通期は不正アクセス関連の特別損益と配当方針変更の説明が加わり細分化した一方、四半期は毎期入れ替わる施策の記述にとどまり粒度は同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、松井証券分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月28日 → 2026年4月27日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月29日 → 2026年7月28日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,376字 → 4,777字(前期比+9.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(43字) → あり(73字)
変化の型: 出来事型、施策説明充実型
増えた要素
- 特別利益(不正アクセス被害に伴うサイバーセキュリティ保険金)の説明
- 特別損失(不正取引の顧客補償費用)の説明
- 配当方針変更(DOE基準廃止、配当性向基準を70%へ引き上げ)の理由説明
減った要素
- 表示方法の変更に伴う増減率算出方法の注記
要約: 通期は前期と同じ見出し構成を維持しつつ、当期に発生した不正アクセス被害に伴う特別利益(保険金)・特別損失(顧客補償)の説明が新たに加わった。あわせて次期からの株主還元方針変更(DOE基準廃止・配当性向基準を70%に引き上げ)の理由説明も追加されている。前期にあった表示方法変更に関する注記は今期は不要となり削除された。
四半期決算短信の比較
文字数: 2,958字 → 2,930字(前期比-0.9%、横ばい)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(138字) → あり(168字)
変化の型: 出来事型
増えた要素
- 当期の販促施策(広瀬アリス起用の新CM、YouTube「MATSUI SUMMIT」配信)の記述
- パスキー導入などセキュリティ強化施策の説明
- 特別損失(金融商品取引責任準備金繰入れ・投資有価証券評価損)の説明
減った要素
- 前年の施策記述(FENNELスポンサー契約、ログイン時電話番号認証の必須化)
- 特別損失(不正取引の顧客補償金)の説明
要約: 四半期は前年・当期とも分量はほぼ同じで、マーケティング施策やセキュリティ施策の記述内容が入れ替わっているだけで、説明の枠組み自体は変わらない。特別損失の内容も不正取引補償から責任準備金繰入・投資有価証券評価損に変わったが、粒度に変化はない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 松井証券 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月28日(https://www2.jpx.co.jp/disc/86280/140120250424523240.pdf)
1.経営成績等の概況(1)当期の経営成績・財政状態の概況①経営成績の概況及び分析当事業年度の国内株式市場は、期首に40,600円台で取引を開始した日経平均株価が、日米の長期金利上昇や半導体需要の不透明さなどから、4月中旬に一時37,000円台まで落ち込んだものの、日銀の緩和的な金融政策の継続、円安による輸出関連株への買いなどから株価は反転、7月11日に史上最高値となる42,224円を記録しました。しかし、8月に入り、日銀の利上げによる円高進行や米国リセッション懸念を背景に株価は急落、5日には過去最大の下げ幅を記録し、31,458円まで下落しました。その後は、日銀の利上げへの慎重姿勢や米国景気後退懸念から株価は徐々に戻り、9月末には37,919円まで回復、10月以降は石破政権の動向や米大統領選を巡る思惑、トランプ氏への期待感と警戒感により株価は39,000円を挟んで一進一退を繰り返しました。2月後半からは、米関税政策の不透明感や景気後退懸念などから株価は下落基調になり、3月中旬には36,000円を下回りました。その後、38,000円台まで回復するも、米政府による自動車への追加関税や、4月以降の相互関税への懸念から株価は急落、3月末の日経平均株価は35,617円で取引を終えました。このような市場環境の中で、二市場(東京、名古屋の各証券取引所)合計の株式等売買代金は、前事業年度と比較して13%増加しました。当社の主たる顧客層である個人投資家については、堅調な株価推移を背景に日本株に対する期待感が盛り上がった局面と、大きく株価が動いた局面で取引が拡大し、二市場全体における個人の株式等委託売買代金は同16%増加となりました。なお、二市場における個人の株式等委託売買代金の割合は前事業年度と同様の24%となりました。当社の株式等委託売買代金については同6%の増加となりました。以上を背景に、営業収益は39,204百万円(同6.5%増)、純営業収益は37,135百万円(同5.4%増)となりました。また、営業利益は15,636百万円(同3.1%増)、経常利益は15,292百万円(同1.6%増)、当期純利益は10,501百万円(同7.3%増)となりました。収益・費用の主な項目については以下の通りです。(受入手数料)受入手数料は19,969百万円(同2.1%減)となりました。そのうち、委託手数料は18,892百万円(同2.5%減)となりました。これは主として、株式等委託売買代金に占める一日信用取引(手数料が原則として無料)の割合の増加に伴う手数料率の低下によるものです。(トレーディング損益)トレーディング損益は、主としてFX取引のトレーディング益により、3,752百万円(同36.2%増)の利益となりました。(金融収支)主として信用取引買残高の増加に伴い信用取引収益は増加しましたが、金利水準の上昇等を背景に支払利息も増加しました。そうした中で、同じく金利水準の上昇等を背景に預託金の収益分配金が増加したことを主な要因として、金融収益から金融費用を差し引いた金融収支は13,414百万円(同10.9%増)となりました。(販売費・一般管理費)販売費・一般管理費は、同7.1%増の21,499百万円となりました。これは主として、サービス基盤及び業務基盤の拡大に伴い、減価償却費、事務費、人件費が増加したことによるものです。(注)当事業年度に表示方法の変更を行ったことに伴い、営業収益、金融収支及びトレーディング損益の増減率は、当該変更を反映した組替後の数値を記載しております。詳細は(表示方法の変更)をご参照ください。以上を背景に、当事業年度のROE(自己資本当期純利益率)は13.8%となりました。当社は、株主資本コスト(8%)を上回るROEを中長期的に達成することを経営目標としております。当事業年度のROEは、金融収支の増加やFX取引に起因するトレーディング損益の増加により、前事業年度の12.9%から上昇しました。今後も中長期的な資本効率の向上に努めてまいります。
②経営成績に重要な影響を与える要因について当社の主たる事業は、個人投資家向けの株式等委託売買業務であり、収入項目としては受入手数料、とりわけ株式等売買に関する委託手数料が当社の業績に重要な影響を及ぼします。また、主として信用取引に起因する金融収益についても当社の業績に重要な影響を及ぼす要因となります。しかしながら、その水準はともに株式市場の相場環境に大きく左右されます。
③財政状態の概況及び分析当社の主な資産は、顧客からの預り金や受入保証金等を信託銀行に預託した顧客分別金信託(預託金に含まれます)と、信用取引貸付金を中心とする信用取引資産です。一方、信用取引貸付金に充当することを目的として、短期借入金等による調達を行っております。当社の主な負債は、預り金、受入保証金及び短期借入金です。当事業年度末の資産合計は、対前事業年度末比4.3%減の1,121,828百万円となりました。これは主として、預り金の減少等に伴い預託金が同11.3%減の621,312百万円となったことによるものです。負債合計は、同4.7%減の1,045,228百万円となりました。これは主として、預り金が同14.6%減の363,849百万円となった一方、短期借入金及び信用取引借入金の合計額が同11.4%増の313,933百万円となったことによるものです。純資産合計は、ほぼ横ばいの76,600百万円となりました。当事業年度においては、2024年3月期期末配当金及び2025年3月期中間配当金計10,809百万円を計上する一方、当期純利益10,501百万円を計上しております。
④キャッシュ・フローの状況及び分析当事業年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、43,362百万円のマイナス(前事業年度は5,916百万円のマイナス)となりました。これは主として、信用取引資産及び信用取引負債の増減によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、4,373百万円のマイナス(前事業年度は8,883百万円のマイナス)となりました。これは、無形固定資産の取得による支出や投資有価証券の取得による支出が主な要因です。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、53,202百万円のプラス(前事業年度は8,621百万円のプラス)となりました。これは、配当金の支払いがあった一方、短期借入金が純増加となったことが主な要因です。以上の結果、当事業年度末における現金及び現金同等物の残高は、81,716百万円(前事業年度末は76,249百万円)となりました。
⑤資本の財源及び資金の流動性についての分析当社は、「ラインアップの充実」、「特色のあるサービスの提供」、「サービスクオリティの向上」を経営戦略として位置付けております。このため、各事業年度において、オンライン証券取引サービスを継続的に提供するとともに、各種新サービスの追加や取引システムの能力強化あるいは改良等に必要なシステム投資を中心とする設備投資を継続的に行っております。一方で、日々の業務運営に手元資金を必要とする他、主たる業務である信用取引貸付金の原資を必要としております。手元資金は、株式等委託売買や株券貸借取引等に伴う決済の他、顧客への出金等に対応するために十分な水準を確保しておりますが、日々の決済等の状況により、必ずしもその水準は一定しません。当社が行う資金調達は、主として信用取引貸付金の原資に対応するものです。経常的な信用取引貸付金の増減については、銀行等金融機関からの短期借入金の増減を中心に対応しております。信用取引貸付金の水準が大きく増加する場合に備えて、社債による資金調達を機動的に行えるよう発行登録も行っておりますが、当事業年度末現在においては、信用取引貸付金と内部留保の水準を踏まえ、資金調達の大部分はコール・マネーを含む短期借入金によっております。なお、複数の金融機関と当座貸越契約やコミットメントライン契約を締結することで、資金調達の安全性を確保しております。当社は、中長期的に株主資本コストを上回るROEを達成することを経営目標としており、株主還元は、株主資本コスト相当額以上を配当として実施する方針です。当事業年度末現在の株主資本コストは、資本資産評価モデルを参考に8%と想定していることから、経営目標として中長期的に8%を上回るROEを達成するとともに、配当政策として各期8%以上の純資産配当率(DOE)を実現することとしております。併せて、各期の配当性向については60%以上とすることとしております。株主還元の結果内部留保が増加する場合においては、信用取引貸付金の原資や設備投資資金等として有効に活用いたします。
(2)今後の見通し当社の経営戦略としましては、引き続き経営資源をオンラインベースの事業に集中し、今後も顧客満足度の向上に資する付加価値の高い商品・サービスの開発・提供に取り組み、顧客基盤の強化を図ります。また同時に、オンラインベースでの商品・サービスの拡充を積極的に進め、新たな顧客層の獲得にも注力します。なお、当社の主たる事業である証券業の業績は、株式市場の動向に大きく左右され、業績予想を行うことが困難であるため、業績予想は開示しておりません。業績に重要な影響を及ぼす株式等委託売買代金等の業務実績については別途、月次で開示しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、健全性と効率性が両立する適正な資本水準の維持、将来の成長に資する戦略的投資の実行、株主の期待に応える利益還元、の3つの財務命題の調和と、それによる企業価値拡大の追求を資本政策の主軸としております。当社の株主利益還元策については、業績に応じて毎期配当していくことを基本方針としており、その水準は、主たる業務である信用取引を支える最適な自己資本水準、戦略的な投資の環境等を総合的に勘案した上で、配当性向60%以上かつ純資産配当率(DOE)8%以上を基準に決定いたします。当期は1株当たり22円の中間配当を実施しておりますので、1株当たり18円の期末配当(予定)を合わせた年間の予定配当金額は1株当たり40円です。その結果、配当性向は98.0%、DOEは13.5%となり、基本方針に沿った水準となる予定です。次期の配当は未定です。
通期 2026年3月期
出典: 松井証券 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月27日
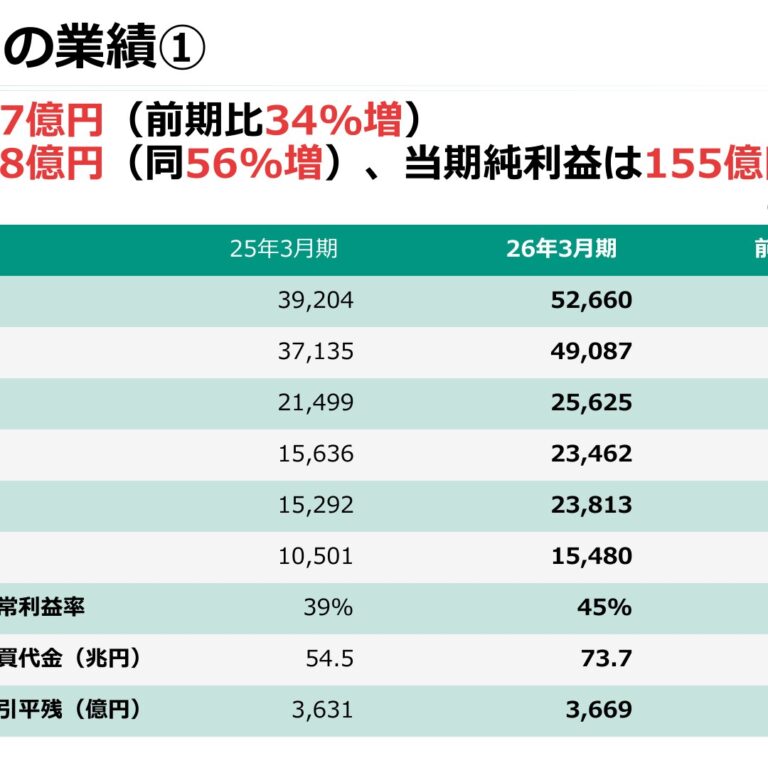
1.経営成績等の概況(1)当期の経営成績・財政状態の概況①経営成績の概況及び分析当事業年度の国内株式市場は、期首に35,900円台で取引を開始した日経平均株価が、米関税政策による世界的な景気後退リスクから、4月7日に31,100円台まで急落しました。その後は、貿易摩擦による世界景気悪化懸念の後退、イスラエル・イランの軍事衝突終結による中東情勢の鎮静化や米連邦準備理事会(FRB)の利下げ期待などを受け、株価は堅調に推移しました。9月以降は、石破首相辞任に伴う次期政権への期待感や高市首相就任を受けたより積極的な財政・金融政策への期待の高まりから株価は上昇し、10月末には史上初の50,000円を突破しました。その後は急騰の反動や日中関係の緊張化などから50,000円を割り込む場面もありましたが、1月以降は衆院解散観測を受けた積極財政への期待感、衆院選での自民党の歴史的な圧勝や、日銀の早期の利上げ観測が後退したことなどから、2月末に株価は史上最高値となる58,583円を付けました。3月は、米国・イスラエルのイラン攻撃による中東情勢の緊迫化、原油価格の高騰、停戦に向けた思惑から値動きの激しい相場となりました。月間の下げ幅としては過去最大を記録し、3月末の日経平均株価は51,063円で取引を終えました。このような市場環境の中で、二市場(東京、名古屋の各証券取引所)合計の株式等売買代金は、前事業年度と比較して32%増加しました。当社の主たる顧客層である個人投資家については、堅調な株価推移を背景に日本株に対する期待感が盛り上がった局面と、大きく株価が動いた局面で取引が拡大し、二市場全体における個人の株式等委託売買代金は同37%増加となりました。なお、二市場における個人の株式等委託売買代金の割合は前事業年度と同様の25%となりました。当社の株式等委託売買代金については同35%の増加となりました。以上を背景に、営業収益は52,660百万円(同34.3%増)、純営業収益は49,087百万円(同32.2%増)と大幅な増加となりました。また、営業利益は23,462百万円(同50.1%増)、経常利益は23,813百万円(同55.7%増)、当期純利益は15,480百万円(同47.4%増)と大幅な増加となりました。収益・費用の主な項目については以下の通りです。(受入手数料)受入手数料は25,963百万円(同30.0%増)となりました。そのうち、委託手数料は24,805百万円(同31.3%増)となりました。これは主として、株式等委託売買代金の増加によるものです。(トレーディング損益)トレーディング損益は、主としてFX取引のトレーディング益により、5,819百万円(同55.1%増)の利益となりました。(金融収支)金融収益から金融費用を差し引いた金融収支は17,306百万円(同29.0%増)となりました。これは主として、金利水準の上昇等を背景に預託金の収益分配金が増加したことによるものです。(販売費・一般管理費)販売費・一般管理費は、同19.2%増の25,625百万円となりました。これは主として、広告宣伝費の増加等により取引関係費が同25.1%の増加となったこと、事務委託費の増加により事務費が同19.0%の増加となったこと、人件費が同24.6%の増加となったことによるものです。(特別利益)フィッシング詐欺やマルウェア被害によるものとみられる顧客口座に対する不正アクセスに伴う不正取引について、対応に要した経費に対するサイバーセキュリティ保険金を、受取保険金として計上しております。(特別損失)不正取引による被害を受けた顧客への補償費用を、支払補償金として計上しております。以上を背景に、当事業年度のROE(自己資本当期純利益率)は19.6%となりました。当社は、株主資本コスト(8%)を上回るROEを中長期的に達成することを経営目標としております。当事業年度のROEは、株式等委託売買代金の増加、預託金の収益分配金の増加、FX取引の拡大等を背景に、前事業年度の13.8%から上昇しました。今後も中長期的な資本効率の向上に努めてまいります。
②経営成績に重要な影響を与える要因について当社の主たる事業は、個人投資家向けの株式等委託売買業務であり、収入項目としては受入手数料、とりわけ株式等売買に関する委託手数料が当社の業績に重要な影響を及ぼします。また、主として信用取引に起因する金融収益についても当社の業績に重要な影響を及ぼす要因となります。しかしながら、その水準はともに株式市場の相場環境に大きく左右されます。
③財政状態の概況及び分析当社の主な資産は、顧客からの預り金や受入保証金等を信託銀行に預託した顧客分別金信託(預託金に含まれます)と、信用取引貸付金を中心とする信用取引資産です。一方、信用取引貸付金に充当することを目的として、短期借入金等による調達を行っております。当社の主な負債は、預り金、受入保証金及び短期借入金です。当事業年度末の資産合計は、対前事業年度末比20.7%増の1,354,059百万円となりました。これは主として、預り金及び受入保証金等の増加に伴い預託金が同20.6%増の749,012百万円となったことや、信用取引貸付金が同
27.1%増の423,617百万円となったことによるものです。負債合計は、同21.7%増の1,271,712百万円となりました。これは主として、受入保証金が同31.9%増の369,701百万円となったこと、預り金が同17.3%増の426,780百万円となったことや、信用取引貸付金の増加に伴い信用取引借入金及び短期借入金の合計が同18.1%増の370,801百万円となったことによるものです。純資産合計は、同7.5%増の82,347百万円となりました。当事業年度においては、2025年3月期期末配当金及び2026年3月期中間配当金計11,073百万円を計上する一方、当期純利益15,480百万円を計上しております。
④キャッシュ・フローの状況及び分析当事業年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、3,468百万円のプラス(前事業年度は43,362百万円のマイナス)となりました。預り金及び受入保証金が増加したことに伴いキャッシュ・フローのプラスが生じた一方、預託金が増加したことに伴いキャッシュ・フローのマイナスが生じております。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、6,317百万円のマイナス(前事業年度は4,373百万円のマイナス)となりました。これは、無形固定資産の取得による支出や投資有価証券の取得による支出が主な要因です。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、2,880百万円のプラス(前事業年度は53,202百万円のプラス)となりました。これは、配当金の支払いがあった一方、短期借入金が純増加となったことが主な要因です。以上の結果、当事業年度末における現金及び現金同等物の残高は、81,748百万円(前事業年度末は81,716百万円)となりました。
⑤資本の財源及び資金の流動性についての分析当社は、「ラインアップの充実」、「特色のあるサービスの提供」、「サービスクオリティの向上」を経営戦略として位置付けております。このため、各事業年度において、オンライン証券取引サービスを継続的に提供するとともに、各種新サービスの追加や取引システムの能力強化あるいは改良等に必要なシステム投資を中心とする設備投資を継続的に行っております。一方で、日々の業務運営に手元資金を必要とする他、主たる業務である信用取引貸付金の原資を必要としております。手元資金は、株式等委託売買や株券貸借取引等に伴う決済の他、顧客への出金等に対応するために十分な水準を確保しておりますが、日々の決済等の状況により、必ずしもその水準は一定しません。当社が行う資金調達は、主として信用取引貸付金の原資に対応するものです。経常的な信用取引貸付金の増減については、銀行等金融機関からの短期借入金の増減を中心に対応しております。信用取引貸付金の水準が大きく増加する場合に備えて、社債による資金調達を機動的に行えるよう発行登録も行っておりますが、当事業年度末現在においては、信用取引貸付金と内部留保の水準を踏まえ、資金調達の大部分はコールマネーを含む短期借入金によっております。なお、複数の金融機関と当座貸越契約やコミットメントライン契約を締結することで、資金調達の安全性を確保しております。当社は、中長期的に株主資本コストを上回るROEを達成することを経営目標としており、株主還元は、株主資本コスト相当額以上を配当として実施する方針です。当事業年度末現在の株主資本コストは、資本資産評価モデルを参考に8%と想定していることから、経営目標として中長期的に8%を上回るROEを達成するとともに、配当政策として各期8%以上の純資産配当率(DOE)を実現することとしております。併せて、各期の配当性向については60%以上とすることとしております。株主還元の結果内部留保が増加する場合においては、信用取引貸付金の原資や設備投資資金等として有効に活用いたします。なお、次期より株主利益還元策を変更しております。詳細は「(3)利益配分に関する基本方針及び当期・次期の配当」をご参照ください。
(2)今後の見通し当社の経営戦略としましては、引き続き経営資源をオンラインベースの事業に集中し、今後も顧客満足度の向上に資する付加価値の高い商品・サービスの開発・提供に取り組み、顧客基盤の強化を図ります。また同時に、オンラインベースでの商品・サービスの拡充を積極的に進め、新たな顧客層の獲得にも注力します。なお、当社の主たる事業である証券業の業績は、株式市場の動向に大きく左右され、業績予想を行うことが困難であるため、業績予想は開示しておりません。業績に重要な影響を及ぼす株式等委託売買代金等の主要な業務数値や、委託手数料収益等の主要な収益項目につきましては、月次で開示しております。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、健全性と効率性が両立する適正な資本水準の維持、将来の成長に資する戦略的投資の実行、株主の期待に応える利益還元、の三つの財務命題の調和と、それによる企業価値拡大の追求を資本政策の主軸としております。当社の株主利益還元策については、業績に応じて毎期配当していくことを基本方針としており、その水準は、主たる業務である信用取引を支える最適な自己資本水準、戦略的な投資の環境等を総合的に勘案した上で、配当性向60%以上かつ純資産配当率(DOE)8%以上を基準に決定いたします。当期は1株当たり25円の中間配当を実施しておりますので、1株当たり25円の期末配当(予定)を合わせた年間の予定配当金額は1株当たり50円です。その結果、配当性向は83.2%、DOEは16.3%となり、基本方針に沿った水準となる予定です。次期の配当は未定です。なお、次期より株主利益還元策を変更しております。配当性向が基準である60%を大きく上回る状況が継続していることを踏まえ、株主還元を重視する当社の姿勢を明確にする観点から、基準を70%に引き上げることといたしました。あわせて、純資産配当率(DOE)については廃止し、基準を配当性向に集約することといたしました。
四半期 2026年3月期 第1四半期
出典: 松井証券 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月29日(https://www2.jpx.co.jp/disc/86280/140120250728521828.pdf)
1.当四半期決算に関する定性的情報(1)経営成績等に関する説明①経営成績の概況及び分析当第1四半期累計期間の国内株式市場は、期首に35,900円台で取引を開始した日経平均株価が、米国の関税政策に端を発する世界的な景気後退リスクの高まりを背景に、4月7日には31,100円台まで急落しました。その後は、米国が相互関税の一時停止を発表したことや、米中両政府による追加関税引き下げ合意などから貿易摩擦による世界景気悪化の懸念が後退し、5月中旬には38,000円台を回復しました。5月中旬以降は、米ムーディーズの米国債格付けの引き下げ、トランプ政権の関税を違法とする米国際貿易裁判所の判決、中東情勢の緊迫化による地政学リスクの高まりなどから、38,000円を挟んで一進一退を繰り返す展開となりました。6月下旬は、イスラエル・イランの停戦合意報道により地政学リスクの懸念が後退したことやFRBが利下げを再開するとの期待から株価は大きく反発、6月末の日経平均株価は40,400円台で取引を終えました。このような市場環境の中で、二市場(東京、名古屋の各証券取引所)合計の株式等売買代金は、前第1四半期累計期間と比較して7%増加しました。当社の主たる顧客層である個人投資家については、4月に株価が大きく動いた局面とその後の堅調な株価推移を背景に取引が拡大し、二市場全体における個人の株式等委託売買代金は同12%増加となりました。なお、二市場における個人の株式等委託売買代金の割合は25%と、前第1四半期累計期間の24%から上昇しました。当社の株式等委託売買代金については同13%の増加となりました。当第1四半期累計期間における当社の取組みとしては、認知度向上を目的として、プロeスポーツチーム「FENNEL」と業界初のスポンサー契約を締結しました。投資の「おもしろさ」を伝えるYouTube公式チャンネルにおいては、登録者数が46万人を突破し、総再生回数が1億3千万回を超え、引き続き業界No.1ブランドを確立しています。投資情報メディア「マネーサテライト」においては、中東情勢・米関税政策などのマーケット解説動画を配信し、顧客にとって発見や成長につながる多様なアイデアの提供に努めました。FXについては、スプレッド縮小キャンペーンやFXアプリの継続的な機能改善に取り組みました。投資信託においては、株式会社ジェーシービーとの協業による「クレカ積立サービス」を開始しました。また、セキュリティ確保については、ログイン時の電話番号認証を順次必須化したことや、ログイン通知メールをすべての顧客に送信することで、安心して取引できる機能の提供に努めました。以上を背景に、営業収益は11,407百万円(同15.3%増)、純営業収益は10,713百万円(同13.4%増)と大幅な増加となりました。営業利益は4,668百万円(同10.2%増)、経常利益は4,536百万円(同7.4%増)と増加したものの、当第1四半期会計期間末までに発生した、フィッシング詐欺やマルウェア被害によるものとみられる顧客口座に対する不正アクセスに伴う不正取引について、被害を受けた顧客へ一定の補償を行うための費用を支払補償金として計上したことにより、四半期純利益は2,872百万円(同0.8%減)となりました。収益・費用の主な項目については以下の通りです。(受入手数料)受入手数料は5,246百万円(同0.5%増)となりました。そのうち、委託手数料は4,996百万円(同1.1%増)となりました。株式等委託売買代金は同13%増加したものの、手数料が原則として無料となる一日信用取引の割合が増加したことで、手数料率が減少しており、結果として委託手数料は1.1%増に留まりました。(トレーディング損益)トレーディング損益は、FX取引のトレーディング益により、1,759百万円(同153.2%増)の利益となりました。(金融収支)信用取引買残高の減少に伴い信用取引収益は減少したものの、金利水準の上昇等を背景に預託金の収益分配金が増加したこと等により、金融収益から金融費用を差し引いた金融収支は3,708百万円(同4.9%増)となりました。(販売費・一般管理費)販売費・一般管理費は、同15.9%増の6,045百万円となりました。これは主として、広告宣伝費の増加等に伴い取引関係費が増加したことや、サービス基盤及び業務基盤の拡大に加え不正アクセス及び不正取引に関する対応費用の発生に伴い、人件費及び事務費が増加したことによるものです。(特別損失)不正取引による被害を受けた顧客への補償費用を、支払補償金として計上しております。
②経営成績に重要な影響を与える要因について当社の主たる事業は、個人投資家向けの株式等委託売買業務であり、収入項目としては受入手数料、とりわけ株式等売買に関する委託手数料が当社の業績に重要な影響を及ぼします。また、主として信用取引に起因する金融収益についても当社の業績に重要な影響を及ぼす要因となります。しかしながら、その水準はともに株式市場の相場環境に大きく左右されます。
③財政状態の概況及び分析当社の主な資産は、顧客からの預り金や受入保証金等を信託銀行に預託した顧客分別金信託(預託金に含まれます)と、信用取引貸付金を中心とする信用取引資産です。一方、信用取引貸付金に充当することを目的として、短期借入金等による調達を行っております。当社の主な負債は、預り金、受入保証金及び短期借入金です。当第1四半期会計期間末の資産合計は、対前事業年度末比3.6%増の1,162,667百万円となりました。これは主として、預り金及び受入保証金の増加に伴い、預託金が同8.2%増の672,412百万円となった一方、信用取引貸付金が同9.0%減の303,392百万円となったことによるものです。負債合計は、同4.0%増の1,087,266百万円となりました。これは主として、受入保証金が20.0%増の336,451百万円、預り金が同7.6%増の391,458百万円と増加した一方、信用取引貸付金の減少に伴い短期借入金が同13.2%減の262,950百万円となったことによるものです。純資産合計は、同1.6%減の75,401百万円となりました。当第1四半期累計期間においては、2025年3月期期末配当金4,634百万円を計上する一方、四半期純利益2,872百万円を計上しております。
④資本の財源及び資金の流動性についての分析当社が行う資金調達は、主として信用取引貸付金の原資に対応するものです。経常的な信用取引貸付金の増減については、銀行等金融機関からの短期借入金の増減を中心に対応しております。信用取引貸付金の水準が大きく増加する場合に備えて、社債による資金調達を機動的に行えるよう発行登録も行っておりますが、当第1四半期会計期間末現在においては、信用取引貸付金と内部留保の水準を踏まえ、資金調達の大部分はコールマネーを含む短期借入金によっております。なお、複数の金融機関と当座貸越契約やコミットメントライン契約を締結することで、資金調達の安全性を確保しております。
四半期 2027年3月期 第1四半期
出典: 松井証券 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月28日(https://www2.jpx.co.jp/disc/86280/140120260727500183.pdf)
1.当四半期決算に関する定性的情報(1)経営成績等に関する説明①経営成績の概況及び分析当第1四半期累計期間の国内株式市場において、期首に51,000円台で取引を開始した日経平均株価は、中東情勢の緊張緩和期待や国内外の半導体関連株の上昇を背景に、4月下旬には終値で初の60,000円台をつけました。その後、半導体関連企業の減益見通しや国内長期金利の急騰などから60,000円台を割り込む場面もありましたが、米・イランの早期戦闘終結への期待やエヌビディアの好決算などを背景に5月末には66,000円台まで上昇しました。6月は米半導体関連株の急落や米利上げ観測による米長期金利の上昇を受けた株安により62,000円台まで下落する場面もありましたが、日銀の追加利上げ決定後の市場の落ち着きや米・イランの戦闘終結を受けて、6月22日には取引時間中の史上最高値を更新し、72,000円台をつけました。その後は、急騰後の利益確定売りやAI・半導体関連銘柄の動向を材料にボラティリティの高い展開となり、6月末の日経平均株価は70,000円台で取引を終えました。このような市場環境の中で、二市場(東京、名古屋の各証券取引所)合計の株式等売買代金は、前第1四半期累計期間と比較して103%増となりました。当社の主たる顧客層である個人投資家については、堅調な株価推移を背景に取引が拡大し、二市場全体における個人の株式等委託売買代金は同113%増と大幅な増加となりました。なお、二市場における個人の株式等委託売買代金の割合は26%と、前第1四半期累計期間の25%から上昇しました。当社の株式等委託売買代金については、同112%増となり、当社における四半期の株式等委託売買代金では過去最高を記録しました。当第1四半期累計期間における当社の取組みとしては、認知度向上を目的として、俳優の広瀬アリスさんを起用した新CMを継続して放映しました。投資の「おもしろさ」を伝えるYouTube公式チャンネルにおいては、様々な分野の有識者の対話を通じて投資のヒントを提供する「MATSUI SUMMIT」を配信するなど、継続して新たなコンテンツを提供しました。登録者数は94万人、総再生回数は1.9億回に達し、業界No.1ブランドとしての地位を維持しております。投資情報メディア「マネーサテライト」においては、中東情勢、AI・半導体銘柄などの解説動画を配信し、顧客の投資判断に資する質の高い情報提供に努めました。FXについては、人気通貨ペアのスプレッド縮小等を通じて取引環境の改善に取り組みました。米国株においては、個人投資家に人気の銘柄を上場初日から取引可能とするなど、機動的な対応により成長領域での顧客基盤拡大に取り組みました。また、セキュリティ面では、パスキーを導入し、専用ダイヤルの設置や動画コンテンツによるサポートなどを通じてその利用促進を図ることで、安心して取引できる環境の整備に取り組みました。以上を背景に、営業収益は17,299百万円(同51.6%増)、純営業収益は15,885百万円(同48.3%増)と大幅な増加となりました。営業利益は8,763百万円(同87.7%増)、経常利益は8,856百万円(同95.2%増)、四半期純利益は5,609百万円(同95.3%増)と大幅な増加となりました。収益・費用の主な項目については以下の通りです。(受入手数料)受入手数料は8,765百万円(同67.1%増)となりました。そのうち、委託手数料は8,440百万円(同68.9%増)となりました。これは主として株式等委託売買代金の増加によるものです。(トレーディング損益)トレーディング損益は、FX取引のトレーディング益により、1,366百万円(同22.3%減)の利益となりました。(金融収支)信用取引買残高の増加に伴い信用取引収益が増加したことや、金利水準の上昇等を背景に預託金の収益分配金が増加したこと等により、金融収益から金融費用を差し引いた金融収支は5,748百万円(同55.0%増)となりました。(販売費・一般管理費)販売費・一般管理費は、同17.8%増の7,123百万円となりました。これは主として、株式等委託売買代金の増加に伴う取引所等の費用の増加や、広告宣伝費の増加等に伴い取引関係費が同26.9%の増加となったこと、事務委託費の増加により事務費が同19.0%の増加となったこと等によるものです。(特別損失)特別損失は681百万円となりました。これは主として、金融商品取引責任準備金繰入れ640百万円、投資有価証券評価損41百万円を計上したことによるものです。
②経営成績に重要な影響を与える要因について当社の主たる事業は、個人投資家向けの株式等委託売買業務であり、収入項目としては受入手数料、とりわけ株式等売買に関する委託手数料が当社の業績に重要な影響を及ぼします。また、主として信用取引に起因する金融収益についても当社の業績に重要な影響を及ぼす要因となります。しかしながら、その水準はともに株式市場の相場環境に大きく左右されます。
③財政状態の概況及び分析当社の主な資産は、顧客からの預り金や受入保証金等を信託銀行に預託した顧客分別金信託(預託金に含まれます)と、信用取引貸付金を中心とする信用取引資産です。一方、信用取引貸付金に充当することを目的として、短期借入金等による調達を行っております。当社の主な負債は、預り金、受入保証金及び短期借入金です。当第1四半期会計期間末の資産合計は、対前事業年度末比12.6%増の1,525,023百万円となりました。これは主として、信用取引貸付金が同30.4%増の552,532百万円となったことや、預託金が同2.3%増の766,512百万円となったことによるものです。負債合計は、同13.5%増の1,443,332百万円となりました。これは主として、信用取引貸付金の増加に伴い短期借入金が同44.5%増の457,900百万円となったほか、預り金が同6.7%増の455,253百万円、受入保証金が同6.5%増の393,585百万円となったことによるものです。純資産合計は、同0.8%減の81,691百万円となりました。当第1四半期累計期間においては、2026年3月期期末配当金6,440百万円を計上する一方、四半期純利益5,609百万円を計上しております。
④資本の財源及び資金の流動性についての分析当社が行う資金調達は、主として信用取引貸付金の原資に対応するものです。経常的な信用取引貸付金の増減については、銀行等金融機関からの短期借入金の増減を中心に対応しております。信用取引貸付金の水準が大きく増加する場合に備えて、社債による資金調達を機動的に行えるよう発行登録も行っておりますが、当第1四半期会計期間末現在においては、信用取引貸付金と内部留保の水準を踏まえ、資金調達の大部分はコールマネーを含む短期借入金によっております。なお、複数の金融機関と当座貸越契約やコミットメントライン契約を締結することで、資金調達の安全性を確保しております。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。