通期は粒度が前年と同等、四半期は中東情勢による需要前倒しの説明などが加わり粒度が細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、因幡電機産業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月15日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 2,162字 → 2,256字(前期比+4.3%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(953字) → あり(1007字)
変化の型: 出来事型
増えた要素
- 連結子会社(株)パトライトの半導体市況回復による海外向け販売増加への言及
要約: 見出し構成・3セグメントの記述構成は前年と同じで、財政状態・キャッシュ・フローの説明もほぼ同水準の分量。今期は連結子会社(株)パトライトの半導体市況回復による海外向け販売増加という個別の事象説明が加わった程度で、粒度は前年と同等と判定する。
四半期決算短信の比較
文字数: 1,407字 → 1,635字(前期比+16.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(160字) → あり(160字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 中東情勢による資材供給懸念を背景とした全セグメントでの需要前倒し傾向とその収益押し上げ効果の説明
- AI関連需要拡大による半導体市場活況と半導体製造装置メーカー向け販売伸長の説明
要約: 見出し構成・各セグメントの記述量は前年同期とおおむね同じだが、中東情勢による資材供給懸念を背景とした全セグメントでの需要前倒し傾向とその収益への押し上げ効果を説明する段落が新たに加わり、産業機器事業でもAI関連需要拡大による半導体市場活況への言及が追加された。文数・因果表現が前年同期より増えており、粒度は細分化したと判定する。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 因幡電機産業 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月15日(https://www2.jpx.co.jp/disc/99340/140120250508534811.pdf)
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度におけるわが国経済は、雇用および所得環境の改善やインバウンド需要の拡大などにより個人消費に持ち直しの動きが見られたものの、原材料価格の高騰をはじめとする物価上昇や為替の変動、ウクライナ・中東情勢の長期化、米国の政策動向への懸念など景気の下振れリスクもあり、依然として不確実性の高い状況が続きました。当社グループの係わる電設資材業界は、物流コストや資材価格の上昇などの影響があったものの、大都市圏の再開発や企業の設備投資需要を背景に底堅く推移しました。また、自社製品の係わる空調業界は、全国的な猛暑や省エネ製品需要の高まりを受け、ルームエアコンの出荷(国内941万台 前年同期比7.3%増)は好調に推移しました。このような情勢のなか、当社グループは中長期的な経営戦略に沿って、重点施策を着実に推進するとともに、積極的な営業活動を展開しました。その結果、売上高は3,840億12百万円(前年同期比11.2%増)、営業利益は255億56百万円(前年同期比19.9%増)、経常利益は266億98百万円(前年同期比18.2%増)、親会社株主に帰属する当期純利益は187億83百万円(前年同期比20.2%増)となり、過去最高業績を更新しました。セグメントの業績は、次のとおりであります。<電設資材事業>電設資材全般において物流コストや原材料価格の高騰などによる販売価格の上昇が継続しました。商品別では銅価格の高騰が電線ケーブル類の売上に大きく寄与したほか、大都市圏の再開発や製造業の設備更新、データセンターなどの大型物件向けに防災設備や受配電設備等の納入がありました。その結果、売上高2,710億54百万円(前年同期比
12.4%増)となりました。<産業機器事業>人手不足に伴う省力化・自動化需要などを背景とした製造業における設備投資は底堅く推移しました。また、半導体関連の在庫調整の影響が一巡してきたことなどから、第3四半期以降は制御機器の販売が上向くなど増収基調に転じました。その結果、売上高381億44百万円(前年同期比0.5%増)となりました。<自社製品事業>原材料価格をはじめ、製造や物流関連コストの上昇を背景として空調関連部材の価格改定を実施しました。これに加え、ルームエアコンの出荷台数増加によって主力製品である被覆銅管や空調配管化粧カバー「スリムダクトシリーズ」などの販売が好調に推移しました。その結果、売上高748億14百万円(前年同期比12.8%増)となりました。
(2) 当期の財政状態の概況当連結会計年度末における総資産額は、前連結会計年度末に比べ161億72百万円増加し、2,789億83百万円となりました。これは主に現金及び預金の増加、有価証券の増加によるものであります。当連結会計年度末における負債総額は、前連結会計年度末に比べ54億18百万円増加し、1,059億59百万円となりました。これは主に仕入債務の増加によるものであります。当連結会計年度末における純資産総額は、前連結会計年度末に比べ107億53百万円増加し、1,730億23百万円となりました。これは主に利益剰余金の増加によるものであります。
(3) 当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ45億66百万円増加し、660億62百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。<営業活動によるキャッシュ・フロー>営業活動の結果得られた資金は232億79百万円(前年同期は150億97百万円)となりました。これは主に法人税等の支払(86億83百万円)がありましたが、税金等調整前当期純利益(266億54百万円)、仕入債務の増加(51億7百万円)があったことによるものであります。<投資活動によるキャッシュ・フロー>投資活動の結果使用した資金は104億55百万円(前年同期は5億77百万円)となりました。これは主に定期預金の預入(250億円)と払戻(180億円)の収支や無形固定資産の取得による支出(15億88百万円)があったことによるものであります。<財務活動によるキャッシュ・フロー>財務活動の結果使用した資金は83億71百万円(前年同期は70億43百万円)となりました。これは主にストックオプションの行使による収入(18億89百万円)がありましたが、配当金の支払(72億99百万円)、自己株式の取得による支出(27億円)があったことによるものであります。
(4) 今後の見通し次期の見通しにつきましては、原材料価格や為替相場の動向、米国の関税政策の影響など先行き不透明な状況が続くものの、大都市圏における再開発や企業における設備投資需要の継続などを背景に底堅く推移するものと予想されます。このような見通しのもと、次期の業績予想につきましては、売上高3,920億円(前年同期比2.1%増)、営業利益267億円(前年同期比4.5%増)、経常利益274億円(前年同期比2.6%増)、親会社株主に帰属する当期純利益194億円(前年同期比3.3%増)を見込んでおります。
通期 2026年3月期
出典: 因幡電機産業 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月15日
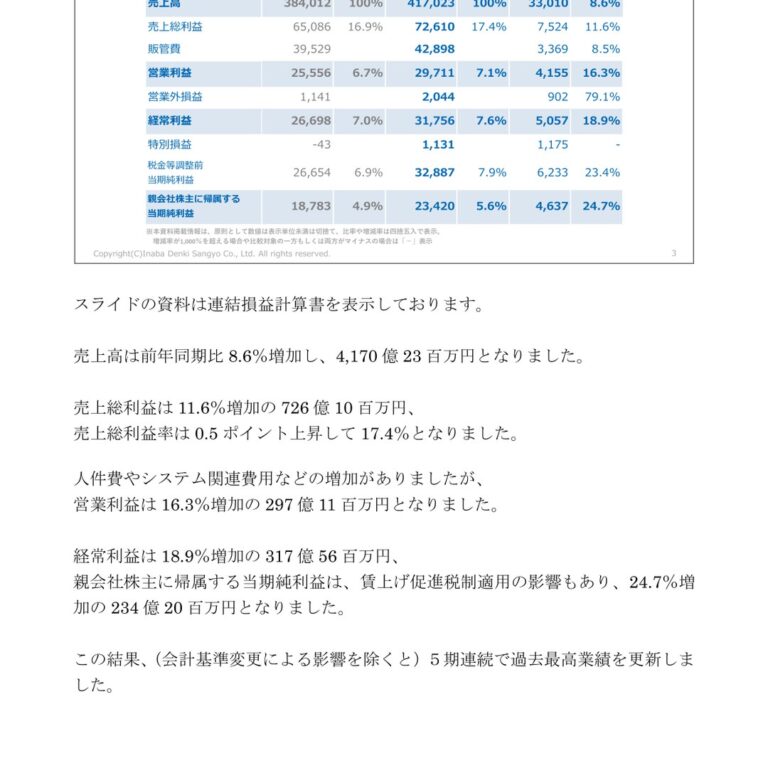
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度におけるわが国経済は、雇用及び所得環境の改善を背景に個人消費に持ち直しの動きが見られるなど緩やかな回復傾向を示した一方で、物価上昇や金融資本市場の変動、米国の通商政策の影響など景気の下振れリスクもあり、依然として不確実性の高い状況が続きました。当社グループの係わる電設資材業界は、物流コストや資材価格の上昇などの影響があったものの、大都市圏の再開発や企業の設備投資需要を背景に底堅く推移しました。また、自社製品の係わる空調業界は、全国的な猛暑を背景にルームエアコンの出荷台数が過去最高水準に達する(国内1,002万台 前年同期比6.5%増)など、好調に推移しました。このような情勢のなか、当社グループは中長期的な経営戦略に沿って重点施策を着実に推進するとともに、積極的な営業活動を展開しました。その結果 、売上高は4,170億23百万円(前年同期比8.6%増)、営業利益 は297億11百万円(前年同期比16.3%増)、経常利益は317億56百万円(前年同期比18.9%増)、親会社株主に帰属する当期純利益は234億20百万円(前年同期比24.7%増)となり、過去最高業績を更新しました。セグメントの業績は、次のとおりであります。<電設資材事業>電設資材全般において物流コストや原材料価格の高騰などによる販売価格の上昇が継続しました。大都市圏の再開発や工場、データセンターなど大型物件向けの納入が好調に推移し、商品別では受配電設備や空調設備などの販売が増加したほか、銅価格の高騰が電線ケーブル類の売上に寄与しました。その結果、売上高2,932億89百万円(前年同期比8.2%増)となりました。<産業機器事業>半導体関連の在庫調整の影響が縮小したことや、人手不足に伴う省力化・自動化需要の拡大などを背景に製造業における設備投資に持ち直しの動きが見られたことにより、制御機器及び電子部品の販売が増加しました。その結果、売上高433億65百万円(前年同期比13.7%増)となりました。<自社製品事業>前年度に価格改定前の駆け込み需要が発生したことや北日本における販売が上振れしたことによる反動減の影響がありましたが、ルームエアコンの出荷が好調に推移したことで主力製品である被覆銅管や空調配管化粧カバー「スリムダクトシリーズ」などの販売が増加しました。連結子会社の㈱パトライトにおいては、半導体業界の市況回復を背景に海外向け販売が増加しました。その結果、売上高803億68百万円(前年同期比7.4%増)となりました。
(2) 当期の財政状態の概況当連結会計年度末における総資産額は、前連結会計年度末に比べ343億41百万円増加し、3,133億25百万円となりました。これは主に保有株式の時価上昇に伴う投資有価証券の増加によるものであります。当連結会計年度末における負債総額は、前連結会計年度末に比べ99億81百万円増加し、1,159億40百万円となりました。これは主に保有株式の時価上昇に伴う繰延税金負債の増加によるものであります。当連結会計年度末における純資産総額は、前連結会計年度末に比べ243億60百万円増加し、1,973億84百万円となりました。これは主に利益剰余金及びその他有価証券評価差額金の増加によるものであります。
(3) 当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ101億40百万円増加し、762億2百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。<営業活動によるキャッシュ・フロー>営業活動の結果得られた資金は269億9百万円(前年同期は232億円79百万円)となりました。これは主に法人税等の支払(88億65百万円)、売上債権の増加(46億75百万円)がありましたが、税金等調整前当期純利益(328億87百万円)があったことによるものであります。<投資活動によるキャッシュ・フロー>投資活動の結果使用した資金は66億1百万円(前年同期は104億55百万円)となりました。これは主に投資有価証券の売却による収入(18億23百万円)がありましたが、有形固定資産の取得による支出(48億24百万円)、無形固定資産の取得による支出(12億71百万円)があったことによるものであります。<財務活動によるキャッシュ・フロー>財務活動の結果使用した資金は102億66百万円(前年同期は83億71百万円)となりました。これは主にストックオプションの行使による収入(18億79百万円)がありましたが、配当金の支払(84億48百万円)、自己株式の取得による支出(36億63百万円)があったことによるものであります。
(4) 今後の見通し次期の見通しにつきましては、原材料価格や金融資本市場の動向、米国の通商政策に加え中東情勢の影響など先行き不透明な状況が続くものの、大都市圏における再開発や企業における設備投資需要の継続などを背景に底堅く推移するものと予想されます。このような見通しのもと、次期の業績予想につきましては、売上高4,360億円(前年同期比4.6%増)、営業利益329億円(前年同期比10.7%増)、経常利益344億円(前年同期比8.3%増)、親会社株主に帰属する当期純利益237億円(前年同期比1.2%増)を見込んでおります。
四半期 2026年3月期 第1四半期
出典: 因幡電機産業 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/99340/140120250730523336.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、雇用および所得環境の改善を背景に個人消費に持ち直しの動きが見られるなど緩やかな回復傾向を示した一方で、物価上昇や為替の変動、米国の通商政策の影響など景気の下振れリスクもあり、依然として不確実性の高い状況が続きました。当社グループの係わる電設資材業界は、物流コストや資材価格の上昇などの影響があったものの、大都市圏の再開発や企業の設備投資需要を背景に底堅く推移しました。また、自社製品の係わる空調業界は、全国的な猛暑予測などによりルームエアコンの出荷(国内324万台 前年同期比8.8%増)は好調に推移しました。このような情勢のなか、当社グループは中長期的な経営戦略に沿って重点施策を着実に推進するとともに、積極的な営業活動を展開しました。その結果、売上高は875億1百万円(前年同期比6.6%増)、営業利益は56億79百万円(前年同期比4.7%増)、経常利益は66億22百万円(前年同期比8.0%増)、親会社株主に帰属する四半期純利益は47億13百万円(前年同期比10.5%増)となりました。セグメントの業績は、次のとおりであります。<電設資材事業>電設資材全般において物流コストや原材料価格の高騰などによる販売価格の上昇が継続しました。大都市圏の再開発やデータセンター、工場など大型物件向けの納入が好調に推移し、商品別では電線ケーブル類は伸び悩んだものの受配電設備や空調設備などの販売が増加しました。その結果、売上高557億73百万円(前年同期比9.3%増)となりました。<産業機器事業>半導体関連の在庫調整の影響が一部で継続したことで電子部品の販売は伸び悩みましたが、人手不足に伴う省力化・自動化需要などを背景に製造業における設備投資に持ち直しの動きが見られ、ロボットや制御機器類の販売が増加しました。その結果、売上高90億11百万円(前年同期比3.9%増)となりました。<自社製品事業>前年同期に価格改定前の駆け込み需要が発生したことや空調需要の高まる北日本において販売が上振れしたことによる反動減があったものの、ルームエアコンの出荷台数増加によって主力製品である被覆銅管や空調配管化粧カバー「スリムダクトシリーズ」などの販売が底堅く推移しました。また、連結子会社の㈱パトライトにおいて海外向け販売が増加しました。その結果、売上高227億17百万円(前年同期比1.3%増)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における総資産額は、前連結会計年度末に比べ66億37百万円減少し、2,723億45百万円となりました。これは主に売上債権の減少によるものであります。当第1四半期連結会計期間末における負債総額は、前連結会計年度末に比べ85億74百万円減少し、973億85百万円となりました。これは主に仕入債務の減少によるものであります。当第1四半期連結会計期間末における純資産総額は、前連結会計年度末に比べ19億36百万円増加し、1,749億59百万円となりました。これは主にその他有価証券評価差額金の増加によるものであります。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の業績予想につきましては、現時点において2025年5月15日公表の業績予想から変更しておりません。
四半期 2027年3月期 第1四半期
出典: 因幡電機産業 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/99340/140120260730503142.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、雇用及び所得環境の改善を背景に個人消費に持ち直しの動きが見られるなど緩やかな回復傾向を示した一方で、物価上昇や金融資本市場の変動、米国の通商政策に加え中東情勢の影響など景気の下振れリスクもあり、依然として不確実性の高い状況が続きました。当社グループの係わる電設資材業界は、物流コストや資材価格の上昇などの影響があったものの、大都市圏の再開発や企業の設備投資需要を背景に底堅く推移しました。また、自社製品の係わる空調業界は、省エネ基準改定前の駆け込み需要を受けてルームエアコンの出荷台数が過去最高を更新(国内398万台 前年同期比22.6%増)するなど、好調に推移しました。このような情勢のなか、当社グループは中長期的な経営戦略に沿って重点施策を着実に推進するとともに、積極的な営業活動を展開しました。なお、当四半期においては、中東情勢の影響等による資材供給への懸念などを背景に、全セグメントにおいて市場での需要前倒しの傾向が強まり、安定供給の維持に努めたことが当社グループの収益を大幅に押し上げるかたちとなりました。その結果、売上高は1,131億8百万円(前年同期比29.3%増)、営業利益は108億10百万円(前年同期比90.4%増)、経常利益は117億52百万円(前年同期比77.5%増)、親会社株主に帰属する四半期純利益は81億15百万円(前年同期比72.2%増)となりました。セグメントの業績は、次のとおりであります。<電設資材事業>電設資材全般において物流コストや原材料価格の高騰などによる販売価格の上昇が継続しました。大都市圏の再開発やデータセンター、工場など大型物件向けの納入が好調に推移し、商品別では空調設備や照明器具などの売上が伸長したほか、銅価格の上昇や更なる高騰懸念を背景とした先行需要などにより電線ケーブル類の販売が増加しました。その結果、売上高696億44百万円(前年同期比24.9%増)となりました。<産業機器事業>堅調な企業収益や人手不足に伴う省力化・自動化需要の高まりなどを背景に、製造業における設備投資が拡大基調で推移したことから、制御機器及び電子部品の販売が増加しました。また、AI関連需要の拡大を受けて半導体市場が活況を呈するなか、半導体製造装置メーカーをはじめとする関連業界向 けの売上が伸長しました。その結果、売上高126億21百万円(前年同期比40.1%増)となりました。<自社製品事業>ルームエアコンの出荷台数が大幅に増加したことに加え、中東情勢の影響による供給不安から市場で在庫確保の動きがみられたなか、製品の安定供給の維持に努めたことで、被覆銅管や空調配管化粧カバー「スリムダクトシリーズ」などの販売が増加しました。その結果、売上高308億42百万円(前年同期比35.8%増)となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末における総資産額は、前連結会計年度末に比べ60億66百万円増加し、3,193億92百万円となりました。これは主に保有株式の時価上昇に伴う投資有価証券の増加によるものであります。当第1四半期連結会計期間末における負債総額は、前連結会計年度末に比べ42億15百万円減少し、1,117億25百万円となりました。これは主に仕入債務の減少によるものであります。当第1四半期連結会計期間末における純資産総額は、前連結会計年度末に比べ102億81百万円増加し、2,076億66百万円となりました。これは主にその他有価証券評価差額金及び利益剰余金の増加によるものであります。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の業績予想につきましては、市場での需要前倒しの動向等を慎重に見極める必要があることから、現時点において2026年5月15日公表の業績予想から変更しておりません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。