通期はセグメント損益の配賦方法説明が入れ替わった程度で粒度は同等、四半期は組織再編に伴うセグメント区分変更の説明が加わった一方で中間期業績予想の内訳表記が簡略化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、川崎汽船分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月7日 → 2026年5月8日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月4日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,844字 → 5,055字(前期比+4.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(505字) → あり(489字)
変化の型: 会計基準変更型
増えた要素
- セグメント損益の配賦方法(一部の営業外収益・費用)を変更した旨の説明
- エネルギー資源セグメントの事業名列挙の変更(液化ガス事業・原油/製品事業・エネルギー事業戦略等への入れ替え)
減った要素
- 在外子会社等の収益・費用の換算方法変更(期中平均為替相場への変更)に関する説明
要約: 見出し構成・セクション分量はほぼ同じで、セグメント別の増減益の説明も前期同様の粒度で続く。相違点はセグメント損益の配賦方法変更の注記が新たに入った一方、在外子会社の為替換算方法変更に関する注記が消えた点と、エネルギー資源セグメントの事業名列挙が入れ替わった点で、いずれも粒度の変化とまでは言えない。
四半期決算短信の比較
文字数: 4,560字 → 4,495字(前期比-1.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(114字) → あり(286字)
変化の型: 会計基準変更型
増えた要素
- 組織再編(船舶管理業・バンカリング事業の区分変更)に関する説明
減った要素
- 中間期業績予想の個別表記((中間連結会計期間)区分の表)
要約: 見出し構成は同じだが、セグメント区分に関する組織再編(船舶管理業・バンカリング事業の帰属変更)の説明が新たに加わった一方、業績予想の説明では中間期区分の個別表記がなくなり通期予想のみとなった。差し引きで粒度は同等。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 川崎汽船 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月7日(https://www2.jpx.co.jp/disc/91070/140120250501529687.pdf)
1.経営成績等の概況(1)当期の経営成績の概況イ.当期の経営成績(単位:億円)前連結会計年度 当連結会計年度(自 2023年4月1日 (自 2024年4月1日 増減額 (増減率)至 2024年3月31日) 至 2025年3月31日)売上高 9,579 10,479 900 (9.4%)営業損益 841 1,028 187 (22.2%)経常損益 1,327 3,080 1,753 (132.1%)親会社株主に帰属する1,019 3,053 2,033 (199.4%)当期純損益為替レート(円/US$)
143.82 152.73 8.91 (6.2%)(12ヶ月平均)燃料油価格(US$/MT)620 610 △10 (△1.7%)(12ヶ月平均)当期の連結売上高は1兆479億円、営業利益は1,028億円、経常利益は3,080億円、親会社株主に帰属する当期純利益は3,053億円となりました。なお、持分法による投資利益として2,020億円を計上しました。うち、当社の持分法適用関連会社であるOCEAN NETWORK EXPRESS PTE. LTD.(以下、「ONE社」という。)からの持分法による投資利益の計上額は2,012億円です。また、当連結会計年度の期首より、在外子会社等の収益及び費用は、決算日の直物為替相場により円貨に換算する方法から、期中平均為替相場により円貨に換算する方法に変更し、遡及適用後の数値で前連結会計年度との比較を行っています。セグメントごとの業績概況は次のとおりです。(単位:億円)前連結会計年度 当連結会計年度(自 2023年4月1日(自 2024年4月1日 増減額 (増減率)至 2024年3月31日)至 2025年3月31日)売上高 2,935 3,223 288 (9.8%)ドライバルクセグメント損益 35 135 100 (278.4%)売上高 1,056 1,019 △37 (△3.5%)エネルギー資源セグメント損益 75 49 △25 (△33.5%)売上高 5,486 6,128 641 (11.7%)製品物流セグメント損益 1,286 2,943 1,657 (128.8%)売上高 100 108 7 (7.2%)その他セグメント損益 14 9 △4 (△32.4%)調整額 セグメント損益 △84 △57 26 (-%)売上高 9,579 10,479 900 (9.4%)合計セグメント損益 1,327 3,080 1,753 (132.1%)
①ドライバルクセグメント[ドライバルク事業]大型船市況は、年明けに鉄鉱石産地の雨季・荒天の影響による出荷の減退に伴い一時軟化しましたが、輸送需要に支えられ概ね堅調に推移しました。中・小型船市況は、上半期は堅調に推移、下半期に中国向けのとうもろこし及び石炭の荷動き鈍化により軟化しましたが、期末に上昇に転じました。このような状況下、ドライバルクセグメントでは、市況エクスポージャーを適切に管理すると同時に運航コストの削減や配船効率向上に努めました。ドライバルクセグメント全体では、前期比で増収増益となりました。
②エネルギー資源セグメント[液化天然ガス輸送船事業・電力事業・油槽船事業・海洋事業]LNG船、電力炭船、大型原油船、LPG船、ドリルシップ(海洋掘削船)及びFPSO(浮体式石油・ガス生産貯蔵積出設備)は、中長期の傭船契約のもとで順調に稼働し、安定的に収益に貢献しました。エネルギー資源セグメント全体では、一過性の要因により前期比で減収減益となりました。
③製品物流セグメント[自動車船事業]世界自動車販売市場は、半導体及び自動車部品の供給不足が概ね解消され、回復基調が継続しました。また、運賃修復及び運航効率の改善に引き続き取り組みました。
[物流事業]国内物流・港湾事業では、コンテナ船ターミナル取扱量、曳船事業の作業数及び倉庫事業の取扱量はそれぞれ堅調に推移しました。国際物流事業では、フォワーディング事業における半導体関連や自動車関連貨物の荷量が前期比で増加、収益改善につながりました。完成車物流事業は、豪州各港での取扱量に影響を与える新車販売台数は高く推移し、第2四半期以降続いていた検疫問題による寄港隻数の減少等の影響も改善し、2025年初めから取扱台数も回復しました。
[近海・内航事業]近海事業では、鋼材の新規契約獲得及び堅調なバイオマス燃料輸送により、輸送量は前期比で増加しました。内航事業では、定期船輸送での農水産物や建築部材等の荷動きが堅調に推移したものの、フェリー輸送の稼働減や一部航路の減便により輸送量は前期比で減少しました。不定期船は順調な稼働により輸送量は前期比で増加しました。
[コンテナ船事業]当社持分法適用関連会社であるONE社の業績は、堅調な個人消費と中東情勢に起因する喜望峰ルート利用の長期化や港湾混雑による船腹需要の高まりを背景に好調に推移しました。旧正月以降、荷動きの鈍化や船舶の供給過剰を受け運賃市況は下落傾向にあるものの、前期比では大幅な増収増益となりました。製品物流セグメント全体では、前期比で増収増益となりました。
④その他その他には、船舶管理業、旅行代理店業及び不動産賃貸・管理業等が含まれており、前期比で増収となるも減益となりました。ロ.今後の見通し次期の業績につきましては、以下のとおり見込んでいます。(単位:億円、%は対前期比増減率)親会社株主に帰属する売上高 営業損益 経常損益当期純損益2026年3月期 9,500 △9.3% 800 △22.2% 1,050 △65.9% 1,000 △67.3%(為替レート(円/US$): ¥140.79 / 燃料油価格(US$/MT): US$574)ドライバルクセグメントでは、限定的な新造船竣工量を背景に中期的には船腹需給は引き締まる方向にあり、振幅を伴いながらも市況は全体として底堅く推移していくものと見込んでいます。しかしながら、米国の関税政策の影響により、不透明ながら荷況等の変動リスクを反映し前期比で減益を見込んでいます。荷況動向の変化に注視しつつ、引き続き運航効率の改善とコスト削減等に取り組むとともに、環境対応への需要が強まるなか、高い輸送品質を生かし、中長期契約の上積みによる安定収益拡充と、適切かつ迅速なリスクコントロール下での収益最大化に努めます。エネルギー資源セグメントでは、LNG船、電力炭船、大型原油船、LPG船、ドリルシップ及びFPSOにおいて、中長期契約に支えられて順調な収益の推移を見込んでいます。引き続き安定収益の確保に努めます。製品物流セグメントでは、自動車船事業において、米国の関税政策等の影響による米国内の自動車需要の減退が予想され、それに伴う米国向け海上荷動きの減少を見込みますが、最新の状況に注意を払い、臨機応変に船隊適正化、運航・配船の効率化を図ります。物流事業においては、国内物流・港湾事業では、コンテナ船ターミナル取扱量は前期比で増加を見込みます。倉庫事業は前年と同水準の取扱量を、曳船事業は前年と同水準の作業数を見込みます。国際物流事業では、フォワーディング事業における海上・航空輸送の需要は底堅く推移することを見込みますが、米国の関税政策による市況の変動や、それに伴う不確実性が生じる可能性も考えられます。完成車物流事業は、輸送台数、保管台数ともに荷量は概ね堅調に推移する見込みです。近海事業では、鋼材の輸送量は前期並みを維持し、さらにバイオマス燃料の増加を中心に、全体の輸送量は前期を上回る見込みです。内航事業では、定期船輸送は製紙関連貨物などの輸送需要減の傾向は続くものの、北海道内の再開発向け需要を取り込み、全体の輸送量は前期並みを見込みます。フェリー輸送では航海数増加により輸送量の増加を見込みます。不定期船輸送では、専用船は概ね前期並みの稼働、一般貨物船も前期並みの輸送量を見込んでいます。コンテナ船事業においては、地政学的リスクの高まりや米国の関税政策により事業環境の不透明さが増しており、一部航路における貨物減少や運賃の低下の可能性が懸念されています。ONE社では情勢の変化を注視しつつ、需要に合わせた機動的な配船と効率的なオペレーションを継続し、着実な事業運営に努めます。
(2)当期の財政状態の概況イ.資産、負債及び純資産の状況2025年3月末の資産の部は2兆2,100億円となり、前期末に比べ1,006億円増加しました。流動資産は現金及び預金の減少等により前期末に比べ849億円減少しました。固定資産は投資有価証券の増加等により前期末に比べ1,855億円増加しました。負債の部は、長期借入金の増加等により5,325億円となり、前期末に比べ477億円増加しました。純資産の部は、利益剰余金の増加等により前期末に比べ528億円増加し、1兆6,774億円となりました。ロ.キャッシュ・フローの状況当期末における現金及び現金同等物は2,015億円となり、前期末より679億円減少しました。各キャッシュ・フローの状況は次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前当期純利益等により、当期は2,731億円のプラス(前期は2,024億円のプラス)となりました。投資活動によるキャッシュ・フローは、船舶を中心とする固定資産の取得等により、当期は1,261億円のマイナス(前期は663億円のマイナス)となりました。財務活動によるキャッシュ・フローは、自己株式の取得、配当金の支払い及び長期借入金の返済等により、当期は2,116億円のマイナス(前期は2,231億円のマイナス)となりました。(参考)キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 22.4 56.2 73.8 75.5 74.6時価ベースの自己資本比率(%) 24.3 47.5 36.4 67.8 57.8キャッシュ・フロー対有利子負債
15.2 1.9 0.8 1.4 1.3比率(年)インタレスト・カバレッジ・レシオ(倍) 3.3 22.0 47.1 20.5 37.8
※ 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しています。(注2)株式時価総額は自己株式を除く発行済株式数をベースに計算しています。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しています。(注4)有利子負債は連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主価値を最大化することを経営の重要課題と位置付け、最適資本構成を常に意識し、資本効率と財務の健全性を確保したうえで、規律を緩めることなく企業価値向上に必要な投資を促進し、キャッシュ・フローを踏まえて自己株式取得を含めた株主還元を積極的に進めることで中長期的な企業価値、株主利益の向上を図ることを基本方針としています。この基本方針に基づき、2025年3月期の配当金については、2024年11月5日に公表しました年間配当1株当たり100円(基礎配当1株当たり40円、追加配当1株当たり60円)の配当予想のとおり、中間配当1株当たり50円を実施し、期末配当は1株当たり50円を予定しています。なお、期末配当は、2025年6月に開催予定の株主総会の決議を経て、実施いたします。2026年3月期の配当金の予想については、中間配当、期末配当をそれぞれ1株当たり60円とし、年間配当1株当たり120円(基礎配当1株当たり40円、追加配当1株当たり80円)を予定しています。
通期 2026年3月期
出典: 川崎汽船 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月8日
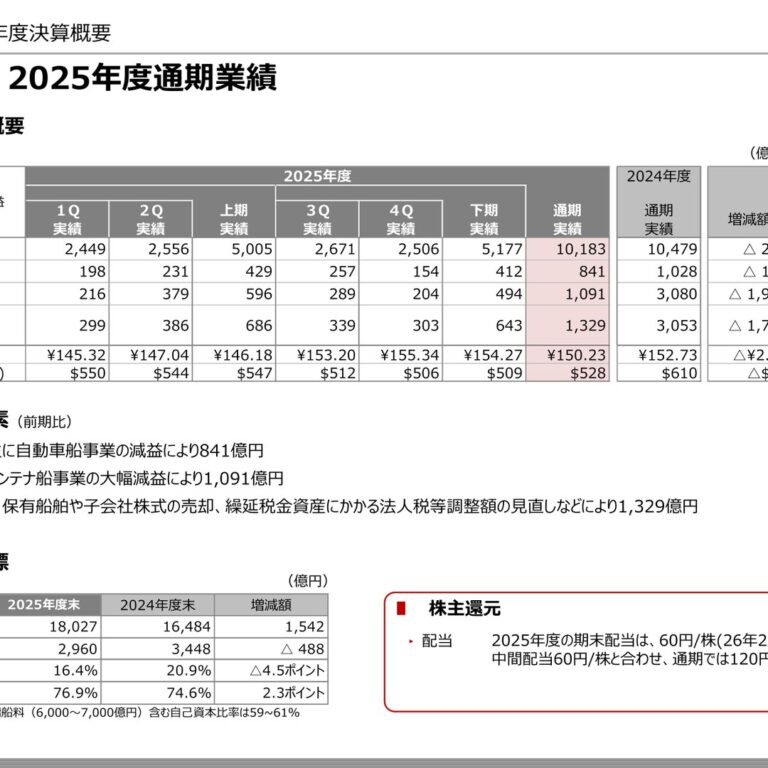
1.経営成績等の概況(1)当期の経営成績の概況イ.当期の経営成績(単位:億円)前連結会計年度 当連結会計年度(自 2024年4月1日 (自 2025年4月1日 増減額 (増減率)至 2025年3月31日) 至 2026年3月31日)売上高 10,479 10,183 △295 (△2.8%)営業損益 1,028 841 △186 (△18.2%)経常損益 3,080 1,091 △1,989 (△64.6%)親会社株主に帰属する3,053 1,329 △1,723 (△56.5%)当期純損益為替レート(円/US$)
152.73 150.23 △2.50 (△1.6%)(12ヶ月平均)燃料油価格(US$/MT)610 528 △82 (△13.4%)(12ヶ月平均)当期の連結売上高は1兆183億円、営業利益は841億円、経常利益は1,091億円、親会社株主に帰属する当期純利益は1,329億円となりました。なお、持分法による投資利益として227億円を計上しました。うち、当社の持分法適用関連会社であるOCEAN NETWORK EXPRESS PTE. LTD.(以下、「ONE社」という。)からの持分法による投資利益の計上額は150億円です。セグメントごとの業績概況は次のとおりです。(単位:億円)前連結会計年度 当連結会計年度(自 2024年4月1日(自 2025年4月1日 増減額 (増減率)至 2025年3月31日)至 2026年3月31日)売上高 3,223 2,927 △295 (△9.2%)ドライバルクセグメント損益 132 109 △23 (△17.9%)売上高 1,019 1,006 △12 (△1.2%)エネルギー資源セグメント損益 49 96 47 (96.9%)売上高 6,128 6,164 36 (0.6%)製品物流セグメント損益 2,936 908 △2,027 (△69.0%)売上高 108 84 △23 (△22.2%)その他セグメント損益 9 22 12 (132.7%)調整額 セグメント損益 △47 △46 0 (-%)売上高 10,479 10,183 △295 (△2.8%)合計セグメント損益 3,080 1,091 △1,989 (△64.6%)各セグメントの状況をより適切に表示させるため、一部の営業外収益及び営業外費用の配賦方法を変更しています。前連結会計年度のセグメント情報につきましても、変更後の方法により表示しています。
①ドライバルクセグメント[ドライバルク事業]大型船市況は、鉄鉱石やボーキサイトの堅調な荷動きを背景に、概ね底堅く推移しました。中・小型船市況は、上半期は石炭輸送需要の低迷により短期的に軟化する場面もありましたが、2026年初めから持ち直し、底堅く推移しました。このような状況下、ドライバルクセグメントでは、市況エクスポージャーを適切に管理すると同時に運航コストの削減や配船効率向上に努めました。ドライバルクセグメント全体では、前期比で減収減益となりました。
②エネルギー資源セグメント[液化天然ガス輸送船事業、液化ガス事業、電力事業、原油・製品事業、エネルギー事業戦略]LNG船、LPG船、電力炭船、大型原油船、ドリルシップ(海洋掘削船)、FPSO(浮体式石油・ガス生産貯蔵積出設備)等は、中長期の傭船契約のもとで順調に稼働し、底堅い収益の推移に貢献しました。エネルギー資源セグメント全体では、為替影響等により前期比で減収となるも、前期に生じた一過性要因の解消等により増益となりました。
③製品物流セグメント[自動車船事業]世界の自動車販売市場において、各国の販売台数は総じて堅調に推移しましたが、米国向け追加関税影響、及び期末の中東情勢悪化により、配船変更、燃料費等の運航コスト上昇の影響を受けました。
[物流事業]国内物流・港湾事業では、コンテナターミナル取扱量、曳船事業の作業数及び倉庫事業の取扱量はそれぞれ堅調に推移しました。国際物流事業では、フォワーディング事業の航空輸送において自動車関連など一部については荷動きが低調であったものの、半導体輸送量は増加し、事業全体で概ね堅調に推移しました。完成車物流事業は、豪州各港での取扱量に影響を与える新車販売台数は前期と同水準で推移し、輸送台数及び保管台数も概ね安定的に推移しました。
[近海・内航事業]近海事業では、鋼材が前期比で減少した一方、バイオマス燃料やバルク貨物が増加し、全体の輸送量は前期を上回りました。内航事業では、フェリー輸送は、トラック・乗用車・旅客のいずれも増加し、特に乗用車・旅客が好調を維持しました。定期船輸送は、苫小牧航路が堅調だった一方、全体では荒天や農作物の不作の影響等により前期の輸送量を下回りました。不定期船輸送は、石灰石輸送が減少したものの、石炭輸送及び一般貨物船は堅調に推移しました。
[コンテナ船事業]コンテナ船事業では、米国の通商政策や中東情勢の影響で一時的な荷量の増減は見られたものの、通期では底堅く推移しました。一方で新造船の大量竣工による供給過剰の状況は解消せず、平均運賃は前期を下回る水準で推移しました。こうした事業環境を背景として、当社持分法適用関連会社であるONE社の業績は、前期比で減収減益となりました。製品物流セグメント全体では、前期比で増収となるも減益となりました。
④その他その他には、船舶管理業、旅行代理店業、不動産賃貸・管理業等が含まれており、当期業績は前期比で減収となるも増益となりました。ロ.今後の見通し次期(2027年3月期)の業績につきましては、以下のとおり見込んでいます。(単位:億円、%は対前期比増減率)親会社株主に帰属する売上高 営業損益 経常損益当期純損益2027年3月期 10,200 0.2% 830 △1.4% 1,000 △8.3% 950 △28.6%(為替レート(円/US$): ¥150.82 / 燃料油価格(US$/MT): US$697)ドライバルクセグメントでは、中東情勢や中国経済等の懸念はあるものの、輸送需要は底堅く推移する見通しです。大型船の新造船竣工量は限定的、中・小型船はやや多めですが全体として船腹供給は抑制され、需給は引き締まるものと予想します。大型船市況は季節要因があるものの概ね底堅く推移し、中・小型船市況は新造船竣工の影響で当面上値の重い展開が続く見込みです。引き続き運航効率の改善とコスト削減等に取り組むとともに、環境対応ニーズが強まるなか、高い輸送品質を生かし、中長期契約の上積みによる安定収益拡充と、適切かつ迅速なリスクコントロール下での収益最大化に努めます。エネルギー資源セグメントでは、中東情勢悪化による不透明な事業環境が見込まれますが、LNG船、LPG船、電力炭船、大型原油船、ドリルシップ、FPSO等において、中長期契約に支えられて底堅い収益の推移を見込んでいます。引き続き安定収益の確保に努めます。製品物流セグメントでは、自動車船事業においては、世界の自動車販売市場は、各国の通商政策や地政学的リスクはあるものの、新興国を中心に継続的な販売台数の伸びを見込みます。他方、中東情勢悪化により、紅海・ペルシャ湾周辺の海上輸送を取りまく環境は引き続き不透明な状況が続くものと予想され、輸送需要、輸送ルート、燃料価格等に影響を及ぼす可能性があり、引き続き情勢を注視します。物流事業においては、国内物流・港湾事業は、コンテナターミナル取扱量についてONE社及び中国船社の荷量増加により前期比で増加を見込みます。曳船事業の作業数及び倉庫事業の取扱量については、前期と同水準を見込みます。国際物流事業は、フォワーディング事業における海上・航空輸送の需要は中東情勢など地政学的リスクの影響を受け不透明感が増しているものの、引き続き一定の需要が予想され、取扱量は前期並みを維持する見通しです。海外の完成車物流事業は、輸送台数、保管台数ともに安定した取扱水準を維持する見込みです。近海事業においては、バイオマス燃料の増加等により、輸送量は前期を上回る見通しです。内航事業のフェリー輸送はトラック・乗用車・旅客ともに概ね前期並みの輸送量を見込みます。定期船輸送は、引き続き農産品の荷動きが伸び悩むことが想定され、前期並みの輸送量を見込みます。不定期船輸送は、石炭の輸送需要が弱含むことが予想されるものの、石灰石専用船や一般貨物船が堅調に推移し、全体では前期並みの輸送量となる見通しです。コンテナ船事業においては、中東情勢の変化、米国の通商政策等により事業環境が不透明な状況が続いています。ONE社では情勢の変化を注視しつつ、需要に合わせた機動的な配船と効率的なオペレーションを継続し、着実な事業運営に努めます。
(2)当期の財政状態の概況イ.資産、負債及び純資産の状況2026年3月末の資産の部は2兆3,439億円となり、前期末に比べ1,339億円増加しました。流動資産は現金及び預金の増加等により前期末に比べ1,430億円増加しました。固定資産は投資有価証券の減少等により前期末に比べ91億円減少しました。負債の部は、長期借入金の減少等により5,020億円となり、前期末に比べ305億円減少しました。純資産の部は、為替換算調整勘定の増加等により前期末に比べ1,645億円増加し、1兆8,419億円となりました。ロ.キャッシュ・フローの状況当期末における現金及び現金同等物は3,197億円となり、前期末より1,181億円増加しました。各キャッシュ・フローの状況は次のとおりです。営業活動によるキャッシュ・フローは、利息及び配当金の受け取り及び税金等調整前当期純利益等により、当期は2,647億円のプラス(前期は2,731億円のプラス)となりました。投資活動によるキャッシュ・フローは、船舶を中心とする固定資産の取得等により、当期は351億円のマイナス(前期は1,261億円のマイナス)となりました。財務活動によるキャッシュ・フローは、長期借入金の返済及び配当金の支払い等により、当期は1,247億円のマイナス(前期は2,116億円のマイナス)となりました。(参考)キャッシュ・フロー関連指標の推移2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率(%) 56.2 73.8 75.5 74.6 76.9時価ベースの自己資本比率(%) 47.5 36.4 67.8 57.8 71.2キャッシュ・フロー対有利子負債
1.9 0.8 1.4 1.3 1.1比率(年)インタレスト・カバレッジ・レシオ(倍) 22.0 47.1 20.5 37.8 32.4
※ 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しています。(注2)株式時価総額は自己株式を除く発行済株式数をベースに計算しています。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しています。(注4)有利子負債は連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としています。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主価値を最大化することを経営の重要課題として位置付け、最適資本構成を常に意識し、資本効率と財務の健全性を確保したうえで、規律を緩めることなく企業価値向上に必要な投資を促進し、キャッシュ・フローを踏まえて自己株式取得を含む株主還元を積極的に進めることで、中長期的な企業価値と株主利益の向上を図ることを基本方針としています。この基本方針に基づき、2026年3月期の配当金については、2025年5月7日に公表しました年間配当1株当たり120円(基礎配当1株当たり40円、追加配当1株当たり80円)の配当予想のとおり、中間配当1株当たり60円を実施し、期末配当は1株当たり60円を予定しています。なお、期末配当は、2026年6月に開催予定の株主総会の決議を経て、実施いたします。2027年3月期の配当金については、中間配当、期末配当をそれぞれ1株当たり60円とし、年間配当1株当たり120円(基礎配当1株当たり40円、追加配当1株当たり80円)を予定しています。
四半期 2026年3月期 第1四半期
出典: 川崎汽船 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月4日(https://www2.jpx.co.jp/disc/91070/140120250801527367.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況(単位:億円)前第1四半期連結累計期間当第1四半期連結累計期間(自 2024年4月1日 (自 2025年4月1日 増減額 (増減率)至 2024年6月30日)至 2025年6月30日)売上高 2,676 2,449 △226 (△8.5%)営業損益 307 198 △108 (△35.4%)経常損益 748 216 △531 (△71.0%)親会社株主に帰属する725 299 △425 (△58.7%)四半期純損益為替レート(円/US$)(3ヶ月平均) 155.02 145.32 △9.70 (△6.3%)燃料油価格(US$/MT)(3ヶ月平均) 629 550 △79 (△12.6%)当第1四半期連結累計期間(2025年4月1日から2025年6月30日まで)の売上高は2,449億円、営業利益は198億円、経常利益は216億円、親会社株主に帰属する四半期純利益は299億円となりました。なお、持分法による投資利益として72億円を計上しました。うち、当社の持分法適用関連会社であるOCEAN NETWORK EXPRESS PTE. LTD.(以下、「ONE社」という。)からの持分法による投資利益の計上額は36億円です。セグメントごとの業績概況は次のとおりです。(単位:億円)前第1四半期連結累計期間当第1四半期連結累計期間(自 2024年4月1日 (自 2025年4月1日 増減額 (増減率)至 2024年6月30日) 至 2025年6月30日)売上高 883 697 △186 (△21.1%)ドライバルクセグメント損益 71 △5 △76 (-%)売上高 256 236 △20 (△8.1%)エネルギー資源セグメント損益 10 23 13 (125.4%)売上高 1,511 1,489 △21 (△1.4%)製品物流セグメント損益 654 243 △410 (△62.8%)売上高 24 26 1 (6.2%)その他セグメント損益 4 3 △1 (△20.6%)調整額 セグメント損益 7 △48 △56 (-%)売上高 2,676 2,449 △226 (△8.5%)合計セグメント損益 748 216 △531 (△71.0%)各セグメントの状況をより適切に表示させるため、一部の営業外収益及び営業外費用の配賦方法を変更しています。前第1四半期連結累計期間のセグメント情報につきましても、変更後の方法により表示しています。
①ドライバルクセグメント[ドライバルク事業]大型船市況は、鉄鉱石やボーキサイトの荷動きは堅調に推移したものの、一部積地での事故や労働争議発生等をきっかけに一時的に軟化しました。2025年6月前半には主要産地からの鉄鉱石出荷が強まり一時急回復を見せましたが、6月末にかけて再び軟調に転じました。中・小型船市況は、穀物や鋼材等の荷動きに堅調さが見られた一方、石炭荷動きが低迷した影響で軟調に推移しました。このような状況下、ドライバルクセグメントでは、市況エクスポージャーを適切に管理すると同時に運航コストの削減や配船効率向上に努めました。ドライバルクセグメント全体では、前年同期比で減収となり、損失を計上しました。
②エネルギー資源セグメント[液化天然ガス輸送船事業、液化ガス事業、電力事業、原油・製品事業、エネルギー事業戦略]LNG船、LPG船、電力炭船、大型原油船、ドリルシップ(海洋掘削船)、FPSO(浮体式石油・ガス生産貯蔵積出設備)等は、中長期の傭船契約のもとで順調に稼働し、安定的に収益に貢献しました。エネルギー資源セグメント全体では、為替影響等により前年同期比で減収となるも、一過性要因の解消等により増益となりました。
③製品物流セグメント[自動車船事業]世界自動車販売市場は、米国向け自動車への追加関税が発動されたものの、各国の底堅い需要に支えられ、総じて堅調に推移しました。また、中東情勢が緊迫したものの運航に大きな支障はなく、引き続き運航効率の改善に取り組みました。
[物流事業]国内物流・港湾事業では、コンテナターミナル取扱量が前年同期比で増加しました。曳船事業の作業数及び倉庫事業の取扱量はそれぞれ堅調に推移しました。国際物流事業では、フォワーディング事業における海上・航空輸送需要は米国の関税政策の影響が懸念されましたが、半導体及び自動車関連をはじめ、概ね堅調に推移しました。完成車物流事業は、豪州各港での取扱量に影響を与える新車販売台数が高い水準で推移し、輸送台数、保管台数ともに堅調に推移しました。
[近海・内航事業]近海事業では、バイオマス燃料やバルク貨物の輸送量が大幅に増加したほか、鋼材の輸送量も増加し、全体の輸送量は前年同期比で増加しました。内航事業では、フェリー輸送は概ね前年同期並みの輸送量となったものの、定期船輸送での食料品や工業品等の荷動きが低調に推移したため、輸送量は前年同期比で減少しました。不定期船輸送は、全体の輸送量が増加しました。
[コンテナ船事業]コンテナ船事業では、米国の関税政策の影響で荷動きの大きな変動と平均運賃の低下がみられました。2025年4月には米国が相互関税を発表したことを受けて、関税発動前の駆け込み需要が発生しました。その後荷動きが一時的に鈍化しましたが、2025年5月に米中両政府が90日間の高関税停止措置に合意したことで、市場は再び堅調さを取り戻しました。荷動きの変動に対応するため、各船社が船腹供給量の調整を行った結果、北米航路以外の荷動きや運賃にも影響が及びました。その結果、当社持分法適用関連会社であるONE社の業績は、前年同期比で減収減益となりました。製品物流セグメント全体では、前年同期比で減収減益となりました。
④その他その他には、船舶管理業、旅行代理店業、不動産賃貸・管理業等が含まれており、当四半期業績は前年同期比で増収となるも減益となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産の部は、投資有価証券の減少などにより前連結会計年度末に比べ301億円減少し、2兆1,798億円となりました。負債の部は、長期借入金の減少などにより前連結会計年度末に比べ59億円減少し、5,266億円となりました。純資産の部は、為替換算調整勘定の減少などにより前連結会計年度末に比べ242億円減少し、1兆6,531億円となりました。
(3)連結業績予想などの将来予測情報に関する説明(中間連結会計期間)(単位:億円)前回予想 今回予想(2025年3月期 (2026年3月期 増減額(増減率)決算発表時点)第1四半期決算発表時点)売上高 4,760 4,895 135 (2.8%)営業損益 410 465 55 (13.4%)経常損益 575 670 95 (16.5%)親会社株主に帰属する660 740 80 (12.1%)中間純損益円 銭 円 銭 円 銭1株当たり中間純損益 104.49 117.11 12.62為替レート(円/US$) 141.59 143.46 1.87 (1.3%)燃料油価格(US$/MT) 573 557 △16 (△2.8%)(通期)(単位:億円)前回予想 今回予想(2025年3月期 (2026年3月期 増減額(増減率)決算発表時点)第1四半期決算発表時点)売上高 9,500 9,680 180 (1.9%)営業損益 800 900 100 (12.5%)経常損益 1,050 1,200 150 (14.3%)親会社株主に帰属する1,000 1,150 150 (15.0%)当期純損益円 銭 円 銭 円 銭1株当たり当期純損益 158.31 181.96 23.65為替レート(円/US$) 140.79 141.73 0.94 (0.7%)燃料油価格(US$/MT) 574 566 △8 (△1.4%)主に為替影響などにより、2025年5月7日発表の2026年3月期中間連結会計期間と通期の連結業績予想の売上高、営業損益、経常損益、親会社株主に帰属する中間(当期)純損益及び1株当たり中間(当期)純損益について修正します。ドライバルクセグメントでは、米国政権による関税政策、中国経済の不透明感、ウクライナや中東での地政学的リスクの継続などの懸念要素があります。船型毎に差はあるものの、限定的な新造船竣工量を背景に中期的には船腹需給は引き締まる方向に向かうものと予想しており、振幅を伴いながらも全体として底堅く推移していくものと見込んでいます。引き続き運航効率の改善とコスト削減等に取り組むとともに、環境対応への需要が強まるなか、高い輸送品質を生かし、中長期契約の上積みによる安定収益拡充と、適切かつ迅速なリスクコントロール下での収益最大化に努めます。エネルギー資源セグメントでは、LNG船、LPG船、電力炭船、大型原油船、ドリルシップ、FPSO等において、中長期契約に支えられて順調な収益の推移を見込んでいます。引き続き安定収益の確保に努めます。製品物流セグメントでは、自動車船事業において、米国の関税政策等の影響による米国内の自動車需要の減退が予想され、それに伴う米国向け海上荷動きの減少を見込みますが、最新の状況に注意を払い、引き続き船隊の適正化や運航・配船効率の向上に取り組みます。物流事業においては、国内物流・港湾事業では、コンテナターミナル取扱量はONE社及び中国船社荷量の増加により前期比で増加を見込みます。曳船事業の作業数及び倉庫事業の取扱量についても、前期と同水準を見込みます。国際物流事業では、フォワーディング事業における海上・航空輸送の需要は底堅く推移することを見込むものの、米国の関税政策や中東情勢に起因する市況の変動、それに伴う不確実性が継続する可能性も考えられます。海外の完成車物流事業は、輸送台数、保管台数ともに引き続き堅調に推移する見込みです。近海事業では、バイオマス燃料の増加で全体の輸送量は前期を上回る見込みです。内航事業のフェリー輸送は、概ね前期並みの輸送量を見込みます。定期船輸送では、製紙関連貨物や飲料等加工食料品の輸送は減少するものの、鋼材等の需要を取り込み、前期並みの輸送量を目指します。不定期船輸送では、鉄鋼メーカーの減産により一部専用船による原料輸送の需要減を見込むものの、全体では前期並みの輸送量を見込みます。コンテナ船事業においては、中東情勢の変化に伴う地政学的リスクや、米国の関税政策などの影響で、事業環境は依然として不透明な状況が続いています。ONE社では情勢の変化を注視しつつ、需要に合わせた機動的な配船と効率的なオペレーションを継続し、着実な事業運営に努めます。当社は、株主価値を最大化することを経営の重要課題として位置付け、最適資本構成を常に意識し、資本効率と財務の健全性を確保したうえで、規律を緩めることなく企業価値向上に必要な投資を促進し、キャッシュ・フローを踏まえて自己株式取得を含む株主還元を積極的に進めることで、中長期的な企業価値と株主利益の向上を図ることを基本方針としています。この基本方針に基づき、当連結会計年度(2026年3月期)の配当金については2025年5月7日に公表しましたとおり、基礎配当1株当たり40円に追加配当1株当たり80円を加え、年間配当1株当たり120円(中間配当60円、期末配当60円)を予定しています。
四半期 2027年3月期 第1四半期
出典: 川崎汽船 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/91070/140120260803506455.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況(単位:億円)前第1四半期連結累計期間当第1四半期連結累計期間(自 2025年4月1日 (自 2026年4月1日 増減額 (増減率)至 2025年6月30日)至 2026年6月30日)売上高 2,449 2,868 419 (17.1%)営業損益 198 195 △2 (△1.3%)経常損益 216 240 23 (10.9%)親会社株主に帰属する299 233 △65 (△21.9%)四半期純損益為替レート(円/US$)(3ヶ月平均) 145.32 159.89 14.57 (10.0%)燃料油価格(US$/MT)(3ヶ月平均) 550 787 238 (43.3%)当第1四半期連結累計期間(2026年4月1日から2026年6月30日まで)の売上高は2,868億円、営業利益は195億円、経常利益は240億円、親会社株主に帰属する四半期純利益は233億円となりました。なお、持分法による投資利益として26億円を計上しました。うち、当社の持分法適用関連会社であるOCEAN NETWORK EXPRESS PTE. LTD.(以下、「ONE社」という。)からの持分法による投資利益の計上額は11億円です。セグメントごとの業績概況は次のとおりです。(単位:億円)前第1四半期連結累計期間当第1四半期連結累計期間(自 2025年4月1日 (自 2026年4月1日 増減額 (増減率)至 2025年6月30日) 至 2026年6月30日)売上高 707 903 196 (27.8%)ドライバルクセグメント損益 △3 90 93 (-%)売上高 235 298 63 (27.1%)エネルギー資源セグメント損益 26 32 5 (21.5%)売上高 1,500 1,660 159 (10.7%)製品物流セグメント損益 243 108 △134 (△55.3%)売上高 6 5 △0 (△10.4%)その他セグメント損益 △1 4 5 (-%)調整額 セグメント損益 △48 4 53 (-%)売上高 2,449 2,868 419 (17.1%)合計セグメント損益 216 240 23 (10.9%)当社グループでは、船舶管理体制の強化を目的として組織再編を実施したことに伴い、当第1四半期連結会計期間より従来「その他」の区分に含めていた船舶管理業を、管理対象船舶の属するセグメントに基づき「ドライバルク」、「エネルギー資源」及び「製品物流」の各セグメント並びに「その他」の区分にそれぞれ変更しています。また、報告セグメントの状況をより適切に表示させるため「エネルギー資源」に含めていたバンカリング事業を「その他」の区分へ変更しています。なお、前第1四半期連結累計期間のセグメント情報につきましても、変更後の方法により表示しています。
①ドライバルクセグメント[ドライバルク事業]大型船市況は、鉄鉱石やボーキサイト等の活発な荷動きにより、堅調に推移しました。中・小型船市況は、中東情勢に起因した石炭輸送需要の高まりや堅調な穀物輸送を受け、上昇基調で推移しました。このような状況下、ドライバルクセグメントでは、市況エクスポージャーを適切に管理すると同時に運航コストの削減や配船効率向上に努めました。ドライバルクセグメント全体では、前年同期比で増収となり黒字に転換しました。
②エネルギー資源セグメント[液化天然ガス輸送船事業、原油・LPG事業、電力事業、CCS事業、洋上風力関連事業]LNG船、大型原油船、LPG船、電力炭船、ドリルシップ(海洋掘削船)、FPSO(浮体式石油・ガス生産貯蔵積出設備)等は、中長期の傭船契約のもとで順調に稼働し、底堅い収益の推移に貢献しました。エネルギー資源セグメント全体では、市況、為替等の影響により前年同期比で増収増益となりました。
③製品物流セグメント[自動車船事業]自動車船事業では、一部地域の港湾混雑や緊迫した中東情勢により、代替輸送による航海の長距離化や船腹稼働率の低下、燃料費等の運航コスト増加の影響を受けました。
[物流事業]国内物流・港湾事業では、コンテナターミナル取扱量、曳船事業の作業数及び倉庫事業の取扱量はそれぞれ堅調に推移しました。国際物流事業では、フォワーディング事業の航空輸送において自動車関連など一部の荷動きが低調であったものの、半導体輸送量は前年同期比で増加し、事業全体で概ね堅調に推移しました。完成車物流事業は、豪州各港での取扱量に影響を与える新車販売台数は前年同期と同水準で推移し、輸送台数及び保管台数も概ね安定的に推移しました。
[近海・内航事業]近海事業では、バイオマス燃料の輸送が増加したものの鋼材等の輸送減少が影響し、全体の輸送量は前年同期をわずかに下回りました。内航事業では、フェリー輸送は、旅行需要により乗用車・旅客が増加し、輸送量は前年同期を上回りました。定期船輸送は、清水航路では運航船の検査により航海数が減少したものの、北海道航路での新規貨物の取込みにより、全体の輸送量は前年同期を上回りました。不定期船輸送は、ほぼ前年同期並みの輸送量となりました。
[コンテナ船事業]コンテナ船事業では、中東情勢や燃料価格の上昇を背景に、前倒し出荷や消費国での在庫積み増しの動きが見られたことに加え、港湾混雑により需給が引き締まり、短期運賃が上昇しました。一方で、燃料価格の上昇などにより運航コストが増加した結果、当社持分法適用関連会社であるONE社の業績は、前年同期比で増収となるも減益となりました。製品物流セグメント全体では、前年同期比で増収となるも減益となりました。
④その他その他の区分には、船舶管理業、旅行代理店業、不動産賃貸・管理業等が含まれており、前年同期比で減収となるも黒字に転換しました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の資産の部は、現金及び預金の減少などにより前連結会計年度末に比べ540億円減少し、2兆2,899億円となりました。負債の部は、その他流動負債の増加などにより前連結会計年度末に比べ108億円増加し、5,128億円となりました。純資産の部は、自己株式の増加などにより前連結会計年度末に比べ648億円減少し、1兆7,771億円となりました。
(3)連結業績予想などの将来予測情報に関する説明(単位:億円)前回予想 今回予想(※)(2026年3月期 (2027年3月期 増減額(増減率)決算発表時点)第1四半期決算発表時点)売上高 10,200 10,700 500 (4.9%)営業損益 830 850 20 (2.4%)経常損益 1,000 1,350 350 (35.0%)親会社株主に帰属する950 1,350 400 (42.1%)当期純損益為替レート(円/US$) 150.82 153.50 2.68 (1.8%)燃料油価格(US$/MT) 697 718 21 (3.0%)
※連結業績予想については、2026年7月24日の「2027年3月期 業績予想の修正に関するお知らせ」で公表した数値から変更ありません。ドライバルクセグメントでは、中東情勢などの地政学的リスクや中国経済等に不透明感はあるものの、輸送需要は底堅く推移する見通しです。大型船の新造船竣工量は限定的である一方、中・小型船ではやや多めとなる見込みですが、全体として船腹供給は抑制されることから、需給環境は好調に推移し、市況は総じて底堅く推移する見通しです。引き続き運航効率の改善とコスト削減等に取り組むとともに、環境対応ニーズが強まるなか、高い輸送品質を生かし、中長期契約の上積みによる安定収益拡充と、適切かつ迅速なリスクコントロール下での収益最大化に努めます。エネルギー資源セグメントでは、中東情勢などにより不透明な事業環境が見込まれますが、LNG船、大型原油船、LPG船、電力炭船、ドリルシップ、FPSO等において、中長期契約に支えられて底堅い収益の推移を見込んでいます。引き続き安定収益の確保に努めます。製品物流セグメントでは、自動車船事業においては、堅調な世界の自動車販売を背景に完成車の荷動きは引き続き伸びを見込むものの、緊迫した中東情勢が一定期間継続する見通しであり、今後の輸送需要の変化や配船に与える影響については最新動向を注視しつつ、船隊の適正化及び運航・配船効率の更なる向上に継続して取り組みます。物流事業においては、国内物流・港湾事業は、コンテナターミナル取扱量、曳船事業の作業数及び倉庫事業の取扱量については、前期と同水準を見込みます。国際物流事業は、フォワーディング事業における海上・航空輸送の需要は中東情勢など地政学的リスクの影響を受け不透明な状態が続いていますが、取扱量は前期並みの水準を維持する見通しです。海外の完成車物流事業は、輸送台数、保管台数ともに安定した取扱水準を維持する見込みです。近海事業は、バイオマス燃料の輸送量増加により、全体で前期を上回る輸送量を見込んでいます。内航事業のフェリー輸送は、トラック・乗用車・旅客いずれも前期並みの輸送量を確保する見通しです。定期船輸送については、北海道航路は製紙関連貨物の減少傾向が続くものの、堅調な鉄骨・建材等の輸送に支えられ概ね前期並みの輸送量を維持する見込みです。清水・大分航路も前期並みを確保する見通しです。不定期船輸送は、石炭船を除き概ね前期並みの輸送量となる見通しです。コンテナ船事業においては、中東情勢、米国の通商政策等により事業環境が不透明な状況が続いています。ONE社では情勢の変化を注視しつつ、需要に合わせた機動的な配船と効率的なオペレーションを継続し、着実な事業運営に努めます。当社は、株主価値を最大化することを経営の重要課題として位置付け、最適資本構成を常に意識し、資本効率と財務の健全性を確保したうえで、規律を緩めることなく企業価値向上に必要な投資を促進し、キャッシュ・フローを踏まえて自己株式取得を含む株主還元を積極的に進めることで、中長期的な企業価値と株主利益の向上を図ることを基本方針としています。この基本方針に基づき、2027年3月期の配当金については2026年2月3日に公表しましたとおり、基礎配当1株当たり40円に追加配当1株当たり80円を加え、年間配当1株当たり120円(中間配当60円、期末配当60円)を予定しています。また、2026年5月8日の2026年3月期決算発表に際しては、2028年3月期から始まる次期中期経営計画に向けて、2027年3月期から利益成長と資本効率改善を両輪で取り組むことを公表し、そのなかで資本政策については「まずは短期的に自己資本比率(オフバランス込み)50%前後をめどに資本適正化を目指す」方針を掲げています。これらの方針に基づき、当社は2026年5月29日開催の取締役会において、会社法第459条第1項の規定による当社定款第38条の定めに基づき、1,300億円(上限)の自己株式取得を実施することを決定しました。取得状況については、2026年8月3日に公表しました「自己株式の取得状況に関するお知らせ」をご参照ください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。