通期・四半期とも記述量が増加し、前期比差異理由の実質説明化や新戦略・中東情勢対応など出来事の追加により全体として粒度が細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日本航空分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月2日 → 2026年4月30日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月30日 → 2026年8月3日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,578字 → 10,230字(前期比+6.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(714字) → あり(472字)
変化の型: 出来事型、要因分析深化型、施策説明充実型
増えた要素
- 前期実績値との差異理由の具体的説明(国際線好調、利益率の高いマイル・ライフ事業の好調、燃油価格急騰の影響軽微)
- 新経営戦略「JALグループ経営ビジョン2035」の発表内容(2030年度EBIT目標3,000億円、2035年度3,500億円)
- D&I AWARD大賞・5年連続ベストワークプレイス認定など人的資本面のトピック追加
- 自動運転レベル4トーイングトラクター実用化などグランドハンドリング関連の新規トピック
減った要素
- 「2021-2025年度JALグループ中期経営計画」の仕上げ年度としての位置づけに関する説明(新ビジョンに置換)
要約: 通期は文字数+6.8%増加。前年は(4)前期決算値との差異説明が「詳細は(1)をご覧ください」と参照のみだったのに対し、今期は差異理由を実際に本文で説明するよう変更され、要因分析が深化した。あわせて新戦略「JALグループ経営ビジョン2035」の発表など出来事の追加により全体として粒度が細分化したと判定。
四半期決算短信の比較
文字数: 6,338字 → 8,769字(前期比+38.4%、大幅増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(2321字) → あり(2321字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 中東情勢緊迫化・燃油価格高騰によるコスト増要因の説明
- JALアプリ全面リニューアルの説明
- 「国内航空のあり方に関する有識者会議」報告書への言及
- 社債型種類株式発行(2026年6月)による資金調達の説明
- ライフネット生命保険との資本業務提携の説明
- ZIPAIR全機Starlink対応化の説明
要約: 四半期は文字数+38.4%と大幅増加。中東情勢緊迫化に伴う燃油価格高騰やEBIT大幅減益の要因説明に加え、JALアプリのリニューアル、有識者会議報告書、社債型種類株式の発行、ライフネット生命との資本業務提携など新規トピックが多数追加され、粒度は明確に細分化した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日本航空 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月2日(https://www2.jpx.co.jp/disc/92010/140120250430528173.pdf)
1.経営成績等の概況当連結会計年度(2024年4月1日~2025年3月31日)における経営環境を概括すると、日本および米国を始めとする世界主要国経済は、不安定な世界情勢の中で緩やかな成長が持続しました。こうした経済情勢を踏まえ、国際線の売上については、好調なインバウンド需要が継続し、日本発のビジネス需要が回復基調にあることから、順調に推移しました。国内線の売上についても、一定の需要回復が見られたことから順調に推移しております。費用に関しては円安・世界的なインフレーション影響も相まって増加傾向にあります。
(1)当期の経営成績の概況当連結会計年度における売上収益は1兆8,440億円(前年同期比11.6%増加)、営業費用は1兆6,934億円(前年同期比9.8%増加)となり、財務・法人所得税前利益(以下「EBIT」という。)は1,724億円(前年同期比18.7%増加)、親会社の所有者に帰属する当期利益は1,070億円(前年同期比12.0%増加)となりました。連結業績は次のとおりです。前連結会計年度 当連結会計年度 対前年同期比項目 (自 2023年4月1日(自 2024年4月1日 (利益率は至 2024年3月31日)至 2025年3月31日)ポイント差)売上収益 (億円) 16,518 18,440 111.6%営業費用 (億円) 15,422 16,934 109.8%航空燃油費 (億円) 3,567 3,800 106.5%航空燃油費以外 (億円) 11,854 13,134 110.8%財務・法人所得税前利益(EBIT)1,452 1,724 118.7%(億円)EBITマージン (%) 8.8 9.4 0.6親会社の所有者に帰属する当期利益955 1,070 112.0%(億円)(注)1.金額については切捨処理、比率については四捨五入処理しております。
2.当社は、当期利益から法人所得税費用、利息およびその他の財務収益・費用を除いた「財務・法人所得税前利益」をEBITと定義しております。
3.EBITマージン=財務・法人所得税前利益(EBIT)/売上収益2025年3月31日時点における当社グループの使用航空機は次のとおりです。機種 所有機 リース機 小計フルサービスキャリア事業大型機エアバスA350-1000型 7 1 8エアバスA350-900型 11 4 15ボーイング777-300ER型 12 0 12小計 30 5 35中型機ボーイング787-9型 19 3 22ボーイング787-8型 23 0 23ボーイング767-300ER型 24 0 24小計 66 3 69小型機ボーイング737-800型 49 7 56小計 49 7 56リージョナル機エンブラエル170型 18 0 18エンブラエル190型 14 0 14デ・ハビランドDHC-8-400CC型 5 0 5ATR42-600型 12 1 13ATR72-600型 2 0 2小計 51 1 52貨物機ボーイング767-300ER型 3 0 3エアバスA321-200型 0 3 3小計 3 3 6フルサービスキャリア事業合計 199 19 218LCC事業ボーイング787-8型 8 0 8ボーイング737-800型 0 6 6LCC事業合計 8 6 14総計 207 25 232当社グループは、コロナ禍の経験から事業ポートフォリオを再構築すべく、特に非航空事業領域での新たなビジネスの創造およびグループ全体の利益拡大を目指し事業構造改革を推進しております。当連結会計年度より報告セグメントを「フルサービスキャリア事業」、「LCC事業」、「マイル/金融・コマース事業」に変更し、セグメント毎に事業をマネジメントする体制を整え、2025年度のEBIT目標2,000億円達成に向け事業構造改革をさらに推進してまいります。特に「LCC事業」、「マイル/金融・コマース事業」および「その他」の成長・利益の拡大がテーマです。「LCC事業」では、国際線中長距離LCCであるZIPAIRを中心に成田空港からのネットワークを拡充しております。「マイル/金融・コマース事業」では、マイルをよりたまりやすく使いやすくするサービスを拡大しております。「その他」では外国航空会社便のグランドハンドリングの受託便数が前年度に比べ大きく増加しております。人的資本経営については業務企画職(総合職)を対象に年功序列を廃し早期登用を可能としたほか、シニア社員の更なる活躍に向けて人事制度を改定しました。これからも、多様な人材が多様なフィールドで活躍できる環境を整え、新しい価値創造を実現してまいります。GXについては、最新鋭の省燃費機材エアバスA350-1000型機の導入により環境に配慮したフライトの実施や、国内外において持続可能な航空燃料(以下「SAF」という。)の調達を進めるとともに、SAFにより創出されるCO2排出量削減の環境価値を証書化して法人のお客さまのScope3削減に貢献する「JAL Corporate SAF Program」、大気からCO2を回収する「ネガティブエミッション技術」を持つ 米Heirloom Carbon Technologies社への出資等、2050年のCO2排出量実質ゼロの実現に向けた取り組みを進めております。そして、2025年5月より、コスモグループの廃食用油由来の国産SAFの使用を始めております。また、エアバス社、日本製紙株式会社、住友商事株式会社、Green Earth Institute株式会社とともに国産木材由来の純国産SAF実現に向けて取り組みを始めました。これらの結果、SX銘柄2024、ESG投資の代表的指数であるDow Jones Sustainability Asia Pacific Indexの構成銘柄への選定、Cirium社発表の2024年の定時性実績ランキングで1位獲得、SKYTRAX社により実施された監査「ワールド・エアライン・スター・レイティング」にて、「5スター」に8年連続で認定される等、企業価値向上に取り組む姿勢をご評価いただいております。2025年日本国際博覧会(大阪・関西万博)では、展示施設「空飛ぶクルマ ステーション」内にイマーシブシアター「SoraCruise by Japan Airlines」を設置し、次世代モビリティを活用した新たな移動価値の創造に挑戦します。また、開催を記念した特別塗装機「JAL ミャクミャクJET」が11月28日より就航し、さらに「JAL ミャクミャクJET」2号機が2025年6月から国際線に就航します。これにより、国内外のお客さまに大阪・関西万博の開催を知っていただくほか、日本各地への訪問のきっかけを提供することで、大阪・関西万博の成功に貢献してまいります。セグメントの経営成績は、次のとおりです。<フルサービスキャリア事業>当連結会計年度におけるフルサービスキャリア事業の経営成績については、売上収益は1兆4,518億円(前年同期比9.8%増加)、EBITは1,111億円(前年同期比4.7%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)フルサービスキャリア事業の売上収益は、次のとおりです。前連結会計年度 当連結会計年度項目 (自 2023年4月1日 (自 2024年4月1日対前年同期比至 2024年3月31日) 至 2025年3月31日)フルサービスキャリア事業売上収益13,225 14,518 109.8%(億円)国際線 7,340 8,298 113.0%旅客収入 (億円) 6,223 6,965 111.9%貨物郵便収入 (億円) 1,101 1,316 119.5%手荷物収入 (億円) 15 16 107.6%国内線 5,747 6,036 105.0%旅客収入 (億円) 5,510 5,716 103.7%貨物郵便収入 (億円) 232 314 135.4%手荷物収入 (億円) 4 4 97.5%その他 (億円) 136 183 134.4%(注)金額については切捨処理、比率については四捨五入処理しております。輸送実績(フルサービスキャリア)は次のとおりです。前連結会計年度 当連結会計年度 対前年同期比項目 (自 2023年4月1日(自 2024年4月1日(利用率は至 2024年3月31日)至 2025年3月31日)ポイント差)国際線有償旅客数 (人) 6,628,180 7,584,536 114.4%有償旅客キロ (千人・キロ) 37,201,808 41,916,181 112.7%有効座席キロ (千席・キロ) 47,328,460 49,971,882 105.6%有償座席利用率 (%) 78.6 83.9 5.3有償貨物トン・キロ (千トン・キロ) 2,515,410 2,767,480 110.0%郵便トン・キロ (千トン・キロ) 104,259 96,349 92.4%国内線有償旅客数 (人) 35,109,846 36,127,464 102.9%有償旅客キロ (千人・キロ) 26,771,128 27,666,782 103.3%有効座席キロ (千席・キロ) 35,184,302 35,082,824 99.7%有償座席利用率 (%) 76.1 78.9 2.8有償貨物トン・キロ (千トン・キロ) 282,974 305,220 107.9%郵便トン・キロ (千トン・キロ) 22,079 21,676 98.2%合計有償旅客数 (人) 41,738,026 43,712,000 104.7%有償旅客キロ (千人・キロ) 63,972,937 69,582,964 108.8%有効座席キロ (千席・キロ) 82,512,763 85,054,706 103.1%有償座席利用率 (%) 77.5 81.8 4.3有償貨物トン・キロ (千トン・キロ) 2,798,384 3,072,701 109.8%郵便トン・キロ (千トン・キロ) 126,338 118,025 93.4%(注)1.旅客キロは、各区間有償旅客数(人)に当該区間距離(キロ)を乗じたものであり、座席キロは、各区間有効座席数(席)に当該区間距離(キロ)を乗じたものです。輸送量(トン・キロ)は、各区間輸送量(トン)に当該区間距離(キロ)を乗じたものです。
2.区間距離は、IATA(国際航空運送協会)、ICAO(国際民間航空機関)の統計資料に準じた算出基準の大圏距離方式で算出しております。
3.フルサービスキャリア(国際線):日本航空(株)、日本トランスオーシャン航空(株)フルサービスキャリア(国内線):日本航空(株)、(株)ジェイエア、日本エアコミューター(株)、(株)北海道エアシステム、日本トランスオーシャン航空(株)、琉球エアーコミューター(株)
4.数字については切捨処理、比率については四捨五入処理しております。当連結会計年度では前年同期比増収・増益となっております。国際旅客では、日本発のビジネス需要が順調に回復しているうえ、好調なインバウンド需要を取り込むことで、前年度に引き続き高い単価水準を維持しております。2025年4月からは、ガルーダ・インドネシア航空との共同事業を開始、また5月からは日本=北米間の需要ならびに東南アジア・インド=北米間の乗り継ぎ需要にお応えするため、成田=シカゴ線を開設し、お客さまの利便性を高めさらなる収益性拡大に努めております。無料Wi-Fiサービス提供や、ロンドン線に加え5月からパリ線へのエアバスA350-1000型機の導入、メジャーリーグベースボールとの国際パートナーシップ契約等、サービス向上とブランド・認知向上に努めてまいります。また、ボーイング787-9型機10機、エアバスA350-900型機20機を今後導入いたします。機材を大型化し提供座席数を増やすことで、サービス品質および利便性を高め、事業規模をさらに拡大していきます。国内旅客では、各種キャンペーンを実施し需要喚起に取り組んだ結果、旅客数、収入とも前年同期比で増加しました。今後はボーイング737-8型機に加え、ボーイング767型機の更新機材として導入を決定済みのエアバスA321neo型機11機を羽田発着路線を中心に投入するなど、需給に適合した機材更新を進めるほか、インバウンドのお客さまの地方への誘客等、地域社会の発展に貢献してまいります。貨物郵便では、国際線は、自社貨物専用機のネットワーク拡充を進め、中国・アジア発北米向け貨物を中心に輸送重量を増やすとともに、医薬品などの高付加価値貨物の獲得を強化し、単価向上を図りました。加えてリチウム電池輸送に関する国際的な統一基準を取得し、輸送ニーズが高まっているリチウム電池の安全かつ高品質な輸送サービスの構築を進めました。国内線は、ヤマトホールディングス株式会社との協同事業である貨物専用機の安定的な運航に努めました。これらにより前年度を大きく上回る収入を確保しました。<LCC事業>当連結会計年度におけるLCC事業の経営成績については、売上収益は1,041億円(前年同期比39.1%増加)、EBITは115億円(前年同期比328.3%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)LCC事業の売上収益は、次のとおりです。前連結会計年度 当連結会計年度項目 (自 2023年4月1日 (自 2024年4月1日対前年同期比至 2024年3月31日) 至 2025年3月31日)LCC事業売上収益 (億円) 748 1,041 139.1%国際線 旅客収入 (億円) 621 855 137.6%国内線 旅客収入 (億円) 51 33 64.7%その他 (億円) 75 152 203.2%(注)金額については切捨処理、比率については四捨五入処理しております。輸送実績(LCC)は、次のとおりです。前連結会計年度 当連結会計年度 対前年同期比項目 (自 2023年4月1日(自 2024年4月1日 (利用率は至 2024年3月31日)至 2025年3月31日)ポイント差)ZIPAIR有償旅客数 (人) 1,130,315 1,355,805 119.9%有償旅客キロ (千人・キロ) 6,215,209 7,718,287 124.2%有効座席キロ (千席・キロ) 7,979,582 9,106,383 114.1%有償座席利用率 (%) 77.9 84.8 6.9スプリング・ジャパン有償旅客数 (人) 845,485 1,012,718 119.8%有償旅客キロ (千人・キロ) 902,067 1,498,509 166.1%有効座席キロ (千席・キロ) 1,286,916 1,896,906 147.4%有償座席利用率 (%) 70.1 79.0 8.9(注)1.旅客キロは、各区間有償旅客数(人)に当該区間距離(キロ)を乗じたものであり、座席キロは、各区間有効座席数(席)に当該区間距離(キロ)を乗じたものです。輸送量(トン・キロ)は、各区間輸送量(トン)に当該区間距離(キロ)を乗じたものです。
2.区間距離は、IATA(国際航空運送協会)、ICAO(国際民間航空機関)の統計資料に準じた算出基準の大圏距離方式で算出しております。
3.スプリング・ジャパンの輸送実績には国際線および国内線の合計を記載しております。4. 数字については切捨処理、比率については四捨五入処理しております。LCCマーケットの需要増により、前年同期比で大きく増収・増益となりました。国際線中長距離LCCであるZIPAIRは順調に成長しており、2025年3月よりヒューストン線に新規就航し北米・アジアを中心に就航地点は10地点まで増加いたしました。APEX LCC部門「4スターエアライン」にも選出され、企業価値向上に取り組む姿勢を評価いただいております。2030年代前半にむけて事業規模を現在の2倍以上に拡大することとし、2027年度以降は新たにJALからの機材配転をし、ボーイング787-9型機を導入いたします。また、中国路線を中心としたスプリング・ジャパンは上海(浦東)を増便、北京・大連等大都市へ就航し順調に利益を積み重ねております。今後もジェットスター・ジャパンも含めた特徴の異なるLCC3社によるネットワーク構築によりインバウンド増加に貢献するとともに、新たな人流の創出を目指してまいります。<マイル/金融・コマース事業> <その他>当連結会計年度におけるマイル/金融・コマース事業の経営成績については、売上収益は2,003億円(前年同期比
5.5%増加)、EBITは381億円(前年同期比10.0%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)JALUXの増収・マイル発行数の順調な増加により、安定的に利益を計上しております。マイルについては、日常生活のさまざまなシーンでマイルをためて、JALならではの特別な体験へマイルを交換できる「JALマイルライフ」を推進しております。ぴあ株式会社との提携により皆さまのライフスタイルを彩るエンターテイメント特典を提供してまいります。また、「JAL Life Status プログラム」や、スマートフォン決済「JALPay」のサービス拡充等により、航空領域のみならずより広く、単年だけでなく生涯を通じてより長く継続してお楽しみいただけるよう取り組んでおります。また、25歳以下のJALカード会員限定 国内線特別運賃「JALカードスカイメイト」を新設し、若年層のお客さまへの認知向上に努めてまいります。外国航空会社便のグランドハンドリングの受託便数は前年度に比べ大きく増加しており、今後も更なる収益拡大に努めてまいります。さらに、エアモビリティ領域では株式会社Soracleを設立し、米国Archer社と協業するなど、新たな空の移動価値の創造を目指しております。
(2)当期の財政状態の概況(資産、負債、資本の状況)当連結会計年度末の総資産は、航空機の増加などを主因として、前連結会計年度末に比べ1,456億円増加し、2兆7,949億円となりました。負債は、契約負債の増加などを主因として、前連結会計年度末に比べ773億円増加の1兆7,782億円となりました。資本は、親会社の所有者に帰属する当期利益などを主因として、前連結会計年度末に比べ683億円増加の1兆166億円となりました。以上の結果、親会社の所有者に帰属する持分は9,750億円となり、親会社所有者帰属持分比率は前連結会計年度末に比べ0.5ポイント上昇して34.9%となりました。詳細は、「3.連結財務諸表及び主な注記(1)連結財政状態計算書」をご覧ください。
(3)当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)税引前利益1,589億円に減価償却費等の非資金項目および営業活動に係る債権・債務の加減算等を行った結果、営業活動によるキャッシュ・フロー(インフロー)は3,815億円(前年同期は3,639億円のキャッシュ・インフロー)となりました。(投資活動によるキャッシュ・フロー)固定資産の取得による支出を主因として、投資活動によるキャッシュ・フロー(アウトフロー)は△2,811億円(前年同期は△1,950億円のキャッシュ・アウトフロー)となりました。(財務活動によるキャッシュ・フロー)長期借入金の返済による支出および配当金の支払額を主因として、財務活動によるキャッシュ・フロー(アウトフロー)は△649億円(前年同期は△1,050億円のキャッシュ・アウトフロー)となりました。以上の結果、当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べ351億円増加し、7,490億円となりました。
(4)連結業績の前期決算値との差異に関する説明当連結会計年度の連結業績につきまして、前期実績値と当期実績値に次のとおり差異が生じましたのでお知らせいたします。親会社の所有者に売上収益 営業利益 EBIT 税引前利益帰属する当期利益百万円 百万円 百万円 百万円 百万円前期実績(A)1,651,890 140,932 145,235 139,306 95,534当期実績(B) 1,844,095 168,605 172,452 158,900 107,038増減額(B-A) 192,204 27,672 27,216 19,594 11,504増減率(%) 11.6 19.6 18.7 14.1 12.0<連結業績の前期実績値との差異理由>詳細については、添付資料「1.経営成績等の概況 (1)当期の経営成績の概況」をご覧ください。
(5)今後の見通し「2021-2025年度JALグループ中期経営計画」の4年間が終了し総仕上げとなる最終年度を迎えるにあたり、当社グループは2025年3月19日に「2021-2025年度JALグループ中期経営計画ローリングプラン2025」を発表いたしました。同中期経営計画の完遂に向け努力してまいります。JALグループにおいて今後、90機規模の機材導入を計画しております。2030年以降の成長を見据え、早めに機材発注を行うことで、確実な成長を果たせるよう、柔軟性をもった機材計画としております。最新鋭機材の導入を加速することで、お客さまにより良いサービスを提供するとともに、省燃費機材への更新により、さらなるCO2排出量削減にも努めてまいります。2026年3月期はコロナ後の環境変化の中で着実に業績を回復させ、次なる成長へ向けた基盤を構築してまいります。2026年3月期の通期連結業績予想につきましては、同中期経営計画ローリングプランでお示しした事業環境等を踏まえ、連結売上収益1兆9,770億円、EBIT2,000億円、親会社の所有者に帰属する当期利益は1,150億円を見込んでおります。なお、算出にあたり、米ドル円為替レートは145円、航空燃油費の一指標であるシンガポール・ケロシンの市場価格を1バレルあたり90米ドルとしています。
(6)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆さまへの還元を経営の最重要事項のひとつとしてとらえており、将来における企業成長と経営環境の変化に対応するための投資や強固な財務体質構築に資する内部留保を確保しつつ、継続的・安定的な配当に加え、自己株式の取得を柔軟に行うことで、株主の皆さまへの還元を積極的に行うことを基本方針としております。2025年3月期は、連結業績が2025年3月19日に公表した業績予想を上回ったことから、期末配当案を1株当たり46円、年間配当案を1株当たり86円に増配いたしました。2026年3月期は、上記の通期連結業績予想を踏まえて、年間配当予想は1株当たり92円、うち中間配当予想は1株当たり46円といたします。今後も継続的かつ安定的な株主還元の実現に努めてまいります。
(7)事業等のリスク投資者の投資判断に重要な影響を及ぼす可能性のある事項として、定期航空運送事業および不定期航空運送事業を中心とする事業の内容に鑑み、当社グループにおいては次のようなリスクが存在しております。ただし、これらは当社グループに関する全てのリスクを網羅したものではなく、記載された事項以外の予見しがたいリスクも存在します。また、本項においては、将来に関する事項が含まれておりますが、当該事項は2025年3月31日現在において判断したものです。・世界的な疫病の蔓延拡大に関わるリスク・自然災害・テロ攻撃等の災害に関わるリスク・気候変動・地球温暖化・環境規制に関わるリスク・国際情勢や経済動向等の外部経営環境に関わるリスク・航空機導入に関わるリスク・市況変動に関わるリスク・航空安全に関わるリスク・法的規制・訴訟に関わるリスク・IT(情報システム)、顧客情報の取り扱いに関わるリスク・人材・労務に関わるリスク
通期 2026年3月期
出典: 日本航空 2026年3月期 決算短信〔IFRS〕、開示日 2026年4月30日
1.経営成績等の概況当連結会計年度(2025年4月1日〜2026年3月31日)における経営環境を概括すると、日本および米国を始めとする世界主要国経済は、不安定な世界情勢の中でも概ね緩やかな成長を持続しました。こうした経済情勢を踏まえ、国際旅客の売上については、好調なインバウンド需要が継続する中で日本発ビジネス需要も当初の見込みを上回る回復基調にあることから、旅客数を大きく伸ばし順調に推移しました。国内旅客の売上についても、各種キャンペーンを実施し需要喚起に取り組んだ結果、前年同期比で旅客数を大きく伸ばし、堅調に推移しました。費用に関しては、円安が進む中、費用削減に努めることで費用の増加を抑えられております。結果として、財務・法人所得税前利益(以下「EBIT」という。)は前年および計画を上回りました。
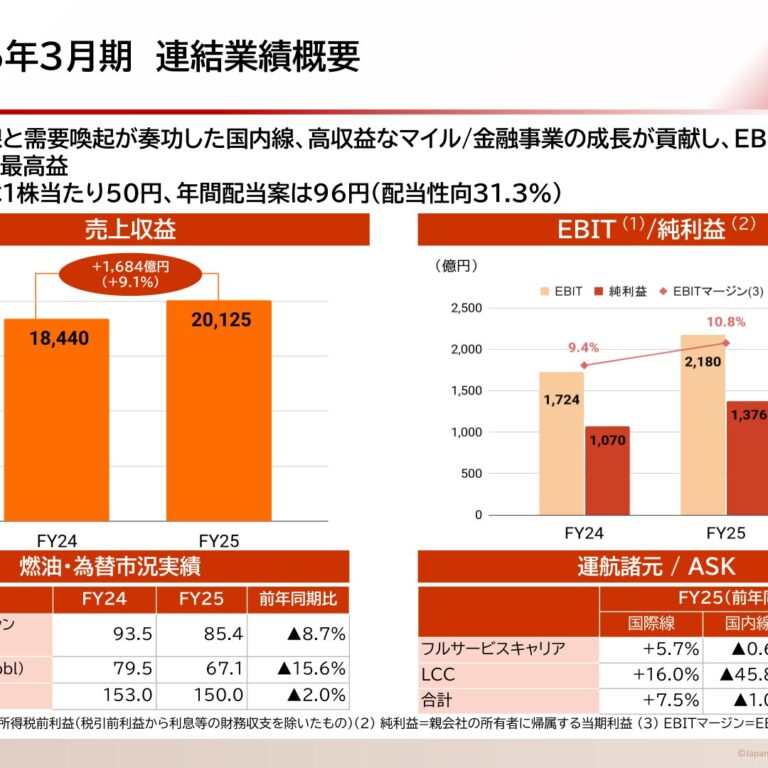
(1)当期の経営成績の概況当連結会計年度における売上収益は2兆125億円(前年同期比9.1%増加)、営業費用は1兆8,340億円(前年同期比8.3%増加)となり、財務・法人所得税前利益(以下「EBIT」という。)は2,180億円(前年同期比26.4%増加)、親会社の所有者に帰属する当期利益は1,376億円(前年同期比28.6%増加)となりました。連結業績は次のとおりです。前連結会計年度 当連結会計年度 対前年同期比項目 (自 2024年4月1日(自 2025年4月1日 (利益率は至 2025年3月31日)至 2026年3月31日)ポイント差)売上収益 (億円) 18,440 20,125 109.1%営業費用 (億円) 16,934 18,340 108.3%航空燃油費 (億円) 3,800 3,954 104.1%航空燃油費以外 (億円) 13,134 14,385 109.5%財務・法人所得税前利益(EBIT)1,724 2,180 126.4%(億円)EBITマージン (%) 9.4 10.8 1.5親会社の所有者に帰属する当期利益1,070 1,376 128.6%(億円)(注)1.金額については切捨処理、比率については四捨五入処理しております。
2.当社は、当期利益から法人所得税費用、利息およびその他の財務収益・費用を除いた「財務・法人所得税前利益」をEBITと定義しております。
3.EBITマージン=財務・法人所得税前利益(EBIT)/売上収益2026年3月31日時点における当社グループの使用航空機は次のとおりです。機種 所有機 リース機 小計フルサービスキャリア事業大型機エアバスA350-1000型 10 1 11エアバスA350-900型 12 5 17ボーイング777-300ER型 9 0 9小計 31 6 37中型機ボーイング787-9型 19 3 22ボーイング787-8型 23 0 23ボーイング767-300ER型 24 0 24小計 66 3 69小型機ボーイング737-800型 49 7 56小計 49 7 56リージョナル機エンブラエル170型 18 0 18エンブラエル190型 14 0 14デ・ハビランドDHC-8-400CC型 5 0 5ATR42-600型 12 1 13ATR72-600型 2 0 2小計 51 1 52貨物機ボーイング767-300ER型 3 0 3エアバスA321-200型 0 3 3小計 3 3 6フルサービスキャリア事業合計 200 20 220LCC事業ボーイング787-8型 8 0 8ボーイング737-800型 0 6 6LCC事業合計 8 6 14総計 208 26 234当社グループは、コロナ禍の経験から事業ポートフォリオを再構築すべく、特に非航空事業領域での新たなビジネスの創造およびグループ全体の利益拡大を目指し、事業構造改革を推進してまいりました。中期経営計画最終年度である今年度は、非航空事業の利益拡大、「フルサービスキャリア事業」、「マイル/金融・コマース事業」および「その他」事業における増収増益により、EBIT目標2,000億円を上回る水準を達成しております。特に「LCC事業」では、国際線中長距離LCCであるZIPAIRを中心に成田空港からのネットワークを拡充し、「マイル/金融・コマース事業」では、マイルをよりたまりやすく使いやすくするサービスを拡大しております。人的資本経営については、ダイバーシティ&インクルージョン(D&I)に取り組む企業を認定・表彰する日本最大のアワード「D&I AWARD 2025」において、従業員数3,001人以上の企業部門で最上位賞にあたる「D&I AWARD大賞」を、航空会社として初めて受賞しました。また、同認定において、2021年より5年連続で最高評価の「ベストワークプレイス」に認定されました。今後も多様な人財がさまざまなフィールドで活躍できる環境を整え、新たな価値創造を実現してまいります。GXについては、最新鋭の省燃費機材エアバスA350-1000型機の導入による環境に配慮したフライトの実施や、2025年5月より、国産SAF(持続可能な航空燃料)の使用を始めております。今後もSAFの利用拡大に社会やお客さまとともに取り組むなど、気候変動への対応と事業成長の両立を実現してまいります。また、航空業界において高い保安管理水準を達成していることを認められ、国際航空運送協会(IATA)から航空保安管理における国際認証において「Operating(レベル2)」を取得したほか、当社の提供するサービスが世界最高品質であると評価され、APEX主催の「2025 APEX EXPO」において、日本の航空会社として唯一、5年連続で「WORLD CLASS™」に、SKYTRAX社による「ワールド・エアライン・スター・レイティング」においては、最高評価「5スター」に9年連続で認定されるなど、企業価値向上に取り組む姿勢をご評価いただいております。当社グループは3月2日に新たな成長戦略である「JALグループ経営ビジョン2035」を発表いたしました。今後は、2030年度のEBIT目標3,000億円、そして2035年度のEBIT目標3,500億円の達成に向け、事業ポートフォリオ変革を推進してまいります。特に国際路線事業および「マイル/金融・コマース事業」の成長・利益の拡大を柱とし、国際路線事業については、「フルサービスキャリア事業」においての機材大型化、中長距離機材の増機により国際線を拡大してまいります。また、「LCC事業」では国際線中長距離LCCであるZIPAIRを中心に、成田空港からのネットワーク拡充により国際線の規模を拡大してまいります。貨物事業では大型貨物機増強や高付加価値貨物輸送拡大により、貨物機ネットワークを拡充してまいります。また、「マイル/金融・コマース事業」では、国内外での異業種提携先の拡大や戦略投資等により、事業を更に拡大してまいります。一方、国内路線事業では、燃油サーチャージ導入や競合他社との協業、業界横断での需給バランスの改善等により、早期に利益率を高め、重要な社会インフラとしてサステナブルな国内線ネットワークを確立してまいります。セグメントの経営成績は、次のとおりです。<フルサービスキャリア事業>当連結会計年度におけるフルサービスキャリア事業の経営成績については、売上収益は1兆5,874億円(前年同期比9.3%増加)、EBITは1,450億円(前年同期比30.5%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)フルサービスキャリア事業の売上収益は、次のとおりです。前連結会計年度 当連結会計年度項目 (自 2024年4月1日 (自 2025年4月1日対前年同期比至 2025年3月31日) 至 2026年3月31日)フルサービスキャリア事業売上収益14,518 15,874 109.3%(億円)国際線 8,298 9,180 110.6%旅客収入 (億円) 6,965 7,600 109.1%貨物郵便収入 (億円) 1,316 1,562 118.7%手荷物収入 (億円) 16 16 100.9%国内線 6,036 6,431 106.5%旅客収入 (億円) 5,716 6,091 106.6%貨物郵便収入 (億円) 314 334 106.3%手荷物収入 (億円) 4 4 100.5%その他 (億円) 183 262 143.1%(注)金額については切捨処理、比率については四捨五入処理しております。輸送実績(フルサービスキャリア)は次のとおりです。前連結会計年度 当連結会計年度 対前年同期比項目 (自 2024年4月1日(自 2025年4月1日(利用率は至 2025年3月31日)至 2026年3月31日)ポイント差)国際線有償旅客数 (人) 7,584,536 8,008,848 105.6%有償旅客キロ (千人・キロ) 41,916,181 45,305,343 108.1%有効座席キロ (千席・キロ) 49,971,882 52,795,858 105.7%有償座席利用率 (%) 83.9 85.8 1.9有償貨物トン・キロ (千トン・キロ) 2,767,480 3,220,293 116.4%郵便トン・キロ (千トン・キロ) 96,349 80,380 83.4%国内線有償旅客数 (人) 36,127,464 38,234,040 105.8%有償旅客キロ (千人・キロ) 27,666,782 29,272,164 105.8%有効座席キロ (千席・キロ) 35,082,824 34,889,514 99.4%有償座席利用率 (%) 78.9 83.9 5.0有償貨物トン・キロ (千トン・キロ) 305,220 311,132 101.9%郵便トン・キロ (千トン・キロ) 21,676 23,728 109.5%合計有償旅客数 (人) 43,712,000 46,242,888 105.8%有償旅客キロ (千人・キロ) 69,582,964 74,577,508 107.2%有効座席キロ (千席・キロ) 85,054,706 87,685,373 103.1%有償座席利用率 (%) 81.8 85.1 3.2有償貨物トン・キロ (千トン・キロ) 3,072,701 3,531,425 114.9%郵便トン・キロ (千トン・キロ) 118,025 104,109 88.2%(注)1.旅客キロは、各区間有償旅客数(人)に当該区間距離(キロ)を乗じたものであり、座席キロは、各区間有効座席数(席)に当該区間距離(キロ)を乗じたものです。輸送量(トン・キロ)は、各区間輸送量(トン)に当該区間距離(キロ)を乗じたものです。
2.区間距離は、IATA(国際航空運送協会)、ICAO(国際民間航空機関)の統計資料に準じた算出基準の大圏距離方式で算出しております。
3.フルサービスキャリア(国際線):日本航空(株)、日本トランスオーシャン航空(株)フルサービスキャリア(国内線):日本航空(株)、(株)ジェイエア、日本エアコミューター(株)、(株)北海道エアシステム、日本トランスオーシャン航空(株)、琉球エアーコミューター(株)
4.数字については切捨処理、比率については四捨五入処理しております。当連結会計年度では前年同期比で大幅な増収・増益となっております。国際旅客では、引き続き好調なインバウンド需要に加え、日本発ビジネス需要の計画を上回る回復により、旅客数・単価が前年より大きく増加しております。2026年1月より新たに成田=デリー線を開設したほか、最新鋭機材エアバスA350-1000型機を羽田=パリ線を含む5路線12便において毎日運航するなど、お客さまの利便性の向上、さらなる収益拡大に努めております。さらには、当社グループ会社である日本トランスオーシャン航空は、2026年2月より沖縄=台北線を就航しております。また、3月の中東情勢悪化による中東における外国航空会社の運休の影響をうけ、当社欧州線直行便への代替需要やインド発北米行きの乗り継ぎ需要を積極的に取り込んだことにより、運休となったドーハ線を上回る収益を確保することができております。国内旅客では、事業環境が厳しい中でも、各種キャンペーンを実施し需要喚起に取り組んだ結果、旅客数、収入とも前年同期比で増加しました。大阪・関西万博を契機に、インバウンドのお客さまの地方周遊を促進したほか、航空と多様な交通手段をシームレスに繋げることを目的に、JAL MaaS「乗換案内+乗車券」サイトとJRの予約サービス「えきねっと」との連携を開始するなど、日本国内の空港および事業者との協働拡大を実現しております。国際貨物は、自社貨物機に加え、カリッタ航空の大型貨物機を活用した米国線の定期貨物便の運航により、成長著しいアジア=北米間の貨物需要獲得に注力、加えて医薬品やAI・EV関連部品等の高単価貨物の獲得を強化した結果、物量・単価共前年を大きく上回り、大幅な増収を達成しました。また、JR東日本グループと連携した新幹線と航空機を組み合わせたワンストップ輸送サービス「JAL de はこビュン」のサービスを開始し、地域産品の海外輸出促進にも取り組みました。さらに、カーゴルクス航空とのパートナーシップを強化し、2026年度からの欧州の貨物便ネットワーク強化に向けた準備を進めました。国内貨物は、総需要が伸び悩むなか、新規需要獲得に向け、保安検査代行などの新サービスや荷主等へのセミナーを積極的に実施しました。また、ヤマトホールディングス株式会社との貨物専用機の運航便数を増やし、物流を通じた社会課題の解決に取り組み、収入は前年を上回りました。<LCC事業>当連結会計年度におけるLCC事業の経営成績については、売上収益は1,149億円(前年同期比10.4%増加)、EBITは96億円(前年同期比17.1%減少)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)LCC事業の売上収益は、次のとおりです。前連結会計年度 当連結会計年度項目 (自 2024年4月1日 (自 2025年4月1日対前年同期比至 2025年3月31日) 至 2026年3月31日)LCC事業売上収益 (億円) 1,041 1,149 110.4%国際線 旅客収入 (億円) 855 965 112.9%国内線 旅客収入 (億円) 33 19 57.2%その他 (億円) 152 164 107.7%(注)金額については切捨処理、比率については四捨五入処理しております。輸送実績(LCC)は、次のとおりです。前連結会計年度 当連結会計年度 対前年同期比項目 (自 2024年4月1日(自 2025年4月1日 (利用率は至 2025年3月31日)至 2026年3月31日)ポイント差)ZIPAIR有償旅客数 (人) 1,355,805 1,380,861 101.8%有償旅客キロ (千人・キロ) 7,718,287 8,190,437 106.1%有効座席キロ (千席・キロ) 9,106,383 10,535,650 115.7%有償座席利用率 (%) 84.8 77.7 △7.0スプリング・ジャパン有償旅客数 (人) 1,012,718 1,068,838 105.5%有償旅客キロ (千人・キロ) 1,498,509 1,765,293 117.8%有効座席キロ (千席・キロ) 1,896,906 2,016,734 106.3%有償座席利用率 (%) 79.0 87.5 8.5(注)1.旅客キロは、各区間有償旅客数(人)に当該区間距離(キロ)を乗じたものであり、座席キロは、各区間有効座席数(席)に当該区間距離(キロ)を乗じたものです。輸送量(トン・キロ)は、各区間輸送量(トン)に当該区間距離(キロ)を乗じたものです。
2.区間距離は、IATA(国際航空運送協会)、ICAO(国際民間航空機関)の統計資料に準じた算出基準の大圏距離方式で算出しております。
3.スプリング・ジャパンの輸送実績には国際線および国内線の合計を記載しております。4. 数字については切捨処理、比率については四捨五入処理しております。LCCマーケットの需要増加に柔軟に対応した結果、保有機数が前年と変わらない中で前年同期比で増収となりました。国際線中長距離LCCであるZIPAIRは旺盛な渡航需要にお応えし、成田=バンコク、ソウル線およびロサンゼルス、ホノルル線の増便等を行いました。また、2026年2月から3月には観光需要を取り込むべく米国フロリダ州オーランドへの直行チャーター便(旅客便)を運航いたしました。サービス面では、2026年2月より、アジアのエアラインとして初めて、スペースX社の衛星インターネットサービス「Starlink」を搭載し、上空でも地上と同等の高速かつ安定したインターネット接続を可能としました。今後も全機全路線でのご提供に向けて段階的に搭載便を拡大してまいります。ZIPAIRをはじめ、スプリング・ジャパン、ジェットスター・ジャパンも含めた特徴の異なるLCC3社によるネットワーク構築によりインバウンド・アウトバウンド増加に貢献するとともに、新たな人流の創出をめざしてまいります。<マイル/金融・コマース事業> <その他>当連結会計年度におけるマイル/金融・コマース事業の経営成績については、売上収益は2,222億円(前年同期比
10.9%増加)、EBITは455億円(前年同期比19.5%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)JALUXの増収ならびにマイル発行数の順調な増加により、安定的に利益を計上いたしました。マイルについては、当社持分法適用会社である株式会社マネースクエアHDが2026年2月より日々の資産運用によりマイルを貯めることができる新プログラムを開始したほか、海外のお客さまへもマイルサービスを展開すべく、Capital OneやBilt Rewardsをはじめとする海外海外金融事業者との提携も開始しました。一方、マイルの償還先として「マイルde体験」のような体験型の特典を拡大するなど、償還の多様化を進めております。今後もマイルを「ためる」「つかう」シーンを拡大する「JALマイルライフ構想」を引き続き推進し、顧客層の拡大・利益成長を実現してまいります。また、コマースでは、JALUXの航空機エンジン部品取引が引き続き好調を維持していること等により、安定的に利益を計上しております。その他外航受託については、グランドハンドリングにおいて、2025年12月から、東京国際空港(羽田)および成田国際空港の2空港において国内で初めて、自動運転レベル4(特定条件下での完全無人運転)に対応したトーイングトラクターの実用化を開始しております。これにより、空港業務の省人化と効率化、電動車両による環境負荷低減を実現し、持続可能な空港グランドハンドリング体制を構築するとともに、外航受託を推進してまいります。
(2)当期の財政状態の概況(資産、負債、資本の状況)当連結会計年度末の総資産は、主に現金及び現金同等物の増加により、前連結会計年度末に比べ4,038億円増加し、3兆1,987億円となりました。負債は、主に契約負債の増加等により、前連結会計年度末に比べ857億円増加の1兆8,639億円となりました。資本は、配当金の支払い等で減少したものの、公募永久劣後債の発行によるその他の資本性金融商品の計上および親会社の所有者に帰属する当期利益による利益剰余金の増加により、前連結会計年度末に比べ3,180億円増加の1兆3,347億円となりました。以上の結果、親会社の所有者に帰属する持分は1兆2,896億円となり、親会社所有者帰属持分比率は前連結会計年度末に比べ5.4ポイント上昇して40.3%となりました。詳細は、「3.連結財務諸表及び主な注記(1)連結財政状態計算書」をご覧ください。
(3)当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)税引前利益2,072億円に減価償却費等の非資金項目および営業活動に係る債権・債務の加減算等を行った結果、営業活動によるキャッシュ・フロー(インフロー)は3,948億円(前年同期は3,815億円のキャッシュ・インフロー)となりました。(投資活動によるキャッシュ・フロー)固定資産の取得による支出を主因として、投資活動によるキャッシュ・フロー(アウトフロー)は△1,831億円(前年同期は△2,811億円のキャッシュ・アウトフロー)となりました。(財務活動によるキャッシュ・フロー)その他の資本性金融商品の発行による収入を主因として、財務活動によるキャッシュ・フロー(インフロー)は446億円(前年同期は△649億円のキャッシュ・アウトフロー)となりました。以上の結果、当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べ2,611億円増加し、1兆101億円となりました。
(4)連結業績の前期決算値との差異に関する説明当連結会計年度の連結業績につきまして、前期実績値と当期実績値に次のとおり差異が生じましたのでお知らせいたします。親会社の所有者に売上収益 営業利益 EBIT 税引前利益帰属する当期利益百万円 百万円 百万円 百万円 百万円前期実績(A)1,844,095 168,605 172,452 158,900 107,038当期実績(B) 2,012,515 207,349 218,004 207,253 137,604増減額(B-A) 168,420 38,744 45,551 48,353 30,566増減率(%) 9.1 23.0 26.4 30.4 28.6<連結業績の前期実績値との差異理由>2026年3月期は、前述の通り国際線を中心としたフルサービスキャリア事業の好調等により売上高は前年を上回る結果となりました。また利益率の高いマイル・ライフ事業の好調も続いていることから営業利益やEBIT、税引前利益、親会社の所有者に帰属する当期利益についても前年を上回りました。3月は中東情勢の不透明感により、燃油価格は急騰しましたが、特段の影響はありませんでした。詳細については、添付資料「1.経営成績等の概況 (1)当期の経営成績の概況」をご覧ください。
(5)今後の見通しJALグループは2026年3月2日に新たな成長戦略である「JALグループ経営ビジョン2035」を発表いたしました。従来の5ヵ年の中期経営計画という枠組みを越え、10年先を見据えた現状にとらわれない抜本的な変革に挑むとともに、足元の環境変化に対しては単年度計画を実行し、機動的かつ柔軟に対応してまいります。具体的には、国際線の増機、機材大型化といった機材投資の倍増とともに、マイル・ライフ事業への戦略投資の強化を計画しております。これにより、「事業ポートフォリオ変革」を加速し、新たな成長を実現してまいります。一方で、ウクライナ情勢の長期化や中東情勢の緊迫による原油価格の高騰を含め、世界情勢は急速に不確実性を増しており、政治・経済の動向に依然として留意が必要な経営環境となっております。2027年3月期は、このような厳しい環境下においても、航空・非航空事業の業績を確実に安定させ、2027年3月期の通期連結業績予想につきましては、同経営ビジョンでお示ししたとおり、連結売上収益2兆950億円、EBIT1,800億円、親会社の所有者に帰属する当期利益は1,100億円を見込んでおります。
(6)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆さまへの還元を経営の最重要事項のひとつとしてとらえており、将来における企業成長と経営環境の変化に対応するための投資や強固な財務体質構築に資する内部留保を確保しつつ、継続的・安定的な配当に加え、自己株式の取得を柔軟に行うことで、株主の皆さまへの還元を積極的に行うことを基本方針としております。2026年3月期は、連結業績が2026年3月2日に公表した業績予想を上回ったものの、足元の中東情勢影響を考慮して同公表した配当予想を据え置くこととし、期末配当案を1株当たり50円、年間配当案を1株当たり96円といたします。2027年3月期は、同公表した配当予想を据え置き、年間配当予想を1株当たり96円(うち、中間配当予想を1株当たり48円)といたします。今後も継続的かつ安定的な株主還元の実現に努めてまいります。
(7)事業等のリスク投資者の投資判断に重要な影響を及ぼす可能性のある事項として、定期航空運送事業および不定期航空運送事業を中心とする事業の内容に鑑み、当社グループにおいては次のようなリスクが存在しております。ただし、これらは当社グループに関する全てのリスクを網羅したものではなく、記載された事項以外の予見しがたいリスクも存在します。また、本項においては、将来に関する事項が含まれておりますが、当該事項は2026年3月31日現在において判断したものです。・航空安全に関わるリスク・自然災害・テロ攻撃等の災害に関わるリスク・気候変動・地球温暖化・環境規制に関わるリスク・国際情勢や経済動向等の外部経営環境に関わるリスク・航空機導入に関わるリスク・市況変動に関わるリスク・世界的な疫病の蔓延拡大に関わるリスク・法的規制・訴訟に関わるリスク・IT(情報システム)、顧客情報の取り扱いに関わるリスク・人材・労務に関わるリスク
四半期 2026年3月期 第1四半期
出典: 日本航空 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月30日(https://www2.jpx.co.jp/disc/92010/140120250730523494.pdf)
1.経営成績等の概況当第1四半期連結累計期間(2025年4月1日~2025年6月30日)(以下「当第1四半期」という。)における経営環境を概括すると、日本および米国を始めとする世界主要国経済は、不安定な世界情勢の中でも緩やかな成長が持続しました。こうした経済情勢を踏まえ、国際線の売上については、好調なインバウンド需要が継続する中で日本発のビジネス需要が当初の見込みを上回って回復基調にあることから、順調に推移しました。国内線の売上についても、柔軟なレベニューマネジメントにより、前年同期比で旅客数を大きく伸ばし、堅調に推移しております。費用に関しては燃油価格が下がりつつある中、円安から円高に推移することで費用の増加は抑えられております。結果として、財務・法人所得税前利益(以下「EBIT」という。)が前年同期比2倍を超えて過去最高益となりました。
(1)当四半期の経営成績の概況当第1四半期における売上収益は4,710億円(前年同期比11.1%増加)、営業費用は4,354億円(前年同期比
7.2%増加)となり、EBITは455億円(前年同期比105.7%増加)、親会社の所有者に帰属する四半期利益は270億円(前年同期比93.7%増加)となりました。連結業績は次のとおりです。前第1四半期 当第1四半期 対前年同期比項目 (自 2024年4月1日(自 2025年4月1日(利益率はポ至 2024年6月30日)至 2025年6月30日)イント差)売上収益 (億円) 4,240 4,710 111.1%営業費用 (億円) 4,061 4,354 107.2%航空燃油費 (億円) 945 940 99.5%航空燃油費以外 (億円) 3,116 3,414 109.6%財務・法人所得税前利益221 455 205.7%(EBIT) (億円)EBITマージン (%) 5.2% 9.7% 4.4親会社の所有者に帰属する四半期利益139 270 193.7%(億円)(注)1.金額については切捨処理、比率については四捨五入処理しております。
2.当社は、四半期利益から法人所得税費用、利息およびその他の財務収益・費用を除いた「財務・法人所得税前利益」をEBITと定義しております。
3.EBITマージン=財務・法人所得税前利益(EBIT)/売上収益当社グループは、コロナ禍の経験から事業ポートフォリオを再構築すべく、特に非航空事業領域での新たなビジネスの創造およびグループ全体の利益拡大を目指し事業構造改革を推進しております。セグメント毎に事業をマネジメントする体制を整え、中期経営計画最終年度である本年度のEBIT目標2,000億円達成に向け事業構造改革をさらに推進してまいります。特に「LCC事業」、「マイル/金融・コマース事業」および「その他」の成長・利益の拡大がテーマです。「LCC事業」では、国際線中長距離LCCであるZIPAIRを中心に成田空港からのネットワークを拡充しております。「マイル/金融・コマース事業」では、マイルをよりたまりやすく使いやすくするサービスを拡大しております。「その他」では外国航空会社便のグランドハンドリングの受託便数が前年度に比べ大きく増加しております。人的資本経営については、多様な人財が多様なフィールドで活躍できる環境を整え、新しい価値創造を実現してまいります。また、GXについては、最新鋭の省燃費機材エアバスA350-1000型機の導入により環境に配慮したフライトの実施や、2025年5月より、当社も協力しているコスモグループの廃食用油由来の国産SAF(持続可能な航空燃料)の使用を始めております。「DX注目企業2025」への選定や航空業界において高い保安管理水準を達成していることを認められ、国際航空運送協会(IATA)から航空保安管理における国際認証において世界初となる「Operating(レベル2)」を取得するなど、企業価値向上に取り組む姿勢をご評価いただいております。セグメントの経営成績は、次のとおりです。<フルサービスキャリア事業>当第1四半期におけるフルサービスキャリア事業の経営成績については、売上収益は3,693億円(前年同期比
10.4%増加)、EBITは307億円(前年同期比288.3%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)フルサービスキャリア事業の売上収益は、次のとおりです。前第1四半期 当第1四半期項目 (自 2024年4月1日(自 2025年4月1日対前年同期比至 2024年6月30日)至 2025年6月30日)フルサービスキャリア事業売上収益3,346 3,693 110.4%(億円)国際線 1,978 2,208 111.6%旅客収入 (億円) 1,661 1,849 111.4%貨物郵便収入 (億円) 313 355 113.3%手荷物収入 (億円) 4 3 94.9%国内線 1,323 1,424 107.7%旅客収入 (億円) 1,247 1,342 107.6%貨物郵便収入 (億円) 74 81 108.7%手荷物収入 (億円) 1 1 103.1%その他 (億円) 44 59 134.2%(注)金額については切捨処理、比率については四捨五入処理しております。輸送実績(フルサービスキャリア)は、次のとおりです。前第1四半期 当第1四半期 対前年同期比項目 (自 2024年4月1日(自 2025年4月1日(利用率は至 2024年6月30日)至 2025年6月30日)ポイント差)国際線有償旅客数 (人) 1,750,606 1,955,922 111.7%有償旅客キロ (千人・キロ) 9,863,059 11,045,771 112.0%有効座席キロ (千席・キロ) 12,215,909 12,827,389 105.0%有償座席利用率 (%) 80.7 86.1 5.4有償貨物トン・キロ (千トン・キロ) 688,046 774,453 112.6%郵便トン・キロ (千トン・キロ) 22,646 22,389 98.9%国内線有償旅客数 (人) 8,019,137 9,081,699 113.3%有償旅客キロ (千人・キロ) 6,064,199 6,880,404 113.5%有効座席キロ (千席・キロ) 8,688,675 8,653,559 99.6%有償座席利用率 (%) 69.8 79.5 9.7有償貨物トン・キロ (千トン・キロ) 68,311 76,112 111.4%郵便トン・キロ (千トン・キロ) 5,667 5,960 105.2%合計有償旅客数 (人) 9,769,743 11,037,621 113.0%有償旅客キロ (千人・キロ) 15,927,258 17,926,175 112.6%有効座席キロ (千席・キロ) 20,904,584 21,480,949 102.8%有償座席利用率 (%) 76.2 83.5 7.3有償貨物トン・キロ (千トン・キロ) 756,358 850,566 112.5%郵便トン・キロ (千トン・キロ) 28,313 28,349 100.1%(注)1.旅客キロは、各区間有償旅客数(人)に当該区間距離(キロ)を乗じたものであり、座席キロは、各区間有効座席数(席)に当該区間距離(キロ)を乗じたものです。輸送量(トン・キロ)は、各区間輸送量(トン)に当該区間距離(キロ)を乗じたものです。
2.区間距離は、IATA(国際航空運送協会)、ICAO(国際民間航空機関)の統計資料に準じた算出基準の大圏距離方式で算出しております。
3.フルサービスキャリア(国際線):日本航空(株)、日本トランスオーシャン航空(株)フルサービスキャリア(国内線):日本航空(株)、(株)ジェイエア、日本エアコミューター(株)、(株)北海道エアシステム、日本トランスオーシャン航空(株)、琉球エアーコミューター(株)
4. 数字については切捨処理、比率については四捨五入処理しております。当第1四半期では前年同期比で大きく増収・大幅な増益となっております。国際旅客では、日本発のビジネス需要が計画を上回って回復しているうえ、好調なインバウンド需要を取り込むことで、前年度に引き続き高い単価水準を維持しております。2025年4月からは、ガルーダ・インドネシア航空との共同事業を開始、また5月からは日本=北米間の需要ならびに東南アジア・インド=北米間の乗り継ぎ需要に応えるため、成田=シカゴ線を再開し、羽田=シカゴ線と合わせて1日2便となるほか、6月より羽田=ロサンゼルス線においてエアバスA350-1000型機が就航するなど、お客さまの利便性を高めさらなる収益性拡大に努めております。国内旅客では、柔軟なレベニューマネジメントにより、旅客数、収入とも前年同期比で増加しました。また、インバウンドのお客さまの地方への誘客として、訪日外国人の地方周遊促進プロジェクトを開始しました。大阪観光を促進するJAL MaaS大阪周遊バス等により、万博を契機に日本各地の魅力を訪日旅行者向けに発信します。国際貨物郵便は、自社貨物専用機を1機増の3機体制とし新たにハノイに就航、また、カリッタ航空の大型貨物機を活用しシカゴ便を開設するなど輸送力を強化しました。なお、当第1四半期は米国の関税政策の影響は小さく、一部特需も見られました。国内貨物郵便は、ヤマトホールディングスとの貨物専用機の安定運航に努めました。上記により国際・国内ともに収入は前年を大きく上回りました。<LCC事業>当第1四半期におけるLCC事業の経営成績については、売上収益は304億円(前年同期比23.2%増加)、EBITは42億円(前年同期比91.9%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)LCC事業の売上収益は、次のとおりです。前第1四半期 当第1四半期項目 (自 2024年4月1日(自 2025年4月1日 対前年同期比至 2024年6月30日)至 2025年6月30日)LCC事業売上収益 (億円) 247 304 123.2%国際線 旅客収入 (億円) 199 259 130.3%国内線 旅客収入 (億円) 10 3 30.8%その他 (億円) 37 41 110.9%(注)金額については切捨処理、比率については四捨五入処理しております。輸送実績(LCC)は、次のとおりです。前第1四半期 当第1四半期 対前年同期比項目 (自 2024年4月1日 (自 2025年4月1日 (利用率は至 2024年6月30日) 至 2025年6月30日)ポイント差)ZIPAIR有償旅客数 (人) 332,451 348,582 104.9%有償旅客キロ (千人・キロ) 1,902,444 2,162,710 113.7%有効座席キロ (千席・キロ) 2,342,911 2,803,472 119.7%有償座席利用率 (%) 81.2 77.1 △4.1スプリング・ジャパン有償旅客数 (人) 259,444 279,916 107.9%有償旅客キロ (千人・キロ) 323,179 469,556 145.3%有効座席キロ (千席・キロ) 398,026 533,264 134.0%有償座席利用率 (%) 81.2 88.1 6.9(注)1.旅客キロは、各区間有償旅客数(人)に当該区間距離(キロ)を乗じたものであり、座席キロは、各区間有効座席数(席)に当該区間距離(キロ)を乗じたものです。輸送量(トン・キロ)は、各区間輸送量(トン)に当該区間距離(キロ)を乗じたものです。
2.区間距離は、IATA(国際航空運送協会)、ICAO(国際民間航空機関)の統計資料に準じた算出基準の大圏距離方式で算出しております。
3.スプリング・ジャパンの輸送実績には国際線および国内線の合計を記載しております。4. 数字については切捨処理、比率については四捨五入処理しております。LCCマーケットの需要増加に柔軟に対応し、高需要期に合わせて路線供給を強化した結果、保有機数が前年と変わらない中で前年同期比で大きく増収・増益となりました。国際線中長距離LCCであるZIPAIRは順調に成長しており、2025年3月よりヒューストン線に新規就航し北米・アジアを中心に就航地点は10地点まで増加いたしました。2030年代前半にむけて事業規模を現在の2倍以上に拡大することとし、2027年度以降は新たにJALからの機材配転をし、ボーイング787-9型機を導入いたします。また、中国路線を中心としたスプリング・ジャパンは上海(浦東)を増便、北京・大連等大都市へ就航し順調に利益を積み重ねております。今後もジェットスター・ジャパンも含めた特徴の異なるLCC3社によるネットワーク構築によりインバウンド増加に貢献するとともに、新たな人流の創出を目指してまいります。<マイル/金融・コマース事業> <その他>当第1四半期におけるマイル/金融・コマース事業の経営成績については、売上収益は497億円(前年同期比
7.9%増加)、EBITは102億円(前年同期比15.2%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)JALUXの増収・マイル発行数の順調な増加により、安定的に利益を計上しております。マイルについては、日常生活のさまざまなシーンでマイルをためて、JALならではの特別な体験へマイルを交換できる「JALマイルライフ」を推進しております。また、「JAL Life Status プログラム」の拡充やJAL・JCBカード「プラチナ Pro」の新規発行等により、航空領域のみならずより広く、単年だけでなく生涯を通じてより長く継続してお楽しみいただけるよう取り組んでおります。
(2)当四半期の財政状態の概況(資産、負債、資本の状況)当第1四半期末の総資産は、主に現金及び現金同等物の増加により、前連結会計年度末に比べ2,013億円増加し、2兆9,963億円となりました。負債は、主に契約負債の増加により、前連結会計年度末に比べ185億円増加し、1兆7,967億円となりました。資本は、主に公募永久劣後債の発行によるその他の資本性金融商品の計上および親会社の所有者に帰属する四半期利益による利益剰余金の増加により、前連結会計年度末に比べ1,828億円増加し、1兆1,995億円となりました。手元流動性については、当第1四半期末時点で9,502億円の現金及び現金同等物を保有していることに加え、未使用のコミットメントライン1,500億円を確保しております。(キャッシュ・フローの状況)当第1四半期末における現金及び現金同等物の残高は、前連結会計年度末に比べ2,011億円増加し、9,502億円となりました。
①営業活動によるキャッシュ・フロー税引前四半期利益408億円に、減価償却費等の非資金項目および営業活動に係る債権・債務の加減算等を行った結果、営業活動によるキャッシュ・フロー(インフロー)は810億円(前年同期は1,060億円のキャッシュ・インフロー)となりました。
②投資活動によるキャッシュ・フロー固定資産の取得による支出を主因として、投資活動によるキャッシュ・フロー(アウトフロー)は△242億円(前年同期は△389億円のキャッシュ・アウトフロー)となりました。
③財務活動によるキャッシュ・フローその他の資本性金融商品の発行による収入を主因として、財務活動によるキャッシュ・フロー(インフロー)は1,457億円(前年同期は341億円のキャッシュ・インフロー)となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年5月2日付「2025年3月期 決算短信」で公表いたしました通期の連結業績予想および配当金予想に変更はありません。
四半期 2027年3月期 第1四半期
出典: 日本航空 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月3日(https://www2.jpx.co.jp/disc/92010/140120260803506436.pdf)
1.経営成績等の概況当第1四半期連結累計期間(2026年4月1日~2026年6月30日)における経営環境を概括すると、中東情勢の緊迫化に伴う急激な航空燃油価格の高騰や継続する円安基調は、コスト面において大きな押し上げ圧力となりました。一方、こうした経営環境下においても、国際線の売上については、好調なインバウンド需要・日本発ビジネス需要が継続したことに加え、燃油サーチャージテーブルの引き上げや中東における外国航空会社の運休に伴う需給のひっ迫を的確にとらえ、収益最大化を狙ったレベニューマネジメントが奏功した結果、前年同期比で単価が大幅に上昇し、順調に推移しました。国内線の売上についても、柔軟なレベニューマネジメントにより、前年同期比で単価を大きく伸ばし、堅調に推移しました。また、国際貨物では大型貨物機の増便や高付加価値貨物輸送拡大、需給ひっ迫やサーチャージ適用による単価向上により、好調に推移しました。結果として、財務・法人所得税前利益(△は損失)(以下「EBIT」という。)は127億円となりました。
(1)当四半期の経営成績の概況当第1四半期連結累計期間における売上収益は5,237億円(前年同期比11.2%増加)、営業費用は5,168億円(前年同期比18.7%増加)となり、EBITは127億円(前年同期比72.1%減少)、親会社の所有者に帰属する四半期利益は53億円(前年同期比80.2%減少)となりました。連結業績は次のとおりです。前第1四半期 当第1四半期対前年同期比連結累計期間 連結累計期間項目 (利益率はポ(自 2025年4月1日(自 2026年4月1日イント差)至 2025年6月30日)至 2026年6月30日)売上収益 (億円) 4,710 5,237 111.2%営業費用 (億円) 4,354 5,168 118.7%航空燃油費 (億円) 940 1,488 158.4%航空燃油費以外 (億円) 3,414 3,679 107.8%財務・法人所得税前利益455 127 27.9%(EBIT) (億円)EBITマージン (%) 9.7% 2.4% △7.2親会社の所有者に帰属する四半期利益270 53 19.8%(億円)(注)1.金額については切捨処理、比率については四捨五入処理しております。
2.当社は、四半期利益から法人所得税費用、利息およびその他の財務収益・費用を除いた「財務・法人所得税前利益」をEBITと定義しております。
3.EBITマージン=財務・法人所得税前利益(EBIT)/売上収益当社グループはコロナ禍の経験から、成長の追求と同時に、今後直面し得るさまざまなリスクに機動的に対応できる体制を整えるべく、特に非航空事業領域での新たなビジネスの創造およびグループ全体の利益拡大を目指し、事業ポートフォリオ変革を推進しております。事業全体の柔軟性とレジリエンスを高めながら、「JALグループ経営ビジョン2035」初年度である今年度のEBIT目標1,800億円のみならず、2030年度の3,000億円、2035年度の3,500億円の着実な達成に向け、成長投資も戦略的に実施し、本変革をさらに加速させてまいります。特に国際路線事業および「マイル・ライフ事業」の成長・利益の拡大、そしてサステナブルな国内路線事業の確立がその主なテーマです。「フルサービスキャリア事業」においては、国際路線事業での機材大型化、中長距離機材増機により規模を拡大してまいります。一方の国内路線事業では、燃油サーチャージ導入や競合他社との協業、業界横断での需給バランスの改善等により、早期に利益率を高め、重要な社会インフラとしてサステナブルな国内線ネットワークを確立してまいります。また、貨物事業では大型貨物機増強や高付加価値貨物輸送拡大により、貨物機ネットワークを拡充してまいります。「LCC事業」では国際線中長距離LCCであるZIPAIRを中心に、成田空港からのネットワーク拡充により国際線の規模を拡大してまいります。また、「マイル/金融・コマース事業」では、国内外での異業種提携先の拡大や戦略投資等により、事業の更なる多角化を進めてまいります。当第1四半期連結累計期間においては、中東情勢の緊迫化に伴う需給変化や燃油価格急騰など、ボラティリティの極めて高い外部環境下においても、国際路線事業の外貨獲得力と非航空事業による収益多角化を両輪に連結黒字を堅持しました。特に「マイル/金融・コマース事業」による安定した収益が黒字の土台となっておりますが、これは当社がコロナ禍以降進めてきた事業構造改革および事業ポートフォリオ変革が着実に進捗している結果です。また、当社は経営ビジョンの実現に向かい、強固な財務基盤を維持しつつ、大規模な成長投資をしていくため、2026年6月3日に第1回社債型種類株式を発行しました。これにより確保した資金は、エアバスA350型機やボーイング737-8型機など、最新鋭機材購入に係る設備投資の一部に充てる予定です。人的資本経営については、多様な人財がさまざまなフィールドで活躍できる環境を整え、新たな価値創造を実現してまいります。また、GXについては、最新鋭の省燃費機材エアバスA350-1000型機の導入による環境に配慮したフライトを実施しております。今後もSAFの利用拡大に社会やお客さまとともに取り組むなど、気候変動への対応と事業成長の両立を実現してまいります。セグメントの経営成績は、次のとおりです。<フルサービスキャリア事業>当第1四半期連結累計期間におけるフルサービスキャリア事業の経営成績については、売上収益は4,202億円(前年同期比13.8%増加)、EBITは△8億円(前年同期は307億円)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)フルサービスキャリア事業の売上収益は、次のとおりです。前第1四半期 当第1四半期連結累計期間 連結累計期間項目 対前年同期比(自 2025年4月1日(自 2026年4月1日至 2025年6月30日)至 2026年6月30日)フルサービスキャリア事業売上収益3,693 4,202 113.8%(億円)国際線 2,208 2,662 120.5%旅客収入 (億円) 1,849 2,116 114.4%貨物郵便収入 (億円) 355 541 152.4%手荷物収入 (億円) 3 4 113.4%国内線 1,424 1,477 103.7%旅客収入 (億円) 1,342 1,390 103.6%貨物郵便収入 (億円) 81 85 105.7%手荷物収入 (億円) 1 1 106.8%その他 (億円) 59 62 103.7%(注)金額については切捨処理、比率については四捨五入処理しております。輸送実績(フルサービスキャリア)は、次のとおりです。前第1四半期 当第1四半期対前年同期比連結累計期間 連結累計期間項目 (利用率は(自 2025年4月1日(自 2026年4月1日ポイント差)至 2025年6月30日)至 2026年6月30日)国際線有償旅客数 (人) 1,955,922 1,947,506 99.6%有償旅客キロ (千人・キロ) 11,045,771 10,813,526 97.9%有効座席キロ (千席・キロ) 12,827,389 12,731,201 99.3%有償座席利用率 (%) 86.1 84.9 △1.2有償貨物トン・キロ (千トン・キロ) 774,453 880,395 113.7%郵便トン・キロ (千トン・キロ) 22,389 17,312 77.3%国内線有償旅客数 (人) 9,081,699 8,832,736 97.3%有償旅客キロ (千人・キロ) 6,880,404 6,722,550 97.7%有効座席キロ (千席・キロ) 8,653,559 8,472,709 97.9%有償座席利用率 (%) 79.5 79.3 △0.2有償貨物トン・キロ (千トン・キロ) 76,112 72,915 95.8%郵便トン・キロ (千トン・キロ) 5,960 6,031 101.2%合計有償旅客数 (人) 11,037,621 10,780,242 97.7%有償旅客キロ (千人・キロ) 17,926,175 17,536,076 97.8%有効座席キロ (千席・キロ) 21,480,949 21,203,911 98.7%有償座席利用率 (%) 83.5 82.7 △0.7有償貨物トン・キロ (千トン・キロ) 850,566 953,311 112.1%郵便トン・キロ (千トン・キロ) 28,349 23,343 82.3%(注)1.旅客キロは、各区間有償旅客数(人)に当該区間距離(キロ)を乗じたものであり、座席キロは、各区間有効座席数(席)に当該区間距離(キロ)を乗じたものです。輸送量(トン・キロ)は、各区間輸送量(トン)に当該区間距離(キロ)を乗じたものです。
2.区間距離は、IATA(国際航空運送協会)、ICAO(国際民間航空機関)の統計資料に準じた算出基準の大圏距離方式で算出しております。
3.フルサービスキャリア(国際線):日本航空(株)、日本トランスオーシャン航空(株)フルサービスキャリア(国内線):日本航空(株)、(株)ジェイエア、日本エアコミューター(株)、(株)北海道エアシステム、日本トランスオーシャン航空(株)、琉球エアーコミューター(株)
4. 数字については切捨処理、比率については四捨五入処理しております。当第1四半期連結累計期間では前年同期比で増収となっております。国際旅客では、中東情勢の緊迫化に伴う需給変化や燃油価格急騰など、ボラティリティの極めて高い外部環境下においても、引き続き好調なインバウンド需要、日本発ビジネス需要に加え、燃油サーチャージテーブルの引き上げや中東における外国航空会社の運休に伴う需給のひっ迫を受けた収益最大化を狙ったレベニューマネジメントが奏功し、単価が前年より大きく上昇しました。結果として、収入は前年を上回りました。路線便数については、成田=サンディエゴ線、ベンガルール線を増便し、2026年9月以降は毎日運航とするほか、好調なインバウンド需要にお応えするため、成田=メルボルン、関西=ロサンゼルス、羽田=ヘルシンキ線を一部期間において増便し、毎日運航とします。また、長期整備から復帰する最新鋭機材エアバスA350-1000型機を羽田=ロンドン線に追加投入することで、期間限定でA350-1000型機投入路線を5路線12便から5路線14便へと拡大するなど、お客さまの利便性の向上、さらなる収益拡大に努めてまいります。また、コロナ禍を経て航空利用のニーズが多様化し、初めて空を旅する方やインバウンドのお客さまが急増しているという現状に対応するため、当社は2026年4月15日にJALアプリを全面リニューアルしました。本リニューアルでは、旅の準備から到着まで、お客さまの状況に合わせた最適な情報をストレスフリーなかたちで提供することを目的に、直感的な操作性と誰もが理解できるシンプルなデザインを追求しました。今後もさらなる利便性を追求し絶えず進化を続けるとともに、あらゆるお客さまが迷わず安心して移動できる社会の実現に貢献してまいります。国内旅客では、厳しい事業環境下にあっても旺盛な需要を確実に取り込み、旅客数は前年並みを維持しました。また、ゴールデンウィークでの間際需要の獲得や間際での需要に呼応した機動的な価格戦略を推進した結果、単価は前年より大きく上昇しました。結果として、収入は前年を上回りました。なお、2026年5月29日には「国内航空のあり方に関する有識者会議 報告書」が公表され、利用者の利便性確保と国内ネットワークの維持に向けた重要提言がなされました。この中には、特定既存航空会社への出資規制の廃止や、路線特性に応じたダイヤ・便数供給量の機動的な調整容認など、今後の事業運営に直結する方針が盛り込まれています。当社は、これらの新たな提言や制度改革の動きをいち早く捉え、他社との戦略的な協業体制の構築を推進するとともに、国内路線におけるサステナブルなネットワーク維持とさらなる収益力強化の両立に努めてまいります。国際貨物は、自社貨物機に加え、北米線ではカリッタ航空の大型貨物機を増便し、欧州線ではカーゴルクス航空とのコードシェア便を開設するなど貨物機ネットワークを拡充しました。燃油市況高騰に対しては、燃油サーチャージのスキーム変更等による価格転嫁を進めるとともに、アジア=北米間の旺盛な需要を捉え、医薬品・AI関連部品等の高単価貨物の取り込みに注力した結果、物量・単価ともに前年を大きく上回り、大幅な増収を達成しました。国内貨物は、総需要が伸び悩む中、保安検査代行などの新サービスによる新規需要獲得に努め、収入は前年を上回りました。<LCC事業>当第1四半期連結累計期間におけるLCC事業の経営成績については、売上収益は324億円(前年同期比6.7%増加)、EBITは△1億円(前年同期は42億円)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)LCC事業の売上収益は、次のとおりです。前第1四半期 当第1四半期連結累計期間 連結累計期間項目 対前年同期比(自 2025年4月1日(自 2026年4月1日至 2025年6月30日)至 2026年6月30日)LCC事業売上収益 (億円) 304 324 106.7%国際線 旅客収入 (億円) 259 270 103.9%国内線 旅客収入 (億円) 3 4 127.3%その他 (億円) 41 50 122.4%(注)金額については切捨処理、比率については四捨五入処理しております。輸送実績(LCC)は、次のとおりです。前第1四半期 当第1四半期対前年同期比連結累計期間 連結累計期間項目 (利用率は(自 2025年4月1日 (自 2026年4月1日ポイント差)至 2025年6月30日) 至 2026年6月30日)ZIPAIR有償旅客数 (人) 348,582 355,240 101.9%有償旅客キロ (千人・キロ) 2,162,710 2,260,986 104.5%有効座席キロ (千席・キロ) 2,803,472 2,554,968 91.1%有償座席利用率 (%) 77.1 88.5 11.3スプリング・ジャパン有償旅客数 (人) 279,916 179,545 64.1%有償旅客キロ (千人・キロ) 469,556 284,442 60.6%有効座席キロ (千席・キロ) 533,264 338,173 63.4%有償座席利用率 (%) 88.1 84.1 △3.9(注)1.旅客キロは、各区間有償旅客数(人)に当該区間距離(キロ)を乗じたものであり、座席キロは、各区間有効座席数(席)に当該区間距離(キロ)を乗じたものです。輸送量(トン・キロ)は、各区間輸送量(トン)に当該区間距離(キロ)を乗じたものです。
2.区間距離は、IATA(国際航空運送協会)、ICAO(国際民間航空機関)の統計資料に準じた算出基準の大圏距離方式で算出しております。
3.スプリング・ジャパンの輸送実績には国際線および国内線の合計を記載しております。4. 数字については切捨処理、比率については四捨五入処理しております。LCCマーケットの需要増加に柔軟に対応した結果、保有機数が前年と変わらない中で前年同期比で増収となりました。国際線中長距離LCCであるZIPAIRは、保有するボーイング787-8型機へのSpaceX「Starlink」搭載をBoeingGlobal Servicesと連携して実施し、2026年5月5日に全8機への搭載が完了しました。これにより、ZIPAIRはアジア初の「全機Starlink対応エアライン」として、すべてのフライトにおいて地上と同等の高速かつ無料の機内Wi-Fi環境を提供することが可能となりました。今後はZIPAIRのすべてのフライトで、目的地や座席種別に関係なく、お客さま自身のスマートフォンやタブレットなどの端末で、空でも地上と同等の高速かつ無料の機内Wi-Fiをご利用いただけます。このサービス向上による競争力強化を梃子として夏場の旺盛な渡航需要にお応えし、成田=ロサンゼルス、ホノルル、バンクーバー、ソウル線を期間限定で増便します。また、2026年2月から3月に史上初の日本からオーランドへの直行チャーター便を運航し、多くのお客さまにご搭乗いただいたことを受け、2026年8月にも成田=オーランドのチャーター便を3往復6便運航することを決定しました。プロダクト価値の向上と機動的な路線・便数拡大を掛け合わせ、さらなる成長路線を牽引してまいります。また、中国路線を中心とするスプリング・ジャパンは、中国キャリアの減便による需給引き締まりを背景に、緻密かつ効率的なレベニューマネジメントを推進しました。これにより、旅客単価は前年より大きく上昇しました。今後もジェットスター・ジャパンも含めた特徴の異なるLCC3社によるネットワーク構築によりインバウンド・アウトバウンド増加に貢献するとともに、新たな人流の創出をめざしてまいります。<マイル/金融・コマース事業> <その他>当第1四半期連結累計期間におけるマイル/金融・コマース事業の経営成績については、売上収益は563億円(前年同期比13.3%増加)、EBITは120億円(前年同期比17.6%増加)となりました。(売上収益およびEBITはセグメント間連結消去前数値です。)マイル/金融について、JALカード事業の成長に伴うカード取扱高のオーガニックな伸長に加え、Capital OneやBilt Rewardsをはじめとする海外金融事業者とのグローバルな提携拡大により、非航空領域でのマイル発行数は着実に増加しております。また、日常生活においてマイルをためるシーンのさらなる拡大に向け、ご好評いただいている「JALモバイル powered by IIJmio」に加えて、「JALモバイル powered by ahamo」や「JALウォーター」をリリースしました。一方、多様化する顧客ニーズに対応し、「マイルde体験」をはじめ、特典航空券に並ぶ魅力的な特典の拡充を推進することで、航空領域のみならず非航空領域でのマイル償還も促進されております。結果として、マイル発行と償還により生み出される収益は高い利益率を維持し、中東情勢の緊迫化に伴う航空事業への一時的な下押し圧力を吸収することで、グループ全体の黒字確保に大きく貢献しました。また、当社は2026年4月30日、ライフネット生命保険株式会社(以下「ライフネット生命」)との間で資本業務提携契約(以下「本提携」)を締結、6月に株式を取得し、持分法適用会社としました。本提携において、当社およびライフネット生命は、「当社のブランド力、顧客基盤、マイル等のアセットを活用した保険商品の開発に向けた検討・協議等」および「当社グループによるライフネット生命の保険商品の販売体制の構築」に取り組んでまいります。当社は本提携を通じ、JALマイルライフに保険事業を加えることで、マイレージ顧客基盤の拡大および事業成長につなげるとともに、「非航空事業領域」の拡大を目指します。今後もマイルを「ためる」「つかう」シーンを拡大する「JALマイルライフ構想」を引き続き推進し、顧客層の拡大・利益成長を実現してまいります。また、コマースでは、JALUXにおける好調な航空機エンジン部品取引を主軸としつつ、各ビジネス分野が手堅く推移したことで、安定的な利益を計上しており、マイル/金融と同様にグループ全体の黒字確保に貢献しました。
(2)当四半期の財政状態の概況(資産、負債、資本の状況)当第1四半期連結会計期間末の総資産は、主に現金及び現金同等物の増加により、前連結会計年度末に比べ1,750億円増加し、3兆3,737億円となりました。負債は、主に契約負債の増加により、前連結会計年度末に比べ193億円増加し、1兆8,833億円となりました。資本は、配当金の支払いによる減少があったものの、主に社債型種類株式の発行により前連結会計年度末に比べ1,556億円増加し、1兆4,904億円となりました。手元流動性については、当第1四半期連結会計期間末時点で1兆1,574億円の現金及び現金同等物を保有していることに加え、未使用のコミットメントライン1,500億円を確保しております。(キャッシュ・フローの状況)当第1四半期末における現金及び現金同等物の残高は、前連結会計年度末に比べ1,472億円増加し、1兆1,574億円となりました。
①営業活動によるキャッシュ・フロー税引前四半期利益99億円に、減価償却費等の非資金項目および営業活動に係る債権・債務の加減算等を行った結果、営業活動によるキャッシュ・フロー(インフロー)は978億円(前年同期は810億円のキャッシュ・インフロー)となりました。
②投資活動によるキャッシュ・フロー固定資産の取得による支出を主因として、投資活動によるキャッシュ・フロー(アウトフロー)は△665億円(前年同期は△242億円のキャッシュ・アウトフロー)となりました。
③財務活動によるキャッシュ・フロー株式の発行による収入を主因として、財務活動によるキャッシュ・フロー(インフロー)は1,141億円(前年同期は1,457億円のキャッシュ・インフロー)となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年4月30日付「2026年3月期 決算短信」で公表しました通期の連結業績予想および配当金予想に変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。