通期は前期にあった独OEM事業売却という一過性事象の説明が今期はなくなったことで字数がやや減ったが、粒度自体は同程度。四半期も構成・粒度に大きな変化はない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ニフコ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,897字 → 4,597字(前期比-6.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(323字) → あり(323字)
変化の型: 出来事型
増えた要素
- 中国のレアアース輸出規制・中東情勢を国内自動車減産要因として言及
- タイでの工場集約(効率化)の記述
- スポーツ・アウトドア分野での中国スポーツブランド採用拡大・採算性の高い製品構成シフトの説明
減った要素
- Nifco Germany GmbH・Nifco KTW America Corporationの事業譲渡(ドイツOEM事業売却)に関する説明
- 訴訟に係る和解金・政策保有株式売却益など特別損益の具体的な内訳説明
要約: 字数減少(-6.1%)の主因は、前期にあったドイツOEM事業(Nifco Germany等)の事業譲渡という一過性事象の詳細説明が今期はなく、代わりに通常の需給要因(レアアース輸出規制、中東情勢等)による説明に置き換わったこと。セグメント構成・粒度自体は前期と同程度。
四半期決算短信の比較
文字数: 2,124字 → 2,083字(前期比-1.9%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(34字) → あり(34字)
変化の型: 変化なし
増えた要素
- 経常利益の増減理由(為替差益の計上)の説明
- 香港・台湾市場の増益寄与に関する言及
要約: 前年同期比への言及がやや減った一方、為替差益など増減理由の説明が増えており、全体の粒度・字数はほぼ横ばい。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ニフコ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/79880/140120250512539856.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度(以下、当期という)におけるわが国経済は、デフレ脱却に向けて、企業の堅調さや家計における実質所得の改善など緩やかな回復を続けております。製造業においては、一部自動車メーカーの認証試験不正問題による生産と出荷の停止の影響を受けて景気が落ち込みましたが、それらが解除されていく中で底堅く回復しております。海外に目を転じますと、中国経済においては、景気の低迷を受けて、政府は景気刺激策を打ち出しておりますが、効果が十分に見られておりません。また、米国との対立による経済への影響は懸念すべき状況が続いております。今後、全人代にて掲げられる政策が中国経済へもたらすインパクトについても注目する必要があります。欧州経済については、ユーロ・英国圏においては、インフレ圧力の緩和を受けて個人消費が増加しており、景気は緩やかな回復基調にあります。それに伴う形でサービス業の業況も回復し、景気を牽引しております。一方で、製造業においては、資源高や主要輸出先である中国の景気減速の影響によってドイツ製造業生産の低迷が深刻化するなど、欧州製造業は足踏みする状況が長期化しております。米国経済においては、良好な雇用や所得環境による個人消費の伸びやAIなどのハイテク関連製造業における投資増加を背景に、強固な内需を中心に堅調に推移しております。しかしながら、自動車産業などの分野における製造業では、高金利などを受けて低迷が続いております。このように世界経済は、足元では持ち直しており、インフレ圧力の緩和による個人消費の良化やデジタル化の進展により、世界的にサービス業が好調を維持しております。一方で、製造業は、減産で停滞する不調な先進国と増産で成長を続ける好調な新興国とで二極化しつつあります。加えて、今後米国新政権による政策が世界的にもたらす影響への懸念が生じており、依然として先行き不透明な状況にあります。当社グループの主要顧客であります自動車メーカーにつきましては、日本市場では、当連結会計年度において、対前年同期比で、生産台数は下回ったものの、販売台数は上回る結果となりました。海外におきましては、当連結会計年度の対前年同期比で、中国市場やインド市場では生産台数、販売台数共にやや上回る結果となった一方で、欧州市場では販売台数は上回ったものの、生産台数は下回る結果となっております。米国市場をはじめその他世界各国の市場においては生産台数、販売台数共に下回る結果となっております。このような状況のなか、当期の連結業績は、売上高は、前期比5.0%減の3,530億3千8百万円となりました。利益面では、ドイツ系OEM事業で苦戦を強いられておりましたNifco Germany GmbH、及びNifco KTW America Corporationの事業譲渡に加え、原材料費を含めた変動費の改善や、管理可能経費削減の取り組みなどにより、営業利益は前期比12.0%増の492億円となりました。経常利益は前期比5.0%増の521億4千7百万円となりました。また、訴訟に係る和解金などを特別損失として9億5千5百万円計上いたしましたが、政策保有株式の売却に伴い投資有価証券売却益などを特別利益として31億3千3百万円計上し、親会社株主に帰属する当期純利益は、前期比145.3%増の447億6千7百万円となりました。セグメントごとの経営成績の状況に関する認識及び分析・検討内容については次のとおりであります。各セグメントの売上高は、外部顧客に対するものであります。
①合成樹脂成形品事業〔国内自動車業界向け〕国内の自動車生産につきましては、一部自動車メーカーによる認証試験不正の新たな発覚とその対策としての品質を優先した生産体制、天災・事故によるサプライチェーンの停滞等による減産が相次ぎ、当社売上もその影響を受け減収となりました。しかし、新車立上げに伴う金型売上や電力料補填、材料費・労務費の価格転嫁等の貢献により、売上の通期合計は当初計画を上回る結果となりました。〔海外自動車業界向け〕海外においては、韓国OEM向け事業は顧客の増産等により引き続き好調を維持し、北米において対計画比・前年比ともに増収増益を達成しました。また、日系OEM向けも、米国での顧客の好調な売上に支えられ増収増益を達成したほか、インド、インドネシアを中心に堅調さを維持し、全体として増収増益を果たしました。一方で、中国においては、日系OEMの販売不振により苦戦を強いられ、全体として前年比で減収減益の結果となりましたが、最適化を実行し対計画比では増収増益を確保しました。更に欧州においては、ドイツOEM事業の売却を完了し赤字事業を一掃しました。その結果、全体として減収増益となりました。好調な韓国OEM事業や、北米、インドでの日系OEM事業への設備投資を増強するなどして、事業ポートフォリオの改善による更なる収益力の向上を目指してまいります。〔その他業界向け〕住生活分野においては、国内新築着工戸数の減少が続く中で住宅設備部品の新規受注により対前年比で増収となりました。またスポーツ・アウトドア分野においては、欧米に加え中国などの外資ブランドへの積極的な営業活動によって対計画比・前年比共に大幅な増収増益を達成しました。以上の結果、合成樹脂成形品事業は、売上高は前期比5.6%減の3,159億4千2百万円となりました。セグメント利益につきましては、前期比14.4%増の490億1千6百万円となりました。
②ベッド及び家具事業ベッド及び家具事業は、国内においては原材料などの円安による原価アップや60周年記念商品の販売に伴い販売促進費用が増加するも、販売店向け及びホテル向けが好調に推移したことにより、増収増益となりました。一方、海外においては香港及び台湾にて小売り・ホテル向けが伸びたものの、中国が不動産不況による景気減速の影響があり、2024年8月に中央政府が打ち出した消費促進策も効果は限定的であり卸・小売りが落込みました。また、2024年1月にタイ工場を設立したことによる立上げ費用の影響もあり、減収減益となりました。この結果、ベッド及び家具事業売上高は前期比0.5%増の370億9千6百万円となりました。セグメント利益につきましては、前期比8.8%減の59億6千7百万円となりました。
(2)当期の財政状態の概況(百万円)前期 当期 増減総資産 380,405 379,816 △589自己資本 243,695 274,967 31,272自己資本比率 64.1% 72.4% 8.3p資産合計は、前期比5億8千9百万円減少し、3,798億1千6百万円となりました。主な減少要因としては、有形固定資産が107億3千1百万円増加したものの、投資有価証券が40億7千9百万円、売掛金が51億9千5百万円、現金及び預金が35億5千2百万円それぞれ減少したことなどによるものであります。負債合計は、前期比322億6千3百万円減少し、1,010億9千万円となりました。主な減少要因としては、借入金が154億5百万円、事業譲渡損失引当金が100億6千8百万円、繰延税金負債が26億7千5百万円それぞれ減少したことなどによるものであります。純資産合計は、前期比316億7千3百万円増加して、2,787億2千5百万円となりました。主として利益剰余金が381億6千4百万円増加したこと、及び円安により為替換算調整勘定が98億6千6百万円増加したことなどによるものであります。その結果、自己資本比率は72.4%、1株当たり純資産は2,888円37銭となりました。
(3)当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、542億1千7百万円の資金の増加となり、前期が472億5千7百万円の資金の増加であったことと比べて、69億6千万円の増加となりました。これは主に、税金等調整前当期純利益が増加したことや、売上債権の増減額が減少から増加に転じたこと等によるものであります。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、238億9千1百万円の資金の減少となり、前期が81億3千5百万円の資金の減少であったことと比べて、157億5千6百万円の減少となりました。これは主に、連結範囲の変更を伴う子会社株式の売却による支出等によるものであります。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、351億5千4百万円の資金の減少となり、前期が260億2千4百万円の資金の減少であったことと比べて、91億3千万円の減少となりました。これは主に、自己株式の取得による支出等によるものであります。以上の結果、現金及び現金同等物の当期末残高は、前期末と比較して9億2千6百万円減少し、1,410億9千7百万円となりました。2021年 2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期 3月期自己資本比率 (%) 57.5 59.5 62.2 64.1 72.4時価ベースの自己資本比率 (%) 133.4 83.9 104.3 100.7 89.8キャッシュ・フロー(年) 1.8 2.2 1.7 1.1 0.7対有利子負債比率インタレスト・カバレッ(倍) 72.6 66.9 75.2 59.1 199.5ジ・レシオ(注) 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い* 各指標は、いずれも連結ベースの財務数値により算出しております。* 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。* キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
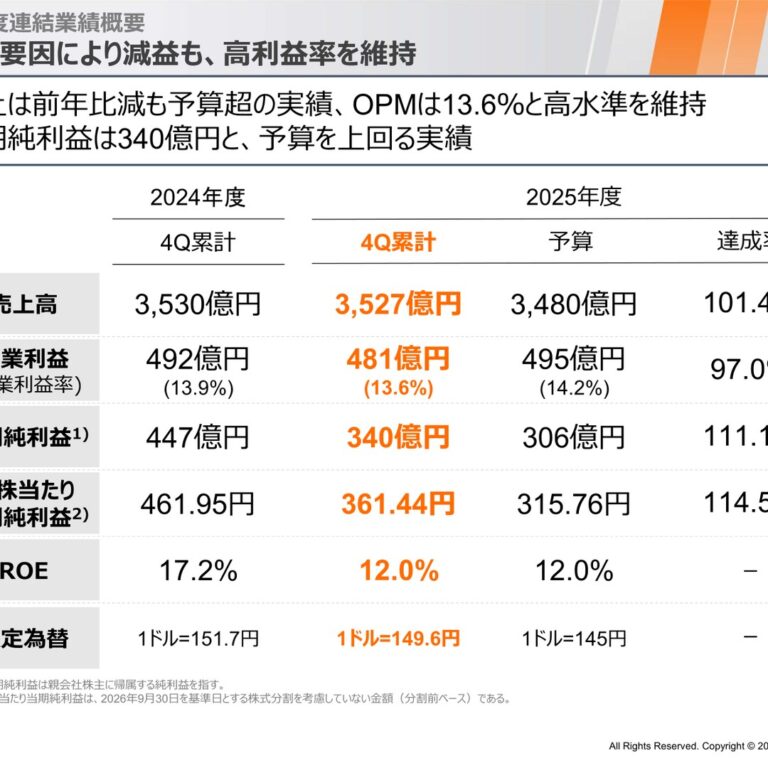
(4)今後の見通し今後の自動車生産台数は予想が困難であり、地政学的リスク、原材料費、物流費の高止まり、インフレ、賃金コストの上昇などが収益を圧迫しています。また、中国での景気減速や米国の新政権発足に伴う対外政策など、不透明な状況も影響を与えています。特に米国の関税政策の影響については現時点で適切に見積もることができず、業績予想には反映しておりません。このような厳しい環境下でも、徹底した固定費管理や生産改善活動を通じて、利益改善に努めてまいります。以上により、2026年3月期の見通しとして、売上高3,480億円、営業利益495億円、経常利益495億円、親会社株主に帰属する当期純利益306億円を見込んでおります。業績見通しの前提となる為替レートについては、145円/米ドルを想定しております。
※業績予想の利用に関する注意事項将来の見通しに関する記述は、現時点で入手可能な情報に基づき当社の経営者が判断した見通しであり、潜在的なリスクや不確実性を含んでおります。現実の結果は様々な要因の変化により、これらの見通しとは大きく異なる結果となる可能性があることをご了承下さい。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、継続的な安定配当を基本方針としながら、業績に連動した配当政策を進めるよう努めております。当期末の1株当たりの配当金につきましては、当初の1株当たり40円を維持し、2024年11月25日に実施しました中間配当金35円と合わせて、1株当たりの年間配当額は75円となる予定です。なお、次期の配当につきましても、現時点での業績予想を前提に、1株当たり年間配当5円増配の80円を予定しております。
通期 2026年3月期
出典: ニフコ 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日(https://www2.jpx.co.jp/disc/79880/140120260514533014.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度(以下、当期という)におけるわが国経済は、企業による積極的な設備投資を背景にリース関連を中心とした改善が進んだほか、個人消費の回復を受けて消費関連分野を中心に底堅く推移し、景気は緩やかな持ち直し基調にあります。海外に目を転じますと、中国経済では、米国向け輸出の減少をアジア、EU、アフリカ向け輸出の拡大が補完し外需は増勢を維持しているものの、内需面では個人消費及び投資の鈍化が続き、景気は足踏み状態となっています。欧州経済については、防衛費を中心とする政府支出の拡大や堅調な個人消費を背景に、ユーロ圏全体で景況の回復が見られます。一方、英国では雇用・所得環境の弱さが家計を圧迫し、内外需ともに低調な状況が継続しております。米国経済においては、非製造業が堅調に推移する一方、製造業の低迷が長期化しており景況感の二極化が続いておりますが、AI関連需要が設備投資を下支えし景気の底堅さは維持されております。このように世界経済は、持ち直しの動きがみられる中、中東での軍事的緊張の高まりにより各国がエネルギー供給リスクに直面するなど、依然として先行き不透明な状況にあります。当社グループの主要顧客であります自動車メーカーにつきましては、日本市場では、当期において対前年同期比で、生産台数、販売台数ともにやや下回る状況となりました。海外におきましては、当期は対前年同期比で、欧州市場及び韓国市場では生産台数が減少したものの、販売台数はわずかに増加しました。米国市場では、生産台数、販売台数ともに大きく下回った一方で、中国市場及びインド市場では生産台数、販売台数は共に大幅に上回る結果となっております。このような事業環境のもと、当期の連結業績は、売上高は、前期比0.1%減の3,526億5千万円となりました。利益面では、管理可能経費の削減をはじめとした各種施策に積極的に取り組んだものの、物価及び人件費の上昇などの影響を受け、営業利益は前期比2.3%減の480億7千8百万円となりました。また、経常利益につきましても前期比1.7%減の512億7千5百万円となりました。特別損益につきましては、減損損失などを特別損失として11億1千5百万円計上した一方、固定資産売却益を特別利益として11億9千6百万円計上いたしました。これらの結果、親会社株主に帰属する当期純利益は、前期比23.9%減の340億7千9百万円となりました。セグメントごとの経営成績の状況に関する認識及び分析・検討内容については次のとおりであります。各セグメントの売上高は、外部顧客に対するものであります。
①合成樹脂成形品事業〔国内自動車業界向け〕国内の自動車生産につきましては、中国のレアアース輸出規制、天災、新型車の立上げ延期、中東情勢等による減産および稼働停止が相次ぎ、当社売上もその影響を受け減収となりました。しかし、新車立上げに伴う金型売上や電力料補填、材料費・労務費の価格転嫁等の貢献により、売上の通期合計は当初計画を上回る結果となりました。〔海外自動車業界向け〕海外においては、韓国OEM向け事業は引き続き好調を維持しました。日系OEM向け事業も、米国での追加関税の影響はあったものの、売上水準を維持しつつ、着実な増益を達成しました。そのほか、アセアンではインド、インドネシアを中心に堅調さを維持し、また効率化のためタイでの工場集約も実施しました。一方で、中国においては、引き続き日系OEMの販売不振により苦戦を強いられ、前年比で減収減益の結果となりましたが、最適化を実行し対計画比では増収増益を確保しました。欧州においても、英国での新車種販売の後ろ倒しによる販売減もあり減収となりましたが、最適化を行い増益となりました。今後も北米、インドでの日系および韓国OEM事業への設備投資を増強し、加えて台当たりの搭載額の増加を行うことで更なる収益力の向上を目指してまいります。〔その他業界向け〕住生活分野においては、当期住宅着工戸数が過去61年間で最低水準となり、当社グループが供給する住宅関連部品の需要も大きく減少した結果、売上高は前年同期を下回る結果となりました。一方、スポーツ・アウトドア分野におきましては、中国スポーツブランドへの当社製品の採用が拡大したほか、採算性の高い製品構成へのシフトが進んだことから、利益面におきましても改善が見られ、当セグメントは増収増益となりました。以上の結果、合成樹脂成形品事業は、売上高は前期比0.1%減の3,156億9千1百万円となりました。セグメント利益につきましては、前期比2.8%減の476億6千3百万円となりました。
②ベッド及び家具事業ベッド及び家具事業は、国内においてはホテル向け及び輸出向けの売上が伸びたものの、販売店向け売上が苦戦し、また 4月に横浜ギャラリーを開設したことによる家賃増加等の影響もあり、減収減益となりました。一方、海外においては香港にて昨年度の廃棄分有料化対応によるホテル特需の反動が大きくホテル向け売上が大幅に減少し、シンガポールにおいても卸売上が低調となりましたが、中国において2024年の8月に中央政府が打ち出した消費促進策が2025年9月まで継続されたことにより、卸・小売に加えてホテル向けも好調に推移し、昨年度設立したタイ工場も操業安定化が進んだ結果、増収増益となりました。この結果、ベッド及び家具事業売上高は前期比0.4%減の369億5千8百万円となりました。セグメント利益につきましては、前期比0.1%増の59億7千万円となりました。
(2)当期の財政状態の概況(百万円)前期 当期 増減総資産 379,816 393,590 13,774自己資本 274,967 296,456 21,489自己資本比率 72.4% 75.3% 2.9p資産合計は、前期比137億7千4百万円増加し、3,935億9千万円となりました。主な増加要因としては、建物及び構築物が73億3千6百万円、機械装置及び運搬具が26億4千9百万円、現金及び預金が23億8千9百万円それぞれ増加したことなどによるものであります。負債合計は、前期比70億7千2百万円減少し、940億1千8百万円となりました。主な減少要因としては、未払法人税等が31億2千1百万円増加したものの、支払手形及び買掛金が43億5千7百万円、1年内償還予定の社債が100億円それぞれ減少したことなどによるものであります。純資産合計は、前期比208億4千6百万円増加して、2,995億7千1百万円となりました。自己株式が93億円増加したものの、利益剰余金が259億9千3百万増加したこと、及び円安により為替換算調整勘定が39億8千8百万円増加したことなどによるものであります。その結果、自己資本比率は75.3%、1株当たり純資産は3,183円40銭となりました。
(3)当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、471億6千3百万円の資金の増加となり、前期が542億1千7百万円の資金の増加であったことと比べて、70億5千4百万円の減少となりました。これは主に売上債権の増減額が減少したことや、仕入債務の増減額が減少したこと等によるものであります。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、181億3千万円の資金の減少となり、前期が238億9千1百万円の資金の減少であったことと比べて、57億6千万円の増加となりました。これは主に前年同期は連結範囲の変更を伴う子会社株式の売却による支出があったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、313億5千5百万円の資金の減少となり、前期が351億5千4百万円の資金の減少であったことと比べて、37億9千8百万円の増加となりました。これは主に長期借入金の返済が減少したことや、自己株式の取得が減少したこと等によるものであります。以上の結果、現金及び現金同等物の当期末残高は、前期末と比較して5億6千2百万円増加し、1,416億5千9百万円となりました。2022年 2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期 3月期自己資本比率 (%) 59.5 62.2 64.1 72.4 75.3時価ベースの自己資本比率 (%) 83.9 104.3 100.7 89.8 103.9キャッシュ・フロー(年) 2.2 1.7 1.1 0.7 0.5対有利子負債比率インタレスト・カバレッ(倍) 66.9 75.2 59.1 199.5 172.7ジ・レシオ(注) 自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い* 各指標は、いずれも連結ベースの財務数値により算出しております。* 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。* キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し今後の自動車生産台数は、地域ごとの需要動向や市場環境の変化により予想が困難な状況が続いており、地政学的リスクの継続に加え、原材料費や物流費の高止まり、人件費の上昇などが収益を圧迫しております。また、中国における低成長の継続に加え、中東情勢の不確実性の高まりや為替相場の変動など、不透明な状況が続いております。このような環境下においても、徹底した固定費管理や生産改善活動を継続し、収益基盤の強化に努めてまいります。以上により、2027年3月期の見通しとして、売上高3,670億円、営業利益508億円、経常利益500億円、親会社株主に帰属する当期純利益340億円を見込んでおります。業績見通しの前提となる為替レートについては、153円/米ドルを想定しております。
※業績予想の利用に関する注意事項将来の見通しに関する記述は、現時点で入手可能な情報に基づき当社の経営者が判断した見通しであり、潜在的なリスクや不確実性を含んでおります。現実の結果は様々な要因の変化により、これらの見通しとは大きく異なる結果となる可能性があることをご了承下さい。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、継続的な安定配当を基本方針としながら、業績に連動した配当政策を進めるよう努めております。当期末の1株当たりの配当金につきましては、1株当たり70円を予定しております。これにより、2025年11月28日に実施しました中間配当金40円と合わせて、1株当たりの年間配当額は110円となる予定です。なお、次期の配当につきましても、現時点での業績予想を前提に、1株当たり年間配当2円増配の112円を予定しております。
四半期 2026年3月期 第1四半期
出典: ニフコ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/79880/140120250731525368.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間におけるわが国経済は、建設や物流などの堅調な受注に大企業の景況感が支えられ、景気全体として緩やかに回復しております。輸出面では、アジア向け輸出が底堅く推移する一方、米国向けは関税発動前の駆け込みが一巡し先行きは減少傾向にあります。海外に目を転じますと、中国経済では政府の経済対策効果によって自動車をはじめとする耐久消費財の買い替えが進み、国内需要の持ち直しが見られました。輸出は米国関税引き上げ前の駆け込み需要により対米国輸出を中心に増加しました。欧州経済については、米国の関税賦課を見越した先食い需要で、製造業の景況感が回復した一方、英国では製造業が低迷し景気は足踏み状態です。米国経済においては、関税引き上げ前の駆け込み需要で輸入が急増した反面、一部製品の国内生産が減少したことでGDPは3年ぶりのマイナス成長となりました。また、関税発動前の動きとしてソフトウェアを含む知的財産投資の伸びが拡大しました。このように世界経済は底堅く推移し持ち直しているものの、トランプ関税税率引き上げ懸念を起点とした貿易の停滞及び金融市場の混乱不安、経済成長率の鈍化、インフレリスクなど、不確実な要素が大きく依然として先行き不透明な状況にあります。当社グループの主要顧客であります自動車メーカーにつきましては、日本市場では当第1四半期連結累計期間において、対前年同期比で生産台数がやや下回ったものの、販売台数は上回る結果となりました。海外におきましては、当第1四半期連結累計期間の対前年同期比で、米国市場及び欧州市場は生産台数、販売台数ともに下回った一方、中国市場及びインド市場では生産台数、販売台数ともに上回りました。このような状況の中、当社グループの当第1四半期連結累計期間の売上高は、前年同期比0.7%減の855億4千1百万円となりました。利益面では、管理可能経費削減の取り組みなどにより、営業利益は前年同期比9.3%増の129億9千9百万円となりました。経常利益は主に円高が進み為替差損が発生したことなどにより、前年同期比11.0%減の125億9千3百万円となりました。親会社株主に帰属する四半期純利益は、固定資産売却益の寄与もあり、前年同期比11.2%増の98億3千1百万円となりました。セグメントの業績は次のとおりであります。各セグメントの売上高は、外部顧客に対するものであります。
①合成樹脂成形品事業合成樹脂成形品事業は、国内においては、自動車の生産活動も持ち直しはじめ、増収となりました。海外におきましては、米国関税引き上げ前の駆け込み需要などが世界的に発生し、米国や中国では増収となりました。一方で、欧州においては、同様に関税発動前需要の影響下ありましたが、英国では製造業が低迷しており、減収となりました。結果として、合成樹脂成形品事業全体としては、減収となりました。利益面においては、管理可能経費削減の取り組みなどにより販売費及び一般管理費が抑制され、増益となりました。この結果、当第1四半期連結累計期間の合成樹脂成形品事業の売上高は前年同期比0.4%減の767億4千8百万円となりました。セグメント利益につきましては、前年同期比8.3%増の130億3千2百万円となりました。
②ベッド及び家具事業ベッド及び家具事業は、国内においてはホテル向け需要が高まるものの、販売店向けが苦戦し、海外においては中国が2024年の8月に中央政府が打ち出した消費促進策が継続されたことにより、卸・小売が好調に推移するも、香港が昨年度の廃棄物有料化対応によるホテル特需の反動が大きくホテル向けが大幅に減少し、減収減益となりました。この結果、当第1四半期連結累計期間のベッド及び家具事業の売上高は前年同期比3.0%減の87億9千2百万円となりました。セグメント利益につきましては、前年同期比6.5%減の13億6千万円となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の資産合計は、前連結会計年度末に比べ236億6百万円減少して、3,562億9百万円となりました。主な減少要因としては、現金及び預金が193億9千3百万円、土地が15億6百万円それぞれ減少しております。当第1四半期連結会計期間末の負債合計は、前連結会計年度末に比べ199億7千6百万円減少して、811億1千3百万円となりました。主な減少要因としては、1年内償還予定の社債が100億円、賞与引当金が20億5千8百万円それぞれ減少したことなどによるものであります。また、支払手形及び買掛金が47億2百万円減少しております。当第1四半期連結会計期間末の純資産合計は、前連結会計年度末に比べ36億2千9百万円減少して、2,750億9千5百万円となりました。利益剰余金が56億4千5百万円増加したものの、円高により為替換算調整勘定が83億7千2百万円減少したことなどによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2025年5月12日に公表しました連結業績予想から修正は行っておりません。
四半期 2027年3月期 第1四半期
出典: ニフコ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/79880/140120260731504789.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間におけるわが国経済は、企業の設備投資がソフトウェア等の知的財産投資や機械投資の増加を背景に堅調に推移しました。製造業では、半導体・AI関連需要を背景に生産活動が底堅く推移したほか、個人消費も持ち直しており、景気は緩やかな回復基調にあります。海外に目を転じますと、中国経済ではインフラ投資の拡大や輸出の増加がみられるものの、不動産市場の低迷や個人消費の停滞が引き続き重石となり、景気は総じて減速しております。欧州経済については、サービス業が景気を下支えする一方、鉱工業生産は低調であり、景気は総じて弱含んでおります。これに対し、英国では、サービス業の伸びや底堅い個人消費を背景に、景気は緩やかに持ち直しております。米国経済においては、個人消費の鈍化がみられるものの、旺盛なAI需要を背景とした設備投資の拡大や底堅い企業活動に支えられ、景気は堅調に推移しております。このように世界経済は各国・地域において回復ペースに差がみられるなか、中東情勢をはじめとする地政学的リスクや資源価格の動向など、不確実性の高い要因を抱えており、依然として先行き不透明な状況にあります。当社グループの主要事業分野であります自動車関連市場につきましては、日本市場では、当第1四半期連結累計期間において、対前年同期比で生産台数が上回りました。海外におきましては、当第1四半期連結累計期間の対前年同期比で、米国市場及び中国市場は生産台数が下回った一方、欧州市場及びインド市場は上回りました。このような事業環境のもと、当社グループの当第1四半期連結累計期間の売上高は、前年同期比6.3%増の908億8千8百万円となりました。利益面では、管理可能経費の削減をはじめとする各種施策を推進したものの、物価上昇や人件費の増加などの影響を受け、営業利益は前年同期比1.6%減の127億8千6百万円となりました。経常利益は、円安進行に伴う為替差益の計上などにより、前年同期比7.2%増の135億2百万円となりました。また、法人税等として48億3千2百万円を計上した結果、親会社株主に帰属する四半期純利益は、前年同期比9.6%減の88億9千万円となりました。セグメントの業績は次のとおりであります。各セグメントの売上高は、外部顧客に対するものであります。
①合成樹脂成形品事業合成樹脂成形品事業は、国内においては、自動車市場で生産台数及び販売台数が共に好調に推移しており、全体の売上の伸びを牽引し、増収となりました。海外におきましては、地域ごとに自動車の生産動向に差が見られましたが、円安による為替の影響も寄与し、増収となりました。この結果、合成樹脂成形品事業全体としては、増収となりました。利益面においては、管理可能経費の削減活動等を継続しているものの、主に物価の上昇や人件費の高騰の影響により、減益となりました。この結果、当第1四半期連結累計期間の合成樹脂成形品事業の売上高は前年同期比6.3%増の815億8千4百万円となりました。セグメント利益につきましては、前年同期比1.5%減の128億3千1百万円となりました。
②ベッド及び家具事業ベッド及び家具事業は、国内においては、販売店向けの売上は堅調であったものの、ホテル向けが前年を下回ったことにより、売上高は概ね横ばいとなりました。利益面では、資材価格の上昇等の影響もあり、減益となりました。他方、海外においては、中国本土ではホテル向けを中心に増収となったものの、広告宣伝費等の増加により減益となりました。一方、香港及び台湾市場では売上が伸長し増収増益となりました。この結果、当第1四半期連結累計期間のベッド及び家具事業の売上高は前年同期比5.8%増の93億4百万円となりました。セグメント利益につきましては、香港及び台湾市場の増益が寄与し、前年同期比5.7%増の14億3千8百万円となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の資産合計は、前連結会計年度末に比べ34億7千9百万円減少して、3,901億1千1百万円となりました。主な減少要因としては、現金及び預金が39億2千5百万円、有価証券が12億4千万円それぞれ減少したことなどによるものであります。当第1四半期連結会計期間末の負債合計は、前連結会計年度末に比べ51億4千7百万円減少して、888億7千万円となりました。主な減少要因としては、未払法人税等が16億1千3百万円、賞与引当金が22億3千4百万円、繰延税金負債が4億8千7百万円それぞれ減少したことなどによるものであります。当第1四半期連結会計期間末の純資産合計は、前連結会計年度末に比べ16億6千8百万円増加して、3,012億4千万円となりました。利益剰余金が23億5千3百万円増加したことなどによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2026年5月14日に公表しました連結業績予想から修正は行っておりません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。