旧中期経営計画の基本方針列挙を削除しつつ、通期はM&Aの新規開示で粒度を維持した一方、四半期は業績予想の要因説明などが簡略化され粒度が粗くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、朝日インテック分です。
通期: 2025年6月期決算短信 と 2026年6月期決算短信(開示日: 2025年8月14日 → 2026年8月14日)
四半期: 2025年6月期 第3四半期決算短信 と 2026年6月期 第3四半期決算短信(開示日: 2025年5月15日 → 2026年5月15日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,602字 → 4,937字(前期比-12.8%、減少)
見出し構成の変化: 削除: ①グローバル市場の戦略的な開拓と患部・治療領域の拡大/②グローバルニッチ市場における新規事業の創出/③グローバル展開に最適な研究開発・生産体制の構築/④持続的成長に向けた経営基盤の確立
粒度の判定: 同等
セグメント情報注記: あり(675字) → あり(625字)
変化の型: 構成変更型、出来事型
増えた要素
- ニッタモールド社の連結子会社化(2025年7月)に伴う売上増加の説明
- 南寧工場(2030年稼働予定)の立ち上げ関連費用増加の説明(今後の見通し)
減った要素
- 中期経営計画「ASAHI Going Beyond 1000」の4つの基本方針(①~④)の列挙・説明
- 旧中期計画の目標を前倒し達成したことの説明
要約: 旧中期計画の4基本方針の列挙・達成説明が削除され、新中期計画への言及は簡潔になったが、メディカル事業・デバイス事業の地域別・要因別の説明構造自体は前年と同水準で維持されている。今期はニッタモールド社の連結子会社化という新規事象の説明が加わった。
四半期決算短信の比較
文字数: 2,896字 → 2,079字(前期比-28.2%、減少)
見出し構成の変化: 削除: ①グローバル市場の戦略的な開拓と患部・治療領域の拡大/②グローバルニッチ市場における新規事業の創出/③グローバル展開に最適な研究開発・生産体制の構築/④持続的成長に向けた経営基盤の確立
粒度の判定: 粗くなった
セグメント情報注記: あり(135字) → あり(30字)
変化の型: 簡素化型、構成変更型
増えた要素
- ニッタモールド社の連結子会社化に伴う売上増加の説明(デバイス事業)
減った要素
- 中期経営計画「ASAHI Going Beyond 1000」の4つの基本方針(①~④)の列挙
- 循環器領域における前年同期の一時的集中受注による見かけ上の伸び率鈍化の説明
- 通期業績予想の対前期増減額・増減率の内訳表と要因別の増減理由説明(売上高/営業利益/経常利益/当期純利益)
要約: 旧中期計画の基本方針列挙が削除されたのに加え、前年にあった一時的受注要因の補足説明や業績予想の詳細な増減内訳表・要因説明が今期は大幅に簡略化され、セグメント言及数・因果表現も明確に減少した。
定性文の全文(前期・今期)
通期 2025年6月期
出典: 朝日インテック 2025年6月期 決算短信〔日本基準〕、開示日 2025年8月14日(https://www2.jpx.co.jp/disc/77470/140120250813541389.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当社グループは、中期経営計画「ASAHI Going Beyond 1000」(2021年7月~5カ年)において、2026年6月期に連結売上高1,100億円、営業利益率23~25%を達成することを定量目標として掲げ、以下の4つの基本方針を定めておりました。
①グローバル市場の戦略的な開拓と患部・治療領域の拡大②グローバルニッチ市場における新規事業の創出③グローバル展開に最適な研究開発・生産体制の構築④持続的成長に向けた経営基盤の確立これらの方針のもと事業を推進した結果、2025年6月期に当初の計画より1年前倒しで中期経営計画の売上高・営業利益率の目標を達成することができました。なお、今後の新たな中期経営計画につきましては、本日(2025年8月14日付け)開示の『新中期経営計画「Building the Future 2030」策定に関するお知らせ』の通りです。当計画における成長戦略を着実に推進することで、今後もさらなる企業価値の向上を目指してまいります。上記戦略に基づき事業を推進した結果、当社グループの当連結会計年度の業績は下記のとおりとなりました。売上高は、継続的な市場シェアの拡大などにより、主にメディカル事業が国内外共に好調に推移し、1,200億25百万円(前年同期比11.6%増)となりました。売上総利益は、タイバーツ高などのマイナス要因がありましたが、売上高の増加や生産性向上に伴う売上総利益率の上昇により、812億35百万円(同17.6%増)となりました。営業利益は、米国の非循環器領域及び国内の新領域における販売強化を目的とした営業関連費用や、研究開発費の増加などにより、販売費及び一般管理費が増加したものの、300億79百万円(同35.9%増)となりました。経常利益は、為替差損の増加などがあったものの、補助金収入の増加などにより295億63百万円(同34.6%増)となりました。親会社株主に帰属する当期純利益は、減損損失などの特別損失の計上により、127億37百万円(同19.4%減)となりました。なお、当連結会計年度における外国為替レート実績は、下記となります。1米ドル=149.72円(前年同期149.39円、比0.2%増)1ユーロ=162.83円(前年同期161.48円、比0.8%増)1中国元=20.73円(前年同期20.64円、比0.4%増)1タイバーツ=4.41円(前年同期4.17円、比5.8%増)2セグメントごとの経営業績は次のとおりであります。当連結会計年度の期首より、報告セグメントの利益又は損失の測定方法を変更しております。詳細は、「3 連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項 (セグメント情報等)2 報告セグメントごとの売上高、利益又は損失、資産、負債その他の項目の金額の算定方法(報告セグメントの利益又は損失の測定方法の変更)」をご参照ください。なお、セグメントごとの比較情報については、前連結会計年度の数値を測定方法変更後のセグメント情報に組み替えた数値で比較しております。(メディカル事業)メディカル事業においては、全地域で市場シェアの継続的な拡大などにより、売上高が好調に推移し、増加いたしました。国内市場では、循環器領域の堅調な推移に加え、非循環器領域においても末梢血管系製品(輸入仕入品)や脳血管系製品が高く評価され、好調に推移したことから、売上高が増加いたしました。海外市場においては、循環器領域・非循環器領域のいずれも売上高が増加いたしました。循環器領域については、全地域でPCIガイドワイヤーや貫通カテーテルを中心に売上高が大変好調に推移いたしました。非循環器領域では、米国でOEM取引が減少したものの、中国市場の脳血管系製品や米国市場の腹部血管系製品が好調に推移したことなどから、売上高は増加いたしました。以上の結果、売上高は1,077億79百万円(前年同期比12.7%増)となりました。また、セグメント利益は、334億45百万円(同36.9%増)となりました。(デバイス事業)デバイス事業は、産業部材が減少したものの、医療部材が増加したことにより、売上高は増加いたしました。医療部材については、アジア向け循環器系検査用カテーテル部材の取引が増加したことなどから、売上高は増加いたしました。産業部材については、国内外の機械や建築関係の取引が増加した一方、海外市場のレジャー関係の取引が減少したことなどにより、売上高は減少いたしました。以上の結果、売上高は、122億45百万円(前年同期比3.0%増)となりました。また、セグメント利益は、セグメント間の売上高の減少などにより、46億24百万円(同12.5%減)となりました。3
(2)当期の財政状態の概況当連結会計年度末の資産につきましては、総資産額が1,931億87百万円となり、前連結会計年度末に比べ15億73百万円増加しております。主な要因は、有価証券が30億円、仕掛品が35億12百万円、のれんが68億円それぞれ減少した一方で、現金及び預金が185億42百万円増加したことによるものであります。負債につきましては、負債合計額が418億33百万円となり、前連結会計年度末に比べ21億80百万円増加しております。主な要因は、未払法人税等が21億6百万円増加したこと等によるものであります。純資産につきましては、純資産合計額が1,513億54百万円となり、前連結会計年度末に比べ6億7百万円減少しております。主な要因は、利益剰余金が72億4百万円増加した一方、自己株式の買付を44億46百万円行ったこと、為替換算調整勘定が28億26百万円減少したことによるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)の残高は、532億円(前年同期比49.2%増)となっております。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は、405億43百万円(前年同期比58億35百万円増)となりました。これは主に、法人税等の支払額が62億13百万円であったものの、税金等調整前当期純利益が186億55百万円、減価償却費が91億90百万円であったことに加え、売上債権が11億66百万円減少し、棚卸資産が35億40百万円減少し、前受金が16億79百万円増加したこと及び投資有価証券評価損を10億68百万円、減損損失を92億44百万円計上したことによるものであります。(投資活動によるキャッシュ・フロー)投資活動により使用した資金は、134億34百万円(前年同期比77億87百万円減)となりました。これは主に、有価証券の償還による収入が30億円、投資有価証券の売却による収入が80億41百万円あったものの、投資有価証券の取得による支出が143億25百万円、有形固定資産の取得による支出が80億96百万円であったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動により使用した資金は、81億7百万円(前年同期比57億70百万円減)となりました。これは主に、長期借入による収入が85億円あったものの、長期借入金の返済による支出が51億82百万円、配当金の支払額が55億33百万円、自己株式の取得による支出が44億46百万円であったことによるものであります。4
(4)今後の見通し2026年6月期を初年度とする新たな中期経営計画につきましては、本日(2025年8月14日付け)開示の『新中期経営計画「Building the Future 2030」策定に関するお知らせ』の通りです。当計画における成長戦略を着実に推進することで、2026年6月期においても、高い成長性を維持・拡大してまいる所存です。(単位:百万円)2025年6月期 2026年6月期増減額 増減率実績 予測売上高 120,025 130,870 10,844 9.0売上総利益 81,235 86,786 5,550 6.8(率) 67.7 66.3 △1.4 -営業利益 30,079 32,642 2,562 8.5(率) 25.1 24.9 △0.1 -親会社株主に帰属12,737 23,811 11,073 86.9する当期純利益なお、本業績予想において、主な外国為替レートは、下記を見込んでおります。(単位:円) US$ EURO 中国元 BAHT2026年6月期 予想前提 143.00 165.00 20.00 4.602025年6月期 実績 149.72 162.83 20.73 4.41前期と同条件の為替レートの場合には、下記となります。(単位:百万円)2025年6月期 2026年6月期増減額 増減率実績 予測売上高 120,025 133,631 13,606 11.3売上総利益 81,235 89,785 8,549 10.5(率) 67.7 67.2 △0.5 -営業利益 30,079 35,173 5,093 16.9(率) 25.1 26.3 1.3 -<売上高>(メディカル事業)メディカル事業においては、為替レートを円高の前提で計画しているため、為替によるマイナス影響があるものの、特に海外売上高の成長が高く、増収となる見込みです。<自社ブランド>国内市場では、非循環器領域において、仕入商品の販売強化に伴う末梢血管系製品の増加などにより、売上高は増加する見込みです。海外市場では、円高影響があるものの、シェア拡大を引き続き推し進めることなどにより、全海外地域において、循環器領域及び非循環器領域共に増加する見込みです。循環器領域においては、特に中国市場において、症例数の拡大が著しく、シェア拡大も含めて引き続き着実に売上拡大を目指してまいります。非循環器領域においては、末梢・脳・腹部血管系ともに増加する予定です。末梢血管系及び脳血管系については米国を中心に、腹部血管系については中国及び米国を中心に拡販を進めてまいります。<OEM>取引先の動向などにより、海外を中心に売上高が減少し推移する予定です。5(デバイス事業)デバイス事業は、為替レートを円高の前提で計画しているため、為替によるマイナス影響があるものの、医療部材・産業部材ともに売上高が増加し、増収となる見込みです。 医療部材については、米国向けの取引増加などにより、売上高は増加する見込みです。 産業部材については、ニッタモールド社の連結子会社化(2025年7月~)による増加に加えて、レジャー関連の取引が好調に推移することなどにより、売上高は増加する見込みです。<売上総利益>売上総利益は、売上高の増加に伴い増加する見込みです。なお、売上総利益率については、生産性改善などに伴う上昇があるものの、米国関税の影響を受けることにより、低下する予定です。なお、米国関税の影響を除けば売上総利益率は上昇しています。<販売費及び一般管理費>販売費及び一般管理費は、将来の成長性を持続し、更に伸張させるための先行的な費用を引き続き積極的に投下することを予定しております。研究開発費は、売上高比率は9.9%となる見込みです。販売関連費用は、米国を中心とした販売・マーケティングなどの費用の増強を引き続き予定しており、増加する見込みです。上記以外の費用としては、経営基盤強化のため人件費の増加などを見込んでおります。<営業外損益・特別損益>営業外損益及び特別損益におきましては、影響額の大きな取引などは、現在のところ見込んでおりません。6
(5)利益配分に関する基本方針及び当期・次期の配当(利益配当に関する基本方針)当社は、グローバル規模での事業展開を実施しており、常に企業価値の向上を目指しております。事業活動から得られる成果の一部は、株主の皆様に対して利益還元することが重要課題の一つとして認識しており、長期的な視野に立ち連結業績などを考慮しながら、配当を安定的に継続して実施することを基本方針としております。当社の剰余金の配当は、期末配当の年1回を基本方針としており、配当金の決定機関は株主総会としておりますが、取締役会の決議によって、毎年12月31日の最終の株主名簿に記載または記録された株主または登録株式質権者に対し、会社法第454条第5項に規定する中間配当を行うことができる旨を定款に定めております。配当金額につきましては、連結配当性向35.0%を目処にしつつ、長期的な視野のもと、当期の連結業績、今後の業績見通し、内部留保の水準などを総合的に勘案しながら算出しております。内部留保資金につきましては、将来の成長に不可欠な研究開発や設備投資資金などに充当することにより、業績の向上に努め、財務体質の強化を図ってまいります。(当期・次期の利益配分について)上記の方針に基づき、当期の配当金につきましては、年間24円23銭(連結配当性向51.6%)の配当とすることに決定いたしました。なお、本件につきましては、2025年9月25日開催の第49回定時株主総会に付議させて頂く予定であり、その決議をもって正式に決定、実施する予定であります。また、次期の配当金につきましては、上記の基本方針のもと、年間30円91銭(連結配当性向35.0%)の配当とさせて頂く予定であります。基準日が当事業年度に属する剰余金の配当は、次のとおりであります。決議年月日 配当金の総額 1株当たり配当額2025年9月25日6,534百万円 24.23円定時株主総会決議(注)2025年6月期につきましては、2025年5月15日付け「特別損失の計上と通期業績予想の修正に関するお知らせ」にもありますように、特別損失の計上により親会社株主に帰属する当期純利益は減少いたしましたが、剰余金の配当は当初の予想どおり24.23円を維持し、変更はございません。
通期 2026年6月期
出典: 朝日インテック 2026年6月期 決算短信〔日本基準〕、開示日 2026年8月14日
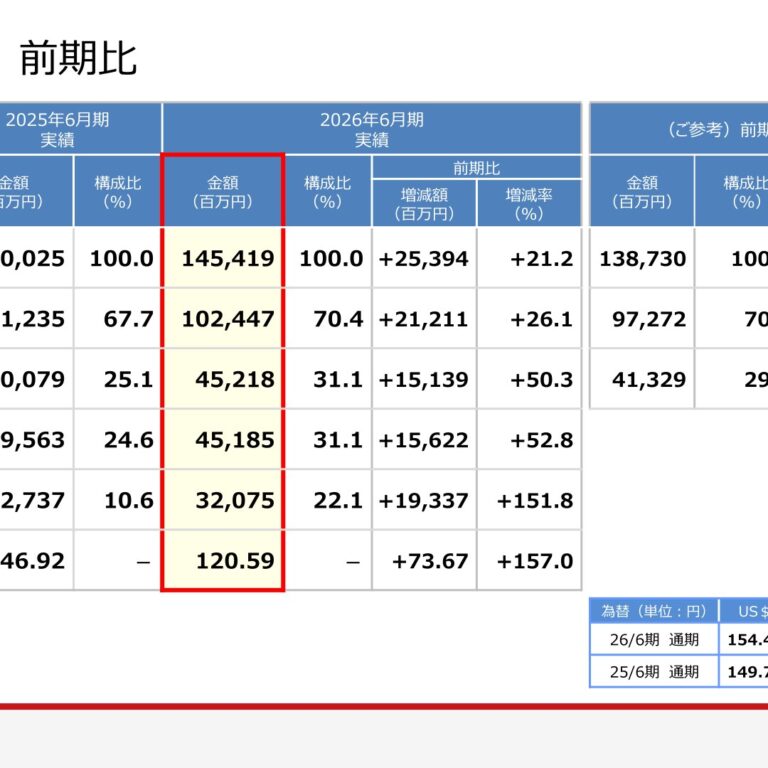
1.経営成績等の概況(1)当期の経営成績の概況当社グループは、2026年6月期を初年度とする新たな中期経営計画「Building the Future 2030」における成長戦略を着実に推進することで、高い成長性を維持し、企業価値の拡大に努めていく所存です。当社グループの当連結会計年度の業績は好調に推移し、下記のとおりとなっております。売上高は、メディカル事業・デバイス事業ともに好調に推移したことに加え、為替相場の影響も寄与し、1,454億19百万円(前年同期比21.2%増)となりました。売上総利益は、米国関税の増加があったものの、売上高の増加、為替相場の影響及び生産性改善に伴う売上総利益率の上昇により、1,024億47百万円(同26.1%増)となりました。営業利益は、米国における販売強化を目的とした営業関係費用や研究開発費などにより、販売費及び一般管理費が増加したものの、増収効果や生産性改善、為替相場の影響などにより、452億18百万円(同50.3%増)となりました。経常利益は、補助金収入が減少した一方、営業利益の増加や為替差損の減少などにより、451億85百万円(同52.8%増)となりました。親会社株主に帰属する当期純利益は、経常利益の増加に加え、減損損失が大幅に減少したことにより、320億75百万円(同151.8%増)となりました。なお、当連結会計年度における外国為替レート実績は、下記となります。1米ドル=154.45円(前年同期149.72円、比3.2%増)1ユーロ=180.11円(前年同期162.83円、比10.6%増)1中国元=22.10円(前年同期20.73円、比6.6%増)1タイバーツ=4.80円(前年同期4.41円、比8.8%増)セグメントごとの経営業績は次のとおりであります。(メディカル事業)メディカル事業は、国内・海外ともに全地域において売上高が増加いたしました。国内市場は、非循環器領域において末梢血管用の仕入製品が好調なため、売上高は増加いたしました。海外市場は、循環器領域及び非循環器領域ともに増加し、為替相場の影響も寄与いたしました。循環器領域は、PCIガイドワイヤーや貫通カテーテルを中心に、全地域において売上高が増加しております。非循環器領域では、腹部・末梢血管系製品が全地域で伸長したほか、脳血管系製品も海外市場全体で増加したことから、売上高は増加いたしました。以上の結果、売上高は1,267億98百万円(前年同期比17.6%増)となりました。また、セグメント利益は、461億90百万円(同38.1%増)となりました。(デバイス事業)デバイス事業は、医療部材・産業部材ともに好調に推移したことに加え、為替相場の影響も寄与し、売上高は増加いたしました。また、当期よりニッタモールド社を連結子会社化したことに伴い、当該会社の損益が当社グループの連結対象となっております。医療部材については、米国企業向け循環器系検査用カテーテル部材の取引や、アジア向け循環器系超音波カテーテル部材の取引が増加したほか、ニッタモールド社の連結子会社化に伴い売上高が増加いたしました。産業部材については、海外市場のレジャー関連取引が増加したほか、ニッタモールド社の連結子会社化に伴い売上高が増加いたしました。以上の結果、売上高は、186億20百万円(前年同期比52.1%増)となりました。また、セグメント利益は、外部顧客への売上高の増加により、84億85百万円(同83.5%増)となりました。2
(2)当期の財政状態の概況当連結会計年度末の資産につきましては、総資産額が2,182億85百万円となり、前連結会計年度末に比べ250億98百万円増加しております。主な要因は、現金及び預金が100億63百万円、受取手形及び売掛金が31億56百万円それぞれ増加したことによるものであります。負債につきましては、負債合計額が439億27百万円となり、前連結会計年度末に比べ20億94百万円増加しております。主な要因は、支払手形及び買掛金が19億96百万円、未払法人税等が26億26百万円それぞれ増加したことによるものであります。純資産につきましては、純資産合計額が1,743億58百万円となり、前連結会計年度末に比べ230億4百万円増加しております。主な要因は、利益剰余金が134億87百万円、為替換算調整勘定が72億85百万円それぞれ増加したことによるものであります。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)の残高は、642億64百万円(前年同期比
20.8%増)となっております。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は、400億95百万円(前年同期比4億47百万円減)となりました。これは主に、法人税等の支払額が91億68百万円であったことに加え、前受金が51億78百万円減少し、売上債権が15億94百万円増加、棚卸資産が15億28百万円増加したものの、税金等調整前当期純利益が446億95百万円、減価償却費が87億99百万円であったことに加え、仕入債務が22億69百万円増加したことによるものであります。(投資活動によるキャッシュ・フロー)投資活動により使用した資金は、117億39百万円(前年同期比16億94百万円減)となりました。これは主に、投資有価証券の売却による収入が40億20百万円あったものの、投資有価証券の取得による支出が68億86百万円、有形固定資産の取得による支出が83億83百万円であったことによるものであります。(財務活動によるキャッシュ・フロー)財務活動により使用した資金は、199億71百万円(前年同期比118億64百万円増)となりました。これは主に、長期借入金の返済による支出が23億81百万円、配当金の支払額が65億34百万円、自己株式の取得による支出が105億53百万円であったことによるものであります。3
(4)今後の見通し当社グループは、中期経営計画「Building the Future 2030 ~Unlocking Sustainable Growth~」に掲げる各戦略・施策を着実に推進しております。足元では、各地域・事業における販売拡大や市場シェアの拡大に加え、生産性改善が当初の想定を上回って進展しております。2027年6月期の連結業績予想については、こうした事業進捗および足元の為替動向等を踏まえて策定しております。なお、中期経営計画の数値目標の見直しについては、2026年8月14日付け公表の「中期経営計画『Building theFuture 2030』の目標数値および長期ビジョンの数値目標の見直し(上方修正)に関するお知らせ」をご参照ください。(単位:百万円)2026年6月期 2027年6月期増減額 増減率実績 予測売上高 145,419 161,794 16,374 11.3売上総利益 102,447 114,737 12,289 12.0(率) 70.4 70.9 0.5 -営業利益 45,218 52,127 6,908 15.3(率) 31.1 32.2 1.1 -親会社株主に帰属32,075 37,832 5,756 17.9する当期純利益なお、本業績予想において、主な外国為替レートは、下記を見込んでおります。(単位:円) US$ EURO 中国元 BAHT2027年6月期 予想前提 155.00 179.00 22.00 4.902026年6月期 実績 154.45 180.11 22.10 4.80<売上高>(メディカル事業)メディカル事業においては、特に海外売上高の成長が高く、増収となる見込みです。<自社ブランド>国内市場では、非循環器領域において末梢血管用の仕入製品が好調なため、売上高は増加する見込みです。海外市場では、全海外地域において、シェア拡大を引き続き推し進めることなどにより、循環器領域及び非循環器領域共に増加する見込みです。循環器領域においては、特に中国市場において、症例数の拡大が著しく、シェア拡大も含めて引き続き着実に売上拡大を目指してまいります。非循環器領域においては、腹部・末梢・脳血管系ともに全地域にて増加する予定です。<OEM>米国向けの末梢動脈用アテレクトミーカテーテル取引等が増加し、海外取引を中心に売上高が増加する見込みです。(デバイス事業)デバイス事業は、医療部材・産業部材ともに売上高が増加し、増収となる見込みです。医療部材については、米国の大手医療機器メーカー向けを中心に、循環器領域における検査・治療用カテーテル向け部材の需要拡大が継続することから、売上高は増加する見込みです。産業部材については、自動車向け取引が減少するものの、レジャー関連およびOA機器向けの取引が好調に推移することなどから、売上高は増加する見込みです。4<売上総利益>売上総利益は、売上高の増加に伴い増加する見込みです。なお、売上総利益率については、材料費高騰などの影響があるものの、生産性改善効果などにより、上昇する予定です。<販売費及び一般管理費>販売費及び一般管理費については、業績連動賞与の減少を見込む一方、将来の持続的な成長に向けた先行投資を引き続き実施することから、増加する見込みです。研究開発費については、将来の成長を見据えて継続的に増額し、売上高に対する比率は9.4%となる見込みです。販売関連費用については、各地域における営業・マーケティング活動の強化に伴い、増加する見込みです。また、今後の事業拡大に対応するため、全社的な組織体制の強化に伴う人件費の増加を見込んでおります。加えて、2030年の稼働開始を予定している朝日英達医療器械(南寧)有限公司(南寧工場)について、操業開始に向けた準備の本格化に伴い、立ち上げ関連費用が増加する見込みです。<営業外損益・特別損益>営業外損益及び特別損益におきましては、影響額の大きな取引などは、現在のところ見込んでおりません。5
(5)利益配分に関する基本方針及び当期・次期の配当(利益配当に関する基本方針)当社は、グローバル規模での事業展開を実施しており、常に企業価値の向上を目指しております。事業活動から得られる成果の一部は、株主の皆様に対して利益還元することが重要課題の一つとして認識しており、長期的な視野に立ち連結業績などを考慮しながら、配当を安定的に継続して実施することを基本方針としております。当社の剰余金の配当は、期末配当の年1回を基本方針としており、配当金の決定機関は株主総会としておりますが、取締役会の決議によって、毎年12月31日の最終の株主名簿に記載または記録された株主または登録株式質権者に対し、会社法第454条第5項に規定する中間配当を行うことができる旨を定款に定めております。配当金額につきましては、連結配当性向35.0%を目処にしつつ、長期的な視野のもと、当期の連結業績、今後の業績見通し、内部留保の水準などを総合的に勘案しながら算出しております。内部留保資金につきましては、将来の成長に不可欠な研究開発や設備投資資金などに充当することにより、業績の向上に努め、財務体質の強化を図ってまいります。(当期・次期の利益配分について)上記の方針に基づき、当期の配当金につきましては、2026年9月29日開催予定の定時株主総会において普通配当金42円21銭(連結配当性向35.0%)に設立50周年記念配当6円3銭を加え年間48円24銭(連結配当性向40.0%)の配当を決議する予定であり、その決議をもって正式に決定、実施する予定であります。また、次期の配当金につきましては、上記の基本方針のもと、年間49円91銭(連結配当性向35.0%)の配当とさせて頂く予定であります。基準日が当事業年度に属する剰余金の配当は、次のとおりであります。決議年月日 配当金の総額 1株当たり配当額2026年9月29日12,799百万円 48.24円定時株主総会決議
四半期 2025年6月期 第3四半期
出典: 朝日インテック 2025年6月期 第3四半期 決算短信〔日本基準〕、開示日 2025年5月15日(https://www2.jpx.co.jp/disc/77470/140120250514551606.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当社グループは、現中期経営計画「ASAHI Going Beyond 1000」において、以下の4つの基本方針を定めており、これらの成長戦略を着実に推進することで、さらなる企業価値の向上を目指しております。
①グローバル市場の戦略的な開拓と患部・治療領域の拡大②グローバルニッチ市場における新規事業の創出③グローバル展開に最適な研究開発・生産体制の構築④持続的成長に向けた経営基盤の確立これらの戦略に基づき事業を推進した結果、当社グループの当第3四半期連結累計期間の業績は下記のとおりとなりました。売上高は、継続的な市場シェアの拡大や外貨高による為替の影響などにより、主にメディカル事業が国内外共に好調に推移し、918億15百万円(前年同期比13.7%増)となりました。売上総利益は、売上高の増加や生産性向上に伴う売上総利益率の上昇により、622億63百万円(同18.6%増)となりました。営業利益は、米国の非循環器領域及び国内の新領域における販売強化を目的とした営業関連費用や研究開発費の増加などにより、販売費及び一般管理費が増加したものの、257億15百万円(同30.8%増)となりました。経常利益は、為替差損の増加などがあったものの、補助金収入の増加などにより255億94百万円(同30.4%増)となりました。親会社株主に帰属する四半期純利益は、減損損失などの特別損失の計上により、87億63百万円(同37.6%減)となりました。特別損失の詳細につきましては、2025年5月15日付け「特別損失の計上と通期業績予想の修正に関するお知らせ」をご参照ください。なお、当第3四半期連結累計期間における外国為替レート実績は、下記となります。1米ドル=151.48円(前年同期147.13円、比3.0%増)1ユーロ=162.50円(前年同期159.25円、比2.0%増)1中国元=20.98円(前年同期20.34円、比3.1%増)1タイバーツ=4.42円(前年同期4.15円、比6.5%増)セグメントごとの経営業績は次のとおりであります。なお、第1四半期連結会計期間の期首より、報告セグメントの利益又は損失の測定方法を変更しております。詳細は、「2 四半期連結財務諸表及び主な注記(3)四半期連結財務諸表に関する注記事項 (セグメント情報等)Ⅱ 当第3四半期連結累計期間の「2 報告セグメントの変更等に関する事項」をご参照ください。また、セグメントごとの比較情報については、前第3四半期連結累計期間の数値を測定方法変更後のセグメント情報に組み替えた数値で比較しております。(メディカル事業)メディカル事業においては、全地域で市場シェアの継続的な拡大や外貨高による為替の影響などにより、売上高が好調に推移し、増加いたしました。国内市場では、循環器系領域の堅調な推移に加え、非循環器領域においても末梢血管系製品(輸入仕入品)や脳血管系製品が高く評価され、好調に推移したことから、売上高が増加いたしました。海外市場においては、循環器系領域・非循環器系領域のいずれも売上高が増加いたしました。循環器系領域については、前第1四半期連結会計期間に欧州地域の東欧販売代理店向けに通期分の一時的な集中受注があったため、表面的には伸び率が低く見えますが、実質的には全地域でPCIガイドワイヤーや貫通カテーテルを中心に売上高が大変好調に推移いたしました。非循環器系領域では、米国でOEM取引が減少したものの、中国市場の脳血管系製品や米国市場の腹部血管系製品が好調に推移したことなどから、売上高は増加いたしました。以上の結果、売上高は827億21百万円(前年同期比15.5%増)となりました。また、セグメント利益は、274億16百万円(同35.1%増)となりました。2(デバイス事業)デバイス事業は、産業部材がやや減少したものの、医療部材が増加したことにより、売上高は横ばいで推移いたしました。医療部材については、アジア向け循環器系検査用カテーテル部材の取引が増加したことなどから、売上高は増加いたしました。産業部材については、国内市場の建築関連取引や海外市場のOA機器関連取引が増加した一方で、国内市場の自動車関連取引や海外市場のレジャー関連取引が減少したことなどにより、売上高はやや減少いたしました。以上の結果、売上高は、90億94百万円(前年同期比0.3%減)となりました。また、セグメント利益は、外部顧客への売上高の減少により、38億56百万円(同12.7%減)となりました。
(2)財政状態に関する説明当第3四半期連結会計期間末の資産につきましては、総資産額が1,826億95百万円となり、前連結会計年度末に比べ89億18百万円減少しております。主な要因は、のれんが67億78百万円減少したことによるものであります。負債につきましては、負債合計額が307億12百万円となり、前連結会計年度末に比べ89億39百万円減少しております。主な要因は、長期借入金が6億33百万円増加した一方で短期借入金が40億33百万円、賞与引当金が13億56百万円それぞれ減少したことによるものであります。純資産につきましては、純資産合計額が1,519億82百万円となり、前連結会計年度末に比べ21百万円増加しております。主な要因は、為替換算調整勘定が27億64百万円減少した一方で利益剰余金が32億30百万円、非支配株主持分が43百万円それぞれ増加したことによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2025年5月15日付け「特別損失の計上と通期業績予想の修正に関するお知らせ」にて公表のとおり、最近の業績動向等を踏まえ、2025年6月期通期の連結業績予想を修正しております。詳細につきましては、同日付けの当該お知らせをご参照ください。なお、当社は通期個別業績予想を開示しておりませんが、以下のとおり前事業年度の実績値と比較して乖離が生じる見込みとなりましたので、お知らせいたします。(単位:百万円)通期 売上高 営業利益 経常利益 当期純利益前事業年度実績(A) 73,810 13,841 13,922 10,895今回予想(B) 93,679 18,420 34,231 20,113対前期増減額(B-A) 19,868 4,579 20,308 9,218対前期増減率 26.9% 33.1% 145.9% 84.6%売上高は、継続的な市場シェアの拡大や外貨高による為替の影響などにより、主にメディカル事業が国内外ともに好調に推移し、増収となる見込みです。営業利益は、研究開発費を中心として、販売費及び一般管理費が増加しましたが、売上高の増加により、増加を見込んでおります。経常利益は、子会社からの受取配当金の増加及び営業利益の増加により、増加を見込んでおります。当期純利益は、関係会社株式評価損、関係会社貸倒引当金繰入額の発生などがあるものの、経常利益の増加により、増加を見込んでおります。3
四半期 2026年6月期 第3四半期
出典: 朝日インテック 2026年6月期 第3四半期 決算短信〔日本基準〕、開示日 2026年5月15日(https://www2.jpx.co.jp/disc/77470/140120260515537588.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当社グループは、2026年6月期を初年度とする新たな中期経営計画「Building the Future 2030」における成長戦略を着実に推進することで、高い成長性を維持し、企業価値の拡大に努めていく所存です。当社グループの当第3四半期連結累計期間の業績は好調に推移し、下記となっております。売上高は、メディカル事業・デバイス事業共に好調に推移し、1,083億66百万円(前年同期比18.0%増)となりました。売上総利益は、売上高の増加や生産性改善に伴う売上総利益率の上昇により、767億88百万円(同23.3%増)となりました。営業利益は、米国の販売強化を目的とした営業関係費用や、研究開発費などにより、販売費及び一般管理費が増加したものの、374億14百万円(同45.5%増)となりました。経常利益は、補助金収入の減少や、為替差損の減少などにより、372億7百万円(同45.4%増)となりました。親会社株主に帰属する四半期純利益は、減損損失の大幅な減少により、266億57百万円(同204.2%増)となりました。なお、当第3四半期連結累計期間における外国為替レート実績は、下記となります。1米ドル=152.73円(前年同期151.48円、比0.8%増)1ユーロ=178.34円(前年同期162.50円、比9.7%増)1中国元=21.64円(前年同期20.98円、比3.1%増)1タイバーツ=4.77円(前年同期4.42円、比7.9%増)セグメントごとの経営業績は次のとおりであります。(メディカル事業)メディカル事業は、国内・海外ともに全地域において売上高が増加いたしました。国内市場は、非循環器領域において末梢血管用の仕入製品が好調なため、売上高は増加いたしました。海外市場は、循環器領域及び非循環器領域共に増加いたしました。循環器領域は、PCIガイドワイヤーや貫通カテーテルを中心に、全地域において売上高が増加しております。非循環器領域は、末梢・腹部血管系製品が全地域において増加し、売上高が増加いたしました。以上の結果、売上高は947億66百万円(前年同期比14.6%増)となりました。また、セグメント利益は、361億32百万円(同31.8%増)となりました。(デバイス事業)デバイス事業は、医療部材・産業部材ともに売上高は増加いたしました。また、当期よりニッタモールド社を連結子会社化したことに伴い、当該会社の損益が当社グループの連結対象となっております。医療部材については、米国企業向け循環器系検査用カテーテル部材の取引や、アジア向け循環器系超音波カテーテル部材の取引が増加したほか、ニッタモールド社の連結子会社化に伴い売上高が増加いたしました。産業部材については、海外市場のレジャー関連取引が増加したほか、ニッタモールド社の連結子会社化に伴い売上高が増加いたしました。以上の結果、売上高は、136億円(前年同期比49.5%増)となりました。また、セグメント利益は、外部顧客への売上高の増加により、72億74百万円(同88.6%増)となりました。2
(2)財政状態に関する説明当第3四半期連結会計期間末の資産につきましては、総資産額が2,037億30百万円となり、前連結会計年度末に比べ105億42百万円増加しております。主な要因は、現金及び預金が55億96百万円、受取手形及び売掛金が34億17百万円、原材料及び貯蔵品が10億12百万円それぞれ増加したことによるものであります。負債につきましては、負債合計額が365億70百万円となり、前連結会計年度末に比べ52億62百万円減少しております。主な要因は、長期借入金が17億72百万円、賞与引当金が12億49百万円それぞれ減少したことによるものであります。純資産につきましては、純資産合計額が1,671億59百万円となり、前連結会計年度末に比べ158億5百万円増加しております。主な要因は、利益剰余金が80億69百万円、為替換算調整勘定が64億76百万円それぞれ増加したことによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2026年6月期の連結業績予想については、2026年2月13日に公表した「2026年6月期通期連結業績予想の修正(上方修正)に関するお知らせ」の内容から変更はありません。今後、業績予想の修正が必要となった場合は、速やかに公表いたします。(注) 業績見通し等の将来に関する記述は、国内外の経済状況、為替レートの変動、業績に影響を与えるその他の要因等現時点で入手可能な情報をもとに、当社グループが合理的であると判断した一定の前提に基づいており、当社としてその実現を約束する趣旨のものではありません。これらは、市況、競争状況、新製品の導入及びその成否を含む多くの不確実な要因の影響を受けます。従って、実際の売上高及び利益は、記載されている予想数値とは大きく異なる場合がありますことをご承知おきください。3
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。