通期はセグメント再編(3→2区分)により構成が変わり単体業績の節が消えた一方、戦略投資関連の説明が加わり粒度は同等。四半期は見出し構成に変化なく、金融収益要因等の説明がやや増えた程度で同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、アドバンテスト分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月25日 → 2026年4月27日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月29日 → 2026年7月29日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,546字 → 3,305字(前期比-6.8%、減少)
見出し構成の変化: 削除: ① 当期(2024年4月1日~2025年3月31日)の状況 (単位:億円), ② 個別業績の概況
粒度の判定: 同等
セグメント情報注記: あり(806字) → あり(612字)
変化の型: 会計基準変更型、出来事型
増えた要素
- セグメント区分変更の説明(半導体・部品テストシステム/メカトロニクス関連/サービス他の3部門→「テストシステム事業」「サービス他」の2区分に再編)
- 戦略投資関連のコールオプション行使に伴う金融収益計上(第4四半期約173億円)の説明
- 関税措置による事業・業績への影響に関する言及
減った要素
- 「② 個別業績の概況」(単体業績)の節
- メカトロニクス関連事業部門の個別業績詳細(テストシステム事業に統合され独立記載が消滅)
- 前年度のセグメント損失要因の詳細(係争解決金・のれん減損の内訳等)
要約: セグメント区分を3部門から「テストシステム事業」「サービス他」の2区分に再編した影響で説明構成が変わり、個別(単体)業績の概況の節が削除された。一方、戦略投資関連のコールオプション行使に伴う金融収益や関税措置への言及など新たな出来事説明が加わっており、全体の粒度は概ね同等と判定した。
四半期決算短信の比較
文字数: 3,088字 → 3,219字(前期比+4.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(641字) → あり(577字)
変化の型: 出来事型
増えた要素
- 戦略投資に関連する金融商品の評価益(約447億円)の計上に関する説明
- 中東情勢の事業及び業績への影響に関する言及
- 転換社債型新株予約権付社債の発行による資金調達(1,000億円)の説明
要約: 見出し構成に変化はなく、業績数値の更新に加えて戦略投資関連の金融収益(評価益)や中東情勢への言及、社債発行による資金調達など新たな出来事の説明がやや増えた程度で、粒度は同等と判定した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: アドバンテスト 2025年3月期 決算短信〔IFRS〕、開示日 2025年4月25日(https://www2.jpx.co.jp/disc/68570/140120250424523309.pdf)
1.経営成績等の概況(1)当期の経営成績の概況① 当期(2024年4月1日~2025年3月31日)の状況 (単位:億円)2024年3月期 2025年3月期 前年度比売上高 4,865 7,797 60.3%営業利益 816 2,282 2.8倍税引前利益 782 2,248 2.9倍当期利益 623 1,612 2.6倍当連結会計年度における世界経済は、地政学リスクに伴う不確実性が継続したものの、欧米諸国を中心とした金融政策の緩和にも支えられ、全体として底堅く推移しました。このような世界経済情勢のもと、半導体市場は、前年度の調整局面から一転して回復傾向となりました。自動車や産業機器関連などの半導体は依然として軟調に推移したものの、データセンタ向けのHPCデバイスや高性能DRAMなど、AIの普及に関連する半導体需要が市場の伸びを牽引しました。当社グループの半導体試験装置ビジネスにおいては、AI関連の高性能半導体向け需要が大幅に拡大しました。当社グループは、顧客の要求納期に最大限応えるべく、タイムリーな部材調達および製品供給能力の確保に努め、コア部品に対する既存サプライヤーとの長期契約やサプライチェーン複線化などの施策を通じた取り組みが奏功しました。この結果、当連結会計年度における売上高は7,797億円(前年度比60.3%増)、営業利益は2,282億円(同2.8倍)、税引前利益は2,248億円(同2.9倍)、当期利益は1,612億円(同2.6倍)となりました。高収益製品の販売比率上昇、円安による増収・増益効果などにより、いずれも連結会計年度における過去最高額を更新しました。なお、第4四半期にのれんおよび無形資産の一部減損損失(約214億円)を計上しております。当連結会計年度の平均為替レートは米ドルが153円(前年度143円)、ユーロが164円(同155円)、海外売上比率は98.0%(同
95.9%)でした。セグメントの業績は次のとおりです。<半導体・部品テストシステム事業部門> (単位:億円)2024年3月期 2025年3月期 前年度比売上高 3,315 5,981 80.4%セグメント利益(△損失) 919 2,440 2.7倍当部門では、自動車や産業機器関連などの成熟半導体向け試験装置需要は軟調である一方で、半導体の複雑性の増加、HPCデバイスなどの性能向上を背景に、高性能SoC半導体用試験装置の売上が大幅に増加しました。メモリ半導体用試験装置については、HBMをはじめとする高性能DRAMに向けた旺盛な試験装置需要を背景に売上が大幅に伸長しました。当社グループの部材調達および製品供給能力の強化もこれらの売上増加を支えました。以上により、当部門の売上高は5,981億円(前年度比80.4%増)、セグメント利益は2,440億円(同2.7倍)となりました。<メカトロニクス関連事業部門> (単位:億円)2024年3月期 2025年3月期 前年度比売上高 527 732 38.9%セグメント利益(△損失) 92 168 83.0%当部門では、旺盛な半導体試験装置需要を背景に、関連するデバイス・インタフェースの売上が伸長しました。以上により、当部門の売上高は732億円(前年度比38.9%増)、セグメント利益は168億円(同83.0%増)となりました。<サービス他部門> (単位:億円)2024年3月期 2025年3月期 前年度比売上高 1,023 1,084 6.0%セグメント利益(△損失) △28 △109 -当部門では、当社グループ製品の設置台数の増加に伴いサポート・サービスの売上が伸長しました。しかしながら、テストソケットに関連するEssai, Inc.のビジネスにおいて、大口顧客向けの売上が低調に推移していることに加え、新規顧客への拡販が想定より遅延していることを踏まえ、のれんおよび無形資産の減損損失約214億円を計上しました。これらの結果、当セグメントは前年度を上回る損失となりました。なお、前年度のセグメント損失には、取引先との係争に関する受取和解金等による利益約32億円およびのれんの一部減損損失約90億円を含んでいます。以上により、当部門の売上高は1,084億円(前年度比6.0%増)、セグメント損失は109億円(同81億円悪化)となりました。
② 個別業績の概況当事業年度は、世界経済が全体として底堅く推移する中で、半導体市場については、データセンタ向けのHPCデバイスや高性能DRAMなど、AIの普及に関連する半導体需要が市場の伸びを牽引しました。当社の事業においては、大幅に拡大したAI関連の高性能半導体向け需要に最大限応えるため、コア部品に対する既存サプライヤーとの長期契約やサプライチェーン複線化などの施策を通じて、タイムリーな部材調達および製品供給能力の確保に努めた取り組みが奏功しました。この結果、売上高は6,731億円(前年度比70.5%増)、高収益製品の販売比率上昇、円安による増収・増益効果などにより営業利益は2,174億円(同3.9倍)、経常利益は2,270億円(同3.9倍)、当期純利益は1,669億円(同3.4倍)となりました。
(2)当期の財政状態の概況当連結会計年度末の資産合計は、のれんおよび無形資産が201億円減少したものの、現金および現金同等物が1,558億円、営業債権およびその他の債権が242億円、繰延税金資産が145億円、その他の金融資産が100億円それぞれ増加したことなどにより、前年度末比1,830億円増加の8,542億円となりました。負債合計は、未払法人所得税が628億円、営業債務およびその他の債務が302億円それぞれ増加したことなどにより、前年度末比1,076億円増加の3,477億円となりました。また、資本合計は5,065億円となり、親会社所有者帰属持分比率は前年度末比4.9ポイント減少の59.3%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金および現金同等物は、前年度末より1,558億円増加し、2,625億円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりです。営業活動によるキャッシュ・フローは、税引前利益2,248億円を計上したことに加え、営業債務およびその他の債務の増加(301億円)、営業債権およびその他の債権の増加(△281億円)に減価償却費などの非資金項目等の損益を調整した結果、2,860億円の収入(前年度は、327億円の収入)となりました。投資活動によるキャッシュ・フローは、422億円の支出(前年度は、279億円の支出)となりました。これは主に、資本性金融商品の取得による支出(△185億円)、有形固定資産の取得による支出(△174億円)、子会社の取得による支出(△38億円)によるものであります。財務活動によるキャッシュ・フローは、828億円の支出(前年度は、108億円の収入)となりました。これは主に、自己株式の取得による支出(△501億円)と配当金の支払額(△273億円)によるものであります。
(4)今後の見通し今後の当社グループを取り巻く事業環境を展望しますと、暦年2025年の半導体市場は、前年に引き続きAI関連向け半導体需要が牽引するものと見ています。半導体試験装置市場においても、自動車や産業機器向けなどのAI関連用途以外の需要回復にはなお時間を要するものの、半導体の複雑化および生産拡大を背景に、AI関連向け試験装置需要は引き続き高水準に推移するものと見込んでいます。AIに関連した半導体に参入する企業の増加も、この需要に寄与するものと考えます。一方で世界経済を俯瞰しますと、継続する地政学リスク、急激な為替変動リスクなど、当社グループを取り巻く事業環境は先行きの不透明感が強まっています。これらの見通しを踏まえ、2025年度の通期連結業績予想については売上高7,550億円、営業利益2,420億円、税引前利益2,400億円、当期利益1,790億円を予想しています。予想の前提とした為替レートは、米ドルが140円、ユーロが155円です。なお現時点では、関税措置による当社グループ事業および業績への直接的な影響は軽微であると認識しています。しかしながら、当社グループを取り巻く事業環境は不確実性を増しており、依然として予断を許さない状況にあると捉えております。当社グループは、外部環境の変化に絶えず注意を払い、機敏かつ柔軟に対応するとともに、引き続き第3期中期経営計画で掲げた施策を推し進めることで中長期的なステークホルダーへの提供価値拡大に取り組んでまいります。
通期 2026年3月期
出典: アドバンテスト 2026年3月期 決算短信〔IFRS〕、開示日 2026年4月27日
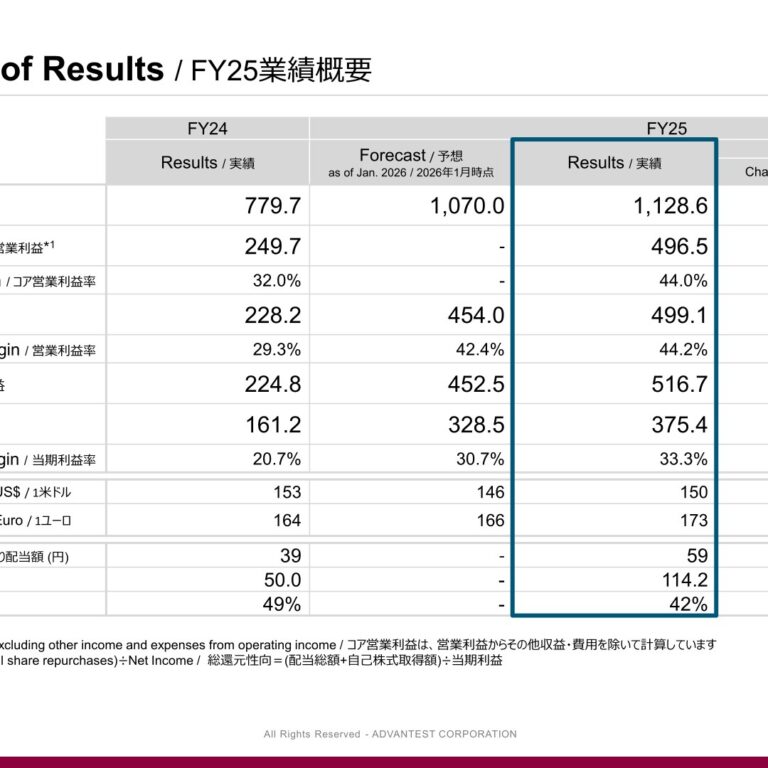
1.経営成績等の概況(1)当期の経営成績の概況当期(2025年4月1日~2026年3月31日)の状況 (単位:億円)2025年3月期 2026年3月期 対前年度増減率売上高 7,797 11,286 44.7%営業利益 2,282 4,991 118.8%税引前利益 2,248 5,167 129.9%当期利益 1,612 3,754 132.9%当連結会計年度における世界経済は、米国を中心としたAI関連投資の拡大もあり、全体として底堅く推移しました。このような世界経済情勢のもと、半導体市場ではデータセンタ向けのHPC (High Performance Computing) デバイスや高性能DRAMなど、AIの普及に関連する半導体が市場成長を牽引しました。加えて、スマートフォンをはじめとした民生機器向け半導体需要も堅調に推移しました。下期におけるメモリ半導体を中心とした半導体価格の上昇もあいまって、半導体市場は力強い成長を遂げました。当社グループのビジネスにおいては、AI関連の高性能半導体向けテスタ需要が大幅に拡大しました。当社グループは、顧客の旺盛な設備投資意欲に最大限応えるべく、製品供給能力の拡大に努め、タイムリーな製品納入を実施しました。この結果、当連結会計年度における売上高は1兆1,286億円(前年度比44.7%増)となりました。増収に加え、高収益製品の販売比率上昇から、営業利益は4,991億円(同118.8%増)となりました。また、戦略投資の一環として2025年1月21日に取得していた株式に関するコールオプションの行使を意思決定し、公正価値評価を実施した結果、第4四半期に金融収益約173億円を計上しました。これらにより、税引前利益は5,167億円(同129.9%増)、当期利益は3,754億円(同132.9%増)となりました。いずれも連結会計年度における過去最高額を更新しました。当連結会計年度の平均為替レートは米ドルが150円(前年度153円)、ユーロが173円(同164円)、海外売上比率は97.8%(同98.0%)でした。なお前年度の営業利益には、のれん及び無形資産の減損損失約214億円が含まれています。セグメントの業績は次のとおりです。当社グループは、当連結会計年度の第1四半期連結会計期間より、報告するセグメント情報を「テストシステム事業」及び「サービス他」の2つへと変更いたしました。詳細については、P.9(セグメント情報)をご覧ください。なお、前年度のセグメント情報は、変更後の2区分の報告セグメントに基づき作成しております。<テストシステム事業部門> (単位:億円)2025年3月期 2026年3月期 対前年度増減率売上高 6,828 10,194 49.3%セグメント利益(△損失) 2,621 5,188 97.9%当部門では、SoCテストシステムにおいて、高性能SoC半導体向けの売上が大幅に増加しました。主にHPCデバイスやAI関連半導体の需要の高まりを背景に、半導体の複雑化や性能向上などがテスタ需要を牽引しました。一方で、自動車や産業機器関連などの成熟半導体向けのテスタ需要は軟調に推移しました。メモリテストシステムにおいては、高性能DRAM向けを中心とした堅調な製品販売に加え、不揮発性メモリ向け売上も増加しました。このような旺盛な需要に対して、製品供給能力の強化も当セグメントの売上拡大に寄与しました。以上により、当部門の売上高は1兆194億円(前年度比49.3%増)、セグメント利益は5,188億円(同97.9%増)となりました。<サービス他部門> (単位:億円)2025年3月期 2026年3月期 対前年度増減率売上高 969 1,092 12.7%セグメント利益(△損失) △161 88 -当部門では、当社グループ製品の設置台数の増加に伴い、サポート・サービスの売上が伸びました。加えて、高性能SoC半導体向けを中心としたテスト用インタフェースボードなどの消耗品販売も増加しました。なお、当連結会計年度のセグメント利益には、事業の一部譲渡による譲渡益約25億円が含まれています。また前年度のセグメント損失には、のれん及び無形資産の減損損失約214億円が含まれています。以上により、当部門の売上高は1,092億円(前年度比12.7%増)、セグメント利益は88億円(同249億円良化)となりました。
(2)当期の財政状態の概況当連結会計年度末の資産合計は、営業債権及びその他の債権が1,157億円、現金及び現金同等物が774億円、その他の金融資産が418億円、有形固定資産が230億円、棚卸資産が220億円それぞれ増加したことなどにより、前年度末比3,176億円増加の1兆1,718億円となりました。負債合計は、借入金が750億円減少したものの、未払法人所得税が394億円、営業債務及びその他の債務が350億円、その他の流動負債が117億円、その他の金融負債が67億円それぞれ増加したことなどにより、前年度末比284億円増加の3,761億円となりました。また、資本合計は7,957億円となり、親会社所有者帰属持分比率は前年度末比8.6ポイント増加の67.9%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前年度末より774億円増加し、3,400億円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりです。営業活動によるキャッシュ・フローは、税引前利益5,167億円を計上したことに加え、法人所得税の支払額(△1,108億円)、営業債権及びその他の債権の増加(△1,059億円)、営業債務及びその他の債務の増加(319億円)、棚卸資産の増加(△185億円)に減価償却費などの非資金項目等の損益を調整した結果、3,352億円の収入(前年度は、2,860億円の収入)となりました。投資活動によるキャッシュ・フローは、346億円の支出(前年度は、422億円の支出)となりました。これは主に、有形固定資産の取得による支出(△330億円)によるものであります。財務活動によるキャッシュ・フローは、2,306億円の支出(前年度は、828億円の支出)となりました。これは主に、自己株式の取得による支出(△1,143億円)、短期借入金の減少(△754億円)、配当金の支払額(△358億円)によるものであります。
(4)今後の見通し今後の当社グループを取り巻く事業環境を展望しますと、暦年2026年の半導体市場は、AI関連向け半導体が引き続き成長を牽引し、約1兆ドルを超える規模になるとの予測もあります。半導体テスタ市場においても、AI関連向け半導体の生産数量の増加及びさらなる複雑化を背景に、過去最大の規模になると見込みます。これらの見通しを踏まえ、2026年度の通期連結業績予想については売上高1兆4,200億円、営業利益6,275億円、税引前利益6,290億円、当期利益4,655億円を予想しています。予想の前提とした為替レートは、米ドルが150円、ユーロが170円です。なお、現下の中東情勢による事業及び業績への影響は、物流コストを含む一部のコスト増が見込まれるものの、現時点においては直接的な影響は限定的であると見ています。しかしながら、中東情勢の緊迫化により世界経済の減速が懸念されており、当社グループを取り巻く事業環境は、地政学的リスクの拡大をはじめ、依然として予断を許さない状況にあると捉えております。高水準の需要が継続する中、サプライチェーン全体において供給不足が生じ、顧客の製品や当社グループ製品に影響を及ぼす可能性もあります。こうした状況を踏まえ、当社グループは引き続きサプライチェーンレジリエンスの強化に注力します。当社グループは、外部環境の変化に引き続き注意を払い、機敏かつ柔軟に対応するとともに、引き続き第3期中期経営計画で掲げた施策を推し進めることで中長期的なステークホルダーへの提供価値拡大に取り組んでまいります。
四半期 2026年3月期 第1四半期
出典: アドバンテスト 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月29日(https://www2.jpx.co.jp/disc/68570/140120250728521999.pdf)
1.経営成績等の概況(1)経営成績の概況当第1四半期連結累計期間(2025年4月1日~2025年6月30日)の状況 (単位:億円)2025年3月期 2026年3月期対前年同期増減率第1四半期連結累計期間第1四半期連結累計期間売上高 1,387 2,638 90.1%営業利益 313 1,240 295.7%税引前四半期利益 319 1,214 280.1%四半期利益 239 902 277.7%当第1四半期連結累計期間における世界経済は、地政学的リスクや貿易政策の不確実性の拡大などを背景に減速懸念が強まったものの、全体としては底堅く推移しました。こ の よ う な 世 界 経 済 情 勢 の も と 、 半 導 体 市 場 は 、 前 年 度 に 引 き 続 き 、 デ ー タ セ ン タ 向 け のHPC (HighPerformance Computing) デバイスや高性能DRAMなど、AIの普及に関連する半導体需要が市場成長を牽引しました。一方で自動車や産業機器関連などの半導体は依然として軟調に推移しました。当社グループのビジネスにおいては、AI関連の高性能半導体向けテスタ需要が大幅に拡大しました。前年度に引き続き、顧客からの製品納入の要請が一層強まる中、当社グループは、顧客の要求納期に最大限応えるべく、部材調達および製品供給能力の拡大に努め、タイムリーな製品納入を実施しました。この結果、売上高は2,638億円(前年同期比90.1%増)、営業利益は1,240億円(同295.7%増)、税引前四半期利益は1,214億円(同280.1%増)、四半期利益は902億円(同277.7%増)となりました。増収に加え、高収益製品の販売比率も上昇したことなどから、いずれも四半期における過去最高額を更新しました。当四半期の平均為替レートは、米ドルが146円(前年同期153円)、ユーロが162円(同165円)、海外売上比率は98.6%(前年同期
96.2%)でした。セグメントの業績は次のとおりであります。当社グループは、当第1四半期連結会計期間より、報告するセグメント情報を「テストシステム事業」および「サービス他」の2つへと変更いたしました。詳細については、P.8(セグメント情報)をご覧ください。なお、前第1四半期連結累計期間のセグメント情報は、変更後の報告セグメントの区分に基づき作成しております。<テストシステム事業部門> (単位:億円)2025年3月期 2026年3月期対前年同期増減率第1四半期連結累計期間第1四半期連結累計期間売上高 1,173 2,406 105.1%セグメント利益(△損失) 352 1,269 260.3%当部門では、自動車や産業機器関連などの成熟半導体向けテスタ需要は軟調に推移する一方で、AI関連半導体需要の高まりを背景に、半導体の複雑化や性能向上が進んだことで、高性能SoC半導体向けのテスタ売上が大幅に増加しました。メモリ・テスタにおいても、HBM(High Bandwidth Memory)をはじめとする高性能DRAMに向けた製品販売が堅調でした。部材調達および製品供給能力の強化もこれらの売上拡大を支えました。以上により、当部門の売上高は2,406億円(前年同期比105.1%増)、セグメント利益は1,269億円(同260.3%増)となりました。<サービス他部門> (単位:億円)2025年3月期 2026年3月期対前年同期増減率第1四半期連結累計期間第1四半期連結累計期間売上高 214 232 8.3%セグメント利益(△損失) 3 27 781.4%当部門では、当社グループ製品の設置台数の増加に伴い、サポート・サービスの需要が高水準に推移しました。加えて、高性能SoC半導体向けを中心としたテスト用インタフェースボードなどの消耗品販売が増加しました。なお、当第1四半期連結累計期間のセグメント利益には、事業の一部譲渡による譲渡益約25億円が含まれております。以上により、当部門の売上高は232億円(前年同期比8.3%増)、セグメント利益は27億円(同781.4%増)となりました。
(2)財政状態の概況当第1四半期末の総資産は、現金および現金同等物が109億円、営業債権およびその他の債権が149億円、その他の金融資産が70億円、それぞれ増加したことなどにより、前年度末比357億円増加の8,899億円となりました。負債合計は、未払法人所得税が285億円、営業債務およびその他の債務が84億円、それぞれ減少したことなどにより、前年度末比320億円減少の3,157億円となりました。また、資本合計は5,742億円となり、親会社所有者帰属持分比率は前年度末比5.2ポイント増加の64.5%となりました。
(3)キャッシュ・フローの概況当第1四半期末における現金および現金同等物は、前年度末より109億円増加し、2,734億円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。営業活動によるキャッシュ・フローは、税引前四半期利益1,214億円を計上したことに加え、法人所得税の支払額(△600億円)、営業債権およびその他の債権の増加(△116億円)、営業債務およびその他の債務の減少(△88億円)に減価償却費などの非資金項目等の損益を調整した結果、469億円の収入(前年同期は、277億円の収入)となりました。投資活動によるキャッシュ・フローは、34億円の支出(前年同期は、84億円の支出)となりました。これは主に、有形固定資産の取得による支出(△56億円)と事業譲渡による収入(29億円)によるものであります。財務活動によるキャッシュ・フローは、310億円の支出(前年同期は、146億円の支出)となりました。これは主に、自己株式の取得による支出(△154億円)と配当金の支払額(△144億円)によるものであります。
(4)今後の見通し今後の当社グループを取り巻く事業環境を展望しますと、暦年2025年の半導体市場は、前年に引き続きAI関連向け半導体需要が市場成長を牽引するものと見ています。半導体テスタ市場においても、AI関連用途以外の需要回復には依然として時間を要するものの、AI関連向け半導体のさらなる複雑化、需要拡大などを背景に、高水準なテスタ需要は期初想定を上回るペースで増加しています。また、AI関連半導体に参入する企業の増加も、さらなる需要に寄与するものと考えます。これらの見通しおよび当第1四半期連結累計期間の業績進捗を踏まえ、当連結会計年度の通期連結業績予想を修正します。売上高は2025年4月時点の7,550億円から8,350億円へ、営業利益は2,420億円から3,000億円へ、税引前利益は2,400億円から2,970億円へ、当期利益は1,790億円から2,215億円へ、それぞれ上方修正します。予想の前提とした当連結会計年度第2四半期以降の9か月間の為替レートは、米ドルが140円、ユーロが155円です。なお現時点では、関税措置による当社グループ事業および業績への直接的な影響は軽微であると考えています。しかしながら、当社グループを取り巻く事業環境は、減速懸念が強まる世界経済に加え、地政学的リスク、急激な為替変動リスクなど、依然として予断を許さない状況にあると捉えております。当社グループは、外部環境の変化に絶えず注意を払い、機敏かつ柔軟に対応するとともに、引き続き第3期中期経営計画で掲げた施策を推し進めることで中長期的なステークホルダーへの提供価値拡大に取り組んでまいります。
四半期 2027年3月期 第1四半期
出典: アドバンテスト 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月29日(https://www2.jpx.co.jp/disc/68570/140120260728500866.pdf)
1.経営成績等の概況(1)経営成績の概況当第1四半期連結累計期間(2026年4月1日~2026年6月30日)の状況 (単位:億円)2026年3月期 2027年3月期対前年同期増減率第1四半期連結累計期間第1四半期連結累計期間売上高 2,638 3,675 39.3%営業利益 1,240 1,900 53.3%税引前四半期利益 1,214 2,341 92.9%四半期利益 902 1,748 93.8%当第1四半期連結累計期間における世界経済は、米国を中心としたAI関連投資の拡大が下支えとなり、全体として底堅さを維持しました。一方で、中東情勢の緊迫化をはじめとする地政学的リスクを背景に、先行き不透明感も高まりました。このような世界経済情勢のもと、半導体市場は力強い成長が続きました。AIの技術競争加速や社会実装の進展を背景に、データセンタ向けのHPC (High Performance Computing)デバイスや高性能メモリ半導体など、AIに関連した半導体が市場成長を牽引しました。当社グループのビジネスにおいては、AI関連の高性能半導体向けテスタ需要が大幅に拡大しました。AI関連の先端半導体の生産数量が増し、複雑化が進む中で、当社グループ製品に対する顧客の積極的な設備投資が継続しました。当社グループは、こうした旺盛なテスタ需要にタイムリーに対応すべく、サプライチェーン全体を通して生産能力拡大に努めました。この結果、売上高は3,675億円(前年同期比39.3%増)となり、増収及び売上ミックスの良化などにより、営業利益は1,900億円(同53.3%増)となりました。また、戦略投資に関連する金融商品の評価益を主な要因として、金融収益約447億円を計上しました。これらにより、税引前四半期利益は2,341億円(同92.9%増)、四半期利益は1,748億円(同93.8%増)となりました。対米ドルでの円安進行も業績へ寄与し、売上高、営業利益、税引前四半期利益及び四半期利益は、いずれも四半期ベースで過去最高を更新しました。当四半期の平均為替レートは、米ドルが159円(前年同期146円)、ユーロが185円(同162円)、海外売上比率は99.1%(前年同期98.6%)でした。セグメントの業績は次のとおりです。<テストシステム事業部門> (単位:億円)2026年3月期 2027年3月期対前年同期増減率第1四半期連結累計期間第1四半期連結累計期間売上高 2,406 3,336 38.7%セグメント利益(△損失) 1,269 1,907 50.3%当部門では、SoCテストシステムにおいて高性能SoC半導体向けの売上が大幅に増加しました。主に、複雑化するAIやHPC関連半導体の生産数量が拡大したことで、テスタ需要が伸長しました。メモリテストシステムにおいても、拡大するデータセンタ投資を背景に、高性能DRAM向けを中心とした製品販売の伸長に加え、不揮発性メモリ向け売上も増加しました。こうしたテスタ需要の増加と連動し、デバイスインタフェースやテストハンドラも増収となりました。以上により、当部門の売上高は3,336億円(前年同期比38.7%増)、セグメント利益は1,907億円(同50.3%増)となりました。<サービス他部門> (単位:億円)2026年3月期 2027年3月期対前年同期増減率第1四半期連結累計期間第1四半期連結累計期間売上高 232 339 46.0%セグメント利益(△損失) 27 86 216.4%当部門では、当社グループ製品の設置台数の増加に伴い、サポート・サービスの売上が伸長しました。加えて、高性能SoC半導体向けのテスト用インタフェースボードなどの消耗品販売も増加しました。なお、前年同期のセグメント利益には、事業の一部譲渡による譲渡益約25億円が含まれています。以上により、当部門の売上高は339億円(前年同期比46.0%増)、セグメント利益は86億円(同216.4%増)となりました。
(2)財政状態の概況当第1四半期末の総資産は、営業債権及びその他の債権が502億円減少したものの、投資有価証券が2,898億円、現金及び現金同等物が732億円、棚卸資産が419億円、それぞれ増加したことなどにより、前年度末比3,428億円増加の1兆5,147億円となりました。負債合計は、未払法人所得税が511億円減少したものの、社債が889億円、その他の流動負債が376億円、営業債務及びその他の債務が123億円、それぞれ増加したことなどにより、前年度末比959億円増加の4,720億円となりました。また、資本合計は1兆426億円となり、親会社所有者帰属持分比率は前年度末比0.9ポイント増加の68.8%となりました。
(3)キャッシュ・フローの概況当第1四半期末における現金及び現金同等物は、前年度末より732億円増加し、4,131億円となりました。当第1四半期連結累計期間における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。営業活動によるキャッシュ・フローは、税引前四半期利益2,341億円を計上したことに加え、法人所得税の支払額(△1,011億円)、営業債権及びその他の債権の減少(521億円)、棚卸資産の増加(△413億円)、前受金の増加(370億円)に減価償却費や金融商品評価損益などの非資金項目等の損益を調整した結果、1,372億円の収入(前年同期は、469億円の収入)となりました。投資活動によるキャッシュ・フローは、1,025億円の支出(前年同期は、34億円の支出)となりました。これは主に、負債性金融商品の取得による支出(△878億円)によるものであります。財務活動によるキャッシュ・フローは、350億円の収入(前年同期は、310億円の支出)となりました。これは主に、転換社債型新株予約権付社債の発行による収入(1,000億円)、自己株式の取得による支出(△422億円)と配当金の支払額(△214億円)によるものであります。
(4)今後の見通し今後の当社グループを取り巻く事業環境を展望しますと、暦年2026年の半導体市場は、AI関連半導体が引き続き成長を牽引し、1兆ドルを超える規模になると見込まれています。半導体テスタ市場においても、AI関連半導体の生産数量の増加及びさらなる複雑化を背景に、過去最大規模になる見通しです。特に推論用AI半導体向けのテスト需要は、当社グループの2026年4月時点の想定を大きく上回ると見込んでいます。市場が急速に成長している中、当社グループの生産能力増強も前倒しして進めています。これらの見通し及び当第1四半期連結累計期間の業績進捗を踏まえ、当連結会計年度の通期連結業績予想を修正します。売上高は2026年4月時点の1兆4,200億円から1兆7,140億円へ、営業利益は6,275億円から8,460億円へ、税引前利益は6,290億円から8,910億円へ、当期利益は4,655億円から6,600億円へ、それぞれ上方修正します。予想の前提とした当連結会計年度第2四半期以降の9か月間の為替レートは、米ドルが150円、ユーロが170円です。なお、現下の中東情勢による事業及び業績への影響は、物流コストを含む一部のコスト増が見込まれるものの、現時点においては直接的な影響は限定的であると見ています。一方で、AIへの投資が産業界で拡大する中、メモリ半導体などの主要部品の需要は引き続き供給を上回っています。当社グループは、さらなる成長機会の取り込みに向け、サプライチェーンのレジリエンス強化に引き続き注力してまいります。当社グループは、外部環境の変化に注意を払い、機敏かつ柔軟に対応するとともに、第3期中期経営計画で掲げた施策を推し進めることで中長期的なステークホルダーへの提供価値拡大に取り組んでまいります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。