通期・四半期とも構成・粒度は前年と同水準を維持し、前年固有の一時的要因(子会社化・暫定会計処理確定)の説明が外れた程度の変化。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ダイヘン分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,260字 → 3,076字(前期比-5.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(541字) → あり(541字)
変化の型: 出来事型
減った要素
- 前年度に買収した新規連結子会社(東北電機製造・四変テック等)の影響に関する説明
- 前年度計上の負ののれん発生益(一時要因)による減益の説明
要約: 通期は見出し構成・セグメント別の説明の枠組みが前期と同じで、財政状態・キャッシュフロー・配当方針などの記述も同水準の粒度を維持している。前期は新規連結子会社化の影響や前々期計上の負ののれん発生益の反動による減益を説明していたが、今期はそうした一時的要因がなく該当の説明が外れている。分量はやや減少したが一時要因の説明が不要になったことによるもので、粒度自体が粗くなったとは言えない。
四半期決算短信の比較
文字数: 1,502字 → 1,604字(前期比+6.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(2字) → あり(4字)
変化の型: 出来事型
減った要素
- 前中間連結会計期間の企業結合に係る暫定的な会計処理確定に関する注記
要約: 四半期は見出しから「連結累計期間」の語が省かれた程度の差で、セグメント別の業績説明・参考表の構成は前年と同一。前年にあった企業結合の暫定会計処理確定に関する注記が今期はなくなったが、それ以外は同水準の粒度で数値・要因説明が続いている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ダイヘン 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/66220/140120250507531990.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度のダイヘングループの事業環境は、生産自動化関連投資は抑制傾向となりましたが電力インフラ関連・半導体関連の投資が堅調に推移しました。また、前年度第3四半期以降に買収した新規連結子会社の影響もあり、受注高は2,410億5千1百万円(前期比12.9%増)、売上高は2,263億7千5百万円(前期比20.0%増)となりました。利益面におきましては、売上高の増加やコスト削減の成果により、営業利益は161億7千4百万円(前期比6.8%増)、経常利益は171億8千2百万円(前期比6.8%増)となりました。しかしながら、親会社株主に帰属する当期純利益につきましては前年度に計上した子会社株式取得に伴う負ののれん発生益等の影響により前期に比べ減益の119億6千1百万円(前期比27.5%減)となりました。セグメント別の状況につきましては、以下のとおりであります。
① エネルギーマネジメント配電機器や工場受電設備の更新が堅調に推移したことに加え、再生可能エネルギーの有効活用を目的とする電力需給調整市場の拡大を背景に蓄電池システムの販売が増加しました。また、東北電機製造株式会社と四変テック株式会社を連結子会社化した影響もあり、売上高は1,208億1千5百万円(前期比23.8%増)、営業利益は114億7千7百万円(前期比37.6%増)となりました。
② ファクトリーオートメーション労働力不足を背景に生産自動化ニーズは高まっておりますが、経済動向の不透明感から国内及び欧米での自動車関連投資が先送り傾向となり、売上高は327億7千3百万円(前期比6.0%減)となり、営業利益は22億7千5百万円(前期比44.6%減)となりました。
③ マテリアルプロセシング生成AI用途のメモリや先端半導体関連投資の拡大並びに中国での成熟世代向け投資の継続を背景に高周波電源システムの需要が増加したことに加え、Lorch Schweißtechnik GmbHを連結子会社化した影響もあり、売上高は726億5千7百万円(前期比29.9%増)、営業利益は69億8千5百万円(前期比10.4%増)となりました。
④ その他売上高は1億9千1百万円、営業利益は3千3百万円となり、前期からの大きな変動はありません。(参考)セグメント別の状況(単位:百万円)受注高 受注残高 売上高 営業利益セグメントの名称金額 増減率 金額 増減率 金額 増減率 金額 増減率エネルギーマネジメント 131,261 +1.9% 90,105 +13.1% 120,815 +23.8% 11,477 +37.6%ファクトリー34,137 +11.4% 5,191 +40.0% 32,773 △6.0% 2,275 △44.6%オートメーションマテリアルプロセシング 75,460 +40.0% 14,055 +26.1% 72,657 +29.9% 6,985 +10.4%その他 191 +3.1% – – 191 +3.1% 33 +16.0%全社計 241,051 +12.9% 109,351 +15.7% 226,375 +20.0% 16,174 +6.8%
(2)当期の財政状態の概況当連結会計年度末の資産合計は、現金及び預金や棚卸資産の増加、また建物及び構築物をはじめとした有形固定資産の増加などにより、2,902億3千4百万円(前連結会計年度末比130億3千4百万円増)となりました。負債合計は、支払手形及び買掛金や賞与引当金の増加、また借入金の増加などにより1,369億4千9百万円(前連結会計年度末比83億4千5百万円増)となりました。純資産合計は、利益剰余金や為替換算調整勘定の増加などにより1,532億8千5百万円(前連結会計年度末比46億8千9百万円増)となりました。なお、自己資本比率は前連結会計年度末の48.4%から0.7ポイント減少して47.7%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ、67億7千8百万円増加し、288億5千5百万円となりました。(営業活動によるキャッシュ・フロー)売上債権の減少や仕入債務の増加等により、240億1千万円の資金の増加となり、前連結会計年度に比べると、330億3百万円の増加となりました。(投資活動によるキャッシュ・フロー)有形固定資産の取得や子会社株式の取得による支出等により、96億1百万円の資金の減少となり、前連結会計年度に比べると、9億6千3百万円の増加となりました。(財務活動によるキャッシュ・フロー)自己株式の取得等により、59億8千1百万円の資金の減少となり、前連結会計年度に比べると、319億3千6百万円の減少となりました。(参考) キャッシュ・フロー関連指標の推移2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 52.1 51.2 53.5 48.4 47.7時価ベースの自己資本比率(%) 68.6 53.3 51.1 82.0 52.1キャッシュ・フロー対
2.1 2.2 – – 2.9有利子負債比率(年)インタレスト・
71.4 45.9 – – 26.6カバレッジ・レシオ(倍)(注) 自己資本比率 : 自己資本/総資産時価ベースの自己資本比率 : 株式時価総額/総資産キャッシュ・フロー対有利子負債比率 : 有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ : キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しております。※ 株式時価総額は、期末株価終値×期末発行済株式(自己株式控除後)により算出しております。※ キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。また利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
※ 2023年3月期と2024年3月期のキャッシュ・フロー対有利子負債比率及びインタレスト・カバレッジ・レシオについては、営業活動によるキャッシュ・フローがマイナスのため記載しておりません。
(4)今後の見通し今後の見通しにつきましては、データセンター増設・再生可能エネルギー導入拡大に伴う蓄電池システム等の需要増加が期待されます。また、労働力不足を背景とする生産自動化需要の回復や半導体関連投資の堅調な推移が見込まれますが、一方で米国の関税政策による先行きの不透明感が強まっております。このような事業環境の下、引き続きコスト削減の取り組みを推進し、社会課題の解決に資する開発投資に重点的に振り向けるとともに、前期より連結対象に加えた子会社とのシナジー創出を図ることにより、各事業の強化、業績の向上に努めてまいる所存でございます。これらを勘案し、現時点での2026年3月期の連結業績の見通しを以下のとおりといたします。売 上 高 230,000百万円 (前期比 1.6%増)営業利益 17,000百万円 (前期比 5.1%増)経常利益 17,500百万円 (前期比 1.8%増)親会社株主に帰属13,000百万円 (前期比 8.7%増)する当期純利益(注) 2025年4月1日から2026年3月31日までの期間における換算レートは、平均145円/米ドルを想定しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、ステークホルダーへの利益還元方針を定めており、配当につきましては配当性向30%以上とすることを基本方針としております。当期の配当につきましては、上記方針に基づき1株当たり年間配当金を165円(1株当たり期末配当金82.5円)とさせていただく予定であります。また、次期の配当予想額につきましては、上記方針と財務状況を総合的に勘案した結果、1株当たり年間配当金を168円、そのうち84円を中間配当金とする予定であります。
通期 2026年3月期
出典: ダイヘン 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月11日
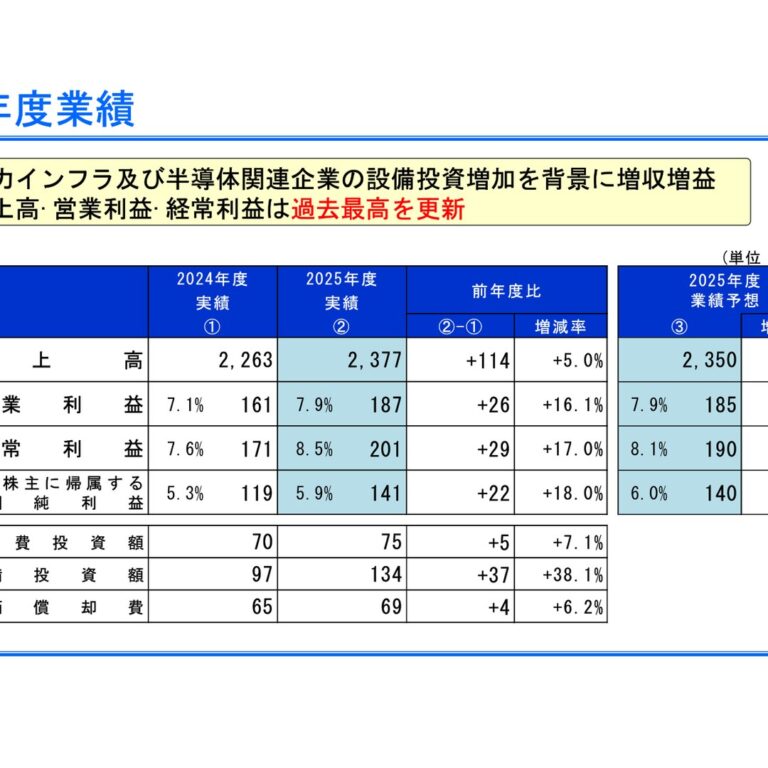
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度のダイヘングループの業績は、電力インフラ及び半導体関連企業の設備投資増加を背景に、受注高は2,713億3千万円(前期比12.6%増)、売上高は2,377億3千5百万円(前期比5.0%増)となりました。利益面におきましては、売上高の増加やコスト削減の成果により、営業利益は187億7千8百万円(前期比16.1%増)、経常利益は201億円(前期比17.0%増)、親会社株主に帰属する当期純利益は141億8百万円(前期比18.0%増)となりました。セグメント別の状況につきましては、以下のとおりであります。
① エネルギーマネジメント国内の工場受変電設備の更新投資が堅調に推移したことに加え、再生可能エネルギーの導入進展に伴う電力需給調整市場の拡大を背景に蓄電池システムの需要が増加したことにより、売上高は1,282億2千万円(前期比6.1%増)、営業利益は141億6千5百万円(前期比23.4%増)となりました。
② ファクトリーオートメーション国内及び欧州の自動車関連投資の先送りが続きましたが、米国や中国などでの新規顧客開拓の成果により、売上高は329億3千3百万円(前期比0.5%増)となりました。営業利益は収益性の高い案件の減少などにより、19億7千1百万円(前期比13.4%減)となりました。
③ マテリアルプロセシング生成AIの普及に伴うデータセンター向け高機能半導体デバイスの需要増加を背景に先端半導体関連投資が高水準で推移したため、売上高は764億2千6百万円(前期比5.2%増)、営業利益は74億2千2百万円(前期比6.3%増)となりました。
④ その他売上高は2億円、営業利益は1千2百万円で、前期からの大きな変動はありません。(参考)セグメント別の状況(単位:百万円)受注高 受注残高 売上高 営業利益セグメントの名称金額 増減率 金額 増減率 金額 増減率 金額 増減率エネルギーマネジメント 146,800 +11.8% 108,685 +20.6% 128,220 +6.1% 14,165 +23.4%ファクトリー35,450 +3.8% 7,745 +49.2% 32,933 +0.5% 1,971 △13.4%オートメーションマテリアルプロセシング 88,879 +17.8% 26,515 +88.7% 76,426 +5.2% 7,422 +6.3%その他 200 +4.5% – – 200 +4.5% 12 △61.6%全社計 271,330 +12.6% 142,946 +30.7% 237,735 +5.0% 18,778 +16.1%
(2)当期の財政状態の概況当連結会計年度末の資産合計は、現金及び預金や棚卸資産の増加、また建物及び構築物をはじめとした有形固定資産の増加などにより、3,201億7千5百万円(前連結会計年度末比299億4千万円増)となりました。負債合計は、支払手形及び買掛金や電子記録債務は減少したものの、借入金の増加などにより1,494億2千8百万円(前連結会計年度末比124億7千9百万円増)となりました。純資産合計は、利益剰余金や為替換算調整勘定の増加などにより1,707億4千6百万円(前連結会計年度末比174億6千1百万円増)となりました。なお、自己資本比率は前連結会計年度末の47.7%から0.4ポイント上昇して48.1%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ、37億7千万円増加し、326億2千6百万円となりました。(営業活動によるキャッシュ・フロー)税金等調整前当期純利益等により、49億4千4百万円の資金の増加となりましたが、前連結会計年度に比べると、売上債権の増加や仕入債務の減少等により190億6千6百万円の減少となりました。(投資活動によるキャッシュ・フロー)有形固定資産の取得等により、108億4千2百万円の資金の減少となり、前連結会計年度に比べると、12億4千万円の減少となりました。(財務活動によるキャッシュ・フロー)短期借入金の増加等により、74億7千3百万円の資金の増加となり、前連結会計年度に比べると、134億5千5百万円の増加となりました。(参考) キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 51.2 53.5 48.4 47.7 48.1時価ベースの自己資本比率(%) 53.3 51.1 82.0 52.1 82.4キャッシュ・フロー対
2.2 – – 2.9 17.1有利子負債比率(年)インタレスト・
45.9 – – 26.6 4.5カバレッジ・レシオ(倍)(注) 自己資本比率 : 自己資本/総資産時価ベースの自己資本比率 : 株式時価総額/総資産キャッシュ・フロー対有利子負債比率 : 有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ : キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しております。※ 株式時価総額は、期末株価終値×期末発行済株式(自己株式控除後)により算出しております。※ キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。また利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
※ 2023年3月期と2024年3月期のキャッシュ・フロー対有利子負債比率及びインタレスト・カバレッジ・レシオについては、営業活動によるキャッシュ・フローがマイナスのため記載しておりません。
(4)今後の見通し今後の見通しにつきましては、中東情勢の影響による原材料価格の高騰リスクなど先行きの不透明感はありますが、生成AIの普及やデータセンター関連需要の増加を背景とした半導体関連投資の持続的な拡大、再生可能エネルギー導入の進展に伴う蓄電池システムなどの需要増加に加え、労働力不足を背景とした生産現場の省人化・自動化ニーズが底堅く推移することが見込まれます。このような事業環境の下、生産自動化や生成AIの活用による生産·間接業務の効率化などのコスト削減策を強化し、社会課題の解決に資する開発投資に重点的に振り向けることで、各事業の強化、業績の向上に努めてまいる所存であります。なお、現時点での2027年3月期の連結業績の見通しは次のとおりであります。売 上 高 280,000百万円 (前期比 17.8%増)営業利益 25,000百万円 (前期比 33.1%増)経常利益 25,500百万円 (前期比 26.9%増)親会社株主に帰属16,500百万円 (前期比 16.9%増)する当期純利益(注) 2026年4月1日から2027年3月31日までの期間における換算レートは、平均157円/米ドルを想定しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、ステークホルダーへの利益還元方針を定めており、配当につきましては配当性向30%以上とすることを基本方針としております。当期の配当につきましては、上記方針に基づき1株当たり年間配当金を180円(1株当たり期末配当金96.0円)とさせていただく予定であります。また、次期の配当予想額につきましては、上記方針と財務状況を総合的に勘案した結果、1株当たり年間配当金を210円、そのうち105円を中間配当金とする予定であります。
四半期 2026年3月期 第1四半期
出典: ダイヘン 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/66220/140120250731526186.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況前中間連結会計期間において、企業結合に係る暫定的な会計処理の確定を行っており、前第1四半期連結累計期間に係る各数値については、暫定的な会計処理の確定の内容を反映させております。当第1四半期のダイヘングループの業績は、電力インフラ関連・半導体関連投資が堅調に推移したことにより、受注高は587億6千6百万円(前年同期比10.3%増)、売上高は490億6千3百万円(前年同期比13.3%増)となりました。利益面におきましては、売上高の増加やコスト削減の成果により、営業利益は31億6千3百万円(前年同期比
250.8%増)、経常利益は37億7千6百万円(前年同期比152.7%増)、親会社株主に帰属する四半期純利益は19億7千2百万円(前年同期比202.4%増)となりました。セグメント別の状況につきましては、以下のとおりであります。
① エネルギーマネジメント再生可能エネルギー関連投資や受変電設備の更新需要が増加したことにより、売上高は259億1千8百万円(前年同期比7.8%増)、営業利益は23億4千8百万円(前年同期比78.8%増)となりました。
② ファクトリーオートメーション米国関税政策の影響もあり本格回復には至らなかったものの、国内外での新規顧客開拓の取り組み成果により、売上高は65億4千7百万円(前年同期比18.1%増)、営業利益は3千5百万円(前年同期は4億9千7百万円の営業損失)となりました。
③ マテリアルプロセシング生成AIの普及に伴う先端半導体関連投資の継続を背景に高周波電源システムの需要が増加したことにより、売上高は165億4千8百万円(前年同期比21.0%増)、営業利益は19億1千9百万円(前年同期比62.9%増)となりました。
④ その他売上高は5千1百万円、営業利益は6百万円で、前年同期からの大きな変動はありません。(参考)セグメント別の状況(単位:百万円)受注高 売上高 営業利益セグメントの名称金額 前年同期比 金額 前年同期比 金額 前年同期比エネルギーマネジメント 32,993 +19.9% 25,918 +7.8% 2,348 +78.8%ファクトリーオートメーション 7,274 △13.2% 6,547 +18.1% 35 -マテリアルプロセシング 18,447 +6.4% 16,548 +21.0% 1,919 +62.9%その他 51 +2.1% 51 +2.1% 6 △45.5%全社計 58,766 +10.3% 49,063 +13.3% 3,163 +250.8%
(2)当四半期連結累計期間の財政状態の概況当第1四半期末の資産合計は、棚卸資産や有形固定資産が増加する一方、受取手形及び売掛金の減少などにより2,889億2百万円(前年度末比13億3千2百万円減)となりました。負債合計は、支払手形及び買掛金や未払法人税等の減少などにより1,345億7千4百万円(前年度末比23億7千4百万円減)となりました。純資産合計は、その他有価証券評価差額金や為替換算調整勘定の増加などにより1,543億2千8百万円(前年度末比10億4千2百万円増)となりました。なお、自己資本比率は前年度末の47.7%から0.4ポイント上昇して48.1%となりました。
(3)連結業績予想などの将来予測情報に関する説明ダイヘングループを取り巻く事業環境は、第2四半期以降も総じて堅調に推移するものと見ております。第2四半期及び通期の業績予想につきましては、前回公表値(2025年5月8日公表)を修正しておりませんが、今後、業績予想の修正が必要となった場合には、速やかに公表させていただきます。
四半期 2027年3月期 第1四半期
出典: ダイヘン 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/66220/140120260803507027.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期のダイヘングループの業績は、半導体関連企業の設備投資が高水準で推移したことに加え、生産自動化投資も増加したことにより、受注高は860億9千6百万円(前年同期比46.5%増)、売上高は555億7百万円(前年同期比13.1%増)となりました。利益面におきましては、売上高の増加やコスト削減の成果により、営業利益は40億7千9百万円(前年同期比28.9%増)、経常利益は47億3千3百万円(前年同期比25.3%増)、親会社株主に帰属する四半期純利益は27億7千9百万円(前年同期比40.9%増)となりました。セグメント別の状況につきましては、以下のとおりであります。
① エネルギーマネジメント再生可能エネルギー導入の拡大を背景に蓄電池システムの需要が大幅増加していることから、受注高は441億4百万円(前年同期比33.7%増)となりました。売上高は245億円(前年同期比5.5%減)、営業利益は22億円(前年同期比6.3%減)となり、国内工場受変電設備の大口案件納入があった前年同期に比べ微減となりました。
② ファクトリーオートメーション生産自動化関連投資の回復に加え、半導体先端パッケージ向け搬送ロボットの需要増加により、受注高は117億5千7百万円(前年同期比61.6%増)、売上高は82億3千1百万円(前年同期比25.7%増)、営業利益は4億2百万円(前年同期比3億6千6百万円増)となりました。
③ マテリアルプロセシング生成AI関連需要の拡大を背景に、データセンター向けを中心とした半導体関連投資が好調に推移したため、受注高は301億8千万円(前年同期比63.6%増)、売上高は227億3千4百万円(前年同期比37.4%増)、営業利益は26億7千6百万円(前年同期比39.5%増)となりました。
④ その他売上高は5千3百万円、営業利益は9百万円で、前年同期からの大きな変動はありません。(参考)セグメント別の状況(単位:百万円)受注高 売上高 営業利益セグメントの名称金額 前年同期比 金額 前年同期比 金額 前年同期比エネルギーマネジメント 44,104 +33.7% 24,500 △5.5% 2,200 △6.3%ファクトリーオートメーション 11,757 +61.6% 8,231 +25.7% 402 -マテリアルプロセシング 30,180 +63.6% 22,734 +37.4% 2,676 +39.5%その他 53 +4.4% 53 +4.4% 9 +41.1%全社計 86,096 +46.5% 55,507 +13.1% 4,079 +28.9%(注) 「ファクトリーオートメーション」の営業利益における前年同期比増減率は、1,000%を超えるため「-」と記載しております。
(2)当四半期の財政状態の概況当第1四半期末の資産合計は、棚卸資産や有形固定資産、投資有価証券が増加する一方、受取手形及び売掛金の減少などにより3,170億1千6百万円(前年度末比31億5千9百万円減)となりました。負債合計は、未払法人税等や賞与引当金の減少などにより1,436億2千5百万円(前年度末比58億3百万円減)となりました。純資産合計は、その他有価証券評価差額金や為替換算調整勘定の増加などにより1,733億9千万円(前年度末比26億4千4百万円増)となりました。なお、自己資本比率は前年度末の48.1%から1.3ポイント上昇して49.4%となりました。
(3)連結業績予想などの将来予測情報に関する説明ダイヘングループを取り巻く事業環境につきましては、第2四半期以降も総じて堅調な推移が見込まれており、業績予想の前提に大きな変化はありません。このため、第2四半期及び通期の業績予想は、前回公表値(2026年5月11日公表)から変更しておりません。今後、業績予想の修正が必要となった場合には、速やかに公表させていただきます。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。