通期は複数のM&Aやインド新会社設立の記載に加え配当算定基準への条件追加で粒度がやや細分化し、四半期は配当予想修正の言及が加わった程度で粒度は前期と同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、マブチモーター分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月5日(推定) → 2025年12月11日(推定))
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年7月31日(推定) → 2026年7月31日(推定))
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,992字 → 10,276字(前期比+2.8%、微増)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(840字) → あり(854字)
変化の型: 出来事型、施策説明充実型
増えた要素
- マブチマイクロテック・マブチNPM・マブチオービーギアシステムのM&Aによるグループ会社化、インド共和国への販売会社設立の記載
- 配当算定基準への条件追加(前期実績ROE10%未満またはPBR1倍未満の場合の株主資本配当率4%・配当性向50%下限の設定)
- 1株を2株とする株式分割の実施とそれを反映した次期配当予想の記載
要約: 複数のM&A(マブチマイクロテック、マブチNPM、マブチオービーギアシステムのグループ化)やインド新会社設立など具体的な事業展開が新たに記載された。また配当算定基準にROE・PBRに応じた条件が加わり、株式分割の実施も反映されるなど、配当方針の説明がより細かくなった。
四半期決算短信の比較
文字数: 2,744字 → 3,168字(前期比+15.5%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(397字) → あり(284字)
変化の型: 出来事型
増えた要素
- 期末配当予想の修正に関する公表への言及(年間配当を1株当たり70円に修正)
要約: 経済情勢・各市場の説明や業績数値は例年どおり更新されており、新たに期末配当予想を修正した旨の言及が加わった程度で、構成・粒度に大きな変化はない。
定性文の全文(前期・今期)
通期 2024年12月期
出典: マブチモーター 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月5日(推定)(https://www2.jpx.co.jp/disc/65920/140120250205563201.pdf)
1.経営成績等の概況(1)当期の経営成績の概況事業の経過及びその成果当期における世界経済は、各国におけるインフレ圧力の緩和が進んだものの、物価の高止まりに伴う消費低迷の影響により低成長に留まりました。米国経済は、底堅い雇用及び所得環境を背景に個人消費が堅調に推移したことにより、緩やかに回復しました。欧州経済は、インフレ圧力の緩和による個人消費の持ち直しが見られたものの、製造業が低迷した影響等により、経済活動の回復ペースは緩慢なものに留まりました。我が国経済は、インフレの影響はあったものの、所得環境の改善による個人消費の回復やインバウンド需要の継続的な回復等により緩やかに回復しました。新興国経済は、中国経済が堅調な輸出の一方で不動産不況の長期化に伴う内需低迷の影響等により成長ペースが鈍化し、全体として回復速度は緩やかなものに留まりました。当社グループの関連市場におきましては、自動車電装機器市場は、自動車の生産が回復した一方で、一部の地域において販売の低迷が見られました。ライフ・インダストリー機器市場は、インフレ圧力の緩和に伴い個人消費の回復が見られ、全体として堅調に推移しました。このような景況下、当社は、「『動き』のソリューション提供による事業ポートフォリオの進化」、「自動車電装機器及びライフ・インダストリー機器用モーターの拡販」、「マブチグローバル経営によるグローバルリスクマネジメント」、「サステナビリティへの取り組み」等を課題に掲げ、取り組んでまいりました。具体的には、「パワーウインドウ用において日系自動車メーカー6社目からの受注を獲得」、「アシスト自転車やコンビニエンスストアの商品陳列ロボット、生産現場で使用される電動ドライバー、手術用ドリル、生体情報モニター用等の様々な用途で受注獲得」、「産業機器用途における拡販のためモーターのラインナップを拡大すべく沖マイクロ技研株式会社の小型モーター事業をM&Aにより取得決定」等、売上とシェアの拡大、新市場の開拓及び高品質・高効率化の更なる進展に向けた諸施策を積極的に導入・実現し、将来の事業成長につながる成果を上げることができました。これらの結果、当期の連結売上高は1,962億1千2百万円(前期比9.8%増)となりました。その大半を占めるモーター売上高は1,961億7千2百万円(前期比9.8%増)であります。営業利益につきましては、売価・プロダクトミックスの改善や為替レートが前期と比べ円安で推移したこと等の増益要因が、コストアップ等の減益要因を上回り、216億4千4百万円(前期比39.3%増)となりました。経常利益は、営業利益の増加のほか、受取利息の増加や為替差益の減少等により、324億4千8百万円(前期比
20.2%増)、税金等調整前当期純利益は、減損損失等の計上により237億1千8百万円(前期比12.9%減)、親会社株主に帰属する当期純利益は128億3千1百万円(前期比33.9%減)となりました。次に、モーターの用途別市場動向と販売状況についてご説明いたします。
① 自動車電装機器市場売上高は1,524億9千8百万円(前期比8.9%増)と増加しました。中型電装用途は、パーキングブレーキ用が搭載車種の拡大、またバルブ用が受注拡大により大幅に増加し、円安の影響も加わり全体としても増加しました。小型電装用途は、ミラー、ドアロック及びエアコンダンパー用が増加し、円安の影響も加わり全体としても増加しました。
② ライフ・インダストリー機器市場売上高は436億7千3百万円(前期比13.1%増)と増加しました。理美容用は採算性重視の方針による受注絞り込みにより微減となった一方で、健康・医療用は、マブチオーケンが手掛ける血圧計用ポンプ・ユニット・モーター及び歯ブラシ用の販売が好調に推移し大幅に増加、また事務機器用をはじめとする複数の用途において在庫を積み増す動きが見られ大幅に増加しました。全体としては円安の影響も加わり増加しました。
(2)当期の財政状態の概況資産、負債及び純資産の状況当連結会計年度末における総資産は、前連結会計年度末に対して183億8千4百万円増加し、3,549億8千9百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、現金及び預金の増加183億3千9百万円、受取手形及び売掛金の増加34億3千9百万円、有形固定資産の減少45億5千8百万円等であります。負債合計は、前連結会計年度末に対して37億9千1百万円増加し、353億6千6百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、未払法人税等の増加35億3千9百万円等であります。純資産合計は、前連結会計年度末に対して145億9千2百万円増加し、3,196億2千2百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、為替換算調整勘定が161億8千7百万円増加、利益剰余金が30億2千1百万円減少等であります。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは401億3千3百万円の収入となり、前期に対し83億9千2百万円の増加となりました。主な要因は、為替差益が34億4千8百万円減少したことに加え、減価償却費が13億7千5百万円増加したことなどによるものです。投資活動によるキャッシュ・フローは157億5千万円の支出となり、前期に対し1億4千2百万円の支出増加となりました。主な要因は、定期預金の払戻による収入が23億2千万円増加、有価証券の償還による収入が15億円減少、固定資産の取得による支出が10億6千1百万円増加したことなどによるものです。財務活動によるキャッシュ・フローは161億8千3百万円の支出となり、前期に対し43億3千3百万円の支出増加となりました。主な要因は、自己株式の取得による支出が25億4千1百万円増加、配当金の支払額が14億2千万円増加したことなどによるものです。これらの結果、現金及び現金同等物の残高は、前期末から182億6千5百万円増加し、1,305億6千7百万円となりました。当社グループのキャッシュ・フロー指標のトレンドは以下のとおりであります。2020年 2021年 2022年 2023年 2024年12月期 12月期 12月期 12月期 12月期自己資本比率(%) 91.0 90.9 91.0 90.6 90.0時価ベースの自己資本
112.9 86.9 78.4 89.0 79.6比率(%)
※ 各指標はいずれも連結ベースの財務諸表数値を用いて、以下の計算式により算出しております。・自己資本比率:自己資本/総資産・時価ベースの自己資本比率:株式時価総額/総資産
※ 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※ キャッシュ・フロー対有利子負債比率及びインタレスト・カバレッジ・レシオは、有利子負債及び利払い額が僅少なため記載を省略しております。
(4)今後の見通し次期の見通しにつきましては、世界経済は、各国におけるインフレ圧力の緩和が継続しているものの、地政学的リスクの高まりを背景に各国間の貿易や投資が細る影響等により不透明感が増しており、成長ペースは僅かに鈍化するものと見込まれます。米国経済は、底堅い雇用及び所得環境の改善が消費の下支えとなっているものの不確実な要素もあり、成長ペースは減速する見通しです。欧州経済は、インフレ圧力の低下による個人消費の持ち直しが見込まれ、緩やかな回復が見込まれます。我が国経済は、所得環境の改善による個人消費の伸長や好調なインバウンド需要を背景に緩やかな回復が見込まれます。新興国経済は、中国経済における不動産不況や個人消費の回復の弱含みの影響があり、世界的なインフレの影響等により新興国全体としての成長ペースは鈍化する見通しです。当社グループの関連市場におきましては、自動車電装機器市場は、中国では自動車の買い替えに関する補助金政策が継続されるものの前期と同等の自動車生産台数に留まる見通しです。その他の新興国ではインドやブラジルにおいて自動車生産の伸びが見込まれております。一方、欧米では完成車在庫の水準が高く自動車生産台数は伸び悩む見通しであり、世界の自動車生産台数は前年と同等水準となることを見込んでおります。ライフ・インダストリー機器市場は、健康・医療機器用の安定的な需要を背景に堅調な推移が見込まれる一方で、個人消費の低迷に加えて、採算性重視の方針により家電・工具・住設及び理美容用は低調となり、全体として販売は低迷することが見込まれます。このような景況を受け、次期売上高は、前期比0.9%増の1,980億円と予想しております。業績面につきましては、成長に向けた研究開発費の増額等減益要因はあるものの、売価・プロダクトミックスの改善等の増益要因が上回り、営業利益は前期比2.6%増加の222億円を予想しております。計画には為替差損益を含んでいないことから、経常利益は前期比27.9%減少の234億円、親会社株主に帰属する当期純利益は17.7%増加の151億円と予想しております。2025年12月期の通期業績予想は、次のとおりであります。連結業績予想 売 上 高 1,980億円 (前期比 0.9%増)営業利益 222億円 (前期比 2.6%増)経常利益 234億円 (前期比 27.9%減)親会社株主に帰属する当期純利益 151億円 (前期比 17.7%増)上記業績予想における為替レートにつきましては、1米ドル155円を前提としております。また、為替差損益は見込んでおりません。(注)上記の業績予想に関する記述は、現時点で入手可能な情報に基づいております。業績は、今後の様々な要因により見通しと異なることがあります。その要因のうち、主なものは以下のとおりであります。・為替相場の変動・当社の事業領域を取り巻く経済環境・需要動向等の変化・新技術・新製品等の急速な技術革新・銅・鋼材・レアアース等の相場の変動ただし、業績に影響を与えうる要素はこれらに限定されるものではありません。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、会社の成長・発展に必要な研究開発並びに設備投資用資金を内部留保によって賄い、財務の健全性を維持しつつ、業績に応じて株主に対する利益還元を積極的に行うことを基本的な方針としております。この方針の下、当期、配当の算定方法を変更し、継続的、安定的な配当を目的として、株主資本配当率を基準とした配当を実施いたします。具体的には、株主資本配当率3.0~4.0%を目安に、キャッシュ・フローや事業環境等を総合的に勘案して配当を決定することとしております。自己株式の取得につきましては、株価や経営環境の変化に対する機動的な対応、資本政策及び株主に対する利益還元の一方法として、適宜その実施を検討してまいります。内部留保資金は、企業価値の増大を図るため、既存事業の一層の強化・深化並びに将来の成長分野への投資に充当することにしております。当期の配当につきましては、過去最高更新の1株当たり76円となります。すでに第2四半期末配当金として1株当たり38円を実施しておりますので、当期末の利益配当金は、1株当たり38円を予定しております。次期の配当予想は、過去最高更新の1株当たり年間78円といたします。また年間配当金の内訳は、第2四半期末配当金として1株当たり39円、期末配当金として1株当たり39円の予定となっております。
(6)事業等のリスク① 経済状況の変化顧客の製品に搭載される当社製品の需要は、当社グループが販売している多様な市場における経済状況の影響を受けます。したがって、日本、北米、欧州、アジアを含む当社グループの主要市場における景気後退及びそれに伴う需要の縮小等は、当社グループの業績及び財務状況に悪影響を及ぼす可能性があります。当社グループは、市場環境や受注状況を取締役会等の重要会議において定期的にレビューするなど、常に最新の市場動向を予測した上で、設備投資や人員・在庫等の適正化を図り、市場への対応力を高めています。
② 為替レートの変動海外子会社の財務諸表上の現地通貨建ての項目は、連結財務諸表を作成するために円換算されております。したがって、換算時の為替レートにより円換算後の計上額が影響を受けることになります。特に米ドルに対する円高は当社グループの連結業績に悪影響を及ぼし、円安は好影響をもたらします。当社グループが生産を行う地域の通貨価値の上昇は、それらの地域における現地通貨建ての製造と調達のコストを押し上げます。コストの増加は当社グループの利益率と価格競争力を低下させ、業績に悪影響を及ぼします。当社グループは、為替リスクを測定した上でヘッジ効果とヘッジコストを勘案し、許容可能な為替リスク量まで為替リスクを軽減するため、社内規程に従い為替予約を利用してヘッジをしています。
③ 新製品・新技術の開発新製品の開発と販売のプロセスは、その性質から複雑かつ不確実なものであり、様々なリスクが含まれます。当社グループが市場ニーズの変化を十分に予想できず、魅力ある新製品をタイムリーに開発できない場合、又は当社製品が陳腐化するような技術革新等が生じた場合には、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、変化の激しい昨今の事業環境下における当社の競争優位性を更に拡大することを目的として研究開発活動に関する組織体制を構築しております。また迅速な意思決定や市場ニーズの変化へのスピード感のある対応、用途市場別の新機種開発対応力の向上、顧客サポートやCS活動のグローバル化対応等を実現するため、営業部門と一体化し、事業部活動の強化発展を推進しています。
④ 価格競争当社グループは、電気・電子機器、機械等製造業界に属する多様な分野の企業を顧客としておりますが、これら業界における価格競争は大変厳しいものになっております。このような環境下で、価格はすべての分野において大きな競争要因になっており、中国競合メーカーの台頭等もあって、競争はさらに激化しております。 直近では、世界的な材料価格及び物流費の高騰が継続しており、不適切な価格設定や、各種コストダウン活動が市況変化に追いつかない場合、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、標準化、省人化をはじめとする知恵と技術を結集し、製品設計・開発段階からのコスト管理、生産技術の改善、部品調達のグローバル化による体系的なコストダウン、適正な価格設定及び付加価値の高い製品の継続的な投入、平均単価及び収益力の維持向上に取り組んでいます。
⑤ 国際的経済取引及び海外進出に潜在するリスク当社グループの事業活動の大部分は欧州、北米、アジア各国等で行われております。これら海外における事業活動においては、政治・経済環境の変動、インフラストラクチャーの未整備、法律や税務その他の諸制度の変動、社会的混乱等のリスクが内在しております。例えば当社グループは、生産活動の多くを中国及びベトナムにおいて行っております。同国における政治又は法環境の変化、経済状況の変化、雇用環境その他の社会環境変化等、予期せぬ事象の発生が生産・販売活動に大きな問題を生じさせ、これが業績及び財務状況に大きな影響を及ぼす可能性があります。また、直近ではロシアによるウクライナ侵攻を発端とした地政学上のリスクが高まり、原材料の高騰、エネルギーの供給不安、国際的なサプライチェーンの混乱が生じておりますが、情勢の変化については、引き続き状況を注視してまいります。当社グループは、事業展開する国等の経済・政治・社会的状況に加えて、事業に関連する各国の環境関連規制、製品の安全性・品質関連規制、輸出入関連規制の情報をタイムリーに収集・対応するため、世界5極体制の構築も含めた適時適切な対応を検討・実施しています。
⑥ 製品の品質当社グループのすべての製品について大きな品質問題が発生しないという保証はありません。品質問題が発生した場合、その賠償額は、当社グループ製品を搭載した最終製品の品質に与える影響に左右されます。万一、大規模な製品クレーム又はリコールや製造物責任賠償に繋がるような製品の欠陥が発生した場合は、多額のコストの発生や信用の失墜による売上の低下を招き、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループでは、すべての生産拠点で安定した品質を生みだすために、事業拠点ごとに国際規格ISO9001やIATF16949を認証取得し、マネジメントシステムの継続的な改善と向上に努めるとともに、本社が定めた品質システムを遵守し、高品質な製品の供給に努めています。また、不具合発生時においても根本原因を究明したのち再発防止・未然防止策の実施・徹底をすすめております。
⑦ 知的財産保護知的財産の獲得は、当社グループの成長を大きく左右するものと認識しております。しかしながら特定の地域では、固有の事由によって当社グループの知的財産権が完全に保護されない場合があります。その場合、当社グループの知的財産を第三者が無断使用し、類似製品を製造することによって損害を受けることや、その他の技術やノウハウ等が流出し他社で利用されることにより競争優位性を損なう可能性がある一方、当社グループが他社の知的財産を侵害したと主張される可能性もあります。知的財産権における保護の失敗や侵害、その他の知的財産の流出は、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループでは、製品の拡販・新用途拡大に向け、俯瞰的且つ積極的に知的財産権の獲得・保護を行うことにより、競争優位性の確保を図っております。また、知的財産権の確保だけでなく、権利の流出・侵害といったリスクに対しても、当社グループ従業員に対し、教育等の意識向上施策を広く実施しております。
⑧ 人材獲得と育成当社グループは、激しい企業競争を勝ち抜くため、関連分野における能力の高い従業員、殊に高度な科学・技術に通じたエンジニアや、ビジネス戦略、組織運営といったマネジメント能力に優れた人材の確保、育成が不可欠であり、世代の交代を超えて常に充実・向上させることが必要であると認識しております。一方で、これら人材の積極的採用と継続的な育成には、コストを必要とします。優秀な人材の獲得や人材育成が長期的視点において計画どおりに進まなかった場合、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループでは、計画的な新卒採用に加え、ニーズに基づいた通年採用を実施しております。また、能力開発を支援する教育制度の拡充、多様な社員の能力が十分に発揮できるよう適性を重視した配置、各部門において早期にスペシャリストを育成するための体系やワークライフバランス支援制度の整備により、社員のモチベーションを高め、社員の定着・育成に努めております。
⑨ 原材料等の調達当社グループが外部から調達している原材料等の種類によっては、限られた供給元に依存するものがあり、こうした供給元における事故その他の事由による原材料等の供給中断、需要の急増による供給不足等が発生する可能性があります。これらが長期にわたり代替品の入手が困難な場合、当社グループの生産活動に大きな影響を及ぼし、顧客への製品の納入や品質の確保に支障をきたす可能性があります。また、市況品価格の高騰などにより製造コストの上昇を招くことも考えられます。このような事態が生じた場合、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループでは、このようなリスクを回避するため各種の原材料や部品等を複数の事業者から調達し、安定的な供給の維持を図るとともに、CSR調達にも配慮しております。また、一部の素材につきましては適切な先物予約等による価格の安定化を図り、製造コストへの影響を抑制する対策を推進しております。
⑩ 自然災害や事故、感染症の流行当社グループは国際分業体制を確立し、世界各国で事業活動を行っており、本社及び各拠点において工場や事務所等の施設・設備を保有しておりますが、災害、事故の発生や感染症の流行等による事業活動中断等の不測の事態が生じた場合は、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、事業継続基本計画(BCP)を策定しており、本社及び拠点における災害や事故の発生等のリスクの顕在化防止又は保険の付保を含む損害低減策を講じております。
⑪ 環境対応について当社グループは、環境関連諸法令を遵守するとともに有害物資の漏洩防止及び適法適切な廃棄処理を徹底し環境被害の発生防止に努めておりますが、サステナビリティに対する意識の高まりなどにより環境に対する規制が厳しくなり、さらなる環境対応が必要になった場合には当社グループの事業、業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、本社及び海外生産拠点において、環境管理責任者及び各部門長で構成される環境管理委員会を定期的に開催し、環境情報の共有化及び環境保全活動を効率的に行っています。これに加え、本社及び海外生産拠点の環境管理責任者で構成される環境管理責任者会議を開催し、環境問題に関する情報共有の促進及び環境管理について当社グループ全体で対策を推進しております。また、サステナビリティ中期目標においても、環境負荷の軽減を重要課題として認識し、具体的な目標を設定しております。
⑫ 世界的な気候変動について当社グループは、気候変動対策に関して、継続的な省エネルギー施策及び太陽光発電を含めた再生可能エネルギーの導入に取り組み、CO2排出量の抑制に努めておりますが、世界的な気候変動に伴う異常気象(暴風雨、洪水、干ばつ等)による被害や、温室効果ガス排出に対する規制(排出量取引制度等)が強化された場合には、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、2050年カーボンニュートラルに向けた活動を推進しており、太陽光発電システムの設置、再生可能エネルギーの購入、排熱を回収して再利用するシステムの採用、インターナル・カーボン・プライシングの導入、及び生産設備の省電力化等のCO2排出量削減に取り組んでおります。また、サプライチェーン全体での温室効果ガス排出量削減に取り組むため、SBT(Science Based Targets)認定取得を目指します。気候変動に関する情報開示については、2021年3月に賛同を表明したTCFD(Task Force on Climate-relatedFinancial Disclosures)の提言に基づき、継続的に気候変動の影響の評価及びその情報の開示に取り組んでまいります。
⑬ 情報セキュリティによるリスク当社グループは、事業活動において顧客、他企業の機密情報及び取引先関係者、従業員の個人情報を入手することがあり、同情報が外部への流失及び目的外の流用等が起こらないよう運用しておりますが、人的及び技術的な過失や違法又は不正なアクセス等により漏洩した場合は 、多額のコストの発生や信用の失墜による売上の低下を招き、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、私どもが保有する情報資産の管理及び情報セキュリティ管理を適切に行い、情報の漏洩、改ざん、滅失、盗難等を防止することが企業の社会的責務の一つであると認識し、役員を含めた全ての従業者が情報セキュリティの必要性及び責任について理解を深めるとともに、情報セキュリティポリシーを定め、情報セキュリティの確保に万全を期しております。具体的には、当社グループはリスクマネジメント委員会の活動を通じて、情報セキュリティに関する継続的な取り組み、評価、改善が可能な体制・仕組みを構築しております。また、情報資産を適切に分類、整理し、その重要性に応じた情報セキュリティ対策を取るとともに、情報の取り扱いについて細心の注意を払い、厳重に管理し、当社グループの役員、社員、その他の従業者が情報セキュリティの重要性を理解し行動できるよう、必要な教育・訓練を継続的に実施しております。
通期 2025年12月期
出典: マブチモーター 2025年12月期 決算短信〔日本基準〕、開示日 2025年12月11日(推定)
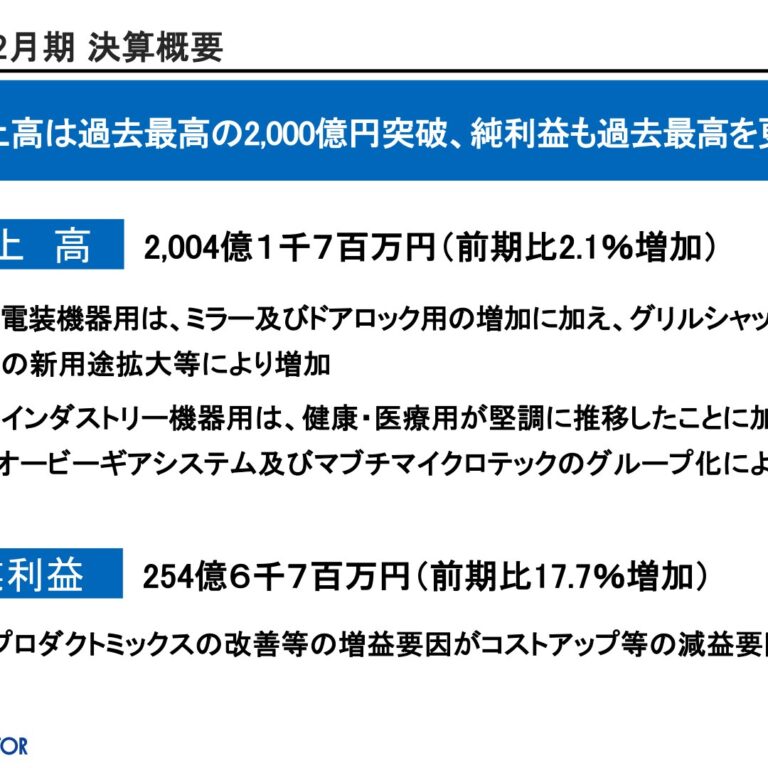
1.経営成績等の概況(1)当期の経営成績の概況事業の経過及びその成果当期における世界経済は、各国におけるインフレ圧力の緩和が進んだものの、物価の高止まりに伴う消費低迷や保護主義的な関税政策の影響が一部で見られ、低成長に留まりました。米国経済は、雇用情勢は悪化したものの、個人消費は堅調を維持し、底堅く推移しました。欧州経済は、インフレ圧力の緩和による個人消費の持ち直しが見られたものの、輸出の減少に伴う製造業の低迷やエネルギー価格の高止まりの影響等により、経済活動の回復ペースは緩慢なものに留まりました。中国経済は輸出が堅調であったものの、不動産不況の長期化に伴う内需低迷の影響等により成長ペースが鈍化しました。我が国経済は、インフレの影響はあったものの、所得環境の改善による個人消費の回復やインバウンド需要の継続的な伸長等により緩やかに回復しました。当社グループの関連市場におきましては、自動車電装機器市場は、一部の地域において販売の低迷が見られました。ライフ・インダストリー機器市場は、インフレ圧力の緩和に伴い個人消費の回復が見られ、全体として堅調に推移しました。このような景況下、当社は、「『動き』のソリューション提供による事業ポートフォリオの進化」、「自動車電装機器及びライフ・インダストリー機器用モーターの拡販」、「マブチグローバル経営によるグローバルリスクマネジメント」、「サステナビリティへの取り組み」等を課題に掲げ、取り組んでまいりました。具体的には、「アシスト自転車、ベルトコンベア及び半導体製造装置用などの様々な用途で受注獲得」、「産業機器用途における拡販に向けてモーターのラインナップを拡大すべく、マブチマイクロテック及びマブチNPMをM&Aによりグループ会社化」、「モーターとギアを組み合わせたユニット対応力を向上すべく、マブチオービーギアシステムをM&Aによりグループ会社化」、「顧客サービスの向上と販売体制の強化、及び更なる販売拡大を目的に、インド共和国に販売会社を設立」等、売上とシェアの拡大、新市場の開拓及び高品質・高効率化の更なる進展に向けた諸施策を積極的に導入・実現し、将来の事業成長につながる成果を上げることができました。これらの結果、当期の連結売上高は2,004億1千7百万円(前期比2.1%増)となりました。営業利益につきましては、売価・プロダクトミックスの改善等の増益要因が、コストアップ等の減益要因を上回り、254億6千7百万円(前期比17.7%増)となりました。経常利益は、営業利益が増加したものの、為替差益及び受取利息が前期比で減少したこと等により、350億7千8百万円(前期比8.1%増)、税金等調整前当期純利益は、前期に発生した減損損失が当期は発生しなかったこと等により、349億6千4百万円(前期比47.4%増)、親会社株主に帰属する当期純利益 は262億7千2百万円(前期比
104.8%増)となりました。次に、モーターの用途別市場動向と販売状況についてご説明いたします。
① 自動車電装機器市場売上高は1,545億4千9百万円(前期比1.3%増)と増加しました。小型電装用途は、ミラー及びドアロック用が堅調な自動車生産を背景に増加し、グリルシャッター及び給油口用等の新しい用途も拡大しました。中型電装用途は、パーキングブレーキ用が堅調に推移、またバルブ用がプラグインハイブリッド車向けの需要拡大により増加、パワーウインドウ用は欧米向けで増加したものの台湾マブチでの旧世代製品の生産及び販売終了により全体として減少、パワーシート用は欧米及び中国顧客向けが減少したものの日系顧客向けが増加し、前期比で全体として増加しました。
② ライフ・インダストリー機器市場売上高は458億4百万円(前期比4.9%増)と増加しました。家電・工具・住設及び理美容用は採算性重視の方針に基づく受注絞り込みにより減少した一方で、健康・医療用が堅調に推移したことに加え、マブチオービーギアシステム及びマブチマイクロテックのグループ化により、全体として増加しました。
(2)当期の財政状態の概況資産、負債及び純資産の状況当連結会計年度末における総資産は、前連結会計年度末に対して151億7千3百万円増加し、3,701億6千3百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、現金及び預金の増加84億6千1百万円、投資有価証券の増加39億5千万円、受取手形及び売掛金の増加13億9千万円等であります。負債合計は、前連結会計年度末に対して5億6千万円増加し、359億2千7百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、未払法人税等の減少36億3千8百万円、支払手形及び買掛金の増加26億7千万円、長期借入金の増加7億8千2百万円等であります。純資産合計は、前連結会計年度末に対して146億1千3百万円増加し、3,342億3千6百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、利益剰余金の増加166億7百万円、純資産の部のマイナス項目である自己株式の増加66億5千6百万円等であります。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは353億6千4百万円の収入となり、前期に対し47億6千9百万円の減少となりました。主な要因は、法人税等の支払額の増加74億1千2百万円、売上債権の減少30億9千7百万円等によるものです。投資活動によるキャッシュ・フローは105億1千7百万円の支出となり、前期に対し52億3千3百万円の支出減少となりました。主な要因は、固定資産の取得による支出が38億1千1百万円減少、定期預金の払戻による収入が19億3千6百万円増加したこと等によるものです。財務活動によるキャッシュ・フローは173億8千6百万円の支出となり、前期に対し12億3百万円の支出増加となりました。主な要因は、自己株式の取得による支出が9億9千9百万円増加したこと等によるものです。これらの結果、現金及び現金同等物の残高は、前期末から93億6千3百万円増加し、1,399億3千万円となりました。当社グループのキャッシュ・フロー指標のトレンドは以下のとおりであります。2021年 2022年 2023年 2024年 2025年12月期 12月期 12月期 12月期 12月期自己資本比率(%) 90.9 91.0 90.6 90.0 90.3時価ベースの自己資本
86.9 78.4 89.0 79.6 95.5比率(%)
※ 各指標はいずれも連結ベースの財務諸表数値を用いて、以下の計算式により算出しております。・自己資本比率:自己資本/総資産・時価ベースの自己資本比率:株式時価総額/総資産
※ 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※ キャッシュ・フロー対有利子負債比率及びインタレスト・カバレッジ・レシオは、有利子負債及び利払い額が僅少なため記載を省略しております。
(4)今後の見通し次期の見通しにつきましては、世界経済は、各国におけるインフレ圧力の緩和が継続しているものの、地政学的リスクの高まりを背景に各国間の貿易や投資が細る影響等により不透明感が増しており、成長ペースは僅かに鈍化するものと見込まれます。米国経済は、金融政策による個人消費の回復は期待されるものの、関税等の影響により先行きは不透明な見通しです。欧州経済は、個人消費の回復により緩やかな成長が見込まれますが、関税等の影響により輸出の停滞が懸念されます。中国経済は、不動産不況や個人消費の低迷から、引き続き成長ペースの鈍化が見込まれます。我が国経済は、所得環境の改善による個人消費の伸長や好調なインバウンド需要を背景に緩やかな回復が見込まれます。当社グループの関連市場におきましては、自動車電装機器市場は、中国では自動車の買い替えに関する補助金政策が縮小することから、自動車生産台数は伸び悩む見通しです。その他の新興国では、特にインドにおいて自動車生産台数の成長が見込まれます。欧米では、主に関税政策に伴い需要が減退し、生産は伸び悩む見通しであり、世界の自動車生産台数は前期比で微減を見込んでおります。ライフ・インダストリー機器市場は、個人消費の低迷に加えて、採算性重視の方針により家電・工具・住設及び理美容用は低調となることが見込まれますが、健康・医療機器用の安定的な需要を背景に堅調な推移が見込まれ、新用途として注力しているマシーナリー及びモビリティ用の増加、並びにM&Aにより当社グループに加わった企業の貢献により全体として増加を見込んでおります。このような景況を受け、次期売上高は、前期比6.3%増の2,130億円と予想しております。業績面につきましては、M&Aによってグループ会社が増えることに伴う販売管理費の増加に加え、成長を見据えた研究開発の強化や人材増強、グループ経営基盤及びIT基盤の強化に向けた投資の継続によるコストアップ要因はあるものの、売価・プロダクトミックスの改善等の増益要因が上回り、営業利益は前期比2.1%増加の260億円を予想しております。計画には為替差損益を含んでいないことから、経常利益は前期比16.8%減少の292億円、親会社株主に帰属する当期純利益は18.2%減少の215億円と予想しております。2026年12月期の通期業績予想は、次のとおりであります。連結業績予想 売 上 高 2,130億円 (前期比 6.3%増)営業利益 260億円 (前期比 2.1%増)経常利益 292億円 (前期比 16.8%減)親会社株主に帰属する当期純利益 215億円 (前期比 18.2%減)上記業績予想における為替レートにつきましては、1米ドル150円を前提としております。また、為替差損益は見込んでおりません。(注)上記の業績予想に関する記述は、現時点で入手可能な情報に基づいております。業績は、今後の様々な要因により見通しと異なることがあります。その要因のうち、主なものは以下のとおりであります。・為替相場の変動・当社の事業領域を取り巻く経済環境・需要動向等の変化・新技術・新製品等の急速な技術革新・銅・鋼材・レアアース等の相場の変動ただし、業績に影響を与えうる要素はこれらに限定されるものではありません。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、会社の成長・発展に必要な研究開発並びに設備投資用資金を内部留保によって賄い、財務の健全性を維持しつつ、業績に応じて株主に対する利益還元を積極的に行うことを基本的な方針としております。この方針の下、継続的、安定的な配当を目的として、株主資本配当率を基準とした配当を実施いたします。具体的には、株主資本配当率3.0~4.0%を目安に、キャッシュ・フローや事業環境等を総合的に勘案して配当を決定することとしております。なお、当期、配当の算定基準を一部変更し、前期実績ROE10%未満ないしPBR1倍未満の場合において、株主資本配当率4%を基準に配当を行うと共に、株主資本配当率4%に相当する金額が配当性向50%を下回る場合、株主資本配当率4%を超えて配当性向50%を下限といたします。自己株式の取得につきましては、株価や経営環境の変化に対する機動的な対応、資本政策及び株主に対する利益還元の一方法として、適宜その実施を検討してまいります。内部留保資金は、企業価値の増大を図るため、既存事業の一層の強化・深化並びに将来の成長分野への投資に充当することにしております。当期の配当につきましては、過去最高更新の1株当たり106円となります。すでに第2四半期末配当金として1株当たり39円を実施しておりますので、当期末の利益配当金は、1株当たり67円を予定しております。次期の配当予想は、2026年1月1日に行った1株につき2株の割合による株式分割を反映して、過去最高更新の1株当たり年間56円といたします。なお、株式分割前に換算すると1株当たり年間112円となります。また年間配当金の内訳は、第2四半期末配当金として1株当たり28円、期末配当金として1株当たり28円の予定となっております。
(6)事業等のリスク① 経済状況の変化顧客の製品に搭載される当社製品の需要は、当社グループが販売している多様な市場における経済状況の影響を受けます。したがって、日本、北米、欧州、アジアを含む当社グループの主要市場における景気後退及びそれに伴う需要の縮小等は、当社グループの業績及び財務状況に悪影響を及ぼす可能性があります。当社グループは、市場環境や受注状況を取締役会等の重要会議において定期的にレビューするなど、常に最新の市場動向を予測した上で、設備投資や人員・在庫等の適正化を図り、市場への対応力を高めています。
② 為替レートの変動海外子会社の財務諸表上の現地通貨建ての項目は、連結財務諸表を作成するために円換算されております。したがって、換算時の為替レートにより円換算後の計上額が影響を受けることになります。特に米ドルに対する円高は当社グループの連結業績に悪影響を及ぼし、円安は好影響をもたらします。当社グループが生産を行う地域の通貨価値の上昇は、それらの地域における現地通貨建ての製造と調達のコストを押し上げます。コストの増加は当社グループの利益率と価格競争力を低下させ、業績に悪影響を及ぼします。当社グループは、為替リスクを測定した上でヘッジ効果とヘッジコストを勘案し、許容可能な為替リスク量まで為替リスクを軽減するため、社内規程に従い為替予約を利用してヘッジをしています。
③ 新製品・新技術の開発新製品の開発と販売のプロセスは、その性質から複雑かつ不確実なものであり、様々なリスクが含まれます。当社グループが市場ニーズの変化を十分に予想できず、魅力ある新製品をタイムリーに開発できない場合、又は当社製品が陳腐化するような技術革新等が生じた場合には、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、変化の激しい昨今の事業環境下における当社の競争優位性を更に拡大することを目的として研究開発活動に関する組織体制を構築しております。また迅速な意思決定や市場ニーズの変化へのスピード感のある対応、用途市場別の新機種開発対応力の向上、顧客サポートやCS活動のグローバル化対応等を実現するため、営業部門と一体化し、事業部活動の強化発展を推進しています。
④ 価格競争当社グループは、電気・電子機器、機械等製造業界に属する多様な分野の企業を顧客としておりますが、これら業界における価格競争は大変厳しいものになっております。このような環境下で、価格はすべての分野において大きな競争要因になっており、中国競合メーカーの台頭等もあって、競争はさらに激化しております。 直近では、世界的な材料価格及び物流費の高騰が継続しており、不適切な価格設定や、各種コストダウン活動が市況変化に追いつかない場合、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、標準化、省人化をはじめとする知恵と技術を結集し、製品設計・開発段階からのコスト管理、生産技術の改善、部品調達のグローバル化による体系的なコストダウン、適正な価格設定及び付加価値の高い製品の継続的な投入、平均単価及び収益力の維持向上に取り組んでいます。
⑤ 国際的経済取引及び海外進出に潜在するリスク当社グループの事業活動の大部分は欧州、北米、アジア各国等で行われております。これら海外における事業活動においては、政治・経済環境の変動、インフラストラクチャーの未整備、法律や税務その他の諸制度の変動、社会的混乱等のリスクが内在しております。特に進出国・地域における政治又は法環境の変化、経済状況の変化、雇用環境その他の社会環境変化等、予期せぬ事象の発生が生産・販売活動に大きな問題を生じさせ、これが業績及び財務状況に大きな影響を及ぼす可能性があります。また、地政学上のリスクが高まり、原材料の高騰、エネルギーの供給不安、国際的なサプライチェーンの混乱が生じておりますが、情勢の変化については、引き続き状況を注視してまいります。当社グループは、事業展開する国等の経済・政治・社会的状況に加えて、事業に関連する各国の環境関連規制、製品の安全性・品質関連規制、輸出入関連規制の情報をタイムリーに収集・対応するため、世界5極体制の構築も含めた適時適切な対応を検討・実施しています。
⑥ 製品の品質当社グループのすべての製品について大きな品質問題が発生しないという保証はありません。品質問題が発生した場合、その賠償額は、当社グループ製品を搭載した最終製品の品質に与える影響に左右されます。万一、大規模な製品クレーム又はリコールや製造物責任賠償に繋がるような製品の欠陥が発生した場合は、多額のコストの発生や信用の失墜による売上の低下を招き、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループでは、すべての生産拠点で安定した品質を生み出すために、事業拠点ごとに国際規格ISO9001やIATF16949を認証取得し、マネジメントシステムの継続的な改善と向上に努めるとともに、本社が定めた品質システムを遵守し、高品質な製品の供給に努めています。また、不具合発生時においても根本原因を究明したのち再発防止・未然防止策の実施・徹底を進めております。
⑦ 知的財産保護知的財産の獲得は、当社グループの成長を大きく左右するものと認識しております。しかしながら特定の地域では、固有の事由によって当社グループの知的財産権が完全に保護されない場合があります。その場合、当社グループの知的財産を第三者が無断使用し、類似製品を製造することによって損害を受けることや、その他の技術やノウハウ等が流出し他社で利用されることにより競争優位性を損なう可能性がある一方、当社グループが他社の知的財産を侵害したと主張される可能性もあります。知的財産権における保護の失敗や侵害、その他の知的財産の流出は、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループでは、製品の拡販・新用途拡大に向け、俯瞰的且つ積極的に知的財産権の獲得・保護を行うことにより、競争優位性の確保を図っております。また、知的財産権の確保だけでなく、権利の流出・侵害といったリスクに対しても、当社グループ従業員に対し、教育等の意識向上施策を広く実施しております。
⑧ 人材獲得と育成当社グループは、激しい企業競争を勝ち抜くため、関連分野における能力の高い従業員、殊に高度な科学・技術に通じたエンジニアや、ビジネス戦略、組織運営といったマネジメント能力に優れた人材の確保、育成が不可欠であり、世代の交代を超えて常に充実・向上させることが必要であると認識しております。一方で、これら人材の積極的採用と継続的な育成には、コストを必要とします。優秀な人材の獲得や人材育成が長期的視点において計画どおりに進まなかった場合、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループでは、計画的な新卒採用に加え、ニーズに基づいた通年採用を実施しております。また、能力開発を支援する教育制度の拡充、多様な社員の能力が十分に発揮できるよう適性を重視した配置、各部門において早期にスペシャリストを育成するための体系やワークライフバランス支援制度の整備により、社員のモチベーションを高め、社員の定着・育成に努めております。
⑨ 原材料等の調達当社グループが外部から調達している原材料等の種類によっては、限られた供給元に依存するものがあり、こうした供給元における事故その他の事由による原材料等の供給中断、需要の急増による供給不足等が発生する可能性があります。これらが長期にわたり代替品の入手が困難な場合、当社グループの生産活動に大きな影響を及ぼし、顧客への製品の納入や品質の確保に支障をきたす可能性があります。また、市況品価格の高騰などにより製造コストの上昇を招くことも考えられます。このような事態が生じた場合、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループでは、このようなリスクを回避するため各種の原材料や部品等を複数の事業者から調達し、安定的な供給の維持を図るとともに、CSR調達にも配慮しております。また、一部の素材につきましては適切な先物予約等による価格の安定化を図り、製造コストへの影響を抑制する対策を推進しております。
⑩ 自然災害や事故、感染症の流行当社グループは国際分業体制を確立し、世界各国で事業活動を行っており、本社及び各拠点において工場や事務所等の施設・設備を保有しておりますが、災害、事故の発生や感染症の流行等による事業活動中断等の不測の事態が生じた場合は、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、事業継続基本計画(BCP)を策定しており、本社及び拠点における災害や事故の発生等のリスクの顕在化防止又は保険の付保を含む損害低減策を講じております。
⑪ 環境対応について当社グループは、環境関連諸法令を遵守するとともに有害物資の漏洩防止及び適法適切な廃棄処理を徹底し環境被害の発生防止に努めておりますが、サステナビリティに対する意識の高まりなどにより環境に対する規制が厳しくなり、さらなる環境対応が必要になった場合には当社グループの事業、業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、本社において、環境管理責任者及び各部門長で構成される環境管理委員会を定期的に開催し、環境情報の共有化及び環境保全活動を効率的に行っています。これに加え、本社及び海外生産拠点の環境管理責任者で構成される環境管理責任者会議を開催し、環境問題に関する情報共有の促進及び環境管理について当社グループ全体で対策を推進しております。また、サステナビリティ中期目標においても、環境負荷の軽減を重要課題として認識し、具体的な目標を設定しております。
⑫ 世界的な気候変動について当社グループは、気候変動対策に関して、継続的な省エネルギー施策及び太陽光発電を含めた再生可能エネルギーの導入に取り組み、CO2排出量の抑制に努めておりますが、世界的な気候変動に伴う異常気象(暴風雨、洪水、干ばつ等)による被害や、温室効果ガス排出に対する規制(排出量取引制度等)が強化された場合には、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、2050年カーボンニュートラルに向けた活動を推進しており、2025年9月に、2030年に向けた当社の温室効果ガス排出量削減目標が、パリ協定に準じた科学的な根拠に基づくものであるとして、国際的イニシアチブ「SBTi(Science Based Targets initiative)」による認定を取得しました。この目標の達成に向け、太陽光発電システムの設置、再生可能エネルギーの購入、排熱を回収して再利用するシステムの採用、インターナル・カーボン・プライシングの導入、及び生産設備の省電力化等のCO2排出量削減に取り組んでおります。気候変動に関する情報開示については、2021年3月に賛同を表明したTCFD(Task Force on Climate-relatedFinancial Disclosures)の提言に基づき、継続的に気候変動の影響の評価及びその情報の開示に取り組んでまいります。
⑬ 情報セキュリティによるリスク当社グループは、事業活動において顧客、他企業の機密情報及び取引先関係者、従業員の個人情報を入手することがあり、同情報が外部への流失及び目的外の流用等が起こらないよう運用しておりますが、人的及び技術的な過失や違法又は不正なアクセス等により漏洩した場合は 、多額のコストの発生や信用の失墜による売上の低下を招き、当社グループの業績及び財務状況に大きな影響を及ぼす可能性があります。当社グループは、私どもが保有する情報資産の管理及び情報セキュリティ管理を適切に行い、情報の漏洩、改ざん、滅失、盗難等を防止することが企業の社会的責務の一つであると認識し、役員を含めた全ての従業者が情報セキュリティの必要性及び責任について理解を深めるとともに、情報セキュリティポリシーを定め、情報セキュリティの確保に万全を期しております。具体的には、当社グループはリスクマネジメント委員会の活動を通じて、情報セキュリティに関する継続的な取り組み、評価、改善が可能な体制・仕組みを構築しております。また、情報資産を適切に分類、整理し、その重要性に応じた情報セキュリティ対策を取るとともに、情報の取り扱いについて細心の注意を払い、厳重に管理し、当社グループの役員、社員、その他の従業者が情報セキュリティの重要性を理解し行動できるよう、必要な教育・訓練を継続的に実施しております。
四半期 2025年12月期 第2四半期
出典: マブチモーター 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年7月31日(推定)(https://www2.jpx.co.jp/disc/65920/140120250731526247.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明当中間連結会計期間(2025年1月1日~2025年6月30日)における世界経済は、各国におけるインフレ圧力の緩和が進んだものの、物価の高止まりに伴う消費低迷の影響が一部で見られ、低成長に留まりました。米国経済は、底堅い雇用及び所得環境を背景に個人消費が堅調に推移したことにより、緩やかに回復しました。欧州経済は、インフレ圧力の緩和による個人消費の持ち直しが見られたものの、製造業の低迷やエネルギー価格の高止まりの影響等により、経済活動の回復ペースは緩慢なものに留まりました。中国経済は輸出が堅調であったものの、不動産不況の長期化に伴う内需低迷の影響等により成長ペースが鈍化しました。我が国経済は、インフレの影響はあったものの、所得環境の改善による個人消費の回復やインバウンド需要の継続的な伸長等により緩やかに回復しました。当社グループの関連市場におきましては、自動車電装機器市場は、一部の地域において販売の低迷が見られました。ライフ・インダストリー機器市場は、インフレ圧力の緩和に伴い個人消費の回復が見られ、全体として堅調に推移しました。このような景況下、当社のモーター販売数量は前年同期比0.1%の増加となりました。これらの結果、当中間連結会計期間における売上高は949億1千1百万円(前年同期比0.4%減)となっております。営業利益につきましては、売価・プロダクトミックスの改善やコストダウン等の増益要因により、121億1千5百万円(前年同期比32.2%増)となりました。経常利益は、為替差損益が悪化したこと等により115億6千6百万円(前年同期比40.4%減)となりました。税金等調整前中間純利益は119億3千6百万円(前年同期比37.8%減)、親会社株主に帰属する中間純利益は89億4千3百万円(前年同期比28.5%減)となりました。次に、モーターの用途別市場動向と販売状況についてご説明いたします。
① 自動車電装機器市場売上高は734億2千1百万円(前年同期比1.5%減)と減少しました。小型電装用途は、ミラー及びドアロック用が堅調な自動車生産を背景に増加し、グリルシャッター及びフラッシュ・ドア・ハンドル用といった新しい用途も拡大しました。中型電装用途は、パーキングブレーキ用が搭載車種の拡大、またバルブ用が日系顧客向けの販売を中心に堅調に推移した一方で、パワーウインドウ用が台湾マブチでの旧世代製品の生産及び販売終了に加え、採用車種の販売低迷により減少、パワーシート用は日系顧客向けが増加したものの、欧米系顧客が市場シェアを低下させたことに伴い当社の販売が減少し、円高の影響も加わり全体として減少しました。
② ライフ・インダストリー機器市場売上高は214億6千5百万円(前年同期比3.5%増)と増加しました。家電・工具・住設及び理美容用は採算性重視の方針に基づく受注絞り込みにより微減となった一方で、健康・医療用が堅調に推移し、全体として増加しました。
(2)財政状態に関する説明当中間連結会計期間末における総資産は、前連結会計年度末に対して209億6千1百万円減少し、3,340億2千8百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、現金及び預金の減少91億6千2百万円、有形固定資産の減少62億2千5百万円、棚卸資産の減少54億3百万円等であります。負債合計は、前連結会計年度末に対して49億7千3百万円減少し、303億9千3百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、未払法人税等の減少32億1千8百万円、その他の流動負債の減少23億5千7百万円等であります。純資産合計は、前連結会計年度末に対して159億8千7百万円減少し、3,036億3千5百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、為替換算調整勘定の減少158億3千6百万円等であります。
(3)連結業績予想等の将来予測情報に関する説明世界経済は、各国におけるインフレ圧力の緩和が継続しているものの、地政学的リスクの高まりや関税政策の影響等による不透明感が増しており、多くの地域において成長ペースの鈍化が見込まれます。米国経済は、底堅い雇用及び所得環境の改善が消費を下支えしてきましたが、個人消費の減速懸念により不確実性が高まっています。欧州経済は、製造業の減速懸念が強まっていますが、インフレ圧力の低下による個人消費の回復や、緩和的な金融政策による一定の持ち直しが見込まれます。中国経済は、不動産不況や個人消費の回復の弱含みに加えて、輸出の減少が懸念されます。我が国経済は、引き続き所得環境の改善による個人消費の伸長や好調なインバウンド需要が見込まれるものの、輸出の減少や企業収益の悪化により回復ペースの減速が予想されます。当社グループの関連市場である自動車電装機器市場については、米国の関税政策の影響等により自動車生産が低迷する可能性が高いことから、世界全体の生産台数は前期と比較して減少することを見込んでおります。ライフ・インダストリー機器市場については、健康・医療用は市場の成長を背景に安定的な需要の継続が見込まれます。このような状況から、通期の連結業績予想につきましては、売上高は1,930億円(前期比1.6%減)と予想しております。業績面につきましては、売価・プロダクトミックスの改善による増益要因を見込むものの、成長に向けた研究開発費の増額や円高による減益要因を想定しており、これらの結果、営業利益を216億円(前期比0.2%減)、経常利益を223億円(前期比31.3%減)、親会社株主に帰属する当期純利益を165億円(前期比28.6%増)と予想いたしております。当期の配当予想は、過去最高更新の1株当たり年間78円とすることを2月14日に発表しております。中間期末配当金につきましては39円となり、期末配当金は39円の予想となります。なお、当中間連結会計期間の実績為替レートは1米ドル148.60円、当下半期業績見通しにおける前提為替レートは1米ドル145円としております。(注)上記の業績予想に関する記述は、現時点で入手可能な情報に基づいております。業績は、今後の様々な要因により見通しと異なることがあります。その要因のうち、主なものは以下のとおりであります。・為替相場の変動・当社の事業領域を取り巻く経済環境・需要動向等の変化・新技術・新製品等の急速な技術革新・銅・鋼材・レアアース等の相場の変動ただし、業績に影響を与えうる要素はこれらに限定されるものではありません。
四半期 2026年12月期 第2四半期
出典: マブチモーター 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年7月31日(推定)(https://www2.jpx.co.jp/disc/65920/140120260731505520.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明当中間連結会計期間(2026年1月1日~2026年6月30日)における世界経済は、金融緩和への移行過程にあるものの、地政学リスクや通商政策等による影響により、低成長に留まりました。米国経済は、個人消費において緩やかな持ち直しが続いたほか、企業収益の拡大やAI関連需要の高まりを受けた旺盛な設備投資等を背景に底堅く推移しました。欧州経済は、個人消費や財政支出が景気を下支えした一方、輸出の低迷やエネルギー価格の上昇等の影響により景気は減速しました。中国経済はインフラ投資の拡大が下支えとなったものの、不動産市場の低迷や内需の弱さが継続し成長ペースが鈍化しました。我が国経済は、中東情勢の緊迫化に伴うエネルギー価格の上昇や人手不足の影響が一部で見られたものの、AI関連を中心とした設備投資需要の拡大に加え、所得環境の改善を背景とした個人消費の持ち直しもあり、総じて底堅く推移しました。当社グループの関連市場におきましては、自動車電装機器市場は、一部の地域における販売の低迷が影響し、全体として軟調に推移しました。ライフ・インダストリー機器市場は、個人消費の持ち直しにより、全体として堅調に推移しました。これらの結果、当中間連結会計期間における連結売上高は1,063億8千4百万円(前年同期比12.1%増)となりました。営業利益につきましては、売価・プロダクトミックスの改善や為替レートが前期と比べ円安で推移したこと等の増益要因が、コストアップ等の減益要因を上回り、131億4千7百万円(前年同期比8.5%増)となりました。経常利益は、為替差損益が改善したこと等により、188億9千1百万円(前年同期比63.3%増)、税金等調整前中間純利益は187億5千6百万円(前年同期比57.1%増)、親会社株主に帰属する中間純利益は126億9千3百万円(前年同期比41.9%増)となりました。次に、モーターの用途別市場動向と販売状況についてご説明いたします。
① 自動車電装機器市場売上高は820億6千8百万円(前年同期比11.8%増)と増加しました。中型電装用途は、EPB用の販売が減少したものの、パワーシート、パワーウインドウ及びバルブ用が受注拡大により大幅に増加し、円安の影響も加わり全体としても増加しました。小型電装用途は、ミラー及びエアコンダンパー用が増加し、円安の影響も加わり全体としても増加しました。
② ライフ・インダストリー機器市場売上高は243億8百万円(前年同期比13.2%増)と増加しました。理美容用は採算性重視の方針に基づく受注絞り込みにより微減となり、また健康・医療用は一部のお客様における在庫調整の影響により販売が減少した一方で、M&Aにより当社グループに加わった企業の連結化効果と円安の影響も加わり、全体として増加しました。
(2)財政状態に関する説明当中間連結会計期間末における総資産は、前連結会計年度末に対して384億7千9百万円増加し、4,086億4千3百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、棚卸資産の増加157億4千3百万円、有形固定資産の増加102億2千万円、無形固定資産の増加86億5千1百万円、投資有価証券の増加52億2千6百万円、受取手形及び売掛金の増加39億5千6百万円、その他流動資産の増加30億6千9百万円、現金及び預金の減少93億2千6百万円等であります。負債合計は、前連結会計年度末に対して288億5千4百万円増加し、647億8千1百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、短期借入金の増加104億4百万円、その他流動負債の増加55億4千6百万円、長期借入金の増加46億4千9百万円、支払手形及び買掛金の増加38億7千3百万円等であります。純資産合計は、前連結会計年度末に対して96億2千5百万円増加し、3,438億6千1百万円となりました。前連結会計年度末に対し変動の大きかった主なものは、為替換算調整勘定の増加96億2千3百万円等であります。
(3)連結業績予想等の将来予測情報に関する説明世界経済は、各国におけるインフレ圧力の緩和が継続しているものの、地政学的リスクによる先行きの不透明感が継続しており、成長ペースは僅かに鈍化するものと見込まれます。米国経済は、関税の影響による物価上昇や雇用情勢の悪化により個人消費の伸びが頭打ちになるものの、インフレ鈍化に伴う実質所得の増加やFRBの利下げが景気を下支えし、緩やかな回復基調で推移する見通しです。欧州経済は、金融緩和効果が徐々に強まることが期待されるものの、物価高による内需の下押しや設備投資の低迷の長期化、財政緊縮の強まりにより、当面は低迷が続く見通しです。中国経済は、不動産不況や個人消費の低迷から、引き続き成長ペースの鈍化が見込まれます。我が国経済は、DX化等に向けた投資需要は引き続き底堅いほか、世界的なAI関連需要の高まりによる輸出の下支えもあり、緩やかな回復基調を維持する見通しです。当社グループの関連市場におきましては、自動車電装機器市場は、世界の自動車生産台数は前年比で微減を見込んでおります。欧米では、主に関税政策による先行き不透明感が続くことから生産は伸び悩む見通しです。中国では自動車の買い替えに関する補助金政策が縮小することから、自動車生産台数の伸びは鈍化する見通しです。その他の新興国では、特にインドにおいて自動車生産台数の成長が見込まれます。ライフ・インダストリー機器市場は、個人消費の低迷に加えて、採算性重視の方針により家電・工具・住設及び理美容用は低調となることが見込まれますが、健康・医療機器用の安定的な需要を背景に堅調な推移が見込まれ、新用途として注力しているマシーナリー及びモビリティ用の増加、並びにM&Aにより当社グループに加わった企業の貢献により全体として増加を見込んでおります。このような状況から、通期の連結業績予想につきましては、売上高は2,250億円(前期比12.3%増)と予想しております。業績面につきましては、M&Aによってグループ会社が増えることに伴う販売管理費の増加に加え、成長を見据えた研究開発の強化や人材増強、グループ経営基盤及びIT基盤の強化に向けた投資の継続によるコストアップ要因はあるものの、売価・プロダクトミックスの改善等の増益要因が上回ると想定しており、これらの結果、営業利益を265億円(前期比4.1%増)、経常利益を313億円(前期比10.8%減)、親会社株主に帰属する当期純利益を222億円(前期比15.5%減)と予想いたしております。当期の配当予想は、2026年8月14日に公表しております「剰余金の配当(中間配当)の決定及び期末配当予想の修正に関するお知らせ」に記載の通り、過去最高更新の1株当たり年間70円とすることとしております。中間期末配当金につきましては35円となり、期末配当金は35円の予想となります。なお、当中間連結会計期間の実績為替レートは1米ドル158.18円、当下半期業績見通しにおける前提為替レートは1米ドル155円としております。(注)上記の業績予想に関する記述は、現時点で入手可能な情報に基づいております。業績は、今後の様々な要因により見通しと異なることがあります。その要因のうち、主なものは以下のとおりであります。・為替相場の変動・当社の事業領域を取り巻く経済環境・需要動向等の変化・新技術・新製品等の急速な技術革新・銅・鋼材・レアアース等の相場の変動ただし、業績に影響を与えうる要素はこれらに限定されるものではありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。