通期は株主還元の数値目標化とセグメント別市場見通しの新設、四半期は熊本地震対応や退職金制度改定影響の開示追加により、いずれも粒度が細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、荏原製作所分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月14日 → 2026年2月13日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月14日 → 2026年8月14日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,061字 → 7,374字(前期比+4.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(147字) → あり(0字)
変化の型: 施策説明充実型、要因分析深化型
増えた要素
- 株主還元方針に新中期計画「E-Plan2028」のもと3年累計フリーキャッシュフロー100%以上を還元する数値目標を追加
- 事業環境の見通しにセグメント別の市場成長見込み(「市場見立て」、%表記)を新設
要約: 株主還元方針では新中期計画「E-Plan2028」のもと3年累計フリーキャッシュフローの100%以上を還元するという数値目標が新たに示され、事業環境の見通しにもセグメントごとの市場成長率目安(市場見立て)が新設された。個別の数値言及はやや減少したものの、全体としては説明が具体化しており細分化と判定した。
四半期決算短信の比較
文字数: 5,952字 → 6,221字(前期比+4.5%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(953字) → あり(1276字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 令和8年熊本地震による熊本事業所の被害有無とサプライチェーン影響確認中である旨の開示
- 業績予想修正理由に退職金制度の改定に伴う清算損失計上を追加
- 環境セグメントの受注増要因としてインフレスライドの適用を追加
要約: 2026年7月に発生した熊本地震による当社熊本事業所への影響有無の開示、退職金制度改定に伴う清算損失の計上、環境セグメントでのインフレスライド適用など、前年になかった具体的な事象・要因の説明が新たに加わった。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 荏原製作所 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月14日(https://www2.jpx.co.jp/disc/63610/140120250212571660.pdf)
1.経営成績等の概況(1)当期の経営成績の概況(単位:百万円)前連結会計年度 当連結会計年度 増減額 増減率 (%)受注高 820,598 860,579 39,981 4.9売上収益 759,328 866,668 107,339 14.1営業利益 86,025 97,953 11,928 13.9売上収益営業利益率 (%) 11.3 11.3 – -親会社の所有者に帰属する60,283 71,401 11,117 18.4当期利益基 本 的 1 株 当 た り 当 期 利 益
130.73 154.62 23.89 18.3(円)(注) 当社は、2024年7月1日を効力発生日として、普通株式1株につき5株の割合で株式分割を行っています。前連結会計年度の期首に当該株式分割が行われたと仮定して、基本的1株当たり当期利益を算出しています。当連結会計年度における我が国経済は、個人消費や企業の設備投資が持ち直し、景気は緩やかな回復傾向が継続しました。世界経済は、欧米の高い金利水準の継続や中国経済の減速による下振れリスクはあるものの、持ち直しの動きがみられました。一方で、米国の政策動向、米中の対立による半導体輸出管理規制強化、ウクライナ情勢や中東情勢などの地政学リスクには注視が必要な状況です。このような環境の下、当社グループは2023年を初年度とした3か年の中期経営計画「E-Plan2025」において、「顧客起点での価値創造」をテーマに対面市場別組織へ移行し競争力の強化を図り、経営指標の達成に向けた各種施策への取り組みを進めています。当連結会計年度の受注高は、「環境」においては、大型案件の受注タイミングによる減少により前期を下回りました。一方で、「精密・電子」においては、生成AI向けの需要増加により、濃淡はあるものの一部顧客の工場稼働率の回復や増産投資の再開を受けて前期を上回りました。また、「建築・産業」においては、国内のサービス&サポート需要の取り込みや、海外が堅調に推移したことにより前期を上回りました。この結果、全社の受注高は前期比で増加となりました。売上収益は、全てのセグメントが堅調に推移して増収となりました。営業利益は、「建築・産業」のトルコのグループ会社に係るのれんの減損損失を計上したものの、全セグメントでの増収が寄与し、さらに「精密・電子」を中心とした収益性改善により増益となりました。これらの結果、当連結会計年度における受注高は8,605億79百万円(前期比4.9%増)、売上収益は8,666億68百万円(前期比14.1%増)、営業利益は979億53百万円(前期比13.9%増)、親会社の所有者に帰属する当期利益は714億1百万円(前期比18.4%増)となり、いずれの項目においても過去最高額を更新しました。《事業セグメント別の概況》(単位:百万円)受注高 売上収益 セグメント損益セグメント前連結 当連結 増減率 前連結 当連結 増減率 前連結 当連結 増減率会計年度会計年度 (%) 会計年度会計年度 (%) 会計年度会計年度 (%)建築・産業 221,351 244,401 10.4 222,181 238,182 7.2 15,737 10,341 △34.3エネルギー 222,776 222,743 △0.0 167,229 210,434 25.8 22,347 28,008 25.3インフラ 56,658 60,559 6.9 50,178 51,118 1.9 4,604 3,697 △19.7環境 100,854 71,594 △29.0 71,540 87,438 22.2 6,933 8,445 21.8精密・電子 217,791 260,059 19.4 246,998 278,378 12.7 38,285 50,133 30.9報告セグメン819,432 859,359 4.9 758,128 865,552 14.2 87,907 100,625 14.5ト計その他 1,165 1,220 4.7 1,199 1,115 △7.0 △933 △2,826 -調整額 – – – – – – △949 153 -合計 820,598 860,579 4.9 759,328 866,668 14.1 86,025 97,953 13.9《事業セグメント別の事業環境と事業概況》2024年12月期の事業概況とセグメント 2024年12月期の事業環境受注高の増減率(注)1<海外>・北米は高い金利水準の継続と建設コストの高騰、労働力不足により市場が停滞している。・欧州はインフレ及び高い金利水準の継続により投資が抑制され、特に住宅市場が低迷している。・中国は商業や住宅向け等の不動産投資の抑<海外>制により、建築設備市場が低迷している。・北南米及び欧州、アジア等で、受注が堅調一方、一部の産業・公共系市場は政府の投に推移しており、受注高は前期を上回る。建築・産業 資などにより堅調である。<国内><国内>・サービス&サポートの受注が堅調に推移し・建築設備市場は、資材価格などの高止まりており、受注高は前期を上回る。や人手不足の影響により建築着工棟数は鈍化している。サービス市場での需要は引き続き増加傾向である。・産業市場は、脱炭素化を見据えた設備投資の検討や事業構造の転換など中長期で大きな変化が想定されるが、足元では堅調に推移している。・新規製品分野は、北米・アジア・中東地域を中心に石油化学市場の需要は堅調に推移している。LNG市場向けの需要も中東地域を中心に堅調に推移している。中国の電力市エネルギー ・製品の受注高は、前期を下回る。場は引き続き活発に推移している。・サービス分野の受注高は、前期を上回る。・サービス分野は、メンテナンスの需要が一巡し通常レベルに戻る兆しがみられるが、足元では堅調に推移している。<海外>・水インフラ市場は、中国では景気減速の影響でポンプ需要が減少し競争が激しくなっ<海外>ているが、東南アジアや北米においては、・水インフラの受注高は前期を上回る。経済成長や施設の老朽化による整備などが進み需要は堅調に推移している。<国内>インフラ・公共向けの受注高は総合評価案件やアフタ<国内>ーサービスの受注拡大などの施策の継続的・社会インフラの更新・補修に対する投資は、な取り組みにより堅調に推移しており、前堅調に推移している。期を上回る。・公共向け建設市場は、例年どおりに推移している。既存設備のアフター関連は堅調な需要が継続している。<国内> <国内>・公共向け廃棄物処理施設の新規建設需要は・EPCは今期大型案件がなく、O&Mは大型案件例年通りに推移している。 の金額規模が前期を下回ったことにより、環境 ・既存施設のO&Mの発注量は例年どおり推移し全体として前期を下回る。(注)2 ている。 [大型案件の受注状況]・民間向けの木質バイオマス発電施設や廃プ・公共向け廃棄物処理施設の基幹的設備改良ラスチックなどの産業廃棄物処理施設は、 工事(2件)一定の建設需要が継続している。・製品受注の状況は、顧客により濃淡がみら・顧客の工場稼働率は、半導体需要の全般的れるものの、ロジック・ファウンドリ向けな回復や生成AI向け需要の増加によって、を中心に、調整局面であった前期を上回精密・電子 回復傾向ではあるものの、顧客により濃淡る。また、顧客の工場稼働率の回復に伴がみられ、本格的な増産投資の再開は限定い、サービス&サポート受注も前期を上回的。る。(注)1.矢印は受注高の前年同期比の増減率を示しています。+5%以上の場合は 、△5%以下の場合は 、±5%の範囲内の場合は で表しています。
2.O&M(Operation & Maintenance) ………………………プラントの運転管理・メンテナンスEPC (Engineering, Procurement, Construction) ……プラントの設計・調達・建設
(2)当期の財政状態の概況(資産)当連結会計年度末における資産総額は、前年度末に比べて有形固定資産が261億9百万円、現金及び現金同等物が229億71百万円、契約資産が168億90百万円、営業債権及びその他の債権が69億18百万円、棚卸資産が53億44百万円、その他の流動資産が45億92百万円、のれん及び無形資産が34億14百万円増加したことなどにより、911億85百万円増加し、1兆50億85百万円となりました。(負債)当連結会計年度末における負債総額は、前年度末に比べて営業債務及びその他の債務が49億15百万円減少した一方、契約負債が158億59百万円、未払法人所得税が57億64百万円、社債、借入金及びリース負債が51億83百万円、その他の流動負債が26億25百万円増加したことなどにより、274億20百万円増加し、5,197億48百万円となりました。(資本)当連結会計年度末における資本は、配当金を227億63百万円支払った一方、親会社の所有者に帰属する当期利益714億1百万円を計上し、在外営業活動体の換算差額が153億52百万円増加したことなどにより、前年度末に比べて637億64百万円増加し、4,853億36百万円となりました。親会社の所有者に帰属する持分は4,732億77百万円で、親会社所有者帰属持分比率は47.1%となりました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、堅調な営業利益に支えられ、1,009億40百万円の収入超過(前期比309億28百万円の収入増加)となりました。投資活動によるキャッシュ・フローは、固定資産の取得による支出508億92百万円などにより、485億54百万円の支出超過(前期比129億28百万円の支出増加)となりました。営業活動及び投資活動によるキャッシュ・フローを合わせたフリー・キャッシュ・フローは、523億86百万円の収入超過(前期比179億99百万円の収入増加)となりました。財務活動によるキャッシュ・フローは、短期借入金及び長期借入金が純額で89億50百万円減少したことや、配当金の支払い227億63百万円などにより、319億15百万円の支出超過(前期比272億56百万円の支出増加)となりました。以上の結果、当連結会計年度末における現金及び現金同等物の残高は、前年度末から229億71百万円増加し、1,710億31百万円となりました。(参考)キャッシュ・フロー関連指標の推移2020年 2021年 2022年 2023年 2024年12月期 12月期 12月期 12月期 12月期親会社所有者帰属持分比率(%) 44.9 43.4 43.5 44.8 47.1時価ベースの親会社所有者帰属持分比率(%) 49.9 84.8 52.5 84.3 112.9キャッシュ・フロー対有利子負債比率(年) 1.4 1.5 3.2 2.0 1.4インタレスト・カバレッジ・レシオ(倍) 49.2 53.2 18.8 18.5 27.9親会社所有者帰属持分比率:親会社所有者帰属持分/総資産時価ベースの親会社所有者帰属持分比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注)1.各指標は、いずれも連結ベースの財務数値により算出しています。
2.株式時価総額は、期末株価数値×期末発行済株式数(自己株式控除後)により算出しています。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
4.IFRSへの移行日を2020年1月1日とし、2021年12月期よりIFRSを任意適用しているため、日本基準を適用していた2019年12月期以前については記載していません。
(4)今後の見通し当社を取り巻く事業環境については、世界的なインフレや、米中の対立による半導体輸出管理規制強化、ウクライナや中東情勢の長期化に伴う資源価格への影響、為替変動などといった懸念材料があり、不透明な状況が続くと見込まれます。しかしながら、半導体の長期的な需要拡大や、社会インフラの安定的な需要などに支えられ、当社事業は堅調に推移することを見込んでいます。そのような中で、次期連結会計年度の受注高は9,400億円、売上収益は9,000億円、営業利益は1,015億円、税引前利益は1,006億円、親会社の所有者に帰属する当期利益は724億円を見込んでいます。業績見通しの前提となる為替レートについては1米ドル=145円、1ユーロ=160円、1人民元=20円としています。なお、実際の業績は市場環境の変化等により、見通しと異なる結果となる可能性があります。《次期の見通し》第2四半期(累計) 通期受注高 4,570億円 9,400億円売上収益 4,320億円 9,000億円営業利益 420億円 1,015億円税引前利益 420億円 1,006億円親会社の所有者に299億円 724億円帰属する当期利益《事業のセグメント別業績見通し》第2四半期(累計)セグメント 受注高 売上収益 セグメント利益建築・産業 1,200億円 1,200億円 80億円エネルギー 1,100億円 970億円 85億円インフラ 270億円 335億円 45億円環境 590億円 405億円 30億円精密・電子 1,400億円 1,400億円 200億円その他 10億円 10億円 △20億円合計 4,570億円 4,320億円 420億円通期セグメント 受注高 売上収益 セグメント利益建築・産業 2,550億円 2,500億円 180億円エネルギー 2,100億円 2,000億円 245億円インフラ 560億円 580億円 50億円環境 970億円 900億円 65億円精密・電子 3,200億円 3,000億円 510億円その他 20億円 20億円 △35億円合計 9,400億円 9,000億円 1,015億円《事業環境の見通し》セグメント 事業環境<海外>・欧米はインフレの継続を背景とした建設費、労働コストの上昇などの影響により設備投資が停滞していたが、米国においては、金利低下を見据えた設備投資需要の回復の兆しがみられる。・中国は商業施設や住宅などの建築設備市場は低迷する一方、産業・公共系市場が成長すると見込まれる。建築・産業<国内>・建築設備市場は、建築需要は堅調であるが、建設コストの高止まりや人手不足の影響による工事の先送りや計画見直しは継続すると見込まれる。・産業市場は、特に化学市場において、石油化学分野での再編機運や川下である機能性化学への成長投資を伴う市場変化が大きくなると見込まれる。市場全体としては設備投資などの需要が継続すると見込まれる。・新規製品分野は、北米・アジア・中東地域を中心に石油化学市場やLNG市場等の需要が堅調に推移することが見込まれる。・脱炭素関連市場は、水素やアンモニア、二酸化炭素の回収・貯蔵・有効利用等で継続してエネルギー案件の増加が見込まれる。・電力市場は、国内やアジアを中心にアンモニア転換プロジェクトの計画が増加し、中国では火力発電の新設及び高効率化改造の需要が継続すると見込まれる。・サービス分野は、メンテナンス需要は通常レベルに戻るとみられる。<海外>・中国では景気減速傾向の影響があるものの、市場全体では緩やかな経済成長が見込まれ、人口増による水需要はアジア・アフリカを中心に堅調である。また、地球温暖化・異常気象により世界各地で洪水被害が年々増えており、河川排水ポンプや排水ポンプ車などは一定の需要が続くことが見込まれる。インフラ<国内>・激甚化・頻発化する自然災害に対する流域治水の取り組み、加速するインフラ設備の老朽化への対応、インフラ分野のデジタル・トランスフォーメーションの推進等により需要は堅調に推移する見込み。<国内>・公共向け廃棄物処理施設の新規建設需要は、概ね例年どおり推移すると見込まれる。・民間向けのバイオマス発電施設や廃プラスチックなどの産業廃棄物処理施設の建設需要は環境継続すると見込まれる。・既存施設のO&Mは、民間への発注が増加傾向にあるが、需要は短期的には例年並みと見込まれる。・半導体市場は、前年からの調整局面が底打ちし、顧客工場の稼働率は回復傾向にあるが、依然として顧客により濃淡がみられる。また、投資の再開も一部の顧客に留まっている。精密・電子市場全般としては、生成AI関連を中心に、国際競争が激しくなる中でも拡大が想定されるが、地政学リスクの高まりもあり中国向け需要の継続性には不透明さがある。
(5)株主還元に関する基本方針と当期及び次期の見通し当社は、株主に対する利益還元を最も重要な経営方針の一つと位置付けています。株主還元につきましては、連結配当性向35%以上を目標に当該期の業績に連動して実施する方針としています。また、自己株式の取得については機動的に実施していくこととしています。当期の配当については、株式分割の実施により1株当たりの中間配当23円に加えて1株当たりの期末配当を32円とさせていただく予定です。株式分割を考慮しない場合の1株当たりの年間配当は275円(うち中間配当金115円)です。次期については、1株当たりの年間配当を56円(うち中間配当金28円)とさせていただく予定です。(注)2024年7月1日を効力発生日として普通株式1株につき5株の割合で株式分割を行っています。
通期 2025年12月期
出典: 荏原製作所 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月13日
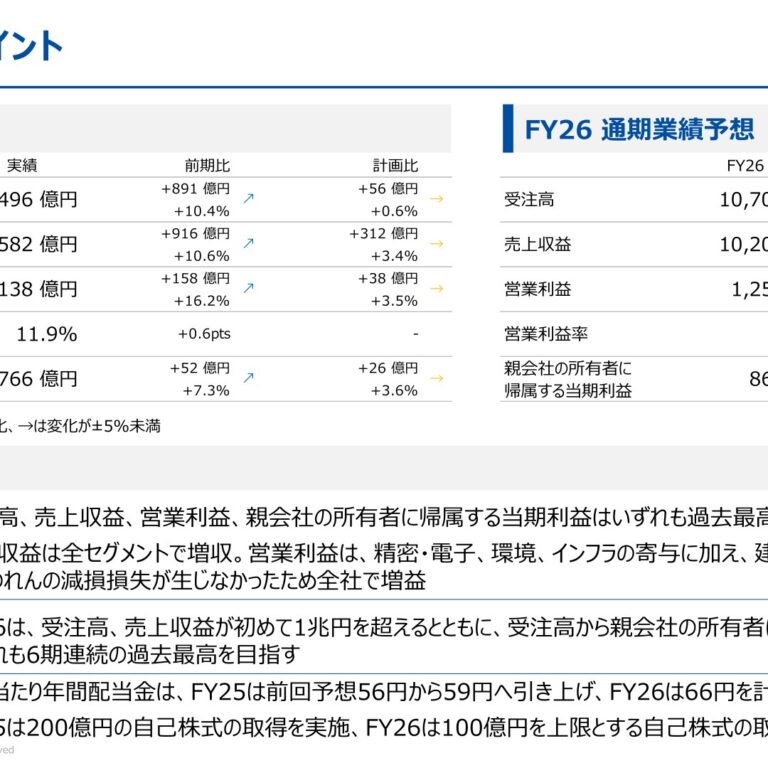
1.経営成績等の概況(1)当期の経営成績の概況(単位:百万円)前連結会計年度 当連結会計年度 増減額 増減率 (%)受注高 860,579 949,683 89,103 10.4売上収益 866,668 958,285 91,617 10.6営業利益 97,953 113,802 15,848 16.2売上収益営業利益率 (%) 11.3 11.9 – -親会社の所有者に帰属する71,401 76,633 5,232 7.3当期利益基 本 的 1 株 当 た り 当 期 利 益
154.62 166.31 11.69 7.6(円)(注) 当社は、2024年7月1日を効力発生日として、普通株式1株につき5株の割合で株式分割を行っています。前連結会計年度の期首に当該株式分割が行われたと仮定して、基本的1株当たり当期利益を算出しています。当連結会計年度における我が国経済は、個人消費や企業の設備投資が持ち直し、景気は緩やかな回復傾向が継続しました。世界経済は、中国経済の停滞による下振れリスクはあるものの、持ち直しの動きがみられました。一方で、米国の政策動向、米中の対立による半導体輸出管理規制強化、ウクライナ情勢や中東情勢などの地政学リスクには注視が必要な状況です。このような環境の下、当社グループは2023年を初年度とした3か年の中期経営計画「E-Plan2025」において、「顧客起点での価値創造」をテーマに対面市場別組織へ移行し競争力の強化を図り、経営指標の達成に向けた各種施策への取り組みを進めてきました。当連結会計年度の受注高は、「エネルギー」においては、大型案件のあった前期を下回りました。一方で、「環境」においては、大型案件の受注があり前期を上回りました。「精密・電子」においては、生成AI向け等、半導体需要の回復により、一部顧客の工場稼働率の上昇や増産投資の再開を受けて前期を上回りました。この結果、全社の受注高は前期比で増加となりました。売上収益は全セグメントで増収となり、営業利益は「精密・電子」「環境」「インフラ」が寄与したことに加え、前期に「建築・産業」で計上したのれんの減損損失が生じなかったため増益となりました。これらの結果、当連結会計年度における受注高は9,496億83百万円(前期比10.4%増)、売上収益は9,582億85百万円(前期比10.6%増)、営業利益は1,138億2百万円(前期比16.2%増)、親会社の所有者に帰属する当期利益は766億33百万円(前期比7.3%増)となり、いずれの項目においても過去最高額を更新しました。《事業セグメント別の概況》(単位:百万円)受注高 売上収益 セグメント損益セグメント前連結 当連結 増減率 前連結 当連結 増減率 前連結 当連結 増減率会計年度会計年度 (%) 会計年度会計年度 (%) 会計年度会計年度 (%)建築・産業 244,401 249,285 2.0 238,182 241,938 1.6 10,341 15,251 47.5エネルギー 222,743 194,777 △12.6 210,434 217,845 3.5 28,008 25,943 △7.4インフラ 60,559 62,973 4.0 51,118 57,143 11.8 3,697 4,680 26.6環境 71,594 135,392 89.1 87,438 97,864 11.9 8,445 13,003 54.0精密・電子 260,059 303,447 16.7 278,378 342,267 23.0 50,133 57,773 15.2報告セグメン859,359 945,875 10.1 865,552 957,059 10.6 100,625 116,652 15.9ト計その他 1,220 3,808 212.2 1,115 1,225 9.9 △2,826 △2,294 -調整額 – – – – – – 153 △556 -合計 860,579 949,683 10.4 866,668 958,285 10.6 97,953 113,802 16.2《事業セグメント別の事業環境と事業概況》2025年12月期の事業概況とセグメント 2025年12月期の事業環境受注高の増減率(注)1<海外>・北米は建設コストの高騰、労働力不足が引き続き重荷となり、市場の停滞が続いている。・欧州はエネルギー供給の不安定さや地政学リスクが投資意欲を抑制し、建築設備市場は低迷が続いている。・中国は不動産市場の調整が継続し住宅・商業分野の民間投資は抑制され、建築設備市<海外>場は減退している。 ・欧米及びアジア地域では受注が堅調に推移しているが、中国の景気減退により、受注建築・産業 <国内> 高は前期を下回る。・建築設備市場は、建設コスト上昇の影響により建築着工棟数は減少傾向にあるが、サ <国内>ービス市場での需要は引き続き増加傾向で・サービス&サポートの受注が堅調に推移しある。 ており、受注高は前期を上回る。・産業市場は、脱炭素化を見据えた設備投資の検討や事業構造の転換など中長期で大きな変化が想定されるが、足元では堅調に推移している。一方で、国内外の製造業・建設業の不振により鉄鋼需要が減退し、さらに輸入材の増加によって国内鉄鋼業界が低迷して、設備投資が停滞している。・製品分野は、オイル&ガス市場は中東地域の需要が増加傾向にある一方、石油化学市場は全体的に落ち着きがみられる。LNG市場では北米において顧客の投資マインドが回エネルギー 復傾向にあり、中国の電力市場も引き続き・製品の受注高は、前期を下回る。活発に推移している。 ・サービス分野の受注高は、前期を下回る。・サービス分野は、メンテナンスの需要が一巡し通常レベルに戻る兆しがみられるが、足元では堅調に推移している。<海外>・水インフラ市場は、東南アジアは経済成長によるポンプ需要が牽引し、北米においては施設の老朽化による整備などが進み需要<海外>は堅調に推移している。中国は、政府の財・水インフラの受注高は前期並み。政出動による公共投資において減速傾向もみられるが、一定の需要は継続している。 <国内>インフラ・公共向けの受注高は総合評価案件やアフタ<国内> ーサービスの受注拡大などの施策の継続的・社会インフラの更新・補修に対する投資は、な取り組みにより堅調に推移しており、前堅調に推移している。 期を上回る。・公共向け建設市場は、例年どおりに推移している。既存設備のアフター関連は堅調な需要が継続している。<国内><国内> ・大型案件の受注により、EPCは横ばいなが・公共向け廃棄物処理施設の新規建設需要はら O&M が 大 き く 伸 び、 前 期 を 大 き く 上 回例年どおりに推移している。 る。環境 ・既存施設のO&Mの発注量は例年どおり推移し [大型案件の受注状況](注)2 ている。 ・公共向け廃棄物処理施設の基幹的設備改良・民間向けの木質バイオマス発電施設や廃プ工事(2件)ラスチックなどの産業廃棄物処理施設は、・公共向け廃棄物処理施設の基幹的設備改良一定の建設需要が継続している。 工事及び長期包括運営契約(2件)・製品受注は、ロジック/ファウンドリ向け・顧客の工場稼働率は、生成AI向け需要を中が好調に推移、メモリ向けは前期を上回っ心に引き続き回復傾向であるものの、増産精密・電子 たものの顧客の本格的な投資再開は2026年投資の本格的な再開は当初の想定より遅れ以降を見込む。また、顧客の工場稼働率のている。回復に伴い、サービス&サポート受注も前期を上回る。(注)1.矢印は受注高の前年同期比の増減率を示しています。+5%以上の場合は 、△5%以下の場合は 、±5%の範囲内の場合は で表しています。
2.O&M(Operation & Maintenance) ………………………プラントの運転管理・メンテナンスEPC (Engineering, Procurement, Construction) ……プラントの設計・調達・建設
(2)当期の財政状態の概況(資産)当連結会計年度末における資産総額は、前年度末に比べて現金及び現金同等物が275億46百万円、棚卸資産が82億65百万円減少した一方、有形固定資産が560億40百万円、営業債権及びその他の債権が388億97百万円、のれん及び無形資産が76億76百万円、その他の流動資産が75億65百万円増加したことなどにより、771億15百万円増加し、1兆822億1百万円となりました。(負債)当連結会計年度末における負債総額は、前年度末に比べて契約負債が262億80百万円、営業債務及びその他の債務が192億76百万円減少した一方、社債、借入金及びリース負債が743億3百万円、その他の流動負債が86億44百万円、引当金が32億円増加したことなどにより、407億85百万円増加し、5,605億34百万円となりました。(資本)当連結会計年度末における資本は、配当金を277億18百万円支払い、自己株式を200億77百万円取得した一方、親会社の所有者に帰属する当期利益766億33百万円を計上し、在外営業活動体の換算差額が75億円増加したことなどにより、前年度末に比べて363億29百万円増加し、5,216億66百万円となりました。親会社の所有者に帰属する持分は5,088億75百万円で、親会社所有者帰属持分比率は47.0%となりました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、税引前利益は前期比11.1%増の1,109億77百万円となったものの、営業債権及びその他の債権の増加、契約負債の減少、営業債務及びその他の債務の減少等により、407億55百万円の収入超過(前期比601億84百万円の収入減少)に留まる結果となりました。投資活動によるキャッシュ・フローは、固定資産の取得による支出922億14百万円などにより、912億32百万円の支出超過(前期比426億77百万円の支出増加)となりました。営業活動及び投資活動によるキャッシュ・フローを合わせたフリー・キャッシュ・フローは、504億76百万円の支出超過(前期比1,028億62百万円の収入減少)となりました。財務活動によるキャッシュ・フローは、短期借入金及び長期借入金が純額で886億62百万円増加したこと、配当金の支払い277億18百万円、自己株式の取得による支出200億77百万円、社債の償還による支出150億円などにより、168億36百万円の収入超過(前期比487億52百万円の収入増加)となりました。以上の結果、当連結会計年度末における現金及び現金同等物の残高は、前年度末から275億45百万円減少し、1,434億85百万円となりました。(参考)キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年12月期 12月期 12月期 12月期 12月期親会社所有者帰属持分比率(%) 43.4 43.5 44.8 47.1 47.0時価ベースの親会社所有者帰属持分比率(%) 84.8 52.5 84.3 112.9 155.4キャッシュ・フロー対有利子負債比率(年) 1.5 3.2 2.0 1.4 5.5インタレスト・カバレッジ・レシオ(倍) 53.2 18.8 18.5 27.9 10.3親会社所有者帰属持分比率:親会社所有者帰属持分/総資産時価ベースの親会社所有者帰属持分比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注)1.各指標は、いずれも連結ベースの財務数値により算出しています。
2.株式時価総額は、期末株価数値×期末発行済株式数(自己株式控除後)により算出しています。3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しています。
(4)今後の見通し当社を取り巻く事業環境については、米国の関税等の政策動向、米中の対立による半導体輸出管理規制強化、ウクライナや中東情勢の長期化に伴う資源価格への影響、為替変動などといった懸念材料があり、不透明な状況が続くと見込まれます。しかしながら、半導体の長期的な需要拡大や、社会インフラの安定的な需要などに支えられ、当社事業は堅調に推移することを見込んでいます。そのような中で、次期連結会計年度の受注高は1兆700億円、売上収益は1兆200億円、営業利益は1,250億円、税引前利益は1,219億円、親会社の所有者に帰属する当期利益は866億円を見込んでいます。業績見通しの前提となる為替レートについては1米ドル=145円、1ユーロ=175円、1人民元=20円としています。なお、実際の業績は市場環境の変化等により、見通しと異なる結果となる可能性があります。《次期の見通し》(単位:億円)第2四半期(累計) 通期受注高 5,180 10,700売上収益 4,780 10,200営業利益 505 1,250税引前利益 484 1,219親会社の所有者に318 866帰属する当期利益《事業のセグメント別業績見通し》第2四半期(累計)(単位:億円)セグメント 受注高 売上収益 セグメント利益建築・産業 1,300 1,200 90エネルギー 900 1,000 60インフラ 280 330 50環境 800 450 45精密・電子 1,900 1,800 280その他 0 0 △20合計 5,180 4,780 505通期(単位:億円)セグメント 受注高 売上収益 セグメント利益建築・産業 2,650 2,600 200エネルギー 2,100 2,050 210インフラ 600 600 55環境 1,300 950 85精密・電子 4,050 4,000 735その他 0 0 △35合計 10,700 10,200 1,250《事業環境の見通し》セグメント 事業環境<海外>・北米は関税政策の影響により投資に対する慎重姿勢が続く見通し。一方、データセンターなど一部の分野では底堅い成長が見込まれる。・欧州は景気停滞感が残り、建築設備市場は横ばいで推移すると見込まれる。・中国は住宅・商業分野の投資抑制により建築設備市場の減退が続くと見込まれる。<国内>・建築設備市場は、建築需要は堅調であるものの、資材価格や人件費の上昇を懸念した工事建築・産業の先送りや計画見直しの動きは継続すると見込まれる。・産業市場は、特に化学市場において、石油化学分野での再編機運や川下である機能性化学への成長投資を伴う市場変化が大きくなると見込まれる。市場全体としては設備投資などの需要が継続すると見込まれるが、鉄鋼業界は低迷が継続すると見込まれる。<2026年12月期の市場見立て>海外:2%台成長見込み国内:横ばい・製品分野は、石油化学市場は、北米・アジア・中東地域を中心に需要が堅調に推移することが見込まれる。一方で、中国では減速感が継続する見込み。LNG市場は、特に北米では、引き続き顧客の投資マインドは回復傾向にあり、堅調な成長が期待される。・脱炭素関連市場は、アンモニア、水素、CCUS(二酸化炭素回収・有効利用・貯留)等を中心に商用化局面への移行が進んでいる。・電力市場は、国内やアジアを中心にアンモニア転換プロジェクトの計画に一部遅れが発生エネルギーしている。中国では火力発電の新設及び高効率化改造の需要が継続すると見込まれる。・サービス分野は、メンテナンス需要は通常レベルに戻るとみられる。<2026年12月期の市場見立て>LNG:6%台成長見込みエチレン:3%台成長見込み<海外>・アジアの人口増に伴う水需要や、北米の老朽化施設の整備等により、市場全体では緩やかな成長が継続すると見込まれる。・中国は景気減速傾向の影響があるものの、政府主導の公共投資により、一定の需要は継続すると見込まれる。・また、地球温暖化、異常気象により世界各地で洪水被害が年々増えており、特に東南アジアや中東において排水ポンプの整備需要が見込まれる。インフラ<国内>・激甚化・頻発化する自然災害に対する流域治水の取り組み、加速するインフラ設備の老朽化への対応、インフラ分野のデジタル・トランスフォーメーションの推進等により需要は堅調に推移すると見込まれる。<2026年12月期の市場見立て>国内:横ばい海外:4%台成長見込み<国内>・公共向け廃棄物処理施設の新規建設需要は、概ね例年どおり推移すると見込まれる。・民間向けのバイオマス発電施設や廃プラスチックなどの産業廃棄物処理施設の建設需要は継続すると見込まれる。環境・老朽化施設の延命化需要が増加しているが、短期的には例年並みと見込まれる。<2026年12月期の市場見立て>国内:横ばい・顧客工場の稼働率は回復傾向にあり、主に先端デバイス向けで好調が想定される。市場全般としては生成AI関連を中心に成長が期待され、ロジック/ファウンドリ、メモリにおい精密・電子 て投資拡大が見込まれる。(注)1<2026年12月期の市場見立て>WFE:10%以上成長見込み(注)1.WFE……Wafer Fab Equipment(半導体前工程製造装置)
(5)株主還元に関する基本方針と当期及び次期の見通し当社グループは、E-Plan2028において中長期的な企業価値最大化に資する成長投資を優先的に実施し、残余キャッシュは原則として株主還元に振り向け最適な資本構成を保つことを株主還元の基本方針とします。配当については、連結配当性向35%以上を目標に当該期の業績に連動して実施します。また、必要な投資を行い且つ財務規律の範囲内であることを前提に、ROE目標に沿った適正な自己資本水準への調整として自己株式の取得を継続的に実施していきます。これらをふまえ、3年間累計のフリーキャッシュフロー(資産売却・圧縮によるキャッシュインフローを除く)の100%以上となるよう株主還元(配当・自己株式取得)を実施します。当期の配当については、1株当たりの中間配当28円に加えて1株当たりの期末配当を31円とさせていただく予定です。次期については、1株当たりの年間配当を66円(うち中間配当金33円)とさせていただく予定です。
四半期 2025年12月期 第2四半期
出典: 荏原製作所 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月14日(https://www2.jpx.co.jp/disc/63610/140120250813541051.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明(単位:百万円)前中間連結会計期間 当中間連結会計期間 増減額 増減率 (%)受注高 399,697 451,319 51,622 12.9売上収益 394,536 448,768 54,232 13.7営業利益 39,951 50,062 10,111 25.3売上収益営業利益率 (%) 10.1 11.2 – -親会社の所有者に帰属する29,216 31,341 2,124 7.3中間利益基本的1株当たり中間利益
63.28 67.84 4.57 7.2(円)(注) 当社は、2024年7月1日を効力発生日として、普通株式1株につき5株の割合で株式分割を行っています。前連結会計年度の期首に当該株式分割が行われたと仮定して、基本的1株当たり中間利益を算出しています。当中間連結会計期間における我が国経済は、個人消費や企業の設備投資が持ち直し、景気は緩やかな回復傾向が継続しました。世界経済は、欧米の高い金利水準の継続や中国経済の停滞による下振れリスクはあるものの、持ち直しの動きがみられました。一方で、米国の政策動向、米中の対立による半導体輸出管理規制強化、ウクライナ情勢や中東情勢などの地政学リスクには注視が必要な状況です。このような環境の下、当社グループは2023年を初年度とした3か年の中期経営計画「E-Plan2025」において、「顧客起点での価値創造」をテーマに対面市場別組織へ移行し競争力の強化を図り、経営指標の達成に向けた各種施策への取り組みを進めています。当中間連結会計期間の受注高は、「エネルギー」においては、大型案件の期ずれにより前年同期を下回りました。一方で、「環境」においては、大型案件の受注があり前年同期を上回りました。「精密・電子」においては、生成AI向け半導体の需要増加により、濃淡はあるものの一部顧客の工場稼働率の回復や増産投資の再開を受けて前年同期を上回りました。この結果、全社の受注高は前年同期比で増加となりました。売上収益、営業利益は、「エネルギー」「インフラ」「環境」「精密・電子」が寄与して増収増益となりました。これらの結果、当中間連結会計期間における受注高は4,513億19百万円(前年同期比12.9%増)、売上収益は4,487億68百万円(前年同期比13.7%増)、営業利益は500億62百万円(前年同期比25.3%増)、親会社の所有者に帰属する中間利益は313億41百万円(前年同期比7.3%増)となりました。《事業セグメント別の概況》(単位:百万円)受注高 売上収益 セグメント損益セグメント 前中間 当中間 前中間 当中間 前中間 当中間増減率 増減率 増減率連結会計 連結会計 連結会計連結会計 連結会計連結会計(%) (%) (%)期間 期間 期間 期間 期間 期間建築・産業 123,660 125,533 1.5 114,784 113,876 △0.8 7,806 6,865 △12.0エネルギー 95,574 86,913 △9.1 92,660 109,047 17.7 7,502 11,174 48.9インフラ 28,733 31,181 8.5 25,835 32,637 26.3 3,082 5,608 81.9環境 35,227 65,839 86.9 38,385 42,069 9.6 3,609 4,428 22.7精密・電子 115,913 141,302 21.9 122,280 150,555 23.1 19,294 23,451 21.5報 告 セ グ メ ン399,110 450,768 12.9 393,945 448,186 13.8 41,295 51,528 24.8ト計その他 586 550 △6.2 590 581 △1.5 △1,237 △1,350 -調整額 – – – – – – △107 △115 -合計 399,697 451,319 12.9 394,536 448,768 13.7 39,951 50,062 25.3《事業セグメント別の事業環境と事業概況》2025年12月期 2025年12月期セグメント中間期の事業環境 中間期の事業概況と受注高の増減率 (注)1<海外>・北米は高金利の継続、建設コストの高騰、労働力不足が引き続き重荷となり、市場の停滞が続いている。・欧州は経済の先行き不透明感から投資意欲が低調で、特に西欧主要国では住宅市場の回復がみられず、建築市場は引き続き低迷している。・中国は不動産市場の調整局面が継続してお<海外>り、住宅・商業分野の投資が抑制されてい・北南米及びアジア地域では産業向け案件る。一方、政府主導の投資により、公共系が堅調に推移しているが、中国の景気低分野は堅調に推移している。迷により、受注高は前年同期を下回る。建築・産業<国内><国内>・建築設備市場は、建設コスト上昇の影響に・サービス&サポートの受注が堅調に推移より建築着工棟数は鈍化している。サービしており、受注高は前年同期を上回る。ス 市 場 で の 需 要 は 引 き 続 き 増 加 傾 向 で ある。・産業市場は、脱炭素化を見据えた設備投資の検討や事業構造の転換など中長期で大きな変化が想定されるが、足元では堅調に推移している。一方で、国内外の製造業・建設業の不振により鉄鋼需要が減退し、さらに輸入材の増加によって国内鉄鋼業界が低迷して、設備投資が停滞している。・新規製品分野は、北米・アジア地域を中心に石油化学市場の需要は堅調に推移している。LNG市場は、北米においては米国の関税政策やインフレ、建設コストの高騰等によ・製品の受注高は、前年同期を下回る。り顧客の投資判断に慎重さがみられる。中エネルギー ・サービス分野の受注高は、前年同期を上国の電力市場は引き続き活発に推移してい回る。る。・サービス分野は、メンテナンスの需要が一巡し通常レベルに戻る兆しがみられるが、足元では堅調に推移している。<海外>・水インフラ市場は、中国では景気減速の影響でポンプ需要が減少し競争が激しくなっ<海外>ているが、東南アジアや北米においては、 ・水インフラの受注高は大型案件のあった前経済成長や施設の老朽化による整備などが年同期を下回る。進み需要は堅調に推移している。インフラ <国内><国内> ・公共向けの受注高は総合評価案件やアフタ・社会インフラの更新・補修に対する投資は、 ーサービスの受注拡大などの施策の継続的堅調に推移している。 な取り組みにより堅調に推移しており、前・公共向け建設市場は、例年どおりに推移し年同期を上回る。ている。既存設備のアフター関連は堅調な需要が継続している。<国内><国内> ・第2四半期に大型案件の受注があり、EPC・公共向け廃棄物処理施設の新規建設需要はは横ばいながらO&Mが大きく伸び前年同期例年どおりに推移している。 を大きく上回る。環境 ・既存施設のO&Mの発注量は例年どおり推移し(注)2 ている。 [大型案件の受注状況]・民間向けの木質バイオマス発電施設や廃プ・公共向け廃棄物処理施設の基幹的設備改ラスチックなどの産業廃棄物処理施設は、 良工事(1件)一定の建設需要が継続している。 ・公共向け廃棄物処理施設の基幹的設備改良工事及び長期包括運営契約(1件)・製品受注は、顧客により濃淡がみられる・顧客の工場稼働率は、半導体需要の全般的ものの、メモリ、ロジック・ファウンドな回復や生成AI向け需要の増加によって回リ向けを中心に、前年同期を上回る。ま精密・電子 復傾向ではあるものの、顧客により濃淡がた、顧客の工場稼働率の回復に伴い、サみ ら れ、 本 格 的 な 増 産 投 資 の 再 開 は 限 定ービス&サポート受注も前年同期を上回的。る。(注)1.矢印は受注高の前年同期比の増減率を示しています。+5%以上の場合は 、△5%以下の場合は 、±5%の範囲内の場合は で表しています。
2.O&M(Operation & Maintenance) ……………………プラントの運転管理・メンテナンスEPC(Engineering, Procurement, Construction)…プラントの設計・調達・建設
(2)財政状態に関する説明(資産)当中間連結会計期間末における資産総額は、前年度末に比べて有形固定資産が319億83百万円増加した一方、契約資産が254億95百万円、営業債権及びその他の債権が141億7百万円、現金及び現金同等物が72億50百万円減少したことなどにより、132億61百万円減少し、9,918億23百万円となりました。(負債)当中間連結会計期間末における負債総額は、前年度末に比べて営業債務及びその他の債務が106億47百万円、未払法人所得税が30億24百万円減少したことなどにより、186億98百万円減少し、5,010億50百万円となりました。(資本)当中間連結会計期間末における資本は、配当金を147億81百万円支払い、在外営業活動体の換算差額が108億78百万円減少した一方、親会社の所有者に帰属する中間利益313億41百万円を計上したことなどにより、前年度末に比べて54億36百万円増加し、4,907億73百万円となりました。親会社の所有者に帰属する持分は4,795億58百万円で、親会社所有者帰属持分比率は48.4%となりました。
(3)連結業績予想などの将来予測情報に関する説明当社を取り巻く事業環境については、米国の関税等の政策動向、米中の対立による半導体輸出管理規制強化、ウクライナや中東情勢の長期化に伴う資源価格への影響、為替変動などといった懸念材料があり、不透明な状況が続くと見込まれます。なお、現時点で想定される米国の関税政策による業績への影響は限定的であると見込んでいます。そのような中で、2025年12月期通期の業績予想については、前回決算発表時(2025年5月15日)以降の業績の動向を踏まえ、「建築・産業」における売上収益の減少、「エネルギー」及び「環境」における売上収益の増加等により、予想を以下のとおり修正いたします。受注高については前回予想から変更ありません。また、事業セグメント別の修正後の予想は以下のとおりです。業績見通しの前提となる為替レートについては変更ありません。(1米ドル=145円、1ユーロ=160円、1人民元=20円)なお、実際の業績は市場環境の変化等により、見通しと異なる結果となる可能性があります。《業績見通し》通期(単位:億円)親会社の所有受注高 売上収益 営業利益 税引前利益者に帰属する当期利益前回発表予想(A) 9,400 9,000 1,015 1,006 724今回修正予想(B) 9,400 9,000 1,025 1,015 724増減額(B-A) – – 10 9 -増減率(%) – – 1.0 0.9 -(ご参考)前期実績 8,605 8,666 979 998 714(2024年12月期)《事業セグメント別の業績見通し》通期(単位:億円)建築・ エネルギ 精密・インフラ 環境 その他 合計産業 ー 電子受注高 2,550 2,100 560 970 3,200 20 9,400前回発表予想売上収益 2,500 2,000 580 900 3,000 20 9,000(A)セグメント利益 180 245 50 65 510 △35 1,015受注高 2,550 2,100 560 970 3,200 20 9,400今回修正予想売上収益 2,420 2,050 580 930 3,000 20 9,000(B)セグメント利益 170 245 50 75 510 △25 1,025受注高 – – – – – – -増減額売上収益 △80 50 – 30 – – -(B-A)セグメント利益 △10 – – 10 – 10 10《事業セグメント別の事業環境の見通し》セグメント 事業環境<海外>・欧州は設備投資の低迷が続き、建築設備市場は横ばい、もしくは緩やかな減速が見込まれる。・米国は関税政策の影響により投資に対する慎重姿勢が続く見通し。一方、データセンターなど一部分野では底堅い成長が見込まれる。・中国は商業施設や住宅などの建築設備市場が引き続き低調に推移する見通し。一方、政府主導の公共系分野への投資により、一定の需要が維持されると見込まれる。<国内>建築・産業 ・建築設備市場は、建築需要は堅調であるものの、資材価格や人件費の上昇を懸念した工事の先送りや計画見直しの動きは継続すると見込まれる。・産業市場は、特に化学市場において、石油化学分野での再編機運や川下である機能性化学への成長投資を伴う市場変化が大きくなると見込まれる。市場全体としては設備投資などの需要が継続すると見込まれるが、鉄鋼業界は低迷が継続すると見込まれる。<2025年12月期の市場見立て>海外:2%台成長見込み国内:横ばい・新規製品分野は、北米・アジア・中東地域を中心に石油化学市場の需要が堅調に推移することが見込まれる。北米では、LNG市場は堅調ながらも関税政策の影響を受け、顧客側の最終投資決定や案件遂行判断の遅れが見込まれる。・脱炭素関連市場は、アンモニア、CCUS(二酸化炭素回収・有効利用・貯留)等を中心に需要の拡大が見込まれる。・電力市場は、国内やアジアを中心にアンモニア転換プロジェクトの計画が増加し、中エネルギー国では火力発電の新設及び高効率化改造の需要が継続すると見込まれる。・サービス分野は、メンテナンス需要は通常レベルに戻るとみられる。<2025年12月期の市場見立て>LNG:5%台成長見込みエチレン:4%台成長見込み<海外>・中国では景気減速傾向の影響があるものの、市場全体では緩やかな経済成長が見込まれ、人口増による水需要はアジアを中心に堅調である。また、地球温暖化・異常気象により世界各地で洪水被害が年々増えており、河川排水ポンプは一定の需要が続くことが見込まれる。<国内>インフラ ・激甚化・頻発化する自然災害に対する流域治水の取り組み、加速するインフラ設備の老朽化への対応、インフラ分野のデジタル・トランスフォーメーションの推進等により需要は堅調に推移すると見込まれる。<2025年12月期の市場見立て>国内:横ばい海外:4%台成長見込み<国内>・公共向け廃棄物処理施設の新規建設需要は、概ね例年どおり推移すると見込まれる。・民間向けのバイオマス発電施設や廃プラスチックなどの産業廃棄物処理施設の建設需要は継続すると見込まれる。環境・老朽化施設の延命化需要が増加しているが、短期的には例年並みと見込まれる。<2025年12月期の市場見立て>国内:横ばい・顧客工場の稼働率は回復傾向にあるが、依然として顧客により濃淡がみられる。また、増産投資の再開も一部の顧客に留まっている。市場全般としては、生成AI関連を中心に拡大が想定されるものの、不透明さがある。精密・電子<2025年12月期の市場見立て>WFE:3%台成長見込み
四半期 2026年12月期 第2四半期
出典: 荏原製作所 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月14日(https://www2.jpx.co.jp/disc/63610/140120260728501221.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明(単位:百万円)前中間連結会計期間 当中間連結会計期間 増減額 増減率 (%)受注高 451,319 636,281 184,962 41.0売上収益 448,768 490,760 41,992 9.4営業利益 50,062 50,677 615 1.2売上収益営業利益率 (%) 11.2 10.3 – -親会社の所有者に帰属する31,341 33,574 2,233 7.1中間利益基本的1株当たり中間利益
67.84 73.54 5.69 8.4(円)当中間連結会計期間における我が国経済は、個人消費や企業の設備投資が持ち直し、景気は緩やかな回復傾向が継続しました。世界経済は、中国経済の停滞による下振れリスクはあるものの、持ち直しの動きがみられました。一方で、中東やウクライナ情勢、米国の政策動向、米中の対立による半導体輸出管理規制強化などの地政学リスクには注視が必要な状況です。このような環境の下、当社グループは2026年を初年度とする3か年の中期経営計画「E-Plan2028」を策定し、「全体最適を通じた持続的価値創造の実現」をテーマに、グループ全体最適による経営基盤の強化を通じてグローバル競争力と収益性を高め、経営指標の達成に向けた各種施策への取り組みを進めています。当中間連結会計期間の受注高は、「精密・電子」においては、AI向け需要の牽引により、顧客の工場稼働率の上昇や増産投資の拡大を受けて前年同期を上回りました。「エネルギー」においては、大型案件の受注があり前年同期を上回りました。この結果、連結全体の受注高は前年同期比で増加となりました。売上収益及び営業利益は、「エネルギー」の減収減益を他のセグメントがカバーして、連結全体としては増収増益となりました。これらの結果、当中間連結会計期間における受注高は6,362億81百万円(前年同期比41.0%増)、売上収益は4,907億60百万円(前年同期比9.4%増)、営業利益は506億77百万円(前年同期比1.2%増)、親会社の所有者に帰属する中間利益は335億74百万円(前年同期比7.1%増)となり、いずれの項目においても中間連結会計期間として過去最高額を更新しました。《事業セグメント別の概況》(単位:百万円)受注高 売上収益 セグメント損益セグメント 前中間 当中間 前中間 当中間 前中間 当中間増減率 増減率 増減率連結会計 連結会計 連結会計連結会計 連結会計連結会計(%) (%) (%)期間 期間 期間 期間 期間 期間精密・電子 141,302 267,430 89.3 150,555 183,693 22.0 23,451 32,534 38.7エネルギー 86,913 112,595 29.6 109,047 96,705 △11.3 11,174 △794 -建築・産業 125,533 148,448 18.3 113,876 129,589 13.8 6,865 8,300 20.9インフラ 31,181 26,323 △15.6 32,637 32,191 △1.4 5,608 5,600 △0.1環境 65,839 80,820 22.8 42,069 47,931 13.9 4,428 6,696 51.2報 告 セ グ メ ン450,768 635,618 41.0 448,186 490,111 9.4 51,528 52,337 1.6ト計その他 550 663 20.5 581 649 11.6 △1,350 △1,441 -調整額 – – – – – – △115 △218 -合計 451,319 636,281 41.0 448,768 490,760 9.4 50,062 50,677 1.2《事業セグメント別の事業環境と事業概況》2026年12月期 2026年12月期セグメント中間期の事業環境 中間期の事業概況と受注高の増減率 (注)1・製品受注は、ロジック/ファウンドリ向けを中心に好調に推移している。メモリ向・顧客の工場稼働率は、AI向け需要が市場をけもAI需要を背景に増加傾向が続いてい精密・電子 牽引し、高水準で推移している。顧客の増る。また、顧客の工場稼働率の回復に伴産投資についても同様に拡大傾向にある。い、サービス&サポート受注も前年同期を上回る。・製品分野では、オイル&ガス市場の需要が堅調に推移しており、LNG市場においても北米を中心に需要は底堅い。中国の電力市場・製品の受注高は、前年同期を上回る。も引き続き活発に推移している。エネルギー ・サービス分野の受注高は、前年同期を上・サービス分野では、メンテナンスの需要が回る。一巡し通常レベルに戻る兆しがみられる。一方で中東情勢により、当該地域への部品出荷・指導員派遣に影響を及ぼしている。<海外>・北米は建設コストの高騰、労働力不足が引き続き重荷となっているが、データセンターなど一部の分野の成長により回復が見られる。・欧州はエネルギー供給の不安定さや地政学リスクが投資意欲を抑制し、建築設備市場は低迷が続いている。・中国は不動産市場の調整が継続し住宅・商<海外>業分野の民間投資は抑制され、建築設備市・欧米及びアジア地域では受注が堅調に推場は減退している。移 し て お り、 受 注 高 は 前 年 同 期 を 上 回る。建築・産業 <国内>・建築設備市場は、建設コスト上昇の影響に<国内>より建築着工棟数は減少が続いているが、・サービス&サポートの受注が堅調に推移サービス市場での需要は引き続き増加傾向しており、受注高は前年同期を上回る。である。・産業市場は、脱炭素化を見据えた設備投資の検討や事業構造の転換など中長期で大きな変化が想定されるが、足元ではデータセンター・半導体市場を始めとして堅調に推移している。一方で、国内外の製造業・建設業の不振により鉄鋼需要が減退し、さらに輸入材の増加によって国内鉄鋼業界が低迷して、設備投資が停滞している。<海外>・水インフラ市場は、東南アジアは経済成長によるポンプ需要が牽引し、北米において<海外>は施設の老朽化による整備などが進み需要・水インフラの受注高は前年同期並み。は堅調に推移している。中国は、政府の財政出動による公共投資において減速傾向も<国内>みられるが、一定の需要は継続している。インフラ ・公共向けの受注高は総合評価案件やアフターサービスの受注拡大などの施策の継続的<国内>な取り組みにより堅調に推移しているが、・社会インフラの更新・補修に対する投資は、大型案件を複数受注した前年同期を下回堅調に推移している。る。・公共向け建設市場は、例年どおりに推移している。既存設備のアフター関連は堅調な需要が継続している。<国内>・EPCは大型案件を受注、O&Mは大型案件の<国内>受注のほかにインフレスライドの適用等・公共向け廃棄物処理施設の新規建設需要はもあり、全体では前年同期を大きく上回例年どおりに推移している。る。環境 ・既存施設のO&Mの発注量は例年どおり推移し(注)2 ている。
[大型案件の受注状況]・民間向けの木質バイオマス発電施設や廃プ・公共向け廃棄物処理施設の新設及び長期ラスチックなどの産業廃棄物処理施設は、包括運営契約(1件)一定の建設需要が継続している。・公共向け廃棄物処理施設の基幹的改良工事(1件)(注)1.矢印は受注高の前年同期比の増減率を示しています。+5%以上の場合は 、△5%以下の場合は 、±5%の範囲内の場合は で表しています。
2.O&M(Operation & Maintenance) ……………………プラントの運転管理・メンテナンスEPC(Engineering, Procurement, Construction)…プラントの設計・調達・建設
(2)財政状態に関する説明(資産)当中間連結会計期間末における資産は、前年度末に比べて契約資産が202億96百万円減少した一方、有形固定資産が187億23百万円、棚卸資産が127億44百万円、現金及び現金同等物が95億38百万円増加したことなどにより、198億1百万円増加し、1兆1,020億2百万円となりました。(負債)当中間連結会計期間末における負債は、前年度末に比べて契約負債が41億28百万円、社債、借入金及びリース負債が35億59百万円増加した一方、未払法人所得税が39億78百万円、営業債務及びその他の債務が32億22百万円、その他の流動負債が22億71百万円減少したことなどにより、22億94百万円減少し、5,582億40百万円となりました。(資本)当中間連結会計期間末における資本は、配当金141億54百万円の支払いをした一方、在外営業活動体の換算差額が92億35百万円増加し、親会社の所有者に帰属する中間利益335億74百万円を計上したことなどにより、前年度末に比べて220億95百万円増加し、5,437億62百万円となりました。親会社の所有者に帰属する持分は5,319億13百万円で、親会社所有者帰属持分比率は48.3%となりました。
(3)連結業績予想などの将来予測情報に関する説明当社を取り巻く事業環境については、米国の関税等の政策動向、米中の対立による半導体輸出管理規制強化、中東やウクライナ情勢の長期化に伴う資源価格への影響、為替変動などといった懸念材料があり、不透明な状況が続くと見込まれます。しかしながら、半導体の長期的な需要拡大や、社会インフラの安定的な需要などに支えられ、当社事業は堅調に推移することを見込んでいます。そのような中で、2026年12月期通期の業績予想については、前回決算発表時(2026年5月15日)以降の業績の動向を踏まえ、受注高については主に「精密・電子」「エネルギー」「建築・産業」における増加、売上収益については「精密・電子」「建築・産業」「環境」における増加、営業利益については「精密・電子」「環境」における増加及び「エネルギー」における減少、退職金制度の改定に伴う清算損失計上により、予想を以下のとおり修正いたします。また、事業セグメント別の修正後の予想は以下のとおりです。業績見通しの前提となる為替レートについては変更ありません。(1米ドル=145円、1ユーロ=175円、1人民元=20円)なお、2026年7月28日に発生した令和8年熊本地震に関しまして、当社の熊本事業所では建物・設備への大きな被害はありません。サプライチェーンの影響については現在確認中のため、本日公表した業績予想には反映していませんが、今後の調査を踏まえ、開示すべき事項が判明した場合には速やかにお知らせします。《業績見通し》通期(単位:億円)親会社の所有受注高 売上収益 営業利益 税引前利益者に帰属する当期利益前回発表予想(A) 10,700 10,200 1,250 1,420 995今回修正予想(B) 12,450 10,530 1,250 1,420 995増減額(B-A) 1,750 330 – – -増減率(%) 16.4 3.2 – – -(ご参考)前期実績 9,496 9,582 1,138 1,109 766(2025年12月期)《事業セグメント別の業績見通し》通期(単位:億円)精密・ エネルギ 建築・インフラ 環境 その他 合計電子 ー 産業受注高 4,050 2,100 2,650 600 1,300 0 10,700前回発表予想売上収益 4,000 2,050 2,600 600 950 0 10,200(A)セグメント利益 735 210 190 55 95 △35 1,250受注高 5,500 2,200 2,800 600 1,350 0 12,450今回修正予想売上収益 4,250 2,050 2,650 600 980 0 10,530(B)セグメント利益 770 180 190 55 130 △75 1,250受注高 1,450 100 150 – 50 – 1,750増減額売上収益 250 – 50 – 30 – 330(B-A)セグメント利益 35 △30 – – 35 △40 -《事業セグメント別の事業環境の見通し》セグメント 事業環境・顧客工場の稼働率は高水準で推移しており、市場全般としてはAI関連を中心に成長が期待され、ロジック/ファウンドリ、メモリにおいて投資継続が見込まれる。精密・電子(注)1<2026年12月期の市場見立て>WFE:18%以上成長見込み・製品分野では、オイル&ガス市場の需要が堅調に推移することが見込まれる。LNG市場でも堅調な成長が期待される。・脱炭素関連市場は、アンモニア、水素、CCUS(二酸化炭素回収・有効利用・貯留)等を中心に商用化局面への移行が進んでいる。・電力市場は、国内やアジアを中心にアンモニア転換プロジェクトの計画に一部遅れが発生している。中国では火力発電の新設及び高効率化改造の需要が継続すると見込まエネルギー れる。・サービス分野では、メンテナンス需要が通常レベルに戻るとみられる。・中東情勢による影響は引き続き注視する必要がある。<2026年12月期の市場見立て>LNG:6%台成長見込みエチレン:3%台成長見込み<海外>・北米は関税政策の影響により投資に対する慎重姿勢が続く見通し。一方、データセンターなど一部の分野では底堅い成長が見込まれる。・欧州は景気停滞感が残り、建築設備市場は横ばいで推移すると見込まれる。・中国は住宅・商業分野の投資抑制により建築設備市場の減退が続くと見込まれる。一方、産業市場ではデータセンター、半導体製造設備などへの投資が見込まれる。・中東情勢に伴う物流混乱や資材価格への影響が引き続きあるものの限定的。<国内>建築・産業 ・建築設備市場は、建築需要は堅調であるものの、資材価格や人件費の上昇を懸念した工事の先送りや計画見直しの動きは継続すると見込まれる。・産業市場は、特に化学市場において、石油化学分野での再編機運や川下である機能性化学への成長投資を伴う市場変化が大きくなると見込まれる。市場全体としては設備投資などの需要が継続すると見込まれ、データセンター、半導体市場への設備投資が急速に拡大しつつある。一方、鉄鋼業界は低迷が継続すると見込まれる。<2026年12月期の市場見立て>海外:2%台成長見込み国内:横ばい<海外>・アジアの人口増に伴う水需要や、北米の老朽化施設の整備等により、市場全体では緩やかな成長が継続すると見込まれる。・中国は景気減速傾向の影響があるものの、政府主導の公共投資により、一定の需要は継続すると見込まれる。・また、地球温暖化、異常気象により世界各地で洪水被害が年々増えており、特に東南アジアや中東において排水ポンプの整備需要が見込まれる。インフラ <国内>・激甚化・頻発化する自然災害に対する流域治水の取り組み、加速するインフラ設備の老朽化への対応、インフラ分野のデジタル・トランスフォーメーションの推進等により需要は堅調に推移すると見込まれる。<2026年12月期の市場見立て>海外:4%台成長見込み国内:横ばい<国内>・公共向け廃棄物処理施設の新規建設需要は、前年よりも入札ベースで概ね例年どおり推移すると見込まれる。・民間向けのバイオマス発電施設や廃プラスチックなどの産業廃棄物処理施設の建設需環境 要は継続すると見込まれる。・老朽化施設の延命化需要が増加しているが、短期的には例年並みと見込まれる。<2026年12月期の市場見立て>国内:横ばい(注)1.WFE……WaferFabEquipment(半導体前工程製造装置)
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。