通期・四半期とも油圧機器事業の会社分割・非継続事業化という会計上の事象に伴う説明の入れ替えが中心で、見出し構成・粒度は前年並み。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ナブテスコ分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月12日 → 2026年2月12日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,264字 → 6,451字(前期比+3%、微増)
見出し構成の変化: 追加: ①受注高、売上高、営業利益(非継続事業を除く)、②税引前当期利益(非継続事業を除く)、③親会社の所有者に帰属する当期利益(非継続事業を含む)/削除: ①受注高、売上高、営業利益、②税引前当期利益、③親会社の所有者に帰属する当期利益
粒度の判定: 同等
セグメント情報注記: あり(338字) → あり(540字)
変化の型: 会計基準変更型、出来事型
増えた要素
- 油圧機器事業の会社分割・Comer Industries社への株式譲渡とIFRS第5号に基づく非継続事業分類の経緯説明
- Project 10による収益性改善活動の効果への言及
- 鉄道車両用機器に係る関係会社整理損失(1,324百万円)及びDeep Sea社に係るのれんの減損損失(989百万円)の計上説明
減った要素
- 精密減速機・油圧機器の設備投資/建設機械需要減少という前期の減益要因説明(油圧機器が非継続事業化)
- 欧州連結子会社Engilico社に係るのれんの減損損失(656百万円)の説明
- 非事業用不動産(投資不動産)の減損損失(976百万円)の説明
要約: 油圧機器事業の会社分割・株式譲渡によりIFRS第5号に基づき同事業を非継続事業に分類したため、見出し名称に「(非継続事業を除く)」等が付記され、冒頭にその経緯説明が追加された。一方で油圧機器事業に関する需要動向の説明や前期の減損損失(Engilico社、投資不動産)の記載はなくなった。前年比言及・因果表現はやや減少しており、粒度自体は同程度。
四半期決算短信の比較
文字数: 5,386字 → 5,693字(前期比+5.7%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(9字) → あり(9字)
変化の型: 会計基準変更型、出来事型
増えた要素
- コムテスコ株式会社(旧油圧機器事業)への株式譲渡完了(2026年1月1日付)・持分法適用会社化の説明
- 前中間連結会計期間について非継続事業を除いた継続事業の金額で組み替え表示している旨の注記
減った要素
- 油圧機器事業の会社分割・株式譲渡のお知らせが業績予想に与える影響見込みについて別紙参照を促す一文
要約: 前年同期に公表された油圧機器事業の会社分割・株式譲渡が完了し、コムテスコ社が持分法適用会社となった旨と、非継続事業を除いた継続事業ベースでの組み替え表示の注記が追加された。一方で前年にあった別紙参照の一文はなくなった。見出し構成・粒度は前年同期と同程度。
定性文の全文(前期・今期)
通期 2024年12月期
出典: ナブテスコ 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月12日(https://www2.jpx.co.jp/disc/62680/140120250212569745.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当社グループの当連結会計年度の業績は、自動ドアでの好調な需要や為替効果に加え、航空機器及び舶用機器においても需要が好調であった一方、精密減速機での世界的な自動車を中心とした設備投資の減少や油圧機器での建設機械需要の減少の影響を受け、売上高は323,384百万円となりました。営業利益は、トランスポートソリューション事業やアクセシビリティソリューション事業での増益はあったものの、コンポーネントソリューション事業での減益により、14,788百万円となりました。また、税引前当期利益は15,747百万円となり、親会社の所有者に帰属する当期利益は10,119百万円となりました。
① 受注高、売上高、営業利益当連結会計年度の受注高は、前期比0.7%増加し335,069百万円となりました。売上高は、同
3.1%減少し323,384百万円となり、営業利益は、同14.9%減少し14,788百万円となりました。売上高営業利益率は4.6%となりました。セグメント別概況は次のとおりです。【受注高】(単位:百万円)前連結会計年度 当連結会計年度セグメントの名称 増減率(%)(2023年12月期) (2024年12月期)コンポーネントソリューション事業 112,690 114,229 1.4トランスポートソリューション事業 100,323 100,845 0.5アクセシビリティソリューション事業 101,313 102,244 0.9その他 18,454 17,751 △3.8合計 332,780 335,069 0.7【売上高】(単位:百万円)前連結会計年度 当連結会計年度セグメントの名称 増減率(%)(2023年12月期) (2024年12月期)コンポーネントソリューション事業 138,089 110,571 △19.9トランスポートソリューション事業 80,787 88,727 9.8アクセシビリティソリューション事業 96,275 106,771 10.9その他 18,480 17,315 △6.3合計 333,631 323,384 △3.1【営業利益】(単位:百万円)前連結会計年度 当連結会計年度セグメントの名称 増減率(%)(2023年12月期) (2024年12月期)コンポーネントソリューション事業 10,376 4,523 △56.4トランスポートソリューション事業 7,828 12,502 59.7アクセシビリティソリューション事業 6,167 9,003 46.0その他 3,385 1,043 △69.2全社又は消去 △10,380 △12,282合計 17,376 14,788 △14.9【コンポーネントソリューション事業】コンポーネントソリューション事業の受注高は、前期比1.4%増加し114,229百万円となりました。売上高は、同19.9%減少し110,571百万円、営業利益は、同56.4%減少し4,523百万円となりました。精密減速機は、EV関連設備投資の回復遅れに加え、産業用ロボットの在庫調整も長期化していることから、売上高は前期比で減少となりました。油圧機器は、東南アジア向けで需要増加があったものの、欧米市場で需要の低迷が継続したことから、売上高は前期比で減少となりました。【トランスポートソリューション事業】トランスポートソリューション事業の受注高は、前期比0.5%増加し100,845百万円となりました。売上高は、同9.8%増加し88,727百万円、営業利益は、同59.7%増加し12,502百万円となりました。鉄道車両用機器は、国内での新車需要及び海外でのMRO(Maintenance, Repair, Overhaul)需要が堅調に推移したことにより、売上高は前期比で増加となりました。航空機器は、防衛費の増額により需要が拡大したことに加え、民間航空機向けMRO需要も好調に推移したことから、売上高は前期比で増加となりました。商用車用機器は、東南アジア及び国内市場向けの需要が減少したことにより、売上高は前期比で減少となりました。舶用機器は、新造船向け及びMRO需要が好調に推移したことに加え、Deep Sea社を連結子会社化したことにより、売上高は前期比で増加となりました。【アクセシビリティソリューション事業】アクセシビリティソリューション事業の受注高は、前期比0.9%増加し102,244百万円となりました。売上高は、同10.9%増加し106,771百万円、営業利益は、同46.0%増加し9,003百万円となりました。自動ドア事業は、国内外の建物用ドアやプラットホームドア需要が好調に推移したことに加え、為替効果により、売上高は前期比で増加となりました。【その他】その他の受注高は、前期比3.8%減少し17,751百万円となりました。売上高は、同6.3%減少し17,315百万円、営業利益は、同69.2%減少し1,043百万円となりました。包装機は、MROが好調であったものの、設備投資の見合わせや国内外で製品の納入時期ずれの影響があり、売上高は前期比で減少となりました。なお、当連結会計年度において、欧州連結子会社のEngilico社に係るのれんの減損損失656百万円を計上しました。【全社又は消去】当連結会計年度において、非事業用不動産(投資不動産)の減損損失976百万円を計上しました。(参考)地域ごとの情報【売上高】(単位:百万円)前連結会計年度 当連結会計年度増減率(%)(2023年12月期) (2024年12月期)日本 176,094 160,643 △8.8中国 48,085 48,197 0.2その他アジア 21,413 23,791 11.1北米 26,016 26,274 1.0ヨーロッパ 59,902 62,300 4.0その他地域 2,121 2,180 2.8合計 333,631 323,384 △3.1(注) 売上高は顧客の所在地を基礎とし、国又は地域に分類しています。
② 税引前当期利益金融収益は、為替差益等を計上したことにより1,140百万円となりました。金融費用は、支払利息等を計上したことにより918百万円となりました。持分法による投資利益は737百万円となりました。その結果、税引前当期利益は15,747百万円と前期比38.6%減少となりました。
③ 親会社の所有者に帰属する当期利益以上の結果、法人所得税費用4,051百万円及び非支配持分に帰属する当期利益1,577百万円を差引いた親会社の所有者に帰属する当期利益は、10,119百万円と前期比30.5%減少となりました。また、基本的1株当たり当期利益は前期比37.00円減少し、84.25円となりました。
(2)当期の財政状態の概況前連結会計年度末 当連結会計年度末増減(2023年12月31日) (2024年12月31日)資産(百万円) 422,065 445,544 23,479負債(百万円) 146,171 158,267 12,096資本(百万円) 275,894 287,278 11,384親会社の所有者に帰属する
61.7 60.6 △1.1持分比率(%)ROA(%) 3.3 2.3 △1.0ROE(%) 5.7 3.8 △1.9【資産】当連結会計年度末の流動資産は229,083百万円、非流動資産は216,461百万円であり、その結果、資産合計は445,544百万円と前連結会計年度末比23,479百万円の増加となりました。主な増加要因は、営業債権の増加9,737百万円、棚卸資産の増加2,417百万円、有形固定資産の増加6,814百万円、及び使用権資産の増加3,214百万円です。主な減少要因は、現金及び現金同等物の減少3,359百万円です。【負債】当連結会計年度末の流動負債は117,111百万円、非流動負債は41,156百万円であり、その結果、負債合計は158,267百万円と前連結会計年度末比12,096百万円の増加となりました。主な増加要因は、借入金の増加10,312百万円、契約負債の増加3,410百万円、リース負債の増加3,094百万円、及びその他の非流動負債の増加2,695百万円です。主な減少要因は、その他の債務の減少7,362百万円です。【資本】当連結会計年度末の資本合計は287,278百万円となりました。親会社の所有者に帰属する持分合計は270,093百万円と前連結会計年度末比9,623百万円の増加となりました。主な増加要因は、親会社の所有者に帰属する当期利益10,119百万円、及び在外営業活動体の換算差額等によるその他の資本の構成要素の増加6,622百万円です。主な減少要因は、配当による利益剰余金の減少9,651百万円です。以上の結果、親会社の所有者に帰属する持分比率は60.6%となり、1株当たり親会社所有者帰属持分は2,248.31円となりました。
(3)当期のキャッシュ・フローの概況(単位:百万円)前連結会計年度 当連結会計年度(2023年12月期) (2024年12月期)営業活動によるキャッシュ・フロー 11,177 26,650投資活動によるキャッシュ・フロー △46,295 △28,733フリーキャッシュ・フロー △35,118 △2,083財務活動によるキャッシュ・フロー △13,482 △4,137当連結会計年度末における現金及び現金同等物(以下、「資金」という。)は、営業活動及び長期借入れにより獲得した資金を、主に設備投資、及び配当金の支払に充てた結果、74,476百万円と前連結会計年度末比3,359百万円の減少となりました。【営業活動によるキャッシュ・フロー】当連結会計年度における営業活動によるキャッシュ・フローは26,650百万円の資金の増加となりました。主な増加要因は、当期利益、減価償却費及び償却費によるものです。一方、主な減少要因は、営業債権の増加、及び法人所得税の支払によるものです。【投資活動によるキャッシュ・フロー】当連結会計年度における投資活動によるキャッシュ・フローは28,733百万円の資金の減少となりました。主な減少要因は、有形固定資産の取得による支出です。【財務活動によるキャッシュ・フロー】当連結会計年度における財務活動によるキャッシュ・フローは4,137百万円の資金の減少となりました。主な増加要因は、長期借入れによる収入です。主な減少要因は、配当金の支払です。
(4)今後の見通し当社グループの次期連結業績は、精密減速機の需要回復及びトランスポートソリューション事業や包装機での需要増加を想定し、売上高は前期比3.9%増加の336,000百万円を見込んでいます。また、営業利益は主にコンポーネントソリューション事業での増収による増益により、同
26.5%増加の18,700百万円を見込んでいます。セグメント別概況は次のとおりです。2025年12月期 セグメント別業績予想【売上高】(単位:百万円)当期業績 次期見通しセグメントの名称 増減率(%)(2024年12月期) (2025年12月期)コンポーネントソリューション事業 110,571 117,800 6.5トランスポートソリューション事業 88,727 95,800 8.0アクセシビリティソリューション事業 106,771 102,000 △4.5その他 17,315 20,400 17.8合計 323,384 336,000 3.9次期(第2四半期累計期間)見通し 次期(通期)見通し(自 2025年1月1日 (自 2025年1月1日セグメントの名称至 2025年6月30日) 至 2025年12月31日)金額(百万円) 構成比(%) 金額(百万円) 構成比(%)コンポーネントソリューション事業 56,500 35.1 117,800 35.1トランスポートソリューション事業 46,900 29.1 95,800 28.5アクセシビリティソリューション事業 49,200 30.6 102,000 30.4その他 8,400 5.2 20,400 6.0合計 161,000 100.0 336,000 100.0【営業利益】(単位:百万円)当期業績 次期見通しセグメントの名称 増減率(%)(2024年12月期) (2025年12月期)コンポーネントソリューション事業 4,523 5,700 26.0トランスポートソリューション事業 12,502 12,600 0.8アクセシビリティソリューション事業 9,003 9,100 1.1その他 1,043 2,600 149.2全社又は消去 △12,282 △11,300 -合計 14,788 18,700 26.5次期(第2四半期累計期間)見通し 次期(通期)見通し(自 2025年1月1日 (自 2025年1月1日セグメントの名称至 2025年6月30日) 至 2025年12月31日)金額(百万円) 利益率(%) 金額(百万円) 利益率(%)コンポーネントソリューション事業 1,800 3.2 5,700 4.8トランスポートソリューション事業 5,500 11.7 12,600 13.2アクセシビリティソリューション事業 4,400 8.9 9,100 8.9その他 900 10.7 2,600 12.7全社又は消去 △5,800 – △11,300 -合計 6,800 4.2 18,700 5.6【コンポーネントソリューション事業】コンポーネントソリューション事業の売上高は前期比6.5%増加の117,800百万円、営業利益は同26.0%増加の5,700百万円を見込んでいます。精密減速機は、自動車を中心とした設備投資の回復と長期化していた産業用ロボットの在庫が適正水準となることを見込み、売上高は前期比で増加の見通しです。油圧機器は、中国市場での緩やかな需要回復を見込む一方、欧米市場での需要の低迷や厳しい競争環境が続くことから、売上高は前期比で減少の見通しです。【トランスポートソリューション事業】トランスポートソリューション事業の売上高は前期比8.0%増加の95,800百万円、営業利益は同0.8%増加の12,600百万円を見込んでいます。鉄道車両用機器は、国内外での新車需要が堅調に推移することを見込み、売上高は前期比で増加の見通しです。航空機器は、防衛費の増大による需要の拡大が継続することに加え、民間航空機向けの需要も回復を見込み、売上高は前期比で増加の見通しです。商用車用機器は、東南アジア及び国内市場の緩やかな需要回復を見込み、売上高は前期比で増加の見通しです。舶用機器は、新造船向け需要及びMRO需要が引き続き堅調に推移することに加え、Deep Sea社とのシナジー効果を見込み、売上高は前期比で増加の見通しです。【アクセシビリティソリューション事業】アクセシビリティソリューション事業の売上高は前期比4.5%減少の102,000百万円、営業利益は同1.1%増加の9,100百万円を見込んでいます。自動ドア事業は、国内外の建物用ドアや国内のプラットホームドア需要が引き続き堅調に推移することを見込んでいます。一方、海外のプラットホームドアの一部案件完了に伴う減収と為替が円高に進むことを想定していることにより、売上高は前期比で減少の見通しです。【その他】その他の売上高は前期比17.8%増加の20,400百万円、営業利益は同149.2%増加の2,600百万円を見込んでいます。包装機は、国内外での食品メーカーを中心とした堅調な需要環境やシステム製品の拡販を見込み、売上高は前期比で増加の見通しです。
通期 2025年12月期
出典: ナブテスコ 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月12日
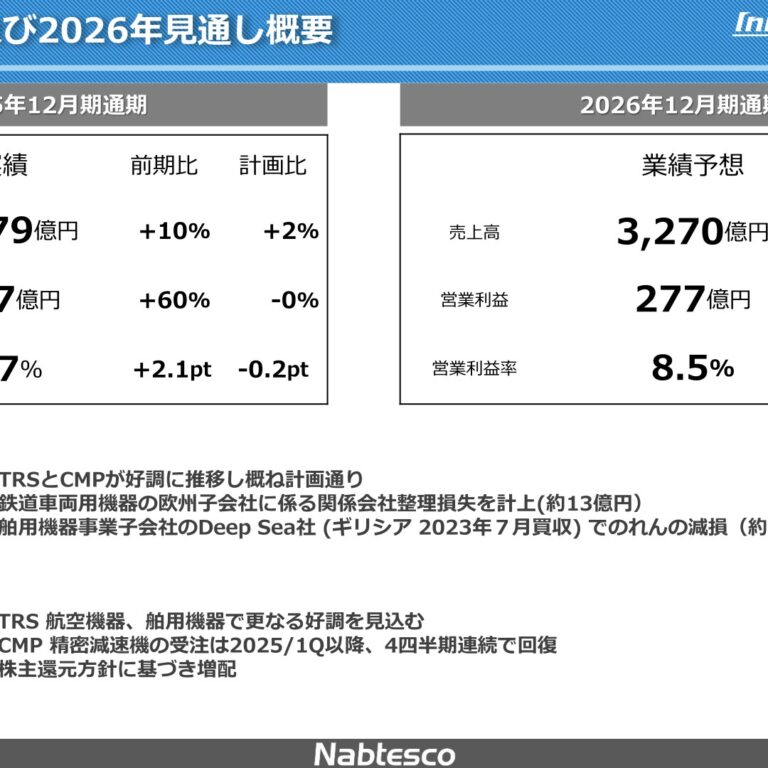
1.経営成績等の概況(1)当期の経営成績の概況当 社 は、2025 年 7 月 31 日 に 「 油 圧 機 器 事 業 の 会 社 分 割 ( 簡 易 吸 収 分 割 ) な ら び に ComerIndustries S.p.A.との株式譲渡契約および株主間契約締結のお知らせ」にて公表のとおり、油圧機器事業の会社分割並びに同事業を継承する子会社の株式譲渡に関する決議がなされたことから、IFRS第5号に基づき第3四半期連結会計期間より、同事業を非継続事業に分類しています。これに伴い、売上高、営業利益、税引前利益について、期首より非継続事業を除いた継続事業の金額を表示し、当期利益、親会社の所有者に帰属する当期利益は、継続事業及び非継続事業の合算を表示しています。なお、前期についても同様に組み替えて表示しています。当社グループの当連結会計年度の業績は、コンポーネントソリューション事業、トランスポートソリューション事業及びアクセシビリティソリューション事業で需要が増加したことにより、売上高は307,912百万円となりました。営業利益は増収による増益に加え、Project 10による収益性改善活動の効果があったものの、当第4四半期では鉄道車両用機器に係る関係会社整理損失やDeep Sea社に係るのれんの減損損失もあり、20,726百万円となりました。税引前当期利益は21,656百万円、親会社の所有者に帰属する当期利益は15,695百万円となりました。
① 受注高、売上高、営業利益(非継続事業を除く)当連結会計年度の受注高は、前期比10.8%増加し323,254百万円となりました。売上高は、同
9.8%増加し307,912百万円となり、営業利益は、同60.3%増加し20,726百万円となりました。売上高営業利益率は6.7%となりました。セグメント別概況は次のとおりです。【受注高】(単位:百万円)前連結会計年度 当連結会計年度セグメントの名称 増減率(%)(2024年12月期) (2025年12月期)コンポーネントソリューション事業 70,926 82,428 16.2トランスポートソリューション事業 100,845 109,354 8.4アクセシビリティソリューション事業 102,244 111,145 8.7その他 17,751 20,326 14.5合計 291,766 323,254 10.8【売上高】(単位:百万円)前連結会計年度 当連結会計年度セグメントの名称 増減率(%)(2024年12月期) (2025年12月期)コンポーネントソリューション事業 67,646 79,325 17.3トランスポートソリューション事業 88,727 100,473 13.2アクセシビリティソリューション事業 106,771 110,668 3.7その他 17,315 17,445 0.8合計 280,458 307,912 9.8【営業利益】(単位:百万円)前連結会計年度 当連結会計年度セグメントの名称 増減率(%)(2024年12月期) (2025年12月期)コンポーネントソリューション事業 2,667 5,420 103.2トランスポートソリューション事業 12,502 13,586 8.7アクセシビリティソリューション事業 9,003 9,085 0.9その他 1,043 2,194 110.3全社又は消去 △12,282 △9,560 -合計 12,933 20,726 60.3【コンポーネントソリューション事業】コンポーネントソリューション事業の受注高は、前期比16.2%増加し82,428百万円となりました。売上高は、同17.3%増加し79,325百万円、営業利益は、同103.2%増加し5,420百万円となりました。精密減速機は、長期化していた産業用ロボット在庫が適正水準となったことに加え、需要が堅調に推移したことにより、売上高は前期比で増加となりました。【トランスポートソリューション事業】トランスポートソリューション事業の受注高は、前期比8.4%増加し109,354百万円となりました。売上高は、同13.2%増加し100,473百万円、営業利益は、同8.7%増加し13,586百万円となりました。鉄道車両用機器は、国内外での新車向け需要及びMRO (Maintenance, Repair and Overhaul)需要が好調に推移したことにより、売上高は前期比で増加となりました。航空機器は、防衛費の増額による需要拡大と民間航空機向けでも増収となり、売上高は前期比で増加となりました。舶用機器は、新造船向け需要及びMRO需要が好調に推移したことにより、売上高は前期比で増加となりました。商用車用機器は、東南アジア市場で需要の低迷が継続しているものの、国内市場の需要は底堅く推移したことから、売上高は前期並みとなりました。なお、当期は鉄道車両用機器に係る関係会社整理損失1,324百万円及びDeep Sea社に係るのれんの減損損失989百万円を計上しました。【アクセシビリティソリューション事業】アクセシビリティソリューション事業の受注高は、前期比8.7%増加し111,145百万円となりました。売上高は、同3.7%増加し110,668百万円、営業利益は、同0.9%増加し9,085百万円となりました。自動ドア事業は、国内での建物用ドア及びプラットホームドア需要が堅調に推移したことに加え、為替効果により、売上高は前期比で増加となりました。【その他】その他の受注高は、前期比14.5%増加し20,326百万円となりました。売上高は、同0.8%増加し17,445百万円、営業利益は、同110.3%増加し2,194百万円となりました。包装機は、国内での設備更新需要が堅調だったものの、海外での設備投資の見合わせが継続したことにより、売上高は前期並みとなりました。(参考)地域ごとの情報【売上高】(単位:百万円)前連結会計年度 当連結会計年度増減率(%)(2024年12月期) (2025年12月期)日本 141,901 155,240 9.4中国 32,786 43,403 32.4その他アジア 17,512 18,891 7.9北米 25,874 27,490 6.2ヨーロッパ 60,475 59,671 △1.3その他地域 1,910 3,217 68.5合計 280,458 307,912 9.8(注) 売上高は顧客の所在地を基礎とし、国又は地域に分類しています。
② 税引前当期利益(非継続事業を除く)金融収益は、為替差益等を計上したことにより992百万円となりました。金融費用は、支払利息等を計上したことにより1,105百万円となりました。持分法による投資利益は1,043百万円となりました。その結果、税引前当期利益は21,656百万円と前期比57.1%増加となりました。
③ 親会社の所有者に帰属する当期利益(非継続事業を含む)以上の結果、法人所得税費用5,933百万円、非継続事業からの当期利益1,901百万円、及び非支配持分に帰属する当期利益1,930百万円を加減した親会社の所有者に帰属する当期利益は、15,695百万円と前期比55.1%増加となりました。また、基本的1株当たり当期利益は前期比47.31円増加し、131.56円となりました。
(2)当期の財政状態の概況前連結会計年度末 当連結会計年度末増減(2024年12月31日) (2025年12月31日)資産(百万円) 445,544 463,991 18,447負債(百万円) 158,267 175,157 16,890資本(百万円) 287,278 288,834 1,557親会社の所有者に帰属する
60.6 58.6 △2.0持分比率(%)ROA(%) 2.3 3.5 1.1ROE(%) 3.8 5.8 2.0【資産】当連結会計年度末の流動資産は256,426百万円、非流動資産は207,566百万円であり、その結果、資産合計は463,991百万円と前連結会計年度末比18,447百万円の増加となりました。主な増加要因は、IFRS第5号に基づき油圧機器事業を非継続事業に分類したことに伴う売却目的で保有する資産の増加43,665百万円です。主な減少要因は、営業債権の減少13,512百万円、及び有形固定資産の減少12,657百万円です。【負債】当連結会計年度末の流動負債は134,955百万円、非流動負債は40,202百万円であり、その結果、負債合計は175,157百万円と前連結会計年度末比16,890百万円の増加となりました。主な増加要因は、流動負債における借入金の増加13,129百万円、及びIFRS第5号に基づき油圧機器事業を非継続事業に分類したことに伴う売却目的で保有する資産に直接関連する負債の増加12,256百万円です。主な減少要因は、その他の債務の減少9,181百万円です。【資本】当連結会計年度末の資本合計は288,834百万円となりました。親会社の所有者に帰属する持分合計は271,932百万円と前連結会計年度末比1,840百万円の増加となりました。主な増加要因は、親会社の所有者に帰属する当期利益15,695百万円、及び在外営業活動体の換算差額等によるその他の資本の構成要素の増加4,754百万円です。主な減少要因は、配当及び自己株式の消却による利益剰余金の減少20,089百万円です。以上の結果、親会社の所有者に帰属する持分比率は58.6%となり、1株当たり親会社所有者帰属持分は2,320.45円となりました。
(3)当期のキャッシュ・フローの概況(単位:百万円)前連結会計年度 当連結会計年度(2024年12月期) (2025年12月期)営業活動によるキャッシュ・フロー 26,650 32,824投資活動によるキャッシュ・フロー △28,733 △15,725フリーキャッシュ・フロー △2,083 17,098財務活動によるキャッシュ・フロー △4,137 △13,559当連結会計年度末における現金及び現金同等物(以下、「資金」という。)は、営業活動及び短期借入れにより獲得した資金を、主に設備投資、自己株式の取得及び配当金の支払に充てた結果、73,340百万円と前連結会計年度末比1,136百万円の減少となりました。【営業活動によるキャッシュ・フロー】当連結会計年度における営業活動によるキャッシュ・フローは32,824百万円の資金の増加となりました。主な増加要因は、当期利益、減価償却費及び償却費によるものです。一方、主な減少要因は、棚卸資産の増加、及び営業債務の減少によるものです。【投資活動によるキャッシュ・フロー】当連結会計年度における投資活動によるキャッシュ・フローは15,725百万円の資金の減少となりました。主な減少要因は、有形固定資産の取得による支出です。【財務活動によるキャッシュ・フロー】当連結会計年度における財務活動によるキャッシュ・フローは13,559百万円の資金の減少となりました。主な増加要因は、短期借入れによる収入です。主な減少要因は、自己株式の取得による支出、及び配当金の支払です。
(4)今後の見通し当社グループの次期連結業績は、コンポーネントソリューション事業及びトランスポートソリューション事業での需要増加を想定し、売上高は前期比6.2%増加の327,000百万円を見込んでいます。また、営業利益は各事業の増収による増益により、同33.6%増加の27,700百万円を見込んでいます。セグメント別概況は次のとおりです。2026年12月期 セグメント別業績予想【売上高】(単位:百万円)当期業績 次期見通しセグメントの名称 増減率(%)(2025年12月期) (2026年12月期)コンポーネントソリューション事業 79,325 88,600 11.7トランスポートソリューション事業 100,473 107,600 7.1アクセシビリティソリューション事業 110,668 110,800 0.1その他 17,445 20,000 14.6合計 307,912 327,000 6.2次期(第2四半期累計期間)見通し 次期(通期)見通し(自 2026年1月1日 (自 2026年1月1日セグメントの名称至 2026年6月30日) 至 2026年12月31日)金額(百万円) 構成比(%) 金額(百万円) 構成比(%)コンポーネントソリューション事業 41,800 26.6 88,600 27.1トランスポートソリューション事業 52,300 33.2 107,600 32.9アクセシビリティソリューション事業 54,600 34.7 110,800 33.9その他 8,700 5.5 20,000 6.1合計 157,400 100.0 327,000 100.0【営業利益】(単位:百万円)当期業績 次期見通しセグメントの名称 増減率(%)(2025年12月期) (2026年12月期)コンポーネントソリューション事業 5,420 7,000 29.1トランスポートソリューション事業 13,586 18,100 33.2アクセシビリティソリューション事業 9,085 10,100 11.2その他 2,194 2,800 27.6全社又は消去 △9,560 △10,300 -合計 20,726 27,700 33.6次期(第2四半期累計期間)見通し 次期(通期)見通し(自 2026年1月1日 (自 2026年1月1日セグメントの名称至 2026年6月30日) 至 2026年12月31日)金額(百万円) 利益率(%) 金額(百万円) 利益率(%)コンポーネントソリューション事業 2,700 6.5 7,000 7.9トランスポートソリューション事業 8,300 15.9 18,100 16.8アクセシビリティソリューション事業 4,300 7.9 10,100 9.1その他 1,000 11.5 2,800 14.0全社又は消去 △5,100 – △10,300 -合計 11,200 7.1 27,700 8.5【コンポーネントソリューション事業】コンポーネントソリューション事業の売上高は前期比11.7%増加の88,600百万円、営業利益は同29.1%増加の7,000百万円を見込んでいます。精密減速機は、自動車を中心とした設備投資の回復に伴う産業用ロボット向けの増加に加え、一般産業向けでの拡販を見込み、売上高は前期比で増加の見通しです。【トランスポートソリューション事業】トランスポートソリューション事業の売上高は前期比7.1%増加の107,600百万円、営業利益は同33.2%増加の18,100百万円を見込んでいます。鉄道車両用機器は、国内のMRO (Maintenance, Repair and Overhaul)需要は堅調に推移する見通しではあるものの、国内の新車製造が端境期となることや、2025年12月に欧州子会社の売却を決定したことから、売上高は前期比で減少の見通しです。航空機器は、防衛費の増額による需要拡大及び民間航空機向け需要も拡大が見込まれることから売上高は前期比で増加の見通しです。舶用機器は、中国を中心とした新造船向け需要及びMRO需要が好調に推移することが見込まれ、売上高は前期比で増加の見通しです。商用車用機器は、国内市場の需要が底堅いことに加え、東南アジア市場での需要の回復を見込み、売上高は前期比で増加の見通しです。【アクセシビリティソリューション事業】アクセシビリティソリューション事業の売上高は前期比0.1%増加の110,800百万円、営業利益は同11.2%増加の10,100百万円を見込んでいます。自動ドア事業は、国内外の建物用ドア需要が引き続き堅調に推移することを見込み、売上高は前期並みの見通しです。【その他】その他の売上高は前期比14.6%増加の20,000百万円、営業利益は同27.6%増加の2,800百万円を見込んでいます。包装機は、国内での食品メーカーを中心とした設備更新需要が堅調に推移することを見込み、売上高は前期比で増加の見通しです。
四半期 2025年12月期 第2四半期
出典: ナブテスコ 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/62680/140120250731525935.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明当社グループの当中間連結会計期間の業績は、コンポーネントソリューション事業、トランスポートソリューション事業及びアクセシビリティソリューション事業で需要が増加したことにより、売上高は前年同期比8.6%増加の165,616百万円となりました。営業利益はコンポーネントソリューション事業及びトランスポートソリューション事業での増収による増益に加え、Project 10による収益性改善活動の効果もあり、同65.0%増加の10,605百万円となりました。税引前中間利益は10,054百万円、親会社の所有者に帰属する中間利益は6,513百万円となりました。
① 受注高、売上高、営業利益当中間連結会計期間の受注高は、前年同期比10,267百万円(6.3%)増加し174,433百万円となりました。売上高は、同13,125百万円(8.6%)増加し165,616百万円となり、営業利益は、同4,178百万円(65.0%)増加し10,605百万円となりました。売上高営業利益率は6.4%となりました。セグメント別概況は次のとおりです。【受注高】(単位:百万円)前中間連結会計期間当中間連結会計期間セグメントの名称 (自 2024年1月1日 (自 2025年1月1日 増減率(%)至 2024年6月30日) 至 2025年6月30日)コンポーネントソリューション事業 55,481 63,406 14.3トランスポートソリューション事業 48,445 51,334 6.0アクセシビリティソリューション事業 52,521 51,198 △2.5その他 7,720 8,494 10.0合計 164,166 174,433 6.3【売上高】(単位:百万円)前中間連結会計期間当中間連結会計期間セグメントの名称 (自 2024年1月1日 (自 2025年1月1日 増減率(%)至 2024年6月30日) 至 2025年6月30日)コンポーネントソリューション事業 51,675 59,186 14.5トランスポートソリューション事業 42,077 46,447 10.4アクセシビリティソリューション事業 50,917 52,584 3.3その他 7,821 7,399 △5.4合計 152,491 165,616 8.6【営業利益】(単位:百万円)前中間連結会計期間当中間連結会計期間セグメントの名称 (自 2024年1月1日 (自 2025年1月1日 増減率(%)至 2024年6月30日) 至 2025年6月30日)コンポーネントソリューション事業 2,079 3,271 57.3トランスポートソリューション事業 5,370 7,093 32.1アクセシビリティソリューション事業 4,160 4,247 2.1その他 136 697 411.7全社または消去 △5,319 △4,704 -合計 6,426 10,605 65.0【コンポーネントソリューション事業】コンポーネントソリューション事業の受注高は、前年同期比7,926百万円(14.3%)増加し63,406百万円となりました。売上高は、同7,511百万円(14.5%)増加し59,186百万円、営業利益は、同1,192百万円(57.3%)増加し3,271百万円となりました。精密減速機は、長期化していた産業用ロボット在庫が適正水準となり、売上高は前年同期比で増加となりました。油圧機器は、欧州市場で需要の低迷が継続しているものの、中国市場での需要が回復していることにより、売上高は前年同期比で増加となりました。【トランスポートソリューション事業】トランスポートソリューション事業の受注高は、前年同期比2,889百万円(6.0%)増加し51,334百万円となりました。売上高は、同4,370百万円(10.4%)増加し46,447百万円、営業利益は、同1,723百万円(32.1%)増加し7,093百万円となりました。鉄道車両用機器は、国内外での新車向け需要及びMRO (Maintenance, Repair and Overhaul)需要が好調に推移したことにより、売上高は前年同期比で増加となりました。航空機器は、防衛費の増大による需要の拡大が継続したものの、主に民間航空機向けのMRO需要が一時的に減少したことにより、売上高は前年同期比で減少となりました。商用車用機器は、東南アジア市場で需要の低迷が継続していることから、売上高は前年同期比で減少となりました。舶用機器は、新造船向け需要及びMRO需要が好調に推移したことにより、売上高は前年同期比で増加となりました。【アクセシビリティソリューション事業】アクセシビリティソリューション事業の受注高は、前年同期比1,323百万円(△2.5%)減少し51,198百万円となりました。売上高は、同1,667百万円(3.3%)増加し52,584百万円、営業利益は、同87百万円(2.1%)増加し4,247百万円となりました。自動ドア事業は、国内での建物用ドア及びプラットホームドア需要が堅調に推移したことにより、売上高は前年同期比で増加となりました。【その他】その他の受注高は、前年同期比775百万円(10.0%)増加し8,494百万円となりました。売上高は、同422百万円(△5.4%)減少し7,399百万円、営業利益は、同561百万円(411.7%)増加し697百万円となりました。包装機は、海外での設備投資の見合わせにより、売上高は前年同期比で減少となりました。(参考)地域ごとの情報【売上高】(単位:百万円)前中間連結会計期間当中間連結会計期間(自 2024年1月1日 (自 2025年1月1日 増減率(%)至 2024年6月30日) 至 2025年6月30日)日本 74,699 83,100 11.2中国 20,780 28,707 38.1その他アジア 11,509 11,839 2.9北米 13,524 11,502 △15.0ヨーロッパ 30,498 29,022 △4.8その他地域 1,481 1,445 △2.4合計 152,491 165,616 8.6(注) 売上高は顧客の所在地を基礎とし、国又は地域に分類しています。
② 税引前中間利益金融収益は、246百万円となりました。金融費用は、主に為替差損等を計上したことにより757百万円となりました。持分法による投資損失は40百万円となりました。その結果、税引前中間利益は前年同期比2,215百万円増加し、10,054百万円となりました。
③ 親会社の所有者に帰属する中間利益以上の結果、法人所得税費用2,796百万円、及び非支配持分に帰属する中間利益744百万円を差引いた親会社の所有者に帰属する中間利益は前年同期比2,309百万円増加し、6,513百万円となりました。また、基本的1株当たり中間利益は同19.20円増加し、54.20円となりました。
(2)財政状態に関する説明① 資産、負債及び資本の状況(単位:百万円)前連結会計年度末当中間連結会計期間末増減額(2024年12月31日) (2025年6月30日)資産 445,544 448,267 2,722負債 158,267 161,080 2,814資本 287,278 287,186 △91【資産】当中間連結会計期間末の流動資産は229,859百万円、非流動資産は218,408百万円であり、その結果、資産合計は448,267百万円と前連結会計年度末比2,722百万円の増加となりました。主な増加要因は、現金及び現金同等物の増加12,698百万円、棚卸資産の増加5,218百万円です。主な減少要因は、営業債権の減少16,786百万円です。【負債】当中間連結会計期間末の流動負債は119,521百万円、非流動負債は41,559百万円であり、その結果、負債合計は161,080百万円と前連結会計年度末比2,814百万円の増加となりました。主な増加要因は、流動負債における借入金の増加12,253百万円です。主な減少要因は、営業債務の減少6,297百万円です。【資本】当中間連結会計期間末の資本合計は287,186百万円となりました。親会社の所有者に帰属する持分合計は270,934百万円と前連結会計年度末比841百万円の増加となりました。主な増加要因は、親会社の所有者に帰属する中間利益6,513百万円です。主な減少要因は、配当による利益剰余金の減少4,826百万円、在外営業活動体の換算差額等によるその他の資本の構成要素の減少1,329百万円です。
② キャッシュ・フローの状況(単位:百万円)前中間連結会計期間 当中間連結会計期間(自 2024年1月1日 (自 2025年1月1日至 2024年6月30日) 至 2025年6月30日)営業活動によるキャッシュ・フロー 13,055 20,327投資活動によるキャッシュ・フロー △19,291 △10,253フリーキャッシュ・フロー △6,236 10,074財務活動によるキャッシュ・フロー 2,984 4,509当中間連結会計期間末における現金及び現金同等物(以下、「資金」という)は、営業活動及び短期借入れにより獲得した資金を、主に設備投資、及び配当金の支払に充てた結果、87,174百万円と前連結会計年度末比12,698百万円の増加となりました。【営業活動によるキャッシュ・フロー】当中間連結会計期間における営業活動によるキャッシュ・フローは20,327百万円の資金の増加となりました。主な増加要因は、中間利益、減価償却費及び償却費等の非資金損益項目、及び営業債権の減少によるものです。主な減少要因は、棚卸資産の増加、営業債務の減少、及び法人所得税の支払によるものです。【投資活動によるキャッシュ・フロー】当中間連結会計期間における投資活動によるキャッシュ・フローは10,253百万円の資金の減少となりました。主な減少要因は、有形固定資産の取得による支出です。【財務活動によるキャッシュ・フロー】当中間連結会計期間における財務活動によるキャッシュ・フローは4,509百万円の資金の増加となりました。主な増加要因は、短期借入れによる収入です。主な減少要因は、配当金の支払です。
(3)連結業績予想等の将来予測情報に関する説明2025年2月12日に公表しました2025年12月期通期の連結業績予想に対し、主に精密減速機事業、鉄道車両用機器事業、舶用機器事業の需要が増加していることに加え、円安による為替効果を受け、前回発表予想を上回る見通しとなりました。営業利益、税引前利益及び親会社の所有者に帰属する当期利益については、各事業の増収、MROの増加や、経費の抑制等により前回発表予想を上回る見通しとなりましたため、連結業績予想を修正しています。2025年2月12日に公表しました連結業績予想との差異は以下のとおりです。なお、本日公表しました「油圧機器事業の会社分割(簡易吸収分割)ならびにComer IndustriesS.p.A.との株式譲渡契約および株主間契約締結のお知らせ」に伴う業績予想への影響見込につきましては、本日公表しました「2025年12月期 中間会計期間の業績予想値と実績値の差異並びに通期業績予想の修正に関するお知らせ」をご覧ください。2025年12月期通期 連結業績予想数値(2025年1月1日~2025年12月31日)親会社の所有者に基本的1株当たり売上高 営業利益 税引前利益帰属する当期利益当期利益百万円 百万円 百万円 百万円 円 銭前回発表予想 (A)336,000 18,700 19,700 13,100 109 7(2025年2月12日発表)今回修正予想 (B) 344,000 22,300 22,400 14,600 122 43増減額 (B-A) 8,000 3,600 2,700 1,500 – -増減率 (%) 2.4 19.3 13.7 11.5 – -(ご参考) 前期実績 323,384 14,788 15,747 10,119 84 25(セグメント情報)
① 売上高(単位:百万円)コンポーネントトランスポートアクセシビリティその他 全社又は消去 計ソリューションソリューションソリューション前回発表予想 (A)117,800 95,800 102,000 20,400 – 336,000(2025年2月12日発表)今回修正予想 (B)122,300 97,700 105,200 18,800 – 344,000増減額 (B-A) 4,500 1,900 3,200 △1,600 – 8,000増減率 (%) 3.8 2.0 3.1 △7.8 – 2.4(ご参考) 前期実績 110,571 88,727 106,771 17,315 – 323,384
② 営業利益(単位:百万円)コンポーネントトランスポートアクセシビリティその他 全社又は消去 計ソリューションソリューションソリューション前回発表予想 (A)5,700 12,600 9,100 2,600 △11,300 18,700(2025年2月12日発表)今回修正予想 (B) 7,400 14,200 9,400 2,100 △10,800 22,300増減額 (B-A) 1,700 1,600 300 △500 500 3,600増減率 (%) 29.8 12.7 3.3 △19.2 – 19.3(ご参考) 前期実績 4,523 12,502 9,003 1,043 △12,282 14,788
四半期 2026年12月期 第2四半期
出典: ナブテスコ 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/62680/140120260731505000.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明当社は、2025年7月31日にComer Industries S.p.A.と締結した当社及び連結子会社の油圧機器事業に係る株式譲渡契約に基づき、新たに設立した完全子会社(コムテスコ株式会社)に同年12月31日付で同事業を吸収分割の方法により集約し、コムテスコ株式会社の発行済株式の70%について、2026年1月1日付で譲渡を完了しました。これにより、コムテスコ株式会社は当社の持分法適用会社となりました。また、前中間連結会計期間の売上高、営業利益、税引前中間利益について、非継続事業を除いた継続事業の金額を表示し、中間利益、親会社の所有者に帰属する中間利益は、継続事業及び非継続事業の合算を表示しています。当社グループの当中間連結会計期間の業績は、全てのセグメントで売上が増加したことにより、売上高は前年同期比16.8%増加の167,401百万円となりました。営業利益はコンポーネントソリューション事業、トランスポートソリューション事業及びアクセシビリティソリューション事業での増収による増益に加え、Project 10による収益性改善活動の効果もあり、同72.4%増加の15,846百万円となりました。税引前中間利益は19,134百万円、親会社の所有者に帰属する中間利益は12,416百万円となりました。
① 受注高、売上高、営業利益当中間連結会計期間の受注高は、前年同期比49,365百万円(33.1%)増加し198,478百万円となりました。売上高は、同24,129百万円(16.8%)増加し167,401百万円となり、営業利益は、同6,652百万円(72.4%)増加し15,846百万円となりました。売上高営業利益率は9.5%となりました。セグメント別概況は次のとおりです。【受注高】(単位:百万円)前中間連結会計期間当中間連結会計期間セグメントの名称 (自 2025年1月1日 (自 2026年1月1日 増減率(%)至 2025年6月30日) 至 2026年6月30日)コンポーネントソリューション事業 38,086 47,990 26.0トランスポートソリューション事業 51,334 78,420 52.8アクセシビリティソリューション事業 51,198 60,969 19.1その他 8,494 11,098 30.7合計 149,113 198,478 33.1【売上高】(単位:百万円)前中間連結会計期間当中間連結会計期間セグメントの名称 (自 2025年1月1日 (自 2026年1月1日 増減率(%)至 2025年6月30日) 至 2026年6月30日)コンポーネントソリューション事業 36,821 45,521 23.6トランスポートソリューション事業 46,467 54,422 17.1アクセシビリティソリューション事業 52,585 58,998 12.2その他 7,399 8,459 14.3合計 143,272 167,401 16.8【営業利益】(単位:百万円)前中間連結会計期間当中間連結会計期間セグメントの名称 (自 2025年1月1日 (自 2026年1月1日 増減率(%)至 2025年6月30日) 至 2026年6月30日)コンポーネントソリューション事業 1,856 4,841 160.8トランスポートソリューション事業 7,093 9,349 31.8アクセシビリティソリューション事業 4,247 5,675 33.6その他 697 490 △29.7全社または消去 △4,700 △4,510 -合計 9,194 15,846 72.4【コンポーネントソリューション事業】コンポーネントソリューション事業の受注高は、前年同期比9,904百万円(26.0%)増加し47,990百万円となりました。売上高は、同8,700百万円(23.6%)増加し45,521百万円、営業利益は、同2,985百万円(160.8%)増加し4,841百万円となりました。精密減速機は、中国・韓国の自動車メーカーを中心とした産業用ロボット向けや一般産業向けでも需要が好調に推移したことにより、売上高は前年同期比で増加となりました。【トランスポートソリューション事業】トランスポートソリューション事業の受注高は、前年同期比27,086百万円(52.8%)増加し78,420百万円となりました。売上高は、同7,955百万円(17.1%)増加し54,422百万円、営業利益は、同2,256百万円(31.8%)増加し9,349百万円となりました。鉄道車両用機器は、欧州子会社売却に伴う欧州向けでの売上減少はあったものの、国内市場及び中国地下鉄向け需要が堅調に推移したことにより、売上高は前年同期並みとなりました。航空機器は、民間航空機向け需要の拡大により、売上高は前年同期比で増加となりました。舶用機器は、中国を中心とした新造船向け需要及びMRO (Maintenance, Repair and Overhaul)需要が好調に推移したことにより、売上高は前年同期比で大幅な増加となりました。商用車用機器は、国内市場が緩やかな回復基調にあることから、売上高は前年同期比で増加となりました。【アクセシビリティソリューション事業】アクセシビリティソリューション事業の受注高は、前年同期比9,771百万円(19.1%)増加し60,969百万円となりました。売上高は、同6,413百万円(12.2%)増加し58,998百万円、営業利益は、同1,429百万円(33.6%)増加し5,675百万円となりました。自動ドア事業は、海外の建物用ドア及び国内でのプラットホームドア需要が堅調に推移したことに加え、為替効果により、売上高は前年同期比で増加となりました。【その他】その他の受注高は、前年同期比2,604百万円(30.7%)増加し11,098百万円となりました。売上高は、同1,061百万円(14.3%)増加し8,459百万円、営業利益は、同207百万円(△29.7%)減少し490百万円となりました。包装機は、国内の食品メーカーを中心とした設備投資需要が堅調に推移したことにより、売上高は前年同期比で増加となりました。(参考)地域ごとの情報【売上高】(単位:百万円)前中間連結会計期間当中間連結会計期間(自 2025年1月1日 (自 2026年1月1日 増減率(%)至 2025年6月30日) 至 2026年6月30日)日本 74,002 82,492 11.5中国 19,776 24,696 24.9その他アジア 8,695 10,699 23.0北米 11,436 14,523 27.0ヨーロッパ 28,023 32,987 17.7その他地域 1,340 2,004 49.6合計 143,272 167,401 16.8(注) 売上高は顧客の所在地を基礎とし、国又は地域に分類しています。
② 税引前中間利益金融収益は、主に為替差益等を計上したことにより749百万円となりました。金融費用は、主に支払利息等を計上したことにより637百万円となりました。持分法による投資利益は、3,177百万円となりました。その結果、税引前中間利益は前年同期比10,591百万円増加し、19,134百万円となりました。
③ 親会社の所有者に帰属する中間利益以上の結果、法人所得税費用6,186百万円、及び非支配持分に帰属する中間利益533百万円を差引いた親会社の所有者に帰属する中間利益は前年同期比5,903百万円増加し、12,416百万円となりました。また、基本的1株当たり中間利益は同51.73円増加し、105.94円となりました。
(2)財政状態に関する説明① 資産、負債及び資本の状況(単位:百万円)前連結会計年度末当中間連結会計期間末増減額(2025年12月31日) (2026年6月30日)資産 463,991 455,904 △8,088負債 175,157 159,549 △15,608資本 288,834 296,354 7,520【資産】当中間連結会計期間末の流動資産は237,533百万円、非流動資産は218,370百万円であり、その結果、資産合計は455,904百万円と前連結会計年度末比8,088百万円の減少となりました。主な増加要因は、現金及び現金同等物の増加26,243百万円、持分法で会計処理されている投資の増加10,414百万円、棚卸資産の増加5,031百万円です。主な減少要因は、売却目的で保有する資産の減少43,665百万円、営業債権の減少9,658百万円です。【負債】当中間連結会計期間末の流動負債は128,071百万円、非流動負債は31,478百万円であり、その結果、負債合計は159,549百万円と前連結会計年度末比15,608百万円の減少となりました。主な増加要因は、流動負債における借入金の増加8,451百万円です。主な減少要因は、売却目的で保有する資産に直接関連する負債の減少12,256百万円、固定負債における借入金の減少10,009百万円、営業債務の減少5,199百万円です。【資本】当中間連結会計期間末の資本合計は296,354百万円となりました。親会社の所有者に帰属する持分合計は284,484百万円と前連結会計年度末比12,552百万円の増加となりました。主な増加要因は、親会社の所有者に帰属する中間利益12,416百万円、在外営業活動体の換算差額等によるその他の資本の構成要素の増加6,547百万円です。主な減少要因は、配当による利益剰余金の減少4,706百万円及び売却目的で保有する処分グループに関連するその他の資本の構成要素の減少1,870百万円です。
② キャッシュ・フローの状況(単位:百万円)前中間連結会計期間 当中間連結会計期間(自 2025年1月1日 (自 2026年1月1日至 2025年6月30日) 至 2026年6月30日)営業活動によるキャッシュ・フロー 20,327 22,029投資活動によるキャッシュ・フロー △10,253 11,476フリーキャッシュ・フロー 10,074 33,505財務活動によるキャッシュ・フロー 4,509 △8,460当中間連結会計期間末における現金及び現金同等物(以下、「資金」という)は、営業活動及び連結範囲の変更を伴う子会社株式の売却による収入により獲得した資金を、主に設備投資、及び配当金の支払に充てた結果、99,583百万円と前連結会計年度末比26,243百万円の増加となりました。【営業活動によるキャッシュ・フロー】当中間連結会計期間における営業活動によるキャッシュ・フローは22,029百万円の資金の増加となりました。主な増加要因は、中間利益、減価償却費及び償却費等の非資金損益項目、及び営業債権の減少によるものです。主な減少要因は、棚卸資産の増加、営業債務の減少、及び法人所得税の支払によるものです。【投資活動によるキャッシュ・フロー】当中間連結会計期間における投資活動によるキャッシュ・フローは11,476百万円の資金の増加となりました。主な増加要因は、連結範囲の変更を伴う子会社株式の売却による収入です。【財務活動によるキャッシュ・フロー】当中間連結会計期間における財務活動によるキャッシュ・フローは8,460百万円の資金の減少となりました。主な減少要因は、配当金の支払です。
(3)連結業績予想等の将来予測情報に関する説明2026年4月30日に公表しました2026年12月期通期の連結業績予想に対し、主に精密減速機事業、自動ドア事業、舶用機器事業の需要が増加していることに加え、為替効果を受け、前回発表予想を上回る見通しとなりました。営業利益、税引前利益及び親会社の所有者に帰属する当期利益については、各事業の増収や経費の抑制、持分法による投資利益の増加等により前回発表予想を上回る見通しとなりましたため、連結業績予想を修正しています。2026年4月30日に公表しました連結業績予想との差異は以下のとおりです。2026年12月期 通期連結業績予想数値(2026年1月1日~2026年12月31日)親会社の所有者に基本的1株当たり売上高 営業利益 税引前利益帰属する当期利益当期利益百万円 百万円 百万円 百万円 円 銭前回発表予想 (A)327,000 27,700 28,600 18,600 158 72(2026年4月30日発表)今回修正予想 (B) 344,000 32,600 36,300 24,100 206 20増減額 (B-A) 17,000 4,900 7,700 5,500 – -増減率 (%) 5.2 17.7 26.9 29.6 – -(ご参考) 前期実績 307,912 20,726 21,656 15,695 131 56(セグメント情報)
① 売上高(単位:百万円)コンポーネントトランスポートアクセシビリティその他 全社又は消去 計ソリューションソリューションソリューション前回発表予想 (A)88,600 107,600 110,800 20,000 – 327,000(2026年4月30日発表)今回修正予想 (B)95,300 112,700 117,100 18,900 – 344,000増減額 (B-A) 6,700 5,100 6,300 △1,100 – 17,000増減率 (%) 7.6 4.7 5.7 △5.5 – 5.2(ご参考) 前期実績 79,325 100,473 110,668 17,445 – 307,912
② 営業利益(単位:百万円)コンポーネントトランスポートアクセシビリティその他 全社又は消去 計ソリューションソリューションソリューション前回発表予想 (A)7,000 18,100 10,100 2,800 △10,300 27,700(2026年4月30日発表)今回修正予想 (B) 9,700 19,400 10,700 2,600 △9,800 32,600増減額 (B-A) 2,700 1,300 600 △200 500 4,900増減率 (%) 38.6 7.2 5.9 △7.1 – 17.7(ご参考) 前期実績 5,420 13,586 9,085 2,194 △9,560 20,726
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。