通期はセグメント区分を機器販売/メンテナンス×国内/海外の4区分から地域別3区分へ変更し、前期にあった大型M&A増収の説明も落ち着いた表現になり粒度はやや粗くなった一方、四半期は同じ地域別区分のまま地政学リスクの言及先が米国関税から中東情勢へ入れ替わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、三浦工業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,017字 → 3,656字(前期比-9%、減少)
見出し構成の変化: あり
粒度の判定: 粗くなった
セグメント情報注記: あり(742字) → あり(1049字)
変化の型: 会計基準変更型、出来事型
増えた要素
- セグメント区分を機器販売/メンテナンス×国内/海外の4区分から地域別3区分(日本国内事業/米州事業/アジアその他事業)へ変更した旨の明記
- Cleaver-Brooks社・CERTUSS社の「業績反映期間の影響」(前期の連結期間が10.5か月・11か月だったことによる増収)という要因説明
- 「まるごとメンテナンスサービス」「熱プロバイダー」という新しい事業コンセプト表現
- 持分法適用会社化に係る暫定的な会計処理の確定についての注記
減った要素
- 旧4区分(国内機器販売事業/国内メンテナンス事業/海外機器販売事業/海外メンテナンス事業)ごとの詳細な業績説明
- Cleaver-Brooks社買収による大幅増収(海外機器販売+168.7%等)の詳細説明
- 「①財政状態の状況」という小見出し
- ダイキン工業への第三者割当増資による資本増加の説明
要約: 通期は前期にあった機器販売/メンテナンス×国内/海外の4事業区分を、日本国内事業/米州事業/アジアその他事業という地域別3区分に変更したことが明記されている。また(2)財政状態の概況にあった「①財政状態の状況」という小見出しが無くなった。前期はCleaver-Brooks社買収による大幅増収(+57.4%)を詳述していたが、今期は買収効果が「業績反映期間の影響」という穏やかな表現に変わり、数値言及・因果表現・セグメント言及ともやや簡素化された。
四半期決算短信の比較
文字数: 2,942字 → 2,738字(前期比-6.9%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(911字) → あり(561字)
変化の型: 出来事型
増えた要素
- 米州事業における為替影響・関税コスト増加の言及、MIURA AMERICA CO., LTD.という現地法人名の明記
- 中東情勢を業績予想の不確実要因として織り込んでいない旨の言及
減った要素
- 米国の関税政策の影響を巡る不透明感の言及(前年同期の業績予想説明)
- 韓国・中国でのボイラ販売低調によるアジアその他事業の減収説明
- 食品機械の大型案件の反動による日本国内事業の売上減少の説明
要約: 四半期は日本国内事業/米州事業/アジアその他事業という区分・粒度は前年同期と変わらないが、要因の中身が入れ替わった。前年は米国の関税政策への懸念や食品機械の反動減、アジアでの韓国・中国向け販売低調を説明していたのに対し、今期は為替影響やMIURA AMERICA社名の明記、業績予想への中東情勢の不確実性言及に置き換わっている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 三浦工業 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/60050/140120250514550080.pdf)
1.経営成績等の概況(1) 当期の経営成績の概況① 当期の経営成績当連結会計年度における日本経済は、緩やかな回復傾向が続いておりますが、その一方でエネルギー価格、物流価格の高騰、地政学リスクや貿易政策の変化など、依然として先行き不透明な状況が続いております。このような状況の中で当社グループは、環境負荷低減に向けた最適なエネルギー提案など、お客様の抱えられている問題を解決する「トータルソリューション」の提案活動や省エネ製品の開発、ワンストップサービスの提供に向けたスーパーメンテナンス会社の実現を推進してまいりました。当連結会計年度の連結業績につきましては、機器販売事業で、食品機械、舶用機器、アクア機器、ボイラ及び関連機器が堅調に推移しております 。また、メンテナンス事業 も堅調に推移しております 。海外においては 、TheCleaver-Brooks Company, Inc.(以下、「Cleaver-Brooks社」という。)の買収により、機器販売事業、メンテナンス事業の売上が大幅に増加しております。利益面につきましては、ミウラフェアの開催、人件費の増加やM&A費用の計上がありましたが、買収による増収効果により増益となりました。売上収益は251,341百万円(前期比57.4%増)、営業利益は25,324百万円(前期比9.8%増)、税引前利益は29,629百万円(前期比10.6%増)、親会社の所有者に帰属する当期利益は23,312百万円(前期比20.4%増)となり、いずれの利益も過去最高益を更新しました。セグメントの業績の概況は、以下のとおりであります。
② 事業の種類別セグメントの概況[国内機器販売事業]国内機器販売事業は、食品機械で大型案件の販売があったことや舶用機器、アクア機器、ボイラで販売が堅調に推移したことにより売上を伸ばしました。この結果、当事業の売上収益は84,156百万円と前期(77,358百万円)に比べ
8.8%増となりました。セグメント利益は、原材料価格の上昇、ミウラフェアの開催など営業活動に伴う費用の増加や販売機器構成の変化もあり、7,492百万円と前期(8,263百万円)に比べ9.3%減となりました。
[国内メンテナンス事業]国内メンテナンス事業は、有償保守契約売上の堅調な推移や舶用機器の部品販売増加により売上を伸ばしました。この結果、当事業の売上収益は44,604百万円と前期(41,439百万円)に比べ7.6%増となりました。セグメント利益は、12,382百万円と前期(11,392百万円)に比べ8.7%増となりました。
[海外機器販売事業]海外機器販売事業は、Cleaver-Brooks社の買収により売上が増加しました。また、韓国ではボイラ販売が堅調に推移しております。この結果、当事業の売上収益は79,742百万円と前期(29,672百万円)に比べ168.7%増となりました。セグメント利益は、8,159百万円と前期(2,811百万円)に比べ190.2%増となりました。
[海外メンテナンス事業]海外メンテナンス事業は、Cleaver-Brooks社の買収により売上が増加しました。各国や各地域においては、有償保守契約の積極的な提案による契約件数の増加で売上を伸ばしました。この結果、当事業の売上収益は42,755百万円と前期(11,167百万円)に比べ282.8%増となりました。セグメント利益は、7,549百万円と前期(1,439百万円)に比べ
424.3%増となりました。(2) 当期の財政状態の概況①財政状態の状況(単位:百万円)前連結会計年度 当連結会計年度増減(2024年3月31日) (2025年3月31日)資産合計 240,962 439,572 198,609負債合計 59,446 233,852 174,406資本合計 181,515 205,719 24,203当連結会計年度末の資産合計は、前連結会計年度末に比べ198,609百万円増加し、439,572百万円となりました。流動資産は、主にCleaver-Brooks社の買収により、営業債権及びその他の債権が23,127百万円、現金及び現金同等物が17,964百万円、棚卸資産が9,485百万円増加した一方 、その他の金融資産が11,485百万円減少したことにより 、41,245百万円の増加となりました 。非流動資産は、主にCleaver-Brooks社の買収により、のれん及び無形資産が116,862百万円、使用権資産が14,118百万円増加、株式会社ダイキンアプライドシステムズが当社の持分法適用会社となったこと等で持分法で会計処理されている投資が17,967百万円増加したことにより、157,364百万円の増加となりました。負債合計は、前連結会計年度末 に比べ174,406百万円増加し、233,852百万円となりました 。流動負債は、主にCleaver-Brooks社の買収により、営業債務及びその他の債務が9,540百万円、その他の金融負債が8,308百万円、契約負債が7,566百万円増加したことにより、31,065百万円の増加となりました。非流動負債は、主にCleaver-Brooks社の買収により、その他の金融負債が106,243百万円、繰延税金負債が22,703百万円増加したことにより、143,341百万円の増加となりました。資本合計は、主にその他の資本の構成要素が9,024百万円減少した一方、利益剰余金が17,540百万円増加、ダイキン工業株式会社への第三者割当等により、資本剰余金が8,900百万円、自己株式で6,035百万円増加したことにより、前連結会計年度末に比べ24,203百万円増加し、205,719百万円となりました。この結果、親会社所有者帰属持分比率は46.4%となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度における各キャッシュ・フローの状況は次のとおりであります。営業活動によるキャッシュ・フローは、34,119百万円の収入(前連結会計年度は20,810百万円の収入)となりました。主な増加は、税引前当期利益29,629百万円、減価償却費及び償却費14,406百万円、主な減少は、持分法による投資損益4,712百万円、法人所得税等の支払額8,753百万円によるものです。投資活動によるキャッシュ・フローは、134,627百万円の支出(前連結会計年度は1,270百万円の支出)となりました。主な内訳は、定期預金の払戻による収入32,937百万円、定期預金の預入による支出21,829百万円、子会社又はその他の事業の取得による支出126,034百万円、持分法で会計処理されている投資の取得による支出14,867百万円によるものです。財務活動によるキャッシュ・フローは、119,703百万円の収入(前連結会計年度は15,403百万円の支出)となりました。主な内訳は、長期借入れによる収入126,000百万円、自己株式の売却による収入14,871百万円、長期借入金の返済による支出11,483百万円、配当金の支払額5,960百万円によるものです。以上により、当連結会計年度末における現金及び現金同等物は、前連結会計年度末と比べ17,964百万円増加し、55,251百万円となりました。
(4) 今後の見通し次期の当社グループを取り巻く国内の事業環境は、人件費やエネルギー価格の上昇に伴う原材料コスト・物流コストなどの増加や貿易政策変更による影響が見込まれますが、設備投資需要は安定して推移すると思われます。海外の事業環境は国や地域によって大きく異なるため、画一的な判断は困難でありますが、各国の状況に合わせた営業活動を進めてまいります。今後の見通しについて、国内においては、脱炭素社会の実現のため、クリーンな熱を供給することが我々の存在意義と認識し、まずはお客様視点での「トータルソリューション」提案活動を推進してまいります。海外においては、国や地域によって大きく状況は異なりますが、環境規制や環境負荷低減に伴うボイラの提案、新規顧客開拓や負荷分析実施による省エネ提案営業の強化により、機器販売を推進してまいります。メンテナンス事業は、人財育成に注力し、有償保守契約の取得件数増加や再契約率向上に努めてまいります。以上により、2026年3月期の通期業績は、下記のとおり予想しております。なお、米国の関税政策については、不確実性が高い状況であるため、当該影響を織り込んでおりません。
[連結業績見通し]通 期金額(百万円)売上収益 271,500営業利益 32,600税引前利益 36,900親会社の所有者に帰属する当期利益 26,500
※年間配当金は1株当たり67円を予定しております。(5) 利益配分に関する基本方針及び当期・次期の配当利益配分につきましては、安定的な配当の継続を基本に、経営基盤の強化と将来の事業展開に備えるため内部留保の充実も図りつつ、会社の業績に対応した適正な利益還元を行うことが望ましいと考えております。この方針に従って、連結業績や財務状況等を総合的に勘案しながら決定いたします。内部留保金は、新製品・新サービスの研究開発や独創的な技術を得るためのM&Aなど主に事業基盤・競争力の強化のための投資に活用してまいります。また、環境保全、安全、品質等を高めるための投資や生産性向上に向けたシステムの構築、従業員教育などにも充当し、企業価値の増大を図ってまいります。当期の配当金につきましては、期末配当を1株当たり37円とし、先の中間配当金24円と合わせて年間の配当金を61円とさせていただく予定です。また、次期の配当金につきましては、当社連結業績予想を勘案し、1株当たり67円を予定しております。
通期 2026年3月期
出典: 三浦工業 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月14日
1.経営成績等の概況当連結会計年度において、持分法適用会社化に係る暫定的な会計処理の確定を行っており、前連結会計年度の数値については、暫定的な会計処理の確定の内容を反映させております。
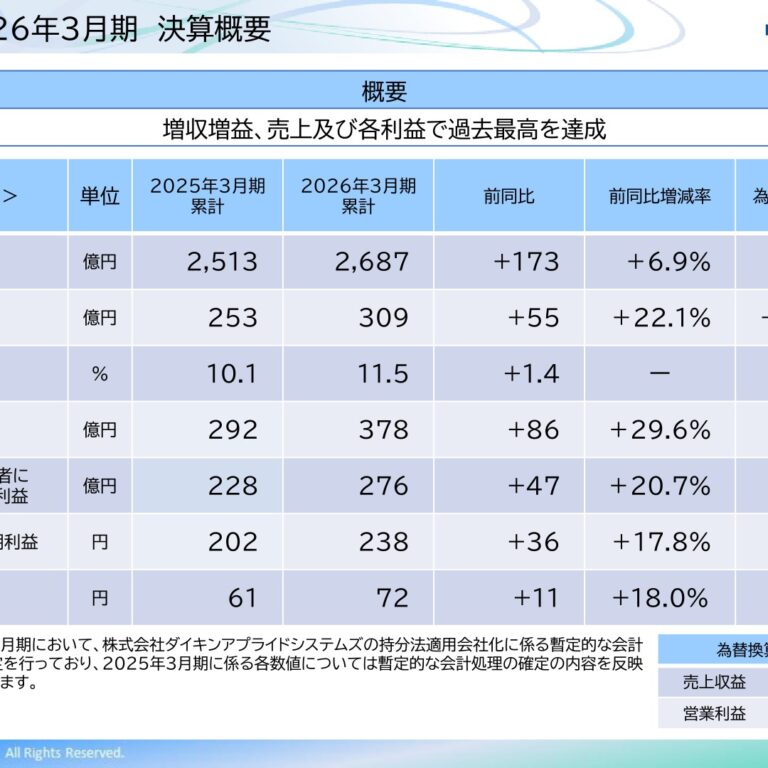
(1) 当期の経営成績の概況① 当期の経営成績当連結会計年度における日本経済は、緩やかな回復基調を維持したものの、地政学リスクや物価上昇の影響を受け、依然として先行き不透明な状況が続いております。このような状況の中で当社グループは、国内では、お客様の抱えられている問題を解決するトータルソリューション提案活動の深化や、まるごとメンテナンスサービスの提供により、お客様との更なる信頼関係構築を推進してまいりました。海外では、それぞれの国や地域の市場での存在感に応じた熱プロバイダーとして、事業を推進してまいりました。当連結会計年度の連結業績については、国内においては、ボイラ及び関連機器、アクア機器、舶用機器、メンテナンス事業 が堅調に推移しております 。海外においては 、The Cleaver-Brooks Company, Inc.(以下、「Cleaver-Brooks社」という。)、CERTUSS GmbH(以下、「CERTUSS社」という。)の業績反映期間の影響により、売上が増加しております。利益面については、人件費等の増加がありましたが、M&A費用減少により増益となりました。売上収益は268,701百万円(前期比6.9%増)、営業利益は30,917百万円(前期比22.1%増)、税引前利益は37,854百万円(前期比29.6%増)、親会社の所有者に帰属する当期利益は27,621百万円(前期比20.7%増)となり、いずれの利益も過去最高益を更新しました。セグメントの業績の概況は、以下のとおりであります。なお、当連結会計年度より、セグメントの区分を変更しております。
② 事業の種類別セグメントの概況[日本国内事業]日本国内事業は、ボイラ及び関連機器、アクア機器、舶用機器で販売が堅調に推移したことや、メンテナンス活動で有償保守契約件数 の増加や省エネ活動 の推進により 、売上を伸ばしました 。この結果 、当事業の売上収益 は138,818百万円と前期(128,843百万円)に比べ7.7%増となりました。セグメント利益については、人件費等の増加がありましたが、増収効果により21,530百万円と前期(19,978百万円)に比べ7.8%増となりました。
[米州事業]米州事業は、Cleaver-Brooks社の業績反映期間の影響(前年度10.5か月)により売上が増加しました。この結果、当事業の売上収益は91,264百万円と前期(86,171百万円)に比べ5.9%増となりました。セグメント利益については、原材料価格の上昇、販売構成の変化、人件費の増加などにより、10,344百万円と前期(11,901百万円)に比べ13.1%減となりました。
[アジアその他事業]アジアその他事業は、CERTUSS社の業績反映期間の影響(前年度11か月)や、それぞれの国や地域でボイラ販売が堅調に推移したことにより、売上が増加しました。この結果、当事業の売上収益は38,617百万円と前期(36,326百万円)に比べ6.3%増となりました。セグメント利益については、人件費の増加もあり、3,851百万円と前期(4,139百万円)に比べ6.9%減となりました。
(2) 当期の財政状態の概況(単位:百万円)前連結会計年度 当連結会計年度増減(2025年3月31日) (2026年3月31日)資産合計 439,144 476,425 37,281負債合計 233,852 231,856 △1,996資本合計 205,291 244,569 39,277当連結会計年度末の資産合計は、前連結会計年度末に比べ37,281百万円増加し、476,425百万円となりました。流動資産は、主に現金及び現金同等物が13,796百万円、その他の金融資産が4,736百万円、営業債権及びその他の債権が3,306百万円、棚卸資産が1,319百万円それぞれ増加したことにより、23,754百万円の増加となりました。非流動資産は、主に繰延税金資産が2,006百万円減少した一方、持分法で会計処理されている投資が7,451百万円、のれん及び無形資産が4,023百万円、その他の金融資産が2,124百万円、有形固定資産が1,272百万円それぞれ増加したことにより、13,526百万円の増加となりました。負債合計は、前連結会計年度末に比べ1,996百万円減少し、231,856百万円となりました。流動負債は、主にその他の流動負債が3,220百万円、営業債務及びその他の債務が1,948百万円、引当金が764百万円、未払法人所得税等が684百万円、契約負債が676百万円それぞれ増加したことにより、7,447百万円の増加となりました。非流動負債は、主に繰延税金負債が2,624百万円増加した一方、その他の金融負債が12,682百万円減少したことにより、9,444百万円の減少となりました。資本合計は、主に利益剰余金が21,111百万円、その他の資本の構成要素が18,274百万円それぞれ増加したことにより、前連結会計年度末に比べ39,277百万円増加し、244,569百万円となりました。この結果、親会社所有者帰属持分比率は51.0%となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度における各キャッシュ・フローの状況は次のとおりであります。営業活動によるキャッシュ・フローは、42,445百万円の収入(前連結会計年度は34,119百万円の収入)となりました。主な増加は、税引前当期利益37,854百万円、減価償却費及び償却費13,906百万円、主な減少は、持分法による投資損益6,489百万円、法人所得税等の支払額8,111百万円によるものであります。投資活動によるキャッシュ・フローは、7,232百万円の支出(前連結会計年度は134,627百万円の支出)となりました。主な内訳は、定期預金の払戻による収入15,125百万円、定期預金の預入による支出19,196百万円、有形固定資産の取得による支出4,195百万円によるものであります。財務活動によるキャッシュ・フローは、24,245百万円の支出(前連結会計年度は119,703百万円の収入)となりました。主な内訳は、長期借入金の返済による支出12,686百万円、配当金の支払額7,742百万円によるものであります。以上により、当連結会計年度末における現金及び現金同等物は、前連結会計年度末と比べ13,796百万円増加し、69,048百万円となりました。
(4) 今後の見通し次期の当社グループを取り巻く国内の事業環境は、人件費やエネルギー価格の上昇に伴う原材料コスト・物流コストなどの増加による影響が見込まれますが、設備投資需要は安定して推移すると見込んでおります。海外の事業環境は国や地域によって大きく異なるため、画一的な判断は困難でありますが、各国の状況に合わせた営業活動を進めてまいります。このような環境のもと、国内においては、脱炭素社会の実現に向け、クリーンな熱の供給が当社グループの重要な役割であるとの認識を踏まえ、お客様の視点に立ったトータルソリューション提案を一層推進してまいります。海外においては、環境負荷低減に伴うボイラの提案及び省エネルギー提案営業を強化してまいります。以上により、2027年3月期の通期業績は、下記のとおり予想しております。なお、中東情勢の影響については不確実性が高いことから、本予想には織り込んでおりません。
[連結業績見通し]通 期金額(百万円)売上収益 284,500営業利益 32,600税引前利益 38,600親会社の所有者に帰属する当期利益 28,500
※年間配当金は1株当たり74円を予定しております。(5) 利益配分に関する基本方針及び当期・次期の配当利益配分については、安定的な配当の継続を基本に、経営基盤の強化と将来の事業展開に備えるため内部留保の充実も図りつつ、会社の業績に対応した適正な利益還元を行うことが望ましいと考えております。この方針に従って、連結業績や財務状況等を総合的に勘案しながら決定いたします。内部留保金は、新製品・新サービスの研究開発や独創的な技術を得るためのM&Aなど主に事業基盤・競争力の強化のための投資に活用してまいります。また、環境保全、安全、品質等を高めるための投資や生産性向上に向けたシステムの構築、従業員教育などにも充当し、企業価値の増大を図ってまいります。当期の配当金については、期末配当を1株当たり42円とし、先の中間配当金30円と合わせて年間の配当金を72円とさせていただく予定です。また、次期の配当金については、当社連結業績予想を勘案し、1株当たり74円を予定しております。
四半期 2026年3月期 第1四半期
出典: 三浦工業 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/60050/140120250807534627.pdf)
1.経営成績等の概況前連結会計年度において、企業結合に係る暫定的な会計処理の確定を行っており、前第1四半期連結累計期間の数値については、暫定的な会計処理の確定の内容を反映させております。
(1) 当四半期の経営成績の概況当第1四半期連結累計期間(2025年4月1日~2025年6月30日)におけるわが国経済は、緩やかな回復傾向が続いておりますが、地政学リスクや貿易政策の変化などグローバルでの不確実性が高まっており、依然として先行き不透明な状況が続いております。このような状況の中で当社グループは、国内ではお客様の抱えられている問題を解決するための「トータルソリューション」の提案活動の推進やまるごとメンテナンスサービス(遠隔サポート・他社機器メンテナンスなど)の提供により、更なる信頼を築いてまいります。海外ではさまざまな規格・規制や文化、産業構造、現在の経済事情、これまでの事業実績を踏まえて、それぞれの市場に合わせた熱プロバイダーとして世界市場へ貢献してまいります。当第1四半期連結累計期間における連結業績につきましては 、国内においては、ボイラ及び関連機器、舶用機器、アクア機器、メンテナンス事業が堅調に推移しております。海外においては、The Cleaver-Brooks Company,Inc.(以下、「Cleaver-Brooks社」という。)、CERTUSS GmbH(以下、「CERTUSS社」という。)の業績反映期間の影響により、売上が増加しております。利益面につきましては、人件費等の増加や為替の影響はありましたが、増収効果やM&A費用減少により増益となりました。この結果、売上収益は52,514百万円(前年同期比18.0%増)、営業利益は3,510百万円(前年同期比225.9%増)、税引前四半期利益は4,831百万円(前年同期比114.9%増)、親会社の所有者に帰属する四半期利益は3,451百万円(前年同期比119.9%増)となりました。セグメントの経営成績の状況は、以下のとおりであります。なお、当第1四半期連結会計期間より、セグメントの区分を変更しております。
①日本国内事業日本国内事業は、食品機械が前第1四半期連結累計期間に大型案件があった影響もあり売上が減少しましたが、ボイラ及び関連機器、舶用機器、アクア機器で販売が堅調に推移したことやメンテナンス活動で有償保守契約件数の増加や省エネ活動の推進により売上を伸ばしました。この結果、当事業の売上収益は26,729百万円と前年同期(24,987百万円)に比べ7.0%増となりました。セグメント利益につきましては 、人件費などの増加がありましたが、増収効果により2,935百万円と前年同期(2,882百万円)に比べ1.8%増となりました。
②米州事業米州事業は、Cleaver-Brooks社の業績反映期間の影響(前年度1.5ヶ月)により売上が増加しました。この結果、当事業の売上収益は19,987百万円と前年同期(13,437百万円)に比べ48.7%増となりました。セグメント利益につきましては、人件費などの増加がありましたが、増収効果により1,502百万円と前年同期(1,474百万円)に比べ1.9%増となりました。
③アジアその他事業アジアその他事業は、CERTUSS社の業績反映期間の影響(前年度2ヶ月)により売上が増加しましたが、韓国や中国でボイラ販売が低調に推移したことにより、売上が減少しました。この結果、当事業の売上収益は5,797百万円と前年同期(6,083百万円)に比べ4.7%減となりました。セグメント利益につきましては 、276百万円と前年同期(435百万円)に比べ36.3%減となりました。
(2) 当四半期の財政状態の概況①資産、負債及び資本の状況(単位:百万円)前連結会計年度当第1四半期連結会計期間増減(2025年3月31日) (2025年6月30日)資産合計 439,572 425,199 △14,372負債合計 233,852 222,708 △11,144資本合計 205,719 202,490 △3,228当第1四半期連結会計期間末の財政状態につきましては、資産合計は、前連結会計年度末に比べ14,372百万円減少し、425,199百万円となりました。流動資産は、主に棚卸資産が5,531百万円増加した一方、営業債権及びその他の債権が10,709百万円減少したことにより、6,578百万円の減少となりました。非流動資産は、主にのれん及び無形資産が4,444百万円、その他の金融資産が1,156百万円、繰延税金資産が715百万円減少したことにより、7,794百万円の減少となりました。負債合計は、前連結会計年度末に比べ11,144百万円減少し、222,708百万円となりました。流動負債は、主に契約負債が3,069百万円増加した一方、営業債務及びその他の債務が3,603百万円、その他の流動負債が2,697百万円、未払法人所得税等が2,352百万円減少したことにより、5,796百万円の減少となりました。非流動負債は、主にその他の金融負債が3,270百万円、繰延税金負債が1,595百万円減少したことにより、5,347百万円の減少となりました。資本合計は、主にその他の資本の構成要素が2,786百万円減少したことにより、前連結会計年度末に比べ3,228百万円減少し、202,490百万円となりました。この結果、親会社所有者帰属持分比率は47.3%となりました。
②キャッシュ・フローの状況当第1四半期連結累計期間における各キャッシュ・フローの状況は以下のとおりであります。営業活動によるキャッシュ・フローは、7,845百万円の収入(前年同四半期は1,423百万円の支出)となりました。主な増加は、税引前四半期利益4,831百万円、営業債権及びその他の債権の増減額11,085百万円、主な減少は、棚卸資産の増減額5,630百万円、法人所得税等の支払額4,252百万円によるものであります。投資活動によるキャッシュ・フローは、2,611百万円の支出(前年同四半期は123,350百万円の支出)となりました。主な内訳は、定期預金の払戻による収入3,293百万円、定期預金の預入による支出5,658百万円によるものであります。財務活動によるキャッシュ・フローは、8,500百万円の支出(前年同四半期は124,874百万円の収入)となりました。主な内訳は、長期借入金の返済による支出3,273百万円、配当金の支払額4,287百万円によるものであります。以上により、当第1四半期連結会計期間末における現金及 び現金同等物の残高は、前連結会計年度末と比べ3,443百万円減少し、51,808百万円となりました。
(3) 連結業績予想などの将来予測情報に関する説明米国の関税政策等が当社グループの業績に与える影響が不透明な状況であり、現時点において2025年5月14日に公表した第2四半期連結累計期間及び通期の連結業績予想につきましては変更しておりません。なお、今後業績予想の修正が必要と判断した場合は速やかに開示いたします。
四半期 2027年3月期 第1四半期
出典: 三浦工業 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/60050/140120260807514746.pdf)
1.経営成績等の概況前連結会計年度において、持分法適用会社化に係る暫定的な会計処理の確定を行っており、前第1四半期連結累計期間の数値については、暫定的な会計処理の確定の内容を反映させております。
(1) 当四半期の経営成績の概況当第1四半期連結累計期間(2026年4月1日~2026年6月30日)における日本経済は、緩やかな回復傾向で推移しました。一方、地政学リスクの高まりや物価高の継続により、依然として先行き不透明な状況が続いております。このような状況の中で当社グループは、国内では、お客様の抱えられている問題を解決するトータルソリューション提案活動の深化や、まるごとメンテナンスサービスの提供により、お客様とのさらなる信頼関係構築を推進してまいりました。海外では、それぞれの国や地域の市場での存在感に応じた熱プロバイダーとして、事業を推進してまいりました。当第1四半期連結累計期間における連結業績については、国内においては、ボイラ及び関連機器、アクア機器、メンテナンス事業が堅調に推移しております。海外においては、メンテナンス事業、また米州でボイラ販売が堅調に推移しており、売上が増加しております。利益面については、人件費等が増加しましたが、増収効果や持分法による投資損益などの影響もあり増益となりました 。この結果、売上収益は58,340百万円(前年同四半期比11.1%増)、営業利益は3,691百万円(同5.1%増)、税引前四半期利益は5,784百万円(同24.5%増)、親会社の所有者に帰属する四半期利益は4,582百万円(同40.4%増)となりました。セグメントの経営成績の状況は、以下のとおりであります。
①日本国内事業日本国内事業は、ボイラ及び関連機器、舶用機器、アクア機器で販売が堅調に推移したことや、メンテナンス活動で有償保守契約件数の増加や省エネ活動の推進により、売上を伸ばしました。この結果、当事業の売上収益は29,792百万円と前年同四半期(26,729百万円)に比べ11.5%増となりました。セグメント利益については、人件費などの増加がありましたが、増収効果により3,235百万円と前年同四半期(2,935百万円)に比べ10.2%増となりました。
②米州事業米州事業は、為替の影響に加え、MIURA AMERICA CO., LTD.でボイラ販売、メンテナンス事業で有償保守契約取得が堅調に推移したことにより、売上が増加しました。この結果、当事業の売上収益は22,424百万円と前年同四半期(19,987百万円)に比べ12.2%増となりました。セグメント利益については、増収効果もありましたが、人件費や関税などの増加により、1,492百万円と前年同四半期(1,502百万円)に比べ0.6%減となりました。
③アジアその他事業アジアその他事業は、為替の影響に加え、メンテナンス事業が堅調に推移したことにより、売上が増加しました。この結果、当事業の売上収益は6,123百万円と前年同四半期(5,797百万円)に比べ5.6%増となりました。セグメント利益については、213百万円と前年同四半期(276百万円)に比べ22.8%減となりました。
(2) 当四半期の財政状態の概況①資産、負債及び資本の状況(単位:百万円)前連結会計年度当第1四半期連結会計期間増減(2026年3月31日) (2026年6月30日)資産合計 476,425 471,909 △4,515負債合計 231,856 224,832 △7,023資本合計 244,569 247,077 2,507当第1四半期連結会計期間末 の財政状態については、資産合計は、前連結会計年度末に比べ4,515百万円減少し、471,909百万円となりました。流動資産は、主に棚卸資産が7,089百万円増加した一方、営業債権及びその他の債権が9,794百万円、現金及び現金同等物が2,143百万円それぞれ減少したことにより、4,653百万円の減少となりました。非流動資産は、主に持分法で会計処理されている投資が1,277百万円減少した一方、使用権資産が1,365百万円増加したことにより、138百万円の増加となりました。負債合計は、前連結会計年度末に比べ7,023百万円減少し、224,832百万円となりました。流動負債は、主に契約負債が2,655百万円増加した一方、営業債務及びその他の債務が3,246百万円、その他の流動負債が2,982百万円、未払法人所得税等が2,968百万円それぞれ減少したことにより、6,054百万円の減少となりました。非流動負債は、主にリース負債が1,225百万円増加した一方、その他の金融負債が2,070百万円減少したことにより、969百万円の減少となりました。資本合計は、主にその他の資本の構成要素が2,744百万円増加したことにより、前連結会計年度末に比べ2,507百万円増加し、247,077百万円となりました。この結果、親会社所有者帰属持分比率は52.1%となりました。
②キャッシュ・フローの状況当第1四半期連結累計期間における各キャッシュ・フローの状況は以下のとおりであります。営業活動によるキャッシュ・フローは、5,339百万円の収入(前年同四半期は7,845百万円の収入)となりました。主な増加は、税引前四半期利益5,784百万円、営業債権及びその他の債権の増減額12,488百万円、主な減少は、棚卸資産の増減額6,782百万円、法人所得税等の支払額4,650百万円によるものであります。投資活動によるキャッシュ・フローは、132百万円の支出(前年同四半期は2,611百万円の支出)となりました。主な内訳は、定期預金の払戻による収入8,988百万円、定期預金の預入による支出7,715百万円、有形固定資産の取得による支出1,349百万円によるものであります。財務活動によるキャッシュ・フローは、7,930百万円の支出(前年同四半期は8,500百万円の支出)となりました。主な内訳は、配当金の支払額4,848百万円、長期借入金の返済による支出2,070百万円によるものであります。以上により、当第1四半期連結会計期間末における現金及 び現金同等物の残高は、前連結会計年度末と比べ2,143百万円減少し、66,905百万円となりました。
(3) 連結業績予想などの将来予測情報に関する説明中東情勢が当社グループの業績に与える影響が不透明な状況であり、現時点において2026年5月14日に公表した通期の連結業績予想については変更しておりません。なお、今後業績予想の修正が必要と判断した場合は速やかに開示いたします。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。