通期・四半期ともに構成・粒度は前期並みで、通期は中東情勢リスクを金額で見積もる要因分析の深化が見られた。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、神戸製鋼所分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月12日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日(推定) → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,635字 → 5,295字(前期比-6%、同程度)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(531字) → あり(593字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 中東情勢による減益リスク(100億円)を業績見通しに定量的に織り込んだ説明
要約: 経営成績の概況・財政状態の概況という2区分構成、鉄鋼アルミ以下8セグメント別の業績要因説明という粒度は前期と変わらない。増減要因として挙げる具体的事象(メタルスプレッド悪化、神戸発電所3号機の定期点検延長など)が入れ替わり、次期見通しでは前期の「影響を織り込んでいない」という記述から一歩進み、中東情勢の影響額を具体的に見積もって織り込んだ点が要因分析の深化といえる。
四半期決算短信の比較
文字数: 473字 → 429字(前期比-9.3%、同程度)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(90字) → あり(90字)
変化の型: 出来事型
要約: 経営成績の概況は前期・今期とも決算補足説明資料への参照案内のみで実質的な定性記述はなく、財政状態の概況のみ総資産・負債・純資産の増減要因を同程度の粒度で記載している。増減要因の具体的内容(前期は配当金支払、今期は社債償還等)が入れ替わっている程度で構成に変化はない。前期はOCR抽出(画像PDF)だが実質的な文意への影響はない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 神戸製鋼所 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月12日(https://www2.jpx.co.jp/disc/54060/140120250508535906.pdf)
1.経営成績等の概況(1)経営成績の概況当連結会計年度の経営成績当連結会計年度の我が国経済は、物価上昇や世界的な需要低迷を背景に一部で足踏みが見られるものの、賃金、雇用情勢の改善等による個人消費や企業の生産活動を中心に持ち直しの傾向が継続しました。海外経済は、米国では、物価高や金融引き締めによる影響があるものの、堅調な個人消費を背景に景気は底堅く推移しました。欧州では製造業や建設業の低迷は継続しておりますが、サービス業を中心に景気は緩やかな回復を辿りました。中国では不動産市場の低迷の継続や個人消費の伸び悩み等により、景気回復のペースは鈍化しました。このような中、当社はKOBELCOグループ中期経営計画(2024~2026年度)に掲げた「稼ぐ力の強化」と「成長追求」に取り組むとともに、物価上昇に対する価格転嫁の推進や自助努力によるコストアップの抑制に取り組んでまいりました。この結果、当連結会計年度の売上高は、前連結会計年度比118億円増収の2兆5,550億円となり、営業利益は、鉄鋼アルミや素形材での物価上昇分の価格転嫁の進展や機械・エンジニアリングでの既受注案件の進捗による売上高の増加等があったものの、固定費を中心としたコストの増加に加え、電力での燃料費調整の時期ずれによる増益影響の縮小や売電価格に関する一過性の増益影響(売電価格の指標となる石炭の輸入貿易統計価格と当社購入価格の差異)の縮小等により、前連結会計年度比279億円減益の1,587億円となりました。経常利益は、前連結会計年度に計上した自動車向けアルミパネル事業の再構築に伴う持分法による投資損失の解消や、建設機械における欧州でのエンジン認証に関する補償金収入の増加等があったものの、営業利益の減益により、前連結会計年度比37億円減益の1,571億円となりました。特別損益は、関西熱化学(株)の子会社化に伴う負ののれん発生益の計上があったものの、建設機械等で固定資産の減損損失を計上したこと等から161億円の損失となりましたが、税金費用の減少等により、親会社株主に帰属する当期純利益は前連結会計年度比106億円増益の1,201億円となりました。当連結会計年度のセグメント毎の状況は、以下のとおりです。鉄鋼アルミ(鉄鋼)鋼材の販売数量は、自動車向けの需要が減少した一方、厚板工場・仕上圧延機の更新完了による増加等から、前連結会計年度並となりました。販売価格は、物価上昇分の価格転嫁は進展したものの、原料価格の下落の影響等により、前連結会計年度並となりました。この結果、売上高は、前連結会計年度比2.6%増の9,144億円となりました。経常利益は、米国関係会社の業績の改善等があったものの、自動車向け販売数量の減少等の販売構成の悪化や固定費を中心としたコストの増加等により、前連結会計年度比149億円減益の243億円となりました。(アルミ板)アルミ板の販売数量は、自動車向けの需要が減少したこと等により、前連結会計年度を下回りました。販売価格は、地金価格が上昇したこと等により、前連結会計年度を上回りました。この結果、売上高は、前連結会計年度比5.6%増の2,017億円となりました。経常損益は、ハードディスクドライブ向けの販売数量の増加に加えて、前連結会計年度に計上した自動車向けアルミパネル事業の再構築に伴う持分法による投資損失の解消により、前連結会計年度比224億円改善の6億円の損失となりました。鉄鋼アルミ全体では、売上高は、前連結会計年度比3.1%増の1兆1,161億円となり、経常利益は、前連結会計年度比75億円増益の236億円となりました。素形材素形材の販売数量は、自動車向け需要を取り込んだ銅板で、前連結会計年度を上回りました。一方、中国での一般産業向け需要の減少により、チタンは前連結会計年度を下回りました。この結果、売上高は、前連結会計年度比6.4%増の3,171億円となり、経常利益は、価格転嫁の進展等により、前連結会計年度比74億円増益の107億円となりました。溶接溶接材料の販売数量は、自動車・建築向け需要の減少、東南アジアでの需要減少等により前連結会計年度を下回りました。販売価格は、価格転嫁の進展等により、前連結会計年度を上回りました。この結果、売上高は、前連結会計年度並の939億円となり、経常利益は、販売数量は減少したものの、価格転嫁の進展等により、前連結会計年度比3億円増益の52億円となりました。機械受注高は、エネルギー・化学分野を中心に需要が堅調に推移したものの、前連結会計年度における大型案件の受注の反動等により、前連結会計年度比4.1%減の2,625億円となり、受注残高は2,544億円となりました。売上高は、既受注案件の進捗やサービス案件の増加により、前連結会計年度比13.1%増の2,651億円となり、経常利益は、本体・サービス売上が堅調に推移したこと等から、前連結会計年度比29億円増益の325億円となりました。エンジニアリング受注高は、廃棄物処理関連事業で複数の大型案件を受注した前連結会計年度に比べ、23.1%減の1,647億円となり、受注残高は4,419億円となりました。売上高は、既受注案件の進捗等により、前連結会計年度比2.5%増の1,748億円となり、経常利益は、前連結会計年度比36億円増益の161億円となりました。建設機械油圧ショベルの販売台数は、金利の高止まり等により、北米、欧州の需要が低迷したこと等から、前連結会計年度を下回りました。一方、クローラクレーンの販売台数は、エンジン認証問題対応の進展等で北米を中心に増加したことにより、前連結会計年度を上回りました。この結果、売上高は、前連結会計年度比4.0%減の3,880億円となり、経常利益は、固定費を中心としたコストアップがあったものの、価格転嫁の進展やエンジン認証問題に関する補償金収入等により、前連結会計年度比96億円増益の187億円となりました。電力販売電力量は、前連結会計年度を下回りました。販売電力単価は発電用石炭価格の変動に伴い前連結会計年度比で下落しました。この結果、売上高は、前連結会計年度比18.1%減の2,588億円となり、経常利益は、神戸発電所3・4号機における燃料費調整の時期ずれによる増益影響の縮小や神戸発電所1~4号機における売電価格に関する一過性の増益影響の縮小等により、前連結会計年度比334億円減益の523億円となりました。その他売上高は、前連結会計年度比17.4%減の89億円となり、経常利益は、前連結会計年度比9億円減益の38億円となりました。当期の配当について当社は、配当につきましては、継続的かつ安定的に実施していくことを基本としつつ、財政状態、業績の動向、先行きの資金需要等を総合的に考慮して決定することとしております。これに基づき当期の期末配当につきましては、1株につき55円(年間100円)とする方針です。次期の見通し国内経済は、雇用や所得環境の改善や好調な企業収益に加え、インバウンド需要の増加等から緩やかな回復が継続することが期待されます。一方、世界経済は、中国経済の低迷や地政学リスクの継続に加え、米国の通商政策の動向等、不確実性が更に増すことが想定され、景気の持ち直しは緩やかになると想定されます。このような中、次期の業績見通しは、機械や建設機械を中心に数量面の回復を見込むものの、電力における一過性影響の剥落に加え、当連結会計年度に受領した補償金収入の剥落等を見込んでおり、売上高は2兆5,500億円程度、営業利益は1,400億円程度、経常利益は1,200億円程度、親会社株主に帰属する当期純利益は1,000億円程度を見通しております。なお、米国の関税政策により、当社製品の米国向け輸出やお客様の製品の米国向け輸出のほか、当社グループの米国生産拠点等に影響が生じる可能性がありますが、現時点において業績への影響を見通すことができないため、次期の見通しには本影響は織り込んでおりません。次期の業績を見通すにあたっては、セグメント毎の状況を以下のとおり想定しております。鉄鋼アルミ(鉄鋼)鋼材の販売数量は、当連結会計年度並を想定しております。鋼材の販売価格については、原料価格の下落が見込まれるものの、引き続き人件費や物流費等の物価上昇分の価格転嫁を推し進めてまいります。売上高については、減収を見通すとともに、経常利益は、販売構成の改善を見込むものの、固定費を中心としたコストの増加や廃却・解体費用の増加等により、減益となる見通しです。(アルミ板)アルミ板の販売数量は、飲料用缶材向けの拡販等により、当連結会計年度を上回るものと想定しております。売上高については自動車向けアルミパネル事業の再構築に伴う神鋼汽車鋁材(天津)有限公司の子会社から関連会社への変更により、減収を見込むものの、経常損益については、販売数量の増加やコスト上昇に対応した価格転嫁等の取組みにより、当連結会計年度に比べ改善となる見通しです。素形材素形材の販売数量は、IT・半導体向け需要の緩やかな回復等により、当連結会計年度を上回るものと想定しております。売上高については、販売数量の増加や価格転嫁の進展により増収を見込むものの、経常利益は、固定費を中心としたコストの増加、在庫評価益の縮小等により、減益となる見通しです。溶接溶接材料の販売数量は、海外での需要回復等により、当連結会計年度を上回るものと想定しております。売上高及び経常利益は、販売数量の増加、価格転嫁の進展等により増収増益となる見通しです。機械受注高は、エネルギー・化学分野を中心に需要は引き続き堅調に推移すること等から、当連結会計年度を上回るものと想定しております。売上高及び経常利益は、サービス案件の増加等により、増収増益となる見通しです。エンジニアリング受注高は、還元鉄関連事業において、複数の海外大型案件の受注を見込むこと等から、当連結会計年度と比較すると増加する見通しです。売上高については、還元鉄関連事業や水処理関連事業における案件進捗差等により、増収を見通す一方、経常利益は案件構成差等の影響により、減益となる見通しです。建設機械油圧ショベルの販売台数は、欧州、中国での需要回復や欧州でのエンジン認証問題の段階的な解消により、当連結会計年度を上回るものと想定しております。クローラクレーンの販売台数は、北米で需要の減少が見込まれること等から、当連結会計年度を下回るものと想定しております。売上高は増収を見込むものの、経常利益は固定費を中心としたコストの増加やエンジン認証問題に関する補償金収入の剥落等により、減益となる見通しです。電力販売電力量は、定期点検日数の増加に伴い稼働日数が減少すること等から、当連結会計年度を下回るものと想定しております。電力単価は発電用石炭の市況想定に基づき、当連結会計年度を下回るものと想定しております。売上高及び経常利益は、定期点検日数の増加のほか、当連結会計年度で計上した神戸発電所3・4号機における燃料費調整の時期ずれによる増益影響の縮小や、神戸発電所1~4号機における売電価格に関する一過性の増益影響の剥落等により、減収減益となる見通しです。
(2)財政状態の概況当連結会計年度末の総資産は、法人税等や配当金の支払等により、現金及び預金が減少したこと等から、前連結会計年度末に比べ287億円減少し2兆8,910億円となりました。負債については、支払手形及び買掛金や未払法人税等が減少したこと等から、前連結会計年度末に比べ1,384億円減少し1兆6,539億円となりました。純資産については、親会社株主に帰属する当期純利益を計上したこと等から、前連結会計年度末に比べ1,097億円増加し1兆2,370億円となりました。これらの結果、当連結会計年度末の自己資本比率は40.2%となり、前連結会計年度末に比べ4.0ポイント上昇しました。また、当連結会計年度の営業活動によるキャッシュ・フローが1,482億円の収入であったのに対し、投資活動によるキャッシュ・フローは、有形固定資産の取得による支出があったこと等から1,138億円の支出となりました。この結果、フリーキャッシュ・フローは343億円の収入となりました。財務活動によるキャッシュ・フローは、借入金の返済を行ったこと等から962億円の支出となりました。なお、当連結会計年度末の有利子負債残高は、前連結会計年度末に比べ128億円増加し8,863億円となりました。キャッシュ・フロー指標の推移は、次のとおりであります。2020年度 2021年度 2022年度 2023年度 2024年度自己資本比率 27.5% 29.9% 31.8% 36.2% 40.2%時価ベースの自己資本比率 10.6% 8.6% 14.5% 27.9% 23.7%キャッシュ・フロー対
5.4年 5.8年 7.7年 4.3年 6.0年有利子負債比率インタレスト・カバレッジ・
16.6倍 12.5倍 9.0倍 14.0倍 10.7倍レシオ(注)1.各指標は、連結ベースの財務数値により算出しております。
2.各指標の計算方法は、次のとおりであります。自己資本比率=自己資本/総資産時価ベースの自己資本比率=株式時価総額/総資産
※株式時価総額=期末株価終値×期末発行済株式総数キャッシュ・フロー対有利子負債比率=有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ=営業キャッシュ・フロー/利払い
3.当連結会計年度よりリース債務を有利子負債に含めております。これに伴い、前連結会計年度以前のキャッシュ・フロー対有利子負債比率を再計算しております。
通期 2026年3月期
出典: 神戸製鋼所 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月11日
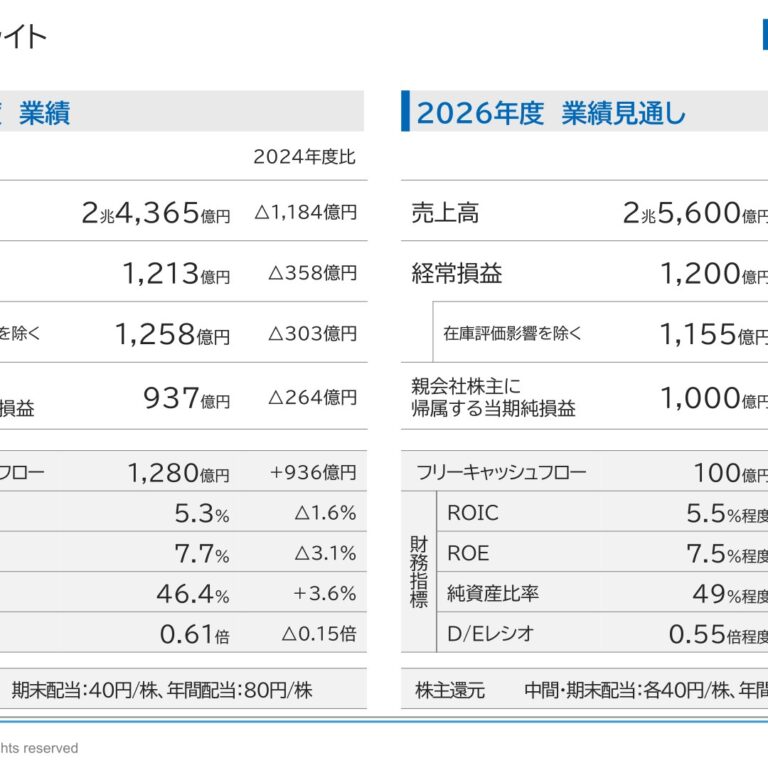
1.経営成績等の概況(1)経営成績の概況当連結会計年度の経営成績当連結会計年度の我が国経済は、米国の通商政策による輸出産業への影響が見られたものの、個人消費や企業の生産活動に持ち直しの動きが見られ、緩やかな回復基調が継続しました。海外経済は、米国では、物価高や金融政策の影響がありながらも、個人消費や設備投資を中心に底堅く推移しました。欧州では、サービス業を中心に緩やかな持ち直しの動きがみられました。中国では、不動産市場の低迷や個人消費の伸び悩みを背景に、景気回復の動きは緩やかなものにとどまりました。このような中、当社はKOBELCOグループ中期経営計画(2024~2026年度)に掲げた「稼ぐ力の強化」と「成長追求」に取り組むとともに、物価上昇に対する価格転嫁の推進や自助努力によるコストアップの抑制に継続して取り組んでまいりました。この結果、当連結会計年度の売上高は、前連結会計年度比1,184億円減収の2兆4,365億円となり、営業利益は、機械での既受注案件の進捗による売上高の増加などがあったものの、固定費を中心としたコストの増加や電力での燃料費調整の時期ずれによる増益影響の縮小や売電価格に関する一過性の増益影響(売電価格の指標となる石炭の輸入貿易統計価格と当社購入価格の差異)の縮小などに加え、神戸発電所3号機の定期点検の延長などによる売上高の減少などにより、前連結会計年度比288億円減益の1,298億円となりました。経常利益は、営業利益の減益や、前連結会計年度に計上した建設機械における欧州でのエンジン認証に関する補償金収入の剥落などにより、前連結会計年度比358億円減益の1,213億円となりました。特別損益は、政策保有株式や土地等の売却による増益があったものの、アルミ板で固定資産の減損損失を計上したことなどから4億円の損失となり、親会社株主に帰属する当期純利益は、前連結会計年度比264億円減益の937億円となりました。当連結会計年度のセグメント毎の状況は、以下のとおりです。鉄鋼アルミ(鉄鋼)鋼材の販売数量は、人手不足や建設費上昇を背景とした建設需要の停滞などにより、前連結会計年度を下回りました。販売価格は、物価上昇分の価格転嫁は進展したものの、原料価格の下落の影響などにより、前連結会計年度を下回りました。この結果、売上高は、前連結会計年度比10.1%減の8,222億円となりました。経常利益は、販売数量の減少やメタルスプレッドの悪化に加え、固定費を中心としたコストが増加した他、在庫評価影響の悪化などにより、前連結会計年度比204億円減益の38億円となりました。(アルミ板)アルミ板の販売数量は、神鋼汽車鋁材(天津)有限公司の子会社から関連会社への変更により、前連結会計年度を下回りました。販売価格は、地金価格が上昇したことなどにより、前連結会計年度を上回りました。この結果、売上高は、前連結会計年度比13.4%減の1,746億円となりました。経常損益は、価格転嫁の進展やコスト改善等があったものの、在庫評価益の縮小などにより、前連結会計年度比3億円悪化の9億円の損失となりました。鉄鋼アルミ全体では、売上高は、前連結会計年度比10.7%減の9,969億円となり、経常利益は、前連結会計年度比207億円減益の28億円となりました。素形材素形材の販売数量は、堅調な造船向け需要を背景に鋳鍛鋼で前連結会計年度を上回りました。一方、自動車向け需要が低迷したアルミ押出、サスペンションでは前連結会計年度を下回りました。この結果、売上高は、前連結会計年度比5.0%増の3,328億円となり、経常利益は、価格転嫁が進展したものの、自動車向けを中心とした販売数量の減少、在庫評価益の縮小などにより、前連結会計年度比20億円減益の87億円となりました。溶接溶接材料の販売数量は、国内、海外向けともに、前連結会計年度並となりました。販売価格は、価格転嫁の進展などにより、前連結会計年度を上回りました。この結果、売上高は、前連結会計年度比2.7%増の964億円となり、経常利益は、労務費等の固定費を中心にコストが増加したものの、価格転嫁の進展などにより、前連結会計年度比6億円増益の58億円となりました。機械受注高は、等方圧加圧装置(IP装置)での好調な需要などにより、前連結会計年度比2.9%増の2,701億円となり、受注残高は2,412億円となりました。売上高は、前連結会計年度比6.6%増の2,827億円となり、経常利益は、売上高の増加やサービス案件の増加による採算改善などにより、前連結会計年度比141億円増益の467億円となりました。エンジニアリング受注高は、廃棄物処理関連事業で複数の案件を受注した前連結会計年度に比べ、19.8%減の1,321億円となり、受注残高は3,860億円となりました。売上高は、既受注案件の進捗などにより、前連結会計年度比10.9%増の1,938億円となったものの、経常利益は、案件構成差等により、前連結会計年度比34億円減益の126億円となりました。建設機械油圧ショベルの販売台数は、欧州、中国、東南アジア等での需要回復が進んだことなどから、前連結会計年度を上回りました。一方、クローラクレーンの販売台数は、物価高騰影響による国内での需要減などの影響により、前連結会計年度を下回りました。この結果、売上高は、前連結会計年度並の3,895億円となり、経常利益は、エンジン認証問題に関する補償金収入の剥落などにより、前連結会計年度比64億円減益の123億円となりました。電力販売電力量は、神戸発電所3号機の定期点検の延長などにより前連結会計年度を下回りました。販売電力単価は発電用石炭価格の変動に伴い前連結会計年度比で下落しました。この結果、売上高は、前連結会計年度比21.5%減の2,032億円となり、経常利益は、売上高の減少と、神戸発電所3・4号機における燃料費調整の時期ずれによる増益影響の縮小や神戸発電所1~4号機における売電価格に関する一過性の増益影響の縮小などにより、前連結会計年度比175億円減益の347億円となりました。その他売上高は、前連結会計年度比34.0%減の58億円となり、経常利益は、前連結会計年度比12億円増益の50億円となりました。当期の配当について当社は、配当につきましては、継続的かつ安定的に実施していくことを基本としつつ、財政状態、業績の動向、先行きの資金需要等を総合的に考慮して決定することとしております。これに基づき当期の期末配当につきましては、1株につき40円(年間80円)とする方針です。次期の見通し国内経済は、雇用・所得環境の改善が続く中、個人消費を中心に緩やかな回復が継続することが期待されます。また、世界経済は、中東情勢や米国の通商政策動向等の不確実性があるものの、米国を中心に底堅く推移すると想定されます。このような中、次期の業績見通しは、素材系事業や建設機械を中心とした数量面の回復やコスト改善に加え、在庫評価影響の改善を見込むことなどから、売上高は2兆5,600億円程度、営業利益は1,500億円程度、経常利益は1,200億円程度、親会社株主に帰属する当期純利益は1,000億円程度を見通しております。なお、中東情勢による影響については、当社製品の中東向け輸出や、アルミ関連事業での原材料の輸入、原油市況の高騰に伴う船舶用燃料、エネルギー・諸資材価格等に一定の影響が生じる可能性があることから、次期の見通しには本影響として100億円の減益リスクを織り込んでおります。次期の業績を見通すにあたっては、セグメント毎の状況を以下のとおり想定しております。鉄鋼アルミ(鉄鋼)鋼材の販売数量は、当連結会計年度並を想定しております。鋼材の販売価格については、原料価格の上昇分や人件費や物流費等の物価上昇分の価格転嫁を推し進めてまいります。売上高については、当連結会計年度並を見通すとともに、経常利益は、メタルスプレッドの悪化を見込むものの、コスト改善や在庫評価影響の改善などにより、増益となる見通しです。(アルミ板)アルミ板の販売数量は、飲料用缶材やIT・半導体向けでの増加を見込むことなどにより、当連結会計年度を上回るものと想定しております。売上高については、販売数量の増加や価格転嫁の進展により増収を見通すとともに、経常損益については、コスト改善や減価償却費の減少などにより、当連結会計年度に比べ改善となる見通しです。素形材素形材の販売数量は、半導体向け需要の回復や航空機向け需要が引き続き堅調に推移すると見込むことなどから、当連結会計年度を上回るものと想定しております。売上高及び経常利益については、固定費を中心としたコストの増加を見込むものの、販売数量の増加や価格転嫁の進展などにより、増収増益となる見通しです。溶接溶接材料の販売数量は、国内外での需要回復により、当連結会計年度を上回るものと想定しております。売上高及び経常利益は、販売数量の増加などにより増収増益となる見通しです。機械受注高は、当連結会計年度並と想定しております。売上高は、当連結会計年度並を見通すものの、経常利益は、本体売上の減少に加え、固定費を中心としたコスト増加などにより、減益となる見通しです。エンジニアリング受注高は、還元鉄関連事業や廃棄物処理関連事業等で複数案件の受注を見込むことなどにより、増加する見通しです。売上高は、当連結会計年度並と見通す一方、経常利益については、案件構成差等の影響により、減益となる見通しです。建設機械油圧ショベルの販売台数は、北米、欧州、中国での需要回復などにより、当連結会計年度を上回るものと想定しております。クローラクレーンの販売台数は、北米での需要回復が見込まれるため、当連結会計年度を上回るものと想定しております。売上高及び経常利益は、固定費を中心としたコストの増加を見込むものの、販売台数の増加などにより、増収増益となる見通しです。電力販売電力量は、神戸発電所3号機の定期点検の延長影響の縮小により稼働日数が増加することなどから、当連結会計年度を上回るものと想定しております。電力単価は、発電用石炭の市況想定に基づき、当連結会計年度を下回るものと想定しております。売上高は、神戸発電所3号機の定期点検の延長影響の縮小などにより増収を見通す一方、経常利益は、燃料費調整の時期ずれによる増益影響及び売電価格に関する一過性の増益影響の剥落などにより、減益となる見通しです。
(2)財政状態の概況当連結会計年度末の総資産は、前連結会計年度末とおおむね同水準の2兆8,651億円となりました。負債については、借入金の返済などにより、前連結会計年度末に比べ1,192億円減少し1兆5,347億円となりました。純資産については、親会社株主に帰属する当期純利益を計上したことなどから、前連結会計年度末に比べ933億円増加し1兆3,304億円となりました。これらの結果、当連結会計年度末の自己資本比率は44.0%となり、前連結会計年度末に比べ3.8ポイント上昇しました。当連結会計年度のキャッシュ・フローは、税金等調整前当期純利益の計上などにより、営業活動によるキャッシュ・フローが2,016億円の収入となりました。一方、投資活動によるキャッシュ・フローは、有形及び無形固定資産の取得による支出などから△736億円の支出となり、その結果、フリーキャッシュ・フローは1,280億円の収入となりました。財務活動によるキャッシュ・フローは、借入金の返済などにより△1,624億円の支出となり、当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比べて308億円減少し、1,890億円となりました。なお、当連結会計年度末の有利子負債残高は、前連結会計年度末に比べ1,164億円減少し7,699億円となりました。キャッシュ・フロー指標の推移は、次のとおりであります。2021年度 2022年度 2023年度 2024年度 2025年度自己資本比率 29.9% 31.8% 36.2% 40.2% 44.0%時価ベースの自己資本比率 8.6% 14.5% 27.9% 23.7% 26.1%キャッシュ・フロー対
5.8年 7.7年 4.3年 6.0年 3.8年有利子負債比率インタレスト・カバレッジ・
12.5倍 9.0倍 14.0倍 10.7倍 14.7倍レシオ(注)1.各指標は、連結ベースの財務数値により算出しております。
2.各指標の計算方法は、次のとおりであります。自己資本比率=自己資本/総資産時価ベースの自己資本比率=株式時価総額/総資産
※株式時価総額=期末株価終値×期末発行済株式総数キャッシュ・フロー対有利子負債比率=有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ=営業キャッシュ・フロー/利払い
四半期 2026年3月期 第1四半期
出典: 神戸製鋼所 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(推定)(https://www2.jpx.co.jp/disc/54060/140120250731526261.pdf)
1. 経営成績等の概況( 1) 当四半期の経営成績の概況経営成績の概況については、本日TDnet及び当社ホームページ (https://www. kobelco. co. jp) に掲載いたしました決算補足説明資料に記載しておりますので、TDnet又は当社ホームページより、決算補足説明資料をご覧ください。
(2) 当四半期の財政状態の概況当第 1 四半期連結会計期間末の総資産は、配当金の支払等により現金及び預金が減少したことなどから、前連結会計年度未に比べ712億円減少し2 兆8, 197億円となりました。 負債については、支払手形及び買掛金が減少したことなどから、前連結会計年度示に比べ527億円減少し1 兆6, 012億円となりました。純資産については、親会社株主に帰属する四半期純利益を計上した一方で、その他有価証券評価差額金や為替換算調整勘定が減少したことなどから、前連結会計年度示に比べ185億円減少し1 兆2, 184億円となりました。 これらの結果、当第 1 四半期連結会計期間末の自己資本比率は40.8%となり、前連結会計年度末に比べ0.6ポイント上昇しました。ー 2 ー
四半期 2027年3月期 第1四半期
出典: 神戸製鋼所 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/54060/140120260804509056.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況経営成績の概況については、本日TDnet及び当社ホームページ(https://www.kobelco.co.jp)に掲載いたしました決算補足説明資料に記載しておりますので、TDnet又は当社ホームページより、決算補足説明資料をご覧ください。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、売掛金の回収等により、前連結会計年度末に比べ350億円減少し2兆8,301億円となりました。負債については、社債の償還や借入金の返済等により、前連結会計年度末に比べ296億円減少し1兆5,050億円となりました。純資産については、親会社株主に帰属する四半期純利益を計上した一方で、配当金を支払ったことにより、前連結会計年度末に比べ53億円減少し1兆3,251億円となりました。これらの結果、当第1四半期連結会計期間末の自己資本比率は44.4%となり、前連結会計年度末に比べ0.4ポイント上昇しました。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。