通期は定性文が前期・今期とも抽出できず比較不能。四半期は中期経営計画の財務目標が大幅に詳細化され、業績予想も新たに公表するなど細分化。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、トクヤマ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月28日 → 2026年4月28日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月29日 → 2026年7月29日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
通期は比較不能でした。理由: 前期・今期とも定性文が抽出不能(manifest_text_layer_duplicated / qualitative_not_found / no_qualitative_section_suspected)
四半期決算短信の比較
文字数: 4,112字 → 4,461字(前期比+8.5%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(246字) → あり(372字)
変化の型: 施策説明充実型、出来事型
増えた要素
- 中期経営計画の財務目標表に収益性・資本効率・株主還元の区分とEPS・ROIC・DOE等の指標を追加
- 従来「未定」としていた通期業績予想・配当予想の公表(詳細は別紙のお知らせを参照)
要約: 四半期は経営成績・セグメント別業績の説明の枠組み自体は前年と同じだが、中期経営計画の財務目標表が「2025年度」目標(4項目)から「2030年度」目標(CAGR付きで収益性・資本効率・株主還元に区分した7項目)へと大幅に詳細化された。また前年は据え置いていた通期業績予想・配当予想を今期は公表しており、粒度は細分化したと判定した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: トクヤマ 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月28日(https://www2.jpx.co.jp/disc/40430/140120250407509810.pdf)
2.経営者による財政状態、経営成績及びキャッシュ・フローの状況分析(1)経営成績に関する分析1 当期の経営成績
① 当期の業績全般に関する概況当期の世界経済は、ウクライナ情勢や中東紛争による地政学リスクの高まりに加え、世界的なインフレーションや原材料コストの高騰、異常気象による自然災害の多発、国際貿易における緊張の高まりなどが重なり、不透明な状況が続きました。日本経済においては、インバウンド需要の回復や、企業の設備投資および賃上げ努力により景気はゆるやかに持ち直しを続けました。一方、物価高や金利上昇の影響により消費支出の低迷が続き、景気回復の力強さには欠けました。このような経済環境のもと、当社は中期経営計画2025の重点課題である「事業ポートフォリオの転換」「地球温暖化防止への貢献」「CSR経営の推進」に取り組んでまいりました。業績につきましては、半導体関連製品の販売が堅調に推移したこと、および製造コストの改善が進んだこと等により、増収増益となりました。(単位:百万円)親会社株主に帰属する売上高 営業利益 経常利益当期純利益2025年3月期 343,073 29,968 29,588 23,3882024年3月期 341,990 25,637 26,292 17,751増減率 0.3% 16.9% 12.5% 31.8%(売上高)半導体関連製品の販売が堅調に推移したこと等により、前期より10億83百万円増加し、3,430億73百万円(前期比0.3%増)となりました。(売上原価)製造コストの改善が進んだこと等により、前期より75億40百万円減少し、2,349億29百万円(前期比3.1%減)となりました。(販売費及び一般管理費)研究開発費および物流費の増加等により、前期より42億92百万円増加し、781億75百万円(前期比5.8%増)となりました。(営業利益)半導体関連製品の販売が堅調に推移したこと、および製造コストの改善が進んだこと等により、前期より43億30百万円増加し、299億68百万円(前期比16.9%増)となりました。(営業外損益・経常利益)営業外損益は、為替差益および持分法による投資利益が減少したこと等により、前期より10億34百万円悪化しました。以上の結果、経常利益は前期より32億96百万円増加し、295億88百万円(前期比12.5%増)となりました。(特別損益・税金等調整前当期純利益・当期純利益・親会社株主に帰属する当期純利益)特別損益は、政策保有株式の縮減を進め投資有価証券売却益が増加したこと、およびポリオレフィンフィルム事業の再編に伴う関係会社株式交換益を計上したこと等により、前期より21億63百万円改善しました。以上の結果、税金等調整前当期純利益は、前期より54億59百万円増加し、313億15百万円(前期比21.1%増)となりました。応分の税金費用を加味した当期純利益は、前期より58億67百万円増加し、232億78百万円(前期比33.7%増)となりました。親会社株主に帰属する当期純利益は、前期より56億36百万円増加し、233億88百万円(前期比31.8%増)となりました。
② 当期のセグメント別の状況(セグメント別の状況)当連結会計年度より、一部子会社の経営管理区分の変更を行っており、以下の前期比較については、当該変更を反映した前期の数値で比較しております。売上高 (単位:百万円)報告セグメント連結損益計その他 合計 調整額電子先端 ライフ算書計上額化成品 セメント 環境事業材料 サイエンス2025年3月期 115,002 64,705 87,054 41,955 5,216 40,769 354,702 △11,629 343,0732024年3月期 115,594 67,187 77,969 41,368 7,392 43,722 353,234 △11,244 341,990増 減 率 △0.5% △3.7% 11.7% 1.4% △29.4% △6.8% 0.4% – 0.3%営業利益又は営業損失(△) (単位:百万円)報告セグメント連結損益計その他 合計 調整額電子先端 ライフ算書計上額化成品 セメント 環境事業材料 サイエンス2025年3月期 10,832 7,453 9,583 7,816 52 2,163 37,902 △7,933 29,9682024年3月期 11,530 6,710 3,341 8,595 △102 1,356 31,432 △5,795 25,637増 減 率 △6.0% 11.1% 186.8% △9.1% -% 59.5% 20.6% – 16.9%(注) 各セグメントの売上高、営業利益又は営業損失(△)にはセグメント間取引を含めております。(化成品セグメント)苛性ソーダは、輸出数量は増加したものの、国内の販売数量が低調に推移したこと等により、減益となりました。塩化ビニルモノマーおよび塩化ビニル樹脂は、販売数量は低調に推移しましたが、塩化ビニル樹脂の国内の販売価格改定を進めたこと等により、前期並みの業績となりました。ソーダ灰は、販売数量が減少したこと等により、減益となりました。以上の結果、当セグメントの売上高は1,150億2百万円(前期比0.5%減)、営業利益は108億32百万円(前期比6.0%減)で減収減益となりました。(セメントセグメント)セメントは、国内出荷は前期比で微減となったものの、適正な販売価格を維持し、製造コストの改善が進んだこと等により、増益となりました。以上の結果、当セグメントの売上高は647億5百万円(前期比3.7%減)、営業利益は74億53百万円(前期比
11.1%増)で減収増益となりました。(電子先端材料セグメント)半導体向け多結晶シリコンは、販売数量が増加したこと等により、増益となりました。ICケミカルは、台塑德山精密化學股份有限公司の稼働率の向上等により、収益が改善しました。乾式シリカは、円安による為替の影響や徳山化工(浙江)有限公司における製造コストの低減等により、増益となりました。放熱材は、半導体製造装置向けを中心に販売数量が増加したこと等により、増益となりました。以上の結果、当セグメントの売上高は870億54百万円(前期比11.7%増)、営業利益は95億83百万円(前期比186.8%増)で増収増益となりました。(ライフサイエンスセグメント)歯科器材は、販売は前期並みだったものの、拡販に向けた販売費、および研究開発費が増加したこと等により、減益となりました。プラスチックレンズ関連材料は、海外向けの販売数量が堅調に推移したこと等により、増益となりました。医薬品原薬・中間体は、製品ミックスの変動等により、減益となりました。以上の結果、当セグメントの売上高は419億55百万円(前期比1.4%増)、営業利益は78億16百万円(前期比9.1%減)で増収減益となりました。(環境事業セグメント)イオン交換膜は、出荷が減少したことにより、減益となりました。廃石膏ボードリサイクルは、廃石膏ボード収集は堅調に推移したものの、製造コストが増加したこと等により、前期並みの業績となりました。樹脂サッシの製造・加工・販売を行う株式会社エクセルシャノンの株式の一部を譲渡したことに伴い、前連結会計年度より、同社を連結の範囲から除外しました。以上の結果、当セグメントの売上高は52億16百万円(前期比29.4%減)、営業利益は52百万円(前期は営業損失1億2百万円)となりました。2 次期の見通し
① 次期の業績全般の見通し次期は、インバウンド需要の増加が続くことや先端品向けを中心とした半導体需要の回復等が景気のプラスの要因として寄与するものと見込まれますが、一方でトランプ政権の関税政策が企業収益や個人消費に悪影響を及ぼすリスクがあるなど、不確実性が高まるものと思われます。当社においては、2021年2月25日に公表した中期経営計画2025において成長事業と定義した「電子」「健康」「環境」の分野を強力に推進して成長を目指し、化成品・セメント事業では効率化を進め持続的なキャッシュを創出していきます。現時点の情報に基づき、売上高は当期より214億円増の3,645億円(当期比6.2%増)、営業利益は115億円増の415億円(当期比38.5%増)、経常利益は119億円増の415億円(当期比40.3%増)、親会社株主に帰属する当期純利益は56億円増の290億円(当期比24.0%増)を予想しています。(単位:百万円)親会社株主に帰属する売上高 営業利益 経常利益当期純利益2026年3月期 364,500 41,500 41,500 29,0002025年3月期 343,073 29,968 29,588 23,388増減率 6.2% 38.5% 40.3% 24.0%なお、上記の前提として、為替レートは140円/$、国産ナフサ価格は68,000円/㎘としております。
② 次期のセグメント別の見通し(化成品セグメント)原燃料価格の動向や、主要製品の海外市況など、収益面で変動リスクの大きい状況が続くと予想しています。このような環境の中、製造コストの削減により競争力を強化するとともに、事業環境の変動に対応した施策の実施により、収益確保に努めます。(セメントセグメント)国内需要は、都市部を中心とした民需は堅調であるものの、工期の長期化や施工者、物流業者等の人手不足により、縮小傾向と予想しています。このような環境の中、当社は安定供給の責務を果たし、またカーボンニュートラル達成に向けた環境対策を見据え、販売価格改定を進めるとともに、収益向上に努めます。(電子先端材料セグメント)半導体市場は、米国の貿易政策などによる影響は不透明であるものの、中長期的に需要が拡大していくことが予想されます。また、微細化の進展に伴い、高品質化と安定供給に対する顧客からの要求がますます高まってきています。このような環境の中、半導体向け多結晶シリコンは、品質を更に追求し、他社との差別化を図ります。ICケミカルは、台湾拠点からのさらなる出荷増と韓国拠点の量産体制の構築を進めることで、需要拡大に対応したグローバルでの供給体制の拡充に注力します。乾式シリカと放熱材は、既存製品の拡販と開発品の製品化を進めていきます。(ライフサイエンスセグメント)プラスチックレンズ関連材料、および歯科器材等の出荷数量については、海外向けを中心に堅調な推移を見込んでおり、引き続き顧客ニーズや市場の変化に対応した新製品開発と販売活動に注力し、収益の拡大を目指します。歯科器材については、当連結会計年度に歯科充填用コンポジットレジンを生産する新棟が竣工し、今後さらなる拡販を図ります。医療診断システムについては、主要製品の拡販に努め、収益の拡大を目指します。(環境事業セグメント)持続可能な社会の実現を目指し、イオン交換膜および廃石膏ボードリサイクル等の既存事業の拡大を進めるとともに、GHGの排出削減に貢献する技術の開発と事業化を加速し、事業ポートフォリオ転換に貢献してまいります。(その他セグメント)本セグメントの事業は、当社グループの製品販売、物流、およびユーティリティー等の機能を担うものであり、コスト削減を継続することにより、当社グループ全体の収益向上に努めます。
(2)財政状態に関する分析1 当期の資産、負債及び純資産の状況に関する分析連結貸借対照表の要約 (単位:百万円)2024年3月期末 2025年3月期末 増減 増減率資産 457,360 476,207 18,847 4.1%負債 197,411 202,349 4,938 2.5%(内、有利子負債) (105,784) (110,691) (4,906) (4.6%)純資産 259,948 273,858 13,909 5.4%(内、自己資本) (249,256) (261,562) (12,305) (4.9%)財務関連指標の増減2024年3月期末 2025年3月期末 増減D/Eレシオ 0.42倍 0.42倍 △0.00ネットD/Eレシオ 0.23倍 0.13倍 △0.10自己資本比率 54.5% 54.9% 0.4ポイント時価ベースの自己資本比率 42.7% 42.1% △0.6ポイント(注)D/Eレシオ :有利子負債/自己資本ネットD/Eレシオ :(有利子負債-現金及び現金同等物)/自己資本自己資本比率 :自己資本/資産合計時価ベースの自己資本比率 :株式時価総額/資産合計(資産)商品及び製品が58億49百万円、繰延税金資産が34億50百万円減少した一方、現金及び預金が268億60百万円、有形固定資産が35億36百万円増加しました。以上の結果、資産は前連結会計年度末に比べ188億47百万円増加し、4,762億7百万円となりました。(負債)コマーシャル・ペーパーが150億円減少した一方、社債が200億円増加しました。以上の結果、負債は前連結会計年度末に比べ49億38百万円増加し、2,023億49百万円となりました。(純資産)その他有価証券評価差額金が20億34百万円減少した一方、親会社株主に帰属する当期純利益の積み上げ等により利益剰余金が165億34百万円増加しました。以上の結果、純資産は前連結会計年度末に比べ139億9百万円増加し、2,738億58百万円となりました。(財務指標)当連結会計年度におきましては、有利子負債が49億6百万円増加しましたが、自己資本が123億5百万円増加したことにより、D/Eレシオは前連結会計年度末並みの0.42倍となりました。2 キャッシュ・フローの状況に関する分析連結キャッシュ・フロー計算書の要約 (単位:百万円)2024年3月期 2025年3月期営業活動によるキャッシュ・フロー 55,828 52,368投資活動によるキャッシュ・フロー △30,405 △23,478財務活動によるキャッシュ・フロー △46,508 △1,106現金及び現金同等物に係る換算差額 1,461 △762現金及び現金同等物の増減額 △19,623 27,020連結子会社の決算期変更に伴う現金及び現金同等物の増減額 △27 -連結の範囲の変更に伴う現金及び現金同等物の増減額 0 -現金及び現金同等物の期末残高 47,905 74,926(営業活動によるキャッシュ・フロー)税金等調整前当期純利益313億15百万円、減価償却費196億88百万円などの資金増加要因により、営業活動の結果得られた資金は、523億68百万円(前年比34億60百万円の減少)となりました。(投資活動によるキャッシュ・フロー)有形固定資産の取得による支出225億98百万円などの資金減少要因により、投資活動の結果使用した資金は、234億78百万円(前年比69億26百万円の減少)となりました。(財務活動によるキャッシュ・フロー)社債の発行による収入199億9百万円、連結の範囲の変更を伴わない子会社株式の売却による収入27億4百万円などの資金増加要因に対し、コマーシャル・ペーパーの減少額150億円、配当金の支払額68億39百万円、長期借入金の返済による支出22億34百万円などの資金減少要因により、財務活動の結果使用した資金は、11億6百万円(前年比454億1百万円の減少)となりました。3 資金調達および流動性(資金調達)当社グループでは、事業活動のための適切な運転資金の確保、および事業ポートフォリオの転換を目的とした成長分野への重点投資、地球温暖化防止への貢献を目的とした合理化・省エネ・GHG削減対策等の設備投資、戦略的投資を推進するために一定の資金を必要としています。主な資金手当ての手段としましては、継続的な事業収益の計上による自己資金の積み上げの他、金融機関からの借り入れ、社債の発行等となります。なお、次期の設備投資予定額は351億円であり、主に自己資金、金融機関からの借入金で充当する予定です。(流動性)当社グループの当連結会計年度末の現金及び現金同等物は749億26百万円となっており、当社グループの事業活動を推進していく上で充分な流動性を確保していると考えています。また、金融機関との間にリボルビング・クレジット・ファシリティ契約や当座貸越契約、債権流動化契約も締結しており、流動性に一部支障をきたす事象が発生した場合にも、一定の流動性を維持できると考えています。加えて、不測の事態に備え流動性資金の確保のため、コミットメントラインの設定も必要に応じて実施してまいります。
(3)中期経営計画の進捗化成品セグメントおよびセメントセグメントにおいて国内販売数量が低調に推移した一方、半導体関連製品の堅調な販売により電子先端材料セグメントでは増収となったことから、売上高は前期比0.3%の増収となりました。また、電子先端材料セグメントが大幅な増益となったこと、および製造コストの改善が進んだこと等により、ROEは
9.2%となり、前期の水準を上回りました。(4)研究開発活動当連結会計年度の研究開発費の総額は160億66百万円です。
(5)利益配分に関する基本方針および当期・次期の配当当社は、株主の皆さまに対する利益還元を経営上の重要な施策の一つとして位置付けております。持続的な成長のための投融資や研究開発を通じた中長期な視点での企業価値の最大化、業績や財務状況、資本コスト等を総合的に勘案した上で、安定的、継続的に株主の皆さまに対し利益還元を実施していきます。こうした方針の下、配当については、単年度の業績の影響を受けにくいDOE(株主資本配当率) 3%を目標として、配当性向30%以上を目指すことを掲げております。当社の剰余金の配当は、中間配当および期末配当の年2回を基本的な方針としております。配当の決定機関は、期末配当は株主総会、中間配当は取締役会です。なお、中間配当については、会社法第454条第5項の規定に基づき、取締役会の決議を以って行うことができる旨を定款に定めています。当期の期末配当につきましては、上記の方針に基づき、1株当たり50円とさせていただくことといたしました。これにより、年間配当は、2024年12月に実施した1株当たり50円の中間配当と合わせ、前期比20円増配の100円となり、当期の配当性向は30.8%となります。次期の配当につきましては、「(1)経営成績に関する分析」の「2 次期の見通し」を前提に、年間配当は、前期比20円増配の1株当たり120円(うち中間配当60円)を予定しております。
通期 2026年3月期
出典: トクヤマ 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月28日
2.経営者による財政状態、経営成績及びキャッシュ・フローの状況分析(1)経営成績に関する分析1 当期の経営成績
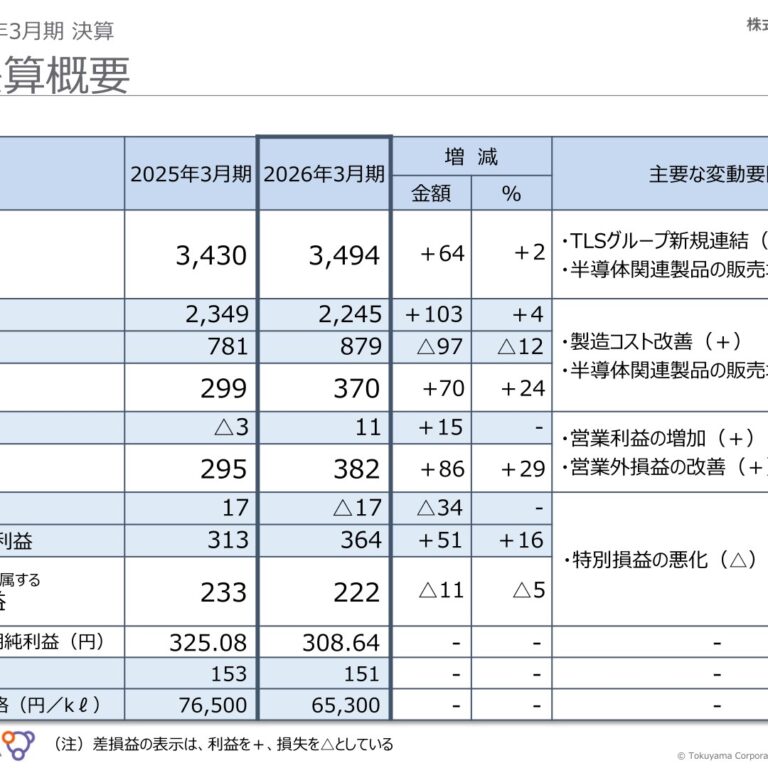
① 当期の業績全般に関する概況当期の世界経済は、ウクライナ情勢の長期化をはじめとする地政学リスクの高まりに加え、米国の関税政策などにより国際貿易における不透明感が増しました。さらに、2026年2月に始まった中東地域の紛争により原油などの原燃料のサプライチェーンに危機的状況が生じ、不安定な状況が続いています。日本経済においては、企業の設備投資および賃上げの動きは継続されたものの、物価高や金利上昇の影響等により、景気回復は限定的となりました。このような経済環境のもと、当社は当年度を最終年度とする中期経営計画2025の重点課題である「事業ポートフォリオの転換」「地球温暖化防止への貢献」「CSR経営の推進」に取り組んでまいりました。業績につきましては、半導体関連製品の販売が堅調に推移したこと、および製造コストの改善が進んだこと等により、売上高と営業利益がともに増加しました。(単位:百万円)親会社株主に帰属する売上高 営業利益 経常利益当期純利益2026年3月期 349,476 37,017 38,203 22,2052025年3月期 343,073 29,968 29,588 23,388増減率 1.9% 23.5% 29.1% △5.1%(売上高)トクヤマライフサイエンスグループの新規連結、および半導体関連製品の販売増加等により、前期より64億2百万円増加し、3,494億76百万円(前期比1.9%増)となりました。(売上原価)製造コストの改善が進んだこと等により、前期より103億99百万円減少し、2,245億30百万円(前期比4.4%減)となりました。(販売費及び一般管理費)トクヤマライフサイエンスグループの新規連結に伴う一般管理費の増加等により、前期より97億53百万円増加し、879億28百万円(前期比12.5%増)となりました。(営業利益)半導体関連製品の販売が堅調に推移したこと、および製造コストの改善が進んだこと等により、前期より70億49百万円増加し、370億17百万円(前期比23.5%増)となりました。(営業外損益・経常利益)営業外損益は、為替差益および持分法による投資利益が増加したこと等により、前期より15億65百万円改善しました。以上の結果、経常利益は前期より86億14百万円増加し、382億3百万円(前期比29.1%増)となりました。(特別損益・税金等調整前当期純利益・当期純利益・親会社株主に帰属する当期純利益)特別損益は、発電事業者との解約不能な長期の電力受給契約に関する契約損失引当金繰入額を計上したこと、および前期に関係会社株式交換益を計上した反動等により、前期より34億68百万円悪化しました。以上の結果、税金等調整前当期純利益は、前期より51億46百万円増加し、364億62百万円(前期比16.4%増)となりました。繰延税金資産の見積もりの変動等により法人税等調整額83億55百万円を計上した結果、応分の税金費用を加味した当期純利益は、前期より7億42百万円減少し、225億36百万円(前期比3.2%減)となりました。親会社株主に帰属する当期純利益は、前期より11億82百万円減少し、222億5百万円(前期比5.1%減)となりました。
② 当期のセグメント別の状況(セグメント別の状況)売上高 (単位:百万円)報告セグメント連結損益計その他 合計 調整額電子先端 ライフ算書計上額化成品 セメント 環境事業材料 サイエンス2026年3月期 106,226 66,881 91,675 49,387 6,129 41,707 362,008 △12,532 349,4762025年3月期 115,002 64,705 87,054 41,955 5,216 40,769 354,702 △11,629 343,073増 減 率 △7.6% 3.4% 5.3% 17.7% 17.5% 2.3% 2.1% – 1.9%営業利益 (単位:百万円)報告セグメント連結損益計その他 合計 調整額電子先端 ライフ算書計上額化成品 セメント 環境事業材料 サイエンス2026年3月期 9,701 9,536 15,681 7,828 655 2,029 45,433 △8,415 37,0172025年3月期 10,832 7,453 9,583 7,816 52 2,163 37,902 △7,933 29,968増 減 率 △10.4% 27.9% 63.6% 0.2% -% △6.2% 19.9% – 23.5%(注) 各セグメントの売上高、営業利益にはセグメント間取引を含めております。(化成品セグメント)苛性ソーダは、輸出数量が減少したこと等により、減益となりました。塩化ビニルモノマーおよび塩化ビニル樹脂は、塩化ビニルモノマーの海外市況が下落したこと等により、減益となりました。ソーダ灰および塩化カルシウムは、販売数量が減少したこと、および物流費の増加等により、減益となりました。以上の結果、当セグメントの売上高は1,062億26百万円(前期比7.6%減)、営業利益は97億1百万円(前期比10.4%減)で減収減益となりました。(セメントセグメント)セメントは、国内出荷が前期比で減少したものの、国内の販売価格改定を進めたこと、および製造コストの改善等により、増益となりました。以上の結果、当セグメントの売上高は668億81百万円(前期比3.4%増)、営業利益は95億36百万円(前期比27.9%増)で増収増益となりました。(電子先端材料セグメント)半導体向け多結晶シリコンは、製造コストの改善や、製品ミックスの変動等により、増益となりました。ICケミカルは、電子工業用高純度イソプロピルアルコールの販売数量が増加したこと等により、増益となりました。乾式シリカは、販売数量が堅調に推移したことや徳山化工(浙江)有限公司における製造コストの低減等により、増益となりました。放熱材は、半導体製造装置向けを中心に販売数量が増加したこと等により、増益となりました。以上の結果、当セグメントの売上高は916億75百万円(前期比5.3%増)、営業利益は156億81百万円(前期比63.6%増)で増収増益となりました。(ライフサイエンスセグメント)歯科器材は、海外向けの出荷が増加したこと等により、増益となりました。医療診断システムは、製造コストの増加等により、減益となりました。体外診断用医薬品事業および体外診断用医薬品材料事業を担うトクヤマライフサイエンスグループを第3四半期連結会計期間より連結の範囲に含めたことに伴い、のれん償却費等が発生しました。プラスチックレンズ関連材料は、製品ミックスの変動が減益要因となったものの、棚卸資産評価損の戻入を計上したこと等により、前期並みの業績となりました。以上の結果、当セグメントの売上高は493億87百万円(前期比17.7%増)、営業利益は78億28百万円(前期比0.2%増)で増収増益となりました。(環境事業セグメント)イオン交換膜は、膜および装置の出荷が増加したこと等により、増益となりました。廃石膏ボードリサイクルは、廃石膏ボード収集が堅調に推移し、増益となりました。以上の結果、当セグメントの売上高は61億29百万円(前期比17.5%増)、営業利益は6億55百万円(前期は52百万円)となりました。2 次期の見通し
① 次期の業績全般の見通し次期は、先端半導体向けを中心とした需要の伸長等が業績の追い風となることが見込まれる一方、中東情勢に起因する原燃料調達の不透明さやコスト上昇が引き続き下振れリスクとして存在するなど、先行きの不確実性は極めて高い状況にあります。このような状況を総合的に検討した結果、2027年3月期の連結業績予想につきましては、現時点では未定といたします。今後、合理的な算定が可能となった段階で速やかに公表いたします。当社は、2021年2月25日に公表した中期経営計画2025に続き、2026年度から2030年度を対象とする次期中期経営計画においても成長分野に注力し、企業価値の向上を目指してまいります。
(2)財政状態に関する分析1 当期の資産、負債及び純資産の状況に関する分析連結貸借対照表の要約 (単位:百万円)2025年3月期末 2026年3月期末 増減 増減率資産 476,207 557,432 81,224 17.1%負債 202,349 259,620 57,270 28.3%(内、有利子負債) (110,691) (162,020) (51,328) (46.4%)純資産 273,858 297,811 23,953 8.7%(内、自己資本) (261,562) (283,086) (21,523) (8.2%)財務関連指標の増減2025年3月期末 2026年3月期末 増減D/Eレシオ 0.42倍 0.57倍 0.15ネットD/Eレシオ 0.13倍 0.41倍 0.28自己資本比率 54.9% 50.8% △4.1ポイント時価ベースの自己資本比率 42.1% 48.2% 6.1ポイント(注)D/Eレシオ :有利子負債/自己資本ネットD/Eレシオ :(有利子負債-現金及び現金同等物)/自己資本自己資本比率 :自己資本/資産合計時価ベースの自己資本比率 :株式時価総額/資産合計(資産)現金及び預金が283億51百万円減少した一方、のれんが585億76百万円、投資有価証券が227億66百万円、有形固定資産が179億92百万円増加しました。以上の結果、資産は前連結会計年度末に比べ812億24百万円増加し、5,574億32百万円となりました。(負債)長期借入金が328億4百万円、コマーシャル・ペーパーが180億円増加しました。以上の結果、負債は前連結会計年度末に比べ572億70百万円増加し、2,596億20百万円となりました。(純資産)親会社株主に帰属する当期純利益の積み上げ等により利益剰余金が142億78百万円、為替換算調整勘定が40億53百万円、その他有価証券評価差額金が25億27百万円、非支配株主持分が24億30百万円増加しました。以上の結果、純資産は前連結会計年度末に比べ239億53百万円増加し、2,978億11百万円となりました。(財務指標)当連結会計年度におきましては、自己資本が215億23百万円増加しましたが、有利子負債が513億28百万円増加したことにより、D/Eレシオは前連結会計年度末に比べ0.15悪化し、0.57倍となりました。2 キャッシュ・フローの状況に関する分析連結キャッシュ・フロー計算書の要約 (単位:百万円)2025年3月期 2026年3月期営業活動によるキャッシュ・フロー 52,368 50,985投資活動によるキャッシュ・フロー △23,478 △122,975財務活動によるキャッシュ・フロー △1,106 41,792現金及び現金同等物に係る換算差額 △762 1,490現金及び現金同等物の増減額 27,020 △28,706連結の範囲の変更に伴う現金及び現金同等物の増減額 – 247現金及び現金同等物の期末残高 74,926 46,466(営業活動によるキャッシュ・フロー)法人税等の支払額又は還付額51億21百万円などの資金減少要因に対し、税金等調整前当期純利益364億62百万円、減価償却費209億48百万円などの資金増加要因により、営業活動の結果得られた資金は、509億85百万円(前年比13億82百万円の減少)となりました。(投資活動によるキャッシュ・フロー)連結の範囲の変更を伴う子会社株式の取得による支出777億7百万円、投資有価証券の取得による支出176億50百万円などの資金減少要因により、投資活動の結果使用した資金は、1,229億75百万円(前年比994億96百万円の増加)となりました。(財務活動によるキャッシュ・フロー)長期借入れによる収入360億22百万円、コマーシャル・ペーパーの増加額180億円などの資金増加要因に対し、配当金の支払額79億21百万円などの資金減少要因により、財務活動の結果得られた資金は、417億92百万円(前期は11億6百万円の使用)となりました。3 資金調達および流動性(資金調達)当社グループでは、事業活動のための適切な運転資金の確保、および事業ポートフォリオの転換を目的とした成長分野への重点投資、地球温暖化防止への貢献を目的とした合理化・省エネ・GHG排出量削減対策等の設備投資、戦略的投資を推進するために一定の資金を必要としています。主な資金手当ての手段としましては、継続的な事業収益の計上による自己資金の積み上げの他、金融機関からの借り入れ、社債の発行等となります。(流動性)当社グループの当連結会計年度末の現金及び現金同等物は464億66百万円となっており、当社グループの事業活動を推進していく上で充分な流動性を確保していると考えています。また、金融機関との間にリボルビング・クレジット・ファシリティ契約や当座貸越契約、債権流動化契約も締結しており、流動性に一部支障をきたす事象が発生した場合にも、一定の流動性を維持できると考えています。加えて、不測の事態に備え流動性資金の確保のため、コミットメントラインの設定も必要に応じて実施してまいります。
(3)中期経営計画の進捗化成品セグメントが市況悪化の影響で苦戦した一方、セメントセグメントは国内販売価格の改定を進めたこと等により、増益を達成しました。電子先端材料セグメントは中期経営計画2025策定時の2020年度比では大幅増益となったものの、半導体市場の伸びが一時的に停滞したことから、業績は計画策定当初の想定を下回って推移しました。ライフサイエンスセグメントは大幅増益を達成し、業績が好調に推移しました。トクヤマグループ全体では、化成品および電子先端材料セグメントの業績が伸び悩んだ結果、売上高は対計画比で12.6%の減収、営業利益は同
17.7%の減益となりました。その結果、ROEは8.2%となり未達となりました。(4)研究開発活動当連結会計年度の研究開発費の総額は177億6百万円です。
(5)利益配分に関する基本方針および当期・次期の配当当社は、株主の皆さまに対する利益還元を経営上の重要な施策の一つとして位置付けております。持続的な成長のための投融資や研究開発を通じた中長期な視点での企業価値の最大化、業績や財務状況、資本コスト等を総合的に勘案した上で、安定的、継続的に株主の皆さまに対し利益還元を実施していきます。こうした方針の下、配当については、単年度の業績の影響を受けにくいDOE(株主資本配当率) 3%を目標として、配当性向30%以上を目指すことを掲げております。当社の剰余金の配当は、中間配当および期末配当の年2回を基本的な方針としております。配当の決定機関は、期末配当は株主総会、中間配当は取締役会です。なお、中間配当については、会社法第454条第5項の規定に基づき、取締役会の決議により行うことができる旨を定款に定めています。当期の期末配当につきましては、上記の方針に基づき、1株当たり60円といたしました。これにより、年間配当は、2025年12月に実施した1株当たり60円の中間配当と合わせ、前期比20円増配の120円となり、当期の配当性向は
38.9%となります。次期の配当につきましては、中東情勢に起因する原燃料調達の不透明さやコスト上昇が下振れリスクとして存在するなど、先行きの不確実性が極めて高い状況にあることから、現時点では配当金額を未定としております。
四半期 2026年3月期 第1四半期
出典: トクヤマ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月29日(https://www2.jpx.co.jp/disc/40430/140120250710511213.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の業績につきましては、以下のとおりとなりました。(単位:百万円)親会社株主に帰属売上高 営業利益 経常利益する四半期純利益2026年3月期81,828 7,884 7,602 4,911第1四半期連結累計期間2025年3月期82,524 7,502 8,424 7,402第1四半期連結累計期間増 減 率 △0.8% 5.1% △9.8% △33.6%(売上高)半導体関連製品の販売は堅調に推移したものの、苛性ソーダの輸出数量が減少したことや、塩化ビニル製品の海外市況が下落したこと等により、前年同期より6億96百万円減少し、818億28百万円(前年同期比0.8%減)となりました。(売上原価)製造コストの改善が進んだこと等により、前年同期より18億16百万円減少し、538億52百万円(前年同期比
3.3%減)となりました。(販売費及び一般管理費)物流費の増加等により、前年同期より7億37百万円増加し、200億91百万円(前年同期比3.8%増)となりました。(営業利益)半導体関連製品の販売が堅調に推移したこと、および製造コストの改善が進んだこと等により、前年同期より3億82百万円増加し、78億84百万円(前年同期比5.1%増)となりました。(営業外損益・経常利益)営業外損益は、前年同期に計上した為替差益が為替差損に転じたこと等により、前年同期より12億4百万円悪化しました。以上の結果、経常利益は前年同期より8億22百万円減少し、76億2百万円(前年同期比9.8%減)となりました。(特別損益・税金等調整前四半期純利益・四半期純利益・親会社株主に帰属する四半期純利益)特別損益は、前年同期に関係会社株式交換益を計上した反動等により、前年同期より31億43百万円悪化しました。以上の結果、税金等調整前四半期純利益は、前年同期より39億65百万円減少し、76億74百万円(前年同期比
34.1%減)となりました。応分の税金費用を加味した四半期純利益は、前年同期より22億17百万円減少し、50億55百万円(前年同期比
30.5%減)となりました。親会社株主に帰属する四半期純利益は、前年同期より24億90百万円減少し、49億11百万円(前年同期比33.6%減)となりました。(セグメント別の状況)売上高 (単位:百万円)報告セグメント四半期連結その他 合計 調整額損益計算書電子先端 ライフ化成品 セメント 環境事業計上額材料サイエンス2026年3月期第1四半期 27,471 16,080 21,234 9,097 1,479 9,351 84,713 △2,885 81,828連結累計期間2025年3月期第1四半期 30,538 16,366 17,868 10,062 867 9,233 84,936 △2,412 82,524連結累計期間増 減 率 △10.0% △1.7% 18.8% △9.6% 70.6% 1.3% △0.3% – △0.8%営業利益又は営業損失(△) (単位:百万円)報告セグメント四半期連結その他 合計 調整額損益計算書電子先端 ライフ化成品 セメント 環境事業計上額材料サイエンス2026年3月期第1四半期 2,808 2,517 2,822 1,705 159 △67 9,945 △2,061 7,884連結累計期間2025年3月期第1四半期 2,772 1,782 1,940 2,074 △159 1,208 9,620 △2,117 7,502連結累計期間増 減 率 1.3% 41.2% 45.5% △17.8% -% -% 3.4% – 5.1%(注)各セグメントの売上高、営業利益又は営業損失(△)にはセグメント間取引を含めております。(化成品セグメント)苛性ソーダは、輸出数量が減少したこと等により、減益となりました。塩化ビニルモノマーおよび塩化ビニル樹脂は、海外市況が下落した一方、塩化ビニル樹脂の国内の販売価格改定や製造コストの減少等により、収益が改善しました。ソーダ灰は、販売数量を維持し、前年同期並みの業績となりました。以上の結果、当セグメントの売上高は274億71百万円(前年同期比10.0%減)、営業利益は28億8百万円(前年同期比1.3%増)で減収増益となりました。(セメントセグメント)セメントは、国内出荷が前年同期比で減少したものの、国内の販売価格改定を進めたこと、および製造コストの改善等により、増益となりました。以上の結果、当セグメントの売上高は160億80百万円(前年同期比1.7%減)、営業利益は25億17百万円(前年同期比41.2%増)で減収増益となりました。(電子先端材料セグメント)半導体向け多結晶シリコンは、販売数量は増加したものの、棚卸資産評価損を計上したこと等により、減益となりました。ICケミカルは、電子工業用高純度IPAの販売数量が増加したこと等により、収益が改善しました。乾式シリカは、中国景気の低迷の継続に伴い販売が低調に推移したこと等により、減益となりました。放熱材は、半導体製造装置向けを中心に販売数量が増加したこと等により、増益となりました。以上の結果、当セグメントの売上高は212億34百万円(前年同期比18.8%増)、営業利益は28億22百万円(前年同期比45.5%増)で増収増益となりました。(ライフサイエンスセグメント)歯科器材は、海外向けの出荷が増加したこと等により、増益となりました。プラスチックレンズ関連材料は、製品ミックスの変動等により、減益となりました。医薬品原薬・中間体は、ジェネリック医薬品向けの販売数量が減少したこと等により、減益となりました。以上の結果、当セグメントの売上高は90億97百万円(前年同期比9.6%減)、営業利益は17億5百万円(前年同期比17.8%減)で減収減益となりました。(環境事業セグメント)イオン交換膜は、膜および装置の出荷が増加したこと等により、増益となりました。廃石膏ボードリサイクルは、廃石膏ボード収集が低調に推移し、収益が悪化しました。以上の結果、当セグメントの売上高は14億79百万円(前年同期比70.6%増)、営業利益は1億59百万円(前年同期は営業損失1億59百万円)となりました。
(2)財政状態に関する説明① 当四半期の資産、負債及び純資産の状況に関する分析連結貸借対照表の要約 (単位:百万円)2025年3月期末 2025年6月期末 増減 増減率資産 476,207 474,436 △1,771 △0.4%負債 202,349 197,738 △4,610 △2.3%(内、有利子負債) (110,691) (111,745) (1,053) (1.0%)純資産 273,858 276,697 2,839 1.0%(内、自己資本) (261,562) (262,171) (609) (0.2%)(資産)当第1四半期連結会計期間末の総資産は4,744億36百万円となり、前連結会計年度末に比べ17億71百万円減少しました。主な要因は、現金及び預金が42億93百万円増加した一方、売掛金が62億91百万円減少したことによるものです。(負債)負債は1,977億38百万円となり、前連結会計年度末に比べ46億10百万円減少しました。主な要因は、支払手形及び買掛金が24億93百万円、賞与引当金が18億72百万円減少したことによるものです。(純資産)純資産は2,766億97百万円となり、前連結会計年度末に比べ28億39百万円増加しました。主な要因は、非支配株主持分が22億30百万円、親会社株主に帰属する四半期純利益の積み上げ等により利益剰余金が13億8百万円増加したことによるものです。
② 当四半期の財務関連指標の状況に関する分析当社グループは、「中期経営計画2025」において最終年度達成目標を以下のとおり掲げております。指標 2025年度 達成目標売上高 4,000億円営業利益 450億円成長事業の売上高成長率(CAGR) 10%以上ROE 11%以上なお、当該将来に関する事項については、作成時点での予想や一定の前提に基づいており、その達成および将来の業績について保証するものではありません。また、財務関連指標の進捗については、連結会計年度末時点の状況を報告する予定です。
(3)資本の財源及び資金の流動性に関する説明(資本の財源の分析)当社グループでは、事業活動のための適切な運転資金の確保、および事業ポートフォリオの転換を目的とした成長分野への重点投資、地球温暖化防止への貢献を目的とした合理化・省エネ・GHG排出量削減対策等の設備投資、戦略的投資を推進するために一定の資金を必要としています。主な資金手当ての手段としましては、継続的な事業収益の計上による自己資金の積み上げの他、金融機関からの借り入れ、社債の発行等となります。なお、当期の設備投資予定額は351億6百万円であり、主に自己資金、金融機関からの借入金で充当する予定です。(資金の流動性の分析)当第1四半期連結会計期間末の現金及び現金同等物は788億11百万円となっており、当社グループの事業活動を推進していく上で充分な流動性を確保していると考えています。また、金融機関との間にリボルビング・クレジット・ファシリティ契約や当座貸越契約、債権流動化契約も締結しており、流動性に一部支障をきたす事象が発生した場合にも、一定の流動性を維持できると考えています。加えて、不測の事態に備え流動性資金の確保のため、コミットメントラインの設定も必要に応じて実施してまいります。
(4)研究開発活動当第1四半期連結累計期間の研究開発費の総額は40億62百万円です。
(5)連結業績予想などの将来予測情報に関する説明通期の連結業績予想については、最近の業績動向等を踏まえ、2025年4月28日に公表した業績予想を据え置きます。今後、業績予想の修正が生じる場合は速やかにお知らせいたします。本業績予想は、当社が現在入手している情報および合理的であると判断する一定の前提に基づいており、実際の業績はさまざまな要因により大きく異なる可能性があります。
四半期 2027年3月期 第1四半期
出典: トクヤマ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月29日(https://www2.jpx.co.jp/disc/40430/140120260703587638.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の業績につきましては、以下のとおりとなりました。(単位:百万円)親会社株主に帰属売上高 営業利益 経常利益する四半期純利益2027年3月期85,654 6,076 6,708 5,204第1四半期連結累計期間2026年3月期81,828 7,884 7,602 4,911第1四半期連結累計期間増 減 率 4.7% △22.9% △11.8% 6.0%(売上高)原料の一時的な逼迫により化学品の販売が減少したものの、トクヤマライフサイエンスグループの連結、および半導体関連製品の販売増加等により、前年同期より38億26百万円増加し、856億54百万円(前年同期比4.7%増)となりました。(売上原価)原燃料コストの増加等により、前年同期より18億37百万円増加し、556億89百万円(前年同期比3.4%増)となりました。(販売費及び一般管理費)トクヤマライフサイエンスグループの連結に伴う一般管理費や、物流費の増加等により、前年同期より37億96百万円増加し、238億88百万円(前年同期比18.9%増)となりました。(営業利益)化学品の販売減少および原燃料コストの増加等により、前年同期より18億8百万円減少し、60億76百万円(前年同期比22.9%減)となりました。(営業外損益・経常利益)営業外損益は、前年同期に計上した為替差損が為替差益に転じたこと等により、前年同期より9億14百万円改善しました。以上の結果、経常利益は前年同期より8億93百万円減少し、67億8百万円(前年同期比11.8%減)となりました。(特別損益・税金等調整前四半期純利益・四半期純利益・親会社株主に帰属する四半期純利益)特別損益は、政策保有株式の縮減を進め投資有価証券売却益が増加したこと等により、前年同期より5億41百万円改善しました。以上の結果、税金等調整前四半期純利益は、前年同期より3億52百万円減少し、73億22百万円(前年同期比
4.6%減)となりました。応分の税金費用を加味した四半期純利益は、前年同期より1億86百万円増加し、52億41百万円(前年同期比
3.7%増)となりました。親会社株主に帰属する四半期純利益は、前年同期より2億92百万円増加し、52億4百万円(前年同期比6.0%増)となりました。(セグメント別の状況)売上高 (単位:百万円)報告セグメント四半期連結その他 合計 調整額損益計算書電子先端 ライフ化成品 セメント 環境事業計上額材料サイエンス2027年3月期第1四半期 24,688 16,052 22,303 14,690 1,094 9,732 88,562 △2,908 85,654連結累計期間2026年3月期第1四半期 27,471 16,080 21,234 9,097 1,479 9,351 84,713 △2,885 81,828連結累計期間増 減 率 △10.1% △0.2% 5.0% 61.5% △26.0% 4.1% 4.5% – 4.7%営業利益又は営業損失(△) (単位:百万円)報告セグメント四半期連結その他 合計 調整額損益計算書電子先端 ライフ化成品 セメント 環境事業計上額材料サイエンス2027年3月期第1四半期 523 2,551 3,126 2,640 △7 251 9,085 △3,009 6,076連結累計期間2026年3月期第1四半期 2,808 2,517 2,822 1,705 159 △67 9,945 △2,061 7,884連結累計期間増 減 率 △81.4% 1.3% 10.8% 54.8% -% -% △8.6% – △22.9%(注)各セグメントの売上高、営業利益又は営業損失(△)にはセグメント間取引を含めております。(化成品セグメント)苛性ソーダは、販売数量が減少したこと、および製造コストが増加したこと等により、減益となりました。塩化ビニルモノマーは、製造コストが増加したこと等により、減益となりました。塩化ビニル樹脂は、製造コストが増加しましたが、国内の販売価格改定を進めたこと等により、前年同期並みの業績となりました。ソーダ灰および塩化カルシウムは、製造コストや物流費の増加等により、減益となりました。以上の結果、当セグメントの売上高は246億88百万円(前年同期比10.1%減)、営業利益は5億23百万円(前年同期比81.4%減)で減収減益となりました。(セメントセグメント)セメントは、国内出荷が前年同期比で減少したものの、連結子会社の収益改善等により、前年同期並みの業績となりました。以上の結果、当セグメントの売上高は160億52百万円(前年同期比0.2%減)、営業利益は25億51百万円(前年同期比1.3%増)で減収増益となりました。(電子先端材料セグメント)半導体向け多結晶シリコンは、販売数量が前年同期比で減少したものの、棚卸資産評価損が縮小したこと等により、増益となりました。ICケミカルは、電子工業用高純度イソプロピルアルコールの販売数量が増加したものの、原料価格の上昇等により、減益となりました。乾式シリカは、販売数量が堅調に推移したことや徳山化工(浙江)有限公司における製造コストの低減等により、増益となりました。放熱材は、半導体製造装置向けを中心に販売数量が堅調に推移したこと等により、増益となりました。以上の結果、当セグメントの売上高は223億3百万円(前年同期比5.0%増)、営業利益は31億26百万円(前年同期比10.8%増)で増収増益となりました。(ライフサイエンスセグメント)歯科器材は、販売が堅調に推移したことや、円安による為替の影響等により、増益となりました。診断は、トクヤマライフサイエンスグループの連結等に伴い、増益となりました。医薬品原薬・中間体は、ジェネリック医薬品向けの販売数量が堅調に推移したこと等により、増益となりました。以上の結果、当セグメントの売上高は146億90百万円(前年同期比61.5%増)、営業利益は26億40百万円(前年同期比54.8%増)で増収増益となりました。(環境事業セグメント)イオン交換膜は、膜および装置の出荷が減少したこと等により、減益となりました。廃石膏ボードリサイクルは、廃石膏ボード収集が堅調に推移し、収益が改善しました。以上の結果、当セグメントの売上高は10億94百万円(前年同期比26.0%減)、営業損失は7百万円(前年同期は営業利益1億59百万円)となりました。
(2)財政状態に関する説明① 当四半期の資産、負債及び純資産の状況に関する分析連結貸借対照表の要約 (単位:百万円)2026年3月期末 2026年6月期末 増減 増減率資産 569,687 577,945 8,257 1.4%負債 271,874 275,992 4,117 1.5%(内、有利子負債) (162,020) (164,700) (2,680) (1.7%)純資産 297,812 301,952 4,139 1.4%(内、自己資本) (283,086) (287,008) (3,921) (1.4%)(資産)当第1四半期連結会計期間末の資産は5,779億45百万円となり、前連結会計年度末に比べ82億57百万円増加しました。主な要因は、商品及び製品が39億80百万円、有形固定資産が25億70百万円、投資有価証券が21億45百万円増加したことによるものです。(負債)負債は2,759億92百万円となり、前連結会計年度末に比べ41億17百万円増加しました。主な要因は、賞与引当金が21億63百万円、未払法人税等が10億42百万円減少した一方、支払手形及び買掛金が72億14百万円増加したことによるものです。(純資産)純資産は3,019億52百万円となり、前連結会計年度末に比べ41億39百万円増加しました。主な要因は、その他有価証券評価差額金が12億58百万円、為替換算調整勘定が11億8百万円、親会社株主に帰属する四半期純利益の積み上げ等により利益剰余金が8億80百万円増加したことによるものです。
② 当四半期の財務関連指標の状況に関する分析当社グループは、「中期経営計画2030」において最終年度達成目標を以下のとおり掲げております。CAGR ※2指標 2030年度 達成目標2025年度→2030年度売上高 4,075億円 3.1%営業利益 570億円 9.0%収益性売上高営業利益率 14.0% -EPS ※1 551円 -ROE 10.6% -資本効率ROIC 9.1% -株主還元 DOE 4.0% –
※1 計算に用いた発行済株式数は2025年度実績値を参考とした※2 CAGR(Compound Annual Growth Rate)…年平均成長率なお、当該将来に関する事項については、作成時点での予想や一定の前提に基づいており、その達成および将来の業績について保証するものではありません。また、財務関連指標の進捗については、連結会計年度末時点の状況を報告する予定です。
(3)資本の財源及び資金の流動性に関する説明(資本の財源の分析)当社グループでは、事業活動のための適切な運転資金の確保、および事業ポートフォリオの変革を目的とした成長分野への重点投資、地球温暖化防止への貢献を目的とした合理化・省エネ・GHG排出量削減対策等の設備投資、戦略的投資を推進するために一定の資金を必要としています。主な資金手当ての手段としましては、継続的な事業収益の計上による自己資金の積み上げの他、金融機関からの借り入れ、社債の発行等となります。なお、当期の設備投資予定額は461億19百万円であり、主に自己資金、金融機関からの借入金で充当する予定です。(資金の流動性の分析)当第1四半期連結会計期間末の現金及び現金同等物は476億28百万円となっており、当社グループの事業活動を推進していく上で充分な流動性を確保していると考えています。また、金融機関との間にリボルビング・クレジット・ファシリティ契約や当座貸越契約、債権流動化契約も締結しており、流動性に一部支障をきたす事象が発生した場合にも、一定の流動性を維持できると考えています。加えて、不測の事態に備え流動性資金の確保のため、コミットメントラインの設定も必要に応じて実施してまいります。
(4)研究開発活動当第1四半期連結累計期間の研究開発費の総額は47億63百万円です。
(5)連結業績予想などの将来予測情報に関する説明2027年3月期の業績予想および配当予想につきましては、合理的な算定が困難であることから未定としておりましたが、最近の事業環境および業績動向等を踏まえ、業績予想および配当予想を公表いたします。詳細につきましては、2026年7月29日付「2027年3月期 通期業績予想および配当予想に関するお知らせ」をご参照ください。本業績予想は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、実際の業績はさまざまな要因により大きく異なる可能性があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。