通期は前期特有だった研究開発体制再編の記載が消え業績予想も「未定」化してやや簡素化された一方、四半期(Q1)は報告セグメントの5区分再編と業績予想の修正数値公表により大幅に細分化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、東ソー分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,841字 → 5,712字(前期比-2.2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1048字) → あり(1044字)
変化の型: 出来事型
増えた要素
- 新中期経営計画(2028年3月期まで)の株主還元方針詳細(総還元性向50%、年間配当下限100円、自己株式取得500億円計画)
- 業績予想を「未定」とした理由の説明(中東情勢悪化に伴う不確定要素)
減った要素
- 研究開発体制の再編内容の具体的な列挙(研究本部新設・3研究センター新設・7→6研究所再編・高度専門職制度新設)
- 次期の具体的な連結業績予想数値(今期は「未定」のため非開示)
要約: 前年は研究開発体制の再編という一時的事象の詳細な列挙があったが今期はなく、また業績予想を「未定」としたため見通し欄が簡略化された。一方で石油化学・クロル アルカリ・機能商品・エンジニアリング各事業の製品別の増減要因説明は前年同様の詳しさで維持されている。
四半期決算短信の比較
文字数: 3,165字 → 4,651字(前期比+47%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(96字) → あり(366字)
変化の型: 会計基準変更型、出来事型
増えた要素
- 報告セグメントを4区分(石油化学/クロル・アルカリ/機能商品/エンジニアリング)から5区分(基礎素材/付加価値素材/バイオサイエンス/高機能材料/水処理エンジニアリング)へ再編し、旧セグメント数値を組み替えた比較表
- 第2四半期(中間期)・通期の連結業績予想の修正数値と前年同期・前期実績との対比表
減った要素
- 業績予想「未定」のみの短い記載(前年同期時点)
要約: 報告セグメントを4区分から5区分に再編し、セグメント別売上高・営業利益の組み替え比較表が新設された。また前年「未定」だった業績予想が今期は具体的な修正数値と対比表付きで開示され、全体として粒度が明確に細分化された。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 東ソー 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/40420/140120250512542429.pdf)
1.経営成績等の概況(1)当期の経営成績の概況(当社グループ全般の概況)当期の世界経済は、米国経済でのインフレの落ち着きによる実質所得の持ち直しを背景に底堅い成長を維持してきたものの、中国の不動産不況や緊迫する中東・ウクライナ情勢の長期化、また、欧州主要国の政治不安等による景気の減速が懸念されるなど、先行きが不透明な状況が続きました。国内経済についても、物価の上昇に伴う賃金の上昇があったものの個人消費は力強さに欠ける状況でした。このような情勢下、当社グループは、経営課題である「成長」と「脱炭素」の両立の実現に向けて、全部門・全部署が一丸となって取り組んでおります。石油化学事業では、安定操業・安定供給、差別化・高付加価値化、環境対応について取り組んでおります。オレフィン製品においては、中京地区唯一となるナフサクラッカーの安全・安定操業を最優先しながら、高稼働の維持を目指し、各留分の高付加価値化を進めております。また、GHG排出量削減目標の達成に向けて、エネルギーの効率化やCO2フリー燃料の活用の検討などCO2の排出量削減に取り組んでいます。ポリマー製品においては、自動車や半導体、メディカル、食品向けなど幅広い需要があります。中国を中心としたアジアの新増設により競争が激化する中、誘導品として付加価値を高める特殊化路線の深化と環境対応製品の拡充に取り組み、事業の継続性を高めてまいります。また、中長期的な市場の成長が期待されているクロロプレンゴムは生産能力の増強を検討しています。クロル・アルカリ事業では、中国の需要低迷がアジア全域に波及し市場が停滞しております。また、脱炭素燃料の確保とそれに伴うコストアップが今後の大きな課題です。一方、インド、東南アジアでの需要増加も見込まれています。化学品の製品は、エネルギー多消費型産業であることから、エネルギーの多様化や省エネルギーを進め、CO2排出量削減に取り組んでいます。南陽事業所においてバイオマス発電所の建設を進めており、2026年からの稼働予定です。東南アジアでの需要が拡大しているジフェニルメタンジイソシアネート(MDI)は、ベトナムにトーソー・ベトナム・ポリウレタン Co.,Ltdを設立し粗MDIスプリッターの建設を進めております。また、CO2削減と有効利用のために建設していたCO2回収および原料化設備が2024年11月に稼働を開始し、本設備で回収したCO2はMDI等の原料として使用します。需要が伸長しているヘキサメチレンジイソシアネート(HDI)誘導品では、生産能力増強を決定し、製品の安定供給を図るとともに、事業の拡大と収益力の強化を図っていきます。機能商品事業では、成長分野かつ競争優位にある製品への能力増強の投資を行うとともに、新規事業を育成し、収益基盤の拡充を図っています。エチレンアミンにおいては、ローアミンとハイアミンのうち、需給がタイトに推移すると見込まれるハイアミン中心の事業展開を進める中、ローアミンを原料にハイアミンを製造する設備の新設を検討しています。2023年に製造設備の能力増強が完工した臭素ですが、グローバルな需要動向を見ながら更なる能力増強を検討しております。2022年に南陽事業所での能力増強を決定し、建設を進めている分離精製剤においては、バイオ医薬品向けの需要が拡大しているため四日市事業所での製造設備新設を着工しました。南陽事業所での増強、四日市事業所での新設により分離精製剤の事業拡大とともに安定供給体制の構築を図ります。将来の半導体市場拡大に対応するため、半導体製造装置に使われる石英ガラスや半導体積層用の薄膜材料の能力増強を実施しており、将来の利益貢献を見込んでおります。また、薄膜材料においては、照明向けLEDや小型急速充電器向け部品で使用される半導体向けの窒化ガリウムスパッタリングターゲット材を上市しました。エンジニアリング事業では、半導体市場の拡大が見込まれる中、水処理装置の需要も拡大が見込まれています。エンジニアリング事業の中核であるオルガノ株式会社は、国内外で大型プロジェクトの受注・納入活動を進めるとともに、プラントエンジニアリングプロセスの効率化を目指したDX関連の投資や、グローバルでの人材育成・活用施策の推進など生産・納入キャパシティの増強に取り組んでまいりました。また、次世代の技術や新たな事業の創出を目指した研究開発活動の拡充を進めました。このような情勢下、当社グループの連結業績については、売上高は、需要増加や前年の四日市事業所プラントトラブル要因解消、南陽事業所の定期修繕差異に伴う生産量の増加により販売数量が増加したことに加え、円安やナフサ価格上昇に伴い販売価格が上昇したことから、1兆634億円と前期に比べ577億円(5.7%)の増収となりました。営業利益は、販売数量の増加やエンジニアリング事業の売上拡大により、989億円と前期に比べ191億円(23.9%)の増益となりました。営業外損益は41億円の利益となり、為替差損益の悪化により前期に比べ120億円の減益となりました。経常利益は1,030億円と前期に比べ71億円(7.4%)の増益となりました。親会社株主に帰属する当期純利益は、580億円と前期に比べ7億円(1.2%)の増益となりました。(セグメント別の業績概況)石 油 化 学 事 業エチレンは、前期に四日市事業所プラントのトラブル影響があったことから生産量は増加し、出荷数量が増加しました。また、ナフサ価格の上昇により、エチレン及びプロピレンの販売価格は上昇しました。キュメンは、出荷数量が増加し、海外市況上昇及び為替の影響を受けて販売価格が上昇しました。ポリエチレン樹脂の内需は、前期並みの出荷数量で推移しましたが、原料ナフサの上昇による値上げを実施したため販売価格は上昇しました。輸出は、EVA樹脂を中心に海外市況が悪化しているため、出荷数量が減少しました。クロロプレンゴムは、地域ごとに濃淡はあるものの需要が回復し始めており出荷数量が増加しました。この結果、売上高は前期に比べ211億円(11.5%)増加し2,048億円となり、営業利益は、クロロプレンゴム、エチレン等の販売数量増加やポリエチレン樹脂の交易条件改善により、前期に比べ36億円(33.1%)増加し143億円となりました。ク ロ ル ・ ア ル カ リ 事 業苛性ソーダは、南陽事業所の定期修繕差異に伴う生産量の増加により出荷が増加し、海外市況の上昇及び円安により輸出価格は上昇しました。塩化ビニルモノマーは、南陽事業所の定期修繕差異に伴う生産量の増加により出荷が増加しましたが、海外市況の下落を受けて販売価格は下落しました。塩化ビニル樹脂は、主に国内出荷が減少しました。海外市況は下落しましたが、円安により販売価格は上昇しました。セメントは、需要低調により出荷が減少しました。MDIは、出荷が増加し、海外市況の持ち直しと円安により販売価格が上昇しました。HDI系硬化剤は、世界的な需要低迷を背景に市況が下落し、販売数量・価格が下落しました。この結果、売上高は前期に比べ139億円(3.9%)増加し3,734億円となり、営業利益は、市況上昇や為替の影響等により苛性ソーダとMDIの交易条件が改善したことから、前期に比べ59億円(163.7%)増加し95億円となりました。機 能 商 品 事 業エチレンアミンは、需要が回復しアジア地域を中心に出荷が増加しましたが、海外市況の下落に伴い販売価格は下落しました。計測関連商品は、米国及び中国向けで液体クロマトグラフィー用充填剤の出荷が増加しました。診断関連商品は、国内外で自動ヘモグロビン分析装置用の関連試薬の出荷が増加しました。ハイシリカゼオライトは、自動車用途を中心に出荷が減少し、構成差等により販売価格は下落しました。ジルコニアは、装飾用途・歯科用途で出荷が減少しましたが、円安により販売価格は上昇しました。石英ガラスは、半導体需要の低調により出荷が減少しましたが、円安及び価格是正により販売価格は上昇しました。電解二酸化マンガンは、国内及びアジア地域での出荷が増加しました。この結果、売上高は前期に比べ108億円(4.2%)増加し2,705億円となり、営業利益は、固定費の増加はあるものの、計測関連商品やエチレンアミンの販売数量増加、為替の影響により、前期に比べ7億円(1.9%)増加し386億円となりました。エ ン ジ ニ ア リ ン グ 事 業水処理エンジニアリング事業は、電子産業分野を中心に大型プラント案件の工事が順調に進捗したことや、設備保有型サービスや各種メンテナンスなどソリューション案件が好調に推移したことから、売上高が増加しました。建設子会社の売上高は前期並みとなりました。この結果、売上高は前期に比べ123億円(7.9%)増加し1,693億円となり、営業利益は前期に比べ89億円(36.1%)増加し336億円となりました。そ の 他 事 業運送・倉庫、検査・分析、情報処理等その他事業会社の売上高は減少しました。この結果、売上高は前期に比べ5億円(1.1%)減少し454億円となり、営業利益は前期に比べ0億円(0.3%)減少し29億円となりました。
(2)当期の財政状態の概況総資産は、現金及び預金の減少等がありましたが、有形固定資産の増加等により、前期末に比べ373億円増加し1兆3,273億円となりました。負債は、長期借入金の増加等がありましたが、短期借入金、未払法人税等の減少等により、前期末に比べ63億円減少し4,249億円となりました。純資産は、親会社株主に帰属する当期純利益の計上、為替換算調整勘定の増加等により、前期末に比べ437億円増加し9,024億円となりました。
(3)当期のキャッシュ・フローの概況現金及び現金同等物は、前期末に比べ101億円減少し、1,388億円となりました。営業活動によるキャッシュ・フローは、1,062億円の収入となりました。税金等調整前当期純利益が増加したものの、法人税等の支払額の増加等により、前期に比べ107億円収入が減少いたしました。投資活動によるキャッシュ・フローは、816億円の支出となりました。設備投資による支出の増加等により、前期に比べ216億円支出が増加いたしました。この結果、フリー・キャッシュ・フローは前期に比べ324億円収入が減少し、247億円の収入となりました。財務活動によるキャッシュ・フローは、379億円の支出となりました。配当金の支払額の増加等により、前期に比べ67億円支出が増加いたしました。
(4)当期の研究開発活動の概況当期の研究開発費の総額は約221億円であります。当期における研究開発活動の状況の重要な変更は次のとおりであります。当社は、研究部門の連携強化とともに、社会課題や成長分野への取り組み、研究のデジタルトランスフォーメーション等に対して、研究部門全体で対応可能とすることを目的として、研究開発体制を再編いたしました。従来の7研究所体制を機能別組織に再編し、以下の体制としました。・全研究部門を統括する研究本部を社長直轄の組織として新設・研究本部の下に3つの機能別研究センター(先端融合研究センター、石化・高分子研究センター、機能材料研究センター)を新設・従来の7研究所を6研究所に再編(次世代材料研究を新設する先端材料研究所に集約)し、3研究センターの下に設置・研究企画部を研究企画管理部と改称し、MIセンターと共に研究本部の下に設置また、高度専門職を志向する風土を社内に醸成し、高度な専門性を有する研究者の育成を促進するため、高度専門職制度を新設しました。当社は、今後も研究部門の連携を強化していくとともに、高付加価値製品を生み出し続けていくことで、企業の持続的な成長と企業価値の向上を目指し、持続可能で豊かな社会の実現に向けて貢献していきます。
(5)今後の見通し今後の世界経済は、インフレの落ち着きによる実質所得の増加などを背景に、緩やかな成長トレンドが続くと見込まれておりますが、米国の自国第一の政策に左右され、加えて、中国は不動産問題、欧州は政治不安を抱えており、先行き見通しづらい状況が続いております。このような状況の下、当社グループとしましては、様々な要因により変動する原燃料価格、海外製品市況、為替レート、需給バランスなどに注意を払い、事業環境の変化に迅速かつ柔軟に対応し収益確保に努めてまいります。2026年3月期の連結業績予想については、売上高は1兆500億円、営業利益は1,080億円、経常利益は1,060億円、親会社株主に帰属する当期純利益は620億円と予想しております。通期業績予想における前提条件は、国産ナフサ価格61,000円/KL、為替レートを140円/US$としております。今般の米国の関税措置による事業及び業績への影響について、当社グループとしては、直接米国向けに輸出取引はあるものの、その数量、金額を勘案すると影響は軽微であると考えておりますが、今後の米国や中国の景気動向等を注視して、業績予想の変更が必要と判断した場合には、速やかに開示いたします。
(6)利益配分に関する基本方針及び当期・次期の配当当社では、収益力の向上、堅固な財務基盤を継続し、長期的な企業価値の向上を図ることが、最も重要な経営課題であると認識しております。配当に関しましては、株主の皆様への利益還元を重要な資本政策の一つと位置づけ、継続的かつ安定的な配当を行うことを基本方針としております。内部留保につきましては、経営課題である「成長」と「脱炭素」の両立の実現に向けて投資・研究開発活動等に有効活用し、長期的な企業価値の向上に役立て、株主の皆様のご期待に応えるべく努めてまいります。2025年からスタートする中期経営計画でも、引き続き株主の皆様への利益還元を重要な資本政策の一つと位置づけております。当期の期末配当金は1株当たり50円とし、中間配当の1株当たり50円と合わせた年間配当金は1株当たり100円とさせていただきました。次期の配当につきましては、当期と同額の年間配当金100円(中間配当金50円、期末配当金50円)を予定しております。
通期 2026年3月期
出典: 東ソー 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
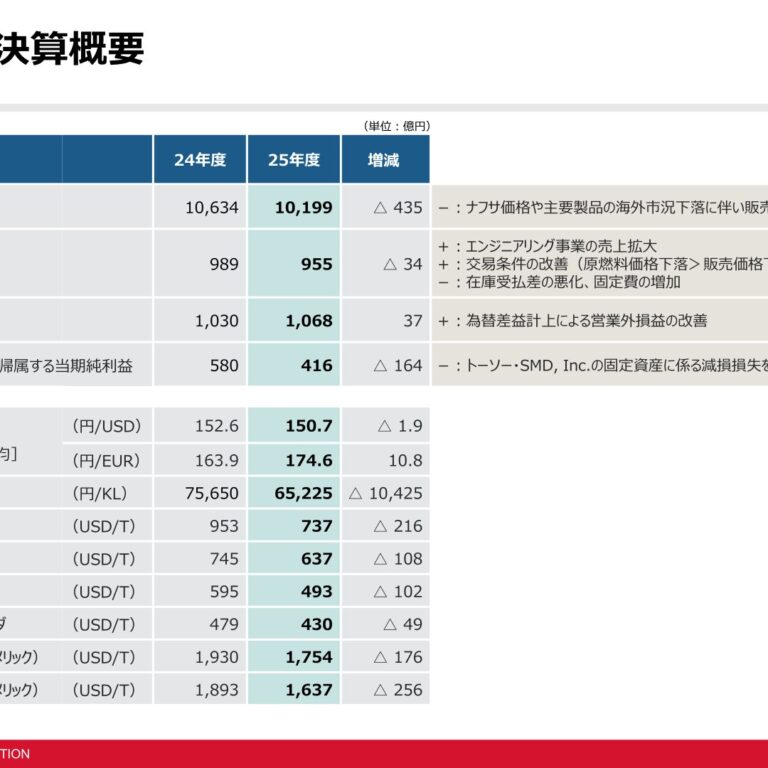
1.経営成績等の概況(1)当期の経営成績の概況(当社グループ全般の概況)当期の世界経済は、インフレの沈静化や安定した雇用・所得環境を背景に底堅く推移しましたが、米国の関税政策の影響などにより、先行き不透明な状況が続きました。米国では、AI関連投資や個人消費を中心に内需は堅調でしたが、追加関税によるコスト増や高金利の長期化への懸念が家計と企業マインドの重しとなりました。中国では、政府の景気刺激策が下支えしたものの、米中関係の不透明感や不動産市場の低迷もあり、成長は減速しました。欧州及び日本では、個人消費やサービス需要が堅調な一方、米国の関税政策や中国のデフレ輸出の影響を受け、製造業の業況は下押しされました。さらに足元では、中東情勢の悪化を受けたエネルギー価格の高騰が世界経済に大きな影響を及ぼしております。このような情勢下、当社グループは、経営課題である「成長」と「脱炭素」の両立の実現に向けて、成長が期待できる製品の生産設備増強とエネルギー転換とCO2回収など、その取り組みを着実に進めております。石油化学事業では、安定操業・安定供給を最優先課題として取り組み、ポリマー製品の差別化・高付加価値化を追求し、GHG排出量削減の技術開発に取り組みました。オレフィン製品においては、中国での新増設とデフレ輸出による海外市況の悪化を受け、従来よりも稼働率が低下しましたが、中京地区唯一となるナフサクラッカーを将来にわたって勝ち残るための事業基盤強化の取り組みを行っています。ポリマー製品においては、自動車や半導体、メディカル、食品向けなど幅広い需要があります。競争が激化する中、ポリエチレン製品では半導体生産に欠かせない高純度薬液容器向けの安定供給に注力するとともに、モノマテリアル包材、樹脂薄膜包材など環境課題解決に向けた開発に取り組んでいます。機能性ポリマー製品では、中長期的な市場の成長が想定されているクロロプレンゴムの生産能力増強を決定し、2030年春の商業運転開始を予定しております。クロル・アルカリ事業では、中国の需要低迷がアジア全域に波及し市場が停滞しております。化学品(苛性ソーダや塩素、塩ビ関連等)の製品は、エネルギー多消費型産業であることから、再生可能エネルギーの利用や省エネルギーを進め、CO2排出量削減に取り組んでいます。その一環として南陽事業所においてバイオマス発電所を建設し、2026年5月から稼働を開始しました。ウレタン製品では、東南アジアでの需要が拡大しているジフェニルメタンジイソシアネート(MDI)は、ベトナムにトーソー・ベトナム・ポリウレタン Co.,Ltdを設立し、粗MDIスプリッターの建設を進めております。また、需要の伸長が見込まれているヘキサメチレンジイソシアネート(HDI)誘導品の生産能力増強投資を進めています。機能商品事業では、成長分野かつ競争優位にある製品への能力増強投資を行うとともに、新規事業の育成を通じて収益基盤の拡充を図っています。有機化成品分野では、エチレンアミンにおいては、需給がタイトに推移すると見込まれるハイアミン中心の事業展開を進める中、能力増強を検討しています。臭素については、堅調な需要増加が見込まれるため、投資のタイミングを見極めながら、更なる能力増強を検討していきます。バイオサイエンスの分野では、南陽事業所で能力増強工事を進めていた分離精製剤製造設備は2026年春に商業運転を開始する予定です。あわせてバイオ医薬品向け需要の拡大に対応するため、四日市事業所での分離精製剤製造設備新設を進めており、2027年春の商業運転開始を見込んでおります。また、連続クロマトグラフィーやプレパックカラムによるバイオ医薬品製造工程の革新的な技術開発にも注力しております。高機能材料分野では、半導体製造装置に使われる石英ガラスや半導体配線用の薄膜材料については、需要増に備え先行して能力増強を実施しており、半導体市場の在庫調整に時間を要したものの、今後の市場回復と需要拡大に合わせて現有能力を最大限活用できるよう新規顧客獲得や生産性の改善に取り組んでいます。エンジニアリング事業では、電気自動車の需要低迷などにより車載向け半導体は需要の回復が遅れているものの、人工知能関連の最先端半導体は需要が拡大しており、半導体製造工場での水処理装置の需要は堅調に推移しています。エンジニアリング事業の中核であるオルガノ株式会社は、国内外で大型プロジェクトの受注・納入活動を進めるとともに、グローバルでのエンジニアの採用・育成などを通じた生産・納入キャパシティの拡充、デジタルを活用した業務効率化によるエンジニアリング体制の強化、事業戦略と連動した技術開発や知財戦略の推進、顧客接点の強化にむけた国内外拠点・ネットワークの再整備など、各種施策を進めております。当社グループの連結業績につきましては、売上高は、ナフサ価格や主要製品の海外市況下落に伴い販売価格が下落したことなどから、1兆199億円と前期に比べ435億円(4.1%)の減収となりました。営業利益は、エンジニアリング事業の売上拡大や、ナフサ・石炭等の原燃料価格下落の影響が販売価格下落の影響を上回ったことによる交易条件の改善がありましたが、在庫受払差の悪化や固定費の増加により、955億円と前期に比べ34億円(3.4%)の減益となりました。為替相場の変動により為替差益を計上したことで営業外損益が改善し、経常利益は1,068億円と前期に比べ37億円(3.6%)の増益となりました。親会社株主に帰属する当期純利益は、米国でスパッタリングターゲットの製造・販売を行っている連結子会社トーソー・SMD, Inc. の固定資産に係る減損損失を計上したことにより、416億円と前期に比べ164億円(28.3%)の減益となりました。(セグメント別の業績概況)石 油 化 学 事 業エチレン及びプロピレンは、コンビナート内の需要減少により出荷が減少し、ナフサ価格の下落により販売価格が下落しました。キュメンは、需要減少により出荷が減少し、海外市況下落の影響を受けて販売価格が下落しました。ポリエチレン樹脂は、半導体分野向けHDPE樹脂やラミネート用LDPE樹脂の出荷が堅調に推移しましたが、太陽電池封止膜用EVA樹脂の需要減が大きく、全体としては出荷が減少しました。また、ナフサ価格の下落により、ポリエチレン樹脂の販売価格は下落しました。クロロプレンゴムは、需要回復の遅れなどにより出荷が減少しましたが、価格是正により販売価格は上昇しました。この結果、売上高は前期に比べ350億円(17.1%)減少し1,697億円となり、営業利益は、クロロプレンゴムやキュメン等の出荷の減少、在庫受払差の悪化、固定費の増加により、前期に比べ46億円(32.0%)減少し97億円となりました。ク ロ ル ・ ア ル カ リ 事 業苛性ソーダは、南陽事業所の定期修繕規模の違いによる生産量の減少に伴い出荷が減少し、海外市況も下落しました。塩化ビニルモノマーは、南陽事業所の定期修繕規模の違いによる生産量の減少に伴い出荷が減少しました。塩化ビニル樹脂は、海外出荷が増加しました。また、海外市況の下落により塩ビ製品の海外向け販売価格は下落しました。セメントは、需要低調により出荷が減少しましたが、国内販売価格は上昇しました。MDIは、前期並みの出荷となり、海外市況の下落及び為替の影響により販売価格は下落しました。HDI系硬化剤は、市況の低迷に伴い販売価格が下落しました。この結果、売上高は前期に比べ275億円(7.4%)減少し3,460億円となり、営業利益は、塩化ビニルモノマーや苛性ソーダの出荷の減少、在庫受払差の悪化、固定費の増加により、前期に比べ76億円(79.8%)減少し19億円となりました。機 能 商 品 事 業エチレンアミンは、前期並みの出荷となり、海外市況の下落や為替の影響により販売価格は下落しました。計測関連商品は、米国で液体クロマトグラフィー用充填剤の出荷が増加しました。診断関連商品は、国内及び中国で体外診断用医薬品の出荷が減少しました。ハイシリカゼオライトは、北米向け石油化学用途や中国・インド向け自動車用途の出荷が増加しましたが、構成差により販売価格は下落しました。ジルコニアは、装飾用途や東アジア向け歯科用途の出荷が増加しました。石英ガラスは、海外において半導体用途の出荷が減少しましたが、液晶用途の設備事故の影響が解消したため全体としては出荷が増加しました。スパッタリングターゲットは、海外において出荷が増加しましたが、構成差や為替の影響により販売価格は下落しました。電解二酸化マンガンは、欧州地域での出荷が増加しましたが、アジア地域での出荷が減少し、全体としては出荷が減少しました。この結果、売上高は前期に比べ24億円(0.9%)増加し2,729億円となり、営業利益は、在庫受払差の悪化や固定費の増加があるものの、ハイシリカゼオライトやジルコニアの出荷の増加、臭素市況の上昇や原燃料価格の下落による交易条件の改善により、前期に比べ13億円(3.4%)増加し399億円となりました。エ ン ジ ニ ア リ ン グ 事 業水処理エンジニアリング事業は、日本や台湾、米国において半導体関連のプラント案件が順調に進捗したことに加えて、設備保有型サービスや各種のメンテナンスなどソリューション案件も好調に推移したことから、売上高が増加しました。建設子会社の売上高は増加しました。この結果、売上高は前期に比べ171億円(10.1%)増加し1,864億円となり、営業利益は前期に比べ67億円(20.1%)増加し404億円となりました。そ の 他 事 業運送・倉庫、検査・分析、情報処理等その他事業会社の売上高は減少しました。この結果、売上高は前期に比べ5億円(1.0%)減少し449億円となりましたが、営業利益は前期に比べ7億円(24.1%)増加し36億円となりました。
(2)当期の財政状態の概況総資産は、現金及び預金の増加等により、前期末に比べ817億円増加し1兆4,090億円となりました。負債は、短期借入金、長期借入金の増加等により、前期末に比べ649億円増加し4,898億円となりました。純資産は、自己株式の取得等がありましたが、親会社株主に帰属する当期純利益の計上、非支配株主持分、退職給付に係る調整累計額の増加等により、前期末に比べ167億円増加し9,191億円となりました。
(3)当期のキャッシュ・フローの概況現金及び現金同等物は、前期末に比べ377億円増加し、1,766億円となりました。営業活動によるキャッシュ・フローは、1,146億円の収入となりました。税金等調整前当期純利益が減少したものの、法人税等の支払額の減少等により、前期に比べ83億円収入が増加いたしました。投資活動によるキャッシュ・フローは、721億円の支出となりました。設備投資による支出の減少等により、前期に比べ94億円支出が減少いたしました。この結果、フリー・キャッシュ・フローは前期に比べ178億円収入が増加し、424億円の収入となりました。財務活動によるキャッシュ・フローは、97億円の支出となりました。自己株式の取得があったものの、短期借入金、長期借入金の増加により、前期に比べ282億円支出が減少いたしました。
(4)当期の研究開発活動の概況当期の研究開発費の総額は約230億円であります。なお、当期において、当社グループの研究開発活動の状況に重要な変更はありません。
(5)今後の見通し世界経済は、インフレ沈静化や雇用環境の底堅さ、AI関連投資を背景に堅調に推移するものと見込まれておりましたが、中東情勢の悪化に伴う原油・天然ガスの供給制約やエネルギー価格の上昇、物流・海上輸送の混乱、金融市場の不安定化などを通じ下振れリスクが増幅され、先行きの不透明感は一段と強まるものと見込まれます。当社グループの次期業績につきましては、中東情勢の悪化に伴い、今後の生産計画、原燃料コスト、需要面の変化など現時点では不確定要素が多く、合理的な業績予想の算出が困難であります。このため、業績予想は「未定」とし、合理的に予想可能となった時点で速やかに公表いたします。
(6)利益配分に関する基本方針及び当期・次期の配当当社は、事業収益力の拡大、株主の皆様への利益還元の強化により資本効率を改善し、中長期的に企業価値の向上を図ることが、最も重要な経営課題の一つであると認識しております。配当は株主の皆様へ利益を還元する重要な資本政策の一つであり、当社は継続的かつ安定的な配当を行うことを基本方針としております。内部留保につきましては、経営課題である「成長」と「脱炭素」の両立の実現に向けて投資・研究開発活動等に積極的に投じて、長期的な企業価値の向上に役立て、株主の皆様のご期待に応えるべく努めてまいります。2028年3月期を最終年度とする3年間の中期経営計画においては、資本効率の改善に向け株主還元を拡充し、総還元性向を50%とした株主還元を実施いたします。年間1株当たり100円を下限とした配当を実施し、配当性向が50%未満であれば自己株式を取得して総還元性向を50%とする計画です。また、追加的な株主還元としまして3年間で500億円の自己株式の取得も計画しております。本方針に基づき、当期の期末配当金は1株当たり50円とし、中間配当の1株当たり50円と合わせた年間配当金は1株当たり100円といたしました。次期の配当につきましても、当期と同額の年間配当金100円(中間配当金50円、期末配当金50円)を予定しております。自己株式の取得に関しましては、2025年8月から2026年3月までの期間において250億円の自己株式取得を実施いたしました。残り250億円の自己株式取得については、実施時期を引き続き検討してまいります。
四半期 2026年3月期 第1四半期
出典: 東ソー 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/40420/140120250731526465.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2025年4月1日~2025年6月30日)の世界経済は、米国において労働市場が堅調を維持し底堅い成長が続き、欧州はインフレ鈍化などにより緩やかに回復、中国は政策支援などを受け持ち直しの兆しが見られましたが、米国の不透明な関税政策や中国の不動産不況、デフレの進行等の影響により、日本経済、海外経済とも先行きが見通せず、厳しい状況が続きました。このような情勢下、当社グループの連結業績については、売上高は、ナフサ価格下落や為替円高に伴い販売価格が下落したことに加え、南陽事業所の定期修繕に伴う生産量の減少により出荷も減少したことから、2,451億円と前年同期に比べ77億円(3.1%)の減収となりました。営業利益は、エンジニアリング事業の売上拡大や、ナフサ・石炭等の原燃料価格下落の影響が販売価格下落の影響を上回ったことによる交易条件の改善があったものの、在庫受払差の悪化や固定費の増加により、161億円と前年同期に比べ37億円(18.9%)の減益となりました。営業外損益は為替差損益の悪化により前年同期に比べ95億円の減益となり、経常利益は、141億円と前年同期に比べ133億円(48.5%)の減益となりました。親会社株主に帰属する四半期純利益は、65億円と前年同期に比べ97億円(59.8%)の減益となりました。セグメント別の業績は次のとおりであります。石 油 化 学 事 業エチレンは、四日市事業所エチレンプラントの非定修年のため生産量は増加しましたが、コンビナート内の需要減少により出荷は減少しました。プロピレンは、非定修年による生産量増加に伴い、出荷が増加しました。キュメンは、非定修年ではありましたが、需要減少により出荷は減少しました。また、ナフサ価格の下落により、エチレン及びプロピレンの販売価格は下落しました。海外市況下落の影響により、キュメンの販売価格は下落しました。ポリエチレン樹脂の内需は、需要回復が遅れており、出荷が減少しました。輸出はEVA樹脂の海外市況が悪化しているため、出荷が減少しました。ポリエチレン樹脂の販売価格は上昇しました。クロロプレンゴムは、一部地域の需要が低調で出荷数量が減少しましたが、販売価格は上昇しました。この結果、売上高は、前年同期に比べ54億円(10.8%)減少し451億円となり、営業利益は、ポリエチレン樹脂の交易条件が改善したものの、在庫受払差の悪化や棚卸資産低価法の影響により、前年同期に比べ33億円(98.6%)減少し0億円となりました。ク ロ ル ・ ア ル カ リ 事 業苛性ソーダは、南陽事業所の定期修繕に伴う生産量の減少により出荷が減少し、海外市況の上昇により輸出価格は上昇しました。塩化ビニルモノマーは、南陽事業所の定期修繕に伴う生産量の減少により出荷が減少しました。塩化ビニル樹脂は、前年同期並みの出荷となりました。また、海外市況の下落により塩ビ製品の海外販売価格は下落しました。セメントは、国内販売価格は上昇しましたが、需要低調により出荷は減少しました。ジフェニルメタンジイソシアネート(MDI)は、南陽事業所の定期修繕に伴う生産量の減少により出荷が減少しました。ヘキサメチレンジイソシアネート(HDI)系硬化剤は、世界的な需要低迷を背景に市況が下落し、出荷が減少しました。この結果、売上高は前年同期に比べ97億円(10.5%)減少し821億円となり、営業損益は、原燃料価格の下落により苛性ソーダやMDIの交易条件が改善したものの、出荷の減少や在庫受払差の悪化により、前年同期に比べ32億円減少し19億円の損失となりました。機 能 商 品 事 業エチレンアミンは、アジア地域で出荷が増加しましたが、海外市況の下落や為替の影響により販売価格は下落しました。計測関連商品は、欧州向けで液体クロマトグラフィー用充填剤の出荷が減少しましたが、米国及びアジア向けで出荷が増加しました。診断関連商品は、主に中国向けで体外診断用医薬品の出荷が減少しました。ハイシリカゼオライトは、国内及び欧州地域での自動車用途の出荷が減少しました。ジルコニアは、北米の歯科用途及び欧州での装飾用途での出荷が減少しましたが、製品構成差により販売価格は上昇しました。石英ガラスは、液晶用途では事故の影響で前年同期に生産量が減少していたものが解消して出荷が増加し、半導体用途においても北米・台湾向けの出荷が増加しました。スパッタリングターゲットは、海外において出荷が増加しましたが、構成差等により販売価格は下落しました。電解二酸化マンガンは、欧州での出荷が増加しましたが、アジア地域での出荷が減少し、全体としては出荷が減少しました。この結果、売上高は、前年同期に比べ13億円(1.9%)増加し677億円となり、営業利益は、エチレンアミン等の出荷が増加したものの、在庫受払差の悪化や固定費の増加により、前年同期に比べ5億円(5.2%)減少し95億円となりました。エ ン ジ ニ ア リ ン グ 事 業水処理エンジニアリング事業は、電子産業分野において日本や台湾で前年までに受注した半導体関連のプラント案件の工事が順調に進捗したほか、設備保有型サービスや各種のメンテナンスなどソリューション案件が好調に推移したことから、売上高が増加しました。建設子会社の売上高は前年同期並みとなりました。この結果、売上高は前年同期に比べ62億円(18.9%)増加し391億円となり、営業利益は前年同期に比べ29億円(62.1%)増加し76億円となりました。そ の 他 事 業運送・倉庫、検査・分析、情報処理等その他事業会社の売上高は減少しました。この結果、売上高は前年同期に比べ1億円(1.2%)減少し111億円となり、営業利益は前年同期に比べ3億円(50.1%)増加し9億円となりました。
(2)財政状態に関する説明総資産は、受取手形、売掛金及び契約資産、商品及び製品の減少等により、前期末に比べ175億円減少し1兆3,098億円となりました。負債は、短期借入金の増加等がありましたが、支払手形及び買掛金の減少等により、前期末に比べ7億円減少し4,242億円となりました。純資産は、配当金の支払、為替換算調整勘定の減少等により、前期末に比べ168億円減少し8,856億円となりました。
(3)キャッシュ・フローの状況に関する説明現金及び現金同等物は、前期末に比べ47億円増加し、1,435億円となりました。営業活動によるキャッシュ・フローは、365億円の収入となりました。税金等調整前四半期純利益は減少したものの、売上債権、法人税等の支払額の減少等により資金が増加し、前年同期に比べ135億円収入が増加いたしました。投資活動によるキャッシュ・フローは、257億円の支出となりました。設備投資による支出は増加も投資有価証券の売却等により、前年同期に比べ1億円支出が減少いたしました。この結果、フリー・キャッシュ・フローは前年同期に比べ136億円収入が増加し、108億円の収入となりました。財務活動によるキャッシュ・フローは、35億円の支出となりました。配当金支払額の増加により、前年同期に比べ7億円支出が増加いたしました。
(4)研究開発費に関する説明当第1四半期連結累計期間の研究開発費の総額は約60億円であります。なお、当第1四半期連結累計期間において、当社グループの研究開発活動の状況に重要な変更はありません。
(5)連結業績予想などの将来予測情報に関する説明2026年3月期の業績予想については、第2四半期連結累計期間及び通期ともに、2025年5月13日に公表した予想値からの変更はありません。
四半期 2027年3月期 第1四半期
出典: 東ソー 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/40420/140120260803507517.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間(2026年4月1日~2026年6月30日)の世界経済は、AI関連の投資及び需要の拡大が下支えした一方、中東情勢の緊迫化を受けたエネルギー価格の上昇や物流・海上輸送の混乱により、先行き不透明な状況が続きました。米国では、AI関連投資や個人消費が堅調な経済を支えました。中国では、公共投資やハイテク製造業、輸出が下支え要因となった一方、内需の弱さや不動産市場の低迷が継続しました。日本では、AI関連需要が生産活動を下支えした一方、エネルギーの調達コスト上昇等を通じた企業収益や家計への影響が懸念されました。このような情勢下、当社グループの連結業績については、売上高は、中東情勢の緊迫化によりナフサ価格及び主要製品の海外市況が上昇し、為替が円安で推移したことに伴い販売価格が上昇したことなどから、2,742億円と前年同期に比べ290億円(11.8%)の増収となりました。営業利益は、ナフサ価格の大幅な上昇により在庫受払差が大きく改善したことや、付加価値素材、高機能材料の出荷が増加したことから、312億円と前年同期に比べ151億円(93.9%)の増益となりました。為替相場の変動により為替差益を計上したことで営業外損益が改善し、経常利益は343億円と前年同期に比べ202億円(143.6%)の増益となりました。親会社株主に帰属する四半期純利益は、195億円と前年同期に比べ129億円(198.0%)の増益となりました。セグメント別の業績は次のとおりであります。なお、当第1四半期連結累計期間より、報告セグメントを従来の「石油化学」、「クロル・アルカリ」、「機能商品」、「エンジニアリング」の4区分から、「基礎素材」、「付加価値素材」、「バイオサイエンス」、「高機能材料」、「水処理エンジニアリング」の5区分に変更しており、前年同期の数値を変更後のセグメント区分に組み替えた数値で比較分析しております。(単位:億円)売上高 営業利益2025年度 2026年度 2025年度 2026年度増減 増減第1四半期第1四半期 第1四半期第1四半期基礎素材 1,117 1,248 131 △34 57 90付加価値素材 376 429 52 39 82 43(チェーン事業 計) 1,494 1,677 183 5 139 133基 礎 素 材エチレン、プロピレン及びキュメンは、四日市事業所エチレンプラント等の定修年及び原料ナフサ、プロピレン需要見合いでの生産量減少に伴い、出荷が減少しました。ナフサ価格の上昇により、エチレン及びプロピレンの販売価格は上昇しました。また、海外市況上昇の影響を受け、キュメンの販売価格は上昇しました。ポリエチレン樹脂は、中東情勢の影響により需要の先取りが発生していることに加え、半導体分野向けHDPE樹脂やラミネート用L-LDPE樹脂の販売が堅調に推移しているため、前年同期に比べて出荷が増加しました。また、ナフサ価格の上昇により販売価格は上昇しました。苛性ソーダは、南陽事業所の定期修繕規模の違いによる生産量の増加に伴い出荷が増加しましたが、海外市況の下落により輸出価格は下落しました。塩化ビニルモノマーは、中東情勢の影響による原料調達懸念により生産量が減少し出荷が減少しました。塩化ビニル樹脂は、国内外で出荷が増加しました。また、海外市況の上昇により塩ビ製品の海外販売価格は上昇しました。セメントは、需要低調により国内出荷が減少しましたが、国内販売価格は上昇しました。ジフェニルメタンジイソシアネート(MDI)は、南陽事業所の定期修繕規模の違いによる生産量の増加に伴い出荷が増加し、中東情勢の影響により海外市況が上昇したことで販売価格が上昇しました。この結果、売上高は、前年同期に比べ131億円(11.7%)増加し1,248億円となり、営業利益は、エチレン、プロピレン、キュメン等の出荷が減少し、原燃料価格の上昇により交易条件が悪化したものの、在庫受払差が大きく改善したことにより、前年同期に比べ90億円増加し57億円となりました。付 加 価 値 素 材クロロプレンゴムは、中東情勢の影響により出荷が増加しました。また、ブタジエン市況も中東情勢の影響により上昇しているため、販売価格は上昇しました。ヘキサメチレンジイソシアネート(HDI)系硬化剤は、中東情勢の影響に伴う需要増加と海外市況の上昇により、出荷が増加し販売価格も上昇しました。エチレンアミンは、中東情勢の影響によりアジア地域における引き合いが増加し出荷が増加しました。また、為替の影響により販売価格は上昇しました。この結果、売上高は前年同期に比べ52億円(13.9%)増加し429億円となり、営業利益は、エチレンアミンやクロロプレンゴムの出荷の増加や、在庫受払差の改善により、前年同期に比べ43億円(109.1%)増加し82億円となりました。(単位:億円)売上高 営業利益2025年度 2026年度 2025年度 2026年度増減 増減第1四半期第1四半期 第1四半期第1四半期バイオサイエンス 154 154 0 46 57 11高機能材料 301 343 42 25 32 7水処理エンジニアリング 378 420 42 72 66 △6(先端事業 計) 833 917 84 143 155 12バ イ オ サ イ エ ン ス計測関連商品は、欧州で液体クロマトグラフィー用充填剤の出荷が減少しました。診断関連商品は、国内で体外診断用医薬品の出荷が増加しました。また、欧州で自動ヘモグロビン分析装置用の関連試薬の出荷が増加しました。この結果、売上高は、前年同期に比べ0億円(0.2%)増加し154億円となり、営業利益は、液体クロマトグラフィー用充填剤の出荷が減少したものの、為替の影響や製品構成差による交易条件の改善により、前年同期に比べ11億円(24.0%)増加し57億円となりました。高 機 能 材 料ハイシリカゼオライトは、国内は自動車及び環境用途、海外はアジア向けの自動車用途や石油化学触媒用途を中心に出荷が増加しました。欧米においては出荷が減少したものの、全体としては出荷が増加しました。ジルコニアは、装飾用途や欧州における歯科用途の出荷が増加しました。石英ガラスは、半導体用途において、旺盛なAI需要を背景に、国内及び東アジア地域での出荷が増加しました。北米向けは出荷が減少したものの、全体としては出荷が増加しました。スパッタリングターゲットは、国内出荷は前年同期並みでしたが、海外において半導体用途の出荷が増加しました。電解二酸化マンガンは、乾電池用途において国内出荷は増加しましたが、海外向けの出荷が減少し、全体としては出荷が減少しました。この結果、売上高は、前年同期に比べ42億円(13.8%)増加し343億円となり、営業利益は、固定費が増加したものの、石英ガラスやハイシリカゼオライト等の出荷の増加により、前年同期に比べ7億円(29.1%)増加し32億円となりました。水 処 理 エ ン ジ ニ ア リ ン グ水処理エンジニアリング事業は、半導体関連の大型案件の受注が続く台湾において売上が引き続き高水準で推移するなか、米国でも大型案件が順調に進捗し、設備保有型サービスなどのソリューション案件も好調に推移しました。この結果、売上高は前年同期に比べ42億円(11.1%)増加し420億円となりました。営業利益は、前年同期に売上計上した好採算のプラント案件の反動による利益率の低下に加え、人件費やIT関連支出などの費用増加により、前年同期に比べ6億円(8.7%)減少し66億円となりました。そ の 他運送・倉庫、建設・修繕、検査・分析、情報処理等その他の売上高は前年同期に比べ23億円(18.6%)増加し148億円となり、営業利益は前年同期に比べ6億円(45.1%)増加し19億円となりました。
(2)財政状態に関する説明総資産は、現金及び預金、受取手形、売掛金及び契約資産、有形固定資産の増加等により、前期末に比べ600億円増加し1兆4,689億円となりました。負債は、短期借入金、長期借入金の増加等により、前期末に比べ504億円増加し5,403億円となりました。純資産は、親会社株主に帰属する四半期純利益の計上、その他有価証券評価差額金の増加等により、前期末に比べ95億円増加し9,287億円となりました。
(3)キャッシュ・フローの状況に関する説明現金及び現金同等物は、前期末に比べ136億円増加し、1,902億円となりました。営業活動によるキャッシュ・フローは、4億円の収入となりました。税金等調整前四半期純利益は増加したものの、売上債権及び棚卸資産の増加に加え、法人税等の支払額の増加等により、前年同期に比べ362億円収入が減少いたしました。投資活動によるキャッシュ・フローは、200億円の支出となりました。設備投資による支出の減少等により、前年同期に比べ58億円支出が減少いたしました。この結果、フリー・キャッシュ・フローは前年同期に比べ304億円支出が増加し、196億円の支出となりました。財務活動によるキャッシュ・フローは、316億円の収入となりました。短期借入金及び長期借入金の増加等により、前年同期に比べ350億円収入が増加いたしました。
(4)研究開発費に関する説明当第1四半期連結累計期間の研究開発費の総額は約61億円であります。なお、当第1四半期連結累計期間において、当社グループの研究開発活動の状況に重要な変更はありません。
(5)連結業績予想などの将来予測情報に関する説明2026年5月13日に公表した「2026年3月期 決算短信〔日本基準〕(連結)」において、2027年3月期の連結業績予想を「未定」としておりましたが、現時点で入手可能な情報をもとに業績予想を下記のとおり修正しました。なお、2027年3月期第2四半期(中間期)の業績予想の前提は、国産ナフサ価格を104,250円、為替レートを159.8円/US$としております。また、2027年3月期下期(第3四半期・第4四半期)の前提は、国産ナフサ価格を77,000円、為替レートを160円/US$としております。2027年3月期 第2四半期(中間期)連結業績予想の修正(2026年4月1日~2026年9月30日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する中間純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) – – – – -今回発表予想(B) 580,000 50,000 52,000 28,000 90.94増減額(B-A) – – – -増減率(%) – – – -(ご参考)前年同期実績499,139 44,742 45,741 7,377 23.21(2026年3月期第2四半期)2027年3月期 通期連結業績予想の修正(2026年4月1日~2027年3月31日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する当期純利益当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) – – – – -今回発表予想(B) 1,170,000 105,000 107,000 59,000 191.63増減額(B-A) – – – -増減率(%) – – – -(ご参考)前期実績1,019,917 95,532 106,752 41,615 132.40(2026年3月期)詳細については、本日公表しました「連結業績予想の修正に関するお知らせ」をご参照ください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。