通期は前年同等の粒度にとどまるが、四半期は業績予想の上方修正と株式分割の説明が加わり分量・粒度とも大幅に拡充した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日東紡分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月1日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,501字 → 3,317字(前期比-5.2%、微減)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(764字) → あり(533字)
変化の型: 変化なし
減った要素
- 前年にあった報告セグメント見直し(組み替え数値での前年同期比較)に関する注記
要約: 文字数はやや減少(-5.2%)。前年にあった報告セグメント見直しに伴う数値組み替えの注記が今期は不要となり削除された程度で、各事業(電子材料・メディカル・複合材・資材ケミカル・断熱材・その他)の説明スタイル・粒度は前年と同等。
四半期決算短信の比較
文字数: 1,616字 → 2,285字(前期比+41%、大幅増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(48字) → あり(48字)
変化の型: 出来事型、要因分析深化型
増えた要素
- 第2四半期累計・通期の連結業績予想の上方修正(修正前後の比較表、増減額・増減率)
- 2026年7月1日付の株式分割(1株→5株)と、それに伴う1株当たり利益の算定方法の注記
要約: 文字数が+41%と大幅増加。特に(3)連結業績予想などの将来予測情報に関する説明が91字から744字へ大きく拡充され、業績予想の上方修正の詳細な比較表と株式分割の注記が新たに加わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日東紡 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/31100/140120250509537444.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、欧米でのインフレに沈静化の兆しが見られたものの、米国での政権交代や中国の景気低迷などの影響により、不安定な状態が継続しました。わが国経済は、企業収益や設備投資に持ち直しの動きが見られ、景気は緩やかな回復基調が継続した一方、不安定な為替相場、原材料・エネルギーコストの高騰、人件費の上昇などにより、先行き不透明な状況は継続しました。このような環境の下、当社グループは長期ビジョン『Big VISION 2030』の実現に向けて新中期経営計画(2024-2027年度)をスタートしました。持続可能な社会実現に向け、「環境・エネルギー」「デジタル化社会」「健康・安心・安全」に貢献するグローバル・ニッチNo.1を創造し続ける企業グループを目指しています。2025年3月期は、電子材料事業を中心に高付加価値品の販売が好調に推移しました。この結果、連結売上高は109,035百万円(前年同期比16.9%の増収)、連結営業利益は16,445百万円(前年同期比96.1%の増益)、連結経常利益は17,568百万円(前年同期比80.1%の増益)、親会社株主に帰属する当期純利益は12,837百万円(前年同期比76.0%の増益)になりました。各事業における状況及び取組みは以下の通りです。なお、当社グループは当連結会計年度より報告セグメントを見直しております。詳細は「3.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(セグメント情報等の注記)」をご覧ください。以下の前年同期比較については、前年同期の数値を変更後のセグメント区分に組み替えた数値で比較しております。電子材料事業では、AIサーバー向けの旺盛な需要の継続により、低誘電特性を持つスペシャルガラスや、半導体パッケージ基板向けの低熱膨張特性を持つスペシャルガラスの販売が好調に推移し、収益に貢献しました。この結果、当事業は売上高40,911百万円(前年同期比36.9%の増収)、営業利益は13,880百万円(前年同期比157.9%の増益)となりました。メディカル事業では、体外診断用医薬品の販売は堅調に推移する一方で、世界的なインフレ影響を受けました。また、基盤強化も継続して実施しました。この結果、当事業は売上高13,603百万円(前年同期比6.5%の増収)、営業利益は2,381百万円(前年同期比0.4%の減益)となりました。複合材事業では、販売は前年同期を上回ったものの、生産設備の定期修繕に伴うコストアップなどの影響を受けました。この結果、当事業は売上高13,474百万円(前年同期比6.2%の増収)、営業損失は900百万円(前連結会計年度は営業損失731百万円)となりました。資材・ケミカル事業では、原材料を中心とするコストアップの影響を受けたものの、販売は値上げの寄与もあり前年同期を上回りました。この結果、当事業は売上高9,431百万円(前年同期比3.5%の増収)、営業利益は839百万円(前年同期比1.8%の増益)となりました。断熱材事業では、高性能断熱材の販売が堅調に推移したものの、コストアップなどの影響を受けました。この結果、当事業は売上高15,320百万円(前年同期比3.8%の増収)、営業利益は693百万円(前年同期比24.1%の減益)となりました。その他事業は売上高16,294百万円(前年同期比16.0%の増収)、営業利益は409百万円(前年同期比8.4%の減益)となりました。2
(2)当期の財政状態の概況当連結会計年度末における総資産は223,105百万円となり、前連結会計年度末に比べ10,993百万円増加しました。主な要因は、有形固定資産の増加などであります。負債は87,276百万円となり、前連結会計年度末に比べ1,128百万円減少しました。主な要因は、支払手形及び買掛金の減少などであります。純資産は135,829百万円となり、自己資本比率は58.1%と、前連結会計年度末に比べ2.4ポイント増加しました。
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、税金等調整前当期純利益17,521百万円、減価償却費7,941百万円などにより19,121百万円の資金が増加しました。投資活動によるキャッシュ・フローは、固定資産の取得による支出13,138百万円などにより11,418百万円の資金が減少しました。財務活動によるキャッシュ・フローは、配当金の支払による支出2,194百万円などにより3,277百万円の資金が減少しました。これらの結果、現金及び現金同等物の期末残高は28,387百万円となり、前連結会計年度末に比べ4,869百万円増加しました。(参考)キャッシュ・フロー関連指標の推移2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 53.7 56.5 55.9 55.7 58.1時価ベースの自己資本比率(%) 84.6 58.4 39.5 102.5 67.9キャッシュ・フロー対有利子
5.7 6.6 6.0 10.5 2.8負債比率(倍)インタレスト・カバレッジ・
31.8 30.7 30.8 12.4 35.8レシオ(倍)
※自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1. 各指標は、いずれも連結ベースの財務数値により算出しております。2. 株式時価総額は、期末株価終値×期末発行済株式数(自己株式を除く)により算出しております。3. 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている負債を対象としております。また利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。3
(4)今後の見通し2026年3月期(2025年4月1日~2026年3月31日)の当社を取り巻く環境は、米国の関税政策による世界経済の後退懸念、金融市場の混乱に伴う為替の急激な変動リスク、中国の景気低迷長期化の可能性など、先行きが不透明な状況にあります。このような環境の下においても、当社は2030年にありたい姿『Big VISION 2030』の実現に向けた新中期経営計画(2024-2027年度)に基づき、確実な投資の刈り取りと同時に、成長戦略の推進、次の100年に向けた新たな柱づくりを着実に実施してまいります。2026年3月期は、電子材料向けスペシャルガラスにおいて、データセンターのサーバーやネットワーク機器、半導体パッケージ基板などでの旺盛な需要が見込まれることなどにより、増収増益となる見通しです。このような状況の下、次期の業績予想を以下の通りといたしました。2025年3月期 2026年3月期(予想)売上高(百万円) 109,035 120,000営業利益(百万円) 16,445 17,000売上高営業利益率(%) 15.1 14.2親会社株主に帰属する12,837 13,000当期純利益(百万円)
※1EBITDA(百万円) 24,386 26,500売上高EBITDA比率(%) 22.4 22.1設備投資(百万円) 13,617 20,000減価償却費(百万円) 7,941 9,500研究開発費(百万円) 2,983 4,000売上高研究開発比率(%) 2.7 3.3為替レート[円/米ドル] 153.0 145.0
※1 EBITDA:営業利益+減価償却費各指標はいずれも連結ベースの財務数値により算出しております。4
(5)利益配分に関する基本方針及び当期・次期の配当当社は、財務健全性を確保しながら持続的な成長のための投資を行うとともに、株主の皆様に対する配当政策を経営の最重要事項の1つとして位置づけており、新中期経営計画(2024-2027年度)においては、1株当たりの配当金は55円を下限に、定常収益に対する連結配当性向30%を基本方針としております。当期業績は前述の通りでありますので、上記方針に基づき、当期の期末配当金につきましては1株当たりの普通配当を78円50銭とし、2025年6月19日開催予定の定時株主総会に付議します。次期の配当につきましては、上記方針の下、中間配当金として1株につき27円50銭を予定します。なお、期末配当金は現時点では未定とさせていただきます。
通期 2026年3月期
出典: 日東紡 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日
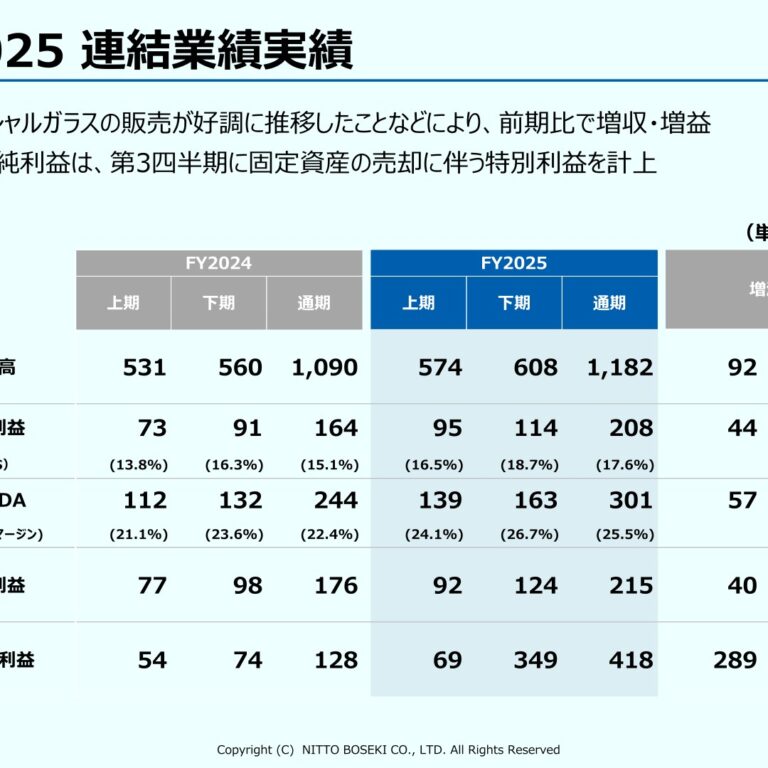
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、米国の関税政策の影響による不透明感や中国の景気減速、中東情勢の緊迫化などにより、引き続き不安定な状態が継続しました。わが国経済は、企業収益や設備投資は堅調に推移したものの、インフレ加速懸念など、先行き不透明な状況が継続しました。こ の よ う な 環 境 の 下、 当 社 グ ル ー プ は 長 期 ビ ジ ョ ン 『Big VISION 2030』 の 実 現 に 向 け て 中 期 経 営 計 画(2024-2027年度)に取り組んでいます。持続可能な社会実現に向け、「環境・エネルギー」「デジタル化社会」「健康・安心・安全」に貢献するグローバル・ニッチNo.1を創造し続ける企業グループを目指しています。2026年3月期は、電子材料事業を中心に高付加価値品の販売が好調に推移しました。この結果、連結売上高は118,229百万円(前年同期比8.4%の増収)、連結営業利益は20,819百万円(前年同期比26.6%の増益)、連結経常利益は21,544百万円(前年同期比22.6%の増益)、親会社株主に帰属する当期純利益は41,770百万円(前年同期比225.4%の増益)になりました。各事業における状況及び取組みは次のとおりです。電子材料事業では、AIサーバー向けの旺盛な需要が継続し、低誘電特性を持つスペシャルガラスや、半導体パッケージ基板向けの低熱膨張特性を持つスペシャルガラスの販売が好調に推移したことなどが、収益に貢献しました。この結果、当事業は売上高49,265百万円(前年同期比20.4%の増収)、営業利益は19,391百万円(前年同期比39.7%の増益)となりました。メディカル事業では、中国の国産品の優遇が進展している影響はありますが、体外診断用医薬品等の販売は堅調に推移しました。また、基盤強化も継続して実施しました。この結果、当事業は売上高13,850百万円(前年同期比1.8%の増収)、営業利益は2,431百万円(前年同期比2.1%の増益)となりました。複合材事業では、販売は前年並みとなりました。また、前年には生産設備の定期修繕に伴うコストアップの影響がありました。この結果、当事業は売上高13,401百万円(前年同期比0.5%の減収)、営業損失は122百万円(前連結会計年度は営業損失900百万円)と改善しました。資材・ケミカル事業では、販売は値上げの寄与もあり前年を上回ったものの、原材料を中心とするコストアップなどの影響を受けました。この結果、当事業は売上高9,515百万円(前年同期比0.9%の増収)、営業利益は588百万円(前年同期比29.9%の減益)となりました。断熱材事業では、住宅向けの販売が引き続き低調に推移し、加えて生産設備の定期修繕に伴うコストアップの影響を受けました。この結果、当事業は売上高15,136百万円(前年同期比1.2%の減収)、営業利益は202百万円(前年同期比70.8%の減益)となりました。その他事業は売上高17,059百万円(前年同期比4.7%の増収)、営業利益は488百万円(前年同期比19.3%の増益)となりました。
(2)当期の財政状態の概況当連結会計年度末における総資産は283,038百万円となり、前連結会計年度末に比べ59,932百万円増加しました。主な要因は、現金及び預金の増加などであります。負債は102,654百万円となり、前連結会計年度末に比べ15,378百万円増加しました。主な要因は、未払法人税等の増加などであります。純資産は180,383百万円となり、自己資本比率は61.3%と、前連結会計年度末に比べ3.2ポイント増加しました。2
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、税金等調整前当期純利益58,629百万円などにより17,296百万円の資金が増加しました。投資活動によるキャッシュ・フローは、固定資産の売却による収入39,053百万円などにより22,787百万円の資金が増加しました。財務活動によるキャッシュ・フローは、配当金の支払による支出3,877百万円などにより7,199百万円の資金が減少しました。これらの結果、現金及び現金同等物の期末残高は61,835百万円となり、前連結会計年度末に比べ33,448百万円増加しました。(参考)キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 56.5 55.9 55.7 58.1 61.3時価ベースの自己資本比率(%) 58.4 39.5 102.5 67.9 241.0キャッシュ・フロー対有利子
6.6 6.0 10.5 2.8 2.9負債比率(倍)インタレスト・カバレッジ・
30.7 30.8 12.4 35.8 21.7レシオ(倍)
※自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1. 各指標は、いずれも連結ベースの財務数値により算出しております。2. 株式時価総額は、期末株価終値×期末発行済株式数(自己株式を除く)により算出しております。3. 営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている負債を対象としております。また利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。3
(4)今後の見通し2027年3月期(2026年4月1日~2027年3月31日)の当社を取り巻く環境は、中東情勢の緊迫化に伴う資源価格や物流コストへの影響、資材調達へのリスクに加え、金融市場の混乱に伴う為替の急激な変動リスク、中国の景気低迷など、先行きが不透明な状況にあります。このような環境の下においても、当社は2030年にありたい姿『Big VISION 2030』の実現に向けた中期経営計画(2024-2027年度)に基づき、確実な投資の刈り取りと同時に、成長戦略の推進、次の100年に向けた新たな柱づくりを着実に実施してまいります。2027年3月期は、電子材料向けスペシャルガラスにおいて、データセンターのサーバーやネットワーク機器、半導体パッケージ基板などでの旺盛な需要が見込まれ、これに対応する能力増強を積極的に推進してまいります。このような状況の下、次期の業績予想を以下の通りといたしました。2026年3月期 2027年3月期(予想)売上高(百万円) 118,229 137,000営業利益(百万円) 20,819 26,000売上高営業利益率(%) 17.6 19.0親会社株主に帰属する41,770 17,000当期純利益(百万円)
※EBITDA(百万円) 30,120 37,600売上高EBITDA比率(%) 25.5 27.4設備投資(百万円) 21,702 45,000減価償却費(百万円) 9,301 11,600研究開発費(百万円) 3,400 4,600売上高研究開発比率(%) 2.9 3.4為替レート[円/米ドル] 150.2 152.5
※ EBITDA:営業利益+減価償却費各指標はいずれも連結ベースの財務数値により算出しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、財務健全性を確保しながら持続的な成長のための投資を行うとともに、株主の皆様に対する配当政策を経営の最重要事項の1つとして位置づけており、中期経営計画(2024-2027年度)においては、1株当たりの配当金は55円を下限に、定常収益に対する連結配当性向30%を基本方針としております。当期業績は前述のとおりでありますので、上記方針に基づき、当期の期末配当金につきましては1株当たりの普通配当99円50銭とし、2026年6月19日開催予定の定時株主総会に付議します。次期の配当につきましては、上記方針の下、1株につき140円00銭(うち、中間配当金60円00銭)を予定しております。4
四半期 2026年3月期 第1四半期
出典: 日東紡 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月1日(https://www2.jpx.co.jp/disc/31100/140120250731525448.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における世界経済は、米国での関税政策の不透明感や中東情勢を始めとした地政学リスクが与える影響などにより、昨年に引き続き不安定な状態が継続しました。わが国経済は、企業収益や設備投資に持ち直しの動きがあるものの、一部では停滞感が見られ、先行き不透明な状況は継続しました。こ の よ う な 環 境 の 下、 当 社 グ ル ー プ は 長 期 ビ ジ ョ ン 『Big VISION 2030』 の 実 現 に 向 け て 中 期 経 営 計 画(2024-2027年度)をスタートしました。持続可能な社会実現に向け、「環境・エネルギー」「デジタル化社会」「健康・安心・安全」に貢献するグローバル・ニッチNo.1を創造し続ける企業グループを目指しています。当第1四半期連結累計期間では、電子材料事業を中心に高付加価値品の販売が好調に推移しました。この結果、連結売上高は28,231百万円(前年同四半期比8.1%の増収)、営業利益は4,298百万円(前年同四半期比10.0%の増益)、経常利益は4,344百万円(前年同四半期比8.9%の減益)、親会社株主に帰属する四半期純利益は3,147百万円(前年同四半期比3.2%の減益)になりました。各事業における状況及び取組みは次のとおりです。電子材料事業では、AIサーバー向けの旺盛な需要の継続により、低誘電特性を持つスペシャルガラスや、半導体パッケージ基板向けの低熱膨張特性を持つスペシャルガラスの販売が好調に推移し、収益に貢献しました。この結果、当事業は売上高11,265百万円(前年同四半期比17.0%の増収)、営業利益は4,139百万円(前年同四半期比16.7%の増益)となりました。メディカル事業では、体外診断用医薬品等の販売は堅調に推移する一方で、インフレの影響を受けました。また、基盤強化も継続して実施しました。この結果、当事業は売上高3,573百万円(前年同四半期比5.1%の増収)、営業利益は422百万円(前年同四半期比38.3%の減益)となりました。複合材事業では、販売は前年同四半期を上回りました。また、前年同四半期には生産設備の定期修繕に伴うコストアップの影響がありました。この結果、当事業は売上高3,305百万円(前年同四半期比0.5%の増収)と微増ながら、営業損失は15百万円(前年同四半期は営業損失368百万円)と改善しました。資材・ケミカル事業では、販売は値上げの寄与もあり前年同四半期を上回ったものの、原材料を中心とするコストアップの影響を受けました。この結果、当事業は売上高2,267百万円(前年同四半期比2.5%の増収)、営業利益は109百万円(前年同四半期比31.7%の減益)となりました。断熱材事業では、住宅向け・非住宅向けともに販売が全般的に低調に推移し、加えて生産設備の定期修繕に伴うコストアップの影響を受けました。この結果、当事業は売上高3,543百万円(前年同四半期比5.2%の減収)、営業損失は50百万円(前年同四半期は営業利益166百万円)となりました。その他事業は売上高4,276百万円(前年同四半期比11.0%の増収)、営業利益は112百万円(前年同四半期比
49.1%の増益)となりました。2
(2)財政状態に関する説明当第1四半期連結会計期間末における総資産は220,987百万円となり、前連結会計年度末に比べ2,118百万円減少しました。主な要因は、流動資産の減少などであります。負債は87,302百万円となり、前連結会計年度末に比べ26百万円増加しました。純資産は133,684百万円となり、自己資本比率は57.9%と、前連結会計年度末に比べ0.2ポイント減少しました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期第2四半期連結累計期間及び通期の業績予想につきましては、2025年5月9日に公表しました業績予想に変更はありません。3
四半期 2027年3月期 第1四半期
出典: 日東紡 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/31100/140120260805509788.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における世界経済は、米国はAI投資に牽引され底堅く推移した一方、中東情勢の緊迫化や中国の景気低迷の継続などにより、前年に引き続き不安定な状態が継続しました。わが国経済は、雇用・所得環境、民間設備投資の改善などはみられたものの、地政学リスクの長期化や円安、物価上昇への懸念などから、先行き不透明な状況は継続しました。こ の よ う な 環 境 の 下、 当 社 グ ル ー プ は 長 期 ビ ジ ョ ン 『Big VISION 2030』 の 実 現 に 向 け て 中 期 経 営 計 画(2024-2027年度)に取り組んでいます。持続可能な社会実現に向け、「環境・エネルギー」「デジタル化社会」「健康・安心・安全」に貢献するグローバル・ニッチNo.1を創造し続ける企業グループを目指しています。当第1四半期連結累計期間では、電子材料事業を中心に高付加価値品の販売が好調に推移しました。この結果、連結売上高は34,033百万円(前年同四半期比20.6%の増収)、営業利益は7,943百万円(前年同四半期比84.8%の増益)、経常利益は8,433百万円(前年同四半期比94.1%の増益)、親会社株主に帰属する四半期純利益は5,797百万円(前年同四半期比84.2%の増益)になりました。各事業における状況及び取組みは次のとおりです。電子材料事業では、AIサーバー向けの需要の拡大が継続し、低誘電特性を持つスペシャルガラスや、半導体パッケージ基板向けの低熱膨張特性を持つスペシャルガラスの販売は増加しました。また、価格改定の影響もあり、収益に貢献しました。この結果、当事業は売上高14,589百万円(前年同四半期比29.5%の増収)、営業利益は7,036百万円(前年同四半期比70.0%の増益)となりました。メディカル事業では、免疫関連及び骨代謝マーカーなどの体外診断用医薬品の販売は好調に推移しました。この結果、当事業は売上高3,818百万円(前年同四半期比6.8%の増収)、営業利益は705百万円(前年同四半期比
66.8%の増益)となりました。複合材事業では、販売は前年同四半期比で増加し、収益に貢献しました。この結果、当事業は売上高3,830百万円(前年同四半期比15.9%の増収)、営業利益は0百万円(前年同四半期は営業損失15百万円)となりました。資材・ケミカル事業では、産業資材用グラスファイバーの販売が増加しました。また、諸物価高騰によるコストアップの影響はあったものの、価格改定の効果が寄与しました。この結果、当事業は売上高2,615百万円(前年同四半期比15.4%の増収)、営業利益は222百万円(前年同四半期比103.3%の増益)となりました。断熱材事業では、住宅向け・非住宅向けともに販売が好調に推移し、また、価格改定の効果もあり、収益に貢献しました。この結果、当事業は売上高4,399百万円(前年同四半期比24.2%の増収)、営業利益は251百万円(前年同四半期は営業損失50百万円)となりました。その他事業は売上高4,780百万円(前年同四半期比11.8%の増収)、営業利益は213百万円(前年同四半期比
90.8%の増益)となりました。(2)財政状態に関する説明当第1四半期連結会計期間末における総資産は280,413百万円となり、前連結会計年度末に比べ2,624百万円減少しました。主な要因は、現金及び預金の減少などであります。負債は96,477百万円となり、前連結会計年度末に比べ6,177百万円減少しました。主な要因は、未払法人税等の減少などであります。純資産は183,935百万円となり、自己資本比率は63.2%と、前連結会計年度末に比べ1.9ポイント増加しました。2
(3)連結業績予想などの将来予測情報に関する説明当第1四半期連結累計期間の実績及び事業環境の見通しに照らし、2027年3月期第2四半期連結累計期間及び通期の業績予想を上方修正いたします。2027年3月期 第2四半期(累計)連結業績予想値の修正(2026年4月1日~2026年9月30日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する中間純利益 中間純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) 67,900 12,600 12,600 8,500 46.70今回修正予想(B) 69,300 15,300 15,500 10,500 57.68増減額(B)-(A) 1,400 2,700 2,900 2,000増減率(%) 2.1 21.4 23.0 23.5前期第2四半期実績57,412 9,454 9,159 6,878 37.79(2026年3月期第2四半期)2027年3月期 通期連結業績予想値の修正(2026年4月1日~2027年3月31日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する当期純利益 当期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) 137,000 26,000 26,000 17,000 93.39今回修正予想(B) 141,000 30,000 30,000 20,000 109.87増減額(B)-(A) 4,000 4,000 4,000 3,000増減率(%) 2.9 15.4 15.4 17.6前期通期実績118,229 20,819 21,544 41,770 229.47(2026年3月期)(注) 2026年7月1日付で普通株式1株につき5株の割合で株式分割を行っております。このため、前連結会計年度の期首に当該株式分割が行われたと仮定し、1株当たり中間純利益及び1株当たり当期純利益を算定しております。3
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。