通期・四半期とも構成・粒度は前年並みで、毎期恒例のセグメント再編の説明対象が「海外事業本部廃止」から「スポーツ・エンターテイメント事業部新設」に入れ替わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日本ハム分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月8日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月1日 → 2026年8月3日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,048字 → 4,688字(前期比-7.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(697字) → あり(521字)
変化の型: 出来事型
増えた要素
- 次期(2027年3月期)から「スポーツ・エンターテイメント事業部」を新設しボールパーク事業をその傘下とする組織再編の予告
減った要素
- 税引前当期利益の増減理由としての持分法による投資利益の減少への言及
要約: 食肉事業の豪州牛肉・国産鶏肉が好調で増収増益となり、加工事業本部・食肉事業本部の二事業本部体制という構成は前年から変わらない。今後の見通しでは次期からのスポーツ・エンターテイメント事業部新設が新たに予告されている。
四半期決算短信の比較
文字数: 2,706字 → 2,737字(前期比+1.1%、横ばい)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(562字) → あり(105字)
変化の型: 出来事型
増えた要素
- 「スポーツ・エンターテイメント事業部」新設に伴うセグメント区分変更と全社費用配賦方法変更の説明
要約: 輸入食肉の単価上昇や加工事業のコンシューマ商品の伸長で増収増益。前年は「海外事業本部」廃止の組み替え説明があったのと同様に、今期は新設「スポーツ・エンターテイメント事業部」への区分変更の説明が加わっているが、構成・粒度自体は前年同様の年次恒例的な記述。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日本ハム 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/22820/140120250508535509.pdf)
1.経営成績等の概況(1)経営成績に関する概況業績全般の状況当連結会計年度の売上高は、食肉事業における販売価格の上昇に加え、海外事業において豪州の牛肉販売が伸長したこと等により、対前期比5.1%増の1,370,553百万円となりました。事業利益は、加工事業において商品ミックスの改善や生産の最適化が進んだことにより収益性が改善したものの、食肉事業における上期の国産鶏肉の相場安や輸入食肉の販売数量が減少したこと等が影響し、対前期比5.3%減の42,540百万円となりました。税引前当期利益は持分法による投資利益の減少等から対前期比8.4%減の37,198百万円、親会社の所有者に帰属する当期利益は対前期比5.3%減の26,585百万円となりました。連結売上高内訳 (単位:百万円)前連結会計年度 当連結会計年度(2023年4月1日 (2024年4月1日増減率~2024年3月31日) ~2025年3月31日)区 分(%)構成比 構成比金額 金額(%) (%)ハム・ソーセージ 135,150 10.4 130,562 9.5 △3.4加工食品 237,870 18.2 244,050 17.8 2.6食肉 826,710 63.4 887,904 64.8 7.4乳製品 38,963 3.0 39,984 2.9 2.6その他 64,739 5.0 68,053 5.0 5.1合計 1,303,432 100.0 1,370,553 100.0 5.1セグメントの概況当社は、当連結会計年度より、従来「その他」の区分に含めていたボールパーク事業について、重要性の高まりを勘案し、独立して記載しております。そのため、前連結会計年度のセグメント情報は、変更後の報告セグメント区分に組替えて、比較分析を行っております。(単位:百万円)売 上 高 事 業 利 益対前年実績当連結会計 増減率 当連結会計 増減率増減 増減年度 (%) 年度 (%)加工事業本部 421,752 △9,481 △2.2 10,748 1,018 10.5食肉事業本部 819,346 38,750 5.0 28,868 △5,158 △15.2海外事業本部 317,556 27,592 9.5 4,477 2,017 82.0ボールパーク事業 26,976 3,212 13.5 3,347 984 41.6(加工事業本部)売上高は、「シャウエッセン」やチルドベーカリー群の販売が好調に推移したものの、低収益商品の見直し等の戦略的な商品統廃合や、デリ商品を中心に業務用商品等の販売数量が減少したことが影響し、対前期比2.2%減の421,752百万円となりました。事業利益は、価格改定効果に加え、ハム・ソーセージの商品ミックス改善や生産の最適化が進み収益性が向上したこと、さらに一次加工品、エキス、乳製品が伸長したこと等から、対前期比10.5%増の10,748百万円となりました。(食肉事業本部)売上高は、輸入食肉の価格高騰に伴う国産食肉の需要増加により、主に量販店向けの販売が好調に推移したこと等から、対前期比5.0%増の819,346百万円となりました。事業利益は、上期における国産鶏肉の相場安や生産部門での飼料価格等のコスト上昇に加え、輸入食肉の仕入コスト高騰に対する価格転嫁の遅れが影響し、対前期比15.2%減の28,868百万円となりました。2(海外事業本部)売上高は、豪州の牛肉事業における販売数量の拡大及び販売単価の上昇に加えて、北米において鶏肉加工品販売が順調に推移したこと等から、対前期比9.5%増の317,556百万円となりました。事業利益は、豪州の牛肉事業における販売数量拡大やフィードロット拡充による出荷頭数の増加により利益確保が進んだこと、トルコの鶏肉事業において飼料高に対する価格転嫁が進んだこと等から、対前期比82.0%増の4,477百万円となりました。(ボールパーク事業)チーム成績が好調であったことから、主催するレギュラーシーズン公式戦において過去最高の動員記録を達成しました。また、プロ野球オフシーズンにおいても様々なイベントを実施したことにより「北海道ボールパークFビレッジ」の来場者数が堅調に推移し、チケット・飲食収入が増加したことで、売上高は対前期比13.5%増の26,976百万円、事業利益は対前期比41.6%増の3,347百万円となりました。
(2)財政状態に関する概況当期末の総資産は、前期末比0.9%減の949,272百万円となりました。流動資産は、豪州において生体牛の肥育頭数が増加したこと等から生物資産が前期末比26.1%増の32,063百万円となりましたが、前期末日が金融機関の休業日であった影響等により営業債権及びその他の債権が前期末比13.9%減の142,107百万円、その他の流動資産が前期末比
28.6%減の14,500百万円となったこと等から、前期末比4.0%減の406,308百万円となりました。非流動資産は、その他の金融資産が前期末比8.3%減の27,514百万円となりましたが、米国にて鶏肉加工品等の製造・販売会社を子会社化したことに伴うのれんの増加、DXの推進によるソフトウエアの増加等により無形資産及びのれんが前期末比46.1%増の37,716百万円となったことで、前期末比1.5%増の542,964百万円となりました。負債は、当面の資金需要に備え調達を実施したこと等により有利子負債が前期末比4.2%増の223,902百万円となりましたが、営業債務及びその他の債務が前期末比9.0%減の106,269百万円となったこと等から、前期末比1.6%減の412,200百万円となりました。親会社の所有者に帰属する持分につきましては、当期利益26,585百万円により増加しましたが、現金配当12,217百万円による減少、自己株式の取得20,171百万円による減少等により、前期末比0.6%減の524,293百万円となりました。以上の結果、親会社所有者帰属持分比率は0.2ポイント増の55.2%となりました。
(3)キャッシュ・フローの状況に関する概況営業活動によるキャッシュ・フローは、営業債務及びその他の債務の減少9,864百万円等がありましたが、税引前当期利益37,198百万円、減価償却費及び償却費41,728百万円、営業債権及びその他の債権の減少23,053百万円等により、77,441百万円の純キャッシュ増となりました。投資活動によるキャッシュ・フローは、固定資産の取得35,967百万円、事業の取得に伴う支出14,361百万円等により、42,717百万円の純キャッシュ減となりました。財務活動によるキャッシュ・フローは、借入債務による調達41,895百万円等がありましたが、借入債務の返済34,203百万円、自己株式の取得のための支出20,195百万円等により、29,851百万円の純キャッシュ減となりました。これらの結果、当期末の現金及び現金同等物残高は、前期末に比べ6,092百万円増加し、71,557百万円となりました。
(4)今後の見通し当社グループでは、2024年4月1日から2027年3月31日(第80期~第82期)の3年間を、『中期経営計画2026』とし、事業計画を策定しております。『中期経営計画2026』の2年目にあたる次期の業績目標につきましては、売上高は主に北米の新子会社取得に伴う加工事業の伸長に加えて、豪州牛肉事業における販売数量の拡大や単価の上昇により、1,400,000百万円となる見込みです。利益につきましては、加工事業の継続的な構造改革効果に加え、食肉事業においてブランド食肉の生産拡大及び相場の好転が見込まれること等から、事業利益は54,000百万円、税引前当期利益は45,000百万円、親会社の所有者に帰属する当期利益は30,000百万円を予想しております。3連結売上高見込 (単位:百万円)2026年3月期 対前期区 分 (2025年4月1日 増減率~2026年3月31日) (%)ハム・ソーセージ 133,300 2.1加工食品 247,200 1.3食肉 909,600 2.4乳製品 41,000 2.5その他 68,900 1.2合計 1,400,000 2.1セグメント売上高・事業利益見込 (単位:百万円)売 上 高 事 業 利 益2026年3月期 2026年3月期増減率 増減率(2025年4月1日 (2025年4月1日(%) (%)~2026年3月31日) ~2026年3月31日)加工事業本部 560,000 3.2 14,000 42.3食肉事業本部 960,000 0.3 42,500 24.1ボールパーク事業 28,000 3.8 3,500 4.6
※『中期経営計画2026』の成長戦略で掲げた「グローバル強化」の達成に向け、当社が保有する加工技術や人財ローテーションの連携を加速・強化するため、2025年4月に「海外事業本部」を廃止し、加工事業本部と食肉事業本部の二事業本部体制に組織再編を行いました。これに伴い、海外事業本部管轄下にある全ての海外子会社及び海外関連会社を、それぞれ加工事業本部及び食肉事業本部に移管しております。(加工事業本部)マーケティング活動の促進によるデリ商品の回復に加えて、主力商品である「シャウエッセン」のブランディング強化を通じて、売上高の拡大を目指します。また、北米における新たな子会社を活用した鶏肉加工品の製造数量拡大や、構造改革のさらなる推進による継続的な収益性の向上を図ります。(食肉事業本部)国産鶏肉の販売価格上昇や、豪州牛肉事業における数量伸長に加え、豚の新生産農場の本格稼働により、売上高の増加を見込んでおります。さらに、付加価値の高いブランド食肉の生産拡大や相場の好転、輸入食肉の調達体制の見直し等により、安定した収益基盤の確保を進めます。(ボールパーク事業)「エスコンフィールド HOKKAIDO」の内野グラウンドを天然芝から人工芝に変更することで、非試合日に様々なイベントの開催が可能となることから、来場者数のさらなる増加を見込んでおります。また、試合前後に飲食やアクティビティを楽しめる新たな飲食商業施設の設置により、来場者の満足度を高め、持続的な集客力の強化に取り組みます。将来に関する記述等についてのご注意この決算短信に記載されている計画や業績予想等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、当社としてその達成をお約束する趣旨のものではありません。実際の業績等は事業等のリスクを含む様々な要因によって、この決算短信に記載されている計画や予想と大きく異なる結果となる可能性がありますので、本資料のみに全面的に依拠して投資判断を下すことはお控えください。なお当社は、法令又は金融商品取引所の規則で義務付けられている場合を除き,将来における情報、事象及びそれらに起因する結果にかかわらず、業績予想等の将来に関する記述を常に見直して公表するとは限りません。また当社はそのような義務を負うものではありません。4
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への利益還元を経営の重要課題として認識しております。当社の剰余金の配当等の決定に関する方針につきましては、安定的な配当成長を基本とし、中長期的な企業価値向上を目的とした最適な資本構成の実現に向けた資本政策の一環として位置付けております。この基本方針の下、剰余金の配当につきましては、今中期経営計画期間においてDOE(親会社所有者帰属持分配当率)の3%程度への引き上げを目指し、株主の皆様への還元を継続的に成長させてまいります。あわせて、配当性向につきましては40%以上を目安とすることで充実を図ってまいります。また、最適な資本構成の実現に向けては、資本コストの低減と資金調達に必要な信用力の維持を両立するD/Eレシオの水準を想定しております。この方針に基づき、自己株式の取得を機動的に実施し、当社が資本コストの観点から最も効率的と判断する株主資本の水準への最適化を図ることで、企業価値の向上を実現してまいります。当期の配当につきましては、2024年3月期決算短信にて公表しました1株当たり普通配当135円とさせていただきます。なお、次期につきましては、上記基本方針に基づき、2026年3月期の親会社の所有者に帰属する当期利益の予想30,000百万円を前提に、1株当たり普通配当156円を実施する予定です。
通期 2026年3月期
出典: 日本ハム 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月8日
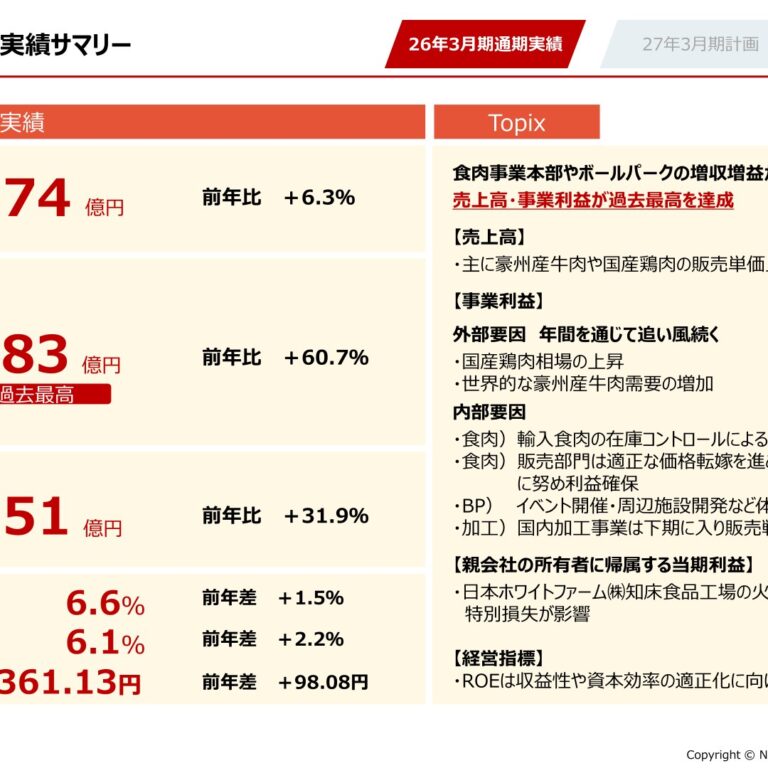
1.経営成績等の概況(1)経営成績に関する概況業績全般の状況当連結会計年度の売上高は、主として食肉事業における豪州牛肉の販売伸長や国産鶏肉の単価上昇等により、対前期比6.3%増の1,457,391百万円となりました。事業利益は、前述の要因による売上伸長に加えて、ボールパーク事業における来場者が増加したこと等から、対前期比60.7%増の68,342百万円となりました。税引前当期利益は対前期比
46.6%増の54,545百万円、親会社の所有者に帰属する当期利益については対前期比31.9%増の35,066百万円となりました。連結売上高内訳 (単位:百万円)前連結会計年度 当連結会計年度(2024年4月1日 (2025年4月1日増減率~2025年3月31日) ~2026年3月31日)区 分(%)構成比 構成比金額 金額(%) (%)ハム・ソーセージ 130,562 9.5 122,224 8.4 △6.4加工食品 244,050 17.8 265,966 18.2 9.0食肉 887,904 64.8 952,710 65.4 7.3乳製品 39,984 2.9 41,046 2.8 2.7その他 68,053 5.0 75,445 5.2 10.9合計 1,370,553 100.0 1,457,391 100.0 6.3セグメントの概況当社グループは、2025年4月に「海外事業本部」を廃止し、加工事業本部と食肉事業本部の二事業本部体制に組織再編を行いました。これに伴い、当連結会計年度より、海外事業本部管轄下にあった全ての海外子会社及び海外関連会社を、それぞれ加工事業本部及び食肉事業本部に移管しております。そのため、前連結会計年度のセグメント情報は、変更後の報告セグメント区分に組替えて、比較分析を行っております。(単位:百万円)売 上 高 事 業 利 益対前年実績当連結会計 増減率 当連結会計 増減率増減 増減年度 (%) 年度 (%)加工事業本部 530,339 △3,003 △0.6 7,183 △2,877 △28.6食肉事業本部 1,034,133 77,287 8.1 61,296 27,345 80.5ボールパーク事業 31,027 4,051 15.0 5,418 2,071 61.9(加工事業本部)売上高は、前連結会計年度に取得した北米子会社による製造数量増加があったものの、上期のシャウエッセン、チルドベーカリー群を除く各種品目の販売数量減少が影響し、対前期比0.6%減の530,339百万円となりました。事業利益は、下期は販売数量回復によりハム・ソーセージ、加工品においては回復基調にあったものの、工場の稼働率低下に伴う製造経費の高止まりが影響し、対前期比28.6%減の7,183百万円となりました。(食肉事業本部)売上高は、国産鶏肉及び豪州牛肉事業における販売環境の改善や販売数量の増加に加えて、販売部門における適切な価格転嫁が奏功し、対前期比8.1%増の1,034,133百万円となりました。事業利益は、国産鶏の相場上昇に伴う生産部門での利益確保に加え、豪州産牛肉における販売施策の推進及び豪州内販売が好調に推移したこと等により、対前期比80.5%増の61,296百万円となりました。2(ボールパーク事業)チーム成績の好調により観客動員数が過去最高を記録したことに加え、オフシーズンにおいても各種イベントを実施したことにより、「北海道ボールパークFビレッジ」の来場者数が堅調に推移し、チケット・グッズ・飲食収入が増加したことから、売上高は対前期比15.0%増の31,027百万円、事業利益は対前期比61.9%増の5,418百万円となりました。
(2)財政状態に関する概況(資産)総資産は、前期末比5.1%増の997,477百万円となりました。流動資産は、現金及び現金同等物が前期末比4.0%減の68,679百万円となりましたが、豪州の牛肉事業における販売数量増加等により営業債権及びその他の債権が前期末比
10.8%増の157,430百万円、主に輸入品を中心とした食肉在庫の増加により棚卸資産が前期末比7.7%増の153,504百万円となったこと等から、前期末比7.9%増の438,302百万円となりました。非流動資産は、生物資産が前期末比13.2%減の1,412百万円となりましたが、その他の非流動資産が前期末比21.9%増の24,906百万円となったこと等により、前期末比3.0%増の559,175百万円となりました。(負債)その他の金融負債が前期末比11.8%減の12,412百万円となりましたが、その他の流動負債が前期末比22.0%増の58,245百万円となったこと等から、前期末比8.1%増の445,785百万円となりました。(資本)親会社の所有者に帰属する持分につきましては、現金配当13,354百万円により減少しましたが、当期利益35,066百万円による増加、在外営業活動体の換算差額13,505百万円の増加等により、前期末比2.4%増の536,940百万円となりました。以上の結果、親会社所有者帰属持分比率は1.4ポイント減の53.8%となりました。
(3)キャッシュ・フローの状況に関する概況(営業活動によるキャッシュ・フロー)営業債権及びその他の債権の増加13,847百万円等がありましたが、税引前当期利益54,545百万円、減価償却費及び償却費45,046百万円、その他の負債の増加12,861百万円等により、82,344百万円の純キャッシュ増となりました。(投資活動によるキャッシュ・フロー)その他の金融資産の売却及び償還3,866百万円等がありましたが、固定資産等の取得34,470百万円等により、34,044百万円の純キャッシュ減となりました。(財務活動によるキャッシュ・フロー)借入債務による調達68,154百万円等がありましたが、借入債務の返済75,284百万円、自己株式の取得のための支出30,007百万円等により、56,004百万円の純キャッシュ減となりました。これらの結果、当期末の現金及び現金同等物残高は、前期末に比べ2,878百万円減少し、68,679百万円となりました。
(4)今後の見通し当社グループでは、2024年4月1日から2027年3月31日(第80期~第82期)の3年間を、『中期経営計画2026』とし、事業計画を策定しております。『中期経営計画2026』の最終年度にあたる次期の業績目標につきましては、売上高は主に国内における主力商品の販売数量拡大と北米子会社の生産数量安定による加工事業の伸長に加えて、食肉事業における豪州産牛肉の単価上昇等により、1,500,000百万円となる見込みです。利益につきましては、中東情勢の影響による全社的なコスト上昇が見込まれるものの、『中期経営計画2026』の業績目標から変更はなく、加工事業本部の業績回復等により、事業利益は61,000百万円、税引前当期利益は55,000百万円、親会社の所有者に帰属する当期利益は38,000百万円を予想しております。3連結売上高見込 (単位:百万円)2027年3月期 対前期区 分 (2026年4月1日 増減率~2027年3月31日) (%)ハム・ソーセージ 126,500 3.5加工食品 290,500 9.2食肉 963,500 1.1乳製品 43,000 4.8その他 76,500 1.4合計 1,500,000 2.9セグメント売上高・事業利益見込 (単位:百万円)売 上 高 事 業 利 益2027年3月期 2027年3月期増減率 増減率(2026年4月1日 (2026年4月1日(%) (%)~2027年3月31日) ~2027年3月31日)加工事業本部 560,000 5.6 12,000 67.2食肉事業本部 1,045,000 1.1 50,000 △ 18.4スポーツ・エンターテイメント事業部 32,000 1.7 4,000 △ 17.8
※スポーツ関連事業を包括的に推進し、企業価値を向上させることを目的として、2026年4月に「スポーツ・エンターテイメント事業部」を新設し、従来のボールパーク事業をその傘下とする組織再編を行いました。これに伴い、売上高・事業利益の増減率については、変更後の報告セグメント区分に組み替えて算定しております。(加工事業本部)主力商品である「シャウエッセン」及び「中華名菜」等の数量伸長を目的とした販売施策を実施し、売上高の拡大を目指します。また、2024年度より実施していた商品ミックスの改善をさらに推進し、継続的な収益性の向上を図ります。(食肉事業本部)豪州産牛肉及び輸入食肉全般の単価上昇に加え、販売数量の好調な推移により、売上高の増加を見込んでおります。一方で、人件費、物流費の高騰や、豪州の牛肉事業における仕入コストの増加により、厳しい事業環境となることが見込まれますが、販売部門において適切に価格転嫁することにより安定的な利益確保を目指します。(スポーツ・エンターテイメント事業部)「エスコンフィールド HOKKAIDO」において、来場者数は過去最高を記録した当連結会計年度と同水準となることを見込んでおります。また、球場内に新たに大規模なLEDビジョンを導入したことにより、来場者の満足度を高め、持続的な集客力の強化に取り組みます。将来に関する記述等についてのご注意この決算短信に記載されている計画や業績予想等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、当社としてその達成をお約束する趣旨のものではありません。実際の業績等は事業等のリスクを含む様々な要因によって、この決算短信に記載されている計画や予想と大きく異なる結果となる可能性がありますので、本資料のみに全面的に依拠して投資判断を下すことはお控えください。なお当社は、法令又は金融商品取引所の規則で義務付けられている場合を除き,将来における情報、事象及びそれらに起因する結果にかかわらず、業績予想等の将来に関する記述を常に見直して公表するとは限りません。また当社はそのような義務を負うものではありません。4
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への利益還元を経営の重要課題として認識しております。当社の剰余金の配当等の決定に関する方針につきましては、安定的な配当成長を基本とし、中長期的な企業価値向上を目的とした最適な資本構成の実現に向けた資本政策の一環として位置付けております。この基本方針の下、剰余金の配当につきましては、今中期経営計画期間においてDOE(親会社所有者帰属持分配当率)の3%程度への引き上げを目指し、株主の皆様への還元を継続的に成長させてまいります。併せて、配当性向につきましては40%以上を目安とすることで充実を図ってまいります。また、最適な資本構成の実現に向けては、資本コストの低減と資金調達に必要な信用力の維持を両立するD/Eレシオの水準を想定しております。この方針に基づき、自己株式の取得を機動的に実施し、当社が資本コストの観点から最も効率的と判断する株主資本の水準への最適化を図ることで、企業価値の向上を実現してまいります。当期の配当につきましては、2026年2月2日の「業績予想及び配当予想の修正に関するお知らせ」にて公表しました1株当たり普通配当160円とさせていただきます。なお、次期につきましては、上記基本方針に基づき、2027年3月期の親会社の所有者に帰属する当期利益の予想38,000百万円を前提に、1株当たり普通配当180円を実施する予定です。
四半期 2026年3月期 第1四半期
出典: 日本ハム 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月1日(https://www2.jpx.co.jp/disc/22820/140120250731526649.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明業績全般の状況当第1四半期連結累計期間の売上高は、主として食肉事業において国産鶏肉及び豚肉の単価上昇に加え、豪州の牛肉販売が伸長したことから、対前年同期比4.8%増の354,141百万円となりました。事業利益は、食肉事業において国産鶏肉・豚肉の相場上昇や豪州牛肉の生産数量増加により利益確保が進んだことや、加工事業の商品ミックス改善等による構造改革の効果により対前年同期比11.5%増の16,241百万円となりました。税引前四半期利益は対前年同期比
7.0%減の18,418百万円、親会社の所有者に帰属する四半期利益は対前年同期比12.5%減の11,417百万円となりました。セグメントの概況当社グループは、2025年4月に「海外事業本部」を廃止し、加工事業本部と食肉事業本部の二事業本部体制に組織再編を行いました。これに伴い、当第1四半期連結会計期間より、海外事業本部管轄下にあった全ての海外子会社及び海外関連会社を、それぞれ加工事業本部及び食肉事業本部に移管しております。そのため、前第1四半期連結累計期間のセグメント情報は、変更後の報告セグメント区分に組替えて、比較分析を行っております。(単位:百万円)売上高 事業利益対前年実績当第1四半期 当第1四半期前年同期増減 増減率(%) 前年同期増減 増減率(%)連結累計期間 連結累計期間加工事業本部 129,026 △5,642 △4.2 838 △1,683 △66.8食肉事業本部 250,287 13,506 5.7 12,637 2,637 26.4ボールパーク事業 11,132 1,558 16.3 4,107 939 29.6(加工事業本部)売上高は、シャウエッセン群やチルドベーカリー群の販売が好調に推移したものの、低収益商品の見直し等の戦略的な商品統廃合が進んだことにより対前年同期比4.2%減の129,026百万円となりました。事業利益は、商品ミックス改善等の構造改革効果は継続したものの、新たな販売システム稼働に伴う追加コストの発生に加えて、北米の鶏肉加工品原料の価格高騰が影響し、対前年同期比66.8%減の838百万円となりました。(食肉事業本部)売上高は、国産鶏肉・豚肉の販売数量の伸長及び単価上昇に加えて、豪州の牛肉事業における販売数量の拡大等により、対前年同期比5.7%増の250,287百万円となりました。事業利益は、国産鶏肉の単価上昇や、豪州の牛肉事業における販売数量増加及びブランド比率の向上等により利益確保が進んだことから、対前年同期比26.4%増の12,637百万円となりました。(ボールパーク事業)チーム成績が好調であったことに加えて、新たな飲食商業施設のオープン等により「北海道ボールパークFビレッジ」の来場者数が堅調に推移し、チケット・グッズ・飲食収入が増加したことから、売上高は対前年同期比16.3%増の11,132百万円、事業利益は対前年同期比29.6%増の4,107百万円となりました。
(2)財政状態に関する説明≪財政状態≫(資産)総資産は、前期末比0.6%増の954,670百万円となりました。流動資産は、現金及び現金同等物が前期末比4.8%減の68,147百万円となりましたが、主に輸入品を中心とした食肉在庫の増加により棚卸資産が前期末比6.8%増の152,203百万円、豪州において生体牛の肥育頭数が増加したこと等で生物資産が前期末比10.2%増の35,330百万円となったことにより、前期末比2.7%増の417,415百万円となりました。非流動資産は、その他の金融資産が前期末比5.8%増の29,111百万円となりましたが、繰延税金資産が前期末比7.5%減の26,004百万円となったことで、前期末比1.1%減の537,255百万円となりました。2(負債)その他の金融負債が前期末比33.7%減の9,332百万円となりましたが、輸入食肉の仕入増加等により営業債務及びその他の債務が前期末比8.7%増の115,480百万円となったことから、前期末比1.7%増の419,134百万円となりました。(資本)親会社の所有者に帰属する持分につきましては、四半期利益11,417百万円により増加しましたが、現金配当13,356百万円による減少、在外営業活動体の換算差額2,595百万円の減少等により、前期末比0.5%減の521,675百万円となりました。以上の結果、親会社所有者帰属持分比率は0.6ポイント減の54.6%となりました。≪キャッシュ・フロー≫(営業活動によるキャッシュ・フロー)棚卸資産の増加9,878百万円等がありましたが、税引前四半期利益18,418百万円、減価償却費及び償却費11,156百万円、営業債務及びその他の債務の増加9,442百万円等により、21,781百万円の純キャッシュ増となりました。(投資活動によるキャッシュ・フロー)固定資産等の取得9,160百万円等により、8,124百万円の純キャッシュ減となりました。(財務活動によるキャッシュ・フロー)借入債務による調達20,758百万円等がありましたが、現金配当13,438百万円、短期借入金の減少12,363百万円等により、16,464百万円の純キャッシュ減となりました。これらの結果、当第1四半期末の現金及び現金同等物残高は、前期末に比べ3,410百万円減少し、68,147百万円となりました。
(3)連結業績予想等の将来予測情報に関する説明2026年3月期第2四半期累計期間及び通期の連結業績予想につきましては、2025年5月9日の「2025年3月期 決算短信〔IFRS会計基準〕(連結)」にて公表した見通しから変更はありません。将来に関する記述等についてのご注意この決算短信に記載されている計画や業績予想等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、当社としてその達成をお約束する趣旨のものではありません。実際の業績等は事業等のリスクを含む様々な要因によって、この決算短信に記載されている計画や予想と大きく異なる結果となる可能性がありますので、本資料のみに全面的に依拠して投資判断を下すことはお控えください。なお当社は、法令又は金融商品取引所の規則で義務付けられている場合を除き,将来における情報、事象及びそれらに起因する結果にかかわらず、業績予想等の将来に関する記述を常に見直して公表するとは限りません。また当社はそのような義務を負うものではありません。3
四半期 2027年3月期 第1四半期
出典: 日本ハム 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月3日(https://www2.jpx.co.jp/disc/22820/140120260802506003.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明業績全般の状況当第1四半期連結累計期間の売上高は、主として食肉事業において輸入食肉の単価が上昇したことや、加工事業においてコンシューマ商品の売上が伸長したことにより、対前年同期比8.7%増の384,946百万円となりました。事業利益は、原料価格の高騰や円安の影響があったものの、主に食肉事業において輸入食肉の適正な価格設定及び在庫管理を行ったことにより対前年同期比19.5%増の19,415百万円となりました。税引前四半期利益は対前年同期比0.6%増の18,523百万円、親会社の所有者に帰属する四半期利益は対前年同期比5.6%減の10,772百万円となりました。セグメントの概況当社グループは、2026年4月に「スポーツ・エンターテイメント事業部」を新設し、従来のボールパーク事業をその傘下とする組織再編を行いました。これに伴い、当第1四半期連結会計期間より、報告セグメントの区分を「スポーツ・エンターテイメント事業部」に変更しております。加えて、全社費用に含まれる事業部門の範囲変更に伴い、各報告セグメントに配賦する全社費用の金額についても変更しております。そのため、前第1四半期連結累計期間のセグメント情報は、変更後の報告セグメント区分に組替えて、比較分析を行っております。(単位:百万円)売上高 事業利益対前年実績当第1四半期 当第1四半期前年同期増減 増減率(%) 前年同期増減 増減率(%)連結累計期間 連結累計期間加工事業本部 132,189 3,163 2.5 746 △120 △13.9食肉事業本部 280,805 30,518 12.2 15,264 2,588 20.4スポーツ・エンター12,544 1,461 13.2 4,911 1,111 29.2テイメント事業部(加工事業本部)売上高は、国内においてコンシューマ向けの主力ブランド商品の売上が伸長したことに加え、北米子会社における製造数量が拡大したことにより、対前年同期比2.5%増の132,189百万円となりました。事業利益は、北米・タイにおいて製造数量が拡大したものの、中東情勢の影響を受けて原料の価格が高騰したことにより、対前年同期比
13.9%減の746百万円となりました。(食肉事業本部)売上高は、各畜種の調達価格が高騰したものの適切に価格転嫁を行ったことや、豪州牛肉事業において販売単価が上昇した中でも販売数量を維持したことにより、対前年同期比12.2%増の280,805百万円となりました。事業利益は、輸入食肉の適正な価格設定及び在庫管理を行ったことや、販売部門におけるブランド戦略が奏功して利益確保が進んだことにより、対前年同期比20.4%増の15,264百万円となりました。(スポーツ・エンターテイメント事業部)「エスコンフィールドHOKKAIDO」の観客動員数が堅調に推移し、チケット、広告、グッズ、飲食の各収入が好調であったため、売上高は対前年同期比13.2%増の12,544百万円、事業利益は対前年同期比29.2%増の4,911百万円となりました。
(2)財政状態に関する説明≪財政状態≫(資産)総資産は、前期末比2.2%増の1,019,630百万円となりました。流動資産は、現金及び現金同等物が前期末比15.1%減の58,321百万円となりましたが、主に食肉在庫の単価上昇及び数量増加等により棚卸資産が前期末比13.7%増の174,468百万円、その他の金融資産が前期末比119.4%増の16,097百万円となったこと等により、前期末比5.5%増の462,330百万円となりました。非流動資産は、DXの推進に伴いソフトウェアが増加したこと等により無形資産及びのれんが前期末比2.8%増の40,150百万円となりましたが、有形固定資産が前期末比0.2%減の375,187百万円となったこと等で、前期末比0.3%減の557,300百万円となりました。2(負債)未払法人所得税が前期末比30.7%減の10,758百万円となりましたが、当面の資金需要に備えて借入を実施したこと等により有利子負債が前期末比10.7%増の252,983百万円となったこと等から、前期末比5.3%増の469,607百万円となりました。(資本)親会社の所有者に帰属する持分につきましては、四半期利益10,772百万円により増加しましたが、現金配当15,062百万円による減少等により、前期末比0.6%減の533,917百万円となりました。以上の結果、親会社所有者帰属持分比率は1.4ポイント減の52.4%となりました。≪キャッシュ・フロー≫(営業活動によるキャッシュ・フロー)棚卸資産の増加20,640百万円等がありましたが、税引前四半期利益18,523百万円、減価償却費及び償却費11,062百万円、営業債務及びその他の債務の増加8,215百万円等により、1,961百万円の純キャッシュ増となりました。(投資活動によるキャッシュ・フロー)固定資産等の取得10,506百万円等により、10,594百万円の純キャッシュ減となりました。(財務活動によるキャッシュ・フロー)短期借入金の増加25,885百万円等がありましたが、現金配当15,172百万円、自己株式の取得のための支出10,001百万円等により、2,766百万円の純キャッシュ減となりました。これらの結果、当第1四半期末の現金及び現金同等物残高は、前期末に比べ10,358百万円減少し、58,321百万円となりました。
(3)連結業績予想等の将来予測情報に関する説明2027年3月期第2四半期累計期間及び通期の連結業績予想につきましては、2026年5月8日の「2026年3月期 決算短信〔IFRS〕(連結)」にて公表した見通しから変更はありません。将来に関する記述等についてのご注意この決算短信に記載されている計画や業績予想等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、当社としてその達成をお約束する趣旨のものではありません。実際の業績等は事業等のリスクを含む様々な要因によって、この決算短信に記載されている計画や予想と大きく異なる結果となる可能性がありますので、本資料のみに全面的に依拠して投資判断を下すことはお控えください。なお当社は、法令又は金融商品取引所の規則で義務付けられている場合を除き、将来における情報、事象及びそれらに起因する結果にかかわらず、業績予想等の将来に関する記述を常に見直して公表するとは限りません。また当社はそのような義務を負うものではありません。3
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。