通期は新事業体制や会計処理変更の説明が加わり粒度は同等、四半期は事業再編の説明が加わる一方で配当性向などの説明が削られやや粗くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日清製粉グループ本社分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月15日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月30日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,137字 → 7,380字(前期比+3.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(433字) → あり(750字)
変化の型: 会計基準変更型、出来事型
増えた要素
- 全社共通費用の配賦基準変更の説明(前期実績を補正した数値の併記)
- トオカツフーズ株式会社を事業持株会社とする体制変更の決定
- 京都府宇治市の新工場(次世代型冷凍食品工場)建設の説明
減った要素
- 日清ファルマのファインケミカル事業終了・健康食品事業移管を「予定」とする計画段階の記述(今期は実行済みの事実として簡潔に言及)
要約: 前期は水島工場稼働や日清ファルマ事業移管などを「予定」として説明していたが、今期はそれらの実行結果に加え、全社共通費用の配賦基準変更(前期実績補正値の併記)やトオカツフーズの持株会社化決定など新しい事象の説明が加わった。文字数・構成はほぼ同等。
四半期決算短信の比較
文字数: 4,633字 → 3,912字(前期比-15.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(281字) → あり(50字)
変化の型: 会計基準変更型、簡素化型
増えた要素
- 「健康食品事業」と「酵母・バイオ事業」を統合した「酵母・健康・バイオ事業」への再編の説明
減った要素
- 配当性向見込み(44.6%・非経常要因除外48.7%等)の数値説明
- 前年実績補正後(配賦基準変更)の数値注記
- 業績予想達成に向けた各事業のコスト対応方針の詳述
要約: 四半期は文字数が15.6%減少し、数値言及・因果表現・文数がいずれも減少した。健康食品事業と酵母・バイオ事業を統合した「酵母・健康・バイオ事業」への再編説明が新たに加わった一方、前年にあった配当性向の数値説明などが削られ、全体としてやや粗くなった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日清製粉グループ本社 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月15日(https://www2.jpx.co.jp/disc/20020/140120250514552305.pdf)
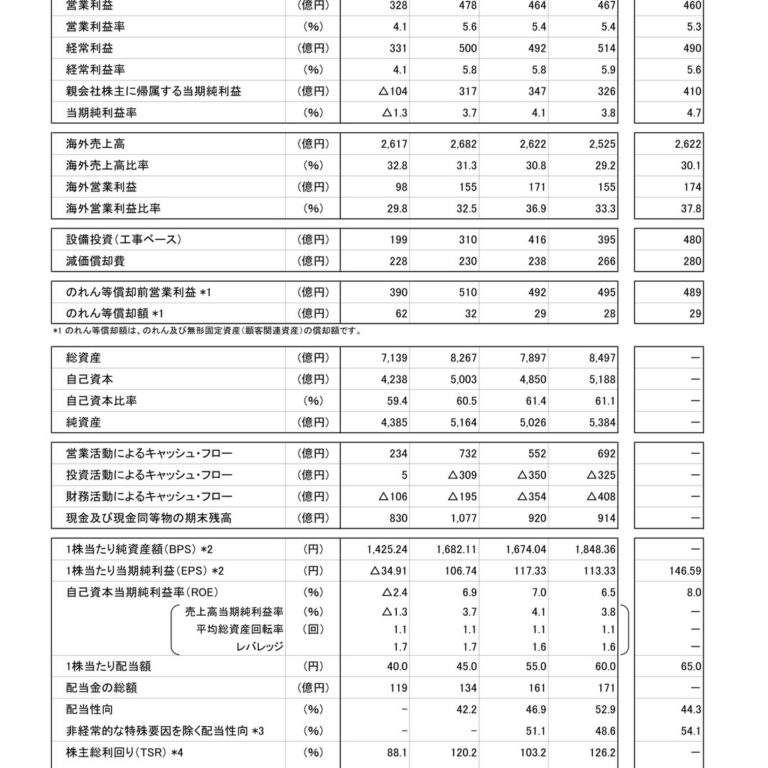
1.経営成績等の概況(1)当期の経営成績の概況当期につきましては、国内景気はインバウンド需要の増加はあったものの、為替の円安影響等による原材料価格やエネルギー価格の高止まり、さらには物流費等が上昇する中、物価の高騰による節約志向が続き、個人消費の持ち直しには依然として足踏みが見られます。また、米国関税政策等を巡る各国の対応により、従来の国際協調の枠組みは転換期を迎えており、当社グループを取り巻く環境の先行きは極めて不透明な状況となっております。このような中、当社グループは、小麦粉をはじめとする「食」の安定供給を確保し、各事業において安全・安心な製品をお届けするという使命を果たすとともに、2026年度を最終年度とする「日清製粉グループ 中期経営計画2026」の達成に向けて、事業ポートフォリオの再構築によるグループ成長力の促進、豪州製粉事業・インドイースト事業の業績回復施策の推進、研究開発戦略における目に見える成果の実現、自動化省人化施策の効果発現を当期の最優先課題として取り組んでまいりました。その具体的な取組みとして、製粉事業につきましては、日清製粉株式会社において水島工場が本年5月に稼働し、これに伴い岡山工場及び坂出工場を閉鎖する予定としております 。米国のMiller Milling Company,LLCにおいては、サギノー工場に新ラインを増設し、本年3月に稼働を開始しており、同工場の生産能力は約40%向上しました。加工食品事業につきましては、ベトナムのVietnam Nisshin Seifun Co., Ltd.及びVietnam Nisshin Technomic Co., Ltd.において、同国における家庭用製品の本格販売を昨年9月から開始しました。また、日清ファルマ株式会社において、医薬品原薬の製造・販売を行うファインケミカル事業を終了し、サプリメント製品の製造・販売等を行う健康食品事業を酵母・バイオ事業のオリエンタル酵母工業株式会社に移管することを決定しました。これに伴い、2025年度中に日清ファルマ株式会社としての事業活動を終了する予定です。研究開発戦略につきましては、研究成果の実用化に向けた対応を進めており、製粉事業において高食物繊維小麦粉「アミュリア」の認知拡大及び市場開拓に継続的に取り組んでおります。なお、「みらい共創キッチン」をコンセプトとした新たな開発拠点は、2026年度に竣工予定としております。これにより、更なる開発力の発揮を目指すとともに、グループシナジーの創出を図ってまいります。また、加工食品事業の子会社である株式会社日清製粉ウェルナは、ロサンゼルス・ドジャース所属の大谷翔平選手との広告出演契約を昨年11月に締結しました。同社は、本年で70周年を迎えた「マ・マー」のリブランディングを機とした製品の見直しや新製品の投入に加え、当該契約を生かした積極的な販売促進活動により、更なる製品需要の喚起に取り組んでおります。当期の業績につきましては、売上高は、国内製粉事業における輸入小麦の政府売渡価格引下げに伴う小麦粉価格改定や海外製粉事業における小麦相場下落 の影響等により、8,514億86百万円(前期比99.2%)となりました。利益面では、海外製粉事業、中食・惣菜事業及びエンジニアリング事業の業績は堅調に推移したものの、各事業における原材料費や輸送費、労務費等のコスト上昇の継続、及び医薬品原薬の出荷減等により、営業利益は463億80百万円(前期比97.0%)、経常利益は492億10百万円(前期比98.4%)となりました。親会社株主に帰属する当期純利益は、政策保有株式縮減に伴う投資有価証券売却益及び日清ファルマ株式会社の事業活動終了に伴う事業構造再構築費用を計上したことにより、346億84百万円(前期比109.3%)となりました。当期の配当につきましては、連結ベースでの配当性向の基準を「日清製粉グループ 中期経営計画2026」最終年度である2027年3月期までに「50%目安(非経常的な特殊要因による損益を除外)」とする基本方針のもと 、前期より10円増額の1株当たり年間55円を予定しております。なお、株主還元の更なる充実と資本効率の向上及び経営環境を踏まえた資本政策遂行のため、自己株式7,700,000株を139億6百万円で本年1月に取得しました。(前期比較) (単位:百万円)2024年3月期 2025年3月期 前期差 前期比売 上 高 858,248 851,486 △6,762 99.2%営業利益 47,791 46,380 △1,410 97.0%経常利益 49,992 49,210 △782 98.4%親会社株主に帰属する31,743 34,684 2,941 109.3%当期純利益
[セグメント別営業概況]① 製粉事業 (単位:百万円)2024年3月期 2025年3月期 前期差 前期比売 上 高 458,226 443,592 △14,634 96.8%営業利益 28,570 28,119 △450 98.4%国内製粉事業につきましては、インバウンドをはじめとした人流の増加に伴う外食需要等の拡大に加え、拡販への取組み効果もあり、出荷は前年を上回りました。また、輸入小麦の政府売渡価格が5銘柄平均で昨年4月に0.6%、10月に1.8%各々引き下げられたこと、及び輸送費や動力費等の上昇を踏まえ、それぞれ昨年7月及び本年1月に業務用小麦粉の価格改定を実施しました。海外製粉事業につきましては、小麦相場下落の影響により、売上高は前年を下回りました。この結果、製粉事業の売上高は、4,435億92百万円(前期比96.8%)となりました。営業利益は、海外製粉事業の業績は堅調に推移したものの、国内製粉事業の製造コスト等の上昇により、281億19百万円(前期比98.4%)となりました。
② 食品事業 (単位:百万円)2024年3月期 2025年3月期 前期差 前期比売 上 高 201,073 206,252 5,178 102.6%営業利益 8,356 6,405 △1,951 76.7%加工食品事業につきましては、国内においては積極的な拡販施策を実施したことにより、家庭用小麦粉、プレミックス、パスタを中心に出荷が堅調に推移しました。また、海外においても業務用プレミックスの出荷が堅調に推移したことで、売上高は前年を上回りました。酵母・バイオ事業につきましては、イースト等の出荷増及びインドイースト事業における販売数量の増加等により、売上高は前年を上回りました。健康食品事業につきましては、医薬品原薬の出荷減等により、売上高は前年を下回りました。この結果、食品事業の売上高は2,062億52百万円(前期比102.6%)となりました。営業利益は、加工食品事業における価格改定を上回る原材料費及び輸送費等の高騰、及び医薬品原薬の出荷減等により、64億5百万円(前期比76.7%)となりました。
③ 中食・惣菜事業 (単位:百万円)2024年3月期 2025年3月期 前期差 前期比売 上 高 153,573 156,076 2,503 101.6%営業利益 5,396 5,832 435 108.1%中食・惣菜事業につきましては、販売が堅調に推移したことにより、売上高は1,560億76百万円(前期比101.6%)となりました。営業利益は、原材料費及び労務費等のコスト上昇があったものの、販売増や生産性の向上により、58億32百万円(前期比108.1%)となりました。
④ その他事業 (単位:百万円)2024年3月期 2025年3月期 前期差 前期比売 上 高 45,375 45,565 189 100.4%営業利益 5,409 6,250 840 115.5%エンジニアリング事業につきましては、プラントエンジニアリングにおける大型工事の増加により、売上高は前年を上回りました。メッシュクロス事業につきましては、自動車部品向けの成形フィルター等の出荷が堅調であったことから、売上高は前年を上回りました。この結果、その他事業の売上高は455億65百万円(前期比100.4%)となり、営業利益は、エンジニアリング事業での業績が堅調に推移したことにより、62億50百万円(前期比115.5%)となりました。
(2)当期の財政状態の概況(単位:百万円)2024年3月期 2025年3月期 前期末差流動資産 365,072 338,728 △26,343固定資産 461,629 450,984 △10,644資産合計 826,702 789,713 △36,988流動負債 163,571 147,313 △16,258固定負債 146,749 139,829 △6,920負債合計 310,321 287,143 △23,178純資産合計 516,381 502,570 △13,810負債純資産合計 826,702 789,713 △36,988当連結会計年度末における資産、負債及び純資産の状況は以下のとおりです。流動資産は3,387億28百万円で、現金及び預金と受取手形、売掛金及び契約資産の減少等に伴い、前年度末に比べ263億43百万円減少しました。固定資産は4,509億84百万円で、保有している投資有価証券の縮減及び時価評価の減少等に伴い、前年度末に比べ106億44百万円減少しました。この結果、資産合計は7,897億13百万円となり、前年度末に比べ369億88百万円減少しました。また、流動負債は1,473億13百万円で、支払手形及び買掛金の減少等に伴い、前年度末に比べ162億58百万円減少しました。固定負債は1,398億29百万円で、繰延税金負債の減少等に伴い、前年度末に比べ69億20百万円減少しました。この結果、負債合計は2,871億43百万円となり、前年度末に比べ231億78百万円減少しました。純資産合計は親会社株主に帰属する当期純利益の計上による増加、配当金の支出及び自己株式の取得による減少、その他の包括利益累計額の減少等により、前年度末に比べ138億10百万円減少し、5,025億70百万円となりました。
(3)当期のキャッシュ・フローの概況① 当期の概況当連結会計年度におけるキャッシュ・フローの状況は以下のとおりです。(単位:百万円)2024年3月期 2025年3月期 前期差営業活動によるキャッシュ・フロー 73,194 55,209 △17,984投資活動によるキャッシュ・フロー △30,944 △34,961 △4,016財務活動によるキャッシュ・フロー △19,539 △35,432 △15,893現金及び現金同等物に係る換算差額 1,999 △512 △2,511現金及び現金同等物の増減額 24,709 △15,696 △40,406連結子会社の決算期変更に伴う- 21 21現金及び現金同等物の増減額現金及び現金同等物の期末残高 107,681 92,005 △15,675営業活動によるキャッシュ・フロー税金等調整前当期純利益533億13百万円に、非資金損益項目である減価償却費、売上債権及び契約資産の減少等による資金の増加が、仕入債務の減少、未払金及び未払費用の減少、法人税等の支払等の資金減少を上回ったことにより、当連結会計年度の営業活動によるキャッシュ・フローは552億9百万円の資金増加(前連結会計年度は731億94百万円の資金増加)となりました。投資活動によるキャッシュ・フロー有形及び無形固定資産の取得に414億68百万円を支出したこと等により、当連結会計年度の投資活動によるキャッシュ・フローは349億61百万円の資金減少(前連結会計年度は309億44百万円の資金減少)となりました。財務活動によるキャッシュ・フロー株主の皆様への利益還元といたしまして配当に145億79百万円を支出したことに加え、自己株式の取得により141億30百万円を支出したこと等により、当連結会計年度の財務活動によるキャッシュ・フローは354億32百万円の資金減少(前連結会計年度は195億39百万円の資金減少)となりました。以上の結果、当連結会計年度末の現金及び現金同等物残高は920億5百万円となりました。
② キャッシュ・フロー指標当社グループのキャッシュ・フロー指標の推移は下記のとおりであります。2022年 2023年 2024年 2025年3月期 3月期 3月期 3月期自己資本比率(%) 62.1 59.4 60.5 61.4時価ベースの自己資本比率(%) 70.2 64.6 75.5 63.5キャッシュ・フロー対有利子負債比率(年) 1.0 2.0 0.6 0.8インタレスト・カバレッジ・レシオ(倍) 14.3 6.6 19.3 14.7
※自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標は、いずれも連結ベースの財務数値により計算しております。2.株式時価総額は、当社の期末発行済株式数(自己株式控除後)×期末株価終値により算出しております。
3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は連結貸借対照表に計上されている借入金及び社債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し① 経営成績の次期の見通し2025年度は、「日清製粉グループ 中期経営計画2026」の達成に向けて、事業ポートフォリオの再構築によるグループ成長力の促進、インフレ環境での人件費を含むコスト増加への対応、豪州製粉事業の収益拡大と新戦略による構造改革、インドイースト事業の黒字化に向けた着実な業績向上、自動化省人化施策のスピードアップを最優先課題として実行してまいります。次期の業績につきましては、米国関税政策等を巡る各国の対応により、当社グループを取り巻く環境の先行きは極めて不透明な状況にあることから、現時点において次のとおり見通しております。売上高は、国内製粉事業における輸入小麦の政府売渡価格引下げに伴う業務用小麦粉の価格改定を実施するものの、加工食品事業における拡販施策、中食・惣菜事業における販売増、エンジニアリング事業における大型プラント工事の増加等により8,700億円(前期比102.2%)、営業利益は、豪州製粉事業の収益拡大及び食品事業での出荷伸長に加え、各事業における価格改定の実施等により500億円(前期比107.8%)、経常利益は530億円(前期比107.7%)、親会社株主に帰属する当期純利益は、政策保有株式の更なる縮減により390億円(前期比112.4%)としております。なお、「日清製粉グループ 中期経営計画2026」の最終年度である2026年度の数値目標につきましては、売上高9,500億円、営業利益570億円、EPS(1株当たり当期純利益)140円、ROE8.0%としております。
② キャッシュ・フローの次期の見通し次期のキャッシュ・フローは、親会社株主に帰属する当期純利益390億円及び政策保有株式の縮減等により増加する資金を、将来に向けた成長投資及びサステナブル投資、維持更新等の通常投資、株主還元等に適切に配分してまいります。
(5)利益配分に関する基本方針及び当期・次期の配当会社の利益配分に関しましては、現在及び将来の収益状況及び財務状況を勘案するとともに、長期的スタンスで安定した配当を継続するために、親会社株主に帰属する当期純利益から非経常的な特殊要因による損益を除外し、連結ベースでの配当性向を基準として配当を行うことを基本方針としております。配当性向につきましては、従来「40%以上」としておりましたが、「日清製粉グループ 中期経営計画2026」最終年度である2027年3月期までに「50%目安」へと引き上げることで、株主の皆様のご期待にこたえてまいりたいと存じます。当期の年間配当におきましては、株主の皆様への一層の利益還元として、前期より10円増額の1株当たり55円を予定しております。これによりまして、期末配当を1株当たり30円とする剰余金の配当に関する議案を定時株主総会に付議させていただきます。この結果、株式分割において、1株当たりの配当金の調整を行わず配当総額を増加させた2014年3月期以降、実質的に12期連続の増配となる予定であります。また、当期におきましては、株主還元の更なる充実と資本効率の向上及び経営環境を踏まえた資本政策遂行のため、自己株式7,700,000株を139億6百万円で取得するとともに、将来の株式の希薄化懸念を払拭するため、従来から保有する自己株式と合わせ13,700,000株を消却しました。当社は、「日清製粉グループ 中期経営計画2026」における方針に基づき、中期経営計画期間5年間の営業キャッシュ・フローや政策保有株式の縮減等により得られた資金を、将来に向けた成長投資や株主還元等に適切に配分してまいります。増配はタイミングを見据えて積極的に検討し、投資資金が余剰となった場合等は、更なる株主還元を検討してまいりたいと考えております。次期の配当につきましては、上記の利益配分の方針を基準とし、当期よりさらに5円増額の1株当たり年間60円を予定しております。なお、当社株式を3月31日現在で500株以上保有されている株主の皆様を対象として、株主優待制度を設けております。
通期 2026年3月期
出典: 日清製粉グループ本社 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
1.経営成績等の概況(1)当期の経営成績の概況当期につきましては、国内景気はインバウンド需要が堅調であった一方で、長引く物価高騰により個人消費の節約志向が継続しております。また、足元では中東情勢の緊迫化による原油価格の高騰を背景に、原材料価格やエネルギー価格、その他資材等のコスト上昇が懸念され、当社グループを取り巻く環境の先行きは極めて不透明で予測困難な状況となっております。このような中、当社グループは、小麦粉をはじめとする「食」の安定供給を確保し、各事業において安全・安心な製品をお届けするという使命を果たすとともに、2026年度を最終年度とする「日清製粉グループ 中期経営計画2026」で策定した施策に取り組んでおります。製粉事業につきましては、日清製粉株式会社において、最新の自動化・デジタル技術を駆使した「スマート工場」である水島工場が昨年5月に稼働しました。これに伴い岡山工場、坂出工場をそれぞれ昨年7月、9月に閉鎖しました。また、米国のMiller Milling Company, LLCにおいては、更なる生産体制強化への対応を進めており、昨年3月にサギノー工場の新生産ラインが稼働するとともに、7月にウィンチェスター工場も増強工事が完了しております。食品事業につきましては、株式会社日清製粉ウェルナにおいて、ロサンゼルス・ドジャース所属の大谷翔平選手を起用した積極的な販売促進活動を行っております。また、同社は、昨年で70周年、30周年をそれぞれ迎えた「マ・マー」、「青の洞窟」のリブランディングを契機として製品の見直しや新製品の投入を行い、更なる製品需要の喚起に取り組んでおります。なお、日清ファルマ株式会社は、医薬品原薬の製造・販売を行うファインケミカル事業を本年3月31日に終了し、サプリメント製品の製造・販売等を行う健康食品事業を酵母・バイオ事業のオリエンタル酵母工業株式会社へ本年4月1日に移管しました。中食・惣菜事業につきましては、事業環境の変化に迅速に対応し成長スピードを加速すべく、事業と組織の一体化を目的として、本年6月よりトオカツフーズ株式会社を事業持株会社とする事業体制に変更することを決定しました。また、株式会社ノムラフーズにおいて、最新の自動化・省人化技術を導入し、環境へも配慮した「次世代型冷凍食品工場」である新工場を京都府宇治市に建設しており、2027年6月頃の稼働を予定しております。当期の業績につきましては、売上高は、海外製粉事業における小麦相場の下落や為替換算の影響等があったものの、エンジニアリング事業における大型工事の増加、加工食品事業及び酵母・バイオ事業 の 出荷増等 、 中食 ・ 惣菜事 業 の 販売堅調 等 により 、8,650億4百万円 ( 前期比
101.6%)となりました。利益面では、国内製粉事業における水島工場稼働に伴う立上げ費用の発生、海外製粉事業及びメッシュクロス事業における出荷減等はあったものの、加工食品事業及び酵母・バイオ事業の出荷増及び価格改定の実施、エンジニアリング事業の受注増等により、営業利益は466億85百万円(前期比100.7%)、経常利益は513億97百万円(前期比104.4%)となりました。親会社株主に帰属する当期純利益は、政策保有株式の縮減を進めたものの、インドイースト事業での固定資産の減損損失計上により、325億89百万円(前期比94.0%)となりました。当期の配当につきましては、連結ベースでの配当性向を「日清製粉グループ 中期経営計画2026」最終年度である2027年3月期までに「50%目安(非経常的な特殊要因による損益 を除外)」とする基本方針のもと、前期より5円増額の1株当たり年間60円を予定しております。なお、株主還元の更なる充実と資本効率の向上、経営環境を踏まえた資本政策の遂行のため、昨年10月30日開催の取締役会において株式の取得総数1,500万株、株式の取得価額の総額200億円を上限とする自己株式の取得を決議し、当期におきましては、8,997,500株を176億65百万円で取得しました 。また 、将来 の株式 の希薄化懸念 を払拭するため 、取得した自己株式のうち 、8,546,000株を消却しております。引き続き、積極的な株主還元施策を含む資本政策の推進を通じて、ROE(自己資本利益率)向上・企業価値極大化に向けた取組みを加速させてまいります。(前期比較) (単位:百万円)2025年3月期 2026年3月期 前期差 前期比売 上 高 851,486 865,004 13,518 101.6%営業利益 46,380 46,685 305 100.7%経常利益 49,210 51,397 2,187 104.4%親会社株主に帰属する34,684 32,589 △2,095 94.0%当期純利益
[セグメント別営業概況]※全社共通費用である㈱日清製粉グループ本社の費用については、事業規模に応じて各事業に配賦しておりましたが、近年における事業ポートフォリオ進化の積極的な推進により、新規M&Aやその後のPMI推進及び現地法制への適合をはじめとした成長投資への対応が増加している実態を踏まえ、当期より配賦基準を変更しております。この変更に伴い、各事業とも当該変更影響を補正した前期実績を併記しております。なお、各事業の業績の説明における営業利益の前期比は、上記の変更影響を補正した数値を記載しております。
① 製粉事業 (単位:百万円)2025年3月期 2026年3月期 前期差 前期比売 上 高 443,592 428,533 △15,059 96.6%営業利益 28,119 27,724 △395 98.6%(前年実績補正後 ※) (29,393) – (△1,669) (94.3%)国内製粉事業につきましては、インバウンド需要が堅調であったことに加え、拡販への取組みにより、出荷は前年を上回りました。また、輸入小麦の政府売渡価格が5銘柄平均で昨年4月に4.6%、10月に4.0%各々引き下げられたことを受け、それぞれ昨年7月及び本年1月に業務用小麦粉の価格改定を実施しました。海外製粉事業につきましては、小麦相場下落や為替換算の影響等により、売上高は前年を下回りました。この結果、製粉事業の売上高は、4,285億33百万円(前期比96.6%)となりました。営業利益は、国内製粉事業における水島工場稼働に伴う立上げ費用の発生に加え、海外製粉事業での出荷減の影響等もあり、277億24百万円(前期比94.3% ※)となりました。
② 食品事業 (単位:百万円)2025年3月期 2026年3月期 前期差 前期比売 上 高 206,252 216,620 10,368 105.0%営業利益 6,405 8,224 1,818 128.4%(前年実績補正後 ※) (5,497) – (2,727) (149.6%)加工食品事業につきましては、国内において市場環境は厳しいものの積極的な拡販施策を実施したことにより、出荷は前年を上回りました。海外においても業務用プレミックスの出荷が堅調に推移したことにより、売上高は前年を上回りました。なお、生パスタの新市場創造を目指し、もちもち食感を徹底的に追求した「マ・マー もちもち生パスタ」シリーズや、より本格的な生パスタが楽しめる「青の洞窟 生パスタ」を発売しました。酵母・バイオ事業につきましては、国内においてパン酵母(イースト)や培養用基材等の出荷が堅調に推移したことに加え、インドにおいて出荷増となったことにより、売上高は前年を上回りました。健康食品事業につきましては 、消費者向け製品の出荷減により、売上高は前年を下回りました。この結果、食品事業の売上高は2,166億20百万円(前期比105.0%)となりました。営業利益は、加工食品事業及び酵母・バイオ事業における出荷増及び価格改定の実施等により、82億24百万円(前期比149.6% ※)となりました。
③ 中食・惣菜事業 (単位:百万円)2025年3月期 2026年3月期 前期差 前期比売 上 高 156,076 164,552 8,476 105.4%営業利益 5,832 5,680 △152 97.4%(前年実績補正後 ※) (5,564) – (115) (102.1%)中食・惣菜事業につきましては、販売が堅調に推移したことにより、売上高は1,645億52百万円(前期比105.4%)となりました。営業利益は、各種のコスト上昇はあったものの、販売増及び生産性の向上により、56億80百万円(前期比102.1% ※)となりました。
④ その他事業 (単位:百万円)2025年3月期 2026年3月期 前期差 前期比売 上 高 45,565 55,298 9,732 121.4%営業利益 6,250 5,480 △769 87.7%(前年実績補正後 ※) (6,153) – (△672) (89.1%)エンジニアリング事業につきましては、プラントエンジニアリングにおける大型工事の増加により、売上高は前年を上回りました。メッシュクロス事業につきましては 、太陽光パネル向けスクリーン印刷用資材 の出荷減により、売上高は前年を下回りました。この結果、その他事業の売上高は552億98百万円(前期比121.4%)となり、営業利益は、メッシュクロス事業の出荷減により、54億80百万円(前期比89.1% ※)となりました。
(2)当期の財政状態の概況(単位:百万円)2025年3月期 2026年3月期 前期末差流動資産 338,728 353,356 14,628固定資産 450,984 496,348 45,364資産合計 789,713 849,705 59,992流動負債 147,313 156,560 9,247固定負債 139,829 154,706 14,876負債合計 287,143 311,266 24,123純資産合計 502,570 538,439 35,868負債純資産合計 789,713 849,705 59,992当連結会計年度末における資産、負債及び純資産の状況は以下のとおりです。流動資産は3,533億56百万円で、棚卸資産の増加等に伴い、前年度末に比べ146億28百万円増加しました。固定資産は4,963億48百万円で、インドイースト事業において固定資産の減損損失を計上したことによる減少はあったものの、保有している投資有価証券の時価評価の増加等に伴い、前年度末に比べ453億64百万円増加しました。この結果、資産合計は8,497億5百万円となり、前年度末に比べ599億92百万円増加しました。また、流動負債は1,565億60百万円で、支払手形及び買掛金の増加等に伴い、前年度末に比べ92億47百万円増加しました。固定負債は1,547億6百万円で、繰延税金負債の増加等に伴い、前年度末に比べ148億76百万円増加しました。この結果、負債合計は3,112億66百万円となり、前年度末に比べ241億23百万円増加しました。純資産合計は親会社株主に帰属する当期純利益の計上による増加、配当金の支出及び自己株式の取得による減少、その他の包括利益累計額の増加等により、前年度末に比べ358億68百万円増加し、5,384億39百万円となりました。
(3)当期のキャッシュ・フローの概況① 当期の概況当連結会計年度におけるキャッシュ・フローの状況は以下のとおりです。(単位:百万円)2025年3月期 2026年3月期 前期差営業活動によるキャッシュ・フロー 55,209 69,194 13,985投資活動によるキャッシュ・フロー △34,961 △32,548 2,412財務活動によるキャッシュ・フロー △35,432 △40,783 △5,351現金及び現金同等物に係る換算差額 △512 3,544 4,056現金及び現金同等物の増減額 △15,696 △593 15,103連結子会社の決算期変更に伴う21 – △21現金及び現金同等物の増減額現金及び現金同等物の期末残高 92,005 91,411 △593営業活動によるキャッシュ・フロー税金等調整前当期純利益511億87百万円に、非資金損益項目である減価償却費及び減損損失等を足し戻した資金増加が、法人税等の支払等の資金減少を上回ったことにより、当連結会計年度の営業活動によるキャッシュ・フローは691億94百万円の資金増加(前連結会計年度は552億9百万円の資金増加)となりました。投資活動によるキャッシュ・フロー有形及び無形固定資産の取得に411億74百万円を支出したこと等により、当連結会計年度の投資活動によるキャッシュ・フローは325億48百万円の資金減少(前連結会計年度は349億61百万円の資金減少)となりました。財務活動によるキャッシュ・フロー株主の皆様への利益還元といたしまして配当に173億90百万円を支出したことに加え、自己株式の取得により179億17百万円を支出したこと等により、当連結会計年度の財務活動によるキャッシュ・フローは407億83百万円の資金減少(前連結会計年度は354億32百万円の資金減少)となりました。以上の結果、当連結会計年度末の現金及び現金同等物残高は914億11百万円となりました。
② キャッシュ・フロー指標当社グループのキャッシュ・フロー指標の推移は下記のとおりであります。2023年 2024年 2025年 2026年3月期 3月期 3月期 3月期自己資本比率(%) 59.4 60.5 61.4 61.1時価ベースの自己資本比率(%) 64.6 75.5 63.5 69.2キャッシュ・フロー対有利子負債比率(年) 2.0 0.6 0.8 0.7インタレスト・カバレッジ・レシオ(倍) 6.6 19.3 14.7 18.1
※自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
1.各指標は、いずれも連結ベースの財務数値により計算しております。2.株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。
3.営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は連結貸借対照表に計上されている借入金及び社債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(4)今後の見通し① 経営成績の次期の見通し2026年度は、複合的なインフレ対策の実行、事業ポートフォリオの再評価と成長戦略の実行、危機対応力に優れたガバナンス体制の構築を最優先課題として確実に進めてまいります。次期の業績につきましては、「日清製粉グループ 中期経営計画2026」における数値目標として、売上高9,500億円、営業利益570億円を掲げておりましたが、中東情勢の緊迫化による原油価格の高騰を背景に、原材料価格やエネルギー価格、その他資材等のコスト上昇リスク等を想定し、コスト転嫁のタイムラグ等も勘案した上で、売上高は8,700億円(前期比100.6%)、営業利益は460億円(前期比98.5%)、経常利益は490億円(前期比95.3%)、親会社株主に帰属する当期純利益は政策保有株式の更なる縮減及び固定資産売却等により410億円(前期比125.8%)としております。引き続き中東情勢の動向による当社グループの事業への影響を慎重に見極め、今後修正の必要が生じた場合には速やかに開示いたします。
② キャッシュ・フローの次期の見通し次期のキャッシュ・フローは、親会社株主に帰属する当期純利益410億円及び政策保有株式の縮減等により増加する資金を、将来に向けた成長投資及びサステナブル投資、維持更新等の通常投資、株主還元等に適切に配分してまいります。
(5)利益配分に関する基本方針及び当期・次期の配当会社の利益配分に関しましては、現在及び将来の収益状況及び財務状況を勘案するとともに、長期的スタンスで安定した配当を継続するために、親会社株主に帰属する当期純利益から非経常的な特殊要因による損益を除外し、連結ベースでの配当性向を基準として配当を行うことを基本方針としております。配当性向につきましては、「日清製粉グループ 中期経営計画2026」最終年度である2027年3月期までに「50%目安」へと引き上げることで、株主の皆様のご期待にこたえてまいりたいと存じます。当期の年間配当におきましては、株主の皆様への一層の利益還元として、前期より5円増額の1株当たり60円を予定しております。これによりまして、期末配当を1株当たり30円とする剰余金の配当に関する議案を定時株主総会に付議させていただきます。この結果、株式分割において、1株当たりの配当金の調整を行わず配当総額を増加させた2014年3月期以降、実質的に13期連続の増配となる予定であります。また、株主還元の更なる充実と資本効率の向上、経営環境を踏まえた資本政策の遂行のため、昨年10月30日開催の取締役会において株式の取得総数1,500万株、株式の取得価額の総額200億円を上限とする自己株式の取得を決議し、当期におきましては、8,997,500株を176億65百万円で取得しました。また、将来の株式の希薄化懸念を払拭するため、取得した自己株式のうち、8,546,000株を消却しております。当社は、「日清製粉グループ 中期経営計画2026」における方針に基づき、中期経営計画期間5年間の営業キャッシュ・フローや政策保有株式の縮減等により得られた資金を、将来に向けた成長投資や株主還元等に適切に配分してまいります。増配はタイミングを見据えて積極的に検討し、また、財務状況等を踏まえ、更なる株主還元も検討してまいりたいと考えております。次期の配当につきましては、上記の利益配分の方針を基準とし、当期よりさらに5円増額の1株当たり年間65円を予定しております。なお、当社株式を3月31日現在で500株以上保有されている株主の皆様を対象として、株主優待制度を設けております。
四半期 2026年3月期 第1四半期
出典: 日清製粉グループ本社 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/20020/140120250730524173.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況[当第1四半期連結累計期間の概況]当第1四半期連結累計期間につきましては、国内景気は、インバウンド需要が堅調であったものの、物価高騰の長期化に加え、コメ不足を背景とする米価高騰により個人消費の持ち直しには依然として足踏みが見られます。また、米国関税政策等の動向は世界経済に不確実性をもたらすものであり、当社グループを取り巻く環境の先行きは極めて不透明な状況にあります。このような中、当社グループは、小麦粉をはじめとする「食」の安定供給を確保し、各事業において安全・安心な製品をお届けするという使命を果たすとともに、2026年度を最終年度とする「日清製粉グループ 中期経営計画2026」の達成に向けて、事業ポートフォリオの再構築によるグループ成長力の促進、インフレ環境での人件費を含むコスト増加への対応、豪州製粉事業の収益拡大と新戦略による構造改革、インドイースト事業の黒字化に向けた着実な業績向上、自動化省人化施策のスピードアップを当期の最優先課題として取り組んでおります。それらの実現に向けた取組みとして、製粉事業につきましては、日清製粉株式会社において最新の自動化・デジタル技術を駆使した「スマート工場」である水島工場が本年5月に稼働しました。これに伴い岡山工場を7月に閉鎖し、坂出工場も9月に閉鎖する予定としております。米国のMiller Milling Company, LLCにおいては、更なる生産体制強化への対応を進めており、本年3月に稼働したサギノー工場の新ライン増設に続き、ウィンチェスター工場の増強工事も間もなく完工する予定です。また、食品事業につきましては、株式会社日清製粉ウェルナは、ロサンゼルス・ドジャース所属の大谷翔平選手との広告出演契約を昨年11月に締結しました。同社は、本年で70周年を迎えた「マ・マー」のリブランディングを契機とした製品の見直しや新製品の投入に加え、当該契約を生かした積極的な販売促進活動により、更なる製品需要の喚起に取り組んでおります。なお、日清ファルマ株式会社は、本年度中に医薬品原薬の製造・販売を行うファインケミカル事業を終了し、サプリメント製品の製造・販売等を行う健康食品事業を酵母・バイオ事業のオリエンタル酵母工業株式会社に移管する予定です。当第1四半期連結累計期間の業績につきましては、売上高は、海外製粉事業における小麦相場の下落や為替換算の影響等があったものの、エンジニアリング事業における大型工事の増加や加工 食 品 事 業 、 及 び 中 食 ・ 惣 菜 事 業 等 の 販 売 が 堅 調 に 推 移 し2,153億64百 万 円 ( 前 年 同 期 比
100.7%)となりました。利益面では、海外製粉事業において為替換算の影響等により減益となったことや国内製粉事業における水島工場稼働に伴う立上げ費用の発生に加え、各事業において原材料費や輸送費、労務費等のコスト上昇が継続したこと等により、営業利益は112億96百万円(前年同期比85.4%)、経常利益は129億32百万円(前年同期比89.1%)となりました。親会社株主に帰属する四半期純利益は、政策保有株式縮減に伴う投資有価証券売却益を計上したことにより、116億20百万円(前年同期比107.1%)となりました。(前年同期比較) (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 213,874 215,364 1,490 100.7%営業利益 13,220 11,296 △1,923 85.4%経常利益 14,516 12,932 △1,583 89.1%親会社株主に帰属する10,845 11,620 774 107.1%四半期純利益
[セグメント別営業概況]※全社共通費用である㈱日清製粉グループ本社の費用については、事業規模に応じて各事業に配賦しておりましたが、近年における事業ポートフォリオ進化の積極的な推進により、新規M&Aやその後のPMI推進及び現地法制への適合をはじめとした成長投資への対応が増加している実態を踏まえ、当第1四半期連結会計期間より配賦基準を変更しております。この変更に伴い、各事業とも当該変更影響を補正した前年同期実績を併記しております。なお、各事業の業績の説明における営業利益の前年同期比は、上記の変更影響を補正した数値を記載しております。
① 製粉事業 (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 114,912 104,647 △10,265 91.1%営業利益 7,733 6,675 △1,058 86.3%(前年実績補正後 ※) (8,051) – (△1,376) (82.9%)国内製粉事業につきましては、出荷は前年の製品価格改定前の出荷伸長の反動があったものの、インバウンド需要が堅調であったことに加え、拡販への取組みにより前年並みとなりました。なお、本年4月に輸入小麦の政府売渡価格が5銘柄平均で4.6%引き下げられたこと、及び輸送費や人件費等の上昇を踏まえ、7月に業務用小麦粉の価格改定を実施しております。海外製粉事業につきましては、小麦相場下落や為替換算の影響等により売上高は前年を下回りました。この結果、製粉事業の売上高は、1,046億47百万円(前年同期比91.1%)となりました。営業利益は、国内製粉事業における人件費等の上昇や水島工場稼働に伴う立上げ費用の発生に加え、海外製粉事業での為替換算の影響等もあり減益となったことにより、66億75百万円(前年同期比
82.9% ※)となりました。② 食品事業 (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 51,303 54,749 3,445 106.7%営業利益 2,226 1,850 △376 83.1%(前年実績補正後 ※) (2,003) – (△153) (92.3%)加工食品事業につきましては、国内においては積極的な拡販施策を実施したことにより、パスタを中心に出荷が堅調に推移したことに加え、海外における業務用プレミックスの出荷増により、売上高は前年を上回りました。なお、本年春に新製品として、外食店のパスタのようにリッチな気分になれる冷凍パスタ「マ・マー RICH-NA(リッチーナ)」シリーズ、油調理を敬遠する消費者に向けて、独自原料配合により揚げずにサクッとした食感の天ぷらやから揚げを作れるプレミックス「日清 マジサクット」シリーズを発売しました。酵母・バイオ事業につきましては、パン酵母(イースト)等の出荷増及びインドにおける販売数量の増加等により、売上高は前年を上回りました。健康食品事業の売上高は消費者向け製品の出荷減により、前年を下回りました。この結果、食品事業の売上高は547億49百万円(前年同期比106.7%)となりました。営業利益は、加工食品事業における原材料費及び輸送費等のコスト上昇の継続等により、18億50百万円(前年同期比92.3% ※)となりました。
③ 中食・惣菜事業 (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 37,973 40,773 2,799 107.4%営業利益 1,558 1,422 △135 91.3%(前年実績補正後 ※) (1,489) – (△66) (95.5%)中食・惣菜事業につきましては、販売が堅調に推移したことにより、売上高は407億73百万円(前年同期比107.4%)となりました。営業利益は、販売増及び生産性向上効果はあったものの、原材料費及び労務費等のコスト上昇により、14億22百万円(前年同期比95.5% ※)となりました。
④ その他事業 (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 9,683 15,194 5,511 156.9%営業利益 1,697 1,450 △246 85.5%(前年実績補正後 ※) (1,671) – (△220) (86.8%)エンジニアリング事業につきましては、プラントエンジニアリングにおける大型工事の増加により、売上高は前年を上回りました。メッシュクロス事業につきましては、太陽光パネル向けスクリーン印刷用資材の出荷減により、売上高は前年を下回りました。この結果、その他事業の売上高は151億94百万円(前年同期比156.9%)となり、営業利益は、メッシュクロス事業の出荷減により、14億50百万円(前年同期比86.8% ※)となりました。
(2)当四半期の財政状態の概況(単位:百万円)2025年3月期 2025年6月期 前期末差流動資産 338,728 330,533 △8,194固定資産 450,984 459,812 8,827資産合計 789,713 790,346 632流動負債 147,313 143,302 △4,010固定負債 139,829 140,694 864負債合計 287,143 283,996 △3,146純資産合計 502,570 506,349 3,779負債純資産合計 789,713 790,346 632当第1四半期連結会計期間末における資産、負債及び純資産の状況及び分析は以下のとおりです。流動資産は3,305億33百万円で、現金及び預金の減少等に伴い、前期末に比べ81億94百万円減少しました。固定資産は4,598億12百万円で、有形固定資産の増加や保有している投資有価証券の時価評価の増加等に伴い、前期末に比べ88億27百万円増加しました。この結果、資産合計は7,903億46百万円となり、前期末に比べ6億32百万円増加しました。また、流動負債は1,433億2百万円で、未払費用の減少等に伴い、前期末に比べ40億10百万円減少しました。固定負債は1,406億94百万円で、前期末に比べ8億64百万円増加しました。この結果、負債合計は2,839億96百万円となり、前期末に比べ31億46百万円減少しました。純資産合計は親会社株主に帰属する四半期純利益の計上による増加、配当金の支出による減少、その他の包括利益累計額の増加等により、前期末に比べ37億79百万円増加し、5,063億49百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、本年5月15日に公表いたしました業績予想に変更はありません。なお、当第1四半期連結累計期間の業績につきましては、営業利益・経常利益は減益ではあるものの、当社想定に沿って進捗しております。通期業績予想達成に向け、第2四半期以降、各事業における価格改定を確実に実施していくとともに、2026年度を最終年度とする「日清製粉グループ 中期経営計画2026」に向けた当期の最優先課題に引き続き取り組んでまいります。また、当期の配当につきましては、連結ベースでの配当性向を「日清製粉グループ 中期経営計画2026」最終年度である2027年3月期までに「50%目安(非経常的な特殊要因による損益を除外)」とする基本方針のもと、当初の予定通り前期より5円増額の1株当たり年間60円を予定しております。これにより、当期の連結ベースでの配当性向の見込みは44.6%、非経常的な特殊要因による損益を除外すると48.7%となります。なお、中期経営計画の最終年度である2026年度の数値目標につきましては、売上高9,500億円、営業利益570億円、EPS(1株当たり当期純利益)140円、ROE8.0%としております。
四半期 2027年3月期 第1四半期
出典: 日清製粉グループ本社 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月30日(https://www2.jpx.co.jp/disc/20020/140120260729502339.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況[当第1四半期連結累計期間の概況]当第1四半期連結累計期間につきましては、国内景気は歴史的な円安基調の継続及び不安定な中東情勢により原材料価格やエネルギー価格、その他資材等のコストが上昇し、物価高騰による消費者の生活防衛意識が高まる等、当社グループを取り巻く環境の先行きは不透明で予測困難な状況となっております。このような中、当社グループは、小麦粉をはじめとする「食」の安定供給を確保し、各事業において安全・安心な製品をお届けするという使命を果たすとともに、社是である「時代への適合」を実践し長期的な企業価値の極大化を実現するべく、各種施策に取り組んでおります。2026年度は、「複合的なインフレ対抗策の実行」、「事業ポートフォリオの再評価と成長戦略の実行」、「危機対応力に優れたガバナンス体制の構築」を最優先課題として確実に進めてまいります。ガバナンス体制の構築につきましては、本年定時株主総会後より当社取締役会の過半数を社外取締役とする体制へ移行しました。各事業の取組みとして、製粉事業につきましては、日清製粉㈱において最新の自動化・デジタル技術を活用した水島工場を中核に自動化・省人化による一層のコストダウンと生産性向上を進めております。また、海外製粉事業においては、強化された生産体制を生かし、北米市場での持続的成長を目指してまいります。食品事業につきましては、㈱日清製粉ウェルナにおいて当期も引き続きロサンゼルス・ドジャース所属の大谷翔平選手を起用した積極的な販売促進活動を行い、更なる製品需要の喚起に取り組んでおります。中食・惣菜事業につきましては、事業の成長スピードをさらに加速すべく、本年6月にトオカツフーズ㈱を事業持株会社とする体制に変更したほか、㈱ノムラフーズにおいて京都府宇治市に2027年6月頃に稼働予定の新工場を建設中です。また、当社において東京都世田谷区用賀に建設中の「みらい共創キッチン」をコンセプトとした新たな開発拠点の工事は順調に進捗しており、本年度中の竣工予定となっております。コア事業の開発機能を集約することで、更なる開発力の発揮を目指すとともに、グループシナジーの創出を図ってまいります。当第1四半期連結累計期間の業績につきましては、売上高は、海外製粉事業における米国の生産体制強化による出荷増及び為替換算の影響等により2,176億81百万円(前年同期比101.1%)となりました。利益面では、海外製粉事業における出荷増及び為替換算の影響、酵母・健康・バイオ事業における出荷増等はあったものの、中食・惣菜事業の販売減及びエンジニアリング事業において前年に大型工事があったこと、ならびに中東情勢に起因するコストの上昇も加わり、営業利益は111億97百万円(前年同期比99.1%)、経常利益は125億17百万円(前年同期比96.8%)となりました。親会社株主に帰属する四半期純利益は、政策保有株式を予定通り縮減したものの、売却益は前年を下回ったこと等により、93億49百万円(前年同期比80.5%)となりました。(前年同期比較) (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 215,364 217,681 2,316 101.1%営業利益 11,296 11,197 △99 99.1%経常利益 12,932 12,517 △415 96.8%親会社株主に帰属する11,620 9,349 △2,270 80.5%四半期純利益
① 製粉事業 (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 104,647 112,008 7,361 107.0%営業利益 6,675 7,128 453 106.8%国内製粉事業につきましては、出荷は積極的な拡販への取組み等により前年を上回りました。なお、本年4月に輸入小麦の政府売渡価格が5銘柄平均で2.5%引き上げられたこと、及び輸送費や人件費等の上昇を踏まえ、6月に業務用小麦粉の価格改定を実施しております。海外製粉事業につきましては、豪州では継続する厳しい市場環境の影響はありましたが、米国の生産体制強化による出荷増及び為替換算の影響等により、売上高は前年を上回りました。この結果、製粉事業の売上高は、1,120億8百万円(前年同期比107.0%)となりました。営業利益は、出荷が堅調に推移したこと及び為替換算の影響等により、71億28百万円(前年同期比
106.8%)となりました。② 食品事業 (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 54,749 54,688 △60 99.9%営業利益 1,850 2,285 435 123.5%加工食品事業につきましては、国内において出荷は前年を下回りましたが、海外において業務用プレミックスの出荷が堅調に推移したことにより、売上高は前年を上回りました。酵母・健康・バイオ事業につきましては、国内及びインドにおけるパン酵母(イースト)等及びバイオ事業における診断薬原料の出荷増はあったものの、培養用基材の出荷が減少したこと等により、売上高は前年を下回りました。この結果、食品事業の売上高は546億88百万円(前年同期比99.9%)となりました。営業利益は、酵母・健康・バイオ事業におけるパン酵母(イースト)等及び診断薬原料の出荷増により、22億85百万円(前年同期比123.5%)となりました。なお、本年4月1日に日清ファルマ㈱の健康食品事業をオリエンタル酵母工業㈱へ移管したことに伴い、従来の「健康食品事業」及び「酵母・バイオ事業」を統合し、「酵母・健康・バイオ事業」としております。
③ 中食・惣菜事業 (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 40,773 39,388 △1,384 96.6%営業利益 1,422 956 △465 67.3%中食・惣菜事業につきましては、天候不順により調理麺の販売が低調に推移したこと等により、売上高は393億88百万円(前年同期比96.6%)となりました。営業利益は、販売低調に加え、各種のコスト上昇の影響により、9億56百万円(前年同期比67.3%)となりました。
④ その他事業 (単位:百万円)前第1四半期 当第1四半期 前年同期差 前年同期比売 上 高 15,194 11,595 △3,599 76.3%営業利益 1,450 955 △495 65.9%エンジニアリング事業につきましては、堅調に推移したものの、前年にプラントエンジニアリングにおける大型工事があったこと等により、売上高は前年を下回りました。メッシュクロス事業につきましては、売上高は前年を上回りました。この結果、その他事業の売上高は115億95百万円(前年同期比76.3%)となり、営業利益は、エンジニアリング事業における売上減の影響により、9億55百万円(前年同期比65.9%)となりました。
(2)当四半期の財政状態の概況(単位:百万円)2026年3月期 2026年6月期 前期末差流動資産 353,356 343,135 △10,221固定資産 496,348 496,766 417資産合計 849,705 839,901 △9,803流動負債 156,560 150,624 △5,936固定負債 154,706 153,468 △1,237負債合計 311,266 304,092 △7,173純資産合計 538,439 535,809 △2,630負債純資産合計 849,705 839,901 △9,803当第1四半期連結会計期間末における資産、負債及び純資産の状況及び分析は以下のとおりです。流動資産は3,431億35百万円で、現金及び預金の減少等に伴い、前期末に比べ102億21百万円減少しました。固定資産は4,967億66百万円で、保有している投資有価証券の売却及び時価評価による減少はあったものの、有形固定資産の増加等に伴い、前期末に比べ4億17百万円増加しました。この結果、資産合計は8,399億1百万円となり、前期末に比べ98億3百万円減少しました。また、流動負債は1,506億24百万円で、未払法人税等の減少等に伴い、前期末に比べ59億36百万円減少しました。固定負債は1,534億68百万円で、前期末に比べ12億37百万円減少しました。この結果、負債合計は3,040億92百万円となり、前期末に比べ71億73百万円減少しました。純資産合計は親会社株主に帰属する四半期純利益の計上による増加、配当金の支出及び自己株式の取得による減少、その他の包括利益累計額の減少等により、前期末に比べ26億30百万円減少し、5,358億9百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、本年5月14日に公表いたしました業績予想に変更はありません。当第1四半期連結累計期間の業績につきましては、当社想定に沿って進捗しておりますが、第2四半期以降、中東情勢が当社グループの事業に及ぼす影響を慎重に見極め、各事業におけるコスト削減を徹底するとともに、販売価格の改定を適切に実施してまいります。また、当期の配当につきましては、連結ベースでの配当性向を2027年3月期までに「50%目安(非経常的な特殊要因による損益を除外)」とする基本方針のもと、当初の予定通り前期より5円増額の1株当たり年間65円を予定しております。これにより、当期の連結ベースでの配当性向の見込みは44.3%、非経常的な特殊要因による損益を除外すると54.1%となります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。