通期・四半期とも住友電設の連結子会社化などの新事象を反映しつつ、セグメントごとの新商品・施策の詳細説明を大幅に削って簡素化し、特に通期は粒度が粗くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、大和ハウス工業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,412字 → 6,103字(前期比-35.2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(893字) → あり(921字)
変化の型: 簡素化型
増えた要素
- 住友電設(株)の株式取得・連結子会社化の説明
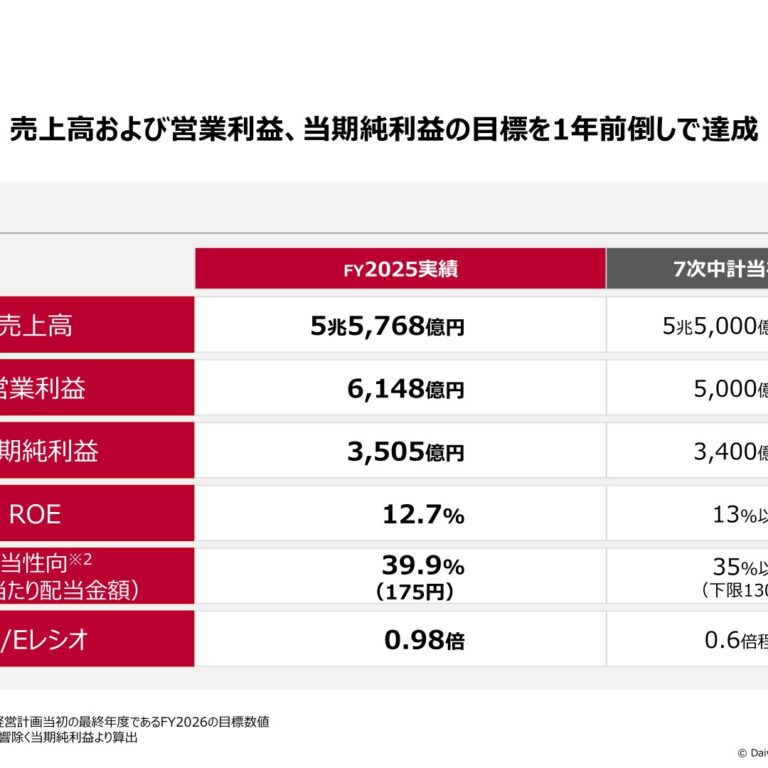
- 第7次中期経営計画の売上高・営業利益目標を1年前倒しで達成した旨の言及
- AIプランコンシェルジュver.2の機能強化(戸建住宅事業)への言及
減った要素
- 戸建住宅の新商品(Ready Made Housing、xevo M3等)の詳細説明
- 賃貸住宅事業の新商品THE STATELYや大和リビング・Alliance Residential提携の詳細説明
- マンション事業のロボット警備実証実験、コスモスイニシア異動の経緯説明
- 商業施設事業の個別店舗開業実績(ロイヤルホームセンター、ダイワロイネットホテル等)の列挙
- 事業施設事業の個別物流施設プロジェクト名(DPL福岡東等)の列挙
- 環境エネルギー事業のPPA事業拡大に関する詳細な文脈説明
要約: 各セグメントの新商品名・施策・提携経緯の記述が大幅に削られ、売上高・営業利益の数値と一言の要因のみを記す形に簡素化された。住友電設の連結子会社化など新規事象の説明は加わったが、全体として項目数・文数とも縮小し粒度は粗くなった。
四半期決算短信の比較
文字数: 7,038字 → 4,914字(前期比-30.2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(52字) → あり(52字)
変化の型: 簡素化型、出来事型
増えた要素
- データセンター事業の新設(モジュール型データセンター竣工・稼働開始)の説明
- 住友電設(株)のデータセンター関連工事・送電線工事受注に関する説明
- マンション事業・事業施設事業の減益要因を「主な要因」として明示する文の追加
減った要素
- 戸建住宅事業・賃貸住宅事業における具体的な施策・提携の詳細説明の一部省略
- 商業施設事業の個別店舗開業実績列挙の一部省略
要約: 文字数・文数は前年より縮小し一部施策の列挙が省かれたが、マンション事業・事業施設事業では減益の主な要因を明示する説明が新たに加わり、データセンター事業という新規項目の説明も加わったため、粒度としてはおおむね同等に保たれている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 大和ハウス工業 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/19250/140120250512540333.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国経済は、企業収益の改善、雇用・所得環境の改善による個人消費の持ち直し、好調なインバウンド需要により、緩やかな回復基調となりました。しかしながら、エネルギーや原材料価格の高騰、慢性的な人材不足に加え、不動産市場の停滞により景気の足踏みが続く中国経済や米国の政策動向等による海外景気の下振れがわが国の景気を下押しするリスクは継続しております。国内の住宅市場における、2024年4月から2025年3月の累計新設住宅着工戸数は、分譲住宅が前年比マイナスとなったものの、持家及び貸家が増加したことにより全体では前年比でプラスとなりました。一般建設市場では、建築着工床面積において、店舗が増加したものの事務所、工場及び倉庫が減少し全体で前年比マイナスとなりました。このような事業環境の中で当社グループは、2022年度よりスタートした5ヵ年計画「第7次中期経営計画」において、「収益モデルの進化」・「経営効率の向上」・「経営基盤の強化」の3つの経営方針を掲げ、持続的な成長モデルの実現に向け、海外事業とストック事業の拡大やDXによる顧客体験価値向上等、様々な高付加価値提案や施策を積極的に推進してまいりました。「収益モデルの進化」では、「再生と循環」をキーワードに、地域・お客様の視点で、「創る・育む・再生する」の循環型バリューチェーンの拡充に努めております。以上の結果、当連結会計年度における売上高は5兆4,348億1千9百万円(前期比4.5%増)、営業利益は5,462億7千9百万円(前期比24.1%増)、経常利益は5,159億8千5百万円(前期比20.7%増)、親会社株主に帰属する当期純利益は3,250億5千8百万円(前期比8.8%増)となりました。なお、上記の営業利益には退職給付数理差異等償却益1,012億3千8百万円を含んでおり、数理差異等を除いた営業利益は4,450億4千1百万円(前期比13.0%増)となりました。セグメントごとの概況は次のとおりです。<戸建住宅事業>戸建住宅事業では、住まいのあり方が多様化する中、省エネ性とレジリエンス性能に優れた良質な住宅を提供してまいりました。加えて、住まう方の人生や変化する価値観に寄り添い、暮らしを豊かにするライフスタイル提案も行ってまいりました。国内の住宅事業では、新しい分譲住宅「Ready Made Housing.(レディ メイド ハウジング)」という考え方のもと、人件費や住宅建築資材等の物価高騰の中でも注文住宅と変わらない高い設計力と品質、安心の長期保証、そしてアフターサポートを叶え、価格以上の価値を目指した良質な分譲住宅を提供しております。注文住宅では、「自由設計と規格住宅のいいとこどり」が可能な注文住宅「Smart Made Housing.(スマートメイドハウジング)」の考え方のもと、事業を推進しております。2025年1月に当社オリジナルの「内外ダブル断熱」と太陽光発電システムを標準搭載することで、軽量鉄骨造3階建ての戸建住宅商品では初めてZEHに標準対応となる「xevo M3(ジーヴォ・エムスリー)」を発売いたしました。また、ストック型社会の到来を見据え、既存建物の再生・循環にも注力しております。特に、かつて当社が開発した各地の住宅団地において、地域活性化や空き家問題等の社会課題に向き合い、まちを再生・再耕する「リブネスタウンプロジェクト」に取組んでおります。そこに暮らす人々と共に考え、まちと暮らしに寄り添い、未来に向かって輝き続けるまちの価値構築を進めております。海 外 で は、 米 国 の 東 部 ・ 南 部 ・ 西 部 を 結 ぶ ス マ イ ル ゾ ー ン に お い て、 東 部 の Stanley Martin、 南 部 のCastleRock、西部のTrumarkのグループ3社を軸とした事業拡大を進めております。2024年度は高止まりする住宅ローン金利の影響がある中、モーゲージバイダウン等のインセンティブ施策の活用による販売戸数の拡大や、工期短縮によるコスト削減等に取組みました。また各エリアにおいて、スプリングセールス期間に合わせた戦略的な販売中分譲地数の拡大により、足元の受注は堅調に推移しております。以上の結果、当事業の売上高は1兆1,445億5百万円(前期比20.3%増)、営業利益は698億2千6百万円(前期比
98.6%増)となりました。<賃貸住宅事業>賃貸住宅事業では、ご入居者様、地球環境、街への3つの視点から持続的な価値を提供し、オーナー様の資産価値の最大化につながる賃貸住宅経営の提案とサポートを行ってまいりました。加えて、環境負荷を低減し、省エネ・創エネ対応のZEH-M物件の普及に努めております。2025年3月には、創業70周年を記念してZEH-M(※)に対応した重量鉄骨ラーメン構造3・4階建て賃貸住宅商品「THE STATELY(ザ ステイトリー)」の販売を全国(北海道、沖縄県、一部エリアを除く)で開始いたしました。耐震等級の中で最も高い耐震性能である耐震等級3を実現した重量鉄骨ラーメン構造3・4階建て賃貸住宅商品となっており、1階部分は物販店舗や事務所等の用途にも対応できるため、建設地エリアのニーズに合わせた提案を可能としております。今後もオーナー様への幅広い土地活用の提案と、ご入居者様から選ばれる賃貸住宅を提供してまいります。大和リビング株式会社では、多様なご入居者様に選ばれる、高品質で住み心地の良い賃貸住宅「D-ROOM」の提供に加え、管理物件の競争力ある部屋づくりも奏功し、管理戸数の増加及び高い入居率の維持につながっております。大和ハウス賃貸リフォーム株式会社では、当社施工の賃貸住宅における定期点検や診断を通じたリレーションの強化を図り、保証延長工事やリノベーション提案を推進してまいりました。海外では、賃貸住宅開発事業を展開している米国において、シアトル近郊で開発したエステラパーク・プロジェクトにおけるパークサイドを2024年11月に売却いたしました。また、同月には米国で賃貸住宅事業を行うAlliance Residential Companyを持分法適用関連会社といたしました。米国における当社グループのネットワークや提案力の強化により不動産開発プラットフォームの拡大を目指してまいります。以上の結果、当事業の売上高は1兆3,760億8千9百万円(前期比10.1%増)、営業利益は1,299億6千万円(前期比12.2%増)となりました。
※.ネット・ゼロ・エネルギー・ハウス・マンションの略称。断熱性・省エネ性能を高め、再生可能エネルギーなどにより、エネルギー収支ゼロを目指す集合住宅のこと。<マンション事業>マンション事業では、お住まいになる方々の多彩なライフスタイルに応えるため、ハウスメーカーとして培ってきたノウハウを駆使し、長寿命の住まいに欠かせない基本性能や快適性、安全性、管理体制の提供を追求してまいりました。2025年3月には、摂津市がJR東海道本線「千里丘駅」西側で進めている「千里丘駅西地区第一種市街地再開発事業」地内に、当社を含む4社共同企業体が開発する地上36階建て分譲マンション「プレミストタワー千里丘」(大阪府)が販売開始いたしました。駅直結の歩行者専用通路や隣接する商業施設等、再開発事業での整備による充実した周辺環境に加え、多彩な共用施設や設備による快適な住環境が評価され販売が順調に進捗しております。大和ライフネクスト株式会社では、2025年1月に株式会社Octa Robotics及び綜合警備保障株式会社と共同で、ロボットとセキュリティシステムの連携についての実証実験に成功いたしました。経済産業省による「令和6年度革新的ロボット研究開発等基盤構築事業」に採択された本実験では、無人環境下においてロボットがセキュリティシステムの稼動を維持しながら警備・清掃業務を自律的に遂行できることを確認いたしました。これにより、ロボットが単独で建物内を自由に動くことができる環境を実現することが可能となりました。今後はロボット運用における各種セキュリティの強化や、複数のロボットの同時稼働を実現するためのシステム開発をパートナー会社と共に進め、管理品質の向上につながる新たな建物管理サービスの開発・販売に向けた取組みを加速させてまいります。海外では、米国及び英国ロンドンにおける分譲マンション開発は順調に進捗しております。しかしながら、前連結会計年度において株式会社コスモスイニシアが連結子会社から持分法適用関連会社となったことなどにより、当事業の売上高は2,694億2千7百万円(前期比39.0%減)、営業利益は109億8百万円(前期比70.8%減)となりました。<商業施設事業>商業施設事業では、テナント企業様の事業戦略やエリアの特性を活かし、ニーズに応じた多様な企画提案を行ってまいりました。特に、大型物件への取組みの強化や、当社で土地を取得し、開発企画・テナントリーシング・設計施工まで行った物件を投資家様に販売する分譲事業、及び事業用施設の売買仲介・買取再販事業等にも注力してまいりました。ホームセンター事業では、ロイヤルホームセンター株式会社において、2025年3月末の総店舗数は64店舗となっております。同年2月には、「ロイヤルホームセンター戸田公園」(埼玉県)で改装工事を実施し、ペットや通常店舗では取扱いのない高品質なペットフード等を展開することで、ペット売場の強化を実施いたしました。都市型ホテル事業では、大和ハウスリアルティマネジメント株式会社にて運営しておりますダイワロイネットホテルズにおいて、インバウンド需要も好調に推移しており、当期累計平均稼働率は88.5%となっております。また、2025年2月に「ダイワロイネットホテル秋田駅前」、同年3月に同社初のリゾート型ホテル「BATONSUITE 沖縄古宇利島」が開業いたしました。スポーツ施設事業では、スポーツクラブNAS株式会社において、販促強化を実施した結果、当連結会計年度のクラブ入会者数が前年比約150%を達成いたしました。引き続きセールス担当者への研修を強化し、さらなる売上の向上を図ります。大和リース株式会社では、2025年1月に東京都江戸川区で「総合レクリエーション公園」、「新左近川親水公園」をリニューアルオープンいたしました。当施設は、江戸川区南部の葛西地区にある公園をリニューアルするもので、区が公募を行い、当社を代表とするグループが事業協力者に選定されました。遊具や園路・ベンチ・トイレなどの公園施設の整備、カフェやレストラン・バーベキュー場等の運営等を行い、多くの利用者に親しまれる施設を目指してまいります。海外では、台湾・高雄市において、2020年1月より開発を進めておりましたホテル・分譲マンションからなる複合開発プロジェクト「台湾高雄プロジェクト」(※)のホテル棟が完成し、2024年11月に「ホテル・ニッコー高雄」が開業いたしました。以上の結果、当事業の売上高は1兆2,271億4千5百万円(前期比3.9%増)、営業利益は1,459億2千8百万円(前期比1.6%増)となりました。
※.台湾の大手不動産開発会社である大陸建設株式会社が設立した汎陸建設實業(はんりくけんせつじつぎょう)株式会社に、当社が出資し当プロジェクトに参画。<事業施設事業>事業施設事業では、法人のお客様の様々なニーズに応じた施設建設のプロデュースや不動産の有効活用を総合的にサポートし、業容の拡大を図ってまいりました。物流施設関連では、2025年1月から3月の3ヶ月間において、需要が堅調な九州地区での大型賃貸施設「DPL福岡東」を着工いたしました。リーシングも堅調に進んでおり、「DPL札幌南Ⅲ・Ⅳ」、「DPL沖縄豊見城Ⅰ」、「DPL岩手花巻」、「DPL小田原」(神奈川県)で賃貸借契約を締結いたしました。リブネス事業では、2025年1月から3月の3ヶ月間において、「リブネスひたちなか市山崎」、「沼津市西島町介護施設」、「Dプロリブネス名古屋市昭和区御器所」、「古河市茶屋新田リブネス計画」の4物件の買取販売を行いました。食品関連事業では、中食の需要増加に伴い、冷凍食品の製造工場及び保管用の冷凍冷蔵倉庫の引合いが増えております。また、医薬品や健康食品の分野では高品質な物流センターの需要も増加しております。主に当社が開発した物流施設を管理・運営する大和ハウスプロパティマネジメント株式会社では、2025年1月からの3ヶ月間において「DPL小牧」(愛知県)をはじめとする物流施設等6棟について新規プロパティマネジメント契約を締結し、2025年3月末時点の管理棟数は258棟、管理面積は約1,070万㎡となりました。ロジスティクスサービス業を展開するダイワロジテックグループでは、IT事業において顧客企業のDX推進における投資拡大が続く中、受注も堅調に推移しIT事業における業績は計画を達成いたしました。引き続き物流業務の省人化・自動化案件を中心に取組み、更なる新規顧客獲得へつなげてまいります。一方、物流事業においては、主要顧客との契約見直しの影響もあり収益が伸び悩んでおりますが、全拠点における原価改善に取組むと同時に新規顧客獲得による未利用スペースの充足等により業績改善を進めてまいります。株式会社フジタでは、大型建築工事として集合住宅や工場等、土木事業として区画整理事業の造成工事や風力発電所の建設工事等を受注し、業績は堅調に推移いたしました。海外事業では、当社がベトナム北部で初めて開発したマルチテナント型物流施設「DPL Vietnam Minh Quang(ベトナムミンクアン)」が2025年2月に開所しました。当施設はタイ王国で物流施設や工場の開発等を展開する最大手のWHA Corporation PCLとの共同事業で進めていたものです。今後も米国及びASEAN等において事業施設の開発を加速してまいります。以上の結果、当事業の売上高は1兆3,697億3千万円(前期比5.8%増)、営業利益は1,596億5千5百万円(前期比29.5%増)となりました。<環境エネルギー事業>環境エネルギー事業では、脱炭素への流れが加速し、再生可能エネルギー導入のニーズが高まる中、EPC事業(再生可能エネルギー発電所の設計・施工)、PPS事業(電力小売事業)、IPP事業(発電事業)の3つの事業を推進してまいりました。EPC事業では、太陽光発電所から離れた需要家に供給する「オフサイトPPA(※)」、屋根上や隣接地に設置した太陽光発電所から直接電力を供給する「オンサイトPPA」の2つのPPA事業の拡大に取組んでまいりました。再生可能エネルギーの需要は着実に増加しております。今後も当社が創業以来積み重ねてまいりました用地開発のノウハウを活かした太陽光発電所用地の確保と、大手エネルギー会社との協業による需要家の開拓を行い、主力事業として引き続き注力してまいります。PPS事業では、電源調達調整費(独自燃調)の導入等の取組みとともに、電力卸売市場のスポット価格が安定したことにより、過去最高の収益となりました。電力業界における事業環境動向の予見は困難なため、今後も事業リスクの対策を継続しPPS事業の安定化に取組んでまいります。IPP事業では、太陽光発電を中心に、風力発電、水力発電を全国677ヶ所で運営しており、発電量は894MWとなります。また、蓄電池事業を開始するほか、海外での事業展開に向けた取組みとして、タイ王国において、物流施設や工場の開発等を展開するWHA Corporation PCLと合弁契約を締結し、当事業海外初となる「PPAモデル自家消費型太陽光発電設備(オンサイトPPA)」の展開を2025年2月より開始いたしました。これまでの事業で培ったノウハウを活かし、更なる再生可能エネルギーの普及拡大を目指してまいります。以上の結果、当事業の売上高は1,311億8千万円(前期比5.9%減)となり、営業利益は124億2千万円(前期比
36.0%増)となりました。※.Power Purchase Agreement(パワー・パーチェス・アグリーメント)の略。電力購入契約。(2)当期の財政状態の概況当連結会計年度末における資産合計は、7兆493億2千3百万円となり、前連結会計年度末の6兆5,337億2千1百万円と比べ5,156億1百万円の増加となりました。その主な要因は、戸建住宅事業及び商業施設事業における販売用不動産の仕入により棚卸資産が増加したことによるものです。当連結会計年度末における負債合計は、4兆3,325億7千7百万円となり、前連結会計年度末の4兆99億5千9百万円と比べ3,226億1千7百万円の増加となりました。その主な要因は、販売用不動産や投資用不動産の取得等のために借入による資金調達を行ったことによるものです。当連結会計年度末における純資産合計は、2兆7,167億4千5百万円となり、前連結会計年度末の2兆5,237億6千2百万円と比べ1,929億8千3百万円の増加となりました。その主な要因は、株主配当金956億3千5百万円の支払いや自己株式1,000億1千5百万円の取得を行ったものの、3,250億5千8百万円の親会社株主に帰属する当期純利益を計上したことによるものです。これらの結果、当連結会計年度末におけるリース債務等を除く有利子負債は、2兆3,090億7千7百万円となり、D/Eレシオは0.88倍となりました。なお、ハイブリッドファイナンスの資本性考慮後のD/Eレシオは0.80倍(※)となりました。自己資本比率は、当連結会計年度末においては37.1%となり、前連結会計年度末の37.3%から大きな変動はありません。
※.公募ハイブリッド社債(劣後特約付社債)及びハイブリッドローン(劣後特約付ローン)のうち合計2,500億円について、格付上の資本性50%を考慮して算出しております。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、営業活動による資金の増加4,205億6千1百万円、投資活動による資金の減少4,933億7千万円、財務活動による資金の減少446億8千2百万円等により、あわせて1,126億1千7百万円減少しました。この結果、当連結会計年度末には3,269億5千4百万円となりました。(営業活動によるキャッシュ・フロー)当連結会計年度において営業活動による資金の増加は4,205億6千1百万円(前連結会計年度比39.1%増)となりました。これは、主に法人税等の支払いや販売用不動産の取得を行ったものの、税金等調整前当期純利益を4,887億8千3百万円計上したことによるものです。(投資活動によるキャッシュ・フロー)当連結会計年度において投資活動による資金の減少は4,933億7千万円(前連結会計年度は3,104億1千9百万円の減少)となりました。これは、主に大規模物流施設や商業施設等の有形固定資産の取得を行ったことによるものです。(財務活動によるキャッシュ・フロー)当連結会計年度において財務活動による資金の減少は446億8千2百万円(前連結会計年度は973億9千9百万円の増加)となりました。これは、主に借入による資金調達を行ったものの、自己株式の取得や社債の償還、株主配当金の支払いなどを行ったことによるものです。(参考)キャッシュ・フロー指標の推移2023年3月期 2024年3月期 2025年3月期自己資本比率 37.2% 37.3% 37.1%時価ベースの自己資本比率 33.4% 44.3% 43.3%債務償還年数 8.0年 6.9年 5.5年インタレスト・カバレッジ・レシオ 13.9 10.3 10.5
※ 各指標の基準は下記のとおりです。いずれも連結ベースの財務数値により計算しております。自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産債務償還年数:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い株式時価総額:期末株価終値×期末発行済株式数(自己株式控除後)営業キャッシュ・フロー:連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フロー利払い:連結キャッシュ・フロー計算書の利息支払額
(4)今後の見通し今後の社会経済環境の見通しについては、世界的な貿易戦争が深刻化しつつある中、市場では米国の景気後退リスクの懸念や中国経済の失速を背景に世界経済は注視が必要な状況が継続するものと見られます。国内においては、物価上昇の継続による家計の節約志向の高まりや日銀による利上げの行方が懸念されるものの、雇用環境の改善に伴う個人消費の回復やインバウンド需要の増加により、緩やかな回復基調の維持が期待される一方で、長引くウクライナ情勢や米国の関税政策の行方に加え、エネルギー価格の高止まりや上昇し続ける原材料価格等の不安定要素も多く、国内経済にもたらす影響に注意し備える必要があります。このような事業環境の中で、当社グループは、2022年度よりスタートした5ヵ年計画「大和ハウスグループ第7次中期経営計画」の4年目を迎え、第8次中期経営計画以降の成長も見据えた企業価値の最大化に向けて、3つの経営方針「収益モデルの進化」・「経営効率の向上」・「経営基盤の強化」のもと、継続して各重点施策に取組んでおります。特に、ポートフォリオ経営の推進と新規事業への挑戦、海外事業売上高1兆円に向けての事業進展、グループ集中購買による安定調達と原価の抑制は第7次中期経営計画達成のための最重要テーマとして引き続き取組んでまいります。そして、“将来の夢”(パーパス)で掲げている再生と循環の社会インフラと生活文化の創造に向けて、社会的価値の創出と事業価値の最大化を両立させ、持続的な成長を実現してまいります。以上により、次期の業績につきましては、売上高5兆6,000億円、営業利益4,700億円、経常利益4,300億円、親会社株主に帰属する当期純利益2,730億円を見込んでおります。なお、上記の営業利益には退職給付数理差異償却額を見込んでおりません。また、次期の設備投資額は5,000億円、減価償却費は1,385億円と見込んでおります。(参考)退職給付数理差異等償却額を除く前期(2025年3月期)実績との比較(%表示は、対前期増減率)親会社株主に帰属売上高 営業利益 経常利益する当期純利益百万円 % 百万円 % 百万円 % 百万円 %2026年3月期(予想) 5,600,000 3.0 470,000 5.6 430,000 3.7 273,000 6.72025年3月期 5,434,819 4.5 445,041 13.0 414,747 8.8 255,823 △4.0
通期 2026年3月期
出典: 大和ハウス工業 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、主要国を中心に緩やかな成長基調で推移したものの、通商政策の動向に加え、2026年2月以降の中東情勢の悪化等の地政学リスクにより、先行き不透明な状況が継続しました。わが国経済においては、雇用・所得環境の改善を背景に個人消費は底堅く推移した一方、物価上昇や金利動向、為替変動等の影響から、本格的な回復にはなお時間を要する状況となりました。国内の住宅市場においては、2025年4月から2026年3月の累計新設住宅着工戸数は、持家、貸家及び分譲住宅が減少し、全体として前年比マイナスとなりました。一般建設市場では、建築着工床面積において、事務所、店舗、工場及び倉庫が減少し、全体として前年比マイナスとなりました。このような事業環境の中、当連結会計年度における売上高は5兆5,768億6千1百万円(前期比2.6%増)、営業利益は6,148億7千9百万円(前期比12.6%増)、経常利益は5,719億7千1百万円(前期比10.9%増)、親会社株主に帰属する当期純利益は3,505億6千8百万円(前期比7.8%増)となり、第7次中期経営計画において最終年度として計画していた2027年3月期の売上高及び営業利益目標を1年前倒しで達成いたしました。また、2026年3月には、住友電設株式会社の株式を取得し、連結子会社化しております。なお、上記の営業利益には退職給付数理差異等償却益1,156億7千5百万円を含んでおり、数理差異等を除いた営業利益は4,992億3百万円(前期比12.2%増)となりました。セグメントごとの概況は次のとおりです。<戸建住宅事業>当事業の売上高は1兆3,422億5千2百万円(前期比17.3%増)、営業利益は1,556億9千6百万円(前期比123.0%増)となりました。国内では、自由設計と規格住宅のメリットを組み合わせた「Smart Made Housing.」の拡販及び各種販売キャンペーンの効果もあり、注文住宅及び分譲住宅ともに販売戸数が増加いたしました。さらに、リブネス事業におけるリフォームや買取販売事業も業績に寄与いたしました。なお、2026年2月にAIによる住宅プラン提案ツール「AIプランコンシェルジュ ver.2」の機能を強化するなど、設計効率化の取組みを通じて、提案力及び事業基盤の強化を進めております。海外では、米国における販売コミュニティの拡大や販売施策の強化により、累計受注・引渡戸数は前年比で増加いたしました。また、2025年10月末に実施した大型土地売却も業績に寄与いたしました。<賃貸住宅事業>当事業の売上高は1兆4,292億7千3百万円(前期比3.9%増)、営業利益は1,411億4千2百万円(前期比8.6%増)となりました。賃貸住宅事業では、賃貸住宅の開発・管理・運営を通じて、オーナー様の資産価値向上に資する賃貸住宅経営の提案及びサポートを行いました。また、環境負荷低減に貢献する省エネ・創エネに対応したZEH-M物件の普及を進めました。大和リビング株式会社では、賃貸住宅「D-ROOM」の提供に加え、設備更新等を通じた住環境の向上に取組み、管理戸数の拡大と安定的な入居率を維持いたしました。大和ハウス賃貸リフォーム株式会社では、当社施工の賃貸住宅における定期点検や診断を通じたリレーションの強化を図り、保証延長工事やリノベーション提案を推進いたしました。海外では、2024年11月に持分法適用関連会社となったAlliance Residential Companyと、賃貸住宅開発に関する連携を進め、第一弾として、2026年2月より、米国テキサス州セリーナにおいて414戸の賃貸住宅開発「ProseOwnsby Farms(プロウズ・オウンズビー・ファームズ)」を着工いたしました。<マンション事業>当事業の売上高は2,796億2千2百万円(前期比3.8%増)、営業利益は59億9千3百万円(前期比45.1%減)となりました。これは、分譲マンションの引渡戸数が前年を下回ったことなどが主な要因です。マンション事業では、首都圏及び地方中核都市を中心に新築分譲マンションの販売を行いました。2026年2月より販売を開始した「プレミストタワー船橋」(千葉県)及び「プレミストタワー大分」については、駅前立地や複合開発といった特性が評価され、販売は概ね順調に推移いたしました。また、大和ライフネクスト株式会社では、マンション管理戸数が順調に増加しております。法人向け賃貸社員寮「エルプレイス」シリーズでは、77棟目となる「エルプレイス反町」(神奈川県)を開業するなど、事業は堅調に推移いたしました。<商業施設事業>当事業の売上高は1兆2,901億9千2百万円(前期比5.1%増)、営業利益は1,624億9千2百万円(前期比11.4%増)となりました。商業施設事業では、大型物件への取組み強化に加え、当社で土地を取得し、開発企画からテナントリーシング、設計・施工まで一体的に行った物件の分譲事業や、事業用施設の買取販売事業が増収増益に寄与いたしました。2026年1月には、オフィス・店舗・立体駐車場の複合施設である「d_ll HIROSHIMA(ディール広島)」が竣工し、オフィスは中四国最大級の規模となっております。また、大和リース株式会社では、宇都宮市中央卸売市場の跡地を活用した商業施設「フレスポうつのみや市場」や、Park-PFIを活用した総合公園「アークタウン宇都宮」を開業いたしました。大和ハウスリアルティマネジメント株式会社の都市型ホテル事業では、平均稼働率は前年比で増加したほか、高単価販売を戦略的に推進した結果、ADR(※1)及びRevPAR(※2)は前年比で増加いたしました。
※1.客室平均単価。※2.販売可能客室1室当たり売上。<事業施設事業>当事業の売上高は1兆1,898億8百万円(前期比13.1%減)、営業利益は1,276億4千5百万円(前期比20.0%減)となりました。これは、開発物件売却の減少が主な要因です。物流施設関連では、「DPL埼玉深谷」及び「DPL静岡袋井」を着工いたしました。医療介護・R&D施設関連では、介護施設を中核とした複合施設「D-Medicare+名古屋一社」及び法人向け社員寮が竣工いたしました。事務所・工場等の拠点サポート関連では、大型案件の受注が堅調に推移し、自動車部品工場、冷凍冷蔵倉庫、船舶用部品工場等の案件に着手いたしました。リブネス事業では、既存物件の売却及び新規物件の取得を行い、資産の入替えを進めました。プロパティマネジメント事業では、大和ハウスプロパティマネジメント株式会社が物流施設等4棟で新規プロパティマネジメント契約を締結し、2026年3月末時点の管理棟数は269棟、管理面積は約1,124万㎡となりました。ロジスティクスサービス事業を展開するダイワロジテックグループでは、顧客企業のDX投資を背景にIT事業を中心とした受注が堅調に推移いたしました。また、大和物流株式会社では「物流の2030年問題」への対応の一環として、外部パートナーが開発するレベル2自動運転トラックの商用運行を開始したほか、若松梱包運輸倉庫株式会社において新規顧客の獲得が進み、物流センター稼働率が上昇いたしました。海外では、米国の「Blue Ridge Commerce Center」及びマレーシアの「DPL Malaysia Ⅲ」において、リーシング活動を進めました。<環境エネルギー事業>当事業の売上高は1,331億3千6百万円(前期比1.5%増)、営業利益は138億3千5百万円(前期比11.4%増)となりました。環境エネルギー事業では、EPC事業、PPS事業及びIPP事業の3事業を展開しております。EPC事業では、オフサイトPPA(※)及びオンサイトPPAの拡大により、再生可能エネルギー導入ニーズを着実に取り込みました。オフサイトPPAについては、2026年3月末時点で104ヶ所・152MWを運営しております。PPS事業では、電力卸売市場におけるスポット価格が安定的に推移したことに加え、常時バックアップの運用等により収益性が向上いたしました。IPP事業では、太陽光発電を中心に、風力発電及び水力発電を含む発電所を全国で825ヶ所運営しており、発電出力は1,046MWとなりました(2026年3月末日現在)。また、新たな取組みとして、蓄電所ビジネスへの参入に向け、当社九州工場において系統用蓄電所の実証事業を進めており、工事は完了し、2026年8月の運転開始を予定しております。海外では、タイにおいて、WHA Corporationとの合弁会社により、海外初となるオンサイトPPA案件が運転を開始いたしました。
※.Power Purchase Agreement(パワー・パーチェス・アグリーメント)の略。電力購入契約。(2)当期の財政状態の概況当連結会計年度末における資産合計は、8兆4,124億1千9百万円となり、前連結会計年度末の7兆493億2千3百万円と比べ1兆3,630億9千6百万円の増加となりました。その主な要因は、商業施設事業及び戸建住宅事業における販売用不動産の仕入により、棚卸資産が増加したことによるものです。当連結会計年度末における負債合計は、5兆3,901億4千4百万円となり、前連結会計年度末の4兆3,325億7千7百万円と比べ1兆575億6千6百万円の増加となりました。その主な要因は、販売用不動産等の取得や、連結子会社化した住友電設株式会社の株式取得等のために、借入やコマーシャル・ペーパーの発行による資金調達を行ったことによるものです。当連結会計年度末における純資産合計は、3兆222億7千5百万円となり、前連結会計年度末の2兆7,167億4千5百万円と比べ3,055億2千9百万円の増加となりました。その主な要因は、株主配当金958億9千2百万円の支払いを行ったものの、3,505億6千8百万円の親会社株主に帰属する当期純利益を計上したことによるものです。これらの結果、当連結会計年度末におけるリース債務等を除く有利子負債は、3兆767億6百万円となり、D/Eレシオは1.06倍となりました。なお、ハイブリッドファイナンスの資本性考慮後のD/Eレシオは0.98倍(※)となりました。自己資本比率は、当連結会計年度末においては34.4%となり、前連結会計年度末の37.1%から大きな変動はありません。
※.公募ハイブリッド社債(劣後特約付社債)及びハイブリッドローン(劣後特約付ローン)のうち合計2,500億円について、格付上の資本性50%を考慮して算出しております。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、営業活動による資金の増加1,892億7千7百万円、投資活動による資金の減少7,260億5千3百万円、財務活動による資金の増加6,310億5千8百万円等により、あわせて976億3千3百万円増加しました。この結果、当連結会計年度末には4,245億8千8百万円となりました。(営業活動によるキャッシュ・フロー)当連結会計年度において営業活動による資金の増加は1,892億7千7百万円(前連結会計年度比55.0%減)となりました。これは、主に税金等調整前当期純利益を5,424億4千9百万円計上したものの、販売用不動産の取得や法人税等の支払いを行ったことによるものです。(投資活動によるキャッシュ・フロー)当連結会計年度において投資活動による資金の減少は7,260億5千3百万円(前連結会計年度は4,933億7千万円の減少)となりました。これは、主に大規模物流施設や商業施設等の有形固定資産の取得を行ったことや、住友電設株式会社を連結子会社化するために実施した株式取得等の支出によるものです。(財務活動によるキャッシュ・フロー)当連結会計年度において財務活動による資金の増加は6,310億5千8百万円(前連結会計年度は446億8千2百万円の減少)となりました。これは、主に株主配当金の支払いを行ったものの、借入やコマーシャル・ペーパーの発行による資金調達を行ったことによるものです。(参考)キャッシュ・フロー指標の推移2024年3月期 2025年3月期 2026年3月期自己資本比率 37.3% 37.1% 34.4%時価ベースの自己資本比率 44.3% 43.3% 36.2%債務償還年数 6.9年 5.5年 16.3年インタレスト・カバレッジ・レシオ 10.3 10.5 4.4
※ 各指標の基準は下記のとおりです。いずれも連結ベースの財務数値により計算しております。自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産債務償還年数:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い株式時価総額:期末株価終値×期末発行済株式数(自己株式控除後)営業キャッシュ・フロー:連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フロー利払い:連結キャッシュ・フロー計算書の利息支払額
(4)今後の見通し今後の社会経済環境については、2026年初頭以降の中東情勢を背景としたエネルギーや資材の価格動向等、先行きの不確実性が高まっております。また、国内においても、労働力不足、物価上昇、資金調達コストの上昇、為替変動等への対応が引き続き求められる状況にあります。このような環境を踏まえて、次期の業績につきましては、足元の中東情勢について2026年9月頃までに一定の落ち着きが見込まれることを前提に、建設資材や設備等の値上げに伴う原価高騰や工事遅延の影響を織り込み、売上高5兆8,000億円、営業利益4,000億円、経常利益3,420億円、親会社株主に帰属する当期純利益2,270億円を見込んでおります。なお、上記の営業利益には退職給付数理差異償却額を見込んでおりません。また、次期の設備投資額は5,000億円、減価償却費は1,600億円と見込んでおります。なお、2027年3月期より開始予定の第8次中期経営計画につきましては、事業環境の先行きに対する見極めに時間を要することから、発表時期を延期しております。(参考)退職給付数理差異等償却額を除く前期(2026年3月期)実績との比較(%表示は、対前期増減率)親会社株主に帰属売上高 営業利益 経常利益する当期純利益百万円 % 百万円 % 百万円 % 百万円 %2027年3月期(予想) 5,800,000 4.0 400,000 △19.9 342,000 △25.0 227,000 △16.42026年3月期 5,576,861 2.6 499,203 12.2 456,296 10.0 271,439 6.1
四半期 2026年3月期 第1四半期
出典: 大和ハウス工業 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/19250/140120250805529786.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、緩やかな回復が見られる一方で、国際情勢の不安定さや資源価格の高騰、物価上昇の影響により、依然として不透明な状態が続いております。国内の住宅市場における、2025年4月から2025年6月の累計新設住宅着工戸数は、持家、賃家及び分譲住宅が減少したことにより、全体においても前年比マイナスとなりました。一般建設市場では、建築着工床面積において、事務所、店舗及び工場が減少したものの倉庫が増加しており、全体で前年比プラスとなりました。このような事業環境の中で当社グループは、2022年度から開始している「第7次中期経営計画」において、「収益モデルの進化」、「経営効率の向上」、「経営基盤の強化」の3つの経営方針を掲げております。持続的な成長を目指し、海外事業とストック事業の拡大、DXによる顧客体験価値の向上等、様々な高付加価値提案や施策を積極的に推進してまいりました。また、「収益モデルの進化」では、「再生と循環」をキーワードに、地域・お客様の視点で、「創る・育む・再生する」の循環型バリューチェーンの拡充に努めております。以上の結果、当第1四半期連結累計期間における売上高は1兆2,921億4千4百万円(前年同期比0.4%増)、営業利益は1,181億1千6百万円(前年同期比3.1%減)、経常利益は1,119億3千9百万円(前年同期比6.2%減)、親会社株主に帰属する四半期純利益は762億3千9百万円(前年同期比16.6%減)となりました。セグメントごとの概況は次のとおりです。<戸建住宅事業>戸建住宅事業では、住まいのあり方が多様化する中、省エネ性とレジリエンス性能に優れた良質な住宅を提供してまいりました。加えて、住まう方の人生や変化する価値観に寄り添い、暮らしを豊かにするライフスタイル提案も行ってまいりました。国内の住宅事業では、新しい分譲住宅「Ready Made Housing.(レディ メイド ハウジング)」という考え方のもと、人件費や住宅建築資材等の高騰の中でも注文住宅と変わらない高い設計力と品質、安心の長期保証、そしてアフターサポートを叶え、価格以上の価値を目指した良質な分譲住宅を提供しております。注文住宅では、「自由設計と規格住宅のいいとこどり」が可能な注文住宅「Smart Made Housing.(スマートメイドハウジング)」の考え方のもと、軽量鉄骨造3階建ての戸建住宅商品では初めてZEHに標準対応となる「xevoM3(ジーヴォ・エムスリー)」を販売するなど住宅業界のパイオニアとして、事業を推進しております。また、ストック型社会の到来を見据え、既存建物の再生・循環にも注力しております。特に、かつて当社が開発した各地の住宅団地において、地域活性化や空き家問題等の社会課題に向き合い、まちを再生・再耕する「リブネスタウンプロジェクト」に取組んでおります。海 外 で は、 米 国 の 東 部 ・ 南 部 ・ 西 部 を 結 ぶ ス マ イ ル ゾ ー ン に お い て、 東 部 の Stanley Martin、 南 部 のCastleRock、西部のTrumarkのグループ3社を軸とした事業拡大を進めております。住宅ローン金利の高止まりや経済の先行き不透明感がファーストバイヤーの購買意欲に影響を与えている中、モーゲージバイダウン等のインセンティブ施策の活用による販売戸数の拡大や工期短縮によるコスト削減等に積極的に取組むことで、東部及び西部エリアでは2025年1月から3月の受注が計画を上回る水準で推移しております。以上の結果、当事業の売上高は2,355億7千4百万円(前年同期比3.8%増)、営業利益は71億6千2百万円(前年同期比14.1%減)となりました。<賃貸住宅事業>賃貸住宅事業では、ご入居者様、地球環境、街への3つの視点から持続的な価値を提供し、オーナー様の資産価値の最大化につながる賃貸住宅経営の提案とサポートを行ってまいりました。加えて、環境負荷を低減し、省エネ・創エネ対応のZEH-M物件の普及に努めております。大和リビング株式会社では、多様なご入居者様に選ばれる、高品質で住み心地の良い賃貸住宅「D-ROOM」の提供に加え、管理物件の競争力ある部屋づくりも奏功し、管理戸数の増加及び高い入居率の維持につながっております。大和ハウス賃貸リフォーム株式会社では、当社施工の賃貸住宅における定期点検や診断を通じたリレーションの強化を図り、保証延長工事やリノベーション提案を推進してまいりました。海外では、賃貸住宅開発事業を展開している米国において、保有物件の早期安定稼働到達を目指すとともに、金利動向や不動産市況を注視しながら、マーケットの回復時には遅滞なく売却できるよう、稼働率や収益性の向上に注力しております。以上の結果、当事業の売上高は3,492億6千6百万円(前年同期比12.1%増)、営業利益は380億7千6百万円(前年同期比33.8%増)となりました。<マンション事業>マンション事業では、お住まいになる方々の多彩なライフスタイルに応えるため、ハウスメーカーとして培ってきたノウハウを駆使し、長寿命の住まいに欠かせない基本性能や快適性、安全性、管理体制の提供を追求してまいりました。2025年4月には、4路線が集結する県央ターミナル駅「新鎌ヶ谷」駅前にて、鎌ケ谷市内最高層物件となる駅前商住一体開発物件「THE RESIDENCE 新鎌ケ谷 TERMINAL FRONT」(千葉県)が販売開始いたしました。「商・緑・医・公」を始めとする生活利便施設が周辺に揃っていることに加え、全190戸南向きの70㎡台を中心としたゆとりと機能性を兼ね備えたプランが評価され、販売が順調に進捗しております。また、民泊対応可の分譲マンション「モンドミオ」シリーズの北海道内3棟目となる「モンドミオ札幌大通 南二条」は、札幌の中心部に位置し、ライフスタイルやライフステージに合わせて多様な使い方・住まい方ができる点が評価されており、販売が順調に進捗しております。大和ライフネクスト株式会社では、マンション管理戸数は単体で28万戸を超え、大和ライフネクストグループでは、マンション管理戸数が41万戸を上回るなど、管理戸数は順調に増加しております。加えて、2025年5月にスポーツクラブを1棟まるごとリノベーションし、旅人が集う“一つの大きな家(LDK)”をコンセプトにした大型ホステル「GRAND HOSTEL LDK 東京西葛西」を新たに開業いたしました。ドミトリールーム、個室タイプのホテルルーム、ビーチラウンジやシェアキッチンなど充実した共用部を備え、国内外のゲストの幅広いニーズにお応えしております。今後も更なるサービスの向上に努めてまいります。以上の結果、当事業の売上高は649億2百万円(前年同期比5.1%増)、営業利益は35億1千万円(前年同期比56.3%減)となりました。<商業施設事業>商業施設事業では、テナント企業様の事業戦略やエリアの特性を活かし、ニーズに応じた多様な企画提案を行ってまいりました。特に、大型物件への取組みの強化や、当社で土地を取得し、開発企画・テナントリーシング・設計施工まで行った物件を投資家様に販売する分譲事業及び事業用施設の売買仲介・買取再販事業等にも注力してまいりました。大和リース株式会社では、2025年6月に「BiVi二条」(京都府)をリニューアルオープンいたしました。これまでの映画館を核とした飲食・物販・サービス機能に加え、インバウンドのお客様を対象とした免税店も出店いただき、京都の西陣織や竹工芸といった伝統産業、食や生活等の京都文化の発信・創造拠点として誰もがまた訪れたくなる魅力ある施設となっております。都市型ホテル事業では、大和ハウスリアルティマネジメント株式会社にて運営しておりますダイワロイネットホテルズにおいて、インバウンド需要も好調に推移しており、当期累計平均稼働率は90.4%となっております。ホームセンター事業では、ロイヤルホームセンター株式会社において、2025年5月に「ロイヤルプロ松戸みのり台」(千葉県)をリニューアルオープンいたしました。電設設備工事業者及び配管工事業者の方を主要ターゲットとし、品揃えに特化した電材・管材専門店の第1号店として、他店との差別化を実現いたします。スポーツ施設事業では、スポーツクラブNAS株式会社において、スクールの受託事業を獲得するなど業績は改善傾向にあります。海外では、米国カリフォルニア州において、稼働中の商業施設である「TRADE(トレード)」と「VillageCenter(ビレッジセンター)」が共に高稼働で運営を継続しております。また、フロリダ州オーランドにおいて、ホテル開発プロジェクトである「EVEN Hotel and Staybridge Suites Orlando Universal Boulevard(イーブンホテル アンド ステイブリッジスイーツ オーランド ユニバーサルブールバード)」の2026年秋の開業に向けて、工事が順調に進捗しております。しかしながら、開発物件売却の減少等により、当事業の売上高は2,891億9千5百万円(前年同期比9.5%減)、営業利益は354億8千3百万円(前年同期比18.5%減)となりました。<事業施設事業>事業施設事業では、法人のお客様の様々なニーズに応じた施設建設のプロデュースや不動産の有効活用を総合的にサポートし、業容の拡大を図ってまいりました。物流施設関連では、2025年4月から6月までに「DPL広島福山北」と「DPL大阪南港Ⅱ」を着工いたしました。また、中京圏の内陸部では希少な大型物件となる「DPL小牧」(愛知県)、満床での稼働となった「DPL岩手金ケ崎Ⅱ」の2物件が竣工いたしました。医療介護・R&D施設関連では、福岡県において民間介護事業者が運営する大型介護施設を2025年5月に着工いたしました。また、同月に愛知県において化学・素材メーカーの大型研究開発施設を着工いたしました。リブネス事業では、2025年4月から6月までに、神奈川県に所在する工場「BIZリブネス橋本台」と静岡県に所在する冷蔵倉庫「BIZリブネス浜松北島」を取得いたしました。今後リノベーションを施し、来年秋頃の販売を予定しております。主に当社が開発した物流施設を管理・運営する大和ハウスプロパティマネジメント株式会社では、2025年4月からの3ヶ月間において「Dプロジェクトリブネス広島光南」、「DPL岩手金ケ崎Ⅱ」について新規プロパティマネジメント契約を締結し、2025年6月末時点の管理棟数は259棟、管理面積は約1,072万㎡となりました。ロジスティクスサービス事業を展開するダイワロジテックグループでは、IT事業において顧客企業のDX推進における投資拡大が続く中、受注も堅調に推移しております。引き続き物流業務の省人化・自動化案件を中心に取組み、更なる新規顧客獲得へつなげてまいります。物流業務を担う大和物流株式会社では、物流基盤構築として2025年4月に「札幌物流センター」、同年6月に「鹿児島物流センター」を開設し、物流センターを軸とした3PL(※)を精力的に展開してまいりました。海外では、米国での当社初の物流施設開発事業となるマルチテナント型物流施設「Blue Ridge CommerceCenter(ブルーリッジコマースセンター)」が2025年秋の竣工に向け工事は順調に進捗しております。また、マレーシアにおいて、当社が海外で行う、最大規模の延床面積を誇る大型物流施設開発事業となるマルチテナント型物流施設「DPL Malaysia Ⅲ(ディーピーエル・マレーシア・スリー)」の工事も順調に進捗しております。今後も米国及びASEAN等において物流施設開発を加速してまいります。以上の結果、当事業の売上高は3,449億6千4百万円(前年同期比3.6%減)、営業利益は479億4千8百万円(前年同期比1.5%増)となりました。
※.Third Party Logistics(サードパーティ・ロジスティクス)の略。荷主に対して物流改革を提案し、包括して物流業務を受託するサービス。<環境エネルギー事業>環境エネルギー事業では、脱炭素への流れが加速し、再生可能エネルギー導入のニーズが高まる中、EPC(再生可能エネルギー発電所の設計・施工)、PPS(電力小売事業)、IPP(発電事業)の3つの事業を推進してまいりました。EPC事業では、太陽光発電所から離れた需要家に供給する「オフサイトPPA(※)」、屋根上や隣接地に設置した太陽光発電から直接電力供給する「オンサイトPPA」の2つのPPA事業の拡大に取組んでまいりました。再生可能エネルギーの需要は着実に増加しております。今後も当社が創業以来積み重ねてまいりました用地開発のノウハウを活かした太陽光発電所用地の確保と、大手エネルギー会社との協業による需要家の開拓を行い、主力事業として引き続き注力してまいります。PPS事業では電源調達調整費(独自燃調)の導入等の取組みとともに、電力卸売市場のスポット価格が安定したことにより、収益が堅調に推移しております。既存のお客様を維持しながら取引先を中心に契約拡大を目指すとともに、電力業界における事業環境の予見は困難なため、今後も事業リスクの対策を継続しPPS事業の安定化に取組んでまいります。IPP事業では、太陽光発電を中心に、風力発電、水力発電を全国723物件で運営しており、発電量は917MWとなります。海外では、タイ王国において、物流施設や工場の開発等を展開するWHA Corporationと合弁会社を設立し、当事業海外初の「PPAモデル自家消費型太陽光発電設備(オンサイトPPA)」の展開を本格的に開始しております。これまでの事業で培ったノウハウとリレーションを活かし、更なる再生可能エネルギーの普及拡大を目指してまいります。以上の結果、当事業の売上高は279億6千8百万円(前年同期比2.2%増)となり、営業利益は43億7千7百万円(前年同期比22.2%増)となりました。
※.Power Purchase Agreement(パワー・パーチェス・アグリーメント)の略。電力購入契約。(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における資産合計は7兆2,206億5千5百万円となり、前連結会計年度末の7兆493億2千3百万円と比べ1,713億3千1百万円の増加となりました。その主な要因は、戸建住宅事業及び商業施設事業における販売用不動産の仕入により、棚卸資産が増加したことによるものです。当第1四半期連結会計期間末における負債合計は4兆5,183億円となり、前連結会計年度末の4兆3,325億7千7百万円と比べ1,857億2千2百万円の増加となりました。その主な要因は、法人税等の支払いにより、未払法人税等が減少したものの、販売用不動産や投資用不動産の取得等のために、コマーシャル・ペーパーの発行や借入による資金調達を行ったことによるものです。当第1四半期連結会計期間末における純資産合計は2兆7,023億5千4百万円となり、前連結会計年度末の2兆7,167億4千5百万円と比べ143億9千1百万円の減少となりました。その主な要因は、762億3千9百万円の親会社株主に帰属する四半期純利益を計上したものの、前連結会計年度に係る株主配当金494億8千6百万円の支払いを行ったことや、為替換算調整勘定が減少したことによるものです。これらの結果、当第1四半期連結会計期間末におけるリース債務等を除く有利子負債は2兆6,138億9千2百万円となり、D/Eレシオは1.00倍となりました。なお、ハイブリッドファイナンスの資本性考慮後のD/Eレシオは0.91倍(※)となりました。
※.公募ハイブリッド社債(劣後特約付社債)及びハイブリッドローン(劣後特約付ローン)のうち合計2,500億円について、格付上の資本性50%を考慮して算出しております。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、2025年5月13日に公表いたしました業績予想より変更はありません。なお、2026年3月期の配当につきましては、2025年8月6日に公表いたしました「2026年3月期配当予想の修正(増配)に関するお知らせ」に記載のとおり上方修正を行っており、年間配当金は1株につき170円(普通配当160円、創業70周年記念配当10円)を予定しております。(参考)退職給付数理差異等償却額を除く前期実績との比較(%表示は、対前期増減率)親会社株主に帰属売上高 営業利益 経常利益する当期純利益百万円 % 百万円 % 百万円 % 百万円 %2026年3月期(予想) 5,600,000 3.0 470,000 5.6 430,000 3.7 273,000 6.72025年3月期 5,434,819 4.5 445,041 13.0 414,747 8.8 255,823 △4.0
四半期 2027年3月期 第1四半期
出典: 大和ハウス工業 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/19250/140120260805509275.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間における世界経済は、主要国を中心に緩やかな成長基調で推移したものの、通商政策の動向や地政学リスクの高まりを背景に、先行き不透明な状況が継続しました。とりわけ、国際機関による成長見通しの下方修正もみられるなど、減速懸念が残る状況となりました。 わが国経済においては、雇用・所得環境の改善を背景に個人消費は底堅く推移した一方、物価上昇や金利動向、為替変動の影響に加え、海外経済の減速懸念もあり、本格的な回復にはなお時間を要する状況となりました。国内の住宅市場においては、2026年4月から2026年6月の累計新設住宅着工戸数は、持家、貸家及び分譲住宅が増加し、全体として前年同期比プラスとなりました。一般建設市場では、建築着工床面積において、事務所が増加したものの、店舗、工場及び倉庫が減少し、全体として前年同期比マイナスとなりました。このような事業環境の中、当第1四半期連結累計期間における売上高は1兆4,083億8千5百万円(前年同期比
9.0%増)、営業利益は1,306億4千4百万円(前年同期比10.6%増)、経常利益は1,230億円(前年同期比9.9%増)、親会社株主に帰属する四半期純利益は831億9千4百万円(前年同期比9.1%増)となりました。また、データセンター事業の更なる拡大を図るため、2026年4月にデータセンター事業本部を、ビジネス・ソリューション本部内に新設いたしました。セグメントごとの概況は次のとおりです。<戸建住宅事業>戸建住宅事業の売上高は2,692億5千8百万円(前年同期比14.3%増)、営業利益は92億5千5百万円(前年同期比29.2%増)となりました。国内では、自由設計と規格住宅のメリットを組み合わせた「Smart Made Housing.」の拡販及び各種販売キャンペーンの効果により、受注及び売上高は前年同期比で増加いたしました。2026年4月には、音への配慮を前提に用途や過ごし方に合わせて設計する専用空間「私の自由区」の提案を開始し、多様化するライフスタイルに寄り添った住まいづくりを推進いたしました。さらに、リブネス事業におけるリフォームや買取販売事業も業績に寄与いたしました。海外では、米国における販売コミュニティの増加や販売施策の強化により、受注・引渡戸数は前年同期比で増加いたしました。2026年3月には、米国西海岸で戸建住宅事業を展開するTrumark Companies, LLCは、ワシントン州で事業を展開するJK Monarch Enterprises, LLCの戸建住宅事業を譲受し、事業エリアを拡大いたしました。<賃貸住宅事業>賃貸住宅事業の売上高は3,866億4千8百万円(前年同期比10.7%増)、営業利益は428億6千8百万円(前年同期比12.6%増)となりました。当事業では、オーナー様の資産形成に資する賃貸住宅経営の提案及びサポートを行っております。2026年5月には、地域の木々を活用した地産地消の木造集合住宅「MOKURIE(モクリエ)」の販売を開始いたしました。また、国内開発物件2物件を売却いたしました。大和リビング株式会社では、賃貸住宅「D-ROOM」において、ZEH-M仕様物件の受託強化や既存物件のリノベーションを推進しております。これらの施策により、管理戸数の拡大と高水準の入居率を実現いたしました。大和ハウス賃貸リフォーム株式会社では、賃貸住宅オーナー様に寄り添い、資産価値向上に資するリフォーム提案を推進するとともに、大和ハウスウッドリフォーム株式会社から承継した事業を基盤として、2026年4月に木造集合住宅事業を発足いたしました。海外では、米国において保有物件の早期安定稼働を推進するとともに、市場動向を注視しながら、稼働率及び収益性の向上に取組んでおります。<マンション事業>マンション事業の売上高は560億6千8百万円(前年同期比13.6%減)、営業利益は18億7千8百万円(前年同期比46.5%減)となりました。これは、分譲マンションの引渡戸数が前年同期を下回ったことなどが主な要因です。当事業では、首都圏及び地方中核都市を中心に新築分譲マンションの販売を行いました。2026年5月に販売を開始した「プレミストつくば研究学園」(茨城県)は、自然環境と生活利便性を兼ね備えた住環境や充実した共用施設が評価されました。また、「モンドミオ北海道 千歳駅前」においては、優れたアクセス性と多様なニーズへの対応力が評価され、いずれの物件も販売は概ね順調に推移いたしました。また、大和ライフネクスト株式会社では、2026年6月に、宿泊及びカンファレンス機能を備えたリトリート型ホテル「FUTATABI FUTABA FUKUSHIMA」(福島県)を開業いたしました。加えて、最大252名が滞在可能なホステル「GRAND HOSTEL LDK大阪新世界」を開業するなど、事業は堅調に推移いたしました。<商業施設事業>商業施設事業の売上高は3,154億1千6百万円(前年同期比9.1%増)、営業利益は356億5千6百万円(前年同期比0.5%増)となりました。当事業では、テナント企業様の事業戦略やエリア特性を踏まえ、多様な企画提案を行うとともに、大型物件への取組みの強化や、開発・リーシング・設計施工までを一貫して行う分譲事業及び買取販売事業の拡大を推進しております。「BIZ Livness」の一環として、築20年の大型商業施設を再生した近隣商圏型ショッピングセンター「COTOE 橋本」(神奈川県)を2026年5月に開業いたしました。大和リース株式会社では、Park-PFI制度を活用した複合施設「みと好文テラス」(茨城県)を開業いたしました。大和ハウスリアルティマネジメント株式会社の都市型ホテル事業では、インバウンド需要の減速等の影響を受けて平均稼働率は減少したものの、ADR(※1)・RevPAR(※2)は前年同期比で増加いたしました。ロイヤルホームセンター株式会社では、「ロイヤルプロ南柏店」(千葉県)及び「ロイヤルホームセンター246溝口店」(神奈川県)を開業した結果、店舗数は全国で67店舗となりました。
※1.客室平均単価。※2.販売可能客室1室当たり売上。<事業施設事業>事業施設事業の売上高は3,688億6千7百万円(前年同期比6.9%増)、営業利益は544億2百万円(前年同期比
13.5%増)となりました。物流施設関連では、「DPL宮城大和」、「DPL仙台長町Ⅱ」、「DPL寒川Ⅰ」(神奈川県)、「DPL盛岡南」の計4棟を着工したほか、「DPL久喜宮代Ⅱ」(埼玉県)が竣工いたしました。リブネス事業では、「BIZリブネス御殿場神場」(静岡県)及び「DPL福岡戸原」を売却したほか、資産の入替えを進めました。データセンター事業では、モジュール型データセンターを開発いたしました。2026年4月に福島県双葉郡大熊町において「Module DPDC FukushimaⅠ」を竣工し、稼働しております。株式会社フジタでは、工場や物流施設関連工事、区画整理やインフラ関連工事等を受注し、事業は順調に推移いたしました。住友電設株式会社では、データセンター関連工事や送電線工事の受注が増加し、受注高及び手持工事高は高水準を維持いたしました。プロパティマネジメント事業では、大和ハウスプロパティマネジメント株式会社が物流施設等3棟について新規契約を締結し、2026年6月末時点の管理棟数は271棟となりました。ロジスティクスサービス事業では、ダイワロジテックグループにおいて、顧客企業のDX投資を背景にIT事業の受注が堅調に推移いたしました。また、大和物流株式会社では「名古屋南物流センター」を開設し、2026年6月末時点の物流センター施設数は110棟、延床面積は約42.9万坪となったほか、若松梱包運輸倉庫株式会社では、物流センターの稼働率が高水準で推移いたしました。海外では、米国の「Blue Ridge Commerce Center(ブルーリッジコマースセンター)」において一部棟を前倒しで売却いたしました。<環境エネルギー事業>環境エネルギー事業の売上高は320億4千4百万円(前年同期比14.6%増)となり、営業利益は49億4千3百万円(前年同期比12.9%増)となりました。当事業では、EPC事業、PPS事業及びIPP事業の3事業を展開しております。EPC事業では、オフサイトPPA(※)を中心とした展開により、再生可能エネルギーの普及拡大に貢献いたしました。PPS事業では、燃料価格の上昇等により卸電力市場価格が高騰したものの、電源調達の大部分を相対調達で賄ったことにより事業の安定性が向上し、収益を確保いたしました。また、新たな取組みとして、蓄電所ビジネスへの参入に向け、当社九州工場において系統用蓄電所の実証事業を進めており、工事は完了し、2026年9月の運転開始を予定しております。海外では、タイにおけるWHA Corporationとの合弁会社において、オンサイトPPA事業の新規案件の探索に注力いたしました。
※.Power Purchase Agreement(パワー・パーチェス・アグリーメント)の略。電力購入契約。(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における資産合計は8兆6,163億6千6百万円となり、前連結会計年度末の8兆4,124億1千9百万円と比べ2,039億4千6百万円の増加となりました。その主な要因は、商業施設事業及び戸建住宅事業における販売用不動産の仕入により、棚卸資産が増加したことによるものです。当第1四半期連結会計期間末における負債合計は5兆6,137億4千2百万円となり、前連結会計年度末の5兆3,901億4千4百万円と比べ2,235億9千7百万円の増加となりました。その主な要因は、工事代金等の支払いにより仕入債務が減少したものの、販売用不動産や投資用不動産の取得等のために、借入やコマーシャル・ペーパーの発行による資金調達を行ったことによるものです。当第1四半期連結会計期間末における純資産合計は3兆26億2千4百万円となり、前連結会計年度末の3兆222億7千5百万円と比べ196億5千万円の減少となりました。その主な要因は、831億9千4百万円の親会社株主に帰属する四半期純利益を計上したものの、前連結会計年度に係る株主配当金619億3千4百万円の支払いを行ったことや、非支配株主持分が減少したことによるものです。これらの結果、当第1四半期連結会計期間末におけるリース債務等を除く有利子負債は3兆4,639億5千5百万円となり、D/Eレシオは1.19倍となりました。なお、ハイブリッドファイナンスの資本性考慮後のD/Eレシオは1.10倍(※)となりました。
※.公募ハイブリッド社債(劣後特約付社債)及びハイブリッドローン(劣後特約付ローン)のうち合計2,500億円について、格付上の資本性50%を考慮して算出しております。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、第1四半期の業績を踏まえ、通期の連結業績予想を修正いたしました。当該予想値の修正に関する事項は、2026年8月6日公表の「2027年3月期業績予想・配当予想の修正に関するお知らせ」をご参照ください。(参考)退職給付数理差異等償却額を除く前期実績との比較(%表示は、対前期増減率)親会社株主に帰属売上高 営業利益 経常利益する当期純利益百万円 % 百万円 % 百万円 % 百万円 %2027年3月期(予想) 5,900,000 5.8 460,000 △7.9 402,000 △11.9 266,000 △2.02026年3月期 5,576,861 2.6 499,203 12.2 456,296 10.0 271,439 6.1
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。