通期は次期業績予想が中東情勢の不透明感により「未定」となり予想数値の記載が丸ごと無くなった一方、四半期は間接オークション取引の説明が加わり分量が微増した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、東北電力分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月30日 → 2026年4月30日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月29日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,443字 → 3,825字(前期比-13.9%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(579字) → あり(699字)
変化の型: 出来事型
増えた要素
- 有価証券評価損の特別損失計上に関する説明
- 電力先渡取引等の時価評価影響(2期通算では収支影響なしとの注記)
- 中東情勢悪化に伴う燃料価格・電力市場価格急騰の説明
減った要素
- 次期(2027年3月期)業績予想の具体的数値・主要諸元・収支変動影響額の表(中東情勢の不透明感により「未定」に)
要約: 収支・需給・財政状態の各セクションはその期の出来事(有価証券評価損、中東情勢による市況急騰など)に内容が入れ替わりつつ同程度の粒度を保っているが、次期業績予想は中東情勢の不透明感を理由に具体的数値から「未定」に変わり、主要諸元や収支変動影響額の表が丸ごと無くなった。これが文字数減少の主因であり、会社の自発的な簡素化というより外部環境要因による記載省略である。
四半期決算短信の比較
文字数: 2,449字 → 2,719字(前期比+11%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(370字) → あり(17字)
変化の型: 出来事型
増えた要素
- 間接オークションに伴う自己約定の説明(域外取引増加の要因説明、収支影響なしとの注記)
要約: 収支の状況・需要と供給の状況・資産負債純資産の状況という構成・粒度は前年同期と同等で、今期は域外取引拡大に伴う「間接オークションに伴う自己約定」の仕組み説明が新たに加わった分、文字数がやや増加した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 東北電力 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月30日(https://www2.jpx.co.jp/disc/95060/140120250428525498.pdf)
1.経営成績等の概況(1)当期の経営成績・財政状態の概況① 収支の状況売上高は、燃料価格の低下による燃料費調整額の減少などから、2兆6,449億円となり、前連結会計年度に比べ、1,729億円(6.1%)の減収となりました。経常利益は、女川原子力発電所第2号機の再稼働による収支改善があったものの、燃料費調整制度のタイムラグ影響による差益の減少があったことなどから、前連結会計年度に比べ、352億円減(12.1%)の2,567億円となりました。親会社株主に帰属する当期純利益は、前連結会計年度に比べ432億円減(19.1%)の1,828億円となりました。
※また、当連結会計年度における連結キャッシュ利益は4,705億円となりました。
※ 東北電力グループ中長期ビジョン「よりそうnext」において「連結キャッシュ利益」を財務目標として設定しております。(2024年度に3,200億円以上を目標)「連結キャッシュ利益」=営業利益+減価償却費+核燃料減損額+持分法投資損益(営業利益は、燃料費調整制度のタイムラグ影響を除く。)なお、東北電力グループ中長期ビジョンにおける2030年に向けた今後の経営展開「よりそう+PLUSnext 」において、財務基盤の早期回復及び「利益・投資・成長の好循環」の形成を目指すための定量的な目標として、以下のとおり財務目標を設定しております。財務目標2024年度(実績)2026年度 2030年度利益指標2,567億円 1,900億円 2,000億円以上〔連結経常利益〕財務健全性指標
18.3% 20%程度 25%以上〔連結自己資本比率〕収益性指標
※ ※4.8% 3.5%程度 3.5%以上〔連結ROIC〕
※ 目標達成時の連結ROEは8%以上セグメントの業績(セグメント間の内部取引消去前)は次のとおりであります。なお、当連結会計年度より、報告セグメントとして記載する事業セグメントを変更しており、当連結会計年度の比較・分析は、変更後の区分に基づいております。
[発電・販売事業]当社の販売電力量(小売)は、前連結会計年度に比べ冬季の気温が低かったことにより暖房需要が増加したものの、競争の進展による契約の切り替えなどから、5.1%減の609億kWhとなりました。このうち、電灯需要は、0.4%減の197億kWh、電力需要は、7.2%減の412億kWhとなりました。また、販売電力量(卸売)は、卸電力市場取引が増加したことなどから、13.5%増の171億kWhとなりました。この結果、当社の販売電力量(全体)は、1.6%減の780億kWhとなりました。これに対応する供給については、渇水による供給力の減少があったものの、原子力発電所の再稼働に加えて、火力発電所の安定稼働により確保しました。売上高は、燃料価格の低下による燃料費調整額の減少などから、2兆1,389億円となり、前連結会計年度に比べ、1,420億円(6.2%)の減収となりました。経常利益は、燃料費調整制度のタイムラグ影響による差益の減少があったものの、女川原子力発電所第2号機の再稼働効果や燃料費調整単価の上限超過解消による収支改善があったことなどから、2,438億円となり、前連結会計年度に比べ、236億円(10.7%)の増益となりました。
[送配電事業]エリア電力需要は、業務用の需要が減少したことなどから、前連結会計年度に比べ0.3%減の752億kWhとなりました。売上高は、再生可能エネルギー電気卸供給の増加などにより、9,082億円となり、前連結会計年度に比べ、501億円(5.8%)の増収となりました。一方、経常利益は、調整力確保などに係る調達費用の増加などにより、169億円となり、前連結会計年度に比べ、437億円(72.1%)の減益となりました。
[その他]売上高は、連結範囲の変更などにより、4,215億円となり、前連結会計年度に比べ、1,436億円(25.4%)の減収となりました。これにより、経常利益は、263億円となり、前連結会計年度に比べ、11億円(4.1%)の減益となりました。
② 需要と供給の状況a.供給力実績(単位:百万kWh)2023年度 2024年度 増 減 前年度比自社発電電力量 57,746 55,367 △2,379 95.9%水力発電電力量 7,597 6,795 △802 89.4%火力発電電力量 49,500 46,122 △3,378 93.2%原子力発電電力量 – 2,266 2,266 -新エネルギー等発電等電力量 649 184 △465 28.4%31,912 32,308 396 101.2%融通・他社受電電力量△6,396 △5,764 632 90.1%揚水発電所の揚水用電力量等 △425 △469 △44 110.4%合 計 82,837 81,442 △1,395 98.3%出 水 率 91.3% 86.0% △5.3% -(注)1.当社個別の供給力実績を記載しております。
2.当連結会計年度の供給力実績には、決算日において未確定のインバランス等の電力量は含まれておりません。
3.融通・他社受電電力量には、連結子会社からの受電電力量(東北電力ネットワーク㈱6,028百万kWh、酒田共同火力発電㈱,4,191百万kWh、東北自然エネルギー㈱751百万kWh他)、送電電力量(東北電力ネットワーク㈱5,749百万kWh他)を含んでおります。
4.融通・他社受電電力量の上段は受電電力量、下段は送電電力量を示しております。5.揚水発電所の揚水用電力量等とは貯水池運営のため揚水用に使用する電力量及び自己託送の電力量であります。
6.出水率は、1993年度から2022年度までの30ヶ年平均に対する比であります。7.個々の数値の合計と合計欄の数値は、四捨五入の関係で一致しない場合があります。b.販売実績(単位:百万kWh)2023年度 2024年度 増 減 前年度比電 灯 19,738 19,662 △76 99.6%電 力 44,396 41,212 △3,184 92.8%小 売 計 64,135 60,874 △3,261 94.9%卸 売 15,091 17,123 2,032 113.5%合 計 79,225 77,996 △1,229 98.4%(注)1.当社個別の販売実績を記載しております。
2.小売には自社事業用電力量(29百万kWh)を含んでおります。3.卸売には特定融通等を含んでおります。4.個々の数値の合計と合計欄の数値は、四捨五入の関係で一致しない場合があります。③ 資産、負債及び純資産の状況資産は、売上債権が減少したものの、固定資産が新規取得により増加したことなどから、総資産は94億円(0.2%)増加し、5兆3,982億円となりました。負債は、支払債務が減少したことなどから、882億円(2.0%)減少し、4兆3,894億円となりました。純資産は、親会社株主に帰属する当期純利益の計上などから、977億円(10.7%)増加し、1兆88億円となりました。この結果、自己資本比率は、前連結会計年度末から2.9ポイント上昇し、18.3%となりました。
④ キャッシュ・フローの状況a.営業活動によるキャッシュ・フロー法人税等の支払額が増加したことなどから、前連結会計年度に比べ398億円(8.8%)減少し、4,103億円の収入となりました。b.投資活動によるキャッシュ・フロー連結の範囲の変更を伴う子会社株式の売却による支出や固定資産の取得による支出の増加などから、前連結会計年度に比べ890億円(26.7%)増加し、4,226億円の支出となりました。c.財務活動によるキャッシュ・フロー社債の発行による収入が増加したことなどから、前連結会計年度の支出から収入に転じ、341億円の収入(前連結会計年度は960億円の支出)となりました。この結果、現金及び現金同等物の当連結会計年度末残高は、前連結会計年度末残高に比べ217億円(4.1%)増の5,511億円となりました。
(2)今後の見通し① 2026年3月期の連結業績見通し連 結 業 績 予 想 (単位:億円)親会社株主に帰属する売上高 営業利益 経常利益当期純利益通 期 24,500 2,200 1,900 1,350連結業績予想における売上高は、燃料価格の低下に伴い燃料費調整額が減少する見込みであることなどから、2兆4,500億円程度(前年度比7.4%減)となる見通しです。経常利益は、女川原子力発電所第2号機の稼働増加などによる収支改善が見込まれる一方で、燃料費調整制度のタイムラグ影響による差益の減少、支払利息の増加や物価高騰等に伴うコスト増加、市場・販売環境の変化などにより、1,900億円程度(前年度比26.0%減)となる見通しです。親会社株主に帰属する当期純利益は、1,350億円程度(前年度比26.2%減)となる見通しです。【主要諸元】項目 通期小 売 614 程度販売電力量(億kWh) 卸 売 167 程度合 計 781 程度原油CIF価格($/bbl) 80 程度為替レート(円/$) 145 程度原子力設備利用率(%) 23.2 程度【収支変動影響額】 (単位:億円)項目 通期原油CIF価格(1$/bbl) 24 程度為替レート(1円/$) 31 程度原子力設備利用率(1%) 25 程度
※ 本資料に記載されている業績見通し等の将来に関する記述は、当社が現在入手している情報及び合理的であると判断する一定の前提に基づいており、実際の業績等は様々な要因により大きく異なる可能性があります。
② 利益配分に関する基本方針及び当期・次期の配当当社は、利益配分については、安定的な配当を行うことを基本に、当年度の業績や中長期的な収支見通しなどを総合的に勘案し決定することを基本的な方針としております。また、2025年3月期以降の配当については、これまでの基本的な方針に加え、財務基盤の回復とバランスを図る観点から、当面はDOE(株主資本配当率)2%を目安としながら、総合的に判断していくこととしております。当年度につきましては、女川原子力発電所第2号機の再稼働による収支改善があったものの、燃料費調整制度のタイムラグ影響による差益の減少があったことなどから減益となりましたが、一定の利益水準を確保することができました。一方で、自己資本比率は18%程度と依然として低く、大規模自然災害や国際情勢の変化などの事業リスクに対応できるよう、自己資本の積み増しにより財務基盤の早期回復に注力していくことが重要と考えております。これらを総合的に勘案し、2024年度の期末配当金につきましては、1株につき20円を予定しております。なお、中間配当金とあわせた当年度の年間配当金は、1株につき35円となります。また、次期以降の配当についても、当期同様、DOE(株主資本配当率)2%を目安としながら、総合的に判断していくこととしており、年間で1株につき40円(中間、期末ともに1株につき20円)を予定しております。
通期 2026年3月期
出典: 東北電力 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月30日
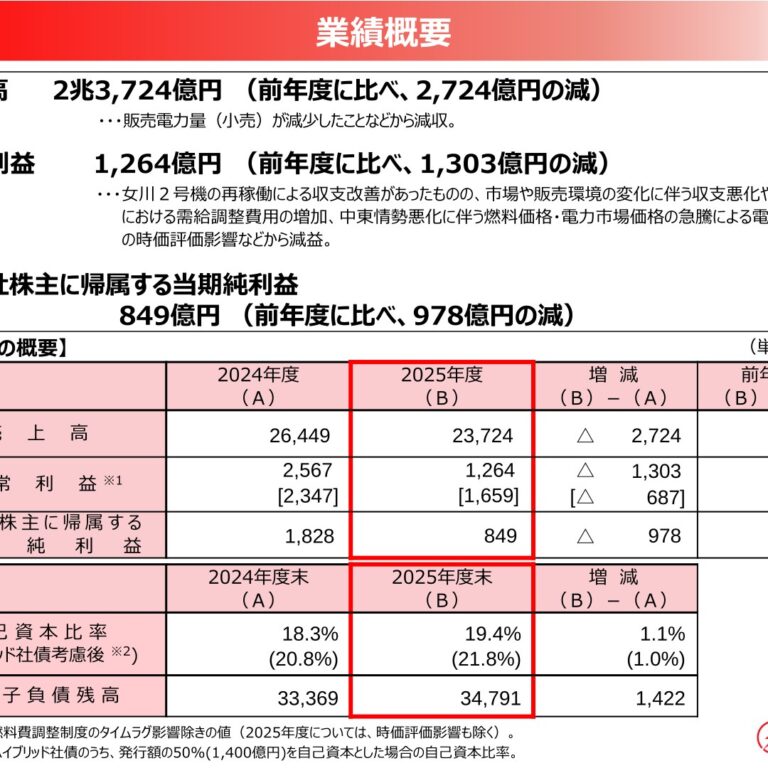
1.経営成績等の概況(1)当期の経営成績・財政状態の概況① 収支の状況売上高は、販売電力量(小売)が減少したことなどから、2兆3,724億円となり、前連結会計年度に比べ、2,724億円(10.3%)の減収となりました。経常利益は、女川原子力発電所第2号機の再稼働による収支改善があったものの、市場や販売環境の変化に伴う収支悪化や、送配電事業における需給調整費用の増加および中東情勢悪化に伴う燃料価格・電力市場価格の急騰による電力先渡取引等の時価評価影響などから、前連結会計年度に比べ、1,303億円減(50.8%)の1,264億円となりました。なお、電力先渡取引等の時価評価影響は、2026年度に振戻し益として計上するため、2期通算において収支影響はありません。親会社株主に帰属する当期純利益は、有価証券評価損を特別損失に計上したことなどから、前連結会計年度に比べ、978億円減(53.5%)の849億円となりました。セグメントの業績(セグメント間の内部取引消去前)は次のとおりであります。なお、当連結会計年度より、事業セグメントの区分方法を見直しており、前連結会計年度との比較・分析は、変更後の区分に基づいております。
[発電・販売事業]当社の販売電力量(小売)は、夏季の気温が前年を上回ったことによる冷房需要の増加があったものの、競争の進展による契約の切り替えや産業用における稼動減影響などから、前連結会計年度に比べ4.4%減の582億kWhとなりました。このうち、電灯需要は、0.6%減の195億kWh、電力需要は、6.2%減の387億kWhとなりました。また、販売電力量(卸売)は、相対卸売が増加したことなどから、20.5%増の206億kWhとなりました。この結果、当社の販売電力量(全体)は、1.1%増の789億kWhとなりました。これに対応する供給については、出水増による水力発電電力量の増加と、原子力発電所の安定的な稼働等により、安定した供給力を確保しました。売上高は、販売電力量(小売)が減少したことなどから、1兆9,817億円となり、前連結会計年度に比べ、2,197億円(10.0%)の減収となりました。経常利益は、女川原子力発電所第2号機の再稼働による収支改善があったものの、市場や販売環境の変化に伴う収支悪化や、中東情勢悪化に伴う燃料価格・電力市場価格の急騰による電力先渡取引等の時価評価影響などにより、1,266億円となり、前連結会計年度に比べ、1,185億円(48.4%)の減益となりました。
[送配電事業]エリア電力需要は、前年に比べ夏季の気温が高く推移したことによる家庭・業務用における冷房需要の増加があったものの、産業用の需要が減少したことなどから、前連結会計年度並みの752億kWhとなりました。売上高は、託送料金単価改定などによる基準託送料金の増収があったものの、需給調整における収入の減少などから、9,213億円となり、前連結会計年度に比べ、245億円(2.6%)の減収となりました。経常損益は、調整力の調達費用の増加などに伴い需給調整関係の収支が悪化したことなどから、214億円の減益となり、前連結会計年度に比べ、10億円の損失となりました。
[その他]売上高は、株式会社ユアテックが連結子会社から持分法適用会社に変更となったことなどから、1,816億円となり、前連結会計年度に比べ、930億円(33.9%)の減収となりました。経常利益は、総合設備エンジニアリング事業における外注費や固定経費の増加などにより、159億円となり、前連結会計年度に比べ、50億円(24.2%)の減益となりました。
② 需要と供給の状況a.供給力実績(単位:百万kWh)2024年度 2025年度 増 減 前年度比自社発電電力量 55,366 56,168 802 101.4%水力発電電力量 6,794 7,716 922 113.6%火力発電電力量 46,123 43,201 △2,922 93.7%原子力発電電力量 2,266 5,199 2,933 229.4%新エネルギー等発電等電力量 184 54 △130 29.3%32,942 32,086 △856 97.4%融通・他社受電電力量△6,451 △5,819 632 90.2%揚水発電所の揚水用電力量等 △469 △339 130 72.3%合 計 81,388 82,096 708 100.9%出 水 率 86.0% 100.6% 14.6% -(注)1.当社個別の供給力実績を記載しております。
2.当連結会計年度の供給力実績には、決算日において未確定のインバランス等の電力量は含まれておりません。
3.融通・他社受電電力量には、連結子会社からの受電電力量(東北電力ネットワーク㈱5,640百万kWh、酒田共同火力発電㈱2,791百万kWh、東北自然エネルギー㈱997百万kWh他)、送電電力量(東北電力ネットワーク㈱5,784百万kWh他)を含んでおります。
4.融通・他社受電電力量の上段は受電電力量、下段は送電電力量を示しております。5.揚水発電所の揚水用電力量等とは貯水池運営のため揚水用に使用する電力量及び自己託送の電力量であります。
6.出水率は、1994年度から2023年度までの30ヶ年平均に対する比であります。7.個々の数値の合計と合計欄の数値は、四捨五入の関係で一致しない場合があります。b.販売実績(単位:百万kWh)2024年度 2025年度 増 減 前年度比電 灯 19,662 19,544 △118 99.4%電 力 41,212 38,675 △2,537 93.8%小 売 計 60,874 58,219 △2,655 95.6%卸 売 17,123 20,639 3,516 120.5%合 計 77,996 78,858 862 101.1%(注)1.当社個別の販売実績を記載しております。
2.小売には自社事業用電力量(21百万kWh)を含んでおります。3.卸売には特定融通等を含んでおります。4.個々の数値の合計と合計欄の数値は、四捨五入の関係で一致しない場合があります。③ 資産、負債及び純資産の状況資産は、固定資産仮勘定が増加したことなどから、3,336億円(6.2%)増加し、5兆7,318億円となりました。負債は、有利子負債が増加したことなどから、2,067億円(4.7%)増加し、4兆5,961億円となりました。純資産は、親会社株主に帰属する当期純利益の計上などから、1,269億円(12.6%)増加し、1兆1,357億円となりました。この結果、自己資本比率は、前連結会計年度末から1.1ポイント上昇し、19.4%となりました。
④ キャッシュ・フローの状況a.営業活動によるキャッシュ・フロー法人税等の支払額が減少したものの、市場や販売環境の変化に伴う収支悪化などから、前連結会計年度に比べ、401億円(9.8%)減少し、3,701億円の収入となりました。b.投資活動によるキャッシュ・フロー連結の範囲の変更を伴う子会社株式の売却による支出の減少などから、前連結会計年度に比べ、469億円(11.1%)減少し、3,756億円の支出となりました。c.財務活動によるキャッシュ・フロー長期借入れによる収入の増加などから、前連結会計年度に比べ、810億円(237.3%)増加し、1,151億円の収入となりました。この結果、現金及び現金同等物の当連結会計年度末残高は、前連結会計年度末残高に比べ、1,094億円(19.9%)増の6,605億円となりました。
(2)今後の見通し① 2027年3月期の連結業績見通し2027年3月期の業績予想につきましては、中東情勢の悪化により燃料価格等の動向が不透明であり、現時点において、合理的な算定が困難な状況であるため、未定としております。今後、燃料価格等の動向を見極め、合理的な算定が可能となった時点において、速やかにお知らせいたします。
② 利益配分に関する基本方針及び当期・次期の配当当社は、利益配分については、安定的な配当を行うことを基本に、当年度の業績や中長期的な収支見通しなどを総合的に勘案し決定することを基本的な方針としております。また、2025年3月期以降の配当については、これまでの基本的な方針に加え、財務基盤の回復とバランスを図る観点から、当面はDOE(株主資本配当率)2%を目安としながら、総合的に判断していくこととしております。当年度につきましては、女川原子力発電所第2号機の再稼働による収支改善があったものの、市場や販売環境の変化に伴う収支悪化や、送配電事業における需給調整費用の増加および中東情勢悪化に伴う燃料価格・電力市場価格の急騰による電力先渡取引等の時価評価影響などから減益となりました。2025年度末の自己資本比率は19.4%となり、財務基盤は着実に回復してきております。これらを総合的に勘案し、2025年度の期末配当金につきましては、1株につき20円を予定しております。なお、中間配当金とあわせた当年度の年間配当金は、1株につき40円となります。なお、次期の配当予想については、業績予想を「未定」とした中でも株主の皆さまの予見性を確保する観点から、2025年度末におけるDOE2%の水準も勘案し、本開示時点において配当可能と予想できる水準として、中間配当・期末配当ともに、「1株あたり20円」とさせていただく予定です。
四半期 2026年3月期 第1四半期
出典: 東北電力 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/95060/140120250729522594.pdf)
1.当四半期連結累計期間の経営成績等の概況(1)収支の状況売上高は、販売電力量(小売)が減少したことなどから、5,353億円となり、前年同四半期に比べ、791億円(12.9%)の減収となりました。経常利益は、女川原子力発電所第2号機の再稼働や、燃料費調整制度のタイムラグ影響による差益の増加などの収支改善があったものの、送配電事業における需給調整費用の増加や、市場・販売環境変化による収支悪化などから、前年同四半期に比べ、325億円減(36.1%)の576億円となりました。親会社株主に帰属する四半期純利益は、前年同四半期に比べ、228億円減(37.7%)の377億円となりました。セグメントの業績(セグメント間の内部取引消去前)は次のとおりであります。なお、当第1四半期連結会計期間より、事業セグメントの区分方法を見直ししており、当第1四半期連結累計期間の比較・分析は、変更後の区分に基づいております。
[発電・販売事業]当社の販売電力量(小売)は、競争の進展による契約の切り替えなどにより減少し、前年同四半期に比べ5.8%減の132億kWhとなりました。このうち、電灯需要は、0.1%増の41億kWh、電力需要は、8.2%減の91億kWhとなりました。また、販売電力量(卸売)は、エリア外への卸売が増加したことなどから、32.4%増の46億kWhとなりました。この結果、当社の販売電力量(全体)は、1.8%増の178億kWhとなりました。これに対応する供給については、原子力発電所、火力発電所が安定して稼働したことに加え、出水増に伴い水力発電電力量が増加したことにより、安定的な供給力を確保しました。売上高は、販売電力量(小売)が減少したことなどから、4,535億円となり、前年同四半期に比べ、473億円(9.5%)の減収となりました。経常利益は、女川原子力発電所第2号機の再稼働や、燃料費調整制度のタイムラグ影響による差益の増加などの収支改善があったものの、市場・販売環境変化による収支悪化要因などから、797億円となり、前年同四半期に比べ、261億円(24.7%)の減益となりました。
[送配電事業]エリア電力需要は、産業用における生産動向などによる減少などから、前年同四半期に比べ
0.4%減の168億kWhとなりました。売上高は、系統運用の電力量減少などによる販売電力料の減少などにより、1,962億円となり、前年同四半期に比べ、25億円(1.3%)の減収となりました。経常損益は、調整力の調達単価の上昇などに伴い需給調整関係の収支が悪化したことなどにより、前年同四半期に比べ、174億円の減益となり、112億円の損失となりました。
[その他]売上高は、株式会社ユアテックが連結子会社から持分法適用会社に変更となったことや、原子力関連工事の反動減などから、331億円となり、前年同四半期に比べ、497億円(60.0%)の減収となりました。これにより、経常利益は、6億円となり、前年同四半期に比べ、31億円(83.3%)の減益となりました。
(2)需要と供給の状況a.供給力実績(単位:百万kWh)前第1四半期当第1四半期 前年増 減連結累計期間連結累計期間 同四半期比自社発電電力量 11,554 12,924 1,370 111.9%水力発電電力量 2,047 2,677 630 130.8%火力発電電力量 9,368 8,513 △ 855 90.9%原子力発電電力量 – 1,723 1,723 -新エネルギー等発電等電力量 139 11 △ 128 7.9%7,745 6,384 △ 1,361 82.4%融通・他社受電電力量△ 1,448 △ 1,080 368 74.6%揚水発電所の揚水用電力量等 △ 166 △ 90 76 54.2%合 計 17,685 18,138 453 102.6%出 水 率 74.2% 111.2% 37.0% -(注)1 当社個別の供給力実績を記載しております。2 当第1四半期連結会計期間末日において未確定のインバランス等の電力量は含まれておりません。3 融通・他社受電電力量には、連結子会社からの受電電力量(東北電力ネットワーク㈱1,063百万kWh、酒田共同火力発電㈱347百万kWh、東北自然エネルギー㈱313百万kWh他)、送電電力量(東北電力ネットワーク㈱1,077百万kWh他)を含んでおります。4 融通・他社受電電力量の上段は受電電力量、下段は送電電力量を示しております。5 揚水発電所の揚水用電力量等とは貯水池運営のため揚水用に使用する電力量及び自己託送の電力量であります。6 出水率は、1994年度から2023年度までの第1四半期の30ヶ年平均に対する比であります。7 個々の数値の合計と合計欄の数値は、四捨五入の関係で一致しない場合があります。b.販売実績(単位:百万kWh)前第1四半期当第1四半期 前年増 減連結累計期間連結累計期間 同四半期比電 灯 4,139 4,141 2 100.1%電 力 9,886 9,072 △ 814 91.8%小 売 計 14,025 13,214 △ 811 94.2%卸 売 3,497 4,630 1,133 132.4%合 計 17,522 17,844 322 101.8%(注)1 当社個別の販売実績を記載しております。2 小売には自社事業用電力量(12百万kWh)を含んでおります。3 卸売には特定融通等を含んでおります。4 個々の数値の合計と合計欄の数値は、四捨五入の関係で一致しない場合があります。
(3)資産、負債及び純資産の状況総資産は、現金及び預金が減少したことなどから、988億円(1.8%)減少し、5兆2,994億円となりました。負債は、支払債務が減少したことなどから、1,262億円(2.9%)減少し、4兆2,631億円となりました。純資産は、親会社株主に帰属する四半期純利益の計上などから、274億円(2.7%)増加し、1兆362億円となりました。この結果、自己資本比率は、前連結会計年度末から0.8ポイント上昇し、19.1%となりました。
四半期 2027年3月期 第1四半期
出典: 東北電力 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月29日(https://www2.jpx.co.jp/disc/95060/140120260728500852.pdf)
1.当四半期連結累計期間の経営成績等の概況(1)収支の状況※売上高は、間接オークションに伴う自己約定を含む域外取引の増加などから、7,853億円となり、前年同四半期に比べ、2,499億円(46.7%)の増収となりました。経常利益は、市場や販売環境の変化に伴う収支改善や、送配電事業における需給調整費用の減少に加え、電力先渡取引等の時価評価影響があったものの、女川原子力発電所第2号機の稼働減に伴う収支悪化及び燃料費調整制度のタイムラグ影響などにより、544億円となり、前年同四半期に比べ、31億円(5.4%)の減益となりました。親会社株主に帰属する四半期純利益は、361億円となり、前年同四半期に比べ、15億円(4.2%)減少となりました。
※間接オークションに伴う自己約定・ 地域間連系線を利用し、卸電力取引所を介して電気を販売する場合に、エリアをまたいで「売り」「買い」を同時に行う取引をいいます。・ 例えば、当社が、東北エリアで発電した電気を東京エリアで販売する場合、当社は卸電力取引所との間で、東北エリアで「売り」、東京エリアで「買い」の取引を同時に行うこととなります。・ 売上高には、この間接オークションに伴う自己約定分が合計1,551億円(前年同四半期比1,473億円増)含まれておりますが、費用も計上されることから、収支への影響はありません。セグメントの業績(セグメント間の内部取引消去前)は次のとおりであります。
[発電・販売事業]当社の販売電力量(小売)は、春季の気温が前年を上回ったことによる暖房需要の減少などがあったものの、新規顧客獲得による需要増などから、前年同四半期に比べ、8.7%増の144億kWhとなりました。このうち、電灯需要は、4.2%減の40億kWh、電力需要は、14.6%増の104億kWhとなりました。また、販売電力量(卸売)は、卸電力市場取引の減少などから、3.3%減の45億kWhとなりました。この結果、当社の販売電力量(全体)は、5.6%増の188億kWhとなりました。これに対応する供給力については、原子力発電所の定期事業者検査や火力発電所の計画外停止などに伴う稼働減があったものの、他社を含めた火力発電所の安定的な稼働等により確保しました。売上高は、間接オークションに伴う自己約定を含む域外取引の増加などから、6,653億円となり、前年同四半期に比べ、2,118億円(46.7%)の増収となりました。経常利益は、市場や販売環境の変化に伴う収支改善や、電力先渡取引等の時価評価影響があったものの、女川原子力発電所第2号機の稼働減に伴う収支悪化及び燃料費調整制度のタイムラグ影響などにより、623億円となり、前年同四半期に比べ、174億円(21.9%)の減益となりました。
[送配電事業]エリア電力需要は、産業用の生産動向などによる増加があった一方、春季の気温が高く推移したことによる家庭・業務用における暖房需要の減少などから、前年同四半期に比べ、1.1%減の167億kWhとなりました。売上高は、再生可能エネルギー電気卸供給の増加などにより、2,271億円となり、前年同四半期に比べ、308億円(15.7%)の増収となりました。経常損益は、需給調整費用の減少などにより、前年同四半期に比べ、27億円損失幅が縮小し、85億円の損失となりました。
[その他]売上高は、総合設備エンジニアリング事業において、原子力関連工事の増加などから、395億円となり、前年同四半期に比べ、64億円(19.4%)の増収となりました。これにより、経常利益は、17億円となり、前年同四半期に比べ、10億円(165.5%)の増益となりました。
(2)需要と供給の状況a.供給力実績(単位:百万kWh)前第1四半期当第1四半期 前年増 減連結累計期間連結累計期間 同四半期比自社発電電力量 13,011 9,929 △3,082 76.3%水力発電電力量 2,676 2,215 △461 82.8%火力発電電力量 8,601 6,930 △1,671 80.6%原子力発電電力量 1,723 775 △948 45.0%新エネルギー等発電等電力量 10 10 △0 100.0%6,941 10,382 3,441 149.6%融通・他社受電電力量△1,671 △916 755 54.8%揚水発電所の揚水用電力量等 △90 △201 △111 223.3%合 計 18,191 19,194 1,003 105.5%出 水 率 111.2% 82.6% △28.6% -(注)1 当社個別の供給力実績を記載しております。2 当第1四半期連結会計期間末日において未確定のインバランス等の電力量は含まれておりません。3 融通・他社受電電力量には、連結子会社からの受電電力量(東北電力ネットワーク㈱585百万kWh、酒田共同火力発電㈱576百万kWh、東北自然エネルギー㈱272百万kWh他)、送電電力量(東北電力ネットワーク㈱630百万kWh他)を含んでおります。4 融通・他社受電電力量の上段は受電電力量、下段は送電電力量を示しております。5 揚水発電所の揚水用電力量等とは貯水池運営のため揚水用に使用する電力量及び自己託送の電力量であります。6 出水率は、1995年度から2024年度までの第1四半期の30ヶ年平均に対する比であります。7 個々の数値の合計と合計欄の数値は、四捨五入の関係で一致しない場合があります。b.販売実績(単位:百万kWh)前第1四半期当第1四半期 前年増 減連結累計期間連結累計期間 同四半期比電 灯 4,141 3,966 △175 95.8%電 力 9,072 10,401 1,329 114.6%小 売 計 13,214 14,368 1,154 108.7%卸 売 4,630 4,478 △152 96.7%合 計 17,844 18,845 1,001 105.6%(注)1 当社個別の販売実績を記載しております。2 小売には自社事業用電力量(22百万kWh)を含んでおります。3 卸売には特定融通等を含んでおります。4 個々の数値の合計と合計欄の数値は、四捨五入の関係で一致しない場合があります。
(3)資産、負債及び純資産の状況資産は、現金及び預金が減少したことなどから、総資産は501億円(0.9%)減少し、5兆6,817億円となりました。負債は、支払債務が減少したことなどから、758億円(1.7%)減少し、4兆5,202億円となりました。純資産は、親会社株主に帰属する四半期純利益の計上などから、257億円(2.3%)増加し、1兆1,615億円となりました。この結果、自己資本比率は、前連結会計年度末から0.6ポイント上昇し、20.0%となりました。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。