通期はAI関連の新規取り組みへの入れ替えで分量・粒度とも前期並みだが、四半期の定性説明は前年より簡素化し粒度が粗くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ソフトバンク分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 20,337字 → 20,547字(前期比+1%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(4416字) → あり(3746字)
変化の型: 出来事型
増えた要素
- 米ドル建て無担保普通社債の発行(初の海外市場での資金調達)
- PayPay(株)の米国証券取引所への新規上場(IPO)
- オラクルとの協業による「Cloud PF Type A」提供開始
- SB Intuitions社「Sarashina API」提供開始・SB OAI Japan発足
- HAPS(Sceye出資)による次世代通信インフラ計画
- 加入者回線の構築・管理・運用事業のソニーネットワークコミュニケーションズとの合弁化
減った要素
- 株式分割・株主優待制度の新設(前期固有の説明)
- 第2回社債型種類株式の発行に関する説明
- <経営環境に関する認識>ボックス(金利上昇・為替変動)
- SDGs経営大賞・DJSI選定など前期固有の受賞実績
要約: 通期の文字数はほぼ横ばい(+1%)で見出し構成も変化なし。前期にあった株式分割・株主優待制度や社債型種類株式発行の説明が消え、今期は米ドル建て社債発行やPayPayの米国上場、オラクル協業などAI関連の新規取り組みに置き換わった。セグメント言及数はやや減ったが分量・構成の粒度は前期と同等。
四半期決算短信の比較
文字数: 15,956字 → 14,035字(前期比-12%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(7282字) → あり(6759字)
変化の型: 簡素化型、出来事型
増えた要素
- 「ペイトク2」など新料金プランの提供開始
- 衛星直接通信サービス「SoftBank Starlink Direct」
- 国産バッテリー事業(BESS)の開始
減った要素
- <経営環境に関する認識>ボックス(金利上昇・為替変動)
- 三井住友カードとの業務提携に関する説明
- DX銘柄2025/SX銘柄2025選定の記載
- HAPS(Sceye出資)に関する説明
要約: 四半期は前年から-12%の文字数減少で、文数・因果表現・セグメント言及数がいずれも減少。前年にあった経営環境認識ボックスや業務提携・受賞の記載が消え、今期は新料金プランとバッテリー事業開始の2トピックに絞られ、説明が簡素化された。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ソフトバンク 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/94340/140120250508533898.pdf)
1.当期決算の経営成績等の概況(1)連結経営成績の概況a.連結経営環境と当社グループの取り組み当社グループは、「情報革命で人々を幸せに」という経営理念の下、情報・テクノロジー領域においてさまざまな事業を手がけ、「世界に最も必要とされる会社」になるというビジョンを掲げ企業価値の最大化に取り組んでいます。このため、取り組むべき6つのマテリアリティ(重要課題)(注1)を特定し、事業を通じてさまざまな社会課題の解決に貢献しています。2025年3月期の国内景気は、地政学リスクの高まり、インフレおよび為替の大幅な変動による先行き不透明感が続くなか、大企業の堅調な設備投資需要などにより緩やかな回復傾向にありました。一方、テレワークやオンラインショッピング、非接触型決済の利用拡大など、コロナ禍をきっかけとした人々の生活様式の変化や深刻化する人手不足に対応するため、企業や行政のデジタル化は必要不可欠なものとなりました。デジタル化は、生産性向上やイノベーションの創発を促すことで今後の日本の社会を変革していく原動力となり、さらに、文章・画像・プログラムコードなどさまざまなコンテンツを生成することができる生成AIの出現により、変革のスピードは加速しています。このような環境の下、情報・テクノロジー領域のさまざまな事業を展開する当社グループが果たすべき役割は、ますます重要性を増しています。当社は2023年5月、3カ年の中期経営計画とともに、長期的に「デジタル化社会の発展に不可欠な次世代社会インフラを提供する企業」を目指すことを発表しました。これは、AIの加速度的な進化により急増すると予見されるデータ処理や電力の需要に対応できる構造を持ったインフラを構築し、未来の多様なデジタルサービスを支える不可欠な存在となることを意図しています。そして、この長期ビジョンの実現に向け、本中期経営計画においては事業基盤を着実に再構築することを掲げています。すなわち、成長戦略「Beyond Carrier」を推進することにより通信料の値下げの影響からの回復に取り組み、この計画期間の最終年度である2026年3月期には、親会社の所有者に帰属する純利益を最高益とすることを目指しています。なお、2023年5月には2026年3月期の親会社の所有者に帰属する純利益の予想を5,350億円と 発 表 し ま し た が、 好 調 な 業 績 を 背 景 と し て、2025 年 5 月 に 5,400 億 円 へ 上 方 修 正 し ま し た 。 成 長 戦 略 「BeyondCarrier」とは、コアビジネスである通信事業の持続的な成長を図りながら、通信キャリアの枠を超え、情報・テクノロジー領域のさまざまな分野で積極的にグループの事業を拡大し、企業価値の最大化を目指すものです。また、通信事業とそれらのグループ事業との連携を強化することを通じて、通信事業の競争力を高め、さらにグループ事業のサービス利用者数の拡大やユーザーエンゲージメントの向上などのシナジーの創出を推進します。<経営環境に関する認識>当社グループが認識している主な外部環境要因および対応は以下の通りです。当社は長期有利子負債の9割程度について固定金利での借り入れを行っており、直ちに重金利上昇要な影響はありません。(注2)当社の為替エクスポージャーは限定的ですが、よりリスクの低減を図るため、必要に応じ為替変動て為替予約取引を利用しています。<当期の主な取り組み>・通信分野では、2024年5月、当社とKDDI㈱は5G(注3)ネットワークにおける共同構築に関する取り組みについて、その対象を地方から全国(注4)へ拡大するなど、協業範囲を拡大する検討を開始することに合意しました。今後は、5Gに加えて、4Gの基地局資産の相互利用についても検討を進めます。また、当社は2024年11月に、AIとRAN(注5)を統合したソリューション「AITRAS(アイトラス)」を発表しました。「AITRAS」はNVIDIA AIコンピューティングインフラ上に、大容量、高性能かつ高品質なRANを提供するだけでなく、生成AIなどさまざまなAIアプリケーションの提供も、同時かつ効率的に運用できるソリューションです。今後、当社は「AITRAS」を自社の商用ネットワークへ導入するだけではなく、国内外の通信事業者などへ展開・拡大することを目指します。さらに、当社は、モバイルブロードバンドのさらなる高速化とトラフィックの需要増加に対応するため、4.9GHz帯を使用する特定基地局の開設計画を総務省に申請し、2024年12月に総務大臣より認定を受けました。今後、当社は2031年3月期末までにすべての都道府県に特定基地局を開設し、2032年3月期末までにサービスを開始することを目指します。・生成AI等の新規領域では、2024年5月、経済安全保障推進法に基づく「特定重要物資クラウドプログラムの供給確保計画」について、経済産業省から認定を受けました。当社はAI計算基盤をさらに拡張するため、約1,500億円の設備投資を行い、2025年3月期から2026年3月期にかけて国内の複数の拠点にAI計算基盤を新たに構築予定です。今回、この拡張計画が経済産業省に認定され、最大421億円の助成を受ける予定です。また、2025年2月、当社、ソフトバンクグループ㈱およびOpenAIは、個々の企業のすべてのシステム、データを安全に統合し、各企業専用にカスタマイズされた最先端AI「クリスタル・インテリジェンス(Cristal intelligence)」の開発・販売に関するパートナーシップを発表し、当該AIの日本企業向けの独占販売権を持つ合弁会社「SB OpenAI Japan」を設立することに合意しました。さらに、当社は2025年3月に、大規模なAIデータセンターの構築に向けて、大阪府堺市にあるシャープ㈱の液晶パネル工場関連の土地や建物などを取得することについて、同社と売買契約を締結しました。受電容量が約150メガワット規模のAIデータセンターを構築し、2026年中の稼働開始を目指します。・エンタープライズ事業では、2024年9月に、当社グループのICTサービス中核会社であり当社の子会社であるSBテクノロジー㈱を完全子会社化するための株式併合を実施しました。SBテクノロジー㈱の完全子会社化により、同社の有するエンジニアやセキュリティ・クラウドサービスおよび当社の有する顧客基盤、エンジニア、ネットワークをはじめとするコミュニケーションサービス、AI/IoT/5G/デジタルマーケティングサービス等の経営資源を相互活用していきます。両社が一体となって、DX(注6)推進を課題と感じている顧客に対する効果的なITサービスを提供することが可能となり、ひいては国内ITサービス市場において競争優位性を維持・強化することができると考えています。・ファイナンス事業では、2024年12月に、LINEヤフー㈱の子会社であるZフィナンシャル㈱が保有するPayPay銀行㈱(注7)の株式をPayPay㈱に譲渡することを決定しました。また、2025年2月には、PayPay㈱は当社およびLINEヤフー㈱からPayPay証券㈱(注7)の株式を譲り受けるとともに、PayPay証券㈱が実施する第三者割当増資を引き受けることを決定しました。今後、PayPay㈱は、PayPay銀行㈱とPayPay証券㈱の親会社となることで連携を強化し、金融サービスのさらなる利便性や顧客満足度の向上を目指します。・当社は、2024年10月1日を効力発生日として普通株式1株につき10株の割合をもって株式分割を実施するとともに、普通株式に係る株主優待制度を新設しました。株主優待制度については、普通株式を1年以上かつ100株以上保有の株主を対象(注8)に、PayPayマネーライト(1,000円分)(注9)を贈呈します。当社は、株式分割の実施と株主優待制度の新設を通じて、若年層を含む新たに投資を始める方に、初めて投資する株式として当社株式を選択いただき、その長期保有を促していきます。さらに、当社関連サービスの利用を通じて、当社グループの事業に関する理解を深めていただくことを目指します。株式分割の実施と株主優待制度を新設した効果もあり、株主数は2025年3月末時点で約136万人となり、2024年3月末から約50万人増加しました。・当社は、2024年10月3日を払込期日として第2回社債型種類株式を発行しました。2023年11月に発行した第1回社債型種類株式と同じく、普通株式への転換権がない、累積配当ではあるものの当初設定された優先配当金以上の配当が行われない、議決権の希薄化が生じない設計となっており、普通株式の株主に配慮した形での自己資本の拡充を行いました。調達資金は、生成AIを用いたサービスの実現、次世代社会インフラの構築など中長期的な企業価値の向上に資する成長投資資金として、その設備投資資金に充当していくことを想定しています。・当社は2024年11月に、国連のSDGs(持続可能な開発目標)に貢献する企業を選出する「第6回日経SDGs経営大賞」において、史上初めて2年連続で大賞を受賞しました。さらに、継続して高い評価を得ている企業を別途認定する「プライムシート企業」にも選出されました。また、2024年12月には、世界の代表的なESG指数である「Dow JonesSustainability Index(ダウ・ジョーンズ・サステナビリティ・インデックス)」の「World Index」構成銘柄に3年連続で選定されました。(注1) マテリアリティ(重要課題)の詳細については、当社ホームページをご参照ください。https://www.softbank.jp/corp/sustainability/materiality/(注2) 長期有利子負債は、短期借入金およびIFRS第16号「リース」適用による影響を除いた有利子負債(銀行ローン・社債・リース負債・債権流動化)を指します。固定金利での借り入れは、固定金利および金利スワップ取引等により支払利息の固定化を行った一部の変動金利の借入金を含みます。(注3) 5G(5th Generation)とは、第5世代移動通信システムのことを指します。(注4) 沖縄セルラーを除きます。(注5) RAN(Radio Access Network)とは、無線アクセスネットワークのことを指します。(注6) DX(Digital Transformation)とは、デジタル技術の活用による新たな価値・体験の提供および社会の変革を指します。(注7) PayPay証券㈱は2025年4月1日に、PayPay銀行㈱は2025年4月11日にPayPay㈱による子会社化を完了しました。(注8) 保有期間は3月31日から翌年3月31日まで、または9月30日から翌年9月30日までの間とし、初回は2025年3月31日から2026年3月31日までとします。当社株主名簿に記載または記録された日付であり、株式を取得した日等とは異なります。また、同一の株主番号で3月31日および9月30日最終の当社株主名簿に3回以上連続で記載または記録されている株主が対象です。(注9) PayPayマネーライトは譲渡・請求書払い(税金以外)およびPayPay/ PayPayカード公式ストアでも利用可能です。出金や自治体への請求書払い(税金など)には利用できません。b.連結経営成績の概況(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率売上高 60,840 65,443 4,603 7.6%営業利益 8,761 9,890 1,129 12.9%税引前利益 8,059 8,801 741 9.2%法人所得税 △2,156 △2,248 △91 4.2%純利益 5,903 6,553 650 11.0%親会社の所有者 4,891 5,261 371 7.6%非支配持分 1,012 1,292 280 27.6%調整後EBITDA(注) 16,677 17,531 855 5.1%(注) 調整後EBITDA=営業利益+減価償却費及び償却費(固定資産除却損含む)+株式報酬費用±その他の調整項目。詳細は「(4) <財務指標に関する説明>IFRSに基づかない指標」をご参照ください。当期の連結経営成績の概況は、以下の通りです。(a) 売上高当期の売上高は、全報告セグメントで増収となり、前期比4,603億円(7.6%)増の65,443億円となりました。ディストリビューション事業は法人向けICT関連商材および継続収入商材の堅調な増加、AI計算基盤に係るセグメント間取引の影響などにより2,429億円(注)、コンシューマ事業は物販等売上およびモバイル売上の増加などにより1,303億円、エンタープライズ事業はデジタル化に伴うソリューション需要の増加などにより885億円、メディア・EC事業はメディア売上およびコマース売上の増加などにより640億円、ファイナンス事業はPayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高の増加などにより445億円、それぞれ増収となりました。(注) AI計算基盤に係るセグメント間取引の影響を除く売上高の増加分は1,621億円です。(b) 営業利益当期の営業利益は、全報告セグメントで増益となり、前期比1,129億円(12.9%)増の9,890億円となりました。メディア・EC事業がLINEヤフーグループにおいて子会社の支配喪失に伴う利益を計上したことや広告売上が増加したことなどにより693億円の増益となったほか、ファイナンス事業が382億円、コンシューマ事業が352億円、ディストリビューション事業が42億円、エンタープライズ事業が34億円、それぞれ増益となりました。なお、PayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高の増加に伴い、当期のファイナンス事業のセグメント利益は黒字に転じています。(c) 純利益当期の純利益は、前期比650億円(11.0%)増の6,553億円となりました。これは主として、保有する投資有価証券の評価損の計上、LINEヤフーグループが保有するWebtoon Entertainment Inc.に対する持分比率の変動に伴う持分変動利益の剥落、持分法適用関連会社を対象とするプットオプションの評価損の計上があった一方、前述した営業利益の大幅増加によるものです。(d) 親会社の所有者に帰属する純利益当期の親会社の所有者に帰属する純利益は、前期比371億円(7.6%)増の5,261億円となりました。なお、非支配持分に帰属する純利益は、主としてLINEヤフーグループの純利益が増加したことに伴い、前期比280億円(27.6%)増の1,292億円となりました。(e) 調整後EBITDA当期の調整後EBITDAは、前期比855億円(5.1%)増の17,531億円となりました。これは主として、営業利益が増加したことによるものです。c.セグメント別の状況(a) コンシューマ事業<事業概要>コンシューマ事業では、主として国内の個人のお客さまに対し、モバイルサービス、ブロードバンドサービスおよび「おうちでんき」などの電力サービスを提供しています。また、携帯端末メーカーから携帯端末を仕入れ、ソフトバンクショップ等を運営する代理店または個人のお客さまに対して販売しています。<業績全般>(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率売上高 28,226 29,529 1,303 4.6%営業費用(注1) 23,274 24,224 950 4.1%うち、減価償却費及び償却費 3,956 3,788 △168 △4.2%セグメント利益 4,952 5,304 352 7.1%(注) 2024年6月30日に終了した3カ月間より、「コンシューマ事業」に区分されていた一部の子会社を「その他」に移管しました。これに伴い、2024年3月31日に終了した1年間の数値を遡及修正しています。(注1) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率サービス売上 21,872 22,390 518 2.4%モバイル 15,219 15,745 526 3.5%ブロードバンド 4,038 4,088 49 1.2%でんき 2,615 2,558 △57 △2.2%物販等売上 6,354 7,139 784 12.3%売上高合計 28,226 29,529 1,303 4.6%(注) 2024年6月30日に終了した3カ月間より、「コンシューマ事業」に区分されていた一部の子会社を「その他」に移管したことに伴い、同社が含まれていた「ブロードバンド」について、2024年3月31日に終了した1年間の数値を遡及修正しています。コンシューマ事業の売上高は、前期比1,303億円(4.6%)増の29,529億円となりました。そのうち、サービス売上は前期比518億円(2.4%)増の22,390億円となり、物販等売上は前期比784億円(12.3%)増の7,139億円となりました。サービス売上のうち、モバイルは前期比526億円(3.5%)増加しました。これは主として、売上から控除している顧客獲得施策の影響が減少したこと、およびスマートフォン契約数が「ワイモバイル」ブランドを中心に伸びたことによるものです。なお、通信料の年度平均単価は、前期には120円低下したものの、当期は前期比で横ばいとなりました。これは主として、低価格の「ワイモバイル」ブランドのユーザー数の増加による下落影響を、2023年10月に導入した新料金プランの浸透により吸収したことによるものです。なお、各四半期連結会計期間のモバイル売上(顧客獲得施策影響を除く)は、2024年3月期第3四半期以降、前年同期比で増収に転じています。(単位:億円)2024年3月期 2025年3月期第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期モバイル売上 3,846 3,920 3,748 3,704 3,923 3,965 3,882 3,975うち、顧客獲得施策- – △183 △227 – – △112 △20影響(注)モバイル売上(顧客獲3,846 3,920 3,930 3,931 3,923 3,965 3,994 3,995得施策影響を除く)前年同期比 △58 △5 49 64 76 45 63 64(注) 一部の顧客獲得施策はIFRS第15号「顧客との契約から生じる収益」に基づき、モバイル売上から控除しています。ブロードバンドは前期比49億円(1.2%)増加しました。これは主として、光回線サービス「SoftBank 光」契約数(注)が増加したことによるものです。でんきは前期比57億円(2.2%)減少しました。これは主として、「おうちでんき」契約数が減少したことによるものです。物販等売上の増加は、主として、販売端末の平均単価が増加したことによるものです。営業費用は24,224億円となり、前期比で950億円(4.1%)増加しました。これは主として、スマートフォンなどの仕入原価および販売促進費が増加したことによるものです。上記の結果、セグメント利益は、前期比352億円(7.1%)増の5,304億円となりました。(注)「SoftBank Air」契約数を含みます。(b) エンタープライズ事業<事業概要>エンタープライズ事業では、法人のお客さまに対し、モバイル回線提供や携帯端末レンタルなどのモバイルサービス、固定電話やデータ通信などの固定通信サービス、データセンター、クラウド、セキュリティ、グローバル、AI、IoT、デジタルマーケティング等のソリューションサービスなど、多様な法人向けサービスを提供しています。<業績全般>(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率売上高 8,339 9,224 885 10.6%営業費用(注1) 6,671 7,521 850 12.7%うち、減価償却費及び償却費 1,567 1,663 96 6.1%セグメント利益 1,668 1,703 34 2.1%(注) 2024年6月30日に終了した3カ月間より、「その他」に区分されていたSBテクノロジー㈱およびサイバートラスト㈱等を「エンタープライズ事業」に移管しました。これに伴い、2024年3月31日に終了した1年間の数値を遡及修正しています。(注1) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率モバイル 3,146 3,159 13 0.4%固定 1,738 1,693 △44 △2.6%ソリューション等 3,456 4,372 916 26.5%売上高合計 8,339 9,224 885 10.6%(注) 2024年6月30日に終了した3カ月間より「エンタープライズ事業」に移管したSBテクノロジー㈱およびサイバートラスト㈱等の売上高は「ソリューション等」に含まれています。また、2024年6月30日に終了した3カ月間より事業の管理区分を見直し、「モバイル」および「固定」における一部商材を「ソリューション等」へ移管しました。これらに伴い、2024年3月31日に終了した1年間の「エンタープライズ事業」の売上高の内訳すべてを遡及修正しています。エンタープライズ事業の売上高は、前期比885億円(10.6%)増の9,224億円となりました。そのうち、モバイルは前期比13億円(0.4%)増の3,159億円、固定は前期比44億円(2.6%)減の1,693億円、ソリューション等は前期比916億円(26.5%)増の4,372億円となりました。モバイル売上の増加は、主として、契約者数の増加に伴い通信売上が増加したことによるものです。固定売上の減少は、主として、電話サービスの契約数が減少したことによるものです。ソリューション等売上の増加は、WeWork Japan合同会社の事業を承継したことに加え、企業のデジタル化需要をとらえ、クラウドサービス、セキュリティソリューション、IoTソリューションなどの売上が増加したこと、およびCubic Telecom Ltd.の子会社化の影響などによるものです。営業費用は7,521億円となり、前期比で850億円(12.7%)増加しました。これは主として、前述のWeWork Japan合同会社の事業承継やCubic Telecom Ltd.の子会社化による影響、上記ソリューション等売上の増加に伴う原価の増加、前期に計上した訴訟に係る引当金の戻入の剥落によるものです。上記の結果、セグメント利益は、前期比34億円(2.1%)増の1,703億円となりました。(c) ディストリビューション事業<事業概要>ディストリビューション事業は、変化する市場環境を迅速にとらえた最先端のプロダクトやサービスを提供しています。法人のお客さま向けには、クラウドサービス、AIを含めた先進テクノロジーを活用した商材を提供しています。個人のお客さま向けには、メーカーあるいはディストリビューターとして、ソフトウエアやモバイルアクセサリー、IoTプロダクト等、多岐にわたる商品の企画・提供を行っています。<業績全般>(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率売上高 6,466 8,895 2,429 37.6%営業費用(注) 6,204 8,591 2,387 38.5%うち、減価償却費及び償却費 44 43 △1 △2.8%セグメント利益 262 304 42 16.0%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。ディストリビューション事業の売上高は、前期比2,429億円(37.6%)増の8,895億円となりました。これは主として、法人向けのICT関連の商材や注力しているクラウドやSaaSなどの継続収入商材の堅調な伸長、AI計算基盤に係るセグメント間取引(注)の影響、およびサポートが終了するWindows 10からの移行に伴うPC売上の増加によるものです。営業費用は8,591億円となり、前期比で2,387億円(38.5%)増加しました。これは主として、売上高の増加に伴い売上原価が増加したことによるものです。上記の結果、セグメント利益は、前期比42億円(16.0%)増の304億円となりました。(注) SB C&S㈱が、NVIDIAから仕入れたAI計算基盤をソフトバンク㈱へ売却したことに伴う、「その他」への売上高です。(d) メディア・EC事業<事業概要>メディア・EC事業は、メディアおよびコマースを中心としたサービスを展開し、オンラインからオフラインまで一気通貫でサービスを提供しています。メディア領域においては、総合インターネットサービス「Yahoo! JAPAN」やコミュニケーションアプリ「LINE」での広告関連サービス、コマース領域においては 「Yahoo! シ ョ ッ ピ ン グ 」、「ZOZOTOWN」などのオンラインショッピングサービスや「Yahoo!オークション」などのリユースサービス、戦略領域においては、メディア・コマースに次ぐ新たな収益の柱となるよう取り組んでいるFinTechサービス等の提供を行っています。<業績全般>(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率売上高 16,141 16,781 640 4.0%営業費用(注) 14,162 14,108 △54 △0.4%うち、減価償却費及び償却費 1,613 1,633 21 1.3%セグメント利益 1,980 2,673 693 35.0%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率メディア 6,944 7,239 295 4.2%コマース 8,252 8,461 209 2.5%戦略 876 1,003 127 14.5%その他 69 77 8 12.1%売上高合計 16,141 16,781 640 4.0%(注) 2024年12月31日に終了した3カ月間において、LINEヤフーグループでは事業の管理区分を見直し、「メディア」に区分されていた一部のサービスを「コマース」に移管しました。これに伴い、2024年3月31日に終了した1年間の「メディア・EC事業」の売上高のうち、「メディア」および「コマース」の内訳を遡及修正しています。メディア・EC事業の売上高は、前期比640億円(4.0%)増の16,781億円となりました。そのうち、メディアは前期比295億円(4.2%)増の7,239億円、コマースは前期比209億円(2.5%)増の8,461億円、戦略は前期比127億円(14.5%)増の1,003億円、その他は前期比8億円(12.1%)増の77億円となりました。メディア売上の増加は、主として、アカウント広告の増収によるものです。コマース売上の増加は、主として、ZOZOグループ(㈱ZOZOおよび子会社)やアスクルグループ(アスクル㈱および子会社)における取扱高が増加したことや、トラベル・飲食予約などを扱うサービスEC事業が好調に推移したことによるものです。戦略売上の増加は、主として、PayPay銀行㈱等のFinTech領域の売上が増加したことによるものです。営業費用は14,108億円となり、前期比で54億円(0.4%)減少しました。これは主として、販売促進費の増加、セキュリティ対策費用の増加および売上高の増加に伴う売上原価等の増加があった一方、IPX Corporation、LINE NEXTCorporation、バリューコマース㈱のそれぞれにつき子会社の支配喪失に伴う利益の計上、LINEヤフー㈱等で減損損失が減少したことによるものです。上記の結果、セグメント利益は、前期比693億円(35.0%)増の2,673億円となりました。(e) ファイナンス事業<事業概要>ファイナンス事業では、QRコード決済やクレジットカードなどのキャッシュレス決済サービス、加盟店のマーケティングソリューションの開発・提供、資産運用などの金融サービス、およびクレジットカード・電子マネー・QRコードなど多様化する決済を一括で提供する決済代行サービスなどを提供しています。<業績全般>(単位:億円)3月31日に終了した1年間2024年 2025年 増減 増減率売上高 2,328 2,773 445 19.1%営業費用(注) 2,378 2,441 63 2.7%うち、減価償却費及び償却費 209 235 26 12.4%セグメント利益 △50 332 382 -%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。ファイナンス事業の売上高は、前期比445億円(19.1%)増の2,773億円となりました。これは主として、PayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高が増加したことによるものです。営業費用は2,441億円となり、前期比で63億円(2.7%)増加しました。これは主として、固定費の最適化に伴う費用抑制があった一方で、前述の通りPayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高の増加により、ポイント還元などに係る販売促進費が増加したことによるものです。上記の結果、セグメント利益は、前期比382億円増の332億円となり、黒字化しました。
(2)連結財政状態の概況(単位:億円)2024年 2025年増減 増減率3月31日 3月31日流動資産 52,680 48,587 △4,094 △7.8%非流動資産 102,539 112,435 9,897 9.7%資産合計 155,219 161,022 5,803 3.7%流動負債 70,853 68,352 △2,501 △3.5%非流動負債 45,010 50,016 5,006 11.1%負債合計 115,863 118,368 2,506 2.2%資本合計 39,356 42,654 3,297 8.4%(単位:億円)3月31日に終了した1年間2024年 2025年 増減設備投資(注1) 6,509 9,128 2,619うち、コンシューマ事業およびエンタープライズ事業3,128 3,218 90の設備投資(注2)(注1) 設備投資は検収ベースでの記載です。(注2) コンシューマ事業およびエンタープライズ事業の設備投資は、レンタル端末への投資額、他事業者との共用設備投資(他事業者負担額)、4.9GHz帯の特定基地局開設料およびIFRS第16号「リース」適用による影響は除きます。(資産)当期末の資産合計は、前期末から5,803億円(3.7%)増加し、161,022億円となりました。これは主として、現金及び現金同等物の減少5,573億円があった一方で、その他の金融資産の増加3,744億円、銀行事業の有価証券の増加2,248億円、有形固定資産の増加1,982億円、営業債権及びその他の債権の増加1,446億円、使用権資産の増加870億円があったことによるものです。なお、有形固定資産の増加は、シャープ㈱の堺工場の土地建物やAI計算基盤等の取得があったことによるものです。使用権資産の増加は、WeWork Japan合同会社の事業承継の影響によるものであり、承継した不動産賃貸借契約の定める将来の施設利用権を資産として認識したものです。(負債)当期末の負債合計は、前期末から2,506億円(2.2%)増加し、118,368億円となりました。これは主として、有利子負債の減少3,587億円があった一方で、営業債務及びその他の債務の増加2,936億円、銀行事業の預金の増加1,528億円があったことによるものです。有利子負債は、社債発行やWeWork Japan合同会社の事業承継に伴いリース負債を計上したことによる増加があったものの、各種借入の約定弁済をしたことなどにより減少となりました。(資本)当期末の資本合計は、前期末から3,297億円(8.4%)増加し、42,654億円となりました。親会社の所有者に帰属する持分は3,666億円増加しました。これは主として、剰余金の配当による減少4,089億円があった一方で、当期の純利益の計上による増加5,261億円、第2回社債型種類株式を含む新株の発行による増加2,238億円があったことによるものです。(設備投資)当期の設備投資は、前期比2,619億円増の9,128億円となりました。これは主として、AI計算基盤・AIデータセンター関連投資およびLINEヤフーグループの設備投資が増加したこと、並びに2025年3月期第3四半期連結会計期間において、4.9GHz帯を使用する特定基地局開設料として無形資産に665億円(注3)を計上したことによるものです。(注3) 特定基地局開設料の支払期間は16年間です。認定期間にわたる長期の支払い方式である点を踏まえ、現在価値に割り引いて算出しています。
(3)連結キャッシュ・フローの概況(単位:億円)3月31日に終了した1年間2024年 2025年 増減営業活動によるキャッシュ・フロー 12,397 13,679 1,282投資活動によるキャッシュ・フロー △9,276 △9,952 △676財務活動によるキャッシュ・フロー △3,571 △9,564 △5,993現金及び現金同等物の期末残高 19,929 14,355 △5,573フリー・キャッシュ・フロー(注1) 3,121 3,727 606調整後フリー・キャッシュ・フロー(LINEヤフーグループ、5,328 4,365 △963PayPay等除く)(注1、2)プライマリー・フリー・キャッシュ・フロー(注1、3) 6,077 6,033 △43(注1) フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、プライマリー・フリー・キャッシュ・フローの算定方法は、「(4)<財務指標に関する説明>IFRSに基づかない指標」をご参照ください。(注2) 調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)=フリー・キャッシュ・フロー+(割賦債権の流動化による調達額-同返済額)-LINEヤフーグループ、PayPay等のフリー・キャッシュ・フロー+Aホールディングス㈱からの受取配当、PayPay証券㈱への出資など。なお、LINEヤフーグループ、PayPay等にはAホールディングス㈱、LINEヤフー㈱および子会社(LINEヤフーグループ)、Bホールディングス㈱、PayPay㈱、PayPayカード㈱、PayPay証券㈱などを含みます。(注3) プライマリー・フリー・キャッシュ・フローは、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)に、長期性の成長投資として支出した金額を足し戻した指標です。なお、長期性の成長投資はAI計算基盤・AIデータセンター関連投資、Cubic Telecom Ltd.への出資を含みます。a.営業活動によるキャッシュ・フロー当期の営業活動によるキャッシュ・フローは13,679億円の収入となり、前期比では1,282億円収入が増加となりました。これは主として、EBITDAが増加したことに加えて、法人所得税の支出の減少や還付の増加があったことによるものです。b.投資活動によるキャッシュ・フロー当期の投資活動によるキャッシュ・フローは9,952億円の支出となり、前期比では676億円支出が増加となりました。これは主として、前期においてCubic Telecom Ltd.の子会社化に伴う株式の取得があり、当期では通信事業関連の支出が減少しましたが、シャープ㈱の堺工場の土地建物の取得やAI計算基盤等への成長投資がそれらを上回ったことによるものです。なお、この投資活動によるキャッシュ・フローには、長期性の成長投資に係る支出1,669億円が含まれています。c.財務活動によるキャッシュ・フロー当期の財務活動によるキャッシュ・フローは9,564億円の支出となりました。これは、銀行借入・リース・社債・債権流動化・第2回社債型種類株式の発行などの資金調達による収入が18,943億円あった一方で、借入金の約定弁済・配当金支払・子会社株式の取得などの支出が28,507億円あったことによるものです。d.現金及び現金同等物の期末残高a.~c.ほかの結果、当期末における現金及び現金同等物の残高は、前期末比5,573億円減の14,355億円となりました。e.プライマリー・フリー・キャッシュ・フロー当期のプライマリー・フリー・キャッシュ・フローは6,033億円の収入となり、前期比では43億円の収入の減少となりました。これは主として、2025年3月期第2四半期連結会計期間にAホールディングス㈱が実施した、LINEヤフー㈱株式の売却に伴う手取金にかかる当社への配当金があった一方で、割賦債権の流動化による収入が減少したことによるものです。
(4)<財務指標に関する説明>IFRSに基づかない指標当社グループは、IFRSで定義されていないか、IFRSに基づき認識されない財務指標を使用しています。経営者は、当社グループの業績に対する理解を高め、現在の業績を評価する上での重要な指標として用いることを目的として、当該指標を使用しています。当該指標はIFRSでは定義されていないため、他社において当社グループとは異なる計算方法または異なる目的で用いられる可能性があります。そのため、比較可能性を担保する観点から、その有用性を制限しています。a.調整後EBITDA調整後EBITDAは、営業利益に「減価償却費及び償却費(固定資産除却損を含む)」、「株式報酬費用」および通常の事業活動では発生しない費用・収益である「その他の調整項目」を加減算したものです。「その他の調整項目」には、連結損益計算書に記載されている「その他の営業収益」および「その他の営業費用」が含まれています。当社グループは、非現金取引の影響を除いた業績評価のための指標として調整後EBITDAを使用しています。調整後EBITDAは、当社グループの業績をより適切に評価するために有用かつ必要な指標であると考えています。営業利益と調整後EBITDAの調整は、以下の通りです。(単位:億円)2024年3月31日に 2025年3月31日に終了した1年間 終了した1年間営業利益 8,761 9,890(加算)減価償却費及び償却費(注) 7,691 7,700(加算)株式報酬費用 230 193(加算(△は減算))その他の調整項目:147 138減損損失(加算(△は減算))その他の調整項目:△48 △390子会社の支配喪失に伴う利益(加算(△は減算))その他の調整項目:△105 -事業譲渡益調整後EBITDA 16,677 17,531(注) 上表の「減価償却費及び償却費」には、「4.連結財務諸表及び主な注記(4)【連結キャッシュ・フロー計算書】」に記載されている減価償却費及び償却費(2024年3月31日に終了した1年間7,438億円 2025年3月31日に終了した1年間7,480億円)に加えて、同計算書に記載されている固定資産除却損(2024年3月31日に終了した1年間253億円 2025年3月31日に終了した1年間220億円)が含まれています。b.フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、およびプライマリー・フリー・キャッシュ・フローフリー・キャッシュ・フローは、営業活動によるキャッシュ・フローに投資活動によるキャッシュ・フローを加算して計算される指標です。調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)は、フリー・キャッシュ・フローから端末の割賦債権流動化による資金調達額を加算し、当該返済額を減算するとともに、Aホールディングス㈱からの受取配当を加算し、LINEヤフーグループ、PayPay等のフリー・キャッシュ・フローを除くなどして計算される指標です。プライマリー・フリー・キャッシュ・フローは、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)から中長期的な成長に資するAI計算基盤の構築などの戦略投資を除いた指標であり、主として当社および当社の完全子会社での既存事業における継続的な資金創出能力すなわち債務返済能力や配当金の支払い能力を評価するために有用な指標であると考えています。なお、連結キャッシュ・フロー計算書上、割賦債権流動化による資金調達額および返済額は、財務活動によるキャッシュ・フローに含まれています。当社グループでは、割賦債権は営業活動の中で発生するものであることから、当該債権の流動化によるキャッシュ・フローを、営業活動によるキャッシュ・フローに加減算したものが、当社グループの経常的な資金創出能力をより適切に表すと考えています。従って、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)およびプライマリー・フリー・キャッシュ・フローの算出の過程において、割賦債権流動化の資金調達額および返済額をフリー・キャッシュ・フローの調整項目として加減算しています。フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、プライマリー・フリー・キャッシュ・フローの調整項目および調整額は以下の通りです。(単位:億円)2024年3月31日に 2025年3月31日に終了した1年間 終了した1年間営業活動によるキャッシュ・フロー 12,397 13,679投資活動によるキャッシュ・フロー(設備支出)(注1) △5,522 △7,435投資活動によるキャッシュ・フロー(設備支出以外)(注2) △3,754 △2,517フリー・キャッシュ・フロー 3,121 3,727割賦債権の流動化による影響 779 △86割賦債権流動化取引:調達額(注3) 4,588 3,706割賦債権流動化取引:返済額(注3) △3,809 △3,792LINEヤフーグループ、PayPay等のフリー・キャッシュ・1,308 △152フローによる影響(注4)その他(注5) 120 877調整後フリー・キャッシュ・フロー5,328 4,365(LINEヤフーグループ、PayPay等除く)長期性の成長投資(注6) △749 △1,669プライマリー・フリー・キャッシュ・フロー 6,077 6,033(注1) 投資活動によるキャッシュ・フロー(設備支出)に関連するキャッシュ・フローは、連結キャッシュ・フロー計算書に含まれる投資活動によるキャッシュ・フローの「有形固定資産及び無形資産の取得による支出」および「有形固定資産及び無形資産の売却による収入」の純額です。(注2) 投資活動によるキャッシュ・フロー(設備支出以外)に関連するキャッシュ・フローは、連結キャッシュ・フロー計算書に含まれる投資活動によるキャッシュ・フローの「投資の取得による支出」、「投資の売却または償還による収入」、「銀行事業の有価証券の取得による支出」、「銀行事業の有価証券の売却または償還による収入」、「子会社の支配獲得による収支(△は支出)」、「子会社の支配喪失による収支(△は支出)」および「その他」の純額です。(注3) 割賦債権流動化取引:調達額および割賦債権流動化取引:返済額に関連するキャッシュ・フローは、主として連結キャッシュ・フロー計算書に含まれる財務活動によるキャッシュ・フローの「短期有利子負債の純増減額(△は減少額)」、「有利子負債の収入」および「有利子負債の支出」に含まれています。なお、割賦債権流動化取引のうち、短期間で調達および返済を行う取引については純額表示しています。(注4) LINEヤフーグループ、PayPay等にはAホールディングス㈱、LINEヤフー㈱および子会社(LINEヤフーグループ)、Bホールディングス㈱、PayPay㈱、PayPayカード㈱、PayPay証券㈱などを含みます。(注5) Aホールディングス㈱からの受取配当(2025年3月期第2四半期連結会計期間に同社が実施したLINEヤフー㈱株式の売却に伴う、当社への当該手取金の配当を含みます)、PayPay証券㈱への出資などを含みます。(注6) AI計算基盤・AIデータセンター関連投資、Cubic Telecom Ltd.への出資を含みます。
(5)今後の見通し2026年3月期の連結業績予想(単位:億円)2025年3月期(実績) 2026年3月期(予想) 増減額 増減率売上高 65,443 67,000 1,557 2.4%営業利益 9,890 10,000 110 1.1%親会社の所有者に帰属する純利益 5,261 5,400 139 2.6%セグメント別 営業利益予想(単位:億円)2025年3月期(実績) 2026年3月期(予想) 増減額 増減率コンシューマ事業 5,304 5,500 196 3.7%エンタープライズ事業 1,703 1,880 177 10.4%ディストリビューション事業 304 320 16 5.1%メディア・EC事業(注1、2) 2,5883,300 295 9.8%ファイナンス事業(注1、2) 417小計 10,316 11,000 684 6.6%その他(注3) △426 △1,000 △574 -合計 9,890 10,000 110 1.1%(注1) 2026年3月期より、「メディア・EC事業」に区分されていたPayPay銀行㈱を「ファイナンス事業」に移管します。これに伴い、2025年3月期の「メディア・EC事業」および「ファイナンス事業」の数値を遡及修正しています。なお、この遡及修正値は精査中です。(注2)「ファイナンス事業」に区分されているPayPay㈱が上場準備を進めていることを勘案し、2026年3月期の「メディア・EC事業」と「ファイナンス事業」の営業利益予想を合算して開示しています。(注3) 「その他」には、「コンシューマ事業」、「エンタープライズ事業」、「ディストリビューション事業」、「メディア・EC事業」および「ファイナンス事業」の報告セグメントに含まれない損益や、セグメント間取引の消去、各報告セグメントに配分していない費用を集約した「調整額」が含まれています。現行の中期経営計画の最終年度となる2026年3月期の連結業績予想は、前期に引き続き増収増益を見込んでいます。また、好調な業績を背景として、2023年5月に発表した連結業績予想から、売上高は2,000億円、営業利益は300億円、親会社の所有者に帰属する純利益は50億円上方修正しています。営業利益においては、コンシューマ事業、メディア・EC事業およびファイナンス事業を中心に全報告セグメントで増益を見込むなか、現行の中期経営計画の達成と、2027年3月期以降の次期中期経営計画期間における事業成長のための生成AIなどへの成長投資を両立していく方針です。コンシューマ事業では、主に回線数の増加による通信売上の増加により増益を見込んでいます。エンタープライズ事業では、お客さまのデジタル化需要に伴うクラウドなどのソリューションサービスに係る増益を見込んでいます。メディア・EC事業およびファイナンス事業は、プロダクト力の強化により増益を見込んでいます。また、「その他」は生成AIなどへの成長投資の増加等を見込んでいます。
(6)利益配分に関する基本方針及び当期・次期の配当当社は、中長期的に企業価値を高めるとともに、株主の皆さまに利益を還元していくことを重要な経営課題の一つとして位置付けています。企業価値の向上のために、5Gのさらなる高度化のための設備投資を効率的に行うことに加え、AI計算基盤の構築を含む新規事業への投資も継続して取り組んでいきます。配当は、中間配当および期末配当の年2回を基本方針とし、業績動向、財政状態、キャッシュ・フローの状況などを総合的に勘案して安定性、継続性に配慮しながら実施していきます。当期については、普通株式1株当たりの期末配当金を4.30円(注1、2)、第1回社債型種類株式1株当たりの期末配当金を50.00円(注1)、第2回社債型種類株式1株当たりの期末配当金を126.24円(注1、3)とする予定です。なお、次期の普通株式1株当たり配当金については、年間8.60円(うち中間配当金4.30円、期末配当金4.30円)(注2)を予定しており、第1回社債型種類株式、第2回社債型種類株式については所定の金額の配当を実施していきます。当社は、これからも通信事業と新規事業で成長を続けながら、企業価値の向上に努め、株主の皆さまへの安定的な利益還元を行うことを目指します。(注1) 本件は、2025年5月20日に開催予定の当社取締役会に付議する予定です。(注2) 2024年10月1日を効力発生日として、普通株式1株につき10株の割合をもって株式分割を行いました。当期の期末配当金と次期の配当金については、当該株式分割を考慮した金額を記載しています。(注3) 1株当たりの発行価格8,000円に固定配当年率3.200%を乗じた配当金に対し、1年を365日とする日割計算で算出しています。
通期 2026年3月期
出典: ソフトバンク 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月11日
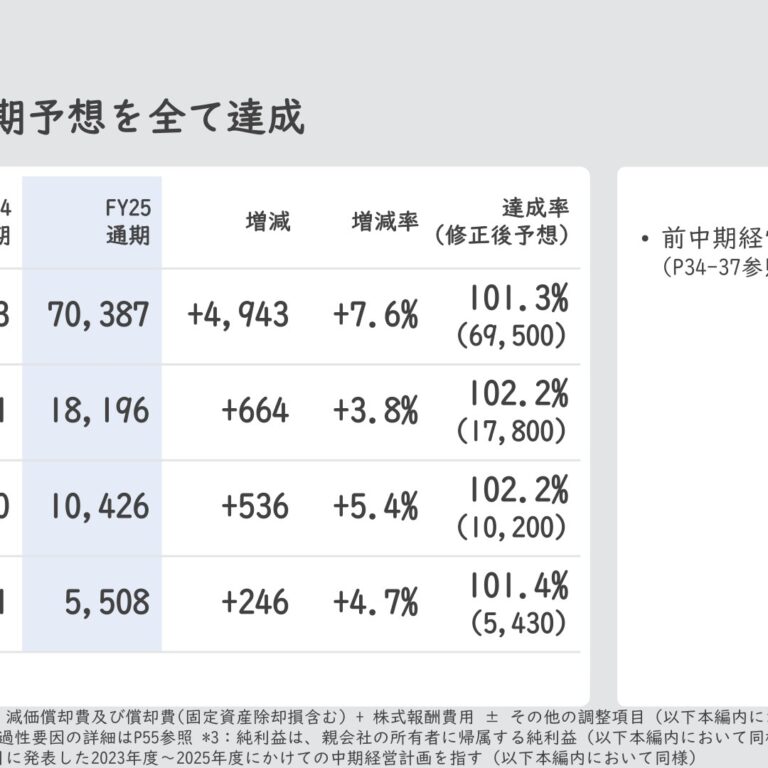
1.当期決算の経営成績等の概況(1)連結経営成績の概況a.連結経営環境と当社グループの取り組み当社グループは、「情報革命で人々を幸せに」という経営理念の下、情報・テクノロジー領域においてさまざまな事業を展開しています。そして、「世界に最も必要とされる会社」になるというビジョンを掲げ企業価値の最大化に取り組んでいます。このため、取り組むべき6つのマテリアリティ(重要課題)(注1)を特定し、事業を通じてさまざまな社会課題の解決に貢献しています。2026年3月期における国内景気は、物価高、人手不足および金利上昇等の影響がある中においても、総じて底堅く推移しました。一方で、米国の関税動向や中東情勢の緊迫化等を背景として、先行き不透明な状況が続いています。こうした経営環境の下、企業や行政においては、人手不足への対応や競争力強化に向け、デジタル化が進展するとともに、AI活用が急速に広がっています。特に、AIの進化・普及に伴い、データ処理需要や電力需要の拡大が見込まれる中、これらを支えるインフラの重要性は一段と高まっています。当社は2030年までにありたい姿として長期ビジョン「デジタル化社会の発展に不可欠な次世代社会インフラを提供する企業」を掲げています。この長期ビジョンは、AIの加速度的な進化により急増すると予見されるデータ処理や電力の需要に対応できる構造を持ったインフラを構築し、未来の多様なデジタルサービスを支える不可欠な存在となることを企図しています。2024年3月期から2026年3月期までの中期経営計画においては、通信事業の収益基盤の強化と非通信事業の成長を通じて、事業基盤の再構築を進めてきました。また、最終年度である当期の親会社の所有者に帰属する純利益は5,508億円と過去最高となり、親会社の所有者に帰属する純利益の目標5,430億円(注2)を上回り達成しました。2026年5月に発表した2027年3月期から2031年3月期までの中期経営計画においては、さらなる事業成長を推進するとともに、次世代社会インフラの完成を目指します。具体的には、新たな成長戦略「Activate AI for Society」の推進を通じて、本中期経営計画期間において、2031年3月期に連結営業利益1兆7,000億円、親会社の所有者に帰属する純利益7,000億円を達成し、最高益の更新を目指します。新たな成長戦略「Activate AI for Society」とは、全事業でAIの可能性を起動させ、社会への実装を推進し、企業価値の最大化を目指すものです。AIインフラやAIサービスを収益化するとともに、全事業セグメントがAIで進化し成長することで、グループ全体での持続的な事業成長を推進しています。<当期の主な取り組み>・通信分野では、2025年6月、当社はLTA型(注3)のHAPS(注4)を開発するSceye, Inc.に出資し、日本国内におけるHAPSのサービス展開に係る独占権を取得する契約を締結しました。LTA型HAPSを活用し早期の商用化を推進することで、2026年にはHAPSのプレ商用サービスを日本国内で開始する予定です。HAPSの商用化により、大規模災害時の通信サービスの提供に加え、6G(第6世代移動通信システム)時代を見据えて、ドローンやUAV(注5)向けに安定した通信環境を提供する次世代の3次元通信ネットワークの構築を目指します。また、2025年8月、当社は物価高騰に伴う各種費用の上昇をはじめとする昨今の社会情勢を踏まえ、携帯電話およびブロードバンドサービスに関する各種手数料の改定を実施しました。2025年9月からは、「ワイモバイル」ブランドで「シンプル3 S/M/L」(以下「シンプル3」)の提供を開始しました。「シンプル3」は、多くのユーザーが重視するデータ容量、経済圏サービスのメリット、追加料金不要の海外データ通信などを拡充した新料金プランです。さらに、2026年1月、当社とソニーネットワークコミュニケーションズ㈱は、両社の出資による合弁会社の設立、および当社の加入者終端装置(OLT)(注6)ならびに加入者回線の構築・管理・運用事業を吸収分割により合弁会社に承継させる最終契約を締結しました。本件は、両社が同数の役員を指名するガバナンス体制のもと、オペレーションの効率化およびネットワーク品質の向上を図ることを目的としています。両社のシナジーを最大限に発揮し、ユーザーへの提供価値の向上を図っていきます。・AI等の新規領域では、2025年10月、当社はオラクル・コーポレーション(以下「オラクル」)と、クラウド上のデータやシステムを自国の管理下で運用し、データ主権(ソブリン性)を備えたサービスの提供に向けて協業を開始しました。この協業に基づき、2026年4月より「Cloud PF Type A(クラウド・プラットフォーム・タイプ・エー)」の提供を順次開始しています。「Cloud PF Type A」では、オラクルの「Oracle Alloy(オラクル・アロイ)」(注7)を活用したクラウド基盤を当社の日本国内のデータセンターに導入し、当社が管理・運用することで、ソブリン性を備えたクラウドサービスを日本市場向けに提供します。2025年11月、当社とSB Intuitions㈱は、国産の大規模言語モデ ル (LLM)「Sarashina mini」 の API(Application Programming Interface) と 接 続 で き る サ ー ビ ス 「SarashinaAPI」の提供を法人のお客さま向けに開始しました。「Sarashina mini」は、SB Intuitions㈱が構築した4,600億パラメーター規模の国産LLM「Sarashina」で培った知見を基に開発された軽量モデルで、日本語性能に優れ、日本特有の文化や慣習に精通しています。法人のお客さまは、自社のシステムやアプリケーションと「Sarashina API」を連携させることで、幅広い業務の効率化が可能になります。当社とSB Intuitions㈱は、「Sarashina mini」の展開に加え、企業や業界に特化した国産LLMの開発にも取り組み、さまざまなニーズに応えるソリューションの提供を目指します。また、同月、当社、ソフトバンクグループ㈱、およびOpenAI Group PBC(以下「OpenAI」)は、合弁会社SB OAI Japan合同会社(以下「SB OAI Japan」)を発足させました。SB OAI Japanは、OpenAIのAI技術を活用し、同社のエンタープライズ向け最新プロダクトと、日本市場に最適化した導入支援・運用サポートを組み合わせたAIソリューション「クリスタル・インテリジェンス(Crystal intelligence)」を、2026年に日本国内で独占展開する予定です。SB OAI Japanは、本ソリューションの展開を通して、企業の経営・業務プロセスに深く根差したAI活用を支援し、日本の企業の経営変革を目指します。さらに、同月、当社の子会社であるGen-AX㈱は、コンタクトセンターにおける自律思考型AIの音声応対ソリューション「X-Ghost(クロスゴースト)」の正式提供を開始しました。「X-Ghost」は、AIが自律的に思考し、自然な音声対話で顧客応対を行う「AIオペレーター」として、企業の業務効率化と優れた顧客体験の両立を支援します。加えて2026年1月、当社は、AIデータセンター向けのソフトウエアスタック(注8)「Infrinia AI Cloud OS」を開発し、今後自社のGPU(Graphics Processing Unit)クラウドサービスへ「Infrinia AI Cloud OS」を導入していくことを発表しました。「Infrinia AI Cloud OS」を導入することで、マルチテナント環境に対応したKubernetes(注9) as a Service (KaaS)と、大規模言語モデル(LLM)の推論機能をAPI(Application Programming Interface)として提供するInference as a Service (Inf-aaS)を自社のGPUクラウドサービスの機能として構築することが可能となります。また、「Infrinia AI Cloud OS」のグローバルでの普及に向けて、海外のデータセンターやクラウド環境への展開を進めていきます。・ファイナンス事業では、2025年5月、当社は三井住友カード㈱とデジタル分野における包括的な業務提携に関し、基本合意書を締結しました。SMBCグループが提供している個人のお客さま向け総合金融サービス「Olive」が持つさまざまな機能と、当社グループが提供するヘルスケアなどの幅広い商品サービスを掛け合わせること、また「Olive」と「PayPay」の相互連携を実現することにより、便利でお得なキャッシュレスサービスの創出を目指します。また、当社の子会社であるPayPay㈱は、同社の普通株式を対象とした54,987,214個の米国預託株式(以下「ADS」)の米国の証券取引所での新規公開(以下「本新規公開」)を行い、2026年3月11日(米国時間)に上場しました。本新規公開において、合計63,235,295ADSの募集および売出しが行われ、PayPay㈱の発行済株式数は2026年3月末時点で676,955,535株となりました。差引手取概算額は、引受手数料およびPayPay㈱が負担する募集関連費用控除後で946億円(603百万米ドル)です。なお、PayPay㈱は引き続き当社の連結子会社となります。・2025年4月、当社は経済産業省、東京証券取引所、独立行政法人情報処理推進機構が選定する「DX銘柄2025」に、5年連続で選定されました。さらに、選定企業31社の中から、「デジタル時代を先導する企業」として、初の「DXグランプリ企業」にも選ばれました。これは、デジタル・AI人材の育成やスキル向上といったDX(注10)の実現能力の高さ、既存ビジネスモデルの業務効率化および高度化、さらにIR活動をはじめとしたステークホルダーへの積極的な情報発信が高く評価された結果です。また、2025年5月、SX(注11)を通じて持続的に成長原資を生み出す力を高め、企業価値向上を実現する先進的企業群として「SX銘柄2025」に初めて選定されました。これは、テクノロジーを競争優位性として社会価値を創出する当社の価値創造ストーリーや、中長期的な成長の指標としてTSR(株主総利回り)を設定し、役員報酬と連動させている点が高く評価されたことによるものです。・2025年7月に、当社は海外市場において、初の米ドル建て無担保普通社債を発行しました。これに先立ち、当社はS&Pグローバル・レーティング・ジャパン㈱から「BBB」(注12)、フィッチ・レーティングス・ジャパン㈱から「BBB+」の格付けを取得しています。国内に限定されない資金調達手段を確保することで、為替や世界的な金利動向を踏まえた柔軟な財務戦略を可能とし、調達コストの改善や返済スケジュールの平準化を図ります。(注1)マテリアリティ(重要課題)の詳細については、当社ホームページをご参照ください。https://www.softbank.jp/corp/sustainability/materiality/(注2) 2023年5月の中期経営計画発表時の目標は5,350億円。その後、好調な業績を背景に2025年5月、2026年2月の2回の修正を経て5,430億円へと目標を引き上げました。(注3)LTA(Lighter Than Air)型とは、空気より軽く、浮力を利用して飛行を維持するHAPSのことを指します。(注4)HAPS(High Altitude Platform Station)とは、成層圏に飛行させた航空機などの無人機体を通信基地局のように運用し、広域のエリアに通信サービスを提供できるシステムの総称のことを指します。(注5)UAV(Uncrewed Aerial Vehicle)とは、無人航空機のことを指します。(注6)加入者終端装置(OLT:Optical Line Terminal)とは、通信事業者の局舎に設置される光回線サービスを提供するための終端装置です。(注7)「Oracle Alloy」は、パートナーとなる事業者がクラウドプロバイダーとなり、お客さまのニーズに合わせてカスタマイズも可能にする包括的なクラウド・インフラストラクチャー・プラットフォームです。(注8)ソフトウエアスタックとは、システムやアプリケーションの構築・運用に必要な複数のソフトウエアや機能を組み合わせて提供するものです。(注9)Kubernetes(クバネティス)とは、アプリケーションのデプロイやスケーリングを自動化したり、コンテナ化されたアプリケーションを管理したりするためのオープンソースのシステムです。(注10)DX(Digital Transformation)とは、デジタル技術の活用による新たな価値・体験の提供および社会の変革を指します。(注11)SX(Sustainability Transformation)とは、社会のサステナビリティと企業のサステナビリティを同期させ、そのために必要な経営・事業変革を行い、長期的かつ持続的な企業価値向上を図っていくための取り組みのことを指します。(注12)S&Pグローバル・レーティング・ジャパン㈱のスタンドアローン評価(当社単独ベースでの信用力評価)はbbb+です。b.連結経営成績の概況(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率売上高 65,443 70,387 4,943 7.6%営業利益 9,890 10,426 536 5.4%税引前利益 8,801 9,300 500 5.7%法人所得税 △2,248 △2,034 214 △9.5%純利益 6,553 7,266 713 10.9%親会社の所有者 5,261 5,508 246 4.7%非支配持分 1,292 1,759 467 36.2%調整後EBITDA(注) 17,531 18,196 664 3.8%(注) 調整後EBITDA=営業利益+減価償却費及び償却費(固定資産除却損含む)+株式報酬費用±その他の調整項目。詳細は「(4) <財務指標に関する説明>IFRSに基づかない指標」をご参照ください。当期の連結経営成績の概況は、以下の通りです。(a) 売上高当期の売上高は、全セグメントで増収となり、前期比4,943億円(7.6%)増の70,387億円と過去最高になりました。ディストリビューション事業は法人向けICT関連商材、継続収入商材、およびコンシューマ向け商材の堅調な増加などにより1,668億円、エンタープライズ事業はデジタル化に伴うソリューション需要の増加などにより805億円、ファイナンス事業はPayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高の増加などにより790億円、コンシューマ事業は物販等売上およびモバイル売上の増加などにより622億円、メディア・EC事業はアスクル㈱のシステム障害の影響があった一方で、アスクル㈱を除いたコマース売上および戦略売上の増加により391億円、それぞれ増収となりました。(b) 営業利益当期の営業利益は、前期比536億円(5.4%)増の10,426億円となりました。メディア・EC事業がアスクル㈱のシステム障害の影響などにより184億円の減益となった一方、ファイナンス事業が446億円、エンタープライズ事業が221億円、コンシューマ事業が204億円、ディストリビューション事業が48億円、それぞれ増益となりました。(c) 純利益当期の純利益は、前期比713億円(10.9%)増の7,266億円となりました。これは主として、営業利益の増加536億円および法人所得税の減少によるものです。法人所得税の減少は、主として、前期に計上した関係会社の再編に係る税効果の反動に伴い費用が増加した一方で、PayPay㈱における繰延税金資産の回収可能性の見直しに伴い、繰延税金資産を追加計上したことで費用が減少したことによるものです。(d) 親会社の所有者に帰属する純利益当期の親会社の所有者に帰属する純利益は、前期比246億円(4.7%)増の5,508億円となりました。また、非支配持分に帰属する純利益は、主としてPayPay㈱を含むLINEヤフーグループの純利益が増加したことに伴い、前期比467億円(36.2%)増の1,759億円となりました。(e) 調整後EBITDA当期の調整後EBITDAは、前期比664億円(3.8%)増の18,196億円となりました。これは主として、営業利益が増加したことによるものです。c.セグメント別の状況(a) コンシューマ事業<事業概要>コンシューマ事業では、主として国内の個人のお客さまに対し、モバイルサービス、ブロードバンドサービスおよび「おうちでんき」などの電力サービスを提供しています。また、携帯端末メーカーから携帯端末を仕入れ、ソフトバンクショップ等を運営する代理店または個人のお客さまに対して販売しています。<業績全般>(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率売上高 29,529 30,151 622 2.1%営業費用(注) 24,224 24,643 418 1.7%うち、減価償却費及び償却費 3,788 3,743 △45 △1.2%セグメント利益 5,304 5,508 204 3.8%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率サービス売上 22,390 22,215 △175 △0.8%モバイル 15,745 15,918 173 1.1%ブロードバンド 4,088 4,194 106 2.6%でんき 2,558 2,103 △454 △17.8%物販等売上 7,139 7,936 797 11.2%売上高合計 29,529 30,151 622 2.1%コンシューマ事業の売上高は、前期比622億円(2.1%)増の30,151億円となりました。そのうち、サービス売上は前期比175億円(0.8%)減の22,215億円となり、物販等売上は前期比797億円(11.2%)増の7,936億円となりました。サービス売上のうち、モバイルは前期比173億円(1.1%)増加しました。これは主として、通信料の平均単価が安定基調にある中、スマートフォン契約数が「ワイモバイル」ブランドを中心に前期比で伸びたことによるものです。なお、顧客獲得施策影響を除いた各四半期連結会計期間のモバイル売上は2024年3月期第3四半期以降、前年同期比で増収に転じています。当第4四半期連結会計期間においては減収となっていますが、接続会計における接続料(アクセスチャージ)の遡及精算の影響を除くと、前年同期比で増収を継続しています。(単位:億円)2025年3月期 2026年3月期第1四半期 第2四半期 第3四半期 第4四半期 第1四半期 第2四半期 第3四半期 第4四半期モバイル売上 3,923 3,965 3,882 3,975 3,975 4,009 4,046 3,887うち、顧客獲得施策- – △112 △20 – – △26 △93影響(注)モバイル売上(顧客獲3,923 3,965 3,994 3,995 3,975 4,009 4,072 3,981得施策影響を除く)前年同期比 76 45 63 64 52 44 78 △15(注) 一部の顧客獲得施策はIFRS第15号「顧客との契約から生じる収益」に基づき、モバイル売上から控除しています。ブロードバンドは前期比106億円(2.6%)増加しました。これは主として、光回線サービス「SoftBank 光」契約数(注)が前期比で増加したことによるものです。でんきは前期比454億円(17.8%)減少しました。これは主として、電力市場での取引が減少したことによるものです。物販等売上の増加は、主として、携帯端末の平均単価の上昇によるものです。営業費用は24,643億円となり、前期比で418億円(1.7%)増加しました。これは主として、でんきの原価が減少した一方で、販売促進費、スマートフォンなどの仕入原価が増加したことによるものです。上記の結果、セグメント利益は、前期比204億円(3.8%)増の5,508億円となりました。(注)「SoftBank Air」契約数を含みます。(b) エンタープライズ事業<事業概要>エンタープライズ事業では、法人のお客さまに対し、モバイル回線や携帯端末レンタルなどのモバイルサービス、固定電話やデータ通信などの固定サービス、データセンター、クラウド、セキュリティ、グローバル、AI、IoT、デジタルマーケティング等のソリューションサービスなど、多様な法人向けサービスを提供しています。<業績全般>(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率売上高 9,224 10,029 805 8.7%営業費用(注) 7,521 8,105 584 7.8%うち、減価償却費及び償却費 1,663 1,783 120 7.2%セグメント利益 1,703 1,924 221 13.0%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率モバイル 3,159 3,406 248 7.8%固定 1,693 1,673 △21 △1.2%ソリューション等 4,372 4,950 578 13.2%売上高合計 9,224 10,029 805 8.7%エンタープライズ事業の売上高は、前期比805億円(8.7%)増の10,029億円となりました。そのうち、モバイルは前期比248億円(7.8%)増の3,406億円、固定は前期比21億円(1.2%)減の1,673億円、ソリューション等は前期比578億円(13.2%)増の4,950億円となりました。モバイル売上の増加は、主として、契約数の増加に伴い端末売上が増加したこと、および通信売上が増加したことによるものです。固定売上の減少は、主として、電話サービスの契約数が減少したことによるものです。ソリューション等売上の増加は、企業のデジタル化需要をとらえ、クラウドやセキュリティソリューションなどの売上が増加したことによるものです。営業費用は8,105億円となり、前期比で584億円(7.8%)増加しました。これは主として、上記ソリューション等売上の増加に伴い原価が増加したことによるものです。上記の結果、セグメント利益は、前期比221億円(13.0%)増の1,924億円となりました。(c) ディストリビューション事業<事業概要>ディストリビューション事業は、変化する市場環境を迅速にとらえた最先端のプロダクトやサービスを提供しています。法人のお客さま向けには、クラウドサービス、AIを含めた先進テクノロジーを活用した商材を提供しています。個人のお客さま向けには、メーカーあるいはディストリビューターとして、ソフトウエアやモバイルアクセサリー、IoTプロダクト等、多岐にわたる商品の企画・提供を行っています。<業績全般>(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率売上高 8,895 10,563 1,668 18.8%営業費用(注) 8,591 10,211 1,620 18.9%うち、減価償却費及び償却費 43 41 △2 △3.9%セグメント利益 304 353 48 15.9%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。ディストリビューション事業の売上高は、前期比1,668億円(18.8%)増の10,563億円となりました。これは主として、法人向けのICT関連の商材や注力しているクラウドやSaaSなどの継続収入商材の堅調な伸長、GIGAスクール構想第2期やサポートが終了するWindows10からの移行に伴うPC売上の増加、およびコンシューマ向け商材の堅調な伸長によるものです。営業費用は10,211億円となり、前期比で1,620億円(18.9%)増加しました。これは主として、売上高の増加に伴い売上原価が増加したことによるものです。上記の結果、セグメント利益は、前期比48億円(15.9%)増の353億円となりました。(d) メディア・EC事業<事業概要>メディア・EC事業は、メディアおよびコマースを中心としたサービスを展開し、オンラインからオフラインまで一気通貫でサービスを提供しています。メディア領域においては、総合インターネットサービス「Yahoo! JAPAN」やコミュニケーションアプリ「LINE」での広告関連サービス、コマース領域においては 「Yahoo! シ ョ ッ ピ ン グ 」、「ZOZOTOWN」などのオンラインショッピングサービスや「Yahoo!オークション」などのリユースサービス、戦略領域においては、メディア・コマースに次ぐ新たな収益の柱となるよう取り組んでいるFinTechサービス等の提供を行っています。<業績全般>(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率売上高 16,289 16,680 391 2.4%営業費用(注1) 13,700 14,276 575 4.2%うち、減価償却費及び償却費 1,586 1,694 108 6.8%セグメント利益 2,588 2,404 △184 △7.1%(注) 2025年6月30日に終了した3カ月間より、「メディア・EC事業」に区分されていたPayPay銀行㈱を「ファイナンス事業」に移管しました。これに伴い、2025年3月31日に終了した1年間の数値を遡及修正しています。(注1) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率メディア 7,239 7,287 48 0.7%コマース 8,468 8,552 84 1.0%戦略 511 738 227 44.4%その他 71 102 32 44.8%売上高合計 16,289 16,680 391 2.4%(注) 2025年6月30日に終了した3カ月間より、LINEヤフーグループにおける事業の管理区分の見直しに加え、「メディア・EC事業」に区分されていたPayPay銀行㈱を「ファイナンス事業」に移管しました。これらに伴い、2025年3月31日に終了した1年間の「メディア・EC事業」の売上高の内訳すべてを遡及修正しています。メディア・EC事業の売上高は、前期比391億円(2.4%)増の16,680億円となりました。そのうち、メディアは前期比48億円(0.7%)増の7,287億円、コマースは前期比84億円(1.0%)増の8,552億円、戦略は前期比227億円(44.4%)増の738億円、その他は前期比32億円(44.8%)増の102億円となりました。メディア売上の増加は、主として、検索広告が減収した一方で、アカウント広告が増収したことによるものです。コマース売上の増加は、主として、2025年10月に発生したシステム障害に伴いアスクル㈱の取扱高が減少した一方で、LINE MAN CORPORATION PTE. LTD.およびBEENOS㈱の子会社化、ならびにZOZOグループ(㈱ZOZOおよび子会社)における取扱高が増加したことによるものです。戦略売上の増加は、主として、LINE Bank Taiwan Limitedを子会社化したことによるものです。営業費用は14,276億円となり、前期比で575億円(4.2%)増加しました。主な増減要因は以下の通りです。・前期に計上した子会社の支配喪失に伴う利益の剥落および当期に計上した企業結合に伴う再測定による利益により、営業費用が157億円減少(単位:億円)3月31日に終了した1年間2025年 2026年 増減企業結合に伴う再測定による利益(注2) – △589 △589子会社の支配喪失に伴う利益(注3) △432 – 432合計 △432 △589 △157(注2)LINEヤフーがLINE MAN CORPORATION PTE. LTD.およびLINE Bank Taiwan Limitedを子会社化したことに伴い、企業結合に伴う再測定による利益を認識しました。(注3)IPX Corporation、LINE NEXT Corporation、バリューコマース㈱のそれぞれにつき子会社の支配喪失に伴う利益を計上しました。・システム障害に伴い、アスクルグループ(アスクル㈱および子会社)の営業費用が減少・LINE MAN CORPORATION PTE. LTD.、LINE Bank Taiwan Limited、およびBEENOS㈱の子会社化により営業費用が増加・販売促進費の増加に伴い、営業費用が増加上記の結果、セグメント利益は、前期比184億円(7.1%)減の2,404億円となりました。(e) ファイナンス事業<事業概要>ファイナンス事業では、QRコード決済やクレジットカードなどのキャッシュレス決済サービス、加盟店のマーケティングソリューションの開発・提供、銀行や資産運用などの金融サービス、およびクレジットカード・電子マネー・QRコードなど多様化する決済を一括で提供する決済代行サービスなどを提供しています。<業績全般>(単位:億円)3月31日に終了した1年間2025年 2026年 増減 増減率売上高 3,255 4,045 790 24.3%営業費用(注1) 2,838 3,182 344 12.1%うち、減価償却費及び償却費 282 323 41 14.5%セグメント利益 417 863 446 107.1%(注) 2025年6月30日に終了した3カ月間より、「メディア・EC事業」に区分されていたPayPay銀行㈱を「ファイナンス事業」に移管しました。これに伴い、2025年3月31日に終了した1年間の数値を遡及修正しています。(注1) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。ファイナンス事業の売上高は、前期比790億円(24.3%)増の4,045億円となりました。これは主として、PayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高が増加したことによるものです。営業費用は3,182億円となり、前期比で344億円(12.1%)増加しました。これは主として、前述の決済取扱高の増加に伴い、ポイント還元などに係る販売促進費が増加したこと、および上場に伴う費用が増加したことによるものです。上記の結果、セグメント利益は、前期比446億円(107.1%)増の863億円となりました。
(2)連結財政状態の概況(単位:億円)2025年 2026年増減 増減率3月31日 3月31日流動資産 48,587 54,055 5,469 11.3%非流動資産 112,435 130,966 18,531 16.5%資産合計 161,022 185,022 24,000 14.9%流動負債 68,352 85,252 16,900 24.7%非流動負債 50,016 53,085 3,069 6.1%負債合計 118,368 138,337 19,969 16.9%資本合計 42,654 46,685 4,031 9.5%(単位:億円)3月31日に終了した1年間2025年 2026年 増減設備投資(注1) 9,128 7,453 △1,675うち、コンシューマ事業およびエンタープライズ事業3,218 3,412 194の設備投資(注2)(注1) 設備投資は検収ベースでの記載です。(注2) コンシューマ事業およびエンタープライズ事業の設備投資は、レンタル端末への投資額、他事業者との共用設備投資(他事業者負担額)、4.9GHz帯の特定基地局開設料およびIFRS第16号「リース」適用による影響は除きます。(資産)当期末の資産合計は、前期末から24,000億円(14.9%)増加し、185,022億円となりました。これは主として、その他の金融資産の増加11,597億円、銀行事業の有価証券の増加5,334億円、営業債権及びその他の債権の増加2,204億円、のれんの増加1,209億円があったことによるものです。その他の金融資産の増加は、主として、LINE Bank TaiwanLimitedを子会社化したことおよびPayPay銀行㈱における顧客への貸付金が増加したことによるものです。銀行事業の有価証券の増加は、主として、PayPay銀行㈱の資金運用による有価証券の取得およびLINE Bank Taiwan Limitedの子会社化によるものです。(負債)当期末の負債合計は、前期末から19,969億円(16.9%)増加し、138,337億円となりました。これは主として、銀行事業の預金の増加7,600億円、有利子負債の増加5,224億円、営業債務及びその他の債務の増加4,567億円があったことによるものです。銀行事業の預金の増加は、主として、LINE Bank Taiwan Limitedを子会社化したことおよびPayPay銀行㈱において顧客からの預金残高が増加したことによるものです。有利子負債の増加は、債権流動化や米ドル建て無担保普通社債の発行等の各種の資金調達を実施したことによるものです。営業債務及びその他の債務の増加は、主として、PayPay㈱の加盟店に対する未払金の増加によるものです。(資本)当期末の資本合計は、前期末から4,031億円(9.5%)増加し、46,685億円となりました。親会社の所有者に帰属する持分は2,142億円の増加、非支配持分は1,889億円の増加となりました。親会社の所有者に帰属する持分の増加は、主として、剰余金の配当による減少4,192億円があった一方で、当期の純利益の計上による増加5,508億円、新株予約権の権利行使に伴う新株発行による増加324億円があったことによるものです。(設備投資)当期の設備投資は、前期比1,675億円減の7,453億円となりました。これは主として、データセンターに係る賃貸借契約の締結に伴う使用権資産の増加304億円があった一方で、前期にはAIデータセンター構築に向けたシャープ㈱の堺工場の土地建物の取得約1,000億円および4.9GHz帯を使用する特定基地局開設料(注3)665億円があったことによるものです。(注3) 特定基地局開設料の支払期間は16年間です。認定期間にわたる長期の支払い方式である点を踏まえ、現在価値に割り引いて算出しています。
(3)連結キャッシュ・フローの概況(単位:億円)3月31日に終了した1年間2025年 2026年 増減営業活動によるキャッシュ・フロー 13,679 13,938 259投資活動によるキャッシュ・フロー △9,952 △12,708 △2,756財務活動によるキャッシュ・フロー △9,564 △1,369 8,196現金及び現金同等物の期末残高 14,355 14,388 33フリー・キャッシュ・フロー(注1) 3,727 1,230 △2,497調整後フリー・キャッシュ・フロー(LINEヤフーグループ、4,365 6,092 1,727PayPay等除く)(注1、2)プライマリー・フリー・キャッシュ・フロー(注1、3) 6,033 6,336 303(注1) フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、プライマリー・フリー・キャッシュ・フローの算定方法は、「(4)<財務指標に関する説明>IFRSに基づかない指標」をご参照ください。(注2) 調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)=フリー・キャッシュ・フロー+(割賦債権の流動化による調達額-同返済額)+Aホールディングス㈱からの受取配当-PayPay㈱への出資+PayPay証券㈱株式の売却収入-LINEヤフーグループ、PayPay等のフリー・キャッシュ・フローなど。なお、LINEヤフーグループ、PayPay等にはAホールディングス㈱、LINEヤフー㈱および子会社(LINEヤフーグループ)、Bホールディングス㈱、PayPay㈱、PayPayカード㈱、PayPay銀行㈱、PayPay証券㈱などを含みます。(注3) プライマリー・フリー・キャッシュ・フローは、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)に、長期性の成長投資として支出した金額を足し戻した指標です。なお、長期性の成長投資はAI計算基盤・AIデータセンター関連投資を含みます。a.営業活動によるキャッシュ・フロー当期の営業活動によるキャッシュ・フローは13,938億円の収入となり、前期比では259億円収入が増加となりました。これは主として、法人所得税に係る支出が増加した一方で、EBITDAの増加、銀行事業・証券事業を含む営業債権・債務・棚卸資産他の運転資本が減少したことによるものです。b.投資活動によるキャッシュ・フロー当期の投資活動によるキャッシュ・フローは12,708億円の支出となり、前期比では2,756億円支出が増加となりました。これは主として、銀行事業の有価証券の取得による支出が増加したことによるものです。なお、この投資活動によるキャッシュ・フローには、長期性の成長投資に係る支出245億円が含まれています。c.財務活動によるキャッシュ・フロー当期の財務活動によるキャッシュ・フローは1,369億円の支出となりました。これは、銀行借入・リース・社債・債権流動化などの資金調達による収入が20,931億円あった一方で、借入金の弁済・配当金支払などの支出が22,299億円あったことによるものです。d.現金及び現金同等物の期末残高a.~c.ほかの結果、当期末における現金及び現金同等物の残高は、前期末比33億円増の14,388億円となりました。e.プライマリー・フリー・キャッシュ・フロー当期のプライマリー・フリー・キャッシュ・フローは6,336億円の収入となり、前期比では303億円の収入の増加となりました。指標の詳細は「(4)<財務指標に関する説明>IFRSに基づかない指標」の「b.フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、およびプライマリー・フリー・キャッシュ・フロー」をご覧ください。
(4)<財務指標に関する説明>IFRSに基づかない指標当社グループは、IFRSで定義されていないか、IFRSに基づき認識されない財務指標を使用しています。経営者は、当社グループの業績に対する理解を高め、現在の業績を評価する上での重要な指標として用いることを目的として、当該指標を使用しています。当該指標はIFRSでは定義されていないため、他社において当社グループとは異なる計算方法または異なる目的で用いられる可能性があります。そのため、比較可能性を担保する観点から、その有用性を制限しています。a.調整後EBITDA調整後EBITDAは、営業利益に「減価償却費及び償却費(固定資産除却損を含む)」、「株式報酬費用」および通常の事業活動では発生しない費用・収益である「その他の調整項目」を加減算したものです。「その他の調整項目」には、連結損益計算書に記載されている「その他の営業収益」および「その他の営業費用」が含まれています。当社グループは、非現金取引の影響を除いた業績評価のための指標として調整後EBITDAを使用しています。調整後EBITDAは、当社グループの業績をより適切に評価するために有用かつ必要な指標であると考えています。営業利益と調整後EBITDAの調整は、以下の通りです。(単位:億円)2025年3月31日に 2026年3月31日に終了した1年間 終了した1年間営業利益 9,890 10,426(加算)減価償却費及び償却費(注) 7,700 8,059(加算)株式報酬費用 193 132(加算(△は減算))その他の調整項目:138 73減損損失(加算(△は減算))その他の調整項目:- △589企業結合に伴う再測定による利益(加算(△は減算))その他の調整項目:△390 -子会社の支配喪失に伴う利益(加算(△は減算))その他の調整項目:- 95その他調整後EBITDA 17,531 18,196(注) 上表の「減価償却費及び償却費」には、「4.連結財務諸表及び主な注記(4)【連結キャッシュ・フロー計算書】」に記載されている減価償却費及び償却費(2025年3月31日に終了した1年間7,480億円 2026年3月31日に終了した1年間7,853億円)に加えて、同計算書に記載されている固定資産除却損(2025年3月31日に終了した1年間220億円 2026年3月31日に終了した1年間206億円)が含まれています。b.フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、およびプライマリー・フリー・キャッシュ・フローフリー・キャッシュ・フローは、営業活動によるキャッシュ・フローに投資活動によるキャッシュ・フローを加算して計算される指標です。調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)は、フリー・キャッシュ・フローから端末の割賦債権流動化による資金調達額を加算し、当該返済額を減算するとともに、Aホールディングス㈱からの受取配当を加算し、LINEヤフーグループ、PayPay等のフリー・キャッシュ・フローを除くなどして計算される指標です。プライマリー・フリー・キャッシュ・フローは、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)から中長期的な成長に資するAI計算基盤の構築などの戦略投資を除いた指標であり、主として当社および当社の完全子会社での既存事業における継続的な資金創出能力すなわち債務返済能力や配当金の支払い能力を評価するために有用な指標であると考えています。なお、連結キャッシュ・フロー計算書上、割賦債権流動化による資金調達額および返済額は、財務活動によるキャッシュ・フローに含まれています。当社グループでは、割賦債権は営業活動の中で発生するものであることから、当該債権の流動化によるキャッシュ・フローを、営業活動によるキャッシュ・フローに加減算したものが、当社グループの経常的な資金創出能力をより適切に表すと考えています。従って、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)およびプライマリー・フリー・キャッシュ・フローの算出の過程において、割賦債権流動化の資金調達額および返済額をフリー・キャッシュ・フローの調整項目として加減算しています。フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、プライマリー・フリー・キャッシュ・フローの調整項目および調整額は以下の通りです。(単位:億円)2025年3月31日に 2026年3月31日に終了した1年間 終了した1年間営業活動によるキャッシュ・フロー 13,679 13,938投資活動によるキャッシュ・フロー(設備支出)(注1) △7,435 △5,698投資活動によるキャッシュ・フロー(設備支出以外)(注2) △2,517 △7,011フリー・キャッシュ・フロー 3,727 1,230割賦債権の流動化による影響 △86 2,022割賦債権流動化取引:調達額(注3) 3,706 6,310割賦債権流動化取引:返済額(注3) △3,792 △4,288LINEヤフーグループ、PayPay等のフリー・キャッシュ・△152 2,509フローによる影響(注4)その他(注5) 877 332調整後フリー・キャッシュ・フロー4,365 6,092(LINEヤフーグループ、PayPay等除く)長期性の成長投資(注6) △1,669 △245プライマリー・フリー・キャッシュ・フロー 6,033 6,336(注1) 投資活動によるキャッシュ・フロー(設備支出)に関連するキャッシュ・フローは、連結キャッシュ・フロー計算書に含まれる投資活動によるキャッシュ・フローの「有形固定資産及び無形資産の取得による支出」および「有形固定資産及び無形資産の売却による収入」の純額です。(注2) 投資活動によるキャッシュ・フロー(設備支出以外)に関連するキャッシュ・フローは、連結キャッシュ・フロー計算書に含まれる投資活動によるキャッシュ・フローの「投資の取得による支出」、「投資の売却または償還による収入」、「銀行事業の有価証券の取得による支出」、「銀行事業の有価証券の売却または償還による収入」、「子会社の支配獲得による収支(△は支出)」、「子会社の支配喪失による収支(△は支出)」および「その他」の純額です。(注3) 割賦債権流動化取引:調達額および割賦債権流動化取引:返済額に関連するキャッシュ・フローは、主として連結キャッシュ・フロー計算書に含まれる財務活動によるキャッシュ・フローの「短期有利子負債の純増減額(△は減少額)」、「有利子負債の収入」および「有利子負債の支出」に含まれています。なお、割賦債権流動化取引のうち、短期間で調達および返済を行う取引については純額表示しています。(注4) LINEヤフーグループ、PayPay等にはAホールディングス㈱、LINEヤフー㈱および子会社(LINEヤフーグループ)、Bホールディングス㈱、PayPay㈱、PayPayカード㈱、PayPay銀行㈱、PayPay証券㈱などを含みます。(注5) Aホールディングス㈱からの受取配当(2025年3月期第2四半期連結会計期間に同社が実施したLINEヤフー㈱株式の売却に伴う、当社への当該手取金の配当を含みます)、PayPay㈱への出資、およびPayPay証券㈱株式の売却収入などを含みます。(注6) AI計算基盤・AIデータセンター関連投資を含みます。
(5)今後の見通し2027年3月期の連結業績予想(単位:億円)2026年3月期(実績) 2027年3月期(予想) 増減額 増減率売上高 70,387 75,000 4,613 6.6%営業利益 10,426 11,000 574 5.5%親会社の所有者に帰属する純利益 5,508 5,600 92 1.7%セグメント別 営業利益予想(単位:億円)2026年3月期(実績) 2027年3月期(予想) 増減額 増減率コンシューマ事業 5,508 5,600 92 1.7%エンタープライズ事業 1,924 2,300 376 19.5%ディストリビューション事業 353 360 7 2.1%メディア・EC事業 2,404 2,640 236 9.8%ファイナンス事業 863 1,100 237 27.5%その他(注) △626 △1,000 △374 -合計 10,426 11,000 574 5.5%(注) 「その他」には、「コンシューマ事業」、「エンタープライズ事業」、「ディストリビューション事業」、「メディア・EC事業」および「ファイナンス事業」の報告セグメントに含まれない損益や、セグメント間取引の消去、各報告セグメントに配分していない費用を集約した「調整額」が含まれています。2027年3月期の連結業績予想は、前期に引き続き増収増益を見込んでいます。営業利益は全報告セグメントで増益を見込むなか、本中期経営計画期間における事業成長のためのAIインフラやAIサービスなどへの成長投資を積極的に実行していく方針です。コンシューマ事業では、過年度の販売手数料の償却費や販促費が増加する一方、通信料金の改定による増収などにより増益を見込んでいます。エンタープライズ事業では、お客さまのDX(Digital Transformation)・AX(AI Transformation)の進展に伴い、クラウド・AIやモバイルを中心として増益を見込んでいます。メディア・EC事業は、アスクルのシステム障害影響からの回復や固定費削減に加え、プロダクト力の強化により増益を見込んでいます。ファイナンス事業は、決済領域のさらなる拡大や金融サービス領域の成長による増益を見込んでいます。また、「その他」は次世代社会インフラの構築に向けた研究開発費の増加等を見込んでいます。
(6)利益配分に関する基本方針及び当期・次期の配当当社は、中長期的に企業価値を高めるとともに、株主の皆さまに利益を還元していくことを重要な経営課題の一つとして位置付けています。企業価値の向上のために、5G SA(スタンドアローン)エリアの拡大などによる通信ネットワークの高度化のための設備投資を効率的に行うことに加え、AI関連事業やその他の新規事業への投資も継続して取り組んでいきます。配当は、中間配当および期末配当の年2回を基本的な方針とし、業績動向、財政状態、キャッシュ・フローの状況などを総合的に勘案して安定性、継続性に配慮しながら実施していきます。上記方針の下、2027年3月期から2031年3月期における中期経営計画においては、利益成長に合わせた普通株式1株当たり配当金の継続的な増配を目指します。当期については、普通株式1株当たりの期末配当金を4.30円(注)、第1回社債型種類株式1株当たりの期末配当金を50.00円(注)、第2回社債型種類株式1株当たりの期末配当金を128.00円(注)とする予定です。なお、次期の普通株式1株当たり配当金については、年間8.80円(うち中間配当金4.40円、期末配当金4.40円)を予定しており、第1回社債型種類株式、第2回社債型種類株式については所定の金額の配当を実施していきます。(注) 本件は、2026年5月15日に開催予定の当社取締役会に付議する予定です。
四半期 2026年3月期 第1四半期
出典: ソフトバンク 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/94340/140120250805529925.pdf)
1.当四半期決算の経営成績等の概況(1)連結経営成績の概況a.連結経営環境と当社グループの取り組み当社グループは、「情報革命で人々を幸せに」という経営理念の下、情報・テクノロジー領域においてさまざまな事業を展開しています。そして、「世界に最も必要とされる会社」になるというビジョンを掲げ企業価値の最大化に取り組んでいます。このため、取り組むべき6つのマテリアリティ(重要課題)(注1)を特定し、事業を通じてさまざまな社会課題の解決に貢献しています。当第1四半期連結累計期間における国内景気は、物価高や人手不足感の継続、金利上昇といった要因がある中でも、足元では比較的堅調に推移しました。一方で、海外景気の減速や米国の関税引き上げなどを背景に、先行き不透明感が強まっています。こうした中、社会全体でテレワークやオンラインショッピング、非接触型決済の利用が拡大しており、深刻化する人手不足への対応として、企業や行政のデジタル化が進展しています。デジタル化は、生産性の向上やイノベーションの創出を促進し、今後の日本社会を変革する原動力となっています。さらに、文章・画像・プログラムコードなど多様なコンテンツを生成する生成AIが社会に広く浸透し、変革のスピードは一層加速しています。このような環境下、情報・テクノロジー領域でさまざまな事業を展開する当社グループの役割は、ますます重要性を増しています。当社は2023年5月、3カ年の中期経営計画とともに、長期的に「デジタル化社会の発展に不可欠な次世代社会インフラを提供する企業」を目指すことを発表しました。この長期ビジョンは、AIの加速度的な進化により急増すると予見されるデータ処理や電力の需要に対応できる構造を持ったインフラを構築し、未来の多様なデジタルサービスを支える不可欠な存在となることを企図しています。そして、この長期ビジョンの実現に向け、本中期経営計画においては事業基盤を着実に再構築することを掲げています。具体的には、成長戦略「Beyond Carrier」の推進を通じて通信料の値下げによる影響からの回復に取り組んでいます。そして、中期経営計画の最終年度である当期において、親会社の所有者に帰属する純利益を最高益とすることを目指しています。なお、2023年5月には、当期の親会社の所有者に帰属する純利益の予想を5,350億円と発表していましたが、好調な業績を背景として、2025年5月に5,400億円へと上方修正しました。成長戦略「Beyond Carrier」とは、コアビジネスである通信事業の持続的な成長を図りながら、通信キャリアの枠を超え、情報・テクノロジー領域のさまざまな分野へ事業を拡大し、企業価値の最大化を目指すものです。通信事業と他のグループ事業との連携を強化することにより、通信事業の競争力向上を図るとともに、サービス利用者数の拡大やユーザーエンゲージメントの向上といったシナジーの創出を推進しています。<経営環境に関する認識>当社グループが認識している主な外部環境要因および対応は以下の通りです。当社は長期有利子負債の9割程度について固定金利での借り入れを行っており、直ちに重金利上昇要な影響はありません。(注2)当社の為替エクスポージャーは限定的ですが、よりリスクの低減を図るため、必要に応じ為替変動て為替予約取引を利用しています。<主な取り組み>・当社は2025年5月、三井住友カード㈱とデジタル分野における包括的な業務提携に関し、基本合意書を締結しました。SMBCグループが提供している個人のお客さま向け総合金融サービス「Olive」が持つさまざまな機能と、当社グループが提供するヘルスケアなどの幅広い商品サービスを掛け合わせること、また「Olive」と「PayPay」の相互連携を実現することにより、便利でお得なキャッシュレスサービスの創出を目指します。・2025年6月には、LTA型(注3)のHAPS(注4)を開発するSceye, Inc.に出資し、日本国内におけるHAPSのサービス展開に係る独占権を取得する契約を締結しました。LTA型HAPSを活用し早期の商用化を推進することで、2026年にはHAPSのプレ商用サービスを日本国内で開始する予定です。HAPSの商用化により、大規模災害時の通信サービスの提供に加え、6G(第6世代移動通信システム)時代を見据えて、ドローンやUAV(注5)向けに安定した通信環境を提供する次世代の3次元通信ネットワークの構築を目指します。・2025年4月、経済産業省、東京証券取引所、独立行政法人情報処理推進機構が選定する「DX銘柄2025」に、5年連続で選定されました。さらに、選定企業31社の中から、「デジタル時代を先導する企業」として、初の「DXグランプリ企業」にも選ばれました。これは、デジタル・AI人材の育成やスキル向上といったDX(注6)の実現能力の高さ、既存ビジネスモデルの業務効率化および高度化、さらにIR活動をはじめとしたステークホルダーへの積極的な情報発信が高く評価された結果です。また、2025年5月には、SX(注7)を通じて持続的に成長原資を生み出す力を高め、企業価値向上を実現する先進的企業群として「SX銘柄2025」に初めて選定されました。これは、テクノロジーを競争優位性として社会価値を創出する当社の価値創造ストーリーや、中長期的な成長の指標としてTSR(株主総利回り)を設定し、役員報酬と連動させている点が高く評価されたことによるものです。(注1)マテリアリティ(重要課題)の詳細については、当社ホームページをご参照ください。https://www.softbank.jp/corp/sustainability/materiality/(注2)長期有利子負債は、短期借入金およびIFRS第16号「リース」適用による影響を除いた有利子負債(銀行ローン・社債・リース負債・債権流動化)を指します。固定金利での借り入れは、固定金利および金利スワップ取引等により支払利息の固定化を行った一部の変動金利の借入金を含みます。(注3)LTA(Lighter Than Air)型とは、空気より軽く、浮力を利用して飛行を維持するHAPSのことを指します。(注4)HAPS(High Altitude Platform Station)とは、成層圏に飛行させた航空機などの無人機体を通信基地局のように運用し、広域のエリアに通信サービスを提供できるシステムの総称のことを指します。(注5)UAV(Uncrewed Aerial Vehicle)とは、無人航空機のことを指します。(注6)DX(Digital Transformation)とは、デジタル技術の活用による新たな価値・体験の提供および社会の変革を指します。(注7)SX(Sustainability Transformation)とは、社会のサステナビリティと企業のサステナビリティを同期させ、そのために必要な経営・事業変革を行い、長期的かつ持続的な企業価値向上を図っていくための取り組みのことを指します。b.連結経営成績の概況(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率売上高 15,357 16,586 1,229 8.0%営業利益 3,039 2,907 △132 △4.3%税引前利益 2,739 2,704 △35 △1.3%法人所得税 △733 △881 △148 20.2%純利益 2,006 1,823 △183 △9.1%親会社の所有者 1,625 1,453 △172 △10.6%非支配持分 381 370 △11 △2.8%調整後EBITDA(注) 4,606 4,710 104 2.3%(注) 調整後EBITDA=営業利益+減価償却費及び償却費(固定資産除却損含む)+株式報酬費用±その他の調整項目。詳細は「(4) <財務指標に関する説明>IFRSに基づかない指標」をご参照ください。当第1四半期連結累計期間の連結経営成績の概況は、以下の通りです。(a) 売上高当第1四半期連結累計期間の売上高は、全報告セグメントで増収となり、前年同期比1,229億円(8.0%)増の16,586億円となりました。コンシューマ事業は物販等売上の増加などにより361億円、ディストリビューション事業は法人向けICT関連商材および継続収入商材の堅調な増加などにより270億円、エンタープライズ事業はデジタル化に伴うソリューション需要の増加などにより182億円、ファイナンス事業はPayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高の増加などにより172億円、メディア・EC事業はコマース売上の増加などにより99億円、それぞれ増収となりました。なお、2026年3月期の連結業績予想に対する進捗率は24.8%と順調に推移しています。(b) 営業利益当第1四半期連結累計期間の営業利益は、前年同期比132億円(4.3%)減の2,907億円となりました。ファイナンス事業が104億円、エンタープライズ事業が73億円、ディストリビューション事業が43億円、それぞれ増益となった一方で、メディア・EC事業が254億円、コンシューマ事業が26億円、それぞれ減益となりました。なお、メディア・EC事業の減益は、主として、前年同期にLINEヤフーグループにおいて計上した子会社の支配喪失に伴う利益が剝落したことによるものです。なお、2026年3月期の連結業績予想に対する進捗率は29.1%と順調に推移しています。(c) 純利益当第1四半期連結累計期間の純利益は、前年同期比183億円(9.1%)減の1,823億円となりました。これは主として、前年同期に計上した持分法適用関連会社を対象とするプットオプションの評価損が剥落した一方で、前年同期に計上した関係会社の再編に係る税効果の剥落に伴う法人所得税の増加、および前述した営業利益の減少によるものです。なお、前述したとおり、営業利益の減少は主として、前年同期にLINEヤフーグループにおいて計上した子会社の支配喪失に伴う利益が剝落したことによるものです。(d) 親会社の所有者に帰属する純利益当第1四半期連結累計期間の親会社の所有者に帰属する純利益は、前年同期比172億円(10.6%)減の1,453億円となりました。また、非支配持分に帰属する純利益は、前年同期比11億円(2.8%)減の370億円となりました。なお、2026年3月期の連結業績予想に対する進捗率は26.9%と順調に推移しています。(e) 調整後EBITDA当第1四半期連結累計期間の調整後EBITDAは、前年同期比104億円(2.3%)増の4,710億円となりました。これは主として、前年同期に計上した子会社の支配喪失に伴う利益および当期に計上した企業結合に伴う再測定による利益を除いた営業利益が増加したことによるものです。c.セグメント情報に記載された区分ごとの状況(a) コンシューマ事業<事業概要>コンシューマ事業では、主として国内の個人のお客さまに対し、モバイルサービス、ブロードバンドサービスおよび「おうちでんき」などの電力サービスを提供しています。また、携帯端末メーカーから携帯端末を仕入れ、ソフトバンクショップ等を運営する代理店または個人のお客さまに対して販売しています。<業績全般>(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率売上高 6,817 7,178 361 5.3%営業費用(注) 5,253 5,640 387 7.4%うち、減価償却費及び償却費 933 921 △12 △1.3%セグメント利益 1,564 1,538 △26 △1.6%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率サービス売上 5,425 5,430 5 0.1%モバイル 3,923 3,975 52 1.3%ブロードバンド 1,013 1,042 29 2.9%でんき 489 414 △76 △15.5%物販等売上 1,392 1,748 356 25.6%売上高合計 6,817 7,178 361 5.3%コンシューマ事業の売上高は、前年同期比361億円(5.3%)増の7,178億円となりました。そのうち、サービス売上は前年同期比5億円(0.1%)増の5,430億円となり、物販等売上は前年同期比356億円(25.6%)増の1,748億円となりました。サービス売上のうち、モバイルは前年同期比52億円(1.3%)増加しました。これは主として、通信料の平均単価が安定基調にある中、スマートフォン契約数が「ワイモバイル」ブランドを中心に伸びたことによるものです。なお、各四半期連結会計期間のモバイル売上(顧客獲得施策影響を除く)は、2024年3月期第3四半期以降、前年同期比で増収に転じています。(単位:億円)2025年3月期 2026年3月期第1四半期 第2四半期 第3四半期 第4四半期 第1四半期モバイル売上 3,923 3,965 3,882 3,975 3,975うち、顧客獲得施策影響(注) – – △112 △20 -モバイル売上(顧客獲得施策影響を除く) 3,923 3,965 3,994 3,995 3,975前年同期比 76 45 63 64 52(注) 一部の顧客獲得施策はIFRS第15号「顧客との契約から生じる収益」に基づき、モバイル売上から控除しています。ブロードバンドは前年同期比29億円(2.9%)増加しました。これは主として、光回線サービス「SoftBank 光」契約数(注)が増加したことによるものです。でんきは前年同期比76億円(15.5%)減少しました。これは主として、電力市場での取引が減少したことによるものです。物販等売上の増加は、主として、携帯端末の平均単価の上昇、および販売数の増加によるものです。営業費用は5,640億円となり、前年同期比で387億円(7.4%)増加しました。これは主として、スマートフォンなどの仕入原価および販売促進費などが増加したことによるものです。上記の結果、セグメント利益は、前年同期比26億円(1.6%)減の1,538億円となりました。(注)「SoftBank Air」契約数を含みます。(b) エンタープライズ事業<事業概要>エンタープライズ事業では、法人のお客さまに対し、モバイル回線や携帯端末レンタルなどのモバイルサービス、固定電話やデータ通信などの固定通信サービス、データセンター、クラウド、セキュリティ、グローバル、AI、IoT、デジタルマーケティング等のソリューションサービスなど、多様な法人向けサービスを提供しています。<業績全般>(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率売上高 2,156 2,338 182 8.5%営業費用(注) 1,741 1,850 109 6.3%うち、減価償却費及び償却費 435 433 △1 △0.3%セグメント利益 415 488 73 17.7%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率モバイル 766 825 60 7.8%固定 426 422 △4 △1.0%ソリューション等 964 1,091 127 13.2%売上高合計 2,156 2,338 182 8.5%エンタープライズ事業の売上高は、前年同期比182億円(8.5%)増の2,338億円となりました。そのうち、モバイルは前年同期比60億円(7.8%)増の825億円、固定は前年同期比4億円(1.0%)減の422億円、ソリューション等は前年同期比127億円(13.2%)増の1,091億円となりました。モバイル売上の増加は、主として、契約数の増加に伴い通信売上が増加したこと、および端末売上が増加したことによるものです。固定売上の減少は、主として、電話サービスの契約数が減少したことによるものです。ソリューション等売上の増加は、企業のデジタル化需要をとらえ、クラウドやセキュリティソリューションなどの売上が増加したことによるものです。営業費用は1,850億円となり、前年同期比で109億円(6.3%)増加しました。これは主として、上記ソリューション等売上の増加に伴い原価が増加したことによるものです。上記の結果、セグメント利益は、前年同期比73億円(17.7%)増の488億円となりました。(c) ディストリビューション事業<事業概要>ディストリビューション事業は、変化する市場環境を迅速にとらえた最先端のプロダクトやサービスを提供しています。法人のお客さま向けには、クラウドサービス、AIを含めた先進テクノロジーを活用した商材を提供しています。個人のお客さま向けには、メーカーあるいはディストリビューターとして、ソフトウエアやモバイルアクセサリー、IoTプロダクト等、多岐にわたる商品の企画・提供を行っています。<業績全般>(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率売上高 2,209 2,479 270 12.2%営業費用(注) 2,132 2,359 227 10.7%うち、減価償却費及び償却費 11 10 △1 △13.3%セグメント利益 77 119 43 55.4%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。ディストリビューション事業の売上高は、前年同期比270億円(12.2%)増の2,479億円となりました。これは主として、法人向けのICT関連の商材や注力しているクラウドやSaaSなどの継続収入商材の堅調な伸長、およびGIGAスクール構想第2期やサポートが終了するWindows 10からの移行に伴うPC売上の増加によるものです。営業費用は2,359億円となり、前年同期比で227億円(10.7%)増加しました。これは主として、売上高の増加に伴い売上原価が増加したことによるものです。上記の結果、セグメント利益は、前年同期比43億円(55.4%)増の119億円となりました。(d) メディア・EC事業<事業概要>メディア・EC事業は、メディアおよびコマースを中心としたサービスを展開し、オンラインからオフラインまで一気通貫でサービスを提供しています。メディア領域においては、総合インターネットサービス「Yahoo! JAPAN」やコミュニケーションアプリ「LINE」での広告関連サービス、コマース領域においては 「Yahoo! シ ョ ッ ピ ン グ 」、「ZOZOTOWN」などのオンラインショッピングサービスや「Yahoo!オークション」などのリユースサービス、戦略領域においては、メディア・コマースに次ぐ新たな収益の柱となるよう取り組んでいるFinTechサービス等の提供を行っています。<業績全般>(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率売上高 3,970 4,069 99 2.5%営業費用(注1) 3,009 3,362 353 11.7%うち、減価償却費及び償却費 403 402 △1 △0.3%セグメント利益 961 707 △254 △26.4%(注) 2025年6月30日に終了した3カ月間より、「メディア・EC事業」に区分されていたPayPay銀行㈱を「ファイナンス事業」に移管しました。これに伴い、2024年6月30日に終了した3カ月間の数値を遡及修正しています。(注1) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率メディア 1,745 1,757 12 0.7%コマース 2,082 2,155 72 3.5%戦略 127 136 9 7.1%その他 16 21 5 28.3%売上高合計 3,970 4,069 99 2.5%(注)2024年12月31日に終了した3カ月間において、LINEヤフーグループでは事業の管理区分を見直し、「メディア」に区分されていた一部のサービスを「コマース」に移管しました。また、2025年6月30日に終了した3カ月間より、LINEヤフーグループにおける事業の管理区分の見直しに加え、「メディア・EC事業」に区分されていたPayPay銀行㈱を「ファイナンス事業」に移管しました。これらに伴い、2024年6月30日に終了した3カ月間の「メディア・EC事業」の売上高の内訳すべてを遡及修正しています。メディア・EC事業の売上高は、前年同期比99億円(2.5%)増の4,069億円となりました。そのうち、メディアは前年同期比12億円(0.7%)増の1,757億円、コマースは前年同期比72億円(3.5%)増の2,155億円、戦略は前年同期比9億円(7.1%)増の136億円、その他は前年同期比5億円(28.3%)増の21億円となりました。メディア売上の増加は、主として、アカウント広告の増収によるものです。コマース売上の増加は、主として、ZOZOグループ(㈱ZOZOおよび子会社)やアスクルグループ(アスクル㈱および子会社)における取扱高が増加したことや、トラベル・飲食予約などを扱うサービスEC事業が好調に推移したことによるものです。戦略売上の増加は、主として、FinTech領域の売上が増加したことによるものです。営業費用は3,362億円となり、前年同期比で353億円(11.7%)増加しました。これは主として、LINE Bank TaiwanLimitedへの増資に伴う企業結合に伴う再測定による利益を計上した一方で、前年同期にIPX Corporation、LINE NEXTCorporation、バリューコマース㈱のそれぞれにつき計上した子会社の支配喪失に伴う利益の剥落、および販売促進費の増加によるものです。上記の結果、セグメント利益は前年同期比254億円(26.4%)減の707億円となりました。(e) ファイナンス事業<事業概要>ファイナンス事業では、QRコード決済やクレジットカードなどのキャッシュレス決済サービス、加盟店のマーケティングソリューションの開発・提供、銀行や資産運用などの金融サービス、およびクレジットカード・電子マネー・QRコードなど多様化する決済を一括で提供する決済代行サービスなどを提供しています。<業績全般>(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減 増減率売上高 741 913 172 23.2%営業費用(注1) 665 732 67 10.1%うち、減価償却費及び償却費 67 78 11 16.1%セグメント利益 76 181 104 136.8%(注) 2025年6月30日に終了した3カ月間より、「メディア・EC事業」に区分されていたPayPay銀行㈱を「ファイナンス事業」に移管しました。これに伴い、2024年6月30日に終了した3カ月間の数値を遡及修正しています。(注1) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。ファイナンス事業の売上高は、前年同期比172億円(23.2%)増の913億円となりました。これは主として、PayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高が増加したことによるものです。営業費用は732億円となり、前年同期比で67億円(10.1%)増加しました。これは主として、前述の通りPayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高の増加により、ポイント還元などに係る販売促進費が増加したことによるものです。上記の結果、セグメント利益は、前年同期比104億円(136.8%)増の181億円となりました。
(2)連結財政状態の概況(単位:億円)2025年 2025年増減 増減率3月31日 6月30日流動資産 48,587 51,349 2,763 5.7%非流動資産 112,435 119,273 6,838 6.1%資産合計 161,022 170,622 9,600 6.0%流動負債 68,352 75,271 6,919 10.1%非流動負債 50,016 52,479 2,463 4.9%負債合計 118,368 127,750 9,382 7.9%資本合計 42,654 42,872 218 0.5%(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減設備投資(注1) 2,034 1,828 △207うち、コンシューマ事業およびエンタープライズ事業の設備投資668 824 156(注2)(注1) 設備投資は検収ベースでの記載です。(注2) コンシューマ事業およびエンタープライズ事業の設備投資は、レンタル端末への投資額、他事業者との共用設備投資(他事業者負担額)およびIFRS第16号「リース」適用による影響を除きます。(資産)当第1四半期連結会計期間末の資産合計は、前連結会計年度末から9,600億円(6.0%)増加し、170,622億円となりました。これは主として、その他の金融資産の増加4,980億円、現金及び現金同等物の増加1,217億円、銀行事業の有価証券の増加1,156億円、投資有価証券の増加629億円、のれんの増加584億円があったことによるものです。その他の金融資産の増加は、主として、LINE Bank Taiwan Limitedを子会社化したことによるものです。(負債)当第1四半期連結会計期間末の負債合計は、前連結会計年度末から9,382億円(7.9%)増加し、127,750億円となりました。これは主として、営業債務及びその他の債務の減少1,256億円があった一方で、有利子負債の増加5,483億円、銀行事業の預金の増加5,327億円があったことによるものです。有利子負債の増加は、主として、ソフトバンク㈱やPayPayカード㈱が債権流動化等の資金調達を実行したことによるものです。また、銀行事業の預金の増加は、主として、LINE Bank Taiwan Limitedを子会社化したことによるものです。(資本)当第1四半期連結会計期間末の資本合計は、前連結会計年度末から218億円(0.5%)増加し、42,872億円となりました。親会社の所有者に帰属する持分は422億円の減少、非支配持分は641億円の増加となりました。親会社の所有者に帰属する持分の減少は、主として、当第1四半期連結累計期間の純利益の計上による増加1,453億円、新株の発行による増加92億円があった一方で、剰余金の配当による減少2,092億円があったことによるものです。(設備投資)当第1四半期連結累計期間の設備投資は、前年同期比207億円減の1,828億円となりました。これは主として、当社が継続的に投資を行っているAI計算基盤・AIデータセンター関連投資につき、前年同期にAI計算基盤(GPUサーバー)の購入があったものの、当第1四半期連結累計期間においてはなかったためです。
(3)連結キャッシュ・フローの概況(単位:億円)6月30日に終了した3カ月間2024年 2025年 増減営業活動によるキャッシュ・フロー 2,643 1,971 △672投資活動によるキャッシュ・フロー △3,187 △3,447 △260財務活動によるキャッシュ・フロー △706 2,611 3,316現金及び現金同等物の期末残高 19,069 15,573 △3,497フリー・キャッシュ・フロー(注1) △543 △1,476 △932調整後フリー・キャッシュ・フロー(LINEヤフーグループ、516 863 347PayPay等除く)(注1、2)プライマリー・フリー・キャッシュ・フロー(注1、3) 956 941 △14(注1) フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、プライマリー・フリー・キャッシュ・フローの算定方法は、「(4)<財務指標に関する説明>IFRSに基づかない指標」をご参照ください。(注2) 調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)=フリー・キャッシュ・フロー+(割賦債権の流動化による調達額-同返済額)+Aホールディングス㈱からの受取配当-PayPay㈱への出資+PayPay証券㈱株式の売却収入-LINEヤフーグループ、PayPay等のフリー・キャッシュ・フロー。なお、LINEヤフーグループ、PayPay等にはAホールディングス㈱、LINEヤフー㈱および子会社(LINEヤフーグループ)、Bホールディングス㈱、PayPay㈱、PayPayカード㈱、PayPay銀行㈱、PayPay証券㈱などを含みます。(注3) プライマリー・フリー・キャッシュ・フローは、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)に、長期性の成長投資として支出した金額を足し戻した指標です。なお、長期性の成長投資はAI計算基盤・AIデータセンター関連投資を含みます。a.営業活動によるキャッシュ・フロー当第1四半期連結累計期間の営業活動によるキャッシュ・フローは1,971億円の収入となり、前年同期比では672億円の収入の減少となりました。これは主として、EBITDAや銀行事業の預金が増加した一方で、営業債権・債務・棚卸資産等の必要運転資本が増加し、さらに法人所得税の還付が減少したことなどによるものです。b.投資活動によるキャッシュ・フロー当第1四半期連結累計期間の投資活動によるキャッシュ・フローは3,447億円の支出となり、前年同期比では260億円の支出の増加となりました。これは主として、有形固定資産及び無形資産の取得による支出が減少した一方、子会社の支配獲得による支出や投資の取得による支出が増加したことによるものです。なお、この投資活動によるキャッシュ・フローには、長期性の成長投資に係る支出78億円が含まれています。c.財務活動によるキャッシュ・フロー当第1四半期連結累計期間の財務活動によるキャッシュ・フローは2,611億円の収入となりました。これは、銀行借入・リース・社債・債権流動化などの資金調達による収入が8,987億円あった一方で、借入金の約定弁済・配当金支払などの支出が6,376億円あったことによるものです。d.現金及び現金同等物の期末残高a.~c.ほかの結果、当第1四半期連結会計期間末における現金及び現金同等物の残高は、前年同期比3,497億円減の15,573億円となりました。e.プライマリー・フリー・キャッシュ・フロー当第1四半期連結累計期間のプライマリー・フリー・キャッシュ・フローは941億円の収入となり、前年同期比では14億円の収入の減少となりました。指標の詳細は「(4)<財務指標に関する説明>IFRSに基づかない指標」の「b.フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、およびプライマリー・フリー・キャッシュ・フロー」をご覧ください。
(4)<財務指標に関する説明>IFRSに基づかない指標当社グループは、IFRSで定義されていないか、IFRSに基づき認識されない財務指標を使用しています。経営者は、当社グループの業績に対する理解を高め、現在の業績を評価する上での重要な指標として用いることを目的として、当該指標を使用しています。当該指標はIFRSでは定義されていないため、他社において当社グループとは異なる計算方法または異なる目的で用いられる可能性があります。そのため、比較可能性を担保する観点から、その有用性を制限しています。a.調整後EBITDA調整後EBITDAは、営業利益に「減価償却費及び償却費(固定資産除却損を含む)」、「株式報酬費用」および通常の事業活動では発生しない費用・収益である「その他の調整項目」を加減算したものです。「その他の調整項目」には、要約四半期連結損益計算書に記載されている「その他の営業収益」および「その他の営業費用」が含まれています。当社グループは、非現金取引の影響を除いた業績評価のための指標として調整後EBITDAを使用しています。調整後EBITDAは、当社グループの業績をより適切に評価するために有用かつ必要な指標であると考えています。営業利益と調整後EBITDAの調整は、以下の通りです。(単位:億円)2024年6月30日に 2025年6月30日に終了した3カ月間 終了した3カ月間営業利益 3,039 2,907(加算)減価償却費及び償却費(注) 1,899 1,913(加算)株式報酬費用 33 34(加算(△は減算))その他の調整項目:- △145企業結合に伴う再測定による利益(加算(△は減算))その他の調整項目:△390 -子会社の支配喪失に伴う利益(加算(△は減算))その他の調整項目:25 -減損損失調整後EBITDA 4,606 4,710(注) 上表の「減価償却費及び償却費」には、「3.要約四半期連結財務諸表及び主な注記(4)【要約四半期連結キャッシュ・フロー計算書】」に記載されている減価償却費及び償却費(2024年6月30日に終了した3カ月間1,869億円 2025年6月30日に終了した3カ月間1,888億円)に加えて、同計算書に記載されている固定資産除却損(2024年6月30日に終了した3カ月間29億円 2025年6月30日に終了した3カ月間26億円)が含まれています。b.フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、およびプライマリー・フリー・キャッシュ・フローフリー・キャッシュ・フローは、営業活動によるキャッシュ・フローに投資活動によるキャッシュ・フローを加算して計算される指標です。調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)は、フリー・キャッシュ・フローから端末の割賦債権流動化による資金調達額を加算し、当該返済額を減算するとともに、Aホールディングス㈱からの受取配当を加算し、LINEヤフーグループ、PayPay等のフリー・キャッシュ・フローを除くなどして計算される指標です。プライマリー・フリー・キャッシュ・フローは、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)から中長期的な成長に資するAI計算基盤の構築などの戦略投資を除いた指標であり、主として当社および当社の完全子会社での既存事業における継続的な資金創出能力すなわち債務返済能力や配当金の支払い能力を評価するために有用な指標であると考えています。なお、連結キャッシュ・フロー計算書上、割賦債権流動化による資金調達額および返済額は、財務活動によるキャッシュ・フローに含まれています。当社グループでは、割賦債権は営業活動の中で発生するものであることから、当該債権の流動化によるキャッシュ・フローを、営業活動によるキャッシュ・フローに加減算したものが、当社グループの経常的な資金創出能力をより適切に表すと考えています。従って、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)およびプライマリー・フリー・キャッシュ・フローの算出の過程において、割賦債権流動化の資金調達額および返済額をフリー・キャッシュ・フローの調整項目として加減算しています。フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)、プライマリー・フリー・キャッシュ・フローの調整項目および調整額は以下の通りです。(単位:億円)2024年6月30日に 2025年6月30日に終了した3カ月間 終了した3カ月間営業活動によるキャッシュ・フロー 2,643 1,971投資活動によるキャッシュ・フロー(設備支出)(注1) △1,868 △1,447投資活動によるキャッシュ・フロー(設備支出以外)(注2) △1,318 △2,000フリー・キャッシュ・フロー △543 △1,476割賦債権の流動化による影響 167 1,313割賦債権流動化取引:調達額(注3) 1,099 2,419割賦債権流動化取引:返済額(注3) △932 △1,106LINEヤフーグループ、PayPay等のフリー・キャッシュ・893 1,163フローによる影響(注4)その他(注5) 0 △137調整後フリー・キャッシュ・フロー516 863(LINEヤフーグループ、PayPay等除く)長期性の成長投資(注6) △439 △78プライマリー・フリー・キャッシュ・フロー 956 941(注1) 投資活動によるキャッシュ・フロー(設備支出)に関連するキャッシュ・フローは、要約四半期連結キャッシュ・フロー計算書に含まれる投資活動によるキャッシュ・フローの「有形固定資産及び無形資産の取得による支出」および「有形固定資産及び無形資産の売却による収入」の純額です。(注2) 投資活動によるキャッシュ・フロー(設備支出以外)に関連するキャッシュ・フローは、要約四半期連結キャッシュ・フロー計算書に含まれる投資活動によるキャッシュ・フローの「投資の取得による支出」、「投資の売却または償還による収入」、「銀行事業の有価証券の取得による支出」、「銀行事業の有価証券の売却または償還による収入」、「子会社の支配獲得による収支(△は支出)」、「子会社の支配喪失による収支(△は支出)」および「その他」の純額です。(注3) 割賦債権流動化取引:調達額および割賦債権流動化取引:返済額に関連するキャッシュ・フローは、主として要約四半期連結キャッシュ・フロー計算書に含まれる財務活動によるキャッシュ・フローの「短期有利子負債の純増減額(△は減少額)」、「有利子負債の収入」および「有利子負債の支出」に含まれています。なお、割賦債権流動化取引のうち、短期間で調達および返済を行う取引については純額表示しています。(注4) LINEヤフーグループ、PayPay等にはAホールディングス㈱、LINEヤフー㈱および子会社(LINEヤフーグループ)、Bホールディングス㈱、PayPay㈱、PayPayカード㈱、PayPay銀行㈱、PayPay証券㈱などを含みます。(注5) Aホールディングス㈱からの受取配当、PayPay㈱への出資、およびPayPay証券㈱株式の売却収入などを含みます。(注6) AI計算基盤・AIデータセンター関連投資を含みます。
(5)連結業績予想などの将来予測情報に関する説明通期の連結損益状況については、売上高6兆7,000億円、営業利益1兆円、親会社の所有者に帰属する純利益5,400億円を予想しており、2025年5月8日に2025年3月期決算短信で開示した連結業績予想から変更していません。
四半期 2027年3月期 第1四半期
出典: ソフトバンク 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/94340/140120260804508086.pdf)
1.当四半期決算の経営成績等の概況(1)連結経営成績の概況a.連結経営環境と当社グループの取り組み当社グループは、「情報革命で人々を幸せに」という経営理念の下、情報・テクノロジー領域においてさまざまな事業を展開しています。そして、「世界に最も必要とされる会社」になるというビジョンを掲げ企業価値の最大化に取り組んでいます。このため、取り組むべき6つのマテリアリティ(重要課題)(注1)を特定し、事業を通じてさまざまな社会課題の解決に貢献しています。当第1四半期連結累計期間における国内景気は、物価高、人手不足および金利上昇等の影響がある中においても、総じて底堅く推移しました。一方で、米国の関税動向や中東情勢の緊迫化等を背景として、先行き不透明な状況が続いています。こうした経営環境の下、企業や行政においては、人手不足への対応や競争力強化に向け、デジタル化が進展するとともに、AI活用が急速に広がっています。特に、AIの進化・普及に伴い、データ処理需要や電力需要の拡大が見込まれる中、これらを支えるインフラの重要性は一段と高まっています。当社は2030年までにありたい姿として長期ビジョン「デジタル化社会の発展に不可欠な次世代社会インフラを提供する企業」を掲げています。この長期ビジョンは、AIの加速度的な進化により急増すると予見されるデータ処理や電力の需要に対応できる構造を持ったインフラを構築し、未来の多様なデジタルサービスを支える不可欠な存在となることを企図しています。2026年5月に発表した2027年3月期から2031年3月期までの中期経営計画においては、さらなる事業成長を推進するとともに、次世代社会インフラの完成を目指します。具体的には、新たな成長戦略「Activate AI for Society」の推進を通じて、本中期経営計画期間において、2031年3月期に連結営業利益1兆7,000億円、親会社の所有者に帰属する純利益7,000億円を達成し、最高益の更新を目指します。新たな成長戦略「Activate AI for Society」とは、全事業でAIの可能性を起動させ、社会への実装を推進し、企業価値の最大化を目指すものです。AIインフラやAIサービスを収益化するとともに、全事業セグメントがAIで進化し成長することで、グループ全体での持続的な事業成長を推進しています。<主な取り組み>・2026年6月、当社は「ソフトバンク」の新料金プランとして、「ペイトク2」などの提供を開始しました。「ペイトク2」は、PayPayアプリでも「PayPayカード」でもPayPayポイントが貯まるほか、「PayPayカードゴールド」向けに特 典 が 拡 充 さ れ る な ど、 当 社 グ ル ー プ の 決 済 ・ 金 融 サ ー ビ ス と の 連 携 を 強 化 し た 料 金 プ ラ ン で す 。 ま た、「Starlink」を活用した衛星とスマートフォンとの直接通信サービス「SoftBank Starlink Direct」や、混雑時でもより高速な5Gデータ通信が可能な「Fast Access」、対象の200以上の国・地域(注2)でデータ通信(注3)を無制限かつ追加料金なしで利用できる「海外データ放題」など、お客さまの生活をより便利で快適にする新サービスの提供も開始しました。あわせて、昨今の物価高騰による各種費用の上昇に加え、通信トラフィックの増大やセキュリティリスクの高度化などによる設備増強や開発投資の必要性が高まる中、事業基盤を維持しながら引き続き高品質な通信サービスを安定的に提供するため、「ソフトバンク」は2026年7月から、「ワイモバイル」は同年6月から既存料金プランを改定しました(注4)。・2026年5月、当社は、AIの普及に伴い拡大する電力需要を賄う次世代電力インフラの構築に向けて、国産バッテリー事業を開始しました。革新型バッテリーセルや先進技術を搭載した蓄電システム(BESS:Battery Energy StorageSystem)の開発から製造までを一気通貫で推進し、2027年度にバッテリーセルおよび蓄電システムの製造を開始します。製造した国産バッテリーは、当社が構築を進めるAIデータセンターに導入する予定です。(注1)マテリアリティ(重要課題)の詳細については、当社ホームページをご参照ください。https://www.softbank.jp/corp/sustainability/materiality/(注2)2026年4月10日時点の国・地域です。(注3)海外で利用する音声通話、SMSおよび国際SMSは対象外です。(注4)「ワイモバイル」については、料金プランにより改定日が異なります。2026年6月1日までに「シンプル3S/M/L」が適用されている方は、新たに提供する「シンプル3 特別割引」により、同年6月2日から同年12月31日まで改定前の月額料金と同額で利用できます。b.連結経営成績の概況(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率売上高 16,586 18,147 1,561 9.4%営業利益 2,907 3,023 116 4.0%税引前利益 2,704 2,812 107 4.0%法人所得税 △881 △797 85 △9.6%純利益 1,823 2,015 192 10.5%親会社の所有者 1,453 1,501 48 3.3%非支配持分 370 514 144 39.0%調整後EBITDA(注) 4,710 5,081 371 7.9%(注) 調整後EBITDA=営業利益+減価償却費及び償却費(固定資産除却損含む)+株式報酬費用±その他の調整項目。詳細は「(4) <財務指標に関する説明>IFRSに基づかない指標」をご参照ください。当第1四半期連結累計期間の連結経営成績の概況は、以下の通りです。(a) 売上高当第1四半期連結累計期間の売上高は、全報告セグメントで増収となり、前年同期比1,561億円(9.4%)増の18,147億円と過去最高になりました。ディストリビューション事業は法人向け継続収入商材およびICT関連商材の堅調な増加などにより566億円、メディア・EC事業はコマース売上および戦略売上の増加により399億円、コンシューマ事業はでんき売上および物販等売上の増加などにより319億円、エンタープライズ事業はデジタル化に伴うソリューション需要の増加などにより266億円、ファイナンス事業はPayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高の増加などにより246億円、それぞれ増収となりました。(b) 営業利益当第1四半期連結累計期間の営業利益は、前年同期比116億円(4.0%)増の3,023億円となりました。メディア・EC事業が前年同期に計上した企業結合に伴う再測定による利益の剥落などにより40億円、コンシューマ事業が9億円、それぞれ減益となった一方で、ファイナンス事業が137億円、エンタープライズ事業が134億円、ディストリビューション事業が10億円、それぞれ増益となりました。(c) 純利益当第1四半期連結累計期間の純利益は、前年同期比192億円(10.5%)増の2,015億円となりました。これは主として、前述した営業利益の増加によるものです。(d) 親会社の所有者に帰属する純利益当第1四半期連結累計期間の親会社の所有者に帰属する純利益は、前年同期比48億円(3.3%)増の1,501億円となりました。また、非支配持分に帰属する純利益は、主としてPayPay㈱を含むLINEヤフーグループの純利益が増加したことに伴い、前年同期比144億円(39.0%)増の514億円となりました。(e) 調整後EBITDA当第1四半期連結累計期間の調整後EBITDAは、前年同期比371億円(7.9%)増の5,081億円となりました。これは主として、減価償却費および営業利益が増加したことによるものです。c.セグメント情報に記載された区分ごとの状況(a) コンシューマ事業<事業概要>コンシューマ事業では、主として国内の個人のお客さまに対し、モバイルサービス、ブロードバンドサービスおよび「おうちでんき」などの電力サービスを提供しています。また、携帯端末メーカーから携帯端末を仕入れ、ソフトバンクショップ等を運営する代理店または個人のお客さまに対して販売しています。<業績全般>(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率売上高 7,178 7,497 319 4.4%営業費用(注) 5,640 5,968 328 5.8%うち、減価償却費及び償却費 921 951 31 3.3%セグメント利益 1,538 1,529 △9 △0.6%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率サービス売上 5,430 5,648 218 4.0%モバイル 3,975 4,005 30 0.8%ブロードバンド 1,042 1,088 46 4.4%でんき 414 555 142 34.3%物販等売上 1,748 1,849 101 5.8%売上高合計 7,178 7,497 319 4.4%コンシューマ事業の売上高は、前年同期比319億円(4.4%)増の7,497億円となりました。そのうち、サービス売上は前年同期比218億円(4.0%)増の5,648億円となり、物販等売上は前年同期比101億円(5.8%)増の1,849億円となりました。サービス売上のうち、モバイルは前年同期比30億円(0.8%)増加しました。これは主として、「ソフトバンク」ブランドの料金プラン「ペイトク」の浸透や前期に実施した「ワイモバイル」ブランドの料金プランの改定などにより通信料の平均単価が上昇したことによるものです。なお、顧客獲得施策影響を除いた各四半期連結会計期間のモバイル売上は2024年3月期第3四半期以降、前年同期比で増収に転じています。2026年3月期第4四半期連結会計期間においては減収となっていますが、接続会計における接続料(アクセスチャージ)の遡及精算の影響を除くと、前年同期比で増収を継続しています。(単位:億円)2026年3月期 2027年3月期第1四半期 第2四半期 第3四半期 第4四半期 第1四半期モバイル売上 3,975 4,009 4,046 3,887 4,005うち、顧客獲得施策影響(注) – – △26 △93 -モバイル売上(顧客獲得施策影響を除く) 3,975 4,009 4,072 3,981 4,005前年同期比 52 44 78 △15 30(注) 一部の顧客獲得施策はIFRS第15号「顧客との契約から生じる収益」に基づき、モバイル売上から控除しています。ブロードバンドは前年同期比46億円(4.4%)増加しました。これは主として、ソニーネットワークコミュニケーションズ㈱との合弁会社であるOpenFiber Japan㈱を設立し、事業を開始したことによるものです。でんきは前年同期比142億円(34.3%)増加しました。これは主として、電力市場での取引が増加したことによるものです。物販等売上の増加は、主として、携帯端末の平均単価の上昇によるものです。営業費用は5,968億円となり、前年同期比で328億円(5.8%)増加しました。これは主として、でんきの原価および資産計上された販売手数料の償却費が増加したことによるものです。上記の結果、セグメント利益は、前年同期比9億円(0.6%)減の1,529億円となりました。(b) エンタープライズ事業<事業概要>エンタープライズ事業では、法人のお客さまに対し、モバイル、企業ネットワーク、固定電話などの通信サービス、IoT、データソリューションなどのソリューションサービスに加え、クラウド、セキュリティ、AIデータセンター、AI計算基盤、AIソリューションなどのクラウド・AIサービスを含む、多様な法人向けサービスを提供しています。<業績全般>(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率売上高 2,338 2,604 266 11.4%営業費用(注) 1,850 1,982 132 7.1%うち、減価償却費及び償却費 433 460 27 6.2%セグメント利益 488 622 134 27.5%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率通信 1,260 1,315 55 4.4%ソリューション 490 518 28 5.8%クラウド・AI 588 771 183 31.0%売上高合計 2,338 2,604 266 11.4%(注) 2026年6月30日に終了した3カ月間において、「エンタープライズ事業」における売上高の内訳の管理区分を見直し、従来の「モバイル」「固定」「ソリューション等」を「通信」「ソリューション」「クラウド・AI」に変更しています。これに伴い、2025年6月30日に終了した3カ月間の数値を遡及修正しています。エンタープライズ事業の売上高は、前年同期比266億円(11.4%)増の2,604億円となりました。そのうち、通信は前年同期比55億円(4.4%)増の1,315億円、ソリューションは前年同期比28億円(5.8%)増の518億円、クラウド・AIは前年同期比183億円(31.0%)増の771億円となりました。通信売上の増加は、主として、モバイル契約数および端末売上が増加したことによるものです。ソリューション売上の増加は、主として、物販を含むシステムインテグレーション関連の売上が増加したことによるものです。クラウド・AI売上の増加は、主として、AI計算基盤の売上が増加したこと、および企業のデジタル化需要をとらえ、クラウドやセキュリティソリューションなどの売上が増加したことによるものです。営業費用は1,982億円となり、前年同期比で132億円(7.1%)増加しました。これは主として、上記クラウド・AI売上やソリューション売上の増加に伴い原価が増加したことによるものです。上記の結果、セグメント利益は、前年同期比134億円(27.5%)増の622億円となりました。(c) ディストリビューション事業<事業概要>ディストリビューション事業は、変化する市場環境を迅速にとらえた最先端のプロダクトやサービスを提供しています。法人のお客さま向けには、クラウドサービス、AIを含めた先進テクノロジーを活用した商材を提供しています。個人のお客さま向けには、メーカーあるいはディストリビューターとして、ソフトウエアやモバイルアクセサリー、IoTプロダクト等、多岐にわたる商品の企画・提供を行っています。<業績全般>(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率売上高 2,479 3,045 566 22.8%営業費用(注) 2,359 2,916 556 23.6%うち、減価償却費及び償却費 10 12 2 22.5%セグメント利益 119 129 10 8.2%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。ディストリビューション事業の売上高は、前年同期比566億円(22.8%)増の3,045億円となりました。これは主として、注力している法人向けのクラウドやSaaSなどの継続収入商材やICT関連の商材の堅調な伸長によるものです。営業費用は2,916億円となり、前年同期比で556億円(23.6%)増加しました。これは主として、売上高の増加に伴い売上原価が増加したことによるものです。上記の結果、セグメント利益は、前年同期比10億円(8.2%)増の129億円となりました。(d) メディア・EC事業<事業概要>メディア・EC事業は、メディアおよびコマースを中心としたサービスを展開し、オンラインからオフラインまで一気通貫でサービスを提供しています。メディア領域においては、総合インターネットサービス「Yahoo! JAPAN」やコミュニケーションアプリ「LINE」での広告関連サービス、コマース領域においては 「Yahoo! シ ョ ッ ピ ン グ 」、「ZOZOTOWN」などのオンラインショッピングサービスや「Yahoo!オークション」などのリユースサービス、戦略領域においては、メディア・コマースに次ぐ新たな収益の柱となるよう取り組んでいるFinTechサービス等の提供を行っています。<業績全般>(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率売上高 4,069 4,468 399 9.8%営業費用(注) 3,362 3,801 439 13.1%うち、減価償却費及び償却費 402 462 60 15.0%セグメント利益 707 667 △40 △5.7%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。売上高の内訳(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率メディア 1,760 1,808 48 2.7%コマース 2,154 2,422 267 12.4%戦略 135 220 85 62.9%その他 19 18 △1 △5.5%売上高合計 4,069 4,468 399 9.8%(注) 2026年6月30日に終了した3カ月間において、LINEヤフーグループでは事業の管理区分を見直し、一部のサービスについて区分を移管しました。これに伴い、2025年6月30日に終了した3カ月間の「メディア・EC事業」の売上高の内訳すべてを遡及修正しています。メディア・EC事業の売上高は、前年同期比399億円(9.8%)増の4,468億円となりました。そのうち、メディアは前年同期比48億円(2.7%)増の1,808億円、コマースは前年同期比267億円(12.4%)増の2,422億円、戦略は前年同期比85億円(62.9%)増の220億円、その他は前年同期比1億円(5.5%)減の18億円となりました。メディア売上の増加は、主として、検索広告が減収した一方で、アカウント広告が増収したことによるものです。コマース売上の増加は、主として、LINE MAN CORPORATION PTE. LTD.およびBEENOS㈱の子会社化、ならびにZOZOグループ(㈱ZOZOおよび子会社)における取扱高の増加等によるものです。戦略売上の増加は、主として、LINE Bank Taiwan Limitedを子会社化したことによるものです。営 業 費 用 は 3,801 億 円 と な り、 前 年 同 期 比 で 439 億 円 (13.1 % ) 増 加 し ま し た 。 こ れ は 主 と し て、LINE MANCORPORATION PTE. LTD.、LINE Bank Taiwan LimitedおよびBEENOS㈱の子会社化により営業費用が増加したことに加え、前年同期に計上したLINE Bank Taiwan Limitedへの増資に係る企業結合に伴う再測定による利益の剥落によるものです。上記の結果、セグメント利益は前年同期比40億円(5.7%)減の667億円となりました。(e) ファイナンス事業<事業概要>ファイナンス事業では、QRコード決済やクレジットカードなどのキャッシュレス決済サービス、加盟店のマーケティングソリューションの開発・提供、銀行や資産運用などの金融サービス、およびクレジットカード・電子マネー・QRコードなど多様化する決済を一括で提供する決済代行サービスなどを提供しています。<業績全般>(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減 増減率売上高 913 1,159 246 27.0%営業費用(注) 732 842 109 14.9%うち、減価償却費及び償却費 78 82 5 5.9%セグメント利益 181 318 137 76.0%(注) 営業費用には、売上原価、販売費及び一般管理費、その他の営業収益、その他の営業費用を含みます。ファイナンス事業の売上高は、前年同期比246億円(27.0%)増の1,159億円となりました。これは主として、PayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高が増加したことによるものです。営業費用は842億円となり、前年同期比で109億円(14.9%)増加しました。これは主として、前述の通りPayPay㈱およびPayPayカード㈱が展開するQRコード決済やクレジットカードの決済取扱高の増加により、ポイント還元などに係る販売促進費が増加したことによるものです。上記の結果、セグメント利益は、前年同期比137億円(76.0%)増の318億円となりました。
(2)連結財政状態の概況(単位:億円)2026年 2026年増減 増減率3月31日 6月30日流動資産 54,055 56,728 2,673 4.9%非流動資産 130,966 136,698 5,731 4.4%資産合計 185,022 193,426 8,404 4.5%流動負債 85,252 89,223 3,971 4.7%非流動負債 53,085 57,818 4,733 8.9%負債合計 138,337 147,041 8,704 6.3%資本合計 46,685 46,385 △299 △0.6%(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減設備投資(注1) 1,828 3,327 1,499うち、通信(注2) 824 846 22うち、AI関連(注3) 34 103 69(注1) 設備投資は検収ベースでの記載です。(注2) 通信の設備投資は、レンタル端末への投資額、他事業者との共用設備投資(他事業者負担額)、およびIFRS第16号「リース」適用による影響は除きます。(注3) AI関連の設備投資は、AI計算基盤およびAIデータセンター等への投資を含みます。(資産)当第1四半期連結会計期間末の資産合計は、前連結会計年度末から8,404億円(4.5%)増加し、193,426億円となりました。これは主として、その他の金融資産の増加2,335億円、現金及び現金同等物の増加2,070億円、投資有価証券の増加1,833億円、使用権資産の増加1,590億円があったことによるものです。その他の金融資産の増加は、主として、PayPay銀行㈱およびLINE Bank Taiwan Limitedにおける顧客への貸付金が増加したことによるものです。(負債)当第1四半期連結会計期間末の負債合計は、前連結会計年度末から8,704億円(6.3%)増加し、147,041億円となりました。これは主として、営業債務及びその他の債務の減少1,167億円があった一方で、有利子負債の増加9,368億円があったことによるものです。有利子負債の増加は、主として、社債の発行や債権流動化等、各種の資金調達を実施したことによるものです。(資本)当第1四半期連結会計期間末の資本合計は、前連結会計年度末から299億円(0.6%)減少し、46,385億円となりました。親会社の所有者に帰属する持分は456億円の減少、非支配持分は157億円の増加となりました。親会社の所有者に帰属する持分の減少は、主として、当第1四半期連結累計期間の純利益の計上による増加1,501億円があった一方で、剰余金の配当による減少2,102億円があったことによるものです。(設備投資)当第1四半期連結会計期間の設備投資は、前年同期比1,499億円増の3,327億円となりました。これは主として、OpenFiber Japan㈱の事業開始に伴い、ダークファイバー等の通信設備を賃借したことによるものです。
(3)連結キャッシュ・フローの概況(単位:億円)6月30日に終了した3カ月間2025年 2026年 増減営業活動によるキャッシュ・フロー 1,971 1,004 △967投資活動によるキャッシュ・フロー △3,447 △3,780 △333財務活動によるキャッシュ・フロー 2,611 4,802 2,192現金及び現金同等物の期末残高 15,573 16,458 885フリー・キャッシュ・フロー(注1) △1,476 △2,775 △1,300調整後フリー・キャッシュ・フロー(LINEヤフーグループ、863 △1,285 △2,149PayPay等除く)(注1、2)(注1) フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)の算定方法は、「(4)<財務指標に関する説明>IFRSに基づかない指標」をご参照ください。(注2) 調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)=フリー・キャッシュ・フロー+(割賦債権の流動化による調達額-同返済額)+Aホールディングス㈱からの受取配当-PayPay㈱への出資+PayPay証券㈱株式の売却収入-LINEヤフーグループ、PayPay等のフリー・キャッシュ・フローなど。なお、LINEヤフーグループ、PayPay等にはAホールディングス㈱、LINEヤフー㈱および子会社(LINEヤフーグループ)、Bホールディングス㈱、PayPay㈱、PayPayカード㈱、PayPay銀行㈱、PayPay証券㈱などを含みます。a.営業活動によるキャッシュ・フロー当第1四半期連結累計期間の営業活動によるキャッシュ・フローは1,004億円の収入となり、前年同期比では967億円の収入の減少となりました。これは主として、EBITDAの増加や、営業債権・債務・棚卸資産等の運転資本の減少があった一方で、銀行事業および証券事業の運用資産の増加ならびに法人所得税に係る支出の増加があったことによるものです。b.投資活動によるキャッシュ・フロー当第1四半期連結累計期間の投資活動によるキャッシュ・フローは3,780億円の支出となり、前年同期比では333億円の支出の増加となりました。これは主として、銀行事業の有価証券の売却または償還による収入の増加があった一方で、Energy Global, LPの優先持分を10億米ドル(約1,600億円)で取得したことに伴い投資の取得による支出が増加したことによるものです。c.財務活動によるキャッシュ・フロー当第1四半期連結累計期間の財務活動によるキャッシュ・フローは4,802億円の収入となり、前年同期比では2,192億円の収入の増加となりました。これは主として、銀行借入・社債・債権流動化などの資金調達が増加したことによるものです。d.現金及び現金同等物の期末残高a.~c.ほかの結果、当第1四半期連結会計期間末における現金及び現金同等物の残高は、前年同期比885億円増の16,458億円となりました。e.調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)当第1四半期連結累計期間の調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)は1,285億円の支出となり、前年同期比では2,149億円の支出の増加となりました。指標の詳細は「(4)<財務指標に関する説明>IFRSに基づかない指標」の「b.フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)」をご参照ください。
(4)<財務指標に関する説明>IFRSに基づかない指標当社グループは、IFRSで定義されていないか、IFRSに基づき認識されない財務指標を使用しています。経営者は、当社グループの業績に対する理解を高め、現在の業績を評価する上での重要な指標として用いることを目的として、当該指標を使用しています。当該指標はIFRSでは定義されていないため、他社において当社グループとは異なる計算方法または異なる目的で用いられる可能性があります。そのため、比較可能性を担保する観点から、その有用性を制限しています。a.調整後EBITDA調整後EBITDAは、営業利益に「減価償却費及び償却費(固定資産除却損を含む)」、「株式報酬費用」および通常の事業活動では発生しない収益・費用である「その他の調整項目」を加減算したものです。「その他の調整項目」には、要約四半期連結損益計算書に記載されている「その他の営業収益」および「その他の営業費用」が含まれています。当社グループは、非現金取引の影響を除いた業績評価のための指標として調整後EBITDAを使用しています。調整後EBITDAは、当社グループの業績をより適切に評価するために有用かつ必要な指標であると考えています。営業利益と調整後EBITDAの調整は、以下の通りです。(単位:億円)2025年6月30日に 2026年6月30日に終了した3カ月間 終了した3カ月間営業利益 2,907 3,023(加算)減価償却費及び償却費(注) 1,913 2,055(加算)株式報酬費用 34 29(加算(△は減算))その他の調整項目:△145 -企業結合に伴う再測定による利益(加算(△は減算))その他の調整項目:- △24子会社の支配喪失に伴う利益(加算(△は減算))その他の調整項目:- △1その他調整後EBITDA 4,710 5,081(注) 上表の「減価償却費及び償却費」には、「3.要約四半期連結財務諸表及び主な注記(4)【要約四半期連結キャッシュ・フロー計算書】」に記載されている減価償却費及び償却費(2025年6月30日に終了した3カ月間1,888億円 2026年6月30日に終了した3カ月間2,023億円)に加えて、同計算書に記載されている固定資産除却損(2025年6月30日に終了した3カ月間26億円 2026年6月30日に終了した3カ月間32億円)が含まれています。b.フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)フリー・キャッシュ・フローは、営業活動によるキャッシュ・フローに投資活動によるキャッシュ・フローを加算して計算される指標です。調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)は、フリー・キャッシュ・フローから端末の割賦債権流動化による資金調達額を加算し、当該返済額を減算するとともに、Aホールディングス㈱からの受取配当を加算し、LINEヤフーグループ、PayPay等のフリー・キャッシュ・フローを除くなどして計算される指標です。なお、連結キャッシュ・フロー計算書上、割賦債権流動化による資金調達額および返済額は、財務活動によるキャッシュ・フローに含まれています。当社グループでは、割賦債権は営業活動の中で発生するものであることから、当該債権の流動化によるキャッシュ・フローを、営業活動によるキャッシュ・フローに加減算したものが、当社グループの経常的な資金創出能力をより適切に表すと考えています。従って、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)の算出の過程において、割賦債権流動化の資金調達額および返済額をフリー・キャッシュ・フローの調整項目として加減算しています。フリー・キャッシュ・フロー、調整後フリー・キャッシュ・フロー(LINEヤフーグループ、PayPay等除く)の調整項目および調整額は以下の通りです。(単位:億円)2025年6月30日に 2026年6月30日に終了した3カ月間 終了した3カ月間営業活動によるキャッシュ・フロー 1,971 1,004投資活動によるキャッシュ・フロー(設備支出)(注1) △1,447 △1,638投資活動によるキャッシュ・フロー(設備支出以外)(注2) △2,000 △2,142フリー・キャッシュ・フロー △1,476 △2,775割賦債権の流動化による影響 1,313 954割賦債権流動化取引:調達額(注3) 2,419 2,050割賦債権流動化取引:返済額(注3) △1,106 △1,096LINEヤフーグループ、PayPay等のフリー・キャッシュ・1,163 381フローによる影響(注4)その他(注5) △137 154調整後フリー・キャッシュ・フロー863 △1,285(LINEヤフーグループ、PayPay等除く)(注1) 投資活動によるキャッシュ・フロー(設備支出)に関連するキャッシュ・フローは、要約四半期連結キャッシュ・フロー計算書に含まれる投資活動によるキャッシュ・フローの「有形固定資産及び無形資産の取得による支出」および「有形固定資産及び無形資産の売却による収入」の純額です。(注2) 投資活動によるキャッシュ・フロー(設備支出以外)に関連するキャッシュ・フローは、要約四半期連結キャッシュ・フロー計算書に含まれる投資活動によるキャッシュ・フローの「投資の取得による支出」、「投資の売却または償還による収入」、「銀行事業の有価証券の取得による支出」、「銀行事業の有価証券の売却または償還による収入」、「子会社の支配獲得による収支(△は支出)」、「子会社の支配喪失による収支(△は支出)」および「その他」の純額です。(注3) 割賦債権流動化取引:調達額および割賦債権流動化取引:返済額に関連するキャッシュ・フローは、主として要約四半期連結キャッシュ・フロー計算書に含まれる財務活動によるキャッシュ・フローの「短期有利子負債の純増減額(△は減少額)」、「有利子負債の収入」および「有利子負債の支出」に含まれています。なお、割賦債権流動化取引のうち、短期間で調達および返済を行う取引については純額表示しています。(注4) LINEヤフーグループ、PayPay等にはAホールディングス㈱、LINEヤフー㈱および子会社(LINEヤフーグループ)、Bホールディングス㈱、PayPay㈱、PayPayカード㈱、PayPay銀行㈱、PayPay証券㈱などを含みます。(注5) Aホールディングス㈱からの受取配当、PayPay㈱への出資、およびPayPay証券㈱株式の売却収入などを含みます。
(5)連結業績予想などの将来予測情報に関する説明通期の連結損益状況については、売上高7兆5,000億円、営業利益1兆1,000億円、親会社の所有者に帰属する純利益5,600億円を予想しており、2026年5月11日に2026年3月期決算短信で開示した連結業績予想から変更していません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。