NIPPON EXPRESSホールディングスは通期・四半期とも構成・粒度はほぼ同等で、M&Aや社内改革等の新規施策の言及が加わりつつ、業績予想修正理由の分量差が主因。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、NIPPON EXPRESSホールディングス分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月14日 → 2026年2月13日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,372字 → 7,652字(前期比+3.8%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(275字) → あり(275字)
変化の型: 出来事型
増えた要素
- Simon Hegele社(欧州・医療機器ロジスティクス)買収の説明
- 日本通運の社内カンパニー制導入(2025年1月実施)の説明
- 事業ポートフォリオに関する基本方針の策定と資産売却(別荘地管理事業譲渡等)の説明
- SBT短期目標認定取得・サプライヤー人権デューデリジェンス開始の言及
減った要素
- cargo-partner社PMIに関する詳細記述(前期は新規連結の説明が中心)
要約: 売上収益はSimon Hegele社の新規連結がある一方、特積み事業統合等により微減、セグメント利益は増益に転じた。M&Aや社内カンパニー制、資産売却など新たな施策的言及が加わったが、全体の構成・粒度は前期とほぼ同等と判定した。
四半期決算短信の比較
文字数: 3,915字 → 3,445字(前期比-12%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(392字) → あり(508字)
変化の型: 出来事型
減った要素
- セカンドキャリア支援関連の特記事項(応募者未確定のため業績予想に含めない旨の説明)
要約: 見出し名称は「等」から「など」への表記差のみで実質的な構成変更ではない。業績予想修正の理由説明で前年同期にあった一時的な特記事項(セカンドキャリア支援関連)が今期はなく、その分量差が文字数減少の主因。経営成績の説明自体は同程度の粒度を維持している。
定性文の全文(前期・今期)
通期 2024年12月期
出典: NIPPON EXPRESSホールディングス 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月14日(https://www2.jpx.co.jp/disc/91470/140120250213574284.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度の世界経済は、米国や新興国の一部において内需主導による景気拡大がみられ、また、その他の国や地域における実質賃金の上昇による個人消費の回復等に下支えされ、底堅い成長を維持しました。一方で、ロシアによるウクライナ侵攻の長期化や中東情勢の緊迫化、米中間の対立等地政学リスクや経済安全保障リスクの高まりにより、依然として先行き不透明な状況で推移しました。このような経済情勢のなか、物流業界におきましては、国際物流では、中国発の越境eコマース(電子商取引)の拡大による航空貨物輸送の増加等により貨物輸送の需要は回復基調にあるものの、海上貨物輸送では中東の情勢不安に伴うスエズ運河の航行回避の長期化やパナマ運河の記録的な干ばつによる通航制限等、貨物輸送に直接影響を与える地政学・自然災害リスクが顕在化し、不安定な状況で推移いたしました。国内物流では、個人消費に持ち直しの動きがみられた一方で、設備投資の減速を受け生産関連貨物輸送は低調に推移し、全体としての荷動きは力強さに欠ける状況で推移しました。また、物流業界における2024年問題への対応や人件費・燃料費の高騰等コスト上昇圧力への対応に迫られる状況が続きました。引き続き、地政学及び経済安全保障上のリスクによるサプライチェーンへの影響、労働力の不足や燃料費の高止まりによる各種調達コストの上昇等、その動向に注視が必要な状況にあります。NXグループは、このような経営環境のもと、2024年1月1日より新たな経営計画である「NXグループ経営計画2028 Dynamic Growth 2.0 “Accelerating Sustainable Growth ~持続的な成長の加速~”」がスタートしています。目指す姿や方向に変わりはありませんが、よりスピード感をもって長期ビジョンである「グローバル市場で存在感を持つロジスティクスカンパニー」の実現に向け、経営計画に掲げる諸施策及び企業価値向上を意識した経営に取り組んでまいりました。当連結会計年度につきましては、物流需要の回復やNXグループに新たにcargo-partner社が加わったことにより売上収益は対前年比増加となりましたが、エネルギー価格の高止まり、人件費をはじめとしたコスト上昇等の外部環境の影響を受け、セグメント利益は減少という結果になりました。
[グローバル市場での事業成長の加速]「グローバル市場での事業成長の加速」につきましては、お客様のグローバル・サプライチェーンにEnd to Endソリューションを提供することで取り扱う事業領域の拡大を目指し、航空及び海運フォワーディングの販売拡大や倉庫を中心とした幅広いロジスティクスソリューションの提供強化に注力してまいりました。グローバル事業本部(G B H Q :Global Business Headquarters)を中心に、営業戦略の中核に「グローバルアカウントマネジメント」を据え、グローバルな営業体制、組織の更なる強化に努めてまいりました。重点産業の取組みとして、テクノロジー、モビリティ、ライフスタイル、ヘルスケア、半導体関連の5つを選定し、継続的にお客様へのアプローチに取り組むとともに、新たな顧客基盤を構築するため、グローバル市場においてプレゼンスを持つ非日系顧客の開拓にも取り組んでまいりました。また、cargo-partner社へのPMIによるグループシナジー創出やインド市場における事業体制の拡充を図ってまいりました。- -◆主なKPI重点産業 2024年度 2024年度 対目標 2028年(売上収益) 実績 目標 進捗率 目標テクノロジー基盤領域:電機電子 3,054億円 3,295億円 92.7% 4,000億円成長、挑戦領域:産業用機械モビリティ基盤領域:自動車 2,650億円 2,260億円 117.3% 2,600億円成長、挑戦領域:建機、農機、鉄道、航空機ライフスタイル基盤領域:アパレル 1,543億円 1,295億円 119.2% 1,600億円成長、挑戦領域:家具、装飾品、コスメティクスヘルスケア1,077億円 945億円 114.0% 1,300億円成長、挑戦領域:医薬品、医療機器半導体593億円 516億円 114.9% 1,000億円成長、挑戦領域:半導体
※日本通運、海外4セグメント合計(cargo-partner社、Tramo社は除く)2024年 2023年 前年対比 2028年フォワーディングの拡販実績 実績 増減率 目標航空フォワーディング数量 92.1万t 69.3万t 32.9% 130万t海運フォワーディング数量 89.9万TEU 72.0万TEU 24.8% 140万TEU
※2023年実績にはcargo-partner社は含まない。ロジスティクスソリューションの2024年 2023年 前年対比 2028年提携強化(売上収益) 実績 実績 増減率 目標倉庫・配送等売上 4,818億円 4,515億円 6.7% 5,900億円
※倉庫・配送等売上にはcargo-partner社は含まない。- -NImmlN bumobpp評ールデ計ン記ス㈱ (91QT)202Q年12月期
[日本事業の再構築]「日本事業の再構築」につきましては、アカウントマネジメント推進体制の構築やロジスティクス事業の強化、重点産業での取扱い拡大等売上の拡大に取り組むとともに、日本事業強靭化施策の継続・深化に加え、事業基盤の変革・見直し等収益性や資本効率の向上に取り組んでまいりました。特に、日本事業の再構築の根幹となる事業基盤の変革の取組みとして、日本通運においては、マーケットの特性に応じて、各エリアの役割を明確にし、経営の自由度を高めていくことを目的とした社内カンパニー制導入の検討を進めてまいりました。同時に、重量品建設事業の分社化や特積み事業の再編も進めてまいりました。また、2024年問題に伴う人手不足等の解消のため、先端技術の導入やロジスティクス人財の育成による倉庫オペレーションの強化、オフィス業務の自動化・簡素化による生産性の向上にも取り組んでまいりました。
[サステナビリティ経営の推進]今次経営計画では、サステナビリティ経営をすべての事業の土台と位置付け、企業価値の向上と社会課題の解決のために取り組むべき重要課題(マテリアリティ)を、「サステナブル・ソリューションの開発・強化」「グローバル・サプライチェーンの強靭化」「気候変動への対応強化」「イノベーションを生む人財力の向上」「人権の尊重と責任ある企業活動の実現」の5つに見直し、それぞれの課題解決に向けて取組みを進めてまいりました。「サステナブル・ソリューションの開発・強化」では、モーダルシフトや低炭素輸送商品の開発等顧客ニーズへの対応を進め、「気候変動への対応強化」では、施設照明のLED化等経済合理性の高いScope2(間接排出)の削減を優先的に進めてまいりました。また、「イノベーションを生む人財力の向上」では、well-beingの充実の施策の一つとしてNXエンゲージメントサーベイを実施し、課題の経年変化や新たな課題の可視化等エンゲージメント向上に繋がる取組みを進めてまいりました。
[企業価値向上に向けた取組み]企業価値向上に向けた取組みにつきましては、資本コストを上回る資本収益性の達成、すなわち、エクイティ・スプレッドの拡大を図るために、ROEの改善が最優先課題との認識のもと、M&Aも活用しながら売上収益の拡大を図るとともに、利益率向上の取組みとして日本セグメントのセグメント利益改善に注力する等、経営計画に織り込んだ成長戦略の取組みを進めてまいりました。加えて、新たに内部経営指標にROICを導入する等資本収益性を意識した経営への転換を進め、更には、資本政策の見直しによる資本構成の最適化や事業ポートフォリオマネジメントの強化にも着手してまいりました。NXグループの当連結会計年度の業績は、売上収益は2兆5,776億円と前年同期に比べ3,386億円、15.1%の増収となり、営業利益は490億円と前年同期に比べ110億円、18.3%の減益、税引前利益は518億円と前年同期に比べ93億円、15.2%の減益となり、親会社の所有者に帰属する当期利益は317億円と前年同期に比べ53億円、14.4%の減益となりました。セグメント別の業績概況は、以下のとおりです。
①日本(ロジスティクス)航空貨物、海運貨物の取扱いが増加し、売上収益は1兆2,620億円と前年同期に比べ54億円、0.4%の増収となりましたが、人件費をはじめとする各種コスト増の影響により、セグメント利益は405億円と前年同期に比べ80億円、16.6%の減益となりました。
②米州(ロジスティクス)倉庫配送の取扱いが好調を維持し、売上収益は1,530億円と前年同期に比べ17億円、1.2%の増収となりましたが、航空貨物、海運貨物の利用費上昇の影響を受け、セグメント利益は53億円と前年同期に比べ38億円、42.1%の減益となりました。- -NImmlN bumobpp評ールデ計ン記ス㈱ (91QT)202Q年12月期
③欧州(ロジスティクス)航空貨物は紅海危機による海運貨物からのシフト貨物等もあり取扱いが増加したことに加え、cargo-partner社グループを新たに連結の範囲に含めたことにより、売上収益は5,017億円と前年同期に比べ3,091億円、160.4%の増収となり、セグメント利益は112億円と前年同期に比べ13億円、14.1%の増益となりました。
④東アジア(ロジスティクス)航空貨物、海運貨物の取扱いが半導体関連を中心に増加し、売上収益は1,739億円と前年同期に比べ162億円、
10.3%の増収となり、セグメント利益は45億円と前年同期に比べ7億円、20.4%の増益となりました。⑤南アジア・オセアニア(ロジスティクス)航空貨物の取扱いが半導体関連を中心に増加し、売上収益は1,576億円と前年同期に比べ168億円、11.9%の増収となりましたが、販売単価の下落の影響を受け、セグメント利益は54億円と前年同期に比べ28億円、34.5%の減益となりました。
⑥警備輸送設定便の減便はあったものの、改刷対応や金融機関アウトソーシング業務の受託拡大等により、売上収益は685億円と前年同期に比べ6億円、1.0%の増収となりましたが、各種コスト増の影響により、セグメント利益は24億円と前年同期に比べ9億円、28.9%の減益となりました。
⑦重量品建設産業機械関連の取扱いが大幅に減少し、売上収益は500億円と前年同期に比べ10億円、2.0%の減収となり、セグメント利益は53億円と前年同期に比べ12億円、18.7%の減益となりました。
⑧物流サポート物流商品部門及び整備製作部門の取扱いの減少等により、売上収益は4,204億円と前年同期に比べ54億円、1.3%の減収となり、セグメント利益は122億円と前年同期に比べ16億円、11.6%の減益となりました。
(2)当期の財政状態の概況当連結会計年度末の資産合計は2兆2,971億円となり、前連結会計年度末に比べ1,878億円、8.9%増となりました。流動資産は9,348億円で前連結会計年度末に比べ385億円、4.3%増、非流動資産は1兆3,622億円で前連結会計年度末に比べ1,493億円、12.3%増となりました。流動資産増加の主な要因は、営業債権及びその他の債権の増加等によるものです。非流動資産増加の主な要因は、のれん及び無形資産の増加等によるものです。流動負債は7,578億円で前連結会計年度末に比べ1,667億円、28.2%増、非流動負債は6,662億円で前連結会計年度末に比べ341億円、4.9%減となりました。流動負債増加の主な要因は、短期償還社債の増加等によるものです。非流動負債減少の主な要因は、長期借入金の減少等によるものです。当連結会計年度末の資本合計は8,730億円で、前連結会計年度末に比べ552億円、6.8%増となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末の現金及び現金同等物の残高は、2,513億円となり、前連結会計年度末に比べ637億円減となりました。営業活動によるキャッシュ・フローは2,278億円の収入となり、前年同期に比べ421億円収入が増加しました。その主な要因は、法人所得税の支払額が減少したこと等によるものです。- -NImmlN bumobpp評ールデ計ン記ス㈱ (91QT)202Q年12月期投資活動によるキャッシュ・フローは1,407億円の支出となり、前年同期に比べ814億円支出が増加しました。その主な要因は、連結範囲の変更を伴う子会社株式取得による支出が増加したこと等によるものです。財務活動によるキャッシュ・フローは1,641億円の支出となり、前年同期に比べ639億円支出が増加しました。その主な要因は、長期借入れによる収入が減少したこと等によるものです。
(4)今後の見通し今後の経済動向につきましては、欧米を中心とした金融政策の緩和等により、安定化の兆しを見せながらも、アメリカの政権交代による貿易政策の見直し、中東情勢やロシアによるウクライナ侵攻の長期化など地政学リスクの高まりにより、引き続き不透明な状況が続くことが予測されます。物流業界におきましては、地政学リスク及び経済安全保障リスクの高まりを踏まえ、安全調達の観点から既存のサプライチェーンを見直す顧客企業への対応に加え、気候変動への対応や、慢性的な人材不足、デジタル化への対応、先端技術の導入による新たな物流サービスの開発等、業界全体として社会の持続的な成長を支える新たな価値創造産業への転換が求められております。NXグループは、このような経営環境のもと、創立100周年となる2037年にありたい姿として定めた「グローバル市場で存在感を持つロジスティクスカンパニー」という長期ビジョンの実現に向けて、5年間の経営計画である「NXグループ経営計画2028 Dynamic Growth 2.0“ Accelerating Sustainable Growth ~持続的な成長の加速~ ”」の達成に向けて、引き続き、取り組んでまいります。
[グローバル市場での事業成長の加速]重点産業を中心としたアカウントマネジメント体制の更なる強化とグローバルに展開するフォワーディングネットワークや倉庫業務等グループの幅広いロジスティクスソリューションを駆使して、お客様のグローバル・サプライチェーンに対するEnd to Endソリューションの提供強化に注力してまいります。また、M&Aや提携、戦略投資によるダイナミックな事業成長の実現にも引き続き取り組んでまいります。特に、直近のM&Aにより子会社化したcargo-partner社、Simon Hegele社へのPMI早期実行により、グローバルネットワークの拡大等、グローバル市場における競争力の強化に取り組んでまいります。また、エリア戦略として、中長期的な視点で、更なる経済成長が見込まれるインドでの事業拡大にも引き続き挑戦してまいります。
[日本事業の再構築]カンパニー制を導入した日本通運においては、引き続き東名阪を中心としたアカウントマネジメント推進体制の構築やロジスティクス事業の強化、重点産業での取扱い拡大等売上の拡大に取り組むとともに、事業体制の見直しも進めてまいります。East・West両カンパニーにおいては、収益性と資本効率の向上に徹底的にこだわり、エリアに応じた経営を推進してまいります。これらのマーケットに応じた経営の推進と事業基盤の変革により、日本事業の再構築を進めてまいります。また、専門ロジスティクス事業については、専門性の向上と品質の強化に努めるとともに、物流サポート事業においては、ロジスティクス・トータル・ソリューションの展開によるグループ全体の競争力強化に取り組んでまいります。
[サステナビリティ経営の推進]「サステナブル・ソリューションの開発・強化」では、脱炭素に繋がるロジスティクスソリューションの強化やDX推進によるソリューションの開発等、グループ全体で喫緊の課題として捉えている脱炭素、人手不足といった課題解決に引き続き取り組んでまいります。「気候変動への対応強化」では、Scope1・2(自社排出)だけでなく、Scope3(自社以外の排出)の削減にも取り組んでまいります。また、「イノベーションを生む人財力の向上」では、優秀な人財の確保・育成、well-beingの充実、DE&I の推進により、多様な人財が能力を発揮し活躍できる環境作りに引き続き取り組んでまいります。- -NImmlN bumobpp評ールデ計ン記ス㈱ (91QT)202Q年12月期
[企業価値向上に向けた取組み]PBR1倍割れの解消と株主資本コストを上回るROE向上によるエクイティ・スプレッドの確保を当面の課題として、経営計画に織り込んだ成長戦略を推し進めるとともに、低収益不動産の売却等従来にないBS(BalanceSheet)マネジメントの強化と資本政策の見直しを進めてまいります。あわせて、事業ポートフォリオマネジメントの更なる強化として、成長事業へのシフトと低収益・ノンコア事業の抜本的改革にも取り組んでまいります。これらの取組みにより生み出したキャッシュについては、財務健全性を維持しながら、成長投資や株主還元のための資金にバランスよく配分していくことで、資本創出の好循環を生み出し、持続的な企業価値向上を目指してまいります。現時点での2025年12月期の業績見通しは以下のとおりです。連結業績見通し(通期)売上収益 2兆7,000億円営業利益 800億円税引前利益 750億円親会社の所有者に帰属する当期利益 550億円
※ 上記業績見通しは、当社が現時点で入手可能な情報に基づき当社が合理的と判断したものであり、実際の業績は見通しと異なる場合があります。
通期 2025年12月期
出典: NIPPON EXPRESSホールディングス 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月13日
1.経営成績等の概況当連結会計年度において、企業結合に係る暫定的な会計処理の確定を行っており、前連結会計年度との比較分析にあたっては、当該見直し反映後の金額によっております。
(1)当期の経営成績の概況当連結会計年度の世界経済は、インフレの鈍化と漸進的な金融緩和が追い風となり、新興国を中心に底堅さをみせ、緩やかに成長した一方で、米国の関税政策や各国の対応策を巡る経済の不透明感の高まりや、ロシアによるウクライナ侵攻の長期化、中東情勢の不安定化等、地政学リスクや経済安全保障上の不確実性は依然として高い状況で推移いたしました。このような経済情勢のなか、当社事業を取り巻く環境としましては、国際物流では、米国の関税措置の影響による駆け込み需要が一部ではみられたものの、その反動も含めて当社の主力である日本を含むアジア発は総じて低調な荷動きとなりました。加えて、航空貨物、海運貨物ともに運賃相場の下落の影響を受ける状況で推移いたしました。国内物流では、個人消費が緩やかな回復をみせ、設備投資にも持ち直しの動きがみられたものの、荷動きは総じて力強さに欠ける状況で推移いたしました。また、労働力不足の深刻化、燃料費の高止まりや物価高による輸送原価の上昇、環境規制対応に伴うコスト増等、物流業界全体で構造的な課題への対応が必要な状況にありました。引き続き、地政学リスクや経済安全保障上の不確実性によるサプライチェーンへの影響、労働力不足や各種コストの上昇等に注視が必要な状況にあります。NXグループは、このような経営環境のもと、2024年1月にスタートいたしました5年間の経営計画「NXグループ経営計画2028 Dynamic Growth 2.0 “Accelerating Sustainable Growth ~持続的な成長の加速~”」の2年目となる当連結会計年度は、よりスピード感をもって長期ビジョンである「グローバル市場で存在感を持つロジスティクスカンパニー」の実現に向け、経営計画に掲げる「グローバル市場での事業成長の加速」「日本事業の再構築」「サステナビリティ経営の推進」の取組みを進めるとともに、「企業価値向上に向けた取組み」を強化してまいりました。当連結会計年度につきましては、売上収益は、Simon Hegele社のグループ参入による増収要因があった一方、国内における特積み事業の統合等による減収要因が影響し、前年同期に比べ減収となりました。セグメント利益は、国内事業の収益性改善や物流サポート事業が堅調に推移したこと等により、前年同期に比べ増益となりました。
[グローバル市場での事業成長の加速]サプライチェーン全体を俯瞰し、トータルなロジスティクスソリューションを通じてお客様の課題解決を実現することをコンセプトとして、アカウントマネジメントの高度化の取組みを進めるとともに、End to Endソリューションの提供に注力してまいりました。日本を中心に蓄積された知見を共通インフラとして、成功事例の積み上げによるソリューションの展開を進め、日系企業のみならず非日系グローバルアカウントにおいて、高品質なサービス提供が評価され、それを契機として他地域の業務獲得へと発展する事例も増えてきました。M&Aによるグローバル事業の強化の取組みとして、cargo-partner社とのシナジー創出を目的とした、フォワーディング事業における共同購買の推進や営業面でのクロスセル、世界各地の法人や拠点の集約・統廃合に取り組んでまいりました。また、2025年2月には、医療機器等のロジスティクスサービスに強みを持ち、ドイツを主たる拠点とするSimon Hegele社を買収し、コントラクトロジスティクスの主戦場とされる欧州において、同社のインフラを活かしたヘルスケア産業の取扱い拡大に取り組んでまいりました。重要なエリア戦略であるインド事業の拡大につきましては、重点エリア・産業別に営業戦略を定め、半導体やテクノロジー、ライフスタイル関連を中心にフォワーディングやロジスティクスの拡販を推進してまいりました。–◆主なKPI重点産業 2025年 2024年 前年対比 2028年(売上収益) 実績 実績 増減率 目標テクノロジー基盤領域:電機電子 3,001億円 3,054億円 △1.7% 4,000億円成長、挑戦領域:産業用機械モビリティ基盤領域:自動車 2,490億円 2,650億円 △6.0% 2,600億円成長、挑戦領域:建機、農機、鉄道、航空機ライフスタイル基盤領域:アパレル 1,503億円 1,543億円 △2.7% 1,600億円成長、挑戦領域:家具、装飾品、コスメティクスヘルスケア1,127億円 1,077億円 +4.7% 1,300億円成長、挑戦領域:医薬品、医療機器半導体625億円 593億円 +5.4% 1,000億円成長、挑戦領域:半導体
※日本通運、海外4セグメント合計(cargo-partner社、Tramo社、Simon Hegele社は除く)2025年 2024年 前年対比 2028年フォワーディングの拡販実績 実績 増減率 目標航空フォワーディング数量 93.3万t 92.1万t +1.3% 130万t海運フォワーディング数量 85.1万TEU 89.9万TEU △5.3% 140万TEUロジスティクスソリューションの2025年 2024年 前年対比 2028年提供強化(売上収益) 実績 実績 増減率 目標倉庫・配送等売上 4,974億円 4,818億円 +3.2% 5,900億円
※倉庫・配送等売上にはcargo-partner社、Simon Hegele社は含まない。–
[日本事業の再構築]日本事業の再構築の根幹となる事業基盤の変革の取組みとして、日本通運では2025年1月に社内カンパニー制を導入し、マーケット特性の異なるエリアごとに組織を区分けし、それぞれの経営目標の達成に向け、経営資源の適切かつ効率的な再配置を進めてまいりました。関東甲信越・中部・関西エリアでは売上拡大を伴う利益の最大化を目的として、これまでのエリア軸組織からフォワーディング・ロジスティクスの事業軸及びアカウント営業を主とする顧客軸組織への再編を進めてまいりました。一方、各カンパニー(East:北海道・東北、West:中国・四国・九州)は利益率・資本効率の向上に注力すべく、ROICを経営目標数値として設定し、事業構造の改革や組織の統合による作業・事務の効率化に取り組んでまいりました。
[サステナビリティ経営の推進]サステナビリティ経営をすべての事業活動の基盤と位置付け、企業価値の向上と社会価値の創出の両立を実現するため、重要課題(マテリアリティ)の解決に向けた取組みを着実に進めてまいりました。重要課題の一つである「サステナブル・ソリューションの開発・強化」においては、モーダルシフトや低炭素輸送商品などの脱炭素ロジスティクスソリューションの提供をはじめ、お客様のサステナビリティ課題の解決やビジネス成長に資するソリューションをサプライチェーン全体で提供する体制を強化いたしました。
※また、お客様や社会からの期待も高い気候変動への対応として、2025年6月にSBT短期目標の認定を取得したほか、人権尊重への取組みとして、主要グループ会社においてサプライヤー人権デューデリジェンスを開始する等、持続可能なサプライチェーンの構築に向けた基盤整備を進めてまいりました。
※Science Based Targets:パリ協定の温室効果ガス排出削減目標と整合した企業が設定する削減目標[企業価値向上に向けた取組み]長期ビジョンの実現に向けた第2ステップと位置づけた現経営計画目標の達成に向けて2025年2月に「企業価値の向上に向けた取組み」をアップデートし、アセットの保有戦略の見直しを含めたバランスシートマネジメントの強化、資本政策の見直しと事業ポートフォリオマネジメント等の取組みを強化してまいりました。アセットの保有戦略の見直しとしまして、資産の時価に対してハードルレートとして設定したROIC5%を下回る低収益な事業用資産及び投資用不動産を対象に、売却あるいはセール&リースバックを進めてまいりました。また、事業ポートフォリオマネジメントでは、「事業ポートフォリオに関する基本方針」を定め、事業の資本収益性と成長性による定量評価と、NXグループにおける位置付けやシナジー、事業の成長性、ベストオーナー観点等の定性評価をおこない、別荘地管理事業等の事業譲渡を進めてまいりました。NXグループの当連結会計年度の業績は、売上収益は2兆5,748億円と前年同期に比べ28億円、0.1%の減収となり、営業利益は514億円と前年同期に比べ24億円、4.9%の増益となりましたが、為替の影響等により、税引前利益は417億円と前年同期に比べ101億円、19.5%の減益となり、親会社の所有者に帰属する当期利益は26億円と前年同期に比べ290億円、91.5%の減益となりました。セグメント別の業績概況は、以下のとおりです。
①日本(ロジスティクス)料金改定の効果があったものの、航空貨物及び海運貨物を始めとした各種取扱いが減少し、売上収益は1兆2,603億円と前年同期に比べ16億円、0.1%の減収となりましたが、各種コスト削減効果により、セグメント利益は445億円と前年同期に比べ39億円、9.8%の増益となりました。–
②米州(ロジスティクス)航空貨物及び海運貨物の取扱いが減少し、売上収益は1,380億円と前年同期に比べ150億円、9.8%の減収となりましたが、昨年実施した子会社清算の反動増の効果等により、セグメント利益は57億円と前年同期に比べ4億円、
7.6%の増益となりました。③欧州(ロジスティクス)航空貨物の取扱いが増加したことに加え、Simon Hegele社を新たに連結の範囲に含めたことにより、売上収益は5,279億円と前年同期に比べ261億円、5.2%の増収となりましたが、各種コスト増の影響により、セグメント利益は47億円と前年同期に比べ64億円、57.4%の減益となりました。
④東アジア(ロジスティクス)航空貨物の取扱いは増加したものの、海運貨物の取扱いがアパレル、生活家具関連を中心に減少し、売上収益は1,658億円と前年同期に比べ81億円、4.7%の減収となりましたが、事業再編・機能統合によるコスト削減効果により、セグメント利益は57億円と前年同期に比べ11億円、25.9%の増益となりました。
⑤南アジア・オセアニア(ロジスティクス)航空貨物の取扱いが減少したことに加え、販売単価の下落の影響により、売上収益は1,554億円と前年同期に比べ22億円、1.4%の減収となり、各種コスト増の影響により、セグメント利益は32億円と前年同期に比べ22億円、
40.5%の減益となりました。⑥警備輸送設定便の減便や前年の改刷対応の反動減があったものの、料金改定の効果により、売上収益は695億円と前年同期に比べ9億円、1.4%の増収となりましたが、各種コスト増の影響により、セグメント利益は24億円と前年同期並みとなりました。
⑦重量品建設シャットダウンメンテナンス工事等の取扱いが増加したものの、風力工事関連の取扱いが減少したことから、売上収益は485億円と前年同期に比べ14億円、2.9%の減収となりましたが、各種コスト削減効果により、セグメント利益は53億円と前年同期並みとなりました。
⑧物流サポート物流商品部門、整備製作部門、不動産部門の取扱い増加により、売上収益は4,467億円と前年同期に比べ262億円、6.2%の増収となり、セグメント利益は161億円と前年同期に比べ38億円、31.8%の増益となりました。
(2)当期の財政状態の概況当連結会計年度末の資産合計は2兆4,149億円となり、前連結会計年度末に比べ1,173億円、5.1%増となりました。流動資産は1兆333億円で前連結会計年度末に比べ984億円、10.5%増、非流動資産は1兆3,816億円で前連結会計年度末に比べ189億円、1.4%増となりました。流動資産増加の主な要因は、営業債権及びその他の債権の増加等によるものです。非流動資産増加の主な要因は、使用権資産の増加等によるものです。流動負債は7,595億円で前連結会計年度末に比べ16億円、0.2%増、非流動負債は8,063億円で前連結会計年度末に比べ1,397億円、21.0%増となりました。流動負債増加の主な要因は、営業債務及びその他の債務の増加等によるものです。非流動負債増加の主な要因は、社債及び借入金の増加等によるものです。当連結会計年度末の資本合計は8,490億円で、前連結会計年度末に比べ239億円、2.7%減となりました。–
(3)当期のキャッシュ・フローの概況当連結会計年度末の現金及び現金同等物の残高は、2,833億円となり、前連結会計年度末に比べ320億円増となりました。営業活動によるキャッシュ・フローは2,086億円の収入となり、前年同期に比べ192億円収入が減少しました。その主な要因は、法人所得税の支払額が増加したこと等によるものです。投資活動によるキャッシュ・フローは32億円の支出となり、前年同期に比べ1,375億円支出が減少しました。その主な要因は、有形固定資産の売却による収入が増加したこと等によるものです。財務活動によるキャッシュ・フローは1,739億円の支出となり、前年同期に比べ98億円支出が増加しました。その主な要因は、短期借入金の返済による支出が増加したこと等によるものです。
(4)今後の見通し今後の経済動向につきましては、米国の関税政策による減速懸念の緩和や人工知能(AI)への投資加速等により底堅い成長が期待される一方で、長引く貿易摩擦や政策の不確実性に加えて、国家間の新たな経済的対立リスクの高まり等引き続き不透明な状況が続くことが予測されます。物流業界におきましては、こうした地政学・地経学リスクが常態化してきている実態を踏まえ、長期的なサプライチェーンの安定性を確保する役割が一層期待されており、さらには、気候変動や慢性的な人材不足への対応等社会課題の解決に資するロジスティクスソリューションの提供が求められております。NXグループは、このような経営環境のもと、創立100周年となる2037年にありたい姿として定めた「グローバル市場で存在感を持つロジスティクスカンパニー」という長期ビジョンの実現に向けて、5年間の経営計画である「NX グ ル ー プ 経 営 計 画 2028 Dynamic Growth 2.0“Accelerating Sustainable Growth ~ 持 続 的 な 成 長 の 加 速~”」の達成に向けて、引き続き取り組んでまいります。
[グローバル市場での事業成長の加速]お客様の課題解決のため、グローバルに展開するネットワークやナレッジを駆使したEnd to Endソリューションの提供に引き続き注力してまいります。この取組みを加速していくにあたり、アカウントマネジメントによる顧客基盤の強化と提供ソリューションの拡充に加えて、M&Aによる海外の顧客基盤獲得と重点産業におけるインフラ拡充を進めてまいります。また、被買収会社へのPMIとして、事業拡大と収益性の拡大に資する活動に取り組んでまいります。エリア戦略では、インドでの事業拡大に引き続き取り組んでいくとともに、地政学的な情勢を踏まえた生産拠点の移転や消費市場の変容等によるサプライチェーンの変化に対応するため、汎アジアや環インド洋、新興地域開発といった観点で、従来の枠組みに拘らない取組みにも注力してまいります。
[日本事業の再構築]アカウント専任体制の整備が完了した日本通運におきましては、アカウントマネジメントによる顧客基盤の強化、ロジスティクス事業や重点産業での取扱い拡大を進め、売上拡大による利益の最大化を図るとともに、作業戦力の一元管理や事務作業の集中化、組織の統合等の取組みにより、収益性・資本効率の改善に一層注力してまいります。また、低収益会社や拠点における収益改善活動を継続的に推進するとともに、経営資源の最適配分を目的とした事業ポートフォリオマネジメントを引き続き進めてまいります。具体的には、事業譲渡や統合、再編等の選択肢を含め、各事業の成長性・収益性を総合的に評価し、NXグループ全体の競争力強化につなげてまいります。
[サステナビリティ経営の推進]サステナビリティ経営における重要課題(マテリアリティ)への取組みを継続的に進めていくとともに、非財務情報の開示充実にも取り組んでまいります。–重要課題への取組みとして、お客様のサステナビリティ課題の解決に共に取り組み、企業価値向上に貢献できるようサステナブル・ソリューションの開発を強化してまいります。加えて、人的資本経営を通じてWell-beingの充実やインクルーシブな職場風土の構築を進め、多様で優秀な人財一人ひとりのパフォーマンスを上げることで、労働生産性の向上やイノベーションによる価値創出が図られるよう、イノベーションを生む人財力の向上に引き続き取り組んでまいります。非財務情報開示の充実は、非財務資本の強化や株主資本コストの低減の観点からも重要な取組みと位置付けており、重要課題への取組み内容を適切に開示していくことで、開示規制への対応やESG評価の向上を図り、グループ全体でサステナビリティ経営の深化を進めてまいります。
[企業価値向上に向けた取組み]企業価値向上に向けた取組みとして、経営計画に定めた成長戦略の実行により事業利益の拡大を図るとともに、低収益資産の売却等を通じた高収益事業へのシフトと、事業ポートフォリオマネジメントの推進による成長事業への集中と低収益・ノンコア事業の整理を進めてまいります。また、現経営計画の中間年度となる2026年はコストコントロールを強化して、全社的な間接部門コストの削減に取り組んでまいります。これらの取組みにより生み出したキャッシュは、財務健全性を維持しながら、コア事業であるグローバルロジスティクス事業への投資や株主還元にバランスよく配分していくことで、資本創出の好循環を生み出し、持続的な企業価値向上を目指してまいります。現時点での2026年12月期の業績見通しは以下のとおりです。連結業績見通し(通期)売上収益 2兆7,000億円営業利益 1,000億円税引前利益 900億円親会社の所有者に帰属する当期利益 600億円
※ 上記業績見通しは、当社が現時点で入手可能な情報に基づき当社が合理的と判断したものであり、実際の業績は見通しと異なる場合があります。
四半期 2025年12月期 第2四半期
出典: NIPPON EXPRESSホールディングス 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/91470/140120250807535748.pdf)
1.経営成績等の概況前連結会計年度において、企業結合に係る暫定的な会計処理の確定を行っており、前中間連結会計期間との比較分析にあたっては、当該見直し反映後の金額によっております。また、当中間連結会計期間において、企業結合に係る暫定的な会計処理の確定を行っており、前連結会計年度との比較分析にあたっては、当該見直し反映後の金額によっております。
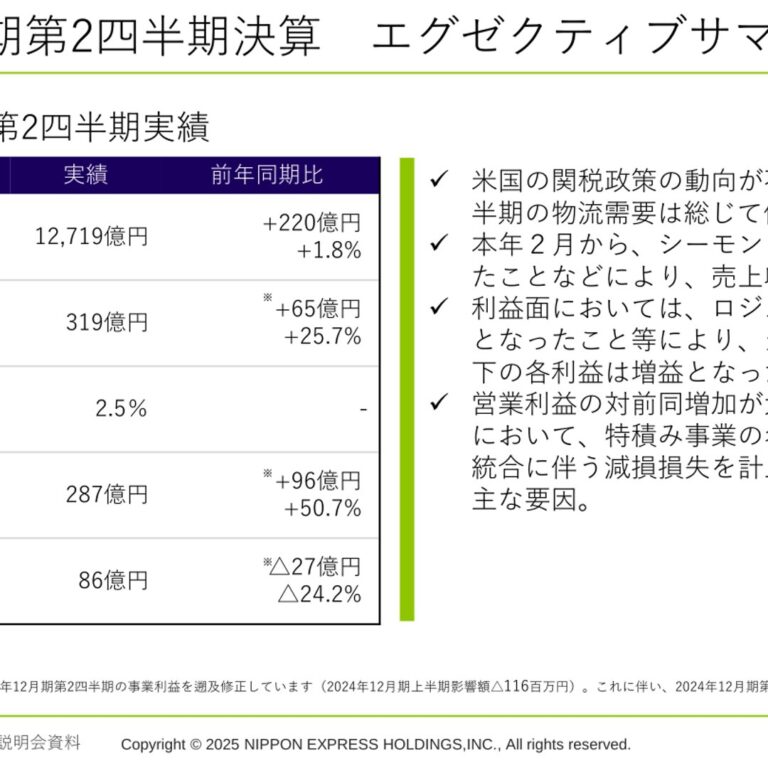
(1)当中間期の経営成績の概況当中間連結会計期間の世界経済は、新興国を中心に底堅い成長がみられ、一部の国や地域でも個人消費や設備投資に持ち直しの動きがみられました。一方で、米国の関税政策の不確実性や中東情勢の悪化から、景気後退への警戒感が急速に強まる状況となりました。このような経済情勢の中、物流業界におきましては、国際物流では、航空貨物、海運貨物ともに総じて底堅い荷動きで推移いたしましたが、米国の関税政策の影響とみられる需要減退の兆候も現れ始める等、サプライチェーンの動向は極めて見通しづらい状況が続きました。国内物流では、個人消費や設備投資に持ち直しの動きがみられたものの、総じて力強さに欠ける荷動きで推移いたしました。また、燃料価格の高止まりや物価高による輸送原価の上昇等、引き続き物流コスト上昇圧力への対応が必要な状況にありました。今後も、米国の関税政策により生じるサプライチェーンへの影響に加え、地政学リスクの動向に注視が必要な状況にあります。こうした経営環境のもと、当社グループの当中間連結会計期間の業績は、前中間連結会計期間に比べ、SimonHegele社グループを新たに連結の範囲に含めたことや、航空貨物、海運貨物が堅調に推移したことにより増収となったものの、物流コストの上昇に加えて、法人所得税が増加したことにより、減益となりました。この結果、売上収益は1兆2,719億円と前年同中間期に比べ220億円、1.8%の増収となり、営業利益は287億円と前年同中間期に比べ96億円、50.7%の増益、税引前中間利益は214億円と前年同中間期に比べ5億円、2.4%の増益となり、親会社の所有者に帰属する中間利益は86億円と前年同中間期に比べ27億円、24.2%の減益となりました。セグメント別の業績概況は、以下のとおりです。
①日本(ロジスティクス)航空貨物、海運貨物の取扱いが増加したことに加え、料金改定の効果により、売上収益は6,259億円と前年同中間期に比べ135億円、2.2%の増収となり、セグメント利益は192億円と前年同中間期に比べ37億円、23.8%の増益となりました。
②米州(ロジスティクス)航空貨物の取扱いは堅調に推移したものの、自動車配送における前年スポット需要の反動減の影響により、売上収益は692億円と前年同中間期に比べ91億円、11.7%の減収となりましたが、昨年実施した子会社清算の反動増の効果等により、セグメント利益は34億円と前年同中間期に比べ8億円、29.9%の増益となりました。
③欧州(ロジスティクス)航空貨物の取扱いが鉄鋼関連を中心に増加したことに加え、Simon Hegele社グループを新たに連結の範囲に含めたことにより、売上収益は2,497億円と前年同中間期に比べ123億円、5.2%の増収となりましたが、航空貨物、海運貨物の利用費上昇等各種コスト増の影響により、セグメント利益は36億円と前年同中間期に比べ13億円、
27.0%の減益となりました。④東アジア(ロジスティクス)海運貨物の取扱いがアパレル、生活家具関連を中心に減少し、売上収益は806億円と前年同中間期に比べ11億円、1.4%の減収となりましたが、事業再編・機能統合によるコスト削減効果もあり、セグメント利益は27億円と前年同中間期に比べ13億円、97.9%の増益となりました。- -NImmlN EXmoESS評ールデ計ン記ス㈱ (9147)2025年12月期 第2四半期
⑤南アジア・オセアニア(ロジスティクス)海運貨物の取扱いが自動車やアパレル関連を中心に増加し、売上収益は738億円と前年同中間期に比べ14億円、
2.0%の増収となりましたが、販売単価の下落の影響や各種コスト増の影響により、セグメント利益は19億円と前年同中間期に比べ6千万円、3.2%の減益となりました。
⑥警備輸送設定便の減便や前年の新紙幣切替対応の反動減があったものの、料金改定の効果により、売上収益は344億円と前年同中間期並みとなりましたが、システム関連費用等のコスト増もあり、セグメント利益は14億円と前年同中間期に比べ2億円、17.1%の減益となりました。
⑦重量品建設風力発電関連やシャットダウンメンテナンスの取扱いが増加し、売上収益は248億円と前年同中間期に比べ19億円、8.6%の増収となり、分社化によるコスト増の影響があるものの、セグメント利益は23億円と前年同中間期に比べ6億円、41.8%の増益となりました。
⑧物流サポート半導体関連の設備工事の獲得や、建設機械、荷役車両の販売が堅調に推移したことにより、売上収益は2,247億円と前年同中間期に比べ183億円、8.9%の増収となり、セグメント利益は74億円と前年同中間期に比べ21億円、
41.6%の増益となりました。(2)当中間期の財政状態の概況①資産、負債及び資本の状況当中間連結会計期間末の資産合計は2兆2,910億円となり、前連結会計年度末に比べ60億円、0.3%減となりました。流動資産は8,502億円で前連結会計年度末に比べ846億円、9.1%減、非流動資産は1兆4,408億円で前連結会計年度末に比べ785億円、5.8%増となりました。流動資産減少の主な要因は、現金及び現金同等物の減少等によるものです。非流動資産増加の主な要因は、のれん及び無形資産の増加等によるものです。流動負債は6,671億円で前連結会計年度末に比べ906億円、12.0%減、非流動負債は7,970億円で前連結会計年度末に比べ1,307億円、19.6%増となりました。流動負債減少の主な要因は、短期償還社債の減少等によるものです。非流動負債増加の主な要因は、長期借入金の増加等によるものです。当中間連結会計期間末の資本合計は8,268億円で、前連結会計年度末に比べ461億円、5.3%減となりました。
②キャッシュ・フローの状況当中間連結会計期間末の現金及び現金同等物の残高は、1,937億円となり、前連結会計年度末に比べ576億円減となりました。営業活動によるキャッシュ・フローは885億円の収入となり、前年同中間期に比べ277億円収入が減少しました。その主な要因は、法人所得税の支払額が増加したこと等によるものです。投資活動によるキャッシュ・フローは724億円の支出となり、前年同中間期に比べ552億円支出が減少しました。その主な要因は、連結範囲の変更を伴う子会社株式の取得による支出が減少したこと等によるものです。財務活動によるキャッシュ・フローは656億円の支出となり、前年同中間期に比べ362億円支出が減少しました。その主な要因は、長期借入による収入が増加したこと等によるものです。- –
(3)連結業績予想等の将来予測情報に関する説明最近の業績動向を踏まえ、2025年2月14日に公表いたしました2025年12月期連結業績予想につきましては、下記の通り修正いたしました。なお、連結業績予想に関する事項につきましては、P.18「3. 参考資料 2025年12月期見通し」をあわせてご覧ください。
①業績予想の修正について2025年12月期通期 連結業績予想数値の修正(2025年1月1日~2025年12月31日) (百万円未満切捨て)親会社の所有者基本的売上収益 営業利益 税引前利益 に帰属する 1株当たり当期利益 当期利益前回発表予想(A) 百万円 百万円 百万円 百万円 円 銭(2025年2月14日公表) 2,700,000 80,000 75,000 55,000 211.70今回修正予想(B) 2,600,000 70,000 60,000 40,000 160.45増 減 額(B-A) △100,000 △10,000 △15,000 △15,000増 減 率( % ) △3.7 △12.5 △20.0 △27.3
②業績予想修正の理由2025年12月期通期業績予想について、米国の関税政策の不確実性や中東情勢の悪化に伴う国際物流の需要減退に加え、物流コストの高止まりや人件費等のコスト上昇等により、売上収益、営業利益、税引前利益、親会社の所有者に帰属する当期利益のいずれにおいても、前回発表予想を下回ることが見込まれますので、業績予想数値を修正いたしました。なお、2025年7月18日付け「日本通運㈱におけるセカンドキャリア支援の実施について」にて公表いたしましたセカンドキャリア支援について、当決算短信提出日現在では応募者が未確定であることから、業績への影響額を見積もることが困難なため、本連結業績予想数値には含めておりません。セカンドキャリア支援の詳細につきましては、P.15「2.要約中間連結財務諸表及び主な注記(5)要約中間連結財務諸表に関する注記事項(重要な後発事象)」をご覧ください。
※業績予想に関する注意事項本資料に記載されている業績見通し等の将来に関する記述は、当社が現時点で入手可能な情報に基づいて判断し作成したものであり、リスクや不確定要素を含んでおり、実際の業績は予想数値と異なる場合があります。- -NImmlN EXmoESS評ールデ計ン記ス㈱ (9147)2025年12月期 第2四半期
四半期 2026年12月期 第2四半期
出典: NIPPON EXPRESSホールディングス 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/91470/140120260806513462.pdf)
1.経営成績等の概況前連結会計年度において、企業結合に係る暫定的な会計処理の確定を行っており、前中間連結会計期間との比較分析にあたっては、当該見直し反映後の金額によっております。
(1)当中間期の経営成績の概況当中間連結会計期間の世界経済は、一部の国や地域で弱さが見られたものの、全体としては緩やかな回復基調が継続いたしました。一方で、中東情勢の悪化によるエネルギー価格の高騰や、供給制約に起因するサプライチェーンの混乱などにより、先行きに対する不透明感が一段と高まる状況が続きました。このような経済環境のもと、物流業界におきましては、国際物流では、中東情勢の悪化を背景に、航空輸送及び海運輸送の一部に混乱が生じ、輸送ルートやリードタイムに影響がみられたものの、アジア発を中心に荷動きが底堅く、概ね堅調に推移いたしました。国内物流では、個人消費や設備投資の持ち直しにより荷動きの改善がみられたものの、人件費や原油価格の高騰をはじめとする物流コストの上昇圧力は依然として強く、引き続き厳しい状況の中で推移いたしました。引き続き、国際情勢の不安定化に伴うサプライチェーンへの影響を注視するとともに、各種コストの高騰など物流環境の変化にも留意が必要な状況にあります。こうした経営環境のもと、当社グループの当中間連結会計期間の業績は、前中間連結会計期間に比べ、航空貨物、海運貨物の取扱いが堅調に推移したことに加え、料金改定や事業再編・機能統合による効果等により、増収増益となりました。この結果、売上収益は1兆3,566億円と前年同中間期に比べ846億円、6.7%の増収となり、営業利益は447億円と前年同中間期に比べ162億円、56.7%の増益、税引前中間利益は373億円と前年同中間期に比べ160億円、75.7%の増益となり、親会社の所有者に帰属する中間利益は242億円と前年同中間期に比べ158億円、186.8%の増益となりました。セグメント別の業績概況は、以下のとおりです。
①日本(ロジスティクス)航空貨物、倉庫貨物の取扱いが増加したことに加え、料金改定やコスト削減の効果により、売上収益は6,434億円と前年同中間期に比べ174億円、2.8%の増収となり、セグメント利益は278億円と前年同中間期に比べ85億円、
44.3%の増益となりました。②米州(ロジスティクス)倉庫貨物の取扱いがアパレル・自動車関連を中心に増加し、売上収益は704億円と前年同中間期に比べ11億円、
1.7%の増収となりましたが、航空貨物の取扱いが医薬関連を中心に減少したことにより、セグメント利益は20億円と前年同中間期に比べ14億円、41.0%の減益となりました。
③欧州(ロジスティクス)航空貨物の取扱いが自動車関連やEC関連を中心に増加し、売上収益は3,011億円と前年同中間期に比べ514億円、
20.6%の増収となり、セグメント利益は41億円と前年同中間期に比べ6億円、17.8%の増益となりました。④東アジア(ロジスティクス)航空貨物の取扱いがEC関連を中心に増加し、売上収益は935億円と前年同中間期に比べ129億円、16.0%の増収となりましたが、各種コスト増の影響により、セグメント利益は26億円と前年同中間期に比べ1千万円、0.5%の減益となりました。
⑤南アジア・オセアニア(ロジスティクス)航空貨物の取扱いが電子・アパレル関連を中心に増加したことに加え、海運貨物の取扱いが自動車関連を中心に増加したことにより、売上収益は971億円と前年同中間期に比べ233億円、31.6%の増収となり、セグメント利益は42億円と前年同中間期に比べ22億円、116.2%の増益となりました。– -NIPPON EXPRESS評ールデ計ン記ス㈱ E9147) 2026年12月期 第
⑥警備輸送設定便の減便があったものの、料金改定の効果に加え、オペレーション見直しに伴うコスト削減の効果により、売上収益は351億円と前年同中間期に比べ6億円、2.0%の増収となり、セグメント利益は14億円と前年同中間期に比べ5千万円、3.6%の増益となりました。
⑦重量品建設風力発電工事やシャットダウンメンテナンス工事の取扱いが増加し、売上収益は280億円と前年同中間期に比べ32億円、13.1%の増収となり、セグメント利益は37億円と前年同中間期に比べ14億円、62.7%の増益となりました。
⑧物流サポート中東情勢の悪化に伴う石油の取扱い数量減により、売上収益は2,086億円と前年同中間期に比べ160億円、7.2%の減収となりましたが、石油の仕入価格調整により、セグメント利益は94億円と前年同中間期に比べ19億円、
26.6%の増益となりました。(2)当中間期の財政状態の概況①資産、負債及び資本の状況当中間連結会計期間末の資産合計は2兆3,576億円となり、前連結会計年度末に比べ573億円、2.4%減となりました。流動資産は9,755億円で前連結会計年度末に比べ577億円、5.6%減、非流動資産は1兆3,820億円と前連結会計年度末並みとなりました。流動資産減少の主な要因は、現金及び現金同等物の減少等によるものです。流動負債は7,570億円で前連結会計年度末に比べ24億円、0.3%減、非流動負債は7,451億円で前連結会計年度末に比べ612億円、7.6%減となりました。流動負債減少の主な要因は、営業債務及びその他の債務の減少等によるものです。非流動負債減少の主な要因は、社債及び借入金の減少等によるものです。当中間連結会計期間末の資本合計は8,554億円で、前連結会計年度末に比べ63億円、0.7%増となりました。
②キャッシュ・フローの状況当中間連結会計期間末の現金及び現金同等物の残高は、2,234億円となり、前連結会計年度末に比べ599億円減となりました。営業活動によるキャッシュ・フローは760億円の収入となり、前年同中間期に比べ124億円収入が減少しました。その主な要因は、営業債権の増減額が増加したこと等によるものです。投資活動によるキャッシュ・フローは289億円の支出となり、前年同中間期に比べ434億円支出が減少しました。その主な要因は、連結範囲の変更を伴う子会社株式取得による支出が減少したこと等によるものです。財務活動によるキャッシュ・フローは1,105億円の支出となり、前年同中間期に比べ448億円支出が増加しました。その主な要因は、長期借入による収入が減少したこと等によるものです。– –
(3)連結業績予想などの将来予測情報に関する説明最近の業績動向を踏まえ、2026年5月13日に公表いたしました2026年12月期連結業績予想につきましては、下記の通り修正いたしました。なお、連結業績予想に関する事項につきましては、P.17「3. 参考資料 2026年12月期見通し」をあわせてご覧ください。
①業績予想の修正について2026年12月期通期 連結業績予想数値の修正(2026年1月1日~2026年12月31日) (百万円未満切捨て)親会社の所有者基本的売上収益 営業利益 税引前利益 に帰属する 1株当たり当期利益 当期利益前回発表予想(A) 百万円 百万円 百万円 百万円 円 銭(2026年5月13日公表) 2,700,000 100,000 90,000 60,000 247.04今回修正予想(B) 2,750,000 120,000 105,000 70,000 289.50増 減 額(B-A) 50,000 20,000 15,000 10,000増 減 率( % ) 1.9 20.0 16.7 16.7
②業績予想修正の理由2026年12月期通期業績予想について、国際物流においてアジア発を中心に荷動きが回復し、国内物流においても堅調な推移が見込まれることに加え、低収益不動産の処分促進による売却益を見込み、売上収益、営業利益、税引前利益、親会社の所有者に帰属する当期利益のいずれにおいても、前回発表予想を上回ることが見込まれますので、業績予想数値を修正いたしました。
※業績予想に関する注意事項本資料に記載されている業績見通し等の将来に関する記述は、当社が現時点で入手可能な情報に基づいて判断し作成したものであり、リスクや不確定要素を含んでおり、実際の業績は予想数値と異なる場合があります。– -NIPPON EXPRESS評ールデ計ン記ス㈱ E9147) 2026年12月期 第
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。