通期はほぼ全文が前年と同一で変化なし、四半期は経済情勢・パーパス説明が丸ごと削除され大幅に簡素化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、千葉銀行分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月4日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 1,505字 → 1,516字(前期比+0.7%、変化なし)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(37字) → あり(37字)
変化の型: 変化なし
要約: パーパス・ビジョンの説明を含め文章構成はほぼ全文が前年と同一で、業績数値のみ更新されている。文数・数値言及・因果表現などの指標もすべて前年と同水準。
四半期決算短信の比較
文字数: 1,386字 → 724字(前期比-47.8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(37字) → あり(37字)
変化の型: 簡素化型
減った要素
- わが国経済・金融情勢(無担保コール翌日物金利、長期国債利回り、日経平均株価等)の説明
- パーパス・ビジョンの説明
要約: 見出し構成は前年同期と同じだが、経済・金融情勢の解説やパーパス・ビジョンの説明が今期は全て削除され、業績数値の記載のみとなった。文字数は前年同期の半分近くまで減少し、文数・数値言及・因果表現もいずれも大きく減った。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 千葉銀行 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/83310/140120250507531565.pdf)
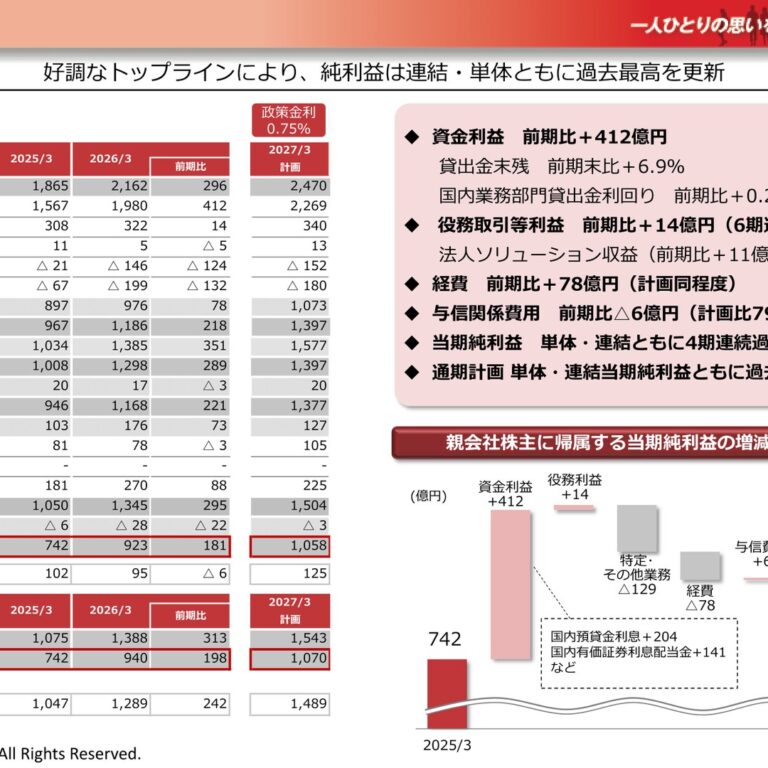
1.経営成績等の概況(1) 当期の経営成績の概況当行グループは、預金や貸出、為替といった金融サービスを中心とした機能的価値に加え、地域の課題解決に貢献するなどの社会的価値を提供することが企業グループとしての存在意義であると考えています。お客さま・株主・職員をはじめとするあらゆるステークホルダーと思いをともにし、地域社会の一人ひとり・一社一社に寄り添った存在であり続け、地域社会を「ステークホルダーの思いが叶う場所」にしていくため、パーパス(存在意義)を「一人ひとりの思いを、もっと実現できる地域社会にする」と定めております。また、パーパスのために、当行グループはビジョン(目指す姿)を「地域に寄り添う エンゲージメントバンクグループ」と定め、「お客さま・株主・職員などのステークホルダーとの深いつながりを背景とした価値提供を通じ、地域とともに成長し続ける銀行グループ」を目指してまいります。上記の経営の基本方針に基づき活動してまいりました結果、当連結会計年度の経営成績は、次のとおりとなりました。経常収益は、貸出金利息など資金運用収益の増加を主因に、前期比514億36百万円増加し3,621億79百万円となりました。経常費用は、資金調達費用の増加を主因に、前期比341億92百万円増加し2,546億72百万円となりました。これらの結果、経常利益は、前期比172億44百万円増加し1,075億6百万円、親会社株主に帰属する当期純利益は、前期比118億18百万円増加し742億59百万円となりました。
(2) 当期の財政状態の概況総資産の期末残高は、前期末比3,225億円増加し、21兆6,312億円となりました。また、純資産の期末残高は、前期末比363億円減少し、1兆1,451億円となりました。主要な勘定残高といたしましては、預金は、さまざまな金融商品・サービスを品揃えし、給与振込や年金受取口座など家計のメインバンクとしてご利用いただくことを目指して活動してまいりましたことにより、個人預金を中心に前期末比3,241億円増加し、16兆2,519億円となりました。貸出金は、法人・個人ともにお客さまのお借入のニーズに積極的にお応えしてまいりましたことにより、中小企業向け貸出を中心に前期末比4,613億円増加し、13兆1,831億円となりました。また、有価証券は、前期末比2,729億円増加し、3兆1,789億円となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度の連結キャッシュ・フローにつきましては、営業活動によるキャッシュ・フローは預金の増加などにより242億円のプラス、投資活動によるキャッシュ・フローは有価証券の取得などにより3,925億円のマイナスとなりました。また、財務活動によるキャッシュ・フローは劣後特約付社債の償還などにより650億円のマイナスとなりました。以上の結果、現金及び現金同等物の期末残高は、前期末比4,333億円減少し4兆2,321億円となりました。
(4) 今後の見通し当行グループの2026年3月期の業績見通しは、経常利益1,243億円、親会社株主に帰属する当期純利益850億円を見込んでおります。また、当行単体の2026年3月期の業績見通しは、経常利益1,216億円、当期純利益846億円を見込んでおります。
※なお、上記の業績予想は、現在当行が入手可能な情報及び現時点での判断、評価、事実認識に基づいた仮定を前提としております。実際の業績は、今後想定されるさまざまな要因によって異なる結果となる可能性があります。業績予想の修正が必要となった場合には、速やかに開示します。
通期 2026年3月期
出典: 千葉銀行 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月15日
1.経営成績等の概況(1) 当期の経営成績の概況当行グループは、預金や貸出、為替といった金融サービスを中心とした機能的価値に加え、地域の課題解決に貢献するなどの社会的価値を提供することが企業グループとしての存在意義であると考えています。お客さま・株主・職員をはじめとするあらゆるステークホルダーと思いをともにし、地域社会の一人ひとり・一社一社に寄り添った存在であり続け、地域社会を「ステークホルダーの思いが叶う場所」にしていくため、パーパス(存在意義)を「一人ひとりの思いを、もっと実現できる地域社会にする」と定めております。また、パーパスのために、当行グループはビジョン(目指す姿)を「地域に寄り添う エンゲージメントバンクグループ」と定め、「お客さま・株主・職員などのステークホルダーとの深いつながりを背景とした価値提供を通じ、地域とともに成長し続ける銀行グループ」を目指してまいります。上記の経営の基本方針に基づき活動してまいりました結果、当連結会計年度の経営成績は、次のとおりとなりました。経常収益は、貸出金利息など資金運用収益の増加を主因に、前期比828億58百万円増加し4,450億37百万円となりました。経常費用は、資金調達費用の増加を主因に、前期比515億49百万円増加し3,062億22百万円となりました。これらの結果、経常利益は、前期比313億8百万円増加し1,388億15百万円、親会社株主に帰属する当期純利益は、前期比198億4百万円増加し940億63百万円となりました。
(2) 当期の財政状態の概況総資産の期末残高は、前期末比4,195億円減少し、21兆2,117億円となりました。また、純資産の期末残高は、前期末比1,121億円増加し、1兆2,573億円となりました。主要な勘定残高といたしましては、預金は、さまざまな金融商品・サービスを品揃えし、給与振込や年金受取口座など家計のメインバンクとしてご利用いただくことを目指して活動してまいりましたことにより、個人預金を中心に前期末比5,785億円増加し、16兆8,304億円となりました。貸出金は、法人・個人ともにお客さまのお借入のニーズに積極的にお応えしてまいりましたことにより、中小企業向け貸出を中心に前期末比8,991億円増加し、14兆823億円となりました。また、有価証券は、前期末比3,128億円増加し、3兆4,918億円となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度の連結キャッシュ・フローにつきましては、営業活動によるキャッシュ・フローはコールマネーの減少などにより1兆3,187億円のマイナス、投資活動によるキャッシュ・フローは有価証券の取得などにより2,110億円のマイナスとなりました。また、財務活動によるキャッシュ・フローは配当金の支払いなどにより475億円のマイナスとなりました。以上の結果、現金及び現金同等物の期末残高は、前期末比1兆5,772億円減少し2兆6,548億円となりました。
(4) 今後の見通し当行グループの2027年3月期の業績見通しは、経常利益1,543億円、親会社株主に帰属する当期純利益1,070億円を見込んでおります。また、当行単体の2027年3月期の業績見通しは、経常利益1,504億円、当期純利益1,058億円を見込んでおります。
※なお、上記の業績予想は、現在当行が入手可能な情報及び現時点での判断、評価、事実認識に基づいた仮定を前提としております。実際の業績は、今後想定されるさまざまな要因によって異なる結果となる可能性があります。業績予想の修正が必要となった場合には、速やかに開示します。
四半期 2026年3月期 第1四半期
出典: 千葉銀行 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月4日(https://www2.jpx.co.jp/disc/83310/140120250731525025.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間のわが国経済をかえりみますと、物価上昇の継続や米国の通商政策等により、先行き不透明な状況が続いているものの、雇用・所得環境の改善などにより、景気は緩やかに回復しています。金融情勢をみますと、無担保コール翌日物金利は期を通して0.40%台で推移しました。長期国債の流通利回りは1.40%台後半から一時1.10%台前半まで低下しましたが、期末にかけては1.40%前後で推移しました。日経平均株価は35,000円台後半から一時31,000円台前半まで下落しましたが、期末にかけては40,000円を超える水準まで回復しました。当行グループは、預金や貸出、為替といった金融サービスを中心とした機能的価値に加え、地域の課題解決に貢献するなどの社会的価値を提供することが企業グループとしての存在意義であると考えています。お客さま・株主・職員をはじめとするあらゆるステークホルダーと思いをともにし、地域社会の一人ひとり・一社一社に寄り添った存在であり続け、地域社会を「ステークホルダーの思いが叶う場所」にしていくため、パーパス(存在意義)を「一人ひとりの思いを、もっと実現できる地域社会にする」と定めております。また、パーパスのために、当行グループはビジョン(目指す姿)を「地域に寄り添う エンゲージメントバンクグループ」と定め、「お客さま・株主・職員などのステークホルダーとの深いつながりを背景とした価値提供を通じ、地域とともに成長し続ける銀行グループ」を目指してまいります。このような金融経済環境及び経営方針のもと、当第1四半期連結累計期間の経営成績は、次のとおりとなりました。経常収益は、資金運用収益の増加を主因に、前年同期比147億36百万円増加し1,027億55百万円となりました。経常費用は、資金調達費用の増加を主因に、前年同期比123億95百万円増加し716億85百万円となりました。これらの結果、経常利益は、前年同期比23億40百万円増加し310億70百万円、親会社株主に帰属する四半期純利益は、前年同期比17億51百万円増加し217億83百万円となりました。
(2)当四半期の財政状態の概況総資産の当第1四半期連結会計期間末残高は、前年度末比6,181億円増加し22兆2,494億円となりました。主要な勘定残高といたしましては、預金は、さまざまな金融商品・サービスを品揃えし、家計のメインバンクとしてご利用いただくことを目指して活動したことから、個人預金を中心に前年度末比361億円増加し16兆2,880億円となりました。貸出金は、お客さまのお借入のニーズに積極的にお応えしたことから、前年度末比3,082億円増加し13兆4,913億円となりました。また、有価証券は、前年度末比527億円増加し3兆2,317億円となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年5月8日に公表いたしました業績予想に変更はありません。
※なお、上記の業績予想は、現在当行が入手可能な情報及び現時点での判断、評価、事実認識に基づいた仮定を前提としております。実際の業績は、今後想定されるさまざまな要因によって異なる結果となる可能性があります。業績予想の修正が必要となった場合には、速やかに開示します。
四半期 2027年3月期 第1四半期
出典: 千葉銀行 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/83310/140120260731504689.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間の経営成績は、次のとおりとなりました。経常収益は、資金運用収益の増加を主因に、前年同期比425億54百万円増加し1,453億9百万円となりました。経常費用は、資金調達費用の増加を主因に、前年同期比318億10百万円増加し1,034億95百万円となりました。これらの結果、経常利益は、前年同期比107億43百万円増加し418億14百万円、親会社株主に帰属する四半期純利益は、前年同期比81億22百万円増加し299億5百万円となりました。
(2)当四半期の財政状態の概況総資産の当第1四半期連結会計期間末残高は、前年度末比2,532億円増加し21兆4,650億円となりました。主要な勘定残高といたしましては、預金は、さまざまな金融商品・サービスを品揃えし、家計のメインバンクとしてご利用いただくことを目指して活動したことから、個人預金を中心に前年度末比1,520億円増加し16兆9,825億円となりました。貸出金は、お客さまのお借入のニーズに積極的にお応えしたことから、前年度末比30億円増加し14兆854億円となりました。また、有価証券は、前年度末比1,446億円増加し3兆6,364億円となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年5月15日に公表いたしました業績予想に変更はありません。
※なお、上記の業績予想は、現在当行が入手可能な情報及び現時点での判断、評価、事実認識に基づいた仮定を前提としております。実際の業績は、今後想定されるさまざまな要因によって異なる結果となる可能性があります。業績予想の修正が必要となった場合には、速やかに開示します。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。