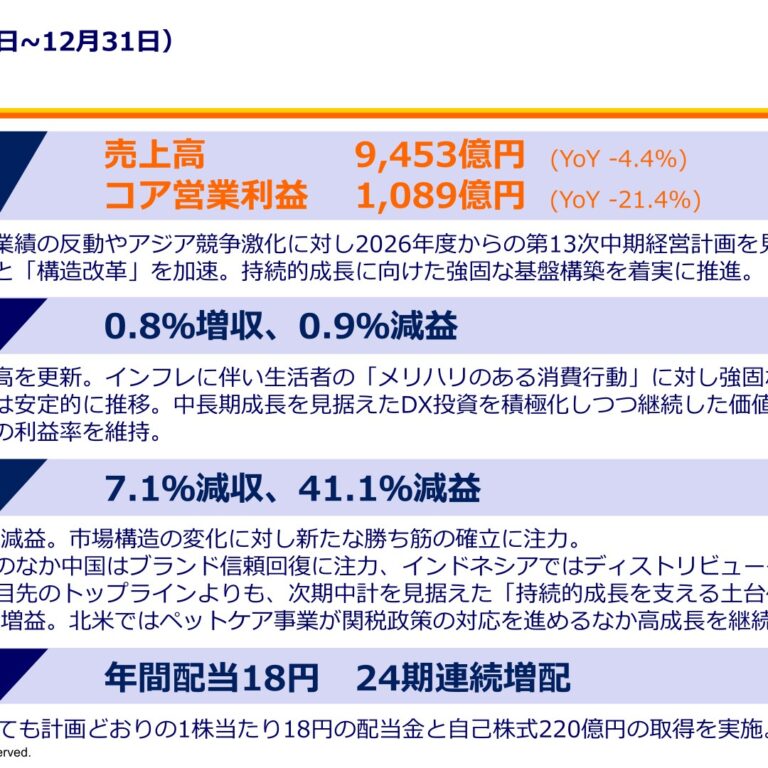
通期は業績悪化の要因としてGST評価損失など新たな逆風説明を追加する一方、四半期では業績予想修正の理由説明が前年より簡素化され、ブラジルM&Aの新規事象説明が加わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ユニ・チャーム分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月13日 → 2026年2月12日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月5日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 10,032字 → 9,987字(前期比+1.1%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1868字) → あり(1878字)
変化の型: 出来事型
増えた要素
- インドのGST(物品・サービス税)制度改正に伴う評価損失6,920百万円の計上説明(財務諸表注記への参照付き)
- 米国の追加関税政策の不確実性への言及
- 中国の生理用品品質に関する風評の長期化についての言及
- AIチャットボット「チャームさん」や「大人用おむつカウンセリング」等サービスの追加紹介
- 経血活用の新サービス「ソフィ FemScan(フェムスキャン)」試験運用開始の説明
減った要素
- 「●Kireiケア関連商品」の項目(グローバルKireiケアマーケティング本部の機能移管の説明)
要約: 売上高・コア営業利益とも前期比二桁減となった背景として、インドのGST制度改正に伴う評価損失やアジアでの品質風評の長期化、米関税政策の不確実性など新たな逆風要因の説明が加わった。一方で「Kireiケア関連商品」の項目は削除され、全体としての粒度は前期と同程度。
四半期決算短信の比較
文字数: 7,594字 → 6,998字(前期比-5.8%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(403字) → あり(382字)
変化の型: 出来事型、簡素化型
増えた要素
- ブラジルのペットフード会社Nutrire Indústria de Alimentos Ltda.の子会社化(M&A)の説明
- 中東情勢緊迫化に伴う原材料・物流費高騰への言及
減った要素
- 通期業績予想の下方修正理由として前年にあった中国フェミニンケア事業の風評被害長期化・少子化進行・ダウントレード加速などのセグメント別要因分析
- 前年にあった「第2四半期では一部回復の兆しが見え始めている」等の詳細な現状評価コメント
要約: 通期業績予想の修正理由説明が、前年の詳細なセグメント別・要因別分析から、原材料・物流費高騰と為替レート適正化のみを述べる簡潔な説明へと縮小した。一方でブラジルのペットフード会社買収という新規事象の説明が加わった。
定性文の全文(前期・今期)
通期 2024年12月期
出典: ユニ・チャーム 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月13日(https://www2.jpx.co.jp/disc/81130/140120250213571813.pdf)
1.経営成績等の概況(1)当期の経営成績の概況前期比較2023年12月期 2024年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高 941,790 988,981 47,191 5.0コア営業利益 127,974 138,463 10,489 8.2税引前当期利益 132,308 134,537 2,229 1.7親会社の所有者に86,053 81,842 △4,212 △4.9帰属する当期利益予想比較2024年12月期予想2024年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高 1,006,000 988,981 △17,019 △1.7コア営業利益 144,000 138,463 △5,537 △3.8税引前当期利益 144,000 134,537 △9,463 △6.6親会社の所有者に90,000 81,842 △8,158 △9.1帰属する当期利益所在地別業績売上高(注) コア営業利益2023年12月期2024年12月期 増減額 2023年12月期2024年12月期 増減額(百万円)(百万円)(百万円) (百万円)(百万円) (百万円)日本 321,847 339,922 18,075 64,986 67,980 2,994中国 106,743 107,324 582 11,882 12,166 284アジア 331,409 335,790 4,381 31,572 30,739 △833その他 181,790 205,944 24,154 19,094 27,357 8,263(注)外部顧客に対する売上高
1.当期の業績全般の概況当連結会計年度における当社グループを取り巻く経営環境は、参入国・地域ごとに景況感に差が見られ、予測困難な状況が続いています。海外においては、アジア地域で経済の不確実性が依然として残存していることに加え、COVID-19の影響を経て、特にベビーケア関連商品において、消費者の間で手頃な価格の商品への需要が高まりつつあります。また、eコマースにおける新興チャネルが急成長するなど、市場環境は目まぐるしく変化しています。当社は、これらの変化に柔軟かつ迅速に対応すべく戦略を展開し、計画達成に向けて取り組んでまいりました。国内においては、物流の2024年問題など懸念材料がありましたが、当社が取り扱う商品は生活必需品であることに加え、消費者のニーズに合わせた高付加価値商品の連続提案と価格の引き上げにより、売上高成長は堅調に推移しました。このような経営環境のなか、当社グループは“世界中の全ての人々のために、快適と感動と喜びを与えるような、世界初・世界No.1の商品とサービスを提供しつづけます”という基本方針に基づき、当期より第12次中期経営計画が始まることを契機に新たなコーポレート・ブランド・エッセンス「Love Your Possibilities」を掲げ、世界中の全ての人々が平等で不自由なく、その人らしさを尊重し、やさしさで包み支え合う、心つながる豊かな社会である「共生社会」=Social Inclusionの実現に向けて取り組みました。この結果、当連結会計年度の業績は、売上高988,981百万円(前連結会計年度比5.0%増)、コア営業利益138,463百万円(前連結会計年度比8.2%増)、税引前当期利益134,537百万円(前連結会計年度比1.7%増)、当期利益95,227百万円(前連結会計年度比2.8%減)、親会社の所有者に帰属する当期利益81,842百万円(前連結会計年度比
4.9%減)となりました。2.主要な部門別営業の概況セグメントの業績を示すと次のとおりであります。
①パーソナルケア2023年12月期 2024年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高(注) 789,238 826,100 36,862 4.7コア営業利益 103,368 110,883 7,516 7.3(注)外部顧客に対する売上高●ウェルネスケア関連商品海外においては、大人用排泄ケア用品の需要が高まっているタイやインドネシア、ベトナムなどの東南アジア地域で、商品ラインアップの拡充やパッド型と紙パンツの併用などによる日本式ケアモデルの普及促進に努めました。日本以上のスピードで高齢化が進行し、大人用排泄ケア用品の対象人口が多い一方で、専用品の認知や普及が進んでいない中国では、現地のニーズを捉えた商品ラインアップで積極的なマーケティング投資を継続しました。国内においては、“できるはふやせる、ひとつずつ。”の想いのもと、健康寿命の延伸につながる軽度・中度商品を中心に豊富なラインアップで消費者の多様なニーズに応え続けました。なかでも軽い尿もれ専用品の軽度商品では、「夜用」をラインアップに加え、軽度商品の認知拡大に努めた結果、高い売上高成長を実現しました。また、中度商品でも引き続き好調な、ウエスト部分に“超音波接合”に関する特許技術を搭載した紙パンツに加え、
※1 ※2世界で初めての特許技術である「ピタッと足周りまで吸収体」 を搭載した夜用紙パンツを発売するなど、幅広い消費者ニーズに応え、高い売上高成長を実現しました。マスクカテゴリーにおいては、『超快適』・『超立体』両ブランドの多様な商品ラインアップで市場の活性化を図りました。引き続き、感染症や花粉対策としての需要が高まる秋から春に向けて、消費者ニーズを捉えた商品ラインアップで市場シェアの拡大を目指します。
※1 主要グローバルブランドにおける大人用パンツおむつ対象 2024年4月ユニ・チャーム㈱調べ※2 吸収コアの両側縁と重なる一対の着色領域と、その間の非着色領域を有し、吸収コアは長手方向中央部で防漏ギャザーの幅方向最内端よりも広く、着色領域の着色部より肌面側のシート資材数は非着色領域のそれ以下である構造●フェミニンケア関連商品海外においては、クールタイプナプキンやショーツ型ナプキンなど地域の特性や消費者ニーズに応じた独自性のある高付加価値商品を開発し、他の国・地域へ順次横展開することで高い売上高成長を実現しました。中国では、景気の先行きに対する不透明感が続くなか、流通在庫は低水準で安定的に推移しています。このような状況のなか、3月8日の婦人節イベントを皮切りにプレミアム商品で多くの新商品を継続的に投入しました。特に、新コンセプトの昼用ショーツ型ナプキンは高い評価を受け、安定的な売上高成長を実現しました。また、厳しい雇用環境が続く若年層を中心にお手頃価格の商品への需要が高まっていることを踏まえ、お手頃価格のショーツ型ナプキンを発売するなど、消費者ニーズへの対応を強化しましたが、2024年11月に発生した生理用品の品質に関する報道と、それにともなう消費者の慎重な購買行動の影響を一部で受けました。引き続き、日々変化する消費者ニーズに迅速かつ的確に対応した商品戦略を進めるとともに、沿岸部の都市部を重点に販売エリアと取扱店舗の拡大に注力します。また、成長著しいクイックコマースなどの新たな販売チャネルを活用した販売強化を図り、消費者満足度の向上及び市場シェアの拡大を目指します。タイ、インドネシア、ベトナムといったアジア地域では、清涼感のあるつけ心地を実現したクールタイプナプキンや活性炭配合のナプキンなどの高付加価値商品の展開を進め、安定した売上高成長を実現しました。インドでは、生理用品の普及率が依然として低い状況にあるなか、都市部を中心にアンチバクテリアをコンセプトにした商品や、使用実態や経済状況を踏まえたフラットタイプ商品の導入など、現地のニーズに応じた商品ラインアップの拡充と取扱店舗数の拡大を進めた結果、売上高は大きく成長し、収益性が改善いたしました。中東では、現地の習慣を捉えたオリーブオイルを配合した新商品などへの積極的なマーケティング投資により、サウジアラビア国内販売が順調に推移したほか、近隣諸国への輸出も伸長しました。国内においては、対象人口が減少傾向にあるなか、健康意識や安心志向の高まりに合わせた高付加価値商品の展開を進めました。また、店頭での陳列提案に加え、SNSを活用した消費者との継続的なコミュニケーション戦略を推進した結果、高い売上高成長を実現しました。さらに、ホルモンの変化に着眼することで体調をモニタリングする生理管理アプリ『ソフィBe』のサービスを開始しました。女性を取り巻く環境や価値観が変化し、ライフスタイルが多様化するなか、女性一人ひとりが自ら心身の管理を行い、健康と生活の質を向上させることができるよう、生理期だけではなく女性の毎日をトータルでサポートすることでライフタイムバリューの最大化を目指します。●ベビーケア関連商品海外においては、当社の強みとなるパンツタイプ紙おむつを中心に普及促進と独自性のある商品展開を進めました。参入国のなかでも紙おむつの普及率が低いインドでは、パンツタイプ紙おむつの普及促進と販売エリアの拡大に努めた結果、高い売上高成長と収益性の改善を実現しました。タイ、ベトナム、インドネシアなどの市場では、eコマースを活用した新興企業による価格攻勢が続き、市場の伸び悩みが見られる状況下において、当社は、プレミアム志向層と価格志向層、それぞれの消費者ニーズに応じた商品を展開する2ブランド戦略を推進しました。また、eコマースの強化を図り、収益の確保に努めました。
※3ベトナムでは、昨年、世界初 の片側が開閉できる新生児用パンツタイプ紙おむつを発売し、紙おむつの認知向上と使用開始を早める施策を展開しました。さらに8月には価格志向層向けに高月齢期サイズの商品を追加し豊富な商品ラインアップで多様なニーズに応えました。また、社内に配信スタジオを開設し、急速に成長するeコマースへの対応を進めました。中国では、少子化の進行とローカル企業の台頭が著しく厳しい競争環境が続いているなか、中国ならではのニーズを捉えた新たなコンセプトの中国製プレミアム商品『ムーニー』ブランドへのシフトを進めた結果、収益性が改善しました。引き続き、中国消費者のニーズを捉えた独自価値の商品を展開することで消費者満足度の向上と収益性の改善を目指します。サウジアラビア国内販売に加えて近隣諸国への輸出も堅調な中東では、現地の習慣を捉えたオリーブオイルを配合した新商品などへの積極的なマーケティング投資を継続し、高い売上高成長と市場シェアの拡大を実現しました。少子化が進行し市場が縮小傾向にある国内においては、“笑顔あふれる育児生活”という事業理念のもと『ムーニー』と『マミーポコ』の2ブランドで価値伝達を続けてきました。『ムーニー』では、昨年新生児・Sサイズに搭載した、初めてのおむつ替えでも正しく簡単に装着できる「おしりガイド」が好評であることに加え、パンツタイプでは「肌にやさしいこと」と、「モレないこと」を両立した商品を発売し、高い売上高成長を実現しました。『マミーポコ』では2022年に発売した「夜用」の販売が引き続き好調に推移し、国内のベビーケア関連商品は安定した売上高成長と収益性の改善を実現しました。Ⓡ ※4また、BABY JOB株式会社と協働で展開する「手ぶら登園 」を導入している保育施設を対象に、使用済みの紙おむつから取り出した「再生パルプ」を使用した施設専用品の導入を進めるなど、商品とサービスの両面で消費者の満足度向上と環境負荷低減に積極的に取り組みました。この結果、パーソナルケアの売上高は826,100百万円(前連結会計年度比4.7%増)、セグメント利益(コア営業利益)は110,883百万円(前連結会計年度比7.3%増)となりました。
※3 主要なグローバルメーカーで販売されるベビー用パンツタイプ紙おむつブランドにおいて、片方の胴回りの側面が開閉可能で、なおかつ、他方側の長さより長い構造体(2022年10月ユニ・チャーム㈱調べ)Ⓡ
※4 「手ぶら登園 」とは、保護者が紙おむつやおしりふきを準備する手間や、かさばる荷物を持っての登園、保育士による紙おむつやおしりふきの管理業務など、保護者と保育士双方の負担を軽減する保育施設向けの定額制サービス●Kireiケア関連商品当期よりグローバルKireiケアマーケティング本部を廃止しております。これまで国内において、『シルコット』ブランドを中心に事業を展開してきました。今後は、日本だけではなく世界的にも衛生意識の高まりによる使用の定着が見込まれるため、グローバルKireiケアマーケティング本部の機能をウェルネスケア、フェミニンケア、ベビーケアの各マーケティング本部へ移管し、グローバル展開の加速を目指します。
②ペットケア2023年12月期 2024年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高(注) 139,446 148,673 9,227 6.6コア営業利益 23,083 25,840 2,756 11.9(注)外部顧客に対する売上高“もっと一緒に、ずっと一緒を。”というスローガンのもと “ワンちゃん、ネコちゃんが社会とつながりながら、幸せな一生を全うできる社会”の実現をペットケア事業は目指しています。国内ペットフードにおいては、犬・猫ともに、さまざまな食感や味を楽しんでもらいたいというニーズや健康志向の高まりに対応し、総合栄養食としてのおやつを展開しました。猫用では『銀のスプーン お魚味クリームどーにゃつ』を、犬用では、『グラン・デリ ワンちゃん専用 サッポロポテト』など独自性の高い新商品を発売し、多様なニーズに応えた豊富なラインアップで、それぞれ高い売上高成長を実現しました。国内ペットトイレタリーにおいては、インテリアと調和するデザインが欲しいというニーズの高まりに応えた猫用のシステムトイレを発売するなどの商品ラインアップの拡充に加え、2022年より推進している『GO WITH わんこプロジェクト』を継続し、飼い主とワンちゃんが共に楽しめる社会の実現を目指しています。また、ペットのQ&Aサービス『DOQAT』に加えて、AIを活用したキャットフード提案サービス『ごはんマッチング』を開始し、商品・サービスの両面から市場活性化に取り組みました。北米では日本の技術を搭載した新たなコンセプトの猫ウェットタイプ副食などの販売が引き続き好調に推移した結果、高い売上高成長を実現しました。北米に次ぐ世界第2位の市場規模を有し、今後も市場の成長が期待される中国では、2022年11月に中国現地法人にて資本業務提携を締結した江蘇吉家寵物用品有限公司(以下JIA PETS社)で、当社の独自コンセプトや技術を搭載したペットフード商品のラインアップを拡充しました。引き続き日本の消費者に支持された当社グループの製造技術及び生産管理ノウハウとJIA PETS社が保有する生産体制や研究開発、eコマースチャネルにおける販売力などを活用することで、重点都市での市場シェアNo.1を目指します。また、今後の市場成長が期待される東南アジア地域においても、タイやインドネシア、ベトナムなどでペットケア市場が顕在化していることから、フード、トイレタリーともに積極的に経営資源を投下することで、飛躍的な事業成長を目指します。この結果、ペットケアの売上高は148,673百万円(前連結会計年度比6.6%増)、セグメント利益(コア営業利益)は25,840百万円(前連結会計年度比11.9%増)となりました。
③その他2023年12月期 2024年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高(注) 13,106 14,208 1,102 8.4コア営業利益 1,522 1,740 217 14.3(注)外部顧客に対する売上高主に不織布・吸収体の加工・成形技術を活かした業務用商品分野において、産業用資材を中心に販売を進めました。この結果、その他の売上高は14,208百万円(前連結会計年度比8.4%増)、セグメント利益(コア営業利益)は1,740百万円(前連結会計年度比14.3%増)となりました。
(2)当期の財政状態の概況2023年12月期 2024年12月期増減額(百万円)(百万円) (百万円)資産合計 1,133,627 1,239,973 106,346負債合計 345,377 366,263 20,885資本合計 788,250 873,711 85,460親会社所有者帰属持分比率(%) 61.4 62.3 -当連結会計年度末の財政状態は、資産合計が1,239,973百万円と前連結会計年度末に比べ106,346百万円増加いたしました。主な増加は、投資有価証券等のその他の金融資産45,586百万円、棚卸資産18,168百万円、売上債権及びその他の債権17,070百万円、長期前払税金等のその他の非流動資産13,260百万円によるものです。負債合計は、366,263百万円と前連結会計年度末に比べ20,885百万円増加いたしました。主な増加は、仕入債務及びその他の債務20,434百万円によるものです。資本合計は、873,711百万円と前連結会計年度末に比べ85,460百万円増加いたしました。主な増加は、親会社の所有者に帰属する当期利益81,842百万円によるものです。以上の結果、親会社所有者帰属持分比率は、前期末の61.4%から62.3%となりました。
(3)当期のキャッシュ・フローの概況2023年12月期 2024年12月期増減額(百万円)(百万円) (百万円)営業活動によるキャッシュ・フロー 162,415 137,099 △25,316投資活動によるキャッシュ・フロー △67,527 △73,838 △6,311財務活動によるキャッシュ・フロー △67,007 △66,794 213現金及び現金同等物の期末残高 253,770 261,054 7,284当連結会計年度末の現金及び現金同等物の期末残高は261,054百万円となり、前連結会計年度末に比べ7,284百万円増加しております。当連結会計年度における各キャッシュ・フローの状況は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得られたキャッシュ・フローは、137,099百万円の収入(前連結会計年度は、162,415百万円の収入)となりました。主な収入は、税引前当期利益によるものです。(投資活動によるキャッシュ・フロー)投資活動により使用したキャッシュ・フローは、73,838百万円の支出(前連結会計年度は、67,527百万円の支出)となりました。主な支出は、金融資産の取得による支出によるものです。(財務活動によるキャッシュ・フロー)財務活動により使用したキャッシュ・フローは、66,794百万円の支出(前連結会計年度は、67,007百万円の支出)となりました。主な支出は、親会社の所有者への配当金支払額、自己株式の取得による支出、非支配持分への配当金支払額によるものです。(参考)キャッシュ・フロー関連指標の推移2020年 2021年 2022年 2023年 2024年12月期 12月期 12月期 12月期 12月期親会社所有者帰属持分比率(%) 55.2 56.5 59.0 61.4 62.3時価ベースの親会社所有者帰属持分比率(%) 328.0 301.8 286.6 265.4 184.8キャッシュ・フロー対有利子負債比率(年) 0.5 0.7 0.6 0.4 0.4インタレスト・カバレッジ・レシオ(倍) 112.8 79.0 39.6 51.2 51.3親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は、自己株式を除く発行済株式数をベースに計算しております。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しております。(注4)有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としております。
(4)今後の見通し2024年12月期 2025年12月期増減額(百万円) 増減率(%)実績(百万円)通期予想(百万円)売上高 988,981 1,025,000 36,019 3.6コア営業利益 138,463 146,000 7,537 5.4税引前当期利益 134,537 142,000 7,463 5.5親会社の所有者に81,842 86,400 4,558 5.6帰属する当期利益基本的1株当たり当期利益
46.41 49.12 2.71 5.8(円)(注)当社は、2025年1月1日付で普通株式1株につき3株の株式分割を行っております。連結業績予想における「基本的1株当たり当期利益」については、当該株式分割後の数値を記載しております。2025年12月期は、コロナ禍後の国際情勢や世界経済の不安定化により、先行き不透明な状況が続いております。主要参入国においては、経済状況の不透明感は残るものの、緩やかな景気回復を見込んでおります。そのようななか、消費者ニーズを捉えた衛生関連商品の開発及び市場創造に努め、参入国・地域の経済レベルや人口動態などに適した事業戦略を実施してまいります。海外のパーソナルケアにおきましては、コロナ禍を経て、アジアのベビーケア市場では出生数の減少により市場縮小の地域が多くなっておりますが、当社は市場の状況に合わせた2ブランド戦略展開で業績への影響を最小限に抑えます。一方で、インドでは著しい市場成長が見込まれており、ここでの成長を牽引役とすることでアジア全体のベビーケア事業を拡大に導いてまいります。また、フェミニンケア市場では、アジアのみならず中東、エジプトにおいて、各国のニーズを捉えた新たな価値の提供による継続的な価値転嫁を通じて、市場を上回るスピードで成長を実現し、収益性の改善を図ってまいります。同時に、専用品未使用者の多いアフリカなどの国や地域への積極的な展開を進めてまいります。次にペットケアにおきましては、北米では引き続き、日本の技術を搭載した新たなコンセプトの猫用副食のラインアップ追加などにより、売上高の拡大を図りつつ収益性の改善も進めてまいります。アジアでは、中国、タイ、インドネシア、ベトナムなどで、商品のラインアップと販売チャネルの開拓を強化し、積極的に販売活動を展開してまいります。国内パーソナルケアにおきましては、インフレーションに関連してコスト高が見込まれることから、消費者ニーズを捉えた高付加価値商品の提供による価値転嫁を推進し、安定的な成長と収益性の改善に努めてまいります。また、ペットケアにおきましては、ペットの生活を総合的にサポートする商品の開発と、新たな市場創造によって価値転嫁を進めてまいります。これらの取り組みにより、次期の連結売上高は1,025,000百万円、コア営業利益は146,000百万円、税引前当期利益は142,000百万円、親会社の所有者に帰属する当期利益は86,400百万円を想定しており、基本的1株当たり当期利益は49円12銭となる見通しです。また、主要な為替レートは、150.0円/米ドル、20.8円/中国元を想定しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への利益還元を最も重要な経営方針のひとつと考え、そのためにキャッシュ・フローの創出による企業価値の向上に努めております。2024年から2026年の3ヵ年を期間とする第12次中期経営計画においては、持続的な成長に向けた積極的な設備投資や研究開発投資などにより事業規模を拡大し、収益性を改善することによって、2030年にROE(親会社所有者帰属持分当期利益率)17%の実現に向けて取り組んでまいります。さらに、フリー・キャッシュ・フローの継続的な増加から、配当の安定的かつ継続的な増額を実施し、自己株式取得と合わせた総還元性向50%を引き続き目標に利益還元の充実を図ってまいります。当期の年間配当については、第2四半期末の1株当たり22円に、期末配当1株当たり22円を加え、44円とさせていただきます。この結果、23期連続増配となり、親会社所有者帰属持分配当率(DOE)は3.5%となります。また、2024年2月7日開催の取締役会において自己株式の取得を決議し、同年2月8日から6月25日の期間に「東京証券取引所における市場買付」により、3,898,400株を取得価額総額19,000百万円で取得いたしました。次期の配当金については、上記の利益配分に関する方針のもと、2025年1月1日を効力発生日として実施した株式分割も踏まえ、1株当たり年間18円とし、うち第2四半期末は1株当たり9円を予定しております。
通期 2025年12月期
出典: ユニ・チャーム 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月12日
1.経営成績等の概況(1)当期の経営成績の概況前期比較2024年12月期 2025年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高 988,981 945,268 △43,713 △4.4コア営業利益 138,463 108,884 △29,579 △21.4税引前当期利益 134,537 105,386 △29,150 △21.7親会社の所有者に81,842 65,212 △16,629 △20.3帰属する当期利益予想比較(2026年2月6日公表予想値比)2025年12月期予想2025年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高 945,268 945,268 – -コア営業利益 108,884 108,884 – -税引前当期利益 105,386 105,386 – -親会社の所有者に65,212 65,212 – -帰属する当期利益所在地別業績売上高(注) コア営業利益2024年12月期2025年12月期 増減額 2024年12月期2025年12月期 増減額(百万円)(百万円)(百万円) (百万円)(百万円) (百万円)日本 339,922 342,504 2,582 67,980 67,350 △630中国 107,324 78,024 △29,300 12,166 △5,364 △17,530アジア 335,790 311,269 △24,520 30,739 16,748 △13,991その他 205,944 213,469 7,525 27,357 29,986 2,629(注)外部顧客に対する売上高
1.当期の業績全般の概況当連結会計年度における当社グループを取り巻く経営環境は、参入国・地域ごとに景況感・消費動向が大きく異なり、米国における追加関税政策の不確実性や、中国市場における需要回復の遅れなど、予測困難な状況が続きました。こうした環境において、当社グループは“世界中の全ての人々のために、快適と感動と喜びを与えるような、世界初・世界No.1の商品とサービスを提供しつづける”という基本方針のもと、「Love Your Possibilities」を掲げ、「共生社会(Social Inclusion)」の実現に向けた取り組みを推進しました。海外においては、出生数の減少や景況感により、消費者の生活防衛意識が高まり、ベビーケア関連商品の一部でダウントレード傾向が続いています。アジアにおいては、新興eコマース市場へのマーケティング投資や、激しい価格競争の影響により収益性が圧迫されました。特に中国においては、風評被害により一時的に販売機会が減少し、年間ではなお回復途上にあるなか、デジタルマーケティング施策や販売網を強化し、足元の動向では回復に向けた兆しが見られつつあります。一方、中東や北米など、堅調に推移した地域では、引き続き売上成長を維持しました。国内においては、当社が取り扱う製品が生活必需品であることに加え、幅広いラインアップで多様なニーズに対応した結果、需要は安定的に推移しました。この結果、当連結会計年度の業績は、売上高945,268百万円(前連結会計年度比4.4%減)、コア営業利益108,884百万円(同21.4%減)、税引前当期利益105,386百万円(同21.7%減)、当期利益70,858百万円(同25.6%減)、親会社の所有者に帰属する当期利益65,212百万円(同20.3%減)となりました。なお、2025年9月にインドにおいてGST(物品・サービス税)の制度改正が行われたことに伴い、当連結会計年度において6,920百万円の評価損失を認識いたしました。当税制改正に関し、当該事項を除き、現時点において業績に重要な影響を与える事項はございません。詳細につきましては、「3.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項 8.その他の費用」をご覧ください。
2.主要な部門別営業の概況セグメントの業績を示すと次のとおりであります。
①パーソナルケア2024年12月期 2025年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高(注) 826,100 774,428 △51,672 △6.3コア営業利益 110,883 83,197 △27,686 △25.0(注)外部顧客に対する売上高●ウェルネスケア関連商品海外においては、大人用排泄ケア用品の需要が高まっているタイ、インドネシア、ベトナムなどの東南アジア地域で、商品ラインアップの拡充やパッド型と紙パンツの併用を通じて、日本式ケアモデルの普及促進を継続しました。また、高齢化が日本以上のスピードで進む中国では、対象人口が多いものの、高品質・高付加価値な専用品の認知度は依然として低く、ベッドシーツなどの代替品で対応しているケースも多く見られます。こうした状況を踏まえ、当社は現地ニーズに即した商品ラインアップの強化と、継続的なマーケティング投資を行い、事業成長に向けて経営資源を積極的に投入しました。国内においては、“できるはふやせる、ひとつずつ。”の想いのもと、パンツタイプや紙パンツ用パッドなどの
※1新商品を発売するなど、健康寿命の延伸につながる軽度・中度の商品を中心に、ADL に合わせた豊富な商品ラインアップを展開した結果、高い売上高成長を実現しました。また、使用者に合った商品選びをサポートするAIチャットボット「チャームさん」や、「大人用おむつカウンセリング」などのサービスを通じて、商品情報や使用者・介護者向け知識の提供にも継続して取り組みました。さらに、使用済み紙パンツからリサイクルした「再生パルプ」Ⓡを原材料の一部に活用した『ライフリー のび~るフィット うす型軽快テープ止めRefF(リーフ)』を発売し、商品機能の充実と環境配慮を両立させ、社会課題の解決に貢献しました。マスクカテゴリーにおいては、『超快適』・『超立体』両ブランドの多様な商品ラインアップで市場の活性化を図りました。引き続き、消費者ニーズを捉えた新商品を継続的に展開することで市場シェアの拡大を目指します。
※1 日常生活動作(Activities of Daily Living)の略語で、排泄・食事・入浴など日常生活で必要な基本動作を表し、介護される方の介護レベルを計る指標●フェミニンケア関連商品海外においては、クールタイプナプキンやショーツ型ナプキンなど、独自性の高い幅広い商品ラインアップで消費者ニーズに応えました。中国では経済の先行き不透明感が続き、若年層を中心に、より低い価格帯の商品を好む傾向が見られるなか、当社は交換の簡便性を高めた新コンセプトの昼用ショーツ型ナプキンや、キャラクターを活用した商品を発売するなど、市場の活性化を図りました。一方で、2024年11月、2025年3月及び10月に報道された生理用品の品質や廃棄管理に関する風評の影響による一時的な販売の減少に対し、当社は、eコマースにおけるデジタルマーケティングの強化に加え、安心・安全・信頼のブランドイメージを醸成する情報発信の徹底を通じてブランド価値の向上に取り組みました。タイ、インドネシア、ベトナムなどアジア地域では、高付加価値商品であるクールタイプや活性炭配合ナプキンの展開を継続しました。生理用品の普及率が低いインドでは、都市部を中心にアンチバクテリアをコンセプトとした商品に加え、現地の利用実態・価格感度に応じた、より手に取りやすい仕様である個包装や折りたたみを省いたフラットタイプを導入し、取扱店舗数の拡大を進めました。その結果、高い売上成長と収益性改善を実現しました。中東では、現地の習慣を捉えたオリーブオイルを配合した新商品などへの積極的なマーケティング投資により、サウジアラビア国内販売が順調に推移したほか、近隣諸国への輸出も伸長しました。国内においては、対象人口が減少傾向にあるなか、健康意識や安心志向の高まりに合わせた高付加価値商品の展開を進めるとともに、店頭での陳列提案やSNSを活用した継続的なコミュニケーション戦略により、市場シェアNo.1を継続しています。さらに、デジタル領域においても消費者との接点を強化しており、ホルモンの変化に着目した生理・体調管理アプリ『ソフィBe』に加え、経血が持つ生体情報を日常的な健康管理に生かす新たな試みとして、経血を活用した次世代ヘルスケアサービス『ソフィ FemScan(フェムスキャン)』の試験運用を開始しました。引き続き、女性を取り巻く環境や価値観の変化によりライフスタイルが多様化するなか、女性一人ひとりが自ら心身の状態を把握・管理し、健康と生活の質の向上に貢献できるよう、生理期にとどまらず日常全体をトータルでサポートし、ライフタイムバリューの最大化を図ります。●ベビーケア関連商品海外においては、当社の強みとなるパンツタイプ紙おむつを中心に普及促進と独自性のある商品展開を進めました。参入国のなかでも紙おむつの普及率が低いインドでは、販売エリアの拡大や啓発活動を継続するとともに、2025年2月に3番目の工場が再稼働したことで供給体制が強化され、市場シェアは過去最高水準で推移するなど、成長基調を維持しました。一方、9月に行われたGST(物品・サービス税)の制度改正に伴う減税を背景として、流通業者による在庫調整の影響から一時的に販売が停滞したものの、実需ベースでの消費者需要は底堅く推移しました。ベトナムやタイ、インドネシアを中心とする東南アジア市場では、出生数の減少や経済の低迷を背景に、一部でダウントレードが見られるほか、価格競争の激化による厳しい状況が続くなか、当社は2ブランド戦略を推進し、プレミアム志向層と価格志向層それぞれに対応してきました。タイでは、人気キャラクターとのコラボレーションを実施し、ブランド認知と話題性の向上を図りました。インドネシアでは、ローカル企業が営業力と価格競争力を強化するなか、商品面では長時間使用でき、吸収後も薄さが続くエコノミータイプの『Mamy Poko GEMBUNG』や、販売単価を抑えてトライアルを促進する小容量パックを発売しました。また、販売面では営業員を増員し提案力を強化するなど、商品・販売の両面で戦略を実行しました。サウジアラビア国内販売に加えて近隣諸国への輸出も堅調な中東では、現地の習慣を捉えたオリーブオイルを配合した新商品などへの積極的なマーケティング投資を継続し、高い売上高成長と市場シェアの拡大を実現しました。国内市場は少子化により縮小傾向にありますが、“笑顔あふれる育児生活”の事業理念のもと、『ムーニー』と『マミーポコ』の2ブランドで多様なニーズに対応し続けた結果、市場シェアNo.1を継続し、収益性の改善を実現しました。Ⓡ ※2また、BABY JOB株式会社と協働で展開する「手ぶら登園 」 を導入している保育施設を対象に、使用済みの紙おむつから取り出した「再生パルプ」を使用した施設専用品の導入を進めるなど、商品とサービスの両面で消費者の満足度向上と環境負荷低減に積極的に取り組みました。この結果、パーソナルケアの売上高は774,428百万円(前連結会計年度比6.3%減)、セグメント利益(コア営業利益)は83,197百万円(同25.0%減)となりました。Ⓡ
※2 「手ぶら登園 」とは、保護者が紙おむつやおしりふきを準備する手間や、かさばる荷物を持っての登園、保育士による紙おむつやおしりふきの管理業務など、保護者と保育士双方の負担を軽減する保育施設向けの定額制サービス
②ペットケア2024年12月期 2025年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高(注) 148,673 156,084 7,411 5.0コア営業利益 25,840 24,067 △1,773 △6.9(注)外部顧客に対する売上高ペットとの共生社会の実現を目指すスローガン“もっと一緒に、ずっと一緒を。”のもと、ワンちゃん・ネコちゃんが社会とつながりながら幸せな一生を全うできる社会づくりに取り組んでいます。国内ペットフードにおいては、犬・猫ともに食感や味の多様性、健康志向の高まりに対応し、豊富なラインアップで消費者ニーズに応えました。猫用おやつでは『銀のスプーン』ブランドから、健康機能を付加した新タイプとして『銀のスプーン おいしい顔が見られるおやつカリカリッチ 総合栄養食おやつ』と『銀のスプーン お魚味クリームどーにゃつ 毛玉ケア
※3』を発売しました。犬用では、人間の食事のような見た目と味わいにこだわったウェットフード『グラン・デリおかず仕立てパウチ』から、「シチュー仕立て」「ミネストローネ仕立て」「茶碗蒸し仕立て」の3種類を新発売し、消費者の多様なニーズに応えました。国内ペットトイレタリーにおいては、猫用では、システムトイレの取替サンド『デオトイレ 消臭・抗菌チップ』
※4から天然木を使用した「飛び散らない ねこ型チップ」と「慣れやすい小粒」を発売しました。犬用では中型犬の体形に合わせたペット用吸収ウェア『マナーウェア長時間快適オムツ男女共用 中型犬用』を発売し、ラインアップを拡充しました。ペット市場の拡大に伴い、SNSを活用した情報収集や購買行動の多様化を受け、『DOQAT』やAIを活用した『ごはんマッチング』に加え、「TikTok Shop」において『ユニ・チャーム ペット公式Shop』を新たに開設しました。この取り組みにより、消費者との接点を一層強化し、ブランドの認知拡大を進め、持続可能な成長を実現します。北米では、日本の技術を搭載した新たなコンセプトの猫用ウェットタイプ副食の販売が引き続き好調に推移するなか、成長するeコマース市場向けの商品拡充も進め、高い売上高成長を実現しました。関税引き上げに対しては、輸入前倒しや価値転嫁を実施しました。加えて需要が底堅く推移したことで、販売面への影響は軽微にとどまりました。今後も関税政策の動向を注視しつつ、柔軟かつ機動的な対応を図ります。北米に次ぐ世界第2位の市場規模を有する中国では、今後も市場成長が見込まれます。当社は2022年11月、中国現地法人を通じて江蘇吉家寵物用品有限公司(以下JIA PETS社)と資本業務提携を行い、独自コンセプトや技術を搭載したペットフードの製造を開始しました。以降、市場の活性化を図るべく新商品を投入し、幅広いニーズに対応しました。引き続き、日本で培った製造技術及び生産管理ノウハウと、JIA PETS社が保有する生産体制、研究開発力、eコマースにおける販売力などを活用することで、中国の重点都市において市場シェアNo.1を目指します。また、今後の市場成長が期待される東南アジア地域においても、タイやインドネシア、ベトナムなどでペットケア市場が顕在化していることから、フード、トイレタリーともに積極的に経営資源を投下することで、飛躍的な事業成長を目指します。この結果、ペットケアの売上高は156,084百万円(前連結会計年度比5.0%増)、セグメント利益(コア営業利益)は24,067百万円(同6.9%減)となりました。
※3 食物繊維の力で便と共に自然に排泄することを助けます。※4 『デオサンド オシッコのあとに香りで消臭する砂』との比較③その他2024年12月期 2025年12月期増減額(百万円) 増減率(%)(百万円) (百万円)売上高(注) 14,208 14,755 547 3.9コア営業利益 1,740 1,620 △120 △6.9(注)外部顧客に対する売上高主に不織布・吸収体の加工・成形技術を活かした業務用商品分野において、産業用資材を中心に販売を進めました。この結果、その他の売上高は14,755百万円(前連結会計年度比3.9%増)、セグメント利益(コア営業利益)は1,620百万円(同6.9%減)となりました。
(2)当期の財政状態の概況2024年12月期 2025年12月期増減額(百万円)(百万円) (百万円)資産合計 1,239,973 1,223,176 △16,797負債合計 366,263 331,917 △34,346資本合計 873,711 891,259 17,548親会社所有者帰属持分比率(%) 62.3 65.0 -当連結会計年度末の財政状態は、資産合計が1,223,176百万円と前連結会計年度末に比べ16,797百万円減少いたしました。主な減少は、有形固定資産17,482百万円によるものです。負債合計は、331,917百万円と前連結会計年度末に比べ34,346百万円減少いたしました。主な減少は、借入金15,796百万円、仕入債務及びその他の債務9,816百万円、未払法人所得税6,752百万円によるものです。資本合計は、891,259百万円と前連結会計年度末に比べ17,548百万円増加いたしました。主な増加は、親会社の所有者に帰属する当期利益65,212百万円、主な減少は、親会社の所有者への配当金の支払い28,649百万円、自己株式の増加21,016百万円によるものです。以上の結果、親会社所有者帰属持分比率は、前期末の62.3%から65.0%となりました。
(3)当期のキャッシュ・フローの概況2024年12月期 2025年12月期増減額(百万円)(百万円) (百万円)営業活動によるキャッシュ・フロー 137,099 131,470 △5,628投資活動によるキャッシュ・フロー △73,838 △58,712 15,125財務活動によるキャッシュ・フロー △66,794 △83,865 △17,071現金及び現金同等物の期末残高 261,054 253,092 △7,962当連結会計年度末の現金及び現金同等物の期末残高は253,092百万円となり、前連結会計年度末に比べ7,962百万円減少しております。当連結会計年度における各キャッシュ・フローの状況は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、131,470百万円の収入(前連結会計年度は、137,099百万円の収入)となりました。主な収入は、税引前当期利益によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、58,712百万円の支出(前連結会計年度は、73,838百万円の支出)となりました。主な収入は、金融資産の売却及び償還による収入、主な支出は、金融資産の取得による支出、有形固定資産及び無形資産の取得による支出によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、83,865百万円の支出(前連結会計年度は、66,794百万円の支出)となりました。主な支出は、親会社の所有者への配当金支払額、自己株式の取得による支出、非支配持分への配当金支払額、長期借入金の返済による支出によるものです。(参考)キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年12月期 12月期 12月期 12月期 12月期親会社所有者帰属持分比率(%) 56.5 59.0 61.4 62.3 65.0時価ベースの親会社所有者帰属持分比率(%) 301.8 286.6 265.4 184.8 127.3キャッシュ・フロー対有利子負債比率(年) 0.7 0.6 0.4 0.4 0.3インタレスト・カバレッジ・レシオ(倍) 79.0 39.6 51.2 51.3 54.4親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は、自己株式を除く発行済株式数をベースに計算しております。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しております。(注4)有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としております。
(4)今後の見通し2025年12月期 2026年12月期増減額(百万円) 増減率(%)実績(百万円)通期予想(百万円)売上高 945,268 1,010,000 64,732 6.8コア営業利益 108,884 136,000 27,116 24.9税引前当期利益 105,386 135,800 30,414 28.9親会社の所有者に65,212 86,500 21,288 32.6帰属する当期利益基本的1株当たり当期利益
37.30 49.71 12.41 33.3(円)次期2026年12月期は、第13次中期経営計画の初年度として、新たな成長ステージへの重要なスタートの年となります。世界経済は依然として不透明な状況が続くと予想されますが、原材料価格の高騰は落ち着きを見せており、原価低減効果も寄与する見通しです。こうした環境下、当社は「アジア事業の回復」を成長ドライバーと位置づけ、全社での売上高1兆円の大台突破と、確実な増収増益の実現を目指してまいります。海外のパーソナルケアにおきましては、アジア地域での収益性改善が最大の鍵となります。当社は、競争環境の激化に即した価格戦略と商品スペックの最適化、及びコスト構造の抜本的見直しとEC強化をアジア全域で推進してまいります。この方針のもと、中国では、風評被害の影響が一巡するなか、新興プラットフォームへの拡張とデジタルマーケティングの強化により、新たな「勝ち筋」を確立します。インドネシアでは、与信管理強化に伴う出荷抑制の影響を脱し、健全な新規取引先へのシフトと営業体制の刷新による販売網の再構築を遂行します。これら一連の施策を着実に実行し、アジア事業全体のV字回復を実現してまいります。一方、インドでは、ベビーケア・フェミニンケア・ウェルネスケアの普及拡大と高付加価値化に加え、ペットケアへの新規参入により成長スピードを加速させてまいります。ブラジルやアフリカといった将来の成長市場への投資も継続してまいります。次にペットケアにおきましては、北米では高付加価値なおやつやトイレタリー商品の拡充により、高収益を伴う安定成長を継続いたします。アジアにおいては、将来の柱となる市場への先行投資を優先し、グローバルでの持続的な成長基盤を盤石なものとしてまいります。国内事業におきましては、継続的なインフレーション下においても、DX(デジタルトランスフォーメーション)を活用したマーケティングの進化と、消費者ニーズを捉えた高付加価値商品の提案により、安定的な成長を維持してまいります。ウェルネスケアでは軽失禁市場の拡大と大人用おむつの機能革新を、ペットケアではプレミアム市場の積極的な拡充と新市場創造を推進し、収益性の更なる向上を図ってまいります。また、「ソフィBe」の活用によるフェムテック市場の開拓など、新たな価値提供にも挑戦してまいります。これらの取り組みにより、次期の連結売上高は1,010,000百万円、コア営業利益は136,000百万円、税引前当期利益は135,800百万円、親会社の所有者に帰属する当期利益は86,500百万円を想定しており、基本的1株当たり当期利益は49円71銭となる見通しです。また、主要な為替レートは、150.0円/米ドル、21.5円/中国元を想定しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への利益還元を最も重要な経営方針のひとつと考え、そのためにキャッシュ・フローの創出による企業価値の向上に努めております。当期におきましては、持続的な成長を実現するための事業投資を優先しながら、中長期的な連結業績の成長に基づき、安定的かつ継続的な配当を実施し、自己株式の取得に関しても必要に応じて機動的に実施することで、総還元性向50%以上を目標に利益還元の充実を図ってまいりました。当期の年間配当については、第2四半期末の1株当たり9円に、期末配当1株当たり9円を加え、18円とさせていただきます。この結果、24期連続増配となり、親会社所有者帰属持分配当率(DOE)は4.0%となります。また、2025年2月13日開催の取締役会において自己株式の取得を決議し、同年2月14日から8月22日の期間に「東京証券取引所における自己株式立会外買付取引(ToSTNeT-3)を含む市場買付」により、20,019,800株を取得価額総額22,000百万円で取得いたしました。次期の利益還元については、2026年より開始する第13次中期経営計画において、2030年の親会社所有者帰属持分当期利益率(ROE)17%達成に向け、事業成長に加え、資本政策の再構築(Rebirth)の両輪で推進してまいります。同期間中の指針として、総還元性向を50%から65%へ引き上げるとともに、DOE4.5%以上を目線とした利益還元のさらなる充実を図ってまいります。その結果、次期の年間配当金については、1株当たり22円とし、うち第2四半期末は1株当たり11円を予定しており、自己株式の取得につきましても機動的に実施してまいります。
四半期 2025年12月期 第2四半期
出典: ユニ・チャーム 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/81130/140120250805529654.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間(2025年1月1日~2025年6月30日)における経営環境は、参入国・地域ごとに回復状況や消費動向に違いが見られ、米国の関税政策の行方や影響も不透明で、引き続き予測困難な状況です。このようななか、当社グループは“世界中の全ての人々のために、快適と感動と喜びを与えるような、世界初・世界No.1の商品とサービスを提供しつづけます”という基本方針に基づき、昨年より新たなコーポレート・ブランド・エッセンス「Love Your Possibilities」を掲げ、世界中の全ての人々が平等で不自由なく、その人らしさを尊重し、やさしさで包み支え合う、心つながる豊かな社会である「共生社会」=Social Inclusionの実現に向けて取り組んでいます。海外においては、アジアの一部地域では、出生数の減少に加えて、経済の不確実性が続いていることから、消費者の生活防衛意識が高まり、ベビーケア関連商品でダウントレードの傾向が見られます。また、成長を続ける新興eコマースには新たな競合が参入するなど、市場は目まぐるしく変化し、厳しい状況が続いています。一方、その他の地域では、中東や北米などで需要が堅調に推移し、好調を維持しました。国内においては、当社が取り扱う商品は生活必需品であることに加え、豊富な商品ラインアップで消費者ニーズに応えた結果、売上高は堅調に推移しました。この結果、当中間連結会計期間の業績は、売上高464,170百万円(前年同期比4.8%減)、コア営業利益57,014百万円(前年同期比22.0%減)、税引前中間利益62,496百万円(前年同期比14.8%減)、中間利益46,697百万円(前年同期比0.9%減)、親会社の所有者に帰属する中間利益41,813百万円(前年同期比5.5%増)となりました。セグメントの業績を示すと次のとおりであります。
①パーソナルケア●ウェルネスケア関連商品海外においては、大人用排泄ケア用品の需要が高まっているタイ、インドネシア、ベトナムなどの東南アジア地域では、商品ラインアップの拡充やパッド型と紙パンツの併用を通じて、日本式ケアモデルの普及促進を継続しています。高齢化が日本以上のスピードで進む中国では、対象人口が多い一方で、高品質・高付加価値な専用品の認知度は依然として低く、ベッドシーツなどの代替品で対応する例も多く見られます。こうした状況を踏まえ、当社は現地ニーズに即した商品ラインアップを展開し、積極的なマーケティング投資を継続しました。今後の飛躍的な事業成長を目指し、経営資源を積極的に投下しました。国内においては、“できるはふやせる、ひとつずつ。”の想いのもと、健康寿命の延伸につながる軽度・中度の
※1商品を中心に、ADL に合わせた豊富な商品ラインアップを展開し、さまざまなニーズに応え続けた結果、高い売上高成長を実現しました。また、使用者に合った商品選びをサポートするAIチャットボット「チャームさん」や、「大人用おむつカウンセリング」などのサービスを通じて、商品情報や使用者・介護者向けの知識の提供にも継続して取り組んでいます。さらに、使用済み紙パンツからリサイクルした「再生パルプ」を原材料の一部に活用した『ライフリー のび~るフィット®うす型軽快テープ止めRefF(リーフ)』を発売し、商品機能の充実と環境への配慮を両立することで、社会課題の解決に貢献しました。マスクカテゴリーにおいては、『超快適』・『超立体』両ブランドの多様な商品ラインアップで市場の活性化を図りました。引き続き、消費者ニーズを捉えた商品ラインアップで市場シェアの拡大を目指します。
※1 日常生活動作(Activities of Daily Living)の略語で、排泄・食事・入浴など日常生活で必要な基本動作を表し、介護される方の介護レベルを計る指標●フェミニンケア関連商品海外においては、クールタイプナプキンやショーツ型ナプキンなど、独自性の高い幅広い商品ラインアップで消費者ニーズに応えました。中国では、景気の先行き不透明感が継続しているなか、当社は2024年に過去に類を見ないほど多くの新商品を市場に投入し、競争力の強化を図ってきました。なかでも、交換の簡便性を高めた新コンセプトの昼用ショーツ型ナプキンは、高い評価を受け、新たな市場の活性化にも寄与しています。また、雇用環境の厳しさを背景に、若年層を中心に生活防衛意識が高まるなか、若年層のニーズに応じたスタンダード商品の展開を進めていたところ、2024年11月および2025年3月に報道された生理用品の品質および廃棄管理に関する内容の風評を受け、一部の卸売業者様および小売業者様において、発注が一時的に滞る事態となりました。4月頃からはその影響も落ち着きを見せ、販売は回復基調にあります。2025年も積極的な新商品の投入を継続し、販売エリアと取扱店舗の拡大、成長著しいクイックコマースなどの新たな販売チャネル開拓を進めることで、下期以降の業績回復および成長軌道への回帰を目指します。タイ、インドネシア、ベトナムといったアジア地域では、清涼感のあるつけ心地を実現したクールタイプナプキンや活性炭配合のナプキンなどの高付加価値商品の展開を進めました。生理用品の普及率が低いインドでは、都市部を中心にアンチバクテリアをコンセプトとした商品を展開するとともに、使用実態や経済状況を踏まえ、個包装や折りたたみを省いたフラットタイプの商品を導入するなど、現地ニーズに対応した商品ラインアップの拡充と取扱店舗数の拡大を進めました。その結果、安定した売上高成長を実現し、収益性の改善につながりました。中東では、現地の習慣を捉えたオリーブオイルを配合した新商品などへの積極的なマーケティング投資により、サウジアラビア国内販売が順調に推移したほか、近隣諸国への輸出も伸長しました。国内においては、対象人口が減少傾向にあるなか、健康意識や安心志向の高まりに合わせた高付加価値商品の展開を進めるとともに、店頭での陳列提案やSNSを活用した継続的なコミュニケーション戦略により、高い売上高成長を実現し、収益性も改善しました。さらに、デジタル領域においても消費者との接点を強化しており、ホルモンの変化に着目した生理・体調管理アプリ『ソフィBe』は、順調に会員数を伸ばしています。また、継続実施している「みんなの生理研修」に加え、2025年4月からは「妊活の選択肢を、もっと。」プロジェクトも始動し、妊活に関する多様な選択肢を伝える取り組みも進めています。女性を取り巻く環境や価値観の変化によりライフスタイルが多様化するなか、女性一人ひとりが自ら心身の状態を把握・管理し、健康と生活の質の向上に貢献できるよう、生理期にとどまらず日常全体をトータルでサポートし、ライフタイムバリューの最大化を目指します。●ベビーケア関連商品海外においては、当社の強みとなるパンツタイプ紙おむつを中心に普及促進と独自性のある商品展開を進めました。参入国のなかでも紙おむつの普及率が低いインドでは、パンツタイプ紙おむつの普及促進と販売エリアの拡大に努めました。2025年2月より、インド国内3番目となる工場が再稼働していることから、今後のさらなる成長加速につなげます。タイ、ベトナムをはじめとする東南アジア市場では、出生数の減少に加え、eコマースを活用した新興企業の価格攻勢のほか、インドネシアのローカル企業による営業力および価格競争力の強化が進んだことで、市場成長の鈍化と厳しい競争環境が続いています。このようななか、当社は2ブランド戦略を推進し、プレミアム志向層と価格志向層それぞれの消費者ニーズに応えました。加えて、eコマース戦略を強化し、積極的に販売を推進した結果、着実に良い兆しが見え始めています。
※2ベトナムでは引き続き、消費者の使用実態に基づいた世界初 の片側が開閉できるパンツタイプ紙おむつ『BobbyOne side Open Pants』など、現地特有の消費者ニーズを捉えた革新的な新価値提案を通じて、紙おむつの認知向上とパンツタイプ紙おむつの使用開始の早期化を促進し、市場シェアNo.1を継続しています。今後もパンツタイプ紙おむつへの移行の加速を促すことで、さらなる市場シェアの拡大と収益性の改善に取り組みます。サウジアラビア国内販売に加えて近隣諸国への輸出も堅調な中東では、現地の習慣を捉えたオリーブオイルを配合した新商品などへの積極的なマーケティング投資 を継続し、高い売上高成長と市場シェアの拡大を実現しました。少子化が進行し、市場が縮小傾向にある国内においては 、“笑顔あふれる育児生活”という事業理念のもと、『ムーニー』と『マミーポコ』の2ブランドで、ニーズの異なるそれぞれの消費者に価値提供を継続しています。『ムーニー』ブランドでは、2023年に新生児・Sサイズに搭載した「おしりガイド」が引き続き好評を得たほか、パンツタイプにおいては、天然由来の保湿成分を配合したやわらかシートで赤ちゃんのお肌をやさしく包み込む『ム
※3ーニーマン みらいのお肌のために 低刺激であんしん』を新たに発売するなど、「肌へのやさしさ」と「モレない機能」を両立させた商品の展開を進めました。『マミーポコ』ブランドでは、商品の特長である「長い期間使える」ことを一目で伝えるパッケージデザインへと刷新したほか 、『マミーポコ夜用パンツ』でも「朝までモレ安心」が伝わるデザインへの変更を行うなど、積極的な消費者とのコミュニケーション施策を展開した結果、安定した売上高成長と収益性の改善を実現しました。
※4また、BABY JOB株式会社と協働で展開する「手ぶら登園®」 を導入している保育施設を対象に、使用済みの紙おむつから取り出した「再生パルプ」を使用した施設専用品の導入を進めるなど、商品とサービスの両面で消費者の満足度向上と環境負荷低減に積極的に取り組みました。この結果、パーソナルケアの売上高は381,679百万円(前年同期比6.9%減)、セグメント利益(コア営業利益)は43,376百万円(前年同期比26.9%減)となりました。
※2 主要なグローバルメーカーで販売されるベビー用パンツタイプ紙おむつブランドにおいて、片方の胴回りの側面が開閉可能で、なおかつ、他方側の長さより長い構造体(2022年10月ユニ・チャーム調べ)
※3 ママ・パパを応援する『ムーニー』のスローガン※4 「手ぶら登園®」とは、保護者が紙おむつやおしりふきを準備する手間や、かさばる荷物を持っての登園、保育士による紙おむつやおしりふきの管理業務など、保護者と保育士双方の負担を軽減する保育施設向けの定額制サービス
②ペットケア“もっと一緒に、ずっと一緒を。”というスローガンのもと、“ワンちゃん、ネコちゃんが社会とつながりながら、幸せな一生を全うできる社会”の実現を目指し、国内ペットフードにおいては、犬・猫ともに、さまざまな食感や味を楽しんでもらいたいというニーズや健康志向の高まりに対応した、豊富な商品ラインアップで消費者ニーズに応えました。猫用おやつでは『銀のスプーン』ブランドから『銀のスプーン かつお節チップinクッキー』を、猫用健康機能食『AllWell』ブランドから「10種の自然素材」シリーズを新発売し、消費者の多様なニーズに応えました。国内ペットトイレタリーにおいては、猫用では、インテリアと調和するデザインが欲しいというニーズの高まりに応えたシステムトイレに新カラーを追加したほか、取替サンド、シートにボタニカルの香り付きを発売しまし
※5た。犬用では、3日間交換無しでもニオわない 犬用システムトイレ『デオシート 消臭ラボ』から、ワンちゃんのいたずらを防ぐ「専用メッシュガード」を発売するなど、市場の活性化に努めました。また、ペットのQ&Aサービス『DOQAT』に加えて、AIを活用したキャットフード提案サービス 『ごはんマッチング』を提供するなど、商品・サービスの両面から市場の活性化に取り組みました。北米では、日本の技術を搭載した新たなコンセプトの猫用ウェットタイプ副食などの販売が引き続き好調に推移した結果、高い売上高成長を実現しました。また、米国における関税引き上げリスクの高まりを受け、当社ではその影響を最小限に抑えるべく、輸入時期の前倒しなどの対策を講じました。引き続き、関税政策の動向を注視しつつ、柔軟かつ機動的な対応を図ります。北米に次ぐ世界第2位の市場規模を有し、今後も市場の成長が期待される中国では、2022年11月に中国現地法人にて資本業務提携した江蘇吉家寵物用品有限公司(以下JIA PETS社)で、当社の独自コンセプトや技術を搭載したペットフード商品の製造を行っています。引き続き、日本の消費者に支持された当社グループの製造技術及び生産管理ノウハウと、JIA PETS社が保有する生産体制、研究開発力、eコマースにおける販売力などを活用することで、中国の重点都市において市場シェアNo.1を目指します。また、今後の市場成長が期待される東南アジア地域においても、タイやインドネシア、ベトナムなどでペットケア市場が顕在化していることから、フード、トイレタリーともに積極的に経営資源を投下することで、飛躍的な事業成長を目指します。この結果、ペットケアの売上高 は75,578百万円(前年同期比6.3%増)、セグメント利益(コア営業利益)は12,925百万円(前年同期比0.1%増)となりました。
※5 愛犬1頭(レギュラー:体重4kg以下、ワイド:体重10kg以下)の尿吸収時。ウンチをした場合は早く取り除いてください。普段の生活での消費者テストにて「3日間マットがニオわない」と回答した消費者87.9%。閉鎖空間にて1日1回20ccの犬尿を滴下した後での3日後の臭気判定士による臭気強度・快・不快度評価の実施、また、20ccの犬尿を滴下した後の3日後のアンモニア濃度評価を実施、ユニ・チャーム調べ。
③その他主に不織布・吸収体の加工・成形技術を活かした業務用商品分野において、産業用資材を中心に販売を進めました。この結果、その他の売上高は6,913百万円(前年同期比1.7%増)、セグメント利益(コア営業利益)は713百万円(前年同期比14.2%減)となりました。
(2)当中間期の財政状態の概況①資産、負債及び資本の状況(資産)当中間連結会計期間末における資産合計は1,178,306百万円(前連結会計年度比5.0%減)となりました。主な減少は、預入期間が3ヶ月を超える定期預金等のその他の金融資産19,657百万円、売上債権及びその他の債権18,582百万円、有形固定資産16,261百万円によるものです。(負債)当中間連結会計期間末における負債合計は325,228百万円(前連結会計年度比11.2%減)となりました。主な減少は、仕入債務及びその他の債務18,291百万円、借入金10,211百万円、未払消費税等のその他の流動負債4,435百万円によるものです。(資本)当中間連結会計期間末における資本合計は853,079百万円(前連結会計年度比2.4%減)となりました。主な増加は、親会社の所有者に帰属する中間利益41,813百万円、主な減少は、在外営業活動体の為替換算差額等のその他の資本の構成要素28,598百万円、自己株式の増加11,006百万円、非支配持分10,516百万円によるものです。(親会社所有者帰属持分比率)当中間連結会計期間末における親会社所有者帰属持分比率は64.7%となりました。
②キャッシュ・フローの状況当中間連結会計期間末における現金及 び現金同等物の残高は266,037百万円となり、前連結会計年度末 に比べ4,983百万円増加しております。当中間連結会計期間における各キャッシュ・フローの状況は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得られたキャッシュ・フローは、59,286百万円の収入(前年同期は、71,046百万円の収入)となりました。主な収入は、税引前中間利益によるものです。(投資活動によるキャッシュ・フロー)投資活動により使用したキャッシュ・フローは、1,216百万円の支出(前年同期は、61,849百万円の支出)となりました。主な収入は、定期預金の払戻による収入、主な支出は、定期預金の預入による支出、金融資産の取得による支出によるものです。(財務活動によるキャッシュ・フロー)財務活動により使用したキャッシュ・フローは、45,605百万円の支出(前年同期は、46,587百万円の支出)となりました。主な支出は、長期借入金の返済による支出、親会社の所有者への配当金支払額、自己株式の取得による支出によるものです。
(3)連結業績予想などの将来予測情報に関する説明通期の連結業績予想数値の修正親会社の所有者売上高 コア営業利益税引前当期利益 基本的1株当たりに帰属する当期(百万円) (百万円) (百万円) 当期利益(円)利益(百万円)前回発表予想(A)※1 1,025,000 146,000 142,000 86,400 49.30今回発表予想(B) 974,000 120,000 127,000 85,100 48.63増減額(B-A) △51,000 △26,000 △15,000 △1,300 -増減率 △5.0% △17.8% △10.6% △1.5% -(ご参考)前期実績988,981 138,463 134,537 81,842 46.41(2024年12月期)
※1 2025年5月9日発表の2025年12月期通期連結業績予想※2 当社は、2025年1月1日付で普通株式1株につき3株の株式分割を行っております。連結業績予想における「基本的1株当たり当期利益」については、当該株式分割後の数値を記載しております。今回の業績予想の修正は、アジア地域における事業環境の変化への対応が一部遅れたことにより、業績の回復が当初の計画よりも遅れている状況を反映したものです。特に中国のフェミニンケア事業では、風評被害の影響が長期化したことに加え、消費者ニーズの多様化への対応が後手に回ったことで、売上・利益ともに計画を下回る結果となりました。また、アジアの複数の国においては、コロナ禍後の少子化進行やダウントレード傾向の加速といった構造的な変化がベビーケア市場に影響を与えており、市場縮小のスピードが予想を上回っています。さらに、eコマースチャネルへの先行投資や販売促進費の増加も収益を圧迫する要因となりました。一方、日本・北米・中東では、当初計画を上回る好調な業績を維持しており、全体としては下期以降の回復に向けた対応を進めております。なお、これらの課題についてはすでに対応を開始しており、第2四半期では一部回復の兆しも見え始めています。現時点で主要な課題は織り込み済みであり、今後は回復基調へ移行する見通しです。
四半期 2026年12月期 第2四半期
出典: ユニ・チャーム 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/81130/140120260804508772.pdf)
1.経営成績等の概況(1)当中間期の経営成績の概況当中間連結会計期間(2026年1月1日~2026年6月30日)におきましては、第13次中期経営計画の初年度として、経営基盤の強化とともに、持続的な成長に向けた重点戦略の遂行に注力しました。一方、当社グループを取り巻く経営環境につきましては、米国の金融政策動向を背景とした為替変動や世界的なインフレ懸念に加え、中東危機の長期化に伴う原油などエネルギー価格の高騰懸念が継続しています。さらに、アジア経済の成長鈍化や各国通貨安への警戒感が高まる中、原材料のコスト上昇や物流混乱も重なり、依然として先行き不透明な状況が続いています。こうした環境において、当社グループはコーポレート・ブランド・エッセンス「Love Your Possibilities~なんでもできそう。いつでも、いつまでも。~」を掲げ、全ての人が秘めている限りない可能性を信じ、その可能性を慈愛にあふれた利他の心で支え合う「共生社会」の実現に向けた取り組みを推進しました。アジアにおいては、景況感の悪化に伴う生活防衛意識の高まりから、ベビーケア関連商品の一部で二極化が継続しました。中国においては、ウェルネスケアやペットケア、新興ECプラットフォームといった成長領域に対し、将来の成長を見据えた戦略的先行投資を着実に推進しました。当中間連結会計期間においては先行投資の影響等により業績改善の表面化には至っていないものの、下期での確実な業績回復に向け、着実に取り組みを推進しています。国内においては、インフレに伴う生活防衛意識の高まりから厳しい消費環境が続いたものの、当社が取り扱う製品が生活必需品であることに加え、幅広いラインアップで多様なニーズを的確に捉え、市場シェアは堅調に推移しています。この結果、当中間連結会計期間の業績は、売上高487,133百万円(前年同期比4.9%増)、コア営業利益65,032百万円(同14.1%増)、税引前中間利益66,608百万円(同6.6%増)、中間利益48,829百万円(同4.6%増)、親会社の所有者に帰属する中間利益41,031百万円(同1.9%減)となりました。セグメントの業績を示すと次のとおりであります。
①パーソナルケア●ウェルネスケア関連商品海外においては、大人用排泄ケア用品の潜在的な需要が高まっているタイ、インドネシア、ベトナムにおいて、
※1ADL 別の商品ラインアップの拡充とともに現地ニーズに合った独自の商品提案を継続しました。タイにおいては、EC及び一部コンビニエンスストアでエコノミーパンツ『U Pants by Lifree』を発売し、積極的にチャネル開拓を推進しました。またインドネシアでは 、薄くて快適な『Lifree Pants TIPIS&NYAMAN』と高吸収の『Lifree PantsEkstra Serap』を、1枚を長時間使用するという消費者実態に合わせてリニューアルしました。さらに、高齢化が日本以上のスピードで急激に進む中国においては、対象人口が極めて多いものの、高品質かつ高付加価値な専用品の認知度は依然として低く、生理用品やベッドシーツなどの代替品で対応しているケースが多く見られます。こうした「専用品の実感不足」という課題に対し、まずは専用品ならではの価値を実感しやすい軽度失禁商品のラインアップを拡充するとともに、SNSを活用してその快適性や利便性を積極的に訴求し、カテゴリー全体の認知拡大と事業成長に向けた継続的なマーケティング投資を行いました。国内においては、健康意識や安心志向の高まりに合わせた高付加価値商品の展開を進めました。暑い夏でも快適
※2に過ごしていただけるよう、従来品比10倍の速乾性によりおむつ内の温度を2℃ 低減する独自の“吸汗シート”を搭載した『ライフリー 超うす型下着感覚パンツ』夏季限定品を発売するなど、気候やADL、消費者ニーズに合わせた豊富な商品ラインアップを展開し、市場シェアNo.1を継続しています。
※1 日常生活動作(Activities of Daily Living)の略語で、排泄・食事・入浴など日常生活で必要な基本動作を表し、介護される方の介護レベルを計る指標
※2 当社従来品比●フェミニンケア関連商品海外においては、クールタイプナプキンやショーツ型ナプキンなど、独自性の高い幅広い商品ラインアップで消費者ニーズに応えました。経済の先行き不透明感から若年層を中心に低価格志向が継続し、過去の風評被害からの回復も想定より緩やかな状況にある中国においては、消費者ニーズに対応した幅広いラインアップを展開しました。スキンケア発想のアミノ酸塗布ナプキン『裸感S』が好調に推移しているほか、これまでにない「ドロッと経血」まで吸収するナプキン『Dong!Xi』を各チャネルで本格的に展開し、厳しい環境下での需要喚起に努めています。また、若年層に向けて、人気キャラクターとのコラボレーション企画商品を展開し、店頭及びECでの露出を拡大しました。インドネシアにおいては、夜用の主力品を長時間の使用ニーズに合わせてリニューアルし、キャラクターを活用したプロモーション等を通じて、モレの不安を解消する「安心価値」の浸透を図りました。生理用品の普及率が低いインドでは、販売チャネルの強化に加え現地ニーズを捉えたアンチバクテリア機能を持つ独自商品の展開を強化し、高い売上高成長を継続しています。中東では、地域紛争を背景とした情勢悪化に伴う、サプライチェーンの混乱や一部地域への輸出停滞などの懸念があるなか、現地の生活習慣を捉えたオリーブオイル配合商品等への積極的なマーケティング投資が奏功し、売上高は堅調に推移しました。国内においては、猛暑に伴う夏季特有のニーズに応えるべく、昨年発売し好評を博した『ソフィ クール』シリーズに、期間限定品としてナプキンとデリケートウェットシートをラインアップに追加し、新たな需要喚起に努めました。また、デジタル領域を通じた消費者との接点を強化する取り組みとして、ホルモンの変化に着目した生理・体調管理アプリ『ソフィBe』により、一人ひとりの状態に合わせた情報提供を継続したほか、当期間においては認知拡大に向けた広告投資を行い、利用促進を図りました。引き続き、女性を取り巻く環境や価値観の変化によりライフスタイルが多様化するなか、女性一人ひとりが自ら心身の状態を把握・管理し、健康と生活の質の向上に貢献できるよう、生理期にとどまらず日常全体をトータルでサポートし、ライフタイムバリューの最大化を図ります。●ベビーケア関連商品海外においては、当社の強みとなるパンツタイプ紙おむつを中心に普及促進と独自性のある商品展開を進めました。参入国のなかでも紙おむつの普及率が低いインドでは、販売エリアの拡大と継続的な啓発活動に注力しました。商品面では、『MamyPoko Pants All Night Absorb』を長時間使用における肌への安心感と高級感を高めたプレミアム品質へとリニューアルし、ブランド価値の向上を図りました。さらに、「肌が呼吸できる」をコンセプトとした高付加価値タイプの『Premium Skin Breathe』をECで先行発売するなど、継続的に商品を投入した結果、売上高、市場シェアともに堅調に推移しています。インドネシアやタイ、ベトナム等では、プレミアム志向層と価格志向層の双方に対応する2ブランド戦略を推進しました。特に低価格帯においては、市場変化への迅速な対応と機動的な商品展開を図るべく供給体制の構築に努めました。インドネシアでは、『MamyPoko Pants Awet』において、買い求めやすい小分けパックの展開や、消費者の生活防衛意識に対応した、1枚を長時間快適に使用できる吸収体への刷新など、継続的な商品改良を行いました。タイでは、おむつ交換の簡便性を高めた「前後なし」パンツを発売し、育児の負担を軽減する商品としてお客様から高い評価をいただいています。サウジアラビアでは、フェミニンケア関連商品と同様に、緊迫する中東情勢を受けたサプライチェーンの混乱により、近隣諸国向けの輸出で一部影響を受けたものの、現地の習慣を捉えたオリーブオイルを配合した商品などが
※3好調に推移しました。その結果、サウジアラビア国内での市場シェアは過去最高を記録 しました。国内市場は少子化により縮小傾向にありますが、“笑顔あふれる育児生活”の事業理念のもと、『ムーニー』と『マミーポコ』の2ブランドで多様なニーズに対応し続けた結果、市場シェアNo.1を継続し、収益性の改善を実現しました。Ⓡ ※4また、BABY JOB株式会社と協働で展開する「手ぶら登園 」 を導入している保育施設を対象に、使用済みの紙おむつから取り出した「再生パルプ」を使用した施設専用品の導入を進めるなど、商品とサービスの両面で消費者の満足度向上と環境負荷低減に積極的に取り組みました。この結果、パーソナルケアの売上高は396,815百万円(前年同期比4.0%増)、セグメント利益(コア営業利益)は48,039百万円(同10.7%増)となりました。
※3 NielsenIQ 2026年6月販売金額シェア※4 保護者が紙おむつやおしりふきを準備する手間や、かさばる荷物を持っての登園、保育士による紙おむつやおしりふきの管理業務など、保護者と保育士双方の負担を軽減する保育施設向けの定額制サービス
②ペットケア国内市場においては、消費者の生活防衛意識の高まりにより市場全体の成長が緩やかとなるなか、引き続き市場の再成長に向け、積極的なプロモーションを実施し、需要の喚起と市場の活性化に努めました。ペットフードにおいては、食感や味の多様性、健康志向の高まりに対応し、日本各地の厳選素材のおいしさが味わえる猫用ドライ 粒おやつ『銀のスプーン にっぽんSelect味わいクランチ 』や、犬用フード 『グラン・デリ
※5Frecious 食欲そそるお肉たっぷり タイプ』を発売し、高い支持を得ました。さらに、商品展開にとどまらず販売戦略の強化にも注力し、『銀のスプーン』及び『三ツ星グルメ』において、識別性を高めるパッケージ改良や、買いやすいパック単価への変更を実施しました。これにより店頭での価格競争力を高め、売上高は堅調に推移しまし
※6た。ペットトイレタリーにおいても、拭いた瞬間から熱を逃がして表面温度を約3℃下げる 犬用『デオクリーン
※7 ※8-3℃冷んやりからだふき』の発売や、通気性を300% にまで向上させる独自の「肌さらエアホール」を搭載 した『マナーウェア 長時間快適 男の子用』を発売するなど、需要を喚起しました。また、SNSを活用した情報収集や購買行動の多様化に対応するデジタル施策として、飼い主同士が愛犬・愛猫の悩みを共有・解決し合うQ&Aコミュニティ『DOQAT(ドキャット)』の活用をはじめ、ペットの健康状態や好みに合わせて最適なフードをAIが提案する『ごはんマッチング』、『TikTok Shop』内の公式ショップ展開など、多様なチャネルを継続的に活用しました。これらのプラットフォームを通じて消費者との接点を一層強化し、ブランドの認知拡大と利便性の向上を図りました。北米においては、日本の技術を活かした新コンセプトの猫用ウェットタイプ副食を中心に、市場や消費者の動向へ柔軟に対応したことで、売上高・収益性ともに堅調に推移しました。北米に次ぐ世界第2位の市場規模を有する中国において、当社は2022年11月、中国現地法人を通じて、江蘇吉家寵
※9物用品有限公司(以下JIA PETS社) と資本業務提携を行い、独自コンセプトや技術を搭載したペットフードの製造を開始しました。当期間においては、高い嗜好性と栄養バランスを両立した猫用ドライフード 『金勺』を上市し、SNSやライブコマースを活用するなど積極的なマーケティングを実施しました。引き続き、日本で培った製造技術及び生産管理ノウハウと、JIA PETS社が保有する生産体制、研究開発力、eコマースにおける販売力などを活用することで、中国の重点都市において市場シェアNo.1を目指します。また、米国、中国に次ぐ世界第3位の市場規模で、今後も急速な拡大が見込まれるブラジルにおいては、ペットケア市場へ早期に本格的な参入を果たすべく 、同国で有力なペットフードブランド 『Monello』などを展開するNutrire Indústria de Alimentos Ltda.の全持分を、当社の連結子会社であるUNICHARM PET DO BRASIL LTDAを通じて取得し、連結子会社(孫会社)化しました。今後は、同社の生産拠点や海外輸出サプライチェーンなどの強固な事業基盤と、当社グループのマーケティング力及び営業ノウハウを融合させ、ブランド投資や販売網の強化を通じて着実に事業を拡大することでトータルケアの提供を目指します。今後の市場成長が期待される東南アジア地域においても、タイやインドネシア、ベトナムなどで需要が顕在化していることから、フード、トイレタリーともに積極的に経営資源を投下することで、飛躍的な事業成長を目指します。この結果、ペットケアの売上高 は82,870百万円(前年同期比9.6%増)、セグメント利益(コア営業利益)は15,723百万円(同21.6%増)となりました。
※5 Freciousアダルト成犬用比約120%(食欲そそるお肉たっぷりタイプ中粒の場合)※6 一往復拭いた場合の表面温度※7 当社製品比※8 SSSサイズは除く※9 持分法適用関連会社③その他主に不織布・吸収体の加工・成形技術を活かした業務用商品分野において、産業用資材を中心に販売を進めました。この結果、その他の売上高は7,448百万円(前年同期比7.7%増)、セグメント利益(コア営業利益)は1,270百万円(同78.2%増)となりました。
(2)当中間期の財政状態の概況①資産、負債及び資本の状況(資産)当中間連結会計期間末における資産合計は1,231,452百万円(前連結会計年度比0.7%増)となりました。主な増加は、無形資産16,759百万円、前払法人税等のその他の流動資産4,037百万円、主な減少は、預入期間が3ヶ月を超える定期預金等のその他の金融資産12,106百万円によるものです。(負債)当中間連結会計期間末における負債合計は324,470百万円(前連結会計年度比2.2%減)となりました。主な増加は、リース負債等のその他の金融負債6,418百万円、借入金2,266百万円、未払法人所得税2,594百万円、主な減少は、仕入債務及びその他の債務18,283百万円によるものです。(資本)当中間連結会計期間末における資本合計は906,982百万円(前連結会計年度比1.8%増)となりました。主な増加は、親会社の所有者に帰属する中間利益41,031百万円、主な減少は、自己株式の増加18,678百万円、非支配持分1,166百万円によるものです。(親会社所有者帰属持分比率)当中間連結会計期間末における親会社所有者帰属持分比率は65.9%となりました。
②キャッシュ・フローの状況当中間連結会計期間末における現金及 び現金同等物の残高は254,470百万円となり、前連結会計年度末 に比べ1,378百万円増加しております。当中間連結会計期間における各キャッシュ・フローの状況は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、61,563百万円の収入(前年同期は、59,286百万円の収入)となりました。主な収入は、税引前中間利益によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、16,997百万円の支出(前年同期は、1,216百万円の支出)となりました。主な収入は、定期預金の払戻による収入、金融資産の売却及び償還による収入、主な支出は、金融資産の取得による支出、定期預金の預入による支出、連結の範囲の変更を伴う子会社株式の取得による支出によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、47,620百万円の支出(前年同期は、45,605百万円の支出)となりました。主な支出は、自己株式の取得による支出、親会社の所有者への配当金支払額、非支配持分への配当金支払額によるものです。
(3)連結業績予想などの将来予測情報に関する説明通期の業績見通しにつきましては、中東情勢の緊迫化に伴う原材料価格や物流費等の高騰を見込んでおります。これに対し当社グループでは、新商品およびリニューアル商品の投入による価値転嫁や生産性改善を全社で推進し、コスト増加分の吸収を図ります。これらの施策を着実に実行することによって来期に向けた高収益体制の整備を加速させ、次期における業績の拡大と収益性の向上を目指します。また、足元の実勢レートを踏まえ、想定為替レートの適正化を行いました。なお、2026年5月8日付「2026年12月期第1四半期決算短信」で公表しました通期連結業績予想との差異につきましては、下記のとおりです。通期の連結業績予想数値の修正親会社の所有者売上高 コア営業利益税引前当期利益 基本的1株当たりに帰属する当期(百万円) (百万円) (百万円) 当期利益(円)利益(百万円)前回発表予想(A)※ 1,010,000 136,000 135,800 86,500 50.26今回発表予想(B) 1,015,000 113,000 113,500 70,000 40.68増減額(B-A) 5,000 △23,000 △22,300 △16,500 -増減率 0.5% △16.9% △16.4% △19.1% -(ご参考)前期実績945,268 108,884 105,386 65,212 37.30(2025年12月期)
※ 2026年5月8日発表の2026年12月期通期連結業績予想
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。