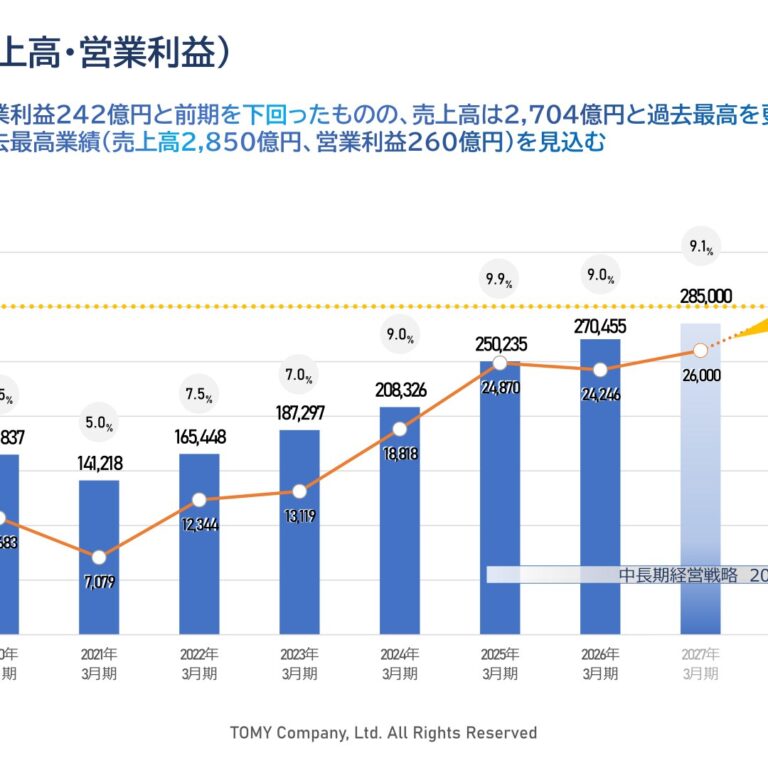
通期は最高売上を更新しつつのれん減損等の新要因が加わり、四半期はマクロ経済説明の簡略化で分量は減ったが粒度は維持された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、タカラトミー分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 10,223字 → 10,275字(前期比+0.5%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(607字) → あり(607字)
変化の型: 出来事型
増えた要素
- 米国子会社TOMY Internationalののれん減損損失(特別損失4,862百万円)の計上説明
- 関税影響による費用増の説明
- 「トミカ55周年」記念施策(北京旗艦店・記念コラボ)の説明
- 「デュエル・マスターズ」VTuberコラボ等の新商品展開の列挙
減った要素
- 米国クラウドファンディングでの「TOMY+」展開の言及
- 「ぷにるんず」海外輸出開始の説明
要約: 通期は売上高が過去最高を更新した一方、米国子会社ののれん減損損失や関税影響という新たな要因説明が加わった。セグメント別の製品名・施策の列挙は前年より増えたが、分析自体の粒度は前年と同水準で、見出し構成にも変化はない。
四半期決算短信の比較
文字数: 4,874字 → 3,310字(前期比-32.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(0字) → あり(0字)
変化の型: 出来事型
増えた要素
- 米国でのERPシステム不具合による商品出荷遅延の説明
- 関税還付による営業利益押し上げの説明
- 「オモカド店」新店効果の言及
減った要素
- 冒頭のマクロ経済環境(米国通商政策・地政学リスク)に関する説明段落
- 第2四半期以降の先行き不透明感に関する見通し文
要約: 四半期は文字数が3割超減少したが、主因は冒頭のマクロ経済環境説明が省略されたことで、セグメント別の増減要因説明自体は維持されている。ERPシステム不具合や関税還付など新たな出来事の説明が加わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: タカラトミー 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/78670/140120250512542345.pdf)
1.経営成績等の概況(1)当期の経営成績の概況(2025年3月期におけるハイライト)当社グループを取り巻く経営環境は、雇用・所得環境の改善に加え、インバウンド需要の増加等から、緩やかな回復傾向となりました。一方、海外景気の下振れ懸念や物価上昇、金融資本市場の変動等による影響など、先行きは不透明な状況が継続しました。そのような中、2025年3月期よりスタートした「中長期経営戦略 2030」では、価値創造モデルを新たに構築し、年齢軸・地域軸を成長ドライバーに事業機会と事業規模の拡大を図り、それらを支えるコーポレート戦略を相互に連携させることで、2030年3月期に売上高3,000億円、営業利益率10%の達成を目指しています。年齢軸の拡大においては、Kidults(キダルト)層に向けた施策が業績へ貢献しました。定番ブランドである「トミカ」「プラレール」では、細部にまでこだわった大人向けシリーズ「トミカプレミアム」「プラレール リアルクラス」や人気コンテンツとコラボレーションしている「ドリームトミカ」の展開により、子どもだけでなく大人へもファン層が拡大しました。また、ハイターゲット向けホビーレーベル「T-SPARK」の新シリーズを販売開始するとともに、米国においては高品質なコレクタブルシリーズ「TOMY+(トミープラス)」をクラウドファンディングにて展開しました。「BEYBLADE X(ベイブレードエックス)」では、幅広い世代に向けたメディアミックス展開や年齢制限のない大会の開催等によりファン層が広がりました。トレーディングカードゲームでは「デュエル・マスターズ」に加え、「名探偵コナンカードゲーム」「ディズニー・ロルカナ・トレーディングカードゲーム」を導入し顧客層の拡充を図りました。デジタルにおいては「デュエル・マスターズ」のスマートフォン向けアプリ「DUEL MASTERS PLAY’S(デュエル・マスターズ プレイス)」の展開により顧客層が拡大し、業績に貢献しました。幅広い世代で人気の「ガチャ」については、商業施設等への設置を拡大しました。小売のキデイランドでは人気のキャラクターグッズや雑貨のラインナップが幅広い年齢層から支持を集め、販売が拡大しました。地域軸の拡大においても施策を進めており、「トミカ」においては中国での販売拡大を背景に海外初となるブランドストア「TOMICA BRAND STORE」を中国上海市にオープンし、さらなるブランド浸透が進みました。また、「BEYBLADE X」では欧米をはじめとした海外販売の本格化に加え、米国子会社T-Licensingによる各国放送局との取組みによりアニメの視聴エリアが拡大し、さらにアジア10地域の大会優勝者による「BEYBLADE X アジアチャンピオンシップ2024」を開催するなど複合的な取組みを推進しました。日本IPのグローバルでの人気が高まる中、「ガチャ」や「ぬいぐるみ」等においてもキャラクター商品を中心に海外展開を進めました。訪日外国人観光客へ向けては、関西国際空港にガチャ専門店「GACHA MATSURI(ガチャまつり)」をオープンするとともに、小売のキデイランドも幅広いキャラクター商品を取り揃えたトレンド発信基地として、原宿店、梅田店をはじめとした旗艦店やキャラクター専門店等が高い支持を受け、業績が拡大しました。また、コーポレート戦略の一環として、幅広い分野からの人財獲得をグローバルに進めるなど人的資本における多様性や専門性の強化に加え、ジョブ型人事制度への改定や出産育児祝い金制度の新設をはじめとした両立支援の拡充等、持続的な成長を推進するための体制整備を行いました。これら年齢軸・地域軸施策の推進により、日本・アジアセグメントが好調に推移し、アメリカズにおいては、Fat Brain Holdings、主力オペレーションであるTOMY Internationalともに堅調な推移となりました。以上により、売上高は250,235百万円(前期比20.1%増)と2期連続で過去最高となりました。利益面においては、売上高の増加に伴う売上総利益の伸長等により、営業利益は24,870百万円(前期比32.2%増)、経常利益は24,033百万円(前期比35.0%増)、親会社株主に帰属する当期純利益は、16,350百万円(前期比66.7%増)といずれも過去最高を更新し、新たな経営体制のもと順調な進捗となりました。(経営成績の概況)<セグメント別業績の概況>(単位:百万円)前期 当期 増減 増減率(%)売上高 208,326 250,235 41,909 20.1日本 170,097 211,022 40,925 24.1アメリカズ 30,063 31,108 1,044 3.5欧州 6,640 7,154 513 7.7オセアニア 2,545 2,755 209 8.2アジア 57,869 68,277 10,407 18.0消去又は全社 △58,891 △70,083 △11,191 -営業利益又は営業損失(△) 18,818 24,870 6,052 32.2日本 22,265 27,682 5,416 24.3アメリカズ △495 △155 340 -欧州 △724 △333 391 -オセアニア 189 132 △57 △30.4アジア 1,907 2,668 760 39.9消去又は全社 △4,324 △5,123 △798 -<日本>(単位:百万円)前期 当期 増減売上高 170,097 211,022 40,925営業利益 22,265 27,682 5,416タカラトミーは、「トミカ」「プラレール」といった定番ブランドが幅広い年齢・地域への展開により前期を上回る販売で推移するとともに、トミカ・プラレールショップ東京店をリニューアルオープンするなど話題となりました。「BEYBLADE X」では、メディアミックス展開のほか、年齢制限のない大会の実施等により年末年始商戦においても子どもから大人まで幅広い世代から人気を集めました。また、欧米をはじめとした海外販売が本格化するとともに、米国子会社T-Licensingによる各国放送局との取組みにより、アニメの視聴エリアが拡大するなど商品展開との相乗効果を生み出しました。12月にはアジア10地域の大会優勝者による「BEYBLADE X アジアチャンピオンシップ2024」を開催するなど、国際的な施策も推進しました。「デュエル・マスターズ」は、人気Vチューバーとのコラボレーション等による伸長に加え、スマートフォン向けアプリ「DUEL MASTERS PLAY’S」による顧客層の拡大もあり、業績への貢献が拡大しました。自社IP「ぷにるんず」は、日本・アジア地域での人気を受け、4月より欧米向けの輸出がスタートするなど、グローバルコンテンツ化を図りました。また、幅広い顧客層に向け、5月には大人気コミック原作の「名探偵コナンカードゲーム」、1月には「ディズニー・ロルカナ・トレーディングカードゲーム」の発売を開始し、新たな売上となりました。10月にはペットトイ「うまれて!ウーモアライブ」を発売し、売上に寄与しました。また、11月には「トミカ」「プラレール」など自社IPの世界観にXR技術が融合した体験型アトラクションが楽しめる新業態「タカラトミープラネット」をオープンさせました。2月にはハイターゲット向けホビーレーベル「T-SPARK」の新シリーズを販売開始しました。タカラトミーアーツは、「ぬいぐるみ」等のポケットモンスター関連商品が伸長しました。さらに「ガチャ」においては、キャラクター商品をはじめとしたアイテム数の拡大が奏功し、大型ガチャ専門店「ガチャワールド」や関西国際空港に“祭り”をコンセプトに演出したガチャ専門店「GACHA MATSURI(ガチャまつり)」をオープンさせるなど商業施設や空港等への設置を進めるとともに海外展開を拡大したこと等から、好調な推移が継続しました。また、アミューズメントマシンにおいては、4月に「ひみつのアイプリ」、7月に「ポケモンフレンダ」をスタートさせ、前作を上回る立ち上がりとなりました。小売のキデイランドは、引き続き新鮮で話題性の高いキャラクターグッズや雑貨を扱うなど、国内外の幅広い年齢層から人気を集めています。そのような中、インバウンド需要やキャラクターの人気継続もあり、原宿店、梅田店をはじめとした旗艦店やキャラクター専門店、催事展開が好評を博すなど、業績への貢献が拡大しました。以上により、売上高については211,022百万円(前期比24.1%増)、営業利益は27,682百万円(同24.3%増)となりました。<アメリカズ>(単位:百万円)前期 当期 増減売上高 30,063 31,108 1,044営業損失(△) △495 △155 340玩具市場全体の低迷もあり、農耕車両玩具の販売が減少したものの、トイ&ホビー商品やベビー用品「TheFirst Years」「Boon」の販売が堅調に推移するとともに、Fat Brain Holdingsの売上高が前期を上回ったことなどから、売上高は31,108百万円(前期比3.5%増)、営業損失は155百万円(前期営業損失495百万円)となりました。<欧州>(単位:百万円)前期 当期 増減売上高 6,640 7,154 513営業損失(△) △724 △333 391玩具市場全体が低調に推移したものの、「黒ひげ危機一発(海外商品名 Pop-Up Pirate)」、バストイおよびタカラトミーアーツの「ガチャ」等のトイ&ホビー商品が堅調に推移したことに加え、農耕車両玩具の販売増加などにより、売上高は7,154百万円(前期比7.7%増)、営業損失は333百万円(前期営業損失724百万円)となりました。<オセアニア>(単位:百万円)前期 当期 増減売上高 2,545 2,755 209営業利益 189 132 △57農耕車両玩具やベビー用品、「黒ひげ危機一発(海外商品名 Pop-Up Pirate)」等のトイ&ホビー商品の販売が堅調に推移したことにより、売上高は2,755百万円(前期比8.2%増)となりました。営業利益は輸送コストの増加等による売上総利益率の悪化もあり、132百万円(同30.4%減)となりました。<アジア>(単位:百万円)前期 当期 増減売上高 57,869 68,277 10,407営業利益 1,907 2,668 760「トミカ」が幅広い年齢層に人気となるなど好調に推移するとともに、中国での販売拡大を背景として、9月には「トミカ」初となる海外ブランドストア「TOMICA BRAND STORE」を中国上海市にオープンし、ブランドのさらなる浸透を図りました。「BEYBLADE X」では、フィリピン等、東南アジア地域での人気が上昇しているものの、韓国での盛り上がりが想定に届いていないこともあり、前期と同水準の売上に留まりました。また、4月から関連玩具の販売をスタートさせた「シンカリオン チェンジ ザ ワールド」は7月から香港、9月から台湾でテレビアニメ放送が開始されたこともあり、販売が伸長しました。さらに、「名探偵コナンカードゲーム」シリーズを日本と同時期の5月に香港、韓国、台湾をはじめとした9つの国と地域で販売を開始し新たな売上となりました。加えて、生産子会社であるTOMY (Hong Kong)では「BEYBLADE X」をはじめとした海外向け輸出が増加したこと等もあり、売上高は68,277百万円(前期比18.0%増)、営業利益は2,668百万円(同39.9%増)となりました。
(2)当期の財政状態の概況〔資産、負債及び純資産の状況〕<資産>流動資産は、前連結会計年度末に比較して3,159百万円減少し、114,402百万円となりました。これは主として、売掛金、商品及び製品が増加した一方で、現金及び預金が減少したことによるものです。固定資産は、前連結会計年度末に比較して2,676百万円増加し、51,367百万円となりました。これは主として、のれんが減少した一方で、工具、器具及び備品、建物及び構築物が増加したことによるものです。<負債>流動負債は、前連結会計年度末に比較して2,788百万円減少し、50,933百万円となりました。これは主として、未払費用、リース債務が増加した一方で、1年内返済予定の長期借入金が減少したことによるものです。固定負債は、前連結会計年度末に比較して4,092百万円減少し、8,438百万円となりました。これは主として、長期借入金、繰延税金負債、リース債務が減少したことによるものです。<純資産>純資産は、前連結会計年度末に比較して6,398百万円増加し、106,398百万円となりました。これは主として、自己株式の取得があったことや、繰延ヘッジ損益が減少した一方で、利益剰余金が増加したことによるものです。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末と比較して8,115百万円減少し、56,067百万円となりました。<営業活動によるキャッシュ・フロー>営業活動によるキャッシュ・フローは、16,999百万円の収入(前連結会計年度は29,175百万円の収入)となりました。これは主として、税金等調整前当期純利益23,805百万円、減価償却費6,450百万円、法人税等の支払額7,706百万円、売上債権の増加4,340百万円等があったことによるものです。<投資活動によるキャッシュ・フロー>投資活動によるキャッシュ・フローは、8,099百万円の支出(前連結会計年度は5,324百万円の支出)となりました。これは主として、有形固定資産の取得による支出5,828百万円、無形固定資産の取得による支出2,102百万円等があったことによるものです。<財務活動によるキャッシュ・フロー>財務活動によるキャッシュ・フローは、16,771百万円の支出(前連結会計年度は27,149百万円の支出)となりました。これは主として、長期借入金の返済による支出5,901百万円、配当金の支払額5,464百万円、ファイナンス・リース債務の返済による支出2,986百万円等があったことによるものです。(参考)キャッシュ・フロー関連指標の推移2025年3月期 2024年3月期 2023年3月期自己資本比率(%) 64.2 60.1 54.5時価ベースの自己資本比率(%) 195.7 158.4 88.2キャッシュ・フロー対有利子負債比率(年) 0.2 0.4 1.8インタレスト・カバレッジ・レシオ(倍) 44.9 40.8 27.5自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により算出しております。(注2)株式時価総額は期末株価終値×期末発行済株式数により算出しております。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しております。(注4)有利子負債は、連結貸借対照表に計上されている負債のうち短期借入金、長期借入金を対象としております。
(4)今後の見通し当社グループを取り巻く経営環境は、日本国内では、雇用・所得環境の改善により、緩やかな回復が期待される一方で、米国の通商政策による仕入価格の上昇や世界経済の下振れ懸念、金融資本市場の変動等による影響など、先行きの見通しが難しい状況で推移するものと思われます。このような中においても、当社グループでは、年齢軸・地域軸を成長ドライバーとした事業戦略を外部環境の変化に合わせ推進するとともに、それらを支えるコーポレート戦略を相互に連携させることで、2030年3月期 売上高3,000億円、営業利益率10%の目標達成の蓋然性を高めてまいります。<事業戦略>玩具市場においては、日本IPの海外人気の高まりによるインバウンド需要や大人向けの消費が拡大しており、少子化が進行する日本においても市場規模は拡大しています。このような中、成長ドライバーとなる年齢軸・地域軸の拡大を進めるにあたり、当社グループの強みであるロングセラーブランドを最大限に活用するとともに、ブランド価値の向上や玩具外収入の拡大、デジタルテクノロジーの活用を図ることで、成長をサポートしてまいります。重点戦略・年齢軸の拡大当社グループは「トミカ」「プラレール」をはじめ、「ベイブレード」「デュエル・マスターズ」「トランスフォーマー」といったロングセラーブランドを多数保有・展開しているため、幅広い年齢層へのアプローチができています。「トミカ」「プラレール」では、細部にまでこだわった大人向けシリーズ「トミカプレミアム」「プラレール リアルクラス」を展開することで、子どもだけでなく大人へも人気が拡大しています。また、「ベイブレード」では、幅広い世代に向けたメディアミックス展開や年齢制限のないイベントの開催等によりファン層が広がっています。さらに、「デュエル・マスターズ」においては、トレーディングカードゲームに加え、2019年に展開開始したスマートフォン向けアプリ「DUEL MASTERS PLAY’S」の人気が拡大しています。また、年齢軸拡大に向けた新たな取組みとして、2024年にホビーレーベル「T-SPARK」を立ち上げ、「トランスフォーマー」「ZOIDS」をはじめとした当社グループが持つロボット・メカ技術を集結させたハイターゲット向けの商品展開を拡大してまいります。このように、それぞれのブランドが持つ特徴を最大限に活かし、ターゲット年齢層へのアプローチを強化することで、年齢軸の拡大を図ってまいります。・地域軸の拡大当社グループが保有するブランドパレットを用いて、ブランドごとに適した地域に集中的に投資してまいります。アジア・欧米豪は地域軸の拡大を図る上で重要拠点として位置付けています。例えば、中国では「トミカ」、北米は「ぬいぐるみ」「フィギュア」を中心に展開するなど、地域ごとに適したブランドを投入することで、事業機会と事業規模の拡大を図ります。短期的には、外部環境の変化を鑑み、アジアでの地域軸の拡大を優先して取り組みます。2024年9月には「TOMICABRAND STORE」を中国上海市にオープンし、中国における「トミカ」ブランドのさらなる浸透を進めました。また、タカラトミーアーツが手掛けるアミューズメントマシンのアジア展開の拡大を進めました。北米においては、「BEYBLADE X」の展開に加え、キャラクター商品を中心とした「ぬいぐるみ」「フィギュア」の展開拡大を図ります。キデイランドにおいては幅広いキャラクター商品を取り揃えたトレンド発信基地として、訪日外国人観光客から高い支持を受けています。今後も、地域ごとに適したブランド展開を実行することで、地域軸の拡大を図ってまいります。・主要国でのヒットとシェア拡大当社グループの強みは、グローバルに通用するブランドと主要国でヒット創出が可能な企画力や開発力、商品化技術があることです。それに加え、お客様視点で差別化されたマーケティング・ブランド戦略を通してシェア拡大を図ってまいります。・ブランド価値の向上年齢軸・地域軸の拡大を進めるには、高いブランド価値と、その価値に共感していただけるファンの方々の存在が不可欠です。2024年から展開の次世代トイ&プレイパーク「タカラトミープラネット」は、タカラトミーのおもちゃの世界観をデジタルの力で拡張した“次世代のアソビ”を通して、ブランド価値の向上を図っています。今後も「トミカ」「プラレール」「リカちゃん」「ベイブレード」をはじめとした自社ブランドの価値を高めるとともに、ファンコミュニティを構築することで年齢軸・地域軸の拡大を図ります。さらに、自社ブランドだけでなくパートナーブランドに対し、当社グループの企画力や開発力、商品化技術力を掛け合わせることによるブランド価値の向上も図ります。キデイランドでは、売場を通じた新たなキャラクターの発掘・育成をすることでブランド価値の向上を図ってまいります。・玩具外収入の拡大「トミカ」「プラレール」「リカちゃん」「ベイブレード」をはじめとしたブランドのライセンシング事業を展開している他、カードゲームアプリ「DUEL MASTERS PLAY’S」や、ロングセラー盤ゲーム「人生ゲーム」のNintendoSwitch専用ソフトなど玩具外収入が増加しています。また、「トミカ博」「プラレール博」をはじめとするイベント事業も収益拡大に貢献しています。今後もデジタルやイベントをはじめとした玩具外収入の拡大を図ってまいります。・デジタルテクノロジーの活用これら重点戦略の実行において、デジタルテクノロジーの活用を進めてまいります。スマートフォン向けアプリやゲーム機器、D2C(Direct to Consumer)型販売チャネルやSNSなど、デジタルサービスやインフラを活用してまいります。また、メディア・アナリティクス・マーケティングオートメーション等のデジタルリソースを最大限に活用し、マーケティング施策の最適化を図ってまいります。<コーポレート戦略>事業戦略と相互に連携し、中長期経営戦略の土台となるものがコーポレート戦略です。財務・製造・知的・人的・社会関係・自然といった各種資本の戦略的な活用・増大によって、企業価値向上を図ってまいります。財務の観点からは、収益性向上(資本コストを意識しつつROEを向上させる)や株主還元(配当・自己株式取得)を行い、健全な財政状態を維持し、株主価値の最大化を追求します。・株主還元(配当・自己株式取得)株主価値の持続的な向上および株主に対する安定的な利益還元を実施していくことを経営の重要課題の一つとして認識しております。経営基盤の強化と利益率の向上に努めるとともに、配当や自己株式の取得を通じた株主還元策を実施してまいります。2030年3月期に向けて、次の具体的な指標を掲げ、株主の皆様への適正な還元策を講じ、健全な経営を維持してまいります。◇ 営業利益率 10%目標◇ 一株当たり純利益(EPS)成長率 継続10%以上◇ 自己資本利益率(ROE) 継続11%以上◇ 自己資本比率 50%程度◇ 総還元性向 原則50%◇ 株価純資産倍率(PBR)3倍目標・人財戦略当社グループにとってアソビの創造に関わる人財は重要な人的資本です。2025年3月期においては、幅広い分野からの人財獲得をグローバルに進めるなど人的資本における多様性や専門性の強化に加え、ジョブ型人事制度への改定や出産育児祝い金制度の新設をはじめとした両立支援の拡充を行うなど、持続的な成長を推進するための体制整備を行いました。今後についても、PurposeとVisionに基づき、従業員のウェルビーイングの向上を実現するとともに、企業としての持続的な成長を実現する組織風土を一層強固なものにしてまいります。・知的財産(IP)戦略当社グループにとって知的財産は、重要な経営資本です。「トミカ」「プラレール」「リカちゃん」「ベイブレード」をはじめとした多くの主力ブランドについて、知的財産権により積極的に保護しており、国内でも有数の登録件数を維持しています。引き続き「アソビIPを守ること」「アソビIPの侵害に備えること」「アソビIPを育てること」の3つの方針のもと、IPを最大限活用してまいります。以上により、2026年3月期の通期連結業績見通しにつきましては、売上高260,000百万円(2025年3月期比3.9%増)、営業利益22,000百万円(同11.5%減)、経常利益21,800百万円(同9.3%減)、親会社株主に帰属する当期純利益14,000百万円(同14.4%減)を見込んでおります。なお、上記連結業績見通しは、現時点で入手可能な情報に基づき作成しております。今後、米国通商政策の動向等、開示すべき事象が発生した場合は、速やかに公表いたします。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主価値の持続的な向上および株主の皆様に対する安定的な利益還元を実施していくことを経営の重要課題の一つとして認識しております。経営基盤の強化と利益率の向上に努めるとともに、配当と自己株式の取得を合わせた総還元性向を原則 50%とすることを株主還元方針としております。前述の方針に基づき、2025年3月期の期末配当金につきましては、業績と株主還元方針等を総合的に勘案し36円を予定しております。これにより、既に実施した第2四半期末配当金(中間配当金)1株当たり28円と合わせて、年間64円を予定しております。次期の配当につきましては、株主還元方針および業績予想等を総合的に勘案し、1株当たりの年間配当金は64円(うち第2四半期末配当金(中間配当金)32円)を予定しております。
通期 2026年3月期
出典: タカラトミー 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日
1.経営成績等の概況(1)当期の経営成績の概況(2026年3月期におけるハイライト)当社グループを取り巻く経営環境は、日本では、雇用・所得環境の改善を背景に、個人消費は緩やかな回復基調で推移しました。一方、世界的には、米国通商政策の影響による景気減速への懸念、金利・為替の変動や地政学的リスクによる影響等、依然として先行き不透明な状況が続きました。そのような中、当社グループでは、地域軸・年齢軸を成長ドライバーとする事業戦略を掲げ、外部環境の変化に応じた取り組みを進めるとともに、それらを支えるコーポレート戦略を相互に連携させることで、売上高3,000億円、営業利益率10%の達成を目指しています。2026年3月期も地域軸・年齢軸の拡大に向けた施策が順調に進捗し、特に年齢軸の拡大が業績に貢献しました。年齢軸の拡大において、キデイランドでは、「新宿店」をはじめとした新店効果に加え、人気キャラクターグッズや雑貨の品揃え等により幅広い層から支持を集め、業績が伸長しました。また、トレーディングカードゲームでは、「デュエル・マスターズ」におけるVTuberグループ「にじさんじ」とのコラボ商品の展開や、「ディズニー・ロルカナ・トレーディングカードゲーム」「ハイキュー!! バボカ!! BREAK」のシリーズ展開が奏功し、前期を大幅に上回る結果となりました。なお、2025年に55周年を迎えた「トミカ」では、「トミカプレミアム」や「トミカリミテッド ヴィンテージ」をはじめとしたKidults層向け商品の人気が高まりました。地域軸の拡大においても着実に進捗しており、業績への効果がアジアで先行して表れました。アジアでは、「TOMICA BRAND STORE」等の展開を通じ、「トミカ」における更なるブランド浸透を図りました。また、「BEYBLADE X」は、体験会や店頭イベント等の強化により販売が伸長しました。また、ポケモンアミューズメントマシンにおいては、国内で高い支持を得た機種の展開を開始したことで、売上が拡大しました。ハイターゲット向けホビーレーベル「T-SPARK」では、新シリーズの展開を実施するとともに、「トランスフォーマー」のコレクションシリーズが欧米豪において高い評価を得ました。「ガチャ」の北米展開においては、実験店舗の検証を継続する一方、大手グローサリーストアや映画館チェーン他、株式会社GENDAが持つプラットフォームでの販売を進めました。米国子会社のFat Brain Holdings, LLCにおいては、高価格帯オリジナル玩具の販売が伸長しました。これらの結果、売上高は年齢軸の拡大施策が成長を牽引したことにより、270,455百万円(前期比8.1%増)と過去最高となりました。営業利益は、売上高の増加に伴い売上総利益が伸長したものの、戦略に合わせた映像・人財投資の増加、グループ横断での組織運営や体制構築等の将来に向けた費用投下や関税影響により、24,246百万円(同2.5%減)、経常利益は24,551百万円(同2.2%増)となりました。親会社株主に帰属する当期純利益は、主に連結子会社であるTOMY International, Inc.におけるのれんの減損損失4,862百万円を第3四半期に特別損失として計上したことで、11,679百万円(同28.6%減)となりました。(経営成績の概況)<セグメント別業績の概況>(単位:百万円)前期 当期 増減 増減率(%)売上高 250,235 270,455 20,219 8.1日本 211,022 226,228 15,205 7.2アメリカズ 31,108 30,446 △662 △2.1欧州 7,154 7,797 643 9.0オセアニア 2,755 2,862 106 3.9アジア 68,277 67,519 △757 △1.1消去又は全社 △70,083 △64,399 5,683 -営業利益又は営業損失(△) 24,870 24,246 △624 △2.5日本 27,682 28,308 625 2.3アメリカズ △155 576 731 -欧州 △333 △319 13 -オセアニア 132 182 50 38.0アジア 2,668 2,133 △535 △20.1消去又は全社 △5,123 △6,634 △1,511 -<日本>(単位:百万円)前期 当期 増減売上高 211,022 226,228 15,205営業利益 27,682 28,308 625タカラトミーでは、「デュエル・マスターズ」におけるVTuberグループ「にじさんじ」とのコラボ商品の展開や、「ディズニー・ロルカナ・トレーディングカードゲーム」「ハイキュー!! バボカ!! BREAK」のシリーズ展開といった、幅広い層に向けた商品展開が奏功し、トレーディングカードゲームの販売が前期を大幅に上回りました。2025年に55周年を迎えた「トミカ」においては、Kidults層に向け「トミカプレミアム」やプレイセットシリーズ「tomica+(トミカプラス)」等を展開するとともに、12月には「トミカ」初となるファン感謝祭「TOMICAOWNERS MEETING」を実施するなど、更なる年齢軸の拡大を進めました。また、「トミカ55周年自動車メーカーコラボプロジェクト」の商品を日本・アジアで展開するなど地域軸の拡大も推進しました。2月に発売した「ぷちリカちゃん」においては、ミステリーボックスならではのワクワク感と、小型化によって拡がったアソビにより、幅広い層からの人気を集めました。ハイターゲット向けホビーレーベル「T-SPARK」では、新シリーズ「TOYRISE」「REALIZE MODEL」を展開、主力商品「トランスフォーマー」のコレクションシリーズの海外向け輸出等が伸長しました。現代版ベーゴマ「BEYBLADE X」においては、チーム戦の日本一を決める大会の実施やWEBでのプロモーションの継続的展開等により、注目が高まりました。一方、前期に増加した「ぷにるんず」の海外向け輸出は減少しました。タカラトミーアーツでは、「ぬいぐるみ」や「ガチャ」において、キャラクター商品を中心に幅広い層からの支持を集め、国内外での人気が拡大しています。「ガチャ」の北米展開は、実験店舗での検証を継続する一方で、大手グローサリーストアや映画館チェーン他、株式会社GENDAが持つプラットフォームでの販売を進めました。また、アミューズメントマシンにおいては、「ポケモンフレンダ」が堅調に推移するとともに、アジアでは「ポケモンメザスタ」を4月から稼働し好調に立ち上がりました。さらに「ひみつのアイプリ」の人気拡大もあり、前期を上回る実績となりました。キデイランドでは、人気のキャラクターグッズや雑貨を取り揃えたトレンド発信基地として、訪日外国人観光客を含む幅広い顧客層から支持を集めました。また4月にオープンした「新宿店」「名古屋パルコ店」「広島パルコ店」の新店効果も加わり、業績が拡大しました。以上により、売上高については226,228百万円(前期比7.2%増)、営業利益は28,308百万円(同2.3%増)となりました。<アメリカズ>(単位:百万円)前期 当期 増減売上高 31,108 30,446 △662営業利益又は営業損失(△) △155 576 731Fat Brain Holdings, LLCにおいては、高価格帯のオリジナル玩具であるSTEM教育商品「Air Toobz」が販売伸長するなど好調に推移しました。また、TOMY International, Inc.においては、Kidults層に向けた高品質なコレクタブルシリーズ「TOMY+(トミープラス)」の出荷が増加するとともに、農耕車両玩具においても精密なコレクション商品が堅調に推移しました。一方、相互関税の発動やインフレ下における消費者の価格重視志向等により、主力である「The First Years」「Boon」をはじめとしたベビー用品の販売がターゲット層を中心に減少したことから、売上高は30,446百万円(前期比2.1%減)となりました。営業利益については、関税影響があったものの、プロダクトミックスの変化やT-Licensing Inc.におけるライセンス収入増の効果により、576百万円(前期営業損失155百万円)となりました。<欧州>(単位:百万円)前期 当期 増減売上高 7,154 7,797 643営業損失(△) △333 △319 13「ガチャ」のフィギュアを袋に入れて中身が分からないランダム仕様で販売する「TWINCHEES(トゥインチーズ)」が好調に推移するとともに、「黒ひげ危機一発(海外商品名 Pop-Up Pirate)」等のゲーム関連商品が堅調に推移しました。また、農耕車両玩具の販売が好調に推移したこともあり、売上高は7,797百万円(前期比9.0%増)、営業損失は319百万円(前期営業損失333百万円)となりました。<オセアニア>(単位:百万円)前期 当期 増減売上高 2,755 2,862 106営業利益 132 182 50トイ&ホビー商品、農耕車両玩具およびベビー用品の販売が堅調に推移したことにより、売上高は2,862百万円(前期比3.9%増)、営業利益は182百万円(同38.0%増)となりました。<アジア>(単位:百万円)前期 当期 増減売上高 68,277 67,519 △757営業利益 2,668 2,133 △535「トミカ」は、「トミカプレミアム」「トミカリミテッド ヴィンテージ」をはじめとしたKidults層向けの商品展開を推進するとともに、「TOMICA BRAND STORE」等を展開するなど、日本のみならずアジアにおいても更なるブランド浸透を図りました。また、「BEYBLADE X」においては、SNSでの情報発信や体験会、店頭イベント等の施策が奏功するとともに、東南アジアでは12月にインドネシア、マレーシア、シンガポール、フィリピン、タイの代表が参加の「SEA CUP 2025」をジャカルタで開催するなど、人気が高まりました。さらに、トレーディングカードゲームにおいては、大人気コミック原作の「名探偵コナンカードゲーム」を中国で展開し好評を博しました。加えて、ハイターゲット向けホビーレーベル「T-SPARK」においては、11月に初の海外単独イベントとなる「T-SPARKPOP UP in TAIWAN」を開催するなど積極的な販促活動を図る中、新シリーズ「TOYRISE」「REALIZE MODEL」等の展開が売上に寄与しました。一方、生産子会社であるTOMY (Hong Kong) Ltd.では北米向け商品の出荷が減少したことで、売上高は67,519百万円(前期比1.1%減)、営業利益は2,133百万円(同20.1%減)となりました。
(2)当期の財政状態の概況〔資産、負債及び純資産の状況〕<資産>流動資産は、前連結会計年度末に比較して1,141百万円増加し、115,544百万円となりました。これは主として、現金及び預金が減少した一方で、商品及び製品、仕掛品が増加したことによるものです。固定資産は、前連結会計年度末に比較して3,551百万円減少し、47,816百万円となりました。これは主として、建物及び構築物、リース資産が増加した一方で、のれんが減少したことによるものです。<負債>流動負債は、前連結会計年度末に比較して6,085百万円減少し、44,848百万円となりました。これは主として、リース債務が増加した一方で、支払手形及び買掛金、1年内返済予定の長期借入金、未払金が減少したことによるものです。固定負債は、前連結会計年度末に比較して1,093百万円減少し、7,345百万円となりました。これは主として、繰延税金負債が増加した一方で、長期借入金、退職給付に係る負債、リース債務が減少したことによるものです。<純資産>純資産は、前連結会計年度末に比較して4,769百万円増加し、111,167百万円となりました。これは主として、自己株式の取得があった一方で、利益剰余金、為替換算調整勘定、繰延ヘッジ損益が増加したことによるものです。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末と比較して5,076百万円減少し、50,990百万円となりました。<営業活動によるキャッシュ・フロー>営業活動によるキャッシュ・フローは、20,053百万円の収入(前連結会計年度は16,999百万円の収入)となりました。これは主として、税金等調整前当期純利益19,104百万円、法人税等の支払額8,171百万円、減価償却費7,758百万円等があったことによるものです。<投資活動によるキャッシュ・フロー>投資活動によるキャッシュ・フローは、8,054百万円の支出(前連結会計年度は8,099百万円の支出)となりました。これは主として、有形固定資産の取得による支出5,572百万円、無形固定資産の取得による支出2,072百万円等があったことによるものです。<財務活動によるキャッシュ・フロー>財務活動によるキャッシュ・フローは、18,251百万円の支出(前連結会計年度は16,771百万円の支出)となりました。これは主として、自己株式の取得による支出7,517百万円、配当金の支払額6,077百万円、長期借入金の返済による支出3,270百万円、ファイナンス・リース債務の返済による支出3,249百万円等があったことによるものです。(参考)キャッシュ・フロー関連指標の推移2026年3月期 2025年3月期 2024年3月期自己資本比率(%) 68.0 64.2 60.1時価ベースの自己資本比率(%) 149.1 195.7 158.4キャッシュ・フロー対有利子負債比率(年) 0.0 0.2 0.4インタレスト・カバレッジ・レシオ(倍) 50.4 44.9 40.8自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により算出しております。(注2)株式時価総額は期末株価終値×期末発行済株式数により算出しております。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しております。(注4)有利子負債は、連結貸借対照表に計上されている負債のうち短期借入金、長期借入金を対象としております。
(4)今後の見通し当社グループを取り巻く経営環境は、日本では、物価上昇の影響を受けつつも、雇用・所得環境の改善を背景に、個人消費は底堅く推移することが見込まれます。一方、世界的には、米国通商政策の影響による景気減速への懸念、金利・為替の変動や地政学的リスクによる影響等、依然として先行き不透明な状況が続くと見込まれます。このような中においても、当社グループでは、地域軸・年齢軸を成長ドライバーとする事業戦略を外部環境の変化に合わせ推進するとともに、それらを支えるコーポレート戦略を相互に連携させることで、売上高3,000億円、営業利益率10%の達成を目指してまいります。<事業戦略>Kidults需要と日本IPの人気は、欧米・アジアを中心に世界規模で拡大しています。また、少子化が進んでいる日本においても、インバウンド需要を背景に、当社グループの対象市場は引き続き成長しています。このような外部環境を踏まえ、当社グループでは、強みである日本IPを活用した企画力を基盤に、グローバル展開を見据えた開発力の強化に取り組んでまいります。当社グループブランドのオリジナルショップ展開やデジタルを含めたマーケティングへの注力等、各種施策を推進することで、グローバルにおけるブランドの確立を図り、地域軸・年齢軸を成長ドライバーとした事業拡大を進めてまいります。重点戦略・地域軸の拡大持続的な成長に向けて、成長余地の大きい海外市場への展開を通じた事業基盤の構築を進めていく必要があります。日本では、日本市場で培われた主要ブランドを軸とした商品展開により、安定的な事業基盤の構築を図っています。一方、海外では、日本IPの人気を背景に、アジアおよび欧米を重要拠点として位置付け、地域特性に応じたブランド展開を継続的に推進していく必要があります。アジアにおいては、「トミカ」をはじめとした日本市場で高い支持を得ているブランドを地域特性に合わせて展開するとともに、「アミューズメントマシン」や「トレーディングカードゲーム」「ホビー」等、企画力・開発力を活かした商品展開を通じ、事業機会の拡大に取り組んでいます。欧米においては、日本IPと「ガチャ」「ぬいぐるみ」等のフォーマットを掛け合わせた商品展開を行うことで、事業機会の拡大と中長期的な成長に向けた事業基盤の構築に取り組んでまいります。・年齢軸の拡大Kidults層は世界的に拡大しており、幅広い需要の取り込みは、中長期的な成長機会となっています。日本では、主要ブランドを中心とした年齢軸拡大に向けた施策により、顧客層の拡大が進んでいます。キデイランドやタカラトミーアーツをはじめとした国内グループ各社においても、幅広い年齢層を想定した商品展開を進めており、業績の拡大につながっています。今後も日本市場において年齢軸の拡大を継続的に進めることで、より安定的な事業基盤の構築を図ってまいります。海外においては、年齢層を捉えたブランド展開を行うとともに、当社グループの企画力、開発力および商品化技術力を活かし、各ブランドの特性を踏まえた商品展開を進めることで、Kidults需要の獲得を図っていきます。・主要国でのヒットとシェア拡大当社グループの強みは、グローバルで通用するブランドと主要国でヒット創出が可能な企画力、開発力および商品化技術力があることです。例えば、タカラトミーでは現代版ベーゴマの第4世代となる「BEYBLADE X」、タカラトミーアーツではIPを使った企画力で伸長する「ガチャ」、キデイランドではキャラクターを通じた体験価値の創出に取り組んでいます。このように、お客様視点で差別化されたマーケティング・ブランド戦略を通じて、主要国でのヒットとシェア拡大を図ります。・ブランド価値の向上地域軸・年齢軸を成長ドライバーとした事業拡大を加速していくために、ブランド価値の向上に取り組んでいます。日本市場で培われたブランドを海外市場へ展開することにより、ブランドの認知および価値の向上を戦略的に進めてまいります。また、日本IPの人気の高まりを背景に、地域特性や顧客ニーズを踏まえた各種施策を通じて、グローバルにおけるブランド価値の向上を図ってまいります。あわせて、自社ブランドに加え、パートナーブランドについても、当社グループの企画力、開発力および商品化技術力を活かした取り組みを進めることで、更なるブランド価値向上につなげてまいります。・玩具外収入の拡大「トミカ」「プラレール」「リカちゃん」「ベイブレード」をはじめとしたブランドのライセンシング事業を展開している他、カードゲームアプリ「DUEL MASTERS PLAY’S」や、アミューズメントマシン「ポケモンフレンダ」等の取り組みや、「トミカ博」「プラレール博」をはじめとするイベント事業も積極的に展開するなど、玩具外収入の拡大を図ってまいります。・デジタルテクノロジーの活用これら重点戦略の実行において、デジタルテクノロジーの活用を進めてまいります。スマートフォン向けアプリやゲーム機器、D2C(Direct to Consumer)型販売チャネルやSNSなど、各種インフラを活用していきます。また、メディア、アナリティクス、マーケティングオートメーション等のデジタルリソースを最大限に活用してまいります。さらに、AIを使用した業務プロセスの高度化と業務効率化の推進、世界へのアクセスを高めるための言語翻訳等のデジタルツールも活用し、より効率的に「アソビ」を世界に拡大してまいります。<コーポレート戦略>事業戦略と相互に連携し、中長期経営戦略の土台となるものがコーポレート戦略です。財務・製造・知的・人的・社会関係・自然といった各種資本の戦略的な活用・増大によって、企業価値向上を図ってまいります。資本コストや資本収益性を意識した成長投資、事業ポートフォリオの見直し等を推進し、さらに筋肉質な財務体質にしていきます。・キャッシュアロケーション地域軸と年齢軸の拡大を一層加速させるエンジンとして、キャッシュについては次を中心に配分し、合計400億円から500億円の成長投資を行ってまいります。キデイランド国内新規出店(特に都市部大型店)への投資当社グループの蓄積を活用したKidults層向け事業投資(新規コンテンツやデジタル投資含む)地域別展開力の強化に向けたブランドショップの拡大やマーケティングリソース強化への投資AI、DX、ITインフラ構築投資また、更なる企業価値向上に向け、事業成長およびバリューチェーン強化を目的に、M&A、IP取得といった戦略的な投資機会を継続的に追求してまいります。・株主還元(配当・自己株式取得)株主価値の持続的な向上および株主に対する安定的な利益還元を実施していくことを経営の重要課題の一つとして認識しています。経営基盤の強化と利益率の向上に努めるとともに、配当や自己株式の取得を通じた株主還元策を実施してまいります。2030年3月期に向けて、次の具体的な指標を掲げ、株主の皆様への適正な還元策を講じ、より健全で更なる成長に向けた経営を目指してまいります。営業利益率 10%目標一株当たり純利益(EPS)成長率 継続10%以上自己資本利益率(ROE)継続11%以上自己資本比率 規律として下限50%程度総還元性向 原則50%株価純資産倍率(PBR)3倍目標・人財戦略中長期経営戦略において、人財戦略は、企業価値向上に向けた経営戦略と連動し、当社グループの持続的成長を支える重要なコーポレート戦略の一つです。当社グループは、「アソビ」づくりに夢中になれる組織・環境・人財への変革を人財戦略の基本方針とし、事業戦略の遂行に必要な人財の確保・育成・活躍を通じて、競争力の強化を図ってまいります。当社グループは、国内外の多様な人財が自走的かつ継続的に価値創造に取り組み、グローバルでより大きな成果を生み出すため、以下の組織を実現すべく取り組んでいます。多様な人財が自走的かつ継続的にグローバルでより大きな価値を創造する組織サイロ化を打破し、会社、部署の壁をこえたグループの総力をあげて協働する組織世界での「アソビ」づくりというグローバルな挑戦を歓迎・支援する風土をもつ組織また、上記の組織の実現に向け、次の5つを柱として人財戦略を推進しています。経営戦略に連動した動的な人財採用・配置・アロケーションおよびサクセッションの推進グローバル人財の開発と拠点を越えた人財交流国境、年齢、ジェンダーを超えたDE&Iの促進「アソビ」づくりに夢中になれるエンゲージメントの促進ONE TAKARATOMYに向けた人財共通基盤づくり・知的資本戦略当社グループにとって知的財産は、重要な経営資本です。「トミカ」「プラレール」「リカちゃん」「ベイブレード」をはじめとした多くの主力ブランドに関連して生み出される知的財産を「アソビIP」と定義し、これらを積極的に保護しています。知的資本戦略として、「アソビIPを守ること」「アソビIPの侵害に備えること」「アソビIPを育てること」の3つを方針として掲げ、IPを最大限活用していくために万全の体制を整えてまいります。以上により、2027年3月期の通期連結業績見通しにつきましては、売上高285,000百万円(2026年3月期比5.4%増)、営業利益26,000百万円(同7.2%増)、経常利益26,000百万円(同5.9%増)、親会社株主に帰属する当期純利益18,000百万円(同54.1%増)と予想しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主価値の持続的な向上および株主の皆様に対する安定的な利益還元を実施していくことを経営の重要課題の一つとして認識しております。経営基盤の強化と利益率の向上に努めるとともに、配当と自己株式の取得を合わせた総還元性向を原則50%とすることを株主還元方針としております。当期においては、米国連結子会社におけるのれんの減損損失を計上いたしましたが、中長期経営戦略の目標達成に向けた事業活動は順調に進捗しております。こうした状況を総合的に勘案し、当期の期末配当金につきましては、1株当たり32円を予定しております。これにより、既に実施した第2四半期末配当金(中間配当金)1株当たり32円と合わせて、年間64円を予定しております。次期の配当につきましては、株主還元方針および業績予想等を総合的に勘案し、1株当たりの年間配当金は70円(うち第2四半期末配当金(中間配当金)35円)を予定しております。
四半期 2026年3月期 第1四半期
出典: タカラトミー 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/78670/140120250804529065.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況(2026年3月期第1四半期連結累計期間におけるハイライト)当社グループを取り巻く事業環境は、日本では、雇用・所得環境の改善に加え、インバウンド需要の増加等から、緩やかな回復傾向となりました。一方、世界的には、米国通商政策の影響による景気の減速懸念、金利・為替の変動や地政学的リスクによる影響等、依然として先行き不透明な状況が続きました。当社グループでは、年齢軸・地域軸を成長ドライバーとした事業戦略を事業環境の変化に合わせ推進するとともに、それらを支えるコーポレート戦略を相互に連携させることで、2030年3月期に売上高3,000億円、営業利益率10%の達成を目指しています。当第1四半期連結累計期間につきまして、タカラトミーでは、ロングセラーブランド「デュエル・マスターズ」におけるVTuberグループ「にじさんじ」とのコラボ商品の展開や、「ディズニー・ロルカナ・トレーディングカードゲーム」のシリーズ展開によるKidults(キダルト)層をはじめとした幅広い顧客層の取り込みが奏功し、トレーディングカードゲームは前年同期を大幅に上回る実績となりました。2025年に55周年を迎えた「トミカ」では、「トミカプレミアム」「トミカリミテッド ヴィンテージ」をはじめとしたKidults層向け施策の推進もあり、子どもだけでなく大人へもファンが拡大していることに加え、5月に中国北京市にオープンした「トミカ キダルト セレクトストア」が人気を集めるとともに6月には「トミカ博2025 inTAIWAN」を開催するなど、日本・アジアを中心にさらなる成長を実現しました。現代版ベーゴマ「BEYBLADEX(ベイブレードエックス)」においては、10月に開催される世界大会に向けた各種施策の効果もあり、堅調な推移となりました。タカラトミーアーツでは、日本IPのグローバルでの人気を背景に、「ぬいぐるみ」や「ガチャ」等において、キャラクター商品を中心に幅広い年齢層からの支持を集めるとともに、国内外での人気が拡大しています。また、ポケモンアミューズメントマシンにおいては、日本で昨年7月に稼働開始した「ポケモンフレンダ」の人気が拡大したことに加え、アジアでは「ポケモンメザスタ」を4月より稼働し順調な立ち上がりとなるなど、前年同期を上回る推移となりました。キデイランドでは、幅広いキャラクター商品を取り揃えたトレンド発信基地として、インバウンド需要やKidults層を中心とした高いキャラクター人気が継続するとともに、4月にオープンした「新宿店」「名古屋パルコ店」「広島パルコ店」の新店効果も加わり、業績が拡大しました。一方、アメリカズにおいては、米国通商政策による不透明感が高まる中、競争環境の激化もあり、主力のベビー用品の販売が減少するなど、低調な推移となりました。これらにより、当第1四半期連結累計期間においては、タカラトミー、タカラトミーアーツ、キデイランドをはじめとした業績伸長により、売上高は59,479百万円(前年同期比11.0%増)と3期連続で過去最高となりました。営業利益は、売上高の増加に伴う売上総利益の伸長等により4,597百万円(前年同期比10.6%増)、経常利益は、為替差益を計上したこともあり4,965百万円(前年同期比35.6%増)、親会社株主に帰属する四半期純利益は3,392百万円(前年同期比35.3%増)といずれも過去最高を更新し、順調なスタートとなりました。なお、当第1四半期連結累計期間における米国通商政策による影響は限定的だったものの、第2四半期以降は、仕入価格の上昇や世界経済の減速懸念等による影響が出始めるなど、先行きの不透明な状況が続くものと思われます。このような事業環境の中においても年齢軸・地域軸を成長ドライバーとした事業戦略を事業環境の変化に合わせ推進することにより「中長期経営戦略2030」の目標達成に向けた蓋然性を高めてまいります。(経営成績の概況)<セグメント別業績の概況>(単位:百万円)2025年3月期2026年3月期増減 増減率(%)第1四半期 第1四半期売上高 53,586 59,479 5,893 11.0日本 46,521 52,269 5,747 12.4アメリカズ 6,383 5,461 △922 △14.4欧州 931 1,010 79 8.5オセアニア 603 518 △84 △14.1アジア 17,481 16,915 △566 △3.2消去又は全社 △18,335 △16,695 1,639 -営業利益又は営業損失(△) 4,157 4,597 440 10.6日本 5,457 5,847 389 7.1アメリカズ △221 △254 △32 -欧州 △261 △213 47 -オセアニア 9 0 △9 △97.2アジア 746 651 △94 △12.7消去又は全社 △1,574 △1,433 140 -<日本>(単位:百万円)2025年3月期 2026年3月期増減第1四半期 第1四半期売上高 46,521 52,269 5,747営業利益 5,457 5,847 389タカラトミーでは、2025年に55周年を迎えた「トミカ」において、新シリーズとなる「トミカ・プラレールブロック」シリーズや大人向けプレイセット「tomica+(トミカプラス)」シリーズの展開により、年齢軸のさらなる拡大を図るとともに、「トミカ55周年自動車メーカーコラボプロジェクト」の商品展開を日本・アジアでスタートするなど地域軸の拡大も推進しました。「デュエル・マスターズ」では、VTuberグループ「にじさんじ」とのコラボ商品の展開や、「ディズニー・ロルカナ・トレーディングカードゲーム」のシリーズ展開によるKidults層をはじめとした幅広い顧客層の取り込みが奏功し、トレーディングカードゲームが前年同期を大幅に上回る実績となりました。また、スマートフォン向けアプリ「DUEL MASTERS PLAY’S(デュエル・マスターズ プレイス)」においても、Kidults層を中心とした多くのユーザーに向けた継続的な施策により、人気が拡大しました。ハイターゲット向けホビーレーベル「T-SPARK」では、「トランスフォーマー」の国内販売および海外向けの出荷が伸長しました。また、5月に開催された「静岡ホビーショー」への出展に加え、7月開催の「Animation-Comic-Game Hong Kong 2025」および米国ロサンゼルスで開催の「Anime Expo®2025」への出展準備を行うなど、積極的なプロモーション活動を図りました。現代版ベーゴマ「BEYBLADE X」においては、10月に開催される世界大会に向けた各種施策の効果もあり、堅調な推移となりました。タカラトミーアーツでは、日本IPのグローバルでの人気を背景に、「ぬいぐるみ」や「ガチャ」等において、キャラクター商品を中心に幅広い年齢層からの支持を集めるとともに、国内外で人気が拡大しています。また、ポケモンアミューズメントマシンにおいては、日本で昨年7月に稼働開始した「ポケモンフレンダ」が累計プレイ回数1億回を突破するなど、人気が拡大したことに加え、アジアでは「ポケモンメザスタ」の稼働を4月より開始し順調な立ち上がりとなるなど、前年同期を上回る推移となりました。キデイランドでは、幅広いキャラクター商品を取り揃えたトレンド発信基地として、インバウンド需要やKidults層を中心とした高いキャラクター人気が継続するとともに、4月にオープンした「新宿店」「名古屋パルコ店」「広島パルコ店」の新店効果も加わり、業績が拡大しました。以上により、売上高については52,269百万円(前年同期比12.4%増)、営業利益は5,847百万円(同7.1%増)となりました。<アメリカズ>(単位:百万円)2025年3月期 2026年3月期増減第1四半期 第1四半期売上高 6,383 5,461 △922営業損失(△) △221 △254 △32米国通商政策による不透明感が高まる中、「The First Years」「Boon」をはじめとしたベビー用品においては、競争環境の激化もあり販売が減少しました。一方で、農耕車両玩具は前年同期を上回る推移となりました。これらにより、売上高は5,461百万円(前年同期比14.4%減)、営業損失は254百万円(前年同期営業損失221百万円)となりました。<欧州>(単位:百万円)2025年3月期 2026年3月期増減第1四半期 第1四半期売上高 931 1,010 79営業損失(△) △261 △213 47ガチャのフィギュアを袋に入れてブラインド(目隠し)で販売する「TWINCHEES(トゥインチーズ)」や農耕車両玩具が好調に推移したことに加え、ベビー用品が伸長したこともあり、売上高は1,010百万円(前年同期比8.5%増)、営業損失は213百万円(前年同期営業損失261百万円)となりました。<オセアニア>(単位:百万円)2025年3月期 2026年3月期増減第1四半期 第1四半期売上高 603 518 △84営業利益 9 0 △9玩具市場全体が低調に推移する中、バストイをはじめとしたプリスクール玩具やパーティーゲーム「Pop-UpPirate」が好調に推移したものの、農耕車両玩具等の販売が減少したことにより、売上高は518百万円(前年同期比14.1%減)、営業利益は0百万円(同97.2%減)となりました。<アジア>(単位:百万円)2025年3月期 2026年3月期増減第1四半期 第1四半期売上高 17,481 16,915 △566営業利益 746 651 △94「トミカ」は、「トミカプレミアム」「トミカリミテッド ヴィンテージ」をはじめとしたKidults層向け施策を推進するとともに、5月に中国北京市にオープンした「トミカ キダルト セレクトストア」が人気を集め、さらに6月には「トミカ博2025 in TAIWAN」を開催するなど、日本だけでなくアジアを中心に販売が拡大しています。また、「BEYBLADE X」においては、韓国での盛り上がりが想定に届いていないものの、その他地域では、世界大会に向けた各地での予選大会等の施策が奏功し、人気が高まりました。一方、生産子会社であるTOMY (Hong Kong) Ltd.では北米向け商品の出荷が減少したこともあり、売上高は16,915百万円(前年同期比3.2%減)、営業利益は651百万円(同12.7%減)となりました。
(2)当四半期の財政状態の概況〔資産、負債及び純資産の状況〕<資産>流動資産は、前連結会計年度末に比較して8,606百万円減少し、105,795百万円となりました。これは主として、商品及び製品、受取手形及び売掛金が増加した一方で、現金及び預金が減少したことによるものです。固定資産は、前連結会計年度末に比較して990百万円増加し、52,358百万円となりました。これは、無形固定資産が減少した一方で、有形固定資産、投資その他の資産が増加したことによるものです。<負債>流動負債は、前連結会計年度末に比較して1,980百万円減少し、48,952百万円となりました。これは主として、支払手形及び買掛金が増加した一方で、未払法人税等、未払費用が減少したことによるものです。固定負債は、前連結会計年度末に比較して955百万円減少し、7,483百万円となりました。これは主として、長期借入金、リース債務、引当金が減少したことによるものです。<純資産>純資産は、前連結会計年度末に比較して4,680百万円減少し、101,717百万円となりました。これは主として、自己株式の取得があったことや、為替換算調整勘定、繰延ヘッジ損益が減少したことによるものです。
(3)連結業績予想などの将来予測情報に関する説明業績予想につきましては、2025年5月13日に公表のとおりであり、変更はありません。
四半期 2027年3月期 第1四半期
出典: タカラトミー 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/78670/140120260803507498.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況(2027年3月期第1四半期連結累計期間におけるハイライト)当社グループでは、地域軸・年齢軸を成長ドライバーとする事業戦略を掲げ、外部環境の変化に応じた取り組みを進めるとともに、それらを支えるコーポレート戦略を相互に連携させることで、売上高3,000億円、営業利益率10%の達成を目指しています。当第1四半期連結累計期間においては、地域軸・年齢軸の拡大に向けた施策が進捗し、その成果も着実に表れました。地域軸の拡大は、アジアで先行して効果が表れました。「BEYBLADE X」が香港・台湾を中心にSNSによる情報発信や店頭イベント等により販売が伸長しました。「トミカ」では、5月にアジア5店舗目となる「TOMICA BRAND STORE」を香港に出店するなど、ブランド力の拡大を図りました。「ガチャ」の北米展開においては、大手グローサリーストアや映画館チェーン等の多様なプラットフォームでの販売を進めました。年齢軸の拡大においても順調に推移しました。タカラトミーアーツでは、「ガチャ」が売場拡大や商品点数の増加により好調に推移するとともに、「ぬいぐるみ」もキャラクター商品が幅広い層に受け入れられるなど販売が前年同期を上回りました。タカラトミーでは、「トミカ」の「トミカプレミアム」をはじめとしたKidults層向け商品が人気となるとともに、「ポケモン」関連商品が30周年の話題もあり販売が増加しました。キデイランドでは、原宿に新たなコンセプトショップとして4月にオープンした「オモカド店」の新店効果に加え、訪日外国人観光客からの旺盛な需要が継続したことから、売上が増加しました。なお、アメリカズでは、ERPのシステム不具合による商品出荷の遅延により売上高が減少したものの、手続きを進めていた関税の還付が行われたことから、連結営業利益を約10億円押し上げました。以上のとおり、当第1四半期連結累計期間においては、タカラトミー、タカラトミーアーツ、キデイランドを中心とした日本、アジアでの業績伸長により、売上高は64,047百万円(前年同期比7.7%増)となりました。営業利益は売上高の増加や関税還付の影響により5,512百万円(同19.9%増)、経常利益は、5,629百万円(同13.4%増)、親会社株主に帰属する四半期純利益は4,058百万円(同19.6%増)となりました。(経営成績の概況)<セグメント別業績の概況>(単位:百万円)2026年3月期2027年3月期増減 増減率(%)第1四半期 第1四半期売上高 59,479 64,047 4,567 7.7日本 52,269 56,428 4,158 8.0アメリカズ 5,461 5,096 △364 △6.7欧州 1,010 1,468 458 45.4オセアニア 518 727 209 40.4アジア 16,915 20,455 3,539 20.9消去又は全社 △16,695 △20,129 △3,434 -営業利益又は営業損失(△) 4,597 5,512 915 19.9日本 5,847 6,159 312 5.3アメリカズ △254 397 651 -欧州 △213 △129 84 -オセアニア 0 37 37 -アジア 651 845 193 29.7消去又は全社 △1,433 △1,798 △364 -<日本>(単位:百万円)2026年3月期 2027年3月期増減第1四半期 第1四半期売上高 52,269 56,428 4,158営業利益 5,847 6,159 312タカラトミーでは、「トミカ」の「トミカプレミアム」をはじめとしたKidults層向け商品が人気となりました。「ポケモン」関連商品は30周年の話題もあり販売が増加しました。「トイ・ストーリー」関連商品は映画公開に向けた注目度の上昇等もあり、好評を博しました。トレーディングカードゲーム「デュエル・マスターズ」は前年同期に高い評価を得たコラボレーション商品の反動減があったものの、25周年に向けたプロモーション施策等を進めるなど、計画どおりの推移となりました。タカラトミーアーツでは、「ガチャ」が国内外で好調に推移するとともに、「ぬいぐるみ」においてもキャラクター商品が幅広い層に受け入れられるなど販売が前年同期を上回りました。キデイランドでは、原宿に新たなコンセプトショップとして4月にオープンした「オモカド店」の新店効果に加え、訪日外国人観光客からの旺盛な需要が継続したことから、売上が増加しました。以上により、売上高については56,428百万円(前年同期比8.0%増)、営業利益は6,159百万円(同5.3%増)となりました。<アメリカズ>(単位:百万円)2026年3月期 2027年3月期増減第1四半期 第1四半期売上高 5,461 5,096 △364営業利益又は営業損失(△) △254 397 6514月に稼働したERPのシステム不具合による商品出荷の遅延が発生し、売上高は5,096百万円(前年同期比6.7%減)となりました。一方で、関税還付および移転価格税制調整金の影響により、営業利益は397百万円(前年同期営業損失254百万円)となりました。<欧州>(単位:百万円)2026年3月期 2027年3月期増減第1四半期 第1四半期売上高 1,010 1,468 458営業損失(△) △213 △129 84「TWINCHEES」は日本コンテンツをモチーフとした商品が人気を集めたほか、「THE TRAITORS」の新規投入等により、売上高は1,468百万円(前年同期比45.4%増)、営業損失は129百万円(前年同期営業損失213百万円)となりました。<オセアニア>(単位:百万円)2026年3月期 2027年3月期増減第1四半期 第1四半期売上高 518 727 209営業利益 0 37 37トイ商品の販売が前年同期を上回ったことから、売上高は727百万円(前年同期比40.4%増)、営業利益は37百万円(前年同期営業利益0百万円)となりました。<アジア>(単位:百万円)2026年3月期 2027年3月期増減第1四半期 第1四半期売上高 16,915 20,455 3,539営業利益 651 845 193アジアでは、中国を中心に「トミカ」の商品展開を推進するとともに、5月にアジア5店舗目となる「TOMICABRAND STORE」を香港に出店するなど、ブランド力の拡大を図りました。「BEYBLADE X」は香港・台湾を中心にSNSによる情報発信や店頭イベント等により販売が伸長しました。以上の結果、売上高は20,455百万円(前年同期比20.9%増)、営業利益は845百万円(同29.7%増)となりました。
(2)当四半期の財政状態の概況〔資産、負債及び純資産の状況〕<資産>流動資産は、前連結会計年度末に比較して3,291百万円減少し、112,252百万円となりました。これは主として、受取手形及び売掛金、商品及び製品が増加した一方で、現金及び預金が減少したことによるものです。固定資産は、前連結会計年度末に比較して379百万円増加し、48,196百万円となりました。これは、有形固定資産が減少した一方で、無形固定資産、投資その他の資産が増加したことによるものです。<負債>流動負債は、前連結会計年度末に比較して373百万円減少し、44,474百万円となりました。これは主として、支払手形及び買掛金が増加した一方で、未払法人税等、未払金、未払費用が減少したことによるものです。固定負債は、前連結会計年度末に比較して341百万円減少し、7,004百万円となりました。これは主として、繰延税金負債が増加した一方で、リース債務が減少したことによるものです。<純資産>純資産は、前連結会計年度末に比較して2,196百万円減少し、108,970百万円となりました。これは主として、利益剰余金、為替換算調整勘定が増加した一方で、自己株式の取得があったことによるものです。
(3)連結業績予想などの将来予測情報に関する説明業績予想につきましては、2026年5月12日に公表のとおりであり、変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。