通期はM&Aやリスク項目への一文追記はあるものの全体の粒度は前年並み。四半期は業績予想修正の開示が1株当たり利益等を加えてより詳細化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ミネベアミツミ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,733字 → 9,914字(前期比+1.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(221字) → あり(244字)
変化の型: 出来事型
増えた要素
- 新規M&A(ミネベアリニアモーション(株))の損益や金融資産の公正価値評価益に関する説明
- 研究開発に関するリスクへのAI活用による効率化の記述
- 重大な訴訟等リスクに敗訴・和解時の金銭的損失に関する記述
- 市場環境リスクに地政学的要因に伴う原材料価格変動の言及
要約: 世界経済・地域別景気認識やセグメント別業績の説明構成は前年同様で、事業等のリスクの節もほぼ同一文言を維持している。M&A(ミネベアリニアモーション)や金融資産の公正価値評価益など当期固有の事象説明、研究開発・訴訟・市場環境リスクへの一文追記があったが、全体の分量・粒度は前年とほぼ同等。
四半期決算短信の比較
文字数: 3,543字 → 3,851字(前期比+8.7%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(587字) → あり(291字)
変化の型: 要因分析深化型
増えた要素
- 業績予想修正の詳細表に基本的1株当たり利益の列と前第2四半期・前期の実績欄を追加
要約: 世界経済・セグメント別業績の説明構成自体は前年同期と同じだが、業績予想の上方修正について、1株当たり利益や前年実績との比較列を加えた詳細な表形式で示すようになり、粒度がやや細分化した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ミネベアミツミ 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/64790/140120250508536168.pdf)
1.経営成績等の概況(1) 経営成績の概況① 当期の概況当連結会計年度のわが国の経済は、インバウンド需要及び設備投資が堅調に推移し、景気は緩やかな回復が継続しました。米国経済は、関税発動を見越した駆け込み需要を背景とし、自動車をはじめとした国内の生産活動が拡大したものの、関税引き上げに起因する先行きの不透明感が個人消費を下押しし、景気は軟調に推移しました。欧州では、米国での関税引き上げ懸念に備えて米国向けの輸出が一時的に増加したものの、中国向けの輸出が引き続き低迷し、景気の先行きは不透明です。中国経済は、政府の補助金政策に起因した内需及び設備投資が好調となり、米国の関税引き上げに備えた駆け込み需要で輸出が増加しましたが一時的であり、景気の先行きは不透明です。東南アジアにおいては、引き続き輸出が堅調を維持し内需も増加したことで、景気は底堅く推移しました。当社グループは、かかる経営環境下で収益力のさらなる向上を実現するために、徹底したコスト削減、高付加価値製品と新技術の開発及び拡販活動に注力してまいりました。この結果、売上高は1,522,703百万円と前連結会計年度に比べ120,576百万円(8.6%)の増収となりました。営業利益は94,482百万円と前連結会計年度に比べ20,946百万円(28.5%)の増益、税引前利益は82,609百万円と前連結会計年度に比べ7,064百万円(9.4%)の増益、親会社の所有者に帰属する当期利益は59,457百万円と前連結会計年度に比べ5,422百万円(10.0%)の増益となりました。上記には、2024年5月2日に取得したミネベアパワーデバイス株式会社(旧株式会社日立パワーデバイス)の損益が含まれております。セグメント別の業績を示すと、次のとおりであります。なお、当連結会計年度より、「セミコンダクタ&エレクトロニクス事業」及び「アクセスソリューションズ事業」と「調整額」で一部区分を変更しております。前連結会計年度のセグメント情報は、会社組織変更後の区分に基づき作成したものを開示しております。プレシジョンテクノロジーズ事業は、当社グループの主力であるボールベアリングのほかに、主として航空機に使用されるロッドエンドベアリング、ハードディスク駆動装置(HDD)用ピボットアッセンブリー等のメカニカルパーツ及び航空機用のねじが主な製品であります。主力製品であるボールベアリングは、データセンター向けのサーバー需要が堅調なことからファンモーター向けが好調に推移したことにより、売上高は増加しました。また、ピボットアッセンブリーは、HDD向けの需要が堅調に推移したことにより、売上高が増加しました。ロッドエンドベアリングは、航空機関連の需要増により、売上高が増加しました。この結果、当連結会計年度の売上高は255,702百万円と前連結会計年度に比べ44,296百万円(21.0%)の増収となり、営業利益は55,696百万円と前連結会計年度に比べ17,661百万円(46.4%)の増益となりました。モーター・ライティング&センシング事業は、電子デバイス(液晶用バックライト等のエレクトロデバイス、センシングデバイス(計測機器)等)、HDD用スピンドルモーター、ステッピングモーター、DCモーター、ファンモーター、車載モーター及び特殊機器が主な製品であります。主にHDD用スピンドルモーターの需要が堅調に推移したことにより、売上高は増加しました。この結果、当連結会計年度の売上高は407,743百万円と前連結会計年度に比べ38,355百万円(10.4%)の増収となり、営業利益は22,984百万円と前連結会計年度に比べ11,117百万円(93.7%)の増益となりました。セミコンダクタ&エレクトロニクス事業は、半導体デバイス、光デバイス、機構部品、電源部品及びスマート製品が主な製品であります。機構部品の販売が減少しましたが、ミネベアパワーデバイス株式会社の取得に伴い、売上高は増加しました。この結果、当連結会計年度の売上高は527,646百万円と前連結会計年度に比べ32,929百万円(6.7%)の増収となり、営業利益は22,003百万円と前連結会計年度に比べ13,519百万円(△38.0%)の減益となりました。アクセスソリューションズ事業は、キーセット、ドアラッチ、ドアハンドル等の自動車部品のほかに、産業機器用部品が主な製品であります。車載アンテナの需要が増加したことにより、売上高は増加しました。この結果、当連結会計年度の売上高は328,081百万円と前連結会計年度に比べ5,973百万円(1.9%)の増収となり、営業利益は15,924百万円と前連結会計年度に比べ5,299百万円(49.9%)の増益となりました。その他の事業は、ソフトウエアの設計、開発及び自社製機械が主な製品であります。当連結会計年度の売上高は3,531百万円と前連結会計年度に比べ977百万円(△21.7%)の減収、営業損失は1,194百万円と前連結会計年度に比べ466百万円の悪化となりました。上記以外に、各セグメントに帰属しない全社費用等20,931百万円を調整額として表示しております。前連結会計年度の調整額は21,785百万円でした。
② 次期の見通し世界経済は、各国の貿易政策、為替動向、地政学的リスクなど、不透明な状況下であります。業績予想につきましては米国の相互関税による影響を精査中であり、現段階では合理的な算出が困難であるため、売上、利益ともに上限、下限と幅を持った予想としております。(単位:百万円)1,490,000売上高~1,520,00085,000営業利益~100,00060,000親会社の所有者に帰属する当期利益~71,000
(2) 財政状態の概況① 財務戦略、資本政策の基本的な考え方当社グループは、「財務体質の強化」を主要な経営方針とし、効率的な設備投資、資産運用及び有利子負債の削減等に取り組んでおります。高収益のコア事業への比重を高めるポートフォリオ改革や実効性の高いM&Aを実現し、適切かつ機動的な財務戦略を推進いたします。成長投資創出した営業キャッシュ・フローは、オーガニック成長の原資として研究開発や設備投資に優先的に充当する予定です。またD/Eレシオ0.2倍の範囲という財務規律の維持を前提に、フリーキャッシュ・フローの50%と借入金を用いて、実効性のあるM&Aの実施も検討してまいります。株主還元株主の皆様への利益還元を強化する方針の下、年間配当金については、原則として「連結配当性向30%程度を目処」とした配当を柔軟に行います。継続的に安定した利益配分を維持しながら、株主資本の効率向上と株主へのより良い利益配分を第一義とし、さらには当社の財務状況、株式市場の動向等を勘案して、適切かつ機動的な財務戦略を進めていきたいと考えております。財務基盤株主の皆様へ継続的な利益還元を行うためには、財務基盤の安定性確保が最重要事項と考えています。格付けについては、格付投資情報センター(R&I)からA+、日本格付研究所(JCR)からAA-を取得し、高い評価を受けています。親会社所有者帰属持分比率については 、短期的にはM&Aにより変動することになりますが 、中長期的には50%以上を維持し、財務基盤の安定を目指します。なお、資金調達の長期化にも取り組んでおり、2025年3月期末における社債及び借入金のうち長期有利子負債(1年内返済の長期借入金を除く)の比率は62%となっております。
② 資産、負債及び純資産の状況当連結会計年度末における総資産は1,584,814百万円となり、前連結会計年度末に比べ168,692百万円の増加となりました。その主な要因は、現金及び現金同等物、棚卸資産、有形固定資産の増加であります。当連結会計年度末における負債は830,189百万円となり、前連結会計年度末に比べ129,791百万円の増加となりました。その主な要因は、社債及び借入金、営業債務及びその他の債務の増加であります。なお、資本は754,625百万円となり、親会社所有者帰属持分比率は46.9%と前連結会計年度末比2.8ポイント減少しました。
③ キャッシュ・フローの状況の分析当連結会計年度末における現金及び現金同等物の残高は214,256百万円となり、前連結会計年度末に比べ67,592百万円増加しました。当連結会計年度の各活動におけるキャッシュ・フローの状況は、次のとおりであります。営業活動によるキャッシュ・フローは、133,672百万円の収入(前連結会計年度は101,759百万円の収入)となりました。これは、主に税引前利益、減価償却費及び償却費、棚卸資産の増減、営業債権及びその他の債権の増減によるものです。投資活動によるキャッシュ・フローは、125,772百万円の支出(前連結会計年度は76,299百万円の支出)となりました。これは、主に有形固定資産の取得による支出、連結の範囲の変更を伴う子会社株式の取得による支出が発生したことによるものです。財務活動によるキャッシュ・フローは、63,996百万円の収入(前連結会計年度は30,208百万円の支出)となりました。これは、主に長期借入れによる収入、短期借入金の増加によるものです。
(3)利益配分に関する基本方針及び当期、次期の配当当社は、株主に対する利益還元を経営上の重要事項と認識しております。経営環境を総合的に勘案し、継続的に安定した利益配分を維持しながら、株主資本の効率向上と株主へのより良い利益配分を第一義として、業績をより反映した水準での利益還元をはかることが、利益配分に関する基本方針です。上記基本方針に基づき、当連結会計年度の期末配当金につきましては、1株当たり25円とさせていただきたく、本年6月に開催予定の第79回定時株主総会に付議する予定であります。なお、中間配当金として1株当たり20円をお支払いしているため、年間配当金は1株当たり45円となります。また、次期の配当金につきましては、連結配当性向30%程度を目処に今後、決定してまいります。
(4)事業等のリスク当社グループは、業務遂行や事業活動に直接又は間接的に影響を与える可能性のある不確実な事象をリスクと定義しており、代表取締役会長CEOをリスク管理の最高責任者とし、そのリスク管理の指導を適切に行うための組織として取締役社長執行役員直属のリスク管理委員会を設置しております。リスク管理委員会では、具体的なリスクを想定、分類し、継続的に監視して、万が一リスク事案が発生した場合には、「ミネベアミツミグループリスク管理基本規程」に定めた緊急事態の対応区分に応じて緊急対策本部や現地対策本部を設置し、事態への迅速かつ的確な対応を行います。また、リスク事案の内容により、当該事案の担当部署として主管部が任命され、リスク予防対策の立案や実施を行う体制を整えております。リスク管理委員会はリスク管理に関する事項につき、取締役会に報告を行っております。主管部署及びリスク管理委員会によるリスクの洗い出し、評価等を踏まえ、当社グループの経営成績及び財政状態等に影響を及ぼす可能性のある主要なリスクの内容と対応を外部環境及び内部環境の観点から記載をしております。なお、文中の将来に関する主要なリスクは、当連結会計年度末現在において、当社グループが判断したものであります。ただし、全てのリスクを網羅したものではなく、現時点で予期できないリスクの影響を受ける可能性があります。(外部環境)
① 自然災害等によるリスク台風、地震、洪水、火山の噴火等の自然災害、火災等その他事故、及び新型感染症の発生等に起因し、当社グループ事業拠点及び取引先の被災や稼働率低下等が生じることにより、当社グループの生産、販売活動に重大な影響を与える可能性があります。これに対して、当社グループは平時から各拠点において自然災害等に関するハザードマップ、リスクサーベイ等の結果よりリスクを把握し、BCPを拡充し、サプライチェーンの管理、防災訓練や緊急時対応、備蓄の充実等を実施しております。また本部(リスク管理委員会)、各拠点が緊密に連携して危機管理体制をさらに強化すべく努めております。加えて、大規模な自然災害(新型感染症等を含む)が発生した場合、一時的に金融市場が混乱する可能性があります。これに備えて、資金調達を長期化する、平時より取引金融機関との連携を密にする等の対応に努めております。
② 海外進出に潜在するリスク当社グループは世界28の国及び地域に129生産・研究開発拠点、102営業拠点を有しており、自然災害のみならず、予期しない法令等の変更、大規模な労働争議、テロ、戦争又はその他の要因による社会的混乱といったリスクが内在している地域も含まれております。この対応として危機管理マニュアルを海外拠点において整備し、不測の事態への備えを強化するとともに、所在国、地域の関係当局とも緊密に連携をはかり、緊急事態発生時における拠点や従業員の安全確保に努めております。また、各地への社会貢献活動を積極的に実施していくこと等を通じて、関係当局のみならず、地元の住民からも地域社会に根差した歓迎される企業として認知されるように努めております。不測の事態が起きた時でも、供給責任を果たせるよう、経済的合理性を加味しつつ分散した生産拠点網の維持・構築を推進しています。
③ 為替変動によるリスク当社グループは、海外の売上高比率及び生産高比率が高く、予期できない急激な為替変動により経営成績及び財政状態等に影響を及ぼす可能性があります。このため、将来の急激な為替リスク低減のための一定のルールに基づき為替予約等によるリスクへッジを行っております。
④ 急激な市場環境の変化と低価格競争によるリスクPC及び周辺機器、情報通信機器、家電、自動車、航空機部品を中心とする当社グループ製品の主要市場は、国内外において競争が非常に激しく需要の大きな変動によるリスクや関税等の影響によるリスクがあります。急激な需要の縮小や低価格製品との価格競争は、経営成績及び財政状態等に影響を及ぼす可能性があります。このため当社グループでは、「コア事業の強化」、「多角化でニッチ(8本槍)」、「相合によるシナジー創出」の経営戦略の下、販売先の集中リスクをできるだけ回避し、信用面で懸念ある取引先には保全活動を交渉するなど、債権管理を強化するとともに、価格競争にとらわれないオンリーワンの付加価値の高い製品づくりに注力することで市場環境及び低価格競争へのリスク対応を行っております。
⑤ 原材料の調達及び物流に関するリスク当社グループは、仕入先からさまざまな原材料等の調達と物流業者に委託して製品の保管、運送を行っており、仕入先及び物流業者の被災やパンデミック、倒産、キャパシティの縮小、ストライキ、事故、不法行為等により供給が途絶え、当社グループの生産、販売活動に重大な影響を与える可能性があります。当社グループは、リスク対策の調達・物流部門規程を策定し仕入先及び物流業者の分散と集約化を適宜組み合わせ、安定的なサプライチェーンの確保、リスクの低減に努めております。またサプライヤーとの健全なパートナーシップを築くため「資材調達基本方針」を定めサプライヤーに対して継続的な取引が可能であること、当社グループの製品含有化学物質に関する要領及び基準などを遵守できること、「ミネベアミツミグループCSR調達ガイドライン」に賛同できることなど当社グループの資材調達への考えに賛同し、継続的に安定した取引が可能であることを確認の上、新規に取引を行っております。
⑥ 知的財産権に関する紛争、模倣品(コピー商品)の氾濫に関するリスク当社グループは、当社グループの製品について第三者より知的財産権の侵害訴訟を提起されるリスクがあります。また、当社グループの製品の模倣品が流通することで、売上に影響が出る、当社のブランド又は信用が損なわれるリスクがあります。これらのリスクに対し、次の対応を行っています。知的財産権侵害訴訟リスク低減のため、開発、設計時の他社知的財産権調査及び問題となる知的財産権の回避、排除を行っています。また当社商標を税関登録し模倣品の流通を監視するとともに、新規開発品について積極的に知的財産権を取得し技術を保護しています。なお、上記の対応にあたっては、特許等委員会にて適切な管理、運営をはかっております。
⑦ 重大な訴訟等に関するリスク当社グループが、国内及び海外で広範な事業活動を展開する中で、将来、顧客、消費者、サプライヤー、競合会社、政府などとの間で、契約違反、不法行為などに関する重大な紛争、訴訟が発生する可能性があります。重大な紛争、訴訟の発生を未然に防止するために、「法務部への連絡相談に係るガイドライン」を定め、法的な検討を要求される経営上の重要事項や契約書については、事前に国内及び海外の法務部門に連絡相談するよう義務付けています。また重大な紛争、訴訟が発生した場合には、法務部門と顧問弁護士が中心となり、関係する社内各部署と連携し、紛争、訴訟の適正かつ迅速な解決を目指して活動を行っております。
⑧ 環境関連法令等に関するリスク当社グループは、世界各地域においてさまざまな環境関連法令の適用を受けております。当社グループはこれらの規制に細心の注意を払いながら事業を行っておりますが、万一環境汚染が発生し又は発生のおそれが判明した場合には、当社グループに損失が生じる可能性があります。このため「ミネベアミツミグループ環境方針」の下、環境マネジメント体制(環境マネジメント委員会)を設け、環境管理責任者を配し、厳格な環境汚染防止活動を平時より推進しリスクへの対応を行っております。また、脱炭素社会に向けた政策的措置により生産コストが上昇し、原材料の転換等が必要となる可能性があります。このため、このような政策的動向を注視し、TCFD等への取組みにより気候変動関連のリスクと機会への対応をはかり、脱炭素社会に相応しいビジネスモデルへの転換を先取りしてまいります。
⑨ M&A、アライアンスに関するリスク当社グループは、M&Aとアライアンスを最重要施策の一つと位置付け推進しておりますが、買収企業やアライアンス事業において、市場環境の変化等に起因し、想定以上の収益性の下振れや財務内容の悪化が発生した場合には、経営成績及び財政状態等に影響を及ぼす可能性があります。さらにアライアンスにおいては相手先との戦略の不一致等が発現し、当初想定した効果を生まないリスクが存在します。このようなリスクへの対応として当社グループは、M&Aにおいては人材と組織の融合、アライアンスにおいては知見の相互活用を重視し、シナジーの創出をはかっております。(内部環境)
① コンプライアンスに関するリスク当社グループは、世界各地域においてさまざまな事業活動を展開しており、各地域の多種多様な法令、規則の適用を受けているため、将来にわたって法令違反等が発生する可能性、また法規制や当局の法令解釈が変更になることにより法規制等の遵守が困難になり又は遵守のための費用が増加する可能性があります。当社グループでは、労働、安全衛生、環境保全、倫理的経営について「ミネベアミツミグループ行動規範」を定め、さらに全ての役員、従業員が遵守すべき具体的な基準として「ミネベアミツミグループ役員・従業員行動指針」を定めています。また、その徹底をはかるため、コンプライアンス委員会を設置し、当社グループの法令遵守体制が適切に運営されているか検証を行う体制が構築されております。実務面では「ミネベアミツミグループ役員・従業員行動指針」に定められた主管部署が業務上の法令遵守を担当し、内部監査室が監査を行い、内部統制面では内部統制推進室が主に財務報告の信頼性を確保するなど、グループ全体としての法令遵守の有効性を高めております。
② 品質問題によるリスク当社グループの製品は、一般市場及び多くの産業分野で高精度を要する部分(自動車、航空機、医療機器等人命に関わる製品)に使用されており、その社会的責任を認識し高い品質保証体制を確立することが求められます。同時に原材料、部品、副資材の選定及び、使用用途を熟慮した設計、開発等を行うことで「環境、健康、安心、安全」を顧客に提供する使命(期待)を担っております。万が一製品に欠陥が存在し、市場における重大な事故や顧客の生産停止あるいはリコール等の事態が発生した場合、多大な費用の発生や社会的信用の失墜だけではなく、業績及び財務状況に大きな影響を及ぼす可能性が考えられます。当社グループでは、「ミネベアミツミグループ品質方針」を基に「社会的責任」を十分に認識し下記対策を行っております。・品質問題から得られた教訓への対応(未然防止、再発防止等)を徹底・設計段階での調査と確認、サプライチェーンにおける管理体制強化・各種法規制、顧客要求事項の周知と遵守を徹底・全社横断の会議体や現場監査等を通して情報共有と施策の展開
③ 情報セキュリティに関するリスク当社グループは、事業活動の中で多くの重要情報や個人情報を入手することがあり、当社グループでは情報セキュリティの方針を定め、情報の外部への流失及び目的外の流用等が起こらないよう運用しておりますが、予期せぬ事態により流出する可能性があります。このような事態が生じた場合、その対応のために多額の費用が発生するとともに、社会的信用が低下するリスクがあります。このため、当社グループでは情報セキュリティ体制を強化する目的からサイバーセキュリティ対策に取り組むための専任組織としてセキュリティ推進室を設置しています。セキュリティ推進室長は当社のCISO: Chief Information Security Officerとして、セキュリティ対策の改善、強化策の立案及びその推進、サイバーインシデントへの対応、そして、社内のセキュリティ教育を担います。さらに、情報セキュリティ規程の策定並びに情報セキュリティ委員会を設置し、情報セキュリティ体制が適切に運営されているか検証を行う体制を構築しております。また情報セキュリティ教育並びに理解度テストを励行し、機器の紛失、盗難、不注意等による情報流出の防止に努めております。上記に加え、コンピュータウイルスやマルウェア等の侵入、不正アクセス等のサーバー攻撃やシステム侵害による運用停止や情報漏洩への対策として業務で使用するネットワーク機器、パソコン、サーバー等については、安定稼働の確認が取れた直近のバージョンを適用するとともに、アンチウイルス、マルウェア対策ソフトに加えて、24時間365日の脅威検知システムを導入し、適正に運用しております。
④ 研究開発に関するリスク当社グループは、新製品を継続的に市場投入し、将来の売上高、利益の目標達成に貢献できるよう基礎研究、要素技術開発、製品開発及び生産工程開発を含む研究開発活動を行っております。しかしながら、想定に反して研究開発の成果物が適時創出できない場合、競合他社が当社の研究開発の成果物を凌駕するもので対抗してきた場合、あるいは脱炭素社会への移行に伴う技術の進歩や市場要求が変化した場合、将来の売上高、利益の目標達成ができず、経営成績及び財政状態等に影響を及ぼす可能性があります。研究開発の成果創出には不確実性が伴いますが、これを想定の範囲内に収めるべく、研究開発プロジェクトの進捗、費用については、「研究開発管理規程」等に則り、効果的かつ効率的な管理を行っております。
通期 2026年3月期
出典: ミネベアミツミ 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月12日
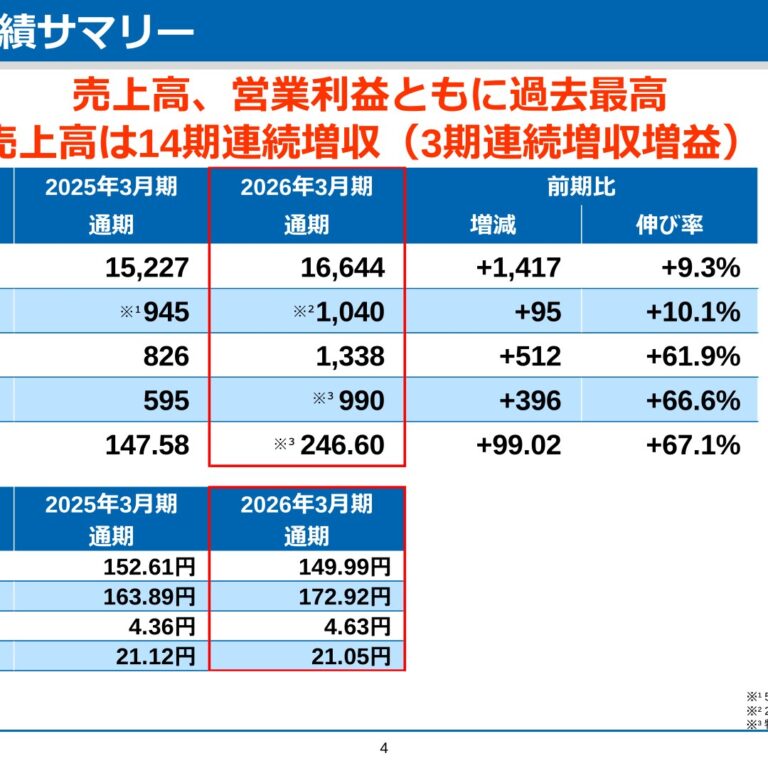
1.経営成績等の概況(1) 経営成績の概況① 当期の概況当連結会計年度の世界経済は、米国による相互関税の発動や地政学的リスクの高まりを背景に、先行きの不透明感が一段と増すなか、国・地域ごとにばらつきが見られる展開となりました。わが国の経済は、賃上げを背景とした個人消費の堅調さに加え、省人化やDX化を目的とした設備投資も底堅く推移いたしました。米国経済は、関税引き上げに伴う価格転嫁が物価を押し上げ、個人消費が力強さを欠く局面も見られましたが、AI関連を中心とした設備投資の拡大により企業活動は活発に推移し、総じて景気は底堅さを維持しました。欧州経済は、米国による関税措置の影響から対米輸出の減少が見られたものの、良好な雇用環境を背景とした個人消費が下支えとなり、製造業にも持ち直しの兆しが見られました。中国経済は、世界的なAI需要を背景とした半導体・コンピュータ部品や関税措置の緩和による自動車の輸出が堅調に推移した一方、不動産市場低迷の長期化が重石となり、景気全体としては停滞感が続きました。東南アジア諸国の経済は、国ごとに差異が見られるなか、タイやフィリピンでは財輸出に持ち直しの動きが見られましたが、両国の政府支出の執行遅延等が響き、景気回復の足取りは緩やかなものに留まりました。このような環境のもと、当社グループは持続的な成長と収益力の向上を実現するために、生産性の改善や徹底したコスト削減に取り組むとともに、高付加価値製品や新技術の開発及び拡販に注力してまいりました。この結果、売上高は1,664,387百万円と前連結会計年度に比べ141,684百万円(9.3%)の増収となりました。営業利益は103,979百万円と前連結会計年度に比べ9,497百万円(10.1%)の増益、税引前利益は133,779百万円と前連結会計年度に比べ51,170百万円(61.9%)の増益、親会社の所有者に帰属する当期利益は99,034百万円と前連結会計年度に比べ39,577百万円(66.6%)の増益となりました。上記には、2025年10月3日に取得したミネベアリニアモーション株式会社の損益、税引前利益には当社が保有する金融資産の公正価値評価による評価益が含まれております。セグメント別の業績を示すと、次のとおりであります。なお、当連結会計年度より、会社組織変更を行った結果、「モーター・ライティング&センシング事業」及び「セミコンダクタ&エレクトロニクス事業」で一部区分を変更しております。前連結会計年度のセグメント情報は、会社組織変更後の区分に基づき作成したものを開示しております。プレシジョンテクノロジーズ事業は、当社グループの主力であるボールベアリングのほかに、航空機に使用されるロッドエンドベアリング、ハードディスク駆動装置(HDD)用ピボットアッセンブリー等のメカニカルパーツ及び航空機用のねじが主な製品であります。主力製品であるボールベアリングは、データセンター向けのサーバー需要と航空機向け需要が堅調に推移したことにより、売上高は増加しました。この結果、当連結会計年度の売上高は281,151百万円と前連結会計年度に比べ25,449百万円(10.0%)の増収となり、営業利益は62,245百万円と前連結会計年度に比べ6,549百万円(11.8%)の増益となりました。モーター・ライティング&センシング事業は、電子デバイス(液晶用バックライト等のエレクトロデバイス、スマート製品等)、HDD用スピンドルモーター、センシングデバイス(計測機器)、ステッピングモーター、DCモーター、ファンモーター、車載モーター及び特殊機器が主な製品であります。主にファンモーターの需要増により、売上高は増加しました。この結果、当連結会計年度の売上高は456,517百万円と前連結会計年度に比べ29,573百万円(6.9%)の増収となり、営業利益は26,929百万円と前連結会計年度に比べ1,547百万円(6.1%)の増益となりました。セミコンダクタ&エレクトロニクス事業は、半導体デバイス、光デバイス、機構部品及び電源部品が主な製品であります。主に機構部品の販売が増加したことにより、売上高は増加しました。この結果、当連結会計年度の売上高は590,263百万円と前連結会計年度に比べ81,818百万円(16.1%)の増収となり、営業利益は26,669百万円と前連結会計年度に比べ7,060百万円(36.0%)の増益となりました。アクセスソリューションズ事業は、キーセット、ドアラッチ、ドアハンドル等の自動車部品のほかに、産業機器用部品が主な製品であります。通信アンテナ、産業機器部品の需要増加により、売上高は増加しました。この結果、当連結会計年度の売上高は332,249百万円と前連結会計年度に比べ4,168百万円(1.3%)の増収となり、営業利益は17,087百万円と前連結会計年度に比べ1,163百万円(7.3%)の増益となりました。その他の事業は、ソフトウエアの設計、開発及び自社製機械が主な製品であります。当連結会計年度の売上高は4,207百万円と前連結会計年度に比べ676百万円(19.2%)の増収、営業損失は2,657百万円と前連結会計年度に比べ1,463百万円の悪化となりました。上記以外に、各セグメントに帰属しない全社費用等26,294百万円を調整額として表示しております。前連結会計年度の調整額は20,935百万円でした。
② 次期の見通し世界経済は、各国の貿易政策、為替動向、地政学的リスクなど、不透明な状況下であります。現時点で予想可能な範囲で通期連結業績予想を以下のとおりといたしました。(単位:百万円)第2四半期連結累計期間 通期売上高 846,500 1,690,000営業利益 53,000 120,000親会社の所有者に帰属する当期利益 36,500 83,000
(2) 財政状態の概況① 財務戦略、資本政策の基本的な考え方当社グループは、「財務体質の強化」を主要な経営方針とし、効率的な設備投資、資産運用及び有利子負債の削減等に取り組んでおります。高収益のコア事業への比重を高めるポートフォリオ改革や実効性の高いM&Aを実現し、適切かつ機動的な財務戦略を推進いたします。成長投資創出した営業キャッシュ・フローは、オーガニック成長の原資として研究開発や設備投資に優先的に充当する予定です。またD/Eレシオ0.2倍の範囲という財務規律の維持を前提に、フリーキャッシュ・フローの50%と借入金を用いて、実効性のあるM&Aの実施も検討してまいります。株主還元株主の皆様への利益還元を強化する方針の下、年間配当金については、原則として「連結配当性向30%程度を目処」とした配当を柔軟に行います。継続的に安定した利益配分を維持しながら、株主資本の効率向上と株主へのより良い利益配分を第一義とし、さらには当社の財務状況、株式市場の動向等を勘案して、適切かつ機動的な財務戦略を進めていきたいと考えております。財務基盤株主の皆様へ継続的な利益還元を行うためには、財務基盤の安定性確保が最重要事項と考えています。格付けについては、格付投資情報センター(R&I)からA+、日本格付研究所(JCR)からAA-を取得し、高い評価を受けています。親会社所有者帰属持分比率については 、短期的にはM&Aにより変動することになりますが 、中長期的には50%以上を維持し、財務基盤の安定を目指します。なお、資金調達の長期化にも取り組んでおり、2026年3月期末における社債及び借入金のうち長期有利子負債(1年内返済の長期借入金を除く)の比率は45%となっております。
② 資産、負債及び純資産の状況当連結会計年度末における総資産は1,814,837百万円となり、前連結会計年度末に比べ230,023百万円の増加となりました。その主な要因は、営業債権及びその他の債権、有形固定資産の増加であります。当連結会計年度末における負債は903,806百万円となり、前連結会計年度末に比べ73,617百万円の増加となりました。その主な要因は、営業債務及びその他の債務の増加であります。なお、資本は911,031百万円となり、親会社所有者帰属持分比率は49.5%と前連結会計年度末比2.6ポイント増加しました。
③ キャッシュ・フローの状況の分析当連結会計年度末における現金及び現金同等物の残高は227,522百万円となり、前連結会計年度末に比べ13,266百万円増加しました。当連結会計年度の各活動におけるキャッシュ・フローの状況は、次のとおりであります。営業活動によるキャッシュ・フローは、94,850百万円の収入(前連結会計年度は133,672百万円の収入)となりました。これは、主に税引前利益、減価償却費及び償却費、営業債権及びその他の債権の増減によるものです。投資活動によるキャッシュ・フローは、82,775百万円の支出(前連結会計年度は125,772百万円の支出)となりました。これは、主に有形固定資産の取得による支出によるものです。財務活動によるキャッシュ・フローは、16,133百万円の支出(前連結会計年度は63,996百万円の収入)となりました。これは、主に配当金の支払額によるものです。
(3)利益配分に関する基本方針及び当期、次期の配当当社は、株主に対する利益還元を経営上の重要事項と認識しております。経営環境を総合的に勘案し、継続的に安定した利益配分を維持しながら、株主資本の効率向上と株主へのより良い利益配分を第一義として、業績をより反映した水準での利益還元をはかることが、利益配分に関する基本方針です。この基本方針に基づき、当連結会計年度の期末配当金につきましては、1株当たり25円とさせていただきたく、本年6月に開催予定の第80回定時株主総会に付議する予定であります。なお、中間配当金として1株当たり25円をお支払いしているため、年間配当金は1株当たり50円となります。また、来期の配当は中間配当金、期末配当金をそれぞれ当期から5円増配し、中間配当金30円、期末配当金30円、通期で1株当たり60円を予定しておりますが、連結配当性向30%程度を目処に今後、決定してまいります。
(4)事業等のリスク当社グループは、業務遂行や事業活動に直接又は間接的に影響を与える可能性のある不確実な事象をリスクと定義しており、代表取締役 会長 CEOをリスク管理の最高責任者とし、そのリスク管理の指導を適切に行うための組織として取締役社長執行役員直属のリスク管理委員会を設置しております。リスク管理委員会では、具体的なリスクを想定、分類し、継続的に監視して、万が一リスク事案が発生した場合には、「ミネベアミツミグループリスク管理基本規程」に定めた緊急事態の対応区分に応じて緊急対策本部や現地対策本部を設置し、事態への迅速かつ的確な対応を行います。また、リスク事案の内容により、当該事案の担当部署として主管部が任命され、リスク予防対策の立案や実施を行う体制を整えております。リスク管理委員会はリスク管理に関する事項につき、取締役会に報告を行っております。主管部署及びリスク管理委員会によるリスクの洗い出し、評価等を踏まえ、当社グループの経営成績及び財政状態等に影響を及ぼす可能性のある主要なリスクの内容と対応を外部環境及び内部環境の観点から記載をしております。なお、文中の将来に関する主要なリスクは、当連結会計年度末現在において、当社グループが判断したものであります。ただし、全てのリスクを網羅したものではなく、現時点で予期できないリスクの影響を受ける可能性があります。(外部環境)
① 自然災害等によるリスク台風、地震、洪水、火山の噴火等の自然災害、火災等その他事故、及び新型感染症の発生等に起因し、当社グループ事業拠点及び取引先の被災や稼働率低下等が生じることにより、当社グループの生産、販売活動に重大な影響を与える可能性があります。これに対して、当社グループは平時から各拠点において自然災害等に関するハザードマップ、リスクサーベイ等の結果よりリスクを把握し、BCPを拡充し、サプライチェーンの管理、防災訓練や緊急時対応、備蓄の充実等を実施しております。また本部(リスク管理委員会)、各拠点が緊密に連携して危機管理体制をさらに強化すべく努めております。加えて、大規模な自然災害(新型感染症等を含む)が発生した場合、一時的に金融市場が混乱する可能性があります。これに備えて、資金調達を長期化する、平時より取引金融機関との連携を密にする等の対応に努めております。
② 海外進出に潜在するリスク当社グループは世界28の国及び地域に133生産・研究開発拠点、103営業拠点を有しており、自然災害のみならず、予期しない法令等の変更、大規模な労働争議、テロ、戦争又はその他の要因による社会的混乱といったリスクが内在している地域も含まれております。この対応として危機管理マニュアルを海外拠点において整備し、不測の事態への備えを強化するとともに、所在国、地域の関係当局とも緊密に連携をはかり、緊急事態発生時における拠点や従業員の安全確保に努めております。また、各地への社会貢献活動を積極的に実施していくこと等を通じて、関係当局のみならず、地元の住民からも地域社会に根差した歓迎される企業として認知されるように努めております。不測の事態が起きた時でも、供給責任を果たせるよう、経済的合理性を加味しつつ分散した生産拠点網の維持・構築を推進しています。
③ 為替変動によるリスク当社グループは、海外の売上高比率及び生産高比率が高く、予期できない急激な為替変動により経営成績及び財政状態等に影響を及ぼす可能性があります。このため、将来の急激な為替リスク低減のための一定のルールに基づき為替予約等によるリスクへッジを行っております。
④ 急激な市場環境の変化と低価格競争によるリスクPC及び周辺機器、情報通信機器、家電、自動車、航空機部品を中心とする当社グループ製品の主要市場は、国内外において競争が非常に激しく需要の大きな変動によるリスクや、地政学的要因に伴う原材料価格の変動及び関税等の影響によるリスクがあります。急激な需要の縮小や低価格製品との価格競争は、経営成績及び財政状態等に影響を及ぼす可能性があります。このため当社グループでは、「コア事業の強化」、「多角化でニッチ(8本槍)」、「相合によるシナジー創出」の経営戦略の下、販売先の集中リスクをできるだけ回避し、信用面で懸念ある取引先には保全活動を交渉するなど、債権管理を強化するとともに、価格競争にとらわれないオンリーワンの付加価値の高い製品づくりに注力することで市場環境及び低価格競争へのリスク対応を行っております。
⑤ 原材料の調達及び物流に関するリスク当社グループは、パートナーからさまざまな原材料等を調達し、また製品の運送・保管を委託しており、紛争や関税政策・輸出入規制などの地政学上の有事、パンデミック、パートナー及び運送・保管委託先の被災や倒産、キャパシティの縮小、ストライキ、事故、不法行為等により供給が途絶え、当社グループの生産、販売活動に重大な影響を与える可能性があります。当社グループは、リスク対策の調達・物流部門規程を策定しパートナー及び運送・保管委託先の分散と集約化を適宜組み合わせ、原産国の多様化や輸送モードやルートの選択肢を広げることで安定的なサプライチェーンの確保、リスクの低減に努めております。またパートナーとの健全な関係を築くため「資材調達基本方針」を定め、継続的な取引が可能であること、当社グループの製品含有化学物質に関する要領及び基準などを遵守できること、「ミネベアミツミグループCSR調達ガイドライン」に賛同できることなど当社グループの資材調達への考えに賛同し、継続的に安定した取引が可能であることを確認の上、新規に取引を行っております。
⑥ 知的財産権に関する紛争、模倣品(コピー商品)の氾濫に関するリスク当社グループは、当社グループの製品について第三者より知的財産権の侵害訴訟を提起されるリスクがあります。また、当社グループの製品の模倣品が流通することで、売上に影響が出る、当社のブランド又は信用が損なわれるリスクがあります。これらのリスクに対し、次の対応を行っています。知的財産権侵害訴訟リスク低減のため、開発、設計時の他社知的財産権調査及び問題となる知的財産権の回避、排除を行っています。また当社商標を税関登録し模倣品の流通を監視するとともに、新規開発品について積極的に知的財産権を取得し技術を保護しています。なお、上記の対応にあたっては、特許等委員会にて適切な管理、運営をはかっております。
⑦ 重大な訴訟等に関するリスク当社グループが、国内及び海外で広範な事業活動を展開する中で、将来、顧客、消費者、パートナー、競合会社、政府などとの間で、契約違反、不法行為などに関する重大な紛争、訴訟が発生する可能性があります。その場合に、当社グループが敗訴し、または和解に応じると、金銭的な損失を被る可能性があります。そのため、重大な紛争、訴訟の発生の未然防止措置として、「法務部への連絡相談に係るガイドライン」を定め、法的な検討を要求される経営上の重要事項や契約書については、事前に国内及び海外の法務部門に連絡相談するよう義務付けています。また重大な紛争、訴訟が発生してしまった場合には、法務部門と顧問弁護士が中心となり、関係する社内各部署と連携し、紛争、訴訟の適正かつ迅速な解決を目指して活動を行っております。
⑧ 環境関連法令等に関するリスク当社グループは、世界各地域においてさまざまな環境関連法令の適用を受けております。当社グループはこれらの規制に細心の注意を払いながら事業を行っておりますが、万一環境汚染が発生し又は発生のおそれが判明した場合には、当社グループに損失が生じる可能性があります。このため「ミネベアミツミグループ環境方針」の下、環境マネジメント体制(環境マネジメント委員会)を設け、環境管理責任者を配し、厳格な環境汚染防止活動を平時より推進しリスクへの対応を行っております。また、脱炭素社会に向けた政策的措置により生産コストが上昇し、原材料の転換等が必要となる可能性があります。このため、このような政策的動向を注視し、TCFD等への取組みにより気候変動関連のリスクと機会への対応をはかり、脱炭素社会に相応しいビジネスモデルへの転換を先取りしてまいります。
⑨ M&A、アライアンスに関するリスク当社グループは、M&Aとアライアンスを最重要施策の一つと位置付け推進しておりますが、買収企業やアライアンス事業において、市場環境の変化等に起因し、想定以上の収益性の下振れや財務内容の悪化が発生した場合には、経営成績及び財政状態等に影響を及ぼす可能性があります。さらにアライアンスにおいては相手先との戦略の不一致等が発現し、当初想定した効果を生まないリスクが存在します。このようなリスクへの対応として当社グループは、M&Aにおいては人材と組織の融合、アライアンスにおいては知見の相互活用を重視し、シナジーの創出をはかっております。(内部環境)
① コンプライアンスに関するリスク当社グループは、世界各地域においてさまざまな事業活動を展開しており、各地域の多種多様な法令、規則の適用を受けているため、将来にわたって法令違反等が発生する可能性、また法規制や当局の法令解釈が変更になることにより法規制等の遵守が困難になり又は遵守のための費用が増加する可能性があります。当社グループでは、労働、安全衛生、環境保全、倫理的経営について「ミネベアミツミグループ行動規範」を定め、さらに全ての役員、従業員が遵守すべき具体的な基準として「ミネベアミツミグループ役員・従業員行動指針」を定めています。また、その徹底をはかるため、コンプライアンス委員会を設置し、当社グループの法令遵守体制が適切に運営されているか検証を行う体制が構築されております。実務面では「ミネベアミツミグループ役員・従業員行動指針」に定められた主管部署が業務上の法令遵守を担当し、内部監査室が監査を行い、内部統制面では内部統制推進室が主に財務報告の信頼性を確保するなど、グループ全体としての法令遵守の有効性を高めております。
② 品質問題によるリスク当社グループの製品は、一般市場及び多くの産業分野で高精度を要する部分(自動車、航空機、医療機器等人命に関わる製品)に使用されており、その社会的責任を認識し高い品質保証体制を確立することが求められます。同時に原材料、部品、副資材の選定及び、使用用途を熟慮した設計、開発等を行うことで「環境、健康、安心、安全」を顧客に提供する使命(期待)を担っております。万が一製品に欠陥が存在し、市場における重大な事故や顧客の生産停止あるいはリコール等の事態が発生した場合、多大な費用の発生や社会的信用の失墜だけではなく、業績及び財務状況に大きな影響を及ぼす可能性が考えられます。当社グループでは、「ミネベアミツミグループ品質方針」を基に「社会的責任」を十分に認識し下記対策を行っております。・品質問題から得られた教訓への対応(未然防止、再発防止等)を徹底・設計段階での調査と確認、サプライチェーンにおける管理体制強化・各種法規制、顧客要求事項の周知と遵守を徹底・全社横断の会議体や現場監査等を通して情報共有と施策の展開
③ 情報セキュリティに関するリスク当社グループは、事業活動の中で多くの重要情報や個人情報を入手することがあり、当社グループでは情報セキュリティの方針を定め、情報の外部への流失及び目的外の流用等が起こらないよう運用しておりますが、予期せぬ事態により流出する可能性があります。このような事態が生じた場合、その対応のために多額の費用が発生するとともに、社会的信用が低下するリスクがあります。このため、当社グループでは情報セキュリティ体制を強化する目的からサイバーセキュリティ対策に取り組むための専任組織としてセキュリティ推進室を設置しています。セキュリティ推進室長は当社のCISO: Chief Information Security Officerとして、セキュリティ対策の改善、強化策の立案及びその推進、サイバーインシデントへの対応、そして、社内のセキュリティ教育を担います。さらに、情報セキュリティ規程の策定並びに情報セキュリティ委員会を設置し、情報セキュリティ体制が適切に運営されているか検証を行う体制を構築しております。また情報セキュリティ教育並びに理解度テストを励行し、機器の紛失、盗難、不注意等による情報流出の防止に努めております。上記に加え、コンピュータウイルスやマルウェア等の侵入、不正アクセス等のサーバー攻撃やシステム侵害による運用停止や情報漏洩への対策として業務で使用するネットワーク機器、パソコン、サーバー等については、安定稼働の確認が取れた直近のバージョンを適用するとともに、アンチウイルス、マルウェア対策ソフトに加えて、24時間365日の脅威検知システムを導入し、適正に運用しております。
④ 研究開発に関するリスク当社グループは、新製品を継続的に市場投入し、将来の売上高、利益の目標達成に貢献できるよう基礎研究、要素技術開発、製品開発及び生産工程開発を含む研究開発活動を行っております。しかしながら、想定に反して研究開発の成果物が適時創出できない場合、AI技術等の急速な進展により競合他社が当社の研究開発の成果物を凌駕するもので対抗してきた場合、あるいは脱炭素社会への移行に伴う技術の進歩や市場要求が変化した場合、将来の売上高、利益の目標達成ができず、経営成績及び財政状態等に影響を及ぼす可能性があります。研究開発の成果創出には不確実性が伴いますが、これを想定の範囲内に収めるべく、研究開発プロジェクトの進捗、費用については、「研究開発管理規程」等に則り管理し、AIも駆使して効果的かつ効率的な研究開発を行っております。
四半期 2026年3月期 第1四半期
出典: ミネベアミツミ 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/64790/140120250804528987.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(自 2025年4月1日 至 2025年6月30日)の世界経済は、米国相互関税の発動を背景とした先行き不透明感が高まる中、地域ごとにまだら模様の展開となりました。わが国の経済は、相互関税の引き上げを背景として自動車の対米輸出に一部弱さが見られたものの、企業の設備投資は堅調に推移しました。米国経済は、相互関税発動前の駆け込み的な輸入増加が見られましたが、相互関税発動後の原材料価格の高騰やインフレ懸念が個人消費の重石となり、先行きは不透明な状況が続いています。欧州経済は、米国向け輸出が駆け込み需要の反動で減少した一方、堅調な賃金の伸びが個人消費を下支えし、景気は底堅く推移しました。中国経済は、政府の景気刺激策が内需を支えたほか、相互関税発動延期に伴う駆け込み的な輸出増加が見られましたが、景気の先行きには不透明感が漂っています。東南アジア諸国の経済は、相互関税発動前の駆け込み需要に伴う輸出増加により、総じて堅調に推移しました。このような環境のもと、当社グループは持続的な成長と収益力の向上を実現するために、生産性の改善や徹底したコスト削減に取り組むとともに、高付加価値製品や新技術の開発及び拡販に注力してまいりました。この結果、売上高は366,925百万円と前年同期比11,471百万円(3.2%)の増収となりました。営業利益は17,432百万円と前年同期比1,469百万円(△7.8%)の減益、税引前四半期利益は15,589百万円と前年同期比2,644百万円(△14.5 % ) の 減 益 、 親 会 社 の 所 有 者 に 帰 属 す る 四 半 期 利 益 は10,889 百 万 円 と 前 年 同 期 比 2,259 百 万 円(△17.2%)の減益となりました。なお、前連結会計年度において、企業結合に係る暫定的な会計処理の確定を行っており、前第1四半期連結累計期間に係る各数値については、暫定的な会計処理の確定の内容を反映させております。セグメント別の業績を示すと、次のとおりであります。なお、当第1四半期連結会計期間より、「モーター・ライティング&センシング事業」及び「セミコンダクタ&エレクトロニクス事業」で一部区分を変更しております。前第1四半期連結累計期間のセグメント情報は、会社組織変更後の区分に基づき作成したものを開示しております。プレシジョンテクノロジーズ事業は、当社グループの主力であるボールベアリングのほかに、主として航空機に使用されるロッドエンドベアリング、ハードディスク駆動装置(HDD)用ピボットアッセンブリー等のメカニカルパーツ及び航空機用のねじが主な製品であります。主力製品であるボールベアリングは、データセンター向けのサーバー需要と航空機向け需要が堅調に推移したことにより、売上高は増加しました。また、ロッドエンドベアリングにおいても、航空機関連の需要増により売上高が増加しました。この結果、当第1四半期連結累計期間の売上高は64,815百万円と前年同期比2,160百万円(3.4%)の増収となり、営業利益は13,951百万円と前年同期比938百万円(7.2%)の増益となりました。モーター・ライティング&センシング事業は、電子デバイス(液晶用バックライト等のエレクトロデバイス、スマート製品等)、HDD用スピンドルモーター、センシングデバイス(計測機器)、ステッピングモーター、DCモーター、ファンモーター、車載モーター及び特殊機器が主な製品であります。主に電池モジュールの需要増により、売上高は増加しました。この結果、当第1四半期連結累計期間の売上高は105,133百万円と前年同期比1,745百万円(1.7%)の増収となり、営業利益は5,085百万円と前年同期比443百万円(△8.0%)の減益となりました。セミコンダクタ&エレクトロニクス事業は、半導体デバイス、光デバイス、機構部品及び電源部品が主な製品であります。主に機構部品の販売が増加したことにより、売上高は増加しました。この結果、当第1四半期連結累計期間の売上高は117,210百万円と前年同期比10,249百万円(9.6%)の増収となり、営業利益は2,250百万円と前年同期比942百万円(△29.4%)の減益となりました。アクセスソリューションズ事業は、キーセット、ドアラッチ、ドアハンドル等の自動車部品のほかに、産業機器用部品が主な製品であります。自動車生産の減少により、売上高は減少しました。この結果、当第1四半期連結累計期間の売上高は78,899百万円と前年同期比2,636百万円(△3.2%)の減収となり、営業利益は2,712百万円と前年同期比288百万円(△9.6%)の減益となりました。その他の事業は、ソフトウエアの設計、開発及び自社製機械が主な製品であります。当第1四半期連結累計期間の売上高は868百万円と前年同期比47百万円(△5.1%)の減収、営業損失は451百万円と前年同期比204百万円の悪化となりました。上記以外に、各セグメントに帰属しない全社費用等6,115百万円を調整額として表示しております。前年同期の調整額は5,585百万円でした。
(2)当四半期の財政状態の概況① 財務戦略、資本政策の基本的な考え方当社グループは、「財務体質の強化」を主要な経営方針とし、効率的な設備投資、資産運用及び有利子負債の削減等に取り組んでおります。高収益のコア事業への比重を高めるポートフォリオ改革や実効性の高いM&Aを実現し、適切かつ機動的な財務戦略を推進いたします。
② 資産、負債及び資本の状況当第1四半期連結会計期間末における総資産は1,645,924百万円となり、前連結会計年度末に比べ61,110百万円の増加となりました。その主な要因は、現金及び現金同等物、棚卸資産の増加であります。当第1四半期連結会計期間末における負債は893,945百万円となり、前連結会計年度末に比べ63,756百万円の増加となりました。その主な要因は、社債及び借入金の増加であります。なお、資本は751,979百万円となり、親会社所有者帰属持分比率は45.0%と前連結会計年度末比1.9ポイント減少しました。
③ キャッシュ・フローの状況当第1四半期連結会計期間末における現金及び現金同等物の残高は255,804百万円となり、前連結会計年度末に比べ41,548百万円増加しました。当第1四半期連結累計期間の各活動におけるキャッシュ・フローの状況は、次のとおりであります。営業活動によるキャッシュ・フローは、23,293百万円の収入(前年同期は30,203百万円の収入)となりました。これは、主に税引前四半期利益、減価償却費及び償却費、棚卸資産の増減、営業債権及びその他の債権の増減によるものです。投資活動によるキャッシュ・フローは、19,009百万円の支出(前年同期は61,722百万円の支出)となりました。これは、主に有形固定資産の取得による支出によるものです。財務活動によるキャッシュ・フローは、38,554百万円の収入(前年同期は31,505百万円の収入)となりました。これは、主に短期借入金の増減によるものです。
(3)連結業績予想などの将来予測情報に関する説明当連結会計年度の連結業績予想につきましては、売上、利益共に上限、下限と幅を持った予測としておりましたが、当第1四半期連結累計期間の業績及び直近の状況を踏まえ、現時点で予想可能な範囲で通期連結業績予想を見直し、以下のとおりといたします。親会社の所有者に売上高 営業利益帰属する当期利益百万円 百万円 百万円前回発表予想(A) 1,490,000 85,000 60,000(2025年5月9日発表) ~1,520,000 ~100,000 ~71,0001,500,000 90,000 63,500今回修正予想(B)~1,520,000 ~100,000 ~71,00010,000 5,000 3,500増減額(B-A)~- ~- ~-
(4)利益配分に関する基本方針及び当期の配当当社は、株主に対する利益還元を経営上の重要事項と認識しております。経営環境を総合的に勘案し、継続的に安定した利益配分を維持しながら、株主資本の効率向上と株主へのより良い利益配分を第一義として、業績をより反映した水準での利益還元をはかることが、利益配分に関する基本方針です。この基本方針に基づき、当期の中間配当予想を、1株当たり25円に修正いたします。また期末配当金については未定ですが、経営環境を総合的に勘案した上で連結配当性向30%程度を目処に決定する予定です。
四半期 2027年3月期 第1四半期
出典: ミネベアミツミ 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/64790/140120260804508316.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(自 2026年4月1日 至 2026年6月30日)の世界経済は、全体として緩やかな回復軌道にあるものの、中東情勢の緊迫化に伴うエネルギー価格高止まりなどの影響を受け、地域ごとにばらつきが見られました。わが国の経済は、ロボティクスやAIの導入を目的とした企業の設備投資が底堅く推移したほか、賃上げの継続による良好な所得環境に支えられ緩やかな回復基調を維持しました。米国経済は、AI関連の設備投資拡大や堅調な企業収益を支えに推移したことに加え、低水準で推移する失業率を背景に個人消費も底堅さを維持しました。欧州経済は、良好な雇用環境による個人消費が下支えとなった一方、エネルギー価格の高止まりが輸送業や観光業などのサービス業の重石となり景気回復ペースは鈍化しました。中国経済は、EVや関連部品の輸出が景気を牽引した一方で、不動産市場の低迷、インフラ投資の反動減により力強さを欠く推移となりました。東南アジア諸国の経済は、電子部品の好調な輸出や良好な雇用環境に支えられ底堅く推移したものの、タイやフィリピンでは観光回復の遅れが成長の重石となり、景気回復は緩やかなものにとどまりました。このような環境のもと、当社グループは持続的な成長と収益力の向上を実現するために、生産性の改善や徹底したコスト削減に取り組むとともに、高付加価値製品や新技術の開発及び拡販に注力してまいりました。この結果、売上高は426,567百万円と前年同期比59,642百万円(16.3%)の増収となりました 。営業利益は26,313百万円と前年同期比8,881百万円(50.9%)の増益、税引前四半期利益は29,812百万円と前年同期比14,223百万円 (91.2%)の増益、親会社 の所有者 に帰属する四半期利益 は21,298百万円 と前年同期比10,409百万円(95.6%)の増益となりました。セグメント別の業績を示すと、次のとおりであります。なお、当第1四半期連結会計期間より、会社組織変更を行った結果、「プレシジョンテクノロジーズ事業」「モーター・ライティング&センシング事業」間、及び「セミコンダクタ&エレクトロニクス事業」「アクセスソリューションズ事業」間で一部区分を変更しております。前第1四半期連結累計期間のセグメント情報は、会社組織変更後の区分に基づき作成したものを開示しております。プレシジョンテクノロジーズ事業は、当社グループの主力であるボールベアリングのほかに、主として航空機に使用されるロッドエンドベアリング、ハードディスク駆動装置(HDD)用ピボットアッセンブリー等のメカニカルパーツ、航空機用のねじ及び特殊機器が主な製品であります。主力製品であるボールベアリングは、データセンター向けのサーバー需要が堅調に推移したことにより、売上高は増加しました。また、ロッドエンドベアリングにおいても、航空機関連の需要増により売上高が増加しました。この結果、当第1四半期連結累計期間の売上高は82,048百万円と前年同期比15,744百万円(23.7%)の増収となり、営業利益は19,119百万円と前年同期比4,861百万円(34.1%)の増益となりました。モーター・ライティング&センシング事業は、電子デバイス(液晶用バックライト等のエレクトロデバイス、スマート製品等)、HDD用スピンドルモーター、センシングデバイス(計測機器)、ステッピングモーター、DCモーター、ファンモーター及び車載モーターが主な製品であります。主にHDD用スピンドルモーター、ファンモーターの需要増により、売上高は増加しました。この結果、当第1四半期連結累計期間の売上高は124,521百万円と前年同期比20,877百万円(20.1%)の増収となり、営業利益は7,567百万円と前年同期比2,789百万円(58.3%)の増益となりました。セミコンダクタ&エレクトロニクス事業は、半導体デバイス、光デバイス、機構部品及び電源部品が主な製品であります。主に光デバイスの販売が増加したことにより、売上高は増加しました。この結果、当第1四半期連結累計期間の売上高は134,217百万円と前年同期比17,007百万円(14.5%)の増収となり、営業利益は5,995百万円と前年同期比3,761百万円(168.3%)の増益となりました。アクセスソリューションズ事業は、キーセット、ドアラッチ、ドアハンドル等の自動車部品のほかに、産業機器用部品が主な製品であります。主要客先の自動車生産の増加により、売上高は増加しました。また欧州における構造改革により減益となりました。この結果、当第1四半期連結累計期間の売上高は84,459百万円と前年同期比5,560百万円(7.0%)の増収となり、営業利益は72百万円と前年同期比2,656百万円(△97.3%)の減益となりました。その他の事業は、ソフトウエアの設計、開発及び自社製機械が主な製品であります。当第1四半期連結累計期間の売上高は1,322百万円と前年同期比454百万円(52.1%)の増収、営業損失は646百万円と前年同期比195百万円の悪化となりました。上記以外に、各セグメントに帰属しない全社費用等5,794百万円を調整額として表示しております。前年同期の調整額は6,115百万円でした。
(2)当四半期の財政状態の概況① 財務戦略、資本政策の基本的な考え方当社グループは、「財務体質の強化」を主要な経営方針とし、効率的な設備投資、資産運用及び有利子負債の削減等に取り組んでおります。高収益のコア事業への比重を高めるポートフォリオ改革や実効性の高いM&Aを実現し、適切かつ機動的な財務戦略を推進いたします。
② 資産、負債及び資本の状況当第1四半期連結会計期間末における総資産は1,883,080百万円となり、前連結会計年度末に比べ68,243百万円の増加となりました。その主な要因は、現金及び現金同等物、棚卸資産、有形固定資産の増加であります。当第1四半期連結会計期間末における負債は944,269百万円となり、前連結会計年度末に比べ40,463百万円の増加となりました。その主な要因は、営業債務及びその他の債務の増加であります。なお、資本は938,811百万円となり、親会社所有者帰属持分比率は49.2%と前連結会計年度末比0.3ポイント減少しました。
③ キャッシュ・フローの状況当第1四半期連結会計期間末における現金及び現金同等物の残高は241,782百万円となり、前連結会計年度末に比べ14,260百万円増加しました。当第1四半期連結累計期間の各活動におけるキャッシュ・フローの状況は、次のとおりであります。営業活動によるキャッシュ・フローは、47,462百万円の収入(前年同期は23,293百万円の収入)となりました。これは、主に税引前四半期利益、減価償却費及び償却費、棚卸資産の増減、営業債権及びその他の債権の増減によるものです。投資活動によるキャッシュ・フローは、30,674百万円の支出(前年同期は19,009百万円の支出)となりました。これは、主に有形固定資産の取得による支出によるものです。財務活動によるキャッシュ・フローは、5,863百万円の支出(前年同期は38,554百万円の収入)となりました。これは、主に配当金の支払いによるものです。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、当第1四半期連結累計期間の業績及び直近の状況を踏まえ、現時点で予想可能な範囲で見直し、以下のとおりに修正いたします。第2四半期(累計)(2026年4月1日~2026年9月30日)親会社の所有者に基本的1株当たり売上高 営業利益帰属する中間利益中間利益百万円 百万円 百万円 円 銭前回発表予想 (A)(2026年5月12日発表) 846,500 53,000 36,500 90.89今回修正予想 (B) 846,500 53,000 40,500 100.85増減額(B-A) – – 4,000 -増減率(%) – – 11.0 -(ご参考)前第2四半期(累計)実績 778,314 44,387 28,585 71.18通期(2026年4月1日~2027年3月31日)親会社の所有者に基本的1株当たり売上高 営業利益帰属する当期利益当期利益百万円 百万円 百万円 円 銭前回発表予想 (A)(2026年5月12日発表) 1,690,000 120,000 83,000 206.68今回修正予想 (B) 1,690,000 120,000 87,000 216.64増減額(B-A) – – 4,000 -増減率(%) – – 4.8 -(ご参考)前期実績 1,664,387 103,979 99,034 246.60
(4)利益配分に関する基本方針及び当期の配当当社は、株主に対する利益還元を経営上の重要事項と認識しております。経営環境を総合的に勘案し、継続的に安定した利益配分を維持しながら、株主資本の効率向上と株主へのより良い利益配分を第一義として、業績をより反映した水準での利益還元をはかることが、利益配分に関する基本方針です。この基本方針に基づき、当期の中間配当金、期末配当金に関しましてはそれぞれ30円とする予定ですが、経営環境を総合的に勘案した上で連結配当性向30%程度を目処に決定してまいります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。