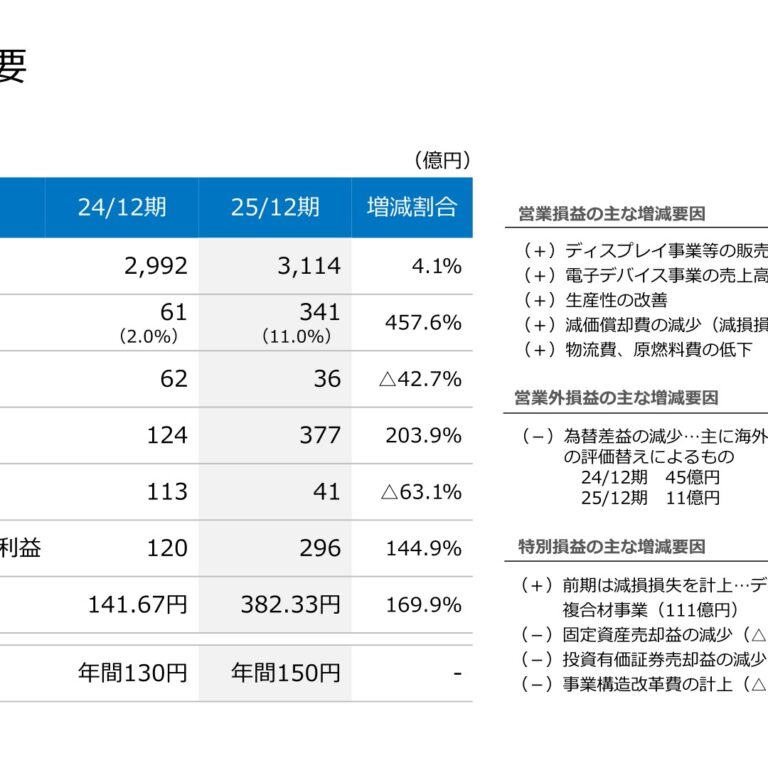
通期・四半期とも構成や説明の詳しさは前年から大きく変わらず、言及される一時的事象(減損・売却益・構造改革費用等)と業績予想の修正方向が入れ替わっただけで粒度は同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日本電気硝子分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月5日 → 2026年2月6日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年7月30日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,291字 → 4,092字(前期比-4.6%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(46字) → あり(46字)
変化の型: 出来事型
増えた要素
- 複合材事業の構造改革に伴う英国子会社の事業活動停止の説明
- 本社機能移転に係る土地取得による有形固定資産増加の説明
- 次期見通しにおけるディスプレイ事業の全電気溶融設備水平展開に伴う費用増加見込み
減った要素
- ディスプレイ事業・複合材事業における固定資産減損損失(特別損失)の計上説明
- 原材料及びエネルギー価格・物流費用の高止まりに関するコスト面の説明
要約: 見出しの「次期(20xx年12月期)の見通し」の年度表記更新以外は構成・粒度とも前期と同水準。前期特有の減損損失計上が、今期特有の英国子会社事業停止や本社機能移転による資産増加の説明に置き換わっている。
四半期決算短信の比較
文字数: 2,239字 → 2,057字(前期比-8.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: なし → なし
変化の型: 出来事型
増えた要素
- 米国子会社の生産活動停止及び譲渡に伴う複合材事業構造改善費用(特別損失)の計上
- マレーシア子会社での医療事業用ガラス製造設備立ち上げに係る費用増加の説明
- 通期業績予想の下方修正(営業利益△39%等)
減った要素
- 藤沢事業場跡地売却による特別利益の反動(前年同期特有の要因)
- 通期業績予想の上方修正(前年は営業利益+17%等の増額修正)
要約: 文字数はやや減少したが構成・粒度は前年同期と同水準。前年は特別利益の反動と業績予想の上方修正が中心だったのに対し、今期は米国子会社の構造改革費用と業績予想の下方修正が中心となっており、内容が入れ替わっている。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 日本電気硝子 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月5日(https://www2.jpx.co.jp/disc/52140/140120250130558766.pdf)
1.経営成績等の概況(1)経営成績の概況①当期の経営成績世界経済は、中東情勢などの地政学リスクの高まりを背景に物価上昇が続きました。また、中国をはじめとした諸外国の景気停滞、欧米における高い金利水準の継続や当初想定以上の円安を受けて、厳しい事業環境が続きました。このような中、当期(2024年1月1日~12月31日)においては、販売数量の増加や価格の引き上げ等により、売上高は前期(2023年1月1日~12月31日)を上回りました。営業利益、経常利益、親会社株主に帰属する当期純利益は、前期に実施した事業構造改革の効果等により、全て黒字に転換しました。(億円未満切捨て)前期 当期増減(2023/1~2023/12)(2024/1~2024/12)(%)(億円) (億円)売上高 2,799 2,992 7営業利益又は営業損失(△) △104 61 -経常利益又は経常損失(△) △94 124 -親会社株主に帰属する当期純利益又は△261 120 -親会社株主に帰属する当期純損失(△)(製品別売上高) (億円未満切捨て)前期 当期増減(2023/1~2023/12)(2024/1~2024/12)報告区分セグメント金額 構成比 金額 構成比 金額 比率(億円) (%) (億円) (%) (億円)(%)電子・情報 1,332 48 1,575 53 243 18ガラス事業機能材料 1,467 52 1,416 47 △51 △4合計 2,799 100 2,992 100 192 7電子・情報:ディスプレイ事業は、当第3四半期(2024年7月1日~9月30日)に入り需要が軟化したものの、おしなべて堅調な需要が継続しました。また、販売価格の引き上げも相まって、売上高は前期を上回りました。電子デバイス事業は、半導体向け製品の需要が好調に推移し、その他の製品の需要も緩やかな回復が続いたことから、売上高は前期を上回りました。機能材料:複合材事業は、需要が回復しない中で厳しい競争環境が続き、販売が低迷したことから、売上高は前期を下回りました。医療事業は、販売価格の引き上げを進めたこと等から、売上高は前期を上回りました。耐熱事業は、需要が軟調なことから、売上高は前期を下回りました。建築事業は、需要が堅調なことから、売上高は前期を上回りました。(損益面)販売価格の引き上げや半導体向け製品の好調な販売が営業利益に寄与しました。コスト面では、原材料及びエネルギーの価格や物流費用が高止まりしましたが、ディスプレイ事業での製造原価低減に加え、前期に計上した一部原材料に係る評価損の影響がなくなったことなどから、営業利益は黒字に転換しました(前期は営業損失)。営業外収益においては、海外子会社の借入に係る債権債務の評価替えによる為替差益等が経常利益を押し上げました(前期は経常損失)。また、固定資産の減損損失を特別損失に計上した一方で、中期経営計画EGP2028に沿ってノンコア資産の処分と政策保有株式の縮減を行い、固定資産売却益及び投資有価証券売却益を特別利益に計上したことなどから、親会社株主に帰属する当期純利益を計上しました(前期は親会社株主に帰属する当期純損失)。
②次期(2025年12月期)の見通し (億円未満切捨て)第2四半期連結累計期間 通期(2025/1~2025/6) (2025/1~2025/12)(億円) (億円)売上高 1,500 3,100営業利益 100 200経常利益 100 200親会社株主に帰属する当期純利益 100 150世界経済は、地政学リスクの緩和見込みや各国の経済政策によって回復に向かうと期待されるものの、米国の政策転換や国際協調の低下等による影響から、引き続き不透明な状況が続くものと予想されます。このような中、当社グループでは、中期経営計画EGP2028を着実に実行していくことで売上の拡大、収益の改善、ROE8%の実現に努めてまいります。2025年12月期においては、ディスプレイ事業は、堅調な需要を見込んでいます。電子デバイス事業は、半導体用サポートガラスを中心に半導体向け製品の販売がより拡大する見込みです。複合材事業及び医療、耐熱、建築事業は、当期と同程度の製品需要が継続する見通しです。損益面では、原燃料価格は高止まりすると見込んでいますが、ディスプレイ事業の収益性向上と電子デバイス事業の売上高増加が営業利益の拡大に貢献します。また、販売価格の改定と生産性改善の取り組みを継続してまいります。以上を踏まえ、当社グループの次期の見通しを上表のとおり予想しています。本資料に記載されている業績予想は、当社グループが合理的と判断する一定の前提に基づいて作成したものであり、リスクや不確定要素を含んだものです。実際の業績は、様々な重要な要素により、業績予想と大きく異なる結果となりうることをご承知おきください。実際の業績に影響を与えうる要素としては、世界の市場における経済情勢、貿易規制などの各種規制、主要市場における製品需給の急激な変動、資本市場での相場の大幅な変動、為替相場や金利の大幅な変動などの金融情勢、急激な技術変化、感染症の流行などが含まれますが、これ以外にも様々な要素がありえます。
(2)財政状態の概況①当期の連結財務状態の概況 (億円未満切捨て)前期 当期増減(2023/12末) (2024/12末)(億円)(億円) (億円)総資産 7,039 6,951 △87負債 2,137 2,076 △61純資産 4,901 4,875 △25(総資産)当期末における資産合計は、前期末と比較して87億円減少し、6,951億円となりました。流動資産では、販売の拡大や固定資産の売却等により、現金及び預金が増加し、商品及び製品が減少しました。固定資産では、ディスプレイ事業及び複合材事業で減損損失を計上したこと等から、有形固定資産が減少しました。(負債)当期末における負債合計は、前期末と比較して61億円減少し、2,076億円となりました。借入金の返済を進めたことや、返済期限が1年以内の長期借入金を振り替えたことにより、長期借入金が減少し、短期借入金が増加しました。(純資産)当期末における純資産合計は、親会社株主に帰属する当期純利益を計上した一方で、株主への配当金の支払い及び積極的な自己株式の取得を進めたことにより、前期末と比較して25億円減少し、4,875億円となりました。また、主要な通貨において円安に振れたこと等から、為替換算調整勘定が増加しました。
②当期の連結キャッシュ・フローの概況 (億円未満切捨て)前期 当期増減(2023/1~2023/12)(2024/1~2024/12)(億円)(億円) (億円)営業活動によるキャッシュ・フロー △13 522 535投資活動によるキャッシュ・フロー △207 426 633財務活動によるキャッシュ・フロー △115 △488 △372現金及び現金同等物期末残高 750 1,235 484(営業活動によるキャッシュ・フロー)税金等調整前当期純利益を計上したことに加え、棚卸資産が減少したこと等により、522億円の収入(前期比535億円の収入増)となりました。(投資活動によるキャッシュ・フロー)主として電子デバイス事業の設備を取得した一方で、中期経営計画EGP2028に沿って不要となった固定資産や投資有価証券を売却したことにより、426億円の収入(同633億円の収入増)となりました。(財務活動によるキャッシュ・フロー)借入金の返済、自己株式の取得及び株主への配当金の支払いがあったこと等から、財務活動に使用した資金は488億円(同372億円の支出増)となりました。
③キャッシュ・フロー関連指標の推移2020年 2021年 2022年 2023年 2024年12月期 12月期 12月期 12月期 12月期自己資本比率(%) 71.7 70.9 70.1 69.2 69.6時価ベースの自己資本比率(%) 33.1 39.3 29.2 38.4 39.1キャッシュ・フロー対有利子負債比率(年) 2.2 1.4 3.3 – 2.2インタレスト・カバレッジ・レシオ(倍) 75.7 135.7 40.1 – 49.7自己資本比率: 自己資本/総資産時価ベースの自己資本比率: 株式時価総額/総資産キャッシュ・フロー対有利子負債比率: 有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ: 営業キャッシュ・フロー/利払い(注)1.いずれも連結ベースの財務数値により計算しています。
2.株式時価総額は自己株式を除く発行済株式数をベースに計算しています。3.営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書の「営業活動によるキャッシュ・フロー」及び「利息の支払額」を使用しています。また、有利子負債は、連結貸借対照表に計上されている負債のうち長短借入金、社債及びコマーシャル・ペーパー(流動負債 その他)を対象としています。
4.2023年12月期のキャッシュ・フロー対有利子負債比率及びインタレスト・カバレッジ・レシオは営業活動によるキャッシュ・フローがマイナスのため記載しておりません。
(3)株主還元に関する基本方針等(基本方針)中期経営計画EGP2028においては、業績の変動に大きく左右されることなく長期的に安定した配当を維持することを基本としつつも、財務の安定性と資本効率性を考慮してバランスシートを管理するとともに、将来の成長に期した内部留保を確保しながら、株主還元の充実を図ってまいります。これを踏まえ、配当についてはDOE3%を目標としつつ、業績、財務状況、成長投資等を勘案しながら拡充してまいります。また、2023年11月から2028年12月末までの間で、総額1,000億円の自己株式の取得を計画しており、資本効率の向上を図ってまいります。(当期)期末配当金は1株につき65円とし、来る3月28日開催予定の定時株主総会に付議する予定です。これにより、1株につき65円の中間配当金と合わせ年間配当金は1株につき130円(前期から10円の増額)になります。また、281億円の自己株式の取得を実施しました。(次期)中間配当金は1株につき70円(当期から5円の増額)、期末配当金は1株につき75円(当期から10円の増額)の配当を予定しています。これにより、年間配当金は1株につき145円(当期から15円の増額)になります。また、2025年1月31日に自己株式10,000,000株を消却したほか、200億円を上限に自己株式の取得を予定しています。
通期 2025年12月期
出典: 日本電気硝子 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月6日
1.経営成績等の概況(1)経営成績の概況①当期の経営成績当期(2025年1月1日~12月31日)においては、米国の関税政策の動向や中国経済の減速、中東地域での地政学的緊張の一層の高まり等、世界経済は不透明な状況が続きました。このような環境ではありましたが、当社グループにおいては、ディスプレイ事業の堅調な需要が継続したほか電子デバイス事業が好調に推移したことから、売上高は前期(2024年1月1日~12月31日)を上回りました。営業利益、経常利益及び親会社株主に帰属する当期純利益は、生産性の改善や高付加価値製品の拡販等により、前期を大きく上回りました。(億円未満切捨て)前期 当期増減(2024/1~2024/12)(2025/1~2025/12)(%)(億円) (億円)売上高 2,992 3,114 4営業利益 61 341 458経常利益 124 377 204親会社株主に帰属する当期純利益 120 296 145(製品別売上高) (億円未満切捨て)前期 当期増減(2024/1~2024/12)(2025/1~2025/12)報告区分セグメント金額 構成比 金額 構成比 金額 比率(億円) (%) (億円) (%) (億円)(%)電子・情報 1,575 53 1,737 56 161 10ガラス事業機能材料 1,416 47 1,376 44 △40 △3合計 2,992 100 3,114 100 121 4電子・情報:ディスプレイ事業は、年間を通して堅調な需要が継続したことや販売価格を引き上げたことから、売上高は前期を上回りました。電子デバイス事業は、半導体向け及びデータセンター向け製品を中心に需要が好調に推移したことから、売上高は前期を上回りました。機能材料:複合材事業は、厳しい競争環境が続き販売が低迷したほか、事業構造改革に伴い英国子会社の事業活動を停止したことから、売上高は前期を下回りました。医療、耐熱及び建築事業は、売上高は前期並みでした。(損益面)ディスプレイ事業における生産性の改善や販売価格の引き上げ、電子デバイス事業の売上高増加に加え、複合材事業の収益改善の取り組みや物流費用の低下等により、営業利益は前期を大きく上回りました。経常利益は、為替差益が前期を下回ったものの、営業利益の増加に支えられ前期を大きく上回りました。また、複合材事業に係る事業構造改善費用を特別損失に計上した一方で、前期に計上した減損損失がなくなったことや、中期経営計画EGP2028に沿ってノンコア資産の処分と政策保有株式の縮減を行い固定資産売却益及び投資有価証券売却益を特別利益に計上したことなどから、親会社株主に帰属する当期純利益は前期を大きく上回りました。
②次期(2026年12月期)の見通し (億円未満切捨て)第2四半期連結累計期間 通期(2026/1~2026/6) (2026/1~2026/12)(億円) (億円)売上高 1,500 3,200営業利益 110 330経常利益 110 330親会社株主に帰属する当期純利益 80 230世界経済は、米中の関税政策や中東情勢等先行き不透明な状況が続いています。このような中、当社グループのディスプレイ事業は堅調な需要を見込んでいます。電子デバイス事業は、半導体用サポートガラスの競争環境がますます厳しくなるものの、プローブカード用基板やデータセンター向け等その他の製品の販売拡大が事業全体の売上高を押し上げる見込みです。複合材事業は、機能性樹脂強化用途の厳しい競争環境が継続する見込みです。低誘電ガラスファイバの能力増強と拡販に取り組んでまいります。医療、耐熱及び建築事業は、安定した需要を見込んでいます。損益面では、ディスプレイ事業で全電気溶融設備の水平展開や生産性改善に係る費用の増加が見込まれますが、複合材事業の生産性改善や生産品種の適正化を進めるとともに、全社的にコスト削減を図り、利益の向上を目指してまいります。以上を踏まえ、当社グループの次期の見通しを上表のとおり予想しています。本資料に記載されている業績予想は、当社グループが合理的と判断する一定の前提に基づいて作成したものであり、リスクや不確定要素を含んだものです。実際の業績は、様々な重要な要素により、業績予想と大きく異なる結果となりうることをご承知おきください。実際の業績に影響を与えうる要素としては、世界の市場における経済情勢、貿易規制などの各種規制、主要市場における製品需給の急激な変動、資本市場での相場の大幅な変動、為替相場や金利の大幅な変動などの金融情勢、急激な技術変化、感染症の流行などが含まれますが、これ以外にも様々な要素がありえます。
(2)財政状態の概況①当期の連結財務状態の概況 (億円未満切捨て)前期 当期増減(2024/12末) (2025/12末)(億円)(億円) (億円)総資産 6,951 7,014 62負債 2,076 2,052 △23純資産 4,875 4,961 86(総資産)当期末における資産合計は、前期末と比較して62億円増加し、7,014億円となりました。流動資産では、販売が拡大した一方で借入金を返済したこと等により、現金及び預金、商品及び製品等が減少し、受取手形、売掛金及び契約資産が増加しました。固定資産では、設備投資や本社機能移転に係る土地取得等により、有形固定資産が増加しました。(負債)当期末における負債合計は、前期末と比較して23億円減少し、2,052億円となりました。借入金の返済を進めたことなどから流動負債が減少しました。また、償還期限が1年以内の社債を流動負債に振り替えた一方で新たに借入を行ったこと等から固定負債が増加しました。(純資産)当期末における純資産合計は、前期末と比較して86億円増加し、4,961億円となりました。親会社株主に帰属する当期純利益を計上した一方、自己株式の取得や配当金の支払い等を行いました。また、主要な通貨において円安に振れたこと等から、為替換算調整勘定が増加しました。
②当期の連結キャッシュ・フローの概況 (億円未満切捨て)前期 当期増減(2024/1~2024/12)(2025/1~2025/12)(億円)(億円) (億円)営業活動によるキャッシュ・フロー 522 520 △1投資活動によるキャッシュ・フロー 426 △103 △529財務活動によるキャッシュ・フロー △488 △452 35現金及び現金同等物期末残高 1,235 1,203 △32(営業活動によるキャッシュ・フロー)税金等調整前当期純利益を計上したことに加え、棚卸資産が減少したこと等により、520億円の収入(前期比1億円の収入減)となりました。(投資活動によるキャッシュ・フロー)中期経営計画EGP2028に沿って不要となった固定資産や投資有価証券を売却した一方で、土地やディスプレイ事業の設備を取得したこと等により、103億円の支出(同529億円の支出増)となりました。(財務活動によるキャッシュ・フロー)借入金の返済、自己株式の取得及び株主への配当金の支払いがあったこと等から、財務活動に使用した資金は452億円(同35億円の支出減)となりました。
③キャッシュ・フロー関連指標の推移2021年 2022年 2023年 2024年 2025年12月期 12月期 12月期 12月期 12月期自己資本比率(%) 70.9 70.1 69.2 69.6 70.2時価ベースの自己資本比率(%) 39.3 29.2 38.4 39.1 66.0キャッシュ・フロー対有利子負債比率(年) 1.4 3.3 – 2.2 1.9インタレスト・カバレッジ・レシオ(倍) 135.7 40.1 – 49.7 36.5自己資本比率: 自己資本/総資産時価ベースの自己資本比率: 株式時価総額/総資産キャッシュ・フロー対有利子負債比率: 有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ: 営業キャッシュ・フロー/利払い(注)1.いずれも連結ベースの財務数値により計算しています。
2.株式時価総額は自己株式を除く発行済株式数をベースに計算しています。3.営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書の「営業活動によるキャッシュ・フロー」及び「利息の支払額」を使用しています。また、有利子負債は、連結貸借対照表に計上されている負債のうち長短借入金、社債及びコマーシャル・ペーパー(流動負債 その他)を対象としています。
4.2023年12月期のキャッシュ・フロー対有利子負債比率及びインタレスト・カバレッジ・レシオは営業活動によるキャッシュ・フローがマイナスのため記載しておりません。
(3)株主還元に関する基本方針等(基本方針)中期経営計画EGP2028においては、業績の変動に大きく左右されることなく長期的に安定した配当を維持することを基本としつつも、財務の安定性と資本効率性を考慮してバランスシートを管理するとともに、将来の成長に期した内部留保を確保しながら、株主還元の充実を図ってまいります。これを踏まえ、配当についてはDOE3%を目標としつつ、業績、財務状況、成長投資等を勘案しながら拡充してまいります。また、2023年11月から2028年12月末までの間で、総額1,000億円の自己株式の取得を計画しており、資本効率の向上を図ってまいります。(当期)期末配当金は1株につき80円とし、来る3月27日開催予定の定時株主総会に付議する予定です。これにより、1株につき70円の中間配当金と合わせ年間配当金は1株につき150円(前期から20円の増額)になります。また、199億円の自己株式の取得を実施したほか、2025年1月31日に自己株式10,000,000株を消却しました。(次期)中間配当金、期末配当金ともに1株につき80円(年間配当金は1株につき160円。当期から10円の増額)の配当を予定しています。また、本日(2026年2月6日)開催の取締役会において、200億円を上限とした自己株式の取得(期間:2026年2月9日~12月23日)に係る事項を決議しています。
四半期 2025年12月期 第2四半期
出典: 日本電気硝子 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年7月30日(https://www2.jpx.co.jp/disc/52140/140120250728521168.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明[中間連結会計期間]①概況当中間連結会計期間(2025年1月1日~6月30日)については、電子デバイス事業は好調に推移したほか、ディスプレイ事業についても堅調な事業環境が続きましたが、ディスプレイ事業において前期(2024年1月1日~12月31日)に在庫が払底したことなどから、売上高は前年同期(2024年1月1日~6月30日)をわずかに下回りました。営業利益は、高付加価値製品の拡販や生産性の改善等により前年同期を大きく上回りました。経常利益は、為替差損が発生したものの営業利益の増加に支えられ前年同期を上回りました。親会社株主に帰属する中間純利益は、藤沢事業場跡地の売却により前期に計上した多額の特別利益がなくなったことにより前年同期を下回りました。
②経営成績 (億円未満切捨て)前中間連結会計期間 当中間連結会計期間増減(2024/1~2024/6)(2025/1~2025/6)(%)(億円) (億円)売上高 1,547 1,537 △1営業利益 28 166 480経常利益 102 142 38親会社株主に帰属する中間純利益 302 100 △67(製品別売上高)前中間連結会計期間 当中間連結会計期間増減(2024/1~2024/6)(2025/1~2025/6)報告区分セグメント金額 構成比 金額 構成比 金額 比率(億円) (%) (億円) (%) (億円)(%)電子・情報 812 53 836 54 23 3ガラス事業機能材料 734 47 701 46 △33 △5合計 1,547 100 1,537 100 △9 △1電子・情報:ディスプレイ事業は、堅調な需要が継続し販売価格も上昇しましたが、前期に在庫が払底したことなどから、売上高は前年同期を若干下回りました。電子デバイス事業は、半導体向け及びデータセンター向け製品を中心に需要が好調であったことから、売上高は前年同期を大きく上回りました。機能材料:複合材事業は、厳しい競争環境が続き需要が低迷したことから、売上高は前年同期を下回りました。医療及び建築事業は、販売数量の回復や販売価格の改定により、売上高は前年同期を上回りました。耐熱事業の売上高は、前年同期を下回りました。(損益面)電子デバイス事業の売上高増加やディスプレイ事業の販売価格引き上げのほか、生産性の改善及び物流費用の低下により、営業利益は前年同期を大きく上回りました。経常利益は、海外子会社の借入に係る債権債務の評価替えに関して為替差益を計上した前年同期から一転して為替差損を計上したものの、営業利益の増加に支えられたことから、前年同期を上回りました。親会社株主に帰属する中間純利益は、前年同期において計上した藤沢事業場跡地の売却による特別利益がなくなったことや、当中間連結会計期間において複合材事業の構造改革に伴う事業構造改善費用として特別損失を計上したことなどから、前年同期を下回りました。
(2)連結業績予想などの将来予測情報に関する説明(2025年12月期通期連結業績予想) (億円未満切捨て)通期(2025/1~2025/12) 増減増減率(億円) (B-A)(%)前回発表予想今回修正予想 (億円)(A) (B)売上高 3,100 3,100 – -営業利益 230 270 40 17経常利益 210 240 30 14親会社株主に帰属する当期純利益 160 170 10 6第3四半期連結会計期間(2025年7月1日~9月30日)以降は、米国の関税措置による景気への影響や、中東情勢の悪化による資源価格の上昇が懸念され、世界経済及び需要の見通しについては依然として不透明な状況が続くものと思われます。米国の関税措置が当社グループの業績に直接与える影響は僅少ですが、同措置が世界景気の下振れを引き起こし、製品の需要減少が当社グループの製品需要を押し下げる可能性があります。開示日現在の情報ではその影響を定量的に算出できないことから、第3四半期連結会計期間以降の業績予想については、同措置による間接的な影響を織り込んでいません。売上面では、「電子・情報」分野においては、ディスプレイ事業は第3四半期連結会計期間以降は底堅い需要を見込んでいます。電子デバイス事業は半導体向け及びデータセンター向け製品を中心に販売が拡大する見込みです。「機能材料」分野においては、複合材事業は需要の回復にはなお時間を要する見通しです。医療、耐熱及び建築事業は底堅い需要が継続する見込みです。損益面では、電子デバイス事業の売上高増加が営業利益を牽引する一方、ディスプレイ事業を中心に設備の定期修繕が集中することによる費用の増加を見込んでいます。当中間連結会計期間の業績及び以上の見通しを踏まえ、2025年4月30日に公表した当社グループの通期連結業績予想を上表のとおり修正いたします。本資料に記載されている業績予想は、当社グループが合理的と判断する一定の前提に基づいて作成したものであり、リスクや不確定要素を含んだものです。実際の業績は、様々な重要な要素により、業績予想と大きく異なる結果となりうることをご承知おきください。実際の業績に影響を与えうる要素としては、世界の市場における経済情勢、貿易規制などの各種規制、主要市場における製品需給の急激な変動、資本市場での相場の大幅な変動、為替相場や金利の大幅な変動などの金融情勢、急激な技術変化、感染症の流行などが含まれますが、これ以外にも様々な要素がありえます。
四半期 2026年12月期 第2四半期
出典: 日本電気硝子 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/52140/140120260730502811.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明[中間連結会計期間]①概況当中間連結会計期間(2026年1月1日~6月30日)においては、中東情勢の動向が懸念されましたが、当社グループの事業及び業績への影響は僅少でした。このような中、ディスプレイ事業の堅調な需要が継続したことから、売上高は前年同期(2025年1月1日~6月30日)を上回りました。営業利益は、ディスプレイ事業における費用の増加等により前年同期を下回りました。経常利益は、為替差益等を計上したことから、前年同期を上回りました。親会社株主に帰属する中間純利益は、事業構造改善費用等を計上したことから、前年同期を下回りました。
②経営成績 (億円未満切捨て)前中間連結会計期間 当中間連結会計期間増減(2025/1~2025/6)(2026/1~2026/6)(%)(億円) (億円)売上高 1,537 1,564 2営業利益 166 113 △32経常利益 142 162 15親会社株主に帰属する中間純利益 100 64 △36(製品別売上高)前中間連結会計期間 当中間連結会計期間増減(2025/1~2025/6)(2026/1~2026/6)報告区分セグメント金額 構成比 金額 構成比 金額 比率(億円) (%) (億円) (%) (億円)(%)電子・情報 836 54 887 57 50 6ガラス事業機能材料 701 46 676 43 △24 △3合計 1,537 100 1,564 100 26 2電子・情報:ディスプレイ事業は、堅調な需要が継続したことから、売上高は前年同期を上回りました。電子デバイス事業は、データセンター関連製品を中心に販売が好調に推移したものの、半導体向け製品の販売が減少したことから、売上高は前年同期並みでした。機能材料:複合材事業は、前年に英国子会社の事業活動を停止したこと等から、売上高は前年同期に比べて減少しました。医療、耐熱及び建築事業の売上高は、前年同期並みでした。(損益面)ディスプレイ事業における全電気溶融設備への転換及び定期修繕に係る費用並びにマレーシア子会社での医療事業用ガラス製造設備の立ち上げに係る費用が増加したこと等から、営業利益は前年同期を下回りました。経常利益は、営業利益が減少したものの、海外子会社の借入に係る債権債務の評価替えによる為替差益を計上したこと等から、前年同期を上回りました。親会社株主に帰属する中間純利益は、2026年7月6日に公表した複合材事業の構造改革に伴う米国子会社の生産活動停止及び譲渡に係る事業構造改善費用を特別損失に計上したこと等から、前年同期を下回りました。
(2)連結業績予想などの将来予測情報に関する説明(2026年12月期通期連結業績予想) (億円未満切捨て)通期(2026/1~2026/12) 増減増減率(億円) (B-A)(%)前回発表予想今回修正予想 (億円)(A) (B)売上高 3,200 3,000 △200 △6営業利益 330 200 △130 △39経常利益 330 250 △80 △24親会社株主に帰属する当期純利益 230 150 △80 △35世界経済は、中国経済の減速に加えて、中東情勢の再度の緊迫化等、先行き不透明な状況にあります。このような中、売上面では、「電子・情報」分野においては、ディスプレイ事業は第3四半期連結会計期間以降の需要が若干減少するものと見込んでいます。電子デバイス事業は半導体向け及びデータセンター関連製品を中心に販売が拡大する見通しです。「機能材料」分野においては、複合材事業は米国子会社における事業構造改革に伴い売上高が大きく減少する見込みです。一方、電子材料用低誘電ガラスファイバについては、製造設備の立ち上げを着実に進めてまいります。医療、耐熱及び建築事業は安定した需要の継続を見込み、新製品の拡販に取り組みます。損益面では、中東情勢及び円安の影響により原燃料価格等が高騰するほか、ディスプレイ事業において定期修繕に伴う費用が増加する見込みです。また、複合材事業の構造改革に伴う米国子会社の生産活動停止に関する費用の発生を見込んでいます。各事業において販売価格の改定や生産性改善等の取り組みを進め、コスト増加による影響の抑制を図ってまいります。当中間連結会計期間の業績及び以上の見通しを踏まえ、2026年2月6日に公表した当社グループの通期連結業績予想を上表のとおり修正いたします。本資料に記載されている業績予想は、当社グループが合理的と判断する一定の前提に基づいて作成したものであり、リスクや不確定要素を含んだものです。実際の業績は、様々な重要な要素により、業績予想と大きく異なる結果となりうることをご承知おきください。実際の業績に影響を与えうる要素としては、世界の市場における経済情勢、貿易規制等の各種規制、主要市場における製品需給の急激な変動、資本市場での相場の大幅な変動、為替相場や金利の大幅な変動等の金融情勢、急激な技術変化、感染症の流行等が含まれますが、これ以外にも様々な要素がありえます。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。