通期は見出し構成を刷新しキャッシュ・フローや配当方針、期中の重要施策説明を厚くした一方、四半期はマクロ環境説明やセグメントの結果まとめ文を削り簡素化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、住友ゴム工業分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2024年8月6日(推定) → 2026年2月12日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,648字 → 4,898字(前期比+34.3%、増加)
見出し構成の変化: 追加: (1)当期の経営成績・財政状態の概況、①当期の経営成績の概況、②当期の財政状態の概況、③当期のキャッシュ・フローの概況、(2)今後の見通し、(3)利益配分に関する基本方針及び当期・次期の配当/削除: (1)経営成績に関する説明、(2)財政状態に関する説明、(3)連結業績予想などの将来予測情報に関する説明(項目を再編・呼称変更)
粒度の判定: 細分化
セグメント情報注記: あり(314字) → あり(501字)
変化の型: 構成変更型、出来事型、施策説明充実型
増えた要素
- キャッシュ・フローの概況の独立記載(③)
- 利益配分に関する基本方針及び次期配当の説明((3))
- DUNLOP商標権譲受・長期経営戦略"R.I.S.E. 2035"・Viaduct社買収・DUNLOPブランド戦略発表会など期中の重要施策の説明
- セグメント別要因説明の詳細化(前年比言及23件、箇条書き3件)
要約: 旧来の中間決算様式の見出しから、キャッシュ・フローの概況や配当方針を独立項目とする構成に刷新された。DUNLOP商標権の譲受や長期経営戦略"R.I.S.E. 2035"、Viaduct社買収など期中の重要施策の説明が加わり、セグメント別の前年比・要因言及も増えている。
四半期決算短信の比較
文字数: 3,876字 → 3,174字(前期比-18.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(314字) → あり(309字)
変化の型: 簡素化型
増えた要素
- 産業品他事業における中東情勢を背景とした原材料価格高騰の説明
減った要素
- 世界経済・国内景気に関するマクロ環境の説明
- タイヤ事業・スポーツ事業の「以上の結果、~となりました」という結果まとめ文
要約: 前年同期にあった世界経済・国内景気のマクロ環境説明が削られ、タイヤ事業やスポーツ事業の結果まとめ文も省かれるなど全体に簡素化されている。産業品他事業では中東情勢による原材料高騰という新しい要因説明が加わった程度にとどまる。
定性文の全文(前期・今期)
通期 2024年12月期
出典: 住友ゴム工業 2024年12月期 決算短信〔IFRS〕、開示日 2024年8月6日(推定)(https://www2.jpx.co.jp/disc/51100/140120240806564284.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明前中間 当中間増減率連結会計期間 連結会計期間百万円 百万円 %売上収益 561,161 587,041 4.6タイヤ事業 471,076 496,113 5.3スポーツ事業 68,149 71,573 5.0産業品他事業 21,936 19,355 △11.8事業利益 17,080 42,294 147.6タイヤ事業 9,759 34,009 248.5スポーツ事業 6,435 6,966 8.3産業品他事業 868 1,297 49.3調整額 18 22 -営業利益 16,810 41,951 149.6親会社の所有者に8,196 38,729 372.5帰属する中間利益(注)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。為替レートの前提前中間 当中間増減連結会計期間 連結会計期間1米ドル当たり 135円 152円 17円1ユーロ当たり 146円 165円 19円当中間連結会計期間(2024年1月1日~2024年6月30日)の経済環境は、一部では足踏みも見られるものの緩やかに回復してきています。我が国においては雇用や所得の環境が改善するなかで今後も経済の緩やかな回復が続くことが期待されますが、欧米における高い金利水準の継続や中国における不動産市場の停滞に伴う影響など、海外景気の下振れが我が国の景気を下押しするリスクがあり、為替や金利、物価の動向などに加え、中東地域をめぐる情勢でも不確実性が高い状況です。当社グループを取り巻く情勢につきましては、一部自動車メーカーの生産停止に伴う影響を受けたことや、インフレ等の影響による市況停滞もあり、上期のタイヤ販売本数は前年同期を若干下回りましたが、一方で為替変動の影響などにより、前年同期と比較して利益状況は大幅に改善しました。そのような中、当社グループは2027年を目標年度とする中期計画の実現に向けて経営基盤強化を目指す全社プロジェクトを強力に推進するとともに、顧客ニーズに対応した高機能商品を開発・増販するなど、競争力の強化にグループを挙げて取り組みました。この結果、当社グループの売上収益は587,041百万円(前年同期比4.6%増)、事業利益は42,294百万円(前年同期比147.6%増)、営業利益は41,951百万円(前年同期比149.6%増)となり、税金費用を計上した後の最終的な親会社の所有者に帰属する中間利益は38,729百万円(前年同期比372.5%増)となりました。セグメント別の経営成績は、次のとおりであります。(タイヤ事業)タイヤ事業の売上収益は、496,113百万円(前年同期比5.3%増)、事業利益は34,009百万円(前年同期比
248.5%増)となりました。国内新車用タイヤは、一部の自動車メーカーにおける減産の影響などにより、販売量は前年同期を大きく下回りました。国内市販用タイヤは、前年同期の値上げ前仮需の反動があり販売本数は減少しましたが、冬タイヤ、夏タイヤともに販売が業界を上回って推移したことでシェアは向上しました。海外新車用タイヤについては、アジア圏における日系新車メーカー向けを中心に大きく減少しました。海外市販用タイヤは、アジア・大洋州地域において、中国での販売は市況低迷の影響で低水準にとどまっています。東南アジアでも総じて市況が低調ななか、販売が前年同期を下回りました。欧州地域においてはFALKENブランドの強みであるオールシーズンタイヤ等の拡販を進めたことの効果もあり、販売は前年同期を上回りました。米州地域においては、北米では新製品を年初に発売した主力商品のワイルドピークシリーズを中心に販売の勢いを維持したほか、二輪車用タイヤも堅調に推移しましたが、前年同期も販売が好調であったこともあり、販売は前年を下回りました。南米においては海上運賃の下落などを背景にマーケットに輸入品が増加する中、当社は拡販に努めましたが、販売は前年を若干下回りました。以上の結果、タイヤ販売本数は前年同期を下回ったものの、為替影響もありタイヤ事業の売上収益は前年同期を上回り、事業利益についても増益となりました。(スポーツ事業)スポーツ事業の売上収益は、71,573百万円(前年同期比5.0%増)、事業利益は6,966百万円(前年同期比8.3%増)となりました。ゴルフ用品は韓国が市況悪化により減収となったものの、新発売した13代目XXIOクラブが日本や北米で順調に推移したことなどにより、売上収益は前年同期を上回りました。テニス用品は市況悪化により欧州で販売が伸び悩み、売上収益は前年同期を下回りました。ウェルネス事業では値上げ効果などにより、売上収益は前年同期を上回りました。以上の結果、スポーツ事業の売上収益は前年同期を上回り、事業利益については増益となりました。(産業品他事業)産業品他事業の売上収益は、19,355百万円(前年同期比11.8%減)、事業利益は1,297百万円(前年同期比
49.3%増)となりました。医療用ゴム製品については、欧州の製造・販売子会社株式の譲渡を1月末に実施したことにより欧州向け販売が大幅減となったほか、今後の増産に向けた設備対応のため国内工場の稼働を一時停止したことなどにより減収となりました。また、インフラ事業やOA機器用ゴム部品では増収となりましたが、制振事業や生活用品で減収となりました。以上の結果、産業品他事業の売上収益は前年同期を下回りましたが、事業利益については増益となりました。
(2)財政状態に関する説明当中間前連結会計年度 増減連結会計期間百万円 百万円 百万円資産合計 1,266,732 1,355,687 88,955資本合計 641,430 716,394 74,964親会社の所有者に624,114 697,414 73,300帰属する持分親会社所有者帰属
49.3 51.4 2.1持分比率(%)1株当たり親会社2,372円90銭 2,651円48銭 278円58銭所有者帰属持分当中間連結会計期間末における財政状態は次のとおりであります。資産合計は、現金及び現金同等物や営業債権及びその他の債権の減少があったものの、有形固定資産の取得及び棚卸資産の増加などにより、前連結会計年度末に比べて88,955百万円増加し、1,355,687百万円となりました。負債合計は、有利子負債の増加などにより、前連結会計年度末に比べて13,991百万円増加し、639,293百万円となりました。また、当中間連結会計期間末の資本合計は716,394百万円と、前連結会計年度末に比べて74,964百万円増加し、うち親会社の所有者に帰属する持分は697,414百万円、非支配持分は18,980百万円となりました。この結果、親会社所有者帰属持分比率は51.4%、1株当たり親会社所有者帰属持分は2,651円48銭となりました。
(3)連結業績予想などの将来予測情報に関する説明2024年12月期中間連結会計期間においては、想定よりもタイヤ販売本数が減少したことに加え、人件費の上昇など影響を受けた一方で、主に円安が進行したことなどで、前回発表予想を上回ることとなりました。一方、通期連結業績予想につきましては、下期に原材料高騰等や引き続き人件費上昇の影響を受けると見込んでおります。その結果、通期連結業績予想を次のとおり修正することといたしました。通期(2024年1月1日~2024年12月31日)(ご参考)今回予想 前回発表予想 増減 増減率前期実績百万円 百万円 百万円 % 百万円売上収益 1,200,000 1,200,000 – – 1,177,399タイヤ事業 1,030,000 1,032,000 △2,000 △0.2 1,006,381スポーツ事業 132,500 131,500 1,000 0.8 126,647産業品他事業 37,500 36,500 1,000 2.7 44,371事業利益 80,000 80,000 – – 77,670タイヤ事業 67,500 66,500 1,000 1.5 63,572スポーツ事業 10,000 11,000 △1,000 △9.1 12,482産業品他事業 2,500 2,500 – – 1,603調整額 – – – – 13営業利益 61,000 61,000 – – 64,490親会社の所有者に41,000 38,000 3,000 7.9 37,048帰属する当期利益為替レートの前提(ご参考)今回予想 前回発表予想 増減前期実績1米ドル当たり 153円 151円 2円 141円1ユーロ当たり 165円 163円 2円 152円上記の予想は、発表日現在において当社及び当社グループが入手可能な情報から得られた判断に基づいており、潜在的なリスクや不確実性が含まれております。実際の業績は、当社及び当社グループの事業を取り巻く様々な要因の変化により、記述されている業績予想とは大きく異なる結果となる可能性があることをご承知おきください。
通期 2025年12月期
出典: 住友ゴム工業 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月12日
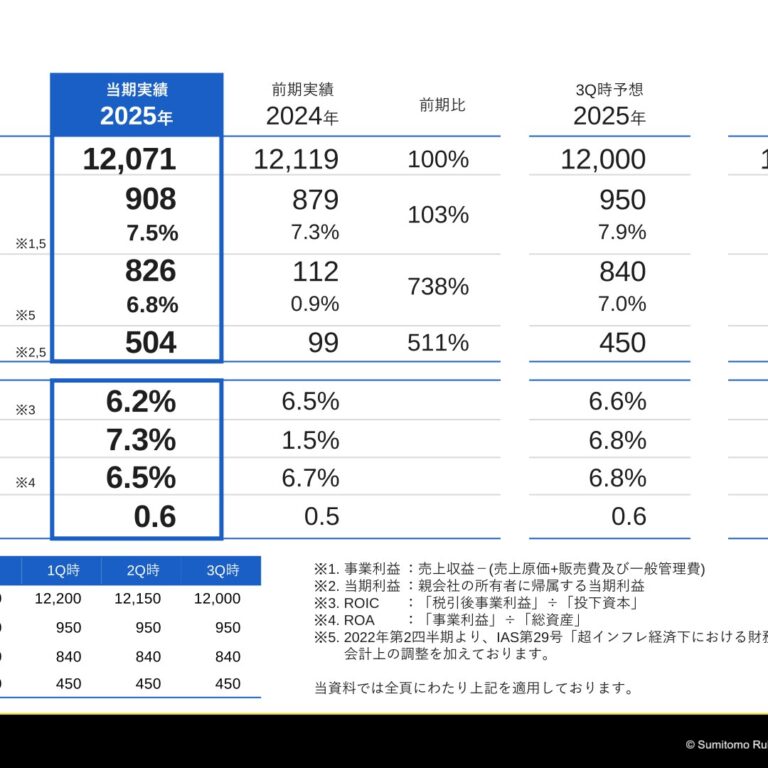
1.経営成績等の概況(1)当期の経営成績・財政状態の概況① 当期の経営成績の概況前連結会計年度 当連結会計年度 増減率百万円 百万円 %売上収益 1,211,856 1,207,061 △0.4タイヤ事業 1,046,394 1,043,683 △0.3スポーツ事業 125,650 125,574 △0.1産業品他事業 39,812 37,804 △5.0事業利益 87,941 90,786 3.2タイヤ事業 76,181 79,812 4.8スポーツ事業 7,878 6,831 △13.3産業品他事業 3,725 4,159 11.7調整額 157 △16 -営業利益 11,186 82,584 638.3親会社の所有者に9,865 50,379 410.7帰属する当期利益(注)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。為替レートの前提前連結会計年度 当連結会計年度 増減1米ドル当たり 152円 150円 △2円1ユーロ当たり 164円 169円 5円当社グループは2023年から2027年を対象とした中期計画を着実に実行してきました。この中期計画では2025年をターニングポイントと位置付けており、構造改革と成長事業の基盤づくりに注力しました。1月に欧州・北米・オセアニア地域の四輪タイヤのDUNLOP商標権等の譲受契約を締結、5月7日に本取引をクロージングし、まずは北米・オセアニア地域にてDUNLOPビジネスをスタートしました。また、3月には2035年に向けた長期経営戦略"R.I.S.E. 2035"を発表しました。"R.I.S.E. 2035" では、ゴムから生み出す"新たな体験価値"をすべての人に提供し続けることを想いとして込め、タイヤのプレミアム化を推進するとともに、新たな収益の柱を構築することを目指しています。その一環で、8月にはAIソリューションを提供する米国ベンチャー企業「Viaduct社」の買収契約を締結しました。12月には"DUNLOPブランド戦略発表会"を開催し、130年を超える歴史を持つDUNLOPブランドを軸にしたブランド経営推進について皆様にお伝えしました。当連結会計年度のタイヤの販売本数については、グローバルでの競争激化やインフレ等の影響による市況停滞に加え、一部の低採算品を下市したこともあり、前期を下回りました。事業利益については、米国関税影響や人件費等のコスト上昇はあったものの、値上げやさまざまな内部努力に加え米国タイヤ工場閉鎖効果もあり対前期で増益となりました。この結果、当社グループの業績は、売上収益は1,207,061百万円(前期比0.4%減)、事業利益は90,786百万円(前期比3.2%増)、営業利益は82,584百万円(前期比638.3%増)となり、税金費用を計上した後の最終的な親会社の所有者に帰属する当期利益は50,379百万円(前期比410.7%増)となりました。セグメント別の業績は、次のとおりであります。(タイヤ事業)タイヤ事業の売上収益は、1,043,683百万円(前期比0.3%減)、事業利益は79,812百万円(前期比4.8%増)となりました。国内新車用タイヤは、前期に一部自動車メーカーにおいて減産があったことに加え、当期は自動車生産が堅調であったこともあり販売本数は前期を上回りました。国内市販用タイヤは2024年秋に廉価品を下市した影響に加え、オフテイク品の受注減が影響し、前期を下回りました。海外新車用タイヤについては中国を中心にアジア圏における自動車メーカー向けが大きく減少しました。海外市販用タイヤは、アジア・大洋州地域においては消費者の節約志向が一段と高まるとともに、中華系大手メーカーが価格攻勢を強めるなか、当社グループは収益性を重視した販売に注力したこともあり前期よりも販売本数が減少しました。欧州地域においてはオールシーズンタイヤをはじめFALKENブランドタイヤを拡販できた一方で、英国の市況悪化による販売減もあり、欧州全体としての販売は若干減少しました。米州地域においては、北米では二輪用タイヤの市況悪化や、一時的要因による売上減に加え、関税影響の販売価格への転嫁を積極的に行ったことなどにより対前期で販売本数が減少しました。DUNLOPブランドタイヤの北米での販売は6月から予定通り開始しており、12月には自社生産の商品を発売しました。南米においては市況が上向かないなかで販売代理店と緊密に連携しながら拡販を進めたことなどにより販売本数を伸ばすことができました。以上の結果、タイヤ事業の売上収益は前期を下回りましたが、事業利益は増益となりました。(スポーツ事業)スポーツ事業の売上収益は、125,574百万円(前期比0.1%減)、事業利益は6,831百万円(前期比13.3%減)となりました。ゴルフ用品は、主力のSRIXONブランドのゴルフクラブ・ボールの販売が好調だったことや、日本で11月に発売したXXIO14が好調に推移したことなどで、韓国の市況悪化の影響による減収をカバーし、売上収益は前期を上回りました。テニス用品は主要市場である日本や欧州で増収となったことから、売上収益は前期を上回りました。ゴルフスクール・テニススクールを除くウェルネス事業について対象会社の全株式を2024年12月上旬に新たな株主へ譲渡したこともありスポーツ事業の売上収益は前期並みの水準となりました。事業利益については収益性が高い韓国での販売減少が響き減益となりました。(産業品他事業)産業品他事業の売上収益は、37,804百万円(前期比5.0%減)、事業利益は4,159百万円(前期比11.7%増)となりました。OA機器用ゴム部品および手袋事業の販売が減少したことに加え、3月末をもってガス管事業から撤退したこと、さらに前期に欧州の医療用ゴム製品製造・販売子会社の株式譲渡を実施したことなどが影響し、売上収益は前期を下回りました。事業利益は医療用ゴム製品の国内向け販売および制振ダンパー事業の販売好調に加え、OA機器用ゴム部品の構成良化などにより前期を上回る結果となりました。
② 当期の財政状態の概況前連結会計年度 当連結会計年度 増減百万円 百万円 百万円資産合計 1,341,123 1,459,932 118,809負債合計 665,313 723,622 58,309資本合計 675,810 736,310 60,500親会社の所有者に656,134 716,080 59,946帰属する持分親会社所有者帰属
48.9 49.0 0.1持分比率(%)ROE(%) 1.5 7.3 5.8ROA(%) 6.7 6.5 △0.2有利子負債 331,218 406,629 75,411D/E レシオ(倍) 0.5 0.6 0.11株当たり親会社2,494円54銭 2,724円44銭 229円90銭所有者帰属持分(注)ROAは連結ベースの事業利益に基づき算定しております。当期末の資産合計は、1,459,932百万円と前期末に比べて118,809百万円増加しました。その他の流動資産などの増加により流動資産が9,552百万円増加しました。また、無形資産の増加などにより非流動資産は109,257百万円増加しました。当期末の負債合計は、723,622百万円と前期末に比べて58,309百万円増加し、有利子負債残高は406,629百万円と前期末に比べて75,411百万円増加しました。また、当期末の資本合計は736,310百万円、うち親会社の所有者に帰属する持分は716,080百万円、親会社所有者帰属持分比率は49.0%、1株当たり親会社所有者帰属持分は2,724円44銭となりました。
③ 当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローにつきましては、法人所得税の支払16,916百万円などの減少要因があったものの、税引前利益の計上77,789百万円、減価償却費及び償却費の計上78,669百万円などの増加要因により、150,427百万円の収入となりました。投資活動によるキャッシュ・フローにつきましては、無形資産の取得による支出120,177百万円、有形固定資産の取得による支出58,900百万円、連結の範囲の変更を伴う子会社株式の取得による支出15,137百万円などにより、186,556百万円の支出となりました。この結果、営業活動によるキャッシュ・フローから投資活動によるキャッシュ・フローを差し引いたフリーキャッシュ・フローでは36,129百万円のマイナスとなりました。財務活動によるキャッシュ・フローにつきましては、社債償還及び長期借入金の返済による支出22,271百万円、配当金の支払額16,821百万円、リース負債の返済による支出16,479百万円を行ったものの、社債発行及び長期借入による収入で87,271百万円増加したことにより、30,880百万円の収入となりました。この結果、現金及び現金同等物に係る換算差額等を調整後の当期末の現金及び現金同等物の残高は、98,642百万円となりました。
(2)今後の見通し来期につきましては欧州・北米・オセアニア地域においてダンロップブランドでのビジネスを立ち上げるための費用が発生することに加え、米国関税の影響や人件費の増加、DX推進費用増などがある一方で、タイヤ事業における増販や製品構成の改善、原材料価格の低下などが寄与し、当期実績を上回る利益となる見通しです。当社グループは、このような経営環境の変化にスピーディーに対応しながら今後も利益基盤の強化を図り、収益の質や成長の持続性を考慮しながら、さまざまな施策に取り組んでまいりますが、今後の見通しにつきましては、現時点では次のとおり見込んでおります。2026年12月期連結業績予想第2四半期連結対前年同四半期通期 対前期増減率累計期間 増減率百万円 % 百万円 %売上収益 1,320,000 9.4 620,000 8.4タイヤ事業 1,154,500 10.6 537,000 10.0スポーツ事業 127,500 1.5 65,500 1.3産業品他事業 38,000 0.5 17,500 △8.7事業利益 112,000 23.4 38,000 34.2タイヤ事業 100,500 25.9 33,500 50.9スポーツ事業 7,000 2.5 3,000 △25.8産業品他事業 4,500 8.2 1,500 △27.5営業利益 100,000 21.1 34,000 25.8親会社の所有者に55,000 9.2 20,000 39.1帰属する当期利益(注)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。為替レートの前提第2四半期連結対前年同四半期通期 対前期増減累計期間 増減1米ドル当たり 150円 -円 150円 2円1ユーロ当たり 180円 11円 180円 18円本資料に記載されている業績予想に関する記述は、当社及び当社グループが現時点で入手可能な情報から得られた判断に基づいており、その達成を当社として約束する趣旨のものではありません。また、実際の業績は、当社及び当社グループの事業を取り巻く様々な要因の変化により、記述されている業績予想とは大きく異なる結果となる可能性があることをご承知おきください。
(3)利益配分に関する基本方針及び当期・次期の配当当社は、株主への利益還元を最重要課題と認識して、連結ベースでの配当性向、業績の見通し、内部留保の水準等を総合的に判断しながら、長期にわたり安定して株主に報いることを基本方針としております。また、内部留保につきましては、将来の収益基盤の拡大を図るため、設備投資や研究開発などの先行投資に活用する所存であります。当期の配当につきましては、1株当たりの期末配当金42円とし、既にお支払いしました中間配当金35円と合わせて、年間77円を予定しております。また、次期の配当は、現時点では、1株当たり中間配当金42円、期末配当金42円と合わせて、年間で84円の配当を予定しております。
四半期 2025年12月期 第2四半期
出典: 住友ゴム工業 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/51100/140120250806532815.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明前中間 当中間増減率連結会計期間 連結会計期間百万円 百万円 %売上収益 587,041 572,192 △2.5タイヤ事業 496,113 488,329 △1.6スポーツ事業 71,573 64,686 △9.6産業品他事業 19,355 19,177 △0.9事業利益 42,294 28,310 △33.1タイヤ事業 34,009 22,205 △34.7スポーツ事業 6,966 4,044 △42.0産業品他事業 1,297 2,069 59.5調整額 22 △8 -営業利益 41,951 27,034 △35.6親会社の所有者に38,729 14,374 △62.9帰属する中間利益(注)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。為替レートの前提前中間 当中間増減連結会計期間 連結会計期間1米ドル当たり 152円 148円 △4円1ユーロ当たり 165円 162円 △3円当中間連結会計期間(2025年1月1日~2025年6月30日)の世界経済は景気持ち直しが緩やかになっており一部の地域で足踏みしているほか、米国の関税政策等による不透明感が見られます。また、金融資本市場の変更の影響に一層注意を要する状況になって来ています。我が国においては消費は弱含んでいるものの、雇用・所得環境の改善が続いており景気は緩やかに回復していますが、米国の関税政策や物価上昇継続の影響による景気下振れリスクが高まっている状況です。当社グループは中期計画を着実に実行し2025年のターニングポイントを迎えるなか、1月に欧州・北米・オセアニア地域の四輪タイヤのDUNLOP商標権等の譲受契約を締結、5月7日に本取引をクロージングし、まずは北米・オセアニア地域にてDUNLOPビジネスをスタートいたしました。また、3月には2035年に向けた長期経営戦略を発表いたしました。長期経営戦略では、ゴムから生み出す"新たな体験価値"をすべての人に提供し続けることを想いとして込め、タイヤのプレミアム化を推進するとともに、新たな収益の柱を構築することを目指しています。また、DUNLOPを基軸としてグローバルブランド経営を推進してまいります。当社グループを取り巻く情勢につきましては、インフレ等の影響による市況停滞に加え、一部の低採算品を下市したこともあり、タイヤの販売本数については上半期では前年同期を下回りました。利益状況についても、タイヤ原材料単価上昇の影響などもあり、対前年同期で減益となりました。この結果、当社グループの売上収益は572,192百万円(前年同期比2.5%減)、事業利益は28,310百万円(前年同期比33.1%減)、営業利益は27,034百万円(前年同期比35.6%減)となり、税金費用を計上した後の最終的な親会社の所有者に帰属する中間利益は14,374百万円(前年同期比62.9%減)となりました。セグメント別の経営成績は、次のとおりであります。(タイヤ事業)タイヤ事業の売上収益は、488,329百万円(前年同期比1.6%減)、事業利益は22,205百万円(前年同期比34.7%減)となりました。国内新車用タイヤは、前年同期に一部自動車メーカーにおいて減産があったことなどもあり販売本数は前年同期を大きく上回りました。国内市販用タイヤは昨秋に廉価品を下市した影響に加え、オフテイク品の受注減が影響し、前年同期を下回りました。海外新車用タイヤについては中国を中心にアジア圏における自動車メーカー向けが大きく減少しました。海外市販用タイヤは、アジア・大洋州地域において中国での販売は中華系大手ブランドの販売攻勢が強まる中、当社を含む国際ブランドの販売は引き続き厳しい競争環境にさらされていますが、当社は主力商品の販売を着実に積み上げ前年同期並みとなり、アジア・大洋州全体としても前年同期並みとなりました。欧州地域においてはFALKENブランドの強みであるオールシーズンタイヤは拡販出来ましたが、他社が価格攻勢を強める中、当社は採算を重視したことから欧州全体としての販売は前年同期を下回りました。米州地域においては、北米では主力商品のワイルドピークシリーズは販売好調を維持しましたが、北米全体においては前年同期の販売本数が多かったことに加え、昨年下期に引き続き他社の廉価品のシェア拡大の影響もあり、前年同期を下回りました。南米においては販売代理店と柔軟に連携しながら拡販を進めたことに加え、ブラジル通貨安が急速に進んだことや、ブラジルへの輸入通関に滞りが見られたことなどによりマーケットにおいて他社の輸入品が減少したことの影響もあり、販売を伸ばすことが出来ました。以上の結果、タイヤ事業は売上収益、事業利益ともに前年同期を下回りました。(スポーツ事業)スポーツ事業の売上収益は、64,686百万円(前年同期比9.6%減)、事業利益は4,044百万円(前年同期比42.0%減)となりました。ゴルフ用品は日本や米国では増収となりましたが、韓国の市況悪化の影響が大きく売上収益は前年同期を下回りました。テニス用品は主要市場である日本や欧州、北米で増収となったことから、売上収益は前年同期を上回りました。以上の結果に加え、ゴルフスクール・テニススクールを除くウェルネス事業について対象会社の全株式を昨年12月上旬に新たな株主へ譲渡したこともありスポーツ事業の売上収益は前年同期を下回り、事業利益についても減益となりました。(産業品他事業)産業品他事業の売上収益は、19,177百万円(前年同期比0.9%減)、事業利益は2,069百万円(前年同期比59.5%増)となりました。土木海洋事業および手袋事業の販売が減少したことに加え、3月末をもってガス管事業から撤退したこと、さらに昨年度に欧州の医療用ゴム製品製造・販売子会社の株式譲渡を実施したことなどが影響し、売上収益は前年同期を下回りました。事業利益は医療用ゴム製品の国内向け販売および制振事業の販売好調などにより前年同期を上回る結果となりました。
(2)財政状態に関する説明当中間前連結会計年度 増減連結会計期間百万円 百万円 百万円資産合計 1,341,123 1,352,985 11,862負債合計 665,313 693,724 28,411資本合計 675,810 659,261 △16,549親会社の所有者に656,134 641,464 △14,670帰属する持分親会社所有者帰属
48.9 47.4 △1.5持分比率(%)1株当たり親会社2,494円54銭 2,440円54銭 △54円00銭所有者帰属持分当中間連結会計期間末における財政状態は次のとおりであります。資産合計は、営業債権及びその他の債権や退職給付に係る資産の減少があったものの、無形資産の増加などにより、前連結会計年度末に比べて11,862百万円増加し、1,352,985百万円となりました。負債合計は、営業債務及びその他の債務の減少があったものの、有利子負債の増加などにより、前連結会計年度末に比べて28,411百万円増加し、693,724百万円となりました。また、当中間連結会計期間末の資本合計は659,261百万円と、前連結会計年度末に比べて16,549百万円減少し、うち親会社の所有者に帰属する持分は641,464百万円、非支配持分は17,797百万円となりました。この結果、親会社所有者帰属持分比率は47.4%、1株当たり親会社所有者帰属持分は2,440円54銭となりました。
(3)連結業績予想などの将来予測情報に関する説明通期の連結業績予想につきましては、前回予想と比較してタイヤ販売本数の減少によるマイナス影響があるものの、原材料価格の低下や為替の円安進行、米国の相互関税引き上げに伴う影響の緩和が寄与し、年初予想と同水準の利益を維持する見通しです。その結果、通期連結業績予想を次のとおり修正することといたしました。通期(2025年1月1日~2025年12月31日)(ご参考)今回予想 前回発表予想 増減 増減率前期実績百万円 百万円 百万円 % 百万円売上収益 1,215,000 1,220,000 △5,000 △0.4 1,211,856タイヤ事業 1,049,500 1,054,000 △4,500 △0.4 1,046,394スポーツ事業 124,000 124,500 △500 △0.4 125,650産業品他事業 41,500 41,500 – – 39,812事業利益 95,000 95,000 – – 87,941タイヤ事業 84,000 83,000 1,000 1.2 76,181スポーツ事業 6,500 7,500 △1,000 △13.3 7,878産業品他事業 4,500 4,500 – – 3,725調整額 – – – – 157営業利益 84,000 84,000 – – 11,186親会社の所有者に45,000 45,000 – – 9,865帰属する当期利益為替レートの前提(ご参考)今回予想 前回発表予想 増減前期実績1米ドル当たり 149円 144円 5円 152円1ユーロ当たり 168円 162円 6円 164円上記の予想は、発表日現在において当社及び当社グループが入手可能な情報から得られた判断に基づいており、潜在的なリスクや不確実性が含まれております。実際の業績は、当社及び当社グループの事業を取り巻く様々な要因の変化により、記述されている業績予想とは大きく異なる結果となる可能性があることをご承知おきください。
四半期 2026年12月期 第2四半期
出典: 住友ゴム工業 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/51100/140120260805510431.pdf)
1.当中間決算に関する定性的情報(1)経営成績に関する説明前中間 当中間増減率連結会計期間 連結会計期間百万円 百万円 %売上収益 572,192 619,798 8.3タイヤ事業 488,329 534,438 9.4スポーツ事業 64,686 66,676 3.1産業品他事業 19,177 18,684 △2.6事業利益 28,310 39,812 40.6タイヤ事業 22,205 34,122 53.7スポーツ事業 4,044 3,752 △7.2産業品他事業 2,069 1,924 △7.0調整額 △8 14 -営業利益 27,034 38,146 41.1親会社の所有者に14,374 25,865 79.9帰属する中間利益(注)事業利益は、売上収益から売上原価、販売費及び一般管理費を控除して算出しております。為替レートの前提前中間 当中間増減連結会計期間 連結会計期間1米ドル当たり 148円 158円 10円1ユーロ当たり 162円 185円 23円当社グループは2023年から2027年を対象とした中期計画を着実に実行しています。この中期計画においてターニングポイントと位置付けた2025年には欧州・北米・オセアニア地域の四輪タイヤの「DUNLOP」商標権等を取得したことに加え、2035年に向けた長期経営戦略"R.I.S.E. 2035"を発表、さらに12月には"DUNLOPブランド戦略発表会"を開催しました。2026年は「DUNLOP」ブランドを軸にしたグローバルブランド経営をさらに推進しております。タイヤの販売本数については、1月から欧州での「DUNLOP」ブランドタイヤ販売を開始したことによる増販効果はあったものの、市況の低迷や中東情勢もあり全体としては前年同期とほぼ同水準となりました。当中間連結会計期間の当社グループの業績は、売上収益は619,798百万円(前年同期比8.3%増)、事業利益は39,812百万円(前年同期比40.6%増)、営業利益は38,146百万円(前年同期比41.1%増)となり、税金費用を計上した後の最終的な親会社の所有者に帰属する当期利益は25,865百万円(前年同期比79.9%増)となりました。セグメント別の経営成績は、次のとおりであります。(タイヤ事業)タイヤ事業の売上収益は、534,438百万円(前年同期比9.4%増)、事業利益は34,122百万円(前年同期比53.7%増)となりました。国内新車用タイヤは中東情勢の影響により自動車生産の下振れはありましたが、新規モデルへの高シェア参入もあり前年同期を上回りました。国内市販用タイヤは夏タイヤや当社独自技術による高性能オールシーズンタイヤであるシンクロウェザーの好調などにより前年同期を上回りました。海外新車用タイヤについてはタイ、台湾などでの中東情勢の影響に加え、中国での日系自動車メーカーの販売低迷もあり前年同期を下回りました。海外市販用タイヤは、アジア・大洋州地域においては前年並みの販売となりました。欧州地域においては「DUNLOP」ブランドタイヤの販売を開始した効果もあり前年同期から大幅な増加となりました。米州地域においては、北米では市況が低調で対前年同期で減少しました。南米においては域外からのタイヤ輸入量が大きく増加している影響で当社の販売本数は減少しました。(スポーツ事業)スポーツ事業の売上収益は、66,676百万円(前年同期比3.1%増)、事業利益は3,752百万円(前年同期比7.2%減)となりました。ゴルフ用品は日本に続いて主要海外市場でのXXIO14販売開始に加え、円安効果もあり売上収益は前年同期を上回りました。テニス用品は主要市場である欧州、北米で増収となったことから、売上収益は前年同期を上回りました。(産業品他事業)産業品他事業の売上収益は、18,684百万円(前年同期比2.6%減)、事業利益は1,924百万円(前年同期比7.0%減)となりました。土木・海洋商品や医療用ゴム製品、制振ダンパー、手袋で増収となった一方、建築フロアやOA機器用ゴム部品、スポーツ人工芝の売上が減少したことで売上収益は前年同期を下回りました。事業利益はOA機器用ゴム部品や人工芝の販売減に加え、手袋における中東情勢を背景とした原材料価格高騰影響もあり、前年同期を下回る結果となりました。
(2)財政状態に関する説明当中間前連結会計年度 増減連結会計期間百万円 百万円 百万円資産合計 1,459,932 1,512,159 52,227負債合計 723,622 737,410 13,788資本合計 736,310 774,749 38,439親会社の所有者に716,080 754,242 38,162帰属する持分親会社所有者帰属
49.0 49.9 0.9持分比率(%)1株当たり親会社2,724円44銭 2,869円52銭 145円08銭所有者帰属持分当中間連結会計期間末における財政状態は次のとおりであります。資産合計は、繰延税金資産の減少があったものの、棚卸資産及び有形固定資産の増加などにより、前連結会計年度末に比べて52,227百万円増加し、1,512,159百万円となりました。負債合計は、繰延税金負債及び未払法人所得税の減少があったものの、社債及び借入金の増加などにより、前連結会計年度末に比べて13,788百万円増加し、737,410百万円となりました。また、当中間連結会計期間末の資本合計は774,749百万円と、前連結会計年度末に比べて38,439百万円増加し、うち親会社の所有者に帰属する持分は754,242百万円、非支配持分は20,507百万円となりました。この結果、親会社所有者帰属持分比率は49.9%、1株当たり親会社所有者帰属持分は2,869円52銭となりました。
(3)連結業績予想などの将来予測情報に関する説明通期の連結業績予想につきましては、値上げによる販売価格の改善や経費及び固定費の抑制効果、為替の円安などが増益要因として寄与するものの、販売数量の減少による影響に加え、原材料価格の上昇、直接原価の増加などの減益要因を吸収するには至らず、前回公表予想を下回る見通しとなりました。この結果、通期連結業績予想を次の通り修正しております。通期(2026年1月1日~2026年12月31日)(ご参考)今回予想 前回発表予想 増減 増減率前期実績百万円 百万円 百万円 % 百万円売上収益 1,330,000 1,320,000 10,000 0.8 1,207,061タイヤ事業 1,161,000 1,154,500 6,500 0.6 1,043,683スポーツ事業 131,000 127,500 3,500 2.7 125,574産業品他事業 38,000 38,000 – – 37,804事業利益 96,000 112,000 △16,000 △14.3 90,786タイヤ事業 83,000 100,500 △17,500 △17.4 79,812スポーツ事業 8,500 7,000 1,500 21.4 6,831産業品他事業 4,500 4,500 – – 4,159調整額 – – – – △16営業利益 89,000 100,000 △11,000 △11.0 82,584親会社の所有者に55,000 55,000 – – 50,379帰属する当期利益為替レートの前提(ご参考)今回予想 前回発表予想 増減前期実績1米ドル当たり 160円 157円 3円 150円1ユーロ当たり 185円 184円 1円 169円上記の予想は、発表日現在において当社及び当社グループが入手可能な情報から得られた判断に基づいており、潜在的なリスクや不確実性が含まれております。実際の業績は、当社及び当社グループの事業を取り巻く様々な要因の変化により、記述されている業績予想とは大きく異なる結果となる可能性があることをご承知おきください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。