ブリヂストンは通期で地域別需要動向の説明が大幅に簡略化され粒度が粗くなった。四半期は前期・当期とも定性文の抽出不能で比較不能。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ブリヂストン分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月17日 → 2026年2月16日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,701字 → 6,186字(前期比-19.7%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(3024字) → あり(2059字)
変化の型: 簡素化型、会計基準変更型
減った要素
- 新車用・市販用タイヤの地域別(北米/欧州/日本/アジア)需要動向の詳細説明
- 高インチタイヤ(18インチ以上)の需要動向に関する地域別説明
- セグメント区分変更(インド事業の区分変更等)についての詳細な背景説明
- 化成品ソリューション事業を非継続事業として分類する記載(当期は防振ゴム事業のみが対象)
要約: 文字数が前期比約2割減少し、特に①業績全般で地域別・製品カテゴリー別のタイヤ需要動向という詳細な説明が大幅に簡略化された。非継続事業の対象から化成品ソリューション事業が外れるなど区分の変化もあり、全体として粒度は粗くなった。
四半期決算短信の比較
四半期は比較不能でした。理由: 前期(2025年12月期Q2)・当期(2026年12月期Q2)とも定性的情報の抽出に失敗(manifest_heading_not_found/qualitative_not_found/no_qualitative_section_suspected)しており、両期ともテキストが存在しない。
定性文の全文(前期・今期)
通期 2024年12月期
出典: ブリヂストン 2024年12月期 決算短信〔IFRS〕、開示日 2025年2月17日(https://www2.jpx.co.jp/disc/51080/140120250204562844.pdf)
2.経営成績等の概況当連結会計年度より、当社グループではグローバル経営体制の更なる強化の一環として、インド事業のセグメント区分を変更しております。これにより、「中国・アジア・大洋州」セグメントを「アジア・大洋州・インド・中国」セグメントへ、「欧州・ロシア・中近東・インド・アフリカ」セグメントを「欧州・中近東・アフリカ」セグメントへ変更いたします。これにより、前連結会計年度の数値についても新たなセグメント区分に組み替えたうえで表示しております。なお、ロシア事業は2023年12月に譲渡が完了しております。また、当社グループは防振ゴム事業、化成品ソリューション事業を非継続事業に分類しており、前連結会計年度及び当連結会計年度の金額から非継続事業を控除しております。詳細は、注記事項「(セグメント情報)」に記載のとおりであります。文中の将来に関する事項は、当報告書提出日現在において、判断したものであります。
(1) 経営成績に関する分析[当期の概況]① 業績全般増減当期 前期金額 比率億円 億円 億円 %売上収益 44,301 43,138 +1,163 +3調整後営業利益 4,833 4,806 +27 +1営業利益 4,433 4,818 △385 △8税引前当期利益 4,214 4,442 △227 △5親会社の所有者に帰属する当期利益 2,850 3,313 △463 △14当社グループは、「最高の品質で社会に貢献」という使命の下、「2050年 サステナブルなソリューションカンパニーとして社会価値・顧客価値を持続的に提供している会社へ」というビジョンを掲げております。また、従業員、社会、パートナー、お客様と共に持続的な社会を支えることにコミットする「Bridgestone E8(イーエイト)Commitment(コミットメント)」を企業コミットメントとして制定し、価値創造の軸としております。ビジョンの実現に向けては、創立100周年である2031年を視野に「2030年 長期戦略アスピレーション(実現したい姿)」を策定し、これを北極星として、具体的な計画である2024年3月に発表した「中期事業計画(2024-2026)」に沿って、着実に経営を推進しております。当期は、中国EV攻勢などによる自動車業界構造変化や、欧州・南米市場への廉価輸入タイヤの増加などのタイヤ業界構造変化の加速が「新たな脅威」となり、これらへの素早い対応が求められる厳しい事業環境において経営・業務品質の向上を最優先課題に掲げ、事業再編・再構築(第2ステージ)へ着手しながら、現物現場で「価値創造へ、よりフォーカス」することに注力いたしました。コア事業であるプレミアムタイヤ事業においては、新車用の乗用車用及び小型トラック用タイヤの需要が、EVシフト減速等を背景にグローバルで減速しました。アジアは前期を若干上回った一方で、特に、欧州・日本は前期比大幅に需要が減少し、北米においても前期比微減となりました。高インチタイヤ(18インチ以上)の需要は車両の大型化を反映し、北米・欧州では概ね前期並みの需要で推移、日本では前期を上回りました。新車用トラック・バス用タイヤの需要は、北米・欧州・アジアでは前期比需要大幅減となりましたが、日本は前期の部品供給不足の影響を受けた車両生産減の反動もあり、前期並みの需要となりました。市販用乗用車用タイヤ及び小型トラック用タイヤの需要は、北米において2024年1月にタイ・韓国品の輸入関税引き下げがあり、廉価輸入品の流入の影響が大きく、米国・カナダのタイヤ製造者協会に参加する主要タイヤブランドの需要では前期比減となりました。一方、日本・アジアでは需要は前期並み、欧州では緩やかに市況は回復傾向にあり前期を上回る需要となりました。また、市販用の高インチタイヤ(18インチ以上)は、北米・欧州を中心に需要伸張が継続しました。市販用トラック・バス用タイヤの需要は、北米では第1四半期に流通在庫が正常化し、第2四半期以降順調に需要が回復した結果、年間で前期比需要増となりました。欧州・アジアにおける需要は前期比回復し、日本では前期並みに推移しました。当社グループの売上収益については、上記需要環境の中、グローバルの新車用の乗用車用及び小型トラック用タイヤ、並びにトラック・バス用タイヤの販売本数減、加えてブラジル・アルゼンチンを主とした南米事業の悪化があるも、市販用において乗用車用プレミアムタイヤ(18インチ以上高インチタイヤ、各地域において高収益なプレミアムタイヤブランドなど)の販売拡大による販売MIX改善を進めると共に、超大型鉱山用タイヤについては前期並みの販売を確保し、為替の追い風もあり前期比増収となりました。調整後営業利益については、再編・再構築(第2ステージ)の断行、売値、MIXスプレッドの改善に加え、為替円安による追い風の影響があり、南米事業の悪化や販売本数減少の影響を吸収し、前期を若干上回る水準での着地となりました。当期は、断トツ商品を軸にプレミアム領域へのフォーカスを一層強化し、赤字・不採算事業の削減・中止を加速させ、販売MIXの改善を継続しました。また、乗用車用及び小型トラック用、トラック・バス用タイヤにおいて販売本数減少の影響による固定費負担増、加工費悪化がある一方で、海上運賃単価の下落による影響に加え、中期事業計画(2024-2026)にて推進するグローバル調達、グローバルSCM(サプライチェーンマネジメント)物流改革、BCMA(Bridgestone Commonality(コモナリティ) Modularity(モジュラリティ) Architecture(アーキテクチャ)) 、グリーン&スマート化、現物現場での地道な生産性改善などのビジネスコストダウンが業績に貢献しております。また、営業利益については、第2四半期に六本木社宅売却益の計上があった一方、欧州事業用資産減損など再編・再構築関連費用を計上した結果、前期比減益の着地となりました。以上の結果、当社グループの当期の売上収益は44,301億円(前期比3%増)、調整後営業利益は4,833億円(前期比1%増)、営業利益は4,433億円(前期比8%減)、税引前当期利益は4,214億円(前期比5%減)、親会社の所有者に帰属する当期利益は2,850億円(前期比14%減)となりました。今後も、引き続き経営・業務品質の向上を最優先としながら、「価値創造へ、よりフォーカス」するとともに、「守り」と「攻め」の両輪で経営を推進していきます。
② セグメント別業績増減当期 前期金額 比率億円 億円 億円 %売上収益 12,261 12,424 △164 △1日本調整後営業利益 1,873 2,065 △192 △9売上収益 5,297 5,515 △217 △4アジア・大洋州・インド・中国調整後営業利益 585 552 +33 +6売上収益 21,800 20,800 +999 +5米州調整後営業利益 1,801 2,120 △318 △15売上収益 8,356 8,192 +164 +2欧州・中近東・アフリカ調整後営業利益 298 117 +181 +155売上収益 840 773 +67 +9その他調整後営業利益 75 55 +21 +38売上収益 44,301 43,138 +1,163 +3連結 合計調整後営業利益 4,833 4,806 +27 +1
[日本]売上収益は12,261億円(前期比1%減)、調整後営業利益は1,873億円(前期比9%減)となりました。市販用乗用車及び小型トラック用タイヤ、並びにトラック・バス用タイヤの販売本数は概ね前期並みに推移した一方で、乗用車用及びトラック・バス用タイヤの海外向け輸出は前期を大きく下回り推移しました。戦略的価格マネジメントに加え、低採算領域の削減によりプレミアム領域へのフォーカスを強化したものの、固定費負担増、原材料高騰・インフレ影響を売値・販売MIX改善及び為替円安の追い風でも吸収しきれず、前期比減収減益となりました。
[アジア・大洋州・インド・中国]売上収益は5,297億円(前期比4%減)、調整後営業利益は585億円(前期比6%増)となりました。販売本数では、新車用タイヤが大幅に前期を下回る一方、市販用乗用車及び小型トラック用タイヤは前期並み、市販用トラック・バス用タイヤは順調に推移しました。加えて、域内各国での売値改善、プレミアム領域へのフォーカス徹底による販売MIX改善で原材料高騰・インフレ影響を吸収し、事業再構築の効果もあり前期比減収も増益となりました。
[米州]売上収益は21,800億円(前期比5%増)、調整後営業利益は1,801億円(前期比15%減)となりました。北米タイヤ事業において、販売本数は、市販用トラック・バス用タイヤは前期を上回る一方、新車用・市販用乗用車及び小型トラック用タイヤ、並びに新車用トラック・バス用タイヤは、前期を下回りました。販売MIXは着実に改善したものの、コスト面においては、インフレ及び販売本数減により生産調整を行い、加工費が悪化したことに加え、南米事業に関連する減益が大きく影響し、為替の追い風で吸収できず前期比増収も大幅な減益となりました。
[欧州・中近東・アフリカ]売上収益は8,356億円(前期比2%増)、調整後営業利益は298億円(前期比155%増)となりました。欧州事業において、販売本数は乗用車及び小型トラック用、トラック・バス用タイヤ双方において、市販用では概ね前期並みに推移する一方で、新車用は前期を大幅に下回りました。販売本数減による悪化はあるも、原材料に対する売値とMIXのスプレッドは前期比改善したことに加え、事業再編・再構築の効果も収益性改善に一部貢献を開始し、前期比増収増益となりました。(注1) セグメント別の金額はセグメント間の取引を含んでおり、連結合計の金額はそれらを消去した後の数値であります。(注2) 当期より、以下のとおりセグメント区分を変更しております。なお、対応する前期についても区分変更後の金額・数値としております。「中国・アジア・大洋州」 : 「アジア・大洋州・インド・中国」に変更「欧州・ロシア・中近東・インド・アフリカ」 : 「欧州・中近東・アフリカ」に変更
[次期の見通し]当社グループを取り巻く環境は、為替や原材料・素材価格の変動、不透明な世界経済や不安定な国際政治情勢などの様々な要素を踏まえ、引き続き注意深く対応していく必要があるものと認識しております。このような状況のもと、当社グループは「2030年 長期戦略アスピレーション」を道筋とした施策を確実に実行していくことにより、以下の全体業績を見込んでおります。増減次期見通し 当期実績金額 比率億円 億円 億円 %売上収益 43,300 44,301 △1,001 △2年間調整後営業利益 5,050 4,833 +217 +4親会社の所有者に2,530 2,850 △320 △11帰属する当期利益円 円 %1米ドル145 152 △4為替レート 年間 当たり-1ユーロ150 164 △8当たり(注) 次期の見通しにおいて、継続事業のみの親会社の所有者に帰属する当期利益は以下のとおりであります。・親会社の所有者に帰属する当期利益 253,000百万円・見通しに関する注意事項当資料の記載内容のうち、将来の見通し及び計画に基づく予測には、不確実な要素が含まれており、変動する可能性を有しております。従って、その達成を当社として約束する趣旨のものではありません。また、実際の業績は現時点での当社の判断に対して大きく異なる可能性もあります。
(2) 財政状態に関する分析① 財政状態(流動資産)流動資産は、現金及び現金同等物が179億円減少したものの、営業債権及びその他の債権が850億円、棚卸資産が767億円増加したことなどから、前期末比1,662億円増加(同6%増)し、28,636億円となりました。(非流動資産)非流動資産は、有形固定資産が1,018億円、使用権資産が94億円増加したことなどから、前期末比1,295億円増加(同5%増)し、28,599億円となりました。(流動負債)流動負債は、営業債務及びその他の債務が115億円、リース負債が52億円増加したものの、社債及び借入金が1,191億円減少したことなどから、前期末比886億円減少(同7%減)し、11,762億円となりました。(非流動負債)非流動負債は、退職給付に係る負債が71億円減少したものの、リース負債が118億円増加したことなどから、前期末比32億円増加(同0.4%増)し、7,608億円となりました。なお、流動負債及び非流動負債に計上された有利子負債(注)の合計は、前期末比1,024億円減少(同12%減)し、7,277億円となりました。(注) 有利子負債には社債及び借入金、リース負債を含んでおります。(資本)資本合計は、配当金(親会社の所有者)により1,404億円減少したものの、その他の資本の構成要素が2,192億円、親会社の所有者に帰属する当期利益の計上により2,850億円増加したことなどから、前期末比3,811億円増加(同11%増)し、37,865億円となりました。これらの結果、当期末の資産合計は、前期末に比べて2,957億円増加(同5%増)し、57,235億円となりました。また、当期の親会社所有者帰属持分比率は65.2%となり、前期末比3.4ポイントの上昇となりました。
② キャッシュ・フローの状況増減当期 前期金額億円 億円 億円営業活動によるキャッシュ・フロー 5,488 6,614 △1,126投資活動によるキャッシュ・フロー △2,551 △2,977 +427財務活動によるキャッシュ・フロー △3,433 △1,837 △1,596現金及び現金同等物に係る換算差額 322 255 +67現金及び現金同等物の増減額 △173 2,055 △2,228現金及び現金同等物の期首残高 7,246 5,189 +2,057売却目的で保有する資産に含まれる現金△6 2 △8及び現金同等物の増減額現金及び現金同等物の期末残高 7,067 7,246 △179当期における当社グループの現金及び現金同等物(以下、「資金」)は、全体で179億円減少(前年同期は2,057億円の増加)し、当期末には7,067億円となりました。(営業活動によるキャッシュ・フロー)営業活動による資金収支は、5,488億円の収入(前期比1,126億円の収入減)となりました。これは、営業債権及びその他の債権の増加額295億円(前期は営業債権及びその他の債権の減少額568億円)や、棚卸資産の増加額163億円(前期は棚卸資産の減少額853億円)、利息の支払額240億円(前期は178億円)、法人所得税の支払額1,173億円(前期は580億円)などがあったものの、税引前当期利益4,214億円(前期は4,442億円)や、減価償却費及び償却費3,481億円(前期は3,058億円)、利息及び配当金の受取額207億円(前期は345億円)などがあったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動による資金収支は、2,551億円の支出(前期比427億円の支出減)となりました。これは、有形固定資産の売却による収入806億円(前期は296億円)や、貸付金の回収による収入110億円(前期は149億円)などがあったものの、有形固定資産の取得による支出2,993億円(前期は2,824億円)や、無形資産の取得による支出380億円(前期は605億円)、長期貸付けによる支出138億円(前期は211億円)などによるものであります。(財務活動によるキャッシュ・フロー)財務活動による資金収支は、3,433億円の支出(前期比1,596億円の支出増)となりました。これは、短期借入金の増加額141億円(前期は209億円)などがあったものの、長期借入金の返済による支出357億円(前期は207億円)や、社債の償還による支出1,000億円(前期は支出なし)、リース負債の返済による支出716億円(前期は684億円)、配当金の支払額(親会社の所有者)1,403億円(前期は1,300億円)などがあったことによるものであります。
③ キャッシュ・フロー関連指標の推移2022年 2023年 2024年12月期 12月期 12月期親会社所有者帰属持分比率(%) 59.8 61.8 65.2時価ベースの親会社所有者帰属持分比率(%) 64.7 73.7 63.9キャッシュ・フロー対有利子負債比率(年) 2.9 1.3 1.3インタレスト・カバレッジ・レシオ(倍) 18.4 37.2 22.8(注) 親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しております。※ 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※ キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っているすべての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3) 利益配分に関する基本方針及び当期・次期の配当当社は経営にあたり株主の皆様の利益を重要な課題として位置付けており、今後の事業展開に備えた経営基盤の強化をはかりつつ、業績の向上に努めることを基本方針としております。利益配分につきましては、主に稼ぐ力の強化、価値創造へのフォーカス、サステナブルなプレミアムブランド構築のための戦略的成長投資による持続的な成長と企業価値向上の実現を優先しつつ、適正な財務体質の維持と株主還元の充実につなげてまいります。配当につきましては、当該期の業績、財政状態に加え、中期的な利益見通し、投資計画、キャッシュ・フロー等を総合的に勘案して、連結配当性向50%を目安に、持続的な企業価値向上を通じて、安定的且つ継続的な配当額の向上に努めることで、株主の皆様のご期待におこたえしてまいりたいと考えております。配当の実施につきましては、中間配当及び期末配当の年2回とし、期末配当は定時株主総会の決議事項、中間配当は取締役会の決議事項としております。当期の配当につきましては、期末配当金は1株につき105円とし、中間配当金105円とあわせて年間210円とさせていただく予定であります。また、次期の配当につきましては、中間配当金は115円、期末配当金115円とし、年間で1株につき230円を予定しております。
通期 2025年12月期
出典: ブリヂストン 2025年12月期 決算短信〔IFRS〕、開示日 2026年2月16日
2.経営成績等の概況当社グループは防振ゴム事業を非継続事業に分類しており、前連結会計年度及び当連結会計年度の金額から非継続事業を控除しております。詳細は、注記事項「(セグメント情報)」に記載のとおりであります。文中の将来に関する事項は、当報告書提出日現在において、判断したものであります。
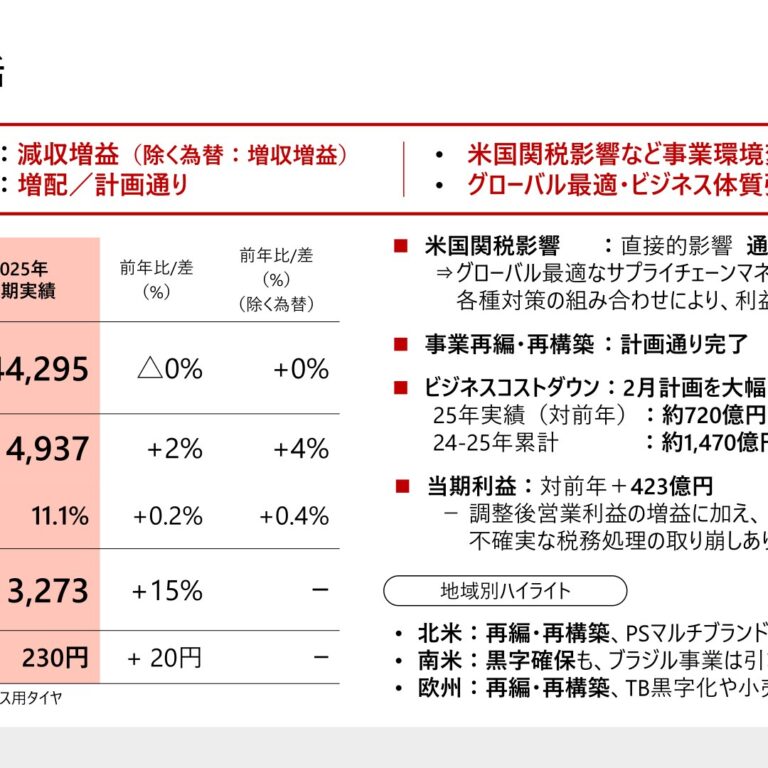
(1) 経営成績に関する分析[当期の概況]① 業績全般増減当期 前期金額 比率億円 億円 億円 %売上収益 44,295 44,301 △6 △0調整後営業利益 4,937 4,833 +104 +2営業利益 3,812 4,433 △621 △14税引前当期利益 3,547 4,214 △668 △16親会社の所有者に帰属する当期利益 3,273 2,850 +423 +15当期は、変化が激しく不確実性が高まる事業環境において、事業再編・再構築やグローバルビジネスコストダウン活動を通じてビジネス体質を強化することに注力した1年でした。事業環境については、米国の追加関税の影響が、当社グループにおける直材費や米国向け輸出タイヤに及んだほか、米国の景気減速などが業績に影響を与えました。主要市場におけるタイヤ需要は、北米では、前述の関税影響や景気減速などにより、新車用トラック・バス用タイヤ需要が大きく前期を下回ったほか、市販用乗用車用及び小型トラック用タイヤにおいては、関税引き上げ前の廉価輸入品駆け込み需要の増加などの構造変化がありました。一方、日本及びアジア地域では、概ね堅調に推移し、欧州では、ほぼ前期並みの需要となっております。当社グループの売上収益については、上記の事業環境の中で、市販用プレミアムタイヤ(18インチ以上の高インチタイヤなど)、鉱山用超大型タイヤの販売が堅調に推移した一方で、新車用タイヤの販売本数減や南米事業、化工品事業の減収が影響し、売上収益はわずかに前期を下回りました。なお、為替影響を除くと、前期比増収となっております。調整後営業利益については、原材料高や棚卸未実現利益が減益となるなどの減益要因を売値・MIXの改善でオフセットし、米国関税影響については様々な対策により打ち返すと共に、事業再編・再構築やグローバルビジネスコストダウン活動を通じてビジネス体質を強化した結果、為替影響の向かい風がある中でも前期比増益となりました。営業利益については、事業再編・再構築関連費用を計上したことに加え、前期に固定資産売却益の計上があり、前期比減益の着地となりました。当期利益については、過年度に計上した不確実な税務処理(不確実な税務ポジション)の取崩による法人所得税費用の戻入れが当期に発生したことなどにより、前期比増益での着地となりました。以上の結果、当社グループの当期の売上収益は4兆4,295億円(前期比0.01%減)、調整後営業利益は4,937億円(前期比2%増)、営業利益は3,812億円(前期比14%減)、税引前当期利益は3,547億円(前期比16%減)、親会社の所有者に帰属する当期利益は3,273億円(前期比15%増)となりました。
② セグメント別業績増減当期 前期金額 比率億円 億円 億円 %売上収益 12,659 12,261 +398 +3日本調整後営業利益 1,981 1,873 +108 +6売上収益 5,178 5,297 △120 △2アジア・大洋州・インド・中国調整後営業利益 596 585 +12 +2売上収益 21,305 21,800 △495 △2米州調整後営業利益 2,015 1,801 +214 +12売上収益 8,529 8,356 +173 +2欧州・中近東・アフリカ調整後営業利益 424 298 +126 +42売上収益 802 840 △38 △5その他調整後営業利益 72 75 △3 △4売上収益 44,295 44,301 △6 △0連結 合計調整後営業利益 4,937 4,833 +104 +2
[日本]売上収益は1兆2,659億円(前期比3%増)、調整後営業利益は1,981億円(前期比6%増)となりました。市販用乗用車用及び小型トラック用タイヤ、並びにトラック・バス用タイヤの販売本数は順調に推移した一方で、新車用乗用車用及び小型トラック用タイヤの販売本数は前期を下回りました。市販用タイヤの販売拡大に加え売値・販売MIXの改善が、原材料高騰及びインフレ影響、為替影響を吸収し、前期比で増収増益となりました。
[アジア・大洋州・インド・中国]売上収益は5,178億円(前期比2%減)、調整後営業利益は596億円(前期比2%増)となりました。販売本数は、トラック・バス用タイヤでは前期を大幅に下回った一方で、市販用乗用車用及び小型トラック用タイヤは堅調に推移しました。域内各国での売値・販売MIXの改善で原材料高騰・インフレ影響を吸収し、事業再編・再構築の効果もあり、前期比減収ながら増益となりました。
[米州]売上収益は2兆1,305億円(前期比2%減)、調整後営業利益は2,015億円(前期比12%増)となりました。北米タイヤ事業において、販売本数は、市販用乗用車用及び小型トラック用タイヤは前期並み、市販用トラック・バス用タイヤは堅調であった一方で、新車用タイヤは前期を下回りました。また、南米タイヤ事業において、市販用乗用車用、小型トラック用及びトラック・バス用タイヤの販売本数が前期を大幅に下回りました。米州事業全体では、インフレ及び米国関税、南米事業環境悪化による減益影響があったものの、売値・MIXを着実に改善し、事業再編・再構築の効果もあり前期比減収も増益となりました。
[欧州・中近東・アフリカ]売上収益は8,529億円(前期比2%増)、調整後営業利益は424億円(前期比42%増)となりました。欧州事業において、販売本数は市販用乗用車用及び小型トラック用タイヤでは順調に推移した一方で、新車用乗用車用及び小型トラック用、トラック・バス用タイヤでは前期を下回りました。販売本数減の影響はあるも、売値・MIXが前期比改善したことに加え、事業再編・再構築の効果も収益性改善に貢献を開始し、前期比増収増益となりました。(注) セグメント別の金額はセグメント間の取引を含んでおり、連結合計の金額はそれらを消去した後の数値であります。
[次期の見通し]当社グループを取り巻く環境は、為替や原材料・素材価格の変動、不透明な世界経済や不安定な国際政治情勢などの様々な要素を踏まえ、引き続き注意深く対応していく必要があるものと認識しております。このような状況のもと、当社グループは「2030年 長期戦略アスピレーション」を道筋とした施策を確実に実行していくことにより、以下の全体業績を見込んでおります。増減次期見通し 当期実績金額 比率億円 億円 億円 %売上収益 45,000 44,295 +705 +2調整後営業利益 5,150 4,937 +213 +4調整後営業利益率(%) 11.4 11.1 – +0.3年間親会社の所有者に3,400 3,273 +127 +4帰属する当期利益ROIC(%) 9.1 8.3 +0.8-ROE(%) 9.5 8.6 +0.9円 円 %1米ドル150 150 +0為替レート 年間 当たり-1ユーロ176 169 +4当たり(注) 次期の見通しにおいて、継続事業のみの親会社の所有者に帰属する当期利益は以下のとおりであります。・親会社の所有者に帰属する当期利益 340,000百万円・見通しに関する注意事項当資料の記載内容のうち、将来の見通し及び計画に基づく予測には、不確実な要素が含まれており、変動する可能性を有しております。従って、その達成を当社として約束する趣旨のものではありません。また、実際の業績は現時点での当社の判断に対して大きく異なる可能性もあります。
(2) 財政状態に関する分析① 財政状態(流動資産)流動資産は、現金及び現金同等物が71億円、営業債権及びその他の債権が558億円増加したものの、棚卸資産が598億円減少したことなどから、前期末並みの2兆8,632億円となりました。(非流動資産)非流動資産は、使用権資産が158億円減少したものの、有形固定資産が179億円、繰延税金資産が185億円増加したことなどから、前期末比246億円増加(同1%増)し、2兆8,845億円となりました。(流動負債)流動負債は、リース負債が24億円、引当金が137億円増加したものの、社債及び借入金が440億円、主に過年度に計上した不確実な税務処理(不確実な税務ポジション)の取崩により未払法人税等が443億円減少したことなどから、前期末比536億円減少(同5%減)し、1兆1,227億円となりました。(非流動負債)非流動負債は、リース負債が120億円減少したものの、社債及び借入金が1,529億円増加したことなどから、前期末比1,444億円増加(同19%増)し、9,052億円となりました。なお、流動負債及び非流動負債に計上された有利子負債(注)の合計は、前期末比993億円増加(同14%増)し、8,270億円となりました。(注) 有利子負債には社債及び借入金、リース負債を含んでおります。(資本)資本合計は、親会社の所有者に帰属する当期利益の計上により3,273億円、その他の資本の構成要素が437億円増加したものの、配当金(親会社の所有者)により1,486億円、自己株式の取得により3,000億円、それぞれ減少したことなどから、前期末比666億円減少(同2%減)し、3兆7,199億円となりました。これらの結果、当期末の資産合計は、前期末に比べて242億円増加(同0.4%増)し、5兆7,477億円となりました。また、当期の親会社所有者帰属持分比率は63.7%となり、前期末比1.5ポイントの減少となりました。
② キャッシュ・フローの状況増減当期 前期金額億円 億円 億円営業活動によるキャッシュ・フロー 6,604 5,488 +1,116投資活動によるキャッシュ・フロー △2,250 △2,551 +301財務活動によるキャッシュ・フロー △4,299 △3,433 △866現金及び現金同等物に係る換算差額 70 322 △252現金及び現金同等物の増減額 126 △173 +298現金及び現金同等物の期首残高 7,067 7,246 △179売却目的で保有する資産に含まれる現金△55 △6 △49及び現金同等物の増減額現金及び現金同等物の期末残高 7,138 7,067 +71当期における当社グループの現金及び現金同等物(以下、「資金」)は、全体で71億円増加(前期は179億円の減少)し、当期末には7,138億円となりました。(営業活動によるキャッシュ・フロー)営業活動による資金収支は、6,604億円の収入(前期比1,116億円の収入増)となりました。これは、営業債権及びその他の債権の増加額416億円(前期は295億円)、法人所得税の支払額792億円(前期は1,173億円)などがあったものの、税引前当期利益3,547億円(前期は4,214億円)や、減価償却費及び償却費3,532億円(前期は3,481億円)、棚卸資産の減少額792億円(前期は棚卸資産の増加額163億円)などがあったことによるものであります。(投資活動によるキャッシュ・フロー)投資活動による資金収支は、2,250億円の支出(前期比301億円の支出減)となりました。これは、有形固定資産の売却による収入214億円(前期は806億円)、貸付金の回収による収入122億円(前期は110億円)などがあったものの、有形固定資産の取得による支出2,511億円(前期は2,993億円)、無形資産の取得による支出361億円(前期は380億円)などによるものであります。(財務活動によるキャッシュ・フロー)財務活動による資金収支は、4,299億円の支出(前期比866億円の支出増)となりました。これは、長期借入れによる収入1,000億円(前期は収入なし)や、社債の発行による収入1,000億円(前期は収入なし)などがあったものの、短期借入金の減少額1,021億円(前期は短期借入金の増加額141億円)や、リース負債の返済による支出731億円(前期は716億円)、自己株式の取得による支出3,000億円(前期は11百万円)、配当金の支払額(親会社の所有者)1,486億円(前期は1,403億円)などがあったことによるものであります。
③ キャッシュ・フロー関連指標の推移2023年 2024年 2025年12月期 12月期 12月期親会社所有者帰属持分比率(%) 61.8 65.2 63.7時価ベースの親会社所有者帰属持分比率(%) 73.7 63.9 78.0キャッシュ・フロー対有利子負債比率(年) 1.3 1.3 1.3インタレスト・カバレッジ・レシオ(倍) 37.2 22.8 27.1(注) 親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しております。※ 株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。※ キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結財政状態計算書に計上されている負債のうち利子を支払っているすべての負債を対象としております。また、利払いについては、連結キャッシュ・フロー計算書の利息の支払額を使用しております。
(3) 利益配分に関する基本方針及び当期・次期の配当当社は経営にあたり株主の皆様の利益を重要な課題として位置付けており、今後の事業展開に備えた経営基盤の強化をはかりつつ、業績の向上に努めることを基本方針としております。利益配分につきましては、主に稼ぐ力の強化、価値創造へのフォーカス、サステナブルなプレミアムブランド構築のための戦略的成長投資による持続的な成長と企業価値向上の実現を優先しつつ、適正な財務体質の維持と株主還元の充実につなげてまいります。配当につきましては、当該期の業績、財政状態に加え、中期的な利益見通し、投資計画、キャッシュ・フロー等を総合的に勘案して、連結配当性向50%を目安に、持続的な企業価値向上を通じて、安定的且つ継続的な配当額の向上に努めることで、株主の皆様のご期待におこたえしてまいりたいと考えております。配当の実施につきましては、中間配当及び期末配当の年2回とし、期末配当は定時株主総会の決議事項、中間配当は取締役会の決議事項としております。当期の配当につきましては、期末配当金は1株につき115円とし、中間配当金115円とあわせて年間230円とさせていただく予定であります。また、次期の配当につきましては、中間配当金は60円、期末配当金65円とし、年間で1株につき125円を予定しております。(注) 当社は、2026年1月1日付で普通株式1株につき2株の割合で株式分割を行っております。当期の配当金の額は、当該株式分割前の実際の配当金の額を記載しております。
四半期 2025年12月期 第2四半期
出典: ブリヂストン 2025年12月期 第2四半期 決算短信〔IFRS〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/51080/140120250808536536.pdf)
(抽出不能: 前期(2025年12月期Q2)・当期(2026年12月期Q2)とも定性的情報の抽出に失敗(manifest_heading_not_found/qualitative_not_found/no_qualitative_section_suspected)しており、両期ともテキストが存在しない。)
四半期 2026年12月期 第2四半期
出典: ブリヂストン 2026年12月期 第2四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/51080/140120260709590254.pdf)
(抽出不能: 前期(2025年12月期Q2)・当期(2026年12月期Q2)とも定性的情報の抽出に失敗(manifest_heading_not_found/qualitative_not_found/no_qualitative_section_suspected)しており、両期ともテキストが存在しない。)
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。