前期の経営危機を脱して「Boost 2028」を掲げる前向きな開示へ転換する一方、四半期は単一セグメント化に伴いセグメント別利益内訳の記載を省略して簡素化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、住友ファーマ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,485字 → 8,280字(前期比-12.7%、減少)
見出し構成の変化: 削除: (6)継続企業の前提に関する重要事象の解消について
粒度の判定: 粗くなった
セグメント情報注記: あり(1547字) → あり(1095字)
変化の型: 出来事型、簡素化型、構成変更型
増えた要素
- 「Boost 2028」戦略の策定説明
- 公募増資(978億円)と親会社債務保証解除の説明
- 基幹3製品の特許権等を子会社から自社へ譲り受けた経緯
減った要素
- (6)継続企業の前提に関する重要事象の解消についての節
- 無配についての謝罪文言・財務制限条項抵触の詳細説明
要約: 前期は独占販売終了に伴う巨額損失やシンジケートローン契約の財務制限条項抵触という危機的状況からの回復過程を詳述し、無配への謝罪や継続企業の前提に関する重要事象の解消の節まで設けていたが、今期は危機を脱し「Boost 2028」戦略の策定や公募増資など前向きな事象の説明に置き換わった。継続企業の前提の節は見出しごと削除され、財政状態・配当の説明や因果表現・数値言及の量もやや減った。
四半期決算短信の比較
文字数: 3,905字 → 3,428字(前期比-12.2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(1157字) → あり(181字)
変化の型: 会計基準変更型、簡素化型
増えた要素
- がん領域の治験進捗の詳述(ピボタルフェーズ2試験開始等)
- 公募増資による資本増加の説明
減った要素
- セグメント別(日本・北米・アジア)のコアセグメント利益の内訳
- ファストトラック指定の説明
要約: 前年同四半期は地域別セグメント(日本・北米・アジア)ごとに売上収益とコアセグメント利益を数値とともに説明していたが、今回から医薬品事業単一セグメントへの変更に伴い地域別の利益内訳の記載を省略し、売上収益の地域別増減理由のみを記す簡潔な内容になった。研究開発活動では治験の進捗がやや詳しく述べられている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 住友ファーマ 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/45060/140120250512542848.pdf)
1.経営成績等の概況(1)経営成績の概況【国際会計基準(IFRS)の適用について】当社グループは、国際会計基準(以下「IFRS」)に準拠した連結財務諸表を開示しています。なお、文中における将来に関する事項は、当連結会計年度の末日現在において当社グループが判断したものです。
① 全般の概況当連結会計年度の世界経済は、中国など一部の地域で足踏みが見られましたが、米国では個人消費の増加を背景に景気は堅調に推移し、総じて持ち直しが見られました。一方、地政学リスクや金融市場の不確実性の高まり、米国の関税措置の動向などによる先行きの不透明感が継続しました。わが国経済については、緩やかな回復基調を維持しつつも、内需の弱さが懸念される状況が続きました。医薬品業界では、医療費抑制の取組と並行してデジタル技術の活用や薬価制度改革などによる事業環境の改善は見られたものの、新薬開発の難化、研究開発費の高騰などを背景に事業の選択と集中が進みました。当社グループは、ピーク時の売上が2,000億円を超えていた非定型抗精神病薬「ラツーダ」の米国での独占販売期間が2023年に終了したことによる売上収益の減少と、北米における進行性前立腺がん治療剤「オルゴビクス」、子宮筋腫・子宮内膜症治療剤「マイフェンブリー」および過活動膀胱治療剤「ジェムテサ」(以下「基幹3製品」)の売上収益の伸びが想定を下回ったことにより、前連結会計年度に多額の損失を計上し非常に厳しい状況に置かれています。このような状況のもと、当社グループは、基幹3製品をはじめとした既存製品の事業拡大を図るとともにグループ全体で抜本的構造改革を断行することによって、早期の業績回復と再成長を目指して事業活動を進めてまいりました。日本においては、精神神経領域では、パーキンソン病治療剤「トレリーフ」の独占販売期間が2024年6月に終了しましたが、「ラツーダ」および非定型抗精神病薬「ロナセンテープ」を中心に情報提供活動に注力しました。また、ヤンセンファーマ株式会社と持効性抗精神病剤「ゼプリオン」および「ゼプリオンTRI」の販売提携を行い、2025年2月より共同プロモーション活動を開始しました。糖尿病領域では、2型糖尿病治療剤「ツイミーグ」、「エクア」(2024年12月に独占販売期間終了)および「エクメット」の販売に引き続き注力しました。北米においては、基幹3製品および小児先天性無胸腺症向け培養ヒト胸腺組織「リサイミック」の販売拡大に注力しました。また、「マイフェンブリー」については、2024年12月にPfizer Inc.(以下「Pfizer社」)との共同開発・共同販売を終了し、自社単独による事業に移行しました。アジアにおいては、主力製品であるカルバペネム系抗生物質製剤「メロペン」の販売に引き続き注力しました。抜本的構造改革については、前連結会計年度に北米グループ会社の再編を実施したことに続き、国内事業における黒字体質確立に向けて、当社従業員を対象とした早期退職者の募集を行いました。また、再生・細胞医薬事業において、同事業の推進および研究開発を担う株式会社RACTHERA(以下「RACTHERA」)ならびに製法開発や製造を受託するS-RACMO株式会社(以下「S-RACMO」)の2社について、当社が保有する株式の一部を親会社である住友化学株式会社(以下「住友化学」)に譲渡しました。住友化学グループにおけるシナジーを最大化することにより、同事業の早期育成およびグローバル展開の加速に努めてまいります。これらに加え、2024年5月にフロンティア事業を新設子会社であるFrontAct株式会社に承継させ、2025年3月に同社の全株式をサワイグループホールディングス株式会社に譲渡するための契約を締結しました。これらの事業活動により業績改善に取り組むとともに、既存の借入金について、Roivant Sciences Ltd.(以下「Roivant社」)株式の売却資金を返済に充当したうえで、新たなシンジケートローン契約締結によるリファイナンスを行い、財務基盤の強化を図りました。なお、注力領域に経営資源を集中し、当社の持続的な成長につなげることを目指して、当社の子会社である住友制葯投資(中国)有限公司およびSumitomo Pharma Asia Pacific Pte. Ltd.ならびにそれらの子会社を通じて運営するアジア事業を丸紅グローバルファーマ株式会社に譲渡する旨の契約を2025年4月に締結しました。【業績管理指標として「コア営業利益」を採用】当社グループでは、IFRSの適用にあたり、会社の収益性を示す利益指標として、「コア営業利益」を設定し、これを当社独自の業績管理指標として採用しています。「コア営業利益」は、営業利益から一部の項目を除外したものとなります。除外する主なものは、減損損失、事業構造改善費用、条件付対価公正価値の変動額等です。当連結会計年度の当社グループの連結業績は、以下のとおりです。(単位:億円)前連結会計年度当連結会計年度 増減率増減(2024年3月期) (2025年3月期) (%)売上収益 3,146 3,988 843 26.8コア営業利益 △1,330 432 1,761 -営業利益 △3,549 288 3,837 -税引前当期利益 △3,231 176 3,407 -当期利益 △3,149 236 3,386 -親会社の所有者に△3,150 236 3,386 -帰属する当期利益■ 売上収益は、3,988億円(前連結会計年度比26.8%増)となりました。北米において基幹3製品の売上が拡大したことに加え、「マイフェンブリー」の自社単独による事業への移行に伴い、契約一時金等に係る繰延収益について売上収益として一括計上したことや期中の平均為替レートが円安となったことによる為替換算の影響等により増収となりました。■ コア営業損益は、432億円の利益(前連結会計年度は1,330億円の損失)となりました。売上収益の増加に加え、北米グループ会社の再編等による事業構造改善効果の発現や研究開発投資の選択と集中による削減等、グループをあげて合理化を進めたことにより、販売費及び一般管理費ならびに研究開発費が大きく減少しました。また、RACTHERAの株式の一部を譲渡したこと等に伴う収益を計上したことから、コア営業損益は大幅に改善し、黒字化を達成しました。■ 営業損益は、288億円の利益(前連結会計年度は3,549億円の損失)となりました。コア営業損益の改善に加え、減損損失や事業構造改善費用が減少したこと等により、営業損益は大幅に改善しました。■ 税引前当期損益は、176億円の利益(前連結会計年度は3,231億円の損失)となりました。為替が円高に振れたため為替差損を計上したこと等により金融収益と金融費用をあわせた金融損益は減益となりましたが、営業損益が大きく改善したことから、税引前当期損益は大幅に改善しました。■ 当期損益は、236億円の利益(前連結会計年度は3,149億円の損失)となりました。税引前当期損益が改善したことにより、当期損益は大幅に改善しました。■ 親会社の所有者に帰属する当期損益は、236億円の利益(前連結会計年度は3,150億円の損失)となりました。非支配持分に帰属する利益を控除した親会社の所有者に帰属する当期損益は大幅に改善し、黒字化を達成しました。
② セグメント別の業績【セグメント業績指標として「コアセグメント利益」を採用】セグメント別の業績では、各セグメントの経常的な収益性を示す利益指標として、「コアセグメント利益」を設定し、当社独自のセグメント業績指標として採用しています。「コアセグメント利益」は、「コア営業利益」から、グローバルに管理しているため各セグメントに配分できない研究開発費、事業譲渡損益などを除外したセグメント別の利益となります。セグメント別の経営成績は次のとおりです。<日本>■ 売上収益は、998億円(前連結会計年度比12.9%減)となりました。「ツイミーグ」や「ラツーダ」、オーソライズド・ジェネリック品などの売上が伸長しましたが、「トレリーフ」および「エクア」の独占販売期間が終了したこと等による売上減少に加え、薬価改定の影響により、減収となりました。■ コアセグメント損益は、114億円の利益(前連結会計年度比14.6%減)となりました。コスト削減により販売費及び一般管理費は減少しましたが、減収による売上総利益の減少の影響が大きく、減益となりました。<北米>■ 売上収益は、2,518億円(前連結会計年度比58.3%増)となりました。基幹3製品および抗てんかん剤「アプティオム」の売上が伸長したことに加え、「マイフェンブリー」の自社単独による事業への移行に伴い、契約一時金等に係る繰延収益について売上収益として一括計上したことや為替換算の影響により、増収となりました。■ コアセグメント損益は、426億円の利益(前連結会計年度は802億円の損失)となりました。増収による売上総利益の増加に加え、北米グループ会社の再編等に伴う事業構造改善効果等による販売費及び一般管理費の減少が大きく寄与し、コアセグメント利益となりました。<アジア>■ 売上収益は、472億円(前連結会計年度比15.5%増)となりました。中国において、「メロペン」の売上が増加したこと等により、増収となりました。■ コアセグメント損益は、239億円の利益(前連結会計年度比30.0%増)となりました。増収による売上総利益の増加により、増益となりました。
③ 研究開発の状況次世代の成長の種を確保し、継続的な研究開発を進めると同時に、研究開発費用を圧縮するため、開発プログラムの選択と集中を行い、上市が近いがん領域の2品目および再生・細胞医薬に注力しました。また、遂行能力の向上を目指し、2024年12月にリサーチディビジョン、開発本部および技術研究本部を統合してR&D本部を発足させました。【精神神経領域】RACTHERAと連携し、世界初のiPS細胞由来製品の実用化とゲームチェンジャーとなる治療の実現に向け、日本においては他家iPS細胞由来ドパミン神経前駆細胞のパーキンソン病を適応症とした条件および期限付き承認取得を目指し、米国においてもフェーズ1/2試験を着実に推進してまいります。また、他家iPS細胞由来網膜色素上皮細胞については、網膜色素上皮裂孔を対象とした日本でのフェーズ1/2試験を、他家iPS細胞由来網膜シートについては、網膜色素変性治療に関する米国でのフェーズ1/2試験を着実に推進してまいります。特長ある低分子の初期臨床開発品目群については、2030年代のグループ収益を支える優先品目を選抜し、次のフェーズへの移行に向けた取組を推進してまいります。当連結会計年度における主な開発の進捗状況は、次のとおりです。ⅰ.他家iPS細胞由来ドパミン神経前駆細胞(開発コード:CT1-DAP001/DSP-1083)日本において、京都大学医学部附属病院が非凍結細胞(CT1-DAP001)を用いて実施した医師主導治験のデータを基に、2025年度のパーキンソン病を適応症とした承認申請に向けた準備を進めました。米国において、カリフォルニア大学サンディエゴ校が非凍結細胞(CT1-DAP001)を用いたパーキンソン病治療に関するフェーズ1/2試験(医師主導治験)を推進しました。また、米国において、凍結細胞(DSP-1083)を用いたパーキンソン病治療に関するフェーズ1/2試験(企業治験)を推進しました。ⅱ.他家iPS細胞由来網膜色素上皮細胞(開発コード:HLCR011)日本において、網膜色素上皮裂孔を対象としたフェーズ1/2試験を推進しました。ⅲ.他家iPS細胞由来網膜シート(立体網膜)(開発コード:DSP-3077)米国において、網膜色素変性治療に関するフェーズ1/2試験を開始しました。【がん領域】enzomenibおよびnuvisertibに資源を集中させるとともに、他社との提携機会を追求することにより、両剤の開発を最優先で推進し早期の承認取得と価値最大化を目指します。enzomenibについては、急性骨髄性白血病の単剤療法の承認申請に向けたフェーズ2試験および併用療法のフェーズ1/2試験を引き続き推進してまいります。nuvisertibについては、骨髄線維症を対象とした単剤療法および併用療法のフェーズ1/2試験を引き続き推進してまいります。なお、「Reboot 2027」の期間においてenzomenibは日本および米国での承認取得・上市を目指し、nuvisertibは両国での承認申請を目指します。当連結会計年度における主な開発の進捗状況は、次のとおりです。ⅰ.enzomenib(開発コード:DSP-5336)米国および日本において、急性白血病を対象としたフェーズ1/2試験を推進しました。ⅱ.nuvisertib(開発コード:TP-3654)米国および日本において、骨髄線維症を対象としたフェーズ1/2試験を推進しました。ⅲ.SMP-3124米国および日本において、固形がんを対象としたフェーズ1/2試験を開始しました。【その他領域】ユニバーサルインフルエンザワクチンについて、ベルギーでのフェーズ1試験の中間解析を実施し、KSP-1007については、アジア地域への展開を見据えた日本および中国でのフェーズ1試験を継続し、開発を着実に推進してまいります。なお、ユニバーサルインフルエンザワクチンおよびKSP-1007の研究開発は、日本医療研究開発機構(AMED)からの委託研究開発費を活用しています。当連結会計年度における主な開発の進捗状況は、次のとおりです。ⅰ.「オブジェムサ」(一般名:ビベグロン)欧州において、提携先が過活動膀胱を適応症とした承認を2024年6月に取得しました。ⅱ.「ジェムテサ」(一般名:ビベグロン)米国において、前立腺肥大症を伴う過活動膀胱に対する適応追加承認を2024年12月に取得しました。中国において、過活動膀胱を対象としたフェーズ3試験を実施していましたが、期待した結果が得られなかったため、当社における開発を中止しました。ⅲ.ユニバーサルインフルエンザワクチン(開発コード: fH1/DSP-0546LP)ベルギーにおいて、当社が開発したTLR7アジュバント(免疫強化剤)を添加して作製した新規のユニバーサルインフルエンザワクチンのフェーズ1試験を開始しました。このような研究開発活動の結果、当連結会計年度の研究開発費の総額は、499億円(前連結会計年度比55.7%減)となりました。なお、当該金額は、当連結会計年度に計上した事業構造改善費用14億円を含んでいることから、これを除いたコアベースの研究開発費は、485億円(前連結会計年度比46.7%減)となりました。また、当社グループは、研究開発費をグローバルに管理しているため、セグメントに配分していません。
(2)財政状態の概況資産については、前連結会計年度末に比べ1,649億円減少し、7,426億円となりました。非流動資産では、Roivant社株式等の当社が保有する投資有価証券の売却によりその他の金融資産が大きく減少したため、前連結会計年度末に比べ1,485億円減少しました。流動資産では、売却目的で保有する資産が増加しましたが、棚卸資産や未収法人所得税等が減少し、前連結会計年度末に比べ164億円減少しました。負債については、投資有価証券売却資金を返済に充当し、借入金が減少しました。また、「マイフェンブリー」の自社単独による事業への移行に伴い、契約一時金等に係る繰延収益を一括計上したことなどにより、その他の負債が減少しました。この結果、前連結会計年度末に比べ1,782億円減少し、5,731億円となりました。なお、社債及び借入金は合計で3,054億円となり、前連結会計年度末に比べ1,135億円減少しました。資本合計は、投資有価証券の売却等により、その他の資本の構成要素が減少しましたが、利益剰余金が増加した結果、前連結会計年度末に比べ133億円増加し、1,695億円となりました。なお、当連結会計年度末の親会社所有者帰属持分比率は22.8%となりました。また、アジア事業およびフロンティア事業を譲渡する契約を締結したことに伴い、関連する資産については売却目的で保有する資産、負債については売却目的で保有する資産に直接関連する負債、資本については売却目的で保有する資産に関連するその他の包括利益にそれぞれ分類しています。
(3)キャッシュ・フローの概況営業活動によるキャッシュ・フローは、減損損失などの非資金損益項目を除いた当期損益が大幅に改善したことに加え、事業構造改善に伴う支出が減少したこと、法人所得税が前連結会計期間において支払となったのに対し当連結会計期間においては還付となったこと等により、前連結会計年度に比べ2,584億円改善し、165億円の収入となりました。投資活動によるキャッシュ・フローは、Roivant社株式等の投資有価証券の売却により、前連結会計年度に比べ667億円収入が増加し、998億円の収入となりました。財務活動によるキャッシュ・フローは、前連結会計年度は多額の借入がありましたが、当連結会計年度は借入返済となったこと等により、前連結会計年度に比べ1,867億円収入が減少し、1,088億円の支出となりました。上記のキャッシュ・フローに、現金及び現金同等物に係る換算差額および売却目的で保有する資産への振替に伴う増減額を加味した結果、当連結会計年度末における現金及び現金同等物は231億円となり、前連結会計年度末に比べ59億円減少しました。
(4)今後の見通し(単位:億円)2025年3月期 2026年3月期 増減率増減額実績 見通し (%)売上収益 3,988 3,550 △438 △11.0コア営業利益 432 560 128 29.8営業利益 288 540 252 87.5当期利益 236 400 164 69.2親会社の所有者に236 400 164 69.2帰属する当期利益<売上収益>北米セグメントでは、独占販売期間終了を控える抗てんかん剤「アプティオム」の減少を見込むものの、引き続き基幹3製品「オルゴビクス」「マイフェンブリー」「ジェムテサ」などの販売拡大に注力し、現地通貨ベースでは増収の見込みです。しかしながら、2025年3月期の為替レート実績に対して円高の前提と設定した影響が大きく、減収となる見込みです。日本セグメントでは、「ツイミーグ」や「ラツーダ」などの主力製品や、2025年2月にプロモーションを開始した持効性抗精神病剤「ゼプリオン」などの販売拡大に注力するものの、「エクア」および「エクメット」の独占販売期間終了の影響が大きく、減収となる見込みです。また、アジアセグメントは、第2四半期にアジア事業の会社分割(簡易吸収分割)ならびに丸紅グローバルファーマ株式会社への株式譲渡(以下「アジア事業譲渡」)を予定していることから、減収を見込んでいます。各セグメントで減収となることから、連結全体の売上収益は、当連結会計年度実績に対して438億円減少し3,550億円となる見通しです。<利益>コア営業利益は、当連結会計年度実績に対して128億円増加し560億円となる見通しです。減収により売上総利益は減少を見込むものの、事業構造改善の効果や為替影響等による販売費及び一般管理費並びに研究開発費の減少や、その他(コア内)としてアジア事業譲渡による利益等を見込んでいます。営業利益は、コア営業利益の増加に加え、事業構造改善費用や減損損失の減少により、252億円増加し540億円となる見通しです。当期利益および親会社の所有者に帰属する当期利益については、金融損益が円高の前提に伴う為替差損の発生により悪化する見込みですが、営業利益の増加が寄与し164億円増加し400億円となる見通しです。<見通しの前提条件>為替レートは、1米ドル=145.00円(当連結会計年度実績152.62円)、1中国元=20.00円(同21.11円)を前提としています。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様へ常に適切な利益還元を行うことを最も重要な経営方針の一つとして位置付けています。当社の剰余金の配当は、中間配当および期末配当の年2回を基本的な方針としています。配当の決定機関は、中間配当は取締役会、期末配当は株主総会です。配当方針につきましては、業績に裏付けられた成果を適切に配分することを重視しており、安定的な配当に加えて、業績向上に連動した増配を行うこととしています。また、企業価値のさらなる向上に向け、将来の成長のための積極的な投資を行いつつ、強固な経営基盤の確保と財務内容の充実を図っています。前連結会計年度は、多額の減損損失を計上したことなどに伴い、親会社の所有者に帰属する当期損益は3,150億円の損失と、大変厳しい業績となったことから無配といたしました。当連結会計年度の業績は、基幹3製品の伸長に加え、北米および日本における事業構造改善等によるコスト削減効果の発現もあり、コア営業損益は432億円、親会社の所有者に帰属する当期損益は236億円と大きく改善しました。しかしながら、前連結会計年度末に発生したシンジケートローン契約に付されている財務制限条項への抵触については、当連結会計年度末に実施したリファイナンスにより解消したものの、当連結会計年度末の有利子負債残高は3,054億円と財務面では依然として厳しい状況が続いており、2025年3月期の期末配当については、期初の予想のとおり無配といたします。また、2026年3月期はコア営業利益560億円を見込みますが、当面は財務体質の改善を優先する必要があることから、2026年3月期の配当についても、誠に遺憾ながら無配の予想とさせていただきます。株主の皆様に深くお詫び申しあげますとともに、早期の業績回復および財務体質改善に努めてまいりますので、何卒ご理解のうえ、引き続きご支援を賜りますようお願い申しあげます。
(6)継続企業の前提に関する重要事象の解消について当社グループは、前連結会計年度において、多額の親会社の所有者に帰属する当期損失を計上し、シンジケートローン契約に付されている財務制限条項への抵触による期限の利益の喪失事由に該当しました。この状況に対し、基幹3製品をはじめとした既存製品の事業拡大を図るとともに、グループ全体での抜本的構造改革を断行することにより、当連結会計年度において親会社の所有者に帰属する当期利益を計上しました。また、当該シンジケートローン契約については、新たなシンジケートローン契約の締結により財務制限条項への抵触を解消するとともに、当面の安定的な資金を確保しました。以上により、当連結会計年度末において継続企業の前提に関する重要な疑義を生じさせるような状況は解消したものと判断しています。
通期 2026年3月期
出典: 住友ファーマ 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月13日
1.経営成績等の概況(1)経営成績の概況【国際会計基準(IFRS)の適用について】当社グループは、国際会計基準(以下「IFRS」)に準拠した連結財務諸表を開示しています。なお、文中における将来に関する事項は、当連結会計年度の末日現在において当社グループが判断したものです。
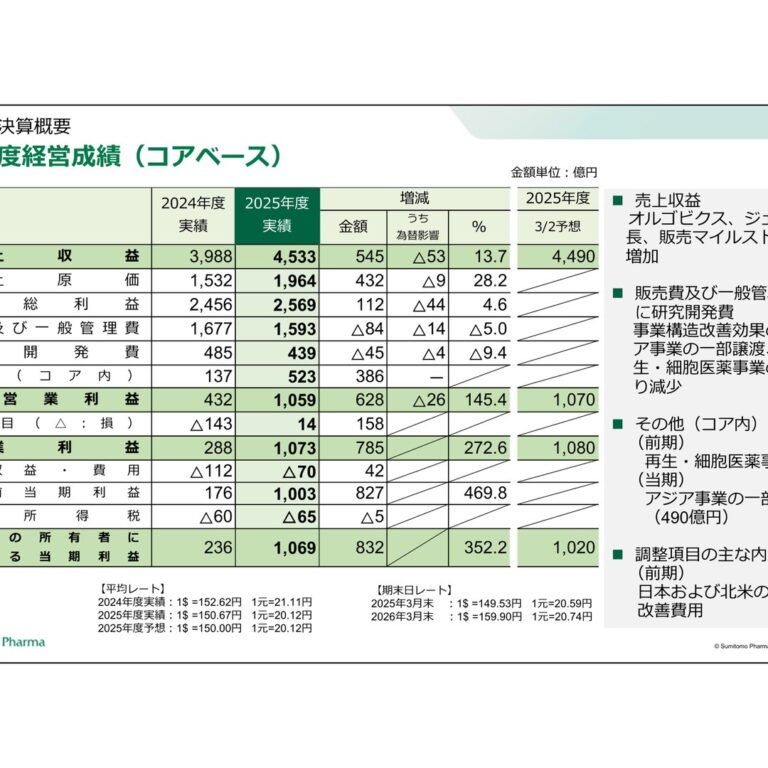
① 全般の概況当連結会計年度の医薬品業界においては、世界的に医療費抑制の動きが継続するなか、革新的な医薬品の創出や医薬品の安定供給の重要性が一層高まり、各国・地域において、創薬力の強化に向けた研究開発環境の整備や、サプライチェーンの強靭化を含む製造体制の強化に向けた取組が進展しました。このような状況のもと、当社グループは、グローバル・スペシャライズド・プレーヤー(GSP)の地位確立に向けて全社一丸となって取り組むべく、2025年5月に、2027年度までの活動計画である「Reboot 2027 ~力強い住友ファーマへの再始動~」(以下「Reboot 2027」)を策定しました。2025年度はその初年度として、規律あるコストマネジメントのもと、主力製品の売上拡大を図る一方、注力領域に経営資源を集中させることを目指しアジア事業を再編するなど、再成長を目指して事業活動を進めてまいりました。日本においては、2025年2月からヤンセンファーマ株式会社と持効性抗精神病剤「ゼプリオン」および「ゼプリオンTRI」の共同プロモーション活動を開始し、2026年1月以降、順次当社が流通を担う形に変更しました。また、2型糖尿病治療薬「オゼンピック皮下注」および肥満症治療薬「ウゴービ皮下注」について、それぞれ2025年7月および2025年11月よりノボ ノルディスク ファーマ株式会社と共同プロモーション活動を開始しました。非定型抗精神病薬「ラツーダ」および2型糖尿病治療剤「ツイミーグ」については、引き続き価値最大化に注力しました。再生・細胞医薬事業においては、iPS細胞由来の再生・細胞医薬品として世界初の製品となる、他家iPS細胞由来ドパミン神経前駆細胞「アムシェプリ」について、当社が日本における製造販売承認(条件及び期限付承認)を2026年3月に取得しました。北米においては、進行性前立腺がん治療剤「オルゴビクス」、子宮筋腫・子宮内膜症治療剤「マイフェンブリー」および過活動膀胱治療剤「ジェムテサ」(以下「基幹3製品」)について、競合剤に対して優位性のある製品特性等を医療関係者および患者さんに訴求することによる認知度の向上や、営業体制の最適化等を通じ販売拡大に引き続き注力しました。小児先天性無胸腺症向け培養ヒト胸腺組織「リサイミック」については、米国内の自社細胞製品製造施設の立ち上げ準備を推進しました。また、米国での基幹3製品の売上収益が当社グループの売上収益を支える状況となるなか、当社は、2025年8月に基幹3製品の特許権を含む実質的に全ての資産等を、当社の完全子会社であるSumitomo PharmaSwitzerland GmbHおよびUrovant Sciences GmbHより譲り受けました。これにより、当社が基幹3製品の事業運営に直接的に関与する体制を構築しました。そうしたなか、Reboot 2027で掲げた財務目標の前倒しでの達成が見込まれる状況となりました。この状況を受けて、2028年度までの成長戦略である「Boost 2028 -力強い住友ファーマの加速-」(以下「Boost 2028」)を策定しました。なお、当社は新株式発行を2026年4月8日の取締役会において決議し、このうち公募による新株式発行については、同年4月24日に978億円の払込を受領しました。また、当社は、金融機関からの借入債務等につき、当社の親会社である住友化学株式会社による債務保証を受けていましたが、公募による新株式発行と併せて、同社の債務保証を受けない借入金への借り換えを実施しました。【業績管理指標として「コア営業利益」を採用】当社グループでは、IFRSの適用にあたり、会社の収益性を示す利益指標として、「コア営業利益」を設定し、これを当社独自の業績管理指標として採用しています。「コア営業利益」は、営業利益から一部の項目を除外したものとなります。除外する主なものは、減損損失、事業構造改善費用、条件付対価公正価値の変動額等です。当連結会計年度の当社グループの連結業績は、以下のとおりです。(単位:億円)前連結会計年度当連結会計年度 増減率増減(2025年3月期) (2026年3月期) (%)売上収益 3,988 4,533 545 13.7コア営業利益 432 1,059 628 145.4営業利益 288 1,073 785 272.6税引前当期利益 176 1,003 827 469.8親会社の所有者に236 1,069 832 352.2帰属する当期利益■ 売上収益は、4,533億円(前連結会計年度比13.7%増)となりました。日本およびアジアは減収となりましたが、北米において「オルゴビクス」および「ジェムテサ」の売上が拡大したことに加え、「オルゴビクス」の販売マイルストン収入を計上したこと等により増収となりました。■ コア営業利益は、1,059億円(前連結会計年度比145.4%増)となりました。増収に加え、事業構造改善効果の発現や再生・細胞医薬事業の再編等により販売費及び一般管理費ならびに研究開発費が減少したこと、アジア事業の一部持分を譲渡したことにより関係会社持分譲渡益をその他の収益に490億円計上したことから、コア営業利益は大幅な増益となりました。■ 営業利益は、1,073億円(前連結会計年度比272.6%増)となりました。コア営業利益の増益に加え、事業構造改善費用が減少したことにより、営業利益は大幅な増益となりました。■ 税引前当期利益は、1,003億円(前連結会計年度比469.8%増)となりました。営業利益の増益の影響が大きく、税引前当期利益は大幅な増益となりました。■ 親会社の所有者に帰属する当期利益は、1,069億円(前連結会計年度比352.2%増)となりました。税引前当期利益の増益の影響が大きく、親会社の所有者に帰属する当期利益は大幅な増益となりました。
② セグメント別の業績【セグメント業績指標として「コアセグメント利益」を採用】セグメント別の業績では、各セグメントの経常的な収益性を示す利益指標として、「コアセグメント利益」を設定し、当社独自のセグメント業績指標として採用しています。「コアセグメント利益」は、「コア営業利益」から、グローバルに管理しているため各セグメントに配分できない研究開発費、事業譲渡損益などを除外したセグメント別の利益となります。セグメント別の経営成績は次のとおりです。<日本>■ 売上収益は、924億円(前連結会計年度比7.5%減)となりました。「ツイミーグ」の売上が伸長し、「ゼプリオン」および「ゼプリオンTRI」の販売を開始しましたが、2型糖尿病治療剤「エクア」「エクメット」の独占販売期間が終了したことによる売上減少の影響が大きく、減収となりました。■ コアセグメント利益は、124億円(前連結会計年度比8.2%増)となりました。減収により売上総利益は減少しましたが、前連結会計年度に実施した早期退職等に伴う事業構造改善効果により販売費及び一般管理費が減少した影響が大きく、増益となりました。<北米>■ 売上収益は、3,379億円(前連結会計年度比34.2%増)となりました。抗てんかん剤「アプティオム」について独占販売期間が終了したことにより売上が減少しましたが、「オルゴビクス」および「ジェムテサ」の売上拡大ならびに「オルゴビクス」の販売マイルストン収入計上の影響が大きく、増収となりました。■ コアセグメント利益は、757億円(前連結会計年度比77.8%増)となりました。増収による売上総利益の増加の影響が大きく、大幅な増益となりました。<アジア>■ 売上収益は、230億円(前連結会計年度比51.2%減)となりました。連結子会社であった住友制葯投資(中国)有限公司およびSumitomo Pharma Asia Pacific Pte. Ltd.ならびにそれらの子会社を通じて運営するアジア事業の一部持分を譲渡したことに伴い、当該会社が連結子会社でなくなったことにより、減収となりました。■ コアセグメント利益は、95億円(前連結会計年度比60.5%減)となりました。アジア事業の一部持分の譲渡により、減益となりました。
③ 研究開発の状況当社グループは、再成長への道筋を定めるうえで、2025年度を研究開発型ファーマとしての真価を示す年と位置付け、Reboot 2027で示した「価値創造サイクル」の再構築に向けた研究開発に取り組みました。次世代の成長エンジンとして期待する、enzomenibおよびnuvisertibのがん2品目を最優先プログラムとして経営資源を集中させるとともに、2024年12月に発足したR&D本部の下で、価値創造サイクルを継続的に循環させるために、探索研究から臨床開発までをシームレスに運営し、意思決定の迅速化および遂行能力の向上を図りました。【精神神経領域】株式会社RACTHERAと連携し、世界初のiPS細胞由来製品の実用化に向け、日本において他家iPS細胞由来ドパミン神経前駆細胞の「アムシェプリ」(効能、効果又は性能:レボドパ含有製剤を含む既存の薬物療法で十分な効果が得られないパーキンソン病患者の運動症状の改善)の製造販売承認(条件及び期限付承認)を2026年3月6日に取得しました。本製品がパーキンソン病治療のゲームチェンジャーとなり、より多くの患者さんに届けられるよう、本承認取得を目指し、製造販売後臨床試験および使用成績調査を実施するとともに、米国においてもフェーズ1/2試験を着実に推進してまいります。また、他家iPS細胞由来網膜色素上皮細胞については、網膜色素上皮裂孔を対象とした日本でのフェーズ1/2試験を、他家iPS細胞由来網膜シートについては、網膜色素変性治療に関する米国でのフェーズ1/2試験を着実に推進してまいります。特長ある低分子の初期臨床開発品目群については、2030年代のグループ収益を支える優先品目を選抜し、次のフェーズへの移行に向けた取組を推進してまいります。当連結会計年度における主な開発の進捗状況は、次のとおりです。ⅰ.他家iPS細胞由来ドパミン神経前駆細胞(開発コード:CT1-DAP001/DSP-1083)日本において、京都大学医学部附属病院が非凍結細胞(一般的名称:ラグネプロセル、開発コード:CT1-DAP001)を用いて実施した医師主導治験のデータを基に、2025年8月に製造販売承認申請を行い、2026年3月に製造販売承認(条件及び期限付承認)を取得しました。ま た、 米 国 に お い て は、 パ ー キ ン ソ ン 病 治 療 に 関 す る フ ェ ー ズ 1/ 2 試 験 と し て、 非 凍 結 細 胞(CT1-DAP001) を 用 い た カ リ フ ォ ル ニ ア 大 学 サ ン デ ィ エ ゴ 校 に お け る 医 師 主 導 治 験 お よ び 凍 結 細 胞(DSP-1083)を用いた企業治験を推進しました。ⅱ.他家iPS細胞由来網膜色素上皮細胞(開発コード:HLCR011)日本において、網膜色素上皮裂孔を対象としたフェーズ1/2試験を推進しました。ⅲ.他家iPS細胞由来網膜シート(立体網膜)(開発コード:DSP-3077)米国において、網膜色素変性治療に関するフェーズ1/2試験を推進しました。ⅳ.DSP-0378進行性ミオクローヌスてんかんおよび発達性てんかん性脳症を対象としたフェーズ1b試験を開始しました。【がん領域】2026年度も規律あるコストマネジメントを継続し、がん2品目(enzomenibおよびnuvisertib)に資源を集中させ、日米に加えて欧州・アジアに治験施設を拡大することで、競合の激しいがん領域において、臨床試験を力強く推進し、最速上市を目指します。適応拡大などの価値最大化に向けては、適切なタイミングでの提携を軸に開発方針を検討してまいります。enzomenibについては、急性白血病の単剤療法の承認申請に向けたフェーズ2試験および併用療法のフェーズ1/2試験を引き続き推進してまいります。nuvisertibについては、骨髄線維症を対象とした単剤療法および併用療法のフェーズ1/2試験を引き続き推進いたします。当連結会計年度における主な開発の進捗状況は、次のとおりです。ⅰ.enzomenib(開発コード:DSP-5336)米国および日本において、急性白血病を対象とした単剤療法および併用療法のフェーズ1/2試験を引き続き推進し、2025年12月には米国血液学会(American Society of Hematology)(以下「ASH」)において最新の臨床データを発表しました。また、米国および日本において、検証的試験となる単剤療法のフェーズ2試験を開始しました。ⅱ.nuvisertib(開発コード:TP-3654)米国および日本において、骨髄線維症を対象とした単剤療法および併用療法のフェーズ1/2試験を推進し、2025年12月にはASHにおいて最新の臨床データを発表しました。ⅲ.SMP-3124米国および日本において、固形がんを対象としたフェーズ1/2試験を推進しました。【その他領域】ユニバーサルインフルエンザワクチンについて、ベルギーでのフェーズ1試験の中間解析において良好な結果が得られており、引き続き試験を推進してまいります。なお、ユニバーサルインフルエンザワクチンの研究開発は、日本医療研究開発機構(AMED)からの委託研究開発費を活用しています。当連結会計年度における主な開発の進捗状況は、次のとおりです。ⅰ.ユニバーサルインフルエンザワクチン(開発コード:fH1/DSP-0546LP)当社が開発したTLR7アジュバント(免疫強化剤)を添加して作製した新規のユニバーサルインフルエンザワクチンのフェーズ1試験を推進し、中間解析を実施しました。このような研究開発活動の結果、当連結会計年度の研究開発費の総額は、440億円(前連結会計年度比11.8%減)となりました。なお、北米事業構造改善費用を除いたコアベースの研究開発費は、439億円(前連結会計年度比9.4%減)となりました。また、当社グループは、研究開発費をグローバルに管理しているため、セグメントに配分していません。
(2)財政状態の概況資産については、前連結会計年度末に比べ620億円増加し、8,046億円となりました。非流動資産では、アジア事業の一部持分を譲渡したことにより持分法で会計処理されている投資が増加したため、前連結会計年度末に比べ359億円増加しました。流動資産では、売却目的で保有する資産や棚卸資産が減少しましたが、営業債権及びその他の債権や現金及び現金同等物が増加した結果、前連結会計年度末に比べ261億円増加しました。負債については、借入金や繰延税金負債等が減少した結果、前連結会計年度末に比べ610億円減少し、5,121億円となりました。資本合計は、当期利益の計上により利益剰余金が増加したため、前連結会計年度末に比べ1,230億円増加し、2,925億円となりました。なお、当連結会計年度末の親会社所有者帰属持分比率は36.4%となりました。
(3)キャッシュ・フローの概況営業活動によるキャッシュ・フローは、当期利益が大きく増加したこと等により、前連結会計年度に比べ552億円増加し、717億円の収入となりました。投資活動によるキャッシュ・フローは、アジア事業の一部持分の譲渡に伴う子会社の支配喪失による収入がありましたが、前連結会計年度にはRoivant Sciences Ltd.株式等の投資有価証券の売却による多額の収入があったこと等により、前連結会計年度に比べ772億円収入が減少し、225億円の収入となりました。財務活動によるキャッシュ・フローは、当連結会計年度の借入金の返済等による支出が前連結会計年度の返済額を下回った結果、前連結会計年度に比べ176億円支出が減少し、913億円の支出となりました。上記のキャッシュ・フローに、売却目的で保有する資産の振替および現金及び現金同等物に係る換算差額を加味した結果、当連結会計年度末における現金及び現金同等物は443億円となり、前連結会計年度末に比べ212億円増加しました。
(4)今後の見通し(単位:億円)2026年3月期 2027年3月期 増減率増減額実績 見通し (%)売上収益 4,533 5,400 867 19.1コア営業利益 1,059 910 △149 △14.1営業利益 1,073 900 △173 △16.2親会社の所有者に1,069 770 △299 △27.9帰属する当期利益<売上収益>米国においては、引き続き「オルゴビクス」「ジェムテサ」などの販売拡大に注力することに加え、「オルゴビクス」の年間売上10億米ドル到達時の販売マイルストン収入の計上も想定することから、増収を見込みます。日本においては、昨年12月をもって販売提携を終了した「エクア」および「エクメット」の減収要因はあるものの、新規提携品「ゼプリオン」、「オゼンピック」および「ウゴービ」のプロモーションに注力するとともに、引き続き「ツイミーグ」や「ラツーダ」の売上最大化に向けて活動することにより、増収を見込みます。これらにより、昨年7月に実施したアジア事業の一部譲渡による減収の影響はあるものの、連結全体の売上収益は、当連結会計年度実績に対して867億円増加し5,400億円となる見通しです。<利益>コア営業利益は、当連結会計年度実績に対して149億円減少し910億円となる見通しです。増収による売上総利益の増加を見込むものの、臨床開発の加速のための研究開発費の増加や、前期にアジア事業の一部譲渡による利益が含まれていることから、減益を見込みます。営業利益は、コア営業利益の減少に伴い173億円減少し900億円となる見通しです。親会社の所有者に帰属する当期利益については、営業利益の減少に加え、前期は一時的な税金費用の減少があったこともあり、299億円減少し770億円となる見通しです。<見通しの前提条件>為替レートは、1米ドル=155.00円(当連結会計年度実績150.67円)を前提としています。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様へ常に適切な利益還元を行うことを最も重要な経営方針の一つとして位置付けています。当社の剰余金の配当は、中間配当および期末配当の年2回を基本的な方針としています。配当の決定機関は、中間配当は取締役会、期末配当は株主総会です。配当方針につきましては、業績に裏付けられた成果を適切に配分することを重視しており、安定的な配当に加えて、業績向上に連動した増配を行うこととしています。また、企業価値のさらなる向上に向け、将来の成長のための積極的な投資を行いつつ、強固な経営基盤の確保と財務内容の充実を図っています。当連結会計年度の業績は、北米における収益の伸長に加え、アジア事業の一部譲渡による利益を計上したことから、コア営業利益は1,059億円、親会社の所有者に帰属する当期利益は1,069億円と大幅な増益となりました。一方、当社は本年3月に公表した「Boost 2028」に基づく成長戦略を推進するため、本年4月に公募増資等による資金調達を実施しました。調達資金については、研究開発を中心とした投資の加速や財務の健全化へ優先的に配分することとし、2026年3月期の期末配当については、期初の予想のとおり無配といたします。2027年3月期はコア営業利益910億円を見込みますが、「オルゴビクス」の販売マイルストンの受領を前提としたものであり、さらに米国における価格政策、関税施策の発動、紛争に起因するコストの増大など不透明な環境にあることから、2027年3月期の中間配当・期末配当については未定とし、今後の業績動向等を踏まえて決定いたします。株主の皆様には、ご理解と引き続きのご支援を賜りますようお願い申しあげます。
四半期 2026年3月期 第1四半期
出典: 住友ファーマ 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/45060/140120250729523161.pdf)
1.当四半期決算に関する定性的情報当社グループは、国際会計基準(以下「IFRS」)に準拠した連結財務諸表を開示しています。なお、文中における将来に関する事項は、当四半期連結会計期間の末日現在において当社グループが判断したものです。
(1)経営成績に関する説明(業績管理指標「コア営業利益」について)当社グループでは、IFRSの適用にあたり、会社の収益性を示す利益指標として、「コア営業利益」を設定し、これを当社独自の業績管理指標として採用しています。「コア営業利益」は、営業利益から一部の項目を除外したものとなります。除外する主なものは、減損損失、事業構造改善費用、条件付対価公正価値の変動額等です。当第1四半期連結累計期間の当社グループの連結業績は、以下のとおりです。(単位:億円)前第1四半期連結累計期間当第1四半期連結累計期間増減率(自 2024年4月1日 (自 2025年4月1日 増減(%)至 2024年6月30日) 至 2025年6月30日)売上収益 907 1,080 173 19.1コア営業利益 △9 204 213 -営業利益 △31 204 235 -税引前四半期利益 172 119 △53 △30.6親会社の所有者に159 112 △47 △29.7帰属する四半期利益■ 売上収益は1,080億円(前年同四半期比19.1%増)となりました。北米において進行性前立腺がん治療剤「オルゴビクス」および過活動膀胱治療剤「ジェムテサ」の売上が拡大したこと等により増収となりました。■ コア営業損益は204億円の利益(前年同四半期は9億円の損失)となりました。増収に加え、事業構造改善効果の発現や再生・細胞医薬事業の再編等により、販売費及び一般管理費ならびに研究開発費が減少したことから、コア営業損益は前年同四半期と比較し改善しました。■ 営業損益は204億円の利益(前年同四半期は31億円の損失)となりました。コア営業損益が改善したことにより、営業損益は前年同四半期と比較し改善しました。■ 税引前四半期損益は119億円の利益(前年同四半期比30.6%減)となりました。営業損益は改善しましたが、為替レートが円高に振れたことに伴う為替差損の計上等により金融収益と金融費用をあわせた金融損益が悪化したことから、減益となりました。■ 親会社の所有者に帰属する四半期損益は112億円の利益(前年同四半期比29.7%減)となりました。税引前四半期利益の減益の影響が大きく、親会社の所有者に帰属する四半期利益も減益となりました。(セグメント業績指標「コアセグメント利益」について)セグメント別の業績では、各セグメントの経常的な収益性を示す利益指標として、「コアセグメント利益」を設定し、当社独自のセグメント業績指標として採用しています。「コアセグメント利益」は、「コア営業利益」から、グローバルに管理しているため各セグメントに配分できない研究開発費、事業譲渡損益等を除外したセグメント別の利益となります。セグメント別の経営成績は次のとおりです。<日本>■ 売上収益は232億円(前年同四半期比14.1%減)となりました。2型糖尿病治療剤「ツイミーグ」の売上が伸長しましたが、2型糖尿病治療剤「エクア」の独占販売期間が終了したことによる売上減少の影響が大きく、減収となりました。■ コアセグメント損益は38億円の利益(前年同四半期比5.3%減)となりました。減収により売上総利益は減少しましたが、前連結会計年度に実施した早期退職等に伴う事業構造改善効果により販売費及び一般管理費が減少したため、おおむね横ばいとなりました。<北米>■ 売上収益は726億円(前年同四半期比40.0%増)となりました。抗てんかん剤「アプティオム」について独占販売期間が終了したことにより売上が減少しましたが、「オルゴビクス」および「ジェムテサ」の売上拡大の影響が大きく、増収となりました。■ コアセグメント損益は175億円の利益(前年同四半期比713.4%増)となりました。増収による売上総利益の増加に加え、合理化を進めたことによる販売費及び一般管理費の減少により、大幅な増益となりました。<アジア>■ 売上収益は123億円(前年同四半期比3.4%増)となりました。中国において、カルバペネム系抗生物質製剤「メロペン」の売上が増加したこと等により、増収となりました。■ コアセグメント損益は72億円の利益(前年同四半期比26.0%増)となりました。増収による売上総利益の増加により、増益となりました。
(2)財政状態に関する説明資産については、前連結会計年度末に比べ93億円減少し、7,333億円となりました。非流動資産では、円高の進行による為替換算の影響によりのれんや無形資産が減少したため、前連結会計年度末に比べ128億円減少しました。流動資産では、棚卸資産が減少しましたが、営業債権及びその他の債権が増加し、前連結会計年度末に比べ36億円増加しました。負債については、その他の流動負債やその他の非流動負債が減少した結果、前連結会計年度末に比べ160億円減少し、5,571億円となりました。資本合計は、円高の影響等によりその他の資本の構成要素が減少しましたが、利益剰余金が増加した結果、前連結会計年度末に比べ68億円増加し、1,762億円となりました。なお、当第1四半期連結会計期間末の親会社所有者帰属持分比率は24.0%となりました。
(3)キャッシュ・フローに関する説明営業活動によるキャッシュ・フローは、四半期損益の減少や営業債権及びその他の債権の増加等がありましたが、前年同四半期には北米グループ会社での事業構造改善に伴う多額の支出があったこと等から、前年同四半期に比べ249億円改善し、2億円の支出となりました。投資活動によるキャッシュ・フローは、前年同四半期にはRoivant Sciences Ltd.株式等の投資有価証券の売却による収入があったことから、前年同四半期に比べ1,064億円収入が減少し、43億円の支出となりました。財務活動によるキャッシュ・フローは、前年同四半期は短期借入金が減少しましたが、当四半期は短期借入金が増加したこと等により、前年同四半期に比べ325億円支出が減少し、32億円の収入となりました。上記のキャッシュ・フローに、現金及び現金同等物に係る換算差額および売却目的で保有する資産への振替を加味した結果、当第1四半期連結会計期間末における現金及び現金同等物は205億円となり、前連結会計年度末に比べ27億円減少しました。
(4)研究開発活動当第1四半期連結累計期間における研究開発費の総額は、82億円(前年同四半期比37.7%減)となりました。なお、当該金額は、当第1四半期連結累計期間に計上した北米事業構造改善費用1億円を含んでいることから、これを除いたコアベースの研究開発費は、81億円(前年同四半期比36.9%減)となりました。また、当社グループは、研究開発費をグローバルに管理しているため、セグメントに配分していません。がん領域では、本年6月、nuvisertib(開発コード:TP-3654)について、米国食品医薬品局(FDA)より、中等度ま
※たは高リスクの骨髄線維症を対象としたファストトラックの指定を受けました。
※ファストトラック:重篤または生命を脅かす恐れのある疾患に対する治療法のうち、アンメット・メディカル・ニーズの高い疾患に対して治療効果が期待される治療法の開発・審査の迅速化を目的とした制度
(5)連結業績予想などの将来予測情報に関する説明当第1四半期連結業績の実績および第2四半期の業績見通し等を踏まえ、第2四半期累計(中間期)連結業績予想値を下記のとおり公表します。2026年3月期の通期予想については、米国の関税政策や薬価制度の議論が行われるなど不透明な外部環境にあること、またオルゴビクスをはじめとする基幹3製品の販売動向を引き続き精査することが必要であるため、期初予想から変更していません。
1.2026年3月期第2四半期累計(中間期)連結業績予想(2025年4月1日~2025年9月30日)親会社の基本的コア 所有者に売上収益 営業利益 1株当たり営業利益 帰属する中間利益中間利益百万円 百万円 百万円 百万円 円 銭前 回 発 表 予 想(A) – – – – -今 回 修 正 予 想(B) 207,000 70,000 69,000 56,000 140.96増 減 額(B-A) – – – – -増 減 率( % ) – – – – -(ご参考)前年同期実績(2025年3月期 180,749 △38 △8,179 △32,229 △81.12第2四半期累計(中間期))(注)「コア営業利益」は、営業利益から一部の項目を除外したものとなります。除外する主なものは、減損損失、事業構造改善費用、条件付対価公正価値の変動額等です。
2.公表の理由第1四半期経過時点においては、北米セグメントにおいてオルゴビクスの販売が好調に推移しており、また第2四半期において提携先からの販売マイルストン収入やアジア事業の会社分割に伴う収益等、大きな利益項目の計上の見通しが立ったことから、第2四半期累計期間の連結業績予想を公表します。為替レート(期中平均為替レート)は期初公表通期予想と同一の1米ドル145.0円、1中国元20.0円を前提としています。(注)上記の予想は、本資料の発表日現在において入手可能な情報および合理的であると判断する一定の前提に基づいており、実際の業績は、今後さまざまな要因により異なる結果となる可能性があります。
四半期 2027年3月期 第1四半期
出典: 住友ファーマ 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/45060/140120260730503767.pdf)
1.当四半期決算に関する定性的情報文中における将来に関する事項は、当第1四半期連結会計期間の末日現在において当社グループが判断したものです。
(1)経営成績に関する説明(業績管理指標「コア営業利益」について)当社グループでは、国際会計基準(以下「IFRS」)の適用にあたり、会社の収益性を示す利益指標として、「コア営業利益」を設定し、これを当社独自の業績管理指標として採用しています。「コア営業利益」は、営業利益から一部の項目を除外したものとなります。除外する主なものは、減損損失、事業構造改善費用、条件付対価公正価値の変動額等です。当第1四半期連結累計期間の当社グループの連結業績は、以下のとおりです。(単位:億円)前第1四半期連結累計期間当第1四半期連結累計期間増減率(自 2025年4月1日 (自 2026年4月1日 増減(%)至 2025年6月30日) 至 2026年6月30日)売上収益 1,080 1,295 215 19.9コア営業利益 204 181 △22 △11.0営業利益 204 182 △22 △10.8税引前四半期利益 119 183 64 53.3親会社の所有者に112 170 58 51.7帰属する四半期利益■ 売上収益は1,295億円(前年同四半期比19.9%増)となりました。米国において進行性前立腺がん治療剤「オルゴビクス」および過活動膀胱治療剤「ジェムテサ」の売上が拡大したこと等による増収が、前連結会計年度においてアジア事業の一部持分を譲渡したことによる減収を上回り、前年同四半期比215億円増収の1,295億円となりました。<米国>抗てんかん剤「アプティオム」の独占販売期間が終了したことにより売上が減少しましたが、「オルゴビクス」および「ジェムテサ」の売上が拡大したこと等により、前年同四半期比244億円増収の943億円となりました。<日本>2型糖尿病治療剤「エクア」「エクメット」の自社販売が終了したことにより売上が減少しましたが、持効性抗精神病剤「ゼプリオン」「ゼプリオンTRI」の自社販売を開始したことや2型糖尿病治療剤「ツイミーグ」の売上が伸長したこと等により、前年同四半期比10億円増収の222億円となりました。<その他>欧州向けの輸出売上等が増加しましたが、前連結会計年度においてアジア事業の一部持分を譲渡したことによる減収の影響が大きく、前年同四半期比39億円減収の130億円となりました。■ コア営業利益は181億円(前年同四半期比11.0%減)となりました。増収となったものの、主にアジア事業の一部持分譲渡に伴う品目構成の変化により売上総利益率は低下しました。また、米国での売上収益拡大に向けた販売促進費が増加したこと等により販売費及び一般管理費が増加し、がん領域の臨床試験の加速および精神神経領域の臨床試験の推進により研究開発費も増加しました。これらの結果、コア営業利益は減益となりました。■ 営業利益は182億円(前年同四半期比10.8%減)となりました。コア営業利益の減益により、営業利益は減益となりました。■ 税引前四半期利益は183億円(前年同四半期比53.3%増)となりました。営業利益は減益であったものの、前年同四半期に為替差損を計上した一方、当第1四半期連結累計期間においては為替差益を計上したこと等により、税引前四半期利益は増益となりました。■ 親会社の所有者に帰属する四半期利益は170億円(前年同四半期比51.7%増)となりました。税引前四半期利益の増益の影響が大きく、親会社の所有者に帰属する四半期利益は増益となりました。なお、従来、地域別の報告セグメントによる開示を行ってきましたが、今後の事業運営がグローバルとなる実態を踏まえ、当第1四半期連結会計期間より医薬品事業単一セグメントに変更しています。このため、従来の当社グループの報告セグメントに基づく経営成績に関する記載は省略しています。詳細については、「2.要約四半期連結財務諸表及び主な注記 (5)要約四半期連結財務諸表に関する注記事項 (セグメント情報等)」を参照ください。
(2)財政状態に関する説明資産については、前連結会計年度末に比べ403億円増加し、8,449億円となりました。非流動資産では、円安の進行による為替換算の影響によりのれんが増加したこと、および再生細胞医薬事業において連携している株式会社RACTHERAへの追加出資等により持分法で会計処理されている投資が増加した結果、前連結会計年度末に比べ21億円増加しました。流動資産では、現金及び現金同等物が増加した結果、前連結会計年度末に比べ382億円増加しました。負債については、借入金やその他の流動負債が減少した結果、前連結会計年度末に比べ758億円減少し、4,363億円となりました。資本合計は、当第1四半期連結会計期間に実施した公募増資により資本金および資本剰余金が増加したこと、ならびに四半期利益の計上により利益剰余金が増加した結果、前連結会計年度末に比べ1,161億円増加し、4,086億円となりました。なお、当第1四半期連結会計期間末の親会社所有者帰属持分比率は48.4%となりました。
(3)キャッシュ・フローに関する説明営業活動によるキャッシュ・フローは、四半期利益の増加やその他の金融負債の増加等がありましたが、営業債権及びその他の債権の増加、営業債務及びその他の債務の減少、ならびにその他に含まれるその他の流動負債等の減少等がこれを上回り、前年同四半期に比べ73億円支出が増加し、74億円の支出となりました。投資活動によるキャッシュ・フローは、投資の売却及び償還による収入の増加等により前年同四半期に比べ44億円収入が増加し、0億円の収入となりました。財務活動によるキャッシュ・フローは、当第1四半期連結累計期間は株式の発行による収入および長期借入金の返済による支出等があった結果、前年同四半期に比べ359億円収入が増加し、392億円の収入となりました。上記のキャッシュ・フローに、現金及び現金同等物に係る換算差額を加味した結果、当第1四半期連結会計期間末における現金及び現金同等物は766億円となり、前連結会計年度末に比べ323億円増加しました。
(4)研究開発活動当第1四半期連結累計期間における研究開発費の総額は、114億円(前年同四半期比39.8%増)となりました。なお、前年同四半期には事業構造改善費用が含まれていることから、これを除いたコアベースの研究開発費は、前年同四半期に比べて41.2%増となりました。がん領域では、本年4月、enzomenib(開発コード:DSP-5336)について、NPM1遺伝子変異陽性の急性骨髄性白血病を対象としたピボタルフェーズ2試験を開始しました。また、6月にはKMT2A遺伝子再構成陽性の急性白血病を対象としたピボタルフェーズ2試験において、中間解析に必要な症例登録を完了しました。
(5)連結業績予想などの将来予測情報に関する説明当第1四半期連結業績の実績および第2四半期の業績見通し等を踏まえ、第2四半期累計(中間期)連結業績予想値を下記のとおり公表します。なお、通期予想については期初予想から変更していません。2027年3月期第2四半期累計(中間期)連結業績予想(2026年4月1日~2026年9月30日)親会社の基本的コア 所有者に売上収益 営業利益 1株当たり営業利益 帰属する中間利益中間利益百万円 百万円 百万円 百万円 円 銭前 回 発 表 予 想(A) – – – – -今 回 修 正 予 想(B) 251,000 30,000 30,000 26,000 58.80増 減 額(B-A) – – – – -増 減 率( % ) – – – – -(ご参考)前年同期実績(2026年3月期 227,122 96,084 96,157 98,860 248.84第2四半期累計(中間期))(注)「コア営業利益」は、営業利益から一部の項目を除外したものとなります。除外する主なものは、減損損失、事業構造改善費用、条件付対価公正価値の変動額等です。為替レート(期中平均為替レート)は期初公表通期予想と同一の1米ドル155.00円を前提としています。(注)上記の予想は、本資料の発表日現在において入手可能な情報および合理的であると判断する一定の前提に基づいており、実際の業績は、今後さまざまな要因により異なる結果となる可能性があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。