通期・四半期とも見出し構成は変わらないが、前期にあったコンプライアンス問題への対応説明が縮小し、新中期経営計画や施設整備・資金調達などの新規トピックに置き換わった。四半期は費用要因の説明も省かれ、通期に比べて簡素化の度合いが大きい。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、日本空港ビルデング分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月8日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 7,643字 → 7,080字(前期比-7.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(769字) → あり(768字)
変化の型: 出来事型
増えた要素
- 2026年度を初年度とする新中期経営計画の策定に関する説明
- 羽田空港のカーボン認証(レベル4)取得の説明
- 東京ベイeSGプロジェクト「Tokyo Bay Innovation Field」代表事業者採択の説明
- 無人決済店舗オープンなどEC・空港外収益拡大の取り組みの説明
減った要素
- 子会社取引先選定に関する不適切対応と特別調査委員会の調査報告・再発防止策に関する冒頭の謝罪・説明文
要約: 前期冒頭にあったコンプライアンス問題(子会社取引先選定の不適切対応)に関する謝罪・調査報告の説明が今期はなくなった一方、新中期経営計画の策定やカーボン認証取得、東京ベイeSGプロジェクトへの参画など新しい取り組みの説明が加わっている。数値言及・前年比言及は増えており、分析の粒度自体は前期並みである。
四半期決算短信の比較
文字数: 4,896字 → 4,135字(前期比-15.5%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(76字) → あり(76字)
変化の型: 簡素化型、出来事型
増えた要素
- 中期経営計画(2026-2030年度)発表の説明
- 第1ターミナル北側サテライト建設工事完了(木造・鉄骨ハイブリッド構造)の説明
- 無担保普通社債300億円発行の説明
- 保安検査業務の一部受託開始の説明
- 「ロンハーマン イセタン羽田ストア」オープンや羽田免税店売上が四半期として過去最高を更新した旨の説明
減った要素
- コンプライアンス違反案件に関する再発防止策決議・取締役処分に関する冒頭の説明文
- 各セグメントの「費用面では」で始まる費用増減要因の説明段落(施設管理運営業・物品販売業など)
要約: 前年同期にあったコンプライアンス問題への対応説明や、各セグメントの費用増減要因を説明する段落が省かれ簡素化された一方、中期経営計画の発表や社債発行、新規出店など期中の新しいトピックが加わっている。全体としては文数・要因表現ともに減少しており粒度はやや粗くなった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 日本空港ビルデング 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/97060/140120250509536844.pdf)
1.経営成績等の概況今般、当社子会社の取引先事業者の選定等に関して、当社が定めるコンプライアンス基本指針に照らして不適切な対応が行われていた事実が判明しました。株主の皆様やお客様をはじめ、数多くの関係者の皆様にご迷惑とご心配をおかけいたしましたことを、深くお詫び申し上げます。本事案については、客観的かつ徹底的な調査を行うため、2025年3月13日に独立社外取締役である監査等委員3名が主導する特別調査委員会を立ち上げ、外部法律事務所の補助を受けつつ事実解明等の調査を実施し、2025年5月9日に調査報告書を公表いたしました。調査報告書では、代表取締役会長兼CEO及び代表取締役社長執行役員兼COOという、当社の経営トップとしてガバナンスを機能させ、コンプライアンスを推進するべき立場にある者が、いずれも当社のコンプライアンス基本指針に照らして明らかに不適切な対応を行ったと認定されており、経営トップのコンプライアンス意識の欠如とガバナンスの無効化、牽制の欠如と組織風土の問題、経営トップの指名の在り方の問題が指摘されています。当社は、株主の皆様やお客様をはじめとした関係者の皆様の信頼を取り戻すため、二度と同様の問題を繰り返さないよう、再発防止策の徹底に全力で取り組んで参ります。具体的には、2025年5月9日に公表しました調査報告書記載のとおり、経営体制の見直し、最高経営責任者の後継者育成計画の策定及び指名プロセスの透明化、指名諮問委員会の在り方の見直し、経営トップへの牽制機能の強化及び組織風土の改革といった各再発防止策について、速やかに検討・実行して参ります。
(1) 当期の経営成績の概況当連結会計年度における我が国経済は、緩やかに回復していますが、米国の通商政策等による不透明感がみられます。先行きについては、雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されますが、米国の通商政策の影響による景気の下振れリスクが高まっています。加えて、物価上昇の継続が消費者マインドの下振れ等を通じて個人消費に及ぼす影響なども、景気を下押しするリスクとなっています。また、金融資本市場の変動等の影響に一層注意する必要があります。航空業界では、訪日外国人旅客数は過去最高となり、日本人のアウトバウンドや国内線旅客数においても着実な回復が続きました。羽田空港の旅客数は年度を通して堅調に推移し、国内線は前年を上回り、コロナ影響前の2019年(暦年)対比で9割超の水準となりました。国際線は過去最高だった前年を約2割上回りました。このような中、当社グループは、長期ビジョン“To Be a World Best Airport”の実現に向けて、中期経営計画の各施策を着実に遂行しています。施設面では、安心・快適で先進的な空港づくりに取り組み、空調機器や照明設備の省エネ対応や、施設・搬送設備の耐震化、防犯設備の更新などを進めました。本年3月には第2ターミナル北側サテライトと本館を接続し、サテライトと本館間のバス移動の必要がなくなったことに加え、ターミナル拡張に伴う移動を支援するサービスとして複数人乗り自動走行モビリティ「iino」を日本で初めて本格導入しました。国内線固定搭乗橋を3か所(5スポット)新設したことにより、ターミナル南側の一部のスポットで行っていた国内線と国際線を時間帯で切り替えるスイング運用を終了し、国際線専用での運用としました。その他、安全対策やCO2削減等の環境対策を含めた施設整備、旅客利便性向上への取組みに係る運用経費等が増加していることから、本年4月に国内線旅客取扱施設利用料を改定しました。さらに、将来へ向けた投資計画として、第1ターミナル北側サテライト建設工事などを着実に推進しています。営業面では、国内線では商業区画の再編整備を進め、第1ターミナル地下1階フードコートのリモデルに着手したほか、2階の「特選和菓子館」を改装し、“洗練”と“上質”をテーマにした新店舗「HANEDA STAR & LUXE」を2月にオープンしました。また、人気キャラクターとタイアップした催事や全国各地の自治体と連携したイベントを積極的に展開いたしました。国際線では旺盛なインバウンド需要を取り込むべく、総合免税店のレジ待ち時間短縮を目的としたレジ増設やレイアウト変更を実施するとともに、ブティック店舗の改装・リニューアルを順次行っています。加えて、各店舗の営業時間拡大を進めるとともに、旅客属性(中国人 富裕層等)に見合った商品を豊富に取り揃え潤沢に在庫を確保し、新規ブランドの導入や催事展開を積極的に実施するなど、売上向上に努めました。なお、羽田空港隣接の「HANEDA INNOVATION CITY」に開設した研究開発拠点「terminal.0 HANEDA」は開業1年を迎えました。前述の「iino」など、羽田空港のさまざまな課題解決に向けた研究開発や実証実験を行っています。経営基盤の面では、人財が最重要資本と認識し、引き続き、労働生産性向上と待遇改善に取り組み、専門性向上に向けた各種研修プログラムの強化や、インナーブランディング活動“プラスワンプロモーション”等を通じて、「自ら考え挑戦する人財」の活躍、多様な人財が互いを高め合う企業風土の構築を目指しています。DX戦略では、デジタルの力で事業変革を進める「攻めのDX」と、既存業務を効率化する「守りのDX」の2つの視点からDXを推進し、データドリブン経営や業務効率化など、デジタル技術を活用した変革と進化を追求しています。財務戦略では、今後の環境に配慮した設備投資に向けてグリーンボンドにより120億円の資金調達を実施し、調達の安定性向上、手段の多様化に努めております。サステナビリティ関連では、放射冷却素材「Radi-Cool」の販売を拡大し、空港だけでなく、鉄道や飲食店舗等、日本空港ビルデング㈱ (9706)2025年3月期 決算短信全国各地のさまざまな業界へ展開しています。また、第2ターミナルサテライト接続施設に建材一体型太陽光発電ガラス「サンジュール®」を採用したほか、空港車両のEV(電気自動車)化を推進するべく、EVと充電設備を一体で提供するサービスを羽田空港にて開始するなど、人にも環境にもやさしい空港の実現に向けた取り組みを推進しています。以上の結果、当連結会計年度の業績については、営業収益は 2,699億2千3百万円(前期比 24.1%増)となりました。売上増加やターミナル運用の拡大に伴い、営業費用は増加しましたが、国際線売店売上の増加等が牽引し、営業利益は 385億5千7百万円(前期比 30.6%増)、経常利益は 357億2千3百万円(前期比 31.2%増)となり、一部の子会社で繰延税金資産を積み増したこともあり、親会社株主に帰属する当期純利益は 274億7千万円(前期比
42.7%増)となりました。(単位:百万円)前連結会計年度 当連結会計年度 前年比区 分 (自 2023年4月1日 (自 2024年4月1日 増減率至 2024年3月31日) 至 2025年3月31日)(%)営 業 収 益 217,578 269,923 24.1施設管理運営業 91,736 105,540 15.0物品販売業 111,175 147,666 32.8飲食業 14,667 16,716 14.0営 業 利 益 29,527 38,557 30.6経 常 利 益 27,225 35,723 31.2親会社株主に帰属する19,255 27,470 42.7当期純利益羽田空港旅客ターミナルは、英国SKYTRAX社の“World Airport Star Rating”において、世界最高水準である「5スターエアポート」を11年連続で獲得しました。また、2025年国際空港評価において、空港の清潔さなどを評価する部門(10年連続)、国内線空港総合評価部門(13年連続)、PRM対応部門(7年連続)で世界第1位の評価をいただき、アジア空港の総合評価「Best Airports in Asia」部門で第2位、空港の総合評価「World's Best Airports」部門で世界第3位を受賞しました。(※ PRMは、Persons with Reduced Mobilityの略。高齢者、障がいのある方や怪我をされた方の意味。)今後とも引き続き、当社グループは、社会インフラである旅客ターミナルにおける絶対安全の確立に努めるとともに、利便性・快適性及び機能性の向上を目指し、絶え間ない羽田空港の価値創造と航空輸送の発展に貢献することにより、企業価値の向上を図ってまいります。日本空港ビルデング㈱ (9706)2025年3月期 決算短信セグメント別の概況セグメント別の業績は次のとおりです。なお、各事業における売上高はセグメント間の内部売上高を含み、営業利益はセグメント利益に該当します。(施設管理運営業)(単位:百万円)前連結会計年度 当連結会計年度 前年比区 分 (自 2023年4月1日 (自 2024年4月1日 増減率至 2024年3月31日) 至 2025年3月31日)(%)外部顧客への売上高 91,736 105,540 15.0家賃収入 20,020 20,693 3.4施設利用料収入 52,436 60,258 14.9その他の収入 19,279 24,587 27.5セグメント間の内部売上高 3,126 3,397 8.7売上高 合計 94,862 108,937 14.8セグメント利益 17,880 19,495 9.0家賃収入については、事務室賃料や店舗の歩合賃料が増加し、前期を上回りました。施設利用料収入については、主に国際線旅客取扱施設利用料収入の増加等により、前期を上回りました。その他の収入については、主に国際線において、直営外貨両替所やラウンジ、広告料等の収入が増加し、前期を大きく上回りました。費用面では、旅客数の増加や物価上昇に伴う業務委託費等のターミナル維持管理コストや、賃借料(国有財産使用料)等が増加しましたが、収益の増加やその他のコスト抑制に努めたことにより、前期から増益となりました。その結果、施設管理運営業の営業収益は 1,089億3千7百万円(前期比 14.8%増)となり、営業利益は194億9千5百万円(前期比 9.0%増)となりました。(物品販売業)(単位:百万円)前連結会計年度 当連結会計年度 前年比区 分 (自 2023年4月1日 (自 2024年4月1日 増減率至 2024年3月31日) 至 2025年3月31日)(%)外部顧客への売上高 111,175 147,666 32.8国内線売店売上 13,097 14,445 10.3国際線売店売上 70,039 95,282 36.0その他の売上 28,037 37,938 35.3セグメント間の内部売上高 1,561 1,711 9.6売上高 合計 112,736 149,377 32.5セグメント利益 21,084 29,387 39.4国内線売店売上については、国内線旅客数の増加及び、催事展開・MD変更等の施策効果により購買単価が上昇し、前期を上回りました。国際線売店売上については、羽田空港や成田空港等での国際線旅客数の増加や、上期における免税売店での購買率・単価の上昇、銀座市中免税店の売上向上により、前期を大きく上回りました。その他の売上については、訪日外客数の増加に伴い、他空港への卸売上が増加したこと等により、前期を大きく上回りました。費用面では、売上増に伴い、商品売上原価や業務委託費、他空港店舗の支払家賃等が増加しましたが、売上の増加により営業利益は前期を大きく上回りました。その結果、物品販売業の営業収益は 1,493億7千7百万円(前期比 32.5%増)となり、営業利益は293億8千7百万円(前期比 39.4%増)となりました。日本空港ビルデング㈱ (9706)2025年3月期 決算短信(飲食業)(単位:百万円)前連結会計年度 当連結会計年度 前年比区 分 (自 2023年4月1日 (自 2024年4月1日 増減率至 2024年3月31日) 至 2025年3月31日)(%)外部顧客への売上高 14,667 16,716 14.0飲食店舗売上 7,206 8,515 18.2機内食売上 6,179 6,899 11.7その他の売上 1,281 1,302 1.6セグメント間の内部売上高 722 963 33.4売上高 合計 15,389 17,680 14.9セグメント利益 65 579 790.0飲食店舗売上については、旅客数の増加のほか、前年に休業や時短営業をしていた店舗の営業を正常化したこと等により、前期を上回りました。機内食売上については、羽田、成田における外国航空会社の旅客数の増加により、前期を上回りました。その結果、飲食業の営業収益は 176億8千万円(前期比 14.9%増)となり、人件費の増加や食材価格高騰の影響を受けながらも、営業利益は 5億7千9百万円(前期比 790%増)となりました。
(2) 当期の財政状態の概況(資産)流動資産は、前連結会計年度末に比べ 101億7千7百万円増加し、1,309億3千3百万円となりました。これは主に、営業収益の増加に伴い売掛金が増加したことによるものです。固定資産は、前連結会計年度末に比べ6億4千5百万円減少し、3,390億2千1百万円となりました。これは主に、減価償却に伴う減少によるものです。この結果、総資産は前連結会計年度末に比べ 95億3千1百万円増加し、4,699億5千5百万円となりました。(負債)負債合計は、前連結会計年度末に比べ 227億7千8百万円減少し、2,716億8百万円となりました。これは主に、固定資産の取得に伴う未払金の増加があるものの、約定返済及び期限前弁済に伴い長期借入金が減少したことによるものです。(純資産)純資産合計は、前連結会計年度末に比べ 323億1千万円増加し、1,983億4千7百万円となりました。これは主に、利益剰余金及び非支配株主持分が増加したことによるものです。この結果、自己資本比率は、39.9%(前連結会計年度末は 36.5%)となりました。日本空港ビルデング㈱ (9706)2025年3月期 決算短信
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ 104億8千3百万円増加し、858億7千8百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、前連結会計年度に比べ 60億5千1百万円増加(前年比 12.7%増)し、538億1千3百万円の収入となりました。これは主に、税金等調整前当期純利益を計上したことによるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、前連結会計年度に比べ 301億4千2百万円支出が減少(前年比 70.1%減)し、128億4千3百万円の支出となりました。これは主に、有形固定資産の取得による支出によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、前連結会計年度に比べ 108億7千9百万円支出が増加(前年比 55.4%増)し、305億2千9百万円の支出となりました。これは主に、長期借入金の返済による支出、配当金の支払いによるものです。
(4) 今後の見通し次期においては、羽田空港の旅客数は、国内線・国際線ともに着実に増加する見通しです。国際線は当期までに順調に復便・新規就航が進み、次期においては発着枠の上限に近づく中で、既就航便の運行数増加や、中国とのビザ緩和措置等の効果が見込まれます。このような中、当社グループは中期経営計画の最終年度を迎え、コロナ禍から取り組んできた施策の成果を実現し、さらなる収益・利益の拡大を目指してまいります。当期においては、コロナ禍で抑制してきた人件費や修繕費のほか、国際線国有財産使用料における歩合賃料の発生などにより、費用は前期から大きく増加しました。次期においては費用の増加幅は縮小するものの、物価上昇に加え、ターミナルの拡張に伴う費用増が予想され、引き続き、増収施策により費用増を吸収するとともに、生産性向上に努めます。セグメント別には、旅客数の増加に伴いすべてのセグメントで増収増益を予想しております。施設管理運営業では、家賃収入の増加や国内線施設利用料の改定等による増収と、第2ターミナル北側サテライト-本館接続施設の供用に伴い減価償却費や維持管理費等の費用増を見込んでいます。物品販売業では、上期に免税店購買単価の反動減が予想される一方で、購買率の上昇や他空港への卸売上等の増加を見込んでいます。飲食業は、一部店舗のテナント化により飲食店舗売上が減少しますが、機内食売上の増加やコスト低減等により、売上・利益ともに当期を上回る予想です。以上により、次期の連結業績見通しについては、営業収益は 3,000億円(当期比 11.1%増)、営業利益は 405億円(当期比 5.0%増)、経常利益は 385億円(当期比 7.8%増)、親会社株主に帰属する当期純利益は 245億円(当期比 10.8%減)を予想しております。2024年度 2025年度 増減率(実績)※ (予想) (%)羽田国内線 6,417万人 6,704万人 4.5羽田国際線 2,292万人 2,365万人 3.2羽田空港全体 8,709万人 9,069万人 4.1営業収益 2,699億円 3,000億円 11.1営業利益 385億円 405億円 5.0経常利益 357億円 385億円 7.8親会社株主に帰属する274億円 245億円 △10.8当期純利益
※2024年度旅客数は東京航空局発表の速報値より当社集計日本空港ビルデング㈱ (9706)2025年3月期 決算短信
(5) 利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様に対する利益還元を重要課題の一つとして位置づけており、より一層積極的な姿勢で経営に取り組み、業績の向上に努め、羽田空港の機能拡張に合わせた旅客ターミナルビル施設更新工事等の大規模投資等を考慮し、内部留保を確保すると同時に、安定した配当を継続して実施することを基本としております。また、業績に応じて積極的に利益還元を行うため、中期経営計画の目標指標として配当性向30%以上を掲げております。当期の期末配当金につきましては、上記の配当方針及び業績等を踏まえ、55円とすることを予定しております。これにより、当期の年間配当金は中間配当の35円と合わせて、1株当たり90円、配当性向は30.5%となります。次期の配当については、業績見通し等を総合的に鑑みて、1株当たり90円(中間45円、期末45円)、配当性向
34.2%としております。
通期 2026年3月期
出典: 日本空港ビルデング 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月8日
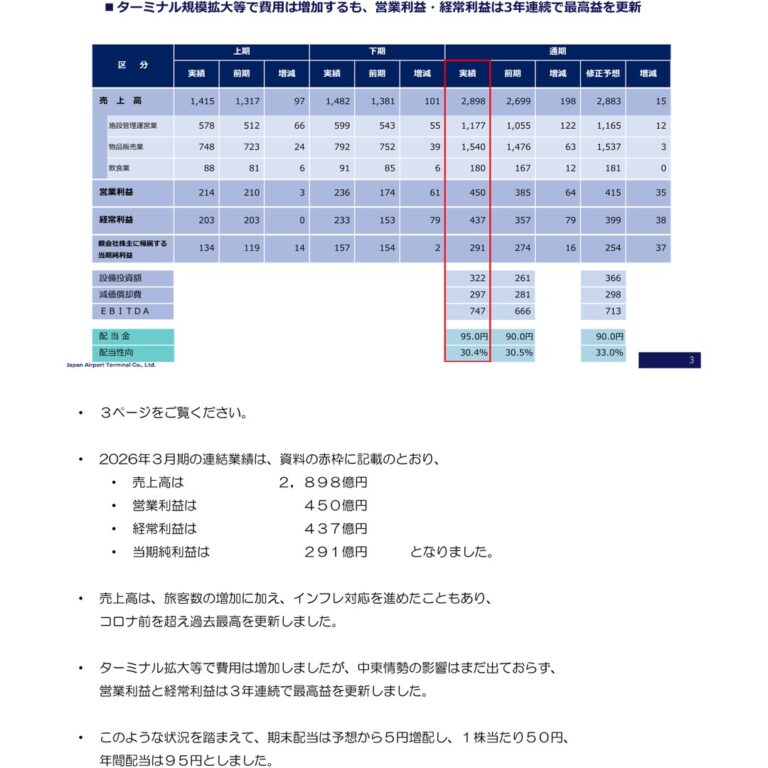
1.経営成績等の概況(1) 当期の経営成績の概況当連結会計年度における我が国経済は、緩やかに回復しています。先行きについては、雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるものの、中東情勢の影響を注視する必要があります。また、金融資本市場の変動の影響や米国の通商政策をめぐる動向などに引き続き注意する必要があります。航空業界においては、訪日外国人数は2025年暦年で4,200万人を超え、年間最高を更新しました。当連結会計年度の羽田空港の旅客数は、前年比で国内線は約3%、国際線は約7%増加し、堅調に推移しました。国際線では、昨年11月以降の中国の渡航自粛や中東情勢の緊迫化に伴い一部減便や欠航が生じておりますが、他の路線の搭乗率向上等によりカバーし、当連結会計年度における羽田国際線旅客数への影響は軽微でありました。このような中、当社グループは長期ビジョン“To Be a World Best Airport”に向けて、中期経営計画の最終年度にあたって、計画の総仕上げに注力してまいりました。施設面では、安心・快適で先進的な空港づくりを目指し、引き続き、施設・搬送設備の耐震化や、老朽化した設備の更新、空調機器や照明設備の省エネ対応などに取り組むとともに、本年7月頃の完成に向けて第1ターミナル北側サテライト建設工事を順調に進めております。第2ターミナルでは、定時運航性向上の取り組みとして、固定2スポットを増設する北側サテライト延伸工事 に着手しました 。さらに、空港全体の最適化を目指す「Total AirportManagement (TAM)」の実現に向けて、引き続き、国や航空会社等と連携して取り組んでおります。研究開発拠点「terminal.0 HANEDA」では参画企業とともに、保安検査場における旅客ストレスの軽減・検査員の環境向上に向けた研究を進め、空港での効果検証実験 を開始しました 。また、当社は、東京ベイeSGプロジェクト 「Tokyo BayInnovation Field」プロジェクトサポート型に代表事業者として採択されており、今後、次世代モビリティプロジェクトの分野で、羽田空港を含む様々な環境下での走行実証を行い、将来的に制限区域内バスのレベル4自動運転の実現を目指します。営業面では、増加する旅客需要の着実な取り込みや、EC等の空港外収益の拡大に取り組んでまいりました。国内線では、第1ターミナルゲートエリアに無人決済店舗をオープンしたほか、全国の自治体と連携した催事や、ハワイの人気商品を集めた「Aloha Market」を期間限定で開催するなど、多様な需要の獲得に努めております。また、羽田空港で展開している商品の海外輸出など、新規販路の拡大を図っております。国際線では、新規ブランド導入やブランドブティック店舗の営業時間適正化等による、売上増進及び効率的な店舗運営を図りました。中国人旅客の需要が減少傾向にあるものの、各種販売促進キャンペーン等の施策効果や、インバウンドにも人気の高い商材の導入、上期に改装・増床したエルメス及びシャネルブティックが好調に推移したこと等により、第4四半期(1-3月)の売上は第3四半期に続き、前年同期を上回りました。また、免税品事前予約サイトでは、これまで取り扱いのなかったシャネルの香水・化粧品など商品の拡充を図り、お客さまの利便性向上に努め、さらなる収益向上を目指してまいります。経営基盤の面では、引き続きコーポレート・ガバナンスの強化に取り組んでおり、後継者育成計画の策定を進めるほか、グループ経営を高度化するための体制構築や、役職員に向けたリスク管理教育などを実施し、健全で透明性の高 い ガ バ ナ ン ス 体 制 の 構 築 に 努 め て お り ま す 。 ま た 、 羽 田 空 港 は 国 際 空 港 評 議 会 (ACI: Airport CouncilInternational)が運営するカーボンマネジメント認証プログラム 「空港カーボン認証」のレベル4を取得しました。これは、空港全体のCO2排出量削減に向けたマネジメントや取り組みを段階的に評価するものであり、当社は羽田空港におけるACI加盟事業者として、空港関係者等による官民連携のもと、主体的に認証取得に取り組んでまいりました。財務戦略では、当連結会計年度において中期経営計画の目標収支・ROA(EBITDA)・自己資本比率のガイドラインを全て達成し、引き続き、設備投資計画や株主還元方針のバランスを踏まえ最適資本構成を追求し、資本コスト経営の一層の強化を図ってまいります。以上の結果、当連結会計年度の業績については、営業収益は 2,898億2千3百万円(前期比 7.4%増)、営業利益は 450億4千3百万円(前期比 16.8%増)、経常利益は 437億4百万円(前期比 22.3%増)、親会社株主に帰属する当期純利益は 291億3千9百万円(前期比 6.1%増)となりました。日本空港ビルデング㈱ (9706)2026年3月期 決算短信(単位:百万円)前連結会計年度 当連結会計年度 前年比区 分 (自 2024年4月1日 (自 2025年4月1日 増減率至 2025年3月31日) 至 2026年3月31日)(%)営 業 収 益 269,923 289,823 7.4施設管理運営業 105,540 117,765 11.6物品販売業 147,666 154,053 4.3飲食業 16,716 18,004 7.7営 業 利 益 38,557 45,043 16.8経 常 利 益 35,723 43,704 22.3親会社株主に帰属する27,470 29,139 6.1当期純利益羽田空港旅客ターミナルは、英国SKYTRAX社の“World Airport Star Rating”において、世界最高水準である「5スターエアポート」を12年連続で獲得しました。また、“World Airport Awards 2026”において、国内線空港総合評価部門(14年連続)、空港の清潔さなどを評価する部門(11年連続)、PRM※対応を評価する部門(8年連続)で世界第1位の評価をいただき、空港の総合評価「World's Best Airports」部門で世界第3位を受賞しました。(※ PRMは、Persons with Reduced Mobilityの略で、高齢者、障がいのある方や怪我をされた方の意味。)今後とも引き続き、当社グループは、社会インフラである旅客ターミナルにおける絶対安全の確立に努めるとともに、利便性・快適性及び機能性の向上を目指し、絶え間ない羽田空港の価値創造と航空輸送の発展に貢献することにより、企業価値の向上を図ってまいります。セグメント別の概況セグメント別の業績は次のとおりです。なお、各事業における売上高はセグメント間の内部売上高を含み、営業利益はセグメント利益に該当します。(施設管理運営業)(単位:百万円)前連結会計年度 当連結会計年度 前年比区 分 (自 2024年4月1日 (自 2025年4月1日 増減率至 2025年3月31日) 至 2026年3月31日)(%)外部顧客への売上高 105,540 117,765 11.6家賃収入 20,693 21,958 6.1施設利用料収入 60,258 68,374 13.5その他の収入 24,587 27,432 11.6セグメント間の内部売上高 3,397 3,439 1.2売上高 合計 108,937 121,205 11.3セグメント利益 19,495 28,312 45.2家賃収入については、テナント店舗の売上増加に伴う歩合賃料の増加や国内線における賃料(管理費)改定等により、前年を上回りました。施設利用料収入については、旅客数の増加や昨年4月に国内線旅客取扱施設利用料を改定したこと等により、前年を上回りました。その他の収入については、旅客数の増加に加え、ラウンジや駐車場における価格改定効果や、外貨両替所、広告料収入等が増加したこと等により、前年を上回りました。費用面では、第2ターミナル北側サテライトと本館の接続に伴う減価償却費や、物価上昇に伴うターミナル維持管理コストが増加しました。日本空港ビルデング㈱ (9706)2026年3月期 決算短信その結果、施設管理運営業の営業収益は 1,212億5百万円(前期比 11.3%増)となり、営業利益は 283億1千2百万円(前期比 45.2%増)となりました。(物品販売業)(単位:百万円)前連結会計年度 当連結会計年度 前年比区 分 (自 2024年4月1日 (自 2025年4月1日 増減率至 2025年3月31日) 至 2026年3月31日)(%)外部顧客への売上高 147,666 154,053 4.3国内線売店売上 14,445 15,572 7.8国際線売店売上 95,282 97,174 2.0その他の売上 37,938 41,306 8.9セグメント間の内部売上高 1,711 1,529 △10.6売上高 合計 149,377 155,583 4.2セグメント利益 29,387 27,489 △ 6.5国内線売店売上については、国内線旅客数の増加や、積極的な催事・イベント展開による需要の取り込みに努めたことなどで、前年を上回りました。国際線売店売上については、免税店売上は上期に前年好調の反動で減少となりましたが、下期は売上が回復し、通期で前年を上回りました。その他の売上については、訪日外国人数の増加に伴い、他空港への卸売上が増加したこと等により、前年を上回りました。費用面において、売上増に伴う商品売上原価や他空港店舗の支払家賃等の変動費のほか、人件費や業務委託費、広告宣伝費等が増加したことにより、営業利益は前期を下回りました。その結果、物品販売業の営業収益は 1,555億8千3百万円(前期比 4.2%増)となり、営業利益は 274億8千9百万円(前期比 6.5%減)となりました。(飲食業)(単位:百万円)前連結会計年度 当連結会計年度 前年比区 分 (自 2024年4月1日 (自 2025年4月1日 増減率至 2025年3月31日) 至 2026年3月31日)(%)外部顧客への売上高 16,716 18,004 7.7飲食店舗売上 8,515 8,551 0.4機内食売上 6,899 7,888 14.3その他の売上 1,302 1,564 20.2セグメント間の内部売上高 963 1,004 4.2売上高 合計 17,680 19,008 7.5セグメント利益 579 1,150 98.6飲食店舗売上については、第1ターミナルフードコート店舗のテナント化に伴い、前年から直営店舗数が減少したものの、旅客数の増加等により、前年をわずかに上回りました。機内食売上については、羽田、成田における外国航空会社の旅客数の増加及び単価の改定等により、前年を上回りました。その結果、飲食業の営業収益は 190億8百万円(前期比 7.5%増)となり、人件費の増加や食材価格高騰の影響を受けながらも、営業利益は 11億5千万円(前期比 98.6%増)となりました。日本空港ビルデング㈱ (9706)2026年3月期 決算短信
(2) 当期の財政状態の概況(資産)流動資産は、前連結会計年度末に比べ 124億9千5百万円増加し、1,434億2千9百万円となりました。これは主に、営業収益の増加に伴い現金及び預金が増加したことによるものです。固定資産は、前連結会計年度末に比べ95億2千1百万円増加し、3,485億4千2百万円となりました。これは主に、建物及び構築物の改修及び更新によるものです。この結果、総資産は前連結会計年度末に比べ 220億1千6百万円増加し、4,919億7千2百万円となりました。(負債)負債合計は、前連結会計年度末に比べ 95億2千1百万円減少し、2,620億8千6百万円となりました。これは主に、社債が増加したものの約定返済及び期限前弁済に伴い長期借入金が減少したことによるものです。(純資産)純資産合計は、前連結会計年度末に比べ 315億3千8百万円増加し、2,298億8千5百万円となりました。これは主に、利益剰余金及び非支配株主持分が増加したことによるものです。この結果、自己資本比率は、42.7%(前連結会計年度末は 39.9%)となりました。
(3) 当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べ 109億5千8百万円増加し、968億3千7百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、前連結会計年度に比べ 177億5千6百万円収入が増加(前年比 33.0%増)し、715億6千9百万円の収入となりました。これは主に、税金等調整前当期純利益が増加したことによるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、前連結会計年度に比べ 265億9千8百万円支出が増加(前年比 207.1%増)し、394億4千2百万円の支出となりました。これは主に、有価証券の売却による収入が減少し、有形固定資産の取得による支出が増加したことによるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、前連結会計年度に比べ 93億6千万円支出が減少(前年比 30.7%減)し、211億6千8百万円の支出となりました。これは主に、長期借入金の返済による支出が増加したものの、長期借入れによる収入及び社債の発行による収入が増加し、社債の償還による支出が減少したことによるものです。日本空港ビルデング㈱ (9706)2026年3月期 決算短信
(4) 今後の見通し当社グループは2026年度を初年度とする中期経営計画を策定し、2030年度までの5年間を企業変革の推進期間と位置付け、キャッシュ・フロー創出力の強化と、ステークホルダーとの共創による需要の創造に取り組んでまいります。詳細については、本日公表の「中期経営計画の策定に関するお知らせ」をご覧ください。次期においては、中国の渡航自粛や中東情勢の悪化に伴う燃料価格の高騰等により、航空需要が低迷するリスクがあります。一方で、足元の羽田空港の旅客数は、国内線・国際線ともに堅調に推移しており、現段階においては、引き続き緩やかに増加すると見込んでおります。施設管理運営業では、本年7月頃に第1ターミナル北側サテライト施設の完成を予定しております。施設の供用開始に伴い減価償却費等が増加するほか、インフレによる運営経費の上昇に対応するため、国内線旅客取扱施設利用料の改定を申請するとともに、引き続きオフィス賃料等の適正価格への見直しを行います。物品販売業では、羽田国際線旅客数の増加や為替の円安基調は免税店売上に追い風となりますが、市中免税事業の見直しや一部店舗の改装に伴う一時休業による売上の減少を見込んでおります。飲食業では、原材料価格の高騰を適切な価格転嫁とコスト削減施策により吸収し、売上・利益率の向上を目指します。以上により、次期の連結業績見通しについては、営業収益は 2,967億円(当期比 2.4%増)、営業利益は 456億円(当期比 1.2%増)、経常利益 458億円(当期比 4.8%増)、一部の子会社において繰越欠損金に係る繰延税金資産の計上が減少し、税負担が増加することから、親会社株主に帰属する当期純利益は 242億円(当期比 17.0%減)を予想しております。2025年度 2026年度 増減率(実績)※ (予想) (%)羽田国内線 6,709万人 6,716万人 0.1羽田国際線 2,457万人 2,493万人 1.5羽田空港全体 9,166万人 9,210万人 0.5営業収益 2,898億円 2,967億円 2.4営業利益 450億円 456億円 1.2経常利益 437億円 458億円 4.8親会社株主に帰属する291億円 242億円 △17.0当期純利益
※2025年度旅客数は東京航空局発表の速報値より当社集計(5) 利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様に対する利益還元を重要課題の一つとして位置づけており、より一層積極的な姿勢で経営に取り組み、業績の向上に努め、羽田空港の機能拡張に合わせた旅客ターミナルビル施設更新工事等の大規模投資等を考慮し、内部留保を確保すると同時に、安定した配当を継続して実施することを基本としております。2025年度を最終年度とする中期経営計画においては、コロナ禍で傷んだ財務体質を強化するとともに、航空需要の回復に対応する設備投資を実施し、業績に応じて利益還元を行うため、配当性向30%以上を目標としてまいりました。2026年度を初年度とする新中期経営計画においては、将来の成長投資を見据えながらキャッシュ・フロー創出力を強化し、さらなる利益還元の強化を図るべく、安定的な配当に加えて自己株式取得も含めた、総還元性向50%以上(2030年度までの5年間平均)をガイドラインとしております。上記の方針及び業績等を踏まえ、当期の期末配当金につきましては、50円とすることを予定しております。これにより、当期の年間配当金は中間配当の45円と合わせて、1 株当たり95円、配当性向は30.4%となります。次期の配当予想については、1株当たり95円(中間48円、期末47円)、配当性向36.6%としております。日本空港ビルデング㈱ (9706)2026年3月期 決算短信
四半期 2026年3月期 第1四半期
出典: 日本空港ビルデング 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/97060/140120250805530895.pdf)
1.当四半期決算に関する定性的情報当社は、本年5月9日付の「特別調査委員会の調査報告書受領に関するお知らせ」で公表したコンプライアンス違反案件に関し、特別調査委員会による調査結果と国土交通省からの厳重注意を厳粛に受け止め、6月12日開催の取締役会において再発防止策を決議し、併せて、経営責任を明確にするために、取締役に関する処分を決定しました。株主の皆様やお客様をはじめとした関係者の皆様の信頼を取り戻すため、再発防止策を着実に実行し、信頼回復に向けて尽力してまいります。
(1)経営成績に関する説明当第1四半期連結累計期間における我が国経済は、米国の通商政策等による不透明感がみられるものの、緩やかに回復しています。先行きについては、雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されますが、米国の通商政策の影響による景気の下振れリスクには留意が必要です。加えて、物価上昇の継続が消費者マインドの下振れ等を通じて個人消費に及ぼす影響なども、景気を下押しするリスクとなっています。また、金融資本市場の変動等の影響に引き続き注意する必要があります。航空業界では、引き続き訪日外国人旅客が増加し、羽田空港の旅客数は、国内線・国際線ともに前年を上回り、堅調に推移しました。このような中、当社グループは、長期ビジョン“To Be a World Best Airport”の実現に向けて、中期経営計画の各施策を着実に遂行しています。施設面では、安心・快適で先進的な空港づくりに取り組み、引き続き、空調機器や照明設備の省エネ対応や、施設・搬送設備の耐震化、老朽化した設備の更新などを推進しています。また、国内線の出発ロビーに大型デジタルサイネージを順次設置し、フライト情報に加えて保安検査場の混雑状況等の情報を発信しているほか、P1・P4駐車場に設置しているEV充電器を増設し機能を拡充するなど、旅客利便性の向上に努めています。第2ターミナルでは、北側サテライトと本館の接続に伴い、南側で行っていた時間帯に応じてスポットを国際線と国内線で使い分ける運用を終了し、終日、国際線専用の運用としています。さらに、将来の航空需要拡大に対応すべく、第1ターミナル北側サテライト建設工事を2026年夏頃の供用開始に向けて着実に推進しています。営業面では、国内線の第2ターミナルにハワイアンタコス専門店「ALOHA TACO COMPANY」をオープンしたほか、第1ターミナルではフードコートの再編整備を進めています。国際線ではインバウンドによる高額品購買意欲が減速傾向にある中、需要を取り込むべく、免税店舗の営業時間拡大を進めるとともに、第3ターミナル内のエルメス及びシャネルブティックを拡張・リニューアルし展開アイテムを拡充することで集客力の強化を図っています。加えて、旅客属性に合わせた商品を取り揃えた催事や、期間限定のPOP UP店舗を展開し、売上向上に努めております。また、EC事業では、羽田空港公式ネットショップ「HANEDA Shopping」内に、グレープストーン社の通販サイト「パクとモグ -HANEDA Shopping店-」をオープンしました。経営基盤の面では、コーポレート・ガバナンスの強化に取り組んでおり、再発防止策で掲げた経営体制の刷新、最高経営責任者の後継者育成計画の策定及び指名プロセスの透明化、指名・報酬諮問委員会の在り方の見直し、経営トップへの牽制機能の強化、組織風土の改革などに着手しております。本年7月には、経営改善委員会及びコーポレート・ガバナンス委員会を設置し、実効性のある内部牽制機能と、健全で透明性の高いガバナンス体制の構築に努めてまいります。人的資本に関しては、空港運営に係る専門性を備え、フロンティアスピリットを発揮し新たな挑戦を続ける人財を最重要資本と位置付けて、人財戦略を進めています。財務戦略では、中期経営計画で目標としていた自己資本比率40%の水準を概ね達成し、ハイブリッドローンのリファイナンスを行うとともに、次期中期経営計画に向けて、今後の設備投資計画や株主還元方針と合わせた最適資本構成を検討し、資本コスト経営を強化してまいります。以上の結果、当第1四半期連結累計期間の業績については、前年に非常に好調だった免税店売上は反動減となったものの、施設利用料収入の増加等により、営業収益は 689億9千7百万円(前年同期比 5.6%増)、営業利益は102億4百万円(前年同期比 6.6%減)、経常利益は 98億9千7百万円(前年同期比 7.6%減)、親会社株主に帰属する四半期純利益は 62億6千4百万円(前年同期比 2.2%増)となりました。日本空港ビルデング㈱ (9706)2026年3月期 第1四半期決算短信(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間前年同期比区 分 (自 2024年4月1日 (自 2025年4月1日 増減率至 2024年6月30日) 至 2025年6月30日)(%)営 業 収 益 65,337 68,997 5.6施設管理運営業 24,691 27,691 12.2物品販売業 36,767 37,006 0.6飲食業 3,879 4,299 10.8営 業 利 益 10,926 10,204 △ 6.6経 常 利 益 10,712 9,897 △ 7.6親会社株主に帰属する6,131 6,264 2.2四半期純利益羽田空港旅客ターミナルは、英国SKYTRAX社の“World Airport Star Rating”において、世界最高水準である「5スターエアポート」を11年連続で獲得しました。また、2025年国際空港評価において、空港の清潔さなどを評
※価する部門(10年連続)、国内線空港総合評価部門(13年連続)、PRM 対応部門(7年連続)で世界第1位の評価をいただき、アジア空港の総合評価「Best Airports in Asia」部門で第2位、空港の総合評価「World's BestAirports」部門で世界第3位を受賞しました。(※ PRMは、Persons with Reduced Mobilityの略で、高齢者、障がいのある方や怪我をされた方の意味。)今後とも引き続き、当社グループは、社会インフラである旅客ターミナルにおける絶対安全の確立に努めるとともに、利便性・快適性及び機能性の向上を目指し、絶え間ない羽田空港の価値創造と航空輸送の発展に貢献することにより、企業価値の向上を図ってまいります。セグメント別の概況セグメント別の業績は次のとおりです。なお、各事業における売上高はセグメント間の内部売上高を含み、営業利益はセグメント利益に該当します。(施設管理運営業)(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間前年同期比区 分 (自 2024年4月1日 (自 2025年4月1日 増減率至 2024年6月30日) 至 2025年6月30日)(%)外部顧客への売上高 24,691 27,691 12.2家賃収入 5,081 5,380 5.9施設利用料収入 14,086 15,975 13.4その他の収入 5,522 6,335 14.7セグメント間の内部売上高799 621 △22.3売上高 合計 25,490 28,312 11.1セグメント利益 5,287 6,155 16.4家賃収入については、歩合賃料の増加や国内線における賃料改定等により、前年を上回りました。施設利用料収入については、旅客数の増加や国内線旅客取扱施設利用料の改定等により、前年を上回りました。その他の収入については、ラウンジ収入や広告料収入等が増加し、前年を上回りました。費用面では、第2ターミナル北側サテライトと本館の接続に伴う減価償却費や、物価上昇に伴うターミナル維持管理コストが増加しました。その結果、施設管理運営業の営業収益は 283億1千2百万円(前期比 11.1%増)となり、営業利益は61億5千5百万円(前期比 16.4%増)となりました。日本空港ビルデング㈱ (9706)2026年3月期 第1四半期決算短信(物品販売業)(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間前年同期比区 分 (自 2024年4月1日 (自 2025年4月1日 増減率至 2024年6月30日) 至 2025年6月30日)(%)外部顧客への売上高 36,767 37,006 0.6国内線売店売上 3,207 3,629 13.2国際線売店売上 24,739 23,154 △ 6.4その他の売上 8,821 10,221 15.9セグメント間の内部売上高416 377 △ 9.3売上高 合計 37,184 37,383 0.5セグメント利益 8,034 6,634 △17.4国内線売店売上については、国内線旅客数が増加し積極的な催事展開により旅客需要を取り込んだことで、前年を上回りました。国際線売店売上については、前年は免税店売上が非常に好調でしたが、円安の是正等により特にブランドブティックの売上減少が影響し、前年を下回りました。その他の売上については、訪日外客数の増加に伴い、他空港への卸売上が増加したこと等により、前年を上回りました。費用面では、原価率が比較的高い卸売上の増加に伴い商品売上原価が増加したほか、人件費や羽田以外の拠点での支払家賃等が増加しました。その結果、物品販売業の営業収益は 373億8千3百万円(前期比 0.5%増)となり、営業利益は 66億3千4百万円(前期比 17.4%減)となりました。(飲食業)(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間前年同期比区 分 (自 2024年4月1日 (自 2025年4月1日 増減率至 2024年6月30日) 至 2025年6月30日)(%)外部顧客への売上高 3,879 4,299 10.8飲食店舗売上 1,981 2,067 4.3機内食売上 1,604 1,862 16.1その他の売上 293 370 26.1セグメント間の内部売上高216 239 10.7売上高 合計 4,095 4,539 10.8セグメント利益 31 198 528.1飲食店舗売上については、旅客数の増加に加え、前年の時短営業の解消及び営業時間拡大等により、前年を上回りました。機内食売上については、羽田、成田における外国航空会社の旅客数の増加により、前年を上回りました。その結果、飲食業の営業収益は 45億3千9百万円(前期比 10.8%増)となり、米等の食材価格高騰や人件費増加の影響を受けながらも、営業利益は 1億9千8百万円(前期比 528.1%増)となりました。日本空港ビルデング㈱ (9706)2026年3月期 第1四半期決算短信
(2)財政状態に関する説明(資産)流動資産は、前連結会計年度末に比べ 42億1百万円減少し、1,267億3千2百万円となりました。これは主に、配当金の支払い及び借入金の返済により現金及び預金が減少したことによるものです。固定資産は、前連結会計年度末に比べ 79億円増加し、3,469億2千2百万円となりました。これは主に、固定資産の取得によるものです。この結果、総資産は前連結会計年度末に比べ 36億9千8百万円増加し、4,736億5千4百万円となりました。(負債)負債合計は前連結会計年度末に比べ 1億2千5百万円増加し、2,717億3千3百万円となりました。これは主に、長期借入金が返済により減少したものの固定資産取得に係る未払金が増加したことによるものです。(純資産)純資産合計は前連結会計年度末に比べ 35億7千3百万円増加し、2,019億2千1百万円となりました。これは主に、配当金の支払いがあった一方で、利益剰余金及び非支配株主持分が増加したことによるものです。この結果、自己資本比率は、39.9%(前連結会計年度末は 39.9%)となりました。
(3)連結業績予想などの将来予測情報に関する説明2025年5月9日に公表いたしました第2四半期連結累計期間及び通期の連結業績予想につきまして、変更はございません。日本空港ビルデング㈱ (9706)2026年3月期 第1四半期決算短信
四半期 2027年3月期 第1四半期
出典: 日本空港ビルデング 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/97060/140120260807514551.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における我が国経済は、緩やかに回復しています。先行きについては、雇用・所得環境の改善や各種政策の効果が緩やかな回復を支えることが期待されるものの、中東情勢の影響を引き続き注視する必要があります。また、金融資本市場の変動の影響などに注意する必要があります。航空業界においては、日中関係の悪化や中東情勢の影響が引き続きみられるものの、当第1四半期連結累計期間の羽田空港の旅客数は、前年比で国内線が+2%、国際線が+4%となり、堅調に推移しております。当社グループは、本年5月に中期経営計画(2026-2030年度)を発表いたしました。中期経営計画の5年間を長期的な将来像を実現するための企業変革期と位置付け、航空需要の享受にとどまらず、羽田空港全体を最適化し需要創造を牽引する「羽田空港の要」となることを目指して、キャッシュ・フロー創出力の強化・関係者牽引力の強化に取り組んでまいります。当第1四半期連結累計期間においては、将来の航空需要拡大への対応や旅客利便性のさらなる向上を見据え整備を進めていた、第1ターミナル北側サテライト建設工事を5月に完了いたしました。本施設は、持続可能性と環境への配慮の観点から、羽田空港初の木造・鉄骨ハイブリッド構造の施設として、本年9月に供用開始を予定しております。また、設備投資及び借入金返済に充当すべく、4月に無担保普通社債300億円を発行し、資本効率性を意識した調達手段の多様化を図っております。当第1四半期連結累計期間の業績については、旅客数の増加に伴う増収に加えて、円安を背景に免税店売上が好調に推移した結果、営業収益は 741億2千6百万円(前年同期比 7.4%増)となり、修繕費や水道光熱費等が増加しましたが、営業収益の増加により、営業利益は 143億6千2百万円(前年同期比 40.7%増)、経常利益は 135億5千2百万円(前年同期比 36.9%増)、親会社株主に帰属する四半期純利益は 84億1千8百万円(前年同期比
34.4%増)となりました。(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間前年同期比区 分 (自 2025年4月1日 (自 2026年4月1日 増減率至 2025年6月30日) 至 2026年6月30日)(%)営 業 収 益 68,997 74,126 7.4施設管理運営業 27,691 30,196 9.0物品販売業 37,006 39,412 6.5飲食業 4,299 4,516 5.1営 業 利 益 10,204 14,362 40.7経 常 利 益 9,897 13,552 36.9親会社株主に帰属する6,264 8,418 34.4四半期純利益日本空港ビルデング㈱ (9706)2027年3月期 第1四半期決算短信セグメント別の概況セグメント別の業績は次のとおりです。なお、各事業における売上高はセグメント間の内部売上高を含み、営業利益はセグメント利益に該当します。(施設管理運営業)(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間前年同期比区 分 (自 2025年4月1日 (自 2026年4月1日 増減率至 2025年6月30日) 至 2026年6月30日)(%)外部顧客への売上高 27,691 30,196 9.0家賃収入 5,380 6,007 11.7施設利用料収入 15,975 17,158 7.4その他の収入 6,335 7,031 11.0セグメント間の内部売上高621 818 31.8売上高 合計 28,312 31,015 9.5セグメント利益 6,155 8,670 40.9施設管理運営業の営業収益は 310億1千5百万円(前年同期比 9.5%増)となり、営業利益は 86億7千万円(前年同期比 40.9%増)となりました。家賃収入については、コスト上昇を踏まえたテナント事務室の契約条件の見直しの実施や、テナント店舗の売上増加に伴う歩合賃料の増加等により増収となりました。施設利用料収入については、国内線・国際線ともに旅客数の増加に伴う増収に加えて、国内線では昨年4月に旅客取扱施設利用料(PSFC)を改定しましたが、前第1四半期は改定前料金での搭乗が一定程度含まれていたことから、当第1四半期は前年の改定による増収効果が表れております。その他の収入については、旅客数の増加や、前年8月から順次実施した駐車場の価格改定効果のほか、4月より保安検査の実施主体移行に伴い、羽田国際線において保安検査に係る事務及び業務の一部受託を開始したこと等により増収となりました。(物品販売業)(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間前年同期比区 分 (自 2025年4月1日 (自 2026年4月1日 増減率至 2025年6月30日) 至 2026年6月30日)(%)外部顧客への売上高 37,006 39,412 6.5国内線売店売上 3,629 3,776 4.0国際線売店売上 23,154 25,500 10.1その他の売上 10,221 10,135 △0.8セグメント間の内部売上高377 375 △0.6売上高 合計 37,383 39,788 6.4セグメント利益 6,634 8,238 24.2物品販売業の営業収益は 397億8千8百万円(前年同期比 6.4%増)となり、営業利益は 82億3千8百万円(前年同期比 24.2%増)となりました。羽田空港においては、国内線・国際線ともに旅客単価が向上したことにより、売店売上は旅客数の伸びを上回る増加となりました。国内線売店売上については、第1ターミナルに「ロンハーマン イセタン羽田ストア」を4月にオープンしたほか、主力店舗における取扱商品入れ替えや、サッカーワールドカップ催事の展開等、旅客需要の取込み及び新規需要の開拓に努めております。日本空港ビルデング㈱ (9706)2027年3月期 第1四半期決算短信国際線売店売上については、成田空港に展開する店舗の売上は、一部免税店の改装に伴う閉店もあり前年を下回りましたが、羽田空港では、中国の訪日自粛の影響は軽微にとどまり、円安を追い風に、人気ブランド商品の在庫確保やポップアップ店舗の展開が奏功した結果、羽田免税店の売上は四半期として過去最高を更新しました。その他の売上については、地方空港において中国の訪日自粛による影響が継続していることにより、卸売上が減少し、前年をわずかに下回りました。(飲食業)(単位:百万円)前第1四半期連結累計期間当第1四半期連結累計期間前年同期比区 分 (自 2025年4月1日 (自 2026年4月1日 増減率至 2025年6月30日) 至 2026年6月30日)(%)外部顧客への売上高 4,299 4,516 5.1飲食店舗売上 2,067 2,142 3.6機内食売上 1,862 2,037 9.4その他の売上 370 336 △9.0セグメント間の内部売上高239 271 13.4売上高 合計 4,539 4,788 5.5セグメント利益 198 265 33.8飲食業の営業収益は 47億8千8百万円(前年同期比 5.5%増)となり、営業利益は 2億6千5百万円(前年同期比 33.8%増)となりました。飲食店舗においては、直営店の主力である羽田国内線において好調な旅客需要の取込みに努め、機内食においては、前年下期に実施した単価改定や納入先の外国航空会社における搭乗率の向上が寄与し、増収となりました。また、人件費や業務委託費が上昇する中、食材原価率の低減に努めた結果、利益率が改善しております。羽田空港旅客ターミナルは、英国SKYTRAX社の“World Airport Star Rating”において、世界最高水準である「5スターエアポート」を12年連続で獲得しました。また、“World Airport Awards 2026”において、国内線空港総合評価部門(14年連続)、空港の清潔さなどを評価する部門(11年連続)、PRM※対応を評価する部門(8年連続)で世界第1位の評価をいただき、空港の総合評価「World's Best Airports」部門で世界第3位を受賞しました。(※ PRMは、Persons with Reduced Mobilityの略で、高齢者、障がいのある方や怪我をされた方の意味。)今後とも引き続き、中期経営計画で目指す姿の実現に向けて、羽田空港の全体最適による価値創造を推進し、空港評価と収益性のさらなる向上に努めてまいります。日本空港ビルデング㈱ (9706)2027年3月期 第1四半期決算短信
(2)財政状態に関する説明(資産)流動資産は、前連結会計年度末に比べ 154億2千8百万円増加し、1,588億5千8百万円となりました。これは主に、営業収益の増加に伴い現金及び預金が増加したことによるものです。固定資産は、前連結会計年度末に比べ99億5千7百万円増加し、3,585億円となりました。これは主に、第1ターミナル北側サテライト建設工事に係る固定資産の取得によるものです。この結果、総資産は前連結会計年度末に比べ 253億8千5百万円増加し、5,173億5千8百万円となりました。(負債)負債合計は前連結会計年度末に比べ 187億7千万円増加し、2,808億5千7百万円となりました。これは主に、固定資産取得に係る未払金が減少したものの社債が増加したことによるものです。(純資産)純資産合計は前連結会計年度末に比べ 66億1千5百万円増加し、2,365億1百万円となりました。これは主に、配当金の支払いがあった一方で、利益剰余金及び非支配株主持分が増加したことによるものです。この結果、自己資本比率は、41.4%(前連結会計年度末は 42.7%)となりました。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期連結累計期間において、連結業績は売上利益ともに2026年5月8日に公表いたしました予想を上回って進捗しております。一方で、為替や中東情勢等、外部環境の見通しは不透明であるため、第2四半期連結累計期間及び通期の連結業績予想につきまして、現時点において変更はございません。日本空港ビルデング㈱ (9706)2027年3月期 第1四半期決算短信
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。