通期は新規連結子会社の影響を財政状態・損益要因まで細かく書き分けて細分化したが、四半期は新規子会社の顔ぶれが入れ替わっただけで粒度は同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、大栄環境分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月10日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,195字 → 4,650字(前期比+10.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(559字) → あり(699字)
変化の型: 要因分析深化型、出来事型
増えた要素
- 株式会社スカラベサクレの連結子会社化(2025年11月、九州エリアでの廃棄物受入拡大)
- 最終処分場に係る資産除去債務の再見積もりによる相殺影響終了・償却単価上昇など利益押し下げ要因の内訳説明
- 肥前環境・京都エコサービス・要興業(持分法適用)など財政状態欄での子会社化要因の個別説明
- アルミペレット製造ライン休止(修繕工事)による減収要因
減った要素
- 2024年度中に実施した複数M&A(栄和リサイクル・浦安清運・アイア)の列挙
要約: 文数はほぼ同じだが、利益増減の要因(資産除去債務の相殺影響終了、償却単価上昇、人件費・外注費・運搬費の増加など)がより具体的に列挙され、財政状態欄でも複数の新規連結子会社ごとの資産増減が個別に説明されるようになった。数値言及・因果表現が増えており細分化と判定した。
四半期決算短信の比較
文字数: 2,636字 → 2,448字(前期比-7.1%、微減)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(2229字) → あり(2149字)
変化の型: 出来事型
増えた要素
- 株式会社スカラベサクレによる廃棄物受入拡大(九州エリア)の説明
- 株式会社ジオレ・ジャパンの汚染土壌処理施設新規稼働の説明
- 株式会社コウキの連結子会社化(2026年1月)による売上寄与
減った要素
- 肥前環境・京都エコサービスの連結子会社化に伴う資産増加の説明
要約: 前年は資産除去債務の相殺影響終了等によるコスト増要因の説明が中心だったが、今年は新規連結子会社(スカラベサクレ・コウキ)や新設備稼働による増収増益の説明に置き換わった。セグメント構成・見出しは変わらず、分量もほぼ横ばいで粒度は同等。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 大栄環境 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/93360/140120250513545978.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国経済は、中国の景気低迷による海外景気の下振れ、米国の政策動向により世界経済に及ぼされる影響が国内景気を下押しするリスク要因となっていること及び原材料価格が高止まりしている状況にあるものの、国内建設工事での価格転嫁やAI需要などにより最高益を更新する企業業績を背景に、堅調に推移していると考えております。このような状況のもと、当社グループは、関西・中部エリアを中心としたインフラ開発案件の受注やパートナー企業及び自治体との廃プラスチック資源循環システムの構築に注力してまいりました。また、2024年4月に栄和リサイクル株式会社、同年7月に株式会社浦安清運及び株式会社アイア、2025年1月に株式会社海成を連結子会社化いたしました。これらの会社は関東エリアを拠点に事業を展開しており、同エリアで既に事業を展開している連結子会社の株式会社共同土木と一体となった運営を行うことで、売上拡大を進めてまいりました。利益面に関しては、人件費や解体工事の受注に伴う外注費の増加があった一方で、最終処分場での容量あたりの売上高が伸びたこと、内製化によるコスト削減を継続して進めた結果、増収増益となり、過去最高の業績を達成することができました。以上の結果、当連結会計年度の業績は、次のとおりとなりました。(単位:百万円)2024年3月期 2025年3月期増減額 増減率連結会計年度 連結会計年度売上高 73,035 80,178 7,143 9.8%営業利益 19,714 21,548 1,833 9.3%営業利益率 27.0% 26.9% △0.1pt -経常利益 20,589 21,484 895 4.3%親会社株主に帰属する13,591 14,364 772 5.7%当期純利益EBITDA 26,265 27,824 1,558 5.9%EBITDAマージン 36.0% 34.7% △1.3pt -(注)1.EBITDA=営業利益+減価償却費(営業外費用除く)+のれん償却額
2.EBITDAマージン=EBITDA/売上高セグメントごとの業績は、次のとおりであります。(環境関連事業)(単位:百万円)2024年3月期 2025年3月期増減額 増減率連結会計年度 連結会計年度売上高 71,032 77,487 6,455 9.1%セグメント利益 20,109 21,893 1,783 8.9%「廃棄物処理・資源循環」において、廃棄物受入量は2,196千トン(前年同期比0.5%減)となりました。これは、関西・中部エリアを中心とするインフラ開発案件に伴う廃棄物処理需要を獲得したものの、低単価廃棄物の受入量が減少したことによるものであります。一方で、高単価廃棄物の受入量は堅調であったことから、増収となりました。「土壌浄化」において、汚染土壌受入量は335千トン(前年同期比17.4%減)となりました。これは、大型案件の終了に加えて、最終処分場で受け入れる汚染土壌の受注単価を見直したことによるものであります。一方で、難処理土壌の獲得などにより増収となりました。「施設建設・運営管理」において、当連結会計年度に連結子会社化した栄和リサイクル株式会社及び株式会社海成における解体工事の受注が寄与し、大幅増収となりました。利益面に関しては、最終処分場での容量あたりの売上高が伸びたこと、内製化によるコスト削減を継続して進めた結果、増益となりました。大栄環境株式会社(9336)2025年3月期 決算短信(その他)(単位:百万円)2024年3月期 2025年3月期増減額 増減率連結会計年度 連結会計年度売上高 2,002 2,691 688 34.4%セグメント損失(△) △238 △225 13 -売上高については、アルミ市況の高騰により「アルミペレット」の販売単価が上昇したこと及び販売量が増加したこと、「リサイクルプラスチックパレット」の販売枚数が増加したこと、「スポーツ地域振興」におけるスポンサー収入の計上により増収となりました。利益面に関しては、「アルミペレット」においてアルミ缶原料の仕入単価が上昇したことに加えて、「スポーツ地域振興」における会場使用料の計上等により、セグメント損失となりました。
(2)当期の財政状態の概況(単位:百万円)2024年3月期 2025年3月期増減額 増減率連結会計年度 連結会計年度資産 172,796 184,905 12,109 7.0%負債 84,787 90,223 5,435 6.4%純資産 88,008 94,681 6,673 7.6%自己資本比率 50.7% 51.0% 0.3pt -(資産の部)当連結会計年度末における総資産は184,905百万円(前連結会計年度末比12,109百万円の増加)となりました。流動資産は69,781百万円(前連結会計年度末比3,199百万円の増加)となりました。これは主に、現金及び預金が2,458百万円増加したことによります。固定資産は115,021百万円(前連結会計年度末比9,062百万円の増加)となりました。これは主に、有形固定資産が8,170百万円、無形固定資産が1,207百万円増加したことによります。有形固定資産の増加は主に、機械装置及び運搬具が1,258百万円減少したものの、最終処分場が6,086百万円、建設仮勘定が2,943百万円、土地が1,153百万円増加したことによります。最終処分場は主に、三重中央開発株式会社で建設していた第8期最終処分場が全面供用開始したことに伴う増加となります。建設仮勘定は主に、DINS関西株式会社のプラスチック再資源化施設建設工事、土地は主に、株式会社浦安清運の連結子会社化に伴う増加となります。また、無形固定資産の増加は主に、栄和リサイクル株式会社の連結子会社化に伴い、のれんが1,178百万円増加したことによります。(負債の部)当連結会計年度末における負債は90,223百万円(前連結会計年度末比5,435百万円の増加)となりました。流動負債は29,114百万円(前連結会計年度末比490百万円の減少)となりました。固定負債は61,108百万円(前連結会計年度末比5,925百万円の増加)となりました。これは主に、長期借入金が6,423百万円増加したことによります。(純資産の部)当連結会計年度末における純資産は94,681百万円(前連結会計年度末比6,673百万円の増加)となりました。これは主に、自己株式を取得したことに伴う自己株式1,787百万円の減少及び配当金の支払いがあったものの、親会社株主に帰属する当期純利益の計上により利益剰余金が7,933百万円増加したことによります。大栄環境株式会社(9336)2025年3月期 決算短信
(3)当期のキャッシュ・フローの概況(単位:百万円)2024年3月期 2025年3月期増減額連結会計年度 連結会計年度営業活動によるキャッシュ・フロー 21,674 23,021 1,346投資活動によるキャッシュ・フロー △15,562 △18,956 △3,394フリー・キャッシュ・フロー 6,112 4,065 △2,047財務活動によるキャッシュ・フロー △7,643 △3,543 4,099(注)フリー・キャッシュ・フロー=営業活動によるキャッシュ・フロー+投資活動によるキャッシュ・フロー当連結会計年度末における現金及び現金同等物は前連結会計年度末に比べて523百万円増加し、52,647百万円(前連結会計年度末比1.0%増)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動によるキャッシュ・フローは23,021百万円の収入(前連結会計年度は21,674百万円の収入)となりました。これは主に、売上債権の増加額が1,949百万円、法人税等の支払額7,364百万円があったものの、税金等調整前当期純利益21,554百万円、減価償却費6,174百万円によるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動によるキャッシュ・フローは18,956百万円の支出(前連結会計年度は15,562百万円の支出)となりました。これは主に、有形固定資産の取得による支出16,227百万円及び連結の範囲の変更を伴う子会社株式の取得による支出3,112百万円によるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動によるキャッシュ・フローは3,543百万円の支出(前連結会計年度は7,643百万円の支出)となりました。これは主に、長期借入れによる収入19,500百万円があったものの、長期借入金の返済による支出13,522百万円、配当金の支払額6,428百万円及び自己株式の取得による支出1,862百万円によるものであります。
(4)今後の見通し今後の見通しにつきましては、原材料価格の高止まりや米国の関税政策による世界経済の減速懸念など不透明な状況が続くものの、引き続き活発な開発需要や省力化・デジタル化の推進に伴う設備投資の増加及び雇用・所得環境の改善を背景とする個人消費の拡大などにより、引き続き堅調な事業環境であると予想しています。このような状況の中、当社グループは、経営ビジョン「事業の永続性を高め、環境創造企業として進化する」の実現に向けて、「未来は、信頼から生まれる。」という創業の原点を大切にし、廃棄物処理・資源循環を通じて、決して止めることのできない重要な社会インフラを担う企業として、最も強みとする地域社会との関わりをより深めて、「カーボンニュートラルの実現」「循環経済の実現」「廃棄物処理コストの抑制」という社会的価値及び「社会からの信頼」「持続的な成長」という当社グループの価値の最大化を進めてまいります。上記の状況を鑑み、現時点における翌連結会計年度(2026年3月期)の連結業績見通しとしては、売上高83,900百万円、営業利益21,800百万円、親会社株主に帰属する当期純利益14,400百万円、EBITDA(営業利益+減価償却費(営業外費用除く)+のれん償却額)31,206百万円を見込んでいます。
通期 2026年3月期
出典: 大栄環境 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
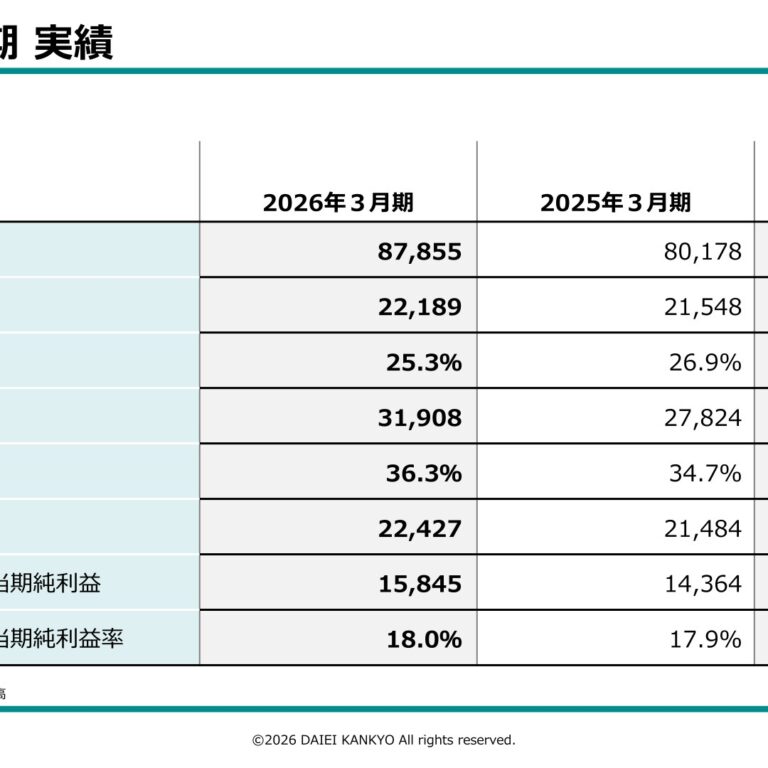
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度におけるわが国経済は、政策金利の引き上げ等に伴う長期金利の上昇に加え、米国の通商政策、日中関係や中東情勢の不安定化等を背景に景気の下振れリスクが高まりました。そのような中、人手不足や原材料・物流コストの上昇が重荷となった一方で、政府による責任ある積極財政政策による成長分野への先見的投資への期待の高まり、堅調な企業業績を背景とした設備投資が下支えとなり、景気は緩やかな回復基調で推移しました。このような状況のもと、当社グループは、関西エリアを中心としたインフラ開発案件の継続受注やパートナー企業及び自治体との資源循環システムの高度化に注力してまいりました。また、連結子会社の株式会社共同土木を中心とした関東エリアでの廃棄物の受入強化に加えて、2025年11月に連結子会社化した株式会社スカラベサクレによる九州エリアでの廃棄物の受入拡大が業績に寄与したことで、増収となりました。利益面に関しては、減価償却費及び人件費等の増加があった一方で、最終処分場での受入量増加による利益の押し上げ等の結果、増益となり、連結売上高・営業利益ともに過去最高の業績を達成することができました。以上の結果、当連結会計年度の業績は、次のとおりとなりました。(単位:百万円)2025年3月期 2026年3月期増減額 増減率連結会計年度 連結会計年度売上高 80,178 87,855 7,676 9.6%営業利益 21,548 22,189 640 3.0%営業利益率 26.9% 25.3% △1.6pt -経常利益 21,484 22,427 942 4.4%親会社株主に帰属する14,364 15,845 1,481 10.3%当期純利益EBITDA 27,824 31,908 4,083 14.7%EBITDAマージン 34.7% 36.3% 1.6pt -(注)1.EBITDA=営業利益+減価償却費(営業外費用除く)+のれん償却額
2.EBITDAマージン=EBITDA/売上高セグメントごとの業績は、次のとおりであります。(環境関連事業)(単位:百万円)2025年3月期 2026年3月期増減額 増減率連結会計年度 連結会計年度売上高 77,487 85,248 7,761 10.0%セグメント利益 21,893 22,477 583 2.7%「廃棄物処理・資源循環」において、廃棄物受入量は2,353千トン(前年同期比7.1%増)となりました。関東エリアに加えて、株式会社スカラベサクレの連結子会社化に伴う九州エリアでの廃棄物の受入拡大等によるものであり、その結果、増収を確保しております。「土壌浄化」において、汚染土壌受入量は464千トン(前年同期比38.2%増)となりました。汚染土壌処理案件の新規受注に加えて、難処理土壌の受注に注力したことにより、増収となりました。「施設建設・運営管理」において、2025年1月に連結子会社化した株式会社海成による解体工事受注増等により増収となりました。利益面においては、最終処分場における資産除去債務の再見積もりによる相殺の影響終了及び償却単価上昇による減価償却費の増加、人員増及び待遇改善による人件費の増加に加え、解体工事の受注に伴う外注費の増加や関東エリアでの廃棄物受入拡大に伴う処理後物の運搬費の増加等の様々な利益押し下げ要因があった一方で、関東エリアに加えて、2025年11月に連結子会社化した株式会社スカラベサクレによる九州エリアにおける最終処分場での廃棄物の受入拡大等による利益押し上げ効果が上回り、増益となりました。大栄環境株式会社(9336)2026年3月期 決算短信(その他)(単位:百万円)2025年3月期 2026年3月期増減額 増減率連結会計年度 連結会計年度売上高 2,691 2,606 △84 △3.1%セグメント損失(△) △225 △208 16 -売上高に関しては、「アルミペレット」において、2025年8月に修繕工事実施により製造ラインを休止したことで、減収となりました。利益面に関しても、上記の押し下げ要因等により、前年同期に続きセグメント損失となりました。
(2)当期の財政状態の概況(単位:百万円)2025年3月期 2026年3月期増減額 増減率連結会計年度 連結会計年度資産 184,905 260,191 75,286 40.7%負債 90,223 146,127 55,903 62.0%純資産 94,681 114,064 19,382 20.5%自己資本比率 51.0% 42.2% △8.8pt -(資産の部)当連結会計年度末における総資産は260,191百万円(前連結会計年度末比75,286百万円の増加)となりました。流動資産は75,055百万円(前連結会計年度末比5,273百万円の増加)となりました。これは主に、有価証券が1,604百万円増加したことによります。固定資産は185,136百万円(前連結会計年度末比70,115百万円の増加)となりました。これは主に、有形固定資産が28,330百万円、無形固定資産が35,091百万円及び投資その他の資産が6,693百万円増加したことによります。有形固定資産の増加は主に、株式会社スカラベサクレの連結子会社化及び当社御坊リサイクルセンターで建設していた第2期最終処分場の供用開始等により最終処分場が9,020百万円、株式会社スカラベサクレ及び肥前環境株式会社の連結子会社化等により建設仮勘定が8,861百万円増加したことによります。その他、連結子会社のDINS関西株式会社で建設していたプラスチック再資源化施設の稼働開始及び御坊リサイクルセンターで建設していた第2期最終処分場の供用開始等により機械装置及び運搬具が4,059百万円、御坊リサイクルセンターで建設していた第2期最終処分場の供用開始、連結子会社の三重中央開発株式会社の破砕施設及び株式会社ジオレ・ジャパンの汚染土壌処理施設の新設等により建物及び構築物が3,710百万円、京都エコサービス株式会社の連結子会社化等により土地が2,800百万円増加しました。無形固定資産の増加は主に、株式会社スカラベサクレの連結子会社化等に伴い、のれんが35,189百万円増加したことによります。投資その他の資産の増加は主に、株式会社要興業の持分法適用関連会社化等に伴い、投資有価証券が6,150百万円増加したことによります。(負債の部)当連結会計年度末における負債は146,127百万円(前連結会計年度末比55,903百万円の増加)となりました。流動負債は34,784百万円(前連結会計年度末比5,669百万円の増加)となりました。これは主に、1年内返済予定の長期借入金が5,063百万円及び未払法人税等が1,236百万円増加したことによります。固定負債は111,343百万円(前連結会計年度末比50,234百万円の増加)となりました。これは主に、株式会社スカラベサクレの取得資金等により長期借入金が45,022百万円及び同社の連結子会社化等により繰延税金負債が4,913百万円増加したことによります。(純資産の部)当連結会計年度末における純資産は114,064百万円(前連結会計年度末比19,382百万円の増加)となりました。株主資本は108,135百万円(前連結会計年度末比15,631百万円の増加)となりました。これは主に、配当金の支払いがあったものの、親会社株主に帰属する当期純利益の計上等により利益剰余金が10,968百万円増加、株式会社要興業の持分法適用関連会社化等により、自己株式が3,304百万円減少及び資本剰余金が1,358百万円増加したことによります。大栄環境株式会社(9336)2026年3月期 決算短信
(3)当期のキャッシュ・フローの概況(単位:百万円)2025年3月期 2026年3月期増減額連結会計年度 連結会計年度営業活動によるキャッシュ・フロー 23,021 25,460 2,439投資活動によるキャッシュ・フロー △18,956 △65,108 △46,151フリー・キャッシュ・フロー 4,065 △39,647 △43,712財務活動によるキャッシュ・フロー △3,543 41,428 44,972(注)フリー・キャッシュ・フロー=営業活動によるキャッシュ・フロー+投資活動によるキャッシュ・フロー当連結会計年度末における現金及び現金同等物は前連結会計年度末に比べて1,792百万円増加し、54,440百万円(前連結会計年度末比3.4%増)となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度における営業活動によるキャッシュ・フローは25,460百万円の収入(前連結会計年度は23,021百万円の収入)となりました。これは主に、法人税等の支払額6,818百万円があったものの、税金等調整前当期純利益23,208百万円及び減価償却費8,808百万円等によるものであります。(投資活動によるキャッシュ・フロー)当連結会計年度における投資活動によるキャッシュ・フローは65,108百万円の支出(前連結会計年度は18,956百万円の支出)となりました。これは主に、投資有価証券の売却及び償還による収入2,159百万円があったものの、連結の範囲の変更を伴う子会社株式の取得による支出45,743百万円、有形固定資産の取得による支出17,261百万円及び持分法適用関連会社株式の取得による支出3,604百万円等によるものであります。(財務活動によるキャッシュ・フロー)当連結会計年度における財務活動によるキャッシュ・フローは41,428百万円の収入(前連結会計年度は3,543百万円の支出)となりました。これは主に、長期借入れによる収入63,800百万円があったものの、長期借入金の返済による支出15,845百万円及び配当金の支払額4,875百万円等によるものであります。
(4)今後の見通し今後の見通しにつきましては、米国の通商政策をめぐる動向に加えて、日中関係や中東情勢の緊迫化により不透明な状況が続くものの、政府による責任ある積極財政政策による成長分野への先見的投資を背景とした設備投資の増加及び雇用・所得環境の改善による個人消費の押し上げが下支えとなり、事業環境は引き続き堅調に推移すると予想しています。このような状況の中、当社グループは、経営ビジョン「事業の永続性を高め、環境創造企業として進化する」の実現に向けて、「未来は、信頼から生まれる。」という創業の原点を大切にし、廃棄物処理・資源循環を通じて、決して止めることのできない重要な社会インフラを担う企業として、最も強みとする地域社会との関わりをより深めて、「カーボンニュートラルの実現」「循環経済の実現」「廃棄物処理コストの抑制」という社会的価値及び「社会からの信頼」「持続的な成長」という当社グループの価値の最大化を進めてまいります。上記の状況を鑑み、現時点における翌連結会計年度(2027年3月期)の連結業績見通しとしては、売上高93,900百万円、営業利益24,300百万円、親会社株主に帰属する当期純利益16,400百万円、EBITDA(営業利益+減価償却費(営業外費用除く)+のれん償却額)37,100百万円を見込んでいます。
四半期 2026年3月期 第1四半期
出典: 大栄環境 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/93360/140120250808536424.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、米国の通商政策の影響による景気の下振れリスクが高まっていることに加えて、中東問題の緊迫化など国際情勢の不透明性が懸念される中、継続的な物価上昇に対する物価高対策、雇用・所得環境の改善、および堅調な企業収益等を背景とした設備投資が景気を下支えする要因となり、緩やかな回復基調が続いております。このような状況のもと、当社グループは、関西エリアを中心としたインフラ開発案件の継続受注、パートナー企業や自治体との資源循環システムの高度化推進及び関東エリアでのシェア拡大に注力した結果、増収となりました。利益面に関しては、減価償却費や人件費等のコスト増加により減益となりましたが、期初計画どおりに推移しており、引き続き内製化によるコスト削減に努めてまいります。以上の結果、当第1四半期連結累計期間の業績は、次のとおりとなりました。(単位:百万円)2025年3月期 2026年3月期第1四半期 第1四半期 増減額 増減率連結累計期間 連結累計期間売上高 19,353 20,020 667 3.4%営業利益 5,096 4,260 △836 △16.4%営業利益率 26.3% 21.3% △5.0pt -経常利益 5,369 4,271 △1,097 △20.4%親会社株主に帰属する3,497 2,906 △590 △16.9%四半期純利益EBITDA 6,724 6,138 △585 △8.7%EBITDAマージン 34.7% 30.7% △4.0pt -(注)1.EBITDA=営業利益+減価償却費(営業外費用除く)+のれん償却額
2.EBITDAマージン=EBITDA/売上高セグメントごとの業績は、次のとおりであります。(環境関連事業)(単位:百万円)2025年3月期 2026年3月期第1四半期 第1四半期 増減額 増減率連結累計期間 連結累計期間売上高 18,691 19,345 653 3.5%セグメント利益 5,168 4,350 △817 △15.8%「廃棄物処理・資源循環」において、廃棄物受入量は537千トン(前年同期比3.7%減)となりました。関東エリアでの受入拡大等に伴う平均受注単価の上昇により、受入量は減少したものの増収を確保しております。「土壌浄化」において、汚染土壌受入量は52千トン(前年同期比22.3%減)となりました。難処理土壌の受注に注力した結果、受入量は減少したものの増収となりました。「施設建設・運営管理」において、2025年1月に連結子会社化した株式会社海成による解体工事受注増により増収となりました。利益面においては、最終処分場における資産除去債務の再見積もりによる相殺の影響終了及び償却単価上昇による減価償却費の増加、人員増や待遇改善による人件費の増加及び解体工事受注拡大に伴う外注費の増加等により、減益となりました。大栄環境株式会社(9336)2026年3月期 第1四半期決算短信(その他)(単位:百万円)2025年3月期 2026年3月期第1四半期 第1四半期 増減額 増減率連結累計期間 連結累計期間売上高 661 674 13 2.0%セグメント損失(△) △43 △70 △27 -売上高においては、アルミ市況の変動に伴い「アルミペレット」の販売数量が減少したことに加えて、「リサイクルプラスチックパレット」の販売枚数が減少したものの、「スポーツ地域振興」における連結子会社のアイナックフットボールクラブ株式会社のスポンサー収入が増加したため、増収となりました。利益面においては、「アルミペレット」の原料であるアルミ缶の仕入高が上昇したこと及び「リサイクルプラスチックパレット」において一時的な修繕費が増加したこと等により、減益となりました。
(2)当四半期の財政状態の概況(単位:百万円)2026年3月期2025年3月期第1四半期 増減額 増減率連結会計年度連結会計期間資産 184,905 192,742 7,837 4.2%負債 90,223 97,320 7,096 7.9%純資産 94,681 95,422 740 0.8%自己資本比率 51.0% 49.0% △2.0pt -(資産の部)当第1四半期連結会計期間末における総資産は192,742百万円(前連結会計年度末比7,837百万円の増加)となりました。流動資産は69,169百万円(前連結会計年度末比612百万円の減少)となりました。これは主に、現金及び預金が前連結会計年度末比2,112百万円増加したものの、受取手形及び売掛金が前連結会計年度末比2,066百万円減少したことによります。固定資産は123,508百万円(前連結会計年度末比8,487百万円の増加)となりました。これは主に、肥前環境株式会社及び京都エコサービス株式会社(旧 株式会社Wood Life Company)の連結子会社化により、有形固定資産が前連結会計年度末比6,712百万円、無形固定資産が前連結会計年度末比1,398百万円増加したことによります。(負債の部)当第1四半期連結会計期間末における負債は97,320百万円(前連結会計年度末比7,096百万円の増加)となりました。流動負債は27,406百万円(前連結会計年度末比1,707百万円の減少)となりました。これは主に、1年内返済予定の長期借入金が前連結会計年度末比1,433百万円増加したものの、未払法人税等が前連結会計年度末比1,724百万円減少したことによります。固定負債は69,913百万円(前連結会計年度末比8,804百万円の増加)となりました。これは主に、長期借入金が前連結会計年度末比7,068百万円、繰延税金負債が前連結会計年度末比1,664百万円増加したことによります。繰延税金負債の増加は、肥前環境株式会社及び京都エコサービス株式会社を連結子会社化したことによります。(純資産の部)当第1四半期連結会計期間末における純資産は95,422百万円(前連結会計年度末比740百万円の増加)となりました。これは主に、株主資本合計が前連結会計年度末比444百万円、非支配株主持分が前連結会計年度末比660百万円増加したことによります。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、2025年5月14日に公表しました第2四半期連結累計期間及び通期の連結業績予想に変更はありません。大栄環境株式会社(9336)2026年3月期 第1四半期決算短信
四半期 2027年3月期 第1四半期
出典: 大栄環境 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月10日(https://www2.jpx.co.jp/disc/93360/140120260810516150.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、中東情勢を背景とする燃料・原材料コストの上振れが企業の収益環境を悪化させたことに加えて、政策金利の引き上げに伴う長期金利の上昇が設備投資等の重荷となり、不安定な状態が続きました。一方、賃上げや政府の成長投資及び物価高対策等がプラス材料となったことで、景気は改善に向かって緩やかに推移しております。このような状況のもと、当社グループは、2025年11月に連結子会社化した株式会社スカラベサクレによる廃棄物の受入拡大に加えて、関西エリアを中心としたインフラ開発案件の継続受注及びパートナー企業や自治体との資源循環システムの高度化推進に注力した結果、増収となりました。利益面に関しては、減価償却費や人件費等の増加があったものの、最終処分場での受入量増加による利益の押し上げ等の結果、増益となりました。以上の結果、当第1四半期連結累計期間の業績は、次のとおりとなりました。(単位:百万円)2026年3月期 2027年3月期第1四半期 第1四半期 増減額 増減率連結累計期間 連結累計期間売上高 20,020 24,136 4,116 20.6%営業利益 4,260 5,598 1,338 31.4%営業利益率 21.3% 23.2% 1.9pt -経常利益 4,271 5,580 1,309 30.7%親会社株主に帰属する2,906 3,548 642 22.1%四半期純利益EBITDA 6,138 8,778 2,640 43.0%EBITDAマージン 30.7% 36.4% 5.7pt -(注)1.EBITDA=営業利益+減価償却費(営業外費用除く)+のれん償却額
2.EBITDAマージン=EBITDA/売上高セグメントごとの業績は、次のとおりであります。(環境関連事業)(単位:百万円)2026年3月期 2027年3月期第1四半期 第1四半期 増減額 増減率連結累計期間 連結累計期間売上高 19,345 23,414 4,069 21.0%セグメント利益 4,350 5,601 1,250 28.7%「廃棄物処理・資源循環」において、廃棄物受入量は682千トン(前年同期比27.0%増)となりました。連結子会社の株式会社スカラベサクレによる九州エリアでの廃棄物の受入量増加やインフラ開発案件の継続受注等により、増収となりました。「土壌浄化」において、汚染土壌受入量は158千トン(前年同期比200.6%増)となりました。連結子会社の株式会社ジオレ・ジャパンにおいて2025年9月に新たに稼働開始した汚染土壌処理施設での受入拡大等により、増収となりました。「施設建設・運営管理」において、2026年1月に連結子会社化した株式会社コウキの売上計上及び連結子会社の株式会社海成による解体工事受注増により増収となりました。利益面においては、最終処分場での廃棄物の受入拡大等による利益の押し上げにより、増益となりました。大栄環境株式会社(9336)2027年3月期 第1四半期決算短信(その他)(単位:百万円)2026年3月期 2027年3月期第1四半期 第1四半期 増減額 増減率連結累計期間 連結累計期間売上高 674 721 46 7.0%セグメント利益△70 14 85 -又は損失(△)売上高においては、「リサイクルプラスチックパレット」の販売枚数が増加したため、増収となりました。利益面においては、「アルミペレット」の市況動向を背景とした販売価格の上昇及び生産量の適正化による製造コストの抑制により、増益となりました。
(2)当四半期の財政状態の概況(単位:百万円)2027年3月期2026年3月期第1四半期 増減額 増減率連結会計年度連結会計期間資産 260,191 250,826 △9,365 △3.6%負債 146,127 136,656 △9,470 △6.5%純資産 114,064 114,170 105 0.1%自己資本比率 42.2% 44.2% 2.0pt -(資産の部)当第1四半期連結会計期間末における総資産は250,826百万円(前連結会計年度末比9,365百万円の減少)となりました。流動資産は64,151百万円(前連結会計年度末比10,903百万円の減少)となりました。これは主に、現金及び預金が前連結会計年度末比9,930百万円減少したことによります。固定資産は186,674百万円(前連結会計年度末比1,538百万円の増加)となりました。これは主に、2026年4月に最終処分場(現 当社いわき事業所)を取得したこと等に伴い建設仮勘定が2,037百万円増加したことにより、有形固定資産が前連結会計年度末比1,791百万円増加したことによります。(負債の部)当第1四半期連結会計期間末における負債は136,656百万円(前連結会計年度末比9,470百万円の減少)となりました。流動負債は31,595百万円(前連結会計年度末比3,188百万円の減少)となりました。これは主に、未払法人税等が前連結会計年度末比2,623百万円減少したことによります。固定負債は105,060百万円(前連結会計年度末比6,282百万円の減少)となりました。これは主に、長期借入金が前連結会計年度末比6,138百万円減少したことによります。(純資産の部)当第1四半期連結会計期間末における純資産は114,170百万円(前連結会計年度末比105百万円の増加)となりました。これは主に、株主資本合計が前連結会計年度末比703百万円増加した一方で、非支配株主持分が前連結会計年度末比963百万円減少したことによります。非支配株主持分の減少は主に、連結子会社の肥前環境株式会社を完全子会社化したことによります。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、2026年5月14日に公表しました第2四半期連結累計期間及び通期の連結業績予想に変更はありません。大栄環境株式会社(9336)2027年3月期 第1四半期決算短信
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。