通期・四半期とも構成・粒度は前期と概ね同水準で、内容は大阪・関西万博関連や国際物流のシステム障害など、その期固有の出来事に置き換わっている。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、近鉄グループホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月15日 → 2026年5月15日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月10日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,108字 → 3,617字(前期比-12%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(687字) → あり(464字)
変化の型: 出来事型
増えた要素
- 大阪・関西万博開催による需要増(各セグメント)の説明
- 鉄軌道の安全対策(ホームドア供用開始、法面・耐震補強等)
- 国際物流でのシステム障害・欧州市場低迷の影響
- 近鉄シニアレジデンス学研奈良登美ヶ丘の建設、シンガポール新倉庫建設、米国テキサス州でのホテル建設着手
減った要素
- グループ内組織再編(近鉄HRパートナーズ設立)に伴うセグメント区分変更の説明
- 米国・豪州不動産ファンドへの出資、志摩グリーンアドベンチャー開業の紹介
- 水族館のリニューアル(グレート・バリア・リーフ水槽)や各種観光キャンペーンの紹介
要約: 文字数は前期比-12%とやや減少。前期にあったグループ内人材会社設立に伴うセグメント区分変更の説明が今期はなくなり、代わりに大阪・関西万博の効果や国際物流のシステム障害など、その期固有の出来事に置き換わった。粒度自体は前期とほぼ同水準。
四半期決算短信の比較
文字数: 1,824字 → 1,944字(前期比+6.6%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(360字) → あり(126字)
変化の型: 出来事型
増えた要素
- 国際物流でのシステム障害の影響、中東情勢緊迫化による資源・エネルギー価格上昇の言及
- 固定資産売却益(特別損益)の計上
減った要素
- 近鉄百貨店名古屋店閉店に伴う店舗閉鎖損失(特別損失)の説明
- 投資有価証券売却益の計上
要約: 四半期は前年同期比+6.6%で分量はほぼ横ばい。前年の百貨店閉店損失・投資有価証券売却益に代わり、今期はシステム障害の影響や固定資産売却益など異なる出来事が説明されているが、粒度は同水準。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 近鉄グループホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月15日(https://www2.jpx.co.jp/disc/90410/140120250513543908.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当期の世界経済は、米国をはじめ一部地域が成長を牽引したものの、資源価格の高止まりや中国の景気低迷、中東等における地政学リスクの継続に加え、米国新政権における政策動向の不透明感など、予断を許さない情勢が続きました。わが国経済についても、雇用・所得環境の改善やインバウンド需要の増加などにより緩やかな回復基調にあったものの、人手不足や物価上昇が継続したほか、為替相場をはじめとする金融資本市場の変動などの懸念材料もあり、先行き不透明な状況で推移しました。このような情勢のもと、当社グループでは、回復傾向にある旅客需要、消費需要や、円安継続に伴い拡大するインバウンド需要の取込みに努めるなど、各事業で収益向上に取り組みました。また、運輸業のうち鉄軌道事業では定期運賃改定の効果が期首から寄与したことや、国際物流業で取扱物量の増加と販売価格の上昇が進んだことなどから、連結営業収益は前期に比較して6.9%増の1兆7,417億87百万円となりました。しかしながら、国際物流業で運賃原価の高騰により利益率が低下したこともあり、営業利益は3.5%減の843億99百万円、経常利益は3.7%減の815億38百万円、法人税等を控除した後の親会社株主に帰属する当期純利益は2.3%減の467億16百万円となりました。各報告セグメントの業績は、次のとおりであります。なお、令和6年10月1日を効力発生日とするグループ内組織再編を実施し、人材不足への対応のみならずグループとしての人事戦略に取り組む新たな人材会社として株式会社近鉄HRパートナーズを組成しました。これに伴い、当連結会計年度より、「ホテル・レジャー」業に含まれていた人材派遣業を、「その他」の事業に変更しております。前連結会計年度のセグメント情報については、変更後の報告セグメントの区分に基づき作成しております。
①運 輸運輸業におきましては、鉄軌道事業で引き続き人流の回復が進み、インバウンドが増加傾向にあることに加え、「わたしは、奈良派。」や「志摩へおいなーい!」などの積極的なキャンペーン宣伝活動により、奈良・伊勢志摩方面への観光旅客が増加しました。昨年10月に運行を開始した新型一般車両では、ベビーカーのお客様などがご利用しやすいスペース「やさしば」を配備し、従来車両と比較して消費電力を約45%削減するなど、お客様と地球環境に優しい施策を推進しております。また、増加するインバウンド需要のさらなる取込みのため、クレジットカードのタッチ決済による乗車サービスを開始したほか、「大阪・関西万博」の需要獲得のため、本年3月に大阪上本町駅バスターミナルを整備しました。当期の営業収益は前期に比較して5.3%増の2,232億25百万円、営業利益は7.3%増の346億64百万円となりました。
②不動産不動産業におきましては、不動産販売業で、関西圏を中心にマンション分譲が好調に推移したほか、中古住宅等の買取再販ビジネスが伸長したことで増収となり、不動産賃貸業でも、オフィスビルで空室解消等が進んだ結果、増収となりました。さらに、米国や豪州の不動産を投資対象としたファンドへの出資や、アウトドア体験型複合施設「志摩グリーンアドベンチャー」の開業など、新たな事業機会の創出に努めました。当期の営業収益は前期に比較して5.0%増の1,653億59百万円となりましたが、分譲マンションにおける原価の上昇や、各事業における物件費・経費の増加等の影響により、営業利益は8.3%減の138億64百万円となりました。
③国際物流国際物流業におきましては、航空貨物輸送で半導体や電子部品を中心に物量回復の兆しが見られたほか、中国発Eコマース貨物の輸送需要増加に端を発する運賃原価の上昇に伴う販売価格の引上げなどにより増収となったものの、競合他社との競争の激化や、荷主のコスト抑制意識が強く、販売価格への転嫁にタイムラグが生じたため、利益面では厳しい状況が続きました。ロジスティクスでは、自動車関連品において米国系主要顧客の販売台数の伸び悩みにより取扱いが低調に推移するなど、米国で需要が減少した影響を強く受けました。当期の営業収益は前期に比較して8.6%増の7,969億41百万円、営業利益は26.3%減の129億67百万円となりました。
④流 通流通業におきましては、百貨店業で、旗艦店である「あべのハルカス近鉄本店」は、国内外問わず広域から多くのお客様にご来店いただける都市型総合百貨店を目指し、特選ブランドの強化を図るとともに、収益力向上策の一つとして強化しているフランチャイズ事業による店舗展開も進めました。一方、地域店においては、生活機能、商業機能、コミュニティ機能を融合した「タウンセンター化」への変革を推進すべく、各店の地域特性に応じた改装を実施しました。ストア・飲食業では、近商ストア天美店を建替リニューアルするなど、お客様のニーズに合わせた売場づくりに努めたほか、鵜方駅前にオリジナルクラフトビール醸造所「志摩醸造」をオープンするなど、新規事業の拡大も進めました。当期の営業収益は前期に比較して1.6%増の2,153億59百万円、営業利益は21.6%増の70億22百万円となりました。
⑤ホテル・レジャーホテル・レジャー業におきましては、ホテル業で、サービスの向上やインバウンド需要の着実な取込みを図り、客室単価および稼働率の上昇につなげました。シェラトン都ホテル東京やシェラトン都ホテル大阪、都シティ 近鉄京都駅等の主要ホテルでは、競争力の確保に向けて順次客室改装工事を進めました。観光施設業では、30周年を迎えた志摩スペイン村で、人気VTuberとのコラボイベントを前年に続き実施したほか、『ポケットモンスター』とのスペシャルイベントを新たに実施するなど、認知度の向上、新規顧客の獲得に努めました。旅行業では、海外の個人のお客様が直接予約できる訪日旅行者向けグローバルサイト「YOKOSO JAPAN TOUR」での商品販売を開始したほか、団体旅行でスポーツの大規模な国際大会に関する商品を取り扱うなど、旺盛なインバウンド需要の取込みに注力しました。また、「大阪・関西万博」や本年7月に開業する沖縄北部テーマパーク「JUNGLIA OKINAWA」のチケット付き商品の販売を開始するなど、今後の収益確保に向けた取組みも推進しました。水族館業では、海遊館で「グレート・バリア・リーフ水槽」のリニューアルを実施するとともに、増加するインバウンド需要の取込みに努め、前年を上回る入館者数を確保しました。当期の営業収益は前期に比較して8.6%増の3,449億5百万円、営業利益は4.0%増の139億84百万円となりました。
⑥その他その他の事業におきましては、ケーブルテレビ業で、積極的な営業活動によりサービス加入者数は増加しましたが、同軸ケーブルから光ケーブルへの切替え工事の開始に伴う費用の増加等がありました。当期の営業収益は前期に比較して0.1%増の451億26百万円、営業利益は35.0%減の23億43百万円となりました。なお、当社単体につきましては、営業収益はグループ会社からの受取配当金などで404億17百万円、当期純利益は253億19百万円となりました。
(2)当期の財政状態の概況資産合計は、前期末に比較して529億39百万円増加し、2兆5,072億55百万円となりました。これは、棚卸資産や有形固定資産が増加したことによるものであります。負債合計は、前期末に比較して248億65百万円増加し、1兆8,935億31百万円となりました。これは、資金調達により借入金が増加したことによるものであります。純資産合計は、前期末に比較して280億73百万円増加し、6,137億23百万円となりました。これは、利益剰余金が純利益の計上から配当を差し引き増加したことによるものであります。
(3)当期のキャッシュ・フローの概況当期における現金及び現金同等物の期末残高は2,317億48百万円で、前期末に比較して99億9百万円減少しました。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、税金等調整前当期純利益が増加したものの、棚卸資産、売上債権及び契約資産が増加したことなどにより、前期に比較して607億83百万円収入が減少し、897億28百万円の収入となりました。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、固定資産の取得が増加したことなどにより、前期に比較して264億93百万円支出が増加し、827億89百万円の支出となりました。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、配当金の支払が増加したものの、借入金の返済額が減少したことなどにより、前期に比較して541億20百万円支出が減少し、178億74百万円の支出となりました。
(4)今後の見通し令和7年度は、大阪・関西万博の開催やインバウンドの拡大が見込まれるなど、運輸業、流通業、ホテル・レジャー業等のBtoC事業領域での需要が伸長するとの前提に基づいて、令和7年度の業績予想を算定しております。運輸業、流通業およびホテル・レジャー業で大阪・関西万博の開催効果やインバウンド需要の拡大を見込むほか、国際物流業でも相互関税の影響が収束するにつれ取扱物量が徐々に増加すると予測しており、営業収益は前期に比較して7.9%、1,382億12百万円増収の1兆8,800億円、営業利益は前期に比較して4.3%、36億円増益の880億円を見込んでおります。経常利益は、営業外収益で持分法による投資利益や為替差益等が減少するほか、営業外費用で支払利息の増加も見込まれるため、前期に比較して4.3%、35億38百万円減益の780億円を予想しております。親会社株主に帰属する当期純利益は、前期に比較して2.7%、12億83百万円増益の480億円を予想しております。
通期 2026年3月期
出典: 近鉄グループホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月15日
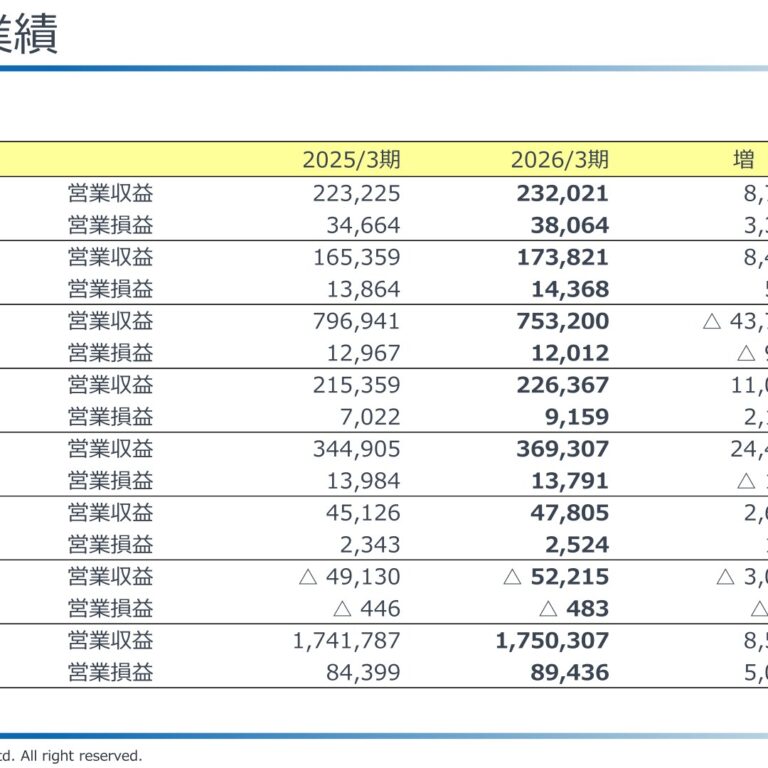
1.経営成績等の概況(1)当期の経営成績の概況当期の世界経済は、米国の通商政策の影響に加え、中東等における地政学リスクのさらなる高まりなどもあり、予断を許さない情勢が続きました。わが国経済についても、雇用・所得環境の改善やインバウンド需要の増加などにより緩やかな回復基調にあったものの、物価上昇や急速な金利上昇のほか、中国政府による日本への渡航自粛要請の影響等もあり、先行き不透明な状況で推移しました。このような情勢のもと、当社グループでは、大阪・関西万博等による旅客・消費需要やインバウンド需要の取込みに努めるなど、各事業で収益向上に取り組みました。これによって、運輸業、流通業などで業績が概ね順調に進捗した結果、国際物流業での市場競争の激化や、期の終盤にかけての中東情勢悪化などの下押し要因はあったものの、連結営業収益は前期に比較して0.5%増の1兆7,503億7百万円、営業利益は6.0%増の894億36百万円、経常利益は3.7%増の845億77百万円となり、法人税等を控除した後の親会社株主に帰属する当期純利益は15.1%増の537億71百万円となりました。各報告セグメントの業績は、次のとおりであります。
①運 輸運輸業におきましては、鉄軌道事業で大阪・関西万博開催に伴うお客様の増加や、昨年2月に実施したダイヤ変更による名阪特急「ひのとり」の増発効果が寄与したことに加え、インバウンド需要や伊勢志摩方面への観光需要も堅調に推移しました。安全面の取組みとしては、鶴橋駅および近鉄名古屋駅で、ホームドアの供用を開始しました。また、激甚化・頻発化する自然災害への対策については、安全で安定的な輸送の確保を目指し、線路の法面補強、橋梁・トンネルの耐震補強、電気設備の雷害対策などを継続して実施しております。当期の営業収益は前期に比較して3.9%増の2,320億21百万円、営業利益は9.8%増の380億64百万円となりました。
②不動産不動産業におきましては、不動産販売業で、首都圏を中心にマンション分譲が好調に推移したほか、中古住宅等の買取再販ビジネスが伸長したことで増収となり、不動産賃貸業でも、首都圏における収益物件の取得等により、増収となりました。また、2027年春に開業予定の「近鉄シニアレジデンス学研奈良登美ヶ丘(仮称)」の建設を進めるなど、今後の収益拡大に向けた取組みを推進しました。当期の営業収益は前期に比較して5.1%増の1,738億21百万円、営業利益は3.6%増の143億68百万円となりました。
③国際物流国際物流業におきましては、半導体関連や電子部品の荷動きは堅調に推移したものの、昨年4月のシステム障害の影響や欧州市場の低迷、荷主の在庫積増しによる緊急出荷需要の落ち込みにより、全体的な取扱物量は微増にとどまり、減収となりました。また、仕入価格が高止まりする一方で、競合他社との競争激化や販売価格への転嫁の遅れもあり、利益面においても厳しい状況が続きました。一方、東南アジアでの販売拡大に向けてシンガポールで新たな倉庫建設に着手するなど、今後の成長戦略に基づく施策を推進しました。当期の営業収益は前期に比較して5.5%減の7,532億円、営業利益は7.4%減の120億12百万円となりました。
④流 通流通業におきましては、百貨店業で、大阪・関西万博のオフィシャルストアが好調に推移しました。また、「旗艦店あべのハルカス近鉄本店『リモデル』」の一環として菓子売場などを改装するとともに、隣接する商業施設「Hoop」の改装や医療モール「あべのウェルビーイングテラス」の開業等により、あべの・天王寺エリアの魅力最大化を図りました。ストア・飲食業では、人流の増加を駅ナカ店舗等の収益向上につなげるとともに、近商ストア高の原店のリニューアルなど、お客様のニーズに合わせた売場づくりを推進しました。当期の営業収益は前期に比較して5.1%増の2,263億67百万円、営業利益は30.4%増の91億59百万円となりました。
⑤ホテル・レジャーホテル・レジャー業におきましては、ホテル業で大阪・関西万博の効果が顕著であった大阪エリアを中心に、旺盛なインバウンド需要の着実な取込みを図り、客室単価および稼働率の上昇につなげました。また、シェラトン都ホテル東京で順次客室改装工事を進めたほか、米国テキサス州プレイノ市でホテル建設に着手するなど、今後の需要拡大を見据えた施策も実施しました。旅行業では、大阪・関西万博関連で各地発着の宿泊・日帰りツアーを販売したほか、個人旅行では、ヨーロッパ方面のツアーやテーマ性の高い商品の造成を積極的に進め、団体旅行では、MICE案件や視察旅行などの受注拡大に努めました。さらに、インバウンド需要の取込みのため、個人旅行者向けオンラインサイトでの販売や多言語対応を強化するとともに、団体旅行で東京2025世界陸上競技選手権大会に関する商品の取扱いに注力しました。水族館業では、開業35周年を迎えた海遊館および開業10周年を迎えたニフレルにおいて、記念イベントの実施や記念グッズの販売を通じて来館促進を図りました。当期の営業収益は前期に比較して7.1%増の3,693億7百万円となりましたが、志摩スペイン村の入場者数が前期開催した30周年記念コラボイベントの反動によって減少したことなどにより、営業利益は1.4%減の137億91百万円となりました。
⑥その他その他の事業におきましては、ケーブルテレビ業で、積極的な営業活動によりサービス加入者数が増加しました。当期の営業収益は前期に比較して5.9%増の478億5百万円、営業利益は7.7%増の25億24百万円となりました。なお、当社単体につきましては、営業収益はグループ会社からの受取配当金などで392億86百万円、当期純利益は263億27百万円となりました。
(2)当期の財政状態の概況資産合計は、前期末に比較して862億46百万円増加し、2兆5,935億2百万円となりました。これは、現金及び預金が減少した一方で、棚卸資産や有形固定資産が増加したことによるものであります。負債合計は、前期末に比較して80億6百万円増加し、1兆9,015億37百万円となりました。これは、社債の償還を進めた一方で、資金調達により借入金が増加したことによるものであります。純資産合計は、前期末に比較して782億40百万円増加し、6,919億64百万円となりました。これは、利益剰余金が純利益の計上から配当を差し引き増加したほか、為替換算調整勘定の増加などによりその他の包括利益累計額が増加したことによるものであります。
(3)当期のキャッシュ・フローの概況当期における現金及び現金同等物の期末残高は2,001億24百万円で、前期末に比較して316億23百万円減少しました。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは税金等調整前当期純利益の計上に加え、棚卸資産の取得が減少したことなどにより、前期に比較して283億59百万円収入が増加し、1,180億87百万円の収入となりました。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、固定資産の取得が増加したことなどにより、前期に比較して561億2百万円支出が増加し、1,388億91百万円の支出となりました。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、借入金が増加したものの、社債の純償還額が増加したことなどにより、前期に比較して20億61百万円支出が増加し、199億35百万円の支出となりました。
(4)今後の見通し2026年度は、前年の大阪・関西万博の反動減が予想されるものの、引き続き堅調な特急利用やインバウンドの拡大が見込まれ、中東情勢の影響など不確定要素はありますが、BtoC事業領域においては需要が堅調に推移するとの前提に基づいて、2026年度の業績予想を算定しております。運輸業、流通業において大阪・関西万博の反動減が生じる一方、不動産業で仲介・リフォーム事業の増収等を、国際物流業で取扱物量の増加とともに運賃コスト上昇分の販売価格への転嫁を見込むほか、ホテル・レジャー業でホテルの客室改装等による価格引 き上げや海外旅行 の販売拡大 を想定しており 、営業収益 は前期に比較して
5.1%、896億92百万円増収の1兆8,400億円、営業利益は前期に比較して0.6%、5億63百万円増益の900億円を見込んでおります。経常利益は、営業外費用で支払利息の増加が見込まれるため、前期に比較して3.0%、25億77百万円減益の820億円を予想しております。親会社株主に帰属する当期純利益 は、前期に比較して12.6%、67億71百万円減益の470億円を予想しております。
四半期 2026年3月期 第1四半期
出典: 近鉄グループホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/90410/140120250805529895.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況第1四半期連結累計期間における当社グループの経営環境につきましては、雇用・所得環境の改善やインバウンド需要の増加もあり、国内経済は緩やかな回復基調で推移いたしました。一方で、物価や金利の上昇懸念に加え、中東をはじめとする地政学リスクや米国における関税措置をはじめとする政策動向もあり、景気の先行きは依然として不透明な情勢となっております。このような状況のもと、当社グループでは、本年4月に開幕した大阪・関西万博による旅客・消費需要や拡大するインバウンド需要の取り込みによる運輸業、流通業、ホテル・レジャー業の増収に加え、不動産業においてマンション販売が増収となりましたため、国際物流業での減収を差引き、営業収益は前年同期に比較して1.8%増収の4,276億96百万円となり、営業利益は前年同期に比較して1.0%増益の219億92百万円となりました。営業外損益で為替差損を計上したことや支払利息 が増加したこと等により、経常利益は前年同期に比較して
6.8%減益の207億25百万円となりました。特別損益で投資有価証券売却益を特別利益に、近鉄百貨店名古屋店閉店に伴う店舗閉鎖損失を特別損失にそれぞれ計上し、非支配株主に帰属する四半期純利益を控除した親会社株主に帰属する四半期純利益は、前年同期に比較して15.1%減益の107億76百万円となりました。各報告セグメントの業績は、次のとおりであります。
①運 輸鉄軌道事業で大阪・関西万博開催に伴う旅客の増加や本年2月に実施したダイヤ変更による名阪特急増発効果に加え、インバウンド需要も堅調に推移したため、運輸業全体の営業収益は前年同期に比較して5.7%増収の576億38百万円となり、営業利益は前年同期に比較して11.1%増益の100億31百万円となりました。
②不動産不動産販売業で主として近畿圏において高価格帯のマンション販売が進捗したため、不動産業全体の営業収益は前年同期に比較して8.0%増収の419億99百万円となり、営業利益は前年同期に比較して4.6%増益の45億30百万円となりました。
③国際物流国際物流業で、本年4月のシステム障害の影響や欧州市場の低迷等もあり、営業収益は前年同期に比較して
3.3%減収の1,826億42百万円となり、営業利益は前年同期に比較して43.1%減益の6億48百万円となりました。④流 通百貨店業で前年好調であった免税売上やハルカス開業10周年イベントの反動はあったものの、大阪・関西万博のオフィシャルストアが好調に推移したほか、ストア・飲食業においても万博開催等による人流増加が駅ナカ店舗の売上に寄与したこと等もあり、流通業全体の営業収益は前年同期に比較して5.1%増収の545億69百万円となり、営業利益は前年同期に比較して7.2%増益の16億70百万円となりました。
⑤ホテル・レジャーホテル業でインバウンドをはじめとする宿泊利用が堅調であったほか、旅行業で海外個人旅行を中心に取扱いが増加したため、ホテル・レジャー業全体の営業収益は前年同期に比較して6.3%増収の913億20百万円となり、営業利益は前年同期に比較して1.2%増益の44億20百万円となりました。
⑥その他その他の事業全体の営業収益は前年同期に比較して10.4%増収の126億78百万円となり、営業利益は前年同期に比較して15.7%減益の10億60百万円となりました。
(2)当四半期の財政状態の概況資産合計は、前期末に比較して306億40百万円減少し、2兆4,766億14百万円となりました。これは、棚卸資産が増加した一方で、現金及び預金が減少したことによるものであります。負債合計は、前期末に比較して314億26百万円減少し、1兆8,621億4百万円となりました。これは、借入金の返済及び社債の償還を進めたことによるものであります。純資産合計は、前期末に比較して7億85百万円増加し、6,145億9百万円となりました。これは、その他の包括利益累計額で為替換算調整勘定などが減少した一方で、利益剰余金が純利益の計上から配当を差引き増加したことによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期第2四半期累計期間及び通期の連結業績予想につきましては、2025年5月15日に公表いたしました業績予想から変更はありません。
四半期 2027年3月期 第1四半期
出典: 近鉄グループホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月10日(https://www2.jpx.co.jp/disc/90410/140120260807515044.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況第1四半期連結累計期間における当社グループの経営環境につきましては、物価上昇の影響は見られるものの、雇用・所得環境の改善が進んだこともあり、国内経済は緩やかな回復基調で推移しました。一方で、円安に伴うさらなる物価の高騰、中東情勢をはじめとする地政学リスクによる資源・エネルギー価格の上昇やサプライチェーンの寸断等が国内経済活動や個人消費に及ぼす影響が懸念されるなど、景気の先行きは依然として不透明な情勢となっております。このような状況のもと、当社グループでは、運輸業で伊勢志摩方面等への観光利用が好調に推移したほか、流通業では百貨店の売場改装や催事による集客施策に注力し、前期に開催された大阪・関西万博の反動減による影響の抑制に努めたことに加え、国際物流業で取扱物量の増加や販売価格の引き上げにより増収となったため、営業収益は前年同期に比較して7.7%増収の4,605億32百万円となり、営業利益は前年同期に比較して5.2%増益の231億34百万円となりました。営業外損益で、金利上昇等により支払利息が増加したため、経常利益は前年同期に比較して1.8%増益の210億90百万円となり、特別損益で、固定資産売却益を計上した結果、法人税等、非支配株主に帰属する四半期純利益を控除した親会社株主に帰属する四半期純利益は、前年同期に比較して9.1%増益の117億58百万円となりました。各セグメントの業績は、次のとおりであります。
①運 輸前期に開催された大阪・関西万博の反動減に対し、鉄軌道業で伊勢志摩方面への観光利用が好調に推移しましたが、人件費や一般車両新造等による減価償却費の増加もあり、運輸業全体の営業収益は前年同期に比較して0.1%増収の577億7百万円となり、営業利益は前年同期に比較して18.2%減益の82億3百万円となりました。
②不動産不動産販売業でマンション分譲戸数が減少しましたが、不動産賃貸業で新規取得物件が収益寄与した結果、不動産業全体の営業収益は前年同期に比較して1.9%減収の411億94百万円となり、営業利益は前年同期に比較して8.4%増益の49億12百万円となりました。
③国際物流国際物流業で、航空貨物輸送において半導体を含むAI関連の荷動きが堅調に推移したこと等により取扱物量が増加したほか、中東情勢の緊迫化等もあり運賃原価が高止まりするなか、販売価格への転嫁が進んだため、営業収益は前年同期に比較して18.7%増収の2,168億86百万円となり、営業利益は前年同期に比較して585.9%増益の44億51百万円となりました。
④流 通大阪・関西万博の反動減があったものの、百貨店業で売場改装や催事による集客効果に加え、免税売上が堅調に推移したため、流通業全体の営業収益は前年同期に比較して0.6%減収の542億54百万円となり、営業利益は前年同期に比較して37.5%増益の22億97百万円となりました。
⑤ホテル・レジャー旅行業で大阪・関西万博の反動減や中東情勢の緊迫化等を背景に団体旅行や訪日旅行の取扱いが減少したほか、ホテル業でも大阪・関西万博の反動減に、中国の渡航自粛による影響が重なり、ホテル・レジャー業全体の営業収益は前年同期に比較して0.6%減収の907億43百万円となり、営業利益は前年同期に比較して48.4%減益の22億82百万円となりました。
⑥その他その他の事業全体の営業収益は前年同期に比較して1.4%増収の128億51百万円となり、営業利益は前年同期に比較して7.8%増益の11億43百万円となりました。
(2)当四半期の財政状態の概況資産合計は、前期末に比較して139億64百万円増加し、2兆6,074億66百万円となりました。これは、現金及び預金が減少した一方で、受取手形、売掛金及び契約資産や販売土地及び建物に加え、有形固定資産が増加したことによるものであります。負債合計は、前期末に比較して304億1百万円増加し、1兆9,319億39百万円となりました。これは、資金調達により、コマーシャル・ペーパーや長期借入金が増加したことによるものであります。純資産合計は、前期末に比較して164億37百万円減少し、6,755億27百万円となりました。これは、利益剰余金が純利益の計上から配当を差し引き増加した一方で、連結子会社における優先株式の取得及び消却等により非支配株主持分が減少したことによるものであります。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期第2四半期累計期間及び通期の連結業績予想につきましては、2026年5月15日に公表いたしました業績予想から変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。