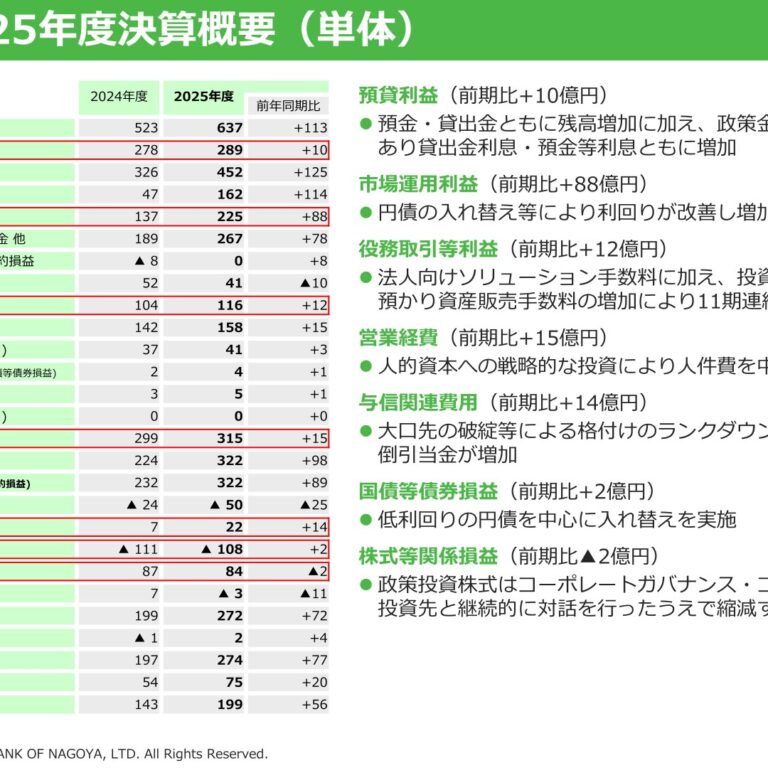
経常収益・利益の水準は上向いているが、定性的な説明構成・粒度は前期から変化なし。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、名古屋銀行分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月6日 → 2026年8月5日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 1,601字 → 1,564字(前期比-2.3%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(892字) → あり(713字)
変化の型: 変化なし
要約: 経常収益・経常利益・セグメント業績の説明構成は前期と同一で、数値が更新されたのみ。新たな要因や項目の追加・削除はない。
四半期決算短信の比較
文字数: 1,132字 → 1,204字(前期比+6.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(178字) → あり(190字)
変化の型: 変化なし
要約: 経常収益・経常利益の増減要因説明は前年同期と同じ構成・粒度で、経済環境の記述もほぼ同内容。数値が更新されたのみで新規項目の追加はない。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 名古屋銀行 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/85220/140120250512541594.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における連結ベースでの経営成績は以下のとおりとなりました。グループ全体の経常収益は、株式等売却益等が減少したものの、有価証券利息配当金及び貸出金利息等が増加したことを主な要因として、前期に比べ1,511百万円増加し102,788百万円となりました。経常費用は、国債等債券売却損及び債券貸借取引支払利息が減少したことを主な要因として、前期に比べ4,874百万円減少し81,889百万円となりました。この結果、経常利益は前期に比べ6,385百万円増加し20,899百万円となりました。また、親会社株主に帰属する当期純利益は前期に比べ4,694百万円増加し14,730百万円となりました。セグメントごとの経営成績につきましては、次のとおりであります。
① 銀行業務経常収益は、前期に比べ93百万円減少し75,895百万円となりました。セグメント利益は、前期に比べ6,323百万円増加し19,967百万円となりました。
② リース業務経常収益は、前期に比べ1,708百万円増加し22,548百万円となり、セグメント利益は、前期に比べ379百万円増加し843百万円となりました。
③ カード業務経常収益は、前期に比べ69百万円増加し2,511百万円となり、セグメント利益は、前期に比べ136百万円減少し544百万円となりました。
④ その他業務経常収益は、前期に比べ141百万円減少し3,501百万円となりました。セグメント利益は、前期に比べ195百万円減少し316百万円となりました。
(2)当期の財政状態の概況連結べースでの主要な勘定の動きは以下のとおりとなりました。預金につきましては、277,051百万円増加し4,790,183百万円となりました。譲渡性預金につきましては、112,656百万円増加し235,996百万円となりました。貸出金につきましては、209,472百万円増加し3,990,329百万円となりました。有価証券につきましては、2,180百万円増加し936,433百万円となりました。また、総資産につきましては、339,321百万円増加し5,770,358百万円となり、株主資本につきましては、9,155百万円増加し219,389百万円となりました。
(3)当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、前期に比べ134,932百万円収入が増加し219,451百万円の収入となりました。収入の増加の要因は、譲渡性預金及び預金の増加等によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、投資活動の結果支出した資金は49,886百万円(前期は25,048百万円の収入)となりました。支出の増加の要因は、有価証券の取得による支出によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、前期に比べ10,498百万円支出が増加し15,627百万円の支出となりました。支出の増加の要因は、劣後特約付社債の償還による支出等によるものです。この結果、当連結会計年度における現金及び現金同等物の残高は704,976百万円であり、前期に比べ153,938百万円の増加となりました。
(4)今後の見通しグループ全体の連携を強くし、顧客の要望に応える多様なサービスを提供することで収益の拡大に努めてまいります。次期の見通しにつきましては、以下の内容を見込んでおります。通期の連結ベースの経常収益は113,000百万円、経常利益は21,700百万円、親会社株主に帰属する当期純利益は15,200百万円を見込んでおります。また、通期の銀行単体の経常収益は86,000百万円、経常利益は20,900百万円、当期純利益は14,900百万円を見込んでおります。
通期 2026年3月期
出典: 名古屋銀行 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における連結ベースでの経営成績は以下のとおりとなりました。グループ全体の経常収益は、貸出金利息及び有価証券利息配当金等が増加したことを主な要因として、前期に比べ21,668百万円増加し124,456百万円となりました。経常費用は、預金利息等が増加したことを主な要因として、前期に比べ14,485百万円増加し96,375百万円となりました。この結果、経常利益は前期に比べ7,182百万円増加し28,081百万円となりました。また、親会社株主に帰属する当期純利益は前期に比べ5,538百万円増加し20,269百万円となりました。セグメントごとの経営成績につきましては、次のとおりであります。
① 銀行業務経常収益は、前期に比べ21,546百万円増加し97,441百万円となりました。セグメント利益は、前期に比べ7,272百万円増加し27,239百万円となりました。
② リース業務経常収益は、前期に比べ603百万円増加し23,152百万円となり、セグメント利益は、前期に比べ90百万円減少し752百万円となりました。
③ カード業務経常収益は、前期に比べ26百万円減少し2,485百万円となり、セグメント利益は、前期に比べ47百万円増加し591百万円となりました。
④ その他業務経常収益は、前期に比べ208百万円減少し3,292百万円となりました。セグメント利益は、前期に比べ0百万円減少し315百万円となりました。
(2)当期の財政状態の概況連結べースでの主要な勘定の動きは以下のとおりとなりました。預金につきましては、591,024百万円増加し5,381,207百万円となりました。譲渡性預金につきましては、149,496百万円減少し86,500百万円となりました。貸出金につきましては、319,965百万円増加し4,310,294百万円となりました。有価証券につきましては、110,940百万円増加し1,047,374百万円となりました。また、総資産につきましては、502,342百万円増加し6,272,701百万円となり、株主資本につきましては、15,373百万円増加し234,763百万円となりました。
(3)当期のキャッシュ・フローの概況(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、前期に比べ79,261百万円収入が減少し140,190百万円の収入となりました。収入の減少の要因は、譲渡性預金の減少等によるものです。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、前期に比べ25,361百万円支出が増加し75,248百万円の支出となりました。支出の増加の要因は、有価証券の売却の減少等によるものです。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、前期に比べ10,546百万円支出が減少し5,081百万円の支出となりました。支出の減少の要因は、劣後特約付社債の償還が当期は無かったこと等によるものです。この結果、当連結会計年度における現金及び現金同等物の残高は764,836百万円であり、前期に比べ59,860百万円の増加となりました。
(4)今後の見通しグループ全体の連携を強くし、顧客の要望に応える多様なサービスを提供することで収益の拡大に努めてまいります。次期の見通しにつきましては、以下の内容を見込んでおります。通期の連結ベースの経常収益は142,800百万円、経常利益は33,700百万円、親会社株主に帰属する当期純利益は23,000百万円を見込んでおります。また、通期の銀行単体の経常収益は113,600百万円、経常利益は32,700百万円、当期純利益は22,700百万円を見込んでおります。
四半期 2026年3月期 第1四半期
出典: 名古屋銀行 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月6日(https://www2.jpx.co.jp/disc/85220/140120250805529698.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、インバウンド消費の拡大や、賃上げ等の雇用環境の改善等により穏やかな回復基調を維持しました。その一方で、原材料・資源価格の高騰等による物価上昇や、米国の通商政策の影響による景気の下振れリスクの懸念、ウクライナ・中東情勢等の地政学リスクの継続により、景気の先行きは依然として不透明な状況が続いております。このような経済状況下、当行の連結ベースでの経営成績は以下のとおりとなりました。グループ全体の経常収益は、貸出金利息及び有価証券利息配当金等が増加したことを主な要因として、前年同期に比べ5,559百万円増加し30,745百万円となりました。経常費用は、預金利息及び国債等債券売却損が増加したことを主な要因として、前年同期に比べ4,106百万円増加し23,432百万円となりました。この結果、経常利益は前年同期に比べ1,452百万円増加し7,313百万円となり、親会社株主に帰属する四半期純利益は前年同期に比べ1,171百万円増加し5,235百万円となりました。セグメントごとの経営成績につきましては、次のとおりであります。
① 銀行業務経常収益は、前年同期に比べ5,588百万円増加し24,809百万円となりました。セグメント利益は、前年同期に比べ1,604百万円増加し7,812百万円となりました。
② リース業務経常収益は、前年同期に比べ45百万円増加し5,715百万円となり、セグメント利益は、前年同期に比べ165百万円減少し115百万円となりました。
③ カード業務経常収益は、前年同期に比べ12百万円増加し634百万円となり、セグメント利益は、前年同期に比べ50百万円増加し206百万円となりました。
④ その他業務経常収益は、前年同期に比べ7百万円増加し669百万円となりました。セグメント利益は、前年同期に比べ10百万円増加し△4百万円となりました。
(2)当四半期の財政状態の概況預金の当第1四半期連結会計期間末残高につきましては、前連結会計年度末に比べ、286,187百万円増加し5,076,370百万円となりました。預金の増加のうち、個人預金につきましては、9,498百万円の増加となりました。貸出金の当第1四半期連結会計期間末残高につきましては、住宅ローンを中心とした個人向け融資等に積極的に対応した結果により前連結会計年度末に比べ、577百万円増加し3,990,906百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明第2四半期連結累計期間及び通期の連結業績予想につきましては、2025年5月13日に公表しました連結業績予想から変更はありません。
四半期 2027年3月期 第1四半期
出典: 名古屋銀行 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月5日(https://www2.jpx.co.jp/disc/85220/140120260804508091.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間におけるわが国経済は、雇用・所得環境の改善や堅調な企業業績等を背景に、緩やかな回復基調を維持しております。世界経済においても、半導体関連を中心としたハイテク株が市場を牽引するなか、日米欧の主要株価指数は高値圏で推移いたしました。その一方で、中東地域をはじめとする地政学的リスクの高まりに加え、物価上昇の長期化による個人消費への影響や、米国の通商政策、為替相場の動向等の不確定要素も多く、景気の先行きは依然として不透明な状況が続いております。このような経済状況下、当行の連結ベースでの経営成績は以下のとおりとなりました。グループ全体の経常収益は、貸出金利息が増加したことを主な要因として、前年同期に比べ7,756百万円増加し38,502百万円となりました。経常費用は、預金利息及び国債等債券売却損が増加したことを主な要因として、前年同期に比べ5,138百万円増加し28,570百万円となりました。この結果、経常利益は前年同期に比べ2,618百万円増加し9,931百万円となり、親会社株主に帰属する四半期純利益は前年同期に比べ1,509百万円増加し6,744百万円となりました。セグメントごとの経営成績につきましては、次のとおりであります。
① 銀行業務経常収益は、前年同期に比べ7,220百万円増加し32,029百万円となりました。セグメント利益は、前年同期に比べ2,605百万円増加し10,417百万円となりました。
② リース業務経常収益は、前年同期に比べ586百万円増加し6,302百万円となり、セグメント利益は、前年同期に比べ30百万円増加し146百万円となりました。
③ カード業務経常収益は、前年同期に比べ46百万円増加し681百万円となり、セグメント利益は、前年同期に比べ19百万円増加し226百万円となりました。
④ その他業務経常収益は、前年同期に比べ123百万円減少し546百万円となりました。セグメント利益は、前年同期に比べ108百万円減少し△113百万円となりました。
(2)当四半期の財政状態の概況預金の当第1四半期連結会計期間末残高につきましては、前連結会計年度末に比べ、4,003百万円減少し5,377,203百万円となりました。預金の減少のうち、個人預金につきましては、3,381百万円の減少となりました。貸出金の当第1四半期連結会計期間末残高につきましては、地元企業の資金需要や住宅ローンを中心とした個人向け融資等、各種資金ニーズに積極的に対応した結果により前連結会計年度末に比べ、67,513百万円増加し4,377,807百万円となりました。
(3)連結業績予想などの将来予測情報に関する説明第2四半期連結累計期間及び通期の連結業績予想につきましては、2026年5月12日に公表しました連結業績予想から変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。