元常務取締役の不適切な報酬受給事案を受け、通期はガバナンス対応の説明を大幅増補する一方、四半期は配当据え置きに伴う記載省略などで全体としてはやや簡素化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、サンリオ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年6月23日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月10日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,992字 → 8,200字(前期比+16.9%、増加)
見出し構成の変化: 追加: 「(当社元常務取締役による不適切な報酬受給事案に関する当社の対応について)」の説明ブロックが(1)の前に新設(番号見出しではないが節構成上の追加)
粒度の判定: 細分化
セグメント情報注記: あり(748字) → あり(766字)
変化の型: 信頼回復型
増えた要素
- 冒頭に「元常務取締役による不適切な報酬受給事案に関する当社の対応について」の説明ブロックを新設(事案の概要、金額US$1,682,018、特別調査委員会の調査結果、報酬の一部返納、ガバナンス強化策、株主への謝罪)
要約: 経営成績自体はセグメント別(日本・欧州・北米・南米・アジア)の説明構成・粒度とも前年同様(周年キャラクター名等の入れ替えのみ)だが、冒頭に元役員の不正報酬受給事案とガバナンス対応を詳述する長文ブロックが新設された。この事案説明により文字数・数値言及・セグメント言及がいずれも増加している。
四半期決算短信の比較
文字数: 5,697字 → 4,542字(前期比-20.6%、減少)
見出し構成の変化: 削除: (4)利益処分に関する基本方針及び当期の配当(①~⑤の地域別見出しは表題内の金額が前年同期比で更新されているのみで見出し自体は変化なし)
粒度の判定: 粗くなった
セグメント情報注記: あり(71字) → あり(217字)
変化の型: 簡素化型、信頼回復型、会計基準変更型
増えた要素
- 前年(2026年5月)の不適切な報酬受給事案に関する特別調査委員会の対応進捗、および2026年7月の元常務取締役に対する損害賠償請求訴訟提起の説明
- セグメント利益の算定方法変更に関する注記(社長室費用を「日本」セグメントに含めて表示するよう変更、前年同期分を組み替え)
減った要素
- (4)利益処分に関する基本方針及び当期の配当(配当予想に変更がないため記載を省略)
要約: 配当に変更がないため(4)配当セクションが今期は省略され、地域別セグメントの説明も前年よりやや簡潔になり、文字数・文数・数値言及とも減少した。一方で元役員の不祥事に関する訴訟提起の経過報告とセグメント区分変更の注記が新たに加わっており、内容の一部は追加されている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: サンリオ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/81360/140120250513544896.pdf)
1.経営成績等の概況(1)当期の経営成績の概況(単位:億円)計画対比 前期実績対比2025/3通期*最終 2024/3増減額 増減率 増減額 増減率実績計画 実績売上高 1,449 1,405 44 3.1% 999 449 44.9%売上総利益 1,098 1,087 11 1.1% 721 377 52.4%販売費及び一般管理費 580 575 5 1.0% 451 129 28.6%営業利益 518 512 6 1.2% 269 248 92.2%営業外損益 16 17 △0 △3.1% 13 3 25.5%経常利益 534 529 5 1.0% 282 251 89.1%特別損益 19 23 △3 △13.8% 3 16 437.2%税金等調整前当期純利益 554 552 2 0.4% 286 268 93.6%法人税及び法人税等調整額 134 144 △9 △6.4% 109 25 23.4%親会社株主に帰属する当期純利益 417 405 12 3.0% 175 241 137.3%売上総利益率 75.8% 77.4% △1.6% – 72.1% 3.7% -営業利益率 35.8% 36.4% △0.6% – 27.0% 8.8% -経常利益率 36.9% 37.7% △0.8% – 28.3% 8.6% -(注)当期は業績予想の修正を行いましたので、最終計画比を記載しております。当連結会計年度における我が国経済は、雇用・所得環境の改善に加えインバウンド需要の高まりにより、一部に足踏みが残るものの緩やかに回復いたしました。一方で、物価高への継続した懸念に加え、地政学リスクや世界経済の減速懸念など、依然として先行き不透明な状況が続いております。このような状況のなか、当社グループは3ヵ年の中期経営計画「不確実な成長から、安定・永続成長へ」(2025年3月期~2027年3月期)に基づき、主要施策である「マーケティング・営業戦略の見直しによるグローバルでEvergreenなIP化」「グローバル成長基盤の構築」「IPポートフォリオ拡充とマネタイズの多層化」を推し進めてまいりました。また、複数キャラクター戦略の継続に加え、50周年を迎えた『ハローキティ』関連の様々な施策(2023年11月~2024年12月)を実行いたしました。国内の店舗・テーマパークは、外国人観光客が大幅に増加したことに加え、Z世代を中心に国内客も増加し、売上高を押し上げました。国内外のライセンス事業は複数キャラクター戦略が好調に推移し、50周年の『ハローキティ』のみならず『クロミ』や『シナモロール』などの様々なキャラクターの人気も高まり、売上高の伸長に寄与いたしました。東京国立博物館表慶館で開催された「Hello Kitty展-わたしが変わるとキティも変わる-」(2024年11月1日~2025年2月24日)は、国内外から注目を集め、期間中には35万人を動員するなど連日多くの方にお越しいただきました。なお、サンリオグループ共通の会員サービス「Sanrio+」の会員数は2025年3月末現在で約252万人となっております。以上の結果、売上高は1,449億円(前期比44.9%増)と大幅に伸長いたしました。営業利益は518億円(同92.2%増)、経常利益は534億円(同89.1%増)、親会社株主に帰属する当期純利益は417億円(同137.3%増)の大幅増益となり、各利益とも過去最高を更新しました。なお、すべての海外連結子会社の決算期は1月~12月であり、当連結会計年度の対象期間は、2024年1月~12月であります。〔報告セグメント〕 (単位:億円)売上高 セグメント利益(営業利益)前期 当期 増減 増減率 前期 当期 増減 増減率物販その他 547 661 113 20.7%日本 ロイヤリティ 141 198 56 40.2% 197 366 168 85.4%計 689 859 170 24.7%物販その他 0 1 1 -欧州 ロイヤリティ 24 61 36 151.9% 2 16 13 495.7%計 24 62 38 157.1%物販その他 22 25 2 13.0%北米 28 88 60 212.7%ロイヤリティ 101 249 147 144.7%計 124 274 150 121.0%物販その他 0 0 0 58.8%南米 ロイヤリティ 10 17 7 74.8% 2 5 3 140.7%計 10 17 7 74.4%物販その他 31 53 22 71.3%アジアロイヤリティ 120 180 60 50.3% 60 67 7 12.4%計 151 234 82 54.6%調整額 – – – – △21 △25 △4 -物販その他 601 741 139 23.3%連結 ロイヤリティ 398 707 309 77.7% 269 518 248 92.2%計 999 1,449 449 44.9%(注)海外地域の子会社は、ロイヤリティ収入に対して相応の額を売上原価として著作権保有者である日本の親会社に支払っており、それを親会社は売上高として計上しておりますが、連結消去されるため、上表の日本の売上高にはその相当額は含まれておりません。セグメント利益(営業利益)には反映されております。なお、ここに示す売上高は、外部顧客に対する売上高であり、前述のロイヤリティに限らずセグメント間売上高は内部取引高として消去しております。ⅰ 日本:売上高859億円(前期比24.7%増)、営業利益366億円(同85.4%増)
1.国内営業本部(物販事業・ライセンス事業)物販事業は、50周年の『ハローキティ』の様々な施策に加え、2025年1月以降は50周年の『マイメロディ』や20周年の『クロミ』の限定商品の展開が注目を集めるなど、人気キャラクターの周年施策が奏功し、来店客数が大幅に増加いたしました。また、外国人観光客によるお土産需要に加え、自家需要による購入も客単価を押し上げる要因となり、さらに、ここ数年取り組んでまいりました定番商品の自動発注化により供給体制が整い、売れ逃しの防止に努めたことも奏功いたしました。ライセンス事業は、複数キャラクター戦略が好調に推移し、全カテゴリーにおいて前年実績を大きく上回る結果となりました。特に、50周年の『ハローキティ』に加え、『マイメロディ』と『クロミ』が注目を集めました。商品別でみると、インバウンド需要の高いお土産品や和柄物、他社人気キャラクターとコラボレーションしたアパレル、幅広い世代に人気のカプセルトイなどが人気を博しました。また、大手外食チェーンや食品メーカーのプロモーションとして様々なキャラクターをご活用していただきました。営業損益は、売上高の大幅な増加により伸長いたしました。
2.テーマパークサンリオピューロランド(東京都多摩市)は、同施設最大の人気エンターテイメント「Miracle Gift Parade」や新たにオープンしたシアターアトラクション「シナモロールの小さな大冒険」(2024年7月)、台詞がなく海外の方も没入できるノンバーバルショー「びょんわぁ~beyond words~」(2024年12月)、人気アーティストとのコラボレーションなど様々なイベントが集客に寄与し、来園客数に加え、客単価も増加ししたことで、売上高が伸長いたしました。また、50周年の『ハローキティ』の人気継続に加え、『マイメロディ』と『クロミ』のアニバーサリーを記念したイベント「My Melody & Kuromi Anniversary Party」(2025年1月17日~2025年12月31日)もスタートし話題を集めております。ハーモニーランド(大分県)は、「Magical Masquerade」(2024年9月13日~2024年10月31日)や「MERRY WHITECHRISTMAS」(2024年11月15日~2024年12月31日)などのシーズンイベントが集客に寄与したものの、猛暑などの影響で客数が前期を下回りました。一方で、イベント関連商品が人気を集め、客単価を押し上げたことにより、売上高は伸長いたしました。営業損益は、人員体制の強化や修繕などにより販売費及び一般管理費が増加したものの、大幅増収により営業利益は過去最高を更新いたしました。ⅱ 欧州:売上高62億円(前期比157.1%増)、営業利益16億円(同495.7%増)ライセンス事業は、複数キャラクター戦略の継続に加え、グローバルブランドとの取り組みやローカルブランドへのアプローチにより、様々なカテゴリーで顧客層が拡大し、売上高が大幅に増加いたしました。イギリスやスペイン、北欧等におけるアパレルカテゴリーや、ヨーロッパ各地やオセアニアにおける玩具カテゴリーが好調に推移いたしました。営業損益は、売上高の増加に伴い営業利益も拡大いたしました。ⅲ 北米:売上高274億円(前期比121.0%増)、営業利益88億円(同212.7%増)ライセンス事業において、玩具、アパレル、ヘルス&ビューティーカテゴリーの売上高が大幅に伸長いたしました。玩具カテゴリーは、大手玩具メーカーによる『ハローキティ』50周年限定のぬいぐるみや、様々なキャラクターを活用したアドベントカレンダーが好調に推移いたしました。アパレルカテゴリーは、既存ライセンシーとの取り組みによりスペシャルティストア(専門店)に加え、マス市場(量販店など)向けも拡大いたしました。ヘルス&ビューティーカテゴリーは、人気ブランドとの継続的な取り組みや化粧品メーカーによる『ハローキティ』50周年限定商品が人気を集めるなど好調に推移いたしました。デジタルカテゴリーは、大手プラットフォームのゲームコンテンツを通じて、引き続き認知度向上に貢献いたしました。また、大手百貨店による『ハローキティ』のポップアップショップ展開、玩具メーカーによるコンセプトショップオープン、プロスポーツリーグのMLB(野球)やNWSL(女子サッカーリーグ)とのイベント、新規カフェのオープンによる顧客接点の拡大など様々な施策を実施いたしました。営業損益は、売上高の大幅増加により大きく伸長いたしました。ⅳ 南米:売上高17億円(前期比74.4%増)、営業利益5億円(同140.7%増)南米全体では、ライセンス事業において、アパレル、ヘルス&ビューティー、文具、バッグ、企業特販カテゴリーが好調に推移いたしました。メキシコは、衛生商品と香水が人気を博したヘルス&ビューティーカテゴリー、子供向けのノートや色鉛筆セットなどが注目を集めた文具カテゴリーが好調に推移いたしました。ブラジルは、アパレルやヘルス&ビューティーカテゴリーなどが好調に推移いたしました。また、観光名所とコラボレーションするなど認知度向上に努めました。ペルーは、通学バッグの需要が引き続き好調に推移したバッグカテゴリー、『ハローキティ』デザインのデビットカードが好調に推移した企業特販カテゴリーが売上高を牽引いたしました。チリはノートなどの文具カテゴリー、ヘルス&ビューティーカテゴリーが好調に推移いたしました。営業損益については、売上高の大幅伸長により営業利益が増加いたしました。ⅴ アジア:売上高234億円(前期比54.6%増)、営業利益67億円(同12.4%増)中国は、ライセンス事業において、トイ&ホビーやアパレル・アクセサリー、家庭用品カテゴリーが好調に推移いたしました。また、複数キャラクター戦略の継続により、『クロミ』や『マイメロディ』、人気急上昇中の『ハンギョドン』が注目を集めました。物販事業は、新店舗オープンやECの新規チャネル開拓により、売上高が増加いたしました。韓国は、ライセンス事業において、新規案件獲得が売上高の増加を牽引いたしました。特に大手通信会社が発売した『シナモロール』の子ども用携帯電話、『ハローキティ』とコラボレーションしたコスメアイテムが好調に推移いたしました。台湾は、ライセンス事業において、企業特販、玩具、文具カテゴリーが好調に推移いたしました。また、複数キャラクター戦略が奏功し、『クロミ』や『ハンギョドン』の人気が高まり、売上高の伸長に寄与いたしました。香港・マカオ地区は、ライセンス事業において、マカオの商業施設との取り組みが奏功した企業特販カテゴリー、人気アクセサリーとの取り組みが奏功したアクセサリーカテゴリーが、売上高の伸長に貢献いたしました。東南アジアは、ライセンス事業において、雑貨ライセンシーとの複数地域展開により、玩具カテゴリーが好調に推移し、売上高の伸長に寄与いたしました。営業損益については、各地域の売上高が大幅に伸長し増加いたしました。
(2)当期の財政状態の概況(単位:億円)当第2四半期前期末 当期末 増減額連結会計期間末資産の部 1,560 2,024 463 1,717負債の部 911 947 36 870(うち有利子負債) 506 402 △103 465純資産の部 648 1,076 427 846自己資本比率 41.4% 52.9% 11.5ポイント 49.0%
※有利子負債はリース債務を除き、転換社債型新株予約権付社債283億円を含んでおります。当連結会計年度末の総資産は2,024億円で、前期末比463億円増加しました。資産の部の主な増加項目は現金及び預金285億円、売掛金87億円、退職給付に係る資産68億円です。負債の部は947億円で前期末比36億円増加しました。主な増加項目は支払手形及び買掛金5億円、リース債務(流動負債及び固定負債合計)9億円、未払法人税等34億円、契約負債14億円、流動負債のその他74億円です。主な減少項目は転換社債型新株予約権付社債27億円、長短借入金及び社債(1年内償還予定社債を含む)76億円です。純資産の部は1,076億円で前期末比427億円増加しました。主な増加項目は、資本剰余金18億円、利益剰余金335億円、為替換算調整勘定33億円、退職給付に係る調整累計額30億円です。自己資本比率は52.9%で前期末比11.5ポイント上昇しました。
(3)当期のキャッシュ・フローの概況(単位:億円)前期 当期 増減額営業活動によるキャッシュ・フロー 221 408 186投資活動によるキャッシュ・フロー △34 82 117財務活動によるキャッシュ・フロー 157 △168 △325現金及び現金同等物に係る換算差額 13 21 7現金及び現金同等物の増減額(△減少額) 357 343 △14現金及び現金同等物の期首残高 321 679 357現金及び現金同等物の期末残高 679 1,022 343当連結会計年度末の現金及び現金同等物は、前連結会計年度末より343億円増の1,022億円となりました。営業活動によるキャッシュ・フローは、408億円の収入(前期比186億円の収入増)となりました。これは、税金等調整前当期純利益が554億円(前期比268億円増)、減価償却費が23億円(前期比4億円増)、その他の負債の増加額が64億円(前期比33億円の収入増)であった一方、投資有価証券売却損益の利益が24億円(前期は12百万円の損失)、売上債権の増加額が76億円(前期比29億円の収入減)、法人税等の支払額が134億円(前期比87億円の支出増)であったことなどによるものです。投資活動によるキャッシュ・フローは、82億円の収入(前期は34億円の支出)となりました。これは、定期預金預入払戻の差である74億円の収入(前期は11億円の支出)、投資有価証券の取得売却による差額33億円の収入(前期比24億円の収入増)に対し、有形固定資産の取得売却の差額24億円の支出(前期比7億円の支出増)であったことなどによるものです。財務活動によるキャッシュ・フローは168億円の支出(前期は157億円の収入)となりました。これは、長期借入金の返済による支出が75億円(前期比12億円の支出減)、配当金の支払額81億円(前期比47億円の支出増)、財務活動その他の収支による10億円の支出(前期比3億円の支出増)などによるものです。
(4)今後の見通し当社は、2027年3月期を最終年度とする3カ年の中期経営計画を策定しております。中期経営計画では、前中期経営計画における“足場固め”の段階を経て、“成長と投資”の段階に入ることを企図しております。計画の実行にあたり「3本の矢」と称して下記の3つの主要施策を掲げました。
1. マーケティング・営業戦略の見直しによるグローバルでEvergreenなIP化2. グローバルでの成長基盤の構築3. IPポートフォリオ拡充とマネタイズの多層化当社では、これら主要施策の実行を通じてボラティリティを抑制し、永続的な事業成長をめざしており、計画の最終年度である2027年3月期におきまして売上高1,750億円、営業利益650億円以上の達成を目標としております。2026年3月期の連結業績予想につきましては、国内外での引き続きの需要増と成長投資を含む新中期経営計画に沿った諸施策の実行等を通じて、売上高で1,622億円、営業利益で600億円を見込んでおります。今後におきましても、経済環境や市場動向を注視し、業績予想の適切な開示に努めてまいります。
(5)利益処分に関する基本方針及び当期・次期の配当当社は株主に対する利益還元を経営の重要事項と考えております。当連結会計年度におきまして連結業績が大幅に伸長した結果、417億円の親会社株主に帰属する当期純利益を計上いたしました。期末の配当に関しましては、1株当たり32円から1円増配の1株当たり33円の期末配当とさせていただきます。1株当たり20円の中間配当と合わせまして、年間の1株当たり配当金は53円とさせていただきます。今後も株主に対する継続的な利益還元のため、業績向上に努めてまいりますので、引き続きご支援を賜りますようお願い申し上げます。
通期 2026年3月期
出典: サンリオ 2026年3月期 決算短信〔日本基準〕、開示日 2026年6月23日
1.経営成績等の概況(当社元常務取締役による不適切な報酬受給事案に関する当社の対応について)当社は、2026年5月29日付の「当社常務取締役の不適切な報酬受給の疑いに関する特別調査委員会の調査報告書の受領および今後の当社の対応について」で公表いたしましたとおり、特別調査委員会の調査により、当社の元常務取締役が当社の指名・報酬諮問委員会により決定された報酬とは別に、複数年度にわたり、CEOを兼任していた米国子会社(Sanrio,Inc.)から経済的利益を受領していたこと(以下、「本事案」)が判明いたしました。それらの経済的利益の総額はUS$1,682,018(252,302,700円、1US$=150円にて換算)と確認されました。また、これらの給付に際しては、当該米国子会社において求められる取締役会又は報酬委員会による正式な承認手続が十分に履行されず、米国子会社の経営幹部による非公式な協議等に基づき実施され、当社に対する事前承認取得又は体系的な報告も行われておりませんでした。なお、米国子会社及びその他子会社において、他に類似する事象は特段検出されなかったことを確認しております。業績への影響につきましては、当該取締役に給付された上記金額は、給付が為されたそれぞれの事業年度において当該米国子会社の費用として計上済みで、当社連結業績や当該米国子会社の業績に虚偽は確認されておりません。2027年3月期においては、本事案に係る調査費用等は発生するものの、その影響は軽微となる見通しです。本事案を受けた当社の対応といたしましては、まずは、今般の特別調査委員会の調査結果に基づき、当該取締役の報酬金額について過年度の有価証券報告書の「役員ごとの連結報酬等の総額」の項目に追記すべき金額の集計・精査が完了次第、速やかに同項目の訂正にかかる有価証券報告書の訂正報告書を提出いたします。また、当該取締役の辞任に加え、本事案の発生を厳粛に受け止め、代表取締役社長および専務取締役の報酬を一部返納いたします。さらには、特別調査委員会による事実関係の特定、原因分析および提言等を真摯に受け止め、グループ全体のガバナンス強化に向けて再発防止策を策定し、順次実行いたします。詳細は前述の2026年5月29日の当社公表内容をご参照ください。本事案にかかり、株主・投資家の皆さまに多大なるご迷惑とご心配をおかけしましたことをあらためて深くお詫び申し上げます。本事案を真摯に受け止め、信頼回復に向け、グループ全体で再発防止策の徹底とガバナンス強化に取り組んでまいります。
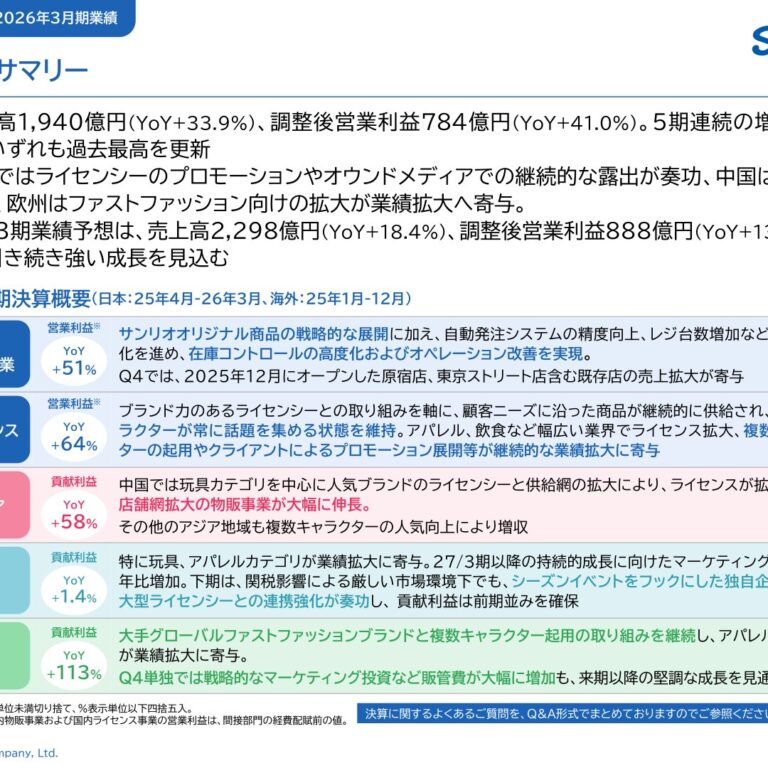
(1)当期の経営成績の概況(単位:億円)計画対比 前期実績対比2026/3通期*最終 2025/3増減額 増減率 増減額 増減率実績計画 実績売上高 1,940 1,906 34 1.8% 1,449 491 33.9%売上総利益 1,500 1,483 17 1.2% 1,098 401 36.5%販売費及び一般管理費 722 732 △9 △1.4% 580 141 24.3%営業利益 778 751 27 3.7% 518 260 50.3%営業外損益 14 13 1 13.5% 16 △1 △10.4%経常利益 793 764 29 3.8% 534 258 48.4%特別損益 △0 △1 0 – 19 △20 △104.8%税金等調整前当期純利益 792 763 29 3.9% 554 238 42.9%法人税及び法人税等調整額 243 240 3 1.4% 134 108 80.5%親会社株主に帰属する当期純利益 546 520 26 5.0% 417 128 30.9%売上総利益率 77.3% 77.8% △0.5pt – 75.8% 1.5pt -営業利益率 40.1% 39.4% 0.7pt – 35.8% 4.3pt -経常利益率 40.9% 40.1% 0.8pt – 36.9% 4.0pt -*当社は2026年2月12日に業績予想の修正を行いましたので、その数値を『最終計画』として実績との比較を行っております。当連結会計年度において、当社グループは3カ年の中期経営計画「不確実な成長から、安定・永続成長へ」(2025年3月期~2027年3月期)に基づき、主要施策の「マーケティング・営業戦略の見直しによるグローバルでEvergreenなIP化」「グローバル成長基盤の構築」「IPポートフォリオ拡充とマネタイズの多層化」を推し進めてまいりました。また、2025年5月には10年間の長期ビジョン「みんなを笑顔に導く灯台に-Roadmap to a World of Smiles-」を公表し、10年後の時価総額5兆円の達成に向けて様々な施策を講じております。国内外のライセンス及び物販事業では、当社の様々なキャラクターの人気が継続したことが奏功いたしました。人気上昇中の『ハローキティ』、周年施策で認知度がさらに向上した『クロミ』や『マイメロディ』が売上高を牽引いたしました。また、2026年1月からは30周年のイベントを実施している『ポムポムプリン』が注目を集めております。なお、サンリオグループ共通の会員サービス「Sanrio+」の会員数は2026年3月末現在で約326万人となりました。以上の結果、売上高は1,940億円(前期比33.9%増)、営業利益は778億円(同50.3%増)、経常利益は793億円(同
48.4%増)、親会社株主に帰属する当期純利益は546億円(同30.9%増)となり、いずれも過去最高を更新いたしました。なお、すべての海外連結子会社の決算期は1月~12月であり、当連結会計年度の対象期間は、2025年1月~12月であります。〔報告セグメント〕 (単位:億円)売上高 セグメント利益(営業利益)前期 当期 増減 増減率 前期 当期 増減 増減率物販その他 661 824 162 24.6%日本 ロイヤリティ 198 311 112 56.9% 366 538 172 47.1%計 859 1,135 275 32.1%物販その他 1 1 0 33.6%欧州 ロイヤリティ 61 113 52 86.5% 16 8 △7 △47.1%計 62 115 53 85.4%物販その他 25 26 1 4.1%北米 88 97 8 10.0%ロイヤリティ 249 249 0 0.0%計 274 275 1 0.4%物販その他 0 0 △0 △2.6%南米 ロイヤリティ 17 32 15 86.4% 5 8 3 60.4%計 17 33 15 84.5%物販その他 53 124 70 132.6%アジアロイヤリティ 180 256 75 42.0% 67 162 94 140.4%計 234 380 146 62.6%調整額 – – – – △25 △37 △11 -物販その他 741 976 234 31.7%連結 ロイヤリティ 707 964 256 36.3% 518 778 260 50.3%計 1,449 1,940 491 33.9%(注)海外地域の子会社は、ロイヤリティ収入に対して相応の額を売上原価として著作権保有者である日本の親会社に支払っており、それを親会社は売上高として計上しておりますが、連結消去されるため、上表の日本の売上高にはその相当額は含まれておりません。セグメント利益(営業利益)には反映されております。なお、ここに示す売上高は、外部顧客に対する売上高であり、前述のロイヤリティに限らずセグメント間売上高は内部取引高として消去しております。ⅰ 日本:売上高1,135億円(前期比32.1%増)、営業利益538億円(同47.1%増)
1.物販事業・ライセンス事業物販事業は、2025年11月以降はインバウンド客数が減少したものの国内客が大幅に増加し売上高を押し上げました。特に、新規オープンした東京キャラクターストリート店(2025年11月)、原宿店(同年12月)は、店舗限定商品が人気を博すなど注目を集めました。また、販売スタッフの増員やレジの増設、自動発注システムの精度向上などによる店舗オペレーションの改善が、売上高の拡大に寄与いたしました。ライセンス事業は、『ハローキティ』の人気が継続するとともに、2025年に周年を迎えた『マイメロディ』や『クロミ』、2026年に周年を迎えた『ポムポムプリン』が牽引し、飲料、外食、消費財、コスメ、アパレルなどの幅広いカテゴリーで売上高を大きく伸ばしました。特にシール人気の高まりを受けて関連商材が注目を集めました。営業損益については、売上高の大幅増加により大きく伸長いたしました。
2.テーマパークサンリオピューロランド(東京都多摩市)は、同施設最大の人気アトラクションである「Miracle Gift Parade」を、12月7日に「The Quest of Wonders Parade」として10年ぶりにリニューアルし話題を集めました。「カラフルピューロランド」(1月16日~3月16日)や「PUROSPRINGPARTY」(3月19日~6月2日)などのシーズンイベントが人気を博し、週末だけでなく平日にも多くのお客様にお越しいただき、購買客数・客単価が伸長し売上高を押し上げました。ハーモニーランド(大分県)は、シーズンイベントの「HARMONYLAND CHOCOLAT×FRUIT」(1月9日~3月18日)や「Harmonyland Flower Fantasy」(3月20日~6月30日)などが集客に寄与するとともに、これらのイベントと連動した限定商品や食事メニューが好調に推移いたしました。営業損益は、両施設ともに販売費及び一般管理費が増加したものの、売上高の増加により増益となりました。ⅱ 欧州:売上高115億円(前期比85.4%増)、営業利益8億円(同47.1%減)ライセンス事業は、複数キャラクター戦略の継続やグローバルブランドとの取り組みが奏功したことに加え、アパレル、玩具、美容カテゴリーを筆頭に、ほぼすべてのカテゴリーが伸張し、売上高が大幅に増加いたしました。営業損益は、連結子会社の決算期相違による連結会社間の調整額14億円を計上したことにより、減益となりました。ⅲ 北米:売上高275億円(前期比0.4%増)、営業利益97億円(同10.0%増)ライセンス事業は、2025年7月以降、関税政策を中心としたマクロ環境の変化により、不透明な状況が続いておりますが、『ハローキティ』に次ぐキャラクターとして育成中の『クロミ』をハロウィーンイベントでクローズアップし話題を集めるとともに、SNSやYouTubeによる複数キャラクターの露出を継続的に行い、当社キャラクターの認知度向上を図りました。また、デジタルカテゴリーは、主要ゲームタイトルの配信プラットフォームの拡大やコンテンツのアップデート、販売チャネルの増加により、売上高拡大及び認知度向上に貢献いたしました。ブランド価値向上と顧客接点拡大に向け、プロスポーツリーグのMLB(野球)やNHL(アイスホッケー)、NBA(バスケットボール)などのスポーツイベント、F1アカデミーやカルチャーイベントにも参加いたしました。営業損益は、売上高の増加により増益となりました。ⅳ 南米:売上高33億円(前期比84.5%増)、営業利益8億円(同60.4%増)南米全体では、ライセンス事業において、アパレル、ヘルス&ビューティ、文具、アクセサリー、バッグカテゴリーが好調に推移いたしました。また、50周年の『マイメロディ』や20周年の『クロミ』、『シナモロール』など様々なキャラクターの人気が高まり、大手グローバルライセンシーでの幅広い商品展開に繫がり、売上高を押し上げました。メキシコは、通学用のバッグが好調のバッグカテゴリーや、10代向けの学用品などが人気を博した文具カテゴリーが好調に推移いたしました。ブラジルは、大手製薬会社とのコラボレーションによりリップクリームがヒットしたヘルス&ビューティーカテゴリー、『クロミ』や『ハローキティ』の人気の高まりを受け、好調のアパレルカテゴリーなどが売上高の増加に貢献いたしました。営業損益は、売上高の増加に伴い伸長いたしました。ⅴ アジア:売上高380億円(前期比62.6%増)、営業利益162億円(同140.4%増)中国は、ライセンス事業において、トイ&ホビーやアパレル・アクセサリー、企業特販カテゴリーが好調に推移いたしました。複数キャラクター戦略が奏功し、『ハローキティ』だけでなく、『クロミ』や『マイスウィートピアノ』などの様々なキャラクターも人気を博しました。物販事業は、上海や北京などの大都市を中心に新店舗をオープンするとともに、地域限定商品の展開が話題を集め、売上高が大幅に増加いたしました。韓国は、ライセンス事業において、『ハローキティ』や『ポチャッコ』が注目を集め、ヘルス&ビューティ、企業特販、玩具カテゴリーが好調に推移いたしました。台湾は、ライセンス事業において、ヘルス&ビューティ、アパレルカテゴリーが好調に推移いたしました。複数キャラクター戦略が奏功し、周年キャラクターの『マイメロディ』に加え『シナモロール』の人気もさらに高まりました。香港・マカオ地区は、ライセンス事業において、金融機関や地方自治体と取り組みを行った企業特販カテゴリーが、売上高の増加に貢献いたしました。東南アジアは、ライセンス事業において、玩具ライセンシーとの複数地域展開などが奏功し、売上高の増加に寄与いたしました。『ハローキティ』の人気が継続するとともに、玩具や食品カテゴリーにおいても複数のキャラクターが採用され、売上高を伸長いたしました。営業損益は、アジア全体においての売上高増加に伴い伸長いたしました。
(2)当期の財政状態の概況(単位:億円)当第2四半期前期末 当期末 増減額連結会計期間末資産の部 2,024 2,346 322 2,141負債の部 947 787 △160 695(うち有利子負債) 402 139 △263 172純資産の部 1,076 1,559 483 1,445自己資本比率 52.9% 66.4% 13.5pt 67.2%
※有利子負債はリース債務を除き、転換社債型新株予約権付社債72億円を含んでおります。当連結会計年度末の総資産は2,346億円で、前期末比322億円増加しました。資産の部の主な増加項目は現金及び預金64億円、売掛金27億円、商品及び製品39億円、未収入金20億円、流動資産のその他13億円、建物及び構築物(純額)20億円、工具、器具及び備品(純額)13億円、無形固定資産30億円、投資有価証券9億円、差入保証金9億円、退職給付に係る資産59億円、投資その他の資産のその他18億円です。負債の部は787億円で前期末比160億円減少しました。主な増加項目は未払金21億円、未払法人税等22億円、契約負債6億円、賞与引当金7億円、長期未払金19億円、繰延税金負債31億円です。主な減少項目は支払手形及び買掛金9億円、転換社債型新株予約権付社債210億円、長短借入金及び社債(1年内償還予定社債を含む)52億円です。純資産の部は1,559億円で前期末比483億円増加しました。主な増加項目は、転換社債型新株予約権付社債の権利行使などに伴い増加した資本剰余金126億円、利益剰余金391億円、為替換算調整勘定21億円、退職給付に係る調整累計額26億円、主な減少項目は自己株式70億円、その他有価証券評価差額金7億円です。自己資本比率は66.4%で前期末比13.5ポイント上昇しました。
(3)当期のキャッシュ・フローの概況(単位:億円)前期 当期 増減額営業活動によるキャッシュ・フロー 408 525 117投資活動によるキャッシュ・フロー 82 △208 △291財務活動によるキャッシュ・フロー △168 △384 △215現金及び現金同等物に係る換算差額 21 11 △9現金及び現金同等物の増減額(△減少額) 343 △56 △399現金及び現金同等物の期首残高 679 1,022 343現金及び現金同等物の期末残高 1,022 966 △56当連結会計年度末の現金及び現金同等物は、前連結会計年度末より56億円減の966億円となりました。営業活動によるキャッシュ・フローは、525億円の収入(前期比117億円の収入増)となりました。これは、税金等調整前当期純利益が792億円(前期比238億円増)、減価償却費が28億円(前期比5億円増)であった一方、退職給付に係る資産の増加額が21億円(前期比36百万円の支出増)、売上債権の増加額が29億円(前期比47億円の収入増)、棚卸資産の増加額が40億円(前期比27億円の収入減)、法人税等の支払額が205億円(前期比71億円の支出増)であったことなどによるものです。投資活動によるキャッシュ・フローは、208億円の支出(前期は82億円の収入)となりました。これは、定期預金預入払戻の差である103億円の支出(前期は74億円の収入)、有形固定資産の取得売却の差額24億円の支出(前期比23百万円の支出減)、無形固定資産の取得売却の差額32億円の支出(前期比18億円の支出増)、投資活動その他の収支による20億円の支出(前期は3億円の収入)であったことなどによるものです。財務活動によるキャッシュ・フローは384億円の支出(前期比215億円の支出増)となりました。これは、長・短借入金の借入返済の差額52億円の支出(前期比22億円の支出減)、自己株式の取得による支出が150億円(前期比149億円の支出増)、配当金の支払額154億円(前期比72億円の支出増)などによるものです。
(4)今後の見通し当社グループは、2027年3月期を最終年度とする3カ年の中期経営計画を策定しております。本計画では、前中期経営計画における“足場固め”の段階を経て、“成長と投資”の段階に入ることを企図しております。計画の実行にあたり「3本の矢」と称して以下の3つの主要施策を掲げております。
1.マーケティング・営業戦略の見直しによるグローバルでEvergreenなIP化2.グローバルでの成長基盤の構築3.IPポートフォリオ拡充とマネタイズの多層化当社グループでは、これら主要施策の実行を通じてボラティリティ抑制を図り、永続的な事業成長をめざしております。なお、最終年度の2027年3月期の連結業績予想につきましては、当初は売上高1,750億円、営業利益650億円以上の達成を目標としておりましたが、国内外での引き続きの需要増と成長投資を含む中期経営計画に沿った諸施策の実行等を通じて、売上高2,298億円、営業利益895億円を見込んでおります。また当社グループは、2025年5月には10年間の長期ビジョン「みんなを笑顔に導く灯台に-Roadmap to a World ofSmiles-」を公表いたしました。「みんななかよく」という創業以来不変の企業理念のもと、「One World,ConnectingSmiles. (1人でも多くの人を笑顔にし、世界中に幸せの輪を広げていく)」の実現に向けて、持続的な企業価値及び株主価値の向上を実現していく様々な取り組みを進めております。2026年3月期においては、当社グループキャラクターの人気の持続的な成長に向け、2025年6月に株式会社IGポートと資本業務提携を締結し、同年7月には株式会社Gugenkaを子会社化するなど、映像配信及びデジタル領域の強化を進めております。さらに、同年12月には常設型VRテーマパーク「Virtual Sanrio Puroland」のグランドオープン、大分のテーマパーク「サンリオキャラクターパークハーモニーランド」の「エンタメリゾート化計画」の始動を発表いたしました。加えて、2027年3月期中には自社開発ゲームの発売も予定しており、当社グループキャラクターのさらなる人気・認知度の向上に取り組んでまいります。今後におきましても、経済環境や市場動向を注視し、業績予想の適切な開示に努めてまいります。
(5)利益処分に関する基本方針及び当期・次期の配当当社は、株主の皆さまに対する利益還元を経営の重要事項のひとつと考えており、将来の事業展開や経営環境の変化などを勘案のうえ、連結配当性向30%以上を目安とし安定的かつ継続的な配当を実施することを基本方針としております。上記方針のもと、このたび公表した当連結会計年度の親会社株主に帰属する当期純利益が前回の予想を上回り、546億円を計上したことに基づき、期末配当に関しましては、前回予想の1株当たり35円から3円増配の1株当たり38円とさせていただきます。これにより、年間の1株当たり配当金は前回予想の1株当たり66円から3円増配の1株当たり69円となり、前期の1株当たり53円から16円の増配となります。
四半期 2026年3月期 第1四半期
出典: サンリオ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/81360/140120250808536674.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間における我が国経済は、雇用・所得環境の改善の動きが続く中で、個人消費に持ち直しの動きがみられるなど緩やかに回復しております。一方で、米国の通商政策の影響による景気の下振れリスクや物価上昇の継続が我が国の景気を下押しするリスクなど、先行き不透明な状況が継続しております。このような状況のなか、当社グループは3ヵ年の中期経営計画「不確実な成長から、安定・永続成長へ」(2025年3月期~2027年3月期)に基づき、主要施策の「マーケティング・営業戦略の見直しによるグローバルでEvergreenなIP化」「グローバル成長基盤の構築」「IPポートフォリオ拡充とマネタイズの多層化」を推し進めております。また、2024年の『ハローキティ』50周年の様々な施策により、サンリオキャラクター全体の認知度がグローバルで向上したことに加え、2025年は20周年の『クロミ』や50周年の『マイメロディ』を中心にマーケティング施策を強化するなど複数キャラクター戦略を継続し、更なる市場の拡大に努めております。国内の店舗・テーマパークは、グローバルでのサンリオキャラクター人気の高まりや様々な施策が奏功し、外国人観光客および国内客が増加し、売上高を押し上げました。国内外のライセンス事業は複数キャラクター戦略の好調継続により、北米・中国を中心にすべての地域で大幅に伸長いたしました。また、人気投票イベント「2025年サンリオキャラクター大賞」(4/10-5/25)は、総得票数が6,316万票と過去最多を記録いたしました。『ハローキティ』がスペシャルサポーターを務める2025年日本国際博覧会(略称「大阪・関西万博」)では、大阪・関西万博の公式キャラクター「ミャクミャク」とコラボレーションした商品が人気を博しました。なお、サンリオグループ共通の会員サービス「Sanrio+」の会員数は2025年6月末現在で約276万人となりました。以上の結果、売上高は430億円(前年同期比49.1%増)、営業利益は201億円(前年同期比88.0%増)、経常利益は202億円(前年同期比72.6%増)、親会社株主に帰属する四半期純利益は141億円(前年同期比37.8%増)となりました。なお、すべての海外連結子会社の決算期は1月~12月であり、当第1四半期連結累計期間の対象期間は、2025年1月~3月であります。〔報告セグメント〕 (単位:億円)売上高 セグメント利益(営業利益)前第1 当第1 増減 増減率 前第1 当第1 増減 増減率四半期 四半期 四半期 四半期日本物販その他 135 181 46 34.4%ロイヤリティ 41 62 21 50.3% 76 121 44 57.9%計 177 244 67 38.1%欧州物販その他 0 0 0 23.1%ロイヤリティ 6 21 14 207.5% 0 6 5 528.9%計 7 21 14 199.8%北米物販その他 4 6 1 28.4%ロイヤリティ 42 51 9 22.5% 11 27 15 133.4%計 47 57 10 23.1%南米物販その他 0 0 0 95.7%ロイヤリティ 3 6 2 89.1% 1 2 1 106.2%計 3 6 2 89.2%アジア物販その他 14 23 9 67.7%ロイヤリティ 40 76 36 90.8% 24 57 33 132.8%計 54 100 46 84.8%調整額- – – – △8 △13 △5 -連結物販その他 154 212 57 37.3%ロイヤリティ 134 218 84 62.7% 107 201 94 88.0%計 289 430 141 49.1%(注)海外地域の子会社は、ロイヤリティ収入に対して相応の額を売上原価として著作権所有者である日本の親会社に支払っており、それを親会社は売上高として計上しておりますが、連結消去されるため、上表の日本の売上高にはその相当額は含まれておりません。セグメント利益(営業利益)には反映されております。なお、ここに示す売上高は、外部顧客に対する売上高であり、前述のロイヤリティに限らず報告セグメント間売上高は内部取引高として消去しております。
① 日本:売上高244億円(前年同期比38.1%増)、営業利益121億円(前年同期比57.9%増)1.物販事業・ライセンス事業物販事業は、20周年の『クロミ』や50周年の『マイメロディ』に加え、人気投票イベント「2025年サンリオキャラクター大賞」(4/10-5/25)で1位を獲得した『ポムポムプリン』など、『ハローキティ』以外のキャラクターの人気も高まっており、売上高を押し上げました。店舗は、引き続き外国人観光客の売上高シェアが約40%と高水準を維持したことに加え、国内客も増加し、客単価および客数が伸長いたしました。ここ数年取り組んできた定番商品の自動発注化による供給体制の整備やレジ台数増などの店舗オペレーションの改善策も奏功いたしました。ライセンス事業は、複数のキャラクター人気が継続しており、大手既存ライセンシーによる商品数の増加や契約年数の延長などにより売上高が大きく伸長いたしました。商品別でみると、インバウンド需要の高いお土産品や和柄物、カプセルトイ等に加え、「大阪・関西万博」とコラボレーションした商品が人気を博しました。また、全国を巡回中の「Hello Kitty展-わたしが変わるとキティも変わる-」(沖縄県立博物館・美術館:3/7-5/11、福岡市美術館:6/24-8/31)が認知度向上にも寄与いたしました。営業損益は、売上高の増加に伴い伸長いたしました。
2.テーマパークサンリオピューロランド(東京都多摩市)は、同施設としては初となるワークショップ型新アトラクション「CHALLENGE PURO」(3/20オープン)や周年キャラクターの様々な施策、七夕イベントの「Mignon fuwafuwa matsuri」(6/6-7/8)などのシーズンイベントが集客に寄与いたしました。また、これらのイベントに関連した限定商品や食事メニューが人気を博し、来園客数が増加するとともに客単価も増加し売上高が伸長いたしました。ハーモニーランド(大分県)は、「HARMONYLAND Flower Fantasy」(3/20~7/1)などのシーズンイベントや周年キャラクターの様々な施策が奏功するとともに、ゴールデンウィークが天候に恵まれたこともあり来園客数が伸長いたしました。また、20周年の『クロミ』や50周年の『マイメロディ』関連商品が注目を集めました。営業損益は、人員体制の強化や修繕などにより販売費及び一般管理費が増加したものの、大幅増収により営業利益は過去最高を更新いたしました。
② 欧州:売上高21億円(前年同期比199.8%増)、営業利益6億円(前年同期比528.9%増)ライセンス事業は、複数キャラクター戦略の継続やグローバルブランドとの取り組みが奏功し、売上高が大幅に増加いたしました。特に欧州の様々な国における大手ファストファッションブランドとの取り組みが奏功したアパレルカテゴリー、複数のキャラクターが採用された玩具カテゴリーが牽引いたしました。営業損益は、売上高の増加により伸長いたしました。
③ 北米:売上高57億円(前年同期比23.1%増)、営業利益27億円(前年同期比133.4%増)ライセンス事業は、玩具、アパレル、デジタルカテゴリーの売上高が大幅に伸長いたしました。玩具カテゴリーは、大手玩具メーカーとアメリカ発の人気キャラクターとコラボレーションしたぬいぐるみなどが好調に推移いたしました。アパレルカテゴリーは、既存ライセンシーとの取り組みによりマス市場(量販店など)向けの商品展開が拡大いたしました。デジタルカテゴリーは、大手プラットフォームのゲームコンテンツを通じて、複数のキャラクターの認知度向上に貢献いたしました。また、ブランド価値向上に向けた施策として、ハイブランドとのコラボレーション企画を実施しました。顧客接点拡大に向けては、プロスポーツリーグのMLB(野球)、NHL(ホッケー)やNBA(バスケットボール)とのイベントを実施いたしました。営業損益は、マーケティング費用が増加したものの、売上高の増加により伸長いたしました。
④ 南米:売上高6億円(前年同期比89.2%増)、営業利益2億円(前年同期比106.2%増)南米全体では、ライセンス事業において、アパレル、ヘルス&ビューティー、文具、アクセサリー、企業特販カテゴリーが好調に推移いたしました。また、20周年の『クロミ』や50周年の『マイメロディ』など『ハローキティ』以外のキャラクターの人気が高まりました。メキシコは、子供や10代向けのデスク用品などが好調の文具カテゴリー、女性や子供向けのマラソンイベントを開催する企業特販カテゴリーが好調に推移いたしました。ブラジルは、国内最大手の製薬会社とコラボレーションしたリップクリームがヒットしたヘルス&ビューティーカテゴリーなどが好調に推移いたしました。また、サンリオキャラクターをテーマとしたレストランでは『マイメロディ』限定メニューが注目を集めました。チリは文具カテゴリーやアパレルカテゴリーが好調に推移いたしました。ペルーはアクセサリーやアパレルカテゴリーが売上高を牽引いたしました。営業損益は、売上高の増加により伸長いたしました。
⑤ アジア:売上高100億円(前年同期比84.8%増)、営業利益57億円(前年同期比132.8%増)中国は、ライセンス事業において、トイ&ホビーやアパレル・アクセサリー、家庭用品カテゴリーが好調に推移いたしました。前期に50周年の様々な施策を行った『ハローキティ』の人気が継続するとともに、『クロミ』や『シナモロール』などの人気も高まりました。また、『ハンギョドン』や『マイスウィートピアノ』に注目度が集まるなど、複数キャラクター戦略が奏功いたしました。物販事業は既存店舗が好調に推移するとともに新店舗のオープンにより、売上高が大幅に増加いたしました。韓国は、ライセンス事業において、ヘルス&ビューティーカテゴリーが好調でしたが、政治体制の不安定化による景気の冷え込みや大手総合スーパーの倒産の影響により売上高が減少いたしました。台湾は、ライセンス事業において、玩具、アパレルカテゴリーが好調に推移いたしました。また、複数キャラクター戦略が奏功し、特に『クロミ』人気が高まり、売上高が大きく伸長いたしました。香港・マカオ地区は、ライセンス事業において、金融機関や地方自治体との取り組みを行った企業特販カテゴリーが、売上高の増加に貢献いたしました。東南アジアは、ライセンス事業において、玩具ライセンシーとの複数地域展開が売上高を牽引いたしました。カテゴリー別では玩具カテゴリーに加え、企業特販カテゴリーが好調に推移し、売上高の増加に寄与いたしました。『ハローキティ』の好調を維持する一方で、『クロミ』や『マイメロディ』『シナモロール』など『ハローキティ』以外のキャラクター人気が高まりました。営業損益は、アジア全体において売上高が伸長し増加いたしました。
(2)財政状態に関する説明当第1四半期連結会計期間末の総資産は1,968億円で前連結会計年度末比55億円減少しました。資産の部の主な増加項目は、商品及び製品11億円、流動資産のその他9億円、主な減少項目は現金及び預金54億円、売掛金23億円です。負債の部は851億円で前連結会計年度末比96億円減少しました。主な増加項目は支払手形及び買掛金7億円、賞与引当金6億円、主な減少項目は未払法人税等41億円、長短借入金、社債(1年内償還予定社債を含む)及び転換社債型新株予約権付社債33億円、流動負債のその他36億円です。純資産の部につきましては、1,116億円と前連結会計年度末比で40億円増加しました。主な増加項目は利益剰余金63億円、主な減少項目は為替換算調整勘定22億円です。自己資本比率は56.4%で前連結会計年度末比3.5ポイント増加しました。
(3)連結業績予想などの将来予測情報に関する説明当第1四半期連結累計期間におきまして、国内の店舗・テーマパークは、グローバルでのサンリオキャラクター人気の高まりや様々な施策が奏功し、外国人観光客および国内客が増加し売上高を押し上げました。また、国内外のライセンス事業は複数キャラクター戦略の好調継続により北米・中国を中心に大幅に伸長した結果、営業利益が大幅増益で着地し、親会社株主に帰属する四半期純利益も期初計画を上回りました。当第2四半期連結会計期間におきましては、引き続き売上高の伸長が見込まれる他、利益面におきましても堅調に推移することが見込まれるため、2025年5月13日に公表いたしました第2四半期累計期間の連結業績予想を修正するものであります。当連結会計期間におきましては、第2四半期累計期間における連結業績予想を上方修正したことを受け、通期連結業績予想に織り込み、通期連結業績予想を修正するものであります。なお、第3四半期以降は2025年5月13日に公表いたしました数値に為替レートと連結仕訳の見直しを加味したものとしております。詳細につきましては、本日公表いたしました「2026年3月期第2四半期累計期間及び通期の連結業績予想の修正に関するお知らせ」をご参照ください。今後におきましても、経済環境や市場動向を注視し、業績予想の適切な開示に努めてまいります。
(4)利益処分に関する基本方針及び当期の配当当社は株主に対する利益還元を経営の重要事項と考えております。最近の業績動向を踏まえ業績予想を上方修正した結果、第2四半期連結累計期間においての親会社株主に帰属する中間純利益247億円、通期において475億円の親会社株主に帰属する当期純利益を計上する見込みとなりました。そのため、第2四半期末の配当に関しましては前回予想の1株当たり27円から3円増配の1株当たり30円に、期末配当に関しましては前回予想の1株当たり27円から3円増配の1株当たり30円に、それぞれ修正させていただきます。これにより年間の1株当たり配当金は前回予想の1株当たり54円から6円増配の1株当たり60円となる予定です。今後も株主に対する継続的な利益還元のため、業績向上に努めてまいりますので、引き続きご支援を賜りますようお願い申し上げます。
四半期 2027年3月期 第1四半期
出典: サンリオ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月10日(https://www2.jpx.co.jp/disc/81360/140120260807515539.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間は、当社グループの3カ年の中期経営計画「不確実な成長から、安定・永続成長へ」(2025年3月期~2027年3月期)の最終年度となります。主要施策の「マーケティング・営業戦略の見直しによるグローバルでEvergreenなIP化」「グローバル成長基盤の構築」「IPポートフォリオ拡充とマネタイズの多層化」を推し進めつつ、2025年5月に公表いたしました長期ビジョン「みんなを笑顔に導く灯台に-Roadmap to a World of Smiles-」に基づき、2035年3月期に向けて様々な施策を講じております。2026年5月29日付の「当社常務取締役の不適切な報酬受給の疑いに関する特別調査委員会の調査報告書の受領および今後の当社の対応について」で公表いたしましたとおり、特別調査委員会による事実関係の特定、原因分析及び提言等を真摯に受け止め、グループ全体のガバナンス強化に向けて再発防止策を策定し、順次実行しております。また、2026年7月30日付の「当社元常務取締役に対する訴訟の提起に関するお知らせ」で公表いたしましたとおり、当社は、同氏に対する損害賠償請求訴訟を提起いたしました。当第1四半期連結累計期間は、『ハローキティ』を中心に当社の様々なキャラクターの人気がさらに高まっており、特に30周年を迎えた『ポムポムプリン』は「サンリオキャラクター大賞2026」1位を獲得するなど注目を集めております。また、SNSやYouTubeのフォロー数がグローバル全体で1億を超えるなど、当社キャラクターの人気の高まりが業績拡大に寄与しております。また、サンリオグループ共通の会員サービス「Sanrio+」の会員数は、2026年3月末時点から22万人増加し、2026年6月末時点で約348万人となりました。以上の結果、売上高は520億円(前年同期比20.7%増)、営業利益は224億円(前年同期比11.1%増)、経常利益は226億円(前年同期比12.0%増)、親会社株主に帰属する四半期純利益は155億円(前年同期比9.3%増)となりました。なお、すべての海外連結子会社の決算期は1月~12月であり、当第1四半期連結累計期間の対象期間は、2026年1月~3月であります。〔報告セグメント〕 (単位:億円)売上高 セグメント利益(営業利益)前第1 当第1 前第1 当第1増減 増減率 増減 増減率四半期 四半期 四半期 四半期日本物販その他 181 203 21 12.0%ロイヤリティ 62 90 27 44.1% 119 149 29 25.0%計 244 294 49 20.2%欧州物販その他 0 0 0 80.1%ロイヤリティ 21 32 11 55.6% 6 8 2 38.9%計 21 33 12 56.0%北米物販その他 6 6 △0 △4.9%ロイヤリティ 51 55 3 7.3% 27 22 △5 △19.9%計 57 61 3 6.0%南米物販その他 0 0 △0 △98.9%ロイヤリティ 6 10 4 73.6% 2 2 0 11.7%計 6 10 4 70.0%アジア物販その他 23 41 17 73.4%ロイヤリティ 76 79 2 3.1% 57 55 △2 △4.9%計 100 120 19 19.8%調整額- – – – △11 △13 △1 -連結物販その他 212 251 39 18.5%ロイヤリティ 218 268 50 23.0% 201 224 22 11.1%計 430 520 89 20.7%(注)1.海外地域の子会社は、ロイヤリティ収入に対して相応の額を売上原価として著作権所有者である日本の親会社に支払っており、それを親会社は売上高として計上しておりますが、連結消去されるため、上表の日本の売上高にはその相当額は含まれておりません。セグメント利益(営業利益)には反映されております。なお、ここに示す売上高は、外部顧客に対する売上高であり、前述のロイヤリティに限らず報告セグメント間売上高は内部取引高として消去しております。
2.当第1四半期連結会計期間より、報告セグメントの業績をより適切に表示するため、従来「調整額」に含めていた社長室に係る費用を「日本」セグメントに含めて表示しております。なお、前第1四半期のセグメント利益(営業利益)については、変更後のセグメント区分に組み替えた数値を記載しております。
① 日本:売上高294億円(前年同期比20.2%増)、営業利益149億円(前年同期比25.0%増)1.物販事業・ライセンス事業物販事業は、国内客数の大幅増加が売上高の伸長に寄与いたしました。幅広いキャラクターがファンから受け入れられていることや、顧客ニーズを取り込んだ商品開発、店舗における販売機会の最大化を継続的に進めたことが奏功いたしました。また、「2026年サンリオキャラクター大賞」(4月9日~5月24日)に連動した幅広いキャラクター展開が、ファン層拡大など当社の基盤強化に資する役割も果たしました。ライセンス事業は、『ハローキティ』を中心に『ポムポムプリン』含め複数のキャラクターがライセンシーに採用されたことにより、堅調に推移いたしました。カテゴリー別では、家庭雑貨カテゴリーをはじめ、カプセルトイなどの玩具、菓子・食品、雑貨など幅広い分野で好調に推移いたしました。営業利益は、売上高の増加に伴い伸長いたしました。
2.テーマパークサンリオピューロランドは、週末だけでなく平日の来場者も好調に推移し、第1四半期連結累計期間としましては、過去最高の来場者数となりました。「PUROSPRINGPARTY」(3月19日~6月2日)と「ピューロウィッシュマツリ」(6月5日~7月7日)の2種類のシーズンイベントの他にも、『ポムポムプリン』の30周年を記念した「POMPOMPURIN 30th Anniversary」 (4/10~12/31)も開催するなど多彩なイベントが集客に寄与いたしました。ハーモニーランドは、35周年記念イベント「Harmonyland 35th Anniversary」(4月16日~)など複数のイベントと連動した限定商品や食事メニューが好調に推移いたしました。営業利益は、ハーモニーランドの人員体制の強化や修繕などにより販売費及び一般管理費が増加したものの、売上高の増加により、増益となりました。
② 欧州:売上高33億円(前年同期比56.0%増)、営業利益8億円(前年同期比38.9%増)ライセンス事業は、複数キャラクター戦略の継続やグローバルブランドとの取り組みが奏功し、売上高が大幅に増加いたしました。特に欧州の様々な国に展開している大手ファストファッションブランドや、文具・雑貨のライセンシーとの取り組み、複数のキャラクターが採用された玩具カテゴリーが業績を牽引いたしました。また、ブランド価値向上に向け、女子スキーワールドカップでのイベントも実施いたしました。営業利益は、売上高の増加に伴い拡大いたしました。
③ 北米:売上高61億円(前年同期比6.0%増)、営業利益22億円(前年同期比19.9%減)ライセンス事業は、玩具、アパレルカテゴリーの売上高が大幅に伸長いたしました。玩具カテゴリーでは、多岐にわたる玩具を手掛けるライセンシーとの取り組みや、他社人気キャラクターとのコラボレーション商品が好調に推移いたしました。アパレルカテゴリーでは、既存ライセンシーとの取り組みが堅調に推移いたしました。顧客接点拡大に向けて、プロスポーツリーグのMLB(野球)、NHL(アイスホッケー)やNBA(バスケットボール)、NFL(アメリカンフットボール)、MLS(サッカー)とのコラボレーションイベントを実施いたしました。売上高は増加したものの、マーケティング費用等の増加により営業利益は減益となりました。
④ 南米:売上高10億円(前年同期比70.0%増)、営業利益2億円(前年同期比11.7%増)南米全体では、ライセンス事業において、アパレル、ヘルス&ビューティー、文具、アクセサリー、バッグカテゴリーが好調に推移いたしました。メキシコは、子供服が堅調なアパレルカテゴリー及び衛生商品が好調のヘルス&ビューティーカテゴリーが好調に推移いたしました。ブラジルは、当社の様々なキャラクターを採用した子供服が好調なアパレルカテゴリー及び文具カテゴリーが好調に推移いたしました。また、南米全域にわたり、大手グローバルブランドによるアクセサリーや子供向けバッグなど複数のカテゴリーで当社キャラクターを展開するなど好調に推移いたしました。営業利益は、売上高増加と為替影響により増益となりました。
⑤ アジア:売上高120億円(前年同期比19.8%増)、営業利益55億円(前年同期比4.9%減)中国は、ライセンス事業において、当社キャラクターが起用されるカテゴリーの拡張を進めており、引き続き玩具カテゴリーを中心としつつ、インテリアやキッチンカテゴリーにも注力いたしました。また、『ハローキティ』の人気拡大に加え、『マイスウィートピアノ』や『こぎみゅん』など様々なキャラクターの育成を進めております。物販事業については、店舗網の拡大に加え、中国市場向けオリジナル商品の開発・販売を促進いたしました。韓国は、ライセンス事業において、ヘルス&ビューティー、デジタル、玩具カテゴリーが好調に推移いたしました。『ハローキティ』や『ポムポムプリン』が、売上伸長に寄与いたしました。台湾は、ライセンス事業において、玩具、アパレルカテゴリーが好調に推移いたしました。また、複数キャラクター戦略が奏功し、特に『クロミ』人気が更に高まり、売上高が大きく伸長いたしました。香港・マカオ地区は、ライセンス事業において、テーマパークや金融機関との取り組みを中心に、企業特販カテゴリーが売上高の増加に寄与いたしました。東南アジアは、ライセンス事業において、複数キャラクター戦略の推進により売上が伸長いたしました。カテゴリー別では、複数玩具カテゴリーに加え、企業特販カテゴリーが好調に推移し、売上高の増加に寄与いたしました。また、『ハローキティ』の好調を維持する一方で、『クロミ』、『マイメロディ』、『シナモロール』など『ハローキティ』以外のキャラクター人気が高まりました。上記により、アジア全体の営業利益は、売上高は増加したものの、販売費及び一般管理費が増加したことにより営業利益は減益となりました。
(2)財政状態に関する説明当第1四半期連結会計期間末の総資産は2,477億円で前連結会計年度末比130億円増加しました。資産の部の主な増加項目は、現金及び預金106億円、商品及び製品17億円、流動資産のその他9億円です。負債の部は843億円で前連結会計年度末比56億円増加しました。主な増加項目は支払手形及び買掛金20億円、契約負債18億円、賞与引当金8億円、流動負債のその他58億円、主な減少項目は未払法人税等45億円です。純資産の部は1,633億円で前連結会計年度末比74億円増加しました。主な増加項目は利益剰余金63億円、為替換算調整勘定13億円です。自己資本比率は65.9%で前連結会計年度末比0.5ポイント減少しました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の通期連結業績予想については、2026年6月23日に公表いたしました「2027年3月期の連結業績予想(2026年4月1日~2027年3月31日)」から変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。