通期は新中期経営計画「中期経営計画2028」の策定と自己株式消却決定が加わったが粒度は前期同様、四半期も構成・粒度に大きな変化はなく商品市況要因の説明が主な違い。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、阪和興業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月9日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,435字 → 4,682字(前期比+5.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(956字) → あり(859字)
変化の型: 出来事型
増えた要素
- 新中期経営計画「中期経営計画2028」の策定(テーマ『Go Beyond』・定量目標表・方針の説明)
- 自己株式消却に係る事項の決定
減った要素
- 旧中期経営計画2025の3階建て構造説明(「経営基盤の強化」等の階層表現)
要約: セグメント別業績の説明構成・粒度は前期同様。今後の見通し欄は新中期経営計画「中期経営計画2028」(テーマ・定量目標表)の説明に置き換わり、自己株式消却の決定が新たに加わった。全体の粒度は前期と同程度。
四半期決算短信の比較
文字数: 2,386字 → 2,641字(前期比+10.7%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(22字) → あり(238字)
変化の型: 出来事型
増えた要素
- 非鉄金属・原油等の商品市況高騰による増収要因の説明
要約: 経営成績・財政状態の説明構成、セグメント別の書きぶりは前年同期と同様で、商品市況高騰を背景とした増収要因の説明が加わった程度の変化にとどまる。粒度は同等。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 阪和興業 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月9日(https://www2.jpx.co.jp/disc/80780/140120250508536007.pdf)
1.経営成績等の概況(1)当期の経営成績の概況【経済環境】当連結会計年度における世界経済は、ウクライナや中東を中心とする地政学リスクをはじめ、米国の政策動向や各国金融政策の影響をうけ、不透明感が強い状況が継続しました。欧米においては、各国政策金利引き下げ等により一部では回復基調が見られたものの、米国における通商政策の影響によるインフレ再燃懸念などから停滞感が見られました。中国においては、消費喚起策や財政投融資、金融緩和などの景気浮揚策が打ち出され一時的に持ち直しの動きは見られましたが、景気回復が思うように進まない状況が継続しています。 その他の新興諸国においては、一部地域で景気回復が遅れているものの、東南アジア地域を中心に回復基調が継続しました。国内経済については、インフレの進行や人手不足などから一部では停滞感もある一方で、インバウンド需要の拡大や賃上げによる個人所得の改善などに支えられて持ち直しの動きが継続しました。また、日本銀行による金融政策や米国の政策動向が、為替をはじめ国内経済に影響を与えました。【業績の概況】このような環境において、当連結会計年度では、リサイクルメタル事業、エネルギー・生活資材事業や海外販売子会社において取扱数量が増加した結果、売上高は前連結会計年度比5.0%増の2兆5,545億14百万円となりました。加えて、鉄鋼事業や食品事業の利益率の改善もあり、営業利益は前連結会計年度比23.8%増の615億32百万円に、経常利益は前連結会計年度比23.8%増の597億46百万円に、親会社株主に帰属する当期純利益は前連結会計年度比18.4%増の454億82百万円となりました。【セグメント別の状況】当連結会計年度より、2024年4月1日付の組織変更に伴い、事業セグメントの区分方法を見直し、「鉄鋼事業」の一部を「プライマリーメタル事業」「その他」に、「プライマリーメタル事業」の一部を「リサイクルメタル事業」に含めております。また、当連結会計年度より、「その他」のうち、「木材事業」を「住宅資材事業」に名称変更しております。前連結会計年度比較につきましては、変更後の区分方法に基づき行っております。鉄鋼事業においては、各種鋼材の取扱数量が減少したことが収益を押し下げました。一方、国内建設分野が堅調に推移したことや、海外子会社で採算が改善したことが利益を押し上げました。これらの結果、当事業の売上高は前連結会計年度比3.9%減の1兆1,552億45百万円、セグメント利益は前連結会計年度比35.0%増の331億30百万円となりました。プライマリーメタル事業においては、各種商材の取扱数量の減少及びニッケル市況下落による単価減少などが収益を押し下げました。また、SAMANCOR CHROME HOLDINGS PROPRIETARY LTD.からの持分法による投資利益が減少したことが利益を押し下げました。これらの結果、当事業の売上高は前連結会計年度比1.7%減の1,842億20百万円、セグメント利益は前連結会計年度比28.0%減の60億84百万円となりました。リサイクルメタル事業においては、アルミスクラップの取扱数量が増加したことなどが収益を押し上げました。また、銅・アルミ市況などが堅調に推移したことが利益を押し上げました。これらの結果、当事業の売上高は前連結会計年度比25.5%増の2,268億40百万円、セグメント利益は前連結会計年度比43.0%増の30億98百万円となりました。食品事業においては、取扱数量は横ばいであったものの、カニを中心に食品価格が前連結会計年度比で高値で推移したことが収益・利益を押し上げました。これらの結果、当事業の売上高は前連結会計年度比14.3%増の1,404億87百万円、セグメント利益は前連結会計年度比73.3%増の23億6百万円となりました。エネルギー・生活資材事業においては、舶用石油関連の取扱数量が増加したことが収益を押し上げました。また、化学品関連の取扱数量の増加や販売単価の上昇が収益・利益を押し上げました。これらの結果、当事業の売上高は前連結会計年度比13.0%増の3,916億55百万円、セグメント利益は前連結会計年度比58.8%増の104億25百万円となりました。海外販売子会社においては、中国における新規取引や東南アジア向けスクラップ取引が拡大したほか、従来持分法適用非連結子会社としていた拠点を、重要性が高まったことにより連結子会社としたことが収益・利益を押し上げました。これらの結果、売上高は前連結会計年度比30.2%増の4,413億19百万円、セグメント利益は前連結会計年度比5.9%増の82億78百万円となりました。2その他の事業においては、住宅資材事業では、住宅メーカーとの取引拡大が進んだものの木材価格下落の影響などがあった結果、減収・減益となりました。機械事業では、当連結会計年度にシンクス㈱を連結子会社化した一方、ライフ・アミューズメント分野での大型完工物件が前連結会計年度比で少なかったことなどから、増収・減益となりました。これらの結果、売上高は前連結会計年度比0.3%増の1,337億44百万円、セグメント利益は37.8%減の24億2百万円となりました。
(2)当期の財政状態の概況【総資産・負債純資産の状況】当連結会計年度の総資産は、売上債権や現金及び預金の減少などにより、前連結会計年度末比0.1%減の1兆1,658億5百万円となりました。負債は、仕入債務の減少などにより、前連結会計年度末比4.2%減の7,763億35百万円となりました。そのうち有利子負債は、前連結会計年度末比4.6%増の3,823億28百万円となり、当連結会計年度末のネット負債倍率は、0.8倍(0.7倍※)となりました。純資産は、親会社株主に帰属する当期純利益からの利益剰余金の積み上がりや為替換算調整勘定などの変動により、前連結会計年度末比9.2%増の3,894億70百万円となりました。この結果、当連結会計年度末の自己資本比率は、前連結会計年度末の30.1%(32.2%※)から32.9%(35.0%※)に上昇しました。
※ネット負債倍率及び自己資本比率の( )内の値は、2024年3月に実施した劣後特約付きローン(ハイブリッドローン)500億円について、格付上の資本性(50%)を考慮して算出しております。
(3)当期のキャッシュ・フローの概況当連結会計年度においては、売上債権及び契約資産が減少したことなどから、営業活動によるキャッシュ・フローは、101億31百万円の増加となりました。一方、投資活動によるキャッシュ・フローは、投資有価証券や有形固定資産の取得などによる支出により、218億37百万円の減少となりました。また、財務活動によるキャッシュ・フローは、社債の発行による収入などにより、2億93百万円の増加となりました。これらの結果、当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べて111億99百万円減少し、652億63百万円となりました。
(4)今後の見通し今後の見通しにつきましては、米国の通商政策や外交面での不確実性をはじめ、ウクライナや中東を中心とする地政学リスク、中国経済の動向、日本を含めた各国の金融政策等の影響を受けて不透明な経済環境が続くものと想定されます。当社グループとしましては、このような先行き不透明感が強まっている事業環境の中においても、各事業分野における需要動向を的確に把握し、取引先のニーズを反映した適切な販売・在庫政策を進めるとともに、国内外で新規取引先を積極的に開拓することにより、業績の維持・向上に注力していく所存です。連結業績予想につきましては、売上高は2兆6,000億円(対前連結会計年度比1.8%増)、営業利益は550億円(対前連結会計年度比10.6%減)、経常利益は550億円(対前連結会計年度比7.9%減)、親会社株主に帰属する当期純利益は400億円(対前連結会計年度比12.1%減)を見込んでおります。3また、当社グループは、2023年度から2025年度までの3か年にわたる「中期経営計画 2025」を推進しております。中期経営計画の概要は以下のとおりです。《テーマ》『Run up to HANWA 2030 ~いまを超える未知への飛翔~』《定量目標》最終年度(2026年3月期)経常利益 ROE(株主資本利益率) DOE (株主資本配当率)700億円 12.0%以上 2.5%下限Net DER(純負債資本倍率) 累計投融資枠 連結鉄鋼取扱重量
1.0倍以下 800億円 1,700万t本中期経営計画では、「サステナビリティ経営」を基礎に、「経営基盤の強化」(1階)、「事業戦略の発展」(2階)、「投資の収益化」(3階)という3階建ての構造のもと、さらなる成長を支えるための基盤強化と既存の枠組みにとらわれない事業戦略の推進により、2030年度も見据えた持続的な成長への取り組みを進めております(計画の進捗は、2025年5月9日発表の「2024年度(2025年3月期)決算説明資料」をご参照ください。)。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への継続的な利益の還元を経営の最重要政策の一つとして考えております。株主の皆様に対しては安定した配当を継続して実施することを第一義とするとともに、持続的な企業価値の向上に努め、中長期的に配当額の増加を目指してまいります。また、内部留保金につきましては、経営基盤の強化ならびに成長事業・新規事業への積極投資に活用し、当社グループのさらなる発展に努めてまいります。なお、「中期経営計画 2025」の計画期間におきましては、単年度業績の影響を受けにくく、安定的かつ累進的な配当を目指して、株主資本に応じた配当水準を示す株主資本配当率(DOE)を採用しております。期首の連結株主資本に対してDOE2.5%を下限の配当水準とすることに加え、自己株式の取得等による追加の株主還元を柔軟に検討してまいります。上記の基本方針にもとづき、当事業年度の剰余金配当につきましては、経営成績や財政状態などを総合的に勘案し、1株当たり期末配当金を直近の配当予想に対し15円増額の120円といたします。これにより既に実施いたしました中間配当1株当たり105円と合わせた1株当たり年間配当金は、225円となる予定です。なお次年度につきましては、1株当たり年間配当金250円の実施を見込んでおります。また、当社は2025年5月9日発表の「自己株式取得に係る事項の決定に関するお知らせ」のとおり、総額50億円規模の自己株式取得を実施することといたしました。これは、基礎営業キャッシュ・フロー及び政策保有株式売却等に伴う利益の一部を株主の皆様へ還元するものであります。
通期 2026年3月期
出典: 阪和興業 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日(https://www2.jpx.co.jp/disc/80780/140120260508519792.pdf)
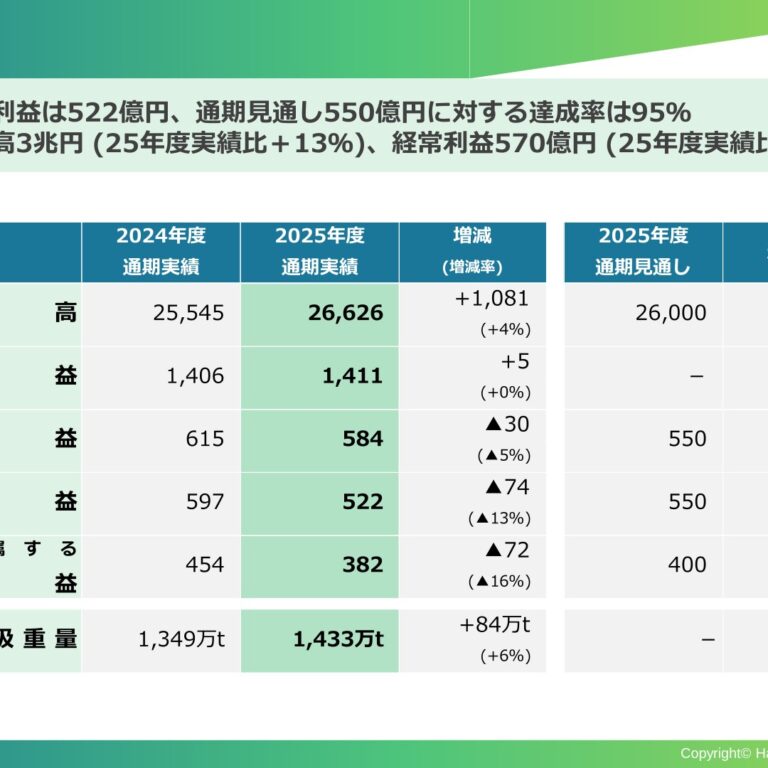
1.経営成績等の概況(1)当期の経営成績の概況【経済環境】当連結会計年度における世界経済は、米国の関税を巡る政策動向をはじめ、中東やウクライナを中心とする地政学リスクや各国金融政策の動向をうけ、不透明感の強い状況が継続しました。米国においては、雇用情勢が軟調に推移したため個人消費が減速したほか、関税引き上げや中東情勢の緊迫化などが経済に影響を与えました。欧州においては、米国の関税政策などが製造業を中心に影響を与えましたが、財政支出の拡大や、個人消費の改善などにより景気は下支えされました。中国においては、景気浮揚策により一部持ち直しの動きは見られましたが、不動産市況の低迷などにより、景気回復が思うように進まない状況が継続しています。その他の新興諸国においては、東南アジア地域を中心に底堅く推移しましたが、一部地域にて米国の関税政策などにより、成長の鈍化が見られました。国内経済については、賃金の上昇などを受けて、個人消費を中心に底堅く推移しました。また、中東情勢の緊迫化や新内閣の政策を巡る動向などが、為替・株価・市場金利をはじめ国内経済に影響を与えました。【業績の概況】このような環境において、当連結会計年度では、プライマリーメタル事業や海外販売子会社において取引が拡大した結果、売上高は前連結会計年度比4.2%増の2兆6,626億69百万円となりました。利益面では、主にリサイクルメタル事業の損益が悪化したことや人件費の増加などにより、営業利益は前連結会計年度比5.0%減の584億44百万円に、経常利益は前連結会計年度比12.5%減の522億62百万円に、親会社株主に帰属する当期純利益は前連結会計年度比15.9%減の382億65百万円となりました。【セグメント別の状況】第3四半期連結会計期間より、当社から連結子会社への株式譲渡による組織構造の変更に伴い、従来「鉄鋼事業」に区分しておりましたCOSMO STEEL HOLDINGS LTD.を「海外販売子会社」に変更しております。なお、前連結会計年度比較につきましては、変更後の区分方法に基づき行っております。鉄鋼事業においては、各種鋼材価格の下落や鋼板の取扱数量が減少したことなどが収益を押し下げました。一方、一部の海外子会社で採算が改善したことや持分法による投資利益が拡大したことなどが利益を押し上げました。これらの結果、当事業の売上高は前連結会計年度比7.2%減の1兆719億13百万円、セグメント利益は前連結会計年度比16.7%増の387億7百万円となりました。プライマリーメタル事業においては、一部の副資材の販売が堅調に推移したことなどが収益を押し上げました。一方、SAMANCOR CHROME HOLDINGS PROPRIETARY LTD.からの持分法による投資損益がマイナスに転じたことが利益を押し下げました。これらの結果、当事業の売上高は前連結会計年度比32.5%増の2,441億5百万円、セグメント損益は1億50百万円の損失(前連結会計年度は、60億84百万円の利益)となりました。リサイクルメタル事業においては、鉛鉱石の取扱数量が増加したことなどが収益を押し上げました。一方、アルミなどの採算が悪化したことなどが利益を押し下げました。これらの結果、当事業の売上高は前連結会計年度比
25.3%増の2,842億12百万円、セグメント利益は前連結会計年度比58.0%減の13億2百万円となりました。食品事業においては、米国子会社で外食産業向け販売が好調に推移したことや、新規連結子会社の業績などが収益・利益を押し上げました。これらの結果、当事業の売上高は前連結会計年度比7.2%増の1,505億33百万円、セグメント利益は前連結会計年度比31.9%増の30億41百万円となりました。エネルギー・生活資材事業においては、期中における原油の平均価格が前連結会計年度比で低調に推移したことや、化学品関連の採算が悪化したことなどが収益・利益を押し下げました。これらの結果、当事業の売上高は前連結会計年度比2.0%減の3,837億13百万円、セグメント利益は前連結会計年度比18.1%減の85億41百万円となりました。海外販売子会社においては、東南アジアでスクラップ取引が拡大したことや、新規連結子会社の業績などが収益を押し上げました。一方、主に鉄鋼製品の採算が悪化したことなどが利益を押し下げました。これらの結果、売上高は前連結会計年度比17.3%増の5,177億5百万円、セグメント利益は前連結会計年度比33.0%減の55億28百万円となりました。その他の事業においては、住宅資材事業では、住宅メーカーとの取引拡大が進んだ一方、欧州材の採算が悪化したことなどから、増収・減益となりました。機械事業では、産業機械分野での完工物件が前連結会計年度比で増加した一方、国内子会社の採算が悪化したことなどから、増収・減益となりました。これらの結果、売上高は前連結2会計年度比0.1%増の1,339億26百万円、セグメント利益は前連結会計年度比11.2%減の21億32百万円となりました。
(2)当期の財政状態の概況【総資産・負債純資産の状況】当連結会計年度の総資産は、投資有価証券や現金及び預金の増加などにより、前連結会計年度末比4.0%増の1兆2,126億62百万円となりました。負債は、支払手形及び買掛金や繰延税金負債の増加などにより、前連結会計年度末比0.4%増の7,797億11百万円となりました。そのうち有利子負債は、前連結会計年度末比6.6%減の3,570億74百万円となり、当連結会計年度末のネット負債倍率は、0.6倍(0.5倍※)となりました。純資産は、親会社株主に帰属する当期純利益からの利益剰余金の積み上がりやその他有価証券評価差額金の増加などにより、前連結会計年度末比11.2%増の4,329億51百万円となりました。この結果、当連結会計年度末の自己資本比率は、前連結会計年度末の32.9%(35.0%※)から35.3%(37.3%※)に上昇しました。
※ネット負債倍率及び自己資本比率の( )内の値は、2024年3月に実施した劣後特約付きローン(ハイブリッドローン)500億円について、格付上の資本性(50%)を考慮して算出しております。
(3)当期のキャッシュ・フローの概況当連結会計年度においては、売上債権及び契約資産が減少したことや仕入債務が増加したことなどから、営業活動によるキャッシュ・フローは、743億31百万円の増加となりました。一方、投資活動によるキャッシュ・フローは、投資有価証券の取得や短期貸付けによる支出などにより、108億40百万円の減少となりました。また、財務活動によるキャッシュ・フローは、社債の償還や短期借入金の返済による支出などにより、476億38百万円の減少となりました。これらの結果、当連結会計年度末における現金及び現金同等物は、前連結会計年度末に比べて202億41百万円増加し、855億5百万円となりました。
(4)今後の見通し今後の見通しにつきましては、米国の通商政策や外交面での不確実性をはじめ、中東やウクライナを中心とする地政学リスク、中国経済の動向、日本を含めた各国の金融政策等の影響を受けて不透明な経済環境が続くものと想定されます。当社グループとしましては、このような先行き不透明感が強まっている事業環境の中においても、各事業分野における需要動向を的確に把握し、取引先のニーズを反映した適切な販売・在庫政策を進めるとともに、国内外で新規取引先を積極的に開拓することにより、業績の維持・向上に注力していく所存です。連結業績予想につきましては、売上高は3兆円(対前連結会計年度比12.7%増)、営業利益は625億円(対前連結会計年度比6.9%増)、経常利益は570億円(対前連結会計年度比9.1%増)、親会社株主に帰属する当期純利益は400億円(対前連結会計年度比4.5%増)を見込んでおります。3また、当社グループは2026年5月に、2026年度から2028年度までの3ヵ年にわたる「中期経営計画 2028」を策定いたしました(計画の詳細は、2026年5月12日発表の「阪和興業 中期経営計画(2026年度-2028年度)に関するお知らせ」をご参照ください。)。中期経営計画の概要は以下のとおりです。《テーマ》『Go Beyond ~殻を打ち破れ~』《定量目標》最終年度(2029年3月期)経常利益 投融資枠資本効率性(最終年度) (中計期間3年累計)ROE 12.0%以上(注1) 750億円 1,600億円株主還元 グローバル鉄鋼取扱重量 財務健全性DOE3.5%下限(注2)および1,700万トン Net DER 1.0倍程度総還元性向40%程度を目標(注)1 ROE(株主資本利益率)=親会社株主に帰属する当期純利益÷期首・期末平均株主資本2 DOE(株主資本配当率)=配当総額÷期首株主資本「中期経営計画 2025」で強化した財務基盤・リスク管理体制を土台に、「中期経営計画 2028」においては「非連続的成長に資する攻めの事業投資への転換」、「事業戦略を推進するための原動力となる人的資本の強化」、「事業ポートフォリオの磨き上げ・再構築」を着実に実施するとともに、グローバルに事業と人材の最適配置を進めてまいります。引き続き、持続可能な社会を支える「サプライチェーン創造型商社」を目指し、企業価値の向上に努めてまいります。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への継続的な利益の還元を経営の最重要政策の一つとして考えております。株主の皆様に対しては安定した配当を継続して実施することを第一義とするとともに、持続的な企業価値の向上に努め、中長期的に配当額の増加を目指してまいります。また、内部留保金につきましては、経営基盤の強化ならびに成長事業・新規事業への積極投資に活用し、当社グループのさらなる発展に努めてまいります。なお、「中期経営計画 2025」の計画期間におきましては、単年度業績の影響を受けにくく、安定的且つ累進的な配当を目指して、株主資本に応じた配当水準を示す株主資本配当率(DOE)を採用し、期首の連結株主資本に対してDOE2.5%を下限の配当水準とすることとしております。上記の基本方針に基づき、当事業年度の剰余金配当につきましては、財政状態などを総合的に勘案し、1株当たり期末配当金を直近の配当予想に対して40円増額の165円といたします。これにより既に実施いたしました中間配当1株当たり125円と合わせた1株当たり年間配当金は、290円となる予定です。また、2026年5月12日に発表した「中期経営計画 2028」にてお示ししておりますとおり、DOEの下限を従来の2.5%から3.5%へ引き上げるとともに、総還元性向について新たに40%程度を目標に設定いたしました。これらの方針のもと、配当及び自己株式の取得を通じて、株主還元の充実に取り組んでまいります。それに伴い、次年度につきましては、1株当たり年間配当金66円(株式分割考慮前では330円)の実施を見込んでおります。なお、当社は2026年5月12日発表の「自己株式取得に係る事項の決定および自己株式消却に係る事項の決定に関するお知らせ」のとおり、総額50億円規模の自己株式取得を実施することといたしました。
四半期 2026年3月期 第1四半期
出典: 阪和興業 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/80780/140120250805530214.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況【経済環境】当第1四半期連結累計期間における世界経済は、米国の関税を巡る政策動向をはじめ、中東やウクライナを中心とする地政学リスクや各国金融政策の動向をうけ、不透明感が強い状況が継続しました。米国では通商政策及び金融政策の不確実性などが足枷となり停滞感が見られましたが、欧州では金融政策の影響やインフレ圧力の鈍化などにより個人消費の改善が見られました。中国においては、景気浮揚策により一部持ち直しの動きは見られましたが、米国との貿易摩擦懸念や低迷する不動産市況などの影響もあり、景気回復が思うように進まない状況が継続しています。その他の新興諸国においては、東南アジア地域を中心に底堅く推移しましたが、一部地域にて米国関税等の影響により、成長の鈍化が見られました。国内経済については、旺盛なインバウンド消費は継続したものの、米国の関税政策動向の影響を受け、製造業を中心に停滞感が見られました。【業績の概要】このような環境において、当第1四半期連結累計期間では、リサイクルメタル事業や海外販売子会社において取引が拡大した結果、売上高は前年同期比3.5%増の6,398億65百万円となりました。また、鉄鋼事業やエネルギー・生活資材事業の採算が改善したこともあり、営業利益は前年同期比11.1%増の145億91百万円に、経常利益は前年同期比
13.5%増の140億24百万円に、親会社株主に帰属する四半期純利益は前年同期比8.3%増の99億80百万円となりました。【セグメント別の状況】鉄鋼事業においては、各種鋼材の取扱数量の減少や価格の下落などが収益を押し下げました。一方、建設資材の販売が堅調に推移したことや一部の海外子会社で採算が改善したことなどが利益を押し上げました。これらの結果、当事業の売上高は前年同期比8.2%減の2,700億1百万円、セグメント利益は前年同期比26.1%増の97億55百万円となりました。プライマリーメタル事業においては、ステンレス製品の取扱数量が増加したことや一部の副資材の販売が堅調に推移したことなどが収益を押し上げました。一方、SAMANCOR CHROME HOLDINGS PROPRIETARY LTD.からの持分法による投資損益がマイナスに転じたことが利益を押し下げました。これらの結果、当事業の売上高は前年同期比20.1%増の551億7百万円、セグメント損益は5億92百万円の損失(前年同期は、11億89百万円の利益)となりました。リサイクルメタル事業においては、鉛鉱石の取扱数量が増加したことなどが収益を押し上げました。一方、アルミやニッケルの相場下落の影響などが利益を押し下げました。これらの結果、当事業の売上高は前年同期比18.5%増の640億82百万円、セグメント損益は85百万円の損失(前年同期は、7億78百万円の利益)となりました。食品事業においては、米国子会社で外食産業向け販売が好調に推移したことや、新規連結子会社の業績などが収益・利益を押し上げました。これらの結果、当事業の売上高は前年同期比21.7%増の356億73百万円、セグメント利益は前年同期比151.1%増の9億84百万円となりました。エネルギー・生活資材事業においては、原油価格下落の影響はあったものの、ウッドペレットの販売が堅調に推移したことや、一部の子会社で採算が改善したことなどが収益・利益を押し上げました。これらの結果、当事業の売上高は前年同期比0.0%増の936億20百万円、セグメント利益は前年同期比68.0%増の24億71百万円となりました。海外販売子会社においては、東南アジアでスクラップ取引が拡大したことや、新規連結子会社の業績などが収益・利益を押し上げました。これらの結果、売上高は前年同期比21.4%増の1,184億26百万円、セグメント利益は前年同期比12.6%増の18億45百万円となりました。その他の事業においては、住宅資材事業では、主に欧州材市況が前年同期より低調に推移したことなどから、減収・減益となりました。機械事業では、産業機械分野での完工物件が前年同期比で増加したことなどから、増収・増益となりました。これらの結果、売上高は前年同期比2.4%減の312億97百万円、セグメント利益は32.8%減の6億48百万円となりました。2
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末の総資産は、棚卸資産や売上債権の減少などにより、前連結会計年度末比2.1%減の1兆1,417億9百万円となりました。負債は、仕入債務や未払法人税等の減少などにより、前連結会計年度末比2.8%減の7,542億64百万円となりました。そのうち有利子負債は、前連結会計年度末比0.1%減の3,820億5百万円となり、当第1四半期連結会計期間末のネット負債倍率は、0.8倍(0.7倍※)となりました。純資産は、親会社株主に帰属する四半期純利益からの積み上げがあった一方で、為替換算調整勘定の変動や自己株式の取得などにより、前連結会計年度末比0.5%減の3,874億45百万円となりました。この結果、当第1四半期連結会計期間末の自己資本比率は、前連結会計年度末の32.9%(35.0%※)から33.4%(35.6%※)に上昇しました。
※ネット負債倍率及び自己資本比率の( )内の値は、2024年3月に実施した劣後特約付ローン(ハイブリッドローン)500億円について、格付上の資本性(50%)を考慮して算出しております。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、2025年5月9日の決算短信で公表いたしました通期の連結業績予想に変更はありません。3
四半期 2027年3月期 第1四半期
出典: 阪和興業 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/80780/140120260805509357.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況【経済環境】当第1四半期連結累計期間における世界経済は、中東情勢の緊迫化による資源価格の高騰や供給制約への懸念、各国金融政策の動向を受け、先行き不透明感の強い状況が継続しました。米国においては、物価上昇の継続により、個人消費に弱さが見られましたが、旺盛な設備投資により景気は底堅く推移しました。欧州においては、資源高を起点とするインフレ加速の影響を受け、景気は減速基調となりましたが、財政支出の拡大や堅調な南欧経済により下支えされました。中国においては、輸出は好調を維持したものの、不動産市況や設備投資需要の低迷などにより、景気回復が思うように進まない状況が継続しています。その他の新興諸国においては、原油高の影響によるインフレ懸念はあるものの、外需の拡大を背景に、経済は底堅く推移しました。国内経済については、賃上げの浸透などを受けて、景気は緩やかな回復基調を維持しました。一方で、資源価格の高騰や原材料不足の懸念、日本銀行による金融政策などが国内経済に影響を与えました。【業績の概要】このような環境において、当第1四半期連結累計期間では、非鉄金属や原油などの商品価格が高水準に推移したことにより、売上高は前年同期比12.3%増の7,185億73百万円となりました。利益面では、主にエネルギー・生活資材事業やリサイクルメタル事業の採算が改善したことなどにより、営業利益は前年同期比41.0%増の205億72百万円に、経常利益は前年同期比35.6%増の190億16百万円に、親会社株主に帰属する四半期純利益は前年同期比15.1%増の114億88百万円となりました。【セグメント別の状況】前第3四半期連結会計期間より、当社から連結子会社への株式譲渡による組織構造の変更に伴い、従来「鉄鋼事業」に区分しておりましたCOSMOSTEEL HOLDINGS PTE. LTD.を「海外販売子会社」に変更しております。なお、前年同期比較につきましては、変更後の区分方法に基づき行っております。鉄鋼事業においては、鋼材取引が拡大したことや、新規連結子会社の業績が寄与したことなどが収益を押し上げました。一方、大型工事物件の進捗が減少したことなどが利益を押し下げました。これらの結果、当事業の売上高は前年同期比0.9%増の2,724億16百万円、セグメント利益は前年同期比13.6%減の84億29百万円となりました。プライマリーメタル事業においては、ニッケルや銅価格が高値で推移したことなどが収益を押し上げました。また、SAMANCOR CHROME HOLDINGS PROPRIETARY LTD.からの持分法による投資損失が減少したことで赤字幅が縮小しました。これらの結果、当事業の売上高は前年同期比13.5%増の625億19百万円、セグメント損失は2億57百万円(前年同期は、5億92百万円の損失)となりました。リサイクルメタル事業においては、アルミや銅などの主要取扱商材の相場が高水準で推移したことや、これら商材の需給環境が変化する中でも安定的な取引数量を確保したことなどが収益・利益を押し上げました。これらの結果、当事業の売上高は前年同期比36.4%増の874億31百万円、セグメント利益は26億18百万円(前年同期は、85百万円の損失)となりました。食品事業においては、外食産業向け販売が好調に推移したことなどが収益を押し上げました。一方、一部海外子会社において販売時期が後ずれしたことなどが利益を押し下げました。これらの結果、当事業の売上高は前年同期比
10.4%増の393億98百万円、セグメント利益は前年同期比3.4%減の9億51百万円となりました。エネルギー・生活資材事業においては、原油価格が高値で推移したことや、需給環境が不安定な中においても一部化成品の取扱数量を維持・拡大したことなどが収益・利益を押し上げました。これらの結果、当事業の売上高は前年同期比32.2%増の1,237億88百万円、セグメント利益は前年同期比126.7%増の56億3百万円となりました。海外販売子会社においては、東南アジアで鋼材や非鉄金属原料の販売数量が増加したことや、新規連結子会社の業績が寄与したことなどが収益を押し上げました。一方、一部子会社において通商環境の影響を受けたことなどが利益を押し下げました。これらの結果、売上高は前年同期比19.4%増の1,414億円、セグメント利益は前年同期比9.7%減の16億64百万円となりました。その他の事業においては、住宅資材事業では、住宅メーカーとの取引拡大が進んだ一方、欧州材の採算が悪化したことなどから、増収・減益となりました。機械事業では、産業機械分野での完工物件が前年同期比で減少したことな2どから、減収・減益となりました。これらの結果、売上高は前年同期比6.3%増の332億66百万円、セグメント利益は前年同期比6.9%減の6億3百万円となりました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末の総資産は、売上債権や土地の増加などにより、前連結会計年度末比1.9%増の1兆2,360億37百万円となりました。負債は、コマーシャル・ペーパーや短期借入金の増加などにより、前連結会計年度末比1.9%増の7,941億77百万円となりました。そのうち有利子負債は、前連結会計年度末比3.9%増の3,710億77百万円となり、当第1四半期連結会計期間末のネット負債倍率は、0.6倍(0.6倍※)となりました。純資産は、親会社株主に帰属する四半期純利益からの利益剰余金の積み上がりや為替換算調整勘定の変動などにより、前連結会計年度末比2.1%増の4,418億60百万円となりました。この結果、当第1四半期連結会計期間末の自己資本比率は、前連結会計年度末の35.3%(37.3%※)と同水準の35.3%(37.3%※)となりました。
※ネット負債倍率及び自己資本比率の( )内の値は、2024年3月に実施した劣後特約付ローン(ハイブリッドローン)500億円について、格付上の資本性(50%)を考慮して算出しております。
(3)連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、2026年5月12日の決算短信で公表いたしました通期の連結業績予想に変更はありません。3
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。