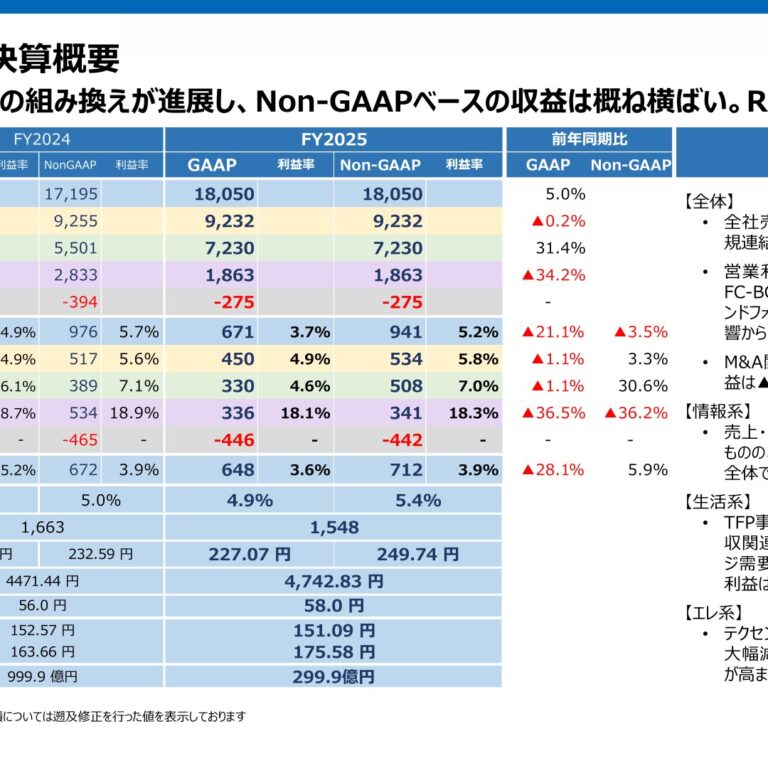
TOPPANホールディングスは通期・四半期とも新中期経営計画・3社合併・M&A等の事象を反映し、セグメント別説明が充実・細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、TOPPANホールディングス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月14日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月12日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,198字 → 6,923字(前期比+11.7%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(660字) → あり(345字)
変化の型: 施策説明充実型、出来事型
増えた要素
- 新中期経営計画「True Value Transformation」の策定
- TOPPAN3社(TOPPAN・エッジ・デジタル)合併およびビジネスユニット制導入の説明
- 情報系セグメントの名称・区分定義見直しの予告
- 複数のM&A(Irplast、HID社市民ID事業、DZ Card、アロワーズ等)の言及
- 「(4)今後の見通し」で情報ソリューション事業分野を5領域(セキュア/IoT/マーケティング/BPO/印刷)に書き分けた説明
要約: セグメント別の言及数・数値言及数が増加し、新中期経営計画や3社合併・事業再編、複数のM&A事例など新たな取り組みの記述が大幅に追加された。「(4)今後の見通し」は事業分野をより細かく書き分けており、粒度は細分化と判定した。
四半期決算短信の比較
文字数: 2,698字 → 3,691字(前期比+36.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(227字) → あり(582字)
変化の型: 会計基準変更型、施策説明充実型、出来事型
増えた要素
- Non-GAAP営業利益・純利益の開示
- セグメント名称変更(情報コミュニケーション事業分野→情報ソリューション事業分野)の新旧対比表
- 東京大学と共同のAI研究センター開設の言及
- ビジネスユニット制導入・3社合併の説明
要約: セグメント名称変更に伴う新旧対比表やNon-GAAP指標の開示、AI研究センター開設など新規記述が加わり、情報量が大幅に増えた。前年同期と比べセグメント言及・数値言及とも増加しており、粒度は細分化と判定した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: TOPPANホールディングス 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月14日(https://www2.jpx.co.jp/disc/79110/140120250513546505.pdf)
1.経営成績等の概況当連結会計年度より、固定資産の圧縮記帳の会計処理について会計方針の変更を行っており、遡及適用後の数値で前連結会計年度との比較を行っております。
(1)当期の経営成績の概況(利益率) (単位:百万円)親会社株主に帰属する売上高 営業利益 経常利益当期純利益当期 1,717,960 (4.9%) 84,086 (5.2%) 88,582 (5.2%) 89,348前期 1,678,249 (4.4%) 74,349 (4.9%) 82,500 (4.4%) 74,198伸率 増減 2.4% 39,711 13.1% 9,736 7.4% 6,082 20.4% 15,150(利益率) (単位:百万円)情報コミュニケー生活・産業 エレクトロニクス調整額 連結ション事業分野 事業分野 事業分野売上高 929,373 548,076 279,984 △39,473 1,717,960当期営業利益 (4.9%) 45,658 (6.1%) 33,329 (18.6%) 52,073 △46,976 84,086売上高 900,009 537,445 266,559 △25,765 1,678,249前期営業利益 (5.1%) 45,698 (5.1%) 27,424 (18.6%) 49,644 △48,418 74,349売上高 3.3% 29,363 2.0% 10,630 5.0% 13,424 △13,708 39,711伸率 増減営業利益 △0.1% △39 21.5% 5,905 4.9% 2,429 1,442 9,736当期における経営環境につきましては、地政学リスクの高まりや世界的な物価上昇、急激な為替変動の影響など、先行き不透明な状況が続きました。一方で、サステナブル意識の高まりに加え、AIやIoTなどのデジタル技術の進展やそれに伴う半導体市場の成長などにより、市場機会のさらなる拡大が見込まれています。このような環境の中で当社グループは、「Digital & Sustainable Transformation」をキーコンセプトに、社会やお客さま、TOPPANグループのビジネスを、デジタルを起点として変革させる「DX(Digital Transformation)」と、事業を通じた社会的課題の解決と持続可能性を重視した経営を目指す「SX(Sustainable Transformation)」を柱に、ワールドワイドで事業を展開しています。以上の結果、当期の売上高は前年に比べ2.4%増の1兆7,179億円となりました。また、営業利益は13.1%増の840億円、経常利益は7.4%増の885億円となりました。親会社株主に帰属する当期純利益は20.4%増の893億円となりました。当期におけるセグメント別の状況は以下のとおりです。≪情報コミュニケーション事業分野≫デジタルビジネス関連では、ペイメントサービスなどのセキュアビジネスや、南米を中心としたグローバルセキュアが増加した事に加え、顧客の業界特性に合わせたビジネス変革支援などを推進するマーケティングDXが堅調に推移し、増収となりました。また、グローバルセキュアのさらなる拡大に向け、北欧の政府系IDソリューション大手企業から、強固な顧客基盤やソリューション企画力を有する市民ID事業部門を買収しました。BPO関連では、金融・行政・公共インフラ分野を中心に案件を獲得しましたが、前年度の一過性案件の反動減があり、減収となりました。セキュアメディア関連では、データ・プリント・サービス、ICカード関連が増加し、増収となりました。コミュニケーションメディア関連では、SP関連が増加しましたが、出版・商業印刷が減少し、減収となりました。当事業の収益性の改善に向けては、ビジネスフォームの拠点再編や、TOPPANクロレ株式会社(旧社名:図書印刷株式会社)への出版印刷事業の集約など、構造改革を推進しています。以上の結果、情報コミュニケーション事業分野の売上高は前期に比べ3.3%増の9,293億円、営業利益は0.1%減の456億円となりました。≪生活・産業事業分野≫パッケージ関連では、海外は、欧米やアジアにおいて、食品向けを中心としたパッケージやバリアフィルムの販売が拡大したほか、インドでの需給バランスも改善し、増収となりました。国内も、紙器における収益性改善に向けた受注構成の見直しによる減少はあったものの、地球環境保全に対する意識の高まりを背景にSXパッケージ関連が拡大し、増収となりました。また、海外パッケージ事業のさらなる拡大に向け、米州の顧客・製造基盤を強化するため、米国の大手パッケージ企業SONOCO PRODUCTS COMPANYから軟包装事業などを2025年4月に取得したことに加え、高い環境性能を有するフィルムの製造販売を行うイタリア企業の買収を決議しています。さらに、SXパッケージを起点としたサステナブルブランド「SMARTS ™ 」を強化しており、当社グループが開発したリサイクルポリエチレンフィルムの活用により、トイレタリー向けに国内で初めて、再生材使用比率約30%を実現したスタンディングパウチが採用されました。建装材関連では、海外は、欧米における住宅金利の高止まりや中国経済の減速が続く影響を受けましたが、家具向け化粧シートの拡販や新興国市場の開拓を進め、国内は、環境配慮型化粧シートや空間演出ブランド「expace(エクスペース)」を拡販し、当事業全体で増収となりました。また、新事業の創出に向け、ディスプレイ画面への加飾と鮮明な映像表示を両立した化粧シート「ダブルビュー®フィルム」の拡販に取り組みました。以上の結果、生活・産業事業分野の売上高は前期に比べ2.0%増の5,480億円、営業利益は21.5%増の333億円となりました。≪エレクトロニクス事業分野≫半導体関連では、高密度半導体パッケージ基板のFC-BGAはAI向けを中心に市況が回復基調にあることに加え、フォトマスクがアジアや欧米向けの堅調な先端需要に支えられ、当事業全体で増収となりました。また、さらなる競争力の強化に向け、「次世代半導体パッケージ開発センター」を新設したほか、技術開発や量産の拠点となる石川工場を2024年7月に開業しました。加えて、技術進化への貢献と新たなビジネス機会創出のため、米国における次世代半導体パッケージの評価プラットフォームの創成と実装技術の開発を進める、日米混合コンソーシアム「US-JOINT」に参画しました。ディスプレイ関連では、足元の市況は弱含みに推移する中、TFT液晶パネルは、産業機器向けなどの需要が減少しましたが、反射防止フィルムは、スマートフォンやテレビ向けの高付加価値品の需要を取り込み、当事業全体では前年並みとなりました。また、経営資源の最適な配分に向け、TFT液晶パネルを製造・販売する台湾子会社Giantplus Technology Co., Ltd.の全株式の売却を決議しており、2025年1月には一部売却により同社は持分法適用関連会社に移行しました。以上の結果、エレクトロニクス事業分野の売上高は前期に比べ5.0%増の2,799億円、営業利益は
4.9%増の520億円となりました。(2)当期の財政状態の概況(単位:百万円)前連結会計年度 当連結会計年度 増減総資産 2,432,506 2,515,087 82,581負債 865,465 1,096,479 231,013純資産 1,567,041 1,418,608 △148,432当連結会計年度末の総資産は、前連結会計年度末に比べ825億円増加し2兆5,150億円となりました。これは投資有価証券が1,399億円、有価証券が584億円、それぞれ減少したものの、現金及び預金が2,790億円増加したことなどによるものです。負債は、前連結会計年度末に比べ2,310億円増加し1兆964億円となりました。これは短期借入金が2,937億円増加したことなどによるものです。純資産は、前連結会計年度末に比べ1,484億円減少し1兆4,186億円となりました。これはその他有価証券評価差額金が976億円減少し、自己株式が680億円増加したことなどによるものです。
(3)当期のキャッシュ・フローの概況(単位:百万円)前連結会計年度 当連結会計年度 増減営業活動によるキャッシュ・フロー 157,127 64,796 △92,331投資活動によるキャッシュ・フロー △8,278 47,017 55,295財務活動によるキャッシュ・フロー △85,672 120,332 206,005現金及び現金同等物に係る換算差額 12,033 △1,839 △13,872現金及び現金同等物の増減額 75,210 230,307 155,096現金及び現金同等物の期末残高 522,818 753,125 230,307当連結会計年度末の現金及び現金同等物は、前連結会計年度末に比べ2,303億円増加し7,531億円となりました。当連結会計年度における各キャッシュ・フローの状況は、次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前当期純利益1,841億円に減価償却費等の非資金項目、営業活動に係る債権・債務の加減算を行った結果、647億円の収入となりました。投資活動によるキャッシュ・フローは、設備投資などを行った一方、投資有価証券の売却及び償還による収入があったことから、470億円の収入となりました。財務活動によるキャッシュ・フローは、自己株式の取得などを行った一方、短期借入れによる収入があったことから、1,203億円の収入となりました。2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 59.2 58.2 51.4時価ベースの自己資本比率(%) 38.9 50.0 46.6債務償還年数(年) 2.1 1.3 7.2インタレスト・カバレッジ・レシオ 24.8 29.4 12.2(注) 自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産債務償還年数 :有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しております。※ 株式時価総額は、期末株価終値×期末発行済株式数(自己株式並びに株式付与ESOP信託が保有する当社株式を控除後)により算出しております。
※ 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
※ 有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。
※ 利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。※ 2024年3月期の各数値については、会計方針の変更に伴い遡及修正が行われたため、遡及適用後の数値を記載しております。
(4)今後の見通し次期における経営環境につきましては、地政学リスクの高まりに伴う不確実性が増しており、原材料価格上昇や為替変動などの影響に引き続き注視する必要があります。一方、気候変動やフードロスなどの社会課題を背景としたサステナブル意識の高まりに加え、AIやIoTなどのデジタル技術の進展やそれに伴う半導体市場の成長などにより、市場機会のさらなる拡大が見込まれます。このような状況のもと、当社グループは、「Digital & Sustainable Transformation」をキーコンセプトに業績の向上に努めてまいります。また、持株会社体制のもと、グループシナジーの最大化を推進してまいります。なお、経営資源や顧客基盤等を一体とした戦略を遂行し、シナジー創出や競争力強化を加速させるため、当社の完全子会社であるTOPPAN株式会社、TOPPANエッジ株式会社及びTOPPANデジタル株式会社を2026年4月に合併することを決議いたしました。≪情報コミュニケーション事業分野≫デジタルビジネス関連では、顧客の事業成長を支援するマーケティングDXや、グローバルに事業展開する政府系ID・ペイメント・IoT領域などのセキュアビジネスの拡大に注力します。BPO関連では、働き手不足やサービスの多様化、デジタル化が加速する金融業界や行政を中心に、業務設計力を活かしたBPR(ビジネスプロセス・リエンジニアリング)により顧客の業務プロセスを効率化するハイブリッドBPOサービスを提供します。セキュアメディア関連では、データ・プリント・サービスやICカードなどの生産効率改善による収益力の強化を進めます。コミュニケーションメディア関連では、縮小するペーパーメディア市場に対応し、さらなる拠点の集約などにより生産体制を最適化し、収益基盤を強化します。≪生活・産業事業分野≫パッケージ関連では、SONOCO PRODUCTS COMPANYから取得した米州をはじめとした世界各地の拠点を活用し、フィルム製造からコンバーティングまでのサプライチェーンの垂直統合を進めることで、「GL BARRIER」を核としたSXパッケージの供給体制強化を図ります。また、環境配慮型の生産方式やモノマテリアルなどの技術開発を進めます。建装材関連では、グローバル市場で環境配慮型をはじめとした高付加価値商材の拡販を図るとともに、国内における空間演出事業の拡大を目指します。≪エレクトロニクス事業分野≫半導体関連では、中長期的な市場の成長が見込まれる中、高密度半導体パッケージ基板のFC-BGAは、AI向けなどのハイエンド品の受注拡大に加え、供給能力の増強及び研究開発の強化により、さらなる事業拡大を推進します。フォトマスクは、成長領域への設備・研究開発投資や拠点間での連携により、競争力のさらなる強化を図ります。ディスプレイ関連では、緩やかな市場の成長が期待される中、反射防止フィルムは、IT・車載向けなどの高付加価値品に注力し、TFT液晶パネルは、産業機器向けを中心に回路やインターフェースを含めたソリューションビジネスを展開することで、収益力を強化いたします。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への機動的な利益還元ができるよう、当社定款の規定に基づき、剰余金の配当などの決定を取締役会の決議によって行うこととしております。株主還元方針につきましては、各期の連結業績、配当性向、手元資金の状況、内部留保、今後の投資計画などを総合的に勘案した上で、安定的な配当に加え機動的な自己株式の取得により、連結総還元性向30%以上を目安に利益還元を行ってまいります。この方針のもと、当期の期末配当金につきましては、当初の予定より8円増配し、1株当たり32円とさせていただく予定です。これにより、年間配当金は1株当たり56円となります。その結果、自己株式の取得も考慮した当期の連結総還元性向は133.6%となります。なお、当社は2025年5月14日に、2025年5月15日から2026年5月14日を取得期間とした最大300億円の自己株式の取得を公表いたしました。また、次期の配当金につきまして、基本方針に基づき、1株当たり56円を予定しております。
通期 2026年3月期
出典: TOPPANホールディングス 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
1.経営成績等の概況当連結会計年度の期首より、在外子会社等の収益及び費用は、決算日の直物為替相場により円貨に換算する方法から、期中平均為替相場により円貨に換算する方法に変更し、遡及適用後の前連結会計年度の数値との比較を行っております。
(1)当期の経営成績の概況(利益率) (単位:百万円)親会社株主に帰属する売上高 営業利益 経常利益当期純利益当期 1,805,033 (3.7%) 67,108 (4.2%) 75,724 (3.6%) 64,801前期 1,719,512 (4.9%) 85,066 (5.2%) 89,578 (5.2%) 90,144伸率 増減 5.0% 85,521 △21.1% △17,957 △15.5% △13,853 △28.1% △25,342(利益率) (単位:百万円)情報コミュニケー生活・産業 エレクトロニクス調整額 連結ション事業分野 事業分野 事業分野売上高 923,295 723,000 186,310 △27,573 1,805,033当期営業利益 (4.9%) 45,001 (4.6%) 33,053 (18.1%) 33,693 △44,639 67,108売上高 925,529 550,114 283,360 △39,492 1,719,512前期営業利益 (4.9%) 45,504 (6.1%) 33,411 (18.7%) 53,063 △46,913 85,066売上高 △0.2% △2,233 31.4% 172,886 △34.2% △97,050 11,918 85,521伸率 増減営業利益 △1.1% △502 △1.1% △358 △36.5% △19,370 2,273 △17,957当期における経営環境につきましては、地政学リスクの顕在化や世界的な物価の高止まり、為替変動の影響など、先行き不透明な状況が続きました。一方で、サステナブル意識の高まりに加え、AIやIoTをはじめとするデジタル技術の進展やそれに伴う半導体市場の成長などにより、市場機会のさらなる拡大が見込まれます。このような環境の中で当社グループは、「Digital & Sustainable Transformation」をキーコンセプトに、社会やお客さま、TOPPANグループのビジネスを、デジタルを起点として変革させる「DX(Digital Transformation)」と、事業を通じた社会的課題の解決と持続可能性を重視した経営を目指す「SX(Sustainable Transformation)」を柱に、ワールドワイドに事業を展開いたしました。以上の結果、当期の売上高は前年に比べ5.0%増の1兆8,050億円となりました。また、営業利益は21.1%減の671億円、経常利益は15.5%減の757億円となりました。親会社株主に帰属する当期純利益は28.1%減の648億円となりました。当期におけるセグメント別の状況は以下のとおりです。≪情報コミュニケーション事業分野≫デジタルビジネス関連では、顧客の業界特性に合わせたビジネス変革支援などを推進するマーケティングDXが増加したほか、セキュアビジネスでは、アフリカをはじめとするグローバルサウス諸国を含む政府系ID事業の拡大に加え、昨年1月に買収した政府系IDソリューション大手北欧企業のHID社の市民ID事業部門や、アジア全域でスマートカードソリューションを提供するタイ企業のDZCard社の買収効果もあり、当事業全体で増収となりました。BPO関連では、金融・行政分野を中心に案件を獲得したものの、前年度の一過性案件の反動減があり、減収となりました。セキュアメディア関連では、データ・プリント・サービスなどが増加し、増収となりました。コミュニケーションメディア関連では、出版・商業印刷が減少し、減収となりましたが、TOPPANクロレ株式会社に出版印刷事業を集約し、当事業の収益性を改善いたしました。また、ビジネスフォームの拠点再編など、当事業のさらなる構造改革を推進しております。以上の結果、情報コミュニケーション事業分野の売上高は前期に比べ0.2%減の9,232億円、営業利益は1.1%減の450億円となりました。≪生活・産業事業分野≫パッケージ関連では、EUにてPPWR(包装・包装廃棄物規則)が2025年2月に発効されるなど環境対応包材へのシフトが本格化する中、バリアフィルム製造を含めたSXパッケージのグローバル供給体制を強化しております。海外では、食品向けなどのパッケージや、チェコ新工場が本格稼働し、モノマテリアル素材を活用した透明バリアフィルム「GL BARRIER」の販売が拡大したことに加え、SONOCO PRODUCTS COMPANYの軟包装事業や、高い環境性能を有するフィルムの製造販売を行うIrplast S.p.A.の買収効果もあり、増収となりました。国内においても、サステナブルブランド「SMARTS」のもと再生材使用フィルムを活用したSXパッケージなどが拡大し、当事業全体で増収となりました。建装材関連では、海外は、欧米における化粧シートの拡販や、新興国市場の開拓を進め、国内も、環境配慮型化粧シートや空間演出ブランド「expace(エクスペース)」が拡大し、当事業全体で増収となりました。また、空間演出事業のさらなる拡大のため、2026年1月にオフィス設計・施工に実績を持つ株式会社アロワーズを買収いたしました。以上の結果、生活・産業事業分野の売上高は前期に比べ31.4%増の7,230億円、営業利益は1.1%減の330億円となりました。≪エレクトロニクス事業分野≫半導体関連では、AIをはじめとするデジタル技術の進展やそれに伴う半導体市場の成長を背景に、高密度半導体パッケージ基板のFC-BGAは先端品の認定を複数取得したほか、通信用途の需要が増加いたしました。さらなる競争力強化に向けては、技術開発や量産の新たな拠点である石川工場にて、次世代半導体パッケージのパイロットラインの立上げを進めております。また、先端半導体向けの大型・高多層なハイエンド製品に対応するため、FC-BGA基板の生産拠点である新潟工場に新たな製造ラインを構築し、稼働を開始いたしました。さらに、技術進化への貢献と新たなビジネス機会創出のため、日米混合コンソーシアム「US-JOINT」に参画し、米国における次世代半導体パッケージの評価プラットフォームの創成と最先端技術の開発を進めております。なお、テクセンドフォトマスク株式会社を持分法適用関連会社に移行した影響により、当事業全体で減収となりましたが、当影響を除くと増収となりました。ディスプレイ関連では、反射防止フィルムの顧客の在庫適正化影響や、Giantplus TechnologyCo.,Ltd.を持分法適用関連会社に移行した影響もあり、減収となりました。以上の結果、エレクトロニクス事業分野の売上高は前期に比べ34.2%減の1,863億円、営業利益は36.5%減の336億円となりました。
(2)当期の財政状態の概況(単位:百万円)前連結会計年度 当連結会計年度 増減総資産 2,515,087 2,558,184 43,096負債 1,096,479 1,148,116 51,637純資産 1,418,608 1,410,067 △8,540当連結会計年度末の総資産は、前連結会計年度末に比べ430億円増加し2兆5,581億円となりました。これは現金及び預金が3,301億円減少したものの、無形固定資産のその他が1,127億円、のれんが814億円、受取手形、売掛金及び契約資産が387億円、投資有価証券が294億円、機械装置及び運搬具が284億円、商品及び製品が176億円、原材料及び貯蔵品が171億円、建物及び構築物が164億円、それぞれ増加したことなどによるものです。負債は、前連結会計年度末に比べ516億円増加し1兆1,481億円となりました。これは短期借入金が1,876億円、未払法人税等が576億円、それぞれ減少したものの、長期借入金が1,403億円、社債が800億円、流動負債のその他に含まれる預り金が720億円、それぞれ増加したことなどによるものです。純資産は、前連結会計年度末に比べ85億円減少し1兆4,100億円となりました。これは自己株式が690億円減少し、為替換算調整勘定が354億円増加したものの、利益剰余金が567億円、非支配株主持分が521億円、それぞれ減少したことなどによるものです。
(3)当期のキャッシュ・フローの概況(単位:百万円)前連結会計年度 当連結会計年度 増減営業活動によるキャッシュ・フロー 66,330 86,122 19,792投資活動によるキャッシュ・フロー 45,876 △382,156 △428,032財務活動によるキャッシュ・フロー 121,508 △28,933 △150,441現金及び現金同等物に係る換算差額 △3,407 13,728 17,135現金及び現金同等物の増減額 230,307 △311,238 △541,546連結の範囲の変更に伴う現金及び- △30,708 △30,708現金同等物の増減額現金及び現金同等物の期末残高 753,125 411,178 △341,947当連結会計年度末の現金及び現金同等物は、前連結会計年度末に比べ3,419億円減少し、4,111億円となりました。当連結会計年度における各キャッシュ・フローの状況は、次のとおりです。営業活動によるキャッシュ・フローは、税金等調整前当期純利益1,053億円に減価償却費等の非資金項目、営業活動に係る債権・債務の加減算を行った結果、861億円の収入となりました。投資活動によるキャッシュ・フローは、投資有価証券の売却及び償還による収入があった一方、連結の範囲の変更を伴う子会社株式の取得や設備投資などを行ったことから、3,821億円の支出となりました。財務活動によるキャッシュ・フローは、社債の発行による収入があった一方、自己株式の取得や長期借入等の返済、配当金の支払などを行ったことから、289億円の支出となりました。2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 58.2 51.4 52.3時価ベースの自己資本比率(%) 50.0 46.6 45.2債務償還年数(年) 1.3 7.0 5.7インタレスト・カバレッジ・レシオ 29.4 12.5 12.7(注)自己資本比率 :自己資本/総資産時価ベースの自己資本比率 :株式時価総額/総資産債務償還年数 :有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い
※ 各指標は、いずれも連結ベースの財務数値により算出しております。※ 株式時価総額は、期末株価終値×期末発行済株式数(自己株式並びに株式付与ESOP信託が保有する当社株式を控除後)により算出しております。
※ 営業キャッシュ・フローは、連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。
※ 有利子負債は、連結貸借対照表に計上されている負債のうち利子を支払っている全ての負債を対象としております。
※ 利払いは、連結キャッシュ・フロー計算書の利息の支払額を使用しております。※ 2025年3月期の各数値については、会計方針の変更に伴い遡及修正が行われたため、遡及適用後の数値を記載しております。
(4)今後の見通し次期における経営環境につきましては、イラン情勢などによる原材料の価格上昇や供給不安、為替変動影響、脱炭素化や資源循環などのサプライチェーン全体を通じたサステナビリティへの対応要請、国内の人口減少、労働力不足による経済成長の鈍化などに引き続き注視する必要があります。また、AIをはじめとする次世代デジタル技術の社会実装の加速や、それを支えるAI半導体、デジタルインフラ市場の構造的な成長などにより、市場機会のさらなる拡大が見込まれます。このような状況のもと、当社グループは、2026年度からの中期経営計画として「True ValueTransformation」をキーコンセプトに掲げ、事業・人財・資本を磨き世界に真の価値を提供してまいります。また、経営資源や顧客基盤等を一体とした戦略を遂行し、シナジー創出や競争力強化を加速させるため、TOPPAN株式会社、TOPPANエッジ株式会社及びTOPPANデジタル株式会社を2026年4月に合併いたしました。さらに、事業と組織を一致させ事業ごとの戦略明確化による個別事業の強化・事業リソースの最適配分に向けた事業別管理の実現・シナジーのさらなる創出の3つを目的としたビジネスユニット制を導入いたしました。今までのエリア別事業部制から、事業別の管理体制とすることで、事業を強化するとともに、周辺領域へのソリューション展開を推進してまいります。なお、上記3社統合に伴い、翌連結会計年度の期首より、情報系セグメントについて成長戦略に沿って名称、区分定義を見直しており、見通しは変更後の区分に基づいております。なお、報告セグメントの取扱いに変更はございません。≪情報ソリューション事業分野≫セキュア関連では、個人認証領域を中核とし、グローバルではカード製造・発行の拡大、国内では特定の業界ニーズに対応可能な高付加価値なソリューションの開発と横展開を図ります。IoTソリューション関連では、モノの認証・データ管理を中核に業界向けの共通ソリューションを整備し、ハードとソフトを融合したストック型のビジネスモデルへ転換することで、高収益化を目指します。マーケティング関連では、リアルな顧客接点とデジタル技術を融合したマーケティング支援を通じて顧客体験価値を高め、得意先の持続的な事業成長と競争力強化に貢献いたします。BPO関連では、AI活用を前提とした強固な運用・管理体制を基盤とし、各業界特有の複雑な業務プロセスを安全・高品質・効率的に代行するサービスを提供いたします。証券・事務系印刷及び情報系印刷関連では、収益性を重視した注力領域への選択と集中を推進いたします。定型業務の自動化や仕様の標準化によりコストを削減し、資本効率の向上を進めます。≪生活・産業事業分野≫パッケージ関連では、フィルム製膜からバリア加工、パッケージ生産までの一貫した垂直統合モデルを本格的に収益化し、地域特性に応じたSX需要獲得を目指します。海外では、EUのPPWR(包装・包装廃棄物規制)を契機としたモノマテリアル需要の高まりを捉え、チェコを含めた最適拠点でのバリア供給を拡大いたします。また国内では、サステナブルブランド「SMARTS」を起点に脱アルミ、リサイクル材の活用といったSXパッケージへのシフトを加速いたします。建装材関連では、生活者の感性データ活用による提案力強化や非住宅市場の開拓により、化粧シート拡大を目指します。海外、国内ともに環境対応商材でシェアを拡大し、国内の空間演出事業では顧客の意思決定プロセスの上流から参画するポジションチェンジを図ります。≪エレクトロニクス事業分野≫半導体関連では、需要拡大が見込まれるAI半導体市場を的確に捉え、技術優位性を核にFC-BGA基板のハイエンド領域の拡大と高収益な事業成長を実現いたします。また、次世代半導体パッケージの開発・早期事業化を推進し、優位性を構築いたします。なお、ブロードコム社と協力してFC-BGA基板の生産を行うために設立されたシンガポールの新工場が稼働を開始し、石川工場、新潟工場の3拠点体制で生産能力を拡大いたします。ディスプレイ関連では、市場変化を踏まえた構造改革を推進、次世代領域へ経営資源を重点配分することで新商材を事業化し、高収益事業への転換を実現いたします。反射防止フィルム事業では、新ラインの立上げや薄膜塗工技術の強化による先端品の獲得を加速いたします。
(5)利益配分に関する基本方針及び当期・次期の配当当社は、株主の皆様への機動的な利益還元ができるよう、当社定款の規定に基づき、剰余金の配当などの決定を取締役会の決議によって行うこととしております。株主還元方針につきましては、各期の連結業績、配当性向、手元資金の状況、内部留保、今後の投資計画などを総合的に勘案した上で、安定的な配当に加え機動的な自己株式の取得により、連結総還元性向30%以上を目安に利益還元を行ってまいります。この方針のもと、当期の期末配当金につきましては、当初の予定より2円増配し、1株当たり30円とさせていただく予定です。これにより、年間配当金は1株当たり58円となります。その結果、自己株式の取得も考慮した当期の連結総還元性向は72.0%となります。なお、当社は2026年5月14日に、2026年5月15日から2027年5月14日を取得期間とした最大500億円の自己株式の取得を公表いたしました。また、次期の配当金につきまして、基本方針に基づき、1株当たり58円を予定しております。
四半期 2026年3月期 第1四半期
出典: TOPPANホールディングス 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/79110/140120250807535055.pdf)
1.経営成績等の概況当第1四半期連結会計期間の期首より、在外子会社等の収益及び費用は、決算日の直物為替相場により円貨に換算する方法から、期中平均為替相場により円貨に換算する方法に変更し、遡及適用後の前年同四半期連結累計期間の数値との比較を行っております。
(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間(2025年4月1日から2025年6月30日まで)における経営環境につきましては、米国による新たな関税政策など地政学リスクの高まりや世界的な物価上昇、為替変動の影響など、先行き不透明な状況が続きました。一方で、サステナブル意識の高まりに加え、AIやIoTなどのデジタル技術の進展やそれに伴う半導体市場の成長などにより、市場機会のさらなる拡大が見込まれます。このような環境の中で当社グループは、「Digital & Sustainable Transformation」をキーコンセプトに、社会やお客さま、TOPPANグループのビジネスを、デジタルを起点として変革させる「DX(Digital Transformation)」と、事業を通じた社会的課題の解決と持続可能性を重視した経営を目指す「SX(Sustainable Transformation)」を柱に、ワールドワイドで事業を展開しています。以上の結果、当第1四半期連結累計期間の売上高は前年同四半期連結累計期間に比べ1.3%減の3,975億円となりました。また、営業利益は20.1%増の135億円となり、経常利益は9.9%減の150億円となりました。親会社株主に帰属する四半期純利益は4.8%減の93億円となりました。当第1四半期連結累計期間におけるセグメント別の状況は以下のとおりです。≪情報コミュニケーション事業分野≫デジタルビジネス関連では、顧客の業界特性に合わせたビジネス変革支援などを推進するマーケティングDXが増加したほか、欧州やアフリカを中心にセキュアビジネスが増加し、増収となりました。また、セキュアビジネスのさらなる拡大のため、アジア及びアフリカ全域でスマートカードソリューションを提供するタイ企業の買収に合意しました。BPO関連では、金融・行政分野を中心に案件を獲得しましたが、前年度の一過性案件の反動減があり、減収となりました。セキュアメディア関連では、データ・プリント・サービスなどが増加し、増収となりました。コミュニケーションメディア関連では、出版・商業印刷が減少し、減収となりました。出版印刷事業においては、TOPPANクロレ株式会社への集約を進め、収益性改善を推進しました。また、ビジネスフォームの拠点再編など、当事業のさらなる構造改革を推進しています。以上の結果、情報コミュニケーション事業分野の売上高は前年同四半期連結累計期間に比べ2.3%増の2,102億円、営業利益は73.0%増の50億円となりました。≪生活・産業事業分野≫パッケージ関連では、海外において食品向けを中心としたパッケージや透明バリアフィルム「GLBARRIER」の販売が拡大したことに加え、国内においても「GL BARRIER」を活用したSXパッケージ関連が拡大し、当事業全体で増収となりました。また、EUにてPPWR(包装・包装廃棄物規則)が2025年2月に発効され環境対応包材への関心が一層高まる中、サプライチェーンの川上であるフィルム製造を含めたSXパッケージのグローバル供給体制を強化しております。米州の顧客・製造基盤強化に向けたSONOCO PRODUCTS COMPANYからの軟包装事業などの取得や、高い環境性能を有するフィルムの製造販売を行うイタリア企業であるIrplast S.p.A.の買収に加え、チェコにバリアフィルムの新工場を開所し稼働を開始しました。建装材関連では、海外は、床用化粧シートの拡販や新興国市場の開拓を進め、また国内は、環境配慮型化粧シートや空間演出ブランド「expace(エクスペース)」が拡大し、当事業全体で増収となりました。以上の結果、生活・産業事業分野の売上高は前年同四半期連結累計期間に比べ0.6%増の1,362億円、営業利益は33.7%増の93億円となりました。≪エレクトロニクス事業分野≫半導体関連では、フォトマスクがアジアや欧米向けの堅調な先端需要に支えられたことに加え、高密度半導体パッケージ基板のFC-BGAはゲーム向けの需要が増加しましたが、為替のマイナス影響があり、当事業全体で減収となりました。さらなる競争力の強化に向けては、技術開発や量産の新たな拠点となる石川工場にてライン立ち上げを進めています。また、技術進化への貢献と新たなビジネス機会創出のため、米国における次世代半導体パッケージの評価プラットフォームの創成と実装技術の開発を進める、日米混合コンソーシアム「US-JOINT」に参画しています。ディスプレイ関連では、経営資源の最適な配分に向けて、台湾子会社Giantplus TechnologyCo., Ltd.の株式を一部売却し持分法適用関連会社に移行した影響を受け、減収となりました。以上の結果、エレクトロニクス事業分野の売上高は前年同四半期連結累計期間に比べ18.2%減の566億円、営業利益は27.2%減の90億円となりました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における総資産は、前連結会計年度末に比べ730億円減少し、2兆4,420億円となりました。これはのれんが1,815億円、機械装置及び運搬具が290億円、原材料及び貯蔵品が195億円、投資その他の資産のその他が173億円、無形固定資産のその他が150億円、建設仮勘定が134億円、商品及び製品が114億円、建物及び構築物が113億円、流動資産のその他に含まれる未収入金が109億円、それぞれ増加したものの、現金及び預金が3,998億円減少したことなどによるものです。負債は、前連結会計年度末に比べ551億円減少し、1兆413億円となりました。これは未払法人税等が607億円減少したことなどによるものです。純資産は、前連結会計年度末に比べ178億円減少し、1兆4,007億円となりました。これは、自己株式が900億円減少したものの、利益剰余金が1,034億円減少したことなどによるものです。
(3)連結業績予想などの将来予測情報に関する説明2025年5月14日に公表いたしました業績予想に変更はありません。今後何らかの変化がある場合には適切に開示してまいります。
四半期 2027年3月期 第1四半期
出典: TOPPANホールディングス 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月12日(https://www2.jpx.co.jp/disc/79110/140120260811517449.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間(2026年4月1日から2026年6月30日まで)における経営環境につきましては、イラン情勢をはじめとする地政学リスクや為替変動影響など、先行き不透明な状況が続いております。また、サプライチェーン全体を通じた脱炭素化や資源循環など、サステナビリティに関する情報開示の義務化や法規制がグローバル規模で本格化していることに加え、AIをはじめとする次世代デジタル技術の社会実装が急速に加速しており、それらを支えるAI半導体やデジタルインフラ市場の成長など、市場機会のさらなる拡大が見込まれます。一方で、AI普及に伴う電力需要の急増や環境負荷、サイバーリスクの増大に加え、倫理的課題への対応など、適切なリスク管理やガバナンスの重要性が一段と高まっております。このような状況のもと、当社グループは、当期よりスタートしている新中期経営計画において「True Value Transformation」をキーコンセプトに掲げ、事業・人財・資本を磨き世界に真の価値を提供してまいります。また、経営資源や顧客基盤等を一体とした戦略を遂行し、シナジー創出や競争力強化を加速させるため、TOPPAN株式会社、TOPPANエッジ株式会社及びTOPPANデジタル株式会社を2026年4月に3社合併いたしました。さらに、事業と組織を一致させ事業ごとの戦略明確化による個別事業の強化、事業リソースの最適配分に向けた事業別管理の実現、シナジーのさらなる創出の3つを目的としたビジネスユニット制を導入いたしました。今までのエリア別事業部制から、事業別の管理体制とすることで、事業を強化するとともに、周辺領域へのソリューション展開を推進してまいります。なお、情報系セグメントについて、当期よりスタートしている新中期経営計画に基づく成長戦略に沿って名称及び区分定義を見直しております。ただし、報告セグメントの取り扱いに変更はありません。セグメント名称 区分デジタルビジネスBPO変更前 情報コミュニケーション事業分野セキュアメディアコミュニケーションメディアセキュアIoTソリューションマーケティング変更後 情報ソリューション事業分野 BPO証券・事務系印刷情報系印刷情報系その他以上の結果、当第1四半期連結累計期間の売上高は前年同四半期連結累計期間に比べ15.0%増の4,573億円、営業利益は47.9%増の200億円、経常利益は53.1%増の229億円、親会社株主に帰属する四半期純利益は131.3%増の216億円となりました。また、Non-GAAP営業利益は57.0%増の254億円、親会社株主に帰属するNon-GAAP四半期純利益は175.0%増の257億円となりました。当第1四半期連結累計期間におけるセグメント別の状況は以下のとおりです。≪情報ソリューション事業分野≫セキュア事業では、前年度に買収したアジア全域でスマートカードソリューションを提供するタイ企業のDZ Card社の買収効果などにより、当事業全体で増収となりました。IoTソリューション事業では、国内において公共分野を中心に案件を獲得し、増収となりました。マーケティング事業では、前年度の一過性案件の減少により、減収となりました。今後は、高付加価値化、単価向上による大型・高収入案件へのシフトを進めるとともに受注拡大を図ってまいります。BPO事業では、公共分野を中心に案件を獲得し、横ばいとなりました。証券・事務系印刷事業では、国内において構造改革に伴う減収がありましたが、海外ファイナンス印刷が拡大し、増収となりました。情報系印刷事業では、出版・商業印刷が減少し、減収となりました。今後も、プロダクトミックスの改善に加え、拠点の統廃合など収益性向上に向けた当事業のさらなる構造改革を進めてまいります。なお、当社は東京大学と共同で、AI研究と社会実装を推進するエンダウメント型研究組織「AIイノベーション研究センター」を開設いたしました。東京大学が有する最先端のAI関連技術・研究開発力をさらに強化し、民間企業等が培ってきたさまざまな事業領域における実務知やデータを活用して社会実装を推進いたします。これにより、日本の産業競争力の強化への貢献とともに、AIが人々の生活を豊かにするウェルビーイングな社会の実現を目指します。以上の結果、情報ソリューション事業分野の売上高は前年同四半期連結累計期間に比べ0.5%増の2,112億円、営業利益は23.3%増の62億円、Non-GAAP営業利益は11.9%増の76億円となりました。≪生活・産業事業分野≫パッケージ関連では、EUにてPPWR(包装・包装廃棄物規則)が2026年8月に適用開始されるなど環境対応包材へのシフトが本格化する中、SXパッケージのグローバル供給体制を強化しております。海外では、前年度に買収した米州の軟包装事業や、高い環境性能を有するフィルムの製造販売を行うIrplast S.p.A.の買収効果に加え、アジアにおける需要好調などにより、増収となりました。国内では、サステナブルブランド「SMARTS ™ 」のもと、溶剤の使用を大幅に抑制するパッケージ生産技術「SX生産方式 ™ 」の水性フレキソ印刷等を活用したSXパッケージが拡大し、増収となりました。建装材関連では、海外は、欧米における化粧シートの拡販や、新興国市場の開拓を進め、国内も、環境配慮型化粧シートや空間演出ブランド「expace®(エクスペース)」の好調な受注や、2026年1月に買収した株式会社アロワーズの買収効果もあり、当事業全体で増収となりました。なお、中東情勢による材料費高騰につきましては価格転嫁を実施し、調達懸念につきましてはグローバルな調達網の活用等により、影響を最小限にとどめております。以上の結果、生活・産業事業分野の売上高は前年同四半期連結累計期間に比べ57.3%増の2,142億円、営業利益は56.7%増の146億円、Non-GAAP営業利益は85.4%増の185億円となりました。≪エレクトロニクス事業分野≫半導体関連では、AIをはじめとするデジタル技術の進展やそれに伴う半導体市場の成長を背景に、高密度半導体パッケージ基板のFC-BGAにおいては、先端品の認定を複数取得したほか、通信用途の需要が増加いたしました。加えて、先端半導体向けの大型・高多層なハイエンド製品に対応するため、FC-BGA基板の生産拠点である新潟工場においては、2026年1月に量産を開始した新たな製造ラインが、順調に推移しております。また、技術開発や量産の新たな拠点である石川工場にて、次世代半導体パッケージのパイロットラインの立上げを進めております。さらに、ブロードコム社と協力してFC-BGA基板の生産を行うためのシンガポールの新工場を設立し、新潟工場、石川工場を含めた3拠点体制での生産能力拡大に向けた準備を進めております。なお、テクセンドフォトマスク株式会社が持分法適用関連会社に移行した影響により当事業全体では減収となりましたが、当影響を除くと増収となりました。ディスプレイ関連では、反射防止フィルムの売上が増加し、当事業全体で増収となりました。なお、持分法適用関連会社でありましたGiantplus Technology Co., Ltd.の全株式売却が2026年6月に完了いたしました。以上の結果、エレクトロニクス事業分野の売上高は前年同四半期連結累計期間に比べ33.4%減の376億円、営業利益は3.2%増の93億円、Non-GAAP営業利益は2.4%増の93億円となりました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における総資産は、前連結会計年度末に比べ134億円増加し、2兆5,716億円となりました。これは受取手形、売掛金及び契約資産が365億円減少したものの、投資有価証券が213億円、建設仮勘定が61億円、原材料及び貯蔵品が60億円、仕掛品が55億円、現金及び預金が37億円、商品及び製品が34億円、それぞれ増加したことなどによるものです。負債は、前連結会計年度末に比べ298億円減少し、1兆1,182億円となりました。これは短期借入金が225億円増加したものの、流動負債のその他に含まれる預り金が288億円、賞与引当金が184億円、それぞれ減少したことなどによるものです。純資産は、前連結会計年度末に比べ433億円増加し、1兆4,534億円となりました。これは、自己株式が63億円増加したものの、その他有価証券評価差額金が242億円、為替換算調整勘定が145億円、利益剰余金が112億円、それぞれ増加したことなどによるものです。
(3)連結業績予想などの将来予測情報に関する説明2026年5月14日に公表いたしました業績予想に変更はありません。今後何らかの変化がある場合には適切に開示してまいります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。