通期は報告セグメントの再編(内視鏡/治療機器→消化器内視鏡ソリューション/サージカルインターベンション)を機に一部説明を簡略化しつつセグメント別動向やリスク開示は詳細化し、四半期は整形外科事業の非継続事業区分が解消されて利益表示が簡略化される一方、BioProtect Ltd.買収という新規事象が加わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、オリンパス分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 17,077字 → 19,933字(前期比+16.7%、増加)
見出し構成の変化: 追加: 新セグメント名「消化器内視鏡ソリューション事業」「サージカルインターベンション事業」の項目見出し/削除: 旧セグメント名「内視鏡事業」「治療機器事業」の項目見出し(実績表含む)
粒度の判定: 細分化
セグメント情報注記: あり(3421字) → あり(2642字)
変化の型: 構成変更型、会計基準変更型、要因分析深化型
増えた要素
- 報告セグメントを「消化器内視鏡ソリューション事業」「サージカルインターベンション事業」に再編する事業部門再編成の説明
- セグメント別動向における四半期ごとの推移(期初は軟調、第4四半期に回復等)への踏み込んだ説明
- Swan EndoSurgical,Inc.への出資など新規の一過性費用要因の列挙
- 「事業等のリスク」の各サブセクション(マクロ経済ビジネス環境・業界特有のビジネス環境等)の記述拡充
減った要素
- 整形外科事業の譲渡・非継続事業分類の経緯説明(前期に完了済のため簡略化)
- 旧セグメント区分「内視鏡事業」「治療機器事業」の実績表・見出し
要約: 報告セグメントを「内視鏡事業/治療機器事業」から「消化器内視鏡ソリューション事業/サージカルインターベンション事業」に再編したことに伴い見出しが総入れ替えとなった。経営成績冒頭にあった整形外科事業譲渡の経緯説明は簡略化された一方、セグメント別動向は四半期ごとの推移に踏み込むなど詳細化し、事業等のリスクの記述も大幅に加筆されている。
四半期決算短信の比較
文字数: 5,892字 → 4,980字(前期比-15.5%、減少)
見出し構成の変化: 削除: 「継続事業からの四半期利益」の項目見出し(「親会社の所有者に帰属する四半期利益」に一本化され項目数が11→10に整理)
粒度の判定: 粗くなった
セグメント情報注記: あり(2049字) → あり(1265字)
変化の型: 会計基準変更型、簡素化型、出来事型
増えた要素
- BioProtect Ltd.買収に関する説明(のれんの増加・投資キャッシュフローでの買収支出)
減った要素
- 整形外科事業の非継続事業分類に関する経緯説明
- 「継続事業からの四半期利益」区分の表示(「親会社の所有者に帰属する四半期利益」に一本化)
- 業績予想の修正理由の詳細説明(今期は予想変更がなく参照のみに圧縮)
要約: 整形外科事業の非継続事業分類が不要になったことで冒頭の経緯説明と利益区分(継続事業/非継続事業の内訳)が簡略化された。業績予想は修正がなかったため将来予測情報の記述も大幅に短くなった一方、BioProtect Ltd.の買収という新規のM&A事象が財政状態・キャッシュフロー欄に加わった。
定性文の全文(前期・今期)
通期 2025年3月期
出典: オリンパス 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/77330/140120250513544241.pdf)
1.経営成績等の概況(1) 経営成績に関する分析(当期の経営成績)当連結会計年度において、当社は、PTCJ-6Oホールディングス株式会社及びPTCJ-6Fホールディングス株式会社(ポラリス・キャピタル・グループ株式会社が設立した特別目的会社。以下「ポラリス・キャピタル・グループ」と総称します)に対して、オリンパステルモバイオマテリアル株式会社およびFH Ortho SAS社から構成される整形外科事業を譲渡することについて、ポラリス・キャピタル・グループとの間でプット・オプション契約を締結し、当該契約に基づき、2024年7月12日に譲渡を完了しました。これに伴い、整形外科事業に関わる損益を非継続事業に分類しており、前連結会計年度についても同様の形で表示しています。なお、売上高、営業利益、調整後営業利益、税引前利益、継続事業からの当期利益については、非継続事業を除いた継続事業の金額を、当期利益及び親会社の所有者に帰属する当期利益については、継続事業及び非継続事業を合算した数値を表示しています。また、当社グループは、従来「内視鏡事業」「治療機器事業」及び「その他事業」の3区分を報告セグメントとしていましたが、整形外科事業が非継続事業に分類されたことにより、継続事業に含まれる、整形外科事業以外の「その他事業」について当期見込まれる財務情報の金額的な重要性が低下するため、「報告セグメント」より除外しています。そのため、第1四半期連結会計期間より報告セグメントを「内視鏡事業」及び「治療機器事業」の2区分に変更しており、前連結会計年度についても同様の形で表示しています。なお、当社は、2025年4月1日付で、より効率的で、患者さんとお客様中心の展開とするため、事業部門の再編成を含む組織改編を実施いたしました。当社グループは、従来「内視鏡事業」「治療機器事業」の2区分を報告セグメントとしていましたが、2026年3月期より「消化器内視鏡ソリューション事業」「サージカルインターベンション事業」の2区分を報告セグメントとすることに変更いたします。業績全般に関する動向当連結会計年度における世界経済は、持ち直しの動きが継続しましたが、アメリカの通商政策による下振れリスクに加え、金融資本市場の変動の高まりの影響にも注視する必要があります。わが国経済においても、景気は緩やかに持ち直している一方で、世界経済の先行きを注視する必要があります。こうした環境下にあるものの、当社グループは、2023年5月に公表した経営戦略に沿って、「患者さんの安全と持続可能性」「成長のためのイノベーション」「生産性の向上」という3つの優先事項のもと、グローバル・メドテックカンパニーへの変革に向けて引き続き取り組んでいます。業績の状況以下(1)から(10)は継続事業の業績を、(11)は継続事業と非継続事業の合計の業績をそれぞれ示しています。(単位:百万円)2024年3月期 2025年3月期 増減額 増減率(%)
(1)売上高 925,752 997,332 71,580 7.7%(2)売上原価 307,320 313,635 6,315 2.1%(3)販売費及び一般管理費 466,758 495,654 28,896 6.2%(4)持分法による投資損益/△100,287 △25,581 74,706 -その他の収益/その他の費用
(5)営業利益 51,387 162,462 111,075 216.2%(6)調整後営業利益 151,316 188,509 37,193 24.6%(7)金融損益 △7,776 △3,392 4,384 -(8)税引前利益 43,611 159,070 115,459 264.7%(9)法人所得税費用 8,546 41,270 32,724 382.9%(10)継続事業からの当期利益 35,065 117,800 82,735 235.9%(11)親会社の所有者に帰属する当期利益 242,566 117,855 △124,711 △51.4%為替レート(円/米ドル) 144.62 152.58 7.96 -為替レート(円/ユーロ) 156.80 163.75 6.95 -為替レート(円/人民元) 20.14 21.10 0.96 –
(1)売上高内視鏡事業、治療機器事業ともに増収となり、前期比715億80百万円増収の9,973億32百万円となりました。詳細は以下の「セグメント別の動向に関する分析」に記載しています。
(2)売上原価前期比63億15百万円増加の3,136億35百万円となりました。売上原価率は、前期に内視鏡事業で引当計上していた高速気腹装置の市場是正処置に係る費用約52億円や、小腸内視鏡システムなどの自主回収に伴う費用約50億円がなくなったことにより、31.4%と前期比1.7ポイント良化しました。
(3)販売費及び一般管理費前期比288億96百万円増加の4,956億54百万円となりました。販売費及び一般管理費の対売上高比率は、研究開発費が増加したものの、増収により、49.7%と前期比0.7ポイント良化しました。
(4)持分法による投資損益/その他の収益/その他の費用持分法による投資損益、その他の収益およびその他の費用の合算で255億81百万円の費用となり、前期比で損益は、747億7百万円改善しました。その他の収益に関して、当期は当社の連結子会社であるOlympus (Shenzhen)Industrial Ltd.が中国・深圳市に保有する土地使用権及び建物を深圳市政府へ返還したことに伴う補償金約12億円や、Olympus (Shenzhen) Industrial Ltd.と深圳市安平泰投资发展有限公司との間で和解が成立したことに伴い、訴訟等に係る損失に備えるため過去に見積もり計上した引当金の戻入額約9億円を計上しており、前期比で18億14百万円増加しました。その他の費用に関しては、前期に計上していたVeran Medical Technologies, Inc.の電磁ナビゲーションシステム等の製造・販売終了に関する損失約519億円や、Taewoong Medical Co., Ltd.の株式取得契約の締結及び解除に関連する費用約20億円がなくなったことに加え、内視鏡事業および治療機器事業における開発資産の減損損失がそれぞれ約39億円、約19億円、内視鏡事業における仕掛中の研究開発の減損損失約45億円、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約37億円、社外転進支援制度の実施に伴う特別支援金等の費用が約30億円減少したことにより、前期比で720億68百万円減少しました。
(5)営業利益上記の要因により、前期比1,110億75百万円増益の1,624億62百万円となりました。
(6)調整後営業利益営業利益からその他の収益およびその他の費用を除外した調整後営業利益は、上記の要因により、前期比371億93百万円増益の1,885億9百万円となりました。
(7)金融損益金融収益と金融費用を合わせた金融損益は33億92百万円の損失となり、前期比で損益は43億84百万円改善しました。損益の改善は、主として為替差損が減少したことによるものです。
(8)税引前利益上記の要因により、前期比で1,154億59百万円増加となる1,590億70百万円となりました。
(9)法人所得税費用税引前利益が増加したことにより、前期比で327億24百万円増加し、412億70百万円となりました。
(10)継続事業からの当期利益上記の要因により、前期比で827億35百万円増加となる1,178億円となりました。
(11)親会社の所有者に帰属する当期利益前連結会計年度に非継続事業において科学事業の譲渡益約3,490億円を計上したことにより、前期比で1,247億11百万円減益となる1,178億55百万円となりました。(研究開発費および設備投資)当期においては、非継続事業を除いた継続事業で1,038億90百万円の研究開発費を投じるとともに、849億59百万円の設備投資を実施しました。(為替影響)為替相場は前期に対して、対米ドル、ユーロ及び人民元は円安で推移しました。期中の平均為替レートは、1米ドル=152.58円(前期は144.62円)、1ユーロ=163.75円(前期は156.80円)、1人民元=21.10円(前期は20.14円)となり、売上高では前期比で399億7百万円の増収要因、営業利益では前期比で207億75百万円の増益要因、調整後営業利益では前期比で213億90百万円の増益要因となりました。なお、為替の影響を除くと、連結売上高は前期比3.4%の増収、連結営業利益は前期比175.7%の増益となります。セグメント別の動向に関する分析(単位:百万円)売上高 営業利益(△損失)前期 当期 増減率(%) 前期 当期 増減率(%)内 視 鏡 586,617 636,144 8.4 104,684 141,398 35.1治療機器 337,331 360,658 6.9 △8,466 61,453 -小 計 923,948 996,802 7.9 96,218 202,851 110.8そ の 他 1,804 530 △70.6 △287 △473 -消去又は全社 – – – △44,544 △39,916 -連 結 計 925,752 997,332 7.7 51,387 162,462 216.2(注)製品系列を基礎として設定された事業に、販売市場の類似性を加味してセグメント区分を行っています。
[内視鏡事業](単位:百万円)前 期 累 計 当 期 累 計 増 減 額 前 期 比売 上 高 586,617 636,144 49,527 8.4%営 業 損 益 104,684 141,398 36,714 35.1%内視鏡事業の連結売上高は、6,361億44百万円(前期比8.4%増)、営業利益は1,413億98百万円(前期比35.1%増)となりました。消化器内視鏡分野では、国産優遇策などの影響もあり競争環境が激化する中国で売上が減少した一方、消化器内視鏡システム「EVIS X1」の販売が好調な北米で売上が増加し、前期比プラス成長となりました。外科内視鏡分野では、中国で減収となった一方、北米やアジア・オセアニアで増収となりました。主に北米で、手術システムインテグレーションに係る新製品が好調に推移した結果、前期比プラス成長となりました。医療サービス分野では、保守サービスを含む既存のサービス契約の安定的な売上に加えて、新規契約の増加もあり、欧州や北米を中心に、全ての地域で前期比プラス成長となりました。内視鏡事業の営業損益は、次世代内視鏡システムなどに関わる研究開発費が増加したものの、増収による売上利益の増加に加え、前期に引当計上していた高速気腹装置の市場是正処置に係る費用約52億円や、小腸内視鏡システムなどの自主回収に伴う費用約50億円がなくなったことや、その他の費用として計上している、開発資産及び仕掛中の研究開発の減損損失がそれぞれ約39億円と約45億円、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約23億円減少したことにより、増益となりました。なお、為替の影響を除くと、売上高は前期比4.1%の増収、営業利益は前期比19.8%の増益となっています。
[治療機器事業](単位:百万円)前 期 累 計 当 期 累 計 増 減 額 前 期 比売 上 高 337,331 360,658 23,327 6.9%営 業 損 益 △8,466 61,453 69,919 -治療機器事業の連結売上高は、3,606億58百万円(前期比6.9%増)、営業利益は614億53百万円(前期は84億66百万円の営業損失)となりました。治療機器事業では、注力三領域である、消化器科(処置具)分野、泌尿器科分野、呼吸器科分野のすべての分野で、北米や欧州を中心にプラス成長となりました。消化器科処置具分野では、膵管や胆管などの内視鏡診断・治療に使用するERCP(内視鏡的逆行性胆道膵管造影術)用の製品群などで売上が増加しました。泌尿器科分野では、BPH(前立腺肥大症)用の切除用電極や、尿路結石用破砕装置「SOLTIVE SuperPulsed LaserSystem」の売上が増加しました。呼吸器科分野では、EBUS-TBNA(超音波気管支鏡ガイド下針生検)で主に使われる処置具や超音波気管支鏡が好調に推移しました。その他の治療領域では、主に他社製品の取り扱い終了の影響を受けた日本で、減収となりました。治療機器事業の営業損益は、研究開発費が増加したものの、増収による売上利益の増加に加え、その他の費用として、前期に計上していたVeran Medical Technologies, Inc.の電磁ナビゲーションシステム等の製造・販売終了に関する損失約519億円、Taewoong Medical Co., Ltd.の株式取得契約の締結及び解除に関連する費用約20億円がなくなったことや、開発資産の減損損失が約19億円、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約13億円減少したことにより、増益となりました。なお、為替の影響を除くと、売上高は前期比2.6%の増収、営業損益は前期比644億34百万円の増益となっています。(次期の見通し)次期の業績につきましては、以下の通り予測しています。なお、前提となる為替相場は、1米ドル=145円、1ユーロ=161円、1人民元=20円です。また、米国関税政策については、不確実性が高い状況であるため、米国関税政策の影響を織り込まずに見通しを開示しています。引き続き状況を注視しながら、影響の低減に向けた対応策を進めています。親会社の所有者調整後売上高 営業利益 税引前利益に帰属する当期基本的1株当営業利益(百万円)(百万円) (百万円) 利益 たり当期利益(百万円)(百万円)2026年3月期 999,000 150,000 175,000 145,000 105,000 94.44前述の通り、当社は次期より「消化器内視鏡ソリューション事業」「サージカルインターベンション事業」の2区分を報告セグメントとすることに変更いたします。売上高は前期並みの水準を見込んでいますが、為替影響除きでは、堅調な成長を想定しています。為替の影響を除いた場合、消化器内視鏡ソリューション事業では、北米での消化器内視鏡システム「EVIS X1」の拡販や、欧州、アジア・オセアニアでの事業環境の回復等による売上成長を、サージカルインターベンション事業では、注力している泌尿器科、呼吸器科を中心とした売上成長を、それぞれ見込んでいます。営業利益、調整後営業利益、税引前利益ならびに親会社の所有者に帰属する当期利益は、将来の成長に向けた研究開発費用等の長期的な戦略投資が増加することを見込んでおり、それぞれ減益となる見込みです。
(2) 財政状態およびキャッシュ・フローの状況に関する分析(資産、負債、資本の状況に関する分析)(単位:百万円)前連結会計年度末 当連結会計年度末 増 減 増減率(%)資産合計 1,534,216 1,432,826 △101,390 △6.6資本合計 757,186 751,733 △5,453 △0.7親会社所有者帰属
49.4% 52.5% 3.1%持分比率
[資産]当連結会計年度末の資産合計は、前連結会計年度末から1,013億90百万円減少し、1兆4,328億26百万円となりました。自己株式の取得により1,000億2百万円を支出したことを主因に現金及び現金同等物が884億1百万円減少し、さらに、法人所得税の還付を主因に未収法人所得税が323億4百万円減少しました。
[負債]負債合計は、前連結会計年度末から959億37百万円減少し、6,810億93百万円となりました。社債の償還および借入金の返済により社債および借入金が705億14百万円減少し、また、製品保証引当金や十二指腸内視鏡の市場対応に係る引当金の減少により、引当金が155億84百万円減少となりました。さらに、未払費用の減少等により、その他流動負債が135億23百万円減少しました。
[資本]資本合計は、前連結会計年度末から54億53百万円減少し、7,517億33百万円となりました。親会社の所有者に帰属する当期利益1,178億55百万円を計上した一方で、自己株式の取得1,000億2百万円、剰余金の配当209億81百万円を行ったことが主な要因です。また、当社は2023年11月9日開催の取締役会決議に基づき、2024年4月30日に自己株式771億61百万円の消却を行っています。さらに、2024年5月10日開催の取締役会決議に基づき、自己株式の取得1,000億2百万円と2025年1月31日に自己株式の消却953億38百万円を行いました。結果として自己株式は740億94百万円減少(資本におけるマイナス表示額の縮小)しています。以上の結果、親会社所有者帰属持分比率は前期末の49.4%から52.5%となりました。(キャッシュ・フローの状況に関する分析)(単位:百万円)前連結会計年度 当連結会計年度 増 減営業活動によるキャッシュ・フロー 42,365 190,463 148,098投資活動によるキャッシュ・フロー 359,992 △65,469 △425,461財務活動によるキャッシュ・フロー △276,010 △211,542 64,468現金及び現金同等物期末残高 340,933 252,532 △88,401
[営業活動によるキャッシュ・フロー]当連結会計年度の営業活動によるキャッシュ・フローは、1,904億63百万円の増加(前連結会計年度は423億65百万円の増加)となりました。税引前当期利益1,590億70百万円や減価償却費及び償却費の調整664億56百万円により増加した一方、営業債権及びその他債権の増加により277億25百万円減少しました。
[投資活動によるキャッシュ・フロー]当連結会計年度の投資活動によるキャッシュ・フローは、654億69百万円の減少(前連結会計年度は3,599億92百万円の増加)となりました。有形固定資産の取得による支出460億1百万円、無形資産の取得による支出192億8百万円が主な要因です。
[財務活動によるキャッシュ・フロー]当連結会計年度の財務活動によるキャッシュ・フローは、2,115億42百万円の減少(前連結会計年度は2,760億10百万円の減少)となりました。自己株式の取得による支出1,000億2百万円、社債の償還及び長期借入金の返済による支出700億35百万円、配当金の支払209億81百万円、リース負債の返済による支出193億2百万円が主な要因です。以上の結果、当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比較して884億1百万円減少し、2,525億32百万円となりました。なお、関連指標については、営業活動によるキャッシュ・フローが1,904億63百万円と前連結会計年度と比較して1,480億98百万円増加したことにより、キャッシュ・フロー対有利子負債比率が前期末の7.1年から1.2年となりました。また、インタレスト・カバレッジ・レシオは前期末の8.8倍から45.4倍になりました。(関連指標の推移)2022年3月期 2023年3月期 2024年3月期 2025年3月期親会社所有者帰属持分比率(%) 37.6 42.4 49.4 52.5時価ベースの親会社所有者帰属持分比率(%) 219.3 192.7 168.1 153.3キャッシュ・フロー対有利子負債比率(年) 2.3 3.5 7.1 1.2インタレスト・カバレッジ・レシオ(倍) 39.6 18.3 8.8 45.4親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しています。(注2)株式時価総額は自己株式を除く発行済株式数をベースに計算しています。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しています。(注4)有利子負債は連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としています。
(3) 利益配分に関する基本方針及び当期・次期の配当当社は、当社グループの持続的な成長を実現させるため、手元資金を成長ドライバーへの投資に優先的に配分していく方針であり、収益性の高い既存事業への投資や成長機会への戦略的な投資を実施していきます。配当については、安定的かつ段階的に増配し、当社株式の取得については、投資機会と資金状況に応じて機動的に実施する方針です。上記の方針に基づき、2025年3月期の連結業績実績、財務状況ならびに今後の事業への投資などを総合的に勘案し、当期の期末配当金は、1株あたり20円(年間配当金は、同20円)としました。次期の年間配当金は、1株あたり30円(期末配当金は、同30円)を予定しています。
(4) 事業等のリスク「企業内容等の開示に関する内閣府令の一部を改正する内閣府令」(平成31年1月31日内閣府令第3号)による改正後の「企業内容等の開示に関する内閣府令」第二号様式記載上の注意(31)の規程を適用しています。当社グループの業績は、今後起こりうる様々なリスク(不確実性)によって大きな影響を受ける可能性があります。当社グループは、経営理念や基本的な指針を含む事業目標を達成するために、グローバルなエンタープライズ・リスクマネジメントの枠組みを構築しています。この体制は、「リスクマネジメント及び危機対応方針」に基づいて運用されています。また、当社グループは、「機会」と「脅威」の両面からエンタープライズ・リスクマネジメントに取り組んでいます。機会は、当社グループの持続的な成長と価値創造につながる積極的かつ適切なリスクテイクを通じて捉えられる一方、脅威は、事業目標の確実な達成とコンプライアンス違反の防止のために特定され、優先順位をつけて対処されます。グローバル組織体制では、リスク&コントロール、コンプライアンス、プライバシー、情報セキュリティーの4つの機能が統合されています。この体制は、4つの機能に加えて、製品セキュリティー、サイバーセキュリティーを含む関連管理システムおよび当社グループにおけるリスク全体像を把握しビジネスプロセスに組み込む、いわゆるアラインド・アシュアランスを推進することを目的としています。2025年3月期において、これらの領域はグローバル法務機能と統合され、グローバルジェネラルカウンセルの管轄下にあるリーガル・リスク・コンプライアンス機能(以下、LRC)として再編されました。グローバル・チーフ・コンプライアンス・オフィサー(GCCO)は、引き続きグループ経営執行会議に出席するとともに、CEO、取締役会、監査委員会へ定期的な報告を行います。エンタープライズ・リスクマネジメントにおいて特に注力する活動は以下の通りです。- LRC機能におけるグローバルなリスクコントロール機能の構築- グローバルなエンタープライズ・リスクマネジメント手法とアプローチの強化- グローバルに一貫性のあるエンタープライズ・リスクマネジメントの構築これらの活動に注力することで、合理的なエンタープライズ・リスクマネジメントが実行され、事業計画及び財務計画にリスクを反映することを企図しています。また、十分な情報に基づいた経営の意思決定をサポートすることで、当社の事業目標と経営戦略の達成の確度を高めることを目指しています。当社は2024年3月期に構築した統合的なグローバルリスクマネジメントポートフォリオを更に発展させ構築、2025年3月期には、全ての関連部門のリスク評価を実施し、地域別およびグローバルなリスクポートフォリオを検証、更新しました。エンタープライズ・リスクマネジメントの組織体制当社グループは、グローバルおよび地域レベルの委員会組織として、グローバル及び地域リスクアシュアランス・コンプライアンス委員会(以下、G-RACC、R-RACC、総称してRACCs)を設立しました。RACCsは、リスクに対処し、適用される方針、法律、規制を遵守するための枠組みを確立、実施、管理することを目的としています。また、勧告、指導、重要リスクについては、グループ経営執行会議(以下、GEC)、取締役会、 監査委員会に定期的に報告され、継続的なモニタリングが行われます。また、リスクオーナーとして、グローバル事業・機能責任者、地域事業・機能責任者を任命し、更に各事業・機能でリスク管理を担うリスクコーディネーターを任命しています。リスクオーナーは、自身が管轄する領域において対策(例:組織体制、プロセス準備、重点対策など)を講じる責任を負います。<エンタープライズ・リスクマネジメント体制>エンタープライズ・リスクマネジメントの手法とアプローチ当社グループでは、5つのリスクカテゴリー(1.戦略(外部環境変化を含む)、2.オペレーション&製品、3.ファイナンス、4.ガバナンス、5.IT&デジタル)、及びそれらを具体化したサブカテゴリーによるエンタープライズ・リスクマネジメント手法とアプローチを用いています。<エンタープライズ・リスクマネジメント リスクカテゴリー>また、当社グループでは、事業目標の達成や経営戦略に影響を及ぼす可能性があると合理的に判断されるリスクを評価し、明示するために、3つのリスク評価基準(1.エクスポージャー、2. 脆弱性、3.速度)を用いています。- エクスポージャーは、発生可能性と発生時の影響によって決定します。可能性とは、リスクが顕在化する確率を示し、影響度とは、リスクが顕在化した場合の結果の重大性を示します。可能性と影響度のレベルは、定量的(財務的数値に基づく)または定性的基準として評価します。- 脆弱性(Vulnerability)とは、リスクが発生した場合に、組織がそのリスクを管理する準備がどの程度できているかを示します。- 速度 (Velocity)とは、リスク発生後、当社がどの程度の速さでリスクの影響を受けるかを示します。<エンタープライズ・リスクマネジメント評価手法>これらの基準に基づき、当社グループはリスクを積極的に特定、軽減し、監視しており、対応策を定期的に見直し、その有効性を検証しています。また、リスクを可視化して管理するため、エクスポージャー、脆弱性、速度を組み合わせてリスク評価結果を4つの象限に分け、当該リスクにどのように対処するべきかについて示す「3Dリスクマトリックス」と呼ばれる手法を用いています。さらに、最新のITツールを用いたデータベース及びダッシュボードを導入しています。2025年3月期においては、リスクポートフォリオを最適化し、同時にリスク記述を構造化、分類、標準化してより明瞭で分かりやすい記載を実現するため、社内で設計された人工知能ツールを用いてITツールをアップグレードしています。エンタープライズ・リスクマネジメント・プロセス当社グループのエンタープライズ・リスクマネジメント・プロセスの主な構成要素は以下の通りです。- リスクアセスメント(リスクの特定、分析、評価)- 対応策(リスクの低減、リスクマネジメント活動の実行及び調整)- リスクモニタリング(リスクモニタリングプロセスの設計、実施、リスクトリートメント活動の有効性の評価)- リスク報告(リスク及びその対応策を集約・評価し、関連するステークホルダーに定期的に報告する。リスク報告は、リスクマネジメントの年次計画の一部として立案・社内へ展開される)エンタープライズ・リスクマネジメント・プロセスでは、いわゆる3つのラインモデルの考え方に沿って、リスクコントロール機能と各事業・機能が緊密に連携を行っています。また、リスクコントロール機能は、エンタープライズ・リスクマネジメント手法及び運用ガイダンスを提供、維持、開発する責任を負っています。<エンタープライズ・リスクマネジメント・プロセス>マクロ経済ビジネス環境2024年4月以降の世界経済においては、サプライチェーンの混乱、エネルギー価格の上昇等により、多くの国で予想を上回ってインフレが進展しました。地政学的緊張は引き続き世界のマクロ経済環境にリスクをもたらしています。ウクライナにおける戦争や中東情勢、米国と中国を含む主要経済国間の貿易摩擦等による不確実性に加え、足元では米国における追加関税に関する動向にも不透明感がみられ、グローバルな貿易とサプライチェーンにも大きな影響を与えています。技術面では、デジタル技術、人工知能、自動化の急速な浸透が、生産性の向上を促進し、新たな経済機会を生み出している一方、データプライバシーとサイバーセキュリティーに関する懸念など、課題ももたらしています。気候変動と持続可能性は、世界的に重要視されており、持続可能性の重視、二酸化炭素排出量の削減が求められていますが、一方で、大規模な設備投資の必要性や従来の産業への混乱が生じる可能性など、課題も抱えています。医療機器セクターのリスク環境メドテック企業各社は、上記のマクロ経済ビジネス環境に加えて、業界に特有の要因にも大きく影響を受けています。この業界では、医療費の抑制や医療サービスの安全性・有効性の向上による患者のQOL(Quality of Life:生活の質)の向上を目指し、国内外で医療制度改革が継続的に実施されています。また、米国食品医薬品局(以下、FDA)や欧州医療機器規制(以下、EU-MDR)をはじめ、各国の医療機器申請・登録・市販後調査に対する法規制要件は年々厳格になっており、感染予防や再処理(洗浄・消毒・滅菌)に関する要件も複雑化しています。各国の医療政策の変化、医療費の削減、医療関連法規の強化、感染予防や再処理に対する要求のさらなる高まりなどにより、技術開発のハードルや複雑さは増しています。それに伴い、新技術や代替技術だけでなく、IT技術大手をはじめとする異業種からの医療業界への参入もあり、事業環境は大きく変化しています。さらに、先進国を中心に社会の高齢化が進むにつれ、医療に対するニーズは確実に高まっています。当社グループが関わる事業領域には多くの競合他社が存在しており、技術革新も進む中で、競争は一層激化しています。新興国市場においては、経済成長とともに医療ニーズが高まっており、さらなる成長が期待出来ると考えています。また、当社グループが事業を展開する業界では、 グローバルで人材獲得競争が激化しており、労働市場の変化で退職率の高まりもみられ、人材の採用・育成・確保がますます重要になっています。当社グループのリスク状況(2025年3月期)2025年3月期に実施したグローバルリスクアセスメントに基づき、リスクを特定・評価しました。3Dリスクマトリックスにおいて"Improve"の領域に特定されたリスクについては、対応策の優先順位を高く設定しています。"Test"の領域に特定されたリスクについては、既にコントロールが実施されていますが、同時に、定期的なモニタリングにより、既存のコントロールが適切にかつ効果的に機能しているか、確認しています。"Monitor"の領域に特定されたリスクは、エクスポージャーが許容可能なレベルであることを継続的に確認し、必要に応じて追加の対応策を設定します。当社グループでは、リスクカテゴリーごとに、以下のトップリスクを報告しています。リスクカテゴリー:戦略(外部環境変化を含む) リスクタイプ:機会と脅威 リスク傾向:上昇リスクシナリオこのリスクカテゴリーには、「計画・資源配分」、「事業開発・投資」、「コミュニケーション・ステークホルダーマネジメント」、「マーケットダイナミクス」、及び「不可抗力」が含まれます。最も高いリスクとして評価された中には、地政学上の脅威、不安定な市場における事業展開、サプライチェーンの混乱、が含まれています。・地政学的緊張は、軍事紛争や貿易戦争によるサプライチェーンへの脅威、コスト増、急速に変化する制裁措置によるコンプライアンスリスクの発生などにより、トップリスクとして認識されています。・主要な市場において、国内産業の保護措置の実施等により、市場環境が大きく変化しています。関税の引き上げや国内サプライヤーへの優遇措置等により収益性が低下する可能性があります。・また、競争環境が激化する中で、価格・技術・品質等様々な面において競争力を有する製品を適時に投入する必要があります。・M&A活動には機会と脅威の両方が存在し、厳格なデューデリジェンスと体系的な統合プロセスが必要です。リスク軽減策が不十分な場合、のれんの減損や関連費用により、事業遂行、業績、財務状況に悪影響が及ぶ可能性があります。対応策当社グループでは、上記のリスクに対応するために以下の対応策を実施しています。・サプライチェーンの混乱に対する脆弱性を軽減するために、サプライチェーンの可視性を高め、サプライヤーを多様化させています。・競争環境をモニタリングし、代替技術や市場動向を特定することで、新技術の迅速な開発を可能とする体制の構築を推進しています。また、各主要市場の動向に応じて対応策を実施しています。中国においては現地製造に向けた準備を進展させているほか、米国においては追加関税の動向を注視しつつ、患者さんの安全と健康を最優先に、業界団体と緊密に連携しています。・潜在的な混乱を回避して顧客と患者さんへの継続的な供給を確保するための、グローバルな事業継続管理体制を強化しています。・自社開発とM&Aや戦略的提携を通じた外部技術獲得の両方を通じたイノベーションへのバランスの取れたアプローチ、およびインテリジェント内視鏡医療エコシステムをはじめとした高付加価値製品の開発を推進しています。・ターゲット選定、デューデリジェンス、買収後の統合効果を向上させるため、M&Aプロセスと体制を継続的に改善しています。経営戦略・方針との関連:患者さんの安全と持続可能性、成長のためのイノベーション、生産性の向上リスクカテゴリー:オペレーション&製品 リスクタイプ:機会と脅威 リスク傾向:変化なしリスクシナリオこのリスクカテゴリーには、「研究開発」、「製造・修理」、「エンド・ツー・エンド・サプライチェーン」、「販売・マーケティング・サービス」、「品質」、「資産」、及び「人的資源」が含まれます。最も重大なリスクは、主に製品品質、エンド・ツー・エンドのサプライチェーン、マーケティング&セールスに関連しており、製品の安定的な供給とライフサイクル管理に影響を与えます。主な課題は以下の通りです。・製造、品質、サプライチェーンマネジメント、研究開発機能にまたがり、大規模な資源配分を行いつつ、FDAから受領した警告書に係る是正活動を継続しています。・地政学的緊張の高まりと気候変動にともなう自然災害が増加する中、サプライチェーンの回復力は依然として持続的な課題と認識しています。対応策当社グループは、患者さんの安全を重視した高品質のサービスを提供するために、エンド・ツー・エンド・サプライチェーンの安定と品質プロセスの改善に優先的に取り組んでいます。主な活動は以下の通りです。・グローバルな事業継続管理体制に継続的に取り組んでいます。・サプライチェーンの可視化向上プロジェクト推進とサプライヤーの多様化により、特定サプライヤーへの依存度を軽減させています。・品質マネジメントシステムとプロセスを強化し一貫性を持たせるために、グローバルな複数年にわたる品質プログラムを実施しています。経営戦略・方針との関連:患者さんの安全と持続可能性、生産性の向上リスクカテゴリー:ファイナンス リスクタイプ:機会と脅威 リスク傾向:変化なしリスクシナリオこのリスクカテゴリーには、「資本構造」、「会計・報告」、「流動性・信用」、「収益サイクル」、及び「税務」が含まれています。・外国為替レートの変動は、大きなリスクをもたらします。外貨建て取引に対するヘッジを行っていますが、円高は業績に悪影響を及ぼし、円安は業績に好影響をもたらす可能性があります。• 資金調達リスクは、資本及び借入等へのアクセスに影響を与える金融市場の変動や、借入コストに影響を与える企業業績から生じます。業績の悪化や金融市場の環境変化は、資金調達オプションを制限する可能性があります。• グローバルな管轄当局における適用税法や解釈の変更により、税負担が増大する可能性があります。また、事業環境の変化や組織再編により、繰延税金資産の評価の見直しが必要になる可能性もあります。・顧客やサプライヤーの信用リスクが当社の財務の安定性に影響を与える可能性があります。対応策当社グループでは、次のような方法でファイナンスリスクの軽減を図っています。・為替変動を管理するために、為替予約や通貨スワップなどのデリバティブ取引を導入しています。この対応は外貨エクスポージャー低減のためのグローバルなキャッシュプーリングによって補完されています。・調達コストを最適化するための公募社債発行等による資金調達方法の多様化と、金利変動を最小化するための長期債務に対する固定金利採用を組み合わせて対応しています。・繰延税金資産を最適化するために管轄当局間の税法改正を積極的に監視し、グループ内取引ルールの適切な調整と徹底した収益性管理を行っています。・与信先の財務状況を体系的にモニタリングし、適切な対応を実施しています。経営戦略・方針との関連性:生産性の向上リスクカテゴリー:ガバナンス リスクタイプ:機会と脅威 リスク傾向:変化なしリスクシナリオこのリスクカテゴリーには、「カルチャー」、「規制」、「法務」、「コンプライアンス」、「データプライバシー」、及び「コーポレートガバナンス」が含まれます。・断片化された契約管理プロセスとデータベースは透明性の欠如を生み出し、契約違反、クレームあるいは法的責任を招く可能性があります。・複雑な医療機器および貿易規制への対応には包括的な文書化が要求されますが、その不備により製品供給に直結するコンプライアンス違反を引き起こす可能性があります。・2023年3月期にFDAから受領した警告書で指摘された事項に対して実施中の是正活動は、規制を遵守するために完全に実行する必要がありますが、今後の経過によっては、FDAによりさらなる規制措置が取られる可能性があります。・不十分な事業継続管理体制は、自然災害やその他の緊急事態の際のオペレーションに混乱をきたす可能性があります。対応策当社グループでは、以下の対応でガバナンス改善を図っています。・プロセス改善とデータベースの更新を伴う契約管理強化プロジェクトに取り組んでいます。・グローバルな品質保証・法規制対応の変革プロジェクト「Elevate」を推進しています。・2023年3月期にFDAから受領した警告書に関する是正措置に関して、引き続き全社で対応を推進しています。・既存の事業継続対策を標準化するために、一貫性があり、かつ的をしぼった事業継続管理体制を策定、実行します。・また、2025年3月期にCEOが辞任した件を踏まえて、当社はグローバル行動規範および関連する研修を改定し、私たちは当社の行動規範、ポリシー、および適用されるすべての法律・規制を遵守しなければならないことを明確化します。2026年3月期には、改定されたグローバル行動規範に関する年次研修を、全従業員を対象に実施するとともに、役員のメンタルケアの強化のサポート等に取り組んでいます。経営戦略や方針との関連:患者さんの安全と持続可能性リスクカテゴリー:IT&デジタル リスクタイプ:機会と脅威 リスク傾向:変化なしリスクシナリオこのリスクカテゴリーには、「ITセキュリティー・サイバー」、「ITアプリケーション」、「ITガバナンス」、「ITインフラ・サービス」及び「デジタル」が含まれます。・デジタルシステムへの高い依存により、IT障害によるオペレーション混乱に関する脆弱性が生じる可能性があります。・サイバーセキュリティー侵害は、継続的なモニタリングと対応が必要な優先度の高いリスクと認識しています。・老朽化したITアプリケーションが耐用年数を迎えることにより、システム障害やオペレーション混乱を引き起こす重大なリスクとなる可能性があります。・当社製品におけるデジタル技術の統合が進むにつれ、バリューチェーン全体で包括的なサイバーセキュリティー対策が必要となります。対応策当社では、IT&デジタルリスクに対して以下の対応を図っています。・複数年にわたる包括的なITセキュリティー・プログラムを計画通りに推進しています。・ITインフラの大規模な刷新、アップグレード、移管を計画通りに進めています。・サードパーティのプロバイダーに対するセキュリティーおよび協業要件を強化しています。・セキュリティー・インシデント発生時の顧客への影響を最小化するため、グローバルな事業継続管理体制構築プロジェクトにおいて、事業継続計画および災害復旧計画をアップグレードします。・最新のサイバーセキュリティー要件に沿った技術とプロセスにより、当社製品とデジタルサービスを保護します。・サイバーセキュリティーの脅威および日常業務における予防策に関する定期的な社員教育を実施します。経営戦略・方針との関連:患者さんの安全と持続可能性、生産性の向上
通期 2026年3月期
出典: オリンパス 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月12日
1.経営成績等の概況(1) 経営成績に関する分析(当期の経営成績)当期における世界経済は、緩やかに回復しているものの、中東情勢に加え、アメリカの関税をはじめとする通商政策による下振れリスクや、金融資本市場の変動等の影響、欧米の政策を巡る動きなど、国際情勢に起因する不確実性に注視する必要があります。わが国経済においても、景気は緩やかに回復している一方で、世界経済の先行きを注視する必要があります。こうした環境下にあるものの、当社グループは、私たちの存在意義である「世界の人々の健康と安心、心の豊かさの実現」に向けて、引き続き取り組んでいます。業績の状況以下(1)から(10)は継続事業の業績を、(11)は継続事業と非継続事業の合計の業績をそれぞれ示しています。(単位:百万円)2025年3月期 2026年3月期 増減額 増減率(%)
(1)売上高 997,332 1,010,676 13,344 1.3%(2)売上原価 313,635 356,586 42,951 13.7%(3)販売費及び一般管理費 495,654 507,080 11,426 2.3%(4)持分法による投資損益/△25,581 △49,890 △24,309 -その他の収益/その他の費用
(5)営業利益 162,462 97,120 △65,342 △40.2%(6)調整後営業利益 188,509 143,310 △45,199 △24.0%(7)金融損益 △3,392 △3,126 266 -(8)税引前利益 159,070 93,994 △65,076 △40.9%(9)法人所得税費用 41,270 25,822 △15,448 △37.4%(10)継続事業からの当期利益 117,800 68,172 △49,628 △42.1%(11)親会社の所有者に帰属する当期利益 117,855 68,172 △49,683 △42.2%-為替レート(円/米ドル) 152.58 150.77 △1.81-為替レート(円/ユーロ) 163.75 174.79 11.04-為替レート(円/人民元) 21.10 21.25 0.15
(1)売上高消化器内視鏡ソリューション事業は増収、サージカルインターベンション事業は減収となり、前期比133億44百万円増収の1兆106億76百万円となりました。詳細は以下の「セグメント別の動向に関する分析」に記載しています。
(2)売上原価前期比429億51百万円増加の3,565億86百万円となりました。売上原価率は、米国関税の影響やセールスミックスの悪化により、35.3%と前期比3.8ポイント悪化しました。
(3)販売費及び一般管理費前期比114億26百万円増加の5,070億80百万円となりました。販売費及び一般管理費の対売上高比率は、セールス機能及び製造機能に係る費用の増加により、50.2%と前期比0.5ポイント悪化しました。
(4)持分法による投資損益/その他の収益/その他の費用持分法による投資損益、その他の収益およびその他の費用の合算で498億90百万円の費用となり、前期比で損益は、243億9百万円悪化しました。持分法による投資損益に関しては、エンドルミナルロボット製品の開発を目指して設立された合弁会社SwanEndoSurgical,Inc.にRVLHC SE Holdings, LLCと共同で出資し、当出資に関して約44億円の費用計上を行った影響で、前期比で41億66百万円悪化しました。その他の収益に関しては、前期に当社の連結子会社であるOlympus (Shenzhen) Industrial Ltd.が中国・深圳市に保有する土地使用権及び建物を深圳市政府へ返還したことに伴う補償金約12億円を計上していた一方で、当期は株式会社エビデントとのライセンス使用許諾等に関する合意に基づく対価約60億円や、当社の連結子会社であるOlympusCzech Group, s.r.o.が保有する建物の売却益約12億円を計上しており、前期比で60億99百万円増加しました。また、その他の費用に関しては、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約86億円減少したことに加え、前期に計上していた社外転進支援制度の実施に伴う特別支援金等の費用約29億円がなくなったものの、グローバルレベルで組織体制を変革し、ポジションの最適化を図るための施策の実施に伴う費用約269億円や、サージカルインターベンション事業における一部の技術関連資産等の無形資産の減損損失約16億円を計上したことや、消化器内視鏡ソリューション事業およびサージカルインターベンション事業における開発資産の減損損失がそれぞれ約34億円、約25億円増加したことにより、前期比で262億42百万円増加しました。
(5)営業利益上記の要因により、前期比653億42百万円減益の971億20百万円となりました。
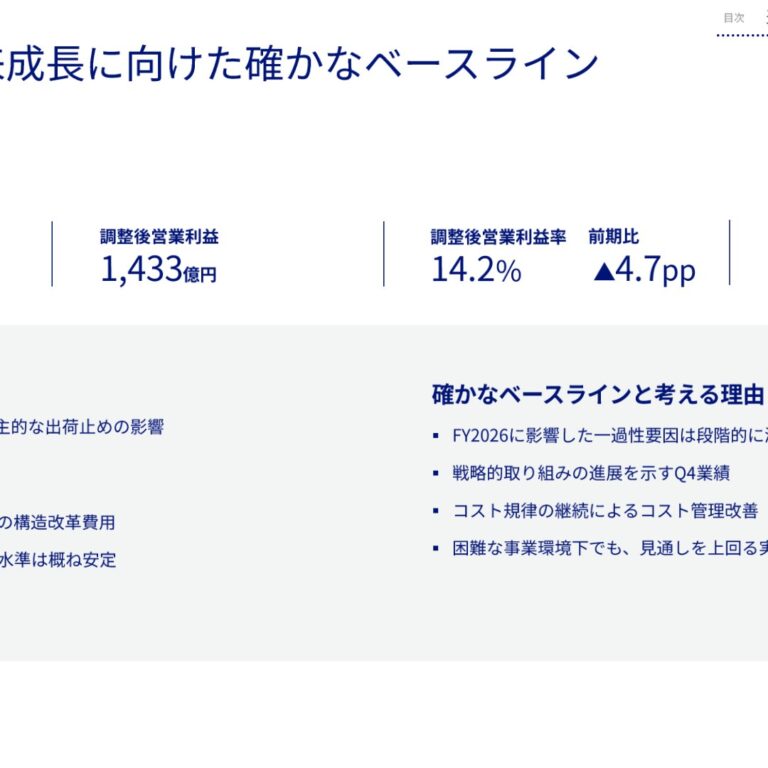
(6)調整後営業利益営業利益からその他の収益およびその他の費用を除外した調整後営業利益は、上記の要因により、前期比451億99百万円減益の1,433億10百万円となりました。
(7)金融損益金融収益と金融費用を合わせた金融損益は31億26百万円の損失となり、前期比で損益は2億66百万円改善しました。前期比では為替差損が縮小した一方で、当期はSwan EndoSurgical,Inc.に対するオプションの公正価値評価を計上していることに加え、借り換えによる借入利率の上昇に伴い支払利息が増加しました。
(8)税引前利益上記の要因により、前期比で650億76百万円減少となる939億94百万円となりました。
(9)法人所得税費用税引前利益が減少したことにより、前期比で154億48百万円減少し、258億22百万円となりました。
(10)継続事業からの当期利益上記の要因により、前期比で496億28百万円減少となる681億72百万円となりました。
(11)親会社の所有者に帰属する当期利益継続事業からの当期利益が減少したことにより、前期比で496億83百万円減益となる681億72百万円となりました。(研究開発費および設備投資)当期においては、当社グループ全体で1,099億48百万円の研究開発費を投じるとともに、922億39百万円の設備投資を実施しました。(為替影響)為替相場は前期に対して、対米ドルは円高、対ユーロ及び人民元は円安で推移しました。期中の平均為替レートは、1米ドル=150.77円(前期は152.58円)、1ユーロ=174.79円(前期は163.75円)、1人民元=21.25円(前期は
21.10円)となり、売上高では前期比で135億60百万円の増収要因、営業利益では前期比で3億39百万円の減益要因、調整後営業利益では前期比で4億90百万円の増益要因となりました。なお、為替の影響を除くと、連結売上高は前期並み、連結営業利益は前期比40.0%の減益となります。セグメント別の動向に関する分析当社グループは、従来「内視鏡事業」「治療機器事業」の2区分を報告セグメントとしていましたが、より効率的、かつ患者さんとお客様中心の展開とするため、事業部門の再編成を含む組織改編を実施し、第1四半期連結会計期間より報告セグメントを「消化器内視鏡ソリューション事業」「サージカルインターベンション事業」の2区分に変更しています。(単位:百万円)売上高 営業利益(△損失)前期 当期 増減率(%) 前期 当期 増減率(%)消化器内視鏡ソ674,043 697,359 3.5 171,441 136,359 △20.5リューションサージカルイン322,759 313,109 △3.0 15,265 △14,986 -ターベンション小 計 996,802 1,010,468 10.1 186,706 121,373 △35.0そ の 他 530 208 △60.8 △474 △499 -消去又は全社 – – △23,770 △23,754 -連 結 計 997,332 1,010,676 1.3 162,462 97,120 △40.2(注)製品系列を基礎として設定された事業に、販売市場の類似性を加味してセグメント区分を行っています。
[消化器内視鏡ソリューション事業](単位:百万円)前 期 累 計 当 期 累 計 増 減 額 前 期 比売 上 高 674,043 697,359 23,316 3.5%営 業 損 益 171,441 136,359 △35,082 △20.5%消化器内視鏡ソリューション事業の連結売上高は、6,973億59百万円(前期比3.5%増)、営業利益は1,363億59百万円(前期比20.5%減)となりました。消化器内視鏡分野は、期初は軟調でしたが、当第4四半期連結会計期間には北米、欧州、アジア・オセアニアで二桁成長を達成し、前期比増収となりました。当期の成長は、特に英国をはじめ複数の国で好調に推移した欧州およびアジア・オセアニアにおける堅調な業績に支えられたものです。北米においては、前期に消化器内視鏡システム「EVIS X1」の新製品効果及び能登半島地震によるバックオーダーの解消に伴う押し上げ効果があった一方で、当期はデモンストレーションのタイミングによる影響などにより、四半期の実績には波がありましたが、当第4四半期連結会計期間にはEDOF(被写界深度拡大)技術搭載スコープや内視鏡用超音波観測装置「EU-ME3」の販促活動が奏功し、非常に好調に推移しました。中国においては、競争激化や国産優遇策といった継続的な課題により、当第4四半期連結会計期間の業績を圧迫しました。日本においては、病院層の予算執行は引き続き厳しいものの、NBI技術とTXI技術を組み合わせた観察モードを搭載した「EVIS X1」ビデオシステムセンターを第3四半期連結会計期間に発売した効果もあり、期末にかけてマイナス幅は縮小しました。消化器科処置具分野は、一部製品の出荷止めの向かい風があったものの、各地域の強い実行力と新製品効果により前期比増収となりました。2026年1月に発売した胆管用メタリックステント「GORE VIABIL BiliaryEndoprosthesis」の貢献もあった北米が、好調に推移しました。ステント関連の製品群の他、膵管や胆管などの内視鏡診断・治療に使用するERCP(内視鏡的逆行性胆道膵管造影術)関連製品も全体の成長にプラスに寄与しました。医療サービス分野は、好調な欧州が牽引し、前期比増収となりました。消化器内視鏡ソリューション事業の営業損益は、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約58億円減少したことや、前期に計上していた社外転進支援制度の実施に伴う特別支援金等の費用約16億円がなくなった一方で、米国関税の影響及びセールスミックスの悪化による原価率の悪化に加え、エンドルミナルロボット製品の開発を目指して設立された合弁会社Swan EndoSurgical,Inc.にRVLHC SE Holdings, LLCと共同で出資し、当出資に関して約44億円の費用計上を行ったことや、グローバルレベルで組織体制を変革し、ポジションの最適化を図るための施策の実施に伴う費用を約141億円計上したこと、開発資産の減損損失が約34億円増加したことにより、減益となりました。なお、為替の影響を除くと、売上高は前期比2.1%の増収、営業利益は前期比21.4%の減益となっています。
[サージカルインターベンション事業](単位:百万円)前 期 累 計 当 期 累 計 増 減 額 前 期 比売 上 高 322,759 313,109 △9,650 △3.0%営 業 損 益 15,265 △14,986 △30,251 -サージカルインターベンション事業の連結売上高は、3,131億9百万円(前期比3.0%減)、営業損失は149億86百万円(前期は152億65百万円の営業利益)となりました。泌尿器科分野は、前期にバックオーダーの解消に伴う押し上げ効果などがあった一方で、当期には一部製品の出荷止めの影響を受けている北米で売上が減少したものの、英国をはじめ複数の国で好調に推移した欧州が増収となり、前期比増収となりました。BPH(前立腺肥大症)用の切除に係る製品群が堅調に推移しました。呼吸器科分野は、北米や欧州で売上が増加し、増収となりました。一部製品の出荷止め等の向かい風があったものの、EBUS-TBNA(超音波気管支鏡ガイド下針生検)で使われる超音波気管支鏡や処置具が好調に推移しており、この影響を相殺しています。外科内視鏡分野は、外科内視鏡システム「VISERA ELITEIII」は好調に推移しましたが、国産優遇策などの影響もあり競争環境が激化する中国や、病院層の予算制約が厳しい日本で売上が減少し、減収となりました。その他の治療領域は、出荷止めの影響のあったサージカルデバイスなどで、減収となりました。サージカルインターベンション事業の営業損益については、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約28億円減少したものの、減収による売上利益の減少や、米国関税の影響及びサージカルデバイスの一部製品の自主回収に伴う費用約24億円引当計上したことにより原価率が悪化したことに加え、グローバルレベルで組織体制を変革し、ポジションの最適化を図るための施策の実施に伴う費用約67億円や、一部の技術関連資産等の無形資産の減損損失約16億円を計上したこと、開発資産の減損損失が約25億円増加したことにより、営業損失となりました。なお、為替の影響を除くと、売上高は前期比4.3%の減収、営業損益は前期比286億32百万円の減益となっています。(次期の見通し)次期の業績につきましては、以下の通り予測しています。なお、前提となる為替相場は、1米ドル=155円、1ユーロ=181円、1人民元=22.5円です。親会社の所有者調整後 基本的1株当売上高 営業利益 税引前利益に帰属する当期営業利益 たり当期利益(百万円)(百万円) (百万円) 利益(百万円) (円)(百万円)1,076,000 155,500 179,500 149,500 109,000 102.242027年3月期~1,055,000~136,500 ~160,500 ~130,500 ~95,500 ~89.58売上高は、主要地域における消化器内視鏡ソリューション事業の持続的な成長を原動力とした成長を見込んでいます。営業利益、調整後営業利益、税引前利益ならびに親会社の所有者に帰属する当期利益は、売上利益の増加に加え、一過性要因の段階的な減少や、新たなオペレーティングモデルの下での構造的な効率性の向上、規律あるコスト管理により、それぞれ増益となる見込みです。
(2) 財政状態およびキャッシュ・フローの状況に関する分析(資産、負債、資本の状況に関する分析)(単位:百万円)前連結会計年度末 当連結会計年度末 増 減 増減率(%)資産合計 1,433,273 1,537,162 103,889 7.2資本合計 751,733 812,040 60,307 8.0親会社所有者帰属
52.4% 52.8% 0.4%持分比率
[資産]当連結会計年度末の資産合計は、前連結会計年度末から1,038億89百万円増加し、1兆5,371億62百万円となりました。当連結会計年度末の為替レートが前連結会計年度末に比べ円安に推移したこと等により、営業債権及びその他の債権が326億50百万円、有形固定資産が238億69百万円、棚卸資産が199億47百万円、その他の金融資産が179億57百万円、のれんが136億45百万円それぞれ増加しております。一方で、自己株式の取得により500億2百万円を支出したことを主因に現金及び現金同等物が644億94百万円減少しました。
[負債]負債合計は、前連結会計年度末から435億82百万円増加し、7,251億22百万円となりました。主に未払費用が増加したことによりその他の流動負債が135億44百万円増加しました。また、当連結会計年度の財務活動および当連結会計年度末の為替レートが前連結会計年度末に比べ円安に推移したことにより、社債および借入金が104億74百万円増加しました。
[資本]資本合計は、前連結会計年度末から603億7百万円増加し、8,120億40百万円となりました。在外営業活動体の換算差額の増加によりその他の資本の構成要素が569億83百万円増加しております。以上の結果、親会社所有者帰属持分比率は前連結会計年度末の52.4%から52.8%となり、0.4ポイント増加しました。(キャッシュ・フローの状況に関する分析)(単位:百万円)前連結会計年度 当連結会計年度 増 減営業活動によるキャッシュ・フロー 190,463 100,585 △89,878投資活動によるキャッシュ・フロー △65,469 △87,408 △21,939財務活動によるキャッシュ・フロー △211,542 △87,627 123,915現金及び現金同等物期末残高 252,532 188,038 △64,494
[営業活動によるキャッシュ・フロー]当連結会計年度の営業活動によるキャッシュ・フローは、1,005億85百万円の増加(前連結会計年度は1,904億63百万円の増加)となりました。税引前当期利益939億94百万円や減価償却費及び償却費の調整672億16百万円によりキャッシュ・フローが増加した一方、法人所得税の支払623億74百万円によりキャッシュ・フローが減少したことが主因です。
[投資活動によるキャッシュ・フロー]当連結会計年度の投資活動によるキャッシュ・フローは、874億8百万円の減少(前連結会計年度は654億69百万円の増加)となりました。有形固定資産の取得による支出555億58百万円、無形資産の取得による支出268億65百万円が主な要因です。
[財務活動によるキャッシュ・フロー]当連結会計年度の財務活動によるキャッシュ・フローは、876億27百万円の減少(前連結会計年度は2,115億42百万円の減少)となりました。自己株式の取得による支出500億2百万円、配当金の支払225億56百万円、リース負債の返済による支出199億10百万円が主な要因です。以上の結果、当連結会計年度末における現金及び現金同等物の残高は、前連結会計年度末に比較して644億94百万円減少し、1,880億38百万円となりました。なお、関連指標については、営業活動によるキャッシュ・フローが1,005億85百万円と前連結会計年度と比較して898億78百万円減少したことにより、キャッシュ・フロー対有利子負債比率が前期末の1.2年から2.4年となりました。また、インタレスト・カバレッジ・レシオは前期末の45.4倍から24.8倍になりました。(関連指標の推移)2023年3月期 2024年3月期 2025年3月期 2026年3月期親会社所有者帰属持分比率(%) 42.4 49.4 52.5 52.8時価ベースの親会社所有者帰属持分比率(%) 192.7 168.1 153.2 106.6キャッシュ・フロー対有利子負債比率(年) 3.5 7.1 1.2 2.4インタレスト・カバレッジ・レシオ(倍) 18.3 8.8 45.4 24.8親会社所有者帰属持分比率:親会社の所有者に帰属する持分/資産合計時価ベースの親会社所有者帰属持分比率:株式時価総額/資産合計キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)いずれも連結ベースの財務数値により計算しています。(注2)株式時価総額は自己株式を除く発行済株式数をベースに計算しています。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しています。(注4)有利子負債は連結財政状態計算書に計上されている負債のうち利子を支払っている全ての負債を対象としています。
(3) キャピタルアロケーションに関する基本方針及び当期・次期の配当当社はこれまで、成長ドライバーへの投資を優先した上で、配当については、安定的かつ段階的に増配し、自己株式の取得については、投資機会と資金状況に応じて機動的に実施する方針としてきました。当期の年間配当金は、公表予想どおり、1株当たり30円(期末配当金同30円)としました。成長を牽引する機会への投資を最優先とするキャピタルアロケーションの方針に変更はありません。株主還元については、今後、1株当たり配当金の維持を基本としていく考えですが、自己株式の取得を含む株主の皆様に価値を還元する方法については、柔軟性を確保していきます。本方針に基づき、次期の年間配当金は、当期と同額の1株当たり30円(期末配当金同30円)を予定しています。
(4) 事業等のリスク「企業内容等の開示に関する内閣府令の一部を改正する内閣府令」(平成31年1月31日内閣府令第3号)による改正後の「企業内容等の開示に関する内閣府令」第二号様式記載上の注意(31)の規程を適用しています。当社グループの業績は、将来において発生する可能性のある様々なリスク(不確実性)により、影響を受ける可能性があります。当社グループは、経営理念および基本的な指針を含む事業目標の達成を目的として、包括的なグローバル・エンタープライズ・リスク・マネジメントの枠組みを構築しています。当該枠組みは、正式に定められた「リスクマネジメント及び危機対応方針」に基づき運用されています。また、当社グループは、機会と脅威の両面からエンタープライズ・リスクマネジメントに取り組んでいます。積極的かつ適切なリスクテイクを通じて機会を掴み、オリンパスグループにとって持続的な成長と価値創造を実現します。脅威は、事業目標の確実な達成およびコンプライアンス違反の防止を目的として特定し、優先順位を付けて対応しています。グローバルの組織体制では、「アラインド・アシュアランス」の考え方の下、リスク&コントロール、コンプライアンス、第三者リスクマネジメント、情報セキュリティおよびプライバシーの5つの機能を統合し、当社グループ全体のリスクを俯瞰的に把握しています。これらの機能はグローバル・リーガル・リスク・コンプライアンス(LRC)機能傘下のグローバル・リスク・アシュアランス・アンド・コンプライアンス(RAC)を構成し、執行役員であるグローバル・ジェネラル・カウンセル(GGC)の管轄下にあります。また、グローバル・チーフ・コンプライアンス・オフィサー(GCCO)は、CEO、取締役会および監査委員会に対して定期的に報告を行うとともに、グループ経営執行会議(GEC)にも継続して出席しています。当社グループがエンタープライズ・リスクマネジメントにおいて特に注力している取り組みは以下のとおりです。・LRC機能に組み込まれたグローバルなリスク&コントロール体制の構築・グローバルなエンタープライズ・リスクマネジメント手法およびアプローチの高度化・エンタープライズ・リスクマネジメントプロセスのグローバルな一貫性の確保これらの取り組みにより、事業計画および財務計画にリスクを適切に反映させるとともに、十分な情報に基づく意思決定を支援することで、当社グループの事業目標および経営戦略の達成を図っています。グローバルなエンタープライズ・リスクマネジメント・ポートフォリオを基盤として、本年度においてもすべての関連機能を対象にリスクアセスメントを実施し、地域別およびグローバルのリスクポートフォリオを検証・更新しました。エンタープライズ・リスクマネジメントの組織体制当社グループは、グローバルおよび地域レベルにおいて、グローバルおよび地域リスク・アシュアランス・コンプライアンス委員会(G-RACCおよびR-RACC、総称してRACCs)を設置しています。これらの委員会(RACCs)は、エンタープライズ・リスクへの対応および適用される方針、法令、規制の遵守に向けた枠組みを構築・実施・管理することを目的としています。提言・指針・重要なリスクについては、継続的なモニタリングを行うため、GEC、取締役会、および監査委員会に定期的に報告されています。また、当社グループは、グローバルおよび地域の事業・機能責任者を、関係者間の協議を通じてリスクオーナーとして任命するとともに、各事業・機能にリスクコーディネーターを配置しています。各リスクオーナーは、自らが管轄するリスク領域において、必要な対策(組織体制の整備、プロセスの整備、対応策の実施等)を実行する責任を負っています。<エンタープライズ・リスクマネジメント体制>エンタープライズ・リスクマネジメントの手法とアプローチ当社グループは、以下の5つのリスクカテゴリーおよびそれらを具体化したサブカテゴリーに基づくグローバル・エンタープライズ・リスクマネジメントの手法とアプローチを確立し、実施しています。(1. 戦略(外部環境変化を含む)、2. オペレーション&製品、3. ファイナンス、4. ガバナンス、5. IT&デジタル)<エンタープライズ・リスクマネジメント リスクカテゴリー>また、当社グループでは、事業目標および経営戦略の達成に影響を及ぼす可能性があると合理的に判断されるリスクを、以下の3つの基準を用いて評価しています。
1. エクスポージャー(リスクへの暴露度)は、リスクが顕在化する可能性と、その場合に生じる影響度によって決定されます。可能性とは、リスクが顕在化する確率を示し、影響度はリスクが顕在化した際の結果の重大性を示します。これらは、定量的基準(財務的数値)または定性的基準に基づいて評価されます。
2. 脆弱性(Vulnerability)とは、リスクが顕在化した場合に、組織がそれを管理するための準備がどの程度整っているかを示します。
3. 速度 (Velocity)とは、リスクが顕在化した後、当社グループがどの程度の速さでその影響を受けるかを示します。<エンタープライズ・リスクマネジメント評価手法>これらの評価基準に基づき、当社グループはリスクを積極的に特定、低減および監視しています。リスク低減に向けた対応策については、定期的に見直しを行い、有効性の検証を実施しています。また、リスクを効果的に可視化し、適切に管理するため、リスクのエクスポージャーと評価された脆弱性に速度の要素を組み合わせた「3Dリスクマトリックス」と呼ばれる手法を用いています。3Dリスクマトリックスは4つの象限で構成されており、それぞれの象限において、適切なリスク対応戦略に関する具体的な指針を提供しています。さらに、統合データベースおよびダッシュボードを備えたERM用ITシステムを導入することで、データとリスクに基づく、より効果的な意思決定を可能にしています。2026年3月期は、リスクポートフォリオの網羅性を高めることを目的として、社内で設計した人工知能ツールを試験的に導入・実装し、同システムの高度化を進めました。同時に、リスク記述の明確化と理解促進を図るため、リスク記述の構造化、分類および標準化を行いました。エンタープライズ・リスクマネジメント・プロセス当社グループのエンタープライズ・リスクマネジメント・プロセスの主な構成要素は以下の通りです:・リスクアセスメント(リスクの特定、分析および評価)・対応策(リスクの低減、リスクマネジメント活動の調整および実行)・リスクモニタリング(リスクモニタリングプロセスの設計、実施、および対応策の有効性評価)・リスク報告(リスクおよび対応策を集約・評価し、関係するステークホルダーに定期的に報告する。リスクマネジメントの年次計画の一環として作成し、社内に展開する。)本プロセスは、いわゆる3線モデルの原則に基づき、リスク&コントロール機能と各事業部門・機能の強固な協働関係の下で運用されています。リスク&コントロール機能は、エンタープライズ・リスクマネジメントの手法および運用ガイダンスを提供、維持および高度化する責任を負っています。また、幅広いリスク領域で重要な役割を担う法務機能と緊密に連携することで、リスクマネジメントをさらに強化しています。<エンタープライズ・リスクマネジメント・プロセス>マクロ経済ビジネス環境2025年4月以降の世界経済は、底堅さを維持しているものの、依然として大きな不確実性に直面しています。GDPの成長ペースは地域ごとにばらつきがみられ、先進国では新興国に比べ、比較的緩やかな成長にとどまっています。地政学的緊張の再燃やエネルギー価格の変動により、インフレ圧力は依然として不安定な状況が続いています。特に、中東における最近の紛争はエネルギーコストの上昇やインフレ予想の高まりを招いており、金融政策や経済の安定性に影響を及ぼす可能性があります。より広範に見れば、継続的な地政学的紛争や主要経済国間の貿易摩擦は、サプライチェーンの混乱や貿易の分断を引き起こし、政策の不確実性を招いています。さらに、関税や産業政策の活用拡大により、世界的な貿易構造や投資判断にも変化が生じています。このように、地政学的緊張は引き続き世界のマクロ経済環境における主要なリスクとなっています。テクノロジーの進歩、特に人工知能、デジタル化、自動化の分野における進展は、生産性の向上を牽引し、経済成長を支えています。一方で、こうした進展は、サイバーセキュリティ上の脅威、データプライバシーに関する懸念、急速な技術投資サイクルに伴う市場の不均衡の可能性など、新たなリスクももたらしています。気候変動およびサステナビリティ(持続可能性)は、引き続き世界的な重要課題となっています。各国政府や企業は二酸化炭素排出量の削減や低炭素経済への移行に向けた取り組みを加速させていますが、その過程では多額の投資が必要であり、特定の産業において構造的な変化や混乱を招く可能性があります。業界特有のビジネス環境上記のマクロ経済ビジネス環境に加え、メドテック業界においては、業界特有の規制、技術、および人口動態の要因による影響を受け続けています。世界各国の医療制度は、効率性の向上、医療コスト抑制および患者さんのアウトカム向上を目的として、絶えず改革が進められています。一方で、医療機器に対する法規制要件も変化し続けており、製品開発や市場参入の複雑さとコストが増大しています。先進的な医療ソリューションに対する需要は、主に先進国における高齢化の進展や新興国での医療アクセス拡大を背景に高まっています。この傾向は成長の機会を生み出す一方で、医療システムに対し、費用対効果と医療の質とのバランスを求める圧力を強めています。低侵襲手技、デジタルヘルス、ロボティクス、AIを活用した診断などの分野における技術革新は、競争の激化に伴い加速しています。こうした進展は、競争環境を根本から変えつつあり、イノベーションのペースを加速させています。感染予防、再処理要件(洗浄・消毒・滅菌)、および患者安全基準はますます複雑化しており、コンプライアンスの確保と製品の革新に向けた継続的な投資が求められています。さらに、近年の世界的な混乱を受けて、サプライチェーンのレジリエンスと現地化戦略の重要性が高まっています。また、メドテック業界全体においては有能な人材をめぐる厳しい競争が依然として続いています。人口動態の変化や働き方に対する労働者の意識の変化により離職率が上昇しており、優秀な人材の確保、育成および定着の重要性がますます高まっています。これらのリスク評価は、国際機関、政府機関、業界団体等が公表する公開情報や、当社グループにおける事業実態および過去の経験等を踏まえて実施しています。当社グループのリスク状況(2026年3月期)2026年3月期に実施したグローバルリスクアセスメントに基づき、当社グループに影響を及ぼすリスクを特定、評価し、優先順位付けを行いました。3Dリスクマトリックスにおいて「Improve」の象限に分類されたリスクについては、対応策の優先順位を高く設定しています。「Test」の象限にあるリスクについては既にコントロールが実施されています。また、定期的な監査により、既存のコントロールが適切に設計され、効果的に機能していることを確認しています。「Monitor」の象限にあるリスクについては、リスクエクスポージャーが依然として許容範囲内にあることを確認するため、あるいは必要に応じて追加の対応策を開始するために、定期的な再評価を行っています。当社グループは、リスクカテゴリーごとに以下の主要なリスク(トップリスク)を開示しています。リスクカテゴリー:戦略(外部環境変化を含む) リスクタイプ:機会と脅威 リスク傾向:変化なし →リスクシナリオ本リスクカテゴリーには、不可抗力(外部環境変化)、計画および資源配分、成長戦略、事業開発・投資、コミュニケーションおよびステークホルダーマネジメント、市場動向、ならびに主要プログラム・プロジェクトが含まれます。相対的に重要性が高いと評価されたリスクは、事業運営上の依存関係、競争環境の変化、および市場動向を予測し対応する能力に関するものです。・地政学的緊張は、当社グループにおいて最優先で対応すべきリスクのひとつとして認識されており、軍事紛争や貿易戦争を通じてサプライチェーンを脅かしています。これらはコスト増大を招くほか、急速に変化する制裁措置によるコンプライアンス上のリスクも生じさせています。・主要市場では、国内産業の保護措置の実施等により、市場環境が大きく変化しています。関税の変動や国内サプライヤーへの優遇措置等により収益性が低下する可能性があります。・主要市場における競争の激化は、特に技術革新のスピードが速く価格競争が生じやすい分野において、当社グループが市場での地位と収益性を維持する能力に影響を及ぼす可能性があります。・市場情報の深さや適時性の不足、ならびに市場動向、顧客ニーズ、または競合他社の動向に関する誤った判断は、戦略的意思決定や競争上の優位性を維持する能力を損なう可能性があります。・M&A活動は機会と脅威の両面を併せ持ち、厳格なデューデリジェンスと体系的な統合プロセスが必要です。リスク軽減策が不十分な場合、のれんの減損や関連費用により、事業遂行、業績、財務状況に悪影響を及ぼす可能性があります。対応策・激化する競争から生じるリスクに対処するため、当社グループはイノベーションの効果を高め、製品開発サイクルを加速させる取り組みを推進しています。・中国では現地生産に向けた準備を進展させているほか、米国では関税の動向を継続的に注視しつつ、患者さんの安全と健康を最優先に、業界団体と緊密に連携しています。・市場情報の不足や入手遅延に関連するリスクを低減するため、当社グループは、事業部門の戦略的重要性に合わせて活動を調整することで、市場および競合他社に関する情報収集能力を強化しています。これには、実用的な知見をタイムリーに提供することに重点を置いた、標準化され部分的に自動化された分析手法の開発が含まれます。・市場におけるポジションおよび顧客ニーズに関連するリスクに対応するため、当社グループは、自社開発に加え、M&Aや戦略的提携を通じた外部技術の獲得によるイノベーションを推進するとともに、インテリジェント内視鏡医療エコシステムに用いられるような高付加価値製品への注力を進めています。・M&A活動に伴うリスクを最小限に抑えるため、当社グループは、M&Aプロセスおよびシステムを継続的に改善し、対象企業の選定、デューデリジェンス、ならびに買収後の統合における有効性の向上を図っています。経営戦略・方針との関連:イノベーションによる成長、シンプル化、責任ある行動リスクカテゴリー:オペレーション&製品 リスクタイプ:機会と脅威 リスク傾向:上昇 ↑リスクシナリオ本リスクカテゴリーには、製造・修理およびエンド・ツー・エンド・サプライチェーン、研究開発、販売、マーケティング・サービス、品質、有形資産および人的資源が含まれます。これらのリスクは、オペレーションの継続性、サプライヤーへの依存、製品およびオペレーティングモデルの変革に関連しています。・FDAから受領した警告書に係る是正活動について、製造、品質、サプライチェーンマネジメントおよび研究開発にわたり大規模な資源配分を行い、継続しています。・重要な事業基盤や物流ネットワークに障害が生じた場合、特に依存関係が集中している箇所における障害は、製品供給や事業継続、および顧客や患者さんへのサービス提供能力に悪影響を及ぼす可能性があります。・中東地域を含む地政学的緊張の高まり、制裁措置、物流網やエネルギー供給の不安定化により、原材料や部品の調達に支障が生じるおそれがあります。・特に半導体を含む重要原材料の需給逼迫や供給制約が発生した場合、生産の遅延や調整、製品供給への影響が生じる可能性があります。・製造拠点の稼働停止を含む製造業務の混乱により生産の遅延が生じた場合、顧客の需要に応える当社グループの能力に影響を及ぼす可能性があります。・単一または唯一のサプライヤーへの依存に関する透明性の欠如、およびサプライヤーの混乱は、サプライチェーンの安定性とレジリエンス(回復力)に悪影響を及ぼす可能性があります。・第三者サービス提供者におけるセキュリティ侵害や業務の中断は、重要なオペレーション、データの完全性およびサービス継続性に影響を及ぼすおそれがあります。・危機発生時にサプライヤーが所定の期間内に復旧できない場合、資材不足や生産への支障が生じるおそれがあります。・製品やサービスにおけるデジタル技術や人工知能の採用拡大に伴い、オペレーティングモデル、組織能力、ガバナンス体制の調整が必要となる可能性があります。この変革を効果的に管理できない場合、競争力や業務効率に影響を及ぼす可能性があります。対応策・製造の混乱に伴うリスクを低減するため、当社グループは、事業継続計画(BCP)の策定、重要資材および完成品の安全在庫の確保、主要な生産能力や設備の保全など、さまざまな措置を通じて事業継続力(レジリエンス)を強化しています。・サプライヤーへの依存に関連するリスクに対処するため、当社グループは、サプライヤー構造の透明性を高め、単一または唯一のサプライヤーへ依存する度合いを低減することで、サプライチェーンのレジリエンス(回復力)を強化しています。これには、調達先の多様化に向けた的を絞った取り組みや、重要資材に対する適切な安全在庫水準の設定が含まれます。・重要な事業基盤や物流ネットワークの混乱に伴うリスクを低減するため、当社グループは主要な依存関係や重要拠点を特定し、体系的な事業継続管理(BCM)フレームワークを導入しています。これには、事業継続計画(BCP)の策定と継続的な改善に加え、危機管理能力および組織的な対応体制の強化が含まれます。・第三者に起因するセキュリティリスクを低減するため、当社グループは、体系的な第三者リスクマネジメントアプローチを導入・実装しています。本アプローチでは、リスクおよびコンプライアンスの枠組みの中で専用のガバナンスを設け、外部のセキュリティリスクについて、評価、モニタリング、および管理を行っています。・危機発生時におけるサプライヤーの復旧に関連するリスクを低減するため、当社グループは、サプライチェーンの可視性を高めるとともに、サプライヤーのレジリエンスおよび事業継続能力について定期的な評価を実施しています。また、供給への支障が生じるおそれを低減するため、重要原材料については安全在庫戦略を導入しています。・デジタル化や人工知能の導入に伴うリスクを低減するため、当社グループは、ガバナンス体制の強化、技術開発プロセスの高度化、ならびにデジタル分野における能力および人材への投資を通じて、デジタルトランスフォーメーションを推進しています。これには、適切なガバナンス体制の構築や、開発およびガバナンスの枠組みの標準化が含まれます。経営戦略・方針との関連:イノベーションによる成長、シンプル化、責任ある行動リスクカテゴリー:ファイナンス リスクタイプ:機会と脅威 リスク傾向:変化なし →リスクシナリオ本リスクカテゴリーには、財務会計・報告、資本構造、流動性・信用、収益サイクル、および税務が含まれます。当社グループの安定した財務状況および効果的なリスクマネジメントへの取り組みを背景に、当該カテゴリーにおける全体的なリスクエクスポージャーは、他のリスクカテゴリーと比較して引き続き限定的な水準にあります。・外国為替レートの変動は、重要なリスクとなる可能性があります。外貨建て取引に対するヘッジを行っていますが、円高は業績に悪影響を及ぼし、円安は業績に好影響をもたらす可能性があります。・資金調達リスクは、資本及び借入等へのアクセスに影響を与える金融市場の変動や、借入コストに影響を与える企業業績から生じます。業績の悪化や金融市場の環境変化は、資金調達オプションを制限する可能性があります。・グローバルな管轄当局における適用税法や解釈の変更により、税負担が増大する可能性があります。また、事業環境の変化や組織再編により、繰延税金資産の評価の見直しが必要になる可能性もあります。・顧客やサプライヤーの信用リスクが当社の財務の安定性に影響を与える可能性があります。対応策当社グループは、強固な金融リスクマネジメントの枠組みを引き続き維持しています。当該枠組みには、体系的な計画策定およびモニタリングのプロセス、一元化された財務(トレジャリー)機能、ならびに流動性、為替およびその他の金融リスクを管理するための適切な統制が含まれます。これらの取り組みにより、財務の安定性を下支えするとともに、金融環境の変化に対して適時に対応することを可能にしています。・為替変動リスクを低減するため、当社グループは、為替予約や通貨スワップなどのデリバティブ取引を活用しています。これらの対応は、外貨エクスポージャー低減を目的としたグローバルなキャッシュプーリングによって補完されています。・調達コストを最適化するための公募社債発行等による資金調達方法の多様化と、金利変動を最小化するための長期債務に対する固定金利採用を組み合わせて対応しています。・繰延税金資産を最適化するために管轄当局間の税法改正を継続的に監視し、グループ内取引ルールの適切な調整と徹底した収益性管理を行っています。経営戦略・方針との関連性:シンプル化、責任ある行動リスクカテゴリー:ガバナンス リスクタイプ:機会と脅威 リスク傾向:上昇↑リスクシナリオ本リスクカテゴリーには、コンプライアンス、規制対応、法務、企業文化、データプライバシー、コーポレートガバナンス、レジリエンス・ガバナンス(事業継続および危機対応に関するガバナンス体制)、および第三者リスクマネジメントが含まれます。規制遵守、規制当局への対応、ならびにガバナンスおよび統制の枠組みの有効性に関連するリスクについては、体系的かつ能動的に管理しています。・製品開発および承認プロセスを規定する適用法令や規制に不遵守が生じた場合、製品の商品化の遅延、市場参入の制限、訴訟、またはその他の規制措置が講じられるおそれがあります。・現在米国食品医薬品局(FDA)から受領している警告書に関する是正が不十分または遅れた場合、およびFDAの指摘事項に対して十分に対応できない場合、FDAによりさらなる規制措置が講じられ、製品供給に影響が出るおそれがあります。・第三者リスクの管理が不十分な場合、業務への支障、コンプライアンス上のリスク、ならびに法的または評判上の影響を受ける可能性があります。対応策・規制不遵守に関連するリスクを低減するため、当社グループは、製品開発および規制対応活動におけるグローバルなプロセス、方針、モニタリング活動、教育・研修、および統制を強化し、コンプライアンスの枠組みを高度化しています。・現在FDAから受領している警告書に関する規制及び品質リスクに対処するため、FDAの懸念事項に関する是正措置を推進しました。・2025年6月24日(現地時間)、FDAは、会津オリンパス株式会社で製造された一部の医療機器に対する輸入警告を公表しました。この措置により、今後の通知があるまで、指定された医療機器の米国への輸入ができなくなります。対象となる機器は、一部の気管支鏡、腹腔鏡、尿管腎盂鏡と内視鏡洗浄消毒装置です。当社は、FDAの指摘事項に迅速に対応し、当社製品が高い品質基準を満たすよう全力を尽くしています。・2025年後半には、米国、欧州、日本の8拠点でFDA査察が実施され、当社が進めてきたオペレーションや品質改善の状況を確認する機会となりました。その結果、FDAから指摘事項が出されています。その多くは、今回の改善以前の活動に起因していますが、なかには、当社の品質システムの成熟度や一貫性を高め、統合を進める必要がある領域も含まれていました。こうした指摘に対しては、全社を挙げて横断的に取り組んでいます。具体的には、患者さんの安全を最優先としたリスクベースの製品ポートフォリオ評価を行うとともに、品質システムのグローバルな標準化を一段と進め、品質・法規制チームの強化にも注力しています。査察結果については、現在もFDAとの間でオープンに議論を重ねている状況です。当社は、当社が積極的に進めている対応について、FDAと直接コミュニケーションを取っています。・第三者管理に関連するリスクを低減するため、当社グループは、ガバナンス体制、オペレーティングモデル、およびコンプライアンスプロセスの継続的な改善を通じて、第三者リスクマネジメントの枠組みを強化しています。その一環として、リスク評価手法の高度化、透明性の向上、ならびにコンプライアンス基準を第三者全体に一貫して適用しています。経営戦略や方針との関連:イノベーションによる成長、シンプル化、責任ある行動リスクカテゴリー:IT&デジタル リスクタイプ:機会と脅威 リスク傾向:上昇↑リスクシナリオ本リスクカテゴリーには、ITセキュリティおよびサイバー、ITアプリケーション、ITガバナンス、ITインフラおよびサービス、ならびにデジタル基盤の活用および管理が含まれます。潜在的なリスクは、サイバーセキュリティ上の脅威、ITシステムの回復力(レジリエンス)、デジタル環境に対するガバナンスおよびマネジメントの有効性に関連します。・サイバーセキュリティ上の脅威の発生頻度および高度化により、システムへの不正アクセス、データ侵害、または重要な業務への支障が生じるおそれがあります。・ITインフラおよびアプリケーションの老朽化または陳腐化(サポート終了またはライフサイクル終了を迎えたシステムを含む)により、業務への支障、システム障害、およびセキュリティ上の脆弱性のリスクが高まるおそれがあります。・分散的または非標準のITソリューションに対するガバナンスおよび管理が不十分な場合、セキュリティ上の脆弱性、データの不整合、およびコンプライアンス上のリスクへのエクスポージャーが増加するおそれがあります。・重要な基幹システムの障害や停止は、製造やサプライチェーン業務を含む中核的な業務プロセスに影響を及ぼすおそれがあります。対応策・サイバーセキュリティリスクを低減するため、当社グループは、包括的な情報セキュリティプログラムを導入・運用しています。本プログラムには、継続的なモニタリングや脅威の検知に加え、IT環境全体にわたる予防および対応の両面からのセキュリティ対策の強化が含まれます。・老朽化したITインフラおよびアプリケーションに関連するリスクを低減するため、当社グループは、システムのアップグレード、更新および移行の優先付けを含む体系的なライフサイクル管理を推進し、運用の安定性およびセキュリティの確保を図っています。・分散的または非標準のIT環境に伴うリスクを低減するため、当社グループは、非標準のIT活動を集中管理の枠組みに統合し、組織全体における監督機能、標準化およびセキュリティ統制を強化しています。・重要なシステム障害に関連するリスクを低減するため、当社グループは、復旧計画および事業継続計画(BCP)を整備するとともに、システムの可用性を確保するための措置を講じることで、ITレジリエンスの向上を図っています。経営戦略・方針との関連:イノベーションによる成長、シンプル化、責任ある行動
四半期 2026年3月期 第1四半期
出典: オリンパス 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/77330/140120250808536156.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における世界経済は、持ち直しの動きが継続しましたが、アメリカの関税引き上げをはじめとする通商政策による下振れリスクの高まりに加え、金融資本市場の変動の高まりの影響にも注視する必要があります。わが国経済においても、景気は緩やかに持ち直している一方で、世界経済の先行きを注視する必要があります。こうした環境下にあるものの、当社グループは、2023年5月に公表した経営戦略に沿って、「患者さんの安全と持続可能性」「成長のためのイノベーション」「生産性の向上」という3つの優先事項のもと、グローバル・メドテックカンパニーへの変革に向けて引き続き取り組んでいます。業績の状況前第1四半期連結会計期間より、整形外科事業を非継続事業に分類しています。これにより、前第1四半期連結累計期間の売上高、営業利益、調整後営業利益、税引前四半期利益、継続事業からの四半期利益については、非継続事業を除いた継続事業の金額を、四半期利益及び親会社の所有者に帰属する四半期利益については、継続事業及び非継続事業を合算した数値を表示しています。以下(1)から(10)は継続事業の業績を、(11)は継続事業と非継続事業の合計の業績をそれぞれ示しています。(単位:百万円)前第1四半期連結当第1四半期連結増減額 増減率(%)累計期間 累計期間
(1)売上高 234,821 206,512 △28,309 △12.1%(2)売上原価 78,615 71,383 △7,232 △9.2%(3)販売費及び一般管理費 118,833 122,187 3,354 2.8%(4)持分法による投資損益/△9,896 3,655 13,551 -その他の収益/その他の費用
(5)営業利益 27,477 16,597 △10,880 △39.6%(6)調整後営業利益 37,236 13,188 △24,048 △64.6%(7)金融損益 △1,079 289 1,368 -(8)税引前四半期利益 26,398 16,886 △9,512 △36.0%(9)法人所得税費用 11,612 7,895 △3,717 △32.0%(10)継続事業からの四半期利益 14,786 8,991 △5,795 △39.2%(11)親会社の所有者に帰属する四半期利益 14,583 8,991 △5,592 △38.3%為替レート(円/米ドル) 155.88 144.59 △11.29 -為替レート(円/ユーロ) 167.88 163.80 △4.08 -為替レート(円/人民元) 21.48 19.99 △1.49 –
(1)売上高消化器内視鏡ソリューション事業、サージカルインターベンション事業ともに減収となり、前年同期比283億9百万円減収の2,065億12百万円となりました。詳細は後述の「セグメント別の動向に関する分析」に記載しています。
(2)売上原価前年同期比72億32百万円減少の713億83百万円となりました。売上原価率は、セールスミックスの変化及び米国関税の引き上げの影響などにより、34.6%と前年同期比1.1ポイント悪化しました。
(3)販売費及び一般管理費前年同期比33億54百万円増加の1,221億87百万円となりました。販売費及び一般管理費の対売上高比率は、研究開発費などの増加に加え、減収により、59.2%と前年同期比8.6ポイント悪化しました。
(4)持分法による投資損益/その他の収益/その他の費用持分法による投資損益、その他の収益及びその他の費用の合算で36億55百万円の利益となり、前年同期比で損益は135億51百万円改善しました。その他の収益に関しては、当第1四半期連結累計期間は株式会社エビデントとのライセンス使用許諾等に関する合意に基づく対価として、約60億円を計上しており、前年同期比で、63億88百万円増加しました。一方、その他の費用に関しては、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約36億円減少したことに加え、社外転進支援制度の実施に伴う特別支援金等の費用が約17億円減少し、前年同期比で67億80百万円減少しました。
(5)営業利益上記の要因により、前年同期比108億80百万円減益の165億97百万円となりました。
(6)調整後営業利益営業利益からその他の収益及びその他の費用を除外した調整後営業利益は、上記の要因により、前年同期比240億48百万円減益の131億88百万円となりました。
(7)金融損益金融収益と金融費用を合わせた金融損益は2億89百万円の利益となり、前年同期比で13億68百万円改善しました。前第1四半期連結累計期間は為替差損を計上していた一方で、当第1四半期連結累計期間は為替ヘッジの効果により為替差益を計上したことで、損益が改善しました。
(8)税引前四半期利益上記の要因により、前年同期比で95億12百万円減少となる168億86百万円となりました。
(9)法人所得税費用税引前四半期利益が減少したことにより、前年同期比で37億17百万円減少し78億95百万円となりました。
(10)継続事業からの四半期利益税引前四半期利益が減少したことにより、前年同期比で57億95百万円減少し89億91百万円となりました。
(11)親会社の所有者に帰属する四半期利益継続事業からの四半期利益が減少したことにより、前年同期比で55億92百万円減少となる89億91百万円となりました。(為替影響)為替相場は前年同期と比べ、対米ドル、ユーロ及び人民元は円高で推移しました。期中の平均為替レートは、1米ドル=144.59円(前年同期は、155.88円)、1ユーロ=163.80円(前年同期は、167.88円)、1人民元=19.99円(前年同期は、21.48円)となり、売上高では前年同期比112億93百万円の減収要因、営業利益では前年同期比10億円の減益要因、調整後営業利益では11億42百万円の減益要因となりました。セグメント別の動向に関する分析当社グループは、従来「内視鏡事業」「治療機器事業」の2区分を報告セグメントとしていましたが、より効率的、かつ患者さんとお客様中心の展開とするため、事業部門の再編成を含む組織改編を実施し、当第1四半期連結会計期間より報告セグメントを「消化器内視鏡ソリューション事業」「サージカルインターベンション事業」の2区分に変更しています。
[消化器内視鏡ソリューション事業](単位:百万円)前第1四半期連結当第1四半期連結増 減 額 前 年 同 期 比累 計 期 間 累 計 期 間売 上 高 159,613 139,023 △20,590 △12.9%営 業 損 益 35,123 18,141 △16,982 △48.4%消化器内視鏡ソリューション事業の連結売上高は、1,390億23百万円(前年同期比12.9%減)、営業利益は、181億41百万円(前年同期比48.4%減)となりました。消化器内視鏡分野では、豪州などが好調に推移したアジア・オセアニアで増収となったものの、前第1四半期連結累計期間に消化器内視鏡システム「EVIS X1」の新製品効果及び能登半島地震によるバックオーダーの解消に伴う押し上げ効果があった一方で、当第1四半期連結累計期間は新製品発売前の買い控えの影響もあった北米や、国産優遇策などの影響もあり競争環境が激化する中国などで売上が減少し、前年同期比減収となりました。消化器科(処置具)分野では、購入量ベース調達制度(VBP)の影響を受けた中国や、競争環境が激化する日本などで売上が減少し、前年同期比減収となりました。膵管や胆管などの内視鏡診断・治療に使用するERCP(内視鏡的逆行性胆道膵管造影術)用の製品群は増収となりましたが、メタルステントの製品群で減収となりました。医療サービス分野では、北米の減収に加え、為替が円高に推移したこともあり、前年同期比減収となりました。消化器内視鏡ソリューション事業の営業損益は、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約25億円減少したことに加え、社外転進支援制度の実施に伴う特別支援金等の費用が約12億円減少したものの、次世代内視鏡システムなどに関わる研究開発費の増加や、減収による売上利益の減少により、減益となりました。
[サージカルインターベンション事業](単位:百万円)前第1四半期連結当第1四半期連結増 減 額 前 年 同 期 比累 計 期 間 累 計 期 間売 上 高 75,058 67,428 △7,630 △10.2%営 業 損 益 △2,092 △1,856 236 -サージカルインターベンション事業の連結売上高は、674億28百万円(前年同期比10.2%減)、営業損失は18億56百万円(前第1四半期連結累計期間は20億92百万円の営業損失)となりました。泌尿器科分野では、前第1四半期連結累計期間にバックオーダーの解消に伴う押し上げ効果などがあった北米で売上が減少し、減収となりました。BPH(前立腺肥大症)用の切除に係る製品群は堅調に推移しましたが、尿管鏡や結石用破砕に係る製品群の売上が減少しました。呼吸器科分野では、EBUS-TBNA(超音波気管支鏡ガイド下針生検)で使われる超音波気管支鏡や処置具が好調に推移した北米で売上が増加した一方で、前第1四半期連結累計期間にバックオーダーの解消が進み押し上げ効果があった欧州や、国産優遇策などの影響もあり競争環境が激化する中国で売上が減少し、為替が円高に推移したこともあり、減収となりました。外科内視鏡分野では、前第1四半期連結累計期間に大型案件のあった欧州で売上が減少し、減収となりました。外科内視鏡システム「VISERA ELITEIII」は好調に推移しましたが、手術室用の消化器内視鏡製品の売上が減少しました。その他の治療領域では、一部製品の出荷止めの影響のあった耳鼻科領域などで、減収となりました。サージカルインターベンション事業の営業損益は、減収による売上利益の減少があったものの、セールスミックスの変化などによる原価率の改善や、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用が約11億円減少したことにより、改善しました。
(2)当四半期の財政状態の概況[資産]当第1四半期連結会計期間末の資産合計は、前連結会計年度末から81億円増加し、1兆4,409億26百万円となりました。未収法人所得税が91億74百万円増加し、その他の流動資産も91億4百万円増加しました。一方で、現金及び現金同等物が113億16百万円減少しています。
[負債]負債合計は、前連結会計年度末から271億81百万円増加し、7,082億74百万円となりました。当第1四半期連結累計期間に行われた社債及び借入金による資金調達1,000億円と借入金の返済500億円を主因として、社債及び借入金が476億31百万円増加しました。一方で、未払法人所得税が121億16百万円減少しました。
[資本]資本合計は、前連結会計年度末から190億81百万円減少し、7,326億52百万円となりました。親会社の所有者に帰属する四半期利益89億91百万円を計上した一方、剰余金の配当225億56百万円を行ったことで利益剰余金が140億63百万円減少しています。以上の結果、親会社所有者帰属持分比率は前連結会計年度末の52.5%から50.8%となりました。
(3)当四半期のキャッシュ・フローの概況当第1四半期連結会計期間末における現金及び現金同等物の残高は、前連結会計年度末から113億16百万円減少し、2,412億16百万円となりました。当第1四半期連結累計期間におけるキャッシュ・フローの状況は次のとおりです。
[営業活動によるキャッシュ・フロー]当第1四半期連結累計期間の営業活動によるキャッシュ・フローは、152億3百万円の減少(前第1四半期連結累計期間は232億57百万円の増加)となりました。税引前四半期利益によって168億86百万円増加した一方、法人所得税等の支払356億44百万円によって減少しています。
[投資活動によるキャッシュ・フロー]当第1四半期連結累計期間の投資活動によるキャッシュ・フローは、175億8百万円の減少(前第1四半期連結累計期間は151億60百万円の減少)となりました。有形固定資産の取得に伴う支出130億75百万円、無形資産の取得による支出46億36百万円等が主な要因です。
[財務活動によるキャッシュ・フロー]当第1四半期連結累計期間の財務活動によるキャッシュ・フローは、224億61百万円の増加(前第1四半期連結累計期間は774億78百万円の減少)となりました。社債及び借入金による資金調達1,000億円を行った一方で、借入金の返済500億円、配当金の支払225億56百万円を行ったことが主な要因です。
(4)研究開発活動に関する説明当第1四半期連結累計期間におけるグループ全体の研究開発活動の金額は、279億14百万円です。
(5)連結業績予想などの将来予測情報に関する説明2026年3月期の通期の連結業績予想については、2025年5月13日の「2025年3月期決算短信」で公表した予想値から修正しています。米国の関税や米国食品医薬品局(FDA)の輸入警告による影響等を勘案し、前回公表した連結業績予想を以下のとおり修正しています。なお、見通しの前提となる第2四半期以降の為替レートは、1米ドル=145円、1ユーロ=171円、1人民元=19.9円とし、当第1四半期連結累計期間の実績を反映した通期の為替レートは1米ドル=144.9円、1ユーロ=169.2円、1人民元=19.92円を想定しています(前回予想の前提となる為替レートは、1米ドル=145円、1ユーロ=161円、1人民元=19.9円)。親会社の所有調整後 基本的1株当売上高 営業利益 税引前利益者に帰属する営業利益 たり当期利益(百万円) (百万円) (百万円) 当期利益(百万円) (円)(百万円)前回発表予想999,000 150,000 175,000 145,000 105,000 94.44(A)今回発表予想998,000 136,000 157,000 131,000 94,000 84.62(B)増減額△1,000 △14,000 △18,000 △14,000 △11,000 △9.82(B-A)増減率(%) △0.1 △9.3 △10.3 △9.7 △10.5 △10.4
四半期 2027年3月期 第1四半期
出典: オリンパス 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/77330/140120260807514227.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間における世界経済は、緩やかに回復しているものの、中東情勢に加え、アメリカの関税をはじめとする通商政策による下振れリスクや、金融資本市場の変動等の影響など、国際情勢に起因する不確実性に注視する必要があります。わが国経済においても、景気は緩やかに回復している一方で、世界経済の先行きを注視する必要があります。こうした環境下にあるものの、当社グループは、私たちの存在意義である「世界の人々の健康と安心、心の豊かさの実現」に向けて、引き続き取り組んでいます。業績の状況(単位:百万円)前第1四半期連結当第1四半期連結増減額 増減率(%)累計期間 累計期間
(1)売上高 206,512 240,400 33,888 16.4%(2)売上原価 71,383 83,573 12,190 17.1%(3)販売費及び一般管理費 122,187 125,031 2,844 2.3%(4)持分法による投資損益/3,655 △2,845 △6,500 -その他の収益/その他の費用
(5)営業利益 16,597 28,951 12,354 74.4%(6)調整後営業利益 13,188 30,676 17,488 132.6%(7)金融損益 289 △1,389 △1,678 -(8)税引前四半期利益 16,886 27,562 10,676 63.2%(9)法人所得税費用 7,895 8,460 565 7.2%(10)親会社の所有者に帰属する四半期利益 8,991 19,102 10,111 112.5%為替レート(円/米ドル) 144.59 159.49 14.9 -為替レート(円/ユーロ) 163.80 185.39 21.59 -為替レート(円/人民元) 19.99 23.43 3.44 –
(1)売上高消化器内視鏡ソリューション事業、サージカルインターベンション事業ともに増収となり、前年同期比338億88百万円増収の2,404億円となりました。詳細は後述の「セグメント別の動向に関する分析」に記載しています。
(2)売上原価前年同期比121億90百万円増加の835億73百万円となりました。売上原価率は、米国関税の引き上げの影響などにより、34.8%と前年同期比0.2ポイント悪化しました。
(3)販売費及び一般管理費前年同期比28億44百万円増加の1,250億31百万円となりました。販売費及び一般管理費の対売上高比率は、研究開発費や人件費の減少に加え、増収により、52.0%と前年同期比7.2ポイント良化しました。
(4)持分法による投資損益/その他の収益/その他の費用持分法による投資損益、その他の収益及びその他の費用の合算で28億45百万円の損失となり、前年同期比で損益は65億円悪化しました。持分法による投資損益に関しては、エンドルミナルロボット製品の開発を目指して設立された合弁会社SwanEndoSurgical,Inc.に関する費用約13億円を計上したことにより、前年同期比で13億66百万円悪化しました。その他の収益に関しては、前期に計上していた株式会社エビデントとのライセンス使用許諾等に関する合意に基づく対価約60億円がなくなったことにより、前年同期比で59億56百万円減少しました。また、その他の費用に関しては、前期に計上していた品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用約24億円がなくなったことなどにより、前年同期比で8億22百万円減少しました。
(5)営業利益上記の要因により、前年同期比123億54百万円増益の289億51百万円となりました。
(6)調整後営業利益営業利益からその他の収益及びその他の費用を除外した調整後営業利益は、上記の要因により、前年同期比174億88百万円増益の306億76百万円となりました。
(7)金融損益金融収益と金融費用を合わせた金融損益は13億89百万円の損失となり、前年同期比で16億78百万円悪化しました。前第1四半期連結累計期間は為替差益を計上していた一方で、当第1四半期連結累計期間は米ドル債をヘッジする為替のデリバティブに評価損が発生したことに伴い為替差損を計上したことにより、損益が悪化しました。
(8)税引前四半期利益上記の要因により、前年同期比で106億76百万円増加となる275億62百万円となりました。
(9)法人所得税費用税引前四半期利益が増加したことにより、前年同期比で5億65百万円増加し84億60百万円となりました。
(10)親会社の所有者に帰属する四半期利益税引前四半期利益が増加したことにより、前年同期比で101億11百万円増加となる191億2百万円となりました。(為替影響)為替相場は前年同期と比べ、対米ドル、ユーロ及び人民元は円安で推移しました。期中の平均為替レートは、1米ドル=159.49円(前年同期は、144.59円)、1ユーロ=185.39円(前年同期は、163.80円)、1人民元=23.43円(前年同期は、19.99円)となり、売上高では前年同期比232億31百万円の増収要因、営業利益では前年同期比43億77百万円の増益要因、調整後営業利益では45億9百万円の増益要因となりました。セグメント別の動向に関する分析
[消化器内視鏡ソリューション事業](単位:百万円)前第1四半期連結当第1四半期連結増 減 額 前 年 同 期 比累 計 期 間 累 計 期 間売 上 高 139,023 168,448 29,425 21.2%営 業 損 益 18,141 38,646 20,505 113.0%消化器内視鏡ソリューション事業の連結売上高は、1,684億48百万円(前年同期比21.2%増)、営業利益は、386億46百万円(前年同期比113.0%増)となりました。消化器内視鏡分野は、北米、欧州、アジア・オセアニアで二桁成長を達成し、前年同期比で増収となりました。北米では、EDOF(被写界深度拡大)技術搭載スコープの継続的な普及拡大や、内視鏡用超音波観測装置「EU-ME3」への強い需要、継続的な実行力の改善が成長を牽引し、好調な売上成長を実現しました。また、需要は引き続き旺盛であり、一部製品では供給を上回る受注状況が継続しています。欧州においては、ポーランドにおけるEUの補助金を活用した案件などの追い風もある中、前期末からの受注残の売上計上も進み、好調に推移しました。加えて、各国で販売活動が順調に進展したことにより、欧州全体で好調な成長を達成しました。消化器科処置具分野は、北米や欧州を中心に堅調に推移し、前年同期比増収となりました。特に北米では、前期に発売したVIABILステントなどの新製品に係る実行力の向上が、増収を牽引しました。医療サービス分野は、継続的なサービス契約の売上と欧州と北米における堅調な事業運営により、前年同期比増収となりました。消化器内視鏡ソリューション事業の営業損益は、エンドルミナルロボット製品の開発を目指して設立された合弁会社Swan EndoSurgical,Inc.に関する費用約13億円を計上した一方で、増収による売上利益の増加に加え、前期に計上していた品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用約16億円がなくなったことにより、増益となりました。
[サージカルインターベンション事業](単位:百万円)前第1四半期連結当第1四半期連結増 減 額 前 年 同 期 比累 計 期 間 累 計 期 間売 上 高 67,428 71,923 4,495 6.7%営 業 損 益 △1,856 △2,404 △548 -サージカルインターベンション事業の連結売上高は、719億23百万円(前年同期比6.7%増)、営業損失は24億4百万円(前第1四半期連結累計期間は18億56百万円の営業損失)となりました。泌尿器科分野は、ポーランドをはじめ複数の国で好調に推移した欧州や、北米が売上をけん引し、前年同期比増収となりました。BPH(前立腺肥大症)用の切除に係る製品群なども増収を後押ししました。呼吸器科分野は、北米が売上をけん引し、前年同期比増収となりました。一部製品の出荷止め等の向かい風があったものの、EBUS-TBNA(超音波気管支鏡ガイド下針生検)で使われる超音波気管支鏡や処置具が好調に推移しており、この影響を相殺しています。外科内視鏡分野は、欧州で売上が増加したことに加え、為替が円安に推移したこともあり、増収となりました。その他の治療領域は、出荷止めの影響のあったサージカルデバイスなどで減収となりました。サージカルインターベンション事業の営業損益については、品質保証・法規制対応の変革プロジェクトElevateに係る一時的な費用約8億円がなくなったものの、米国関税の影響で原価率が悪化したことにより、営業損失となりました。
(2)当四半期の財政状態の概況[資産]当第1四半期連結会計期間末の資産合計は、前連結会計年度末から106億88百万円減少し、1兆5,264億74百万円となりました。BioProtect Ltd.買収等によりのれん458億93百万円、棚卸資産142億16百万円、有形固定資産105億10百万円、その他の流動資産114億98百万円がそれぞれ増加しました。一方で、600億円の自己株式取得を主因として現金及び現金同等物が694億93百万円減少したことに加え、営業債権及びその他の債権も265億4百万円減少しています。
[負債]負債合計は、前連結会計年度末から534億50百万円増加し、7,785億72百万円となりました。当第1四半期連結累計期間に行われた社債及び借入金による資金調達780億円を主因として、社債及び借入金が793億16百万円増加しました。一方で、営業債務及びその他の債務が189億95百万円、未払法人所得税が93億29百万円減少しました。
[資本]資本合計は、前連結会計年度末から641億38百万円減少し、7,479億2百万円となりました。親会社の所有者に帰属する四半期利益191億2百万円、在外営業活動体の換算差額を中心にその他の資本の構成要素が91億68百万円増加した一方で、自己株式の取得600億円および剰余金の配当330億33百万円を実施したことが主な要因です。以上の結果、親会社所有者帰属持分比率は前連結会計年度末の52.8%から49.0%となりました。
(3)当四半期のキャッシュ・フローの概況当第1四半期連結会計期間末における現金及び現金同等物の残高は、前連結会計年度末から694億93百万円減少し、1,185億45百万円となりました。当第1四半期連結累計期間におけるキャッシュ・フローの状況は次のとおりです。
[営業活動によるキャッシュ・フロー]当第1四半期連結累計期間の営業活動によるキャッシュ・フローは、143億34百万円の増加(前第1四半期連結累計期間は152億3百万円の減少)となりました。税引前四半期利益によって275億62百万円増加した一方、法人所得税の支払136億25百万円によって減少しています。
[投資活動によるキャッシュ・フロー]当第1四半期連結累計期間の投資活動によるキャッシュ・フローは、642億45百万円の減少(前第1四半期連結累計期間は175億8百万円の減少)となりました。有形固定資産の取得に伴う支出162億53百万円、BioProtect Ltd.の買収による支出431億72百万円が主な要因です。
[財務活動によるキャッシュ・フロー]当第1四半期連結累計期間の財務活動によるキャッシュ・フローは、209億83百万円の減少(前第1四半期連結累計期間は224億61百万円の増加)となりました。社債及び借入金による資金調達779億50百万円を行った一方で、自己株式の取得600億円、配当金の支払330億33百万円を行ったことが主な要因です。
(4)研究開発活動に関する説明当第1四半期連結累計期間におけるグループ全体の研究開発活動の金額は、254億50百万円です。
(5)連結業績予想などの将来予測情報に関する説明2027年3月期の通期の連結業績予想については、2026年5月12日の「2026年3月期決算短信」で公表した予想値から変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。