通期は自己株買い・記念配当・IFRS移行等のイベント説明が増えて微増、四半期はIFRS基準への切替を伴いつつ構成・粒度は同水準で推移した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、アズビル分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月5日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 11,123字 → 12,171字(前期比+9.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(1624字) → あり(1454字)
変化の型: 出来事型、会計基準変更型
増えた要素
- 自己株式取得(上限200億円)の実施内容と保有方針
- 創業120周年記念配当(中間配当時1株12円)の説明
- 2027年3月期第1四半期からのIFRS任意適用の言及と業績予想のIFRS表示
- LA事業のセグメント再編(ライフサイエンスエンジニアリング分野除外による3分野→2分野への変更)の説明
減った要素
- ライフサイエンスエンジニアリング分野そのものの事業説明(譲渡により対象外化)
- 前中期経営計画(2021~2024年度)の振り返り・総括部分
要約: 通期は自己株式取得(上限200億円)や創業120周年記念配当、2027年3月期からのIFRS任意適用といったイベント・制度変更の説明が加わり文字数が+9.4%増加した。一方、LA事業はライフサイエンスエンジニアリング分野の譲渡完了によりセグメント説明が3分野から2分野に簡素化された。見出し構成・分析の粒度自体は前期と同等。
四半期決算短信の比較
文字数: 8,580字 → 8,823字(前期比+2.8%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(684字) → あり(656字)
変化の型: 出来事型、会計基準変更型
増えた要素
- パーパス「人と社会の可能性を、技術で解き放つ。」の策定・言及
- FA市場(半導体製造装置)の大きな回復についての説明
- 中東情勢の地政学的リスクへの言及
減った要素
- 前中期経営計画期間の実績を起点とした振り返り文言
要約: 四半期は2027年3月期第1四半期からIFRS会計基準を適用し前年同期もIFRS表示に組み替えている(basis_changed)。FA市場の大幅回復や中東情勢リスクなど出来事の説明が加わったが、項目立て・粒度は前年同期と同水準。
定性文の全文(前期・今期)
通期 2025年3月期
出典: アズビル 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/68450/140120250509539350.pdf)
1.経営成績等の概況(1)経営成績の概況① 全般的概況azbilグループを取り巻く事業環境認識は次のとおりです。国内大型建物向け空調制御機器・システムにつきましては、都市再開発計画に基づく需要が高い水準で継続し、省エネ・CO2 排出量削減対策を含めた改修案件の需要も堅調に推移しています。生産設備向けの各種機器・システムにつきましては、工場・プラントの脱炭素化やDX推進に向けた需要が継続し、また、ファクトリーオートメーション(FA)市場は前連結会計年度からの需要低迷から一部で回復の兆しが見られました。この結果、当連結会計年度における業績につきましては次のとおりとなりました。受注高は、アズビルテルスター有限会社(以下、「アズビルテルスター」といいます。)の出
※1資持分譲渡 による影響からLA事業が減少しましたが、BA事業が堅調な市況に加えて、複数年の大型サービス契約の更改により増加したことを主因に、前連結会計年度比5.9%増加の3,047億2千3百万円(前連結会計年度は2,878億5千1百万円)となりました。売上高についても、LA事業が同様の理由で減少しましたが、BA事業が前連結会計年度における受注増加を背景に、平準化の取組みも着実に進展したことにより大きく増加したため、全体として前連結会計年度比
3.2%増加の3,003億7千8百万円(前連結会計年度は2,909億3千8百万円)となりました。損益面につきましては、営業利益は、中期経営計画に基づく研究開発費の増加に加え、DX関連費用、人件費やその他費用の増加がありましたが、増収及び価格転嫁も含めた収益力強化施策により大きく改善し、前連結会計年度比12.6%増加の414億8千6百万円(前連結会計年度は368億4千1百万円)となりました。経常利益は、為替差損の計上があるものの、営業利益の増加等により前連結会計年度比8.1%増加の421億7千万円(前連結会計年度は389億9千9百万円)となりました。親会社株主に帰属する当期純利益は、アズビルテルスターの出資持分譲渡による売却益(約76億円)の計上を主因に、前連結会計年度比35.6%増加の409億5千5百万円(前連結会計年度は302億7百万円)となりました。(単位:百万円)2024年3月期 2025年3月期増減 増減率前連結会計年度 当連結会計年度受 注 高 287,851 304,723 16,872 5.9%売 上 高 290,938 300,378 9,439 3.2%営 業 利 益 36,841 41,486 4,644 12.6%( 利 益 率 ) (12.7%) (13.8%) (1.1pp)経 常 利 益 38,999 42,170 3,171 8.1%親会社株主に帰属する30,207 40,955 10,747 35.6%当 期 純 利 益(10.4%) (13.6%) (3.3pp)( 利 益 率 )
※1 アズビルテルスターの出資持分全てを、2024年10月31日(中央ヨーロッパ時間)付で譲渡しました。この譲渡に伴いアズビルテルスター及びその子会社を2025年3月期第3四半期末にて当社の連結の範囲から除外しております。
② セグメント別状況セグメントごとの経営成績の状況に関する認識及び分析・検討内容につきましては次のとおりです。ビルディングオートメーション(BA)事業BA事業を取り巻く環境は、国内市場においては、都市再開発のオフィスビル向け需要が一旦踊り場を迎えていますが、高い水準を引き続き維持しています。省エネ・CO 2 排出量削減の需要に加えて、新型コロナウイルス感染拡大後の安全や新しい働き方に適応した新たなソリューション対応への関心も継続しています。海外市場でも新型コロナウイルス感染拡大前の水準を超えて、投資が拡大しています。こうした事業環境のもと、着実に受注を獲得するとともに、働き方改革への対応も踏まえ、施工・サービスの現場を主体に業務の遂行能力の強化とDX推進による効率化を進めてまいりました。また、IoTやクラウド等の技術活用を志向する国内外のお客様のニーズに対応するための製品・サービスの拡大も進めてまいりました。この結果、BA事業の当連結会計年度の業績は次のとおりとなりました。受注高は、大型の複数年サービス契約の更改を主因に、人員等のリソースのシフト・体制強化を進めている既設建物向け分野も増加し、BA事業全体として大きく伸長し、前連結会計年度比
12.3%増加の1,536億4千万円(前連結会計年度は1,367億8千2百万円)となりました。売上高は、国内事業における平準化の取組みが進展し、新設建物向けから既設建物向け・サービス分野が増加したことに加えて、海外事業の拡大により、前連結会計年度比10.5%増加と大きく伸長し1,487億7千万円(前連結会計年度は1,346億5千5百万円)となりました。セグメント利益は、外注費の高騰のほか、人件費、DX関連費用や研究開発投資等の費用の増加がありましたが、収益性の高い既設建物向け・サービス分野を中心とした増収及び価格転嫁を含む収益力強化の効果により大きく改善し、前連結会計年度比25.8%増加の243億6千3百万円(前連結会計年度は193億7千3百万円)となりました。中長期的には、引き続き大型の再開発案件が計画され、建物の改修計画も多数見込まれています。採算性に配慮しつつ、これらの需要に確実にお応えしてまいります。さらに、事業提携も含めて、脱炭素化に向けた省エネ・再生可能エネルギー利活用ニーズに応えるESP(Energy ServiceProvider)モデルの展開、データセンター市場の更なる拡張を進めてまいります。また、新型コロナウイルス感染拡大後に顕在化した安全・安心ニーズに利便性・快適性を備え、新しい働き方にも適応したウェルネスオフィスの需要に対し、クラウドサービスや新空調システムといったソリューションを提供することで、持続的な成長を目指してまいります。収益力強化の観点からは、営業・エンジニアリング等のDXの推進や事業プロセス変革を含めた取組みを進め、更なる高収益体質を実現してまいります。(単位:百万円)2024年3月期 2025年3月期増減 増減率前連結会計年度 当連結会計年度受 注 高 136,782 153,640 16,858 12.3%売 上 高 134,655 148,770 14,115 10.5%セ グ メ ン ト 利 益 19,373 24,363 4,989 25.8%( 利 益 率 ) (14.4%) (16.4%) (2.0pp)アドバンスオートメーション(AA)事業AA事業を取り巻く国内外の市場の動向につきましては、プロセスオートメーション(PA)市場は、国内の保守・改造需要を中心に堅調に推移しています。一方、FA市場では、中国での市況回復の遅れがありましたが、一部で回復の兆しが見られています。このような事業環境のもと、海外での事業成長、新しいオートメーションの創造という2つの成長施策を通じて事業拡大を図るとともに、部材調達難対応としての調達・生産プロセスの改善や収益力強化に継続して取り組みました。この結果、AA事業の当連結会計年度の業績は次のとおりとなりました。受注高は、前連結会計年度に大型案件が計上された影響がありましたが、PA市場の堅調さに加えてFA市場での需要に回復が見られたことなどから、前連結会計年度比4.4%増加の1,059億8千6百万円(前連結会計年度は1,014億8千1百万円)となりました。また、売上高は、FA市場の市況低迷の影響がありましたが、PA市場の堅調さにより、前連結会計年度と同水準となる1,068億3千6百万円(前連結会計年度は1,070億5千2百万円)となりました。セグメント利益につきましても、人件費をはじめとした各種経費の上昇や海外市場への投資、DX投資、研究開発投資の増加等はありましたが、価格転嫁を含む収益力強化施策の効果が引き続き認められたことにより、前連結会計年度と同水準となる159億9千7百万円(前連結会計年度は161億1千8百万円)となりました。現在もFA市場は低い水準の市況動向が継続していますが、海外での事業成長、新しいオートメーションの創造の2つの成長施策が着実に進展しており、今後の市況回復期での成長に寄与することに加え、長期的には工場の脱炭素化、人手不足対応、設備老朽化対応、新しい生産方式の導入等、お客様のオートメーションへのニーズ対応として、工業系オートメーション市場はグロー
※2バルに拡大していくことが期待されています。引き続き3つの事業単位 (CP事業、IAP事業、SS事業)を軸に、海外事業をはじめとした成長領域への展開を推し進め、AIやクラウド、微細加工等の先進的な技術を取り入れた製品・サービスの開発、市場投入を加速し、当社グループならではの新しいオートメーションを創造することで、高い競争力を持った事業成長を目指してまいります。(単位:百万円)2024年3月期 2025年3月期増減 増減率前連結会計年度 当連結会計年度受 注 高 101,481 105,986 4,505 4.4%売 上 高 107,052 106,836 △215 △0.2%セ グ メ ン ト 利 益 16,118 15,997 △120 △0.7%( 利 益 率 ) (15.1%) (15.0%) (△0.1pp)
※2 3つの事業単位(管理会計上のサブセグメント)CP事業 :コントロールプロダクト事業(コントローラやセンサ等のファクトリーオートメーション向けプロダクト事業)IAP事業:インダストリアルオートメーションプロダクト事業(差圧・圧力発信器やコントロールバルブ等のプロセスオートメーション向けプロダクト事業)SS事業 :ソリューション&サービス事業(制御システム、エンジニアリングサービス、メンテナンスサービス、省エネソリューションサービス等を提供する事業)ライフオートメーション(LA)事業LA事業は、ガス・水道等のライフライン、製薬・研究所向けのライフサイエンスエンジニアリング、そして住宅用全館空調システムの生活関連の3つの分野で事業を展開しており、事業環境はそれぞれ異なります。ライフライン分野は、法定によるメーターの交換需要を主体として一定の需要が継続的に見込まれますが、現在LPガスメーター市場が循環的な不需要期にあります。また、海外で事業展開してきたライフサイエンスエンジニアリング分野では、業界再編の進展、欧州地域の混迷による景況感の影響を受ける中で、事業ポートフォリオ再構築を進めるために同分野を担うアズビルテル
※3スターの出資持分譲渡 を実施しました。この譲渡による連結範囲からの除外が、LA事業の当連結会計年度の業績に影響いたしました。
※3 資本効率の向上を図る事業ポートフォリオ再構築に取り組み、2024年10月31日(中央ヨーロッパ時間)、ライフサイエンスエンジニアリング分野を担うアズビルテルスターの出資持分全てをSyntegonTechnology GmbHの100%子会社であるFalcon Acquisition, S.L.U.へ譲渡いたしました。なお、この出資持分譲渡に伴いアズビルテルスター及びその子会社は2025年3月期第3四半期末をもって当社の連結の範囲から除外しております。上記の事業環境や事業ポートフォリオ再構築により、LA事業の当連結会計年度の業績は次のとおりとなりました。受注高は、ライフサイエンスエンジニアリング分野が減少したことを主因に、全体として前連結会計年度比9.4%減少となる468億4千5百万円(前連結会計年度は516億8千9百万円)となりました。売上高につきましては、ライフライン分野、住宅用全館空調システム分野は前連結会計年度と同水準となりましたが、受注高と同様の理由によりライフサイエンスエンジニアリング分野が減少したことから、前連結会計年度比9.3%減少の466億3千4百万円(前連結会計年度は514億4百万円)となりました。セグメント利益についても、ライフサイエンスエンジニアリング分野の減少に加えて、人件費をはじめとした各種経費の上昇により前連結会計年度比14.9%減少の11億7千1百万円(前連結会計年度は13億7千5百万円)となりました。ライフサイエンスエンジニアリング分野における事業譲渡後のLA事業では、引き続き価格転嫁の取組みを含めた収益力の改善、DXの推進による業務プロセスの見直しなどに取り組み、環境変化に応じた適切な変革を推進いたします。ライフライン分野では、エネルギー供給市場における事業環境の変化を捉え、スマートメーターを視野に入れた製品提供型の事業に加え、IoT等の技術を活用し、各種メーターからのデータを活用したサービスプロバイダーとしての新たな事業の創出に取り組んでまいります。住宅用全館空調システム分野では新設建物から既設建物まで、省エネや空気質も含めて、幅広く生活空間の快適性を提供する製品対応等により、事業を推進してまいります。(単位:百万円)2024年3月期 2025年3月期増減 増減率前連結会計年度 当連結会計年度受 注 高 51,689 46,845 △4,843 △9.4%売 上 高 51,404 46,634 △4,770 △9.3%セ グ メ ン ト 利 益 1,375 1,171 △204 △14.9%( 利 益 率 ) (2.7%) (2.5%) (△0.2pp)その他その他は主にazbilグループ内の保険代理業であり、当連結会計年度の受注高は5千9百万円(前連結会計年度は5千7百万円)、売上高は5千9百万円(前連結会計年度は5千7百万円)、セグメント損失は3千7百万円(前連結会計年度は2千万円の損失)となりました。
③ 次期の見通しazbilグループは、2030年度をゴールとする長期目標を設定し、中期経営計画を段階的に策定して目標達成に向けた取組みを進めております。「持続可能な社会」の実現に向けて、現在、様々な社会課題やお客様の課題が生まれており、こうした課題への解決策を提供できるオートメーションの役割が拡大、需要が増加しております。長期目標達成に向けた第一期間である前中期経営計画(2021~2024年度)は、コロナ禍を経ての顧客ニーズ、ライフスタイルの変化、インフレやグローバルサプライチェーンの課題等、事業を取り巻く環境が大きく変化する中での取組みとなりましたが、こうした需要の拡大、事業機会の増加を的確に捉えることで、2021年5月の計画公表時の業績目標を上回る成果をあげることができました。当社グループでは、第二期間となる新中期経営計画(2025~2027年度)においても、引き続き、オートメーションに求められる役割の拡大を事業機会として、当社グループならではの技術・製品・サービスを活かし、お客様の施設・設備のライフサイクルにわたって価値を提供することで持続的な成長を目指してまいります。新中期経営計画初年度である2025年度の当社グループを取り巻く事業環境は、グローバルでの地政学的リスク、米国相互関税による産業・経済への影響からインフレの継続、人件費等のコスト上昇等、不確実性が高まっておりますが、空調制御機器・システムに関する需要は引き続き堅調であり、工場・プラント等の生産設備に関する需要につきましても、PA市場での堅調さに加え、FA市場において緩やかな市況回復が見込まれます。2026年3月期の連結業績予想につきましては、こうした事業環境の下、期首受注残の積み上がりを背景にBA、AA両事業において更なる成長を計画しますが、LA事業において、事業ポートフォリオ再構築の一環として前連結会計年度においてアズビルテルスターの出資持分を他社に譲渡した影響から減収となり、グループ全体でも僅かながら減収となる見込みです。不確実性の高い米国関税政策の影響を当面織り込める範囲の前提においても、営業利益では引き続き増益を計画し、具体的には成長に向けた研究開発や設備、人的資本、DX推進等の投資に加えて、インフレによる影響を含め、人件費や各種コストの増加が見込まれますが、これまで進めてきた価格転嫁を含めた収益力強化施策の継続、DXによる業務効率化等により営業利益での増益を計画します。なお、経常利益につきましては、円高による影響等により前連結会計年度比同水準、親会社株主に帰属する当期純利益については、前連結会計年度においてアズビルテルスターの出資持分譲渡による売却益の計上等があったことから減益を見込んでおります。BA事業では、都市再開発計画や更新計画に基づく大型建物向けの空調制御機器・システムの販売からサービスまで、国内需要が引き続き堅調に推移しております。また、海外における需要も堅調です。こうした事業環境を背景に、着実に事業を進めることで、豊富な受注残を売上高へと転化し、前連結会計年度比増収を見込みます。セグメント利益につきましても、外注費の増加や成長のための人件費、DX関連費用等の増加がありますが、増収並びに受注時採算性の改善、適正な価格転嫁の取組みなどにより前連結会計年度比で増益を見込みます。AA事業では、PA市場が引き続き堅調に推移することに加え、FA市場で在庫の調整も進みつつあり、期中での需要回復が見込まれます。このPA、FA両市場における需要の拡大を確実に捉えることで、増収を見込みます。セグメント利益についても、部材価格高騰によるコスト上昇や人件費の増加を見込みますが、増収及び価格転嫁を含めた収益力強化施策の効果により前連結会計年度比で増益を計画します。LA事業では、ガス・水道メーター等のライフライン分野で、LPガスメーターの需要回復等、法定による交換需要を着実に取り込むとともに、SMaaS(Smart Metering as a Service)関連市場の開拓を進めることで増収を見込み、住宅用全館空調システム分野も伸長を見込んでおりますが、前連結会計年度の売上高の約3分の1を占めていたアズビルテルスターの出資持分譲渡による影響から、LA事業全体としては減収を見込みます。セグメント利益につきましても価格転嫁を含めた収益力強化施策の効果等によりライフライン分野で利益の改善を見込みますが、アズビルテルスターの出資持分譲渡による影響から前連結会計年度比減益となる見込みです。なお、業績予想等は、当社が現時点で入手可能な情報と合理的であると判断する一定の前提に基づいており、実際の業績は様々な要因により異なる可能性があります。(単位:億円)2025年3月期2026年3月期増減 増減率実績 見通し売 上 高 1,487 1,530 42 2.8%ビ ル デ ィ ン グセ グ メ ン ト 利 益 243 250 6 2.6%オ ー ト メ ー シ ョ ン 事 業( 利 益 率 ) (16.4%) (16.3%) (△0.0pp)売 上 高 1,068 1,110 41 3.9%ア ド バ ン スセ グ メ ン ト 利 益 159 170 10 6.3%オ ー ト メ ー シ ョ ン 事 業( 利 益 率 ) (15.0%) (15.3%) (0.3pp)売 上 高 466 345 △121 △26.0%ラ イ フセ グ メ ン ト 利 益 11 10 △1 △14.6%オ ー ト メ ー シ ョ ン 事 業( 利 益 率 ) (2.5%) (2.9%) (0.4pp)売 上 高 0 1 0 68.1%そ の 他セ グ メ ン ト 利 益 △0 0 0 -( 利 益 率 ) (△62.5%) (0.0%) (62.5pp)売 上 高 3,003 2,970 △33 △1.1%営 業 利 益 414 430 15 3.6%( 利 益 率 ) (13.8%) (14.5%) (0.7pp)連 結経 常 利 益 421 422 0 0.1%親 会 社 株 主 に 帰 属409 310 △99 △24.3%す る 当 期 純 利 益(13.6%) (10.4%) (△3.2pp)( 利 益 率 )
(2)財政状態の概況資産、負債、純資産及びキャッシュ・フローの状況に関する分析資産の状況当連結会計年度末の資産の状況は、前連結会計年度末に比べて13億4千4百万円増加し、資産合計で3,150億7千2百万円となりました。アズビルテルスターの出資持分譲渡による連結の範囲からの除外の影響を含め棚卸資産が61億5千3百万円、売上債権等が60億1千4百万円それぞれ減少し、また、投資有価証券が32億1千7百万円減少いたしました。一方、現金及び預金はアズビルテルスターの出資持分譲渡による収入等があり、174億1千5百万円増加いたしました。負債の状況当連結会計年度末の負債の状況は、前連結会計年度末に比べて142億8千5百万円減少し、負債合計で745億5千5百万円となりました。これは主に、アズビルテルスターの出資持分譲渡による連結の範囲からの除外の影響を含め仕入債務が43億8千3百万円、借入金が39億7千1百万円それぞれ減少したことによるものであります。純資産の状況当連結会計年度末の純資産の状況は、前連結会計年度末に比べて156億2千9百万円増加し、純資産合計で2,405億1千7百万円となりました。これは主に株主資本が、取締役会決議に基づく自己株式の取得により149億9千9百万円、配当金の支払いにより112億1千8百万円それぞれ減少したものの、親会社株主に帰属する当期純利益の計上により409億5千5百万円増加したことによるものであります。以上の結果、自己資本比率は前連結会計年度末の70.6%から75.3%となりました。営業活動によるキャッシュ・フロー当連結会計年度における営業活動による現金及び現金同等物(以下「資金」という。)の増加は439億5千3百万円となり、前連結会計年度に比べて164億1千3百万円の増加となりました。これは主に、前連結会計年度において部品確保・調達力強化の対応等により増加していた棚卸資産が当連結会計年度では減少したことに加え、税金等調整前当期純利益が増加したことによるものであります。投資活動によるキャッシュ・フロー当連結会計年度における投資活動による資金の増加(収入と支出の純額)は、設備投資等の支出はあったものの、関係会社出資金の売却等の収入があり、20億3千2百万円となりました。前連結会計年度においては、投資有価証券の売却による収入があったものの、設備投資等の支出により、23億6千万円の支出の超過となりました。財務活動によるキャッシュ・フロー当連結会計年度における財務活動に使用された資金(支出と収入の純額)は297億7千1百万円となり、前連結会計年度に比べて73億1千6百万円の支出の増加となりました。これは主に、取締役会決議に基づく自己株式の取得による支出が増加したことによるものであります。以上の結果、資金の当連結会計年度末残高は、前連結会計年度末より170億4千1百万円増加し、926億3千7百万円となりました。
(3)利益配分に関する基本方針及び当期・次期の配当azbilグループは、配当について、純資産配当率(DOE)に焦点をあてた、「安定かつその水準の向上を長期に目指す」基本方針を掲げております。2015年度以降、毎年着実な増配を実現しており、今後も継続した増配を目指してまいります。前中期経営計画(2021~2024年度)におきましては、将来の事業展開に向けた戦略的投資として、事業拡大に向けた他社との協業、出資等も積極的に展開し、先進的なグローバル開発・生産体制等の整備・強化、商品・サービスの拡充、DX推進による生産性向上や人的資本への投資を計画しました。災害等の不測の事態への対応等の事業継続性の確保にも取り組んでまいりました。また、自己資本当期純利益率(ROE)目標を中期経営計画で定めたうえで、「資本コストや株価を意識した経営」の実現のため、投下資本利益率(ROIC)を管理指標として導入し、事業運営・成長に必要な現預金や調達力水準を検討しながら、株主資本の効率化を推進しております(2024年度
※azbilグループROIC12.6%(試算)、資本コスト(WACC)6.3%) 。今後も成長に向けた投資を着実に実行しつつ、環境変化等の不確実性への対応資金の確保も含めた健全な財務基盤維持に配慮したうえで、資本の効率化を進め、上記の「基本方針」に基づき、株主の皆様への利益還元の充実に取り組んでまいります。株主の皆様への具体的な利益配分として、2025年3月期の配当につきましては、従来は前期配当水準から1株当たり3円の増配となる1株当たり年間22円を計画しておりましたが、期末配当金を従来の公表よりさらに2円増配し、年間5円増配の1株当たり24円とさせていただく予定と変更いたします(当社は、2024年10月1日を効力発生日として、普通株式1株を4株とする株式分割を実施しており、株式分割前の株式数を基準に計算した場合の従来計画の期末配当金は1株当たり44円、中間配当金を加えますと年間88円を計画しておりましたが、今回の増配により、株式分割前では前年度から20円の増配となる96円となります。なお、2025年6月25日開催の株主総会でのご承認後にお支払いする予定です)。azbilグループは、株主の皆様への利益還元を経営の重要課題の一つと位置付けており、連結業績、ROE・DOEの水準及び将来の事業展開と企業体質強化のための内部留保等を総合的に勘案して、配当水準の向上に努めつつ、安定した配当を維持していきたいと考えております。2025年3月期は2024年11月8日公表の修正業績計画を上回り、4年連続で過去最高益を更新したこと、並びに直近の財務状況及び今後の経営環境等を総合的に勘案し、株主の皆様への一層の利益還元を進めるものです。この結果、指標として参照しているDOEは向上し、5.5%となります。2025年度も当社を取り巻く事業環境は米国関税政策をはじめとして不確実な状況が継続すると思われますが、受注残を着実に売上高に転化させ、堅調なビル関連事業の伸長に加えて、FA市場における需要の回復を着実に取り込み、研究開発、設備投資、DXや人的資本等の成長に向けた投資を行いつつも、これまでに取り組んできた価格転嫁を含めた収益力強化施策の継続、DXによる業務効率化等により収益の向上を実現してまいります。また中長期視点でも、商品力強化、技術開発・設備投資並びに人的資本への投資強化を進め、成長のための変革を加速するとともに、市場環境の異なる事業ポートフォリオ(BA、AA、LA)による持続的な成長を展望しております。このような状況下、株主の皆様への一層の利益還元を進め、安定した配当水準の更なる向上を図る方針に基づき、当社の配当に関する指標であるDOEについて、「当社の収益力成長にあわせて安定的に向上させる」ため、今年度より始まる新中期経営計画期間(2025~2027年度)中に、6%水準を目指します。2026年3月期の配当については、1株当たり中間配当金13円、期末配当金13円、年間では2円増配の26円を予定しています。これにより、DOEは5.6%となる見込みです。成長に向けた投資と事業収益力強化施策等の企業体質強化に取り組みながら、当社グループは引き続き上述のとおり、株主の皆様への利益還元の継続的な充実に取り組んでまいります。
※ アズビルテルスターの出資持分譲渡等による特殊要因を除くROICは10.3%となります。
通期 2026年3月期
出典: アズビル 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
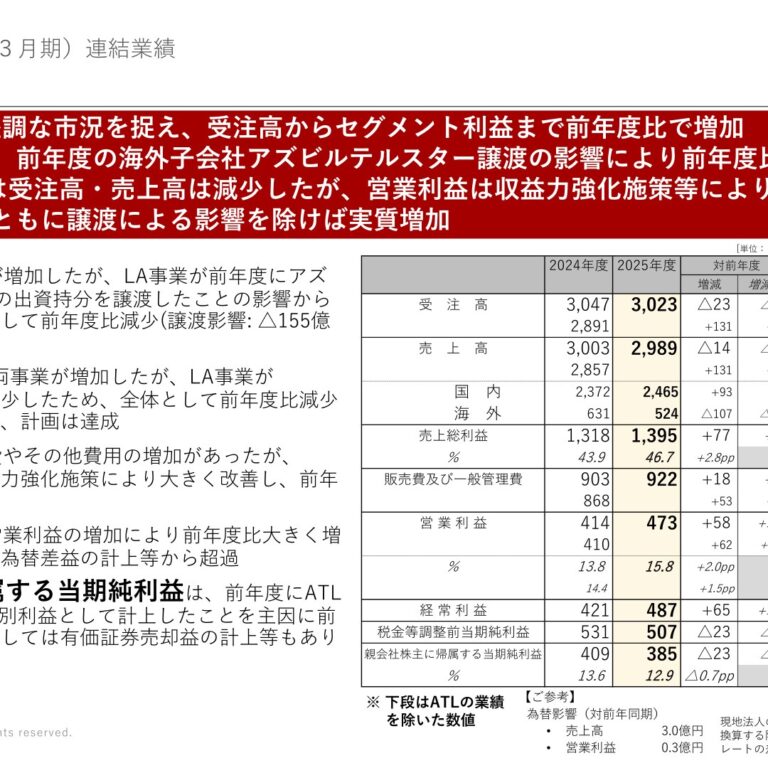
1.経営成績等の概況(1)経営成績の概況① 全般的概況azbilグループを取り巻く事業環境認識は次のとおりです。国内大型建物向け空調制御機器・システムにつきましては、都市再開発計画に基づく需要が高い水準で継続し、省エネ・CO2 排出量削減対策を含めた改修案件の需要も堅調に推移しています。生産設備向けの各種機器・システムにつきましては、工場・プラントの脱炭素化やDX推進に向けた需要が継続しましたが、ファクトリーオートメーション(FA)市場は、地域・市場により需要動向に差異が見られました。この結果、当連結会計年度における業績につきましては次のとおりとなりました。受注高は、各種の施策展開に加えて堅調な市況を背景に国内外で大型案件の計上もあったことからビルディングオートメーション(BA)事業が増加しましたが、ライフオートメーション(LA)事業が、前連結会計年度にライフサイエンスエンジニアリング分野を担うアズビルテル
※1スター有限会社(以下、「アズビルテルスター」という。)の出資持分を譲渡したことの影響を主因に大きく減少し、全体としては前連結会計年度比0.8%減少の3,023億6千6百万円(前連結会計年度は3,047億2千3百万円)となりました。売上高は、BA事業が既設建物向け・サービス分野を中心に増加し、アドバンスオートメーション(AA)事業も主に国内外プロセスオートメーション(PA)市場で増加しましたが、LA事業が前述の理由から大きく減少したため、全体として前連結会計年度比0.5%減少の2,989億3千万円(前連結会計年度は3,003億7千8百万円)となりました。損益面につきましては、営業利益は、中期経営計画に基づく研究開発費の計上、DX関連費用、人件費やその他費用の増加がありましたが、価格転嫁も含めた収益力強化施策により大きく改善し、前連結会計年度比14.0%増加の473億4百万円(前連結会計年度は414億8千6百万円)となりました。経常利益も、主に営業利益の増加により大きく改善し、前連結会計年度比15.6%増加の487億6千万円(前連結会計年度は421億7千万円)となりましたが、親会社株主に帰属する当期純利益につきましては、前連結会計年度にアズビルテルスターの出資持分譲渡による売却益(約76億円)を特別利益として計上していたことを主因に、前連結会計年度比5.8%減少の385億6千5百万円(前連結会計年度は409億5千5百万円)となりました。(単位:百万円)2025年3月期 2026年3月期増減 増減率前連結会計年度 当連結会計年度受 注 高 304,723 302,366 △2,356 △0.8%売 上 高 300,378 298,930 △1,447 △0.5%営 業 利 益 41,486 47,304 5,818 14.0%( 利 益 率 ) (13.8%) (15.8%) (2.0pp)経 常 利 益 42,170 48,760 6,590 15.6%親会社株主に帰属する40,955 38,565 △2,390 △5.8%当 期 純 利 益(13.6%) (12.9%) (△0.7pp)( 利 益 率 )
※1 アズビルテルスターの出資持分全てを、2024年10月31日(中央ヨーロッパ時間)付で譲渡しました。この譲渡に伴いアズビルテルスター及びその子会社を2025年3月期第3四半期末にて当社の連結の範囲から除外しております。
② セグメント別状況セグメントごとの経営成績の状況に関する認識及び分析・検討内容につきましては次のとおりです。ビルディングオートメーション(BA)事業BA事業を取り巻く環境は、国内市場においては、都市再開発のオフィスビル向け新設需要が堅調で引き続き高い水準が見込まれます。また建物改修に関する需要も堅調に推移しております。省エネ・CO 2 排出量削減の需要に加えて、安全や新しい働き方にも対応するオフィス環境の創造への関心も高い状況です。また、海外市場での投資も堅調です。こうした堅調な事業環境のもと、人員を含めたリソースの適切な配置を進め、施工・サービスの現場を主体に業務遂行能力を強化するとともに、年間を通しての負荷平準化、DX推進による効率化等を進め、獲得した受注案件に着実に対応することで売上を拡大してまいりました。また、AIやクラウド等の技術活用を志向する国内外のお客様のニーズに対応するための製品・サービスの開発や、需要が拡大するデータセンター向けに他社との提携を含めソリューション力の強化を進めてまいりました。この結果、BA事業の当連結会計年度の業績は次のとおりとなりました。受注高は、堅調な市況に加えて、新設・既設建物向け分野・海外事業それぞれで大型案件の計上があったことから、前連結会計年度比6.6%増加の1,637億5千万円(前連結会計年度は1,536億4千万円)となりました。売上高は、大型案件の計上等により前連結会計年度の水準が高かった新設建物向け分野が減少しましたが、負荷平準化の取組みの進展もあり既設・サービス分野が着実に増加し、海外事業も伸長したことから、前連結会計年度比5.1%増加の1,563億5千1百万円(前連結会計年度は1,487億7千万円)となりました。セグメント利益は、人件費、DX関連費用や外注費が増加しましたが、増収に伴う増益及び価格転嫁を含む収益力強化の効果により大きく改善し、前連結会計年度比18.6%増加の289億1百万円(前連結会計年度は243億6千3百万円)となりました。中長期的には、引き続き大型の再開発案件が計画されており、建物の改修計画も多数見込まれています。AI等の新技術を活かしたクラウドアプリケーションの開発等、独自のソリューション力を強化するとともに、他社との事業提携も含めて、カーボンニュートラル実現に向けた省エネ・再生可能エネルギー利活用ニーズに応えるESP(Energy Service Provider)事業や、投資が拡大するデータセンター市場の更なる拡張に取り組んでまいります。さらに、海外市場においては、現地ビルオーナーやグローバルアカウント顧客開拓等による事業成長を実現してまいります。これら事業拡大施策と並行して、BIM(Building Information Modeling)等のDX推進及び省施工・工事レス製品の開発・投入により、更なる効率性向上、収益体質の強化を目指してまいります。(単位:百万円)2025年3月期 2026年3月期増減 増減率前連結会計年度 当連結会計年度受 注 高 153,640 163,750 10,110 6.6%売 上 高 148,770 156,351 7,581 5.1%セ グ メ ン ト 利 益 24,363 28,901 4,537 18.6%( 利 益 率 ) (16.4%) (18.5%) (2.1pp)アドバンスオートメーション(AA)事業AA事業を取り巻く国内外の市場の動向につきましては、PA市場は、国内の保守・改造需要を中心に堅調に推移しました。FA市場では、足元で需要の回復が見られますが、地域・市場で差異があり、全体としての回復は緩やかなものに留まりました。米国相互関税政策自体の当社グループ業績への直接的影響は限定的なものに留まっていますが、中東における地政学的リスクや米中貿易摩擦がサプライチェーンや製造業の設備投資へ与える影響には、今後の動向に留意が必要です。このような事業環境のもと、国内事業で培った競争力あるソリューションをグローバルに展開
※2するとともに、新たな計測・制御技術需要に対して、MEMS センサや自動調節弁関連技術、プラント自律化等の当社グループ独自の技術を活用したシン・オートメーションの創造による事業拡大を進めてまいりました。あわせて、製品・サービスの原価改善、価格転嫁等、更なる収益力強化に継続して取り組みました。この結果、AA事業の当連結会計年度の業績は次のとおりとなりました。受注高は、前連結会計年度末において先行的な大型発注がなされたことの影響から海外PA市場が減少しましたが、国内PA市場が大型案件の計上を含めて堅調に推移・増加し、FA市場も下期から増加したことから、全体としては前連結会計年度同水準の1,062億4千2百万円(前連結会計年度は1,059億8千6百万円)となりました。売上高は、国内外でPA市場が増加し、FA市場も受注同様下期から増加に転じたことから、全体としては前連結会計年度比3.6%増加の1,107億2千6百万円(前連結会計年度は1,068億3千6百万円)となりました。セグメント利益は、人件費をはじめとした各種経費の上昇や海外市場への投資、DX投資の増加がありましたが、増収に伴う増益及び価格転嫁を含む収益力強化施策の効果や商品ミックス等の要因により大きく改善し、前連結会計年度比11.3%増加の178億円(前連結会計年度は159億9千7百万円)となりました。下期以降FA市場の回復が進みつつあり、海外事業の成長、シン・オートメーションの創造・拡大の2つの成長施策も着実に進展しています。中長期的には、景気の循環による変動影響はありますが、脱炭素化、生産高度化、安全・安定操業、人手不足対応や設備老朽化対応等の社会的ニーズに対して、計測・制御分野を中心に貢献できる領域は広がっており、更なる事業成長が期待
※3されます。引き続き3つの事業単位 (CP事業、IAP事業、SS事業)を軸に、原価低減、販売価格適正化等の各種収益力強化施策に取り組むとともに、海外事業をはじめとした成長領域への展開を推し進め、AIやクラウド、MEMS等の先進的な技術を取り入れた製品・サービスの開発、市場投入を加速し、当社グループならではのシン・オートメーションを創造することで、高い競争力を持った事業成長を目指してまいります。(単位:百万円)2025年3月期 2026年3月期増減 増減率前連結会計年度 当連結会計年度受 注 高 105,986 106,242 255 0.2%売 上 高 106,836 110,726 3,889 3.6%セ グ メ ン ト 利 益 15,997 17,800 1,802 11.3%( 利 益 率 ) (15.0%) (16.1%) (1.1pp)
※2 MEMS(Micro Electro Mechanical Systems)センサ、アクチュエータ、電子回路を一つの基板の上に微細加工技術によって集積した機器
※3 3つの事業単位(管理会計上のサブセグメント)CP事業 :コントロールプロダクト事業(コントローラやセンサ等のファクトリーオートメーション向けプロダクト事業)IAP事業:インダストリアルオートメーションプロダクト事業(差圧・圧力発信器やコントロールバルブ等のプロセスオートメーション向けプロダクト事業)SS事業 :ソリューション&サービス事業(制御システム、エンジニアリングサービス、メンテナンスサービス、省エネソリューションサービス等を提供する事業)ライフオートメーション(LA)事業LA事業は、ガス・水道等のライフライン、住宅用全館空調システムの生活関連の2つの分野で事業を展開しており、事業環境はそれぞれ異なります。ライフライン分野は、売上高の一部を占めるLPガスメーター市場には循環的な需要変動がありますが、法定の検定有効期間満了によるメーターの交換需要を主体として都市ガスメーター、水道メーターを中心に一定の需要が継続的に見込まれます。住宅用全館空調システム分野では、建設費の高騰が戸建て住宅の着工の動きに影響を与えています。こうした事業環境のもと、安定した交換需要を基盤として、スマートメーターからのデータを活用したサービスの展開等に取り組むとともに、価格転嫁を含む収益力強化に継続して取り組んでまいりました。なお、前述のとおり事業ポートフォリオ再構築の観点から、ライフサイエンスエンジニアリング分野を担っていたアズビルテルスターの出資持分を2024年10月31日に譲渡いたしました。同社及びその子会社の損益は2024年度第3四半期累計期間までを連結対象としていたことから、当連結会計年度業績には出資持分譲渡による減少影響が含まれております。この結果、LA事業の当連結会計年度の業績は次のとおりとなりました。受注高は、アズビルテルスター譲渡による影響(155億円の減少)により、前連結会計年度比
27.6%減少の339億3千6百万円(前連結会計年度は468億4千5百万円)となりました。売上高も同様に、同社を譲渡したことによる影響(146億円の減少)により、前連結会計年度比28.5%減少の333億3千6百万円(前連結会計年度は466億3千4百万円)となりました。セグメント利益については、価格転嫁を含む収益力強化施策のほか、経費の削減等を行いましたが、同社譲渡による影響に加えて、部材価格高騰や人件費の上昇の影響等により前連結会計年度比46.2%減少の6億3千万円(前連結会計年度は11億7千1百万円)となりました。
※4LA事業では、新規戦略投資や他社協業 の推進を含めた事業拡大に取り組むとともに、引き続き価格転嫁や収益性を重視した営業施策、スマートメーターへの更改等の収益改善施策の効果、並びにDXの推進による業務プロセスの見直しなどを進め、事業環境変化に対応した成長を目指します。ライフライン分野では、計量法に基づく安定した更新需要を基盤事業として、ガス・水道メーターのスマート化と、これに通信とクラウドシステムを融合したSmart Metering as aTM※5Service (SMaaS)事業を推進して、成長を目指します。住宅用全館空調システム分野では新設建物から既設建物まで、省エネや空気質の向上も含めて、幅広く生活空間の快適性を提供する製品とサービスエンジニアリング力の組合せにより、事業を推進してまいります。(単位:百万円)2025年3月期 2026年3月期増減 増減率前連結会計年度 当連結会計年度受 注 高 46,845 33,936 △12,909 △27.6%売 上 高 46,634 33,336 △13,297 △28.5%セ グ メ ン ト 利 益 1,171 630 △540 △46.2%( 利 益 率 ) (2.5%) (1.9%) (△0.6pp)
※4 他社協業ライフライン分野のアズビル金門株式会社は、2025年7月にスマート水道メータリングの分野において漏水検知クラウドサービス等で実績を持つKamstrup社(本社:デンマーク)と協業することで合意しました。
※5 Smart Metering as a Service(SMaaS)従来のメーター計測機能に加え、データを活用し新たな付加価値をサービスとして提供する事業モデル。その他
※6その他は主にazbilグループ内の保険代理業及びグループ内のソフトウエア開発業務 であり、当連結会計年度の受注高は9億6千5百万円(前連結会計年度は5千9百万円)、売上高は9億3千4百万円(前連結会計年度は5千9百万円)、セグメント利益は1千1百万円(前連結会計年度は3千7百万円の損失)となりました。
※6 ソフトウエア開発業務当社グループ内のソフトウエア開発業務等を行っているアズビル情報技術センター(大連)有限公司について、重要性が増したため、当連結会計年度より、連結の範囲に含めております。
③ 次期の見通しazbilグループは、2030年度をゴールとする長期目標を設定し、中期経営計画を段階的に策定して目標達成に向けた取組みを進めております。「持続可能な社会」の実現に向けて、現在、様々な社会課題やお客様の課題が生まれており、こうした課題への解決策を提供できるオートメーションの役割が拡大、需要が増加しています。3ヵ年の現中期経営計画初年度である2025年度は、インフレの急激な進行など事業環境の変化が激しい1年ではありましたが、こうした需要の増加を捉えるとともに、事業収益性を高めることで、当初計画を上回る業績を上げることができました。こうした成果を踏まえ、事業環境の不透明さは増してはいますが、次期においても各事業において見込まれる需要を着実に取り込むことを前提に、以下の見通しを策定しております。2027年3月期(2026年度)の当社グループを取り巻く事業環境は空調制御機器・システムに関する需要は引き続き堅調が見込まれており、工場・プラント等の生産設備に関する需要につきましても、半導体製造装置等のFA市場の需要回復が見込まれています。法定によるメーターの交換需要等、安全・安心のためのメンテナンスや機器交換需要も継続して各事業で見込まれます。一方で、グローバルでの地政学的リスク、とりわけ中東情勢の緊迫化を背景とした資源価格や物流、調達面への影響、インフレの継続による人件費を含む各種コストの上昇等、不確実性の高い状況が続くことが見込まれます。当社グループとしては適切な情勢判断・リスク管理のうえで、動向に注視しつつ、過去のコロナ禍やサプライチェーンの混乱に対応した知見も活かし、迅速、適切な対応に努めてまいります。以上の事業環境認識及び各事業における需要見通しを前提として、2027年3月期(2026年度)の連結業績予想につきましては、売上収益3,150億円、事業利益482億円、税引前利益500億円、親会社の所有者に帰属する当期利益353億円を見込んでおります。なお、中東情勢を主とする地政学的リスクの業績への影響は不透明であることから、2027年3月期(2026年度)の業績予想には、現時点で確認できる影響を織り込んでおります。今後の情勢の変化、事業への影響を注視してまいります。事業別の見通しは以下のとおりです。BA事業では、国内外ともに堅調な市場環境が継続しており、豊富な受注残を背景に、既設・サービス分野及び海外事業を中心に増収を見込みます。外注費や人件費等の増加はあるものの、増収効果に加え、受注時採算性の改善や価格転嫁を進めることにより、事業利益も増益を見込みます。AA事業では、中東情勢のマクロ経済や設備投資への影響が懸念されますが、国内の人手不足への対応やメンテナンス需要を含めたPA市場における投資継続に加えて、半導体製造装置市場等のFA市場での回復を見込み、増収を見込みます。一方、部材価格の高騰や人件費の増加に加えて、前年度に高収益案件を計上していたことの影響等から、事業利益は前年度同水準を見込みます。LA事業では、ガス・水道メーター等のライフライン分野において、法定による交換需要を着TM実に取り込むとともに、SMaaS(Smart Metering as a Service)関連市場の開拓を進めることなどにより増収を見込みます。銅等の部材価格高騰や人件費の増加はあるものの、価格転嫁や収益性を重視した営業施策、スマートメーターへの更改等の収益改善施策の効果により、事業利益は増益を見込みます。インフレの進行や中東情勢をはじめとする地政学的リスクの高まりなど、不透明かつ厳しい事業環境が継続すると思われますが、人的資本強化、商品力強化、DX推進等の投資を着実に実施し、当社グループの特長である、長年にわたって構築した幅広い顧客基盤(工場・プラント、商業ビル、ライフライン等)との強い関係に基づく「基盤事業」と、半導体等の技術革新やカーボンニュートラルのような社会課題対応を新たな事業機会と捉えた「成長事業」の両輪のサイクルを回す、azbilグループらしい事業モデルを推進してまいります。業績予想は、現時点で入手可能な情報と合理的であると判断する一定の前提に基づいており、実際の業績は今後様々な要因により異なる可能性があります。なお、当社グループは2027年3月期第1四半期より国際財務報告基準(IFRS)を任意適用するため、以下の連結業績予想はIFRSに基づいて作成しております。(単位:億円)2026年3月期2026年3月期2027年3月期実績 実績 見通し 増減 増減率
※7 ※8日本基準IFRS(試算) IFRS売 上 収 益 1,563 1,563 1,660 96 6.2%ビ ル デ ィ ン グ事 業 利 益 289 283 300 16 5.9%オートメーション事業( 利 益 率 ) (18.5%) (18.1%) (18.1%)(△0.1pp)売 上 収 益 1,107 1,107 1,150 42 3.9%ア ド バ ン ス事 業 利 益 178 173 172 △1 △1.1%オートメーション事業( 利 益 率 ) (16.1%) (15.7%) (15.0%)(△0.8pp)売 上 収 益 333 333 353 19 5.9%ラ イ フ事 業 利 益 6 5 10 4 99.9%オートメーション事業( 利 益 率 ) (1.9%) (1.5%) (2.8%) (1.3pp)売 上 収 益 9 9 10 0 7.0%そ の 他 事 業 利 益 0 0 0 △0 -( 利 益 率 ) (1.3%) (1.3%) (0.0%)(△1.3pp)売 上 収 益 2,989 2,989 3,150 160 5.4%事 業 利 益 473 462 482 19 4.3%( 利 益 率 ) (15.8%) (15.5%) (15.3%)(△0.2pp)営 業 利 益 – 466 497 30 6.5%連 結税 引 前 利 益 507 479 500 20 4.3%親 会 社 の 所 有385 364 353 △11 △3.1%者 に 帰 属 す る当 期 利 益(12.9%) (12.2%) (11.2%)(△1.0pp)( 利 益 率 )
※7 日本基準における「売上高」を「売上収益」、「セグメント利益」及び「営業利益」を「事業利益」、「税金等調整前当期純利益」を「税引前利益」、「親会社株主に帰属する当期純利益」を「親会社の所有者に帰属する当期利益」として表示しております。
※8 監査未了の暫定値を掲載しているため、数値は今後変更となる可能性があります。(2)財政状態の概況資産、負債、純資産及びキャッシュ・フローの状況に関する分析資産の状況当連結会計年度末の資産の状況は、前連結会計年度末に比べて171億6千7百万円増加し、資産合計で3,322億4千万円となりました。これは主に、現金及び預金が67億6千1百万円、保有株式の時価の上昇等により投資有価証券が63億2百万円それぞれ増加したことによるものであります。負債の状況当連結会計年度末の負債の状況は、前連結会計年度末に比べて16億8千5百万円増加し、負債合計で762億4千万円となりました。これは主に、社員株式給付制度において、譲渡制限付き制度へ改定後の初回の給付が在職中の社員へ実施されたことなどにより、流動負債の株式給付引当金が24億3百万円減少した一方で、信託型従業員持株インセンティブ・プランの再導入に伴い当社株式を取得するための必要資金を信託スキームにより借り入れたことなどにより長期借入金が44億5千3百万円増加したことによるものであります。純資産の状況当連結会計年度末の純資産の状況は、前連結会計年度末に比べて154億8千2百万円増加し、純資産合計で2,559億9千9百万円となりました。これは主に株主資本が取締役会決議に基づく自己株式の取得により149億9千9百万円、配当金の支払いにより136億2千3百万円それぞれ減少した一方で、親会社株主に帰属する当期純利益の計上により385億6千5百万円増加し、また、その他有価証券評価差額金が37億4千万円増加したことによるものであります。以上の結果、自己資本比率は前連結会計年度末の75.3%から76.1%となりました。営業活動によるキャッシュ・フロー当連結会計年度における営業活動による現金及び現金同等物(以下「資金」という。)の増加は380億3千2百万円となり、前連結会計年度に比べて59億2千1百万円の減少となりました。これは主に、法人税等の支払額が増加したことによるものであります。投資活動によるキャッシュ・フロー当連結会計年度における投資活動に使用された資金(支出と収入の純額)は、設備投資等の支出により、64億7千2百万円となりました。前連結会計年度においては、設備投資等の支出があった一方で、関係会社出資金の売却等の収入があり、20億3千2百万円の資金の増加となりました。財務活動によるキャッシュ・フロー当連結会計年度における財務活動に使用された資金(支出と収入の純額)は、前連結会計年度と同水準の300億6千6百万円となりました。これは主に、前連結会計年度に一部の海外子会社で短期借入金の返済による支出がありましたが、当連結会計年度において、配当による支出が増加したことなどによるものであります。以上の結果、資金の当連結会計年度末残高は、前連結会計年度末より52億9千3百万円増加し、979億3千1百万円となりました。
(3)利益配分に関する基本方針及び当期・次期の配当azbilグループは、成長に向けた投資、株主還元の充実、健全な財務基盤の維持の3つのバランスに配慮しつつ、規律ある資本政策を通じて、当社の企業価値の維持・向上を図ることを基本方針としております。この基本方針のもと、成長投資を着実に推進するとともに、環境変化等に伴う不確実性への対応資金の確保にも留意し、健全な財務基盤を維持しながら、株主の皆様への利益還元の一層の充実に取り組んでおります。2025年度から2027年度を対象とする現中期経営計画では、「進化」と「共創」をテーマに、基盤事業の強化と成長領域の拡大を通じて、持続的な成長を実現することを目指しております。このため、事業戦略と整合した人材の確保・育成を図るための人的資本への投資を強化するとともに、グローバルでの開発・生産体制の強化や他社との協業・出資を含めた商品力の強化を進め、商品力強化と業務効率化の両面を図るDX推進にも積極的に投資をしております。あわせて、災害等の不測の事態への対応を含め、事業継続性の確保に取り組んでおります。また、「資本コストや株価を意識した経営」を推進するため、長期目標(2030年度)及び中期経営計画においてROE(自己資本当期純利益率)目標を設定するとともに、ROIC(投下資本利益率)を重要な管理指標として導入し、事業運営及び成長に必要な現預金水準や調達力を検討しながら、株主資本の効率化を推進しております(2025年度azbilグループ ROIC(試算値)日本基準 11.5% / IFRS基準11.3%、資本コスト(WACC)7.6%)。株主の皆様への利益還元については、これを経営の重要課題の一つと位置付けており、連結業績、ROE及びDOE(純資産配当率)の水準、並びに将来の事業展開と企業体質強化のための内部留保の必要性等を総合的に勘案し、安定した配当を維持しつつ、その水準の向上に努めております。この考え方のもと、指標としてDOEに焦点をあて、安定かつ持続的な水準の向上を長期的に目指し、2015年度以降、毎年着実な増配を実施してまいりました。現中期経営計画初年度である2025年度は、インフレの急速な進行や米国相互関税政策の影響、地政学的リスクの顕在化等、不確実性が高い事業環境となりましたが、当初の業績計画(2025年5月13日公表)を上回る増益を達成することができました。これは、事業収益力の強化が着実に進展した結果であると考えております。こうした状況を踏まえ、株主の皆様への具体的な利益配分として、2026年3月期の配当につきましては、従来、前期配当水準から1株当たり2円の増配となる年間26円を計画しておりましたが、期末配当金を公表内容から6円の増配を行い、1株当たり年間32円を予定いたします(2026年6月24日開催の株主総会でのご承認後にお支払いする予定です)。この結果、指標として参照しているDOEは、現中期経営計画において掲げる目標水準を上回る6.7%となる見込みです。また、2027年3月期の配当につきましても、株主の皆様への一層の利益還元を進め、安定した配当水準の更なる向上を図るとの方針のもと、普通配当として6円の増配を行い、1株当たり中間配当金19円、期末配当金19円、年間38円とする予定です。あわせて、2026年度に当社創業120周年を迎えるにあたり、株主の皆様への感謝の意を表し、中間配当時に1株当たり12円の記念配当を予定しております。これらにより、記念配当分も含めると、2026年度のDOEは10.7%へと水準が大きく上がる見込みです。これに加えて、現時点における事業及び業績の状況・見通しを踏まえ、規律ある資本政策を実践し、資本効率の更なる向上を図るとともに、株主の皆様への利益還元を一層拡充するため、上限200億円(又は上限3,200万株)の自己株式の取得を実施いたします(取得期間2026年5月14日~2026年10月30日)。自己株式の取得につきましては、P.28「(5)連結財務諸表に関する注記事項(重要な後発事象の注記)」をご覧ください。なお、取得した自己株式につきましては、事業環境の先行きが不透明な状況を踏まえ、今回に関しましては直ちに消却はせず、今後の事業環境の変化に応じた機動的な資本政策の選択肢を確保する観点から、当面の間、金庫株として保有する予定です。2026年度の当社グループを取り巻く事業環境は、中東情勢が世界経済等に及ぼす影響度合いやその期間等、先行きに不透明な点は存在しておりますが、今回の株主還元の対象資金はあくまで2025年度までの業績結果に基づくものであり、収益力が強化された事業基盤の状況に加えて、ROEの更なる向上に向けた外部負債活用によるバランスシートの効率的運営を視野に入れる中で、こうした不透明な事業環境のリスクを織り込んだうえでも、今後の積極的な成長投資と株主還元の拡充は可能と判断しております。今後も、資本効率を意識した経営を進め、成長に向けた投資及び事業収益力強化に向けた施策を通じて企業体質強化に取り組みながら、長期的な企業価値の向上と株主還元の両立を図ってまいります。
四半期 2026年3月期 第1四半期
出典: アズビル 2026年3月期 第1四半期 決算短信、開示日 2025年8月5日(https://www2.jpx.co.jp/disc/68450/140120250804528927.pdf)
1.経営成績等の概況azbilグループは、「人を中心としたオートメーション」のグループ理念のもと、事業拡大を通じて、持続可能な社会へ「直列」に繋がる貢献により、継続的に企業価値の向上を図り、社会と社員のWell-beingを実現し、あらゆるステークホルダーと信頼関係を構築してまいりたいと考えております。
※1このため、2030年度をゴールとする長期目標 を掲げ、売上高4,200億円、営業利益650億円、営業利益率15.5%、ROE15%を目指しております。そして、長期目標達成に向け、中期経営計画
※2(2025~2027年度)では、最終年度である2027年度に売上高3,400億円、営業利益を510億円、営業利益率15.0%、ROE14.0%を達成することを目標としております。この中期経営計画は、2030年度の長期目標を見据え、“持続可能な社会へ「直列」に繋がる貢献”に向けた「進化」と「共創」を実現する計画と位置付けております。グローバルでの地政学的リスク、米国関税政策に伴うインフレ等、不確実性の高い事業環境の継続が見込まれますが、長年にわたって構築した幅広い顧客基盤(工場・プラント、商業ビル、ライフライン等)との強い関係に基づく基盤事業で収益性向上を図りながら、半導体等の技術革新及びカーボンニュートラル実現等の社会環境の変化に伴う新たな課題解決を更なる事業機会と捉え、これを成長事業として事業の拡大を目指してまいります。また、成長事業において新たな顧客を開拓し、その顧客に継続的に製品・サービスを提供することにより、基盤事業において顧客基盤を拡大し、さらに、その顧客が直面する新たな課題への解決策を提供することで成長を実現してまいります。このような「成長⇒基盤⇒成長」という事業サイクルを構築するazbilグループらしい事業モデルの確立・強化に向けて人的資本強化、商品力強化、DX推進に積極的に投資してまいります。具体的には、事業戦略と整合する人材の確保と育成、競争優位性のある商品開発、顧客ニーズに応えるDX関連製品・サービスの開発と社内業務のDXによる業務効率化・収益性向上、グローバルでの生産体制強化にも取り組んでまいります。あわせて、資本コストを意識した経営、事業ポートフォリオ再構築・最適化を継続するとともに、サステナビリティ経営を実践、5分野10項目のマテリアリティを特定し、独自のSDGs目標と企業が社会に存立するうえで果たさなければならない基本的責務に目標を設定し、目標達成に向けた取組みを推進してまいります。当社グループは、前中期経営計画期間での実績を起点に、「進化」と「共創」をテーマに、持続可能な社会へ「直列」に繋がる貢献による事業拡大を通じて、社会と社員のWell-beingの実現を目指してまいります。
※1 長期目標2021年5月14日、当社グループは長期目標を策定・公表、2025年5月13日に上方修正いたしました。
※2 中期経営計画2025年5月13日、当社グループは中期経営計画(2025~2027年度)を策定・公表いたしました。
(1)当四半期の経営成績の概況当第1四半期連結累計期間における当社グループを取り巻く事業環境認識は次のとおりです。国内大型建物向け空調制御機器・システムにつきましては、都市再開発計画に基づく需要が高い水準で継続し、省エネ・CO排出量削減対策を含めた改修案件の需要も堅調に推移しています。2生産設備向けの各種機器・システムにつきましては、工場・プラントの脱炭素化やDX推進に向けた需要が継続しましたが、ファクトリーオートメーション(FA)市場は、地域・市場により需要に差異が見られました。この結果、当第1四半期連結累計期間における業績につきましては次のとおりとなりました。受注高は、ライフオートメーション(LA)事業が、前連結会計年度にライフサイエンスエンジニアリング分野を担うアズビルテルスター有限会社(以下、アズビルテルスターといいます)の出
※3資持分を譲渡 したことの影響から大きく減少し、全体としても前年同期比6.2%減少の897億5千9百万円(前年同期は957億6百万円)となりました。売上高についても、同様の理由からLA事業が大きく減少となり、全体として前年同期比5.3%減少の620億5千3百万円(前年同期は655億4千7百万円)となりました。損益面につきましては、営業利益は、中期経営計画に基づく研究開発費の計上、DX関連費用、人件費やその他費用の増加がありましたが、価格転嫁も含めた収益力強化施策により大きく改善し、前年同期比22.1%増加の70億6千2百万円(前年同期は57億8千2百万円)となりました。営業利益が増加したことより、経常利益は、前年同期比8.3%増加の74億6千1百万円(前年同期は68億9千1百万円)となり、親会社株主に帰属する四半期純利益につきましても、前年同期に特別利益にて米国の関係会社出資金売却益を計上していたことの影響がありましたが、前年同期比6.2%増加の51億8千5百万円(前年同期は48億8千万円)となりました。(単位:百万円)2025年3月期 2026年3月期増減 増減率第1四半期連結累計期間第1四半期連結累計期間受 注 高 95,706 89,759 △5,946 △6.2%売 上 高 65,547 62,053 △3,494 △5.3%5,782 7,062 1,280 22.1%営 業 利 益( 利 益 率 )(8.8%) (11.4%) (2.6pp)経 常 利 益 6,891 7,461 570 8.3%親会社株主に帰属する4,880 5,185 304 6.2%四 半 期 純 利 益(7.4%) (8.4%) (0.9pp)( 利 益 率 )
※3 アズビルテルスターの出資持分全てを、2024年10月31日(中央ヨーロッパ時間)付で譲渡しました。この譲渡に伴いアズビルテルスター及びその子会社を2025年3月期第3四半期末にて当社の連結の範囲から除外しております。セグメントごとの経営成績の状況に関する認識及び分析・検討内容につきましては次のとおりであります。ビルディングオートメーション(BA)事業BA事業を取り巻く環境は、国内市場においては、都市再開発のオフィスビル向け新設需要が足下では踊り場にありますが、市況の見通しは堅調で今後も高い水準が見込まれます。また建物改修に関する需要も堅調に推移しております。省エネ・CO 排出量削減の需要に加えて、安全や新2しい働き方にも対応するオフィス環境の創造への関心も高い状況です。また、海外市場での投資も拡大を続けています。こうした堅調な事業環境のもと、人員を含めたリソースの適切な配置を進め、施工・サービスの現場を主体に業務遂行能力を強化するとともに、年間を通しての負荷平準化、DX推進による効率化等を進め、着実に獲得した受注案件に対応することで売上を拡大してまいりました。また、AIやクラウド等の技術活用を志向する国内外のお客様のニーズに対応するための製品・サービスの開発や、需要が拡大するデータセンター向けに他社との提携によるソリューション力の強化等を進めてまいりました。この結果、BA事業の当第1四半期連結累計期間の業績は次のとおりとなりました。受注高は、海外事業が伸長した一方、前年同期に比べ複数年サービス契約の更改が少なかったことなどから、前年同期比1.3%減少の555億5千1百万円(前年同期は562億8千5百万円)となりました。売上高は、堅調な市況により新設建物向け分野が伸長したことに加え、負荷平準化の取組みの進展によりサービス分野が増加したことから、前年同期比2.1%増加の295億1百万円(前年同期は288億8千2百万円)となりました。セグメント利益は、中期経営計画に基づく研究開発費の計上に加え、人件費、DX関連費用や外注費が増加しましたが、価格転嫁を含む収益力強化の効果により大きく改善し、前年同期比58.7%増加の25億8千7百万円(前年同期は16億3千万円)となりました。中長期的には、引き続き大型の再開発案件が計画されており、建物の改修計画も多数見込まれています。AI等の新技術を活かしたクラウドアプリケーションの開発等、独自のソリューション力を強化するとともに、他社との事業提携も含めて、カーボンニュートラル実現に向けた省エネ・再生可能エネルギー利活用ニーズに応えるESP(Energy Service Provider)事業や、投資が拡大するデータセンター市場の更なる拡張に取り組んでまいります。さらに、海外市場においては、現地ビルオーナー、グローバルアカウント顧客開拓等による事業成長を実現してまいります。これら事業拡大施策と並行して、BIM(Building Information Modeling)等のDX推進及び省施工・工事レス製品の開発・投入により、更なる効率の向上、収益体質の強化を目指してまいります。(単位:百万円)2025年3月期 2026年3月期増減 増減率第1四半期連結累計期間第1四半期連結累計期間受 注 高 56,285 55,551 △733 △1.3%売 上 高 28,882 29,501 619 2.1%1,630 2,587 957 58.7%セ グ メ ン ト 利 益( 利 益 率 )(5.6%) (8.8%) (3.1pp)アドバンスオートメーション(AA)事業AA事業を取り巻く国内外の市場の動向につきましては、プロセスオートメーション(PA)市場は、国内の保守・改造需要を中心に堅調に推移しました。FA市場では、一部で回復の兆しが見られますが、地域・市場で濃淡があり、全体として回復は緩やかなものに留まりました。米国相互関税政策自体の当社グループ業績への直接的影響は限定的とみていますが、米中貿易摩擦やマクロ経済、為替に与える影響は不透明であり、製造業の設備投資への影響が懸念されます。このような事業環境のもと、国内事業で培った競争力あるソリューションをグローバルに展開
※4するとともに、新たな計測・制御技術需要に対して、MEMSセンサや自動調節弁関連技術、プラント自律化等の当社グループ独自の技術を活用したシン・オートメーションの創造による事業拡大を進めてまいりました。あわせて、製品・サービスの原価改善、価格転嫁等、更なる収益力強化に継続して取り組みました。この結果、AA事業の当第1四半期連結累計期間の業績は次のとおりとなりました。受注高は、国内PA市場が堅調に推移・増加しましたが、FA市場の回復が遅滞したことに加え、海外PA市場が前連結会計年度末において先行的な大型発注がなされたことから当期減少し、全体としては前年同期同水準の241億4千2百万円(前年同期は242億3千万円)となりました。売上高は、海外PA市場において大型案件等による増減影響が見られましたが、全体としては前年同期と同水準となる248億8千5百万円(前年同期は250億8千3百万円)となりました。セグメント利益は、中期経営計画に基づく研究開発費の計上に加え、人件費をはじめとした各種経費の上昇や海外市場への投資、DX投資の増加がありましたが、価格転嫁を含む収益力強化施策の効果により改善し、前年同期比10.0%増加の43億1千2百万円(前年同期は39億2千万円)となりました。FA市場の回復は、緩やかなものに留まっていますが、海外事業の成長、シン・オートメーションの創造・拡大の2つの成長施策が着実に進展しています。中長期的には、景気の循環による変動影響はありますが、脱炭素化、生産高度化、安全・安定操業、人手不足対応や設備老朽化対応等の社会的ニーズに対して、計測・制御分野を中心に貢献できる領域は広がっており、更なる事
※5業成長が期待されます。引き続き3つの事業単位(CP事業、IAP事業、SS事業)を軸に、原価低減、販売価格適正化等の各種収益力強化施策に取り組むとともに、海外事業をはじめとした成長領域への展開を推し進め、AIやクラウド、MEMS等の先進的な技術を取り入れた製品・サービスの開発、市場投入を加速し、当社グループならではのシン・オートメーションを創造することで、高い競争力を持った事業成長を目指してまいります。(単位:百万円)2025年3月期 2026年3月期増減 増減率第1四半期連結累計期間第1四半期連結累計期間受 注 高 24,230 24,142 △88 △0.4%売 上 高 25,083 24,885 △198 △0.8%3,920 4,312 391 10.0%セ グ メ ン ト 利 益( 利 益 率 )(15.6%) (17.3%) (1.7pp)
※4 MEMS(Micro Electro Mechanical Systems)センサ、アクチュエータ、電子回路を一つの基板の上に微細加工技術によって集積した機器
※5 3つの事業単位(管理会計上のサブセグメント)CP事業 :コントロールプロダクト事業(コントローラやセンサ等のファクトリーオートメーション向けプロダクト事業)IAP事業:インダストリアルオートメーションプロダクト事業(差圧・圧力発信器やコントロールバルブ等のプロセスオートメーション向けプロダクト事業)SS事業 :ソリューション&サービス事業(制御システム、エンジニアリングサービス、メンテナンスサービス、省エネソリューションサービス等を提供する事業)ライフオートメーション(LA)事業LA事業は、ガス・水道等のライフライン、住宅用全館空調システムの生活関連の2つの分野で事業を展開しており、事業環境はそれぞれ異なります。ライフライン分野は、売上高の一部を占めるLPガスメーター市場には循環的な需要変動がありますが、法定によるメーターの交換需要を主体として都市ガスメーター、水道メーターを中心に一定の需要が継続的に見込まれます。住宅用全館空調システム分野では、建設費の高騰が戸建て住宅の着工の動きに影響を与えています。こうした事業環境のもと、法定による安定した交換需要を基盤として、スマートメーターからのデータを活用したサービスの展開等に取り組むとともに、価格転嫁を含む収益力強化に継続して取り組んでまいりました。なお、事業ポートフォリオ再構築の観点から、ライフサイエンスエンジニアリング分野を担っていたアズビルテルスターの出資持分を2024年10月31日に譲渡いたしました。同社及びその子会社の損益は2024年度第3四半期累計期間までを連結対象としていたことから、当連結会計年度業績には出資持分譲渡による減少影響が含まれております。LA事業の当第1四半期連結累計期間の業績は次のとおりとなりました。受注高は、アズビルテルスター譲渡による影響(61億円の減少)により、前年同期比32.9%減少の、104億7千3百万円(前年同期は156億8百万円)となりました。売上高も同様に、同社を譲渡したことによる影響(44億円の減少)により、前年同期比33.5%減少の80億4千3百万円(前年同期は120億9千5百万円)となりました。セグメント利益については、価格転嫁を含む収益力強化施策を進めましたが、同社譲渡による影響に加えて、部材価格高騰及び人件費等各種経費の上昇により前年同期比32.1%減少の1億7千1百万円(前年同期は2億5千2百万円)となりました。LA事業では、新規戦略投資や他社協業の推進を含めた事業拡大に取り組むとともに、引き続き価格転嫁等の収益力強化施策や、DXの推進による業務プロセスの見直しなどを進め、事業環境変化に対応した成長を目指します。ライフライン分野では、計量法に基づく安定した更新需要を基盤事業として、ガス・水道メーターのスマート化と、これに通信とクラウドシステムを融合しTMたSmart Metering as a Service (SMaaS )事業を推進して、成長を目指します。住宅用全館空調システム分野では新設建物から既設建物まで、省エネや空気質も含めて、幅広く生活空間の快適性を提供する製品とサービスエンジニアリング力の組合せにより、事業を推進してまいります。(単位:百万円)2025年3月期 2026年3月期増減 増減率第1四半期連結累計期間第1四半期連結累計期間受 注 高 15,608 10,473 △5,134 △32.9%売 上 高 12,095 8,043 △4,051 △33.5%252 171 △81 △32.1%セ グ メ ン ト 利 益( 利 益 率 )(2.1%) (2.1%) (0.0pp)その他
※6その他は主にazbilグループ内の保険代理業及びグループ内のソフトウェア開発業務であり、当第1四半期連結累計期間の受注高は2億7千8百万円(前年同期は2千4百万円)、売上高は2億4千万円(前年同期は2千4百万円)、セグメント利益は3千4百万円(前年同期は2百万円)となりました。
※6 ソフトウェア開発業務当社グループ内のソフトウェア開発業務等を行っているアズビル情報技術センター(大連)有限公司について、重要性が増したため、当第1四半期連結会計期間より、連結の範囲に含めております。
(2)当四半期の財政状態の概況資産の状況当第1四半期連結会計期間末の資産の状況は、前連結会計年度末に比べて191億9千万円減少し、資産合計で2,958億8千2百万円となりました。これは主に、売上債権等が202億6千6百万円減少したことによるものであります。負債の状況当第1四半期連結会計期間末の負債の状況は、前連結会計年度末に比べて79億1千万円減少し、負債合計で666億4千5百万円となりました。これは主に、信託型従業員持株インセンティブ・プランの再導入に伴い当社株式を取得するための必要資金を信託スキームにより借り入れたことなどにより長期借入金が64億3百万円増加したものの、賞与引当金が89億5千1百万円、未払法人税等が76億9千4百万円それぞれ減少したことによるものであります。純資産の状況当第1四半期連結会計期間末の純資産の状況は、前連結会計年度末に比べて112億7千9百万円減少し、純資産合計で2,292億3千7百万円となりました。これは主に、株主資本が親会社株主に帰属する四半期純利益の計上により51億8千5百万円増加したものの、配当金の支払いにより68億7千2百万円、取締役会決議に基づく自己株式の取得により42億2千2百万円、信託型従業員持株インセンティブ・プランにおける当社株式の取得及び売却により56億7千9百万円それぞれ減少したことによるものであります。以上の結果、自己資本比率は前連結会計年度末の75.3%から76.5%となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期の連結業績予想につきましては、2025年5月13日に公表いたしました通期の業績予想に変更はありません。当社グループを取り巻く事業環境は、グローバルでの地政学的リスク、米国関税政策による産業・経済への影響からのインフレ、人件費等のコスト上昇等、不確実性の高い状況が継続しております。しかしながら、BA事業においては、空調制御機器・システムに関する需要は引き続き国内外で堅調であり、AA事業において、足下ではFA市場で回復に遅れが見られるものの、当連結会計年度中には緩やかな回復が期待され、PA市場では堅調な需要が続くものと見込んでおります。LA事業においても、法定による安定した交換需要に加えてスマートメーター関連市場の拡大が進む見込みです。こうした事業環境の下、堅調な市場環境を背景にBA事業が増収を見込み、AA事業においても堅調なPA市場における需要を基に、FA市場の緩やかな需要の回復を着実に捉えることで増収を計画しております。一方、LA事業では、ガス・水道メーター分野の増収が見込まれるものの、前連結会計年度において、事業ポートフォリオ再構築の一環としてアズビルテルスターの出資持分を譲渡した影響からLA事業で減収となる見通しです。これらを踏まえ、グループ全体としては、前連結会計年度比1.1%減収となる2,970億円を計画しております。利益面につきましても、成長に向けた研究開発や設備、人的資本、DX推進等の投資を着実に実行することに加え、インフレによる影響を含め、人件費や各種コストの増加を見込みますが、これまで進めてきた価格転嫁を含めた収益力強化施策や、DXによる業務効率化等に継続して取り組むことにより、引き続き営業利益では前連結会計年度比3.6%増益となる430億円を見込みます。経常利益につきましては、円高による影響等により前連結会計年度同水準の422億円、親会社株主に帰属する当期純利益については、前連結会計年度においてアズビルテルスターの出資持分譲渡による売却益の計上等があったことから減益となる310億円を見込んでおります。なお、業績予想等は、当社が現時点で入手可能な情報と合理的であると判断する一定の前提に基づいており、実際の業績は様々な要因により異なる可能性があります。
四半期 2027年3月期 第1四半期
出典: アズビル 2027年3月期 第1四半期 決算短信、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/68450/140120260730503442.pdf)
1.経営成績等の概況azbilグループは、「人を中心としたオートメーション」のグループ理念のもと、事業拡大を通じて、持続可能な社会へ「直列」に繋がる貢献により、継続的な企業価値の向上を図り、社会と社員のWell-beingを実現し、あらゆるステークホルダーと信頼関係を構築してまいりたいと考えております。2026年度に創業120周年を迎えるにあたり、当社グループはパーパス「人と社会の可能性を、技術で解き放つ。」及び目指す姿「オートメーションの技術で、人と社会をつなぐ。効率から創造へ。不可能を可能へ。未来をひらくパートナーになる。」を策定いたしました。人と社会が持つ可能性を、オートメーションを含む幅広い技術で解き放つことで、新たな価値を創造し、持続可能な社会の実現に貢献してまいります。
※1その実現のため、2030年度をゴールとする長期目標 を掲げ、売上高4,200億円、営業利益650億円、営業利益率15.5%、ROE15%を目指しております。この長期目標達成に向け、中期経営計画
※1(2025~2027年度)では、最終年度である2027年度に売上高3,400億円、営業利益510億円、営業利益率15.0%、ROE14.0%を達成することを目標としております。この中期経営計画は、パーパス及び目指す姿を踏まえ、2030年度の長期目標達成に向けて、「進化」と「共創」を通じて持続可能な社会へ「直列」に繋がる貢献を実現する計画と位置付けております。中東情勢を含むグローバルでの地政学的リスク等、不確実性の高い事業環境の継続が見込まれますが、長年にわたって構築した幅広い顧客基盤(工場、商業ビル、ライフライン等)との強い関係に基づく基盤事業で収益性向上を図りながら、半導体等の技術革新及びカーボンニュートラル実現等の社会環境の変化に伴う新たな社会課題解決を更なる事業機会と捉え、これを成長事業として事業拡大を図ってまいります。この成長事業において新たな顧客を開拓し、その顧客に継続的に製品・サービスを提供することにより基盤事業として顧客基盤を拡大し、さらに、その顧客が直面する新たな課題への解決策を提供することで更なる成長を実現してまいります。このような「成長⇒基盤⇒成長」の事業サイクルを構築するazbilグループらしい事業モデルの確立・強化に向けて、人的資本強化、商品力強化、DX推進を重点施策として取り組んでおります。具体的には、事業戦略と整合する人材の確保と育成、グローバルでの開発・生産体制の強化と競争優位性のある商品開発、顧客ニーズに応えるDX関連製品・サービス開発と社内業務のDXによる業務効率化・収益性向上を進めております。あわせて、資本コストを意識した経営及び事業ポートフォリオの再構築・最適化を継続すると
※2ともに、5分野10項目のマテリアリティに基づくサステナビリティ経営を実践し、独自のSDGs目標及び企業が社会に存立するうえで果たすべき基本的責務に関する目標の達成に向けた取組みを推進しております。
※1 長期目標・中期経営計画2025年5月13日、長期目標(2030年度)を見直し、中期経営計画(2025~2027年度)を公表いたしました。これらの目標値は、策定時点における日本基準に基づき算定しております。なお、2027年度の計画値については、現時点で変更はいたしませんが、中期経営計画の進捗状況に加えて、現状の不透明な情勢が見通せるようになった段階で見直しを検討いたします。
※2 現在、経営環境の変化やパーパスを策定したことを踏まえて、取締役会での議論も経てマテリアリティの見直しの検討を進めております。
(1)当四半期の経営成績の概況当第1四半期連結累計期間における当社グループを取り巻く事業環境認識は次のとおりです。国内大型建物向け空調制御機器・システムにつきましては、都市再開発計画に基づく需要が高い水準で継続し、省エネ・CO2 排出量削減対策を含めた改修案件の需要も堅調に推移しています。生産設備向けの各種機器・システムにつきましては、ファクトリーオートメーション(FA)市場が大きく回復し、プロセスオートメーション(PA)市場でもプラントの保守・メンテナンス、脱炭素化やDX推進に向けた改造需要が継続しました。この結果、当第1四半期連結累計期間における業績につきましては次のとおりとなりました。受注高は、各種の施策展開に加えて、堅調な市況を背景に国内外で大型案件の計上があったビルディングオートメーション(BA)事業が伸長し、アドバンスオートメーション(AA)事業も、FA市場の市況回復を背景に伸長したことから全体として大きく伸長し、前年同期比28.5%増加の1,153億3千8百万円(前年同期は897億5千9百万円)となりました。売上収益は、AA事業が主に国内外FA市場で増加したことから、全体として前年同期比2.0%増加の636億8千3百万円(前年同期は624億1千万円)となりました。損益面につきましては、事業利益は、価格転嫁も含めた収益力強化施策の効果は継続しておりますが、各種の成長投資に加え、前年同期における好採算案件計上の反動や、人件費やその他費用の増加により大きく減少し、前年同期比30.1%減少の49億6千4百万円(前年同期は71億3百万円)となりました。営業利益は、有形固定資産売却益の計上がありましたが、事業利益の減少等により、前年同期比4.8%減少の67億3千5百万円(前年同期は70億7千2百万円)となりました。なお、親会社の所有者に帰属する四半期利益につきましては、営業利益の減少があったものの、為替差益の計上等投資収益の増加により前年同期比1.5%増加の50億9千1百万円(前年同期は50億1千7百万円)となりました。当社グループは2027年3月期第1四半期連結会計期間より国際会計基準(以下「IFRS会計基準」という。)を適用しております。2026年3月期第1四半期連結累計期間についても、IFRS会計基準を適用して表示しております。(単位:百万円)2026年3月期 2027年3月期増減 増減率第1四半期連結累計期間第1四半期連結累計期間受 注 高 89,759 115,338 25,578 28.5%売 上 収 益 62,410 63,683 1,272 2.0%7,103 4,964 △2,139 △30.1%事 業 利 益( 利 益 率 )(11.4%) (7.8%) (△3.6pp)営 業 利 益 7,072 6,735 △337 △4.8%親 会 社 の 所 有 者 に5,017 5,091 73 1.5%帰 属 す る 四 半 期 利 益(8.0%) (8.0%) (△0.0pp)( 利 益 率 )セグメントごとの経営成績の状況に関する認識及び分析・検討内容につきましては次のとおりであります。ビルディングオートメーション(BA)事業BA事業を取り巻く環境は、国内市場においては、都市再開発のオフィスビル向け新設需要が堅調で引き続き高い水準が見込まれます。また建物改修に関する需要も堅調に推移しております。省エネ・CO2 排出量削減の需要に加えて、安全や新しい働き方にも対応するオフィス環境の創造への関心も高い状況です。また、海外市場でのデータセンターを含む大型建物向けの投資も堅調です。こうした堅調な事業環境のもと、人員を含めたリソースの適切な配置を進め、施工・サービスの現場を主体に業務遂行能力を強化するとともに、年間を通しての負荷平準化、DX推進による効率化等を進め、着実に獲得した受注案件に対応することで売上収益の拡大に取り組んでまいりました。また、AIやクラウド等の技術活用を志向する国内外のお客様のニーズに対応するための製品・サービスの開発や、他社との提携によるソリューション力の強化等を進めてまいりました。この結果、BA事業の当第1四半期連結累計期間の業績は次のとおりとなりました。受注高は、堅調な市況に加えて、大型案件の計上があったことから、新設・既設建物向け分野・海外事業がそれぞれ大幅に伸長し、前年同期比31.4%増加の729億8千3百万円(前年同期は555億5千1百万円)となりました。売上収益は、新設建物向け分野が減少しましたが、負荷平準化の取組みの進展もあり既設分野が伸長したことから、前年同期同水準の298億3千1百万円(前年同期は298億3千3百万円)となりました。セグメント利益は、価格転嫁を含む収益力強化の効果は継続していますが、成長に向けた研究開発・DXへの投資が進んだことに加え、人件費、外注費等が増加したことにより大きく減少し、前年同期比33.8%減少の17億1千万円(前年同期は25億8千1百万円)となりました。中長期的には、引き続き大型の再開発案件が計画されており、建物の改修計画も多数見込まれています。AI等の新技術を活かしたクラウドアプリケーションの開発等、独自のソリューション力を強化するとともに、他社との事業提携も含めて、カーボンニュートラル実現に向けた省エネ・再生可能エネルギー利活用ニーズに応えるESP(Energy Service Provider)事業の拡大や、投資の増加が続くデータセンター市場への対応強化に取り組んでまいります。さらに、海外市場においては、現地ビルオーナー、グローバルアカウント顧客開拓等による事業成長を実現してまいります。これら事業拡大施策と並行して、BIM(Building Information Modeling)等のDX推進及び省施工・工事レス製品の開発・投入により、更なる効率性向上、収益体質の強化を目指してまいります。(単位:百万円)2026年3月期 2027年3月期増減 増減率第1四半期連結累計期間第1四半期連結累計期間受 注 高 55,551 72,983 17,432 31.4%売 上 収 益 29,833 29,831 △2 △0.0%2,581 1,710 △871 △33.8%セ グ メ ン ト 利 益( 利 益 率 )(8.7%) (5.7%) (△2.9pp)アドバンスオートメーション(AA)事業AA事業を取り巻く国内外の市場の動向につきましては、FA市場は、半導体製造装置市場の需要拡大を主因に大きく回復しました。一方、PA市場は、国内外で保守・改造需要が継続いたしました。なお、中東における地政学的リスクが製造業の設備投資へ与える影響は現時点では限定的なものに留まっていますが、その影響範囲や継続期間については不確実性が残っています。このような事業環境のもと、国内事業で培った競争力あるソリューションをグローバルに展開
※3するとともに、新たな計測・制御技術需要に対して、MEMSセンサや自動調節弁関連技術、プラント自律化等の当社グループ独自の技術を活用したシン・オートメーションの創造による事業拡大を進めてまいりました。あわせて、製品・サービスの原価改善、価格転嫁等、更なる収益力強化に継続して取り組みました。この結果、AA事業の当第1四半期連結累計期間の業績は次のとおりとなりました。受注高は、半導体市場の市況回復を背景に国内外でFA市場の需要が増加したことに加え、先行的な大型発注があったことの反動により前年同期が低調であった海外PA市場が回復したことから大きく伸長し、前年同期比32.8%増加の320億5千9百万円(前年同期は241億4千2百万円)となりました。売上収益は、FA市場が受注同様国内外で増加したことから、全体としては前年同期比5.8%増加の263億2千9百万円(前年同期は248億9千5百万円)となりました。セグメント利益は、増収に伴う増益及び価格転嫁を含む収益力強化施策の効果はありましたが、半導体製造装置市場向けの将来の事業拡大に向けた生産設備投資に伴う減価償却費の増加や、海外・DX等への成長投資に加え、前年同期にあった好採算案件の反動、人件費をはじめとした各種経費の上昇等の要因により大きく減少し、前年同期比25.0%減少の32億5千4百万円(前年同期は43億3千9百万円)となりました。今後は、FA市場の需要回復が見込まれ、海外事業やシン・オートメーションの創造・拡大に向けた取組みも着実に進展していることから、更なる事業成長を見込んでおります。中長期的には、景気の循環による変動影響はありますが、脱炭素化、生産高度化、安全・安定操業、人手不足対応や設備老朽化対応等の社会的ニーズに対して、計測・制御分野を中心に貢献できる領域は
※4広がっています。引き続き3つの事業単位(CP事業、IAP事業、SS事業)を軸に、原価低減、販売価格適正化等の各種収益力強化施策に取り組むとともに、海外事業をはじめとした成長領域への展開を推し進め、AIやクラウド、MEMS等の先進的な技術を取り入れた製品・サービスの開発、市場投入を加速し、当社グループならではのシン・オートメーションを創造することで、高い競争力を持った事業成長を目指してまいります。(単位:百万円)2026年3月期 2027年3月期増減 増減率第1四半期連結累計期間第1四半期連結累計期間受 注 高 24,142 32,059 7,917 32.8%売 上 収 益 24,895 26,329 1,433 5.8%4,339 3,254 △1,085 △25.0%セ グ メ ン ト 利 益( 利 益 率 )(17.4%) (12.4%) (△5.1pp)
※3 MEMS(Micro Electro Mechanical Systems)センサ、アクチュエータ、電子回路を一つの基板の上に微細加工技術によって集積した機器
※4 3つの事業単位(管理会計上のサブセグメント)CP事業 :コントロールプロダクト事業(コントローラやセンサ等のファクトリーオートメーション向けプロダクト事業)IAP事業:インダストリアルオートメーションプロダクト事業(差圧・圧力発信器やコントロールバルブ等のプロセスオートメーション向けプロダクト事業)SS事業 :ソリューション&サービス事業(制御システム、エンジニアリングサービス、メンテナンスサービス、省エネソリューションサービス等を提供する事業)ライフオートメーション(LA)事業LA事業は、ガス・水道等のライフライン、住宅用全館空調システムの生活関連の2つの分野で事業を展開しており、事業環境はそれぞれ異なります。ライフライン分野は、売上収益の一部を占めるLPガスメーター市場には循環的な需要変動がありますが、法定の検定有効期間満了によるメーターの交換需要を主体として都市ガスメーター、水道メーターを中心に一定の需要が継続的に見込まれます。住宅用全館空調システム分野では、建設費の高騰が戸建て住宅の着工の動きに影響を与えています。こうした事業環境のもと、安定した交換需要を基盤として、スマートメーターからのデータを活用したサービスの展開等に取り組むとともに、価格転嫁を含む収益力強化に継続して取り組んでまいりました。この結果、LA事業の当第1四半期連結累計期間の業績は次のとおりとなりました。受注高は、ライフライン分野が増加し、前年同期比3.9%増加の108億7千7百万円(前年同期は104億7千3百万円)となりました。売上収益は前年同期同水準の79億9千7百万円(前年同期は80億5千7百万円)となりました。なお、セグメント利益については、価格転嫁を含む収益力強化施策のほか、経費の削減等を行いましたが、銅を含む部材価格高騰や人件費の上昇の影響等により大きく減少し、前年同期比89.8%減少の1千9百万円(前年同期は1億9千万円)となりました。
※5LA事業では、新規戦略投資や他社協業の推進を含めた事業拡大に取り組むとともに、価格転嫁や収益性を重視した営業施策、スマートメーターへの更改等の収益改善施策、DXの推進による業務プロセスの見直しなどを進め、事業環境変化に対応した成長を目指します。ライフライン分野では、計量法に基づく安定した更新需要を基盤事業として、ガス・水道メーターのスマートTM※6化と、これに通信とクラウドシステムを融合したSmart Metering as a Service (SMaaS)事業を推進して、成長を目指します。住宅用全館空調システム分野では新設建物から既設建物まで、省エネや空気質の向上も含めて、幅広く生活空間の快適性を提供する製品とサービスエンジニアリング力の組合せにより、事業を推進してまいります。(単位:百万円)2026年3月期 2027年3月期増減 増減率第1四半期連結累計期間第1四半期連結累計期間受 注 高 10,473 10,877 403 3.9%売 上 収 益 8,057 7,997 △59 △0.7%190 19 △171 △89.8%セ グ メ ン ト 利 益( 利 益 率 )(2.4%) (0.2%) (△2.1pp)
※5 他社協業ライフライン分野のアズビル金門株式会社は、2025年7月にスマート水道メータリングの分野において漏水 検知クラウドサービス等で実績を持つKamstrup社(本社:デンマーク)と協業することで合意しました。
※6 Smart Metering as a Service(SMaaS)従来のメーター計測機能に加え、データを活用し新たな付加価値をサービスとして提供する事業モデル。その他その他は主にazbilグループ内の保険代理業及びグループ内のソフトウエア開発業務であり、当第1四半期連結累計期間の受注高は2億4千7百万円(前年同期は2億7千7百万円)、売上収益は2億2千1百万円(前年同期は2億4千万円)となりました。なお、セグメント利益については、1千3百万円の損失(前年同期は3千4百万円の利益)となりました。
(2)当四半期の財政状態の概況資産の状況当第1四半期連結会計期間末の資産の状況は、前連結会計年度末に比べて243億1千5百万円減少し、資産合計で3,230億7千2百万円となりました。これは主に、売上債権の回収等により営業債権及びその他の債権が243億9千1百万円減少したことによるものであります。負債の状況当第1四半期連結会計期間末の負債の状況は、前連結会計年度末に比べて111億2千5百万円減少し、負債合計で866億7千3百万円となりました。これは主に、賞与の支払いなどによりその他の流動負債が107億1千9百万円減少したことによるものであります。資本の状況当第1四半期連結会計期間末の資本の状況は、前連結会計年度末に比べて131億8千9百万円減少し、資本合計で2,363億9千8百万円となりました。これは主に、親会社の所有者に帰属する四半期利益の計上により50億9千1百万円増加したものの、配当金の支払いにより96億5千2百万円、取締役会決議に基づく自己株式の取得により99億3千5百万円それぞれ減少したことによるものであります。以上の結果、親会社所有者帰属持分比率は前連結会計年度末の70.9%から72.3%となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期の連結業績予想につきましては、2026年5月13日に公表いたしました上期及び通期の連結業績予想に変更はありません。当第1四半期連結累計期間において、azbilグループの業績は、事業利益で減益となりましたが、売上収益及び事業利益ともに期初に見込んでいた範囲内で推移しております。当社グループを取り巻く事業環境についても概ね想定どおりに推移しており、連結受注高は前年同期を大きく上回る水準となりました。BA事業においては、国内大型建物向け需要や建物改修需要が引き続き堅調に推移していることに加え、国内外で大型案件の計上もあり受注は好調に推移しました。売上収益についても既設建物向け分野を中心に増加しており、収益力強化施策の効果は継続しております。ここまでに獲得した受注を背景に、引き続き収益性向上に寄与する既設建物・サービス分野の拡大を見込んでおります。AA事業においては、FA市場の回復を背景として受注が大きく増加しており、PA市場においても保守・メンテナンス需要やDX推進に向けた改造需要等が継続しております。売上収益についても国内外FA市場を中心に増加しており、費用の増加や前年度の好採算案件の反動はあるものの、FA市場の回復を背景とした増収とともに、収益力強化施策の効果を見込んでおります。LA事業においては、ライフライン分野を中心として事業環境は概ね想定どおりに推移しております。売上計上時期のずれによる影響が一部にありましたが、売上収益及び利益についてもおおよそ計画の範囲内で推移しており、引き続き価格転嫁や収益性を重視した営業施策を進めてまいります。以上の事業環境認識及び各事業における需要見通しを前提として、2027年3月期(2026年度)の連結業績予想につきましては、売上収益3,150億円、事業利益482億円、税引前利益500億円、親会社の所有者に帰属する当期利益353億円を引き続き見込んでおります。
※7中東情勢を主とする地政学的リスクの業績への影響 は未だ不透明でありますが、事業環境の変化を注視しつつ、迅速に対応し、業績予想の実現に向けた各種施策を着実に推進してまいります。
※7 中東情勢を主とする地政学的リスクの業績への影響は不透明であることから、2027年3月期(2026年度)の業績予想には、業績予想策定時に確認できた影響を織り込んでおります。部材価格等は上昇しておりますが、現時点で大きな変化はありません。業績予想は、現時点で入手可能な情報と合理的であると判断する一定の前提に基づいており、実際の業績は今後様々な要因により異なる可能性があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。