通期はセグメント再編で区分は変わったが数値的な粒度はやや粗くなり、四半期は中期経営計画の数値目標明記などで細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、富士電機分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月1日(推定) → 2026年4月13日(推定))
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月8日(推定) → 2026年6月29日(推定))
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,014字 → 4,980字(前期比-0.7%、減少)
見出し構成の変化: 変化なし(表記ゆれ「および」→「及び」のみ)
粒度の判定: 粗くなった
セグメント情報注記: あり(421字) → あり(552字)
変化の型: 会計基準変更型
増えた要素
- 当期初のセグメント再編の説明(「エネルギー」に設備工事分野、「インダストリー」に器具分野を編入)
- 次期(2027年3月期)に向けた追加のセグメント移管予告(オートメーション分野の駆動制御システムの一部をエネルギーへ)
減った要素
- 前期にあった「エネルギー」区分内の器具分野の個別増減説明
- 前期に使われていた「DXソリューション分野」の呼称(今期はITソリューション分野表記に整理)
要約: 当期初のセグメント再編(器具分野をインダストリーへ、設備工事分野をエネルギーへ編入)により区分・用語が変わった一方、部門別の増減要因説明の数や前年比言及数はやや減少し、数値面の粒度はやや粗くなった。
四半期決算短信の比較
文字数: 4,461字 → 4,558字(前期比+2.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(229字) → あり(229字)
変化の型: 施策説明充実型、要因分析深化型
増えた要素
- 中期経営計画の到達目標(売上高1兆2,500億円・営業損益1,400億円・営業利益率11%超)を明記
要約: 中期経営計画の到達目標を「売上高1兆2,500億円・営業損益1,400億円・営業利益率11%超」と具体的な数値で明記するなど、要因説明や文数がやや増え細分化した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 富士電機 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月1日(推定)(https://www2.jpx.co.jp/disc/65040/140120250401505869.pdf)
1.経営成績等の概況(1)当期の経営成績に関する概況当期の経営成績当社は、当事業年度より、2026年度を最終年度とする3ヵ年中期経営計画「熱く、高く、そして優しく2026」をスタートしました。「利益重視経営による更なる企業価値向上」を基本方針として、「収益力の強化」、「成長戦略の推進」並びに「経営基盤の強化」を推し進めるとともに、外部環境変化への適応力を一層強化し、売上・利益の拡大と持続的な企業価値向上を目指しています。当期における当社を取り巻く市場環境は、脱炭素化や循環経済への移行、デジタル化に向けた投資の拡大を背景に、製造業やデータセンターにおける設備投資が堅調に推移した一方で、中国経済の回復は足踏み状態にあり、工作機械関連等の需要は低調に推移したほか、電動車(xEV)市場は地域毎の強弱があり、伸長は想定よりも緩やかなものとなりました。また、米国の通商政策により世界経済の見通しは不確実性が増大しており、市場の動向に一層の注視が必要な状況となりました。このような環境のもと、当社は、受変電設備、施設・電源事業における需要拡大や鉄鋼・化学等の素材産業における脱炭素化のニーズを捉えてプラント、システム事業の拡大を推進したほか、高付加価値商材の開発及び投入、海外事業の強化に取り組みました。生産面に関しては、配電盤・電源装置の生産能力拡大に向けた準備に着手しました。さらに、SiCパワー半導体については、新たな生産ラインを立ち上げ、顧客の需要に応じた量産を開始するとともに、将来の生産能力拡大に向けた設備投資計画を推進しました。また、コンポーネントの需要回復遅れに対しては、生産体制の最適化、地産地消の推進により収益性改善を図る等、変化への適応に継続して取り組みました。当期の連結業績の売上高は、前期に比べ「エネルギー」、「半導体」、「食品流通」で増加し、全体で202億円増加(2%増加)の11,234億円となり、過去最高を更新しました。損益面では、原材料価格の高騰影響や、コンポーネントの物量減少影響があったものの、プラント、システムの需要増加、高付加価値商材の投入や製品販売価格の値上げ、原価低減の推進、為替影響等により、営業損益は前期に比べ116億円増加の1,176億円、経常損益は前期に比べ109億円増加の1,188億円となり、営業損益、経常損益ともに過去最高を更新しました。また、親会社株主に帰属する当期純損益は、投資有価証券の一部を売却し特別利益に計上した影響等により、前期に比べ169億円増加の922億円となり、過去最高益となりました。当期の連結経営成績は次のとおりです。(単位:億円)2024年3月期 2025年3月期 増 減売上高 11,032 11,234 202営業損益 1,061 1,176 116経常損益 1,078 1,188 109親会社株主に帰属する754 922 169当期純損益部門別の状況≪エネルギー≫売上高:3,509億円(前期比 2%増加) 営業損益:321億円(前期比 20億円増加)発電プラント分野における費用増加や、器具分野の需要回復の遅れによる需要減少等があったものの、エネルギーマネジメント分野、施設・電源分野におけるプラント、システムの需要増加により、売上高、営業損益ともに前期を上回りました。・発電プラント分野は、再生可能エネルギーの大口案件の影響等により、売上高は前期を上回りましたが、火力・地熱案件の費用増により、営業損益は前期を下回りました。・エネルギーマネジメント分野は、電力、産業及び鉄道向け変電機器の大口案件の増加等により、売上高、営業損益ともに前期を上回りました。・施設・電源システム分野は、海外における半導体メーカ向け大口案件の減少はあったものの、データセンター向け需要の増加により、売上高、営業損益ともに前期を上回りました。・器具分野は、機械セットメーカ向け需要回復の遅れに伴う需要減少により、売上高は前期を下回りました。営業損益は、売上高の減少と原材料価格の高騰影響により、前期を下回りました。≪インダストリー≫売上高:4,124億円(前期比 2%減少) 営業損益:382億円(前期比 39億円増加)オートメーション分野における低圧インバータの需要減や、設備工事分野における大口案件影響により、売上高は前期を下回りましたが、オートメーション分野のプロセスオートメーション、社会ソリューション分野、DXソリューション分野の需要増加等により、営業損益は前期を上回りました。・オートメーション分野は、プロセスオートメーションにおける駆動制御システム等の需要増加等、プラントは好調であったものの、ファクトリーオートメーションにおける低圧インバータの在庫調整継続の影響により、売上高、営業損益ともに前期を下回りました。・社会ソリューション分野は、輸送システムの需要増を主因として、売上高、営業損益ともに前期を上回りました。・DXソリューション分野は、ITソリューションにおける大口案件の増加により、売上高、営業損益ともに前期を上回りました。・設備工事分野は、前期の空調設備工事の大口案件影響により、売上高は前期を下回りました。営業損益は案件差や原価低減の推進等により、前期を上回りました。(注)第1四半期連結会計期間より、従来の「ITソリューション分野」を「DXソリューション分野」に改称するとともに、「情報ソリューション」を「社会ソリューション分野」から「DXソリューション分野」へ移管しております。なお、各分野の前期比につきましては、前期の数値を移管後の分野に組み替えたうえで算出しております。≪半導体≫売上高:2,368億円(前期比 4%増加) 営業損益:371億円(前期比 9億円増加)・売上高は、電装分野では、電動車(xEV)向けパワー半導体の海外向けの需要は低調であったものの、国内向けの需要増により、前期を上回りました。産業分野では、国内での需要減があったものの、海外における再生可能エネルギー向けを中心とした需要増により、前期を上回りました。営業損益は、生産能力増強に係る費用の増加、原材料価格の高騰等があったものの、売上高の増加や販売価格の改定により、前期を上回りました。≪食品流通≫売上高:1,115億円(前期比 4%増加) 営業損益:139億円(前期比 51億円増加)・自販機分野は、国内の需要拡大に加え、原価低減の推進等により、売上高、営業損益ともに前期を上回りました。・店舗流通分野は、新紙幣発行に伴う自動釣銭機の改刷対応特需を主因として、売上高、営業損益ともに前期を上回りました。≪その他≫売上高:561億円(前期比 11%減少) 営業損益:38億円(前期比 5億円減少)次期の見通し2026年3月期の連結業績見通しは以下のとおりです。なお、為替レートは、140円/US$、154円/EURO、19.8円/RMBを前提としています。(2026年3月期通期 連結業績見通し) (単位:億円)2025年3月期 2026年3月期増 減実 績 見通し売上高 11,234 11,400 166営業損益 1,176 1,180 4経常損益 1,188 1,165 △23親会社株主に帰属する922 810 △112当期純損益(参考:部門別) (単位:億円)2025年3月期 実績 2026年3月期 見通し 増 減売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 3,543 363 3,745 465 201 102インダストリー 4,000 340 4,135 405 135 65半導体 2,368 371 2,230 215 △138 △156食品流通 1,115 139 1,050 120 △65 △19その他 561 38 580 40 19 2消去又は全社 △354 △73 △340 △65 14 8合計 11,234 1,176 11,400 1,180 166 42026年3月期より、「エネルギー」の「器具分野」を「インダストリー」に移管し、「インダストリー」の「設備工事分野」を「エネルギー」に、「社会ソリューション分野」の「原子力・放射線」の一部を「エネルギー」の「発電プラント分野」に移管しております。なお、2025年3月期の数値は、それぞれ移管後の報告セグメントの区分に組み替えたうえで算出しております。
(2)当期の財政状態に関する概況当期末の総資産は13,122億円となり、前期末に比べ410億円増加しました。流動資産は、売掛金が減少した一方、棚卸資産の増加などを主因として、36億円増加しました。固定資産は、有形固定資産の増加などを主因として、374億円増加しました。有利子負債残高は、コマーシャル・ペーパーの減少を主因として減少し、当期末では1,049億円となり、前期末に比べ580億円の減少となりました。なお、有利子負債残高から現金及び現金同等物を控除したネット有利子負債残高は、当期末では422億円となり、前期末に比べ552億円の減少となりました。純資産は、利益剰余金の増加を主因として増加し、当期末では7,307億円となり、前期末に比べ692億円の増加となりました。なお、純資産合計から非支配株主持分を控除した自己資本は前期末に比べ893億円増加し、6,918億円となりました。D/Eレシオ(「有利子負債残高」÷「自己資本」)は、前期末に比べ0.1ポイント減少の0.2倍となりました。なお、ネットD/Eレシオ(「ネット有利子負債残高」÷「自己資本」)は、前期末に比べ0.1ポイント減少の0.1倍となりました。(単位:億円)2024年3月期 2025年3月期 増 減営業活動によるキャッシュ・フロー 849 1,449 601投資活動によるキャッシュ・フロー △624 △634 △10フリー・キャッシュ・フロー 224 815 591財務活動によるキャッシュ・フロー △459 △862 △404現金及び現金同等物の期末残高 655 627 △29当期における連結ベースのフリー・キャッシュ・フロー(「営業活動によるキャッシュ・フロー」+「投資活動によるキャッシュ・フロー」)は、815億円の資金の増加(前期は224億円の増加)となり、前期に対して591億円の資金流入額の増加となりました。〔営業活動によるキャッシュ・フロー〕営業活動による資金の増加は1,449億円(前期は849億円の増加)となりました。これは、仕入債務の減少並びに棚卸資産が増加した一方で、税金等調整前当期純利益の計上などによるものです。前期に対しては、601億円の資金流入額の増加となりました。〔投資活動によるキャッシュ・フロー〕投資活動による資金の減少は634億円(前期は624億円の減少)となりました。これは、投資有価証券を売却した一方で、有形固定資産を取得したことなどによるものです。前期に対しては、10億円の資金流出額の増加となりました。〔財務活動によるキャッシュ・フロー〕財務活動による資金の減少は862億円(前期は459億円の減少)となりました。これは主として、コマーシャル・ペーパーの減少、長期借入金並びにリース債務の返済によるものです。これらの結果、当期末における連結ベースの現金及び現金同等物は、前期末残高に対して29億円減少し、627億円となりました。
(3)利益配分に関する基本方針および当期・次期の配当事業活動を通じて得られた利益は、連結株主資本に充当し、経営基盤の維持・強化を図ったうえで、中長期的な視点に立って、研究開発、設備投資、人材育成などに向けた内部留保の確保を図るとともに、株主の皆様に還元いたします。剰余金の配当につきましては、以上の中長期的な事業サイクルを勘案し、安定的かつ継続的に実施することとし、当期の連結業績、今後の成長に向けた研究開発・設備投資計画および経営環境等を総合的に勘案し、配当金額を決定いたします。自己株式の取得につきましては、キャッシュ・フローの状況等に応じ、剰余金の配当を補完する機動的な利益還元策として位置付けております。当期の剰余金の配当は、当期および次期の連結業績ならびに財務状況等を慎重に勘案し、期末配当を1株当たり85円とする予定です。これに伴い、当期における1株当たりの剰余金の配当は、中間配当を含め160円となります。次期の配当につきましては、現時点では未定です。
通期 2026年3月期
出典: 富士電機 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月13日(推定)
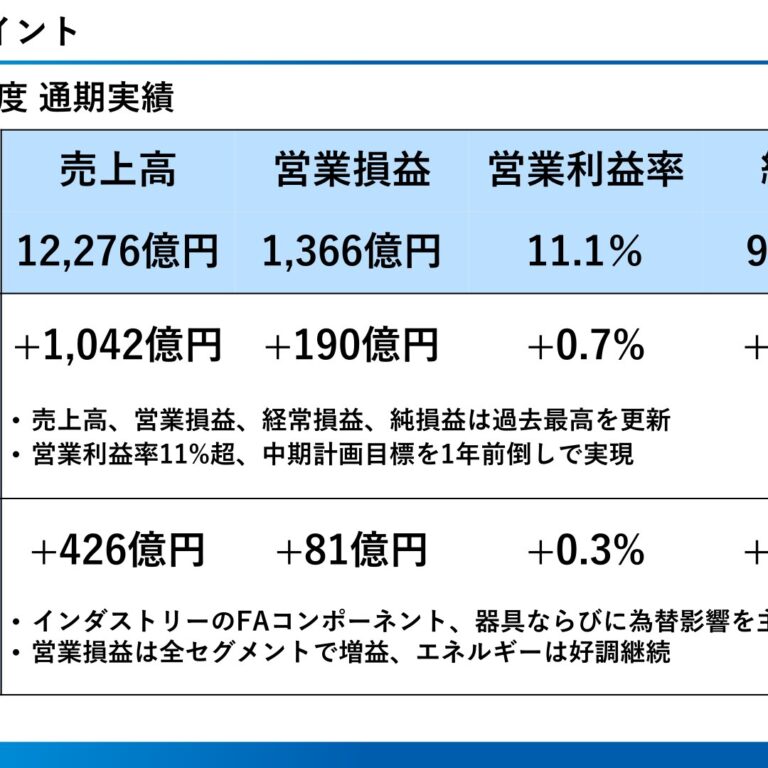
1.経営成績等の概況(1)当期の経営成績に関する概況当期の経営成績当社は、2026年度を最終年度とする3ヵ年中期経営計画「熱く、高く、そして優しく2026」において「利益重視経営による更なる企業価値向上」を基本方針に掲げ、「収益力の強化」、「成長戦略の推進」並びに「経営基盤の強化」を推し進め、利益を伴った事業拡大と経営体質の更なる強化を目指しています。また、成長戦略の推進に向けて当期初にセグメント再編を実施し、「エネルギー」に設備工事分野を編入しシステム事業の強化、「インダストリー」に器具分野を編入しFAコンポーネントとのシナジー創出に取り組んでいます。当期における当社を取り巻く市場環境は、米国の通商政策の影響等により世界経済の見通しの不透明感が継続したほか、投資資金の流入や需給の逼迫等により銀や銅等の原材料価格が高騰した一方で、脱炭素社会の実現に向けたGX投資や、生成AI・デジタル技術の活用拡大に伴うエネルギー需要の増大を背景として、電力、製造業及びデータセンター等における設備投資が堅調に推移しました。このような環境のもと、当社は、エネルギー需要の増大に伴う再生可能エネルギーや電力の安定供給システムの拡大及び、省エネ・電化のニーズを捉えてプラント・システム事業の拡大を推進したほか、デジタル技術を活用した生産現場の生産性向上による収益力の強化や、サプライチェーンの強靭化等に取り組みました。また、旺盛な需要に対応するため、国内工場における変圧器・開閉装置、電機盤・電源盤の生産能力増強に取り組んだほか、海外のデータセンター需要の拡大に対応した生産体制強化に着手しました。SiCパワー半導体については、将来の市場拡大を見据えて設備投資計画を推進しました。当期の連結業績の売上高は、エネルギーのエネルギーマネジメント分野及び施設・電源システム分野等を中心としたプラント・システムや、インダストリーのITソリューション分野が牽引し、前期に比べ1,042億円増加(9%増加)の12,276億円となり、過去最高を更新しました。損益面では、人的投資の拡充に伴う人件費の増加、原材料価格の高騰や、半導体の電装分野における需要減、食品流通における前期の改刷対応特需の反動減等の影響があったものの、エネルギーを中心としたプラント・システムの需要増加等が利益を押し上げ、営業損益は前期に比べ190億円増加の1,366億円となりました。経常損益は、営業損益の増加に伴い、前期に比べ206億円増加の1,393億円となりました。親会社株主に帰属する当期純損益は、投資有価証券売却益を特別利益に計上したことにより、前期に比べ58億円増加の980億円となり、営業損益、経常損益、親会社株主に帰属する当期純損益いずれも過去最高を更新しました。当期の連結経営成績は次のとおりです。(単位:億円)2025年3月期 2026年3月期 増 減売上高 11,234 12,276 1,042営業損益 1,176 1,366 190経常損益 1,188 1,393 206親会社株主に帰属する922 980 58当期純損益当期の報告セグメント別の状況は次のとおりです。(単位:億円)2025年3月期 2026年3月期 増 減売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 3,543 363 3,942 595 398 232インダストリー 4,000 340 4,672 444 672 104半導体 2,368 371 2,374 235 6 △136食品流通 1,115 139 1,080 131 △35 △8その他 561 38 584 39 22 1消去又は全社 △354 △73 △375 △78 △21 △5合計 11,234 1,176 12,276 1,366 1,042 190≪エネルギー≫エネルギーマネジメント分野、施設・電源システム分野における需要増加等を主因として、売上高、営業損益ともに前期を上回りました。・発電プラント分野は、水力発電設備の大口案件の増加等により、売上高は前期を上回りました。営業損益は、売上高の増加に加え、前期の火力・地熱案件の費用増の反動影響や案件差等により、前期を上回りました。・エネルギーマネジメント分野は、蓄電システム案件の増加や、電力及び産業向け変電機器、産業向け電源機器の大口案件の増加等により、売上高、営業損益ともに前期を上回りました。・施設・電源システム分野は、データセンター向け需要の増加により、売上高、営業損益ともに前期を上回りました。・設備工事分野は、大口案件の増加や、案件差及び原価低減の推進等により、売上高、営業損益ともに前期を上回りました。≪インダストリー≫ITソリューション分野の大口案件の増加等を主因として、売上高、営業損益ともに前期を上回りました。・FAコンポーネント分野は、計測機器の需要増等を主因として、売上高、営業損益ともに前期を上回りました。・オートメーション分野は、鉄鋼分野向け需要の増加等により売上高、営業損益ともに前期を上回りました。・社会ソリューション分野は、輸送システムの需要増により、売上高、営業損益ともに前期を上回りました。・器具分野は、機械セットメーカ向け需要の緩やかな回復により、売上高は前期を上回りました。営業損益は、原材料価格の高騰影響があったものの、需要増や価格改定等により前期を上回りました。・ITソリューション分野は、文教分野の大口案件の増加により、売上高、営業損益ともに前期を上回りました。≪半導体≫・売上高は、産業分野では、中国向けの需要増加と為替影響により、前期を上回りました。電装分野では、電動車(xEV)向けパワー半導体の需要減少及び前期の価格改定の影響等により、前期を下回りました。営業損益は、産業分野における売上高の増加があったものの、原材料価格の高騰に加え、産業分野における中国市場を中心とした価格競争の影響や、電装分野における需要減少及び前期の価格改定の影響等により、前期を下回りました。≪食品流通≫・自販機分野は、国内自販機の需要減少により、売上高、営業損益ともに前期を下回りました。・店舗流通分野は、前期の改刷対応特需の反動減の影響があったものの、コンビニエンスストアの改装増加に伴う店舗設備機器の需要増により、売上高は前期を上回り、営業損益は前期と同水準となりました。(注)当連結会計年度より、組織構造の変更に伴い、「エネルギー」及び「インダストリー」の各報告セグメントにおいて、集約する事業セグメントを変更しております。なお、各セグメントの前期との比較値は、前期の数値を変更後の報告セグメントの区分に組み替えたうえで算出しております。次期の見通し2027年3月期の連結業績見通しは以下のとおりです。なお、為替レートは、150円/US$、175円/EURO、21.9円/RMBを前提としています。(2027年3月期通期 連結業績見通し) (単位:億円)2026年3月期 2027年3月期増 減実 績 見通し売上高 12,276 12,750 474営業損益 1,366 1,425 59経常損益 1,393 1,430 37親会社株主に帰属する980 1,050 70当期純損益(参考:部門別) (単位:億円)2026年3月期 実績 2027年3月期 見通し 増 減売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 3,964 595 4,550 710 586 115インダストリー 4,650 444 4,540 480 △110 36半導体 2,374 235 2,250 130 △124 △105食品流通 1,080 131 1,150 140 70 9その他 584 39 600 39 16 0消去又は全社 △375 △78 △340 △74 35 4合計 12,276 1,366 12,750 1,425 474 592027年3月期より、「インダストリー」の「オートメーション分野」のうち「駆動制御システム」の一部を「エネルギー」の「設備工事分野」に移管しております。なお、2026年3月期の数値は、それぞれ移管後の報告セグメントの区分に組み替えたうえで算出しております。
(2)当期の財政状態に関する概況当期末の総資産は14,067億円となり、前期末に比べ945億円増加しました。流動資産は、売掛金及び棚卸資産の増加などを主因として、652億円増加しました。固定資産は、退職給付に係る資産の増加及びその他有価証券の時価評価差額相当分の増加などを主因として、293億円増加しました。有利子負債残高は、リース債務の返済を主因として減少し、当期末では891億円となり、前期末に比べ158億円の減少となりました。なお、有利子負債残高から現金及び現金同等物を控除したネット有利子負債残高は、当期末では192億円となり、前期末に比べ230億円の減少となりました。純資産は、利益剰余金の増加を主因として増加し、当期末では8,429億円となり、前期末に比べ1,123億円の増加となりました。なお、純資産合計から非支配株主持分を控除した自己資本は前期末に比べ1,084億円増加し、8,002億円となりました。D/Eレシオ(「有利子負債残高」÷「自己資本」)は、前期末に比べ0.1ポイント減少の0.1倍となりました。なお、ネットD/Eレシオ(「ネット有利子負債残高」÷「自己資本」)は、前期末に比べ0.1ポイント減少の0.0倍となりました。(単位:億円)2025年3月期 2026年3月期 増 減営業活動によるキャッシュ・フロー 1,449 1,236 △214投資活動によるキャッシュ・フロー △634 △726 △92フリー・キャッシュ・フロー 815 510 △306財務活動によるキャッシュ・フロー △862 △482 381現金及び現金同等物の期末残高 627 699 72当期における連結ベースのフリー・キャッシュ・フロー(「営業活動によるキャッシュ・フロー」+「投資活動によるキャッシュ・フロー」)は、510億円の資金の増加(前期は815億円の増加)となり、前期に対して306億円の資金流入額の減少となりました。〔営業活動によるキャッシュ・フロー〕営業活動による資金の増加は1,236億円(前期は1,449億円の増加)となりました。これは、売上債権及び契約資産並びに棚卸資産が増加した一方で、税金等調整前当期純利益の計上並びに契約負債が増加したことなどによるものです。前期に対しては、214億円の資金流入額の減少となりました。〔投資活動によるキャッシュ・フロー〕投資活動による資金の減少は726億円(前期は634億円の減少)となりました。これは、投資有価証券を売却した一方で、有形固定資産を取得したことなどによるものです。前期に対しては、92億円の資金流出額の増加となりました。〔財務活動によるキャッシュ・フロー〕財務活動による資金の減少は482億円(前期は862億円の減少)となりました。これは主として、配当金の支払並びにリース債務の返済によるものです。これらの結果、当期末における連結ベースの現金及び現金同等物は、前期末残高に対して72億円増加し、699億円となりました。
(3)利益配分に関する基本方針及び当期・次期の配当事業活動を通じて得られた利益は、連結株主資本に充当し、経営基盤の維持・強化を図ったうえで、中長期的な視点に立って、研究開発、設備投資、人材育成などに向けた内部留保の確保を図るとともに、株主の皆様に還元いたします。剰余金の配当につきましては、以上の中長期的な事業サイクルを勘案し、安定的かつ継続的に実施することとし、当期の連結業績、今後の成長に向けた研究開発・設備投資計画及び経営環境等を総合的に勘案し、配当金額を決定いたします。自己株式の取得につきましては、キャッシュ・フローの状況等に応じ、剰余金の配当を補完する機動的な利益還元策として位置付けております。当期の剰余金の配当は、当期及び次期の連結業績並びに財務状況等を慎重に勘案し、期末配当を1株当たり109円とする予定です。これに伴い、当期における1株当たりの剰余金の配当は、中間配当を含め200円となります。次期につきましては、中間配当は1株当たり107円を予定しています。期末配当につきましては、現時点では未定です。
四半期 2026年3月期 第1四半期
出典: 富士電機 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月8日(推定)(https://www2.jpx.co.jp/disc/65040/140120250708510100.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当社は、2026年度を最終年度とする3ヵ年中期経営計画「熱く、高く、そして優しく2026」において「利益重視経営による更なる企業価値向上」を基本方針に掲げ、「収益力の強化」、「成長戦略の推進」並びに「経営基盤の強化」を推し進め、利益を伴った事業拡大と経営体質の更なる強化を目指しています。また、成長戦略の推進に向けて当期初にセグメント再編を実施し、「エネルギー」に設備工事分野を編入しシステム事業の強化、「インダストリー」に器具分野を編入しFAコンポーネントとのシナジー創出に取り組んでいます。当第1四半期連結累計期間における当社を取り巻く市場環境は、米国の通商政策の影響等により世界経済の見通しの不確実性が増す一方で、脱炭素社会の実現に向けたGX投資や、生成AI・デジタル技術の活用拡大に伴うエネルギー需要の増大を背景として、電力、製造業及びデータセンター等における設備投資が堅調に推移しました。また、工作機械関連等の需要は持ち直しの動きが見られたものの、電動車(xEV)の需要は地域毎に強弱がありました。このような環境のもと、当社は、エネルギーの安定供給に係る需要の拡大や、鉄鋼等の素材産業における省エネ・電化のニーズを捉えてプラント、システム事業の拡大を推進したほか、デジタル技術を活用した生産現場の生産性向上による収益力の強化等に取り組みました。また、旺盛な需要に対応するための電機盤・電源盤、変圧器・開閉装置の生産能力増強に着手したほか、SiCパワー半導体については、将来の市場拡大を見据えながら、需要変動に応じた設備投資計画を推進しました。当第1四半期連結累計期間の連結業績の売上高は、前年同期に比べプラント、システム等で増加し、全体で115億円増加(5%増加)の2,479億円となり、過去最高を更新しました。損益面では、人的投資の拡充に伴う人件費の増加や、原材料価格の高騰等があったものの、プラント、システムの需要増加や、製品販売価格の値上げ、原価低減の推進等により、営業損益は前年同期に比べ8億円増加の181億円となり、過去最高を更新しました。経常損益は、為替影響等により前年同期に比べ9億円減少の173億円、親会社株主に帰属する四半期純損益は、前年同期に比べ6億円減少の109億円となりました。当第1四半期連結累計期間の連結経営成績は次のとおりです。(単位:億円)2025年3月期 2026年3月期増 減第1四半期連結累計期間第1四半期連結累計期間売上高 2,364 2,479 115営業損益 173 181 8経常損益 183 173 △9親会社株主に帰属する115 109 △6四半期純損益当第1四半期連結累計期間の報告セグメント別の状況は次のとおりです。(単位:億円)2025年3月期 2026年3月期増 減第1四半期連結累計期間第1四半期連結累計期間売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 654 34 738 85 84 51インダストリー 804 19 878 29 73 10半導体 539 77 548 49 10 △28食品流通 307 52 263 31 △44 △20その他 138 8 138 8 △1 △0消去又は全社 △78 △17 △85 △20 △7 △3合計 2,364 173 2,479 181 115 8≪エネルギー≫エネルギーマネジメント分野、施設・電源分野における需要増加等により、売上高、営業損益ともに前年同期を上回りました。・発電プラント分野は、原子力関連の大口案件が増加したものの、再生可能エネルギーの大口案件の影響等により、売上高、営業損益ともに前年同期と同水準となりました。・エネルギーマネジメント分野は、蓄電システム案件の増加や、電力及び産業向け変電機器の大口案件の増加等により、売上高、営業損益ともに前年同期を上回りました。・施設・電源システム分野は、データセンター向け需要の増加により、売上高、営業損益ともに前年同期を上回りました。・設備工事分野は、大口案件の増加や、案件差及び原価低減の推進等により、売上高、営業損益ともに前年同期を上回りました。≪インダストリー≫オートメーション分野及び器具分野の需要増加や、ITソリューション分野の大口案件の増加等により、売上高、営業損益ともに前年同期を上回りました。・FAコンポーネント分野は、低圧インバータは前年同期並みで推移したものの、為替影響により売上高は前年同期を下回りました。一方で、営業損益は前年同期を上回りました。・オートメーション分野は、駆動制御システム、計測制御システムの鉄鋼分野向け需要の増加等により売上高は前年同期を上回りましたが、大口案件の費用増により、営業損益は前年同期を下回りました。・社会ソリューション分野は、輸送システムの需要増により、売上高、営業損益ともに前年同期を上回りました。・器具分野は、機械セットメーカ向け需要の緩やかな回復により、売上高は前年同期を上回りましたが、原材料価格の高騰影響により、営業損益は前年同期を下回りました。・ITソリューション分野は、文教分野の大口案件の増加により、売上高、営業損益ともに前年同期を上回りました。≪半導体≫・売上高は、電装分野では、電動車(xEV)向けパワー半導体の国内向けの需要が増加したものの、海外向けの需要の減少と為替影響により、前年同期を下回りました。産業分野では、為替影響があったものの、海外における再生可能エネルギー向けを中心とした需要増により、前年同期を上回りました。営業損益は、産業分野における売上高の増加があったものの、生産能力増強等に係る費用の増加、原材料価格の高騰、為替影響等により、前年同期を下回りました。≪食品流通≫・自販機分野は、国内自販機の需要減少により、売上高、営業損益ともに前年同期を下回りました。・店舗流通分野は、コンビニエンスストアの改装増加に伴う店舗設備機器の需要増があったものの、前年同期の改刷対応特需の反動により、売上高、営業損益ともに前年同期を下回りました。(注)当第1四半期連結会計期間より、組織構造の変更に伴い、「エネルギー」及び「インダストリー」の各報告セグメントにおいて、集約する事業セグメントを変更しております。なお、各セグメントの前年同期比につきましては、前年同期の数値を変更後の報告セグメントの区分に組み替えたうえで算出しております。
(2)当四半期連結累計期間の財政状態の概況当第1四半期末の総資産は12,720億円となり、前期末に比べ402億円減少しました。流動資産は、棚卸資産が増加した一方、売掛金の減少などを主因として、445億円減少しました。固定資産は、その他有価証券の時価評価差額相当分の増加などを主因として、43億円増加しました。有利子負債残高は、当第1四半期末では1,269億円となり、前期末に比べ220億円の増加となりました。なお、有利子負債残高から現金及び現金同等物を控除したネット有利子負債残高は、当第1四半期末では679億円となり、前期末に比べ257億円の増加となりました。純資産は、その他有価証券評価差額金の増加などにより、当第1四半期末では7,325億円となり、前期末に比べ18億円の増加となりました。なお、純資産合計から非支配株主持分を控除した自己資本は前期末に比べ30億円増加し、6,948億円となりました。D/Eレシオ(「有利子負債残高」÷「自己資本」)は、前期末と同じ0.2倍となりました。なお、ネットD/Eレシオ(「ネット有利子負債残高」÷「自己資本」)は、前期末と同じ0.1倍となっております。当第1四半期連結累計期間における連結ベースのフリー・キャッシュ・フロー(「営業活動によるキャッシュ・フロー」+「投資活動によるキャッシュ・フロー」)は、106億円の資金の減少(前年同期は392億円の増加)となり、前年同期に対して498億円の資金流出額の増加となりました。〔営業活動によるキャッシュ・フロー〕営業活動による資金の増加は111億円(前年同期は662億円の増加)となりました。これは、棚卸資産が増加し、仕入債務が減少した一方で、税金等調整前四半期純利益の計上並びに売上債権及び契約資産が減少したことなどによるものです。前年同期に対しては、551億円の資金流入額の減少となりました。〔投資活動によるキャッシュ・フロー〕投資活動による資金の減少は217億円(前年同期は270億円の減少)となりました。これは、有形固定資産を取得したことなどによるものです。前年同期に対しては、53億円の資金流出額の減少となりました。〔財務活動によるキャッシュ・フロー〕財務活動による資金の増加は82億円(前年同期は432億円の減少)となりました。これは主として、コマーシャル・ペーパーの増加によるものです。これらの結果、当第1四半期末における連結ベースの現金及び現金同等物は、前期末残高に対して38億円減少し、589億円となりました。
(3)連結業績予想などの将来予測情報に関する説明第1四半期連結累計期間の連結業績動向等を踏まえ、2025年4月25日の決算発表時に公表した2026年3月期中間連結会計期間及び2026年3月期通期の連結業績予想を修正することといたしました。第2四半期以降の為替レートは、140円/US$、154円/EURO、19.8円/RMBを前提としています。(中間連結会計期間) (単位:億円)前回発表 今回発表 増 減売上高 5,190 5,340 150営業損益 340 405 65経常損益 310 370 60親会社株主に帰属する中間純損益 190 235 45(参考:中間連結会計期間 部門別) (単位:億円)前回発表 今回発表 増 減売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 1,630 150 1,660 175 30 25インダストリー 1,915 85 2,000 105 85 20半導体 1,030 75 1,050 90 20 15食品流通 500 50 520 55 20 5その他 265 15 265 15 0 0消去又は全社 △150 △35 △155 △35 △5 0合計 5,190 340 5,340 405 150 65(通期) (単位:億円)前回発表 今回発表 増 減売上高 11,400 11,550 150営業損益 1,180 1,245 65経常損益 1,165 1,225 60親会社株主に帰属する当期純損益 810 855 45(参考:通期 部門別) (単位:億円)前回発表 今回発表 増 減売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 3,745 465 3,775 490 30 25インダストリー 4,135 405 4,220 425 85 20半導体 2,230 215 2,250 230 20 15食品流通 1,050 120 1,070 125 20 5その他 580 40 580 40 0 0消去又は全社 △340 △65 △345 △65 △5 0合計 11,400 1,180 11,550 1,245 150 65
四半期 2027年3月期 第1四半期
出典: 富士電機 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年6月29日(推定)(https://www2.jpx.co.jp/disc/65040/140120260629583242.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当社は、2026年度を最終年度とする3ヵ年中期経営計画「熱く、高く、そして優しく2026」において「利益重視経営による更なる企業価値向上」を基本方針とし、売上高1兆2,500億円、営業損益1,400億円、営業利益率11%超を目標に掲げています。2026年度は、セグメント間の連携強化や、競争力のある強いコンポーネントの創出と高付加価値なプラント・システム事業の拡大を通じて更なる収益力の強化に取り組み、すべての目標の達成を目指しています。当第1四半期連結累計期間における当社を取り巻く市場環境は、地政学リスクの増大により不確実性が一段と高まったほか、投資資金の流入や需給の逼迫等により銅や銀等の原材料価格が高値圏で推移しました。一方で、脱炭素社会の実現に向けたGX投資や、生成AI・デジタル技術の活用拡大に伴うエネルギー及び半導体関連需要の増大を背景として、電力、製造業及びデータセンター等における設備投資が堅調に推移しました。このような環境のもと、当社は、エネルギー需要の増大に伴う再生可能エネルギーや電力の安定供給システムの拡大及び、省エネ・電化のニーズを捉えてプラント・システム事業の拡大を推進したほか、更なる事業拡大に向けた新商材の投入や、デジタル技術を活用した生産性向上、サプライチェーン改革を通じた収益力の強化に取り組みました。また、旺盛な需要に対応するため、国内工場における変圧器・開閉装置、電機盤・電源盤の生産能力増強、海外のデータセンター需要の拡大に対応した生産体制強化に継続して取り組みました。SiCパワー半導体については、将来の市場拡大を見据えて設備投資計画を推進しました。当第1四半期連結累計期間の連結業績の売上高は、エネルギー、インダストリーにおいてプラント・システム、コンポーネントともに需要が増加したこと等により、前年同期に比べ253億円増加(10%増加)の2,733億円となり、過去最高を更新しました。損益面では、人的投資の拡充に伴う人件費の増加や、原材料価格の高騰に加え、半導体の電装分野及び食品流通の自販機分野における需要減の影響があったものの、エネルギー、インダストリーにおける需要増等により、営業損益は前年同期に比べ69億円増加の250億円となりました。経常損益は、営業損益の増加等に伴い、前年同期に比べ83億円増加の256億円となりました。親会社株主に帰属する四半期純損益は、政策保有株式売却による特別利益を計上したことにより、前年同期に比べ98億円増加の207億円となり、営業損益、経常損益、親会社株主に帰属する四半期純損益いずれも過去最高を更新しました。当第1四半期連結累計期間の連結経営成績は次のとおりです。(単位:億円)2026年3月期 2027年3月期増 減第1四半期連結累計期間第1四半期連結累計期間売上高 2,479 2,733 253営業損益 181 250 69経常損益 173 256 83親会社株主に帰属する109 207 98四半期純損益当第1四半期連結累計期間の報告セグメント別の状況は次のとおりです。(単位:億円)2026年3月期 2027年3月期増 減第1四半期連結累計期間第1四半期連結累計期間売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 742 84 825 121 83 37インダストリー 873 29 1,039 85 166 56半導体 548 49 544 31 △4 △18食品流通 263 31 261 27 △2 △4その他 138 8 150 9 13 1消去又は全社 △85 △20 △87 △23 △1 △2合計 2,479 181 2,733 250 253 69≪エネルギー≫発電プラント分野における工事進行案件の進捗増及び案件差や、エネルギーマネジメント分野における需要増等を主因として、売上高、営業損益ともに前年同期を上回りました。・発電プラント分野は、工事進行案件の進捗増や案件差等により、売上高、営業損益ともに前年同期を上回りました。・エネルギーマネジメント分野は、蓄電システム案件の増加や、変電機器、電源機器の大口案件の増加等により、売上高、営業損益ともに前年同期を上回りました。・施設・電源システム分野は、前年同期の国内データセンター向け大口案件の反動により、売上高は前年同期を下回りましたが、営業損益は案件差等により前年同期を上回りました。・設備工事分野は、需要増や原価低減の推進等により、売上高、営業損益ともに前年同期を上回りました。≪インダストリー≫FAコンポーネント分野、オートメーション分野及び器具分野の需要増や、ITソリューション分野の大口案件の増加等により、売上高、営業損益ともに前年同期を上回りました。・FAコンポーネント分野は、国内外の需要増を主因として、売上高、営業損益ともに前年同期を上回りました。・オートメーション分野は、鉄鋼分野向け需要の増加等により売上高は前年同期を上回りました。営業損益は、売上高の増加に加え、前年同期の大口案件の費用増の反動により前年同期を上回りました。・社会ソリューション分野は、鉄道車両システムの需要増により売上高は前年同期を上回りましたが、営業損益は、案件差等により前年同期を下回りました。・器具分野は、機械セットメーカ向けの需要増により、売上高は前年同期を上回りました。営業損益は、原材料価格の高騰影響があったものの、需要増や価格改定等により前年同期を上回りました。・ITソリューション分野は、民需・文教分野の大口案件の増加により、売上高、営業損益ともに前年同期を上回りました。≪半導体≫・売上高は、産業分野では、モータードライブ向け需要の増加と為替影響等により、前年同期を上回りました。電装分野では、電動車(xEV)向けパワー半導体の需要減により、前年同期を下回りました。営業損益は、原材料価格の高騰影響や電装分野における需要減等により、前年同期を下回りました。≪食品流通≫・自販機分野は、国内自販機の需要減により、売上高、営業損益ともに前年同期を下回りました。・店舗流通分野は、コンビニエンスストア向けカウンター機材の需要増により、売上高、営業損益ともに前年同期を上回りました。(注)当第1四半期連結会計期間より、「インダストリー」の「オートメーション分野」のうち「駆動制御システム」の一部を「エネルギー」の「設備工事分野」に移管しております。なお、各セグメントの前年同期の数値は、変更後の報告セグメントの区分に組み替えたうえで算出しております。
(2)当四半期連結累計期間の財政状態の概況当第1四半期末の総資産は13,578億円となり、前期末に比べ489億円減少しました。流動資産は、棚卸資産及び契約資産が増加した一方、売掛金の減少などを主因として、482億円減少しました。固定資産は、有形固定資産の減少などを主因として、7億円減少しました。有利子負債残高は、当第1四半期末では864億円となり、前期末に比べ26億円の減少となりました。なお、有利子負債残高から現金及び現金同等物を控除したネット有利子負債残高は、当第1四半期末では130億円となり、前期末に比べ62億円の減少となりました。純資産は、利益剰余金及び為替換算調整勘定が増加した一方、自己株式の取得などにより、当第1四半期末では8,334億円となり、前期末に比べ95億円の減少となりました。なお、純資産合計から非支配株主持分を控除した自己資本は前期末に比べ93億円減少し、7,908億円となりました。D/Eレシオ(「有利子負債残高」÷「自己資本」)は、前期末と同じ0.1倍となりました。なお、ネットD/Eレシオ(「ネット有利子負債残高」÷「自己資本」)は、前期末と同じ0.0倍となっております。当第1四半期連結累計期間における連結ベースのフリー・キャッシュ・フロー(「営業活動によるキャッシュ・フロー」+「投資活動によるキャッシュ・フロー」)は、444億円の資金の増加(前年同期は106億円の減少)となり、前年同期に対して549億円の資金流入額の増加となりました。〔営業活動によるキャッシュ・フロー〕営業活動による資金の増加は515億円(前年同期は111億円の増加)となりました。これは、棚卸資産が増加し、仕入債務が減少した一方で、税金等調整前四半期純利益の計上並びに売上債権及び契約資産が減少したことなどによるものです。前年同期に対しては、404億円の資金流入額の増加となりました。〔投資活動によるキャッシュ・フロー〕投資活動による資金の減少は72億円(前年同期は217億円の減少)となりました。これは、投資有価証券を売却した一方で、有形固定資産を取得したことなどによるものです。前年同期に対しては、146億円の資金流出額の減少となりました。〔財務活動によるキャッシュ・フロー〕財務活動による資金の減少は421億円(前年同期は82億円の増加)となりました。これは主として、自己株式の取得並びに配当金の支払によるものです。これらの結果、当第1四半期末における連結ベースの現金及び現金同等物は、前期末残高に対して36億円増加し、734億円となりました。
(3)連結業績予想などの将来予測情報に関する説明第1四半期連結累計期間の連結業績動向等を踏まえ、2026年4月28日の決算発表時に公表した2027年3月期中間連結会計期間及び2027年3月期通期の連結業績予想を修正することといたしました。第2四半期以降の為替レートは、150円/US$、175円/EURO、21.9円/RMBを前提としています。(中間連結会計期間) (単位:億円)前回発表 今回発表 増 減売上高 5,690 5,940 250営業損益 440 580 140経常損益 430 570 140親会社株主に帰属する中間純損益 335 400 65(参考:中間連結会計期間 部門別) (単位:億円)前回発表 今回発表 増 減売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 1,910 270 2,015 300 105 30インダストリー 2,090 120 2,235 195 145 75半導体 1,030 25 1,055 60 25 35食品流通 525 50 525 50 0 0その他 290 15 290 15 0 0消去又は全社 △155 △40 △180 △40 △25 0合計 5,690 440 5,940 580 250 140(通期) (単位:億円)前回発表 今回発表 増 減売上高 12,750 13,000 250営業損益 1,425 1,565 140経常損益 1,430 1,570 140親会社株主に帰属する当期純損益 1,050 1,115 65(参考:通期 部門別) (単位:億円)前回発表 今回発表 増 減売上高 営業損益 売上高 営業損益 売上高 営業損益エネルギー 4,550 710 4,655 740 105 30インダストリー 4,540 480 4,685 555 145 75半導体 2,250 130 2,275 165 25 35食品流通 1,150 140 1,150 140 0 0その他 600 39 600 39 0 0消去又は全社 △340 △74 △365 △74 △25 0合計 12,750 1,425 13,000 1,565 250 140
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。