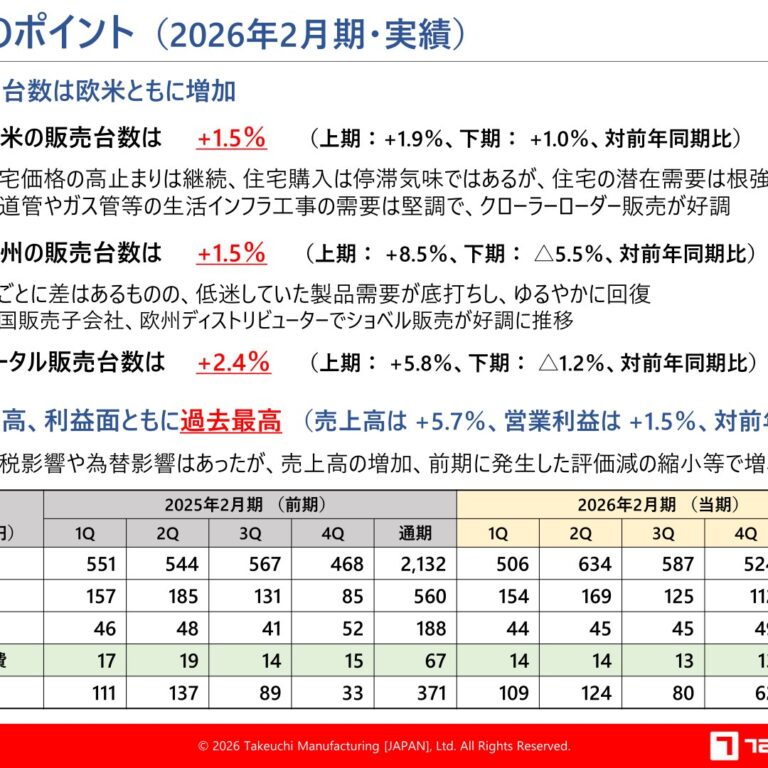
通期は配当方針セクションが丸ごと消え粒度は粗くなった一方、四半期は新製品投入や開示方針変更などの説明が加わり細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、竹内製作所分です。
通期: 2025年2月期決算短信 と 2026年2月期決算短信(開示日: 2025年4月11日 → 2026年4月10日)
四半期: 2026年2月期 第1四半期決算短信 と 2027年2月期 第1四半期決算短信(開示日: 2025年7月10日 → 2026年7月10日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,643字 → 5,851字(前期比-11.9%、減少)
見出し構成の変化: あり(「(5)利益配分に関する基本方針及び当期・次期の配当」とその下位項目が今期は本文から削除)
粒度の判定: 粗くなった
セグメント情報注記: あり(622字) → あり(620字)
変化の型: 簡素化型、構成変更型
増えた要素
- 第四次中期経営計画のスローガンと重点施策の説明
- 米国関税影響の定量的内訳(関税コスト増・価格転嫁額)の説明
減った要素
- 利益配分に関する基本方針・配当性向40%目標・自己株式取得方針の記載
- 財政状態(資産・負債・純資産)の増減要因の詳細な内訳説明
要約: 前期にあった(5)利益配分に関する基本方針及び当期・次期の配当のセクション(配当性向40%目標・自己株式取得方針)が今期の本文から丸ごと消え、財政状態の増減要因の説明も簡略化された。米国関税影響の定量的な内訳など一部深掘りされた箇所はあるが、文数・数値言及・因果表現などの指標は軒並み減少しており、全体としては粒度が粗くなったと判定する。
四半期決算短信の比較
文字数: 2,945字 → 3,236字(前期比+9.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(155字) → あり(154字)
変化の型: 出来事型
増えた要素
- 新製品(TB3150・TB3150R・TL11R3)の市場投入
- 自動運転実用化に向けた共同研究の開始
- 受注高・受注残高の開示を2027年2月期までで終了する方針の表明
- 豪州ディストリビューターの事業閉鎖による影響説明
要約: 見出し構成は前年同期と同じで、中期経営計画のスローガン等の定型的な記述も踏襲されている。今期は新製品(TB3150・TB3150R・TL11R3)の投入や自動運転実用化に向けた共同研究の開始、受注高・受注残高の開示を2027年2月期までで終了する方針の表明など、新たな事象の説明が加わった。文数・数値言及も前年同期より増えており、粒度はやや細分化したと判定する。
定性文の全文(前期・今期)
通期 2025年2月期
出典: 竹内製作所 2025年2月期 決算短信〔日本基準〕、開示日 2025年4月11日(https://www2.jpx.co.jp/disc/64320/140120250411513672.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当社グループは第三次中期経営計画(2023年2月期から2025年2月期まで)において、①人的資本への投資、②製品開発のスピードアップ、③生産能力の増強、④販売網の拡充とアフターパーツの拡販、⑤サステナビリティ経営の推進を重点施策として取り組みました。2022年9月からセミノックダウン方式によりクローラーローダーの生産を開始した米国サウスカロライナ州の工場に続き、2023年9月に長野県小県郡青木村の青木工場におきまして、4トンから9トンのミドルクラスのショベルの生産を開始しました。当中期経営計画での生産能力目標を2024年8月末に達成し、既存の本社工場と合わせた生産能力は概ね1.5倍となりました。また、2024年7月にはホイール式油圧ショベル「TB370W」を市場投入し、新製品を加えた豊富な製品ラインナップで、市場シェアの拡大に取り組みました。当中期経営計画の最終年度となる2025年2月期の連結会計年度(2024年3月1日から2025年2月28日まで)における当社グループの販売台数は、主に欧州市場での建設機械の需要減速により、前連結会計年度を下回りました。北米では、住宅ローン金利と住宅価格の高止まりにより、新築住宅の着工件数は調整局面が継続していることに加え、関税引き上げの影響が懸念されるなど先行き不透明感が強まりました。当第4四半期で主力製品の販売が落ち込んだ影響により、前連結会計年度比で販売台数は減少しました。欧州では、低調な経済環境が継続し、建設機械のみならず全般において投資意欲が減退しております。クローラーローダーの販売は順調に推移しましたが、国ごとに差はあるもののミニショベル及び油圧ショベルの販売が低調に推移したため、販売台数は前連結会計年度を大きく下回りました。当連結会計年度の受注高は1,627億5千万円(前連結会計年度比7.9%増)となりました。受注高が前連結会計年度比で増加しておりますが、これは主に当第4四半期において、米国販売子会社のディーラーからの受注が増加したことによるものです。当連結会計年度末の受注残高は、前連結会計年度末に比べ504億7千9百万円減少し、784億1千7百万円となりました。以上により、当連結会計年度の販売台数は前連結会計年度を下回りましたが、円安影響と製品価格の値上げ等により、売上高は過去最高の2,132億3千万円(前連結会計年度比0.3%増)となりました。利益面におきましては、部品調達価格の上昇や原材料棚卸資産の評価減、2023年9月に稼働開始した青木工場の減価償却費や労務費等の減益要因はあったものの、円安影響、製品価格の値上げ等の増益要因により、営業利益は371億4千2百万円(同5.2%増)となり、経常利益は356億8百万円(同0.4%増)となりました。なお、原材料棚卸資産の評価減につきましては、電池式ショベルの売れ行きが想定を大きく下回っており、販売拡大を見越して先行手配したバッテリー等の関連部品が滞留在庫となったため、簿価を26億5千9百万円切り下げたことによるものです。親会社株主に帰属する当期純利益は、税金費用を94億9千5百万円計上したことにより、261億1千3百万円(同0.1%減)となりました。セグメント別の経営成績は次のとおりであります。(日本)日本セグメントは、売上高のほとんどが欧州ディストリビューター向けの販売で占められております。欧州では、住宅ローン金利の高止まりとエネルギー価格をはじめとした生活費の高騰により住宅需要が低迷しており、建設投資などの非住宅関連の建設工事需要も軟化しております。このような環境下、欧州ディストリビューター向けの販売台数は前連結会計年度を大きく下回り、売上高は671億3千3百万円(前連結会計年度比11.0%減)となりました。セグメント利益は、製品価格の値上げ、及び円安影響等により343億5百万円(同11.7%増)となりました。(米国)米国セグメントでは、住宅ローン金利と住宅価格の高止まりにより新築住宅の着工件数は調整局面が継続していることに加え、次期大統領による関税及び通商政策の見極め等により、投資に対して慎重な姿勢が強まりました。このような環境下、製品購入時期を見合わせる動きがあり、製品販売が当第4四半期で落ち込み、前連結会計年度比で販売台数が減少しましたが、製品価格の値上げ、及び円安影響等により、売上高は1,201億3百万円(前連結会計年度比
4.3%増)となり、セグメント利益は109億1千1百万円(同0.4%増)となりました。(英国)英国セグメントでは、住宅ローン金利の高止まりとエネルギー価格をはじめとした生活費の高騰が住宅需要を押し下げておりましたが、インフレ率の低下にともない個人消費に回復の兆しがみられたことや、販売促進のための値下げを実施したことも奏功し、前連結会計年度比で販売台数が増加しました。このような環境下、円安影響等もあり、売上高は145億4千7百万円(前連結会計年度比19.9%増)となり、値下げを実施したこと等により、セグメント利益は4億9千9百万円(同45.2%減)となりました。(フランス)フランスセグメントでは、住宅ローン金利の高止まりとエネルギー価格をはじめとした生活費の高騰が住宅需要を押し下げていることに加え、低調な経済環境の継続により建設機械のみならず全般において投資意欲が減退しております。このような環境下、販売促進のための値引きにより製品の販売台数は前連結会計年度を上回ったことに加え、円安影響等もあり、売上高は113億2千5百万円(前連結会計年度比15.6%増)となり、本社からの仕切り価格の値上げにより、セグメント利益は8億1千6百万円(同16.1%減)となりました。(中国)中国セグメントは、日本セグメントに向けた建設機械の部品の製造・販売が事業の大半であり、外部顧客への売上高は1億2千万円(前連結会計年度比6.5%増)となり、セグメント利益は2億9千7百万円(同113.2%増)となりました。
(2)当期の財政状態の概況(資産)当連結会計年度末における総資産は、前連結会計年度末に比べ195億6千5百万円増加し、2,177億1千8百万円となりました。これは主に、自己株式の取得のための資金を70億円拠出したことにより、現金及び預金が86億9千3百万円減少しましたが、受取手形及び売掛金が10億1千4百万円、棚卸資産が222億3千4百万円、繰延税金資産が38億9千7百万円増加したこと等によるものです。棚卸資産のうち、商品及び製品は205億2千2百万円増加し503億4千3百万円となりました。これは主に、紅海を迂回する海上輸送により物流に要する在庫期間が長期化したこと、来期以降の販売拡大を見込んで米国販売子会社の製品在庫を積み上げたこと、及び円安影響等によるものです。また、原材料及び貯蔵品は、滞留在庫となったバッテリー等電池式ショベルの関連部品の簿価を26億5千9百万円切り下げたこと等により、17億4千8百万円減少し144億7千7百万円となりました。(負債)当連結会計年度末における負債は、前連結会計年度末に比べ1億9千万円減少し、507億1千8百万円となりました。これは主に、製品保証引当金が8億4千6百万円増加しましたが、買掛金が3億5千8百万円、未払法人税等が6億9千1百万円減少したこと等によるものです。(純資産)当連結会計年度末における純資産 は、前連結会計年度末に比べ193億7千4百万円増加し、1,670億円となりました。これは主に、配当金の支払により75億4千3百万円、自己株式の取得により70億円減少しましたが、親会社株主に帰属する当期純利益により261億1千3百万円増加したこと、及び為替換算調整勘定が76億9千8百万円増加したこと等によるものです。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ86億3千4百万円減少し、460億4千7百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は82億8千3百万円(前連結会計年度比163億5千7百万円の減少)となりました。これは主に、棚卸資産の増額171億7千1百万円、法人税等の支払額150億7千2百万円等の支出がありましたが、売上債権の減少額18億5千6百万円、税金等調整前当期純利益356億8百万円の収入があったことによるものです。(投資活動によるキャッシュ・フロー)投資活動により使用した資金は23億4千8百万円(前連結会計年度比54億2千3百万円の減少)となりました。これは主に、有価証券の償還による収入6億円、投資有価証券の償還による収入3億円がありましたが、有形固定資産の取得による支出32億6千9百万円があったこと等によるものです。(財務活動によるキャッシュ・フロー)財務活動により使用した資金は145億8千3百万円(前連結会計年度比98億6千8百万円の増加)となりました。これは主に、自己株式の取得による支出70億円、及び配当金の支払額75億3千9百万円等の支出があったことによるものです。(参考) キャッシュ・フロー関連指標の推移2021年2月期 2022年2月期 2023年2月期 2024年2月期 2025年2月期自己資本比率(%) 77.8 75.9 76.7 74.5 76.7時価ベースの自己資本
111.2 89.1 87.3 126.5 108.9比率(%)キャッシュ・フロー対- – – – -有利子負債比率(年)インタレスト・カバレ- – – – -ッジ・レシオ(倍)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注1) いずれも連結ベースの財務数値により計算しております。(注2) 株式時価総額は自己株式を除く発行済株式数をベースに計算しています。(注3) 有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。(注4) 営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。(注5) キャッシュ・フロー対有利子負債比率については、有利子負債がないため記載しておりません。(注6) インタレスト・カバレッジ・レシオについては、利払いが発生していないため記載しておりません。
(4)今後の見通し文中の将来に関する事項は、米国の関税政策による影響を見込んでおりません。なお、米国関税政策の影響は不透明な状況にありますが、米国での販売台数が2025年2月期を10%下回り(2026年2月期の販売台数予想に対して
21.4%減)、24%の関税コストを価格転嫁できずに全てを当社グループで吸収すると仮定した場合、連結売上高は240億円、連結営業利益は130億円、以下の予想より下振れする可能性があります。連結業績予想当期実績 次期予想増減率(2025年2月期)(2026年2月期)売上高 213,230百万円 225,000百万円 5.5%営業利益 37,142百万円 42,000百万円 13.1%経常利益 35,608百万円 41,000百万円 15.1%親会社株主に帰属する26,113百万円 29,200百万円 11.8%当期純利益為替レート当期・期中平均 次期・前提(2025年2月期)(2026年2月期)米ドル 152.65円 145.00円英ポンド 194.85円 183.00円ユーロ 163.74円 152.00円人民元 21.13円 20.00円当社グループは、第四次中期経営計画(2026年2月期から2028年2月期)を策定し、本年3月よりスタートしました(注)。その初年度となる2026年2月期の連結業績は、上表のとおりとなる見通しです。当社グループの主力市場は北米及び欧州であり、欧米各国における住宅関連工事、ライフライン(電気・ガス・上下水道・道路等)の整備工事、官民の建設投資に当社製品は使用されております。住宅不足やライフラインの老朽化は、欧米だけでなく世界中で深刻な社会課題となっています。また、脱炭素社会の実現に向けて、再生可能エネルギー関連のインフラ建設が拡大していくことも考えられます。こうした背景から、当社製品の需要は中長期的に安定拡大が見込めると考えております。北米におきましては、住宅価格の高騰、住宅ローン金利の高止まり等により、住宅販売の伸び悩みが懸念されておりますが、潜在的な住宅需要は根強く、旺盛なインフラ公共投資、堅調な雇用、良好な個人消費を背景に、主力製品であるクローラーローダーを中心として、製品販売は順調に推移すると予想しております。米国販売子会社においてはディーラー網の増強に取り組み、市場シェアを拡大することにより、ショベル、クローラーローダーともに販売台数は当連結会計年度を上回ると予想しております。欧州におきましては、長引くマクロ経済の冷え込みを背景とした投資マインドの低下により、主力製品であるショベル販売が低迷しております。この状況は次期においても継続し、ショベル、クローラーローダーともに販売台数は当連結会計年度をやや下回ると予想しております。以上により、2026年2月期の販売台数は当連結会計年度に比べて7.6%増加(北米で14.5%の増加、欧州で2.7%の減少)し、連結売上高は5.5%増加の2,250億円となる見通しです。利益面につきましては、営業利益は420億円(当連結会計年度比13.1%増)、経常利益は410億円(同15.1%増)、親会社株主に帰属する当期純利益は292億円(同
11.8%増)となる見通しです。これは主に、主要通貨の前提レートを総じて円高に設定したこと、販売価格の値引き、買入部品の調達先における固定費増に伴う製造原価の増加、及び人的資本への投資としての人件費の増加等の減益要因を見込みましたが、販売台数の増加による増収効果、当連結会計年度で発生した電池式ショベル関連部品の評価減による影響が次期は大きく縮小することを見込んだこと等によるものです。上記の予想は、次期予算の策定時点で入手可能な情報に基づいて算定しましたが、需要動向などの業況の変化、為替レートの変動等、多分に不確実要素を含んでおります。そのため、実際の業績は様々な要因の変化により予想と乖離する可能性があります。
(5)利益配分に関する基本方針及び当期・次期の配当利益配分につきましては、経営体質の強化並びに今後の事業展開に備えるために必要な内部留保を確保しつつ、連結配当性向30%を目安として、安定した配当の継続に努めることを基本方針としておりました。この方針のもと、当期の期末配当につきましては、前期実績から1株当たり42円増配の200円を予定しております。この度、当社は第四次中期経営計画の策定にあたり、基本方針を以下のとおり改定し、株主の皆様への利益配分を強化することといたしました。(基本方針)キャッシュフローを成長投資に優先配分し、月商の2ヶ月から2.5ヶ月分を目安として運転資金を確保したうえで、余剰資金を株主還元に充当する。
① 連結配当性向40%を目指し、段階的に引き上げていく。② 株価水準や資本効率等を勘案のうえ、自己株式の取得を機動的に実施する。2026年2月期の1株当たりの期末配当予想につきましては、改定後の基本方針に基づき、米国の関税政策が当社グループの連結業績に与える影響を見極めつつ、2025年10月公表予定の第2四半期決算短信を目途に開示の予定です。(注)第四次中期経営計画の概要につきましては、本日2025年4月11日公表の「第四次中期経営計画の策定に関するお知らせ(2026年2月期から2028年2月期)」をご参照ください。
通期 2026年2月期
出典: 竹内製作所 2026年2月期 決算短信〔日本基準〕、開示日 2026年4月10日
1.経営成績等の概況(1)当期の経営成績の概況当社グループは第四次中期経営計画(2026年2月期から2028年2月期まで)において、「Building Excellence ハイクオリティ、ハイパフォーマンス、ハイエンゲージメントで連結売上高3,000億円にチャレンジする。」をスローガンに掲げ、①販売網の拡充とアフターパーツの販売拡大、②生産機種の再編成とクローラーローダー新工場の建設、
③電池式ミニショベルのラインナップ拡充、④人的資本への投資、⑤サステナビリティ経営の推進を重点施策として取り組んでおります。当期においては、2025年7月にクローラーキャリアの新製品「TCR50-3」を市場投入し、積極的な販売活動を展開しております。当連結会計期間(2025年3月1日から2026年2月28日まで)における当社グループの販売台数は、北米、欧州及びアジア・オセアニアでの販売が堅調に推移し、前連結会計年度を上回りました。北米では、ショベルの販売が想定以上に低調だったものの、クローラーローダーの販売が好調に推移し販売台数は前連結会計年度を上回りました。欧州では、引き続き国ごとに差はありますが、低迷していた製品需要が底打ちしたことで英国の販売子会社、及び欧州ディストリビューターでのショベル販売が好調に推移し、販売台数は前連結会計年度を上回りました。新しく注力地域に位置付けているアジア・オセアニアでは、主にオーストラリアの新規ディストリビューターが販売台数の増加に貢献し、前連結会計年度を上回りました。当連結会計年度の受注高は1,904億3千4百万円(前連結会計年度比17.0%増)となりました。欧州からの受注はショベルを中心に順調に推移しました。米国の販売子会社においては、現地在庫が充足したことを背景に、お客様のご注文サイクルに変化が見られ、第3四半期では受注が一時的に落ち込みましたが、第4四半期では回復に転じました。この結果、当連結会計年度末の受注残高は、前連結会計年度末に比べ348億4千9百万円減少して435億6千8百万円となりました。以上により、当連結会計年度の販売台数が前連結会計年度を上回ったことや、製品価格の値上げ等により売上高は過去最高の2,252億8千4百万円(前連結会計年度比5.7%増)となりました。利益面におきましては、米国関税による31億6千7百万円の減益(関税コスト増51億3千8百万円のうち、19億7千1百万円を価格転嫁)や、為替影響による減益があったものの、売上高の増加や、前連結会計年度で発生した電池式ショベル関連部品の評価減による影響が当期は大きく縮小(前連結会計年度の26億5千9百万円に対して、当連結会計年度は1億1千7百万円)したこと等により営業利益は376億8千7百万円(同1.5%増)となり、経常利益は、為替差益を10億7千5百万円計上したこと等により391億8千7百万円(同10.1%増)となりました。親会社株主に帰属する当期純利益は、税金費用を109億1千7百万円計上したことにより、282億7千万円(同8.3%増)となり、各段階利益も過去最高となりました。セグメント別の経営成績は次のとおりであります。(日本)日本セグメントは、売上高のほとんどが欧州ディストリビューター向けの販売で占められております。欧州では、低調な経済環境が継続しているものの、低迷していた製品需要は底打ちし、ゆるやかに回復しました。このような環境下、販売台数は前連結会計年度を上回り、売上高は678億1千2百万円(前連結会計年度比1.0%増)となりました。セグメント利益は、生産調整により主に米国子会社向けの売上高が減少したこと等により、313億6千3百万円(同8.6%減)となりました。(米国)米国セグメントでは、政策金利の引き下げにより住宅ローン金利は低下傾向にありますが、住宅価格の高止まりが続いております。そのため、新築住宅への根強い需要はあるものの、住宅購入は停滞気味です。このような状況下、住宅関連工事に需要が連動しやすいミニショベルの販売は想定よりも低調に推移しました。一方、インフラや建設投資を中心とした非住宅関連工事の需要は堅調であり、これに後押しされる形でクローラーローダーの販売は好調を維持し、米国全体の販売台数は前連結会計年度を上回りました。この結果、売上高は1,287億1千1百万円(前連結会計年度比7.2%増)となりました。利益面では、米国関税による31億6千7百万円の減益(関税コスト増51億3千8百万円のうち、19億7千1百万円を価格転嫁)のほか、前期の第1四半期に行った本社からの仕切り価格の値上げ、低調だった販売を底上げするために当上期に実施した値引き、及びボリュームディスカウントの対象となる大手レンタル会社への販売比率の増加等の減益要因により、セグメント利益は67億3千5百万円(同38.3%減)となりました。(英国)英国セグメントでは、低調な経済環境が継続しておりましたが、低迷していた製品需要は底打ちし、建設機械市場が回復しました。このような環境下、前年に抑制されていた当社製品の入れ替え投資があり、前連結会計年度比で販売台数が増加したこと等により、売上高は179億7千6百万円(前連結会計年度比23.6%増)となり、前期の第1四半期に行った本社からの仕切り価格の値下げ等により、セグメント利益は12億3千8百万円(同147.7%増)となりました。(フランス)フランスセグメントでは、不安定な政治状況や低調な経済環境の継続が建設機械のみならず全般において投資意欲を減退させております。この結果、前連結会計年度比で製品の販売台数が減少したこと等により、売上高は107億7千6百万円(前連結会計年度比4.8%減)となり、前期の第1四半期に行った本社からの仕切り価格の値上げや、値引き等の減益要因もあり、セグメント利益は5億7千8百万円(同29.2%減)となりました。(中国)中国セグメントは、日本セグメントに向けた建設機械の部品の製造・販売が事業の大半であり、外部顧客への売上高は6百万円(前連結会計年度比94.4%減)となり、セグメント利益は2億5千4百万円(同14.4%減)となりました。
(2)当期の財政状態の概況(資産)当連結会計年度末における総資産は、前連結会計年度末に比べ74億1千4百万円増加し、2,251億3千3百万円となりました。これは主に、棚卸資産が25億3千万円、その他流動資産が7億1千4百万円減少しましたが、現金及び預金が106億8千8百万円、無形固定資産が2億6百万円増加したこと等によるものです。(負債)当連結会計年度末における負債は、前連結会計年度末に比べ125億2千万円減少し、381億9千7百万円となりました。これは主に、買掛金が107億1千8百万円、未払法人税等が19億8千8百万円減少したこと等によるものです。(純資産)当連結会計年度末における純資産は、前連結会計年度末に比べ199億3千5百万円増加し、1,869億3千5百万円となりました。これは主に、配当金の支払により92億5千7百万円減少しましたが、親会社株主に帰属する当期純利益により282億7千万円、為替換算調整勘定が8億5千4百万円増加したこと等によるものです。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末に比べ101億8千8百万円増加し、562億3千5百万円となりました。当連結会計年度における各キャッシュ・フローの状況とそれらの要因は次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動により得られた資金は228億8千9百万円(前連結会計年度比146億6百万円の増加)となりました。これは主に、仕入債務の減少額108億6千6百万円、法人税等の支払額126億2千5百万円等の支出がありましたが、売上債権の減少額16億7千8百万円、棚卸資産の減少額24億3千1百万円、税金等調整前当期純利益391億8千7百万円等の収入があったことによるものです。(投資活動によるキャッシュ・フロー)投資活動により使用した資金は37億5千8百万円(前連結会計年度比14億1千万円の増加)となりました。これは主に、定期預金の増額5億円、有形固定資産の取得による支出28億5千3百万円、無形固定資産の取得による支出4億1千6百万円等があったことによるものです。(財務活動によるキャッシュ・フロー)財務活動により使用した資金は93億2千6百万円(前連結会計年度比52億5千7百万円の減少)となりました。これは主に、配当金の支払額92億1千8百万円等の支出があったことによるものです。(参考) キャッシュ・フロー関連指標の推移2022年2月期 2023年2月期 2024年2月期 2025年2月期 2026年2月期自己資本比率(%) 75.9 76.7 74.5 76.7 83.0時価ベースの自己資本
89.1 87.3 126.5 108.9 153.9比率(%)キャッシュ・フロー対- – – – -有利子負債比率(年)インタレスト・カバレ- – – – -ッジ・レシオ(倍)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/利払い(注1) いずれも連結ベースの財務数値により計算しております。(注2) 株式時価総額は自己株式を除く発行済株式数をベースに計算しています。(注3) 有利子負債は、連結貸借対照表に計上されている負債のうち、利子を支払っている全ての負債を対象としております。(注4) 営業キャッシュ・フロー及び利払いは、連結キャッシュ・フロー計算書に計上されている「営業活動によるキャッシュ・フロー」及び「利息の支払額」を用いております。(注5) キャッシュ・フロー対有利子負債比率については、有利子負債がないため記載しておりません。(注6) インタレスト・カバレッジ・レシオについては、利払いが発生していないため記載しておりません。
(4)今後の見通し連結業績予想当期実績 次期予想増減率(2026年2月期)(2027年2月期)売上高 225,284百万円 244,000百万円 8.3%営業利益 37,687百万円 37,300百万円 △1.0%経常利益 39,187百万円 36,500百万円 △6.9%親会社株主に帰属する28,270百万円 25,900百万円 △8.4%当期純利益為替レート当期・期中平均 次期・前提(2026年2月期)(2027年2月期)米ドル 149.97円 147.00円英ポンド 200.58円 200.00円ユーロ 169.63円 174.00円人民元 20.87円 21.20円当社グループの主力市場は北米及び欧州であり、欧米各国における住宅関連工事、ライフライン(電気・ガス・上下水道・道路等)の整備工事、官民の建設投資に当社製品は使用されております。欧米だけでなく世界中で住宅不足やライフラインの老朽化が深刻化している中、近年ではAIの急速な発展によるデータセンター建設が拡大しており、今後は電力需要増加に伴う発電・送電・充電インフラ整備工事の需要も増加すると考えられます。中長期的には、脱炭素社会の実現に向けた再生可能エネルギー関連のインフラ建設の拡大も見込まれるため、当社製品の需要は安定的に拡大すると予測しております。(北米市場の展望)ショベルとクローラーローダーの販売台数は、当連結会計年度を上回ると予想しております。政策金利の引き下げにより住宅ローン金利は低下傾向にあるものの、依然として高止まりしている住宅価格が、住宅購入の動きを鈍化させています。一方、非住宅関連工事(ライフラインのメンテナンス工事やデータセンター建設など)は堅調に推移しております。このような状況下、北米のミニショベル需要は低調なままと予測しておりますが、積極的な販売プログラムを展開することで、販売台数の回復と市場シェア拡大を目指します。クローラーローダーは、堅調な非住宅関連工事を背景に、順調な販売を予測しております。(欧州市場の展望)英国、フランスの販売子会社、及び主要ディストリビューターの多くにおいて、販売台数は当連結会計年度を上回ると予想しております。欧州の全体観としましては、主力製品であるミニショベルの需要は回復傾向にあり、このトレンドが継続すると予想しております。なお、フランスでは市場自体が回復に至っておりませんが、積極的な販売プログラムを通じて、販売台数の回復と市場シェアの拡大を図ります。以上により、2027年2月期の販売台数は当連結会計年度に比べて5.7%増加(北米で3.9%の増加、欧州で6.1%の増加)し、連結売上高は8.3%増の2,440億円となる見通しです。利益面につきましては、販売台数の拡大と欧米での値上げ等はあるものの、様々な減益要因を織り込んだことにより、営業利益は373億円(当連結会計年度比1.0%減)となる見通しです。主な営業減益の要因としては、米国関税による112億円の減益(関税コスト増187億円のうち、75億円を価格転嫁。なお、関税コストには、2026年4月6日に施行された鉄鋼派生製品として当社製品に課される25%関税の影響を織り込んでおります)、原油価格の高騰による運搬費の燃料サーチャージ、エネルギー価格上昇と円安に伴う部品価格の上昇、人的資本投資としての人件費の増加等を見込んでおります。経常利益は365億円(同6.9%減)、親会社株主に帰属する当期純利益は259億円(同8.4%減)となる見通しです。これは主に、当連結会計年度においては為替差益10億7千5百万円を計上しましたが、業績予想では前提為替レートを円高に設定したため、為替差損10億円を織り込んだこと等によるものです。上記の予想は、次期予算の策定時点で入手可能な情報に基づいて算定しましたが、需要動向などの業況の変化、為替レートの変動等、多分に不確実要素を含んでおります。そのため、実際の業績は様々な要因の変化により予想と乖離する可能性があります。
四半期 2026年2月期 第1四半期
出典: 竹内製作所 2026年2月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月10日(https://www2.jpx.co.jp/disc/64320/140120250710511555.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当社グループは第四次中期経営計画 (2026年2月期から2028年2月期まで)において、「Building Excellenceハイクオリティ、ハイパフォーマンス、ハイエンゲージメントで連結売上高3,000億円にチャレンジする。」をスローガンに掲げ、①販売網の拡充とアフターパーツの販売拡大、②生産機種の再編成とクローラーローダー新工場の建設、③電池式ミニショベルのラインナップ拡充、④人的資本への投資、⑤サステナビリティ経営の推進を重点施策として取り組んでおります。当第1四半期連結累計期間(2025年3月1日から2025年5月31日まで)における当社グループの販売台数は、主に北米市場での製品販売が減速し、前年同期を下回りました。北米では、米国新大統領の関税及び通商政策による先行き不透明感、不確実性の高まりにより、引き続き製品購入時期を見合わせる動きがあり、ショベル、クローラーローダーともに前年同期比で販売台数が大きく落ち込みました。欧州では、低調な経済環境が継続しているものの、低迷していた製品需要は底打ちし、回復の兆しが見られ、ショベル、クローラーローダーともに前年同期比で販売台数は増加しました。新しく注力地域に位置付けているアジア・オセアニアでは、主にオーストラリアの新規ディストリビューターでの在庫補充により、販売台数は前年同期を上回りました。当第1四半期連結累計期間の受注高は567億4千万円(前年同期比7.8%減)となりました。これは主に、英国の販売子会社、及び欧州ディストリビューターの受注が回復したこと、並びに米国の大手レンタル会社からまとまった受注があったことで、受注台数は前年同期を上回ったものの、円高影響により受注高が押し下げられたことによるものです。当第1四半期連結会計期間末の受注残高は、前連結会計年度末に比べ61億2千万円増加し、845億3千7百万円となりました。以上により、当第1四半期連結累計期間の販売台数が前年同期を下回ったことで売上高は506億2千万円(前年同期比8.3%減)となりました。利益面におきましては、未実現利益を考慮した為替レートが円安となったことで売上高の減収影響の一部を吸収したものの、値引き等の減益要因により、営業利益は109億9千8百万円(同1.1%減)となりました。経常利益は、為替差益を6億7千1百万円計上した前年同期に対して、当期は為替差損を7億7千2百万円計上したこと等により、104億1千3百万円(同11.3%減)となりました。親会社株主に帰属する四半期純利益は、税金費用を29億9千5百万円計上したことにより、74億1千8百万円(同12.4%減)となりました。セグメント別の経営成績は次のとおりであります。(日本)日本セグメントは、売上高のほとんどが欧州ディストリビューター向けの販売で占められております。欧州では、低調な経済環境が継続しているものの、低迷していた製品需要は底打ちし、回復の兆しが見られました。このような環境下、欧州ディストリビューター向けの販売台数は前年同期を上回り、売上高は171億4千3百万円(前年同期比8.4%増)となりました。セグメント利益は、生産調整により主に米国子会社向けの売上高が減少したことや円高影響等により、78億7千9百万円(同30.3%減)となりました。(米国)米国セグメントでは、住宅ローン金利と住宅価格の高止まりにより新築住宅の着工件数は調整局面が継続していることに加え、米国新大統領の関税及び通商政策による先行き不透明感、不確実性の高まりにより、引き続き投資に対して慎重な姿勢が見られました。このような環境下、製品購入時期を見合わせる動きがあり、前年同期比で販売台数が減少したこと等により、売上高は268億6千6百万円(前年同期比17.0%減)となり、本社からの仕切り価格の値上げや、値引き等の減益要因もあり、セグメント利益は22億3千4百万円(同42.3%減)となりました。(英国)英国セグメントでは、低調な経済環境が継続しておりましたが、低迷していた製品需要が底打ちし、回復の傾向が見られました。このような環境下、前年に抑制されていた当社製品の入れ替え投資が回復し始めたことで、前年同期比で販売台数が増加したこと等により、売上高は42億8百万円(前年同期比13.4%増)となり、本社からの仕切り価格の値下げ等によりセグメント利益は2億9千5百万円(前年同期は9百万円)となりました。(フランス)フランスセグメントでは、不安定な政治状況や低調な経済環境の継続が建設機械のみならず全般において投資意欲を減退させております。この結果、前年同期比で製品の販売台数が減少したことにより、売上高は24億円(前年同期比26.5%減)となり、本社からの仕切り価格の値上げや、値引き等の減益要因もあり、セグメント利益は1億5千7百万円(同53.0%減)となりました。(中国)中国セグメントは、日本セグメントに向けた建設機械の部品の製造・販売が事業の大半であり、外部顧客への売上高は1百万円(前年同期比91.9%減)となり、セグメント利益は7千1百万円(同3.2%減)となりました。
(2)財政状態に関する説明(資産)当第1四半期連結会計期間末における総資産は、前連結会計年度末に比べ206億5千6百万円減少し、1,970億6千1百万円となりました。これは主に、現金及び預金が148億8百万円、棚卸資産が42億1千2百万円減少したこと等によるものです。棚卸資産のうち、仕掛品は33億1百万円減少し123億7千4百万円となりました。これは主に、円高影響に加え、米国工場で行っているセミノックダウン方式によるクローラーローダーの生産において、現地での仕掛品の在庫水準が高い状態にあり、一時的に本社工場で生産調整を行ったことによるものです。(負債)当第1四半期連結会計期間末における負債は、前連結会計年度末に比べ146億円減少し、361億1千7百万円となりました。これは主に、買掛金が119億6千万円、未払法人税等が37億8千4百万円減少したこと等によるものです。(純資産)当第1四半期連結会計期間末における純資産は、前連結会計年度末に比べ60億5千5百万円減少し、1,609億4千4百万円となりました。これは主に、親会社株主に帰属する四半期純利益により74億1千8百万円増加しましたが、配当金の支払により92億5千7百万円、為替換算調整勘定が42億2千8百万円減少したこと等によるものです。
(3)連結業績予想などの将来予測情報に関する説明2026年2月期の通期の連結業績予想につきましては、2025年4月11日に公表いたしました業績予想を修正しております。詳細は、本日(2025年7月10日)公表いたしました「業績予想及び配当予想の修正に関するお知らせ」をご参照ください。なお、本業績予想における第2四半期以降の為替レートは、1米ドル=140円、1英ポンド=190円、1ユーロ=160円、1人民元=19.50円を前提としております。
四半期 2027年2月期 第1四半期
出典: 竹内製作所 2027年2月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月10日(https://www2.jpx.co.jp/disc/64320/140120260710591084.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当社グループは第四次中期経営計画 (2026年2月期から2028年2月期まで)において、「Building Excellenceハイクオリティ、ハイパフォーマンス、ハイエンゲージメントで連結売上高3,000億円にチャレンジする。」をスローガンに掲げ、①販売網の拡充とアフターパーツの販売拡大、②生産機種の再編成とクローラーローダー新工場の建設、③電池式ミニショベルのラインナップ拡充、④人的資本への投資、⑤サステナビリティ経営の推進を重点施策として取り組んでおります。当期においては、2026年4月に油圧ショベル「TB3150」及び「TB3150R」を、2026年7月にクローラーローダー「TL11R3」を新たに市場投入し、積極的な販売活動を展開しております。開発面では、建設機械の自動運転実用化に向けた共同研究を開始しました。当第1四半期連結累計期間(2026年3月1日から2026年5月31日まで)における当社グループの販売台数は、主要市場である北米、及び欧州ともに前年同期を上回りました。北米では、クローラーローダーの需要が堅調に推移したことや、需要が低調なミニショベルへ積極的に販売プログラムを活用したことで、ショベル・クローラーローダーともに販売台数は前年同期を上回りました。欧州では、主力製品であるミニショベルの需要がゆるやかに回復したことにより、主に英国の販売子会社、ドイツのディストリビューターでの販売が好調に推移し、販売台数は前年同期を上回りました。アジア・オセアニアでは、旧来の豪州ディストリビューターが事業を閉鎖したため、販売台数は前年同期を下回りました。当第1四半期連結累計期間の受注高は903億6百万円(前年同期比59.2%増)となりました。これは主に、米国の大手レンタル会社からのまとまった受注があったことや、欧州での受注台数の増加、ディストリビューター向けの販売価格の値上げのほか、円安影響等により、前年同期を大きく上回る受注高となりました。また、当第1四半期連結会計期間末の受注残高は、前連結会計年度末に比べ334億9千6百万円増加し、770億6千4百万円となりました。なお、これまで当社は、当社グループの売上高の変動を見通す有効な参考情報であるとの認識のもと、受注高と受注残高を四半期ごとに開示しておりました。ところが、お客様のご注文の特性やご事情によって、受注高と受注残高は四半期ごとの変動が非常に大きくなっており、参考情報としての有効性が乏しくなったとの判断に至り、受注高と受注残高の開示につきましては、2027年2月期までとさせていただきます。以上により、当第1四半期連結累計期間の販売台数が前年同期を上回ったこと、米国関税の価格転嫁、及び欧州ディストリビューター向けの販売価格の値上げ等により、売上高は568億9百万円(前年同期比12.2%増)となりました。利益面におきましては、米国関税による18億7千3百万円の減益(関税コスト増35億3千7百万円のうち、16億6千3百万円を価格転嫁)や、原油価格高騰にともなう販売運賃の増加等の減益要因により、営業利益は99億7千5百万円(同9.3%減)となりました。経常利益は、為替差益を3億6千2百万円計上したこと等により、105億6百万円(同0.9%増)となりました。親会社株主に帰属する四半期純利益は、税金費用を30億7千6百万円計上したことにより、74億2千9百万円(同0.2%増)となりました。セグメント別の経営成績は次のとおりであります。(日本)日本セグメントは、売上高のほとんどが欧州、及び豪州ディストリビューター向けの販売で占められております。欧州では、低調な経済環境から持ち直しの動きがみられ、製品需要はゆるやかに回復しました。しかしながら、当期の販売台数は前年同期を下回りました。これは、欧州において前年同期に一部のディストリビューターが在庫を積み増したことによる反動減が当期にあったこと、及び豪州でディストリビューターの事業閉鎖があったこと等によるものです。欧州ディストリビューター 向けの販売価格の値上げ等により売上高は172億9千9百万円(前年同期比0.9%増)となりました。セグメント利益は、円安影響等により、92億1千7百万円(同17.0%増)となりました。(米国)米国セグメントでは、住宅ローン金利及び住宅価格の高止まりが続いております。新築住宅への根強い需要はあるものの、着工件数の調整局面が継続している一方で、インフラや建設投資を中心とした非住宅関連工事の需要は堅調でした。このような環境下、クローラーローダーの需要が堅調に推移したことや、需要が低調なミニショベルへ積極的に販売プログラムを活用したことで、ショベル・クローラーローダーともに販売台数は前年同期を上回りました。関税の価格転嫁、及び円安影響等もあり、売上高は311億8千万円(前年同期比16.1%増)となりました。利益面では、米国関税による18億7千3百万円の減益(関税コスト増35億3千7百万円のうち、16億6千3百万円を価格転嫁)のほか、ボリュームディスカウントの対象となる大手レンタル会社への販売比率の増加等の減益要因により、セグメント利益は15億2千2百万円(同31.9%減)となりました。(英国)英国セグメントでは、低調な経済環境が継続しておりますが、販売促進のための値引きキャンペーンの実施により前年同期比で販売台数が増加しました。この結果、円安影響等もあり 、売上高は56億4千万円(前年同期比
34.0%増)となり、セグメント利益は3億3千2百万円(同12.5%増)となりました。(フランス)フランスセグメントでは、低調な経済環境により厳しい市場環境が続いており、製品需要は底這いとなりました。このような環境ではありますが、積極的な販売プログラムの活用により販売台数は前年同期並みの水準となりました。円安影響等により、売上高は26億8千8百万円(前年同期比12.0%増)となりましたが、値引き等の減益要因もあり、セグメント利益は7千9百万円(同49.4%減)となりました。(中国)中国セグメントは、日本セグメントに向けた建設機械の部品の製造・販売が事業の大半であり、外部顧客への売上高は1百万円(前年同期比15.4%増)となり、セグメント利益は1億5千3百万円(同114.4%増)となりました。
(2)財政状態に関する説明(資産)当第1四半期連結会計期間末における総資産は、前連結会計年度末に比べ77億6千8百万円減少し、2,173億6千4百万円となりました。これは主に、受取手形及び売掛金が103億1千7百万円、棚卸資産が98億7千3百万円増加しましたが、現金及び預金が287億2千9百万円減少したこと等によるものです。(負債)当第1四半期連結会計期間末における負債は、前連結会計年度末に比べ71億9千7百万円減少し、310億円となりました。これは主に、買掛金が81億1百万円減少したこと等によるものです。(純資産)当第1四半期連結会計期間末における純資産は、前連結会計年度末に比べ5億7千1百万円減少し、1,863億6千3百万円となりました。これは主に、親会社株主に帰属する四半期純利益により74億2千9百万円、為替換算調整勘定が16億9千8百万円増加しましたが、配当金の支払により97億1千9百万円減少したこと等によるものです。
(3)連結業績予想などの将来予測情報に関する説明2026年4月10日の決算短信で公表した第2四半期連結累計期間及び通期の連結業績予想に変更はありません。なお、本業績予想における為替レートは、1米ドル=147円、1英ポンド=200円、1ユーロ=174円、1人民元=21.2円を前提としております。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。