通期・四半期とも見出し構成・粒度は前期と同等で、半導体市況の要因説明(パワー半導体低調→生成AI需要拡大等)が入れ替わっている。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、ディスコ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月17日 → 2026年4月22日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月17日 → 2026年7月23日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 1,598字 → 1,700字(前期比+6.4%、微増)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(564字) → あり(536字)
変化の型: 出来事型
要約: 経営成績・財政状態・キャッシュフロー・今後の見通しの4見出し構成は前期と同一。前期は『一部用途での高水準投資』、今期は『生成AI需要拡大によるデータセンタ向け投資拡大』という異なる市場要因の説明に置き換わったが、記述の詳しさ・数値の出し方は同水準。
四半期決算短信の比較
文字数: 1,098字 → 1,232字(前期比+12.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(42字) → あり(42字)
変化の型: 出来事型
増えた要素
- セグメント言及の増加(『当期の事業』の追加)
要約: 経営成績・財政状態・業績予想の3見出し構成は前期と同一。両期とも『1四半期先までの開示』方針のもと4-9月期業績予想を新規開示する内容で、粒度・因果表現もほぼ同水準。
定性文の全文(前期・今期)
通期 2025年3月期
出典: ディスコ 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月17日(https://www2.jpx.co.jp/disc/61460/140120250416517196.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結累計期間(以下、当期)の半導体市場は、スマートフォンやPC等の最終製品需要に本格的な回復がみられない中、EV向けのパワー半導体や生成AI関連の高性能半導体など、一部の用途において高水準の設備投資が継続しました。このような市場環境のもと、精密加工装置の出荷は付加価値の高い製品を中心に底堅く推移し、消耗品である精密加工ツールの出荷も顧客の高い設備稼働率に連動し高水準で推移しました。これらの結果、通期の出荷額、売上高ともに5期連続で過去最高を更新しました。損益については、人件費や研究開発費などの販売管理費が大きく増加したものの、出荷済み装置の検収進捗による増収と、高付加価値案件の増加や為替影響等に伴うGP率の上昇により営業利益は大幅な増益となりました。以上の結果、当期の業績は以下のとおりとなり、各利益において過去最高を更新しました。売上高 3,933億13百万円 (前期比 27.9%増)営業利益 1,668億34百万円 (前期比 37.3%増) 営業利益率 42.4%経常利益 1,689億43百万円 (前期比 38.0%増) 経常利益率 43.0%親会社株主に帰属する当期純利益 1,238億91百万円 (前期比 47.1%増) 純利益率 31.5%なお、当期時点で「4年累計経常利益率」は40.0%(前期は37.0%)となり、当社の目指すべき目標の一つである「4年累計経常利益率20%以上」を9期連続で達成しました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、前連結会計年度末(以下、前期末)と比べ980億29百万円増加し6,540億87百万円となりました。これは、主に現金及び預金、棚卸資産を中心とした流動資産が増加したことや、研究開発用の土地建物等への設備投資により有形固定資産が増加したことによるものです。負債は、前期末と比べ118億86百万円増加し1,613億83百万円となりました。これは、主に賞与引当金や未払法人税等が増加したことによるものです。純資産は、前期末と比べ861億43百万円増加し4,927億3百万円となりました。これらの資本構成の結果、各指標は以下のとおりとなりました。総資産利益率(ROA) 20.5% (前期比 4.1ポイント上昇)自己資本利益率(ROE) 27.6% (前期比 5.2ポイント上昇)4年累計RORA(Return On Risk Assets) 50.8% (前期比 5.6ポイント上昇)自己資本比率 75.1% (前期末比 2.2ポイント上昇)
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、1,203億64百万円の収入となりました。(前期比 23.4%増)これは、主に税金等調整前当期純利益や減価償却費の計上によるものです。投資活動によるキャッシュ・フローは、680億2百万円の支出となりました。(前期比 314.6%増)これは、主に研究開発用の土地建物などの有形固定資産の取得による支出によるものです。財務活動によるキャッシュ・フローは、381億50百万円の支出となりました。(前期比 23.3%増)これは、主に配当金の支払いによるものです。これらの結果、当期末の現金及び現金同等物の残高は、2,291億67百万円となりました。(前期末から136億80百万円の増加)また、「営業活動によるキャッシュ・フロー」と「投資活動によるキャッシュ・フロー」を合算した「フリー・キャッシュ・フロー」は523億62百万円となりました。
(4)今後の見通し半導体・電子部品業界において顧客の投資意欲が短期間で激しく変動することから需要予測が困難なため、業績予想の開示方法については、「1四半期先までの開示」としております。なお、2026年3月期第1四半期の出荷額は1,020億円と予想しております。(想定為替レートは1USドル135円)
通期 2026年3月期
出典: ディスコ 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月22日
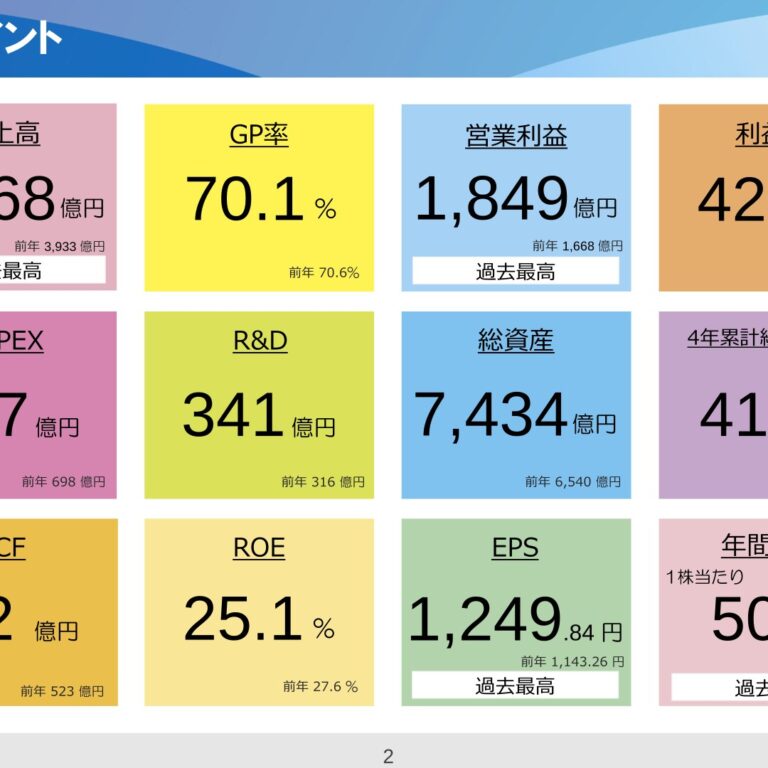
1.経営成績等の概況(1)当期の経営成績の概況当連結累計期間(以下、当期)の半導体市場は、生成AIの需要拡大を背景にデータセンタ向け投資が引き続き拡大し、先端ロジックやHBM(High Bandwidth Memory:高帯域幅メモリ)などの高性能半導体向け需要は高水準で推移しました。PC・スマートフォン向け需要にも緩やかな回復が見られた一方、パワー半導体向けはEV需要の鈍化を背景に低調な動きが見られるなど、用途別に強弱が見られました。このような市場環境のもと、精密加工装置の出荷は高性能半導体向けの高付加価値製品を中心に好調に推移し、消耗品である精密加工ツールの出荷も顧客の設備稼働率等に連動して高水準の推移となりました。これらの結果、通期の出荷額、売上高ともに6期連続で過去最高を更新しました。業績は、製品および用途構成の変化に伴う僅かなGP率低下や人件費・研究開発費の増加があったものの、売上高の増加および高付加価値製品の収益寄与により、増収増益となりました。出荷額 4,428億24百万円 (前期比 10.3%増)売上高 4,368億89百万円 (前期比 11.1%増)営業利益 1,849億89百万円 (前期比 10.9%増) 営業利益率 42.3%経常利益 1,849億36百万円 (前期比 9.5%増) 経常利益率 42.3%親会社株主に帰属する当期純利益 1,355億21百万円 (前期比 9.4%増) 純利益率 31.0%なお、当期時点で「4年累計経常利益率」は41.4%(前期は40.0%)となり、当社の目指すべき目標の一つである「4年累計経常利益率20%以上」を10期連続で達成しました。
(2)当期の財政状態の概況当連結会計年度末の総資産は、前連結会計年度末(以下、前期末)と比べ893億23百万円増加し7,434億10百万円となりました。これは、主に現金及び預金、売掛金を中心とした流動資産が増加したことや、製造用の土地建物等への設備投資により有形固定資産が増加したことによるものです。負債は、前期末と比べ60億98百万円減少し1,552億85百万円となりました。これは、主に電子記録債務や未払法人税等が減少したことによるものです。純資産は、前期末と比べ954億22百万円増加し5,881億25百万円となりました。これらの資本構成の結果、各指標は以下のとおりとなりました。総資産利益率(ROA) 19.4% (前期比 1.1ポイント低下)自己資本利益率(ROE) 25.1% (前期比 2.5ポイント低下)4年累計RORA(Return On Risk Assets) 51.2% (前期比 0.4ポイント上昇)自己資本比率 78.9% (前期末比 3.8ポイント上昇)
(3)当期のキャッシュ・フローの概況営業活動によるキャッシュ・フローは、1,335億43百万円の収入となりました。(前期比 10.9%増)これは、主に税金等調整前当期純利益や減価償却費の計上によるものです。投資活動によるキャッシュ・フローは、1,357億69百万円の支出となりました。(前期比 99.7%増)これは、主に定期預金の預入や工場設備用の土地建物などの有形固定資産の取得による支出によるものです。財務活動によるキャッシュ・フローは、450億35百万円の支出となりました。(前期比 18.0%増)これは、主に配当金の支払いによるものです。これらの結果、当期末の現金及び現金同等物の残高は、1,845億75百万円となりました。(前期末から445億91百万円の減少)また、「営業活動によるキャッシュ・フロー」と「投資活動によるキャッシュ・フロー」を合算した「フリー・キャッシュ・フロー」は定期預金の預入による支出1,000億円等の影響もあり、22億25百万円のマイナスとなりました。
(4)今後の見通し半導体・電子部品業界において顧客の投資意欲が短期間で激しく変動することから需要予測が困難なため、業績予想の開示方法については、「1四半期先までの開示」としております。なお、2027年3月期第1四半期の出荷額は1,320億円と予想しております。(想定為替レートは1USドル157円)
四半期 2026年3月期 第1四半期
出典: ディスコ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月17日(https://www2.jpx.co.jp/disc/61460/140120250716515409.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当第1四半期連結累計期間(以下、当期)は、スマートフォンやPCおよび車載向け半導体の需要回復がみられない中で、生成AI向けを中心に高水準の需要が継続しました。このような市場環境のもと、精密加工装置の出荷は付加価値の高い製品を中心に堅調に推移し、消耗品である精密加工ツールの出荷も顧客の設備稼働率等に連動して需要は底堅く推移しました。その結果、当期の出荷額は四半期最高を記録しました。こうした環境のなか、為替影響によるGP率低下や研究開発費を中心に販売管理費の増加があったものの、機械装置の検収進捗や付加価値の高い製品の貢献などにより増収増益となりました。以上の結果、当期の業績は以下のとおりとなりました。売上高 899億14百万円(前年同期比 8.6%増)営業利益 344億80百万円(前年同期比 3.3%増) 営業利益率 38.3%経常利益 339億99百万円(前年同期比 1.1%増) 経常利益率 37.8%親会社株主に帰属する四半期純利益 237億67百万円(前年同期比 0.2%増) 純利益率 26.4%
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、前連結会計年度末(以下、前期末)と比べ340億8百万円減少し6,200億79百万円となりました。これは、主に配当金、法人税等の支払いによって現金及び預金が減少したことによるものです。負債は、前期末と比べ262億23百万円減少し1,351億60百万円となりました。これは、契約負債が増加した一方で、主に未払法人税等、賞与引当金が減少したことによるものです。純資産は、前期末と比べ77億85百万円減少し4,849億18百万円となり、自己資本比率は前期末から2.9ポイント増加の78.0%となりました。
(3)連結業績予想などの将来予測情報に関する説明当社が事業展開している半導体・電子部品業界において顧客の投資意欲が短期間で激しく変動することから需要予測が困難なため、業績予想の開示方法については、「1四半期先までの開示」としております。直近の市場環境と業績動向等を踏まえて当社グループの業績予測を精査した結果、これまで未開示であった4-9月期(中間期)の業績予想を開示いたします。また、4-9月期の業績予想開示に伴い、未定であった中間配当の予想を併せて開示いたします。詳細につきましては、本日(2025年7月17日)公表いたしました「業績予想および配当予想のお知らせ」をご参照ください。なお、4-9月期の出荷額は、1,948億円と予想しております。(7-9月期の想定為替レートは1USドル135円)
四半期 2027年3月期 第1四半期
出典: ディスコ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月23日(https://www2.jpx.co.jp/disc/61460/140120260721597094.pdf)
1.経営成績等の概況(1) 当四半期の経営成績の概況当第1四半期連結累計期間(以下、当期)は、生成AIの需要拡大を背景にデータセンタ向け投資が継続し、先端ロジックやHBM(High Bandwidth Memory:高帯域幅メモリ)などの高性能半導体向け需要が高水準で推移しました。このような市場環境のもと、精密加工装置の出荷は高性能半導体向けの高付加価値製品を中心に好調に推移し、消耗品である精密加工ツールの出荷も顧客の設備稼働率等に連動して高水準の推移となりました。こうした環境のなか、機械装置の検収が進捗したことなどにより、売上高は前年同期と比べて増加しました。損益については、為替の影響と高付加価値製品の増加などによりGP率が上昇したことで、人件費や研究開発費など販売管理費の増加を吸収して増益となりました。以上の結果、当期の業績は以下のとおりとなりました。当期の事業実績(3ヶ月累計)出荷額 1,359億6百万円(前年同期比 22.3%増)売上高 1,143億8百万円(前年同期比 27.1%増)営業利益 490億33百万円(前年同期比 42.2%増) 営業利益率 42.9%経常利益 484億41百万円(前年同期比 42.5%増) 経常利益率 42.4%親会社株主に帰属する四半期純利益 342億21百万円(前年同期比 44.0%増) 純利益率 29.9%
(2) 当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、前連結会計年度末(以下、前期末)と比べ77億48百万円増加し7,511億59百万円となりました。これは、主に棚卸資産を中心とした流動資産が増加したことによるものです。負債は、前期末と比べ133億50百万円増加し1,686億36百万円となりました。これは、主に未払法人税等や賞与引当金が減少した一方で、電子記録債務や契約負債が増加したことによるものです。純資産は、前期末と比べ56億1百万円減少し5,825億23百万円となり、自己資本比率は前期末から1.6ポイント減少の77.3%となりました。
(3) 連結業績予想などの将来予測情報に関する説明当社が事業展開している半導体・電子部品業界において顧客の投資意欲が短期間で激しく変動することから需要予測が困難なため、業績予想の開示方法については、「1四半期先までの開示」としております。直近の市場環境と業績動向等を踏まえて当社グループの業績予測を精査した結果、これまで未開示であった4-9月期(中間期)の業績予想を開示いたします。また、4-9月期の業績予想開示に伴い、未定であった中間配当の予想を併せて開示いたします。詳細につきましては、本日(2026年7月23日)公表いたしました「2027年3月期第1四半期業績予想値と実績値との差異ならびに第2四半期業績予想および配当予想に関するお知らせ」をご参照ください。なお、4-9月期の出荷額は、2,769億円と予想しております。(7-9月期の想定為替レートは1USドル159円)
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。