SWCCは通期でセグメントを4から3へ統合再編し、四半期では第1四半期の好調を受けた業績・配当予想の上方修正の説明が大きく厚くなった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、SWCC分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 3,856字 → 3,315字(前期比-14%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(523字) → あり(783字)
変化の型: 構成変更型、出来事型
増えた要素
- 新中期経営計画「Transformation for Growth SWCC 2030」(2026年2月公表)とROIC経営2.0への深化・成長投資の方針
減った要素
- 電装・コンポーネンツ事業と通信・産業用デバイス事業のセグメント区分(「通信・コンポーネンツ事業」に統合され消滅)
- ㈱TOTOKU取得価格配分未了に伴うのれん暫定額算出の注記
- 米国関税政策の影響は限定的であり業績予想に織り込んでいない旨の説明
要約: 電装・コンポーネンツ事業と通信・産業用デバイス事業を「通信・コンポーネンツ事業」に統合し、セグメント数が4から3に減少。㈱TOTOKU連結や銅価高騰による増収増益の説明は前年同様の粒度で記載され、新中期経営計画の方針が新たに加わった。
四半期決算短信の比較
文字数: 1,686字 → 2,195字(前期比+30.2%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(422字) → あり(419字)
変化の型: 出来事型
増えた要素
- 第1四半期の好調な業績を受けた通期業績予想の上方修正の説明
- 中間・期末とも増配(合計配当311円に修正)の説明
要約: 第1四半期の実績が期初想定を上回ったことを受けて通期の業績予想を上方修正し、増配も決定したため、(4)将来予測情報の記載が前年の「変更なし」の一文から大幅に厚くなった。セグメント別の増減要因説明自体の粒度は前年並み。
定性文の全文(前期・今期)
通期 2025年3月期
出典: SWCC 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/58050/140120250513544283.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当社グループを取り巻く事業環境につきましては、物価と賃金が上昇する好循環を背景に景気は緩やかな回復を見せましたが、「2024年問題」を背景とする労働力不足や物資高騰などが懸念される状況で推移いたしました。また、2025年に入ってからは、米国の関税政策をはじめとする経済政策動向、不安定な国際情勢など、依然先行き不透明な状況が続いております。しかしながら、国内電力インフラ向けは、脱炭素社会の実現に向けた取り組みや、半導体・デジタル分野への投資拡大、さらに工事の年間平準化の進展も相まって、好調に推移しました。また、国内建設関連向けについては、当初想定していた前年度の電線需給逼迫からの反動は見られず、堅調に推移しました。一方で、自動車関連市場では、一部国内自動車メーカーの生産・出荷停止による調整局面等の影響が続きました。このような環境のもと 、当社グループの当連結会計年度 の業績は売上高2,378億62百万円(前年度比11.2%増)、営業利益は209億35百万円(前年度比63.2%増)、経常利益は持分法適用会社に対する投資損失と債権の貸倒リスクを勘案し最大限引当を行ったことなどが影響し112億72百万円(前年度比7.7%減)、親会社株主に帰属する当期純利益は114億円(前年度比29.0%増)となりました。次にセグメントの状況をご説明いたします。(エネルギー・インフラ事業)®電力インフラ向けは、戦略製品であるSICONEXの増産投資が旺盛な需要を捉え、受注を拡大しました。さらに電力会社のレベニューキャップ対応や施工人員の適正確保を目的とする工事案件の年間平準化を背景とする構造的な収益改善に加え、年間を通じて工事案件の受注が高まったことから、大幅な増収増益となりました。また、国内建設関連向けは、エネルギー・原材料等の価格高騰を織り込んだ販売価格見直しに加え、DX推進や各種生産性向上の施策を進め、堅調に推移した需要を捕捉しました。これらの結果、当事業における売上高は1,412億10百万円(前年度比14.6%増)、営業利益は180億63百万円(前年度比68.8%増)となりました。(電装・コンポーネンツ事業)xEV向け高機能製品は、一部国内自動車メーカーの生産・出荷停止による調整局面が続き、低調に推移しました。一方で一般汎用巻線については、重電向けが概ね堅調に推移するも、産業機械向けは低調に推移しました。これらの結果、当事業における売上高は567億61百万円(前年度比2.7%増)、営業利益は13億98百万円(前年度比14.1%減)となりました。(通信・産業用デバイス事業)通信ケーブルは販売価格見直しの効果に加え、データセンターを含む建設関連向けと車載高速通信ケーブルの需要が堅調に推移しました。また、事務機器用ローラについても、収益改善の取り組み効果に加え、個人、オフィス向けのほか産業向けの需要回復に伴い堅調に推移しました。一方で、ワイヤハーネスは、日系家電メーカーの国内および中国での販売不振 の影響が続きました。これらの結果、当事業における売上高は351億16百万円(前年度比14.3%増)、営業利益は27億82百万円(前年度比101.4%増)となりました。(その他)売上高は47億75百万円(前年度比2.1%増)、営業利益は4億78百万円(前年度比139.3%増)となりました。注. 上記の各セグメントの売上高には、セグメント間の内部売上高または振替高を含めておりません。
(2)当期の財政状態の概況当連結会計年度末における総資産は1,977億7百万円(前連結会計年度末総資産1,615億83百万円)で、主に㈱TOTOKUの株式取得に伴うのれんを計上したことおよび現金及び預金、売掛金が増加したため、前連結会計年度末より361億24百万円増加しております。当連結会計年度末における負債合計は1,120億89百万円(前連結会計年度末負債合計844億56百万円)で、主に㈱TOTOKUの株式取得に伴い借入金が増加したため、前連結会計年度末より276億32百万円増加しております。当連結会計年度末における純資産合計は856億18百万円(前連結会計年度末純資産771億26百万円)で、主に利益剰余金が増加したため、前連結会計年度末より84億92百万円増加しております。
(3)当期のキャッシュ・フローの概況当連結会計年度末における連結ベースの現金および現金同等物(以下、「資金」という。)は、191億53百万円となり、前連結会計年度末に比べ119億26百万円増加しております。各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動による資金の増加は131億12百万円(前連結会計年度は177億40百万円の資金の増加)となりました。これは、税金等調整前当期純利益207億44百万円が計上され、棚卸資産が13億96百万円増加したこと等によるものであります。(投資活動によるキャッシュ・フロー)投資活動による資金の増加は71百万円(前連結会計年度は10億21百万円の資金の増加)となりました。これは、㈱TOTOKUの株式取得による連結の範囲の変更を伴う子会社株式の取得による支出が77億9百万円、有形固定資産取得による支出69億56百万円、有形固定資産の売却による収入が102億26百万円、投資有価証券の売却による収入45億78百万円があったこと等によるものであります。(財務活動によるキャッシュ・フロー)財務活動による資金の減少は14億51百万円(前連結会計年度は156億26百万円の資金の減少)となりました。これは、配当金の支払額31億17百万円があったこと等によるものであります。
(4)今後の見通しエネルギー・インフラ事業のうち電力インフラは、脱炭素社会の進展を背景に、電力網の強靱化や再生可能エネルギー関連が引き続き好調に推移すると見込まれます。SWCCグループでは、この事業を成長牽引事業と位®置付けており、2023年度に増産投資した戦略製品であるSICONEX の生産能力の最大活用による売上拡大に加え、2025年度に第二期の増産投資に着手いたします。また建設関連は、底堅い需要が見通せるものの、工事現場の働き方改革による工程および竣工の遅れや、資材価格高騰による建設計画の見直し等による需要の調整が想定されることから、キャッシュ創出力を向上すべく、当社グループを横断した、あらたな営業サービスの提供や物流改革等に取り組みます。一方、電装・コンポーネンツ事業と通信・産業用デバイス事業は、次期連結会計年度より通信・コンポーネンツ事業として統合し、エネルギー・インフラ事業に並ぶ、あらたな成長の柱として事業拡大を目指します。特にモビリティおよび半導体領域を成長分野とし、素材製品の付加価値をより高める川下戦略を展開していますが、これをより加速すべく、2025年3月に㈱TOTOKUの株式を取得し子会社化いたしました。㈱TOTOKUは、「細く、軽く、小さく」を実現する独自の技術とノウハウに基づく高い競争優位性を有する製品群を抱えており、今後も高い成長が見込まれます。これらの製品群について、両社グループ共通の成長領域において技術開発、製造、営業・マーケティング等に係るリソースをクロスセルや共同開発により融合させることで、通信・コンポーネンツ事業の成長を実現させていきます。なお、足許にて不透明感が増している米国の関税政策に関しては、当社グループ全体において米国への直接および間接輸出の割合は低いことから、業績への影響は限定的であると想定し、現時点において、次期連結会計年度の業績予想には、この影響額を織り込んでおりません。なお、今後も継続して事業への影響を確認し、適切な対応を取ってまいります。これにより、当社グループの次期連結業績およびROICの見通しは、売上高2,600億円、営業利益245億円、経常利益235億円、親会社株主に帰属する当期純利益150億円、ROIC12.3%を見込んでおります。なお、当社は2025年3月27日(みなし取得日は2025年3月31日)に㈱TOTOKUの発行済み株式の51%を取得いたしましたが、取得価額の配分が完了していないため、2025年3月期末の連結貸借対照表に計上された「のれん」は暫定的に算出された金額となります。そのため、上記の次期連結業績の見通しにつきましては一定の仮定に基づき暫定的に算出したのれん等の償却費を織り込んでおります。
(5)利益配分に関する基本方針および当期・次期の配当当社の利益配分につきましては、収益状況のみならず、当社グループの成長に向けた各種の投資等、今後の事業戦略および事業展開も勘案した資本政策に基づき、株主の皆様への安定継続した配当を行うことを基本方針としております。当期の期末配当金につきましては、従来の配当予想1株当たり70円から16円増配し、1株当たり86円とさせていただきます。中間配当金と合わせると今期配当合計額は1株当たり136円となります。また、次期の配当金につきましては、さらに株主還元の充実を図るため中間配当金として1株当たり80円、期末配当金として1株当たり100円の合計180円を予定しております。
通期 2026年3月期
出典: SWCC 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
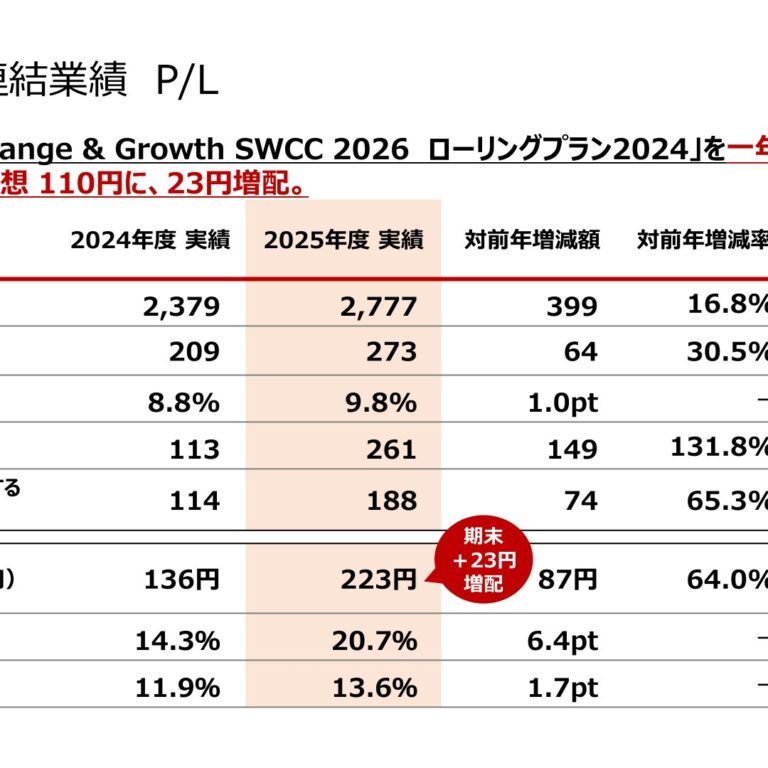
1.経営成績等の概況(1)当期の経営成績の概況SWCCグループを取り巻く事業環境は、米国の通商政策の動向や金融政策の不透明性、資源価格の高騰、国際情勢の不安定化などを背景に、依然として先行き不透明な状況が継続しました。国内の電力インフラ市場は、変電所の老朽化対応や送配電網強化に向けた継続的な投資が依然活発であることから、堅調に推移しました。建設関連市場は、人手不足や資材価格の高騰の影響がみられました。また、AI・半導体関連市場は、生成AIの急速な普及拡大や次世代技術開発への投資が継続しており、データセンター向けを中心に拡大しました。このような事業環境のもと、SWCCグループの当連結会計年度の業績は、電力インフラおよび通信ケーブル事業が好調に推移したこと、また、2025年3月にグループ入りした㈱TOTOKUの業績が貢献し、さらには、銅価の高騰が売上高を押し上げたため、売上高2,777億36百万円(前年度比16.8%増)、営業利益273億20百万円(前年度比30.5%増)、経常利益261億30百万円(前年度比131.8%増)、親会社株主に帰属する当期純利益188億40百万円(前年度比65.3%増)となりました。次にセグメントの状況をご説明いたします。(エネルギー・インフラ事業)電力インフラにおいては、変電設備の更新および送配電網の強靭化に向けた持続的投資が進む中、工事件数の®増加や戦略製品SICONEX の増産投資効果により、収益が拡大し利益率も改善しました。国内の建設関連は、人手不足や資材価格高騰の影響により、厳しい状況が続きましたが、下期に入り回復基調となりました。こうした環境のもと、各種原価低減策および生産性向上施策を着実に推進したこと、また銅価格高騰と適切な価格改定により収益は向上しました。これらの結果、当事業における売上高は1,319億44百万円(前年度比2.4%増)、営業利益は204億32百万円(前年度比21.9%増)となりました。(通信・コンポーネンツ事業)®通信ケーブル事業は、米国データセンターの活発な投資を背景に、戦略製品e-Ribbonの需要が下期に大幅に拡大し業績に寄与しました。半導体事業は、生成AIの普及を背景とした半導体市況が好調に推移し、中国向けを含め売上高は増加しました。一方で、汎用巻線は需要低迷が続いたほか、ワイヤハーネスについては、中国市場の家電向けにおいて厳しい状況が続きました。これらの結果、当事業における売上高は1,383億67百万円(前年度比35.3%増)、営業利益は69億25百万円(前年度比42.5%増)となりました。(その他)売上高は74億24百万円(前年度比10.0%増)、営業利益は13億1百万円(前年度比18.5%増)となりました。(注)上記の各セグメントの売上高には、セグメント間の内部売上高または振替高を含めておりません。
(2)当期の財政状態の概況当連結会計年度末における総資産は2,068億78百万円(前連結会計年度末総資産2,109億70百万円)で、主に売掛金が増加した一方、現金及び預金が減少したため、前連結会計年度末より40億92百万円減少しております。当連結会計年度末における負債合計は1,008億65百万円(前連結会計年度末負債合計1,188億40百万円)で、主に借入金が減少したため、前連結会計年度末より179億74百万円減少しております。当連結会計年度末における純資産合計は1,060億12百万円(前連結会計年度末純資産921億30百万円)で、主に利益剰余金が増加したため、前連結会計年度末より138億82百万円増加しております。
(3)当期のキャッシュ・フローの概況当連結会計年度末における連結ベースの現金および現金同等物(以下、「資金」という。)は、106億7百万円となり、前連結会計年度末に比べ85億45百万円減少しております。各キャッシュ・フローの状況とそれらの要因は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動による資金の増加は、162億30百万円(前連結会計年度は131億12百万円の資金の増加)となりました。これは、税金等調整前当期純利益287億3百万円が計上された一方、売上債権が36億94百万円増加したこと等によるものであります。(投資活動によるキャッシュ・フロー)投資活動による資金の減少は、24億82百万円(前連結会計年度は71百万円の資金の増加)となりました。これは、有形固定資産の取得による支出58億62百万円、投資有価証券の売却による収入32億92百万円があったこと等によるものであります。(財務活動によるキャッシュ・フロー)財務活動による資金の減少は、223億48百万円(前連結会計年度は14億51百万円の資金の減少)となりました。これは、短期借入金の純減額236億90百万円、長期借入れによる収入172億37百万円、長期借入金の返済による支出85億80百万円、配当金の支払額52億28百万円があったこと等によるものであります。
(4)今後の見通しSWCCグループは、2026年2月に発表した中期経営計画「Transformation for Growth SWCC 2030」をマイルストーンに、2036年のありたい姿「グローバルに挑戦を続ける100年企業」に向けて「変革」と「成長」を続けてまいります。中期経営計画の初年度となる2026年度は、成長事業と位置付けた電力インフラ、通信(海外)、半導体事業では事業の伸長に向け、ROIC経営2.0へと深化させる成長投資を積極的に展開いたします。電力インフラ市場は、電力網の強靱化や再生可能エネルギー関連が引き続き好調に推移すると見込まれます。また通信(海外)では生成AI市場の堅調な需要が継続、半導体市場もAI関連向け需要が拡大すると想定されます。施策としては、活況なAIデータセンター市場の急拡大を支える電力供給工事の工期短縮化に寄与する独自製品の採用拡大、戦略製品光®ファイバe-Ribbon の増産、半導体需要拡大に伴う高付加価値製品群の拡販などを進めてまいります。一方、キャッシュ・カウ事業である建設関連市場では、底堅い需要が見通せるものの、働き方改革による工期の遅れや、資材価格高騰による建設計画の見直し等も懸念されます。そのため、建設関連事業においては徹底した効率化によりキャッシュ創出力の向上を図り、そのキャッシュを成長事業へ投下していきます。中東情勢の緊迫化により、地政学的リスクの高まりは今後も続くものと予測されます。原材料価格等の高騰は、販売価格への転嫁に取り組むものの、既契約分への適用が一部困難なことを想定し、この影響額を一定程度業績に織り込んでおります。一方、サプライチェーンの混乱については、不透明感が継続しているものの、現時点においては、重大な影響には及ばないと想定しております。なお、中東情勢による状況の変化等により、今後連結業績への影響が見込まれる場合には速やかに開示いたします。SWCCグループの次期連結業績およびROICの見通しは、売上高3,250億円、営業利益285億円、経常利益279億円、親会社株主に帰属する当期純利益185億円、ROIC13.8%を見込んでおります。
(5)利益配分に関する基本方針および当期・次期の配当当社の利益配分につきましては、収益状況のみならず、SWCCグループの成長に向けた各種の投資等、今後の事業戦略および事業展開も勘案した資本政策に基づき、株主の皆様への安定継続した配当を行うことを基本方針としております。当期の期末配当金につきましては、従来の配当予想1株当たり110円から23円増配し、1株当たり133円とさせていただきます。中間配当金と合わせると今期配当合計額は1株当たり223円となります。また、次期の配当金につきましては、さらに株主還元の充実を図るため中間配当金として1株当たり110円、期末配当金として1株当たり140円の合計250円を予定しております。
四半期 2026年3月期 第1四半期
出典: SWCC 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/58050/140120250808536285.pdf)
1.経営成績等の概況(1) 当四半期の経営成績の概況当社グループを取り巻く事業環境につきましては、米国の関税政策をはじめとする経済政策の動向や不安定な国際情勢を背景に、先行き不透明な状況が続きました。国内の建設関連市場においては、働き方改革の進展により人手不足が顕在化し、工期の延伸を通じて電線需要にも影響が及びました。一方、国内の電力インフラ向け市場では、脱炭素社会の実現に向けた継続的な投資に支えられ、堅調に推移しました。また、自動車関連市場では、米国の関税政策による先行き不透明感が続く中、自動車の生産台数には回復の兆しが見られました。さらに、AI・半導体市場においては、次世代技術への期待の高まりや生成AIの普及拡大を背景に、引き続き堅調な需要が継続しました。このような環境のもと、当第1四半期連結累計期間の業績につきましては、売上高621億57百万円(前年同四半期対比9.2%増)、営業利益49億55百万円(前年同四半期対比1.8%増)、経常利益49億52百万円(前年同四半期対比6.9%増)、親会社株主に帰属する四半期純利益は30億26百万円(前年同四半期対比3.3%増)となりました。セグメント別の業績は次のとおりです。(エネルギー・インフラ事業)国内の建設関連向けは、原材料や物流コストの高騰を織り込んだ販売価格の見直しや、DX推進などによる収益改善に取り組み、適正な利益水準の確保に努めました。しかしながら、期初の想定通り、働き方改革を背景とした人手不足による工期延伸などの影響により電線需要が減少しました。電力インフラ向けは、国策を背景とするⓇ旺盛な需要のもと戦略製品SICONEX の増産投資が奏功し、好調なスタートを切りました。一方で、アルミ架空電線からの撤退の影響もあり、当事業における売上高は288億10百万円(前年同四半期対比5.5%減)、営業利益は35億79百万円(前年同四半期対比7.0%減)となりました。(通信・コンポ-ネンツ事業)Ⓡ通信ケーブルは、車載向けならびに米国データセンター向けe-Ribbonの需要が堅調に推移しました。モビリティ・半導体用は、㈱TOTOKUのグループ入りもあり、AI・半導体分野での売上高が大幅に拡大しました。一方、産業用は、個人向け事務機器用ローラの需要減少の影響を受けました。これらの結果、当事業における売上高は319億58百万円(前年同四半期対比27.4%増)、営業利益は14億33百万円(前年同四半期対比26.2%増)となりました。(その他)売上高は13億87百万円(前年同四半期対比1.1%増)、営業利益は74百万円(前年同四半期対比71.0%減)となりました。(注) 上記、セグメントの売上高には、セグメント間の内部売上高または振替高を含めておりません。
(2) 当四半期の財政状態の概況当第1四半期連結会計期間末における総資産は1,865億48百万円(前連結会計年度末総資産1,977億7百万円)で、主に現金及び預金、受取手形、売掛金及び契約資産が減少したため、前連結会計年度末より111億59百万円減少しております。当第1四半期連結会計期間末における負債合計は1,015億78百万円(前連結会計年度末負債合計1,120億89百万円)で、主に未払法人税等および借入金が減少したため、前連結会計年度末より105億10百万円減少しております。当第1四半期連結会計期間末における純資産合計は849億69百万円(前連結会計年度末純資産856億18百万円)で、主に為替換算調整勘定が減少したため、前連結会計年度末より6億49百万円減少しております。その結果、DEレシオは当第1四半期連結会計期間末で62.2%となりました。
(3) 研究開発活動当第1四半期連結累計期間の研究開発費の総額は、4億97百万円であります。
(4) 連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、2025年5月13日付「2025年3月期 決算短信〔日本基準〕(連結)」で公表いたしました通期の業績予想に変更はございません。
四半期 2027年3月期 第1四半期
出典: SWCC 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/58050/140120260807514096.pdf)
1.経営成績等の概況(1) 当四半期の経営成績の概況SWCCグループを取り巻く事業環境は、中東情勢をはじめとする地政学的リスクの高まりを受けた資源価格の高騰が継続したものの、政府の各種政策の効果もあり、サプライチェーンの混乱は緩和傾向で推移しました。国内の電力インフラ分野では、老朽化設備の更新や送配電網の強靭化に向けた継続的な投資により、需要は堅調に推移しました。一方、建設関連分野の需要は前年並みで推移しました。また、世界的な生成AI需要の拡大に伴いデータセンター向け設備投資が活発化し、AI半導体関連需要も拡大しました。このような環境のもと、当第1四半期連結累計期間の業績につきましては、成長領域と位置付ける電力インフラ事業、海外向け通信事業および半導体事業が堅調に推移したことに加え、銅価格上昇の影響もあり、売上高776億61百万円(前年同四半期対比24.9%増)、営業利益86億57百万円(前年同四半期対比80.4%増)、経常利益86億65百万円(前年同四半期対比80.7%増)、親会社株主に帰属する四半期純利益は57億8百万円(前年同四半期対比
92.2%増)となりました。セグメント別の業績は次のとおりであります。(エネルギー・インフラ事業)電力インフラ分野では、変電設備の老朽化更新需要や送配電網の強靭化に向けた投資が継続するなか、戦略製品ⓇSICONEXの増産投資による生産能力の増強および施工人材の強化により、競争優位性を活かして旺盛な需要を取り込み、収益性を向上しました。建設関連分野では、前年並みの需要が続く中、銅および材料価格上昇を踏まえた販売価格の適正化に加え、DX推進による業務効率化などの収益改善施策を進めた結果、収益性が向上しました。これらの結果、当事業における売上高は335億84百万円(前年同四半期対比22.8%増)、営業利益は60億69百万円(前年同四半期対比77.2%増)となりました。(通信・コンポーネンツ事業)Ⓡ通信ケーブル事業では、増産投資により生産能力を拡大した戦略製品e-Ribbonが、米国データセンター向けの旺盛な需要を取り込み、好調に推移しました。半導体関連事業では、生成AIの普及拡大に伴う半導体需要の増加により、半導体検査装置向けプローブピンを中心に需要が大きく伸長しました。これらの結果、当事業における売上高は418億86百万円(前年同四半期対比27.2%増)、営業利益は26億10百万円(前年同四半期対比86.0%増)となりました。(その他)売上高は21億90百万円(前年同四半期対比16.9%増)、営業利益は5億4百万円(前年同四半期対比396.6%増)となりました。(注) 上記の各セグメントの売上高には、セグメント間の内部売上高または振替高を含めておりません。
(2) 当四半期の財政状態の概況当第1四半期連結会計期間末における総資産 は2,204億1百万円(前連結会計年度末総資産2,068億78百万円)で、主に受取手形、売掛金及び契約資産、棚卸資産および投資有価証券が増加したため、前連結会計年度末より135億22百万円増加しております。当第1四半期連結会計期間末における負債合計 は1,104億86百万円(前連結会計年度末負債合計1,008億65百万円)で、主に支払手形及び買掛金およびコマーシャル・ペーパーが増加したため、前連結会計年度末より96億20百万円増加しております。当第1四半期連結会計期間末における純資産合計 は1,099億14百万円(前連結会計年度末純資産1,060億12百万円)で、主に利益剰余金が増加したため、前連結会計年度末より39億2百万円増加しております。その結果、DEレシオは当第1四半期連結会計期間末で45.6%となりました。
(3) 研究開発活動当第1四半期連結累計期間の研究開発費の総額は、5億73百万円であります。
(4) 連結業績予想などの将来予測情報に関する説明連結業績予想につきましては、第1四半期連結会計期間の業績が期初想定を上回って推移したことに加え、第2四半期連結会計期間以降も成長事業を中心に良好な事業環境が継続し、収益が堅調に推移する見通しとなりました。エネルギー・インフラ事業においては、国内電力インフラ分野の旺盛な需要を背景に、戦略製品であるⓇSICONEXのさらなる増産投資効果も寄与し、好調に推移すると見込んでおります。通信・コンポーネンツ事業におⓇいては、米国のAIデータセンター向けe-Ribbonの需要が堅調に推移していることに加え、半導体検査装置向けプローブピンについても、中国向け需要を含め、期初計画を大幅に上回る受注を見込んでおります。これらの状況を踏まえ、2026年5月14日付「2026年3月期 決算短信〔日本基準〕(連結)」で公表した通期連結業績予想を修正しております。また、中間配当につきましては、1株当たり30円増配し、140円とし、期末配当予想につきましても、1株当たり31円増配し、171円とすることといたしました。これにより今期配当合計額は当初計画の250円から311円となる予想です。上記詳細につきましては、本日(2026年8月7日)発表の「2027年3月期 業績予想の修正(上方修正)および配当予想の修正(増配)に関するお知らせ」をご参照ください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。