通期・四半期とも見出し構成とセグメント別記述の粒度は前年並みで、通期は今後の見通しにホルムズ海峡リスクや株式分割など新規トピックが加わった程度の変化にとどまる。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、フジクラ分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月14日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 2,595字 → 3,131字(前期比+20.7%、増加)
見出し構成の変化: 変化なし(配当関連見出しは年度表記が更新されただけで構成は同一)
粒度の判定: 同等
セグメント情報注記: あり(427字) → あり(427字)
変化の型: 出来事型、要因分析深化型
増えた要素
- ②今後の見通しにホルムズ海峡封鎖に伴う物流停滞・原材料(ナフサ等)供給リスクの説明を追加
- 2026年4月の株式分割(1株→6株)の実施内容と分割考慮後配当額を追加
- エレクトロニクス事業の減益要因(サプライチェーン問題・タイバーツ高・競争激化)の記述
要約: 通期は増収増益が続き、5事業部門ごとに売上・利益と増減要因を記述する構成・粒度は前年と同じ。今後の見通し欄にホルムズ海峡封鎖による原材料調達リスクなど新たなリスク説明が加わり、株式分割の実施内容も新規に記載された。配当関連見出しは年度表記が変わっただけで実質的な構成変化ではない。
四半期決算短信の比較
文字数: 1,305字 → 1,208字(前期比-7.4%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(338字) → あり(338字)
変化の型: 出来事型
増えた要素
- 自動車事業の欧州増産による増収の説明
- エレクトロニクス事業のスマートフォン向け品種構成変化による減益の説明
減った要素
- 米国関税政策による旧モデル製品の出荷前倒しに関する説明(前年固有)
- 建設電販市場の需要動向に関する説明(前年固有、エネルギー事業)
要約: 四半期は5事業部門の記述形式・粒度とも前年同様を維持。因果表現や前年比言及がやや減ったのは粒度低下ではなく、前年固有の特殊要因(関税前倒し出荷等)が今期は別の事業固有要因に入れ替わったため。
定性文の全文(前期・今期)
通期 2025年3月期
出典: フジクラ 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/58030/140120250512541636.pdf)
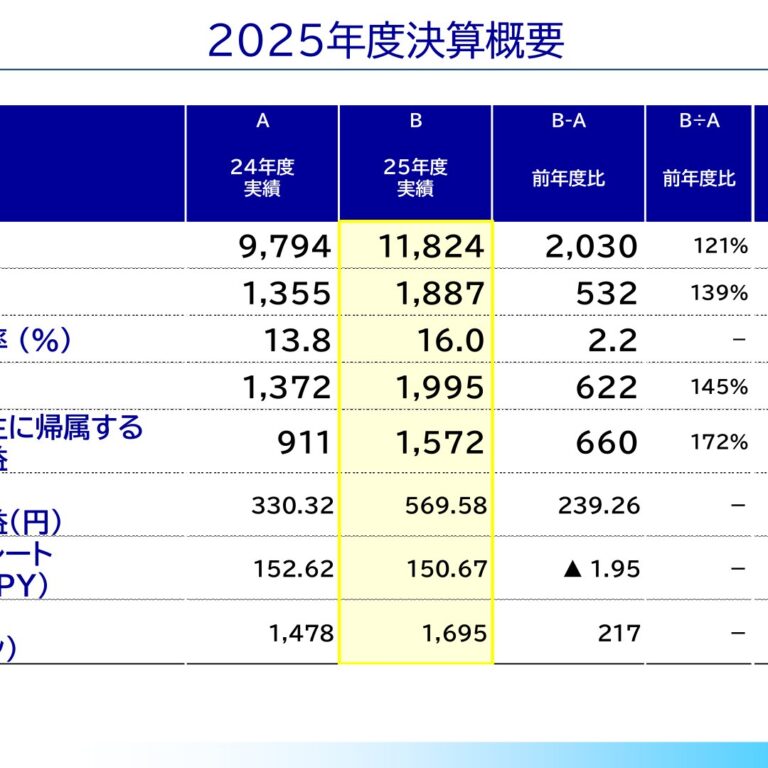
1.経営成績等の概況(1)当期の経営成績の概況①当期の経営成績当社グループの当連結会計年度の売上高は9,794億円(前年度比22.5%増)、営業利益は1,355億円(同95.0%増)、経常利益は1,372億円(同96.8%増)、親会社株主に帰属する当期純利益は911億円(同78.6%増)となりました。セグメントごとの経営成績は次のとおりであります。
[情報通信事業部門]生成AIの普及・拡大を背景としたデータセンタ向けの需要が引き続き伸長したこと、及び為替の影響により、売上高は前年度比51.8%増の4,513億円、営業利益は同135.2%増の922億円となりました。
[エレクトロニクス事業部門]データセンタ向けHDD需要増、高採算製品の選択受注による品種構成の良化、及び為替の影響により、売上高は前年度比12.9%増の1,859億円、営業利益は同37.7%増の229億円となりました。
[自動車事業部門]売上高は前連結会計年度並みの1,771億円となり、生産性の改善、受注変動によるコストアップ分の顧客転嫁の推進等により、営業利益は前年度比395.6%増の58億円となりました。
[エネルギー事業部門]国内の再開発や新工場建設等の需要が引き続き堅調に推移し、売上高は前年度比4.4%増の1,452億円、営業利益は同37.2%増の119億円となりました。
[不動産事業部門]当社旧深川工場跡地再開発事業である「深川ギャザリア」の賃貸収入等により、売上高は前年度比2.9%増の108億円、営業利益は前連結会計年度並みの49億円となりました。
②今後の見通し2026年3月期の当社連結の業績予想につきましては、売上高は9,570億円(前年度比2.3%減)、営業利益は1,220億円(同10.0%減)、経常利益は1,260億円(同8.2%減)、親会社株主に帰属する当期純利益は900億円(同1.2%減)を予想しております。為替や米国関税政策の影響を受けるものの、情報通信事業部門ではデータセンタ向けの需要が引き続き伸長する見通しであります。
(2)当期の財政状態の概況①資産、負債及び純資産の状況当連結会計年度末の総資産は、前連結会計年度末と比較し、1,064億円増加の8,303億円となりました。これは主に、情報通信事業部門における需要増を背景に、売上債権及び棚卸資産等の流動資産が増加したことによるものです。負債の部は、前連結会計年度末と比較し、377億円増加の3,950億円となりました。これは主に、情報通信事業部門における需要増を背景に支払債務が増加したことによるものです。純資産の部は、前連結会計年度末と比較し、687億円増加の4,353億円となりました。これは主に、親会社株主に帰属する当期純利益の計上によるものです。
②キャッシュ・フローの状況当連結会計年度におけるキャッシュ・フローにつきましては、営業活動によるキャッシュ・フローは、税金等調整前当期純利益1,214億円等を源泉とした収入により、1,159億円の収入(前年度比215億円の収入増加)となりました。投資活動によるキャッシュ・フローは設備投資を中心に209億円の支出(前年度比6億円の支出減少)となりました。財務活動によるキャッシュ・フローは借入金の返済や配当金の支払による支出を中心に574億円の支出(前年度比214億円の支出増加)となりました。以上の結果、現金及び現金同等物の期末残高は1,842億円(前年度比372億円の増加)となりました。(参考)キャッシュ・フロー関連指標の推移2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率(%) 28.6 36.1 41.2 47.1 49.1時価ベースの自己資本比率(%) 26.3 28.2 39.4 86.8 179.4キャッシュ・フロー対
4.0 5.4 3.7 2.1 1.5有利子負債比率(年)インタレスト・カバレッジ・
23.6 16.2 24.9 26.6 33.2レシオ(倍)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)各指標は、いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は、期末株式終値×自己株式を除く期末発行済株式総数により算定しております。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しております。(注4)有利子負債は、連結貸借対照表に計上されている負債のうち利息を支払っている全ての負債を対象としております。
(3)利益配分に関する基本方針及び当期・次期の配当①2025年3月期の期末配当について当社は「2025年中期経営計画」(以下、「25中期」という。)において、株主還元につきまして連結配当性向30%を目安とすることを定めております。この方針に基づき、2025年3月期の期末配当について、1株当たり66.5円とする期末配当案を、2025年6月27日開催予定の当社定時株主総会に提案することを、2025年5月13日開催の取締役会において決議いたしました。これにより、2025年3月期における年間配当は、1株当たり100円(中間配当33.5円、期末配当66.5円)となります。
②2026年3月期の配当予想について2025年3月期は、生成AIの普及・拡大を背景に、核心的事業領域の3分野のうち、特に情報ストレージ分野が大きく伸長した結果、25中期を1年前倒しで達成いたしました。2026年3月期についても、米国の関税政策やそれに伴う急激な為替変動等の影響があるものの、当社の事業環境は概ね堅調に推移すると見込んでおります。これにより、2024年3月期から2026年3月期までの3か年累計の営業キャッシュ・フローは、25中期を上回る見通しとなっております。超過したキャッシュの使途について検討した結果、成長投資と株主還元に充当することとし、株主還元につきましては、2026年3月期の連結配当性向を40%といたします。これにより、2026年3月期の年間配当につきましては、1株当たり130円(中間配当65.0円、期末配当65.0円)となる見込みです。
通期 2026年3月期
出典: フジクラ 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月14日
1.経営成績等の概況(1)当期の経営成績の概況①当期の経営成績当社グループの当連結会計年度の売上高は11,824億円(前年度比20.7%増)、営業利益は1,887億円(同39.2%増)、経常利益は1,995億円(同45.4%増)、親会社株主に帰属する当期純利益は1,572億円(同72.5%増)となりました。セグメントごとの経営成績は次のとおりであります。
[情報通信事業部門]生成AIの普及・拡大を背景としたデータセンタ向けの需要が引き続き伸長したことにより、売上高は前年度比
44.7%増の6,530億円、営業利益は同65.7%増の1,527億円となりました。[エレクトロニクス事業部門]川下におけるサプライチェーン問題の発現、競争の激化、及びタイバーツ高によるコスト増加により、売上高は前年度比7.3%減の1,723億円、営業利益は同66.5%減の77億円となりました。
[自動車事業部門]当期間に売価転嫁できない銅価高騰影響があるものの、一過性のインフレ影響等の売価反映が進み、売上高は前年度比1.3%増の1,794億円、営業利益は同17.0%増の68億円となりました。
[エネルギー事業部門]高採算製品の出荷増加や売価改善、銅価高騰に起因するデリバティブ評価益もあり、売上高は前年度比8.1%増の1,570億円、営業利益は同58.6%増の189億円となりました。
[不動産事業部門]当社旧深川工場跡地再開発事業である「深川ギャザリア」の賃貸収入等により、売上高は前年度比1.9%増の110億円、営業利益は同2.1%増の50億円となりました。
②今後の見通し2027年3月期の当社連結の業績予想につきましては、売上高は12,430億円(前年度比5.1%増)、営業利益は2,110億円(同11.8%増)、経常利益は2,180億円(同9.3%増)、親会社株主に帰属する当期純利益は1,560億円(同0.7%減)を予想しております。情報通信事業部門において光ケーブルの急峻な増産により、水素等の一部の原材料調達が追いつかなくなる懸念があり、この影響を保守的に見込んでいるものの、トランプ関税の還付、データセンタ向けの強い需要が継続することを背景に、好調な業績で推移する見通しであります。なお、足元ではホルムズ海峡封鎖による物流停滞が生じており、サプライチェーンへの影響が懸念されます。特に、ナフサ需給の逼迫を背景にして、一部原材料について供給不足や価格上昇が懸念されるものの、現時点において不確実性が高く、影響額を合理的に算定する事が困難であるため、業績予想には織り込んでおりません。今後、業績への重大な影響が見込まれる場合は、速やかに開示いたします。
(2)当期の財政状態の概況①資産、負債及び純資産の状況当連結会計年度末の総資産は、前連結会計年度末と比較し、1,391億円増加の9,695億円となりました。これは主に、情報通信事業部門における需要増を背景に、売上債権及び棚卸資産等の流動資産、及び有形固定資産が増加したことによるものです。負債の部は、前連結会計年度末と比較し、187億円減少の3,763億円となりました。これは主に、有利子負債が減少したことによるものです。純資産の部は、前連結会計年度末と比較し、1,579億円増加の5,932億円となりました。これは主に、親会社株主に帰属する当期純利益の計上及び為替変動に伴う為替換算調整勘定の増加によるものであり、配当金の支払いに伴う利益剰余金の減少が一部相殺しました。
②キャッシュ・フローの状況当連結会計年度におけるキャッシュ・フローにつきましては、営業活動によるキャッシュ・フローは、税金等調整前当期純利益2,046億円等を源泉とした収入により、1,329億円の収入(前年度比170億円の収入増加)となりました。投資活動によるキャッシュ・フローは設備投資を中心に362億円の支出(前年度比153億円の支出増加)となりました。財務活動によるキャッシュ・フローは借入金の返済や配当金の支払による支出を中心に1,113億円の支出(前年度比539億円の支出増加)となりました。以上の結果、現金及び現金同等物の期末残高は1,789億円(前年度比53億円の減少)となりました。(参考)キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率(%) 36.1 41.2 47.1 49.1 57.8時価ベースの自己資本比率(%) 28.2 39.4 86.8 179.4 698.5キャッシュ・フロー対
5.4 3.7 2.1 1.5 0.8有利子負債比率(年)インタレスト・カバレッジ・
16.2 24.9 26.6 33.2 64.1レシオ(倍)自己資本比率:自己資本/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/キャッシュ・フローインタレスト・カバレッジ・レシオ:キャッシュ・フロー/利払い(注1)各指標は、いずれも連結ベースの財務数値により計算しております。(注2)株式時価総額は、期末株価終値×自己株式を除く期末発行済株式総数により算定しております。(注3)キャッシュ・フローは、営業キャッシュ・フローを利用しております。(注4)有利子負債は、連結貸借対照表に計上されている負債のうち利息を支払っている全ての負債を対象としております。
(3)利益配分に関する基本方針及び当期・次期の配当①2026年3月期の期末配当について当社は、2025年中期経営計画(以下「25中期」)における利益及びキャッシュ・フローの達成状況、将来の成長投資等を勘案し、2026年3月期につきましては、配当性向を従来の30%から引き上げ、40%を目安とした株主還元を行う方針です。この方針に基づき、2026年3月期の期末配当について、1株当たり130.0円とする期末配当案を、2026年6月26日開催予定の当社定時株主総会に提案することを、2026年5月14日開催の取締役会において決議いたしました。これにより、2026年3月期における年間配当は、1株当たり225.0円(中間配当95.0円、期末配当130.0円)となります。なお、当社は、2026年4月1日付で普通株式1株につき6株の割合で株式分割を行いました。当連結会計年度の期首に株式分割が行われたと仮定した場合、当期の1株当たり年間配当は37.5円(中間配当15.8円、期末配当21.7円)となります。
②2027年3月期の配当予想について2026年3月期は、生成AIの普及・拡大の流れが継続し、核心的事業領域の3分野のうち、特に情報ストレージ分野が大きく伸長したことから、25中期の各計画値を上回る結果となりました。2027年3月期については、生成AIの普及によるデータセンタ投資の拡大を背景に、情報通信事業部門を中心に、需要環境は堅調に推移すると見込んでおります。一方で、足元ではホルムズ海峡封鎖に伴い物流の停滞が生じており、サプライチェーンへの影響が懸念されるほか、一部原材料について供給不足や価格上昇の可能性もあり、現時点において不確実性が高い状況です。当社は成長投資、財務体質の維持、並びに株主還元について、経営環境に応じ、適切かつ機動的に資金を配分する方針としております。前述の不確実性はあるものの、株主還元につきましては連結配当性向40%を目安といたします。これにより、2027年3月期の年間配当につきましては、1株当たり38.0円(中間配当19.0円、期末配当19.0円)となる見込みです。
四半期 2026年3月期 第1四半期
出典: フジクラ 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/58030/140120250806532719.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当社グループの当第1四半期連結累計期間の売上高は2,679億円(前年同四半期比22.7%増)、営業利益は411億円(同68.0%増)、経常利益は418億円(同60.1%増)、親会社株主に帰属する四半期純利益は313億円(同63.9%増)となりました。セグメントごとの経営成績は次のとおりであります。
[情報通信事業部門]生成AIの普及・拡大を背景としたデータセンタ向けの需要が引き続き伸長したことにより、売上高は前年同四半期比58.3%増の1,438億円、営業利益は同124.8%増の340億円となりました。
[エレクトロニクス事業部門]米国関税政策の影響で旧モデル製品を中心に出荷前倒しがあった影響で、売上高は前年同四半期比5.3%増の394億円となった一方、旧モデル製品の採算が厳しく、為替の影響もあり営業利益は同52.2%減の17億円となりました。
[自動車事業部門]受注プログラムが端境期を迎える影響で納入数量が減少したことにより、売上高は前年同四半期比8.7%減の441億円となり、人件費を中心とした費用抑制策をおこなったものの、営業利益は同33.1%減の14億円となりました。
[エネルギー事業部門]建設電販市場の需要が落ち着いたことにより、売上高は前年同四半期比3.8%減の354億円となった一方、高採算製品の出荷増加により営業利益は同8.7%増の33億円となりました。
[不動産事業部門]当社旧深川工場跡地再開発事業である「深川ギャザリア」の賃貸収入等により、売上高は前年同四半期比3.5%増の28億円、営業利益は同1.0%増の14億円となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、前連結会計年度末と比較し、342億円減少の7,961億円となりました。これは主に、情報通信事業部門を中心とした仕入債務の支払い等による運転資金の支出、及び配当金の支払いに伴い、現金及び預金が減少したことによるものです。負債の部は、前連結会計年度末と比較し、441億円減少の3,509億円となりました。これは主に、情報通信事業部門を中心とした仕入債務の減少、及び未払賞与の支払いによるものです。純資産の部は、前連結会計年度末と比較し、99億円増加の4,453億円となりました。これは主に、親会社株主に帰属する四半期純利益の計上によるものであり、配当金の支払いに伴う利益剰余金の減少が一部相殺しました。
(3)連結業績予想などの将来予測情報に関する説明2025年5月13日に公表いたしました第2四半期(中間期)及び通期の連結業績予想を修正しております。具体的な内容につきましては、本日(2025年8月7日)公表いたしました「2026年3月期第2四半期(中間期)及び通期連結業績予想の修正並びに配当予想の修正に関するお知らせ」をご覧ください。
(4)研究開発活動当第1四半期連結累計期間における当社グループの研究開発活動の金額は45億円であります。なお、当第1四半期連結累計期間において、当社グループの研究開発活動の状況に重要な変更はありません。
四半期 2027年3月期 第1四半期
出典: フジクラ 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/58030/140120260806513575.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況当社グループの当第1四半期連結累計期間の売上高は4,020億円(前年同四半期比50.1%増)、営業利益は1,048億円(同155.1%増)、経常利益は1,115億円(同166.8%増)、親会社株主に帰属する四半期純利益は804億円(同
156.8%増)となりました。セグメントごとの経営成績は次のとおりであります。
[情報通信]データセンタ向け需要の拡大を背景に、光コンポーネント製品を中心に伸長したことに加え、米国以外の新規データセンタ案件として光コンポーネント製品の大量受注があり、売上高は前年同四半期比83.9%増の2,644億円、営業利益は同188.3%増の980億円となりました。
[エレクトロニクス]スマートフォン向け製品で品種構成の変化があり、売上高は前年同四半期比10.3%減の353億円、材料費高騰等の影響もあり、営業利益は同73.5%減の4億円となりました。
[自動車]欧州での増産等により、売上高は前年同四半期比24.7%増の550億円、営業利益は前年同四半期並みの12億円(前年同四半期は営業利益14億円)となりました。
[エネルギー]高採算案件の獲得や売価改善により、売上高は前年同四半期比23.1%増の436億円、営業利益は同59.2%増の53億円となりました。
[不動産]当社旧深川工場跡地再開発事業である「深川ギャザリア」の賃貸収入等により、売上高は前年同四半期比0.6%増の28億円、営業利益は同2.7%減の13億円となりました。
(2)当四半期の財政状態の概況当第1四半期連結会計期間末の総資産は、前連結会計年度末と比較し、1,012億円増加の10,707億円となりました。これは主に、情報通信事業における需要増を背景に、売上債権及び棚卸資産等の流動資産が増加したことによるものです。負債の部は、前連結会計年度末と比較し、528億円増加の4,291億円となりました。これは主に、有利子負債が増加したことによるものです。純資産の部は、前連結会計年度末と比較し、484億円増加の6,416億円となりました。これは主に、親会社株主に帰属する四半期純利益の計上によるものであり、配当金の支払いに伴う利益剰余金の減少が一部相殺しました。
(3)連結業績予想などの将来予測情報に関する説明2026年6月18日に公表いたしました第2四半期(中間期)及び通期の連結業績予想を修正しております。具体的な内容につきましては、本日(2026年8月7日)公表いたしました「2027年3月期第2四半期(中間期)及び通期連結業績予想の修正に関するお知らせ」をご覧ください。
(4)研究開発活動当第1四半期連結累計期間における当社グループの研究開発活動の金額は48億円であります。なお、当第1四半期連結累計期間において、当社グループの研究開発活動の状況に重要な変更はありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。