通期はセグメント別の今後の見通し記述が削減され簡素化した一方、四半期はセグメント再編と予想修正理由の説明充実により細分化した。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、古河電気工業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月12日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月7日 → 2026年8月6日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 6,606字 → 5,272字(前期比-20.3%、減少)
見出し構成の変化: 変化なし
粒度の判定: 粗くなった
セグメント情報注記: あり(591字) → あり(639字)
変化の型: 簡素化型、出来事型
増えた要素
- 中間配当再開とDOE(株主資本配当率)導入によるご参考説明(株主還元方針の変更)
- エネルギーインフラ事業における中国子会社の全持分譲渡の言及
減った要素
- セグメント別(情報通信ソリューション・エネルギーインフラ・電装エレクトロニクス・機能製品)の今後の見通し・取り組み方針を述べた段落
- 会計方針の変更に伴う遡及適用の注記(前期のみ記載)
要約: 見出し構成(5節)は変わらないが、前期にあった各事業セグメントごとの「今後の見通し」段落がほぼ削除され、文字数は20%減少した。一方で中間配当再開・DOE導入という新たな株主還元方針や中国子会社の持分譲渡が新たに言及された。
四半期決算短信の比較
文字数: 1,485字 → 1,877字(前期比+26.4%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(241字) → あり(0字)
変化の型: 構成変更型、要因分析深化型
増えた要素
- 事業セグメント区分の変更(インフラ/電装エレクトロニクス/機能製品の4区分から、光ソリューション・情報コンポーネント・エネルギーインフラ・自動車電装システム・メタルソリューションの5区分+サービス開発等に再編)
- 通期・中間業績予想の上振れ見込みに関する詳細な理由説明(データセンタ関連需要増、持分法投資利益増加等)
要約: 報告セグメントを4区分から5区分に再編し、セグメントごとの業績説明がより細分化された。また(3)将来予測情報の説明が、前年の一文(業績予想に変更なし)から、通期・中間予想の上振れ理由を具体的に述べる内容へと充実した。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 古河電気工業 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/58010/140120250512543510.pdf)
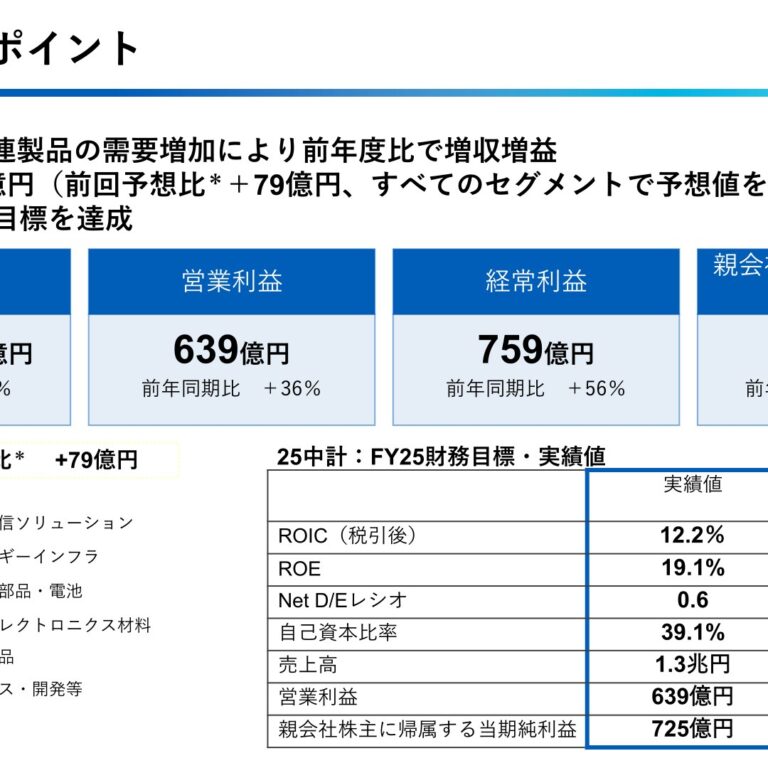
1.経営成績等の概況(1)当期の経営成績の概況当期の世界経済については、米国では、インフレの鈍化及び所得環境の改善、雇用者数の緩やかな増加があったものの、追加関税措置によるインフレ懸念を受け個人消費に減速感が生じる等、景気の先行きに不透明感が高まりました。欧州では、金融緩和やインフレの落ち着き、所得環境の改善があったものの、個人消費、設備投資の伸び悩みや輸出の減速により、景気の回復は限定的なものとなりました。中国では、政府による景気刺激策の効果が見られましたが、不動産市場停滞の長期化等の影響から個人消費は低迷し、景気は伸び悩みました。さらに、ロシア・ウクライナ情勢や中東での軍事衝突等不安定な経済環境が継続しました。わが国の経済においては、高水準の企業収益を背景に、主としてIT関連の需要に基づく設備投資が底堅く推移したものの、賃金・所得の伸びが物価上昇を安定的に上回る状況には至らず個人消費は力強さに欠け、景気の回復ペースは緩やかなものとなりました。このような環境の下、当社グループでは、2030年におけるありたい姿を描き、そこへ向けての時間軸と領域を明確にした「古河電工グループ ビジョン2030」(以下、「ビジョン2030」という)からバックキャストして2025年に目指す姿の達成を見据えて策定した中期経営計画「Road to Vision2030-変革と挑戦-」(以下、「25中計」という)に基づき、「資本効率重視による既存事業の収益最大化」及び「開発力・提案力の強化による新事業創出に向けた基盤整備」を推進してまいりました。また、これらを下支えする「ESG経営の基盤強化」に取り組んでまいりました。「資本効率重視による既存事業の収益最大化」については、事業ポートフォリオ最適化の取組みを進めることで、利益創出を図ってまいりました。主な取組みとして、統一された戦略による事業運営の効率化及びリソースの効率的な配分による競争力強化等を目的とした光ファイバ・ケーブル事業及びメタル電線事業の再編のほか、シナジーの発揮により成長市場における当社の優位性を確立するため、光コネクタにおいて開発力・コスト競争力に強みを持つ会社や高速光変調器において世界トップレベルのシェアを有する会社の子会社化を決定いたしました。また、データセンタ・AI関連市場においては、機能製品関連事業等において製品供給体制を強化し売上拡大を図ってまいりました。特に放熱・冷却製品について、競合他社との差別化を図り、より高機能な製品を顧客に対して提供することによって収益基盤の拡大に取り組んでまいりました。「開発力・提案力の強化による新事業創出に向けた基盤整備」については、日本国内において道路や鉄道等の社会インフラの老朽化と労働人口の減少が進行するなか、社会インフラ維持管理向けデジタルソリューションの提供により省人化・省力化に貢献してまいりました。また、環境負荷や労働衛生の観点から課題の多い薬品等を使用することなく錆・塗膜を除去できるレーザ施工システムの開発を進めてまいりました。加えて、ライフサイエンスを中心とするフォトニクス技術の非通信領域に関する事業の強化を図るため、医療・産業機器向け光ファイバ及び光関連部品を製造する会社を子会社化いたしました。「ESG経営の基盤強化」については、脱炭素社会実現に向けた更なる貢献のためバリューチェーン全体で温室効果ガスの排出量ネットゼロを目指すべく「古河電工グループ 環境ビジョン2050」を改定いたしました。また、当社グループの存在意義を表す古河電工グループ パーパス「『つづく』をつくり、世界を明るくする。」(以下、「パーパス」という。2024年3月制定)について、従業員の理解促進及び共感の醸成を目的とした活動を実施してまいりました。これにより、従業員が当社グループで働くことへの誇りをもつことにつなげて従業員エンゲージメントの向上に取り組んでまいりました。加えて、従業員及びサプライチェーンにおける人権リスクの再評価により新たに特定したリスクについてそれらを低減させる施策に取り組むとともに、責任ある鉱物調達に関する対応ルールを策定いたしました。当期の業績につきましては、電装エレクトロニクス事業におけるワイヤハーネス等の自動車部品での増収や機能製品事業におけるデータセンタ関連製品での増収、また銅地金価格・為替の変動の影響により、グループ全体の売上は増加しました。損益面では、高付加価値製品のラインナップ拡充や生産性の改善、販売価格の適正化に取り組んだことにより増益となりました。その結果、連結売上高は1兆2,018億円(前期比13.7%増)、連結営業利益は471億円(前期比359億円増)、連結経常利益は486億円(前期比383億円増)となりました。株式交換差益48億円、投資有価証券売却益104億円等を特別利益に、減損損失26億円、製品補償引当金繰入額61億円等を特別損失として計上した結果、親会社株主に帰属する当期純利益は334億円(前期比269億円増)となりました。なお、海外売上高は6,378億円(前期比17.0%増)で、海外売上高比率は53.1%(前期比1.5ポイント増)となりました。単独の業績につきましては、売上高は3,535億円(前期比19.1%増)、営業利益は15億円(前期比106億円改善)、経常利益は130億円(前期比127億円増)、当期純利益は324億円(前期比305億円増)となりました。セグメントの業績を示すと、次のとおりであります。〔インフラ〕情報通信ソリューション事業では、データセンタ・AI関連市場の伸長を背景に、ローラブルリボンケーブル等の高付加価値製品をはじめとする製品ラインナップの拡充及び供給体制の強化により、売上の増加を図ってまいりました。また、北米テレコム市場においては、光ファイバ等について顧客の投資抑制や在庫調整による需要低迷から緩やかに回復しつつあり、継続的なマーケティング活動の強化や製造体制の整備を実施するとともに、生産性の改善に取り組んだことで、増収増益となりました。エネルギーインフラ事業では、電力事業において、国内の超高圧地中線や再生可能エネルギー向け海底線及び地中線の堅調な需要を背景に、ケーブルの製造能力及び工事施工能力の増強に取り組んでまいりました。産業電線・機器事業においては、軽量かつ柔軟性に優れ建設工事の省力化・効率化に貢献するアルミCVケーブル等の機能線及び送配電部品の堅調な需要のもと、マーケティング活動の推進による拡販に努めてまいりました。さらに、利益確保を重視した受注活動と販売価格の適正化に取り組んだことで増収増益となりました。これらの結果、当セグメントの連結売上高は3,094億円(前期比11.2%増)、連結営業利益は45億円(前期比158億円改善)となりました。また、単独売上高は979億円(前期比26.4%増)となりました。情報通信ソリューション事業では、急速に外部環境が変化するなか光ファイバ・ケーブル事業の運営体制を刷新し、グローバルに統一された戦略のもとで効率的かつ迅速な意思決定による事業運営を行うことで、収益拡大を図ってまいります。また、拡大傾向が継続すると見込まれるデータセンタ・AI関連市場に向け、光ケーブル等の供給体制を強化するとともに、通信の高速大容量化に不可欠な光コネクタ関連技術に強みを持つ会社を子会社化し、開発力とコスト競争力におけるシナジーを発揮することで、市場での優位性を確立してまいります。加えて、テレコム市場の本格的な需要回復に備え、製造体制の整備や生産性改善等の取組みを継続してまいります。さらに、高速光変調器において世界トップレベルのシェアを有する会社の子会社化により、B5G*時代の光ネットワークに向けた集積デバイス等の開発を推進してまいります。*B5G…Beyond5G。5Gの特徴(高速・大容量、低遅延、多数端末との接続)の更なる高度化に加えて、空・海・宇宙への利用領域の拡張、超低消費電力、超高信頼等の特徴を備えることが想定されている。6G(第6世代移動通信システム)とも呼ばれる。エネルギーインフラ事業では、電力事業においては引き続き国内の超高圧地中線の引替え需要や再生可能エネルギー関連需要を捉え売上の拡大を図るとともに、産業電線・機器事業においては、アルミCVケーブル等の機能線やデータセンタ向けプラグインコネクタ等の戦略製品の拡販に取り組んでまいります。また、当社グループ内のメタル電線事業の統合を実施することで、商圏・商流の集約による販路拡大、リソースの効率的な配分による競争力強化等のシナジー効果の最大化を目指してまいります。〔電装エレクトロニクス〕自動車部品事業では、車両の軽量化に貢献するアルミワイヤハーネスの搭載車種拡大等により売上が堅調に推移いたしました。また、電動自動車市場に向けた高電圧に対応したワイヤハーネス等の製品開発及び拡販に取り組んでまいりました。さらに、円安の影響により海外子会社において生産した製品の輸入価格が上昇したものの、顧客の安定的な生産計画に基づく受注により生産性が改善したことに加え、販売価格の適正化に取り組んだことで、増収増益となりました。電装エレクトロニクス材料事業では、エレクトロニクス関連市場の低迷が続いたものの、パワー半導体用及び放熱部品用耐熱無酸素銅条等の高付加価値製品の品揃えの充実及び拡販や、販売価格の適正化を含む製品ミックスの改善に取り組んでまいりました。さらに、銅地金価格の高騰や円安の影響により、増収増益となりました。これらの結果、当セグメントの連結売上高は7,364億円(前期比12.7%増)、連結営業利益は323億円(前期比
72.7%増)となりました。また、単独売上高は1,597億円(前期比12.8%増)となりました。自動車部品事業では、引き続き電動自動車市場に向けた製品開発や生産の自働化等による生産性改善に取り組むことで収益の拡大を図ってまいります。電装エレクトロニクス材料事業では、今後も販売価格の適正化を含む製品ミックスの改善による収益の確保に努めるとともに、高付加価値製品の品揃えの充実と拡販に取り組んでまいります。〔機能製品〕機能製品事業では、データセンタ・AI関連市場の成長に伴う需要を取り込むべく各施策を実施してまいりました。特に、放熱・冷却製品については需要が旺盛な空冷方式ヒートシンクの供給体制を整備してまいりました。また、ハードディスクドライブ用アルミブランク材については、顧客の在庫調整の解消を受け回復した需要を捉えたことにより収益を拡大し、増収増益となりました。これらの結果、当セグメントの連結売上高は1,470億円(前期比27.4%増)、連結営業利益は140億円(前期比84億円増)となりました。また、単独売上高は919億円(前期比25.1%増)となりました。機能製品事業では、引き続き高い成長が見込まれるデータセンタ・AI関連市場に向け、次世代製品の開発、製造体制の整備、顧客対応力の強化等に取り組んでまいります。半導体製造用テープについては、三重事業所内に開設した新工場が2025年度より量産開始予定であり、高性能かつ高品質な製品の安定供給を図ってまいります。また、データセンタ向け放熱・冷却製品については、従来の空冷方式に加え、新たに水冷モジュールの量産開始に向け工場新設等の製造体制の整備を図ってまいります。〔サービス・開発等〕水力発電、新製品の研究開発、不動産の賃貸、各種業務受託等による当社グループ各事業のサポート等を行っております。なお、当社日光事業所においては、必要な電力のほとんどを再生可能エネルギー(水力発電)で賄っており、本水力発電は25中計におけるサステナビリティ目標「電力消費量に占める再生可能エネルギー比率30%」達成の一端を担っております。当セグメントの連結売上高は338億円(前期比7.1%増)、連結営業損失は36億円(前期比17億円悪化)となりました。また、単独売上高は40億円(前期比7.0%減)となりました。
(2)当期の財政状態の概況当連結会計年度より、会計方針の変更を行っており、前連結会計年度との比較分析に当たっては、遡及適用後の数値を用いております。詳細については、「4.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(会計方針の変更)」をご参照ください。資産の部では、合計が前連結会計年度末に比べ20億円増加して9,870億円となりました。現金及び預金が111億円、受取手形、売掛金及び契約資産が149億円、棚卸資産が114億円増加し、有形固定資産が16億円、投資有価証券が329億円減少しました。負債の部では、合計が前連結会計年度末に比べ131億円減少して6,137億円となりました。借入金、社債、コマーシャル・ペーパーを含む有利子負債が3,062億円と前連結会計年度末比で269億円減少しました。純資産の部では、合計が前連結会計年度末に比べ151億円増加して3,733億円となりました。その他の包括利益累計額が66億円増加しました。この結果、自己資本比率は、前連結会計年度末比1.3ポイント上昇し34.6%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、661億円(前連結会計年度比+130億円)となりました。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、税金等調整前当期純利益+541億円、減価償却費+413億円、持分法による投資損益(△は益)△106億円、有価証券及び投資有価証券売却損益(△は益)△78億円等により+598億円(前連結会計年度比+279億円)となりました。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、投資有価証券の取得による支出△95億円、投資有価証券の売却及び償還による収入+433億円、有形固定資産の取得による支出△367億円等により△72億円(前連結会計年度比+176億円)となりました。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、コマーシャル・ペーパーの純増減額(△は減少)△340億円、長期借入れによる収入+607億円、長期借入金の返済による支出△595億円等により△442億円(前連結会計年度比△348億円)となりました。
(4)今後の見通し今後の見通しにつきましては、米国・欧州において金融緩和やインフレの鈍化及び所得環境の改善があったものの、米国関税措置、ロシア・ウクライナ情勢や中東の地政学リスク等により、先行きが不透明な状況が続くものと予想されます。このような状況の中、情報通信ソリューション事業・機能製品事業でのデータセンタ関連製品の売上増や、高付加価値品の増産・拡販、生産性改善等により、連結売上高1兆2,000億円、連結営業利益530億円、連結経常利益520億円、親会社株主に帰属する当期純利益を360億円と予想しております。
(5)利益配分に関する基本方針及び当期・次期の配当当社では、資本効率を重視した経営を目指し、成長戦略投資や次世代新事業育成、財務体質の改善並びに株主還元のバランスをとることを、資本政策の基本方針としております。この基本方針のもと、2025年度を最終年度として策定した中期経営計画「Road to Vision2030-変革と挑戦-」においては、利益成長を通じて企業価値向上を図るべく、成長分野に重点的に投資するとともに、安定的かつ継続的に株主還元していくこととし、親会社株主に帰属する連結当期純利益の30%を目途として業績に連動した配当を行うことを株主還元方針としております。上記方針に基づき、2025年3月期の期末配当につきましては、当期の業績等を踏まえ、1株当たり120円の配当を行う予定です。2026年3月期の配当につきましては、業績等を踏まえ、期末配当1株当たり120円を予想しております。
通期 2026年3月期
出典: 古河電気工業 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月12日
1.経営成績等の概況当連結会計年度において、企業結合に係る暫定的な会計処理の確定を行っており、前連結会計年度との比較分析に当たっては、暫定的な会計処理の確定による見直し後の金額を用いております。詳細につきましては、「4.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項 (企業結合等に関する注記)」の(企業結合に係る暫定的な会計処理の確定)をご参照ください。
(1)当期の経営成績の概況当期の世界経済については、米国では、通商政策等の影響により一部で調達コストが増加したほか、雇用の伸びが減速傾向となりましたが、AI関連投資の拡大や株価上昇を背景とする個人消費の増加が下支えとなり、景気は底堅く推移しました。欧州では、通商環境の不透明感から輸出が弱含んだものの、設備投資は回復基調となり、景気は持ち直しの動きがみられました。中国では、不動産市場の停滞の継続により個人消費は伸び悩み、設備投資も悪化し、景気は緩やかに減速しました。また、ロシアによるウクライナ侵攻の長期化や中東情勢の緊迫化等不安定な経済環境が継続しました。わが国の経済においては、AI関連を中心とした設備投資が堅調に推移した一方で、米国の通商政策の影響から輸出は伸び悩み、加えて賃金・所得の伸びは物価上昇を安定的に上回る状況には至らず、個人消費は力強さを欠き、景気の回復ペースは引き続き緩やかなものとなりました。このような環境の下、当社グループでは、2030年におけるありたい姿を「古河電工グループ ビジョン2030」(以下、「ビジョン2030」という)として描き、そこからバックキャストして2025年に目指す姿の達成を見据えて策定した中期経営計画「Road to Vision 2030 -変革と挑戦-」(以下、「25中計」という)に基づき、「資本効率重視による既存事業の収益最大化」「開発力・提案力の強化による新事業創出に向けた基盤整備」「ESG経営の基盤強化」に取り組んでまいりました。当期の業績につきましては、光ファイバケーブル等のデータセンタ関連製品の増収、ワイヤハーネス等の自動車部品での増収、また銅地金価格の高騰の影響により、グループ全体の売上は増加しました。損益面では、売上増による利益押上げに加えて生産性改善や販売価格の適正化に取り組んだことにより増益となりました。これらの結果、連結売上高は1兆3,076億円(前期比8.8%増)、連結営業利益は639億円(前期比35.8%増)、連結経常利益は759億円(前期比56.4%増)となりました。投資有価証券売却益193億円、退職給付制度改定益194億円等を特別利益に、減損損失16億円、貸倒引当金繰入額41億円等を特別損失として計上した結果、親会社株主に帰属する当期純利益は725億円(前期比117.4%増)となりました。なお、海外売上高は6,620億円(前期比3.8%増)で、海外売上高比率は50.6%(前期比2.4ポイント減)となりました。単独の業績につきましては、売上高は3,869億円(前期比9.5%増)、営業利益は56億円(前期比270.0%増)、経常利益は292億円(前期比123.7%増)、当期純利益は609億円(前期比88.1%増)となりました。セグメントの業績を示すと、次のとおりであります。なお、当連結会計年度より、「4.連結財務諸表及び主な注記(5)連結財務諸表に関する注記事項(セグメント情報等の注記)【セグメント情報】」の1.報告セグメントの概要に記載のとおり、事業セグメントの区分方法を変更しております。以下の前期比較の数値については、前期の数値を変更後の区分で組み替えた数値との比較となっております。〔インフラ〕情報通信ソリューション事業では、データセンタ関連製品の需要増加を背景に、高速大容量通信ネットワークの構築に貢献するローラブルリボンケーブルや、光通信に欠かせないコネクタ部品であるMTフェルール、通信速度の高速化に適したDFBレーザダイオードチップ等の高付加価値製品について、開発及び拡販を進め、売上の拡大を図ってまいりました。あわせて、製造能力増強に向けた設備投資を実施いたしました。さらに、増加する需要を着実に取り込むべく光ファイバ・ケーブル事業の運営体制を刷新し、グローバルに統一された戦略のもとで効率的かつ迅速な意思決定による事業運営を行うことで、収益拡大を図ってまいりました。また、北米における光ファイバケーブルの拡販体制の整備を進めたことで、増収増益となりました。エネルギーインフラ事業では、電力事業において、国内の超高圧地中線や再生可能エネルギー向け海底線及び地中線の堅調な需要を背景に、電力ケーブルの製造能力及び工事施工能力の増強に取り組んでまいりました。また、事業再編を目的として中国子会社の全持分の譲渡を実施いたしました。産業電線・機器事業においては、商圏・商流の活用による販路拡大、リソースの効率的な配分による競争力強化等のシナジー効果の最大化を目指し、当社グループ内のメタル電線事業の統合を実施いたしました。また、軽量かつ柔軟性に優れ、布設作業の効率化・省力化に貢献するアルミCVケーブル等の機能線や、誤挿入防止機構により安全・迅速・スキルレスに使用できることから高い評価を受けているケーブル付きプラグインコネクタ等の注力製品の拡販に努めてまいりました。また、利益確保を重視した受注活動と販売価格の適正化に取り組んだことで、売上高及び利益は前年同水準となりました。これらの結果、当セグメントの連結売上高は3,709億円(前期比20.0%増)、連結営業利益は214億円(前期比
276.1%増)となりました。また、単独売上高は867億円(前期比11.4%減)となりました。〔電装エレクトロニクス〕自動車部品事業では、米国の通商政策や為替、人件費の上昇等の影響を受け販売価格の適正化に取り組んだほか、国内向けのワイヤハーネスの堅調な需要を背景に生産拠点の重畳化・最適化や生産ラインの共有化・自動化等地政学リスクや事業環境の変化に対応可能な生産体制の強化に向けた施策を継続的に推進してまいりました。また、電動自動車市場において高電圧に対応したワイヤハーネス等の製品開発及び拡販や、軽量化に適したアルミワイヤハーネスの拡販、及びこれらの製品の生産性改善に取り組んでまいりました。これらの取組みにより、電池事業を行う子会社の非連結化の影響を受け減収となったものの増益となりました。電装エレクトロニクス材料事業では、エレクトロニクス関連製品の需要が回復傾向にあるなか、無酸素銅製品群や高機能抵抗材用銅合金等の高付加価値製品の拡販を実施してまいりました。また、販売価格の適正化や低採算品種の撤退を含む製品ミックスの改善に取り組んだことにより、銅地金価格の高騰や円安の影響を受けたものの、増収増益となりました。これらの結果、当セグメントの連結売上高は7,651億円(前期比3.9%増)、連結営業利益は339億円(前期比3.9%増)となりました。また、単独売上高は1,932億円(前期比21.0%増)となりました。〔機能製品〕機能製品事業では、データセンタ関連投資の活況や再生可能エネルギー関連需要の増加を背景に、放熱・冷却製品、半導体製造用テープ、高周波基板用電解銅箔等の高付加価値製品の拡販に注力することで、売上の拡大を図ってまいりました。このうち半導体製造用テープについては、2025年度より新工場が稼働し、製品の安定供給を開始いたしました。これらの取組みにより、銅地金価格の高騰や為替の影響を受けたものの、増収増益となりました。これらの結果、当セグメントの連結売上高は1,611億円(前期比9.6%増)、連結営業利益は154億円(前期比8.9%増)となりました。また、単独売上高は1,026億円(前期比11.7%増)となりました。〔サービス・開発等〕水力発電、新製品の研究開発、不動産の賃貸、各種業務受託等による当社グループ各事業のサポート等を行っております。なお、当社日光事業所においては、必要な電力のほとんどを本水力発電で賄っており、これが25中計におけるサステナビリティ目標「電力消費量に占める再生可能エネルギー比率30%」の達成の一端を担っております。当セグメントの連結売上高は422億円(前期比21.2%増)、連結営業損失は67億円(前期比13億円悪化)となりました。また、単独売上高は44億円(前期比8.2%増)となりました。
(2)当期の財政状態の概況資産の部では、合計が前連結会計年度末に比べ783億円増加して1兆664億円となりました。現金及び預金が92億円、受取手形、売掛金及び契約資産が59億円、棚卸資産が159億円、投資有価証券が467億円増加しました。負債の部では、合計が前連結会計年度末に比べ169億円増加して6,311億円となりました。借入金、社債、コマーシャル・ペーパーを含む有利子負債が3,167億円と前連結会計年度末比で105億円増加しました。純資産の部では、合計が前連結会計年度末に比べ615億円増加して4,352億円となりました。親会社株主に帰属する当期純利益の増加等により利益剰余金が659億円増加、その他の包括利益累計額が109億円増加しました。これらの結果、自己資本比率は、前連結会計年度末比4.5ポイント上昇し39.1%となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度末における現金及び現金同等物は、705億円(前連結会計年度比+44億円)となりました。(営業活動によるキャッシュ・フロー)営業活動によるキャッシュ・フローは、税金等調整前当期純利益+1,049億円、減価償却費+432億円、売上債権及び契約資産の増減額(△は増加)△238億円、棚卸資産の増減額(△は増加)△261億円等により+281億円(前連結会計年度比△317億円)となりました。(投資活動によるキャッシュ・フロー)投資活動によるキャッシュ・フローは、投資有価証券の売却及び償還による収入+293億円、連結の範囲の変更を伴う子会社株式の売却による支出△241億円、有形固定資産の取得による支出△461億円等により△471億円(前連結会計年度比△399億円)となりました。(財務活動によるキャッシュ・フロー)財務活動によるキャッシュ・フローは、コマーシャル・ペーパーの純増減額(△は減少)+135億円、長期借入れによる収入+497億円、長期借入金の返済による支出△339億円等により+199億円(前連結会計年度比+641億円)となりました。
(4)今後の見通し今後の見通しにつきましては、連結売上高1兆4,600億円、連結営業利益950億円、連結経常利益1,000億円、親会社株主に帰属する当期純利益を820億円と予想しております。データセンタ市場は活況継続が予想され、これに関連する製品等は収益伸長に貢献すると見込んでおります。一方で、中東情勢の影響は現時点で合理的に予想することが難しく、上記予想の数値には織り込んでおりません。
(5)利益配分に関する基本方針及び当期・次期の配当当社では、資本効率を重視した経営を目指し、成長戦略投資や次世代新事業育成、財務体質の改善並びに株主還元のバランスをとることを、資本政策の基本方針としております。この基本方針のもと、2025年度を最終年度として策定した中期経営計画「Road to Vision 2030 -変革と挑戦-」においては、利益成長を通じて企業価値向上を図るべく、成長分野に重点的に投資するとともに、安定的かつ継続的に株主還元していくこととし、親会社株主に帰属する連結当期純利益の30%を目途として業績に連動した配当を行うことを株主還元方針としております。上記方針に基づき、2026年3月期の期末配当につきましては、当期の業績等を踏まえ、1株当たり210円の配当を行う予定です。2027年3月期の配当につきましては、利益配分の機会を充実させること及び長期保有していただけるよう株価の動きを安定させること意図して中間配当を再開し、株式分割考慮後で1株当たり年間22円(中間11円、期末11円(株式分割考慮前で1株当たり年間220円(中間110円、期末110円))を予想しております。<ご参考>株主還元方針の変更今般、上記の株主還元方針を見直し、ビジョン2030の期間(2026年度から2030年度まで)においては、企業価値向上に向けた投資を進めたうえで、安定的な株主還元を行うことを基本方針とし、現行の配当性向に代え、単年度の業績の影響を受けにくい株主資本配当率(DOE)を新たな指標として導入し、株主資本の3.5%(株主資本配当率(DOE)=3.5%)を目途とした配当を行うことといたします。
四半期 2026年3月期 第1四半期
出典: 古河電気工業 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月7日(https://www2.jpx.co.jp/disc/58010/140120250806533070.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当社グループ(当社、連結子会社及び持分法適用会社)の当第1四半期連結累計期間の業績は、全般的に堅調な需要環境のもと、売上高は2,937億円(前年同期比7.4%増)、営業利益は84億円(前年同期比139.8%増)と、前年に比べ増収増益となりました。経常利益は78億円(前年同期比10.2%増)、親会社株主に帰属する四半期純利益は52億円(前年同期比10.3%増)となりました。セグメントの経営成績は次のとおりであります。なお、当第1四半期連結会計期間より、「2.四半期連結財務諸表及び主な注記 (3) 四半期連結財務諸表に関する注記事項 (セグメント情報等の注記) 」の「2.報告セグメントの変更等に関する事項」に記載のとおり、事業セグメントの区分方法を変更しております。以下の前年同期比較の数値については、前期の数値を変更後の区分で組み替えた数値との比較となっております。〔インフラ〕情報通信ソリューション事業では、データセンタ向け製品等の売上増等により増益となりました。エネルギーインフラ事業では、国内超高圧・再エネ関連・機能線の需要は引き続き堅調なものの、個々の案件の採算性の違い等により減益となりました。これらの結果、当セグメントの売上高は803億円(前年同期比16.8%増)、営業利益は1億円(前年同期比28億円改善)となりました。〔電装エレクトロニクス〕自動車部品・電池事業は、価格適正化の進捗や堅調な電池事業等により増益となりました。電装エレクトロニクス材料事業は、前年並みの営業利益となりました。これらの結果、当セグメントの売上高は1,737億円(前年同期比3.9%増)、営業利益は66億円(前年同期比58.1%増)となりました。〔機能製品〕銅箔事業における台湾ドル高の影響や半導体製造用テープ事業における主要顧客の需要変化に伴う減収はあったものの、データセンタ関連製品の売上増等により、当セグメントの売上高は373億円(前年同期比3.9%増)、営業利益は40億円(前年同期比16.9%増)となりました。〔サービス・開発等〕水力発電、新製品の研究開発、不動産の賃貸、各種業務受託等による当社グループ各事業のサポート等を行っております。当セグメントの売上高は97億円(前年同期比18.7%増)、営業損失は21億円(前年同期比8億円悪化)となりました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における資産の部は、前連結会計年度末に比べ130億円減少して9,740億円となりました。棚卸資産が39億円、投資有価証券が55億円増加し、現金及び預金が88億円、受取手形、売掛金及び契約資産が130億円減少しました。負債の部は、前連結会計年度末に比べ95億円減少して6,042億円となりました。借入金、社債、コマーシャル・ペーパーの残高が3,238億円と前連結会計年度末比で177億円増加し、支払手形及び買掛金が141億円減少しました。純資産の部は、親会社株主に帰属する四半期純利益で52億円増加しましたが、配当金の支払等により前連結会計年度末に比べ35億円減少して3,698億円となりました。これらの結果、自己資本比率は前連結会計年度末から0.2ポイント上昇して34.8%となりました。
(3)連結業績予想などの将来予測情報に関する説明2026年3月期(2025年4月1日~2026年3月31日)の連結業績予想につきましては、2025年5月13日に公表した業績予想から変更はありません。
四半期 2027年3月期 第1四半期
出典: 古河電気工業 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月6日(https://www2.jpx.co.jp/disc/58010/140120260805510974.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況前連結会計年度において、企業結合に係る暫定的な会計処理の確定を行っており、前第1四半期連結累計期間との比較分析に当たっては、暫定的な会計処理の確定による見直し後の金額を用いております。当社グループ(当社、連結子会社及び持分法適用会社)の当第1四半期連結累計期間の業績は、全般的に堅調な需要環境のもと、売上高は3,652億円(前年同期比24.3%増)、営業利益は255億円(前年同期比205.4%増)と、前年に比べ増収増益となりました。経常利益は310億円(前年同期比304.0%増)、親会社株主に帰属する四半期純利益は222億円(前年同期比335.0%増)となりました。セグメントの経営成績は次のとおりであります。なお、当第1四半期連結会計期間より、「2.四半期連結財務諸表及び主な注記 (3) 四半期連結財務諸表に関する注記事項 (セグメント情報等の注記) 」の「2.報告セグメントの変更等に関する事項」に記載のとおり、事業セグメントの区分方法を変更しております。以下の前年同期比較の数値については、前期の数値を変更後の区分で組み替えた数値との比較となっております。〔光ソリューション〕データセンタ関連製品等の売上増等により、当セグメントの売上高は600億円(前年同期比45.6%増)、営業利益は92億円(前年同期比99億円改善)となりました。〔情報コンポーネント〕データセンタ関連製品等の売上増等により、当セグメントの売上高は596億円(前年同期比32.8%増)、営業利益は74億円(前年同期比105.2%増)となりました。〔エネルギーインフラ〕国内地中線・機能線の堅調な売上や中国子会社の連結除外等により、当セグメントの売上高は360億円(前年同期比9.7%増)、営業利益は30億円(前年同期比220.7%増)となりました。〔自動車電装システム〕堅調な需要の継続により、当セグメントの売上高は920億円(前年同期比10.9%増)、営業利益は64億円(前年同期比20.9%増)となりました。〔メタルソリューション〕銅価・為替変動の影響により当セグメントの売上高は1,217億円(前年同期比55.0%増)となりました。また、堅調な需要を背景に営業利益は8億円(前年同期比2.1%減)と概ね前年並みとなりました。〔サービス・開発等〕水力発電、新製品の研究開発、不動産の賃貸、各種業務受託等による当社グループ各事業のサポート等を行っております。当セグメントの売上高は113億円(前年同期比60.0%減)、営業損失は11億円(前年同期比3億円改善)となりました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における資産の部は、前連結会計年度末に比べ649億円増加して1兆1,313億円となりました。受取手形、売掛金及び契約資産が244億円、棚卸資産が137億円、有形固定資産が121億円、投資有価証券が211億円増加し、現金及び預金が84億円減少しました。負債の部は、前連結会計年度末に比べ452億円増加して6,763億円となりました。借入金、社債、コマーシャル・ペーパーの残高が3,528億円と前連結会計年度末比で362億円、支払手形及び買掛金が109億円増加しました。純資産の部は、利益剰余金、その他有価証券評価差額金等の増加により、前連結会計年度末に比べ197億円増加して4,549億円となりました。これらの結果、自己資本比率は前連結会計年度末から0.5ポイント減少して38.6%となりました。
(3)連結業績予想などの将来予測情報に関する説明2027年3月期第2四半期(中間期)の連結業績予想につきましては、主に光ソリューション事業及び情報コンポーネント事業において、データセンタ関連製品の需要増加に伴う売上拡大により、売上高及び営業利益が前回予想を上回る見込みです。また、持分法による投資利益の増加により、経常利益及び親会社株主に帰属する中間純利益についても前回予想を上回る見込みです。通期の連結業績予想につきましても、下期において引き続きデータセンタ関連製品の売上増加及び持分法による投資利益の増加を見込んでいることから、売上高、営業利益、経常利益及び親会社株主に帰属する当期純利益は前回予想を上回る見込みです。詳細につきましては、2026年8月6日に公表いたしました「2027年3月期第2四半期(中間期)および通期連結業績予想の修正に関するお知らせ」をご参照ください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。