通期・四半期とも自動車部品(旧モビリティ)事業の再編・売却という報告セグメント変更が説明内容の入れ替わりの主因で、残るセグメントの分析の粒度自体は前年から大きくは変わっていない。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、三井金属分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月13日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月8日 → 2026年8月7日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 9,481字 → 9,070字(前期比-4.3%、減少)
見出し構成の変化: 追加: ②連結キャッシュ・フロー計算書/削除: ②連結キャッシュ・フロー(見出し名称の微修正)
粒度の判定: 同等
セグメント情報注記: あり(682字) → あり(660字)
変化の型: 会計基準変更型、出来事型
増えた要素
- モビリティ部門解消と「自動車部品」セグメント新設(触媒事業を機能材料部門へ、それ以外をその他の事業部門へ移管)に伴う組織改編の説明
- 自動車部品子会社・三井金属アクト株式会社の全株式譲渡(2025年11月4日完了)の説明
- 機能材料セグメントに新規製品区分「レアマテリアル」「セラミックス製品」を追加した分析の細分化
- 「九州先端材料開発センター」設立(2026年4月)の説明
- バイサイドM&A予算枠を240億円から600億円へ拡大する説明
- 「Nextなでしこ 共働き・共育て支援企業」選定の説明
減った要素
- 商号を「三井金属株式会社」に変更する予定(2025年10月、株主総会承認前提)の記載
- モビリティ部門解消の経緯(シナジー効果が一部に留まったこと等)の説明
- SBIインベストメントとのコーポレートベンチャーキャピタル2号ファンド共同設立の説明
要約: モビリティ部門解消・自動車部品セグメント新設という報告セグメント再編と、子会社株式譲渡・新拠点設立などの個別事象の説明が加わった一方、旧中期経営計画の振り返りや商号変更予告などは削られた。機能材料セグメントの製品区分は増えたが業績見通し欄が簡素化され、全体の粒度は前年とおおむね同等。
四半期決算短信の比較
文字数: 3,837字 → 3,608字(前期比-6%、減少)
見出し構成の変化: 追加: 「③その他の事業セグメント」/削除: 「③自動車部品セグメント」「④その他の事業セグメント」(自動車部品セグメントの廃止に伴う組み替え)
粒度の判定: 同等
セグメント情報注記: あり(358字) → あり(246字)
変化の型: 会計基準変更型
増えた要素
- 自動車部品事業(旧自動車部品セグメント)をその他の事業セグメントに統合した説明(三井金属アクト株式譲渡に伴う前期実績の組み替え表示)
減った要素
- 独立した「自動車部品セグメント」の業績説明(子会社譲渡によりセグメントとして消滅)
要約: 三井金属アクト株式譲渡に伴い自動車部品セグメントが廃止され、その他の事業セグメントに統合された。残る機能材料・金属セグメントの増減要因説明のスタイルと深さは前年同期と同水準。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 三井金属 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月13日(https://www2.jpx.co.jp/disc/57060/140120250509538277.pdf)
1.経営成績等の概況(1)当期の経営成績の概況①業績全般当連結会計年度の国内経済は、雇用・所得環境の改善に伴う個人消費や設備投資の持ち直し等を背景に緩やかに回復しました。また、世界経済は、ウクライナ情勢の長期化や米中関係及び中東における地政学的リスクの高まりに加え、中国では不動産市場や個人消費の低迷により景気減速の動きが見られたものの、米国経済が堅調な所得環境と個人消費を背景に底堅く推移したこと等から、全体としては緩やかな回復基調となりました。一方、足下では米国の保護主義的な通商政策の影響により、金融市場に不安定な動きがみられる等、国内外の景気の下振れが懸念されております。当社グループを取り巻く環境としては、非鉄金属相場は概ね堅調に推移し、亜鉛、銅及びインジウムの平均価格は前連結会計年度に比べ上昇しましたが、パラジウム及びロジウムの平均価格は下落しました。また、為替相場は一時的に円高が進行する局面はあったものの、概ね円安基調で推移しました。また、半導体市場が回復基調となり、半導体関連製品の販売量が増加した一方で、国内の自動車メーカーの生産停止や中国の日系自動車メーカーが減産したことにより自動車関連製品の販売量が減少しました。当社グループは、パーパスを基軸とした全社ビジョン(2030年のありたい姿)である「マテリアルの知恵で“未来”に貢献する、事業創発カンパニー。」を実現するため、2022年度を初年度とする3ヵ年の中期経営計画「22中計」に取り組んでまいりました。「22中計」の最終年度である2024年度は次期中期経営計画へ繋ぐ準備期間として、各部門において「経済的価値の向上」と「社会的価値の向上」を両立した統合思考経営を実践することで、持続的な成長と中長期的な企業価値向上の仕組みを構築し、成長し続けるための重点施策を実施いたしました。機能材料部門では、高性能通信インフラ機器向け需要の伸長が見込まれる高周波基板用電解銅箔の生産体制を増強しました。また、素材の長寿命化、高機能化に貢献するため機能性コーティング事業を開始しました。金属部門では、循環型社会の進展に伴うリサイクルニーズの高まりに貢献するため、製錬ネットワークを活用した有価金属の回収やリサイクル原料の処理を強化しております。モビリティ部門では、ICTを活用した生産性向上や新規製品拡販に注力しましたが、急速な事業環境の悪化やシナジー効果はダイカスト事業における子会社の統合効果など一部に留まったため、事業本部の解消を決定しました。なお、2025年4月1日付で触媒事業を機能材料部門へ、それ以外の事業をその他の事業部門へ移管しております。®事業創造本部では、次世代の蓄電池として期待されている全固体電池向け固体電解質(A-SOLiD )の初期量産工場の新設を決定しました。また、既存事業領域及び新規事業領域において事業シナジーが見込まれる国内外の有望なベンチャー企業を投資対象とするコーポレートベンチャーキャピタル2号ファンドをSBIインベストメント株式会社と共同設立しました。これらの各部門での施策に加えて、事業ポートフォリオの動的管理に伴うベストオーナー探索により一部の子会社の株式を、資本効率を意識した経営の強化の一環として政策保有株式の一部をそれぞれ売却しました。この結果、売上高は前連結会計年度に比べ、656億円(10.2%)増加の7,123億円となりました。営業利益は前連結会計年度に比べ、機能材料部門の主要製品の販売量が増加したことに加え、亜鉛等の非鉄金属相場の上昇や、為替相場が円安基調で推移したこと、また相場の変動に伴う在庫要因が好転したこと等から、430億円(135.8%)増加の747億円となりました。経常利益は前連結会計年度に比べ、受取配当金が68億円減少したことに加え、為替差損益が53億円減少したことがあったものの、営業利益が430億円増加したことにより、318億円(71.7%)増加の764億円となりました。特別損益においては、政策保有株式の縮減による投資有価証券売却益93億円等を計上しました。加えて、税金費用及び非支配株主に帰属する当期純利益を計上した結果、親会社株主に帰属する当期純利益は前連結会計年度に比べ、386億円(148.8%)増加の646億円となりました。2
②当連結会計年度のセグメント別の概況機能材料セグメント(金額:億円)前連結会計年度 当連結会計年度 増減 増減率(%)売上高 1,240 1,534 293 23.7経常利益(セグメント利益) 164 252 87 53.5〔銅箔〕キャリア付極薄銅箔は、半導体パッケージ基板やスマートフォン用マザーボード向けの需要が回復したことから販売量は増加しました。プリント配線板用電解銅箔は、AIサーバー用途を中心とした通信インフラ向け多層基板の需要が堅調であったことから販売量は増加しました。この結果、売上高は前連結会計年度に比べて増加しました。〔機能粉〕電子材料用金属粉は、積層セラミックコンデンサ向けの需要が堅調であったことから販売量は増加しました。高純度酸化タンタルは、在庫調整が一巡したことにより、スマートフォン向けの需要が回復したことから販売量は増加しました。この結果、売上高は前連結会計年度に比べて増加しました。〔電池材料〕水素吸蔵合金は、自動車メーカーのハイブリッド車の生産が堅調であったことから販売量は増加したものの、リチウムイオン電池用のマンガン酸リチウムは、海外向けの需要が低調であったことから販売量は減少しました。この結果、売上高は前連結会計年度に比べて減少しました。〔スパッタリングターゲット〕主力のディスプレイ用スパッタリングターゲットは、台湾向け需要が低調であったことから販売量は減少したものの、主要原料であるインジウムの価格が上昇したことから販売価格は上昇しました。この結果、売上高は前連結会計年度に比べて増加しました。以上の結果、当部門の売上高は前連結会計年度に比べ、主要製品の販売量が増加したこと等から、293億円(23.7%)増加の1,534億円となりました。経常利益は前連結会計年度に比べ、主要製品の販売量が増加したことや円安が進行したことに加え、インジウム価格の変動に伴う在庫要因が好転したこと等により、87億円(53.5%)増加の252億円となりました。金属セグメント(金額:億円)前連結会計年度 当連結会計年度 増減 増減率(%)売上高 2,468 2,948 480 19.5経常利益(セグメント利益) 160 444 283 176.6〔亜鉛〕国内の亜鉛メッキ鋼板向けは、自動車生産の落ち込みや人手不足に伴う建築需要の停滞により販売量は減少したものの、亜鉛のLME(ロンドン金属取引所)平均価格が前連結会計年度に比べ上昇したことや為替相場が円安基調で推移したことから、売上高は前連結会計年度に比べて増加しました。3〔鉛〕国内の鉛蓄電池向け需要は、自動車生産の落ち込みにより低調であったことから販売量は減少し、売上高は前連結会計年度に比べて減少しました。〔金・銀〕金・銀ともに国内価格は上昇したことから、売上高は前連結会計年度に比べて増加しました。以上の結果、当部門の売上高は前連結会計年度に比べ、亜鉛及び鉛の販売量は減少したものの、亜鉛のLME(ロンドン金属取引所)平均価格が上昇したこと等から、480億円(19.5%)増加の2,948億円となりました。経常利益は前連結会計年度に比べ、日韓共同製錬株式会社からの受取配当金が剥落したものの、亜鉛等の非鉄金属相場は上昇し、為替相場は円安基調で推移したこと、加えて相場の変動に伴う在庫要因が好転したこと等により、283億円(176.6%)増加の444億円となりました。モビリティセグメント(金額:億円)前連結会計年度 当連結会計年度 増減 増減率(%)売上高 2,183 2,049 △134 △6.2経常利益(セグメント利益) 112 146 34 30.3〔排ガス浄化触媒〕二輪車向け排ガス浄化触媒は、インド向け需要が堅調であったことから販売量は増加しました。四輪車向け排ガス浄化触媒は、中国の日系自動車メーカーが減産したことから販売量は減少しました。また、主要原料であるパラジウム及びロジウムの平均価格が下落したことから、売上高は前連結会計年度に比べて減少しました。〔自動車用ドアロック〕主要製品であるサイドドアラッチは、国内では自動車メーカーの生産停止により、中国及びタイでは日系自動車メーカーが減産したことから販売量は減少しました。この結果、売上高は前連結会計年度に比べて減少しました。以上の結果、当部門の売上高は前連結会計年度に比べ、二輪車向け排ガス浄化触媒の販売量は増加したものの、主要原料であるパラジウム及びロジウムの平均価格が下落したこと、加えて自動車用ドアラッチの販売量が減少したこと等から、134億円(6.2%)減少の2,049億円となりました。経常利益は前連結会計年度に比べ、営業外為替差損益が減少したものの、パラジウム及びロジウムの価格変動に伴う在庫要因が改善したこと等により、34億円(30.3%)増加の146億円となりました。その他の事業セグメント(金額:億円)前連結会計年度 当連結会計年度 増減 増減率(%)売上高 1,132 1,230 98 8.7経常利益(セグメント利益) 31 28 △2 △9.2〔各種産業プラントエンジニアリング〕国内の非鉄金属関連分野の受注が減少したことから、売上高は前連結会計年度に比べて減少しました。4一方、国内の子会社によるリサイクル原料の取扱高が増加したこと等から、当部門の売上高は前連結会計年度に比べ、98億円(8.7%)増加の1,230億円となりました。経常利益は前連結会計年度に比べ、持分法による投資利益が増加したものの、子会社株式の一部を期中に第三者へ譲渡したこと等から、2億円(9.2%)減少の28億円となりました。
③次連結会計年度の業績見通し〔対処すべき課題〕■中期経営計画「22中計」の振り返り(注)1 (注)2当社グループでは、パーパスに基づく「統合思考経営 」、「両利きの経営」を基軸とした全社ビジョン(2030年のありたい姿)を実現するため、2022年度を初年度とする3ヵ年の中期経営計画「22中計」に取り組んでまいりました。具体的には、「社会的価値の向上」においては、カーボンニュートラルへ向けたCO2排出量削減のための施策を推進しました。また、人的資本経営に向け、ジョブ型人事制度の導入や処遇の改善、ダイバーシティ・エクイティ&インクルージョンなど抜本的な改革を実施しました。加えて、当社は監査役会設置会社から監査等委員会設置会社に移行し、意思決定の迅速化を図るとともに、取締役会による監督機能を強化いたしました。「経済的価値の向上」においては、事業ポートフォリオの動的管理を進め、子会社株式の売却やモビリティ事業本部の解消を決定するなど大規模な事業再編に取り組んでまいりました。(注)3これらの取り組みは概ね期待どおりの成果を上げ、「社会的価値の向上」については「なでしこ銘柄」に選定されるとともに、「経済的価値の向上」については「22中計」の最終年度である2024年度は損益及び財務指標ともに原計画を達成し、過去最高益となりました。■新中期経営計画「25中計」へこの「22中計」に続く2025年度を初年度とする新中期経営計画「25中計」では、「22中計」で掲げたパーパス及び全社ビジョン(2030年のありたい姿)を確実なものとするため、現行施策のアップデート及び追加施策を実行してまいります。「社会的価値の向上」については、その取り組みの一つであるカーボンニュートラルの実現に向け、中長期目標の達成に向けた案件創出と実行の取り組みを推進するとともに、今後は、排出量取引制度への対応やScope3への取り組みについての活動も進めてまいります。人的資本経営では、全社ビジョン(2030年のありたい姿)へ向けて従業員の行動変容を促すべく、2025年4月よりバリュー(行動指針)を制定し、人事制度と連動した運用を(注)4開始しました。さらに、人材戦略を構成する仕組み(働きがい改革、HRBPによる人材アロケーションなど)の定着と企業価値向上への貢献を進めてまいります。また、ガバナンス強化としては、執行役員制度の雇用型から委任型への変更等を行い、全社戦略遂行の促進としては、業績報酬へのROIC指標の追加導入、当社第100期定時株主総会においてご承認いただくことを前提として、監査等委員である取締役及び社外取締役への勤務継続要件型譲渡制限付株式報酬制度の導入等を行います。「経済的価値の向上」については、資本効率を意識した経営として、全社のROIC(投下資本利益率)の向上を(注)5図るべく、事業別WACC(加重平均資本コスト)及び事業別ROIC目標(ROICスプレッド)を運用し、“大胆施策(注)6”を実行することによりポートフォリオマネージメントを強化するとともに、以下の重点施策を実行してまいります。5・機能材料事業本部2030年のありたい姿実現に向けて、既存事業の価値最大化を追求しつつ、グローバルシェアNo.1機能材料を連続的に生み出す事業体への変革を実行します。主要施策として、抜本的なキャッシュ創出と大胆な資源投入からなる社外の知見を活用したプロジェクトに取り組みます。さらに、日本イットリウム株式会社と機能性粉体事業部の一部を統合したレアマテリアル事業部を創設し、一体感の醸成とシナジー創出を実現します。また、機能性コーティングの事業化に向けた体制強化を図ります。これらの取り組みにより、新たな本部体制で相互のシナジーを活かした価値拡大を目指します。・金属事業本部循環型社会実現に向けて高まるリサイクルニーズに応えるべく、当社グループが保有する多様なプロセスを活かした高度なリサイクル製錬ネットワークの追求及び低炭素エネルギーを活用し、カーボンニュートラル実現に不可欠な金属素材の提供に引き続き取り組んでまいります。また、CO2排出量削減については、工程改善・省エネ等の様々な取り組みにより2030年度の当社目標である2013年度比38%削減は達成の見通しです。・事業創造本部引き続き新たな事業を「持続的」に創造するために、「事業機会の探索力強化」、「研究開発力の強化」、「基盤の強化」という3つの戦略を掲げ、研究開発と市場共創を軸にした価値創造に取り組みます。全固体電® ®池向け固体電解質(A-SOLiD )及び電極材料、次世代半導体チップ実装用キャリア(HRDP )に続く事業化推進テーマとして、環境・エネルギー領域のテーマである多孔体事業の事業化推進を図り、タイムリーに投資と人員の投入を行ってまいります。・経営企画本部更なるポートフォリオマネージメントの強化とともに、バイサイドM&Aとして予算枠240億円を設定した上で11名体制に増員し、新たに社外専門家を含めたインナーサークル型の活動を加速してまいります。当社は、当社第100期定時株主総会においてご承認いただくことを前提として、2025年10月から商号を三井金属株式会社とします。現在の業容をより明確に反映するとともに、これまで以上に一体となって「人類への貢献」と「環境との貢献」を両立する統合思考経営を実践し、ステークホルダーの皆様と共に地球を笑顔にすることを目指してまいります。(注)1 統合思考経営:「社会的価値の向上」と「経済的価値の向上」を統合して持続可能な価値を創造する経営アプローチ。2 両利きの経営:「既存事業の効率化と絶え間ない改善(知の深化)」と「新規事業に向けた実験と行動(知の探索)」を両立させていく考え方。3 なでしこ銘柄:経済産業省と東京証券取引所が共同で、「女性活躍推進」に優れた上場企業を紹介する制度。令和6年度は「採用から登用までの一貫したキャリア形成支援」と「共働き・共育てを可能にする性別を問わない両立支援」を両輪で進める企業を選定。4 HRBP:Human Resource Business Partnerの略。経営者や事業部門のパートナーとして事業成長と戦略の実行を人材・組織の面から支える機能。5 ROICスプレッド:ROIC(投下資本利益率)からWACC(加重平均資本コスト)を差し引いた値。6 大胆施策:社外の知見を活用した「漸次的ではなく非線形な成長への変化」を実現する施策。62026年3月期(2025年度)のセグメント別連結業績見通し、及び為替・非鉄金属相場の実績と見通しは次のとおりです。詳細につきましては、当社コーポレートサイト(https://www.mitsui-kinzoku.com/)のIR・投資家情報に、2025年5月13日付で掲載されております「2025年3月期決算説明資料」をご参照下さい。なお、本年4月1日の組織改編に伴い事業部門の組み替えを実施していることから、2025年3月期(2024年度)の実績について、組み替え後の数値を参考情報として記載しております。(金額:億円)2025年9月 2026年 2025年第2四半期 3月期 3月期 増減累計期間 (予想) (実績) A-B(予想) A B機能材料 1,350 2,650 2,461 188金属 1,570 3,050 3,263 △213自動車部品 530 530 958 △428売上高その他の事業 640 1,370 1,359 10消去又は全社 △540 △1,100 △919 △180合 計 3,550 6,500 7,123 △623営業利益 230 420 747 △327機能材料 215 395 403 △8金属 70 120 445 △325自動車部品 5 5 7 △2経常利益その他の事業 △1 17 16 0消去又は全社 △59 △127 △108 △18合 計 230 410 764 △354親会社株主に帰属する当期純利益 25 140 646 △506〔組織改編関連の主な内容〕(注)1 モビリティ部門の解消に伴い、触媒事業を機能材料部門へ、それ以外の事業をその他の事業部門へ移管しております。2 2025年5月13日に公表しております「連結子会社の異動(株式譲渡)および特別損失の計上に関するお知らせ」のとおり、当社の連結子会社である三井金属アクト株式会社の全株式を譲渡する契約を締結しております。上記の業績見通しにおいては「自動車部品」として区分しており、2025年9月第2四半期累計期間までの予想値を織り込んでおります。2025年9月 2026年 2025年第2四半期 3月期 3月期 増減累計期間 (予想) (実績) A-B(予想) A B為替(円/US$) 145 145 153 △8亜鉛LME($/t) 2,800 2,800 2,874 △74鉛LME($/t) 1,900 1,900 2,046 △146銅LME(¢/lb) 417 417 425 △8銅LME($/t) 9,200 9,200 9,370 △170インジウム($/kg) 350 350 347 3パラジウム($/oz) 950 950 979 △29ロジウム($/oz) 4,700 4,700 4,745 △45
※業績予想につきましては、発表日現在において入手可能な情報に基づき算出したものであり、今後様々な要因により実際の業績が記載の予想数値と異なる場合があります。7
(2)当期の財政状態の概況①連結貸借対照表資産合計は、有形固定資産78億円等の減少があったものの、棚卸資産140億円、現金及び預金119億円等の増加により、前連結会計年度末に比べ173億円増加の6,579億円となりました。負債合計は、長・短借入金及びコマーシャル・ペーパー残高346億円等の減少があったことから、前連結会計年度末に比べ375億円減少の3,170億円となりました。純資産合計は、親会社株主に帰属する当期純利益646億円等の増加に加え、剰余金の配当91億円、その他有価証券評価差額金51億円等の減少があり、前連結会計年度末に比べ548億円増加の3,408億円となりました。この結果、自己資本比率は、前連結会計年度末に比べ6.9ポイント上昇の50.4%となりました。
②連結キャッシュ・フロー営業活動によるキャッシュ・フローは、税金等調整前当期純利益807億円、減価償却費331億円等の増加要因に対し、棚卸資産の増加161億円、法人税等の支払額113億円等の減少要因を差し引いた結果、前連結会計年度に比べ13億円収入増加の766億円の収入となりました。投資活動によるキャッシュ・フローは、投資有価証券の売却による収入98億円等の増加要因に対し、有形固定資産の取得による支出289億円等の減少要因を差し引いた結果、前連結会計年度に比べ140億円支出減少の208億円の支出となりました。財務活動によるキャッシュ・フローは、長・短借入金及びコマーシャル・ペーパーの減少327億円及び配当金の支払額91億円等から、前連結会計年度に比べ70億円支出増加の436億円の支出となりました。以上の結果、為替換算差額等を含めた現金及び現金同等物の当連結会計年度末残高は、前連結会計年度末に比べ119億円増加の444億円となりました。2026年3月期(2025年度)の見通し営業活動によるキャッシュ・フローは、営業利益を420億円と予想しており、これに減価償却費等を加減し610億円の収入を見込んでおります。投資活動によるキャッシュ・フローは、設備投資等により400億円の支出を見込んでおります。財務活動によるキャッシュ・フローは、長・短借入金、社債及びコマーシャル・ペーパーの借入や配当金の支払等により180億円の支出を見込んでおります。なお、長・短借入金、社債及びコマーシャル・ペーパー残高は、当連結会計年度末から260億円減少の1,400億円と予想しております。
③キャッシュ・フロー関連指標の推移2021年3月期 2022年3月期 2023年3月期 2024年3月期 2025年3月期自己資本比率 33.4% 37.6% 40.1% 43.5% 50.4%時価ベースの自己資本比率 36.9% 30.0% 29.1% 42.0% 37.8%キャッシュ・フロー対有利子
9.0 3.7 5.1 2.7 2.2負債比率インタレスト・カバレッジ・
16.3 32.5 21.8 29.9 29.6レシオ(注)自己資本比率:(純資産-非支配株主持分)/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/支払利息
※各指標は、いずれも連結ベースの財務数値により算出しております。株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しております。営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しております。有利子負債は、連結貸借対照表に計上されている長・短借入金、社債及びコマーシャル・ペーパーを対象としております。支払利息は、連結キャッシュ・フロー計算書の利息の支払額を使用しております。8
通期 2026年3月期
出典: 三井金属 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月13日
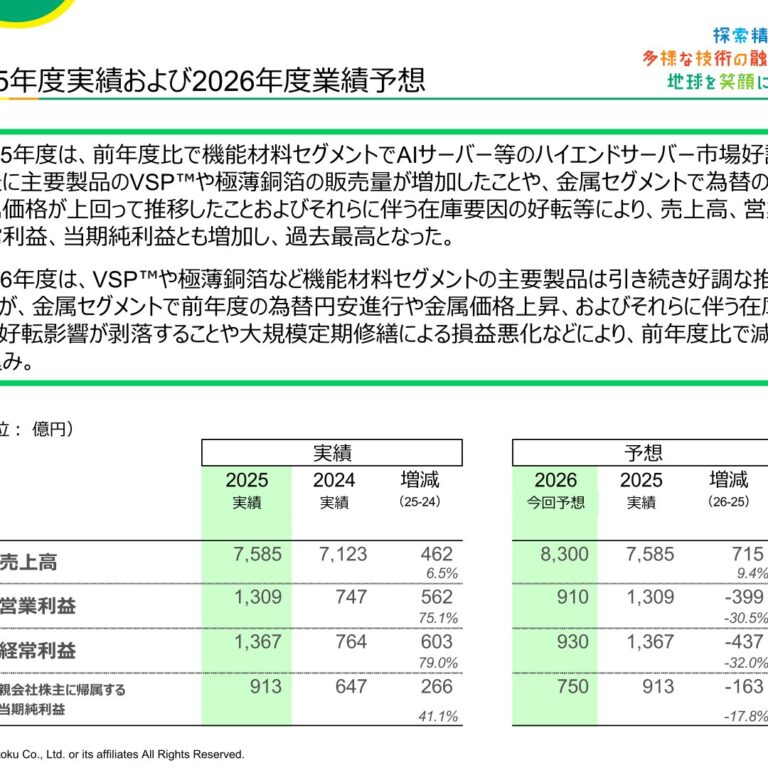
1.経営成績等の概況(1)当期の経営成績の概況①業績全般当連結会計年度の国内経済は、雇用・所得環境が底堅く推移する中、個人消費や設備投資の持ち直しにより、景気は緩やかに回復しました。また、世界経済は、保護主義的な通商政策や中国経済の減速等の影響が懸念されたものの、米国を中心とした底堅い需要に支えられ、全体としては緩やかな成長を維持しました。一方、足下では、中東情勢の急速な緊迫化やそれに伴うホルムズ海峡の航行制限・困難化を背景とした資源・エネルギー価格の変動や金融市場の不安定化等により、国内外の景気の下振れが懸念されています。当社グループの事業環境当社グループを取り巻く環境としては、鉛の平均価格は前年同期に比べ下落しましたが、亜鉛、インジウム、パラジウム及びロジウムの平均価格は上昇しました。為替相場は円安基調で推移しているものの平均レートは前年同期に比べ円高となりました。また、半導体市場が堅調であったことから、半導体関連製品の販売量は増加しました。二輪向け排ガス浄化触媒はインド及び中国向け需要が堅調であったことから販売量は増加しました。当社グループの取り組み当社グループは、パーパス及び全社ビジョン(2030年のありたい姿)である「マテリアルの知恵で“未来”に貢献する、事業創発カンパニー。」を確実なものとするため、2025年度を初年度とする3ヵ年の中期経営計画「25中計」を策定し、昨年4月よりスタートしました。「22中計」における現行施策のブラッシュアップ及び追加施策を実行するとともに、企業価値の向上を加速させるため、「経済的価値の向上」と「社会的価値の向上」を両立する統合思考経営を実践し、成長し続けるための重点施策に取り組みました。機能材料部門では、高性能通信インフラ機器向け需要の伸長が見込まれる高周波基板用電解銅箔の生産体制を増強するとともに、2026年度以降の段階的な追加増強を決定しました。また、積層セラミックコンデンサ市場の需要の拡大に対応するため、アトマイズ銅粉の生産体制の増強を決定しました。金属部門では、循環型社会への移行に伴い高まるリサイクル・ニーズに応えるため、製錬ネットワークを活用した有価金属の回収やリサイクル原料処理の技術力及び処理能力を強化しております。事業創造本部では、次世代の蓄電池として期待されている全固体電池向け固体電解質(A-SOLiD®)の初期量産工場の建設工事を開始しました。また、環境・エネルギー領域のテーマである機能性多孔体事業の推進体制を強化し、パイロット試験設備での増産に引き続き、量産試作用設備の導入を決定しました。これらの各部門での施策に加えて、事業ポートフォリオの動的管理に伴うベストオーナー探索により、自動車用ドアロックの製造・販売会社である三井金属アクト株式会社をはじめとする一部の子会社の株式を、資本効率を意識した経営の強化の一環として政策保有株式の一部をそれぞれ売却しました。この結果、売上高は前連結会計年度に比べ、461億円(6.5%)増加の7,585億円となりました。営業利益は前連結会計年度に比べ、銅箔の販売量が増加したことに加え、亜鉛等の非鉄金属相場が上昇したこと、また、相場の変動に伴う在庫要因が好転したこと等から、561億円(75.1%)増加の1,309億円となりました。経常利益は前連結会計年度に比べ、営業利益が561億円増加したことに加え、持分法による投資利益が27億円増加したこと等から、603億円(78.9%)増加の1,367億円となりました。特別損益においては、関係会社株式売却損失190億円等を計上しました。加えて、税金費用及び非支配株主に帰属する当期純利益を計上した結果、親会社株主に帰属する当期純利益は前連結会計年度に比べ、266億円(41.1%)増加の912億円となりました。なお、売上高、営業利益、経常利益及び親会社株主に帰属する当期純利益は、いずれも前連結会計年度に続いて過去最高を更新しました。2025年4月1日付の全社的な組織改編に伴い、部門を従来の「機能材料」「金属」「モビリティ」「その他の事業」から、「機能材料」「金属」「自動車部品」「その他の事業」に変更しました。当該組織改編等により、部門別の前連結会計年度の売上高及び経常利益等については当該組織改編後の数値となっています。2
②当連結会計年度のセグメント別の概況機能材料セグメント(金額:億円)前連結会計年度 当連結会計年度 増減 増減率(%)売上高 2,461 3,284 822 33.4経常利益(セグメント利益) 403 665 262 65.0〔銅箔〕キャリア付極薄銅箔は、半導体パッケージ基板やスマートフォン用マザーボード向けの需要が堅調であったことから販売量は増加しました。プリント配線板用電解銅箔は、AIサーバー用途を中心とした通信インフラ向け多層基板の需要が堅調であったことから、高周波基板用電解銅箔等の販売量は増加しました。この結果、売上高は前連結会計年度に比べて増加しました。〔排ガス浄化触媒〕二輪車向け排ガス浄化触媒は、インド及び中国向けの需要が堅調であったことから販売量は増加しました。四輪車向け排ガス浄化触媒は、米国及びインドネシア向けの需要が低調であったことから販売量は減少しました。また、主要原料であるパラジウム及びロジウムの平均価格が上昇したことから販売価格は上昇しました。この結果、売上高は前連結会計年度に比べて増加しました。〔機能粉〕電子材料用金属粉は、国内及び中国において、積層セラミックコンデンサ向けの需要が堅調であったことから販売量は増加しました。この結果、売上高は前連結会計年度に比べて増加しました。〔電池材料〕水素吸蔵合金は、自動車メーカーにおいて、当社製品の搭載車種の生産が減少したことから販売量は減少したものの、リチウムイオン電池用のマンガン酸リチウムは、海外向けの販売量が増加しました。この結果、売上高は前連結会計年度並みとなりました。〔レアマテリアル〕高純度酸化タンタルは、主要用途であるスマートフォン用SAWフィルターの市場環境の悪化により需要が低調であったことから販売量は減少しました。半導体装置保護膜材料は、半導体の高密度化により成膜及び焼結用部材向けの需要が堅調であったことから販売量は増加しました。この結果、売上高は前連結会計年度に比べて増加しました。〔セラミックス製品〕アルミナ系耐火物は、電子部品向けの需要が堅調であったことから販売量は増加しました。アルミ溶湯濾過装置は、海外の缶材向け需要が堅調であったことから販売量は増加しました。この結果、売上高は前連結会計年度に比べて増加しました。〔スパッタリングターゲット〕主力のディスプレイ用スパッタリングターゲットは、海外のパネルメーカーにおける現地調達の進展等により、国内及び海外向け需要が低調であったことから販売量は減少したものの、主要原料であるインジウムの価格が上昇したことから販売価格は上昇しました。この結果、売上高は前連結会計年度に比べて増加しました。以上の結果、当部門の売上高は前連結会計年度に比べ、主要製品の販売量が増加したことに加え、貴金属価格が上昇したこと等から、822億円(33.4%)増加の3,284億円となりました。経常利益は前連結会計年度に比べ、銅箔の販売量が増加したことに加え、需要動向を踏まえた販売価格の改定や販売構成の最適化に取り組んだこと等により、262億円(65.0%)増加の665億円となりました。3金属セグメント(金額:億円)前連結会計年度 当連結会計年度 増減 増減率(%)売上高 3,249 3,766 517 15.9経常利益(セグメント利益) 445 750 305 68.7〔亜鉛〕国内の亜鉛メッキ鋼板向けは、建築需要の停滞や輸入の増加による影響があったものの、新規取引先の獲得により販売量は増加しました。一方で、輸出向け販売量が減少したことから、売上高は前連結会計年度に比べて減少しました。〔鉛〕国内の鉛蓄電池の需要は、自動車向け補修用途を中心に堅調に推移したものの、遮蔽板などその他の需要は低調であったことから販売量は前連結会計年度並みとなりました。一方、鉛のLME(ロンドン金属取引所)平均価格が前連結会計年度に比べ低下したことから、売上高は前連結会計年度に比べて減少しました。〔金・銀〕金・銀ともに国内価格は上昇したことから、売上高は前連結会計年度に比べて増加しました。以上の結果、当部門の売上高は前連結会計年度に比べ、亜鉛の販売量は減少したものの、亜鉛等の非鉄金属相場が上昇したこと等により、517億円(15.9%)増加の3,766億円となりました。経常利益は前連結会計年度に比べ、海外鉱石の調達条件の悪化はあったものの、亜鉛等の非鉄金属相場の上昇によるマージン改善、また、相場の変動に伴う在庫要因が好転したこと等により、305億円(68.7%)増加の750億円となりました。自動車部品セグメント(金額:億円)前連結会計年度 当連結会計年度 増減 増減率(%)売上高 958 512 △446 △46.6経常利益(セグメント利益) 7 △8 △15 -〔自動車用ドアロック〕当部門の主要製品である自動車用ドアロックの製造・販売会社であり、当社の連結子会社である三井金属アクト株式会社の全株式を2025年11月4日に譲渡しています。これに伴い、当連結会計年度の売上高及び経常損失については、2025年4月から2025年9月までの6カ月実績を計上しています。以上の結果、当部門の売上高は前連結会計年度に比べ、446億円(46.6%)減少の512億円となりました。経常損益は前連結会計年度に比べ、15億円減少の8億円の損失となりました。その他の事業セグメント(金額:億円)前連結会計年度 当連結会計年度 増減 増減率(%)売上高 1,359 1,364 5 0.4経常利益(セグメント利益) 16 39 23 137.24〔各種産業プラントエンジニアリング〕国内グループ企業及び海外向け大型工事案件の受注が堅調であったことから、売上高は前連結会計年度に比べて増加しました。以上の結果、連結子会社の一部を期中に譲渡したこと等から、当部門の売上高は前連結会計年度に比べ、5億円(0.4%)増加の1,364億円となりました。経常利益は前連結会計年度に比べ、連結子会社の一部を期中に譲渡したものの、各種産業プラントエンジニアリング部門の受注が堅調であったことに加え、持分法による投資利益が増加したこと等から、23億円(137.2%)増加の39億円となりました。
③次連結会計年度の業績見通し〔対処すべき課題〕■中期経営計画「25中計」スタート当社グループは、2025年度を初年度とする3ヵ年の中期経営計画「25中計」をスタートいたしました。「25中(注)1計」では、「22中計」の取り組みを通じて認識した経営課題を踏まえ、パーパスに基づく「統合思考経営」、(注)2「両利きの経営」を基軸とした全社ビジョン(2030年のありたい姿)を確実なものとするため、次の3つの重点課題を設定しました。「25中計」の2年目となる2026年度においても、これらの課題に対する取り組みを着実に推進するため、現行施策のブラッシュアップと追加施策を実施してまいります。(注)3まず「経営基盤の強化」では、事業性評価の運用定着及び実効性の向上を図るとともに、“大胆施策”として「抜本的なキャッシュの創出」の仕組みづくり、及びバイサイドM&Aも含む「大胆な資源投入による成長の加速」に取り組んでおります。2026年度はバイサイドM&Aの予算枠を原計画の240億円から600億円へ拡大し、案件の創出と実行の両面で体制強化を進めてまいります。また、SSBJ基準などの国際的なサステナビリティ開示動向を踏まえ、非財務情報についても戦略と連動した管理及び開示の高度化を進めてまいります。次に「人的資本の拡充」では、全社ビジョンの実現に向け、従業員の行動変容を促すべく、2025年4月にバリ(注)4ュー(行動指針)を制定し、人事制度と連動した運用を開始しました。2024年度の「なでしこ銘柄」選定に続(注)5き、2025年度は「Nextなでしこ 共働き・共育て支援企業」に選定されました。引き続きダイバーシティ・エク(注)6イティ&インクルージョン、働きがい改革、HRBPによる最適な人材アロケーションなどの人材戦略を構成する施策を定着させ、企業価値向上へのさらなる貢献を進めてまいります。「DXの促進」では、「22中計」において全社で取り組んだ「デジタル基盤整備」をベースに、これまで各部門・所社で推進してきた「デジタル技術活用」を全社で共有し、一連の活動とするとともに、生成AIの活用や従業員のリテラシー向上により、業務効率化と戦略の加速を図ってまいります。・機能材料事業本部2030年のありたい姿実現に向けて、既存事業の価値最大化を追求しつつ、グローバルシェアNo.1機能材料を連続的に生み出す事業体への変革を実行します。運転資本の最適活用、商品価値の再検証と生産性の大胆な見直しにより、抜本的なキャッシュ創出を行い、今後の大きな成長が見込まれるAIインフラ、先端半導体関連分野に継続的投資を行ってまいります。また、その一環として、ものづくり産業が集積し、産官学連携や多様な技術人材を有する九州地域に「九州先端材料開発センター」を2026年4月に設立しました。今後、事業部と連携した材料開発体制を構築、社内外の知見を結集することで、将来の競争力向上につながる先端材料の創出を進めてまいります。・金属事業本部循環型社会実現に向けて高まるリサイクルニーズに応えるべく、当社グループが保有する多様なプロセスを活かした高度なリサイクル製錬ネットワークの追求及び低炭素エネルギーを活用し、カーボンニュートラル実現に不可欠な金属素材の提供に引き続き取り組んでまいります。また、CO2排出量削減については、工程改善・省エネ等の様々な取り組みにより、2030年度の当社目標である2013年度比38%削減は達成の見通しです。5・事業創造本部引き続き新たな事業を「持続的」に創造するために、「事業機会の探索力強化」、「研究開発力の強化」、「基盤の強化」という3つの戦略を掲げ、研究開発と市場共創を軸にした価値創造に取り組みます。全固体電池向け固体電解質(A-SOLiD®)、2025年10月機能材料事業本部へ移管された次世代半導体チップ実装用キャリア(HRDP®)に続く事業化推進テーマとして「機能性多孔体」、「ライフサイエンス」へのリソース配分をさらに強化し、2030年以降の事業の柱を育ててまいります。以上の取り組みを実行することにより、全社ビジョンの実現、そして持続的な企業価値の向上をステークホルダーの皆様と共に目指してまいります。(注)1 統合思考経営:「社会的価値の向上」と「経済的価値の向上」を統合して持続可能な価値を創造する経営アプローチ。2 両利きの経営:「既存事業の効率化と絶え間ない改善(知の深化)」と「新規事業に向けた実験と行動(知の探索)」を両立させていく考え方。3 大胆施策:社外の知見を活用した「漸次的ではなく非線形な成長への変化」を実現する施策。4 なでしこ銘柄:経済産業省と東京証券取引所が共同で、「女性活躍推進」に優れた上場企業を紹介する制度。2024年度は「採用から登用までの一貫したキャリア形成支援」と「共働き・共育てを可能にする性別を問わない両立支援」を両輪で進める企業を選定。5 Nextなでしこ 共働き・共育て支援企業:「中長期の企業価値向上」を重視する投資家にとって魅力ある銘柄として経済産業省と東京証券取引所が共同で「共働き・共育てを可能にする性別を問わない両立支援」に関する取り組みが特に優れた企業を選定。6 HRBP:Human Resources Business Partnerの略。経営者や事業部門のパートナーとして事業成長と戦略の実行を人材・組織の面から支える機能。62027年3月期(2026年度)のセグメント別連結業績見通し、及び為替・非鉄金属相場の実績と見通しは次のとおりです。詳細につきましては、当社コーポレートサイト(https://www.mitsui-kinzoku.com/)のIR・投資家情報に、2026年5月13日付で掲載している「2026年3月期決算説明資料」をご参照下さい。(金額:億円)2026年9月 2027年 2026年第2四半期 3月期 3月期 増減累計期間 (予想) (実績) A-B(予想) A B機能材料 1,900 3,790 3,284 505金属 2,130 4,340 3,766 573自動車部品 – – 512 -売上高その他の事業 660 1,320 1,364 △44消去又は全社 △590 △1,150 △1,343 193合 計 4,100 8,300 7,585 714営業利益 490 910 1,309 △399機能材料 345 670 665 4金属 225 375 750 △375自動車部品 – – △8 -経常利益その他の事業 △2 8 40 △31消去又は全社 △68 △123 △80 △42合 計 500 930 1,367 △437親会社株主に帰属する当期純利益 370 750 912 △162(注)自動車部品セグメントに属する三井金属アクト株式会社の全株式を2025年11月4日に譲渡したことに伴い、2026年度より報告セグメントは「機能材料」「金属」「その他の事業」となります。2026年9月 2027年 2026年第2四半期 3月期 3月期 増減累計期間 (予想) (実績) A-B(予想) A B為替(円/US$) 155 155 151 4亜鉛LME($/t) 3,200 3,200 2,968 232鉛LME($/t) 1,900 1,900 1,953 △53銅LME(¢/lb) 590 590 491 99銅LME($/t) 13,000 13,000 10,816 2,184インジウム($/kg) 700 700 423 277パラジウム($/oz) 1,600 1,600 1,336 264ロジウム($/oz) 10,000 10,000 7,731 2,269
※業績予想につきましては、発表日現在において入手可能な情報に基づき算出したものであり、今後様々な要因により実際の業績が記載の予想数値と異なる場合があります。7
(2)当期の財政状態の概況①連結貸借対照表資産合計は、有形固定資産131億円等の減少があったものの、棚卸資産335億円、現金及び預金138億円等の増加により、前連結会計年度末に比べ395億円増加の6,974億円となりました。負債合計は、支払手形及び買掛金132億円等の増加があったものの、長・短借入金、社債及びコマーシャル・ペーパー残高519億円等の減少があったことから、前連結会計年度末に比べ405億円減少の2,765億円となりました。純資産合計は、親会社株主に帰属する当期純利益912億円等の増加に加え、剰余金の配当108億円等の減少があり、前連結会計年度末に比べ800億円増加の4,209億円となりました。この結果、自己資本比率は、前連結会計年度末に比べ8.7ポイント上昇の59.1%となりました。
②連結キャッシュ・フロー計算書営業活動によるキャッシュ・フローは、税金等調整前当期純利益1,174億円、仕入債務の増加232億円、減価償却費297億円等の収入に対し、棚卸資産の増加504億円、売上債権及び契約資産の増加237億円等の支出を差し引いた結果、前連結会計年度に比べ108億円収入増加の875億円の収入となりました。投資活動によるキャッシュ・フローは、有形固定資産の取得による支出344億円等から、前連結会計年度に比べ35億円支出増加の244億円の支出となりました。財務活動によるキャッシュ・フローは、長・短借入金、社債及びコマーシャル・ペーパーの減少414億円及び配当金の支払額108億円等から、前連結会計年度に比べ95億円支出増加の531億円の支出となりました。以上の結果、為替換算差額等を含めた現金及び現金同等物の当連結会計年度末残高は、前連結会計年度末に比べ138億円増加の582億円となりました。次連結会計年度の見通し営業活動によるキャッシュ・フローは、営業利益を910億円と予想しており、これに減価償却費等を加減し1,100億円の収入を見込んでいます。投資活動によるキャッシュ・フローは、設備投資等により900億円の支出を見込んでいます。財務活動によるキャッシュ・フローは、長・短借入金、社債及びコマーシャル・ペーパーの借入や配当金の支払等により210億円の支出を見込んでいます。なお、長・短借入金、社債及びコマーシャル・ペーパー残高は、当連結会計年度末から41億円減少の1,100億円と予想しています。
③キャッシュ・フロー関連指標の推移2022年3月期 2023年3月期 2024年3月期 2025年3月期 2026年3月期自己資本比率 37.6% 40.1% 43.5% 50.4% 59.1%時価ベースの自己資本比率 30.0% 29.1% 42.0% 37.8% 230.0%キャッシュ・フロー対有利子
3.7 5.1 2.7 2.2 1.3負債比率インタレスト・カバレッジ・
32.5 21.8 29.9 29.6 41.2レシオ(注)自己資本比率:(純資産-非支配株主持分)/総資産時価ベースの自己資本比率:株式時価総額/総資産キャッシュ・フロー対有利子負債比率:有利子負債/営業キャッシュ・フローインタレスト・カバレッジ・レシオ:営業キャッシュ・フロー/支払利息
※各指標は、いずれも連結ベースの財務数値により算出しています。株式時価総額は、期末株価終値×期末発行済株式数(自己株式控除後)により算出しています。営業キャッシュ・フローは連結キャッシュ・フロー計算書の営業活動によるキャッシュ・フローを使用しています。有利子負債は、連結貸借対照表に計上されている長・短借入金、社債及びコマーシャル・ペーパーを対象としています。支払利息は、連結キャッシュ・フロー計算書の利息の支払額を使用しています。8
四半期 2026年3月期 第1四半期
出典: 三井金属 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/57060/140120250805530399.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の国内経済は、雇用・所得環境の改善が続く中で全体としては緩やかな回復基調が続きました。また、世界経済は、米国での景気拡大が鈍化し、中国では各種政策の効果がみられるものの景気の持ち直しは緩やかとなりました。一方、米国の保護主義的な通商政策の動向や米中関係及び中東における地政学的リスクの高まりにより、景気の先行きは不透明な状況が継続しております。当社グループを取り巻く環境としては、亜鉛及び鉛の平均価格は前年同期に比べ下落しましたが、インジウム、パラジウム及びロジウムの平均価格は上昇しました。為替相場は前年同期に比べ円高が進行しました。また、半導体市場が堅調であったことから、キャリア付極薄銅箔及び高周波基板用電解銅箔の販売量が増加した一方で、排ガス浄化触媒は主にインド向けで販売量が減少しました。当社グループは、パーパスを基軸とした全社ビジョン(2030年のありたい姿)である「マテリアルの知恵で“未来”に貢献する、事業創発カンパニー。」を確実なものとするため、2025年度を初年度とする3ヵ年の中期経営計画「25中計」をスタートしました。現行施策のアップデート及び追加施策を実行し、引き続き各部門において「経済的価値の向上」と「社会的価値の向上」を両立した統合思考経営を実践することで、持続的な企業価値向上の仕組みを強化し、成長し続けるための重点施策に取り組んでおります。各部門での施策に加えて、事業ポートフォリオの動的管理に伴うベストオーナー探索により一部の子会社の株式を売却しました。この結果、当第1四半期連結累計期間の売上高は、前年同期に比べ、8億円(0.5%)減少の1,690億円となりました。営業利益は前年同期に比べ、銅箔の販売量は増加したものの、円高の進行や非鉄金属相場の変動に伴う在庫要因が悪化したこと等から、120億円(51.3%)減少の114億円となりました。経常利益は前年同期に比べ、営業利益が120億円減少したことに加え、為替差損益が34億円減少したこと等により、161億円(61.7%)減少の100億円となりました。特別損益においては、関係会社株式売却益22億円、関係会社株式売却損失引当金繰入額197億円等を計上しました。加えて、税金費用及び非支配株主に帰属する四半期純利益を計上した結果、親会社株主に帰属する四半期純損益は前年同期に比べ、280億円減少の59億円の損失となりました。セグメント別の業績は、次のとおりであります。当第1四半期連結累計期間より、2025年4月1日付の全社的な組織改編に伴い、報告セグメントの区分方法を変更しております。その内容につきましては、「3.四半期連結財務諸表及び主な注記(3)四半期連結財務諸表に関する注記事項」のセグメント情報等に記載のとおりであります。
① 機能材料セグメント(金額:億円)前第1四半期 当第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 610 712 102 16.8経常利益(セグメント利益) 116 104 △11 △10.0当部門の売上高は前年同期に比べ、銅箔製品の販売量が増加したこと等により、102億円(16.8%)増加の712億円となりました。経常利益は前年同期に比べ、銅箔製品の販売量が増加したこと等により営業利益は増加したものの、為替差損益が減少したこと等により、11億円(10.0%)減少の104億円となりました。2
② 金属セグメント(金額:億円)前第1四半期 当第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 731 740 8 1.2経常利益(セグメント利益) 194 33 △161 △82.9当部門の売上高は前年同期に比べ、亜鉛のLME(ロンドン金属取引所)平均価格が下落したものの、貴金属相場が上昇したこと等により、8億円(1.2%)増加の740億円となりました。経常利益は前年同期に比べ、海外鉱石の調達条件の悪化に加え、非鉄金属相場の変動や円高の進行に伴う在庫要因が悪化したこと等により、161億円(82.9%)減少の33億円となりました。
③ 自動車部品セグメント(金額:億円)前第1四半期 当第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 232 245 13 5.7経常利益(セグメント利益) △4 △4 0 △11.0当部門の売上高は前年同期に比べ、主要製品であるサイドドアラッチの販売量は前期並みであったものの、在外子会社の本邦通貨への換算レートの影響により、13億円(5.7%)増加の245億円となりました。経常損益は前年同期に比べ、販売構成差による好転はあったもののコストの増加等により、前期並みの4億円の損失となりました。
④ その他の事業セグメント(金額:億円)前第1四半期 当第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 320 291 △28 △9.0経常利益(セグメント利益) 4 △1 △5 -当部門の売上高は前年同期に比べ、一部の子会社の株式を期中に第三者へ譲渡したこと等から、28億円(9.0%)減少の291億円となりました。経常損益は前年同期に比べ、主に売上高と同様の要因により、5億円減少の1億円の損失となりました。
(2)財政状態に関する説明〔資産、負債及び純資産の状況〕資産合計は、受取手形、売掛金及び契約資産93億円、有形固定資産52億円等の減少により、前連結会計年度末に比べ190億円減少の6,388億円となりました。負債合計は、関係会社株式売却損失引当金197億円等の増加があったものの、長・短借入金及びコマーシャル・ペーパー残高154億円、流動負債その他27億円等の減少により、前連結会計年度末に比べ56億円減少の3,114億円となりました。純資産合計は、親会社株主に帰属する四半期純損失59億円、剰余金の配当51億円等の減少により、前連結会計年度末に比べ134億円減少の3,274億円となりました。この結果、自己資本比率は、前連結会計年度末に比べ0.5ポイント低下の49.9%となりました。3
(3)連結業績予想などの将来予測情報に関する説明2026年3月期第2四半期連結累計期間(2025年4月1日~2025年9月30日)及び通期(2025年4月1日~2026年3月31日)の業績予想につきましては、当第1四半期実績と第2四半期以降の事業環境等の変動要因を勘案の上、見直しております。(金額:億円)2025年9月 2025年9月第2四半期 第2四半期 増減 増減率累計期間 累計期間 (%)(今回予想) (前回予想)機能材料 1,470 1,350 120 8.9金属 1,580 1,570 10 0.6自動車部品 500 530 △30 △5.7売上高その他の事業 600 640 △40 △6.3消去又は全社 △600 △540 △60 -合 計 3,550 3,550 0 -営業利益 245 230 15 6.5機能材料 230 215 15 7.0金属 80 70 10 14.3自動車部品 △8 5 △13 -経常利益その他の事業 △7 △1 △6 -消去又は全社 △65 △59 △6 -合 計 230 230 0 -親会社株主に帰属する当期純利益 20 25 △5 △20.0上期見込 上期見込4~6月 7~9月 増減(今回予想)(前回予想)実績 見込 A-BA B為替(円/US$) 145 145 145 145 -亜鉛LME($/t) 2,641 2,800 2,720 2,800 △80鉛LME($/t) 1,947 2,000 1,973 1,900 73銅LME(¢/lb) 432 445 438 417 21銅LME($/t) 9,519 9,800 9,659 9,200 459インジウム($/kg) 376 360 368 350 18パラジウム($/oz) 990 950 970 950 20ロジウム($/oz) 5,453 5,000 5,227 4,700 5274(金額:億円)2026年3月 2026年3月増減 増減率通期 通期(%)(今回予想) (前回予想)機能材料 2,870 2,650 220 8.3金属 3,130 3,050 80 2.6自動車部品 500 530 △30 △5.7売上高その他の事業 1,340 1,370 △30 △2.2消去又は全社 △1,190 △1,100 △90 -合 計 6,650 6,500 150 2.3営業利益 460 420 40 9.5機能材料 430 395 35 8.9金属 135 120 15 12.5自動車部品 △8 5 △13 -経常利益その他の事業 16 17 △1 △5.9消去又は全社 △133 △127 △6 -合 計 440 410 30 7.3親会社株主に帰属する当期純利益 170 140 30 21.4年間見込 年間見込増減上期見込 下期見込(今回予想)(前回予想)A-BA B為替(円/US$) 145 145 145 145 -亜鉛LME($/t) 2,720 2,800 2,760 2,800 △40鉛LME($/t) 1,973 2,000 1,987 1,900 87銅LME(¢/lb) 438 445 441 417 24銅LME($/t) 9,659 9,800 9,730 9,200 530インジウム($/kg) 368 360 364 350 14パラジウム($/oz) 970 950 960 950 10ロジウム($/oz) 5,227 5,000 5,113 4,700 413
※業績予想につきましては、発表日現在において入手可能な情報に基づき算出したものであり、今後様々な要因により実際の業績が記載の予想数値と異なる場合があります。
四半期 2027年3月期 第1四半期
出典: 三井金属 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月7日(https://www2.jpx.co.jp/disc/57060/140120260805509237.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明当第1四半期連結累計期間の国内経済は、雇用・所得環境の改善を背景に個人消費や設備投資が底堅く推移し、景気は緩やかな回復基調を維持しました。世界経済においても、米国を中心とした底堅い需要に支えられ、全体として緩やかな成長が続きました。一方、資源・エネルギー価格の変動や地政学的リスクの顕在化などにより、景気の先行きは不透明な状況が続いています。当社グループを取り巻く環境としては、亜鉛、銅及びインジウムの平均価格は前年同期に比べ上昇しました。パラジウム及びロジウムの平均価格も上昇したものの、当期に入り下落基調で推移しました。為替相場は円安基調で推移し平均レートは前年同期に比べ円安となりました。また、半導体市場が堅調であったことから、銅箔の販売量は増加しました。二輪向け排ガス浄化触媒はインド向け需要が堅調であったことから販売量は増加しました。当社グループは、パーパス及び全社ビジョン(2030年のありたい姿)である「マテリアルの知恵で“未来”に貢献する、事業創発カンパニー。」を確実なものとするため、2025年度を初年度とする3ヵ年の中期経営計画「25中計」を策定し、昨年4月よりスタートしました。「22中計」における現行施策のブラッシュアップ及び追加施策を実行するとともに、企業価値の向上を加速させるため、「経済的価値の向上」と「社会的価値の向上」を両立する統合思考経営を実践し、成長し続けるための重点施策に取り組んでいます。この結果、当第1四半期連結累計期間の売上高は前年同期に比べ、325億円(19.3%)増加の2,015億円となりました。営業利益は前年同期に比べ、銅箔の販売量が増加したことに加え、円安の進行や非鉄金属相場の変動に伴う在庫要因が好転したこと等から、96億円(84.1%)増加の210億円となりました。経常利益は前年同期に比べ、営業利益が96億円増加したことに加え、持分法による投資利益が20億円、為替差損益が18億円増加したこと等により、134億円(134.3%)増加の234億円となりました。特別損益においては、投資有価証券売却益10億円等を計上しました。加えて、税金費用及び非支配株主に帰属する四半期純損失を計上した結果、親会社株主に帰属する四半期純損益は前年同期に比べ、227億円増加の168億円の利益となりました。セグメント別の業績は、次のとおりであります。当第1四半期連結累計期間より、自動車セグメントの子会社の株式を前連結会計年度の期中に第三者へ譲渡したことに伴い、報告セグメントの区分を変更しております。その内容につきましては、「3.四半期連結財務諸表及び主な注記(3)四半期連結財務諸表に関する注記事項」のセグメント情報等に記載のとおりであります。
① 機能材料セグメント(金額:億円)前第1四半期 当第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 712 1,005 292 41.1経常利益(セグメント利益) 104 182 77 73.8当部門の売上高は前年同期に比べ、銅箔の販売量が増加したこと等により、292億円(41.1%)増加の1,005億円となりました。経常利益は前年同期に比べ、銅箔の販売量が増加したことに加え、販売価格の改定によるマージンの改善等により、77億円(73.8%)増加の182億円となりました。2
② 金属セグメント(金額:億円)前第1四半期 当第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 740 982 242 32.7経常利益(セグメント利益) 33 68 34 105.0当部門の売上高は前年同期に比べ、亜鉛等の非鉄金属相場の平均価格が上昇したこと等により、242億円(32.7%)増加の982億円となりました。経常利益は前年同期に比べ、亜鉛製錬の大規模定期修繕工事があったものの、相場の変動に伴う在庫要因が好転したこと等により、34億円(105.0%)増加の68億円となりました。
③ その他の事業セグメント(金額:億円)前第1四半期 当第1四半期増減 増減率(%)連結累計期間 連結累計期間売上高 537 381 △155 △28.9経常利益(セグメント利益) △5 5 11 -当部門の売上高は前年同期に比べ、自動車セグメントの子会社の株式を前連結会計年度の期中に第三者へ譲渡したこと等から、155億円(28.9%)減少の381億円となりました。経常損益は前年同期に比べ、売上高と同様の要因に加え、持分法による投資利益が増加したこと等により、11億円増加の5億円の利益となりました。なお、前第1四半期連結累計期間の数値には、自動車部品セグメントの売上高245億円、経常損失4億円を含めて表示しています。
(2)財政状態に関する説明〔資産、負債及び純資産の状況〕資産合計は、現金及び預金46億円等の減少があったものの、棚卸資産263億円等の増加により、前連結会計年度末に比べ217億円増加の7,192億円となりました。負債合計は、支払手形及び買掛金71億円、長・短借入金及びコマーシャル・ペーパー残高54億円等の増加により、前連結会計年度末に比べ122億円増加の2,888億円となりました。純資産合計は、親会社株主に帰属する四半期純利益168億円、剰余金の配当82億円等の減少により、前連結会計年度末に比べ95億円増加の4,304億円となりました。この結果、自己資本比率は、前連結会計年度末に比べ0.4ポイント低下の58.7%となりました。3
(3)連結業績予想などの将来予測情報に関する説明2027年3月期第2四半期連結累計期間(2026年4月1日~2026年9月30日)及び通期(2026年4月1日~2027年3月31日)の業績予想につきましては、当第1四半期実績と第2四半期以降の事業環境等の変動要因を勘案の上、見直しております。(金額:億円)2026年9月 2026年9月第2四半期 第2四半期 増減 増減率累計期間 累計期間 (%)(今回予想) (前回予想)機能材料 2,080 1,900 180 9.5金属 2,100 2,130 △30 △1.4売上高 その他の事業 720 660 60 9.1消去又は全社 △700 △590 △110 -合 計 4,200 4,100 100 2.4営業利益 450 490 △40 △8.2機能材料 390 345 45 13.0金属 130 225 △95 △42.2経常利益 その他の事業 10 △2 12 -消去又は全社 △45 △68 23 -合 計 485 500 △15 △3.0親会社株主に帰属する当期純利益 350 370 △20 △5.4上期見込 上期見込4~6月 7~9月 増減(今回予想)(前回予想)実績 見込 A-BA B為替(円/US$) 159 160 160 155 5亜鉛LME($/t) 3,463 3,400 3,432 3,200 232鉛LME($/t) 1,955 1,900 1,927 1,900 27銅LME(¢/lb) 604 612 608 590 18銅LME($/t) 13,324 13,500 13,412 13,000 412インジウム($/kg) 698 800 749 700 49パラジウム($/oz) 1,413 1,300 1,356 1,600 △244ロジウム($/oz) 9,282 8,000 8,641 10,000 △1,3594(金額:億円)2027年3月 2027年3月増減 増減率通期 通期(%)(今回予想) (前回予想)機能材料 4,110 3,790 320 8.4金属 4,300 4,340 △40 △0.9売上高 その他の事業 1,380 1,320 60 4.5消去又は全社 △1,290 △1,150 △140 -合 計 8,500 8,300 200 2.4営業利益 940 910 30 3.3機能材料 780 670 110 16.4金属 265 375 △110 △29.3経常利益 その他の事業 23 8 15 187.5消去又は全社 △68 △123 55 -合 計 1,000 930 70 7.5親会社株主に帰属する当期純利益 800 750 50 6.7年間見込 年間見込増減上期見込 下期見込(今回予想)(前回予想)A-BA B為替(円/US$) 160 160 160 155 5亜鉛LME($/t) 3,432 3,400 3,416 3,200 216鉛LME($/t) 1,927 1,900 1,914 1,900 14銅LME(¢/lb) 608 612 610 590 20銅LME($/t) 13,412 13,500 13,456 13,000 456インジウム($/kg) 749 800 774 700 74パラジウム($/oz) 1,356 1,300 1,328 1,600 △272ロジウム($/oz) 8,641 8,000 8,321 10,000 △1,679
※業績予想につきましては、発表日現在において入手可能な情報に基づき算出したものであり、今後様々な要因により実際の業績が記載の予想数値と異なる場合があります。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。