通期は次期方針が抽象的な考え方から具体的な数値目標(Phase2 KPI)へ細分化され、四半期はセグメント集計方法変更など新たな要因説明が加わりつつ粒度は同等。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、DIC分です。
通期: 2024年12月期決算短信 と 2025年12月期決算短信(開示日: 2025年2月12日 → 2026年2月16日)
四半期: 2025年12月期 第2四半期決算短信 と 2026年12月期 第2四半期決算短信(開示日: 2025年8月8日 → 2026年8月10日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,064字 → 4,938字(前期比-2.2%、減少)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(571字) → あり(665字)
変化の型: 施策説明充実型、出来事型
増えた要素
- 長期経営計画「DIC Vision 2030」Phase2(2026~2030年度)の数値目標(営業利益800億円以上・ROE10%以上・総還元性向40%以上)
- 配当金額(1株140円)の言及
- セグメント区分変更(パッケージング&グラフィック/ファンクショナルプロダクツ/その他消去間)の説明
減った要素
- 前期に計上した減損損失335億円の影響解消についての説明
- 星光PMC株式会社の売却等・液晶材料事業の生産終了に関する個別説明
要約: 文字数はやや減少するが、次期方針の説明が前期の「DIC Vision 2030」見直しに沿った4項目の抽象的な考え方から、Phase2の具体的な数値目標(営業利益・ROE・総還元性向)へと細分化された。一方、前期にあった減損損失解消や個別事業撤退の説明は縮小している。
四半期決算短信の比較
文字数: 4,557字 → 4,780字(前期比+4.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(121字) → あり(314字)
変化の型: 会計基準変更型、出来事型
増えた要素
- セグメント情報の集計方法変更の説明(2030年度ROIC目標値を報告セグメント別に設定したことに伴う)
- ドイツの顔料拠点における修繕引当金取崩し(59億円)の個別要因説明
減った要素
- 前年にあった特別損失(リストラ関連退職損失等)減少についての説明
要約: 文字数はやや増加。見出し構成は変わらないが、ROIC目標達成に向けたセグメント情報集計方法の変更説明が新たに加わり、ドイツ拠点の引当金取崩しなど個別要因の説明が増えた一方、前年にあった特別損失減少の説明はなくなった。粒度自体は前年並み。
定性文の全文(前期・今期)
通期 2024年12月期
出典: DIC 2024年12月期 決算短信〔日本基準〕、開示日 2025年2月12日(https://www2.jpx.co.jp/disc/46310/140120250206565627.pdf)
1.経営成績(1)当連結会計年度の業績全般の概況(単位:億円)現地通貨ベース前連結会計年度 当連結会計年度 前年同期比前 年 同 期 比売 上 高 10,387 10,711 +3.1% △0.1%営 業 利 益 179 445 +148.1% 155.8%経 常 利 益 92 379 +311.3% -親会社株主に帰属△399 213 黒字化 -す る 当 期 純 利 益E B I T D A 308 957 +210.3% -U S $ / 円 ( 平 均 ) 140.51 151.04 +7.5% -E U R / 円 ( 平 均 ) 151.98 163.34 +7.5% -EBITDA:親会社株主に帰属する当期純利益+法人税等合計+支払利息-受取利息+減価償却費+のれん償却額当連結会計年度(2024年1月~12月)における当社グループの売上高は、前年同期比3.1%増の1兆711億円でした。現地通貨ベースでは0.1%の減収となりました。世界経済を振り返ると、米国や欧州ではインフレ圧力の緩和を受けて、中央銀行が利下げに転じるなど金融政策に変化が見られた一方で、中国では長引く不動産不況や内需の低迷などにより景気の先行きが不透明な状況が続きました。この状況下、当社グループが注力する主な顧客業界の需要動向としては、電気・電子やディスプレイを中心とするデジタル分野のうち、ディスプレイ市場はパネルメーカーの稼働状況に波が見られながらも概ね堅調に推移し、半導体市場も汎用品などの本格的な需要回復に至らなかったものの、生成AI等の成長領域にけん
※引される形で成長が見られました。モビリティを中心とするインダストリアル分野では、自動車市場での世界販売台数が堅調に推移したことで、自動車向け材料の需要が底堅く推移しました。こうしたなか、当社グループの出荷動向に関しては、ファンクショナルプロダクツではエレクトロニクスやモビリティ関連の高付加価値製品を中心に回復が見られ、パッケージング&グラフィックでも、ジェットインキや海外のパッケージ用インキが、堅調な需要に支えられて増加しました。また、カラー&ディスプレイの顔料製品も、高付加価値製品であるカラーフィルタ用顔料が堅調であったことに加え、塗料用顔料とプラスチック用顔料についても、顧客による在庫補充の動きが続いたことにより、大きく落ち込んだ前期(2023年1月~12月)から回復しました。こうした出荷動向に加え、円安による為替換算影響も増収要因となりました。一方、事業ポートフォリオの変革を目的に、ファンクショナルプロダクツを中心としたノンコア事業の売却等による撤退を推進し、星光PMC株式会社など撤退事業の売上高が連結対象から外れたことが減収要因となりました。営業利益は、前年同期比148.1%増の445億円でした。パッケージング&グラフィックとファンクショナルプロダクツでは、高付加価値製品の出荷数量が回復し、品目構成が改善したことに加え、地域や製品の状況に応じて価格対応に努めたことにより、それぞれ大幅な増益となりました。また、カラー&ディスプレイでは、塗料用顔料とプラスチック用顔料の出荷回復に加え、欧米を中心に生産体制の最適化等の構造改革を進め、コスト削減に努めた結果、赤字額が前年同期と比べて大幅に減少しました。経常利益は、前年同期比311.3%増の379億円でした。親会社株主に帰属する当期純利益は、213億円の黒字となりました。液晶材料事業の知的財産譲渡に伴う固定資産売却益や政策保有株式の縮減に伴う投資有価証券売却益の計上などにより、特別利益が増加した一方で、前期に計上した減損損失335億円の影響がなくなったことにより、特別損失が大幅に減少しました。EBITDAは、前年同期比210.3%増の957億円でした。
※インダストリアル分野とは、自動車、鉄道、船舶などのモビリティ用途と建設機械、産業機械などの一般工業用途に係る製品分野の総称です。
(2)当連結会計年度のセグメント別業績(単位:億円)売 上 高 営 業 利 益セ グ メ ン ト 現地通貨 現地通貨前連結 当連結 前年 前連結 当連結 前年ベース ベース会計年度 会計年度 同期比 会計年度 会計年度 同期比前年同期比 前年同期比パ ッ ケ ー ジ ン グ &5,419 5,698 +5.1% +2.4% 220 336 +52.8% +58.7%グ ラ フ ィ ッ クカ ラー&ディスプレイ 2,273 2,570 +13.1% +6.9% △89 △3 赤字減 赤字減フ ァ ン ク シ ョ ナ ル3,059 2,863 △6.4% △8.9% 154 210 +36.0% +31.6%プ ロ ダ ク ツそ の 他 、 全 社 ・ 消 去 △364 △419 – – △106 △98 – -計 10,387 10,711 +3.1% △0.1% 179 445 +148.1% +155.8%
[パッケージング&グラフィック]現地通貨ベース前連結会計年度 当連結会計年度 前年同期比前 年 同 期 比売 上 高 5,419億円 5,698億円 +5.1% +2.4%営 業 利 益 220億円 336億円 +52.8% +58.7%売上高は、前年同期比5.1%増の5,698億円でした。食品包装を主用途とするパッケージ用インキは、国内では物価上昇の影響により消費財の需要が低調に推移し出荷が減少しましたが、コスト増加分に対する価格対応に努めた結果、増収となりました。また、海外では米州や欧州での消費財の需要の戻りやアジアでの顧客開拓などによって出荷を伸ばした結果、増収となりました。商業印刷や新聞を主用途とする出版用インキは、アジアでは顧客開拓などによって出荷を伸ばしましたが、国内と米州や欧州においては需要減少を背景に出荷が減少したことにより、全体として減収となりました。デジタル印刷で使用されるジェットインキは、顧客による在庫調整の解消により、需要が好調に推移し、出荷を伸ばした結果、大幅な増収となりました。営業利益は、前年同期比52.8%増の336億円でした。国内では高付加価値製品であるジェットインキの出荷が好調であったことに加え、パッケージ用インキと出版用インキのコスト増加分に対する価格対応を進めました。また、海外では、アジアにおけるパッケージ用と出版用インキの出荷増に加え、米州や欧州において原料価格が下落局面にあるなか、安定した供給やサービスを通じて販売価格の維持に努めた結果、全ての地域で大幅な増益となりました。
[カラー&ディスプレイ]現地通貨ベース前連結会計年度 当連結会計年度 前年同期比前 年 同 期 比売 上 高 2,273億円 2,570億円 +13.1% +6.9%営 業 利 益 △89億円 △3億円 赤字減 赤字減売上高は、前年同期比13.1%増の2,570億円でした。塗料用顔料とプラスチック用顔料は、主要市場である欧州においてドイツを中心とした景気停滞により顧客需要は本格的に戻らなかったものの、顧客による在庫調整が一巡して以降、建築や工業用途を中心に在庫補充の動きが続いたことで、出荷が回復しました。高付加価値製品については、ディスプレイ用途であるカラーフィルタ用顔料は、パネルメーカーの稼働状況によって需要に波が見られながらも概ね堅調に推移し、前期を上回る出荷となりました。化粧品用顔料は、主な顧客である欧米の化粧品メーカーによる在庫調整の動きが続いたことで需要が停滞し、出荷が減少しました。スペシャリティ用顔料は、農業向けが顧客の在庫調整の長期化により出荷減となりましたが、建築向けが欧州での建築需要の回復やアジアでの顧客開拓などにより出荷増となりました。営業利益は3億円の赤字となりました。高付加価値製品の出荷動向にばらつきがあったなか、塗料用顔料とプラスチック用顔料の出荷増に加え、欧米を中心に生産体制の最適化等の構造改革を進め、コスト削減に努めた結果、前年同期と比べて赤字額が大幅に減少しました。なお、今期中の撤退を公表していた液晶材料事業については、予定どおり2024年12月で生産を終了しました。
[ファンクショナルプロダクツ]現地通貨ベース前連結会計年度 当連結会計年度 前年同期比前 年 同 期 比売 上 高 3,059億円 2,863億円 △6.4% △8.9%営 業 利 益 154億円 210億円 +36.0% +31.6%売上高は、前年同期比6.4%減の2,863億円でした。なお、星光PMC株式会社の売却等の事業撤退による影響を除くと、7.8%の増収となりました。デジタル分野については、半導体などのエレクトロニクス材料を主用途とするエポキシ樹脂はAIサーバーやPC、スマートフォンの需要増に伴い関連製品の出荷が伸び、品目構成が改善したことで、増収となりました。スマートフォンなどのモバイル機器を主用途とする工業用テープも、着実に需要を取り込んだことで、増収となりました。インダストリアル分野については、自動車市場での世界販売台数が堅調に推移するなか、PPSコンパウンドの出荷数量が国内を中心に増加するなど、モビリティに関連した製品が底堅く推移しました。営業利益は、前年同期比36.0%増の210億円でした。事業撤退による影響を除くと、65.9%の増益でした。エレクトロニクスやモビリティに関連した高付加価値製品の出荷回復により品目構成が改善したことや、各製品において価格対応に努めたことにより、大幅な増益となりました。
(3)次期の業績全般の概況(単位:億円)当連結会計年度 次期見通し 前年同期比売 上 高 10,711 11,100 +3.6%営 業 利 益 445 480 +7.8%経 常 利 益 379 440 +16.1%親 会 社 株 主 に 帰 属213 240 +12.6%す る 当 期 純 利 益E B I T D A 957 1,020 +6.6%U S $ / 円 ( 平 均 ) 151.04 150.00 △0.7%E U R / 円 ( 平 均 ) 163.34 158.00 △3.3%次期の世界経済については、貿易摩擦をはじめとする地政学上のリスクの高まりを背景に、国内外の景気・物価や資源価格の動向が、引き続き不確実性の高い状況となる見通しです。このような状況において、当社は2024年2月に公表した長期経営計画「DIC Vision 2030」の見直しで掲げた基本方針に沿い、引き続き以下の考えを念頭に事業運営に注力しながら、外部環境の変化に対しても迅速な対応を講じることで、業績の回復軌道を維持できるように努めます。・事業ポートフォリオの変革を一層加速し、成長軌道の道筋を明確化させる。・あらゆる施策を通じて、買収した事業の早期収益化、収益向上を実現する。・需要回復局面において、確実に需要を取り込み、売上と収益の向上を図る。・費用対効果の観点から、早期且つ確実に成果が得られる施策にリソースを有効投入する。「DIC Vision 2030」の見直しの詳細は、https://www.dic-global.com/ja/ir/management/plan.html以上を踏まえて、当社グループの2025年通期の売上高は前年同期比3.6%増の1兆1,100億円、営業利益は7.8%増の480億円、経常利益は16.1%増の440億円、親会社株主に帰属する当期純利益は12.6%増の240億円を予想しています。
(4)次期のセグメント別業績見通し(単位:億円)売 上 高 営 業 利 益セ グ メ ン ト当連結 前年 当連結 前年次期見通し 次期見通し会計年度 同期比 会計年度 同期比パ ッ ケ ー ジ ン グ &5,601 5,748 +2.6% 316 294 △7.1%グ ラ フ ィ ッ クカ ラー&ディスプレイ 2,570 2,731 +6.3% △3 61 黒字化フ ァ ン ク シ ョ ナ ル2,960 3,027 +2.3% 214 210 △2.1%プ ロ ダ ク ツそ の 他 、 全 社 ・ 消 去 △419 △406 – △82 △84 -計 10,711 11,100 +3.6% 445 480 +7.8%(注)2025年度より「パッケージング&グラフィック」、「ファンクショナルプロダクツ」及び「その他、全社・消去」のセグメント間で、売上高と営業利益の一部についてセグメント区分を変更します。これに伴い、当連結会計年度についても、変更後の数値に組み替えて記載しています。業績の見通しは、現時点で入手可能な情報に基づき、当社が判断したものであり、潜在的なリスクや不確定要素が含まれています。業績に影響を与え得る重要な要素としては、国内外の経済情勢、市場の動向、原材料価格や金利、為替レートの変動などのほか、紛争・訴訟、災害・事故などのリスクがあり、また、事業再構築に伴う一時損失が発生する可能性があります。ただし、業績に影響を与え得る要素はこれらに限定されるものではありません。
通期 2025年12月期
出典: DIC 2025年12月期 決算短信〔日本基準〕、開示日 2026年2月16日
1.経営成績(1)当連結会計年度の業績全般の概況(単位:億円)現地通貨ベース前連結会計年度 当連結会計年度 前年同期比前 年 同 期 比売 上 高 10,711 10,522 △1.8% △1.7%営 業 利 益 445 522 +17.2% +17.8%経 常 利 益 379 442 +16.7% -親会社株主に帰属213 324 +51.8% -す る 当 期 純 利 益E B I T D A 957 1,093 +14.2% -U S $ / 円 ( 平 均 ) 151.04 150.08 △0.6% -E U R / 円 ( 平 均 ) 163.34 169.58 +3.8% -EBITDA:親会社株主に帰属する当期純利益+法人税等合計+支払利息-受取利息+減価償却費+のれん償却額当連結会計年度(2025年1月~12月)における当社グループの売上高は、前年同期比1.8%減の1兆522億円でした。・世界経済の状況を振り返ると、米国による相互関税措置が発表された直後は、サプライチェーンの混乱や関税コスト負担による出荷への影響が心配されました。しかし、主要国間で通商政策に関する合意が形成されるにつれて落ち着きを取り戻しました。一方で、物価高や米中貿易摩擦の再燃への懸念は収まらず、企業や消費者にとって先行きが不透明な状況が続きました。・このような経済環境下において、当社グループが特に成長分野と定める顧客業界の市況については、電気•電子やディスプレイを中心とするデジタル分野のうち、ディスプレイ市場はパネルメーカーの稼働状況に伴い市況に波が見られたものの、半導体市場はAI半導体デバイス等の旺盛な需要が市場をけん引し、年間を通して堅調に推移しました。モビリテ
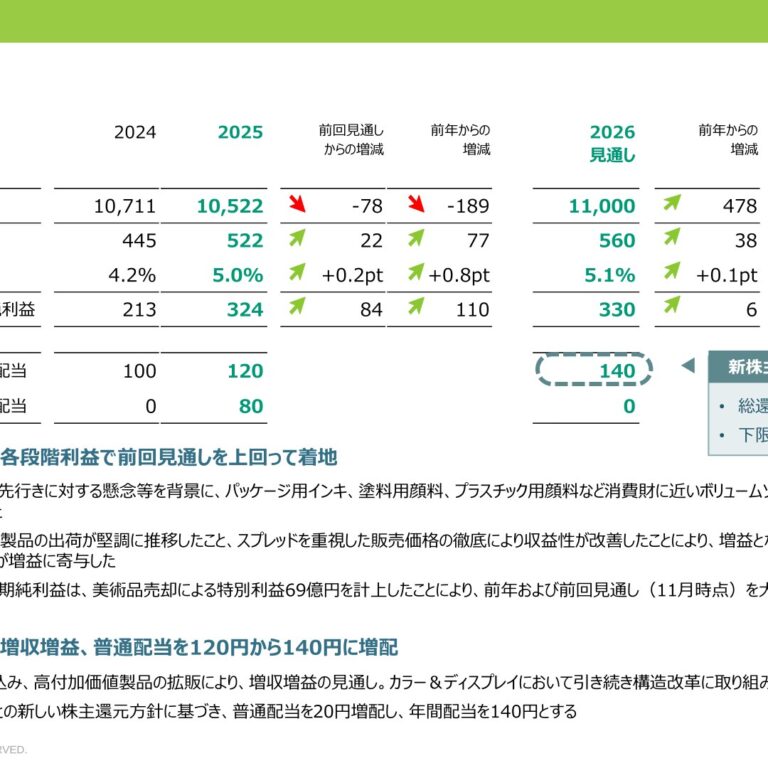
※ィを中心とするインダストリアル分野では、自動車市場において、米国の関税政策による一時的な駆け込み需要や中国メーカーの台頭といった動きが見られたなか、比較的安定して推移しました。・こうしたなか、当社グループの出荷動向に関しては、デジタル印刷に使用されるジェットインキやケミトロニクス事業の中核製品であるエポキシ樹脂や工業用テープといった高付加価値製品は堅調な出荷となりました。また、PPSコンパウンドなどモビリティに関連した製品も前年並みの水準となりました。一方で、パッケージ用インキ、塗料用顔料、プラスチック用顔料など消費財に近いボリュームゾーンの製品は物価高や景気先行きに対する懸念などを背景に減少しました。営業利益は、前年同期比17.2%増の522億円でした。減収となるなか、高付加価値製品の堅調な出荷、関税対策を含めた価格対応の実施やコスト管理を徹底したことに加え、カラー&ディスプレイにおいて、欧米顔料事業の構造改革によるコスト削減効果の発現により、赤字であった海外地域が黒字に転換したことなどが、増益の主要因となりました。経常利益は、前年同期比16.7%増の442億円でした。ハイパーインフレーション会計及び新興国通貨に対する為替換算影響により為替差損が増加した一方で、欧米での利下げに伴い支払利息が減少しました。親会社株主に帰属する当期純利益は、51.8%増の324億円でした。液晶材料事業の撤退に関連した出資金売却益や美術品売却益を計上するなど、特別利益が前年同期比で増加したことに加え、特別損失が前年同期比で減少しました。EBITDAは、前年同期比14.2%増の1,093億円でした。
※インダストリアル分野とは、自動車、鉄道、船舶などのモビリティ用途と建設機械、産業機械などの一般工業用途に係る製品分野の総称です。
(2)当連結会計年度のセグメント別業績(単位:億円)売 上 高 営 業 利 益セ グ メ ン ト 現地通貨 現地通貨前連結 当連結 前年 前連結 当連結 前年ベース ベース会計年度 会計年度 同期比 会計年度 会計年度 同期比前年同期比 前年同期比パ ッ ケ ー ジ ン グ &5,601 5,497 △1.9% △1.3% 316 311 △1.7% +1.6%グ ラ フ ィ ッ クカ ラー&ディスプレイ 2,570 2,475 △3.7% △4.4% △3 50 黒字化 黒字化フ ァ ン ク シ ョ ナ ル2,960 2,909 △1.7% △2.1% 214 231 +7.9% +6.9%プ ロ ダ ク ツそ の 他 、 全 社 ・ 消 去 △419 △358 – – △82 △70 – -計 10,711 10,522 △1.8% △1.7% 445 522 +17.2% +17.8%(注)当連結会計年度より「パッケージング&グラフィック」、「ファンクショナルプロダクツ」及び「その他、全社・消去」のセグメント間で、売上高と営業利益の一部についてセグメント区分を変更しています。これに伴い、前連結会計年度についても、変更後の数値に組み替えて記載しています。
[パッケージング&グラフィック]現地通貨ベース前連結会計年度 当連結会計年度 前年同期比前 年 同 期 比売 上 高 5,601億円 5,497億円 △1.9% △1.3%営 業 利 益 316億円 311億円 △1.7% +1.6%売上高は、前年同期比1.9%減の5,497億円でした。食品包装を主用途とするパッケージ用インキは、日本では物価高に伴う消費の落ち込みによって、米州・欧州では特に欧州で景気の減速感や競合環境によってそれぞれ出荷が減少しましたが、一貫して価格対応に努めた結果、両地域とも増収となりました。一方、アジア他では市況の落ち込みと価格競争により出荷と価格の両面で厳しい環境にあるなか、顧客開拓による拡販が進んだ中国では増収となったものの、それ以外の地域では減収となりました。商業印刷や新聞を主用途とする出版用インキは、各地域で構造的な出版需要の減少が続くなか、特に米州・欧州で価格競争が強まり、出荷が大きく減少した結果、減収となりました。デジタル印刷に使用されるジェットインキは、デジタル化の進展により出荷が増え、増収となりました。食品トレーなどで使用されるポリスチレンは、日本における物価高を背景とした食料品の買い控えの影響などにより、出荷が前年同期を下回りました。営業利益は、前年同期比1.7%減の311億円でした。日本ではパッケージ用インキと出版用インキにおいて価格対応を進めましたが、コスト増加分を吸収できず、減益となりました。米州・欧州では、安定した供給やサービスを通じて販売価格の維持に努めた結果、現地通貨ベースでは増益となったものの、新興国通貨安による為替換算影響を受けたことから、減益となりました。アジア他では、売上の減少により減益となりました。
[カラー&ディスプレイ]現地通貨ベース前連結会計年度 当連結会計年度 前年同期比前 年 同 期 比売 上 高 2,570億円 2,475億円 △3.7% △4.4%営 業 利 益 △3億円 50億円 黒字化 黒字化売上高は、前年同期比3.7%減の2,475億円でした。売上の割合が大きい塗料用顔料、プラスチック用顔料は、欧州や米国を中心に景気の先行き不透明感から顧客需要が伸び悩み、出荷が落ち込みましたが、関税対策や採算是正を目的とした価格改定に一貫して努めた結果、増収となりました。高付加価値製品については、ディスプレイ用途であるカラーフィルタ用顔料は、パネルメーカーの稼働状況が安定せず、前年を下回る出荷となりましたが、品目構成の影響により増収となりました。化粧品用顔料は、主な顧客である欧米の化粧品メーカーにおける需要停滞などにより出荷が減少し、減収となりました。スペシャリティ用顔料は、在庫調整が一巡した農業向けの出荷が回復したことに加え、建築向けも出荷を伸ばした結果、増収となりました。顔料製品以外では、液晶材料事業からの撤退により、液晶材料製品の売上高が減少したことが減収要因となりました。営業利益は、50億円の黒字となりました。カラーフィルタ用顔料やスペシャリティ用顔料といった高付加価値製品の増収に加え、以前から進めてきた欧米顔料事業の構造改革によるコスト削減効果の発現により、赤字であった海外地域が黒字に転換しました。
[ファンクショナルプロダクツ]現地通貨ベース前連結会計年度 当連結会計年度 前年同期比前 年 同 期 比売 上 高 2,960億円 2,909億円 △1.7% △2.1%営 業 利 益 214億円 231億円 +7.9% +6.9%売上高は、前年同期比1.7%減の2,909億円でした。デジタル分野については、半導体などのエレクトロニクス材料を主用途とするエポキシ樹脂は、半導体需要にけん引される形で全般的に出荷が堅調であった結果、増収となりました。スマートフォンなどのモバイル機器を主用途とする工業用テープは、新機種への採用拡大など着実に需要を取り込んだことで、増収となりました。インダストリアル分野については、自動車市場において米国関税措置による出荷への影響が懸念されましたが、PPSコンパウンドなどモビリティ関連用途の製品出荷が底堅い結果となりました。上記以外では、連結子会社であったDICデコール株式会社の株式を2025年4月に譲渡したことにより、住宅材料関連製品の売上高が減少したことが減収要因となりました。営業利益は、前年同期比7.9%増の231億円でした。ケミトロニクス事業に関連した先行投資などによりコスト増となるなか、エレクトロニクスやモビリティ関連用途の高付加価値製品の拡販が進んだことに加え、各製品において価格維持に努めたことにより、増益となりました。
(3)次期の業績全般の概況(単位:億円)当連結会計年度 次期見通し 前年同期比売 上 高 10,522 11,000 +4.5%営 業 利 益 522 560 +7.3%経 常 利 益 442 480 +8.5%親 会 社 株 主 に 帰 属324 330 +2.0%す る 当 期 純 利 益E B I T D A 1,093 1,110 +1.6%U S $ / 円 ( 平 均 ) 150.08 150.00 △0.1%E U R / 円 ( 平 均 ) 169.58 168.00 △0.9%次期の世界経済については、通商政策を巡る不確実性が残るなか、依然として関税による企業収益や消費者物価への影響、米中貿易摩擦再燃の懸念などにより、不透明な状況が続く見通しです。このような状況において、当社グループは長期経営計画「DIC Vision 2030」Phase2(2026年度~2030年度)を「目指す姿の実現と展開」の期間と位置付け、2030年におけるコミットメントとして、以下の方針を掲げています。・持続成長と稼ぐ力を備えた事業ポートフォリオの構築・資本効率の改善と株主還元の充実による企業価値の向上・2030年度目標値として、営業利益800億円以上、ROE10%以上、総還元性向40%以上の設定以上を踏まえて、当社グループの2026年通期の売上高は前年同期比4.5%増の1兆1,000億円、営業利益は7.3%増の560億円、経常利益は8.5%増の480億円、親会社株主に帰属する当期純利益は2.0%増の330億円を予想しています。また、配当金につきましては、期末と中間を合わせて1株当たり140円をお支払いする計画です。「DIC Vision 2030」Phase2計画の詳細につきましては、本日付で公表した「長期経営計画『DIC Vision 2030』Phase2計画の策定について」を合わせてご覧ください。
(4)次期のセグメント別業績見通し(単位:億円)売 上 高 営 業 利 益セ グ メ ン ト当連結 前年 当連結 前年次期見通し 次期見通し会計年度 同期比 会計年度 同期比パ ッ ケ ー ジ ン グ &5,497 5,770 +5.0% 311 300 △3.5%グ ラ フ ィ ッ クカ ラー&ディスプレイ 2,475 2,550 +3.0% 50 85 +70.3%フ ァ ン ク シ ョ ナ ル2,909 2,980 +2.5% 231 245 +6.0%プ ロ ダ ク ツそ の 他 、 全 社 ・ 消 去 △358 △300 – △70 △70 -計 10,522 11,000 +4.5% 522 560 +7.3%業績の見通しは、現時点で入手可能な情報に基づき、当社が判断したものであり、潜在的なリスクや不確定要素が含まれています。業績に影響を与え得る重要な要素としては、国内外の経済情勢、市場の動向、原材料価格や金利、為替レートの変動などのほか、紛争・訴訟、災害・事故などのリスクがあり、また、事業再構築に伴う一時損失が発生する可能性があります。ただし、業績に影響を与え得る要素はこれらに限定されるものではありません。
四半期 2025年12月期 第2四半期
出典: DIC 2025年12月期 第2四半期 決算短信〔日本基準〕、開示日 2025年8月8日(https://www2.jpx.co.jp/disc/46310/140120250806532727.pdf)
1.経営成績(1)当中間連結会計期間の業績全般の概況(単位:億円)前中間連結 当中間連結 現地通貨ベース前年同期比会計期間 会計期間 前 年 同 期 比売 上 高 5,388 5,232 △2.9% △0.5%営 業 利 益 219 270 +22.9% +27.9%経 常 利 益 200 203 +1.3% -親会社株主に帰属64 131 +104.0% -す る 中 間 純 利 益E B I T D A 438 491 +12.0% -U S $ / 円 ( 平 均 ) 152.13 148.58 △2.3% -E U R / 円 ( 平 均 ) 164.43 162.72 △1.0% -EBITDA:親会社株主に帰属する中間純利益+法人税等合計+支払利息-受取利息+減価償却費+のれん償却額当中間連結会計期間(2025年1月~6月)における当社グループの売上高は、前年同期比2.9%減の5,232億円でした。・直近の世界経済は、米国による相互関税政策の発表以降、各国・地域間の交渉の進捗が注視されるなか、企業や消費者の購買行動において、一部で駆け込み需要が見られる一方で買い控えも見られるなど、景気先行きに対する警戒感が強まりました。・このような経済環境下において、当社グループが注力する主な顧客業界の需要動向としては、電気•電子やディスプレイを中心とするデジタル分野のうち、ディスプレイ市場はパネルメーカーの稼働状況にやや落ち込みが見られたものの、半導体市場は引き続きAI半導体デバイス等の需要拡大が市場をけん引し、堅調に推移しました。モビリティを中心とす
※るインダストリアル分野 では、自動車市場において、米国の関税政策による影響が懸念されましたが、それを見越した一時的な駆け込み需要もあり、結果的に急激な変化は見られませんでした。・こうしたなか、当社グループの出荷動向に関しては、パッケージング&グラフィックでは、当第2四半期(2025年4月~6月)に入ってから、インキ製品が全般的に前年同期比で落ち込み、カラー&ディスプレイでも、塗料用顔料とプラスチック用顔料を中心に減少傾向となりましたが、ファンクショナルプロダクツでは、エポキシ樹脂や工業用テープなどエレクトロニクス関連の高付加価値製品が堅調に推移したことに加え、PPSコンパウンドなどモビリティに関連した製品も底堅く推移しました。営業利益は、前年同期比22.9%増の270億円でした。カラー&ディスプレイにおいて、収益性改善のための価格改定の実施と以前から進めてきた欧米顔料事業の構造改革によるコスト削減効果の発現により、赤字であった海外事業が黒字に転換したことが、増益の主要因となりました。経常利益は、前年同期比1.3%増の203億円でした。ハイパーインフレーション会計の影響を含め、急激な円高の影響を受け為替差損が増加しました。親会社株主に帰属する中間純利益は、104.0%増の131億円でした。多額のリストラ関連退職損失や関係会社株式及び出資金売却損などを計上した前年同期と比べて、特別損失が大幅に減少しました。EBITDAは、前年同期比12.0%増の491億円でした。
※インダストリアル分野とは、自動車、鉄道、船舶などのモビリティ用途と建設機械、産業機械などの一般工業用途に係る製品分野の総称です。
(2)当中間連結会計期間のセグメント別業績(単位:億円)売 上 高 営 業 利 益セ グ メ ン ト 現地通貨 現地通貨前中間連結当中間連結 前年 前中間連結当中間連結 前年ベース ベース会計期間 会計期間 同期比 会計期間 会計期間 同期比前年同期比 前年同期比パ ッ ケ ー ジ ン グ &2,808 2,688 △4.3% △1.1% 152 134 △11.9% △5.2%グ ラ フ ィ ッ クカ ラー&ディスプレイ 1,343 1,320 △1.7% +0.5% 4 57 13.1倍 8.0倍フ ァ ン ク シ ョ ナ ル1,447 1,430 △1.2% △0.4% 108 109 +0.8% +1.3%プ ロ ダ ク ツそ の 他 、 全 社 ・ 消 去 △209 △205 – – △45 △30 – -計 5,388 5,232 △2.9% △0.5% 219 270 +22.9% +27.9%(注)当中間連結会計期間より「パッケージング&グラフィック」、「ファンクショナルプロダクツ」及び「その他、全社・消去」のセグメント間で、売上高と営業利益の一部についてセグメント区分を変更しています。これに伴い、前中間連結会計期間についても、変更後の数値に組み替えて記載しています。
[パッケージング&グラフィック]前中間連結 当中間連結 現地通貨ベース前年同期比会計期間 会計期間 前 年 同 期 比売 上 高 2,808億円 2,688億円 △4.3% △1.1%営 業 利 益 152億円 134億円 △11.9% △5.2%売上高は、前年同期比4.3%減の2,688億円でした。食品包装を主用途とするパッケージ用インキは、日本では物価高に伴う消費の落ち込みによって、米州・欧州では米国の関税政策に伴うインフレ懸念等によって、それぞれ出荷が減少しましたが、引き続き価格対応に努めた結果、いずれも増収となりました。一方、アジア他では市況の落ち込みと価格競争により出荷と価格の両面で厳しい環境にあるなか、顧客開拓による拡販が進んだ中国では増収となったものの、それ以外の地域では減収となりました。商業印刷や新聞を主用途とする出版用インキは、各地域で出版需要の減少が見られるなか、特に米州・欧州で出荷が大きく減少した結果、減収となりました。デジタル印刷に使用されるジェットインキは、引き続き堅調に推移し増収となりました。食品トレーなどで使用されるポリスチレンは、顧客の買い控えにより出荷が伸び悩み、減収となりました。営業利益は、前年同期比11.9%減の134億円でした。日本ではパッケージ用インキと出版用インキにおいて価格対応を進めましたが、コスト増加分を吸収できず、減益となりました。また、海外では、売上が落ち込んだアジア他で減益となり、米州・欧州でも、引き続き安定した供給やサービスを通じて販売価格の維持に努めましたが、出荷減に加え、新興国通貨安による為替換算影響を受けたことなどから、減益となりました。なお、米州・欧州は現地通貨ベースでは1.6%の増益でした。
[カラー&ディスプレイ]前中間連結 当中間連結 現地通貨ベース前年同期比会計期間 会計期間 前 年 同 期 比売 上 高 1,343億円 1,320億円 △1.7% +0.5%営 業 利 益 4億円 57億円 13.1倍 8.0倍売上高は、前年同期比1.7%減の1,320億円でした。現地通貨ベースでは、0.5%の増収でした。塗料用顔料とプラスチック用顔料は、欧州や米国を中心に米国の関税政策に伴うインフレ懸念等を背景とした一時的な買い控えもあり、出荷が減少したものの、価格改定に努めた結果、増収となりました。高付加価値製品については、ディスプレイ用途であるカラーフィルタ用顔料は、パネルメーカーの稼働状況にやや落ち込みが見られ、出荷が前年並みにとどまりましたが、価格対応により増収となりました。化粧品用顔料は、主な顧客である欧米の化粧品メーカーにおける需要停滞などにより、出荷が減少したことで減収となりました。スペシャリティ用顔料は、建築向けの出荷が減速したものの、在庫調整が一巡した農業向けが引き続き回復基調となった結果、増収となりました。顔料製品以外では、液晶材料事業からの撤退により、液晶材料製品の売上高が減少したことが減収要因となりました。営業利益は、前年同期比13.1倍の57億円でした。収益性改善のための価格改定の実施と以前から進めてきた欧米顔料事業の構造改革によるコスト削減効果の発現により、赤字であった海外事業が黒字に転換しました。
[ファンクショナルプロダクツ]前中間連結 当中間連結 現地通貨ベース前年同期比会計期間 会計期間 前 年 同 期 比売 上 高 1,447億円 1,430億円 △1.2% △0.4%営 業 利 益 108億円 109億円 +0.8% +1.3%売上高は、前年同期比1.2%減の1,430億円でした。デジタル分野については、半導体などのエレクトロニクス材料を主用途とするエポキシ樹脂は、半導体需要にけん引される形で全般的に出荷が堅調に推移した結果、増収となりました。スマートフォンなどのモバイル機器を主用途とする工業用テープは、採用の拡大など着実に需要を取り込んだことで、増収となりました。インダストリアル分野については、自動車市場において米国関税影響を見越した駆け込み需要もあり、PPSコンパウンドなどモビリティに関連した製品が底堅く推移しました。営業利益は、前年同期比0.8%増の109億円でした。ケミトロニクス事業に関連した先行投資などによりコスト増となるなか、エレクトロニクスやモビリティに関連した高付加価値製品の拡販が進んだことに加え、各製品において価格維持に努めたことにより、増益となりました。
(3)通期の業績見通し2025年5月15日に公表した業績見通しを以下のとおり修正します。(単位:億円)前連結会計年度 通期見通し 前年同期比10,600売 上 高 10,711 △1.0%(11,100)500営 業 利 益 445 +12.3%
(480)400経 常 利 益 379 +5.5%
(440)親 会 社 株 主 に 帰 属213 240 +12.6%す る 当 期 純 利 益990E B I T D A 957 +3.5%(1,020)U S $ / 円 ( 平 均 ) 151.04 145.00 △4.0%E U R / 円 ( 平 均 ) 163.34 158.00 △3.3%( )内の数値は2025年5月15日公表値(業績見通しの修正理由)今後の世界経済は、現時点での米国関税交渉の進捗と結果を踏まえると、当面不透明な環境が続く見通しです。この環境下において、当社が注力する顧客業界においても、自動車市場をはじめ、当初見込んでいた需要には届かず、出荷の減少が予想されることから、売上高は当初計画を下回る見通しです。利益面では、営業利益は、高付加価値製品の拡販、適切な価格対応、コストの削減などに鋭意取り組むことで当初計画を上回る見通しですが、経常利益については、ハイパーインフレーション会計の影響を含め、急激な円高の影響を受け為替差損が増加することが予想されることから、当初計画を下回る見通しです。こうした状況を踏まえ、通期連結業績予想について、売上高、営業利益、経常利益を修正します。親会社株主に帰属する当期純利益は前回予想を据え置きます。なお、2025年12月期の期末配当予想について、本日開催の取締役会で前回予想の50円(全額普通配当)から150円(普通配当70円、特別配当80円)に修正することを決議しました。詳細については、本日付適時開示「2025年12月期 期末配当予想の修正(増配・特別配当)に関するお知らせ」をご覧ください。業績の見通しは、現時点で入手可能な情報に基づき、当社が判断したものであり、潜在的なリスクや不確定要素が含まれています。業績に影響を与え得る重要な要素としては、国内外の経済情勢、市場の動向、原材料価格や金利、為替レートの変動などのほか、紛争・訴訟、災害・事故などのリスクがあり、また、事業再構築に伴う一時損失が発生する可能性があります。ただし、業績に影響を与え得る要素はこれらに限定されるものではありません。
四半期 2026年12月期 第2四半期
出典: DIC 2026年12月期 第2四半期 決算短信〔日本基準〕、開示日 2026年8月10日(https://www2.jpx.co.jp/disc/46310/140120260806512410.pdf)
1.経営成績(1)当中間連結会計期間の業績全般の概況(単位:億円)前中間連結 当中間連結 現地通貨ベース前年同期比会計期間 会計期間 前 年 同 期 比売 上 高 5,232 5,930 +13.3% +5.8%営 業 利 益 270 518 +92.2% +79.8%経 常 利 益 203 523 +157.7% -親会社株主に帰属131 372 +184.1% -す る 中 間 純 利 益E B I T D A 491 809 +64.8% -U S $ / 円 ( 平 均 ) 148.58 158.32 +6.6% -E U R / 円 ( 平 均 ) 162.72 184.54 +13.4% -EBITDA:親会社株主に帰属する中間純利益+法人税等合計+支払利息-受取利息+減価償却費+のれん償却額当中間連結会計期間(2026年1月~6月)における当社グループの売上高は、前年同期比13.3%増の5,930億円でした。・直近の世界経済を振り返ると、中東情勢の緊迫化による物流やサプライチェーンの混乱が原油並びにエネルギーコストの高騰やナフサ由来の石油化学製品の供給不安をもたらしました。状況は少しずつ落ち着いてきているものの、企業や消費者にとって先行きが不透明な状況が続いています。・このような経済環境下において、当社グループが特に成長分野と定める顧客業界の市況については、電気・電子を中心とするデジタル分野のうち、半導体市場は旺盛なAI半導体需要を中心に拡大基調が継続し、ディスプレイ市場は今夏のサッカーワールドカップによる薄型テレビ需要の増加に伴い、パネルメーカーの稼働状況が上向きました。モビリティを
※中心とするインダストリアル分野 では、自動車市場において欧州各国の電気自動車(EV)販売台数が大きく伸び、半期ベースで初めてガソリン車を逆転するなど、需要構造に変化が見られたものの、全体としては堅調に推移しました。・こうしたなか、当社グループの出荷動向に関しては、エポキシ樹脂、工業用テープ、UV硬化型樹脂などデジタル分野における高付加価値製品が好調に推移し、カラー&ディスプレイのカラーフィルタ用顔料も前年同期比で増加しました。また、印刷インキやコーティング用樹脂の一部製品について、海外を中心に中東情勢の長期化を見越した顧客による在庫積み増しの動きが見られました。営業利益は、前年同期比92.2%増の518億円となり、中間連結会計期間として過去最高益を更新しました。デジタル分野を中心に高付加価値製品の出荷を伸ばしたことに加えて、各セグメントにおいて原料価格高騰に対する速やかな価格対応の実施とコスト管理の徹底に努めました。また、円安による為替換算影響が海外の営業利益を押し上げました。経常利益は、前年同期比157.7%増の523億円でした。新興国におけるハイパーインフレーション会計に伴う為替差損が減少しました。親会社株主に帰属する中間純利益は、前年同期比184.1%増の372億円でした。EBITDAは、前年同期比64.8%増の809億円でした。
※インダストリアル分野とは、自動車、鉄道、船舶などのモビリティ用途と建設機械、産業機械などの一般工業用途に係る製品分野の総称です。
(2)当中間連結会計期間のセグメント別業績(単位:億円)売 上 高 営 業 利 益セ グ メ ン ト 現地通貨 現地通貨前中間連結当中間連結 前年 前中間連結当中間連結 前年ベース ベース会計期間 会計期間 同期比 会計期間 会計期間 同期比前年同期比 前年同期比パ ッ ケ ー ジ ン グ &2,688 3,072 +14.3% +6.5% 134 217 +62.6% +52.7%グ ラ フ ィ ッ クカ ラー&ディスプレイ 1,313 1,425 +8.6% +0.1% 57 120 2.1倍 2.0倍フ ァ ン ク シ ョ ナ ル1,430 1,616 +13.0% +7.6% 109 213 +96.4% +86.8%プ ロ ダ ク ツそ の 他 、 全 社 ・ 消 去 △198 △183 – – △29 △32 – -計 5,232 5,930 +13.3% +5.8% 270 518 +92.2% +79.8%(注)当社は、2026年12月期を起点とする長期経営計画「DIC Vision 2030」Phase2において、「資本効率の改善によるキャッシュ創出の最大化」を重点テーマの一つとして挙げており、達成度を測る指標の一つとして2030年度のROIC目標値を報告セグメント別に設定し、資本コストを上回る高い資産・資本効率の実現に取り組んでいます。これに伴い、各報告セグメントの資産・資本効率をより的確に反映するため、当中間連結会計期間より、セグメント情報の集計方法を変更しています。なお、前中間連結会計期間のセグメント情報については、変更後の集計方法により作成したものを記載しています。
[パッケージング&グラフィック]前中間連結 当中間連結 現地通貨ベース前年同期比会計期間 会計期間 前 年 同 期 比売 上 高 2,688億円 3,072億円 +14.3% +6.5%営 業 利 益 134億円 217億円 +62.6% +52.7%売上高は、前年同期比14.3%増の3,072億円でした。食品包装を主用途とするパッケージ用インキは、日本では物価高に伴う消費の落ち込みによって出荷が低調に推移しましたが、原料価格高騰に対する価格対応に努めた結果、増収となりました。米州・欧州では北米での出荷が堅調であったことに加え、価格対応に努めたことにより増収となりました。アジア他では年初からの市況の回復に加え、中東情勢の長期化を見越した顧客による在庫積み増しの動きが多くの国で見られ、出荷が増加した結果、増収となりました。商業印刷や新聞を主用途とする出版用インキは、各地域で構造的な出版需要の減少が続くなか、日本や米州・欧州では出荷が減少傾向となりましたが、原料価格高騰に対する価格対応に取り組みました。アジア他では、中東情勢の長期化を見越した顧客による在庫積み増しの動きが見られ、出荷が増加しました。こうした結果、全体として増収となりました。デジタル印刷に使用されるジェットインキは、一時的な在庫調整の影響が解消され、出荷が堅調に推移した結果、増収となりました。食品トレーなどで使用されるポリスチレンは、原料価格高騰に対する価格対応に努めた結果、増収となりました。営業利益は、前年同期比62.6%増の217億円でした。幅広い製品及び地域で中東情勢に伴う顧客による在庫積み増しの動きが見られたなか、高付加価値製品の拡販と速やかな価格対応に努めた結果、全ての地域で増益となりました。
[カラー&ディスプレイ]前中間連結 当中間連結 現地通貨ベース前年同期比会計期間 会計期間 前 年 同 期 比売 上 高 1,313億円 1,425億円 +8.6% +0.1%営 業 利 益 57億円 120億円 2.1倍 2.0倍売上高は、前年同期比8.6%増の1,425億円でした。売上の割合が大きい製品のうち、塗料用顔料は主要市場である欧州を中心に建築用途や工業用途の出荷が増加しました。また、プラスチック用顔料は欧州に加え、北米やアジアでも出荷を順調に伸ばしました。高付加価値製品については、ディスプレイ用途であるカラーフィルタ用顔料は、今夏のサッカーワールドカップによる薄型テレビ需要の増加に伴い、パネルメーカーの稼働が上向いたことから、前年を上回る出荷となりました。化粧品用顔料は、付加価値の低い一部製品の販売を戦略的判断により終了した影響もあり、減収となりました。スペシャリティ用顔料は、農業向けを中心に前年を上回る出荷となりましたが、品目構成などにより減収となりました。上記以外では、円安による為替換算影響が海外の売上高を押し上げました。営業利益は、前年同期比2.1倍の120億円でした。増収となるなか、構造改革を中心としたコスト削減に努めました。これらに加え、当第1四半期においてドイツにおける顔料拠点に関して、法令上必要となる前提で過年度に計上した修繕に係る負債が第三者機関の判断を踏まえて不要になったことに伴い、59億円の取崩しをしたことが増益要因となりました。
[ファンクショナルプロダクツ]前中間連結 当中間連結 現地通貨ベース前年同期比会計期間 会計期間 前 年 同 期 比売 上 高 1,430億円 1,616億円 +13.0% +7.6%営 業 利 益 109億円 213億円 +96.4% +86.8%売上高は、前年同期比13.0%増の1,616億円でした。デジタル分野については、半導体のパッケージ基板や封止材を主用途とするエポキシ樹脂は、AI半導体の旺盛な需要に伴い、絶縁材料に使用される活性エステル型硬化剤などの出荷が好調であった結果、増収となりました。スマートフォンなどのモバイル機器を主用途とする工業用テープは、メモリ不足による市況の影響が懸念されましたが、ハイエンド機種を中心に採用を拡大し、需要を着実に取り込んだことで、増収となりました。インダストリアル分野については、主力製品であるPPSコンパウンドはモビリティ関連用途と住設機器用途いずれも出荷が好調に推移し、増収となりました。これら以外では、海外を中心にコーティング用の一部製品において、中東情勢の長期化を見越した顧客による在庫積み増しの動きが見られ、出荷が増加しました。営業利益は、前年同期比96.4%増の213億円でした。全般的に出荷を伸ばしたなか、特にデジタル分野における高付加価値製品の拡販が進みました。また、中東情勢を背景とした原料価格高騰に対する価格対応に努めた結果、大幅な増益となりました。
(3)通期の業績見通し2026年5月15日に公表した業績見通しを以下のとおり修正します。(単位:億円)前連結会計年度 通期見通し 前年同期比11,400売 上 高 10,522 +8.3%(11,000)780営 業 利 益 522 +49.4%
(560)730経 常 利 益 442 +65.0%
(480)親 会 社 株 主 に 帰 属 480324 +48.4%す る 当 期 純 利 益 (330)1,300E B I T D A 1,093 +19.0%(1,110)U S $ / 円 ( 平 均 ) 150.08 150.00 △0.1%E U R / 円 ( 平 均 ) 169.58 175.00 +3.2%( )内の数値は2026年5月15日公表値(業績見通しの修正理由)現時点で中東情勢収束の見通しが立っていないものの、原油価格やナフサ価格は一時期と比べて落ち着いてきており、サプライチェーンの混乱を背景とした在庫積み増しの動きや原料供給不安も収まりつつあります。一方で、当下半期はこれまでの顧客による在庫積み増しの反動を受けて一部製品の需要が減退すること、原料価格高騰の影響がコストに表れることなどが業績の下振れリスクとして想定されます。こうした状況のもと、当中間連結会計期間までの実績と当下半期に想定される事業リスク等を踏まえたうえで通期業績見通しを算定した結果、売上高並びに営業利益以下の各段階利益が前回予想を上回る見通しであることから、それぞれ上方修正することとしました。なお、営業利益以下の各段階利益については、いずれも過去最高益を更新する見通しです。なお、2026年12月期の期末配当予想について、本日開催の取締役会で前回予想の70円から80円に修正することを決議しました。詳細については、本日付適時開示「2026年12月期 期末配当予想の修正(増配)に関するお知らせ」をご覧ください。業績の見通しは、現時点で入手可能な情報に基づき、当社が判断したものであり、潜在的なリスクや不確定要素が含まれています。業績に影響を与え得る重要な要素としては、国内外の経済情勢、市場の動向、原材料価格や金利、為替レートの変動などのほか、紛争・訴訟、災害・事故などのリスクがあり、また、事業再構築等に伴う一時損失が発生する可能性があります。ただし、業績に影響を与え得る要素はこれらに限定されるものではありません。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。