通期は文字数はほぼ横ばいで巨額訴訟引当金など出来事の内容が入れ替わったのに対し、四半期はキャッシュ・フロー節の独立見出し化という構成変更とともに要因説明がやや簡素化された。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、武田薬品工業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月13日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月30日 → 2026年7月30日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 18,018字 → 17,236字(前期比-4.3%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(123字) → あり(123字)
変化の型: 出来事型
増えた要素
- 米国AMITIZA反トラスト訴訟に関する引当金4,035億円の計上とその説明
- 非中核資産(MEPACT等)の事業譲渡益増加の説明
- 細胞療法プラットフォーム中止に伴う減損損失582億円、アルンブリグに係る減損損失319億円の説明
減った要素
- 前期の主要減損内訳(アロフィセル740億円・EXKIVITY285億円等)の列挙
- Shire社の税務和解に伴う税金費用減額635億円の説明
- 武田テバファーマ株式売却に伴う減損損失189億円の説明
要約: 通期は文字数がやや減少(-4.3%)。前期にあった減損損失の内訳列挙や税務和解の説明が、今期はAMITIZA関連の巨額訴訟引当金(4,035億円)や事業売却益の説明に置き換わっており、要因分析の粒度自体は前期と同程度。訴訟引当金の計上により営業利益は前期比98%減となった。
四半期決算短信の比較
文字数: 12,845字 → 12,579字(前期比-2.1%、減少)
見出し構成の変化: あり(見出し構成変更): 「(2)財政状態に関する説明」の下にあった「②キャッシュ・フロー」が独立見出し「(3)キャッシュ・フローに関する説明」に格上げされ、これに伴い「連結業績予想などの将来予測情報に関する説明」の番号が(3)→(4)に変化
粒度の判定: 粗くなった
セグメント情報注記: あり(123字) → あり(123字)
変化の型: 構成変更型、簡素化型
減った要素
- セグメント言及数が6→4に減少し、事業別の要因説明がやや簡略化
- 因果表現(要因説明)の言及数が64→52に減少
要約: 四半期は文字数が-2.1%減少し、キャッシュ・フローの節が独立見出しに格上げされる構成変更があった一方、因果表現やセグメント言及の数は前年より減少しており、要因説明の粒度はやや粗くなっている。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 武田薬品工業 2025年3月期 決算短信〔IFRS〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/45020/140120250508533528.pdf)
1.経営成績等の概況(1)当期の経営成績の概況① 事業の概況当社は、自らの企業理念に基づき患者さんを中心に考えるというバリュー(価値観)を根幹とする、グローバルな研究開発型のバイオ医薬品企業です。当社は、幅広い医薬品のポートフォリオを有し、研究、開発、製造、およびグローバルでの販売を行っています。主要ビジネスエリアは、消化器系疾患、希少疾患、血漿分画製剤、オンコロジー(がん)、ワクチン、およびニューロサイエンス(神経精神疾患)の6つに分けられています。研究開発においては、消化器系・炎症性疾患、ニューロサイエンス、およびオンコロジーの3つの重点疾患領域に取り組むとともに、血漿分画製剤にも注力しています。当社は、研究開発能力の強化ならびにパートナーシップを推し進め、強固かつ多様なモダリティ(創薬手法)のパイプラインを構築することにより、革新的な医薬品を開発し、人々の人生を豊かにする新たな治療選択肢をお届けします。当社は、患者さんやコミュニティに高品質の医薬品をできる限り早くお届けするために、希少疾患および有病率がより高い疾患のいずれにおいても、未だ有効な治療法が確立されていない疾患に対する高い医療ニーズ(アンメット・メディカル・ニーズ)に集中して取り組んでいます。当社は、約80の国と地域で医薬品を販売しており、世界中に製造拠点を有するとともに、日本および米国に主要な研究拠点を有しています。販売においては、米国、日本および欧州において非常に高いプレゼンスを有しており、中国においては急成長している事業を展開しています。また、当社は事業運営をより効果的かつ効率的に行うため、データ、デジタルおよびテクノロジーの活用を促進し、イノベーションの創出の増進およびステークホルダーへの価値提供に取り組んでいます。
② 当年度における業績の概要当年度の連結業績は、以下のとおりとなりました。(単位:億円、%以外)AERベース CERベース前年度 当年度増減額 増減率 増減率売上収益 42,638 45,816 3,178 7.5% 2.9%売上原価 △14,267 △15,802 △1,535 10.8% 6.5%販売費及び一般管理費 △10,538 △11,048 △509 4.8% 0.6%研究開発費 △7,299 △7,302 △3 0.0% △4.5%製品に係る無形資産償却費及び減損損失 △6,521 △6,432 89 △1.4% △6.0%その他の営業収益 194 262 68 35.3% 30.8%その他の営業費用 △2,065 △2,067 △2 0.1% △3.6%営業利益 2,141 3,426 1,285 60.0% 51.2%金融収益及び費用(純額) △1,678 △1,635 42 △2.5% △5.7%持分法による投資損益 65 △40 △105 – -税引前当期利益 528 1,751 1,223 231.7% 206.4%法人所得税費用 914 △669 △1,583 – -当期利益 1,442 1,081 △361 △25.0% △33.1%当期利益 1,441 1,079 △361 △25.1% △33.2%(親会社の所有者帰属分)本項において、前年度に対する、国際会計基準(IFRS)に準拠した実勢レート(Actual Exchange Rate)ベースの増減額および増減率は「AER」の表記で示し、国際会計基準(IFRS)に準拠しない恒常為替レート(ConstantExchange Rate)ベースの増減率は「CER」の表記で示しています。「CERベースの増減率」の定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。〔売上収益〕売上収益は、4兆5,816億円(+3,178億円および+7.5% AER、+2.9% CER)となりました。これは主に、為替相場が円安に推移したこと、消化器系疾患、希少疾患、血漿分画製剤、オンコロジー(がん)およびワクチンにおいて事業が好調に推移したことによるものです。当社の6つの主要なビジネスエリアのうち、ニューロサイエンス(神経精神疾患)については減収となり、これらのビジネスエリアの増収を一部相殺しました。ニューロサイエンスは、円安による増収影響があったものの、米国における注意欠陥/多動性障害(ADHD)治療剤VYVANSEの独占販売期間満了に伴い、2023年8月以降、後発品が参入したことによる影響を引き続き大きく受けて減収となりました。加えて、当社の6つの主要なビジネスエリア以外における減収は、主に日本において高血圧症治療剤アジルバの減収によるものです。アジルバの売上は、118億円(△218億円および△64.9% AER、△64.9% CER)となり、日本において2023年6月以降の後発品の参入による影響を受け減収となりました。地域別売上収益各地域の売上収益は以下のとおりです。(単位:億円、%以外)AERベース CERベース前年度 当年度売上収益:増減額 増減率 増減率日本 4,514 4,185 △329 △7.3% △7.4%米国 21,957 23,797 1,839 8.4% 2.5%欧州およびカナダ 9,668 10,553 884 9.1% 4.1%中南米 1,981 2,358 377 19.1% 19.7%中国 1,748 1,917 169 9.7% 4.8%アジア(日本および中国を除く) 864 994 130 15.1% 11.6%ロシア/CIS 726 724 △2 △0.3% △1.0%その他(注) 1,179 1,288 109 9.3% 4.7%合計 42,638 45,816 3,178 7.5% 2.9%(注) その他の地域は中東、オセアニアおよびアフリカを含みます。ビジネスエリア別売上収益各ビジネスエリアの売上収益は以下のとおりです。(単位:億円、%以外)AERベース CERベース前年度 当年度売上収益:増減額 増減率 増減率消化器系疾患 12,162 13,570 1,408 11.6% 6.8%希少疾患 6,884 7,528 644 9.4% 4.6%血漿分画製剤 9,037 10,327 1,290 14.3% 8.6%オンコロジー 4,624 5,604 981 21.2% 17.2%ワクチン 504 554 51 10.0% 7.5%ニューロサイエンス 6,270 5,658 △612 △9.8% △14.1%その他 3,157 2,574 △583 △18.5% △20.0%合計 42,638 45,816 3,178 7.5% 2.9%各ビジネスエリアにおける売上収益の前年度からの増減は、主に以下の製品によるものです。・消化器系疾患消化器系疾患の売上収益は、1兆3,570億円(+1,408億円および+11.6% AER、+6.8% CER)となりました。当社のトップ製品である潰瘍性大腸炎・クローン病治療剤ENTYVIO(国内製品名:エンタイビオ)の売上は、9,141億円(+1,132億円および+14.1% AER、+8.5% CER)となりました。米国における売上は、6,192億円(+731億円および+13.4% AER)となりました。この増収は、炎症性腸疾患に対する生物学的製剤の新規投与の堅調な需要の維持および皮下注射製剤の上市以降、継続的に投与患者が増加したこと、および円安による増収影響によるものです。欧州およびカナダにおける売上は、2,274億円(+316億円および+16.1% AER)となりました。この増収は、皮下注射製剤の継続的な使用拡大に伴い患者が増加したこと、および円安による増収影響によるものです。短腸症候群治療剤GATTEX/レベスティブの売上は、1,463億円(+270億円および+22.7% AER、+17.2% CER)となりました。この増収は、主に米国における需要増加、処方拡大(小児適応拡大)、および円安による増収影響によるものです。・希少疾患希少疾患の売上収益は、7,528億円(+644億円および+9.4% AER、+4.6% CER)となりました。遺伝性血管性浮腫治療剤タクザイロの売上は、2,232億円(+445億円および+24.9% AER、+18.9% CER)となりました。この増収は、主に米国、欧州およびカナダにおける高い治療継続率および予防市場の成長により需要が増加していること、および円安による増収影響によるものです。移植後のサイトメガロウイルス(CMV)感染/感染症治療剤リブテンシティの売上は、330億円(+139億円および+72.9% AER、+64.5% CER)となりました。この増収は、主に米国において市場浸透が継続して好調に進んだことに加え、欧州および成長新興国において引き続き販売エリアが拡大したことによるものです。酵素補充療法のハンター症候群治療剤エラプレースの売上は、972億円(+57億円および+6.2% AER、+2.1% CER)となりました。この増収は、主に円安による増収影響、および成長新興国における堅調な需要によるものです。酵素補充療法のファブリー病治療剤リプレガルの売上は、779億円(+43億円および+5.8% AER、+2.1% CER)となりました。この増収は、主に円安による増収影響、および成長新興国での需要の増加によるものです。血友病A治療剤アドベイトの売上は1,118億円(△112億円および△9.1% AER、△13.4% CER)となりました。この減収は、主に米国における競争激化、および中国における需要減少によるものです。この減収は、円安による増収影響により一部相殺されました。・血漿分画製剤血漿分画製剤の売上収益は、1兆327億円(+1,290億円および+14.3% AER、+8.6% CER)となりました。免疫グロブリン製剤の売上合計は、7,578億円(+1,132億円および+17.6% AER、+11.5% CER)となりました。3つのグローバル製品の売上は、引き続きグローバルに需要が堅調に推移し供給量が増加したこと、および円安による増収影響により、2桁台の売上増加率となりました。これら3製品には、原発性免疫不全症(PID)と多巣性運動ニューロパチー(MMN)の治療に用いられる静注製剤GAMMAGARD LIQUID/KIOVIGのほか、静注製剤に比べ投薬の利便性が高く、速いペースで成長している皮下注射製剤のキュービトルとハイキュービアが含まれます。主に血液量減少症と低アルブミン血症の治療に用いられるHUMAN ALBUMINとFLEXBUMINを含むアルブミン製剤の売上合計は、1,414億円(+74億円および+5.5% AER、+1.1% CER)となりました。この増収は、主に円安による増収影響によるものです。・オンコロジーオンコロジーの売上収益は、5,604億円(+981億円および+21.2% AER、+17.2% CER)となりました。大腸がん治療剤FRUZAQLA(国内製品名:フリュザクラ)の売上は、480億円(+379億円および+375.7% AER、+351.3% CER)となりました。この増収は、本剤が転移性大腸がんにおける新たな治療選択肢として、2023年11月に米国で最初に上市して以降、その他の国々でも上市されたことによるものです。悪性リンパ腫治療剤アドセトリスの売上は、1,290億円(+196億円および+17.9% AER、+14.8% CER)となりました。この増収は、成長新興国および欧州において、主にホジキンリンパ腫の一次治療の使用が増加し堅調な需要となったこと、および円安による増収影響によるものです。白血病治療剤アイクルシグの売上は、707億円(+160億円および+29.3% AER、+23.0% CER)となりました。この増収は、フィラデルフィア染色体陽性急性リンパ性白血病(Ph+ALL)と新たに診断された患者さんの化学療法併用下での治療剤としての追加効能が2024年3月に米国において承認されたこと、および円安による増収影響によるものです。子宮内膜症・子宮筋腫・閉経前乳がん・前立腺がん等の治療に用いられるリュープリン/ENANTONEの売上は、1,193億円(+119億円および+11.1% AER、+8.2% CER)となりました。この増収は、主に米国および成長新興国における売上が増加したこと、および円安による増収影響によるものです。・ワクチンワクチンの売上収益は、554億円(+51億円および+10.0% AER、+7.5% CER)となりました。デング熱ワクチンQDENGAの売上は、356億円(+260億円および+272.3% AER、+259.0% CER)となりました。この増収は、デング熱流行国においてQDENGAのアクセスが拡大したことによるものであり、非流行国も含め、約30ヶ国で利用可能となっています。その他のワクチンの売上合計は、減収となりました。この減収は、主に新型コロナウイルス(COVID-19)ワクチンであるスパイクバックスの日本における流通契約が2024年3月に終了したことによるものです。・ニューロサイエンスニューロサイエンスの売上収益は、5,658億円(△612億円および△9.8% AER、△14.1% CER)となりました。ADHD治療剤VYVANSE/ELVANSE(国内製品名:ビバンセ)の売上は、3,506億円(△726億円および△17.2% AER、△
21.6% CER)となりました。この減収は、米国において2023年8月から複数の後発品が参入したことによるものです。この減収影響は、円安による増収影響により一部相殺されました。ADHD治療剤ADDERALL XRの売上は、284億円(△133億円および△31.9% AER、△35.3% CER)となりました。この減収は、主に米国における後発品である競合他社の即放性製剤が増加したことによるものであり、本剤に対してはマイナスの影響となりました。大うつ病(MDD)治療剤トリンテリックスの売上は、1,257億円(+209億円および+20.0% AER、+14.2% CER)となりました。この増収は、主に米国における価格に関する取引条件の改善、および円安による増収影響によるものです。〔売上原価〕売上原価は、1兆5,802億円(+1,535億円および+10.8% AER、+6.5% CER)となりました。この増加は主に、 製品構成の変動を含む主要なビジネスエリアの好調な売上の増加および円安による為替影響によるものです。〔販売費及び一般管理費〕販売費及び一般管理費は、1兆1,048億円(+509億円および+4.8% AER、+0.6% CER)となりました。この増加は主に、円安による為替影響によるものです。また、効率化の取り組みにより、データ、デジタルおよびテクノロジーへの追加投資ならびにインフレの影響による費用の増加は大部分が相殺されております。〔研究開発費〕研究開発費は、7,302億円(+3億円および+0.0% AER、△4.5% CER)となりました。効率化の取り組み、およびmodakafusp alfa (TAK-573)や非小細胞肺がん治療剤EXKIVITYなどの開発プログラムが前年度に終了したことに伴う費用の減少があったものの、円安による為替影響に伴う費用が増加したことにより、前年度と比べ微増となりました。〔製品に係る無形資産償却費及び減損損失〕製品に係る無形資産償却費及び減損損失は、6,432億円(△89億円および△1.4% AER、△6.0% CER)となりました。この減少は、円安による為替影響により無形資産償却費は増加(+267億円)したものの、仕掛研究開発品および上市後製品に係る減損損失が減少(△355億円)したことによるものです。減損損失の減少は、前年度の計上額が当年度よりも大きかったことによるものです。前年度の減損損失には、主にクローン病に伴う複雑痔瘻治療剤アロフィセルに係る減損損失740億円、非小細胞肺がん治療剤EXKIVITYの減損損失285億円、およびオンコロジーの仕掛研究開発品の開発中止の決定に伴い計上した減損損失が含まれておりますが、好酸球性食道炎治療剤EOHILIAの減損損 失 の 戻 し 入 れ 357 億 円 を 計 上 し た こ と に よ り 一 部 相 殺 さ れ て お り ま す 。 当 年 度 の 計 上 額 に は、MaverickTherapeutics Inc.の買収により獲得したTAK-186およびTAK-280の開発中止の決定に伴い計上した減損損失278億円、およびソチクレスタット(TAK-935)の臨床第3相試験において主要評価項目を達成できなかったことにより計上した減損損失215億円が含まれます。〔その他の営業収益〕その他の営業収益は、262億円(+68億円および+35.3% AER、+30.8% CER)となりました。この増加は主に、TACHOSIL(フィブリノゲン配合組織接着・閉鎖パッチ剤)の製造施設を含む事業売却が完了したことにより当年度に計上した売却益61億円によるものです。〔その他の営業費用〕その他の営業費用は、2,067億円(+2億円および+0.1% AER、△3.6% CER)となりました。当年度において、主に全社的な効率化プログラムにより事業構造再編費用が増加(+468億円)したものの、前年度にAbbVie, Inc.(「AbbVie社」)との供給契約に関する訴訟引当金繰入額およびXIIDRA、EOHILIAに係る条件付対価契約に関する金融資産及び金融負債の公正価値変動による評価損を計上したこと、および当年度に承認前在庫に係る評価損の戻し入れを計上したことにより相殺され、前年度と比べ微増となりました。〔営業利益〕営業利益は、上記の要因を反映し、3,426億円(+1,285億円および+60.0% AER、+51.2% CER)となりました。〔金融損益〕金融収益と金融費用をあわせた金融損益は1,635億円の損失(△42億円および△2.5% AER、△5.7% CER)となりました。この減少は主に、為替差損益および為替取引に係るデリバティブ評価損益をあわせた損失が減少したことによるものですが、武田テバファーマ株式会社の株式の売却に係る減損損失189億円を当年度に計上したことにより大部分が相殺されております。〔持分法による投資損益〕当年度の持分法による投資損益は、40億円の損失(△105億円)となりました。前年度の持分法による投資損益は、65億円の利益でした。〔法人所得税費用〕法人所得税費用は、669億円(+1,583億円、前年度は914億円の便益)となりました。この増加は主に、前年度において、2014年にShire社がAbbVie社から受領した買収違約金の取り扱いに係る税務評価について、アイルランド歳入庁と和解したことに伴い和解金を超える部分の未払法人所得税を振り戻したことによる税金費用の減額635億円を認識したこと、当年度における繰延税金資産の回収可能性の評価の見直しによる税金費用の増加、および税引前当期利益の増加によるものです。〔当期利益〕当期利益は、上記の要因を反映し、1,081億円(△361億円および△25.0% AER、△33.1% CER)、当期利益(親会社の所有者帰属分)は、1,079億円(△361億円および△25.1% AER、△33.2% CER)となりました。
③ 当年度におけるCore業績の概要Core財務指標とCERベースの増減の定義および説明当社は、国際会計基準(IFRS)に準拠した財務諸表に加え、業績評価において「Core財務指標」の概念を採用しています。本指標は、IFRSに準拠したものではありません。追加的な情報については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。Core業績(単位:億円、 %以外)AERベース CERベース前年度 当年度増減額 増減率 増減率Core売上収益 42,638 45,798 3,161 7.4 % 2.8 %Core営業利益 10,549 11,626 1,078 10.2 % 4.9 %Core当期利益 7,569 7,758 189 2.5 % △3.4 %Core当期利益7,568 7,756 188 2.5 % △3.4 %(親会社の所有者帰属分)Core EPS(円) 484 491 7 1.5 % △4.3 %〔Core売上収益〕Core売上収益は、4兆5,798億円(+3,161億円および+7.4% AER、+2.8% CER)となりました。この増加は主に、為替相場が円安に推移したこと、および売上収益の合計が2兆2,019億円(+3,759億円および+20.6% AER、+14.7%(注)CER)となったタケダの成長製品・新製品 が当社の事業を好調に牽引したことによるものです。これらの増加は、米国におけるVYVANSEおよび日本におけるアジルバの独占販売期間満了後の後発品の参入による売上の減少により一部相殺されました。(注)当年度のタケダの成長製品・新製品消化器系疾患:ENTYVIO、EOHILIA希少疾患:タクザイロ、リブテンシティ、アジンマ血漿分画製剤(免疫疾患):GAMMAGARD LIQUID/KIOVIG、ハイキュービア、キュービトルを含む免疫グロブリン製剤、HUMAN ALBUMIN、FLEXBUMINを含むアルブミン製剤オンコロジー:アルンブリグ、FRUZAQLAワクチン:QDENGA〔Core営業利益〕Core営業利益は、1兆1,626億円(+1,078億円および+10.2% AER、+4.9% CER)となりました。Core営業利益の内訳は以下の通りです。(単位:億円、 %以外)AERベース CERベース前年度 当年度増減額 増減率増減率Core売上収益 42,638 45,798 3,161 7.4 % 2.8 %Core売上原価 △14,263 △15,818 △1,555 10.9 % 6.6 %Core販売費及び一般管理費 △10,530 △11,050 △521 4.9 % 0.7 %Core研究開発費 △7,296 △7,304 △7 0.1 % △4.4 %Core営業利益 10,549 11,626 1,078 10.2 % 4.9 %報告期間における上記項目の増減は以下の通りです。〔Core売上原価〕Core売上原価は、1兆5,818億円(+1,555億円および+10.9% AER、+6.6% CER)となりました。この増加は主に、製品構成の変動を伴う主要なビジネスエリアの好調な売上の増加および円安による為替影響によるものです。〔Core販売費及び一般管理費〕Core販売費及び一般管理費は、1兆1,050億円(+521億円および+4.9% AER、+0.7% CER)となりました。この増加は主に、円安による為替影響によるものです。また、効率化の取り組みにより、データ、デジタルおよびテクノロジーへの追加投資ならびにインフレの影響による費用の増加は大部分が相殺されております。〔Core研究開発費〕Core研究開発費は、7,304億円(+7億円および+0.1% AER、△4.4% CER)となりました。効率化の取り組み、およびmodakafusp alfa (TAK-573)や非小細胞肺がん治療剤EXKIVITYなどの開発プログラムが前年度に終了したことに伴う費用の減少があったものの、円安による為替影響に伴う費用が増加したことにより、前年度と比べ微増となりました。〔Core当期利益〕Core当期利益は、7,758億円(+189億円および+2.5% AER、△3.4% CER)、Core当期利益(親会社の所有者帰属分)は、7,756億円(+188億円および+2.5% AER、△3.4% CER)となりました。Core当期利益は、Core営業利益に基づき、以下の通り算出されます。(単位:億円、 %以外)AERベース CERベース前年度 当年度増減額 増減率 増減率Core営業利益 10,549 11,626 1,078 10.2 % 4.9 %Core金融収益及び費用(純額) △1,420 △1,407 13 △0.9 % △4.5 %Core持分法による投資損益 59 11 △48 △81.2 % △82.2 %Core税引前当期利益 9,188 10,231 1,043 11.3 % 5.8 %Core法人所得税費用 △1,619 △2,473 △854 52.7 % 48.7 %Core当期利益 7,569 7,758 189 2.5 % △3.4 %Core当期利益7,568 7,756 188 2.5 % △3.4 %(親会社の所有者帰属分)報告期間における上記項目の増減は以下の通りです。〔Core金融損益〕Core金融収益とCore金融費用をあわせた金融損益は、1,407億円の損失(△13億円および△0.9% AER、△4.5%CER)となりました。〔Core持分法による投資損益〕Core持分法による投資損益は、11億円の利益(△48億円および△81.2% AER、△82.2% CER)となりました。〔Core税引前当期利益〕Core税引前当期利益は、1兆231億円(+1,043億円および+11.3% AER、+5.8% CER)となりました。〔Core法人所得税費用〕Core法人所得税費用は、2,473億円(+854億円および+52.7% AER、+48.7% CER)となりました。この増加は主に、Core税引前当期利益の増加、当年度における繰延税金資産の回収可能性の評価の見直しによるCore税金費用の増加、および前年度において税務上の不確実事項が有利に解決されたことによる税金費用の減少があったことによるものです。〔Core EPS〕当年度のCore EPSは、491円(+7円および+1.5% AER、△4.3% CER)となりました。
(2)当期の財政状態の概況(単位:億円)前年度末 当年度末 増減額資産合計 151,088 142,483 △8,604負債合計 78,348 73,124 △5,224資本合計 72,740 69,360 △3,380〔資産〕当年度末における資産合計は、14兆2,483億円(△8,604億円)となりました。この減少は、特定の無形資産の取得により一部相殺されたものの、償却、減損損失および為替換算の影響により、無形資産が減少(△6,431億円)したこと、主に為替換算の影響により、のれんが減少(△856億円)したこと、主に武田テバファーマ株式会社の株式の売却により、持分法で会計処理されている投資が減少(△790億円)したことによるものです。〔負債〕当年度末における負債合計は、7兆3,124億円(△5,224億円)となりました。社債及び借入金合計は、米ドル建無担保普通社債の発行により一部相殺されたものの、主にシンジケートローンの事前返済および無担保普通社債の償(注)還により減少し、4兆5,153億円 (△3,285億円)となりました。また主に米国における無形資産の償却により、繰延税金負債が減少(△786億円)しております。加えて、主にProtagonist Therapeutics, Inc.への支払いを含む、契約一時金に係る前年度の債務が大きかったことにより、当年度の仕入債務及びその他の債務は減少(△720億円)しております。(注)当年度末における社債及び借入金の帳簿価額はそれぞれ4兆1,906億円および3,246億円です。なお、社債及び借入金の内訳は以下の通りです。社債:銘柄発行時期 償還期限 帳簿価額(外貨建発行額)米ドル建無担保普通社債2025年6月2015年6月 1,953億円(1,301百万米ドル) ~2045年6月米ドル建無担保普通社債2016年9月 2026年9月 2,190億円(1,500百万米ドル)ユーロ建無担保普通社債2026年11月2018年11月 4,822億円(3,000百万ユーロ) ~2030年11月米ドル建無担保普通社債2018年11月 2028年11月 2,597億円(1,750百万米ドル)米ドル建無担保普通社債 2030年3月2020年7月 1兆370億円(7,000百万米ドル) ~2060年7月ユーロ建無担保普通社債2027年7月2020年7月 5,777億円(3,600百万ユーロ) ~2040年7月円貨建無担保普通社債 2021年10月 2031年10月 2,496億円ハイブリッド社債2024年6月 2084年6月 4,580億円(劣後特約付社債)米ドル建無担保普通社債 2034年7月2024年7月 4,422億円(3,000百万米ドル) ~2064年7月2025年2月 2025年4月コマーシャル・ペーパー 2,700億円~2025年3月 ~2025年6月合計 4兆1,906億円借入金:名称借入時期 返済期限 帳簿価額(外貨建借入額)2016年3月 2025年4月バイラテラルローン 2,100億円~2024年4月 ~2031年4月バイラテラルローン2025年3月 2025年4月 745億円(500百万米ドル)シンジケート ハイブリッド ローン 2024年10月 2084年10月 400億円(劣後特約付ローン)その他 1億円合計 3,246億円当社グループは、2024年4月25日に、バイラテラルローン500億円を満期返済するとともに、同日に、2031年4月25日満期のバイラテラルローン500億円の借入を実行しました。その後、2024年6月25日には、発行総額4,600億円、償還期日2084年6月25日の60年無担保ハイブリッド社債を発行しました。2024年7月5日には、発行総額3,000百万米ドル、償還期日2034年7月5日から2064年7月5日の米ドル建無担保普通社債(以下、本社債)を発行しました。本社債の発行により調達した資金を充当することにより、2024年7月12日に2026年9月満期の無担保普通社債1,500百万米ドルを公開買付で繰上償還するとともに、同年7月にコマーシャル・ペーパーを償還しました。2024年10月3日には、2084年10月3日満期のシンジケート ハイブリッド ローン400億円の借入を実行しました。2024年10月6日には、2024年6月25日に発行したハイブリッド社債により調達した資金とともに、シンジケート ハイブリッド ローンにより調達した資金を充当することにより、2019年6月に発行したハイブリッド社債5,000億円を2079年6月6日の償還期日に先立ち繰上償還しました。2025年3月31日には、シンジケートローン3,135億円および1,500百万米ドルを2026年4月27日から2030年4月26日の満期に先立ち期限前弁済しました。この期限前弁済のため、手元現金、2025年3月31日に借入れた短期ローン500百万米ドル、および短期コマーシャル・ペーパーにより調達した資金を充当しました。なお、当年度末におけるコマーシャル・ペーパーの発行残高は2,700億円となりました。〔資本〕当年度末における資本合計は、6兆9,360億円(△3,380億円)となりました。利益剰余金の減少(△2,036億円)は、当期利益1,081億円の計上により一部相殺されたものの、主に配当金の支払いに伴う3,032億円の減少によるものです。その他の資本の構成要素の減少(△1,574億円)は、主に円安の影響による為替換算調整勘定の変動によるものです。
(3)当期のキャッシュ・フローの概況(単位:億円)前年度 当年度 増減額営業活動によるキャッシュ・フロー 7,163 10,572 3,408投資活動によるキャッシュ・フロー △4,639 △3,671 968財務活動によるキャッシュ・フロー △3,544 △7,514 △3,970現金及び現金同等物の増減額 △1,019 △613 406現金及び現金同等物の期首残高 5,335 4,578 △757現金及び現金同等物に係る換算差額 262 △114 △376現金及び現金同等物の期末残高 4,578 3,851 △727〔営業活動によるキャッシュ・フロー〕営業活動によるキャッシュ・フローは、1兆572億円(+3,408億円)となりました。この増加は主に、引当金および棚卸資産の変動により資産及び負債の増減額が増加したことによるものです。この増加は、非資金項目およびその他の調整項目を調整した後の当期利益の減少により一部相殺されております。〔投資活動によるキャッシュ・フロー〕投資活動によるキャッシュ・フローは、△3,671億円(+968億円)となりました。この増加は主に、無形資産の取得による支出の減少、および武田テバファーマ株式会社の株式の売却を含む関連会社株式の売却による収入によるものです。この増加は、米国債の取得による支出、AC Immune SAへの契約一時金の支払いおよびAscentage PharmaGroup Internationalへのマイノリティ出資およびライセンスオプションの取得による支出を含む、他の投資活動により一部相殺されております。〔財務活動によるキャッシュ・フロー〕財務活動によるキャッシュ・フローは、△7,514億円(△3,970億円)となりました。この減少は主に、短期借入金及びコマーシャル・ペーパーの純増加額の減少、シンジケートローンおよびハイブリッド社債の返済・償還、ならびに自己株式の取得によるものです。この減少は、ハイブリッド社債および米ドル建無担保普通社債等の社債の発行による収入により一部相殺されております。
(4)その他プロトンポンプ阻害薬製造物責任訴訟当社グループは、2024年3月31日時点において、米国連邦裁判所および州裁判所において、6,100件を上回るPREVACIDおよびDEXILANTの使用に関連した製造物責任訴訟を提起されていました。これらの訴訟の大多数は、米国連邦裁判所に係属され、広域係属訴訟(MDL)制度に係る公判前整理手続のため、ニュージャージー州の連邦裁判所に統合されました。当該訴訟の原告側は、PREVACIDおよび(または)DEXILANTの使用により腎臓障害、または一部の訴訟においては 胃 が ん を 発 症 し、 当 社 グ ル ー プ が 潜 在 的 な 危 険 性 に つ い て の 適 切 な 警 告 を 怠 っ た と 主 張 し て い ま し た 。AstraZeneca plc、Procter & Gamble CompanyおよびPfizer Inc.等の、当社グループ製品と同じプロトンポンプ阻害薬クラスに属する製品を製造している他の製薬会社に対しても、類似の訴訟が提起されました。米国外では、カナダのサスカチェワン州において、1件の集団訴訟が提起されています。2024年4月、当社グループと原告は、少額の和解金をもって米国でのこれらの訴訟を解決することで概ね合意し、これに伴い当社グループは、当該訴訟に係る引当金を計上しました。2024年11月、引当金と同額の和解金にて、書面による最終的な和解契約を原告代表の弁護士と締結しました。本和解の条件は秘密とされています。なお、この和解は当社グループの当年度の連結損益計算書に重大な影響を及ぼすものではありません。関税措置による当社事業および業績への潜在的な影響当社のグローバル製造拠点の中心は、米国、欧州、日本およびシンガポールに位置しています。また、委託製造業者(CMO)を米国、欧州および日本に戦略的に分散させており、委託製造費用の約70%は米国に拠点を置くCMOに対するものです。関税措置による影響度は、輸入品の売上収益への貢献度、製造地・原産国、および移転価格政策によって決定されます。当社は、現在(2025年4月)の想定に基づくと、米国および中国の関税措置による潜在的な影響は限定的であると考えています。米国における売上収益は、全社の売上収益の約50%であり、主に欧州、日本およびシンガポールからの輸入課税価額は米国における売上収益の約8~10%となっています。また、中国における売上収益は、全社の売上収益の約4%であり、米国からの輸入課税価額は中国における売上収益の約12~15%となっています。また、関税措置の影響を受ける可能性のある当社の輸入品については、在庫およびサプライチェーンの管理を含めた緩和策を実施しています。自己株式の取得当社は、2025年1月30日開催の取締役会における自己株式の取得に係る事項の決議に基づき、2025年3月期において、普通株式11,544千株、500億円の自己株式を取得しました。なお、2025年4月に取得した自己株式と合わせ、普通株式合計23,367千株、1,000億円の自己株式を取得し、同月をもちまして当該決議に基づく取得は終了しております。
(5)今後の見通し翌年度(2025年度)の連結業績予想は以下のとおりです。2025年度の業績予想2024年度 2025年度対前年度実績 業績予想売上収益 4兆5,816億円 4兆5,300億円 △516億円 △1.1%営業利益 3,426億円 4,750億円 1,324億円 38.7%税引前当期利益 1,751億円 3,070億円 1,319億円 75.3%当期利益1,079億円 2,280億円 1,201億円 111.3%(親会社の所有者帰属分)EPS 68円36銭 144円81銭 76円45銭 111.8%(注1)Core売上収益 4兆5,798億円 4兆5,300億円 △498億円 △1.1%(注1)Core営業利益 1兆1,626億円 1兆1,400億円 △226億円 △1.9%(注1)Core EPS 491円 485円 △6円 △1.2%(注1) Core財務指標とCERベースの増減の定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。
[売上収益]売上収益は、当年度(2024年度)から516億円減収(△1.1%)の4兆5,300億円を見込んでいます。成長製品・新製品が引き続き伸長し、当年度から持ち越しとなる米国のVYVANSEをはじめとする独占販売期間が満了した製品に係る減収影響および薬価規制による減収影響を相殺して、概ね横ばいとなる見込みです。通期の前提為替レートは、当年度の実勢レートに対して円高に設定しています。Core売上収益は、調整を必要とする重要性のある非中核の事象を見込んでいないことから財務ベースの売上収益と同額になります。
[営業利益]営業利益は、当年度から1,324億円増益(+38.7%)の4,750億円を見込んでいます。全社的な効率化プログラムによる費用の節減効果を見込んでいるものの、後期開発パイプラインの上市に向けた投資を中心に引き続き積極的な研究開発投資を行うこと、データ、デジタルおよびテクノロジーへの投資も継続していくことから営業費用は増加する見込みです。一方、営業利益の増益要因としては、当年度から開始した全社的な効率化プログラムに係る費用を中心に事業構造再編費用が大幅に減少する見込みであること、VYVANSEに係る無形資産償却費が翌年度(2025年度)中に終了することがあります。また、製品に係る無形資産減損損失は当年度計上した950億円から翌年度は500億円に減少することも、営業利益の増益要因となります。Core営業利益は、当年度から226億円減益(△1.9%)の1兆1,400億円を見込んでいます。
[当期利益(親会社の所有者帰属分)]当期利益(親会社の所有者帰属分)は、当年度から1,201億円増益(+111.3%)の2,280億円を見込んでいます。税引前当期利益は、営業利益の増益により、1,319億円増益(+75.3%)の、3,070億円を見込んでいます。実効税率は、主に繰越欠損金の取崩額の減少により、約26%を前提としています。財務ベースのEPSは、76円45銭増加(+111.8%)の144円81銭、Core EPSは、6円減少(△1.2%)の485円を見込んでいます。2025年度の業績予想の主な前提条件2024年度 2025年度実績 業績予想為替レート1米ドル=152円 1米ドル=150円1ユーロ=163円 1ユーロ=160円1ロシアルーブル=1.6円 1ロシアルーブル=1.7円1中国元=21.1円 1中国元=20.5円1ブラジルレアル=27.4円 1ブラジルレアル=25.9円売上原価 △1兆5,802億円 △1兆5,400億円販売費及び一般管理費 △1兆1,048億円 △1兆1,000億円研究開発費 △7,302億円 △7,500億円製品に係る無形資産償却費 △5,482億円 △5,000億円(注2)製品に係る無形資産減損損失 △950億円 △500億円その他の営業収益 262億円 100億円(注3)その他の営業費用 △2,067億円 △1,250億円その他のCore営業利益の調整 △20億円 -金融収益及び費用(純額) △1,635億円 △1,670億円(注1)調整後フリー・キャッシュ・フロー 7,690億円 7,500~8,500億円資本的支出(キャッシュ・フロー・ベース) △3,478億円 △2,700~△3,200億円有形固定資産の減価償却費及び無形資産償却費△2,132億円 △2,160億円(製品に係る無形資産償却費を除く)(注1)調整後EBITDAに対する現金税金の税率約10% 10%台半ば(事業売却を除く)(注2)仕掛研究開発品を含む。(注3)主に全社的な効率化プログラムに係る費用を含む事業構造再編費用が、2024年度実績には1,281億円、2025年度業績予想には480億円それぞれ含まれています。目標とする経営指標(マネジメントガイダンス)当社は、Core売上収益、Core営業利益、Core EPSのCER(Constant Exchange Rate:恒常為替レート)ベースの増減率をマネジメントガイダンスとしております。2025年度マネジメントガイダンス(注1)CERベース増減率(%)Core売上収益 概ね横ばいCore営業利益 概ね横ばいCore EPS 概ね横ばい2025年度の業績予想およびマネジメントガイダンスのその他の前提条件・当社の2025年度業績予想およびマネジメントガイダンスには、米国政府による医薬品への関税導入および米国の関税措置に対する他国の対抗措置を想定した影響は含めておりません。・当社の2025年度業績予想およびマネジメントガイダンスにおいて、VYVANSEのグローバル売上は2,410億円、前年度から1,096億円の減収(CERベースでは30%減収)を見込んでいます。見通しに関する注意事項本資料に記載の「業績予想」は、現時点で入手可能な情報と前提条件に基づく見込みであり、その実現を約束する趣旨ではございません。実際の業績は事業環境の変化や為替変動など様々な要因により変動し、異なる結果を招きうる不確実性を含んでいます。業績予想を修正すべき重大な要因が発生した場合には、速やかにご報告いたします。
(6)資本配分に関する基本方針及び当期・次期の配当① 資本配分に関する基本方針当社は、革新的な医薬品を創出し続けるという「私たちが目指す未来」(ビジョン)のもと、健全な財務基盤を維持しながら(堅実な投資適格格付を維持し、調整後純有利子負債/調整後EBITDA 倍率2倍を目指す)、患者さんに持続的な価値を、株主には魅力的なリターンを提供できるよう資本を配分してまいります。当社の資本配分に関する基本方針は次の通りです。・ 成長ドライバーへの投資・ 株主還元「成長ドライバーへの投資」では、パイプライン拡充のための社内外の機会や新製品の上市、血漿分画製剤事業に対して戦略的な投資を行ってまいります。また、「株主還元」においては、毎年の1株当たり年間配当金を増額または維持する累進配当の方針を採用し、自己株式の取得については適切な場合に取り組んでまいります。
②当期・次期の配当当社は株主還元を重視し、配当を重要な還元策として位置付けております。〔2024年度〕1株当たり年間配当金:196円当期の期末配当金は、1株当たり98円を予定しております。この結果、当期の年間配当金は中間配当金 (1株当たり98円) と合わせ、196円となる予定です。〔2025年度(予定)〕1株当たり年間配当金:200円
通期 2026年3月期
出典: 武田薬品工業 2026年3月期 決算短信〔IFRS〕、開示日 2026年5月13日
1.経営成績等の概況(1)当期の経営成績の概況① 事業の概況当社は、グローバルな研究開発型のバイオ医薬品企業として、消化器系・炎症性疾患、ニューロサイエンス、およびオンコロジーの重点疾患領域において、革新的な医薬品を創出し続けることを追求するとともに、血漿分画製剤およびワクチンをお届けすることにも注力しています。当社はパートナーとともに、強固かつ多様なモダリティ(創薬手法)からなるパイプラインを通じて、患者さんの治療体験の向上を図り、希少疾患および有病率がより高い疾患のいずれにおいても治療選択肢の拡大に取り組んでいます。また、バリューチェーン全体にわたり先進技術や人工知能(AI)の統合を進めることで、事業運営の有効性と効率性を高め、イノベーションを促進し、ステークホルダーへの提供価値の向上につなげています。当社は、約80の国と地域で医薬品を販売しており、世界中に製造拠点を有するとともに、日本および米国に主要な研究拠点を有しています。販売においては、米国、日本および欧州において非常に高いプレゼンスを有しており、中国においても成長している事業を展開しています。当社の従業員は、私たちの存在意義のもとに結束し、2世紀以上にわたり形作られてきた価値観に根ざして行動しています。
② 当年度における業績の概要当年度の連結業績は、以下のとおりとなりました。(単位:億円、%以外)AERベース CERベース前年度 当年度増減額 増減率 増減率売上収益 45,816 45,057 △758 △1.7% △2.7%売上原価 △15,802 △15,716 86 △0.5% △1.9%販売費及び一般管理費 △11,048 △10,842 206 △1.9% △2.5%研究開発費 △7,302 △6,759 543 △7.4% △7.0%製品に係る無形資産償却費及び減損損失 △6,432 △6,335 97 △1.5% △1.7%その他の営業収益 262 247 △15 △5.6% △4.4%その他の営業費用 △2,067 △5,590 △3,522 170.4% 168.9%営業利益 3,426 62 △3,364 △98.2% -金融収益及び費用(純額) △1,635 △1,464 171 △10.5% △7.5%持分法による投資損益 △40 △22 18 △45.4% △52.9%税引前当期利益(△は損失) 1,751 △1,424 △3,174 –法人所得税費用 △669 △98 572 △85.4% △97.6%当期利益(△は損失) 1,081 △1,521 △2,603 –当期利益(△は損失) 1,079 △1,524 △2,603 – -(親会社の所有者帰属分)本項において、国際会計基準(IFRS)に準拠した実勢レート(Actual Exchange Rate)ベースの増減額および増減率は「AER」の表記で示し、国際会計基準(IFRS)に準拠しない恒常為替レート(Constant Exchange Rate)ベースの増減率は「CER」の表記で示しています。「CERベースの増減率」の追加的な情報については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。〔売上収益〕売上収益は、4兆5,057億円(△758億円および△1.7% AER、△2.7% CER)となりました。この減収は、主に当社の6つの主要なビジネスエリアの一つであるニューロサイエンス(神経精神疾患)における減収によるものです。ニューロサイエンスにおける減収は、主に米国における注意欠陥/多動性障害(ADHD)治療剤VYVANSEの後発品の市場浸透による減収影響を引き続き受けたことによるものです。当社の他の主要なビジネスエリアである消化器系疾患、希少疾患、血漿分画製剤、オンコロジー(がん)、およびワクチンにおける売上収益は増収となりました。一部の製品は米国におけるメディケア・パートⅮの再設計および340Bプログラムの拡大による影響を受けたものの、米国以外の地域におけるその他の製品の需要は堅調に推移しました。当社の6つの主要なビジネスエリア以外の売上収益は、2,240億円(△334億円および△13.0% AER、△15.9% CER)となりました。2地域別売上収益各地域の売上収益は以下のとおりです。(単位:億円、%以外)AERベース CERベース前年度 当年度売上収益:増減額 増減率 増減率日本 4,185 4,331 146 3.5% 3.4%米国 23,797 21,648 △2,148 △9.0% △7.7%欧州およびカナダ 10,553 11,462 910 8.6% 3.0%中南米 2,358 2,541 183 7.8% 4.9%中国 1,917 1,951 34 1.8% 1.4%アジア(日本および中国を除く) 994 987 △7 △0.7% △0.3%ロシア/CIS 724 797 74 10.2% 0.7%(注)その他 1,288 1,339 50 3.9% 1.0%合計 45,816 45,057 △758 △1.7% △2.7%(注) その他の地域は中東、オセアニアおよびアフリカを含みます。ビジネスエリア別売上収益各ビジネスエリアの売上収益は以下のとおりです。(単位:億円、%以外)AERベース CERベース前年度 当年度売上収益:増減額 増減率 増減率消化器系疾患 13,570 14,075 504 3.7% 3.1%希少疾患 7,528 7,627 99 1.3% △0.3%血漿分画製剤 10,327 10,575 249 2.4% 1.9%オンコロジー 5,604 5,801 197 3.5% 2.0%ワクチン 554 596 42 7.6% 5.1%ニューロサイエンス 5,658 4,143 △1,515 △26.8% △27.2%その他 2,574 2,240 △334 △13.0% △15.9%合計 45,816 45,057 △758 △1.7% △2.7%各ビジネスエリアにおける売上収益の前年度からの増減は、主に以下の製品によるものです。・消化器系疾患消化器系疾患の売上収益は、1兆4,075億円(+504億円および+3.7% AER、+3.1% CER)となりました。潰瘍性大腸炎・クローン病治療剤ENTYVIO(国内製品名:エンタイビオ)の売上は、9,580億円(+439億円および+4.8% AER、+4.2% CER)となりました。米国における売上は、6,237億円(+45億円および+0.7% AER)となりました。この増収は、皮下注射製剤の売上が伸長したことによるものですが、対米ドルでの円高による減収影響により相殺されました。欧州およびカナダにおける売上は、2,567億円(+293億円および+12.9% AER)となりました。この増収は、主に皮下注射製剤の継続的な使用拡大に伴い患者が増加したことに加え、対ユーロでの円安による増収影響によるものです。酸関連疾患治療剤タケキャブ/VOCINTIの売上は、1,437億円(+129億円および+9.9% AER、+9.6% CER)となりました。この増収は、中国および日本における堅調な需要によるものです。好酸球性食道炎治療剤EOHILIAの売上は、88億円(+33億円および+61.0% AER, +63.2% CER)となりました。この増収は、米国における堅調な需要によるものです。慢性特発性便秘症治療剤RESOLOR/MOTEGRITYの売上は、73億円(△122億円および△62.7% AER、△62.8% CER)となりました。この減収は、主に米国において2025年1月から複数の後発品が参入したことによるものです。・希少疾患希少疾患の売上収益は、7,627億円(+99億円および+1.3% AER、△0.3% CER)となりました。移植後のサイトメガロウイルス感染/感染症治療剤リブテンシティの売上は、469億円(+139億円および+42.2%3AER、+41.0% CER)となりました。この増収は、主に米国において市場浸透が継続して好調に進んだことに加え、欧州および成長新興国において引き続き販売エリアが拡大したことによるものです。先天性血栓性血小板減少性紫斑病治療剤アジンマの売上は、120億円(+49億円および+68.8% AER、+65.1% CER)となりました。この増収は、欧州において上市以降、売上が着実に増加したことによるもので、超希少疾患患者さんのアンメット・ニーズを反映しています。フォン・ヴィレブランド病治療剤ボンベンディの売上は、253億円(+43億円および+20.8% AER、+18.6% CER)となりました。この増収は、ボンベンディの適応拡大(成人患者に対する出血傾向の抑制のための定期補充療法)によるものです。血友病A治療剤アディノベイト/ADYNOVIの売上は567億円(△79億円および△12.3% AER、△13.1% CER)となりました。この減収は、主に米国における競争の激化によるものです。血友病A治療剤アドベイトの売上は1,055億円(△62億円および△5.6% AER、△6.8% CER)となりました。この減収は、主に米国における競争の激化によるものです。・血漿分画製剤血漿分画製剤の売上収益は、1兆575億円(+249億円および+2.4% AER、+1.9% CER)となりました。主に原発性免疫不全症、慢性炎症性脱髄性多発根神経炎および多巣性運動ニューロパチーの治療に用いられる免疫グロブリン製剤の売上合計は、7,906億円(+328億円および+4.3% AER、+4.1% CER)となりました。この増収は、皮下注射製剤のキュービトルとハイキュービアの売上が伸長したことによるものです。静脈注射製剤のGAMMAGARDLIQUID/KIOVIGの売上は、米国におけるメディケア・パートⅮの再設計および対米ドルでの円高による減収影響を受けたものの、わずかに増収となりました。血友病Aおよび血友病B治療剤ファイバの売上は、329億円(△66億円および△16.6% AER、△17.7% CER)となりました。この減収は、全ての地域において、遺伝子組換え製剤との競争が激化したことによるものです。・オンコロジーオンコロジーの売上収益は、5,801億円(+197億円および+3.5% AER、+2.0% CER)となりました。悪性リンパ腫治療剤アドセトリスの売上は、1,402億円(+112億円および+8.7% AER、+5.3% CER)となりました。この増収は、欧州および成長新興国における堅調な需要に加え、対ユーロでの円安による増収影響によるものです。大腸がん治療剤FRUZAQLA(国内製品名:フリュザクラ)の売上は、551億円(+72億円および+14.9% AER、+14.6%CER)となりました。この増収は、本剤が転移性大腸がんにおける新たな治療選択肢として、欧州、日本および成長新興国において上市後、着実に市場浸透したことによるものです。この増収は、米国における売上がメディケア・パートⅮの再設計による影響を受けて減少したことで一部相殺されました。白血病治療剤アイクルシグの売上は、750億円(+43億円および+6.1% AER、+5.6% CER)となりました。この増収は、主にカナダにおける売上が増加したことによるものです。子宮内膜症・子宮筋腫・閉経前乳がん・前立腺がん等の治療に用いられるリュープリン/ENANTONEの売上は、1,208億円(+15億円および+1.3% AER、△0.4% CER)となりました。この増収は、主に対ユーロでの円安による増収影響によるものです。多発性骨髄腫治療剤ニンラーロの売上は、821億円(△91億円および△10.0% AER、△10.5% CER)となりました。この減収は、主に米国における競争の激化と需要の減少によるものです。この減収は、成長新興国における売上が増加したことにより一部相殺されました。・ワクチンワクチンの売上収益は、596億円(+42億円および+7.6% AER、+5.1% CER)となりました。デング熱ワクチンQDENGAの売上は、408億円(+52億円および+14.6% AER、+10.7% CER)となりました。この増収は、成長新興国における高い需要により上市以降、売上が増加したことによるものです。その他のワクチンの売上合計は、減収となりました。この減収は、主に日本における麻しん風しん混合ワクチンであるMRワクチンの一時的な出荷停止が継続したことによるものです。・ニューロサイエンスニューロサイエンスの売上収益は、4,143億円(△1,515億円および△26.8% AER、△27.2% CER)となりました。4ADHD治療剤VYVANSE/ELVANSE(国内製品名:ビバンセ)の売上は、2,032億円(△1,474億円および△42.0% AER、△
43.0% CER)となりました。この減収は、主に米国において後発品の市場浸透が引き続き進んだことによるものです。〔売上原価〕売上原価は、1兆5,716億円(△86億円および△0.5% AER、△1.9% CER)となりました。この減少は、売上収益の減少に加え、在庫に積み上がった為替影響を認識するプロセスの導入に伴い前年度に売上原価の調整を計上したことによるものです。一方で、これらの減少は、特に米国におけるVYVANSE後発品の市場浸透により製品構成が変化したことによる原価率の上昇や、対ユーロでの円安による為替影響により、大部分が相殺されました。〔販売費及び一般管理費〕販売費及び一般管理費は、1兆842億円(△206億円および△1.9% AER、△2.5% CER)となりました。この減少は、主に全社的な効率化プログラムのコスト節減効果により費用が削減されたことによるものです。〔研究開発費〕研究開発費は、6,759億円(△543億円および△7.4% AER、△7.0% CER)となりました。この減少は、ザソシチニブやelriterceptをはじめとする一部の後期開発パイプラインに係る費用が増加したものの、その他の開発プログラムにおいて開発の中止や臨床試験の進捗に伴い費用が減少したこと、メザギタマブに関しては共同開発資金を研究開発費の減額として認識したこと、および全社的な効率化プログラムのコスト節減効果による費用の減少があったことによるものです。〔製品に係る無形資産償却費及び減損損失〕製品に係る無形資産償却費及び減損損失は、6,335億円(△97億円および△1.5% AER、△1.7% CER)となりました。この減少は、無形資産減損損失が増加(+342億円)したものの、VYVANSE/ELVANSEに係る無形資産の償却終了などに伴い、無形資産償却費が減少(△439億円)したことによるものです。当年度の減損損失には、細胞療法研究の中止の決定に伴い計上したガンマ・デルタT細胞療法プラットフォームおよび関連するオンコロジーのプログラムに係る減損損失582億円、および将来の売上予測の低下により計上した非小細胞肺がん治療剤アルンブリグに係る減損損失319億円が含まれます。前年度の減損損失には、Maverick Therapeutics Inc.の買収により獲得したTAK-186およびTAK-280の開発中止の決定に伴い計上した減損損失278億円、およびソチクレスタット(TAK-935)の臨床第3相試験において主要評価項目を達成できなかったことにより計上した減損損失215億円が含まれます。〔その他の営業収益〕その他の営業収益は、247億円(△15億円および△5.6% AER、△4.4% CER)となりました。この減少は、主に前年度において条件付対価契約に関する金融負債の公正価値変動に伴う収益を計上したこと、および当年度におけるその他の収益の減少によるものの、当年度に計上した事業売却益の増加により大部分が相殺されたものです。〔その他の営業費用〕その他の営業費用は、5,590億円(+3,522億円および+170.4% AER、+168.9% CER)となりました。この増加は、主として、当年度において、AMITIZAに係る米国の反トラスト訴訟における陪審評決を受けて、関連する訴訟引当金4,035億円を計上したことによるものです。一方、全社的な効率化プログラムに関連する費用を含む事業構造再編費用が573億円減少したことにより、増加の一部は相殺されました。〔営業利益〕営業利益は、上記の要因を反映し、62億円(△3,364億円および△98.2% AER)となりました。5〔金融損益〕金融収益と金融費用をあわせた金融損益は1,464億円の損失(△171億円および△10.5% AER、△7.5% CER)となりました。この減少は、主に武田テバファーマ株式会社の株式の売却に係る減損損失189億円を前年度に計上したことによるものです。〔持分法による投資損益〕持分法による投資損益は、22億円の損失(△18億円および△45.4% AER、△52.9% CER)となりました。〔法人所得税費用〕法人所得税費用は、98億円(△572億円および△85.4% AER、△97.6% CER)となりました。この減少は主に、当年度において、AMITIZAに係る米国の反トラスト訴訟における陪審評決を受けて訴訟引当金を計上したことに関連し、繰延税金資産が584億円増加したことによるものです。〔当期利益(△は損失)〕上記要因を反映し、当期損失は、△1,521億円 (△2,603億円、前年度は1,081億円の利益)、当期損失(親会社の所有者帰属分)は、△1,524億円(△2,603億円、前年度は1,079億円の利益)となりました。6
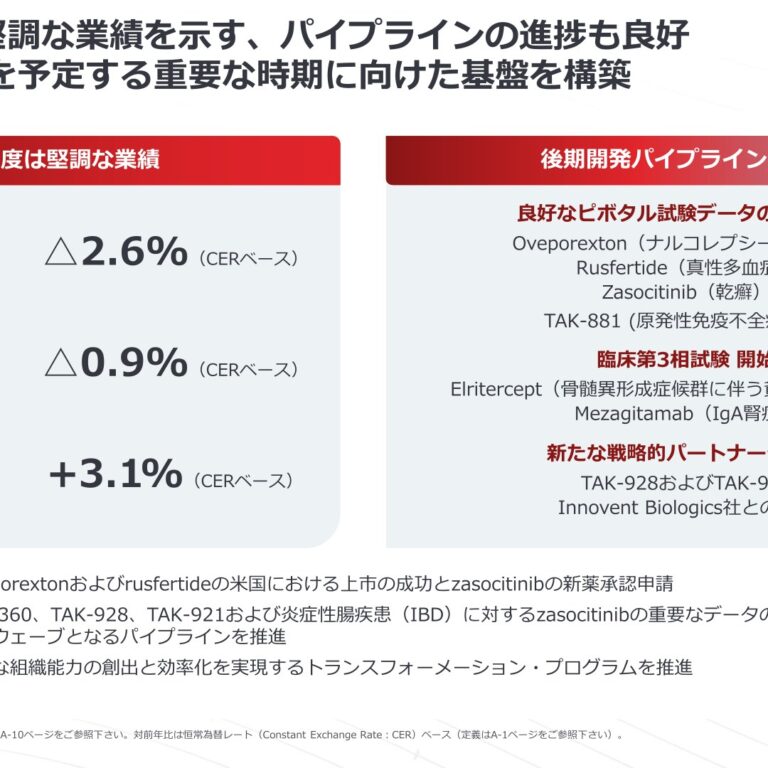
③ 当年度におけるCore業績の概要Core財務指標とCERベースの増減の定義および説明当社は、国際会計基準(IFRS)に準拠した財務諸表に加え、業績評価において「Core財務指標」の概念を採用しています。本指標は、IFRSに準拠したものではありません。追加的な情報については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。Core業績(単位:億円、 %以外)AERベース CERベース前年度 当年度増減額 増減率 増減率Core売上収益 45,798 45,057 △741 △1.6 % △2.6 %Core営業利益 11,626 11,725 98 0.8 % △0.9 %Core当期利益 7,758 8,144 386 5.0 % 2.9 %Core当期利益7,756 8,141 385 5.0 % 2.9 %(親会社の所有者帰属分)Core EPS(円) 491 517 26 5.2 % 3.1 %〔Core売上収益〕Core売上収益は、4兆5,057億円(△741億円および△1.6% AER、△2.6% CER)となりました。この減収は、主に米国においてVYVANSEの後発品の市場浸透が引き続き進んだ影響を受けたことにより、ニューロサイエンスの売上収益が減少したことによるものです。(注)タケダの成長製品・新製品の売上収益は2兆3,133億円(+1,114億円および+5.1% AER、+4.5% CER)となりました。(注)当年度のタケダの成長製品・新製品消化器系疾患:ENTYVIO、EOHILIA希少疾患:タクザイロ、リブテンシティ、アジンマ血漿分画製剤(免疫疾患):GAMMAGARD LIQUID/KIOVIG、ハイキュービア、キュービトルを含む免疫グロブリン製剤、HUMAN ALBUMIN、FLEXBUMINを含むアルブミン製剤オンコロジー:アルンブリグ、FRUZAQLAワクチン:QDENGA〔Core営業利益〕Core営業利益は、1兆1,725億円(+98億円および+0.8% AER、△0.9% CER)となりました。Core営業利益の内訳は以下のとおりです。(単位:億円、 %以外)AERベース CERベース前年度 当年度増減額 増減率増減率Core売上収益 45,798 45,057 △741 △1.6 % △2.6 %Core売上原価 △15,818 △15,726 92 △0.6 % △1.9 %Core販売費及び一般管理費 △11,050 △10,847 204 △1.8 % △2.5 %Core研究開発費 △7,304 △6,760 544 △7.4 % △7.0 %Core営業利益 11,626 11,725 98 0.8 % △0.9 %報告期間における上記項目の増減は以下のとおりです。〔Core売上原価〕Core売上原価は、1兆5,726億円(△92億円および△0.6% AER、△1.9% CER)となりました。この減少は、売上収益の減少に加え、在庫に積み上がった為替影響を認識するプロセスの導入に伴い前年度に売上原価の調整を計上したことによるものです。一方で、これらの減少は、特に米国におけるVYVANSE後発品の市場浸透により製品構成が変化したことによる原価率の上昇や、対ユーロでの円安による為替影響により、大部分が相殺されました。7〔Core販売費及び一般管理費〕Core販売費及び一般管理費は、1兆847億円(△204億円および△1.8% AER、△2.5% CER)となりました。この減少は、主に全社的な効率化プログラムのコスト節減効果により費用が削減されたことによるものです。〔Core研究開発費〕Core研究開発費は、6,760億円(△544億円および△7.4% AER、△7.0% CER)となりました。この減少は、ザソシチニブやelriterceptをはじめとする一部の後期開発パイプラインに係る費用が増加したものの、その他の開発プログラムにおいて開発の中止や臨床試験の進捗に伴い費用が減少したこと、メザギタマブに関しては共同開発資金を研究開発費の減額として認識したこと、および全社的な効率化プログラムのコスト節減効果による費用の減少があったことによるものです。〔Core当期利益〕Core当期利益は、8,144億円(+386億円および+5.0% AER、+2.9% CER)、Core当期利益(親会社の所有者帰属分)は、8,141億円(+385億円および+5.0% AER、+2.9% CER)となりました。Core当期利益は、Core営業利益に基づき、以下のとおり算出されます。(単位:億円、 %以外)AERベース CERベース前年度 当年度増減額 増減率 増減率Core営業利益 11,626 11,725 98 0.8 % △0.9 %Core金融収益及び費用(純額) △1,407 △1,332 75 △5.3 % △1.9 %Core持分法による投資損益 11 △1 △13 – △82.1 %Core税引前当期利益 10,231 10,392 161 1.6 % △0.9 %Core法人所得税費用 △2,473 △2,248 225 △9.1 % △12.8 %Core当期利益 7,758 8,144 386 5.0 % 2.9 %Core当期利益7,756 8,141 385 5.0 % 2.9 %(親会社の所有者帰属分)報告期間における上記項目の増減は以下のとおりです。〔Core金融損益〕Core金融収益とCore金融費用をあわせた金融損益は、1,332億円の損失(△75億円および△5.3% AER、△1.9%CER)となりました。〔Core持分法による投資損益〕Core持分法による投資損益は、1億円の損失(△13億円)となりました。〔Core税引前当期利益〕Core税引前当期利益は、1兆392億円(+161億円および+1.6% AER、△0.9% CER)となりました。〔Core法人所得税費用〕Core法人所得税費用は、2,248億円(△225億円および△9.1% AER、△12.8% CER)となりました。この減少は主に、当年度における繰延税金資産の回収可能性の見直しにより、Core法人所得税費用が減少したことによるものです。〔Core EPS〕Core EPSは、517円(+26円および+5.2% AER、+3.1% CER)となりました。8
(2)当期の財政状態の概況(単位:億円)前年度末 当年度末 増減額資産合計 142,483 155,115 12,632負債合計 73,124 80,809 7,685資本合計 69,360 74,306 4,947〔資産〕当年度末における資産合計は、15兆5,115億円(+1兆2,632億円)となりました。主に為替換算の影響により、のれん、棚卸資産および有形固定資産が増加(+4,846億円、+1,793億円および+1,524億円)しております。主に、AMITIZAに係る米国の反トラスト訴訟における陪審評決を受けて訴訟引当金を計上したことに関連し、繰延税金資産が584億円増加したことや、無形資産の償却およびその他の繰延税金資産の回収可能性の見直しにより、繰延税金資産が増加(+1,755億円)しております。米国における売上債権の売却プログラムを減額したことなどによる売上債権残高の増加、ならびに為替換算の影響により、売上債権及びその他の債権が増加(+1,348億円)しております。主に日本における金利通貨スワップに係る公正価値変動により、その他の金融資産合計が増加(+1,102億円)しております。加えて、現金及び現金同等物が増加(+2,099億円)しております。これらの増加は、主に償却および減損による無形資産の減少(△2,122億円)により一部相殺されております。〔負債〕当年度末における負債合計は、8兆809億円(+7,685億円)となりました。主にAMITIZAに係る米国の反トラスト訴訟における陪審評決を受けて訴訟引当金を計上したことにより、引当金合計が増加(+4,677億円)しております。(注)社債及び借入金合計は4兆8,818億円 (+3,666億円)となり、償還および返済により一部相殺されたものの、主に為替の影響に加え、円貨建無担保普通社債および米ドル建保証付無担保普通社債の発行、ならびに新たなバイラテラルローンの借入により増加しております。(注)当年度末における社債及び借入金の帳簿価額はそれぞれ4兆6,568億円および2,250億円です。なお、社債及び借入金の内訳は以下のとおりです。社債:銘柄発行時期 償還期限 帳簿価額(外貨建発行額)米ドル建無担保普通社債2015年6月 2045年6月 813億円(500百万米ドル)米ドル建無担保普通社債2016年9月 2026年9月 2,377億円(1,500百万米ドル)ユーロ建無担保普通社債2026年11月2018年11月 5,476億円(3,000百万ユーロ) ~2030年11月米ドル建無担保普通社債2018年11月 2028年11月 2,784億円(1,750百万米ドル)米ドル建無担保普通社債 2030年3月2020年7月 1兆1,111億円(7,000百万米ドル) ~2060年7月ユーロ建無担保普通社債2027年7月2020年7月 6,558億円(3,600百万ユーロ) ~2040年7月円貨建無担保普通社債 2021年10月 2031年10月 2,496億円ハイブリッド社債2024年6月 2084年6月 4,584億円(劣後特約付社債)米ドル建無担保普通社債 2034年7月2024年7月 4,738億円(3,000百万米ドル) ~2064年7月2030年6月円貨建無担保普通社債 2025年6月 1,836億円~2035年6月米ドル建無担保普通社債 2035年7月2025年7月 3,794億円(2,400百万米ドル) ~2055年7月合計 4兆6,568億円9借入金:名称借入時期 返済期限 帳簿価額(外貨建借入額)2023年3月 2029年3月バイラテラルローン 1,850億円~2026年3月 ~2034年3月シンジケート ハイブリッド2024年10月 2084年10月 400億円ローン(劣後特約付ローン)その他 0億円合計 2,250億円当社グループは、2025年4月25日に、バイラテラルローン100億円を満期返済しました。2025年6月12日には、発行総額1,840億円、償還期日2030年6月12日から2035年6月12日の円貨建無担保社債(「本円建社債」)を発行しました。本円建社債の発行により調達した資金は、コマーシャル・ペーパーの償還に充当されました。その後、2025年6月23日には、米ドル建無担保普通社債800百万米ドルを満期償還しました。また、2025年3月31日に借入れた500百万米ドルのバイラテラルローンについては、2025年7月3日まで月次で借換をしています。2025年7月2日には、発行総額2,400百万米ドル、償還期日2035年7月7日および2055年7月7日の米ドル建保証付無担保普通社債(「本米ドル建社債」)を、当社の間接的な完全子会社である武田U.S.ファイナンシング Inc.により発行しました。本米ドル建社債の発行により調達した資金は、2025年7月3日の500百万米ドルのバイラテラルローンの返済と2025年7月のコマーシャル・ペーパーの償還に主に充当されました。当社グループは、2026年3月31日に、満期を迎えたバイラテラルローン750億円を返済するとともに、同日に、返済期日2034年3月31日の新たなバイラテラルローン600億円の借入を実行しました。また、同日、円建3,500億円および米ドル建2,100百万米ドルのコミットメントファシリティー契約をそれぞれ締結しました。本コミットメントファシリティーはどちらも2026年3月31日から最低5年間有効です。なお、本コミットメントファシリティーの契約締結にあたり、2026年9月に期間満了を迎える予定であった既存の円建7,000億円のコミットメントファシリティー契約は、同日付で解約しました。新たに設定した本コミットメントファシリティーの使途は一般事業資金です。(注)上記の社債及び借入金に関する説明に記載している金額は、元本金額で表示しております。〔資本〕当年度末における資本合計は、7兆4,306億円(+4,947億円)となりました。この増加は、主に円安の影響による為替換算調整勘定の変動により、その他の資本の構成要素が増加(+9,455億円)したことによるものです。この増加は、配当金の支払いに伴う3,125億円の減少、ならびに当期損失1,521億円の計上に伴い、利益剰余金が減少(△4,752億円)したことにより一部相殺されております。10
(3)当期のキャッシュ・フローの概況(単位:億円)前年度 当年度 増減額営業活動によるキャッシュ・フロー 10,572 10,414 △158投資活動によるキャッシュ・フロー △3,671 △3,691 △21財務活動によるキャッシュ・フロー △7,514 △4,968 2,546現金及び現金同等物の増減額 △613 1,755 2,368現金及び現金同等物の期首残高 4,578 3,851 △727現金及び現金同等物に係る換算差額 △114 345 459現金及び現金同等物の期末残高 3,851 5,951 2,099〔営業活動によるキャッシュ・フロー〕営業活動によるキャッシュ・フローは、1兆414億円(△158億円)となりました。この減少は主に、その他の金融負債の減少などにより、引当金を調整した資産および負債の増減額が減少したことによるものです。この減少は、先物為替予約の決済(純額)による正味キャッシュ・フローが増加したこと、および非資金項目およびその他の調整項目を調整した当期利益(損失)の増加などにより相殺されております。〔投資活動によるキャッシュ・フロー〕投資活動によるキャッシュ・フローは、△3,691億円(△21億円)となりました。無形資産の取得による支出の増加や、投資の取得による支出の減少など、個々の投資活動における変動が相殺されたことにより、前年度と比べ微減となりました。〔財務活動によるキャッシュ・フロー〕財務活動によるキャッシュ・フローは、△4,968億円(+2,546億円)となりました。この増加は主に、社債および借入金の発行および償還・返済に伴う正味キャッシュ・フローの増加によるものです。11
(4)その他2026年5月18日(米国東部時間)、米国マサチューセッツ州の連邦地方裁判所において、AMITIZA(ルビプロストン)に係る反トラスト訴訟に関し、陪審が武田薬品工業株式会社、武田ファーマシューティカルズU.S.A., Inc.、および武田ファーマシューティカルズアメリカ Inc.に不利な評決を下し、原告に対する損害賠償として884,943,990米ドルを認定しました。米国の反トラスト法上、卸売業者クラスに認定された損害賠償額(474,897,965米ドル)および個別の小売薬局に認定された損害賠償額(合計346,837,646米ドル)は、裁判所における判決の言い渡しにより、自動的に三倍となります。一方、第三者支払人クラスに認定された損害賠償額については、判決の言い渡しに先立ち、追加の裁判手続きの対象となります。本件に関連して当社グループは2026年3月31日現在、4,035億円の訴訟引当金を計上しています。なお、当社グループに最終的に課され得る負債の金額は確定していません。当社グループは、今後評決後申立ておよび控訴を行っていく予定であり、控訴審の係属中は判決の執行停止を求める方針です。12
(5)今後の見通し当社は、AMITIZAに係る反トラスト訴訟の2026年度における進展が、当社の2026年度の業績予想およびマネジメントガイダンスに重要な影響を及ぼすとは見込んでいませんが、今後、暦年2026年後半にかけて見込まれる連邦地方裁判所の判決およびその後の裁判手続の進展を踏まえ、財務影響について引き続き精査を行い、必要に応じて見直してまいります。翌年度(2026年度)の連結業績予想は以下のとおりです。2026年度の業績予想2025年度 2026年度増減額 増減率実績 業績予想売上収益 4兆5,057億円 4兆6,400億円 1,343億円 3.0%営業利益 62億円 4,200億円 4,138億円-税引前当期利益(△は損失) △1,424億円 2,520億円 3,944億円 -当期利益(△は損失)△1,524億円 1,660億円 3,184億円 -(親会社の所有者帰属分)EPS △96円75銭 104円26銭 201円01銭 -(注)Core売上収益 4兆5,057億円 4兆6,400億円 1,343億円 3.0%(注)Core営業利益 1兆1,725億円 1兆1,600億円 △125億円 △1.1%(注)Core EPS 517円 472円 △45円 △8.7%(注)定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。
[売上収益](注)1売上収益は、当年度(2025年度)から1,343億円増収(+3.0%)の4兆6,400億円を見込んでいます。新製品 お(注)2よび既存主力製品 の伸長と、前提為替レートを当年度の実勢レートに対して円安に設定していることによる為替の増収影響が、その他の製品の減収影響を上回る見込みです。Core売上収益は、調整を必要とする重要性のある非中核の事象を見込んでいないことから財務ベースの売上収益と同額になります。
[営業利益]営業利益は、主に、当年度にAMITIZAに係る反トラスト訴訟における陪審評決を受けて、関連する訴訟引当金をその他の営業費用に計上したことにより、当年度から4,138億円増益の4,200億円を見込んでいます。売上収益の増加およびVYVANSE/ELVANSEに係る無形資産の償却が当年度に終了したことによる無形資産償却費の減少も営業利益の増益に寄与する見込みです。競争力の強化と将来の成長加速に向けて実施するトランスフォーメーション・プログラムによるコスト節減効果は、新製品の上市に係る投資や、後期開発段階のパイプラインプログラムに対する投資を中心としたさらなる研究開発投資に充当する予定です。なお、2026年から開始した本トランスフォーメーション・プログラムの取り組みに伴い事業構造再編費用が増加する見込みです。Core営業利益は、当年度から125億円減益(△1.1%)の1兆1,600億円を見込んでいます。
[当期利益(親会社の所有者帰属分)]当期利益(親会社の所有者帰属分)は、当年度から3,184億円増益の1,660億円を見込んでいます。税引前当期利益は、営業利益の増益を金融収益と金融費用をあわせた損失が一部相殺し、3,944億円増益の、2,520億円となることを見込んでいます。実効税率は、約34%を見込んでいます。財務ベースのEPSは、201円01銭増加の104円26銭、Core EPSは、45円減少(△8.7%)の472円を見込んでいます。(注)1 新製品は、過去5年以内に上市した特定の製品(EOHILIA、リブテンシティ、アジンマ、FRUZAQLA、QDENGA)に加え、今後上市が見込まれているrusfertide、oveporexton、ザソシチニブを指します。今後上市が見込まれている製品の売上高は規制当局からの承認取得を前提としています。2 既存主力製品は、上市後6年以上経過し、年間売上高が1,000億円以上の、積極的に情報活動を行っている特定の製品(ENTYVIO、GATTEX/レベスティブ、タケキャブ/VOCINTI、タクザイロ、免疫グロブリン製剤、アルブミン製剤、アドセトリス)を指します。132026年度の業績予想の主な前提条件2025年度 2026年度実績 業績予想為替レート1米ドル=150円 1米ドル=156円1ユーロ=174円 1ユーロ=182円1ロシアルーブル=1.9円 1ロシアルーブル=2.0円1中国元=21.1円 1中国元=22.4円1ブラジルレアル=27.6円 1ブラジルレアル=29.5円売上原価 △1兆5,716億円 △1兆6,250億円販売費及び一般管理費 △1兆842億円 △1兆930億円研究開発費 △6,759億円 △7,620億円製品に係る無形資産償却費 △5,043億円 △4,135億円(注)2製品に係る無形資産減損損失 △1,293億円 △1,000億円その他の営業収益 247億円 25億円(注)3その他の営業費用 △5,590億円 △2,290億円金融収益及び費用(純額) △1,464億円 △1,700億円(注)1、4調整後フリー・キャッシュ・フロー 6,845億円 6,500~7,500億円(注)4資本的支出(キャッシュ・フロー・ベース) △4,109億円 △3,300~△3,800億円有形固定資産の減価償却費及び無形資産償却費△2,168億円 △2,350億円(製品に係る無形資産償却費を除く)(注)1調整後EBITDAに対する現金税金の税率約12% 10%台前半(事業売却を除く)(注)1 定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。2 仕掛研究開発品を含む。3 2025年度実績には、AMITIZAに係る反トラスト訴訟における陪審評決を受けて計上した訴訟引当金が4,035億円、主に全社的な効率化プログラムに係る費用を含む事業構造再編費用が708億円、2026年度業績予想には主にトランスフォーメーション・プログラムに係る費用を含む事業構造再編費用が1,700億円含まれています。4 Innovent Biologics Inc.への1,847億円の契約一時金の支払いが2025年度実績に含まれています。目標とする経営指標(マネジメントガイダンス)当社は、Core売上収益、Core営業利益、Core EPSのCER(Constant Exchange Rate:恒常為替レート)ベースの増減率をマネジメントガイダンスとしております。2026年度マネジメントガイダンス(注)CERベース増減率(%)Core売上収益 一桁台前半%の減少Core営業利益 5%から8%の減少Core EPS 10%台半ばの減少(注)定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。見通しに関する注意事項本資料に記載の「業績予想」は、現時点で入手可能な情報と前提条件に基づく見込みであり、その実現を約束する趣旨ではございません。実際の業績は事業環境の変化や為替変動など様々な要因により変動し、異なる結果を招きうる不確実性を含んでいます。詳しくは、財務補足資料の「重要な注意事項 – 将来に関する見通し情報」およびそこに記載の関連資料をご参照ください。業績予想を修正すべき重大な要因が発生した場合には、速やかにご報告いたします。14
(6)資本配分に関する基本方針及び当期・次期の配当① 資本配分に関する基本方針当社は、革新的な医薬品を創出し続けるという「私たちが目指す未来」(ビジョン)のもと、健全な財務基盤を維(注)持しながら(堅実な投資適格格付を維持し、調整後純有利子負債/調整後EBITDA 倍率 2倍を目指す)、患者さんに持続的な価値を、株主には魅力的なリターンを提供できるよう資本を配分してまいります。当社の資本配分に関する基本方針は次のとおりです。・ 成長ドライバーへの投資・ 株主還元「成長ドライバーへの投資」では、新製品の上市やパイプライン拡充のための社内外の機会、血漿分画製剤事業に対して戦略的な投資を行ってまいります。また、「株主還元」においては、毎年の1株当たり年間配当金を増額または維持する累進配当の方針を採用し、自己株式の取得については適切な場合に取り組んでまいります。(注)定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。
②当期・次期の配当当社は株主還元を重視し、配当を重要な還元策として位置付けております。〔2025年度〕1株当たり年間配当金:200円当期の期末配当金は、1株当たり100円を予定しております。この結果、当期の年間配当金は中間配当金 (1株当たり100円) と合わせ、200円となる予定です。〔2026年度(予定)〕1株当たり年間配当金:204円15
四半期 2026年3月期 第1四半期
出典: 武田薬品工業 2026年3月期 第1四半期 決算短信〔IFRS〕、開示日 2025年7月30日(https://www2.jpx.co.jp/disc/45020/140120250729522992.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明① 当期(2025年4-6月期)における業績の概要当期の連結業績は、以下のとおりとなりました。(単位:億円、 %以外)AERベース CERベース前年同期 当期増減額 増減率 増減率売上収益 12,080 11,067 △1,013 △8.4% △3.7%売上原価 △3,870 △3,847 23 △0.6% 4.3%販売費及び一般管理費 △2,700 △2,559 141 △5.2% △0.0%研究開発費 △1,685 △1,439 246 △14.6% △9.7%製品に係る無形資産償却費及び減損損失 △1,628 △1,316 312 △19.2% △14.3%その他の営業収益 109 220 112 102.7% 102.1%その他の営業費用 △643 △281 362 △56.3% △53.6%営業利益 1,663 1,846 182 11.0% 14.0%金融収益及び費用(純額) △290 △334 △44 15.1% 15.5%持分法による投資損益 △7 △5 2 △24.7% △69.6%税引前四半期利益 1,366 1,506 140 10.3% 14.1%法人所得税費用 △413 △264 150 △36.2% △32.9%四半期利益 953 1,243 290 30.4% 34.5%四半期利益(親会社の所有者帰属分) 952 1,242 290 30.4% 34.5%本項において、 国際会計基準(IFRS)に準拠した実勢レート(Actual Exchange Rate)ベースの増減額および増減率は「AER」の表記で示し、 国際会計基準(IFRS)に準拠しない恒常為替レート(Constant Exchange Rate)ベースの増減率は「CER」の表記で示しています。「CERベースの増減」の追加的な情報については、 財務補足資料の「国際会計基準に準拠しない財務指標、 便宜的な米ドル換算の定義および説明」をご参照ください。〔売上収益〕売上収益は、1兆1,067億円(△1,013億円および△8.4% AER、△3.7% CER)となりました。この減収は、主に為替相場が円高に推移したこと、および当社の6つの主要なビジネスエリアの一つであるニューロサイエンス(神経精神疾患)における減収によるものです。ニューロサイエンスにおける減収は、主に米国における注意欠陥/多動性障害(ADHD)治療剤VYVANSEの後発品参入に係る減収影響を引き続き受けたことによるものです。為替影響を除いた場合、当社の主要なビジネスエリアである消化器系疾患、希少疾患、血漿分画製剤、オンコロジー(がん)における売上収益はやや増収となった一方、ワクチンの売上収益は減収となりました。当社の6つの主要なビジネスエリア以外における売上収益は、512億円(△137億円および△21.1% AER、△18.0% CER)となりました。地域別売上収益各地域の売上収益は以下のとおりです。(単位:億円、%以外)AERベース CERベース前年同期 当期売上収益:増減額 増減率 増減率日本 1,029 1,080 50 4.9% 5.1%米国 6,367 5,467 △900 △14.1% %△8.4欧州およびカナダ 2,698 2,623 △75 △2.8% 0.2%中南米 722 576 △146 △20.3% △11.3%中国 382 432 50 13.2% 21.0%アジア257 230 △27 △10.5% △5.0%(日本および中国を除く)ロシア/CIS 237 289 52 21.9% 19.2%その他(注1) 387 370 △18 △4.6% △1.5%合計 12,080 11,067 △1,013 △8.4% △3.7%(注1) その他の地域は中東、オセアニアおよびアフリカを含みます。ビジネスエリア別売上収益各ビジネスエリアの売上収益は以下のとおりです。(単位:億円、%以外)AERベース CERベース前年同期 当期売上収益:増減額 増減率 増減率消化器系疾患 3,485 3,393 △92 △2.6% 2.6%希少疾患 1,995 1,964 △31 △1.6% 3.0%血漿分画製剤 2,714 2,609 △106 △3.9% 1.7%オンコロジー 1,421 1,388 △33 △2.3% 1.8%ワクチン 125 115 △11 △8.4% △6.2%ニューロサイエンス 1,691 1,086 △604 △35.7% △32.6%その他 649 512 △137 △21.1% △18.0%合計 12,080 11,067 △1,013 △8.4% △3.7%各ビジネスエリアにおける売上収益の前年同期からの増減は、主に以下の製品によるものです。・消化器系疾患消化器系疾患の売上収益は、3,393億円(△92億円および△2.6% AER、+2.6% CER)となりました。逆流性食道炎治療剤DEXILANTの売上は、83億円(△35億円および△29.7% AER、△22.4% CER)となりました。この減収は、主にカナダにおいて複数の後発品が参入したことに加え、円高による減収影響によるものです。慢性特発性便秘症治療剤RESOLOR/MOTEGRITYの売上は、22億円(△33億円および△60.5% AER、△58.2% CER)となりました。この減収は、主に米国において2025年1月から複数の後発品が参入したことによるものです。短腸症候群治療剤GATTEX/レベスティブの売上は、348億円(△20億円および△5.5% AER、+0.0% CER)となりました。この減収は、主に円高による減収影響によるものです。潰瘍性大腸炎・クローン病治療剤ENTYVIO(国内製品名:エンタイビオ)の売上は、2,325億円(△19億円および△0.8% AER、+4.9% CER)となりました。米国における売上は、1,563億円(△66億円および△4.1% AER)となりました。この減収は、円高による減収影響によるものですが、皮下注射製剤の投与患者が継続的に増加したことにより、炎症性腸疾患に対する生物学的製剤の堅調な需要を維持したことで、円高による減収影響を一部相殺しました。欧州およびカナダにおける売上は、567億円(+19億円および+3.5% AER)となりました。この増収は、主に皮下注射製剤の継続的な使用拡大に伴い患者が増加したことによるものですが、円高による減収影響により一部相殺されました。酸関連疾患治療剤タケキャブ/VOCINTIの売上は、350億円(+19億円および+5.7% AER、+7.8% CER)となりました。この増収は、日本における堅調な需要によるものですが、円高による減収影響により一部相殺されました。・希少疾患希少疾患の売上収益は、1,964億円(△31億円および△1.6% AER、+3.0% CER)となりました。血友病A治療剤アドベイトの売上は280億円(△39億円および△12.2% AER、△7.6% CER)となりました。この減収は、主に米国における競争の激化に加え、円高による減収影響によるものです。血友病A治療剤アディノベイト/ADYNOVIの売上は141億円(△36億円および△20.3% AER、△16.7% CER)となりました。この減収は、主に米国における競争の激化に加え、円高による減収影響によるものです。ファブリー病治療剤リプレガルの売上は、202億円(△12億円および△5.5% AER、△2.2% CER)となりました。この減収は、主に円高による減収影響によるものです。遺伝性血管性浮腫治療剤タクザイロの売上は、551億円(△9億円および△1.7% AER、+3.7% CER)となりました。この減収は、主に円高による減収影響によるものです。為替影響を除いたCERベースでは、欧州およびカナダ、成長新興国における高い治療継続率および予防市場の成長により需要が増加し増収となりました。移植後のサイトメガロウイルス(CMV)感染/感染症治療剤リブテンシティの売上は、105億円(+29億円および+
37.6% AER、+45.1% CER)となりました。この増収は、主に米国において市場浸透が継続して好調に進んだことに加え、欧州および成長新興国において引き続き販売エリアが拡大したことによるものです。ゴーシェ病治療剤ビプリブの売上は、153億円(+16億円および+11.7% AER、+16.2% CER)となりました。この増収は、成長新興国における売上の増加によるものですが、円高による減収影響により一部相殺されました。・血漿分画製剤血漿分画製剤の売上収益は、2,609億円(△106億円および△3.9% AER、+1.7% CER)となりました。免疫グロブリン製剤の売上合計は、1,940億円(△74億円および△3.7% AER、+2.0% CER)となりました。為替影響を除いたCERベースでは、皮下注射製剤のキュービトルとハイキュービアの売上が伸長したことにより、増収となりました。原発性免疫不全症(PID)と多巣性運動ニューロパチー(MMN)の治療に用いられる静脈注射製剤GAMMAGARD LIQUID/KIOVIGの売上は、主に円高による影響を受け、減収となりました。血友病Aおよび血友病B治療剤ファイバの売上は、97億円(△43億円および△30.5% AER、△27.1% CER)となりました。この減収は、成長新興国および欧州において売上が減少したことに加え、円高による減収影響によるものです。主に血液量減少症と低アルブミン血症の治療に用いられるHUMAN ALBUMINとFLEXBUMINを含むアルブミン製剤の売上合計は、322億円(+28億円および+9.5% AER、+16.2% CER)となりました。この増収は、主に中国における売上が増加したことによるものですが、円高による減収影響により一部相殺されました。・オンコロジーオンコロジーの売上収益は、1,388億円(△33億円および△2.3% AER、+1.8% CER)となりました。多発性骨髄腫治療剤ニンラーロの売上は、209億円(△30億円および△12.6% AER、△8.3% CER)となりました。この減収は、主に米国における競争の激化と需要の減少に加え、円高による減収影響によるものです。この減収は、成長新興国における売上が増加したことにより一部相殺されました。子宮内膜症・子宮筋腫・閉経前乳がん・前立腺がん等の治療に用いられるリュープリン/ENANTONEの売上は、273億円(△21億円および△7.1% AER、△4.7% CER)となりました。この減収は、主に米国における売上が減少したことに加え、円高による減収影響によるものです。非小細胞肺がん治療剤アルンブリグの売上は、82億円(△12億円および△13.0% AER、△8.5% CER)となりました。この減収は、主に競争の激化、および円高による減収影響を受けたことによるものです。悪性リンパ腫治療剤アドセトリスの売上は、372億円(+27億円および+7.9% AER、+13.2% CER)となりました。この増収は、成長新興国における堅調な需要によるものですが、円高による減収影響により一部相殺されました。・ワクチンワクチンの売上収益は、115億円(△11億円および△8.4% AER、△6.2% CER)となりました。デング熱ワクチンQDENGAの売上は、88億円(△7億円および△7.7% AER、△4.8% CER)となりました。この減収は、成長新興国における出荷タイミングの期ずれの影響に加え、円高による減収影響によるものです。・ニューロサイエンスニューロサイエンスの売上収益は、1,086億円(△604億円および△35.7% AER、△32.6% CER)となりました。ADHD治療剤VYVANSE/ELVANSE(国内製品名:ビバンセ)の売上は、579億円(△568億円および△49.5% AER、△
46.9% CER)となりました。この減収は、米国およびその他一部の国々において、複数の後発品が参入していることによる減収影響を引き続き受けたことによるものです。大うつ病(MDD)治療剤トリンテリックスの売上は、281億円(△29億円および△9.5% AER、△4.0% CER)となりました。この減収は、主に円高による減収影響によるものです。〔売上原価〕売上原価は、3,847億円(△23億円および△0.6% AER、+4.3% CER)となりました。この減少は、主に円高による為替影響によるものですが、製品構成の変動により一部相殺されております。〔販売費及び一般管理費〕販売費及び一般管理費は、2,559億円(△141億円および△5.2% AER、△0.0% CER)となりました。この減少は、主に円高による為替影響によるものです。〔研究開発費〕研究開発費は、1,439億円(△246億円および△14.6% AER、△9.7% CER)となりました。この減少は、主に開発プログラム終了に伴う費用の減少および円高による為替影響によるものですが、当期における後期開発パイプラインに係る費用の増加により一部相殺されております。〔製品に係る無形資産償却費及び減損損失〕製品に係る無形資産償却費及び減損損失は、1,316億円(△312億円および△19.2% AER、△14.3% CER)となりました。無形資産償却費の減少(△93億円)は、主に円高による為替影響によるものです。減損損失の減少(△219億円)は、主に前年同期に計上したソチクレスタット(TAK-935)に係る減損損失によるものです。〔その他の営業収益〕その他の営業収益は、220億円(+112億円および+102.7% AER、+102.1% CER)となりました。この増加は、主に事業譲渡益の増加によるものです。当期においては、主に欧州、中東および北アフリカ地域において当社非中核資産の製品やMEPACTに係る事業の譲渡完了に伴い、譲渡益を179億円計上しました。前年同期には、TACHOSILの製造事業の譲渡が完了したことに伴い、譲渡益を61億円計上しております。〔その他の営業費用〕その他の営業費用は、281億円(△362億円および△56.3% AER、△53.6% CER)となりました。この減少は、主に全社的な効率化プログラムを含む事業構造再編費用が前年同期より減少(△310億円)したことによるものです。〔営業利益〕営業利益は、上記の要因を反映し、1,846億円(+182億円および+11.0% AER、+14.0% CER)となりました。〔金融損益〕金融収益と金融費用をあわせた金融損益は334億円の損失(+44億円および+15.1% AER、+15.5% CER)となりました。この増加は、主に負債性金融商品における公正価値測定の評価益が前年同期より減少したことによるものです。〔持分法による投資損益〕持分法による投資損益は、5億円の損失(△2億円および△24.7% AER、△69.6% CER)となりました。〔法人所得税費用〕法人所得税費用は、264億円(△150億円および△36.2% AER、△32.9% CER)となりました。この減少は、主に前年同期において、繰延税金資産にかかる評価性引当額を積み増したことによるものであり、当期における税額控除の認識が減少したことに伴う税金費用の増加により一部相殺されています。〔四半期利益〕上記の要因を反映し、四半期利益は、1,243億円(+290億円および+30.4% AER、+34.5% CER)、四半期利益(親会社の所有者帰属分)は、1,242億円(+290億円および+30.4% AER、+34.5% CER)となりました。
② 当期(2025年4-6月期)におけるCore業績の概要Core財務指標とCERベースの増減の定義および説明当社は、国際会計基準(IFRS)に準拠した財務諸表に加え、業績評価において「Core財務指標」の概念を採用しています。本指標は、IFRSに準拠したものではありません。追加的な情報については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。Core業績(単位:億円、%以外)AERベース CERベース前年同期 当期増減額 増減率 増減率Core売上収益 12,080 11,067 △1,013 △8.4% △3.7%Core営業利益 3,823 3,218 △604 △15.8% △11.9%Core四半期利益 2,769 2,371 △398 △14.4% △10.3%Core四半期利益2,768 2,370 △398 △14.4% △10.3%(親会社の所有者帰属分)Core EPS(円) 176 151 △25 △14.1% △10.0%〔Core売上収益〕Core売上収益は、1兆1,067億円(△1,013億円および△8.4% AER、△3.7% CER)となりました。この減収は、主に為替相場が円高に推移したこと、およびニューロサイエンスにおける減収によるものです。ニューロサイエンスにおける減収は、主に米国におけるVYVANSEの後発品参入に係る減収影響を引き続き受けたことによるものです。タケダの成長製品・新製品(注)の売上収益は5,581億円(△36億円および△0.6% AER、+5.0% CER)となりました。(注)タケダの成長製品・新製品消化器系疾患:ENTYVIO、EOHILIA希少疾患:タクザイロ、リブテンシティ、アジンマ血漿分画製剤:GAMMAGARD LIQUID/KIOVIG、ハイキュービア、キュービトルを含む免疫グロブリン製剤、HUMAN ALBUMIN、FLEXBUMINを含むアルブミン製剤オンコロジー:アルンブリグ、FRUZAQLAワクチン:QDENGA〔Core営業利益〕Core営業利益は、3,218億円(△604億円および△15.8% AER、△11.9% CER)となりました。Core営業利益の内訳は以下の通りです。(単位:億円、%以外)AERベース CERベース前年同期 当期増減額 増減率増減率Core売上収益 12,080 11,067 △1,013 △8.4% △3.7%Core売上原価 △3,871 △3,849 22 △0.6% 4.4%Core販売費及び一般管理費 △2,702 △2,560 141 △5.2% △0.0%Core研究開発費 △1,685 △1,439 246 △14.6% △9.7%Core営業利益 3,823 3,218 △604 △15.8% △11.9%報告期間における上記項目の増減は以下の通りです。〔Core売上原価〕Core売上原価は、3,849億円(△22億円および△0.6% AER、+4.4% CER)となりました。この減少は、主に円高による為替影響によるものですが、製品構成の変動により一部相殺されております。〔Core販売費及び一般管理費〕Core販売費及び一般管理費は、2,560億円(△141億円および△5.2% AER、△0.0% CER)となりました。この減少は、主に円高による為替影響によるものです。〔Core研究開発費〕Core研究開発費は、1,439億円(△246億円および△14.6% AER、△9.7% CER)となりました。この減少は、主に開発プログラム終了に伴う費用の減少および円高による為替影響によるものですが、当期における後期開発パイプラインに係る費用の増加により一部相殺されております。〔Core四半期利益〕Core四半期利益は、2,371億円(△398億円および△14.4% AER、△10.3% CER)、Core四半期利益(親会社の所有者帰属分)は、2,370億円(△398億円および△14.4% AER、△10.3% CER)となりました。Core四半期利益は、Core営業利益に基づき、以下の通り算出されます。(単位:億円、%以外)AERベース CERベース前年同期 当期増減額 増減率 増減率Core営業利益 3,823 3,218 △604 △15.8% △11.9%Core金融収益及び費用(純額) △301 △313 △12 4.1% 4.4%Core持分法による投資損益 4 △1 △5 – △44.8%Core税引前四半期利益 3,526 2,904 △622 △17.6% △13.4%Core法人所得税費用 △757 △533 224 △29.6% △24.8%Core四半期利益 2,769 2,371 △398 △14.4% △10.3%Core四半期利益2,768 2,370 △398 △14.4% △10.3%(親会社の所有者帰属分)報告期間における上記項目の増減は以下の通りです。〔Core金融損益〕Core金融収益とCore金融費用をあわせた金融損益は、313億円の損失(+12億円および+4.1% AER、+4.4% CER)となりました。〔Core持分法による投資損益〕当期のCore持分法による投資損益は、1億円の損失(△5億円)となりました。前年同期におけるCore持分法による投資損益は、4億円の利益でした。〔Core税引前四半期利益〕Core税引前四半期利益は、2,904億円(△622億円および△17.6% AER、△13.4% CER)となりました。〔Core法人所得税費用〕Core法人所得税費用は、533億円(△224億円および△29.6% AER、△24.8% CER)となりました。この減少は、主に前年同期において、繰延税金資産にかかる評価性引当額を積み増したことおよびCore税引前四半期利益の減少によるものであり、当期における税額控除の認識が減少したことに伴う税金費用の増加により一部相殺されています。〔Core EPS〕Core EPSは、151円(△25円および△14.1% AER、△10.0% CER)となりました。
(2)財政状態に関する説明① 資産、負債及び資本(単位:億円)前年度末 当期末 増減額資産合計 142,483 140,045 △2,438負債合計 73,124 71,384 △1,740資本合計 69,360 68,662 △698〔資産〕当期末における資産合計は、14兆45億円(△2,438億円)となりました。主に償却と為替換算の影響により、無形資産が減少(△2,090億円)しております。〔負債〕当期末における負債合計は、7兆1,384億円(△1,740億円)となりました。主に賞与の支払いおよび為替換算の影響などによる未払費用の減少に伴い、その他の流動負債が減少(△793億円)しております。加えて、米国および日本における債務の支払いなどにより、仕入債務及びその他の債務が減少(△542億円)しております。当期末における社債及び借入金合計は4兆5,059億円(注)となりました。(注) 当期末における社債及び借入金の帳簿価額はそれぞれ4兆1,938億円および3,121億円です。なお、社債及び借入金の内訳は以下の通りです。社債:銘柄発行時期 償還期限 帳簿価額(外貨建発行額)米ドル建無担保普通社債2015年6月 2045年6月 735億円(500百万米ドル)米ドル建無担保普通社債2016年9月 2026年9月 2,125億円(1,500百万米ドル)ユーロ建無担保普通社債 2026年11月2018年11月 5,052億円(3,000百万ユーロ) ~2030年11月米ドル建無担保普通社債2018年11月 2028年11月 2,512億円(1,750百万米ドル)米ドル建無担保普通社債 2030年3月2020年7月 1兆31億円(7,000百万米ドル) ~2060年7月ユーロ建無担保普通社債 2027年7月2020年7月 6,053億円(3,600百万ユーロ) ~2040年7月円貨建無担保普通社債 2021年10月 2031年10月 2,496億円ハイブリッド社債2024年6月 2084年6月 4,581億円(劣後特約付社債)米ドル建無担保普通社債 2034年7月2024年7月 4,277億円(3,000百万米ドル) ~2064年7月2030年6月円貨建無担保普通社債 2025年6月 1,836億円~2035年6月2025年5月コマーシャル・ペーパー 2025年7月 2,240億円~2025年6月合計 4兆1,938億円借入金:名称借入時期 返済期限 帳簿価額(外貨建借入額)2016年3月 2026年3月バイラテラルローン 2,000億円~2024年4月 ~2031年4月バイラテラルローン2025年6月 2025年7月 721億円(500百万米ドル)シンジケート ハイブリッド ローン 2024年10月 2084年10月 400億円(劣後特約付ローン)その他 1億円合計 3,121億円当社グループは、2025年4月25日に、バイラテラルローン100億円を満期返済しました。2025年6月12日には、発行総額1,840億円、償還期日2030年6月12日から2035年6月12日の円貨建無担保社債(「本円建社債」)を発行しました。本円建社債の発行により調達した資金は、コマーシャル・ペーパーの償還に充当される予定です。その後、2025年6月23日には、米ドル建無担保普通社債800百万米ドルを満期償還しました。また、2025年3月31日に借入れた500百万米ドルのバイラテラルローンについては、2025年7月3日まで月次で借換をしています。(注)上記の社債及び借入金に関する説明に記載している金額は、元本金額で表示しております。〔資本〕当期末における資本合計は、6兆8,662億円(△698億円)となりました。この減少は、主に自己株式の取得に伴い、自己株式が増加(△493億円)したことによるものです。
② キャッシュ・フロー(単位:億円)前年同期 当期 増減額営業活動によるキャッシュ・フロー 1,703 2,154 451投資活動によるキャッシュ・フロー △1,567 △332 1,235財務活動によるキャッシュ・フロー 3,164 △2,149 △5,313現金及び現金同等物の増減額 3,300 △327 △3,627現金及び現金同等物の期首残高 4,578 3,851 △727現金及び現金同等物に係る換算差額 172 △24 △197売却目的で保有する資産への振替額 △7 – 7現金及び現金同等物の四半期末残高8,043 3,500 △4,543(要約四半期連結財政状態計算書計上額)〔営業活動によるキャッシュ・フロー〕営業活動によるキャッシュ・フローは、2,154億円(+451億円)となりました。この増加は主に、売上債権及びその他の債権、引当金およびその他の金融負債の変動により資産及び負債の増減額が増加したことによるものです。この増加は、非資金項目およびその他の調整項目を調整した後の四半期利益の減少により一部相殺されております。〔投資活動によるキャッシュ・フロー〕投資活動によるキャッシュ・フローは、△332億円(+1,235億円)となりました。この増加は主に、無形資産の取得による支出の減少および事業売却による収入(処分した現金及び現金同等物控除後)の増加によるものです。〔財務活動によるキャッシュ・フロー〕財務活動によるキャッシュ・フローは、△2,149億円(△5,313億円)となりました。この減少は主に、社債及び長期借入金の発行・返済に伴う正味キャッシュ・フローの減少、ならびに自己株式の取得の増加によるものです。
(3)連結業績予想などの将来予測情報に関する説明2025年度の通期の連結業績予想につきましては、2025年5月8日の決算発表時から修正ありません。2025年度の業績予想2024年度 2025年度増減額 増減率実績 業績予想売上収益 4兆5,816億円 4兆5,300億円 △516億円 △1.1%営業利益 3,426億円 4,750億円 1,324億円 38.7%税引前当期利益 1,751億円 3,070億円 1,319億円 75.3%当期利益1,079億円 2,280億円 1,201億円 111.3%(親会社の所有者帰属分)EPS 68円36銭 144円81銭 76円45銭 111.8%(注1)Core売上収益 4兆5,798億円 4兆5,300億円 △498億円 △1.1%(注1)Core営業利益 1兆1,626億円 1兆1,400億円 △226億円 △1.9%(注1)Core EPS 491円 485円 △6円 △1.2%(注1) Core財務指標とCERベースの増減の定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。2025年度の業績予想の主な前提条件2024年度 2025年度実績 業績予想為替レート1米ドル=152円 1米ドル=150円1ユーロ=163円 1ユーロ=160円1ロシアルーブル=1.6円 1ロシアルーブル=1.7円1中国元=21.1円 1中国元=20.5円1ブラジルレアル=27.4円 1ブラジルレアル=25.9円売上原価 △1兆5,802億円 △1兆5,400億円販売費及び一般管理費 △1兆1,048億円 △1兆1,000億円研究開発費 △7,302億円 △7,500億円製品に係る無形資産償却費 △5,482億円 △5,000億円(注2)製品に係る無形資産減損損失 △950億円 △500億円その他の営業収益 262億円 100億円(注3)その他の営業費用 △2,067億円 △1,250億円その他のCore営業利益の調整 △20億円 -金融収益及び費用(純額) △1,635億円 △1,670億円(注1)調整後フリー・キャッシュ・フロー 7,690億円 7,500~8,500億円資本的支出(キャッシュ・フロー・ベース) △3,478億円 △2,700~△3,200億円有形固定資産の減価償却費及び無形資産償却費△2,132億円 △2,160億円(製品に係る無形資産償却費を除く)(注1)調整後EBITDAに対する現金税金の税率約10% 10%台半ば(事業売却を除く)(注2)仕掛研究開発品を含む。(注3)主に全社的な効率化プログラムに係る費用を含む事業構造再編費用が、2024年度実績には1,281億円、2025年度業績予想には480億円それぞれ含まれています。目標とする経営指標(マネジメントガイダンス)当社は、Core売上収益、Core営業利益、Core EPSのCER(Constant Exchange Rate:恒常為替レート)ベースの増減率をマネジメントガイダンスとしております。通期のマネジメントガイダンスにつきましては、2025年5月8日の決算発表時から修正ありません。2025年度マネジメントガイダンス(注1)CERベース増減率(%)Core売上収益 概ね横ばいCore営業利益 概ね横ばいCore EPS 概ね横ばい2025年度の業績予想およびマネジメントガイダンスのその他の前提条件・当社の2025年度業績予想およびマネジメントガイダンスには、米国政府による医薬品への関税導入および米国の関税措置に対する他国の対抗措置を想定した影響は含めておりません。・当社の2025年度業績予想およびマネジメントガイダンスにおいて、VYVANSEのグローバル売上は2,410億円、前年度から1,096億円の減収(CERベースでは30%減収)を見込んでいます。見通しに関する注意事項本資料に記載の「業績予想」は、現時点で入手可能な情報と前提条件に基づく見込みであり、その実現を約束する趣旨ではございません。実際の業績は事業環境の変化や為替変動など様々な要因により変動し、異なる結果を招きうる不確実性を含んでいます。業績予想を修正すべき重大な要因が発生した場合には、速やかにご報告いたします。
四半期 2027年3月期 第1四半期
出典: 武田薬品工業 2027年3月期 第1四半期 決算短信〔IFRS〕、開示日 2026年7月30日(https://www2.jpx.co.jp/disc/45020/140120260730502934.pdf)
1.当四半期決算に関する定性的情報(1)経営成績に関する説明① 当期(2026年4-6月期)における業績の概要当期の連結業績は、以下のとおりとなりました。(単位:億円、 %以外)AERベース CERベース前年同期 当期増減額 増減率 増減率売上収益 11,067 12,199 1,132 10.2% △0.5%売上原価 △3,847 △4,067 △220 5.7% △4.5%販売費及び一般管理費 △2,559 △2,865 △306 12.0% 1.6%研究開発費 △1,439 △1,674 △235 16.3% 6.8%製品に係る無形資産償却費及び減損損失 △1,316 △1,109 207 △15.7% △23.3%その他の営業収益 220 83 △138 △62.5% △64.3%その他の営業費用 △281 △552 △272 96.8% 73.4%営業利益 1,846 2,014 169 9.1% △3.1%金融収益及び費用(純額) △334 △392 △58 17.5% 17.1%持分法による投資損益 △5 5 11 – -税引前四半期利益 1,506 1,627 121 8.0% △6.8%法人所得税費用 △264 △495 △231 87.7% 71.7%四半期利益 1,243 1,133 △110 △8.9% △23.5%四半期利益(親会社の所有者帰属分) 1,242 1,132 △110 △8.9% △23.5%本項において、 国際会計基準(IFRS)に準拠した実勢レート(Actual Exchange Rate)ベースの増減額および増減率は「AER」の表記で示し、 国際会計基準(IFRS)に準拠しない恒常為替レート(Constant Exchange Rate)ベースの増減率は「CER」の表記で示しています。「CERベースの増減」の追加的な情報については、 財務補足資料の「国際会計基準に準拠しない財務指標、 便宜的な米ドル換算の定義および説明」をご参照ください。〔売上収益〕売上収益は、1兆2,199億円(+1,132億円および+10.2% AER、△0.5% CER)となりました。この増収は、主に円安による増収影響によるものです。当社の主要なビジネスエリアの売上収益は、1兆1,692億円(+1,138億円、および+10.8% AER, +0.1% CER)となりました。当社の主要なビジネスエリア以外の売上収益は、507億円(△6億円および△1.1% AER、△11.8% CER)となりました。地域別売上収益各地域の売上収益は以下のとおりです。(単位:億円、%以外)AERベース CERベース前年同期 当期売上収益:増減額 増減率 増減率日本 1,080 1,039 △41 △3.8% △4.2%米国 5,467 5,689 222 4.1% %△5.2(注)2欧州 2,369 2,821 451 19.1% 4.9%中南米 576 742 166 28.9% 10.1%中国 432 523 91 21.0% 4.3%アジア230 266 35 15.4% 7.6%(日本および中国を除く)ロシア/CIS 289 354 64 22.2% 5.3%(注)1、 2その他 624 767 143 22.9% 8.5%合計 11,067 12,199 1,132 10.2% △0.5%(注)1 その他の地域はカナダ、中東、オセアニアおよびアフリカを含みます。2 新組織体制に伴い、前年度まで「欧州およびカナダ」として表示していた地域区分を、当年度より「欧州」に変更するとともに、カナダに帰属する売上収益を「その他」に含めています。このため、上記における前年同期の売上収益は当期の表示方法に組替えています。なお、前年同期の地域別売上収益において、「欧州およびカナダ」および「その他」の売上収益は、それぞれ2,623億円および370億円となります。ビジネスエリア別売上収益各ビジネスエリアの売上収益は以下のとおりです。(単位:億円、%以外)AERベース CERベース前年同期 当期売上収益:増減額 増減率 増減率消化器系疾患 3,393 3,861 468 13.8% 3.1%希少疾患 1,964 2,060 96 4.9% △5.8%血漿分画製剤 2,609 2,839 231 8.8% △2.1%オンコロジー 1,388 1,656 269 19.4% 8.2%ワクチン 115 140 25 21.8% 10.1%ニューロサイエンス 1,086 1,136 50 4.6% △4.8%その他 512 507 △6 △1.1% △11.8%合計 11,067 12,199 1,132 10.2% △0.5%各ビジネスエリアにおける売上収益の前年同期からの増減は、主に以下の製品によるものです。・消化器系疾患消化器系疾患の売上収益は、3,861億円(+468億円および+13.8% AER、+3.1% CER)となりました。潰瘍性大腸炎・クローン病治療剤ENTYVIO(国内製品名:エンタイビオ)の売上は、2,683億円(+357億円および+15.4% AER、+3.8% CER)となりました。米国における売上は、1,695億円(+132億円および+8.4% AER)となりました。この増収は、対米ドルでの円安による増収影響、および皮下注射製剤の売上が伸長したことによるものです。欧州における売上は、635億円(+111億円および+21.2% AER)となりました。この増収は、対ユーロでの円安による増収影響に加え、皮下注射製剤の使用拡大に伴い患者が継続的に増加したことによるものです。短腸症候群治療剤GATTEX/レベスティブの売上は、414億円(+66億円および+19.0% AER、+8.4% CER)となりました。この増収は、主に円安による増収影響に加え、米国において需要が堅調に推移し、売上が伸長したことによるものです。・希少疾患希少疾患の売上収益は、2,060億円(+96億円および+4.9% AER、△5.8% CER)となりました。遺伝性血管性浮腫治療剤タクザイロの売上は、599億円(+48億円および+8.7% AER、△2.2% CER)となりました。この増収は、主に円安による増収影響によるものですが、米国における競争の激化に伴う売上の減少により一部相殺されました。移植後のサイトメガロウイルス感染/感染症治療剤リブテンシティの売上は、141億円(+35億円および+33.7%AER、+20.8% CER)となりました。この増収は、主に米国において市場浸透が継続して好調に進んだこと、および円安による増収影響によるものです。フォン・ヴィレブランド病治療剤ボンベンディの売上は、76億円(+21億円および+37.6% AER、+24.2% CER)となりました。この増収は、ボンベンディの適応拡大(成人患者に対する出血傾向の抑制のための定期補充療法)に加え、円安による増収影響によるものです。先天性血栓性血小板減少性紫斑病治療剤アジンマの売上は、41億円(+17億円および+69.4% AER、+52.2% CER)となりました。この増収は、欧州において上市以降、売上が着実に増加したことによるもので、超希少疾患患者さんのアンメット・ニーズを反映しています。血友病A治療剤アドベイトの売上は258億円(△22億円および△7.7% AER、△17.8% CER)となりました。この減収は、主に米国における競争の激化によるものですが、円安による増収影響により一部相殺されました。・血漿分画製剤血漿分画製剤の売上収益は、2,839億円(+231億円および+8.8% AER、△2.1% CER)となりました。主に原発性免疫不全症、慢性炎症性脱髄性多発根神経炎および多巣性運動ニューロパチーの治療に用いられる免疫グロブリン製剤の売上合計は、2,139億円(+198億円および+10.2% AER、△0.6% CER)となりました。皮下注射製剤のキュービトルとハイキュービアの売上は、引き続きグローバルに需要が堅調に推移し供給量が増加したこ と、 お よ び 円 安 に よ る 増 収 影 響 に よ り、2 桁 台 の 売 上 増 加 率 と な り ま し た 。 静 脈 注 射 製 剤 の GAMMAGARDLIQUID/KIOVIGの売上は、わずかに増収となりました。この増収は、主に円安による増収影響によるものです。主に血液量減少症と低アルブミン血症の治療に用いられるHUMAN ALBUMINとFLEXBUMINを含むアルブミン製剤の売上合計は、346億円(+24億円および+7.5% AER、△5.0% CER)となりました。この増収は、主に円安による増収影響によるものですが、米国における売上が減少したことで一部相殺されました。・オンコロジーオンコロジーの売上収益は、1,656億円(+269億円および+19.4% AER、+8.2% CER)となりました。悪性リンパ腫治療剤アドセトリスの売上は、485億円(+113億円および+30.3% AER、+14.4% CER)となりました。この増収は、主に中南米における堅調な需要、および対ユーロでの円安による増収影響によるものです。大腸がん治療剤FRUZAQLA(国内製品名:フリュザクラ)の売上は、171億円(+48億円および+38.9% AER、+26.8% CER)となりました。この増収は、主に本剤が転移性大腸がんにおける新たな治療選択肢として、欧州において売上が着実に増加したことによるものです。子宮内膜症・子宮筋腫・閉経前乳がん・前立腺がん等の治療に用いられるリュープリン/ENANTONEの売上は、317億円(+43億円および+15.8% AER、+8.0% CER)となりました。この増収は、主に米国における売上が増加したこと、および円安による増収影響によるものです。多発性骨髄腫治療剤ニンラーロの売上は、240億円(+31億円および+14.9% AER、+2.6% CER)となりました。この増収は、主に円安による増収影響によるものです。・ワクチンワクチンの売上収益は、140億円(+25億円および+21.8% AER、+10.1% CER)となりました。デング熱ワクチンQDENGAの売上は、115億円(+27億円および+30.5% AER、+15.2% CER)となりました。この増収は、中南米において上市以降、売上が増加したこと、および円安による増収影響によるものです。・ニューロサイエンスニューロサイエンスの売上収益は、1,136億円(+50億円および+4.6% AER、△4.8% CER)となりました。大うつ病治療剤トリンテリックスの売上は、370億円(+89億円および+31.6% AER、+21.2% CER)となりました。この増収は、前年同期において主要な顧客一社における流通モデルの変更により米国における売上が低水準であったことに加え、円安による増収影響によるものです。注意欠陥/多動性障害治療剤VYVANSE/ELVANSE(国内製品名:ビバンセ)の売上は、541億円(△38億円および△
6.5% AER、△17.0% CER)となりました。この減収は、主に米国において後発品の市場浸透が引き続き進んだことによるものですが、円安による増収影響により一部相殺されました。〔売上原価〕売上原価は、4,067億円(+220億円および+5.7% AER、△4.5% CER)となりました。この増加は、主に円安による為替影響によるものですが、製品構成が改善し、原価率が低下したことにより一部相殺されました。〔販売費及び一般管理費〕販売費及び一般管理費は、2,865億円(+306億円および+12.0% AER、+1.6% CER)となりました。この増加は、主に円安による為替影響によるものです。〔研究開発費〕研究開発費は、1,674億円(+235億円および+16.3% AER、+6.8% CER)となりました。この増加は、主に円安による為替影響、およびelritercept、TAK-928、TAK-921を含む後期開発パイプラインに係る費用が増加したことによるものです。〔製品に係る無形資産償却費及び減損損失〕製品に係る無形資産償却費及び減損損失は、1,109億円(△207億円および△15.7% AER、△23.3% CER)となりました。この減少は、円安による為替影響によって一部相殺されたものの、VYVANSE/ELVANSEに係る無形資産の償却終了などに伴い、無形資産償却費が減少(△238億円)したことによるものです。当期における無形資産減損損失の増加(+31億円)は、セリアック病の開発プログラムの開発中止の決定によるものです。〔その他の営業収益〕その他の営業収益は、83億円(△138億円および△62.5% AER、△64.3% CER)となりました。この減少は、主に事業譲渡益の減少によるものです。当期においては、主に欧州において販売していた非中核製品である胃酸抑制剤RIOPANの譲渡完了に伴い、譲渡益62億円を計上しました。一方、前年同期には、主に欧州、中東および北アフリカ地域における非中核製品およびMEPACTの譲渡完了に伴い、譲渡益179億円を計上しました。〔その他の営業費用〕その他の営業費用は、552億円(+272億円および+96.8% AER、+73.4% CER)となりました。この増加は、主に当期におけるトランスフォーメーション・プログラムの推進により、事業構造再編費用が358億円増加したことによるものです。一方、前年同期に計上した承認前在庫に係る費用が減少し、この増加の一部が相殺されました。〔営業利益〕営業利益は、上記の要因を反映し、2,014億円(+169億円および+9.1% AER、△3.1% CER)となりました。〔金融損益〕金融収益と金融費用をあわせた金融損益は、392億円の損失(+58億円および+17.5% AER、+17.1% CER)となりました。この増加は、主に2025年7月2日に発行した米ドル建保証付無担保普通社債に係る利息費用によるものです。〔持分法による投資損益〕持分法による投資損益は、5億円の利益(+11億円、前年同期は5億円の損失)となりました。〔税引前四半期利益〕税引前四半期利益は、上記の要因を反映し、1,627億円(+121億円および+8.0% AER、△6.8% CER)となりました。〔法人所得税費用〕法人所得税費用は、495億円(+231億円および+87.7% AER、+71.7% CER)となりました。この増加は、主に当期における繰延税金資産の回収可能性の見直しに伴う税金費用の増加、税額控除の減少および米国の国際税制に基づく追加的な税負担によるものです。〔四半期利益〕上記の要因を反映し、四半期利益は、1,133億円(△110億円および△8.9% AER、△23.5% CER)、四半期利益(親会社の所有者帰属分)は、1,132億円(△110億円および△8.9% AER、△23.5% CER)となりました。
② 当期(2026年4-6月期)におけるCore業績の概要Core財務指標とCERベースの増減の定義および説明当社は、国際会計基準(IFRS)に準拠した財務諸表に加え、業績評価において「Core財務指標」の概念を採用しています。本指標は、IFRSに準拠したものではありません。追加的な情報については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。Core業績(単位:億円、%以外)AERベース CERベース前年同期 当期増減額 増減率 増減率Core売上収益 11,067 12,199 1,132 10.2% △0.5%Core営業利益 3,218 3,589 371 11.5% △0.5%Core四半期利益 2,371 2,429 59 2.5% △10.9%Core四半期利益2,370 2,429 58 2.5% △10.9%(親会社の所有者帰属分)Core EPS(円) 151 154 2 1.5% △11.8%〔Core売上収益〕Core売上収益は、1兆2,199億円(+1,132億円および+10.2% AER、△0.5% CER)となりました。この増収は、主に円安による増収影響によるものです。(注)1 (注)2為替影響を除くと、既存主力製品 および新製品が着実に伸長したものの、独占販売期間満了の影響を受けた製品および成熟製品の減収により相殺され、Core売上収益は概ね横ばいとなりました。(注)1 既存主力製品は、上市後6年以上経過し、年間売上高が1,000億円以上の、積極的に情報活動を行っている特定の製品(ENTYVIO、GATTEX/レベスティブ、タケキャブ/VOCINTI、タクザイロ、免疫グロブリン製剤、アルブミン製剤、アドセトリス)を指します。当期において、既存主力製品はCore売上収益の58%を占め、CERベースで2.3%伸長しました。2 新製品は、過去5年以内に上市した特定の製品(EOHILIA、リブテンシティ、アジンマ、FRUZAQLA、QDENGA)に加え、今後上市が見込まれているORZEYFUL(オベポレクストン)、rusfertide、ザソシチニブを指します。当期において、新製品はCore売上収益の4%を占め、CERベースで22.6%伸長しました。〔Core営業利益〕Core営業利益は、3,589億円(+371億円および+11.5% AER、△0.5% CER)となりました。Core営業利益の内訳は以下の通りです。(単位:億円、%以外)AERベース CERベース前年同期 当期増減額 増減率増減率Core売上収益 11,067 12,199 1,132 10.2% △0.5%Core売上原価 △3,849 △4,070 △221 5.7% △4.5%Core販売費及び一般管理費 △2,560 △2,866 △306 11.9% 1.6%Core研究開発費 △1,439 △1,674 △235 16.3% 6.8%Core営業利益 3,218 3,589 371 11.5% △0.5%報告期間における上記項目の増減は以下の通りです。〔Core売上原価〕Core売上原価は、4,070億円(+221億円および+5.7% AER、△4.5% CER)となりました。この増加は、主に円安による為替影響によるものですが、製品構成が改善し、原価率が低下したことにより一部相殺されました。〔Core販売費及び一般管理費〕Core販売費及び一般管理費は、2,866億円(+306億円および+11.9% AER、+1.6% CER)となりました。この増加は、主に円安による為替影響によるものです。〔Core研究開発費〕Core研究開発費は、1,674億円(+235億円および+16.3% AER、+6.8% CER)となりました。この増加は、主に円安による為替影響、およびelritercept、TAK-928、TAK-921を含む後期開発パイプラインに係る費用が増加したことによるものです。〔Core四半期利益〕Core四半期利益は、2,429億円(+59億円および+2.5% AER、△10.9% CER)、Core四半期利益(親会社の所有者帰属分)は、2,429億円(+58億円および+2.5% AER、△10.9% CER)となりました。Core四半期利益は、Core営業利益に基づき、以下の通り算出されます。(単位:億円、%以外)AERベース CERベース前年同期 当期増減額 増減率 増減率Core営業利益 3,218 3,589 371 11.5% △0.5%Core金融収益及び費用(純額) △313 △372 △60 19.0% 18.9%Core持分法による投資損益 △1 5 7 – -Core税引前四半期利益 2,904 3,222 318 10.9% △2.4%Core法人所得税費用 △533 △793 △259 48.6% 35.5%Core四半期利益 2,371 2,429 59 2.5% △10.9%Core四半期利益2,370 2,429 58 2.5% △10.9%(親会社の所有者帰属分)報告期間における上記項目の増減は以下の通りです。〔Core金融損益〕Core金融収益とCore金融費用をあわせた金融損益は、372億円の損失(+60億円および+19.0% AER、+18.9% CER)となりました。この増加は、主に2025年7月2日に発行した米ドル建保証付無担保普通社債に係る利息費用によるものです。〔Core持分法による投資損益〕Core持分法による投資損益は、5億円の利益(+7億円、前年同期は1億円の損失)となりました。〔Core税引前四半期利益〕Core税引前四半期利益は、3,222億円(+318億円および+10.9% AER、△2.4% CER)となりました。〔Core法人所得税費用〕Core法人所得税費用は、793億円(+259億円および+48.6% AER、+35.5% CER)となりました。この増加は、主に当期における繰延税金資産の回収可能性の見直しに伴う税金費用の増加、税額控除の減少および米国の国際税制に基づく追加的な税負担によるものです。〔Core EPS〕Core EPSは、154円(+2円および+1.5% AER、△11.8% CER)となりました。
(2)財政状態に関する説明① 資産、負債及び資本(単位:億円)前年度末 当期末 増減額資産合計 155,115 156,633 1,518負債合計 80,809 81,044 235資本合計 74,306 75,589 1,282〔資産〕当期末における資産合計は、15兆6,633億円(+1,518億円)となりました。売上の増加および現金回収の時期に伴う売上債権残高の増加、ならびに為替換算の影響などにより、売上債権及びその他の債権が増加(+861億円)しております。主に為替換算の影響により、のれんが増加(+779億円)しております。また、主に血漿分画製剤およびENTYVIOに関連する仕掛品の増加、ならびに為替換算の影響により、棚卸資産が増加(+506億円)しております。これらの増加は、現金及び現金同等物の減少(△1,341億円)により一部相殺されております。〔負債〕(注)当期末における負債合計は、8兆1,044億円(+235億円)となりました。社債及び借入金合計は4兆9,400億円 となり、主に為替換算の影響により増加(+581億円)しております。また、米国などにおける設備投資に係る未払債務の減少、ならびに買掛金の減少により、仕入債務及びその他の債務が減少(△446億円)しております。(注) 当期末における社債及び借入金の帳簿価額はそれぞれ4兆7,150億円および2,250億円です。なお、社債及び借入金の内訳は以下の通りです。社債:銘柄発行時期 償還期限 帳簿価額(外貨建発行額)米ドル建無担保普通社債2015年6月 2045年6月 827億円(500百万米ドル)米ドル建無担保普通社債2016年9月 2026年9月 2,427億円(1,500百万米ドル)ユーロ建無担保普通社債 2026年11月2018年11月 5,534億円(3,000百万ユーロ) ~2030年11月米ドル建無担保普通社債2018年11月 2028年11月 2,833億円(1,750百万米ドル)米ドル建無担保普通社債 2030年3月2020年7月 1兆1,303億円(7,000百万米ドル) ~2060年7月ユーロ建無担保普通社債 2027年7月2020年7月 6,628億円(3,600百万ユーロ) ~2040年7月円貨建無担保普通社債 2021年10月 2031年10月 2,496億円ハイブリッド社債2024年6月 2084年6月 4,586億円(劣後特約付社債)米ドル建無担保普通社債 2034年7月2024年7月 4,820億円(3,000百万米ドル) ~2064年7月2030年6月円貨建無担保普通社債 2025年6月 1,836億円~2035年6月米ドル建無担保普通社債 2025年7月 2035年7月3,860億円(2,400百万米ドル) ~2055年7月合計 4兆7,150億円借入金:名称 借入時期 返済期限 帳簿価額2023年3月 2029年3月バイラテラルローン 1,850億円~2026年3月 ~2034年3月シンジケート ハイブリッド2024年10月 2084年10月 400億円ローン(劣後特約付ローン)その他 0億円合計 2,250億円〔資本〕当期末における資本合計は、7兆5,589億円(+1,282億円)となりました。この増加は、主に円安の影響による為替換算調整勘定の変動により、その他の資本の構成要素が増加(+1,667億円)したことによるものです。この増加は、主に四半期利益1,132億円の計上があったものの、配当金の支払いに伴う1,582億円の減少により、利益剰余金が減少(△454億円)したため一部相殺されております。
(3)キャッシュ・フローに関する説明(単位:億円)前年同期 当期 増減額営業活動によるキャッシュ・フロー 2,154 1,276 △878投資活動によるキャッシュ・フロー △332 △877 △545財務活動によるキャッシュ・フロー △2,149 △1,803 346現金及び現金同等物の減少額 △327 △1,404 △1,078現金及び現金同等物の期首残高 3,851 5,951 2,099現金及び現金同等物に係る換算差額 △24 64 88現金及び現金同等物の四半期末残高 3,500 4,610 1,110〔営業活動によるキャッシュ・フロー〕営業活動によるキャッシュ・フローは、1,276億円(△878億円)となりました。この減少は主に、売上債権及びその他の債権の増加による運転資本の変動が影響したことによるものです。この減少は、法人所得税等の支払額が減少したことなどにより一部相殺されております。〔投資活動によるキャッシュ・フロー〕投資活動によるキャッシュ・フローは、△877億円(△545億円)となりました。この減少は主に、無形資産の取得による支出が増加したこと、および売却事業による収入(処分した現金及び現金同等物控除後)が減少したことによるものです。〔財務活動によるキャッシュ・フロー〕財務活動によるキャッシュ・フローは、△1,803億円(+346億円)となりました。この増加は主に、自己株式の取得による支出が減少したことによるものです。この支出の減少は、前年同期に発生した社債および借入金の発行および償還・返済が当期になかったため、これによる正味キャッシュ・フローが減少したことにより、一部相殺されております。
(4)連結業績予想などの将来予測情報に関する説明2026年度の通期の連結業績予想につきましては、2026年5月13日の2025年度決算発表時から修正ありません。2026年度の業績予想2025年度 2026年度増減額 増減率実績 業績予想売上収益 4兆5,057億円 4兆6,400億円 1,343億円 3.0%営業利益 62億円 4,200億円 4,138億円 -税引前当期利益(△は損失) △1,424億円 2,520億円 3,944億円 -当期利益(△は損失)△1,524億円 1,660億円 3,184億円 -(親会社の所有者帰属分)EPS △96円75銭 104円26銭 201円01銭 -(注)Core売上収益 4兆5,057億円 4兆6,400億円 1,343億円 3.0%(注)Core営業利益 1兆1,725億円 1兆1,600億円 △125億円 △1.1%(注)Core EPS 517円 472円 △45円 △8.7%(注) 定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。2026年度の業績予想の主な前提条件2025年度 2026年度実績 業績予想1米ドル=150円 1米ドル=156円為替レート1ユーロ=174円 1ユーロ=182円1ロシアルーブル=1.9円 1ロシアルーブル=2.0円1中国元=21.1円 1中国元=22.4円1ブラジルレアル=27.6円 1ブラジルレアル=29.5円売上原価 △1兆5,716億円 △1兆6,250億円販売費及び一般管理費 △1兆842億円 △1兆930億円研究開発費 △6,759億円 △7,620億円製品に係る無形資産償却費 △5,043億円 △4,135億円(注)2製品に係る無形資産減損損失 △1,293億円 △1,000億円その他の営業収益 247億円 25億円(注)3その他の営業費用 △5,590億円 △2,290億円金融収益及び費用(純額) △1,464億円 △1,700億円(注)1、4調整後フリー・キャッシュ・フロー 6,845億円 6,500~7,500億円(注)4資本的支出(キャッシュ・フロー・ベース) △4,109億円 △3,300~△3,800億円有形固定資産の減価償却費及び無形資産償却費△2,168億円 △2,350億円(製品に係る無形資産償却費を除く)(注)1調整後EBITDAに対する現金税金の税率約12% 10%台前半(事業売却を除く)(注)1 定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。2 仕掛研究開発品を含みます。3 2025年度実績には、AMITIZAに係る反トラスト訴訟における陪審評決を受けて計上した訴訟引当金が4,035億円、主に全社的な効率化プログラムに係る費用を含む事業構造再編費用が708億円、2026年度業績予想には主にトランスフォーメーション・プログラムに係る費用を含む事業構造再編費用が1,700億円含まれています。4 Innovent Biologics Inc.への1,847億円の契約一時金の支払いが2025年度実績に含まれています。目標とする経営指標(マネジメントガイダンス)当社は、Core売上収益、Core営業利益、Core EPSのCER(Constant Exchange Rate:恒常為替レート)ベースの増減率をマネジメントガイダンスとしております。2026年度の通期のマネジメントガイダンスにつきましては、2026年5月13日の2025年度決算発表時から修正ありません。2026年度マネジメントガイダンス(注)CERベース増減率(%)Core売上収益 一桁台前半%の減少Core営業利益 5%から8%の減少Core EPS 10%台半ばの減少(注) 定義については、財務補足資料の「国際会計基準に準拠しない財務指標、便宜的な米ドル換算の定義および説明」をご参照ください。見通しに関する注意事項本資料に記載の「業績予想」は、現時点で入手可能な情報と前提条件に基づく見込みであり、その実現を約束する趣旨ではございません。実際の業績は事業環境の変化や為替変動など様々な要因により変動し、異なる結果を招きうる不確実性を含んでいます。詳しくは、財務補足資料の「重要な注意事項 – 将来に関する見通し情報」およびそこに記載の関連資料をご参照ください。業績予想を修正すべき重大な要因が発生した場合には、速やかにご報告いたします。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。