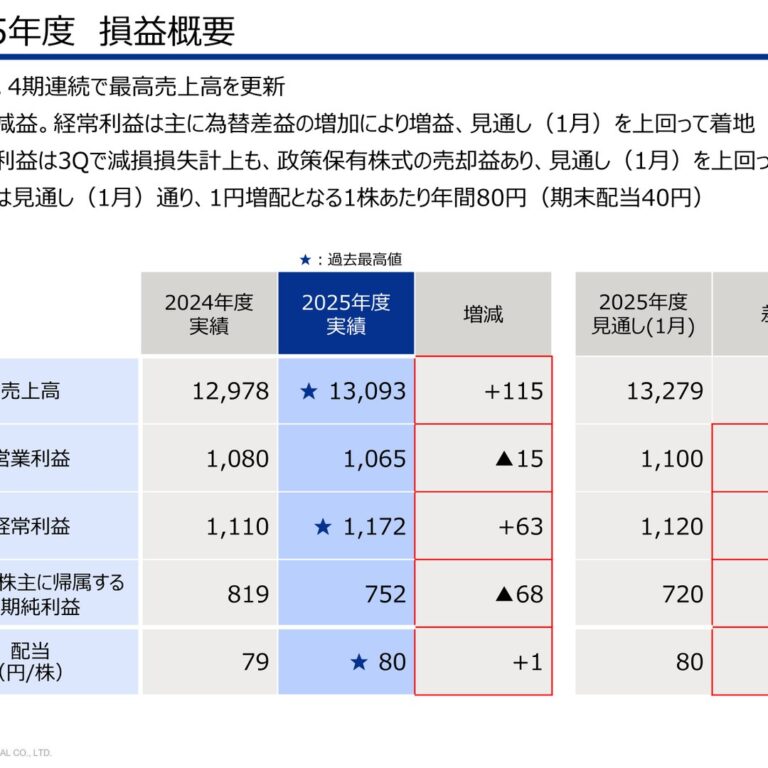
通期は段階利益ごとの増減要因説明が前年より細分化した一方、四半期(Q1)は前年同期と同程度の粒度で言及事象が入れ替わった。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、積水化学工業分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年4月28日 → 2026年4月28日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年7月31日 → 2026年7月31日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 5,400字 → 5,447字(前期比+0.9%、増加)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(776字) → あり(804字)
変化の型: 要因分析深化型、出来事型
増えた要素
- 営業利益・経常利益・親会社株主に帰属する当期純利益それぞれの増減要因を個別に説明(為替差益による経常利益増益、減損損失計上による純利益減益等)
- 半導体・航空機市況の堅調、EV市場の伸長鈍化、海外における感染症検査キット需要減など個別事象への言及
要約: 全社概況において、前年は売上高・営業利益全体を一括して説明していたのに対し、今年は営業利益・経常利益・当期純利益それぞれで増減方向や要因(為替差益、減損損失等)が異なる旨を段階別に説明しており、因果表現が大きく増加している。文字数はほぼ横ばりだが、要因分析の粒度は前年より細かくなった。
四半期決算短信の比較
文字数: 2,639字 → 2,784字(前期比+5.5%、増加)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(113字) → あり(113字)
変化の型: 出来事型
増えた要素
- 中東情勢の悪化による原料・部材価格高騰への言及
- 特別損失の計上による四半期純利益減少の説明
減った要素
- 高機能プラスチックスの欧州樹脂販売取引に関わる一時費用への言及(前年固有の事象)
- 投資有価証券売却益の減少による純利益減益の説明(前年固有の事象)
要約: 全社概況で段階利益ごとに増減要因を説明する構成は前年同期からすでに同様であり、今年は対象となる事象(中東情勢・半導体需要・特別損失等)が前年同期の事象から入れ替わっただけで、粒度自体は前年同期と同程度。
定性文の全文(前期・今期)
通期 2025年3月期
出典: 積水化学工業 2025年3月期 決算短信〔日本基準〕、開示日 2025年4月28日(https://www2.jpx.co.jp/disc/42040/140120250428525875.pdf)
1.経営成績等の概況(1)当期の経営成績の概況① 全社の概況売上高12,977億円(前期比+3.3%増)、営業利益1,079億円(前期比+14.4%増)、経常利益1,109億円(前期比+4.8%増)、親会社株主に帰属する当期純利益819億円(前期比+5.1%増)当期は、国内の新築住宅市況が低迷し、自動車生産、スマートフォン出荷などグローバル市況は低調に推移しましたが、高付加価値品の販売拡大に加え、為替の効果もあり、売上高は過去最高を更新しました。高付加価値品の販売拡大、スプレッドの確保に加え、固定費の抑制に努めるとともに、為替の効果もあり、全てのセグメントで増益となり、全社での営業利益は1,000億円超えを達成し、各段階利益は過去最高益を更新しました。
② 事業セグメント別概況【住宅カンパニー】売上高5,240億円(前期比△1.1%減)、営業利益314億円(前期比+13.6%増)当期は、リフォーム事業および不動産事業の売上は伸長しましたが、新築住宅事業において売上棟数が前期を下回ったことで、売上高は前期をやや下回りました。営業利益は、新築住宅事業における収益性強化策の効果が発現するとともにリフォーム事業が順調に拡大し、増益となりました。受注については、新築住宅事業では、物価上昇の影響により地方部での需要回復が鈍く、受注棟数は前期をやや下回ったものの、都市部での需要は比較的堅調に推移し、受注金額は前期を上回りました。リフォーム事業では、営業体制強化、定期診断の継続、断熱リフォームを軸とした改装などの拡販により、前期を上回りました。施策面については、引き続き新築住宅、リフォーム、まちづくりの各事業でスマート&レジリエンスの訴求を図りました。新築住宅事業では、エリア別商品戦略強化やデザイン向上を図るなどマーケティング活動強化に注力しました。【環境・ライフラインカンパニー】売上高2,404億円(前期比+2.4%増)、営業利益229億円(前期比+3.7%増)当期は、国内の住宅・非住宅建築市況が低調であったことに加え、第4四半期に工事遅延などによる荷動きの悪化があったものの、売値改善、重点拡大製品の販売伸長により増収となり、営業利益は3期連続で過去最高益を更新しました。パイプ・システムズ分野では、国内の住宅向け非住宅向けとも需要は低調で、塩素化塩ビ(CPVC)樹脂はインド市場の低迷の影響を受けましたが、売値の改善、重点拡大製品の拡販などにより、売上高は前期を上回りました。住・インフラ複合材分野では、耐火・不燃材料などの重点拡大製品の拡販、欧州を中心に合成木材(FFU)の鉄道まくらぎ用途の受注が進み、売上高は前期を上回りました。インフラ・リニューアル分野では、管路更生が国内外で工事遅延などの影響を受けるも、給水用パネルタンク需要は堅調に推移し、売上高は前期を上回りました。【高機能プラスチックスカンパニー】売上高4,473億円(前期比+8.3%増)、営業利益612億円(前期比+20.2%増)当期は、グローバル市況の低迷が継続しましたが、高機能品の販売が拡大するとともに、為替の効果もあり、増収・大幅な増益となり、過去最高益を更新しました。エレクトロニクス分野では、半導体関連の需要が回復し新規需要獲得も順調に進捗したことにより、売上高は前期を上回りました。モビリティ分野では、一部の航空機関連の需要低迷や自動車生産停滞の影響があったものの、新高機能中間膜(ヘッドアップディスプレイ用、遮熱、カラー・デザイン)の拡販が着実に進捗し、売上高は前期を上回りました。インダストリアル分野では、欧州の建築・消費財需要は想定を下回るも、売値の改善が進捗、フォーム材、テープなどの省力化・環境貢献製品の拡販も寄与し、売上高は前期を上回りました。【メディカル事業】売上高991億円(前期比+7.1%増)、営業利益127億円(前期比+16.8%増)当期は、免疫項目を中心とした国内検査需要の確実な取り込みや、米国での感染症検査キット拡販に注力、医療事業における主要原薬、創薬支援の受注も堅調に推移したことにより増収となり、営業利益は過去最高益を更新しました。
(2)当期の財政状態の概況当連結会計年度末の総資産は前連結会計年度末から7,542百万円増加し、1,330,786百万円となりました。(資産)流動資産については、前連結会計年度末より17,540百万円増加し、703,104百万円となりました。主な要因は現金及び預金が4,013百万円、棚卸資産が15,586百万円増加した一方、営業債権が合計で6,192百万円減少したためです。また、固定資産については、9,997百万円減少し、627,681百万円となりました。(負債)前受金が12,121百万円増加した一方、短期借入金が9,229百万円、未払法人税等が8,216百万円、支払手形、電子記録債務、買掛金の仕入債務が306百万円減少したことなどにより負債合計6,898百万円減少し、495,420百万円となりました。(純資産)当連結会計年度末の純資産は14,441百万円増加し、835,366百万円となりました。主な要因は、親会社株主に帰属する当期純利益の計上81,925百万円、配当金の支払31,964百万円等の増減による利益剰余金42,854百万円の増加と、その他有価証券評価差額金14,307百万円、為替換算調整勘定5,666百万円、資本剰余金3,553百万円及び退職給付に係る調整累計額2,920百万円の減少、自己株式の取得による8,922百万円の減少です。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末より5,471百万円減少し、当連結会計年度末には120,895百万円となりました。当連結会計年度における各キャッシュ・フローの状況と要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度において営業活動の結果増加した資金は119,231百万円(前連結会計年度は106,632百万円の増加)となりました。これは、主に税金等調整前当期純利益119,973百万円、減価償却費52,361百万円、前受金の増加額12,159百万円等の増加要因が、法人税等の支払額41,902百万円、棚卸資産の増加額16,407百万円等の減少要因を上回ったためです。(投資活動によるキャッシュ・フロー)当連結会計年度において投資活動の結果減少した資金は61,508百万円(前連結会計年度は18,515百万円の減少)となりました。これは、主に重点及び成長分野を中心とした有形固定資産の取得による支出58,104百万円、無形固定資産の取得による支出12,213百万円等の減少要因が、投資有価証券の売却及び償還による収入16,134百万円等の増加要因を上回ったためです。(財務活動によるキャッシュ・フロー)当連結会計年度において財務活動の結果減少した資金は61,200百万円(前連結会計年度は53,023百万円の減少)となりました。これは、主に配当金の支払額32,936百万円(非支配株主への配当金の支払額を含む)、長期借入金の返済による支出10,069百万円、自己株式の取得による支出8,922百万円等があったためです。
(4)次期の見通し① 全社の見通し売上高13,645億円(前期比+5.1%)、営業利益1,150億円(前期比+6.5%)、経常利益1,166億円(前期比+
5.1%)、親会社株主に帰属する当期純利益820億円(前期比+0.1%)次期は、不透明な市況のもと、引き続き社会課題解決に資する高付加価値事業・製品販売の拡大、スプレッドの維持に努め、全てのセグメントで増収・増益、全社での過去最高売上高更新、中期計画通りの営業利益1,150億円、各段階利益の過去最高益更新を目指します。また、ペロブスカイト太陽電池事業を推進し、DX推進・研究開発強化など長期的成長のための仕込みも加速していきます。なお、米国の政策による関税や為替の変動については、状況を注視し、販売価格への反映や追加CR・固定費の抑制などの対策を継続していくことにより影響の最小化を図っていきます。➁ 事業セグメント別見通し【住宅カンパニー】売上高5,400億円(前期比+3.1%)、営業利益360億円(前期比+14.3%)次期は、新築住宅事業での高価格帯商品拡販による棟単価上昇の効果、またリフォーム、レジデンシャル(不動産、まちづくり)事業の売上拡大により、増収・増益を目指します。新築住宅事業では、都市部での受注回復、棟単価上昇を中心に、増収の見通しです。引き続き、戸建請負、集合住宅など高価格帯商品の受注拡大を図るとともに、各エリアのニーズに応じた商品開発や販売戦略を推進し、受注金額の伸長を図ります。リフォーム事業では、営業体制強化、定期診断の充実化を継続し、受注拡大に注力します。レジデンシャル事業では、不動産事業は、管理戸数増大による賃貸事業の拡大、仲介や買取再販など流通事業の拡大に注力します。まちづくり事業は、新規案件確保に注力し、持続的な売上増大を図ります。【環境・ライフラインカンパニー】売上高2,518億円(前期比+4.7%)、営業利益260億円(前期比+13.2%)次期は、国内の住宅・非住宅建築市況は当期並みに推移し、設備投資需要は下期に向け拡大していくと想定します。総コストの上昇傾向は継続するものの、人手不足やインフラ老朽化などの社会課題解決に資する重点拡大製品の拡販と海外売上の拡大、新値の定着でカバーし、増収・増益を目指します。パイプ・システムズ分野では、引き続き重点拡大製品の拡販、下期より回復が見込まれるプラント設備投資需要の着実な獲得、塩素化塩ビ(CPVC)樹脂の新製品の拡販に注力します。住・インフラ複合材分野では、耐火・不燃材料、介護用製品、大型高排水システムなどの拡販に注力します。また合成木材(FFU)は、欧州を中心に鉄道まくらぎ用途の採用を加速させます。インフラ・リニューアル分野では、管路更生は、国内下水道の全国重点調査を受けて発現する物件の獲得、海外での施工パートナー連携による受注拡大、給水用パネルタンクの販売強化などにより売上拡大を図ります。【高機能プラスチックスカンパニー】売上高4,829億円(前期比+7.9%)、営業利益640億円(前期比+4.5%)次期は、グローバル市況は不透明ながら、すべての分野で売上拡大を図り、増収・増益、3期連続の最高益更新を目指します。また、米国の関税政策や為替の変動を注視し、販売価格への反映やアロケーション推進などの対策を速やかに実施し、影響の最小化を図っていきます。エレクトロニクス分野では、スマートフォン市況については当期をやや上回って推移し、大型パネル需要も堅調であると想定します。引き続き高性能半導体向けを中心とした非液晶分野での拡販を加速させ、増収を図ります。モビリティ分野では、ヘッドアップディスプレイ用を中心とした新高機能中間膜の拡販を推進するとともに、航空機需要の一定の回復を見込み、増収を図ります。インダストリアル分野では、売値の維持に努めるとともに、成長領域に定めている施工省力化製品や環境対応製品の拡販を継続し、増収を図ります。【メディカル事業】売上高1,022億円(前期比+3.0%)、営業利益145億円(前期比+13.4%)次期は、検査事業では、国内および中国での凝固機器のラインナップの拡充、新規顧客の獲得を推進し、医療事業では、引き続き新規受注の獲得に注力し、増収・増益および2期連続の最高益更新を目指します。
(5)利益配分に関する基本方針および当期・次期の配当当社は、企業価値を増大させ、株主の皆様への利益還元を積極的に行うことを経営上の重要課題の一つとして位置付けています。株主還元につきましては、2023年5月に次の方針を表明し、コミットメントを強化・明確化してきました。・配当性向:40%以上・DOE:3%以上・総還元性向:D/Eレシオ0.5以下であれば、50%以上中期計画の投資進捗、キャッシュポジション、株価を考慮し、適宜追加還元実施・自己株式消却:自己株式が発行済株式総数の5%以内となるよう、新規取得見合い分を消却なお、配当基準日に関しましては、従来どおり第2四半期末日及び期末日を基準とし、年2回の配当を継続する方針です。当期の配当金につきましては、上述の方針を総合的に勘案し、期末配当は、2025年1月30日公表の前回予想から2円増額し42円に修正します。この結果、2025年3月期の年間配当金は5円増配の79円となる予定です。年間配当金(円・銭)第2四半期末 期 末 合 計前回予想- 40.00 77.00(2025年1月30日公表)今回修正予想 – 42.00 79.00当期実績 37.00 – -前期実績 35.00 39.00 74.00次期の利益配当につきましては、第2四半期末配当金40円と期末配当金40円を合わせまして、年80円とさせていただく予定です。
通期 2026年3月期
出典: 積水化学工業 2026年3月期 決算短信〔日本基準〕、開示日 2026年4月28日
1.経営成績等の概況(1)当期の経営成績の概況① 全社の概況売上高13,092億円(前期比+0.9%増)、営業利益1,064億円(前期比△1.4%減)、経常利益1,172億円(前期比+
5.6%増)、親会社株主に帰属する当期純利益751億円(前期比△8.2%減)当期は、国内住宅・非住宅市況の低迷が継続した一方で、半導体、航空機の市況が堅調に推移したことにより、売上高は過去最高を更新しました。住宅事業を始めとする高付加価値品へのシフトは進捗しましたが、EV市場の伸長鈍化や、海外における重点感染症検査キットの需要減等の影響により、営業利益は減益となりました。経常利益は主に為替差益により増益し、過去最高を更新しました。当期純利益は主に減損損失計上の影響により減益となりました。
② 事業セグメント別概況【住宅カンパニー】売上高5,362億円(前期比+2.3%増)、営業利益371億円(前期比+17.9%増)当期は、新築住宅市況の低迷により住宅事業の売上棟数は減少しましたが、構成良化による棟単価上昇とリフォーム事業の伸長により、カンパニー全体では増収、大幅増益となりました。住宅事業では、集合住宅と高価格帯戸建の拡大による棟単価上昇が大きく貢献し、売上高は前期を上回りました。住宅ローン金利上昇や、物価上昇等の影響により地方部での受注回復が鈍く、受注棟数は前期を下回ったものの、都市部での需要が堅調に推移したため、受注金額は前期を上回りました。リフォーム事業では、営業力強化と定期診断の充実により受注金額が拡大し、売上高は前期を上回りました。レジデンシャル事業では、賃貸管理戸数の増大と買取再販の伸長に加え、新規連結効果もあり売上高は前期を上回りました。【環境・ライフラインカンパニー】売上高2,404億円(前期比△0.0%減)、営業利益232億円(前期比+1.3%増)当期は、国内住宅・非住宅市況の低迷が継続したことによる影響を受けましたが、国内事業を中心としたスプレッド維持等によりカバーし、営業利益は4期連続で過去最高を更新しました。パイプ・システムズ分野では、国内非住宅市場の工期長期化により販売数量が減少し、また、インド市場低迷が継続したことにより塩素化塩ビ(CPVC)樹脂が影響を受け、分野全体の売上高は前期を下回りました。住・インフラ複合材分野では、耐火・不燃材料の新規採用及び新製品拡販が順調に進捗し、また合成木材(FFU)まくらぎが欧州を中心に採用拡大した結果、分野全体の売上高は前期を上回りました。インフラ・リニューアル分野では、管路更生については、国内下水道の全国重点調査による更新需要が徐々に発現し始めたほか、海外でも順調に受注が拡大しました。また、工場設備の大型物件受注も順調に進んだことから、分野全体の売上高は前期を上回りました。【高機能プラスチックスカンパニー】売上高4,565億円(前期比+2.1%増)、営業利益593億円(前期比△3.1%減)当期は、モビリティ分野における高機能中間膜の着実な伸長等により増収となりましたが、一時費用の影響を受け減益となりました。エレクトロニクス分野では、引き続き旺盛な半導体市況ならびにディスプレイ市況を背景とした需要の取り込みや、新規獲得が順調に進捗したことにより、売上高は前期を上回りました。モビリティ分野では、ヘッドアップディスプレイ用中間膜の伸長や、航空機関連需要の取り込み、ドローン等の新規分野の拡大により、売上高は前期を上回りました。インダストリアル分野では、省力化・環境対応製品が伸長し、センサー、ケアマテリアル関連製品の新規獲得が進捗したものの、欧州や日本での建築・消費財需要の低迷等を受け、売上高は前期を下回りました。【メディカル事業】売上高937億円(前期比△5.5%減)、営業利益111億円(前期比△13.0%減)当期は、医療事業は堅調に推移しましたが、米国における重点感染症検査キットの需要減、ならびに中国での市況低迷の影響を受け、検査海外が苦戦したため、メディカル事業全体では減収・減益となりました。
(2)当期の財政状態の概況当連結会計年度末の総資産は前連結会計年度末から97,146百万円増加し、1,427,933百万円となりました。(資産)流動資産については、前連結会計年度末より18,593百万円増加し、721,698百万円となりました。主な要因は棚卸資産が合計で40,097百万円増加したこと、前渡金が12,319百万円増加したこと、営業債権が合計で7,709百万円増加したこと、現金及び預金が45,393百万円減少したことです。また、固定資産については、78,553百万円増加し、706,235百万円となりました。主な要因は、有形固定資産の増加58,681百万円です。(負債)支払手形、電子記録債務、買掛金の仕入債務が2,179百万円、前受金が1,544百万円減少した一方、短期借入金の増加17,660百万円、社債の発行20,000百万円等により、負債合計では51,387百万円増加し、546,807百万円となりました。(純資産)当連結会計年度末の純資産は45,759百万円増加し、881,125百万円となりました。主な要因は、親会社株主に帰属する当期純利益の計上75,174百万円、配当金の支払34,182百万円、自己株式の取得による減少36,751百万円、その他有価証券評価差額金の減少3,675百万円、為替換算調整勘定の増加29,870百万円、退職給付に係る調整累計額の増加12,663百万円です。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、前連結会計年度末より28,451百万円減少し、当連結会計年度末には92,444百万円となりました。当連結会計年度における各キャッシュ・フローの状況と要因は次のとおりであります。(営業活動によるキャッシュ・フロー)当連結会計年度において営業活動の結果増加した資金は78,301百万円(前連結会計年度は119,231百万円の増加)となりました。これは、主に税金等調整前当期純利益105,023百万円、減価償却費56,872百万円、減損損失23,302百万円等の増加要因が、法人税等の支払額35,898百万円、棚卸資産の増加額19,609百万円、投資有価証券売却益14,747百万円、仕入債務の減少額12,250百万円等の減少要因を上回ったためです。(投資活動によるキャッシュ・フロー)当連結会計年度において投資活動の結果減少した資金は69,103百万円(前連結会計年度は61,508百万円の減少)となりました。これは、主に重点及び成長分野を中心とした有形固定資産の取得による支出100,781百万円、無形固定資産の取得による支出12,806百万円等の減少要因が、補助金の受取額21,489百万円、投資有価証券の売却及び償還による収入17,063百万円等の増加要因を上回ったためです。(財務活動によるキャッシュ・フロー)当連結会計年度において財務活動の結果減少した資金は46,546百万円(前連結会計年度は61,200百万円の減少)となりました。これは、主に自己株式の取得による支出36,413百万円、配当金の支払額35,578百万円(非支配株主への配当金の支払額を含む)等の減少要因が、社債の発行による収入19,939百万円等の増加要因を上回ったためです。
(4)次期の見通し① 全社の見通し売上高14,084億円(前期比+7.6%)、営業利益1,150億円(前期比+8.0%)、経常利益1,140億円(前期比△2.7%)、親会社株主に帰属する当期純利益760億円(前期比+1.1%)次期は、先行き不透明な市場環境が継続する中、引き続き社会課題解決に資する高付加価値事業・製品販売の拡大、スプレッドの維持に努め、全てのセグメントにて増収・増益し、全社での過去最高売上高、営業最高益の更新を目指します。フィルム型ペロブスカイト太陽電池事業においては、1メートル幅での製造技術や金属屋根を対象とした設置仕様を確立したことから、事業化(製品提供)を開始しました。2027年度の100MW生産ライン立ち上げによる供給量拡大を最優先事項として取り組んでいきます。なお、中東情勢の悪化による原材料調達の影響については、状況を注視しつつ、必要量の確保に努めるとともに、調達先の分散や代替品等のヘッジ策を進めていきます。また、価格上昇に対しては、販売価格への速やかな転嫁等により、影響の最小化を図っていきます。➁ 事業セグメント別見通し【住宅カンパニー】売上高5,820億円(前期比+8.5%)、営業利益400億円(前期比+7.7%)次期は、住宅事業の新商品投入による商品ラインアップ強化、リフォーム事業の商材メニュー強化と外販受注の拡大、レジデンシャル事業の賃貸管理戸数の増大等により、増収・増益を目指します。住宅事業では、商品ラインアップ強化による売上棟数の増加により増収を狙います。受注については、都市部では、引き続き集合住宅と高価格帯戸建の受注拡大を狙い、地方部では、新商品投入と各エリアニーズに応じた販売戦略を推進し、金額の増加と棟数の回復を図ります。リフォーム事業では、断熱リフォームを中心とした商材メニューの強化と営業体制強化による外販受注の拡大により増収を狙います。レジデンシャル事業では、引き続き賃貸管理戸数の増大と買取再販の拡大に注力するとともに、マンション竣工物件の確実な引渡しにより増収を狙います。【環境・ライフラインカンパニー】売上高2,554億円(前期比+6.2%)、営業利益250億円(前期比+7.5%)次期は、人的資本投資や能力増強等により固定費が増加しますが、引続き合成木材(FFU)まくらぎ、管路更生、塩素化塩ビ(CPVC)樹脂を中心とした海外売上高の増加と重点拡大製品の拡販、スプレッド確保の継続により増収・増益を図り、5期連続の最高益更新を目指します。パイプ・システムズ分野では、引続き重点拡大製品の拡販、スプレッド確保、塩素化塩ビ(CPVC)樹脂の新製品拡販及び販売エリア拡大に注力します。住・インフラ複合材分野では、耐火・不燃材料の用途拡大による拡販を加速させます。また合成木材(FFU)まくらぎは、順調に採用が拡大している欧州に加え、米国での拡大にも注力します。インフラ・リニューアル分野では、管路更生においては、国内下水道の全国重点調査を受けて発現する物件の獲得、海外でのマーケティング強化による受注拡大に取り組みます。また給水用パネルタンクの拡販と更新需要の獲得に注力します。【高機能プラスチックスカンパニー】売上高4,876億円(前期比+6.8%)、営業利益645億円(前期比+8.7%)次期は、モビリティ分野を中心に、全ての分野で売上高拡大を図ります。さらなる成長に向けた開発加速により固定費は増加しますが、カンパニー全体では増収、大幅増益、最高益更新を目指します。エレクトロニクス分野では、半導体市況やディスプレイ市況が引き続き堅調に推移すると想定しており、旺盛な半導体市場を中心に、新規顧客の開拓及び新用途の獲得に注力します。モビリティ分野では、ヘッドアップディスプレイ用を中心とした高機能中間膜の拡販や、回復基調にある航空機関連需要を取り込むとともに、引き続きドローンを始めとした新分野開拓を推進します。インダストリアル分野では、成長領域と定めている省力化製品や環境対応製品の拡販を継続します。【メディカル事業】売上高973億円(前期比+3.8%)、営業利益120億円(前期比+7.8%)次期は、検査国内及び医療事業での新規案件獲得に注力するとともに、厳しい市況が継続すると見込む検査海外での収益性改善を引き続き推進することによって、増収・増益を目指します。
(5)利益配分に関する基本方針および当期・次期の配当当社は、企業価値を増大させ、株主の皆様への利益還元を積極的に行うことを経営上の重要課題の一つとして位置付けています。株主還元につきましては、2023年5月に次の方針を表明し、コミットメントを強化・明確化してきました。・配当性向:40%以上・DOE:3%以上・総還元性向:D/Eレシオ0.5以下であれば、50%以上中期計画の投資進捗、キャッシュポジション、株価を考慮し、適宜追加還元実施・自己株式消却:自己株式が発行済株式総数の5%以内となるよう、新規取得見合い分を消却なお、配当基準日に関しましては、従来どおり第2四半期末日及び期末日を基準とし、年2回の配当を継続する方針です。当期の配当金につきましては、上述の方針を総合的に勘案し、期末配当は直近予想と同額の40円とし、2026年3月期の年間配当金は1円増配の80円となる予定です。年間配当金(円・銭)第2四半期末 期 末 合 計前回予想- 40.00 80.00(2026年1月29日公表)今回予想 – 40.00 80.00当期実績 40.00 – -前期実績 37.00 42.00 79.00次期の利益配当につきましては、第2四半期末配当金40円と期末配当金41円を合わせまして、年81円とさせていただく予定です。
四半期 2026年3月期 第1四半期
出典: 積水化学工業 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年7月31日(https://www2.jpx.co.jp/disc/42040/140120250731524867.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況①全社の概況売上高3,051億円(前年同期比+2.1%)、営業利益212億円(同+5.1%)、経常利益201億円(同△23.9%)、親会社株主に帰属する四半期純利益131億円(同△44.5%)当第1四半期連結累計期間は、国内の住宅・非住宅や、グローバルの自動車生産などの市況は低調に推移しましたが、住宅事業の売上棟数増、リフォーム事業の受注拡大などにより、増収となりました。営業利益は、高機能プラスチックスの欧州における樹脂販売取引に関わる一時費用の計上があったものの、住宅事業の構成の良化などによる収益貢献が大きく寄与し、過去最高益を更新しました。経常利益は、主に為替の影響により減益となりました。加えて、親会社株主に帰属する四半期純利益は、投資有価証券売却益が減少したことにより同様に減益となりました。
② 事業セグメント別概況【住宅カンパニー】売上高1,283億円(前年同期比+10.4%)、営業利益88億円(同+81.5%)当第1四半期連結累計期間は、売上棟数の増加と棟単価の上昇およびリフォーム事業の受注拡大により増収、大幅増益となりました。住宅事業は、戸建て市況の悪化により受注棟数は計画を下回って推移しましたが、集合住宅をはじめとした高価格帯商品の拡販により受注金額は計画通り進捗しました。リフォーム事業は、営業人員の育成を強化した結果、定期診断を起点としたメンテナンス需要を確実に獲得し、受注金額は前年同期を上回りました。レジデンシャル事業における不動産事業では、買取再販と集合リフォームが伸長しました。まちづくり事業では計画通りプロジェクトの新規売出しを開始しました。【環境・ライフラインカンパニー】売上高519億円(前年同期比△1.1%)、営業利益34億円(同△1.7%)当第1四半期連結累計期間は、前期に実施した売値改善の効果は発現しましたが、国内住宅・非住宅市況ともに低調に推移したため、販売量が減少し、減収・減益となりました。パイプ・システムズ分野では、新値の定着と、昨年上市したインド市場向け塩素化塩ビ樹脂(CPVC)の新製品やポリエチレン管を中心とした重点拡大製品の拡販に注力しましたが、国内住宅市況の低迷や非住宅分野での工期長期化の影響により、売上高は前年同期を下回りました。住・インフラ複合材分野では、耐火・不燃材料などの重点拡大製品の拡販やリフォーム需要の獲得により、売上高は前年同期を上回りました。インフラ・リニューアル分野では、工場設備大型物件の受注や、給水用パネルタンクのリニューアル需要が堅調に推移し、売上は前年同期を上回りました。【高機能プラスチックスカンパニー】売上高1,082億円(前年同期比△2.2%)、営業利益137億円(同△6.3%)当第1四半期連結累計期間は、モビリティ分野を中心に一部市況低調の影響を受け、また円高の進行もあり、減収となりました。営業利益は、欧州における樹脂販売取引に関わる一時費用の計上により減益となりました。エレクトロニクス分野では、大型パネルやスマートフォン需要が堅調に推移し、売上高は前年同期を上回りました。モビリティ分野では、ヘッドアップディスプレイ用中間膜は伸長したものの、デザイン膜が低調に推移し、売上高は前年同期を下回りました。インダストリアル分野では、国内外の建築・消費財需要が低調に推移したため、売上高は前年同期を下回りました。【メディカル事業】売上高205億円(前年同期比△8.0%)、営業利益15億円(同△35.0%)当第1四半期連結累計期間は、検査事業における国内および海外の需要低迷を受け、固定費を抑制したものの減収・減益となりました。検査事業では、国内および米国の感染症検査キットの需要低迷や中国市況の悪化により、売上高は前年同期を下回りました。医療事業では、主要原薬の販売および創薬支援事業の受託が堅調に推移したことなどにより、売上高は前年同期を上回りました。
(2)当四半期の財政状態の概況資産、負債及び純資産の状況当第1四半期連結会計期間末の総資産は、前連結会計年度末より40,353百万円減少し1,290,432百万円となりました。(資産)流動資産については、前連結会計年度末より51,766百万円減少し651,338百万円となりました。主な要因は、現金及び預金が39,016百万円減少したことや営業債権が18,522百万円減少したこと、棚卸資産が7,375百万円増加したこと等によるためです。また、固定資産については、11,412百万円増加し639,094百万円となりました。(負債)支払手形、電子記録債務、買掛金、未払費用の仕入債務が合計で13,849百万円減少したことや賞与引当金が8,664百万円減少したこと、未払法人税等が7,574百万円減少したこと等により、負債合計では29,628百万円減少し465,791百万円となりました。(純資産)当第1四半期連結会計期間末の純資産は10,725百万円減少し824,641百万円となりました。主な要因は、親会社株主に帰属する四半期純利益の計上13,149百万円、配当金の支払17,578百万円、自己株式の取得による減少9,989百万円、為替換算調整勘定の増加2,920百万円です。
(3)連結業績予想などの将来予測情報に関する説明第2四半期連結累計期間の連結業績予想につきましては、市況が一部で停滞し、為替が円高方向に推移した一方で、原材料価格は期初の想定を下回って推移しました。これらを勘案し、2025年4月28日に公表した予想数値を下表のとおり修正しております。2026年3月期第2四半期連結累計期間連結業績予想数値の修正(2025年4月1日~2025年9月30日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する四半期純利益四半期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) 658,000 48,900 49,700 35,100 84.06今回予想(B) 639,200 48,900 49,700 35,100 84.86増減額(B-A) △18,800 0 0 0 -増減率(%) △2.9 0.0 0.0 0.0 -(ご参考)前年第2四半期実績629,054 48,723 48,142 42,925 102.51(2025年3月期第2四半期)なお、通期の連結業績予想は変更しておりません。
四半期 2027年3月期 第1四半期
出典: 積水化学工業 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年7月31日(https://www2.jpx.co.jp/disc/42040/140120260730503228.pdf)
1.経営成績等の概況(1)当四半期の経営成績の概況①全社の概況売上高3,329億円(前年同期比+9.1%)、営業利益254億円(同+20.1%)、経常利益280億円(同+39.1%)、親会社株主に帰属する四半期純利益127億円(同△2.7%)当第1四半期連結累計期間は、エレクトロニクス分野における半導体向けの旺盛な需要の取り込みや、インダストリアル分野、パイプ・システムズ分野における前倒し需要の影響などにより、増収となりました。営業利益は、中東情勢の悪化により原料や部材の価格が高騰したものの、販売価格改善の徹底によりスプレッドを確保し、大幅な増益となりました。経常利益は、為替の影響もあり、大幅な増益となりました。親会社株主に帰属する四半期純利益は、特別損失の計上により前年同期をやや下回りました。
② 事業セグメント別概況【住宅カンパニー】売上高1,270億円(前年同期比△1.0%)、営業利益56億円(同△36.5%)当第1四半期連結累計期間は、リフォーム事業およびレジデンシャル事業の売上高が伸長しましたが、住宅事業における新築戸建ての売上棟数減少の影響を受け、カンパニー全体では減収・減益となりました。住宅事業では、戸建ての棟数維持と集合住宅の棟数増加ならびに棟単価の上昇により、受注棟数・受注金額とも前年同期を上回りました。リフォーム事業では、定期診断を起点とした案件獲得の増加に加え、セキスイハイムオーナー以外の一般リフォームにおける営業体制強化により、受注が拡大しました。レジデンシャル事業では、不動産事業において賃貸管理戸数が着実に増加し、まちづくり事業においては首都圏を中心にマンション販売が順調に進捗しました。【環境・ライフラインカンパニー】売上高604億円(前年同期比+16.4%)、営業利益68億円(同+97.9%)当第1四半期連結累計期間は、管材製品群を中心に販売数量が大きく伸長したほか、販売価格改善の徹底によりスプレッドを確保した結果、大幅な増収・増益となりました。パイプ・システムズ分野では、塩素化塩ビ(CPVC)樹脂がインドにおいて需要低迷の影響を受けましたが、国内では、中東情勢の悪化を背景とした住宅向け管材製品群の前倒し需要が発生し、売上高は前年同期を大幅に上回りました。住・インフラ複合材分野では、耐火・不燃材料の用途拡大が順調に進捗したことに加え、合成木材(FFU)まくらぎの欧州での採用が拡大したことにより、売上高は前年同期を上回りました。インフラ・リニューアル分野では、管路更生が国内における下水道管路の全国特別重点調査による更新需要を順調に獲得し、売上高は前年同期を上回りました。【高機能プラスチックスカンパニー】売上高1,283億円(前年同期比+18.6%)、営業利益171億円(同+24.9%)当第1四半期連結累計期間は、エレクトロニクス分野における旺盛な半導体需要や、モビリティ分野における航空部材の需要を着実に取り込みました。原料価格高騰の影響を受けましたが、販売価格改善やコスト削減の推進などでカバーし、大幅な増収・増益となりました。エレクトロニクス分野では、大型ディスプレイ需要が堅調に推移し、半導体向けの旺盛な需要が継続したことから、売上高は前年同期を大幅に上回りました。モビリティ分野では、ヘッドアップディスプレイ用中間膜の伸長に加え、航空機関連需要の回復や、ドローン・エアモビリティをはじめとした新規分野が想定以上に拡大したことから、売上高は前年同期を大幅に上回りました。インダストリアル分野では、フォーム材、テープなどの省力化・環境対応製品の拡販に加え、販売価格改善や中東情勢の悪化による前倒し需要の一部取り込みもあり、売上高は前年同期を大幅に上回りました。【メディカル事業】売上高217億円(前年同期比+5.7%)、営業利益24億円(同+60.6%)当第1四半期連結累計期間は、収益性改善策の継続による固定費抑制に加え、為替の影響もあり、増収・増益となりました。検査事業では、国内は低調も、海外でのアライアンス強化による拡販により、売上高は前年同期を上回りました。医療事業では、主要原薬の出荷が堅調に推移したことなどにより、売上高は前年同期を上回りました。
(2)当四半期の財政状態の概況資産、負債及び純資産の状況当第1四半期連結会計期間末の総資産は、前連結会計年度末より33,773百万円増加し1,461,706百万円となりました。(資産)流動資産については、前連結会計年度末より25,516百万円増加し747,215百万円となりました。主な要因は、棚卸資産が合計で17,720百万円増加したこと、現金及び預金が3,712百万円増加したこと、営業債権が合計で1,932百万円減少したことです。また、固定資産については、8,256百万円増加し714,491百万円となりました。主な要因は、有形固定資産の増加6,782百万円です。(負債)社債が10,000百万円、賞与引当金が7,269百万円、未払法人税等が6,502百万円、支払手形、電子記録債務、買掛金の仕入債務が4,897百万円減少した一方、コマーシャル・ペーパーの発行50,000百万円により、負債合計では32,960百万円増加し579,768百万円となりました。(純資産)当第1四半期連結会計期間末の純資産は812百万円増加し881,938百万円となりました。主な要因は、親会社株主に帰属する四半期純利益の計上12,793百万円、配当金の支払16,203百万円、為替換算調整勘定の増加4,318百万円です。
(3)連結業績予想などの将来予測情報に関する説明第2四半期連結累計期間の連結業績予想につきましては、原料や部材の価格が高騰したものの、販売価格改善を実施し、また、為替が円安方向に推移したことなどを勘案し、2026年4月28日に公表した予想数値を下表のとおり修正しております。通期の連結業績予想につきましては、2026年4月28日に公表した予想数値から変更ありません。2027年3月期第2四半期連結累計期間連結業績予想数値の修正(2026年4月1日~2026年9月30日)親会社株主に帰属1株当たり売上高 営業利益 経常利益する四半期純利益四半期純利益百万円 百万円 百万円 百万円 円 銭前回発表予想(A) 676,800 46,400 46,600 30,800 76.29今回予想(B) 690,500 48,000 49,300 30,800 76.28増減額(B-A) 13,700 1,600 2,700 0 -増減率(%) 2.0 3.4 5.8 0.0 -(ご参考)前年第2四半期実績629,797 45,447 48,951 31,722 76.47(2026年3月期第2四半期)
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。