通期は財政状態の増減理由説明とNEVセグメント新設で粒度が細分化した一方、四半期は為替・地政学要因など出来事型の説明への入れ替えにとどまり粒度は同程度。
調査の概要
本記事は、東証プライム市場の時価総額上位500社を対象に、決算短信の「経営成績等の概況」相当部分の記載がどう変化したかを調べた調査の一部で、イビデン分です。
通期: 2025年3月期決算短信 と 2026年3月期決算短信(開示日: 2025年5月8日 → 2026年5月11日)
四半期: 2026年3月期 第1四半期決算短信 と 2027年3月期 第1四半期決算短信(開示日: 2025年8月1日 → 2026年8月4日)
ここでいう定性文とは、決算短信のうち「1. 経営成績等の概況」相当の見出しから、次の大見出しの手前までの記述を指します。文字数は、タイトル名(『』)を除外し、空白を除いて計測しています。
通期決算短信の比較
文字数: 4,279字 → 4,345字(前期比+1.5%、微増)
見出し構成の変化: 変化なし
粒度の判定: 細分化
セグメント情報注記: あり(611字) → あり(569字)
変化の型: 会計基準変更型、要因分析深化型
増えた要素
- セラミック事業にNEV(EVバッテリー用安全部材)の新区分を追加(技術開発本部から事業移管)
- 財政状態(総資産・負債・純資産)の増減理由の説明を追加(「主な要因は…」)
- 電子事業の2026〜2028年度3ヶ年で総額約5,000億円規模の投資計画への言及
要約: セラミック事業にNEV(EVバッテリー用安全部材)が新設区分として加わり、4本柱での説明になった。財政状態の項でも前年になかった増減理由の説明が追加され、要因分析が細かくなった。見出し構成自体は変化なし。
四半期決算短信の比較
文字数: 2,964字 → 2,755字(前期比-7.1%、減少)
見出し構成の変化: 変化なし
粒度の判定: 同等
セグメント情報注記: あり(132字) → あり(92字)
変化の型: 出来事型
増えた要素
- 為替(円安基調)を増収要因として挙げる記述が複数区分で追加
- その他事業で子会社名(イビケン・イビデングリーンテック・イビデン樹脂)を挙げた説明に変更
減った要素
- NEV事業移管初年度に伴う一時費用(量産立上げ・拡販費用)の説明
要約: 為替の円安基調や中東情勢、自動車販売の回復など今期特有の増収要因の説明に置き換わり、NEV移管初年度特有の一時費用説明は消えた。その他事業は子会社名を挙げた説明に変わったが、全体の粒度は前年同期と同程度。
定性文の全文(前期・今期)
通期 2025年3月期
出典: イビデン 2025年3月期 決算短信〔日本基準〕、開示日 2025年5月8日(https://www2.jpx.co.jp/disc/40620/140120250424522482.pdf)
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、総じて回復基調にはありましたが、欧米における政策金利動向や為替及び株式市場の大きな変動、中国における経済成長の停滞、さらには米国の政策変更に伴う影響が一部で顕在化するなど、不安定な状況が継続しました。国内経済においても、物価上昇の継続や世界経済の情勢変化を起因とした下押し圧力による影響を受けるなど、楽観視できない状況が継続しました。半導体・電子部品業界の市場は、パソコン市場においては、新型コロナウィルス感染症の拡大によって発生した特需の反動減を主要因とした在庫調整は一巡したものの、全体として回復は力強さに欠ける水準で推移し、サプライヤー間の価格競争が激化しました。サーバー市場においては、生成AI関連を中心とした成長領域は好調に推移した一方で、既存のデータセンター向けサーバー市場は、大口ユーザーの投資水準に底打ち感は見られたものの、半導体メーカー間の競争環境の変化が続いております。自動車業界の排気系部品市場は、中国国内の景気減速及び世界的な景気停滞に加え、国内自動車メーカーのエンジン認証問題に伴い、グローバルでの自動車生産台数の伸びは鈍化しております。このような情勢のもと、当社におきましては、2023年度より始動しております5ヵ年の中期経営計画「Moving on to our New Stage 115 Plan」に基づき、強靭かつしなやかなビジネスモデルの構築を中心とした事業競争力強化や、DXを活用したモノづくり改革など、5本の活動の柱(強化していく5つの力)と製造業としての基盤活動を軸に、事業環境変化への対応と、持続可能な成長の両立に向けた取り組みを進めております。これらの結果、当連結会計年度の売上高は3,694億36百万円と前連結会計年度に比べ10億74百万円(0.3%)減少しました。営業利益は476億21百万円と前連結会計年度に比べ52百万円(0.1%)増加しました。経常利益は478億90百万円と前連結会計年度に比べ32億50百万円(6.4%)減少しました。親会社株主に帰属する当期純利益は337億4百万円と前連結会計年度に比べ22億14百万円 (7.0%)増加しました。セグメントの概況は、次のとおりであります。電子事業電子事業におきましては、生成AI用サーバー向けの受注が堅調に推移したことにより、売上高は前連結会計年度に比べ増加したものの、パソコン及び汎用サーバー向けの高機能ICパッケージ基板の需要が減少したことに加えて、価格競争が激化する中、採算性を重視する受注方針によって一時的に生産稼働が低下したことなどにより、営業利益は前連結会計年度に比べ減少しました。以上の結果、電子事業の売上高は1,972億23百万円となり、前連結会計年度に比べ3.4%増加しました。同事業の営業利益は、268億47百万円となり、前連結会計年度に比べ1.6%減少しました。セラミック事業自動車排気系部品であるディーゼル・パティキュレート・フィルター(DPF)は、中国経済の減速に伴う影響を受け、売上高は前連結会計年度に比べ減少したものの、エネルギー費用を中心としたコスト上昇分を顧客との合意に基づいて販売価格に転嫁したことや、受注に合わせた柔軟な生産体制の構築が寄与したことなどにより、営業利益は前連結会計年度に比べ増加しました。触媒担体保持・シール材(AFP)は、中国経済の減速及び国内自動車メーカーにおけるエンジン認証問題による販売数量減の影響が続いたことなどにより、売上高・営業利益ともに前連結会計年度に比べ減少しました。特殊炭素製品(FGM)は、総じて受注が堅調に推移したことにより、売上高は前連結会計年度に比べ増加したものの、市況変化による一部顧客の在庫調整及び能増投資に伴う償却費増加などの理由により、営業利益は前連結会計年度に比べ減少しました。以上の結果、セラミック事業の売上高は840億68百万円となり、前連結会計年度に比べ12.9%減少しました。同事業の営業利益は122億18百万円となり、前連結会計年度に比べ8.5%減少しました。その他事業建材部門におきましては、住宅着工件数の落ち込みによる販売棟数の減少影響を受けたものの、2023年度に実施した買収の効果もあり、売上高・営業利益ともに前連結会計年度に比べ増加しました。建設部門におきましては、発電設備・排水処理設備の建設工事の受注が堅調に推移したことに加え、大型工事が順調に進捗したことにより、売上高・営業利益ともに前連結会計年度に比べ増加しました。その他部門におきましては、ヘルスケア事業において特定健診制度改正に伴う受注が好調に推移したことに加え、その他事業全体を通じて各種費用改善が寄与したことなどにより、売上高・営業利益ともに前連結会計年度に比べ増加しました。以上の結果、その他事業の売上高は881億44百万円となり、前連結会計年度に比べ5.8%増加しました。同事業の営業利益は87億6百万円となり、前連結会計年度に比べ23.4%増加しました。
(2)当期の財政状態の概況当連結会計年度末における総資産は1兆816億84百万円(前年同期比4.3%減)となりました。流動資産は5,495億80百万円(同8.5%減)、固定資産は5,321億3百万円(同0.6%増)となりました。当連結会計年度末の負債合計は、5,843億85百万円(同7.0%減)となりました。流動負債は3,277億17百万円(同8.6%減)、固定負債は2,566億68百万円(同4.9%減)となりました。当連結会計年度末の純資産合計は4,972億98百万円(同0.9%減)となりました。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、3,906億56百万円となり、前連結会計年度末より529億27百万円減少しました。各キャッシュ・フローの概要は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によって得られた資金は、1,188億95百万円となり、前期に比べ、263億35百万円の資金の減少となりました。これは主に前受金の増加額が減少したこと、棚卸資産の増減額が減少から増加に転じたことによって資金が減少したことによります。(投資活動によるキャッシュ・フロー)投資活動に使用された資金は、1,641億82百万円となり、前期に比べ、869億7百万円の資金の減少となりました。これは主に有形固定資産の取得による支出額が増加したことによります。(財務活動によるキャッシュ・フロー)財務活動によって使用された資金は、71億13百万円となり、前期に比べ、746億40百万円の資金の減少となりました。これは主に転換社債型新株予約権付社債の発行による収入が減少したことによります。
(4)今後の見通し今後の世界経済の見通しにつきましては、中国における経済成長鈍化の長期化や、米国の関税政策変化を含む地政学リスクの影響など、不安定かつ不透明な状況が継続すると見込んでおります。当社グループにおきましては、事業環境変化に強いビジネスモデルの構築と最新のデジタル技術の導入・展開による歩留り・生産性改善を進め、競争力強化を図るとともに、市場の変化に対し、グローバルで生産体制を機動的かつ柔軟に運営することで、事業への影響を最小限に留めてまいります。電子事業の市場におきましては、足下は、生成AI用サーバー向けの需要は引続き堅調に推移しておりますが、パソコン及び汎用サーバー向けの需要の回復は緩やかなペースが継続しています。しかしながら、2025年度の下期以降は、AI分野の更なる成長に加えてデータ量の増加に伴う処理能力の向上と省電力ニーズの両立が求められることにより、汎用サーバー向けを含む高機能ICパッケージ基板全体の需要回復が見込まれます。当社におきましては、既存工場の生産能力の有効活用に加えて、大野事業場の量産を計画通り2025年度の下期より立ち上げることで高付加価値製品の受注を最大限に取り込んでまいります。また、デジタル技術の活用による高効率・高品質なモノづくりを目指したOne Factory構想に基づくグローバルでの品質力強化と匠(たくみ)人材の育成による現場力の強化を進めてまいります。セラミック事業におきましては、DPF・AFP事業の主力である自動車排気系部品市場については、中国経済の停滞リスクは依然としてあるものの、米国をはじめとするEV関連の政策変更に伴い、内燃機関向け製品の需要は継続するとみております。当社におきましては、成長市場としての中国・インドを中心とした新興国市場の産業用車両(トラック・建機など)向けの需要を確実に取込むとともに、将来のEV化再加速に備え、NEV向け安全部材の量産体制を整備してまいります。また、FGM事業においては、各種半導体製造装置向け需要の動向を見極めつつ、自社の競争力が最大限に発揮できる市場に集中的かつ計画的な投資を行うことで、事業を拡大してまいります。その他事業におきましては、国内グループ各社の独自競争力を持つコア事業の拡大と併せて選択と集中を実施することで、安定した電力事業とともに、当社グループの電子事業・セラミック事業に次ぐ「第3の収益の柱」としての位置づけを確かなものにしてまいります。当社グループでは、2023年度より始動しております5ヵ年の中期経営計画「Moving on to our NewStage 115 Plan」で掲げている5本の活動の柱(強化していく5つの力)に基づき、事業環境変化に確実に対応するとともに、安定した成長の実現に向け、全社グループ一丸となって取り組んでまいります。また、経営と従業員の視点による人的資本経営を実践し、自立型人財の育成とフレキシブルな組織体への変革を推進することで、社員一人ひとりが働きがいを感じ、能力を最大限に発揮できる環境を整備してまいります。さらに、経営の基盤としてのESG経営を引続き推進することで、持続可能な社会の実現に貢献してまいります。当社グループといたしましては、これらの経営課題・リスクに着実に対処することで、収益基盤を一層強固なものとし、中期経営計画の目標達成とともに、その先の永続的・安定的な成長を実現するための取組みを継続してまいります。
通期 2026年3月期
出典: イビデン 2026年3月期 決算短信〔日本基準〕、開示日 2026年5月11日
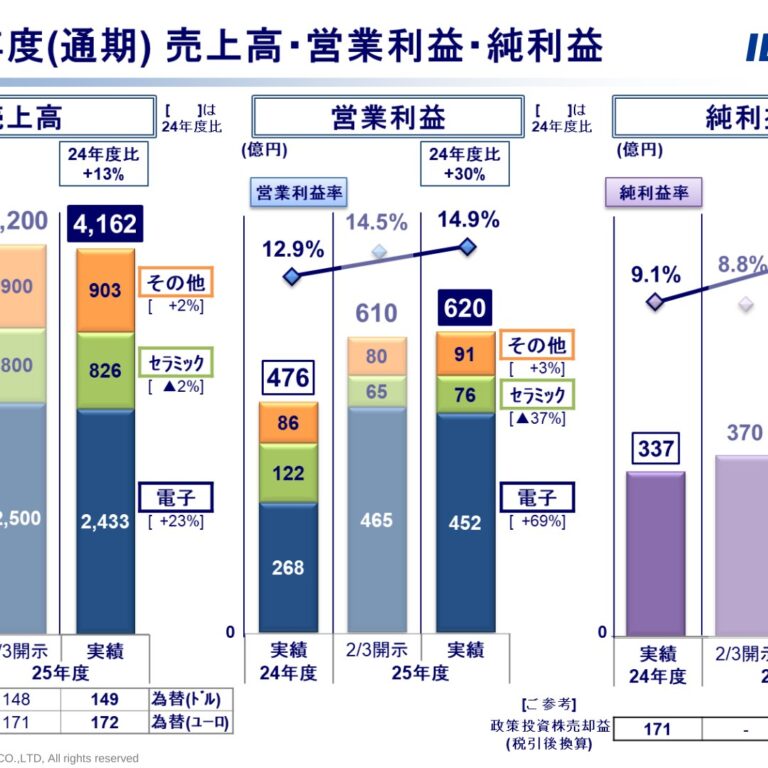
1.経営成績等の概況(1)当期の経営成績の概況当連結会計年度における世界経済は、米国の関税率引上げを含む政策変更に伴う影響に加えて、欧米における政策金利動向や為替及び株式市場の大きな変動、中国における経済成長の停滞、さらには中東情勢をはじめとした地政学リスクの顕在化など、不安定な状況が継続しました。国内経済においては、全体として緩やかな回復基調にはあったものの、物価上昇の継続や世界経済の情勢変化を起因とした下押し圧力、自動車産業を中心とした米国の通商政策による影響など、楽観視できない状況が継続しました。半導体・電子部品業界の市場は、サーバー市場においては、生成AI関連を中心とした成長領域は引続き好調に推移しました。データセンター向け汎用サーバー市場は、緩やかな成長基調で推移しましたが、パソコン市場は、全体として力強さに欠ける水準で推移しました。自動車業界の排気系部品市場は、米国の関税政策変更に端を発する世界的な景気先行きの不透明感により、グローバルでの自動車生産台数の伸びは鈍化しました。このような情勢のもと、当社におきましては、2023年度より始動しております5ヵ年の中期経営計画「Moving on to our New Stage 115 Plan」に基づき、強靭かつしなやかなビジネスモデルの構築を中心とした事業競争力強化や、DXを活用したモノづくり改革など、5本の活動の柱(強化していく5つの力)と製造業としての基盤活動を軸に、事業環境変化への対応と、持続可能な成長の両立に向けた取り組みを進めております。これらの結果、当連結会計年度の売上高は4,162億1百万円と前連結会計年度に比べ467億64百万円(12.7%)増加しました。営業利益は620億27百万円と前連結会計年度に比べ144億5百万円(30.3%)増加しました。経常利益は608億22百万円と前連結会計年度に比べ129億32百万円(27.0%)増加しました。親会社株主に帰属する当期純利益は637億13百万円と前連結会計年度に比べ300億8百万円(89.0%)増加しました。セグメントの概況は、次のとおりであります。電子事業電子事業におきましては、生成AI用サーバー向けの受注は総じて堅調に推移しました。また、パソコン向けは想定を下回ったものの、汎用サーバー向け高機能ICパッケージ基板の需要が緩やかな回復基調で推移したことに加えて、フィリピン工場の製造原価低減活動の効果もあり、売上高・営業利益ともに前連結会計年度に比べ増加しました。以上の結果、電子事業の売上高は2,433億16百万円となり、前連結会計年度に比べ23.4%増加しました。同事業の営業利益は、452億48百万円となり、前連結会計年度に比べ68.5%増加しました。セラミック事業自動車排気系部品であるディーゼル・パティキュレート・フィルター(DPF)は、受注減少に合わせた生産体制を構築したものの、生産数量の減少に伴う製造原価の悪化により、売上高・営業利益ともに前連結会計年度に比べ減少しました。触媒担体保持・シール材(AFP)は、需要の減速に伴う販売数量の減少を受け、売上高・営業利益ともに前連結会計年度に比べ減少しました。特殊炭素製品(FGM)は、EV市場の減速による影響を受けたパワー半導体向け需要の低迷に加え、市況変化による一部顧客の在庫調整が継続したことなどにより、売上高・営業利益ともに前連結会計年度に比べ減少しました。EVバッテリー用安全部材(NEV)は、今年度より、技術開発本部からセラミック事業本部へ事業移管しております。量産開始により売上高は前連結会計年度に比べ増加したものの、想定以上のEV市場の減速による固定費負担増加を主要因に、前連結会計年度に引続き、営業損失を計上する結果となりました。以上の結果、セラミック事業の売上高は825億54百万円となり、前連結会計年度に比べ1.8%減少しました。同事業の営業利益は76億46百万円となり、前連結会計年度に比べ37.4%減少しました。その他事業建材部門におきましては、建築基準法改正の影響を受け、住宅着工が遅れ販売棟数が減少したことにより、売上高は前連結会計年度に比べ減少しました。建設部門におきましては、発電設備・排水処理設備の建設工事の受注が堅調に推移したことに加え、大型工事が順調に進捗したことにより、売上高は前連結会計年度に比べ増加しました。その他部門におきましては、法面事業および造園事業において大型物件の施工が順調に推移したことや、ヘルスケア事業において、年度末にかけて大型受注を獲得したことなどにより、売上高・営業利益ともに前連結会計年度に比べ増加しました。以上の結果、その他事業の売上高は903億30百万円となり、前連結会計年度に比べ2.5%増加しました。同事業の営業利益は89億64百万円となり、前連結会計年度に比べ3.0%増加しました。
(2)当期の財政状態の概況当連結会計年度末における総資産は9,604億25百万円となり、前連結会計年度末に比べ11.2%減少しました。総資産の減少の主な要因は、現金及び預金が949億74百万円減少したことによります。当連結会計年度末の負債合計は、4,030億12百万円となり、前連結会計年度末に比べ31.0%減少しました。負債合計の減少の主な要因は、長期借入金が600億円、短期借入金が500億円並びに社債が400億円減少したことによります。当連結会計年度末の純資産合計は5,574億12百万円となり、前連結会計年度末に比べ12.1%増加しました。純資産の増加の主な要因は、利益剰余金が567億18百万円増加したことによります。
(3)当期のキャッシュ・フローの概況当連結会計年度における現金及び現金同等物(以下「資金」という。)は、2,929億8百万円となり、前連結会計年度末より977億47百万円減少しました。各キャッシュ・フローの概要は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によって得られた資金は、1,064億7百万円となり、前年同期に比べ、124億88百万円の資金の減少となりました。これは主に税金等調整前当期純利益が増加した一方、投資有価証券売却益が増加したこと、前受金の増減額が増加から減少に転じたことにより資金が減少したことによります。(投資活動によるキャッシュ・フロー)投資活動に使用された資金は、524億16百万円となり、前年同期に比べ、1,117億65百万円の支出の減少となりました。これは主に有形固定資産の取得による支出が減少したこと、投資有価証券の売却による収入が増加したことによります。(財務活動によるキャッシュ・フロー)財務活動によって使用された資金は、1,575億11百万円となり、前年同期に比べ、1,503億97百万円の支出の増加となりました。これは主に借入金の返済による支出が増加したこと、社債の発行による収入が減少したことによります。
(4)今後の見通し今後の世界経済の見通しにつきましては、中東情勢などの地政学リスクの影響や、為替相場を含む金融資本市場の急激な変動などにより、不安定かつ不透明な状況が継続すると見込んでおります。当社グループにおきましては、事業環境変化に強いビジネスモデルの構築と最新のデジタル技術の導入・展開による歩留り・生産性改善を進め、競争力強化を図るとともに、市場の変化に対し、グローバルで生産体制を機動的かつ柔軟に運営することで、事業への影響を最小限に留めてまいります。電子事業におきましては、生成AI用サーバー向けの需要は引続き好調に推移しており、汎用サーバー向けの需要も緩やかな成長基調で推移しております。2026年度は、AI分野の更なる成長に加えて、データ量の増加に伴う処理能力の向上と省電力ニーズの両立が求められることにより、汎用サーバー向けを含む高機能ICパッケージ基板全体の需要成長が見込まれます。当社におきましては、2026年度から2028年度の3ヶ年で電子事業への総額約5,000億円規模の投資を実行することで、成長市場における高付加価値製品の受注増加の機会を最大限に取り込んでまいります。また、デジタル技術の活用による高効率・高品質なモノづくりを目指したOne Factory構想に基づくグローバルでの品質力強化と匠(たくみ)人材の育成による現場力の強化を進めてまいります。セラミック事業におきましては、DPF・AFP事業の主力である自動車排気系部品市場について、中国経済の停滞リスクは依然としてあるものの、内燃機関向け製品の需要は継続するとみております。当社におきましては、成長市場である中国・インドを中心とした新興国市場の産業用車両(トラック・建機など)向けの需要を確実に取込み、安定した収益を維持するとともに、電動車向けのバッテリー安全部材及び周辺部材の受注拡大に向けた取り組みを強化してまいります。また、FGM事業においては、従来の半導体製造装置向けに加え、新たにエネルギー(原子力)分野など、自社の競争力が最大限に発揮できる市場に計画的な投資を行うことで、事業を拡大してまいります。その他事業におきましては、国内グループ各社の独自競争力を持つコア事業の拡大と合わせて選択と集中を実施することで、安定した電力事業とともに、当社グループの電子事業・セラミック事業に次ぐ「第3の収益の柱」としての位置づけを確かなものにしてまいります。当社グループでは、2023年度より始動しております5ヵ年の中期経営計画「Moving on to ourNew Stage 115 Plan」で掲げている5本の活動の柱(強化していく5つの力)に基づき、事業環境変化に確実に対応するとともに、安定した成長の実現に向け、全社グループ一丸となって取り組んでまいります。また、経営と従業員の視点による人的資本経営の一環として、自立型人財の育成を可能にする企業風土および人事制度の改革を推進することで、社員一人ひとりが働きがいと誇りを持って働くことができる環境を整備してまいります。さらに、経営の基盤としてのESG経営を推進するとともに、リスクマネジメント体制を強化することで、安定した経営を通じた持続可能な社会の実現に貢献してまいります。当社グループといたしましては、これらの経営課題・リスクに着実に対処することで、収益基盤を一層強固なものとし、中期経営計画の目標達成とともに、その先の永続的・安定的な成長を実現するための取り組みを継続してまいります。
四半期 2026年3月期 第1四半期
出典: イビデン 2026年3月期 第1四半期 決算短信〔日本基準〕、開示日 2025年8月1日(https://www2.jpx.co.jp/disc/40620/140120250731525362.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間における世界経済は、米国の関税率引上げを含む政策変更に伴う影響に加えて、欧米における政策金利動向や為替及び株式市場の大きな変動、中国における経済成長の停滞など、不安定な状況が継続しました。国内経済においても、物価上昇の継続や世界経済の情勢変化を起因とした下押し圧力による影響を受けるなど、楽観視できない状況が継続しました。半導体・電子部品業界の市場は、パソコン市場においては、緩やかな回復基調にはあったものの、全体として力強さに欠ける水準で推移しました。サーバー市場においては、生成AI関連を中心とした成長領域は堅調に推移しましたが、データセンター向け汎用サーバー市場の回復は緩やかな水準に留まりました。自動車業界の排気系部品市場は、中国国内の景気減速及び米国の関税政策変更に端を発する世界的な景気先行きの不透明感により、グローバルでの自動車生産台数の伸びは鈍化しております。このような情勢のもと、当社におきましては、2023年度より始動しております5ヵ年の中期経営計画「Moving on to our New Stage 115 Plan」に基づき、強靭かつしなやかなビジネスモデルの構築を中心とした事業競争力強化や、DXを活用したモノづくり改革など、5本の活動の柱(強化していく5つの力)と製造業としての基盤活動を軸に、事業環境変化への対応と、持続可能な成長の両立に向けた取り組みを進めております。これらの結果、当第1四半期連結累計期間の売上高は974億64百万円と前年同期に比べ92億43百万円(10.5%)増加しました。営業利益は176億36百万円と前年同期に比べ、63億41百万円(56.1%)増加しました。経常利益は174億7百万円と前年同期に比べ45億38百万円(35.3%)増加しました。親会社株主に帰属する四半期純利益は127億28百万円と前年同期に比べて39億12百万円(44.4%)増加しました。セグメントの概況は、次のとおりです。電子事業電子事業におきましては、生成AI用サーバー向けの受注が好調に推移したことに加え、力強さには欠けるものの、パソコン及び汎用サーバー向け高機能ICパッケージ基板の需要が緩やかな回復基調で推移したことなどにより、売上高・営業利益ともに前年同期に比べ増加しました。以上の結果、電子事業の売上高は562億85百万円となり、前年同期に比べ25.2%増加しました。同事業の営業利益は140億28百万円となり、前年同期に比べ164.0%増加しました。セラミック事業自動車排気系部品であるディーゼル・パティキュレート・フィルター(DPF)は、受注に合わせた柔軟な生産体制を構築したものの、需要の減速に伴う販売数量の減少を受け、売上高・営業利益ともに前年同期に比べ減少しました。触媒担体保持・シール材(AFP)は、需要の減速に伴う販売数量減の影響が続いたことに加え、一部の顧客向けで米国の関税政策変更による影響を受けたことなどにより、売上高・営業利益ともに前年同期に比べ減少しました。特殊炭素製品(FGM)は、EV市場の調整による影響を受けたパワー半導体向け需要の減速に加え、市況変化による一部顧客の在庫調整ならびに能増投資に伴う償却費増加などにより、売上高・営業利益ともに前年同期に比べ減少しました。EVバッテリー用安全部材(NEV)は、今年度より、技術開発本部からセラミック事業本部へ事業移管しております。量産開始により売上高は前年同期に比べ増加したものの、量産立上げおよび拡販に向けた販売費用が発生したことにより、営業利益は前年同期に比べ減少しました。以上の結果、セラミック事業の売上高は196億円となり、前年同期に比べ16.8%減少しました。同事業の営業利益は20億96百万円となり、前年同期に比べ51.0%減少しました。その他事業建材部門におきましては、建築基準法改正の影響を受け、住宅着工が遅れ販売棟数が減少したことにより、売上高は前年同期に比べ微減となりました。建設部門におきましては、発電設備・排水処理設備の建設工事の受注が堅調に推移したことに加え、大型工事が順調に進捗したことにより、売上高は前年同期に比べ増加しました。その他部門におきましては、造園事業において大型物件の施工が順調に推移したことにより、売上高は前年同期に比べ増加したものの、ヘルスケア事業において特定健診制度改正に伴う受注が収束したことなどにより、営業利益は前年同期に比べ減少しました。以上の結果、その他事業の売上高は215億78百万円となり、前年同期に比べ9.5%増加しました。同事業の営業利益は、15億3百万円となり、前年同期に比べ15.0%減少しました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における総資産は1兆796億79百万円となり、前連結会計年度末に比べ0.2%減少しました。総資産の増加の主な要因は、投資有価証券が116億55百万円増加した一方で、現金及び預金が164億28百万円減少したことによります。当第1四半期連結会計期間末における負債合計は5,640億96百万円となり、前連結会計年度末に比べ3.5%減少しました。負債合計の減少の主な要因は、未払法人税等が102億68百万円、未払金が79億38百万円減少したことによります。当第1四半期連結会計期間末における純資産合計は5,155億82百万円となり、前連結会計年度末に比べ3.7%増加しました。純資産の増加の主な要因は、利益剰余金が99億31百万円、その他有価証券評価差額金が80億7百万円増加したことによります。
(3)当四半期連結累計期間のキャッシュ・フローの概況当第1四半期連結会計期間末における現金及び現金同等物(以下「資金」という。)は、3,742億28百万円となり、前連結会計年度末より164億28百万円減少しました。各キャッシュ・フローの概要は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によって得られた資金は、95億62百万円となり、前年同期に比べ、11億52百万円の資金の増加となりました。これは主に税金等調整前四半期純利益と減価償却費が増加したことと、売上債権の減少により資金が増加したこと、仕入債務の減少により資金が減少したことによります。(投資活動によるキャッシュ・フロー)投資活動に使用された資金は、232億95百万円となり、前年同期に比べ、33億87百万円の資金の増加となりました。これは主に有形固定資産の取得による支出額が減少したことによります。(財務活動によるキャッシュ・フロー)財務活動によって使用された資金は、29億3百万円となり、前年同期に比べ、99百万円の資金の減少となりました。これは自己株式の売却による収入が減少したことによります。
(4)連結業績予想などの将来予測情報に関する説明2025年5月8日に公表した2026年3月期第2四半期(中間期)及び通期の連結業績予想を修正しました。詳細については、本日公表の「業績予想の修正に関するお知らせ」をご覧ください。
四半期 2027年3月期 第1四半期
出典: イビデン 2027年3月期 第1四半期 決算短信〔日本基準〕、開示日 2026年8月4日(https://www2.jpx.co.jp/disc/40620/140120260731504718.pdf)
1.経営成績等の概況(1)当四半期連結累計期間の経営成績の概況当第1四半期連結累計期間における世界経済は、混迷する中東情勢に加えて、中国における経済成長の停滞など、不安定かつ先行きが見通しにくい状況が継続しました。国内経済においては、全体として緩やかな回復基調にはあったものの、金利・為替相場の変動に加えて、中東情勢に伴う物価上昇の加速やサプライチェーンの混乱など、企業を取り巻く経営環境は不安定かつ不透明な状況が継続しました。半導体・電子部品業界の市場は、サーバー市場においては、生成AI関連を中心とした成長領域は引続き好調に推移し、データセンター向け汎用サーバー市場においては、緩やかな成長基調で推移しました。自動車業界の排気系部品市場は、米国の関税政策変更に伴う混乱に加えて、中東情勢による影響を受けたものの、欧州及びインド市場が好調に推移したことにより、自動車販売台数は緩やかな回復基調にあります。このような情勢のもと、当社におきましては、2023年度より始動しております5ヵ年の中期経営計画「Moving on to our New Stage 115 Plan」に基づき、強靭かつしなやかなビジネスモデルの構築を中心とした事業競争力強化や、DXを活用したモノづくり改革など、5本の活動の柱(強化していく5つの力)と製造業としての基盤活動を軸に、事業環境変化への対応と、持続可能な成長の両立に向けた取り組みを進めております。これらの結果、当第1四半期連結累計期間の売上高は1,232億19百万円と前年同期に比べ257億54百万円(26.4%)増加しました。営業利益は268億80百万円と前年同期に比べ、92億43百万円(52.4%)増加しました。経常利益は274億66百万円と前年同期に比べ100億59百万円(57.8%)増加しました。親会社株主に帰属する四半期純利益は179億18百万円と前年同期に比べ51億89百万円(40.8%)増加しました。セグメントの概況は、次のとおりです。電子事業電子事業におきましては、生成AI用サーバー向け及び汎用サーバー向けの高機能ICパッケージ基板の受注が堅調に推移しました。また、昨年度量産稼働を開始した大野事業場の生産が安定推移したことに加えて、為替も円安基調で推移したこともあり、売上高・営業利益ともに前年同期に比べ増加しました。以上の結果、電子事業の売上高は775億22百万円となり、前年同期に比べ37.7%増加しました。同事業の営業利益は213億75百万円となり、前年同期に比べ52.4%増加しました。セラミック事業自動車排気系部品であるディーゼル・パティキュレート・フィルター(DPF)は、従来より受注に合わせた生産体制を構築している中、一時的な受注の増加に加え、為替が円安基調で推移したことなどにより、売上高・営業利益ともに前年同期に比べ増加しました。触媒担体保持・シール材(AFP)は、自動車販売台数の回復に伴い売上高は増加したものの、資材価格高騰による影響を受け、営業利益は前年同期に比べ減少しました。特殊炭素製品(FGM)は、半導体市場の好調を受け、半導体製造装置向けの売上が緩やかな回復基調で推移したことにより、売上高・営業利益ともに前年同期に比べ増加しました。EVバッテリー用安全部材(NEV)は、販売・生産数量の増加に伴い、売上高・営業利益ともに前年同期に比べ増加しました。以上の結果、セラミック事業の売上高は243億65百万円となり、前年同期に比べ24.3%増加しました。同事業の営業利益は32億20百万円となり、前年同期に比べ53.6%増加しました。その他事業その他事業におきましては、イビケン株式会社において、中東情勢の影響を受けた建築資材納入の遅れにより、売上高は前年同期に比べ減少したものの、イビデングリーンテック株式会社において、法面及び造園事業の大型物件施工が堅調に推移したことや、イビデン樹脂株式会社において、電子部品加工分野の受注が増加したことなどにより、営業利益は前年同期に比べ増加しました。以上の結果、その他事業の売上高は213億30百万円となり、前年同期に比べ1.1%減少しました。同事業の営業利益は、22億39百万円となり、前年同期に比べ48.9%増加しました。
(2)当四半期連結累計期間の財政状態の概況当第1四半期連結会計期間末における総資産は1兆567億6百万円となり、前連結会計年度末に比べ10.0%増加しました。総資産の増加の主な要因は、現金及び預金が776億84百万円、建設仮勘定が90億54百万円増加したことによります。当第1四半期連結会計期間末における負債合計は4,761億74百万円となり、前連結会計年度末に比べ18.2%増加しました。負債合計の増加の主な要因は、前受金が735億75百万円増加したことによります。当第1四半期連結会計期間末における純資産合計は5,805億31百万円となり、前連結会計年度末に比べ4.1%増加しました。純資産の増加の主な要因は、利益剰余金が137億21百万円、資本剰余金が57億67百万円増加したことによります。
(3)当四半期連結累計期間のキャッシュ・フローの概況当第1四半期連結会計期間末における現金及び現金同等物(以下「資金」という。)は、3,705億5百万円となり、前連結会計年度末より775億96百万円増加しました。各キャッシュ・フローの概要は、次のとおりであります。(営業活動によるキャッシュ・フロー)営業活動によって得られた資金は、958億92百万円となり、前年同期に比べ、863億29百万円の資金の増加となりました。これは主に法人税等の支払額が増加した一方、前受金の増減額が減少から増加に転じたことにより資金が増加したこと、税金等調整前四半期純利益と減価償却費が増加したことによります。(投資活動によるキャッシュ・フロー)投資活動に使用された資金は、161億35百万円となり、前年同期に比べ、71億59百万円の資金の増加となりました。これは主に有形固定資産の取得による支出額が減少したことによります。(財務活動によるキャッシュ・フロー)財務活動によって使用された資金は、32億97百万円となり、前年同期に比べ、3億94百万円の資金の減少となりました。これは主に長期借入れによる収入が増加した一方、配当金の支払額が増加したことによります。
(4)連結業績予想などの将来予測情報に関する説明2026年5月11日に公表した2027年3月期第2四半期(中間期)及び通期の連結業績予想を修正しました。詳細については、本日公表の「業績予想の修正に関するお知らせ」をご覧ください。
本記事は各社が開示した決算短信の記載を機械的に抽出・比較し、AIが要約したものです。数値・表現は原資料をご確認ください。投資判断はご自身の責任で行ってください。